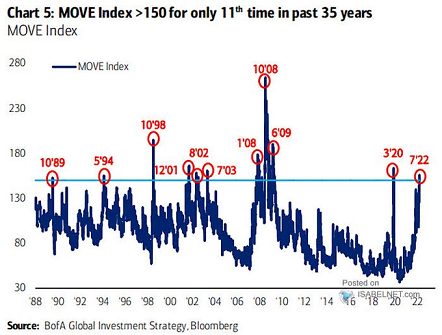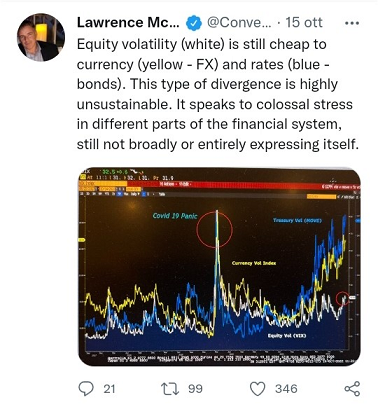
I tre grandi rischi 2023 (3): il credito

In questa serie di Post (questo è il terzo) portiamo all’attenzione del lettore, ed analizziamo per lui, tre temi che risulteranno determinanti per i prossimi dodici mesi dei mercati finanziari: sono i tre temi che determineranno da un lato il rendimento atteso (che potrà essere positivo, ma anche negativo) delle maggiori asset class, e poi il rischio di ribasso, ovvero il drawdown, di tutti gli asset finanziari.

Come abbiamo già spiegato, non utilizziamo e non utilizzeremo in futuro il nostro Blog per dire “compera questo” oppure “vendi quello”: il dettaglio della gestione dei portafogli modello è una attività che è riservata, in esclusiva, ai nostri Clienti.

Ma allo stesso tempo noi di Recce’d vogliamo, gratuitamente, fornire come abbiamo sempre fatto utili elementi di valutazione, anche per proteggere i nostri lettori che sono Clienti delle Reti di vendita da tutti quegli argomenti di puro marketing che le Reti utilizzano per spingere il solito “trash” di “prodotti finanziari” come le UCITS i certificati ed i Fondi Comuni di Investimento.

Nei primi due Post, abbiamo analizzato il tema della “liquidità”, sul quale siamo certi che si ritornerà (saremo costretti dalla evoluzione stessa dei mercati finanziari).

In questo terzo Post, introduciamo il secondo tema dominante, che è il tema del “credito”.

Affidiamo questa introduzione all’estratto di un articolo, che abbiamo tradotto per voi e che segue.

Ritorneremo poi sul tema, con altri Post più analitici. Ma qui potete già rendervi conto di ciò di cui si tratta, e quindi .., potete anche iniziare a preparavi, sia psicologicamente, sia modificando il vostro portafoglio titoli.

Rottamare il libro dei giochi

Per molti americani, il mercato immobiliare residenziale è l'ambito in cui la relazione tra prezzi degli asset e tassi di interesse è più facilmente comprensibile.  L'aumento dei tassi di interesse rende più costoso il finanziamento di una casa.  Di conseguenza, i prezzi delle abitazioni devono scendere per adeguarsi all'aumento dei costi di finanziamento.

Questa stessa dinamica si verifica anche nei mercati del debito.  Quando i tassi di interesse aumentano, il prezzo delle attività finanziarie derivate dal debito, come le obbligazioni, diminuisce.  Di conseguenza, sia i mutuatari che gli investitori in obbligazioni stanno attraversando un periodo difficile nel 2022.

Consideriamo la catena ospedaliera Community Health Systems Inc.  Secondo il suo sito web, "CHS si impegna ad aiutare le persone a guarire e a vivere in modo più sano".

È una causa che chiunque può sostenere.  Tuttavia, si dovrebbe pensare due volte prima di prestare a CHS un sostegno finanziario.  Le obbligazioni dell'azienda sono scese del 35% da settembre a 42 centesimi di dollaro.

Nel frattempo, la CHS sta lottando per guarire e vivere in modo più sano.  Eppure la sua condizione finanziaria potrebbe essere terminale.  L'azienda sta cercando di ridurre il suo carico di debito di 12 miliardi di dollari.  Di fatto, ha recentemente riacquistato 267 milioni di dollari di obbligazioni.  Purtroppo, i guadagni stanno diminuendo più velocemente di quanto l'azienda riesca a ripagare il debito.

Il mese scorso, durante la telefonata di presentazione degli utili della società, il direttore finanziario Kevin Hammons ha chiarito la situazione: "L'elevata manodopera a contratto e l'inflazione salariale continuano a influenzare i nostri... risultati".

Se i tassi d'interesse scendessero, come hanno fatto per lo più negli ultimi 40 anni, CHS potrebbe semplicemente rifinanziare il suo debito e assicurarsi un pagamento mensile più basso.  Questo è stato il gioco numero uno per le imprese e per i proprietari di case sin dai primi anni '80.

Questo gioco è stato abbandonato dall'aumento dei tassi di interesse.  Molte imprese, proprietari di case e investitori nel debito stanno scoprendo che il mondo non è così morbido e indulgente come pensavano...

Istanze di disordine

La più grande bolla di asset della storia dell'umanità - una bolla di azioni, obbligazioni, immobili, criptovalute, token art digitali, cattive idee e quant'altro - gonfiata dalla fornitura apparentemente infinita di credito a basso costo da parte della Fed, si sta ora sgonfiando.  Cosa succederà esattamente, è difficile dirlo.

Finora i mercati finanziari si stanno generalmente adeguando in modo ordinato.  Ma la strada da percorrere è ancora lunga.  E ci sono già stati diversi casi di disordine degni di nota.

Il mese scorso il mercato dei gilt del Regno Unito (UK) ha subito un crollo delle scadenze lunghe.  La Banca d'Inghilterra (BOE) ha dovuto acquistare decine di miliardi di sterline di gilt a lunga scadenza per arginare il fenomeno Lehman.  Il mercato dei gilt potrebbe essersi rilassato, temporaneamente.  Ma il problema è effettivamente scomparso?

C'è stata anche la recente crisi di liquidità del Credit Suisse.  Se ricordate, alcune settimane fa la seconda banca svizzera ha subito una corsa agli sportelli a causa dei depositanti impauriti che hanno ritirato i loro soldi.  Il Credit Suisse ha persino ammesso che una o più delle sue unità hanno violato i requisiti di liquidità.

I depositanti rimasti dovrebbero essere preoccupati?  Anche con il rally di novembre, il prezzo delle azioni della banca è sceso di oltre il 56% da un anno all'altro.

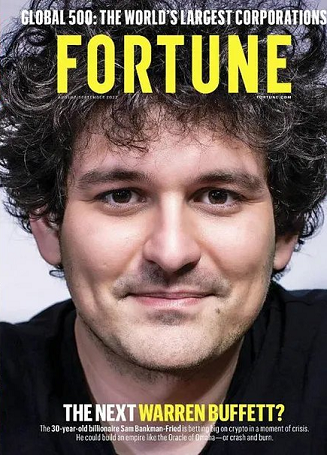
Recentemente, poi, c'è stato il mega crollo delle criptovalute.  Il trentenne visionario della criptovaluta e cofondatore di FTX, Sam Bankman-Fried (semplificato in SBF), ha surfato sull'onda dell'illusione di una ricchezza di 16 miliardi di dollari e ha subito un crollo del 94%.

I danni collaterali includono Softbank Vision Fund, il fondo patrimoniale di Singapore Temasek, Tom Brady (#tommy) e molti altri.  Particolarmente degno di nota è l'Ontario Teachers' Pension Plan, che a gennaio ha puntato 400 milioni di dollari sullo scambio di criptovalute delle Bahamas a una valutazione di 32 miliardi di dollari.  Dov'era la due diligence?

A parte queste eccezioni, i mercati finanziari non hanno ancora dato di matto!  Non ci sono state notizie in prima pagina di banchieri che si sono tuffati con il cigno dai grattacieli.  Nessun direttore finanziario si è buttato sotto i treni.

Non c'è stato un grande panico.  La Fed sta ancora completando, gradualmente, la sua operazione "Break Stuff".

Quindi, quando si verificherà il panico maggiore?  E dove si verificheranno le maggiori rotture?

Morte agli zombie

Ci vuole tempo perché le pressioni finanziarie si manifestino in un mondo sovraccarico di debiti.  Sotto la superficie, le pressioni dell'aumento dei tassi di interesse si diffondono attraverso crepe e fessure.  Attraversano il sottosuolo in lungo e in largo, senza essere individuate da un occhio indiscreto, mentre cercano i punti di debolezza.

Sono questi i luoghi in cui si verificano le rotture.

Questa settimana il Wall Street Journal ha riportato alcuni risultati di una recente indagine.  Un punto critico di debolezza, hanno scoperto, sono le imprese americane:

"Le aziende nordamericane dovranno trovare almeno 200 miliardi di dollari nel 2022 e nel 2023 per coprire l'aumento delle spese per interessi, secondo un'analisi del Wall Street Journal sui dati delle società valutate da Fitch Ratings.  I costi di indebitamento potrebbero rimanere elevati per anni se l'alta inflazione persiste, dividendo le aziende americane in due campi: quelle che possono ridurre il debito e sopravvivere con i propri guadagni, e quelle che non possono farlo"

L'aumento dei tassi di interesse, senza dubbio, porta la morte agli zombie.  Con zombie ci riferiamo a quelle aziende del secondo campo che sarebbero morte molto tempo fa, se non fosse stato per il sostentamento del credito a basso costo artificialmente soppresso.

Questi zombie - come Washington Mutual, Ringling Bros, Toys R Us e molti altri zombie del passato che non sono sopravvissuti all'ultimo ciclo negativo - scompariranno presto dalla faccia della terra per sempre.  Ecco perché, sempre dal WSJ:

"Il finanziamento di veicoli di investimento chiamati collateralized loan obligations è crollato del 97% rispetto ai livelli dell'anno scorso, a 1,3 miliardi di dollari [...].  I CLO sono i maggiori acquirenti di prestiti aziendali con rating spazzatura che le società di private equity utilizzano per acquistare le società target, e il flusso di questi prestiti è diminuito di circa il 70% questo ottobre, a 54 miliardi di dollari.

"Il dolore di Wall Street si riverbera su Main Street.  L'anno scorso le società di private equity hanno effettuato operazioni per circa 1.000 miliardi di dollari, penetrando anche in settori di nicchia, come quello degli autolavaggi, e il costo dei prestiti concessi a queste aziende cresce di pari passo con i tassi di interesse.  Quando i fondi di private-equity diventano meno redditizi, questo colpisce i fondi pensione statunitensi, che fanno sempre più affidamento su questa classe di attività e si trovano ad affrontare grosse perdite nei mercati azionari e obbligazionari pubblici".

In breve, il credito commerciale per le aziende zombie è evaporato.  A questo punto, anche se la Fed potesse cambiare rotta (ma non può farlo) sarebbe troppo tardi.  Il danno è stato fatto.

Come la notte segue il giorno.  E il giorno segue la notte.  I grandi default sono in arrivo.  Inoltre, il mercato orso non è finito... per niente.

E questo, come si usa dire … “potete portarlo in banca”.
Valter Buffo
I tre grandi rischi 2023 (2): ancora sulla liquidità
 

Abbiamo inaugurato questa serie di Post lo scorso 22 ottobre, e proseguiamo oggi restando sul tema di quel primo Post. La serie, nel suo insieme, affronterà tre argomenti:. liquidità, il costo reale del denaro, ed il credito.

Perché proprio questi tre temi?

Non siamo i soli, noi di Recce’d, a ritenere i tre temi fondamentali per la gestione degli investimenti nel 2023. Temi dalla cui evoluzione dipende poi l’evoluzione di medio termine degli indici di mercato (azioni, obbligazioni, valute e materie prime), i rendimenti attesi ed i rischi futuri che sono gli elementi alla base della costruzione e gestione di qualsiasi portafoglio titoli.

Qualche lettore a questo punto potrebbe chiedersi: “ma che mi importa? io voglio solo sapere se comperare il dollaro o l’euro, se compere azioni e vendere obbligazioni, e così via”.

Quel lettore si sbaglia: si sbaglia del tutto. Gli articoli che iniziano e finiscono con “compra questo e vendi quello” sono totalmente inutili e spesso dannosi. Invece, si fa un servizio al lettore quando si scrive e si analizza dei fattori che aiutano a decidere se “comperare” oppure “vendere” sui mercati finanziari.

Ed ecco la ragione per la quale i nostri tre temi sono temi da comprendere, ed approfondire al massimo che è possibile. Come sempre è stato, nella storia dei mercati finanziari, i soldi si fanno soltanto se si è capaci di cogliere le autentiche OPPORTUNITA’: e come sempre è stato, le autentiche opportunità di guadagno stanno proprio là dove tutti NON guardano, stanno là dove nessuno volge lo sguardo e presta attenzione, stanno là dove tutti vi dicono che non c’è nulla da vedere.

Ripetiamo che i tre temi di questa nostra serie di Post sono:

  1. la liquidità dei mercati

  2. il credito (inteso come “costo del credito”, del fare credito)

  3. il costo ufficiale reale del denaro, ovvero il “time-value of money”

Per i lettori del sito, gratuitamente, Recce’d offrirà in successione la propria analisi di questi tre argomenti. L’analisi sarà presentata in forma sintetica, mentre per gli approfondimenti e le estensioni dovrete contattarci attraverso i canali del nostro sito che già conoscete.

Torniamo oggi sul tema “liquidità”, già tratto nel primo Post della serie.

La ridotta liquidità dei mercati non sta, oggi, sulle prime pagine dei quotidiani: neppure l’inflazione si trovava in prima pagina, nel novembre dello scorso anno. Oggi sulle prime pagine dei quotidiani, e alla TV CNBC, si parla e si scrive soltanto del “pivot”, mentre Recce’d da molti mesi ha preparato i suoi portafogli modello, e consigliato i suoi Clienti, in merito al fatto che il “pivot” conta assolutamente nulla, per i rendimenti futuri ed i rischi futuri degli asset finanziari. Leggendo questo Post (ed il precedente della serie) vi sarà chiaro il perché.

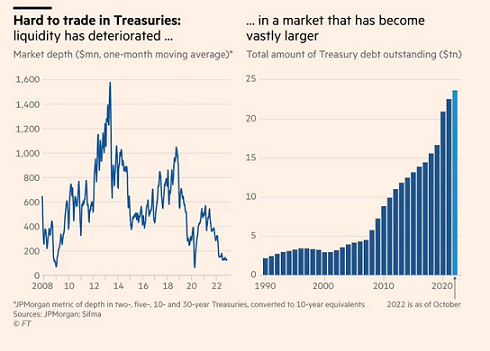
L’immagine qui sopra vi riporta il titolo di un recente articolo del Financial Times, che noi qui di seguito abbiamo scelto di riprodurre: l’articolo spiega perché il mercato finanziario più grande e più liquido al Mondo, che è il mercato per i titoli di Stato degli Stati Uniti, da mesi NON funziona più come prima. Ed in qualche occasione NON funziona del tutto.

Dopo che avrete letto l’articolo, Recce’d spiegherà le ragioni per le quali il funzionamento di questo specifico mercato ha una influenza, diretta e significativa, molto al di fuori dei confini del mercato USA dei titoli di Stato, e tocca le Borse mondiali, gli altri mercati dei Titoli di Stato, il mercato dei cambi e quello delle materie prime.

Tocca, quindi, ognuno degli asset che voi oggi avete dentro il vostro portafoglio in titoli e Fondi.

Buying and selling in the world’s biggest bond market is supposed to be easy.

However, for most of this year, says Gregory Whiteley, a bond portfolio manager at DoubleLine Capital, it has been anything but straightforward. Whiteley says a trader used to be able to get hold of $400mn of US Treasury bonds — not an outsize quantity in this $24tn market — as a routine matter. But now that typically involves breaking up the order into smaller chunks; perhaps doing $100mn of the trade electronically, he explains, and then picking up the phone to see if they can prise the rest of the debt from the hands of Wall Street’s trading desks over the course of a day.

The US Treasury bond market suffered a huge scare at the start of the coronavirus pandemic when fears about a collapse in the global economy led to a sudden slump in prices and liquidity. Now as the Federal Reserve battles to rein in inflation, a recession looms and most asset prices have faced a dramatic sell-off, the world’s most important bond market is creaking once again.

Liquidity in the market — one crucial measure of how well it is functioning — is at its worst levels since March 2020 after a dramatic decline in the past year. Market depth, a measure of liquidity which refers to the ability of a trader to buy or sell Treasuries without moving prices, is also at its worst level since March 2020, according to Jay Barry at JPMorgan. “Markets are in a much more fragile place, with terrible liquidity,” says Greg Peters, co-chief investment officer at PGIM Fixed Income. “The way I think about fragile market function is that the odds of a financial accident are just higher.”

All this was happening even before the recent meltdown in UK government debt, which has added to the anxiety about the vulnerability of the world’s large bond markets. While investors are not concerned about an exact replay of the UK crisis, in which pension funds placed leveraged bets on the direction of bonds at a large scale, many fear that an unforeseen wave of selling could quickly overwhelm the US bond market’s shaky infrastructure. “The wobble in the gilts market was a fire drill for everyone else,” says Steven Major, global head of fixed income research at HSBC. In some cases, investors say, a lack of liquidity is driving volatility in US bond prices, rather than the other way round.

Regulators have unveiled a slew of measures aimed at improving the functioning of the market. At an important annual conference on Wednesday hosted by the New York Fed, officials will discuss with industry leaders ongoing efforts to improve the market’s resilience. “My assessment is that markets are well functioning, trading volumes are large, traders are not having difficulty executing trades,” Janet Yellen, the US Treasury secretary, said at the end of October in a speech on the subject. Reforms were being developed to “improve the Treasury market’s ability to absorb shocks and disruptions, rather than to amplify them”, she said. The Securities and Exchange Commission has put forward two ambitious proposals to improve the market’s resilience, while the Treasury has been consulting on a proposal to buy back illiquid bonds. The Fed has stepped in to stabilise markets during previous crises, such as in March 2020, and ultimately it could suspend its ongoing efforts to sell down some of the securities on its balance sheet or even restart its quantitative easing programme if the situation demanded, investors believe.

But the sense of vulnerability around the US Treasury market is a matter of vital concern for investors given that everyone, from pension funds to foreign governments, puts their money in the market for safekeeping, making it the world’s de facto borrowing benchmark. Any sustained problems or a collapse in prices would have global consequences, ricocheting through stocks, corporate bonds and currencies. “It’s not simply the fact of having shit liquidity . . . it’s also what that implies for financial regulation, which is singularly premised on Treasuries being able to be sold easily,” says Yesha Yadav, a professor at Vanderbilt Law School who researches Treasury market regulation. “If you can’t guarantee that because liquidity is not working as it should be, I think that does imply something, not just about Treasury market stability, but about broader financial market stability.”

Investors acknowledge that liquidity in the Treasury bond market was bound to deteriorate this year, regardless of the mechanics of the market. Treasury yields, which move with interest rates, have been much more volatile than usual as the Fed has aggressively tightened monetary policy. Amid so much uncertainty, it was inevitable that it would be harder and more expensive to trade. And while the cost and difficulty with which investors trade in Treasuries has risen, trading volumes have remained steady through 2022, according to data from Sifma, the securities industry’s trade group. “As volatility goes up, it is only natural for the cost of transactions to go up.

Volatility has gone up significantly, as we’ve seen the Fed hike rates in 75 basis point increments at an unprecedented pace,” says Isaac Chang, head of global fixed income trading at Citadel. “Liquidity concerns need to be viewed in that context.” Increased volatility tends to lead to reduced liquidity in the market. However, for some seasoned observers of US Treasuries, the causal relationship has begun to swing in the opposite direction, where illiquidity is now driving some of the volatility. Brian Sack, the director of economics at hedge fund DE Shaw, was the vice-chair of the Treasury Borrowing Advisory Committee until August of this year. The committee makes recommendations to the Treasury about how much and what it should borrow, and in May delivered a report about liquidity issues in the market. “For much of the year we’ve seen concerns about Treasury market functioning, but for a time this appeared mostly driven by the volatility of yields arising from fundamental developments,” says Sack. “In recent months, however, liquidity in the Treasury market has deteriorated further. This recent development is more concerning, as it seems as if market functioning has become a bigger source of risk, rather than just reflecting the uncertain fundamental environment.”

For most analysts, the liquidity problems in the Treasury market are not just about rapidly changing prices, they are also a reflection of a dearth of buyers, or an inability or unwillingness of the buyers in the market to mop up all the supply. The fact the Treasury department has begun discussing the prospect of buying back some of the most illiquid Treasury bonds, says HSBC’s Major, is an implicit acknowledgment that faltering demand has begun to cause problems.

One reason for the new questions about demand has been that the Treasury market has ballooned in size in recent years and the biggest buyers of that debt, most notably the Fed and the Bank of Japan, are stepping back. The Fed has been pulling back from the Treasury market as part of its quantitative tightening programme. And the Bank of Japan — guided by the policies of the Ministry of Finance — has been selling some of its foreign bond holdings, thought to consist largely of Treasuries, to support the yen against the strong dollar. Higher rates could cause the Treasury market to expand further. “The overall Treasury market is going to grow dramatically in order to pay the interest rates,” says Chris Concannon, president of trading platform MarketAxess. “To pay the rates, you’re going to see sizeable growth just to fund the payments required.”

The retreat of major buyers in the Treasury market has also been a function of regulations introduced following the financial crisis that have made it more expensive for primary dealers — the banks that buy bonds directly from the Treasury, and have been a traditional provider of liquidity — to hold Treasuries. As primary dealers have limited their role, high-speed traders and hedge funds have taken their place to provide much-needed liquidity. These investors are less regulated and have behaved differently from how primary dealers did. Market watchers say there have been important moments of instability in the market where high-speed traders have pulled back from providing liquidity. The involvement of hedge funds and high-speed traders has also injected more leverage into the market — a factor that exacerbated the market crisis in March 2020. As panicked investors were selling Treasuries, hedge funds in leveraged bets known as the basis trade that sought to exploit small anomalies in bond prices were forced to unwind their positions, accelerating the sell-off.

Whether there are similar pools of leverage in Treasuries at present is hard to assess. Trading in Treasuries is opaque, and information about positioning, especially among non-banks, is hard to come by. The data that is available — such as that cited in the Fed’s financial stability report — is only published with a delay of several months. The latest report notes that measures of hedge fund leverage are above historical averages. “These gaps [in receiving the data] raise the risk that such firms are using leveraged positions, which could amplify adverse shocks, especially if they are financed with short-term funding,” the report said.

Amid such concern, regulators have been eager to point out that the market has not been disrupted. In spite of the high volatility and poor liquidity this year, there have been no signs of forced selling of major leveraged positions. The enormous attention focused on the market also means that any signs of problems could be picked up fairly quickly, even if transparency in Treasury market data is notoriously poor. In addition to the discussion about possible buybacks of illiquid bonds, at least one Fed governor has mentioned the possibility of easing some of the capital requirements on big banks, which would free their balance sheets to hold more Treasuries.

There have also been proposals trying to improve the functioning of the market. Indeed, the proposals put forward by the SEC could represent the biggest changes in US market regulation since the 2010 Dodd-Frank act. The two main proposals would regulate non-bank players in the Treasury market in similar ways to banks. The first, known as the dealer rule, would require any Treasury market participant trading more than $25bn a month to register as a dealer, forcing them to be more transparent about their trading and positions and increasing their capital requirements. The second proposal would require more trades to be centrally cleared, meaning more deals in the Treasury market would have to be guaranteed by a third party, and the participants in the deal would have to have more cash on hand to place the bets. The international Financial Stability Board, which makes recommendations to the G20 nations on financial rules, said in a report from October that increasing the capital cushion required of non-bank liquidity providers and encouraging central clearing could help to stabilise core markets such as Treasuries in moments of poor liquidity.

The SEC’s central clearing proposal has not provoked much backlash, but the dealer rule has. Hedge funds in particular have said that the rules are so sweeping they would affect funds that trade in the Treasury market on a regular basis to manage their risk, in addition to those placing speculative trades. What’s more, hedge funds typically have small balance sheets and borrow to make bets, and the new capital requirements would fundamentally change the business model of these firms. These changes are so significant that some hedge funds have threatened to pull out of the market entirely, which would exacerbate the liquidity problems the market is facing. “The SEC’s dealer rule imposes an unworkable regulatory structure that would cause many funds to reduce or cease their Treasury trading activity,” says Bryan Corbett, chief executive of Managed Funds Association. “The rule will lead to greater concentration, fewer market participants, and increased volatility, which is the opposite of the SEC’s stated objective.”

If that leads to reduced participation by these investors in the Treasury market, then new buyers for US government debt will need to be found, especially after the rules come into effect in the coming years. “It is possible that the real risk will only come after a year of QT [quantitative tightening] and a year of increased private absorption of Treasuries because a new set of holders will have to be found, and maybe some of those turn out to be weak hands,” says Brad Setser, a fellow at the Council on Foreign Relations and a former Treasury official under President Obama.

Ultimately, a large-scale Treasury market crisis would likely lead to an intervention by the Fed — just as in the UK, the Bank of England temporarily halted its quantitative tightening programme to backstop the market. However, a market in which the Fed is regularly forced to intervene is also not one that communicates the kind of stability and security that investors around the world depend on. “If there were to be the kind of disruption that we’ve seen in the gilts market in the Treasury market, there would be a bigger global impact just because the Treasury market is so much more important globally,” says Setser.

Abbiamo lasciato intenzionalmente nella lingua originale, ma a voi non sarà sfuggito che i punti di maggiore rilevanza sono quattro:

  1. negli ultimi mesi è la scarsa liquidità ad avere alimentato la volatilità, anziché il contrario (come accadeva in precedenza);

  2. la crescita della dimensione dei mercato dei Titoli di Stato provocata dall’aumento degli interessi pagati sui titoli emessi

  3. la leva finanziaria che pesa su questo mercato (dati che nessuno conosce nel dettaglio)

  4. le possibile ricadute su altri comparti: azioni, valute eccetera

Nel dettaglio, ognuno di questi quattro punti da noi è stato analizzato già in più occasioni, soprattutto nel quotidiano The Morning Brief, ma pure qui nel Blog (con le ovvie limitazioni dovute alla limitazione dell spazio).

Ritornando a ciò che si diceva in apertura, il tema della liquidità oggi è determinante, per chi investe in modo consapevole: un buon gestore di portafoglio ed un buon gestore oggi devono avere coscienza che il tanto parlare dei “rialzi dei tassi uffciali” è tempo buttato via (nella logica della gestione dei portafogli titoli), mentre occorre analizzare bene, e subito, quali saranno le reazioni dei mercati finanziari alla massiccia riduzione della liquidità (in generale e non solo nel mercato dei Treasuries) alla quale tutte le Bnache Centrali saranno costrette a ricorrere nel 2023.

Perché scriviamo “costrette”? Perché le Banche Centrali saranno costrette a riportare l’inflazione sotto controllo, dalla pressione sociale e politica, e NON è possibile negli anni del post-QE limitare l’inflazione solo alzando i tassi di interesse.

Sarà necessario ridurre la liquidità: e questo lavoro NON è ancora iniziato.

Trovate qui sotto un secondo articolo, che con maggiore chiarezza illustra le ragioni per le quali uno dei tre temi decisivi per la gestione del portafoglio titoli del 2023 sarà “la massiccia riduzione della liquidità in circolazione.

While many market participants are concerned about rate increases, they appear to be ignoring the largest risk: the potential for a massive liquidity drain in 2023.

Even though December is almost here, central banks’ balance sheets have hardly, if at all, decreased. Rather than real sales, a weaker currency and the price of the accumulated bonds account for the majority of the fall in the balance sheets of the major central banks.

In the context of governments deficits that are hardly declining and, in some cases, increasing, investors must take into account the danger of a significant reduction in the balance sheets of central banks. Both the quantitative tightening of central banks and the refinancing of government deficits, albeit at higher costs, will drain liquidity from the markets. This inevitably causes the global liquidity spectrum to contract far more than the headline amount.

Liquidity drains have a dividing effect in the same way that liquidity injections have an obvious multiplier effect in the transmission mechanism of monetary policy. A central bank’s balance sheet increased by one unit of currency in assets multiplies at least five times in the transmission mechanism. Do the calculations now on the way out, but keep in mind that government expenditure will be financed.

Our tendency is to take liquidity for granted. Due to the FOMO (fear of missing out) mentality, investors have increased their risk and added illiquid assets over the years of monetary expansion. In periods of monetary excess, multiple expansion and rising valuations are the norm.

Since we could always count on rising liquidity, when asset prices corrected over the past two decades, the best course of action was to “buy the dip” and double down. This was because central banks would keep growing their balance sheets and adding liquidity, saving us from almost any bad investment decision, and inflation would stay low.

Twenty years of a dangerous bet: monetary expansion without inflation. How do we handle a situation where central banks must cut at least $5 trillion off their balance sheets? Do not believe I am exaggerating; the $20 trillion bubble generated since 2008 cannot be solved with $5 trillion. A tightening of $5 trillion in US dollars is mild, even dovish. To return to pre-2020 levels, the Fed would need to decrease its balance sheet by that much on its own.

Keep in mind that the central banks of developed economies need to tighten monetary policy by $5 trillion, which is added to over $2.50 trillion in public deficit financing in the same countries.

The effects of contraction are difficult to forecast because traders for at least two generations have only experienced expansionary policies, but they are undoubtedly unpleasant. Liquidity is dwindling already in the riskiest sectors of the economy, from high yield to crypto assets. By 2023, when the tightening truly begins, it will probably have reached the supposedly safer assets.

In a recent interview, Bundesbank President Joachim Nagel said that the ECB will begin to reduce its balance sheet in 2023 and added that “a recession may be insufficient to get inflation back on target.” This suggests that the “anti-fragmentation tool” currently in use to mask risk in periphery bonds may begin to lose its placebo impact on sovereign assets. Additionally, the cost of equity and weighted average cost of capital increases as soon as sovereign bond spreads begin to rise.

Capital can only be made or destroyed; it never remains constant. And if central banks are to effectively fight inflation, capital destruction is unavoidable.

The prevalent bullish claim is that because central banks have learned from 2008, they will not dare to allow the market to crash. Although a correct analysis, it is not enough to justify market multiples. The fact that governments continue to finance themselves, which they will, is ultimately what counts to central banks. The crowding out effect of government spending over private sector credit access has never been a major concern for a central bank. Keep in mind that I am only estimating a $5 trillion unwind, which is quite generous given the excess produced between 2008 and 2021 and the magnitude of the balance sheet increase in 2020–21.

Central banks are also aware of the worst-case scenario, which is elevated inflation and a recession that could have a prolonged impact on citizens, with rising discontent and generalized impoverishment. They know they cannot keep inflation high just to satisfy market expectations of rising valuations. The same central banks that assert that the wealth effect multiplies positively are aware of the disastrous consequences of ignoring inflation. Back to the 1970s.

The “energy excuse” in inflation estimates will likely evaporate, and that will be the key test for central banks. The “supply chain excuse” has disappeared, the “temporary excuse” has gotten stale, and the “energy excuse” has lost some of its credibility since June. The unattractive reality of rising core and super-core inflation has been exposed by the recent commodity slump.

Central banks cannot accept sustained inflation because it means they would have failed in their mandate. Few can accurately foresee how quantitative tightening will affect asset prices and credit availability, even though it is necessary. What we know is that quantitative tightening, with a minimal decrease in central bank balance sheets, is expected to compress multiples and valuations of risky assets more than it has thus far. Given that capital destruction appears to be only getting started, the dividing effect is probably more than anticipated. And the real economy is always impacted by capital destruction.

Valter Buffo
Outlook 2023: il nostro e quello degli altri
 

Un anno fa, come dice anche l’immagine di aperura, tutto era molto più bello.

Tutti dicevano le stesse cose. Ovvero, che tutto saliva. La Festa continua!

Non è andata proprio in quel modo.

Per Reti di promotori finanziari e financial advisors, le previsioni per il 2023 sono diventate molto più complicate. Tutto è diventato meno bello di un anno fa. Più complicato, appunto: e le complicazioni danno sui nervi. Perché si non può, semplicemente, raccontare che andrà tutto su?

Recce’d ha una visione molto precisa del prossimo anno, il 2023: abbiamo un’idea precisa di quello che faranno le economie, quello che farà la politica (e soprattutto la geopolitica), quello che accadrà nella vita sociale e culturale, quali sviluppi attendersi dalla tecnologia, e così via.

Per conseguenza di tutto questo, diventa poi semplice per noi immaginare e stimare ciò che vedremo succedere sui mercati finanziari.

Una volta che abbiamo queste stime (solide, sostenibili e giustificate) dell’andamento dei mercati finanziari, allora inizia l’attività di gestione di portafoglio.

Che, solo seguendo questo specifico processo, poi produce risultati positivi ed un rischio di portafoglio limitato e controllato.

Il nostro lavoro quotidiano, di lettura, analisi dei dati e delle notizie, di archiviazione sistematica, di prioritizzazione (ovvero attribuzione di importanza relativa) e poi utilizzo per il calcolo dei valori stimati per i rischi e per i rendimenti futuri ci permette di avere già definito oggi il nostro Scenario 2023.

Ovviamente, quel lavoro è in tutto e per tutto riservato ai nostri Clienti, e in tutto e per tutto si identifica poi con la nostra gestione dei portafogli modello. Da qui seguono i risultati, a tutto oggi ben superiori alla media del mercato a 12 mesi, a tre anni, a cinque e dieci anni.

Nel Blog vogliamo offrire, come aiuto gratuito al lettore, una lettura interessante: nel seguito trovate il modo in cui il capo-strategista di Morgan Stanley ha presentato il documento di Outlook 2023 della stessa Morgan Stanley.

I motivo di interesse per il lettore? può essere quello di sapere che cosa ha detto Morngan Stanley. Oppure, può essere quello di comprendere le ragioni per le quali noi Di Recce’d la vediamo in modo TOTALMENTE diverso (da cui ovviamente seguono posizioni ed operazioni sui portafogli TOTALMENTE diverse.

Che leggerete in estrema sintesi più in basso, dopo avere letto Morgan Stanley.

Di Andrew Sheets, Chief global strategist di Morgan Stanley

Nel corso della giornata pubblicheremo le nostre previsioni per l'anno prossimo. Per quanto riguarda l'economia globale, il mio collega Seth Carpenter e il nostro team di economia globale vedono una crescita più debole, una minore inflazione e la fine dei rialzi dei tassi.

Vediamo di esaminarli uno per uno.

La crescita più debole riguarda la continua decelerazione dell'economia globale nel 2022 e nel 2023. Questo rallentamento ha diverse cause, tra cui un certo recupero dell'eccessiva domanda dei consumatori post-Covida e le scorte gonfiate nel settore della vendita al dettaglio. Ma la spinta al rallentamento è data dall'impatto (ritardato) dell'inasprimento delle politiche. Negli ultimi 12 mesi si è registrato il più rapido aumento del tasso sui fed funds dal 1981 e il più rapido aumento dei tassi della BCE dalla creazione dell'eurozona.

L'inasprimento di solito funziona con un certo ritardo e il 2023 non dovrebbe essere diverso. Gli Stati Uniti evitano a malapena la recessione. Il Regno Unito e l'Eurozona registrano una recessione, grazie alla stretta fiscale (Regno Unito) e a un forte shock energetico (Eurozona). La crescita della Cina si riprende grazie alla nostra previsione di allentamento della politica del Covid-zero in primavera, ma il rimbalzo è contenuto, poiché la riduzione della leva finanziaria nel settore immobiliare del Paese rimane una sfida.

Il rallentamento della crescita dovrebbe (finalmente) raffreddare l'inflazione. Comprendiamo lo scetticismo, viste le persistenti sorprese di quest'anno, ma riteniamo che diverse forze stiano lavorando per cambiare la narrazione:

  • La domanda globale dovrebbe essere più debole;

  • Le catene di approvvigionamento mostrano uno stress molto minore;

  • Le scorte appaiono sempre più elevate, il che invita a praticare sconti per i beni di prima necessità;

  • Il rischio nei prezzi dei beni rifugio è molto più bilanciato; e

  • Gli effetti base si spostano in modo sostanziale (i prezzi del gas negli Stati Uniti sono aumentati dell'11% su base annua, ma scenderanno dell'11% su base annua entro marzo ai prezzi attuali). L'IPC statunitense è attualmente pari al 7,7% annuo, ma secondo le nostre previsioni sarà inferiore al 2,0% annuo entro la fine del prossimo anno.

Il raffreddamento della crescita e dell'inflazione dovrebbe indurre le banche centrali a fermarsi e valutare. Hanno appena attuato un significativo inasprimento, che funziona con un notevole ritardo. Con il raffreddamento della crescita e dell'inflazione, pensiamo che la Fed si fermi dopo un rialzo dei tassi a gennaio al 4,625%, mentre la BCE si fermi a marzo al 2,50%. Le banche centrali dei Paesi emergenti, che erano in netto anticipo rispetto alle controparti dei Paesi industrializzati, vedono un significativo allentamento, soprattutto in Ungheria, Brasile e Cile.

Qualsiasi prospettiva è incerta, ma ciò è particolarmente vero quest'anno. Vediamo che i rischi per la crescita sono inclinati verso il basso, a causa di un'inflazione più persistente che spinge a una risposta politica più decisa. Esiste una notevole incertezza anche in merito al QT; riteniamo che le banche centrali daranno prova di flessibilità se ciò dovesse comportare uno stress sistemico, ma sia le banche centrali che gli investitori si trovano in acque inesplorate con una riduzione dei bilanci di questa portata.

Per i mercati si presenta uno scenario molto diverso. Il 2022 è stato caratterizzato da una crescita robusta, da un'inflazione elevata e da una stretta di politica monetaria. Il 2023 vede una crescita più debole, una disinflazione e la fine/reverse dei rialzi dei tassi, il tutto con valutazioni di partenza molto diverse. Sembra ragionevole pensare che assisteremo a risultati diversi, soprattutto per quanto riguarda le obbligazioni high grade. Prevediamo che alla fine del 2023 i rendimenti dei Treasury decennali statunitensi saranno più bassi, il dollaro americano scenderà e l'S&P 500 resterà a galla (con oscillazioni significative lungo il percorso).

Riteniamo infatti che le obbligazioni high grade, tra le maggiori perdenti del 2022, saranno tra le maggiori vincitrici del 2023. I rendimenti reali e nominali sono aumentati in modo significativo in un'ampia gamma di mercati high grade. La minore crescita, l'inflazione e la stretta rendono più interessanti i rendimenti stabili. Prevediamo rendimenti interessanti fino alla fine del 2023 in Bund, BTP, EUR IG credit, US Treasuries, US IG credit, US municipals, agency MBS e AAA securitized paper.

Riteniamo che il tema del "reddito" si estenda ulteriormente. In molte delle nostre raccomandazioni abbiamo un orientamento verso le parti del mercato a più alto rendimento, sia che si tratti di azioni statunitensi (dove sovrappesiamo i beni di prima necessità, la sanità e i servizi di pubblica utilità) sia che si tratti di materie prime (dove preferiamo il petrolio ai metalli).

Se "abbracciare il reddito" è un tema chiave, "rispettare le sequenze" è un altro. I mercati si trovano di fronte a due grandi incertezze per il prossimo anno: l'inflazione/il restringimento si modererà e la crescita raggiungerà il fondo? Ci aspettiamo che il primo aspetto venga chiarito prima del secondo. A nostra volta, in genere preferiamo gli asset più sensibili all'incertezza dei tassi rispetto a quelli più sensibili alla crescita del dollaro.

Questo dovrebbe sostenere le obbligazioni high grade, che spesso ottengono buoni risultati dopo l'ultimo rialzo della Fed, indipendentemente dal fatto che segua una recessione. Ma dovrebbe anche sostenere le azioni e il debito degli EM. Se la loro performance è stata precoce (i titoli azionari EM hanno raggiunto il massimo nel febbraio 2021), pensiamo che la loro ripresa sarà precoce, come nei primi anni 2000 e nel 2022, anno storicamente negativo per i rendimenti cross-asset. Il prossimo anno non sarà facile, ma dovrebbe essere diverso.

In sintesi, vediamo adesso DOVE sta il disaccordo tra Recce’d e Morgan Stanley (e le altre, solite, prevedibili banche di investimento).

In estrema sintesi (i dettagli sono riservati ai Clienti), noi riteniamo che:

  1. non c’è nulla che rende e renderà simile il 2023 e gli anni successivi al periodo 2009-2021; quella lunga fase è finita

  2. Morgan Stanley ragiona dei mercati e del portafoglio come se ci trovassimo ancora in quella situazione: ripete i medesimi percorsi logici, come se nulla dovesse mai cambiare; invece ma adesso tutto è diverso

  3. nella gestione del portafoglio, nell’anno 2023 e negli anni successivi:

    • I temi di investimento saranno del tutto diversi da quelli prevalenti nel 2022. Un esempio? Semplice: la relazione tra “economia che rallenta e inflazione che frena” non funzionerà (e lo si capirà da subito)

    • Le opportunità, bisognerà essere capaci di andarle a trovare: e Recce’d per questa ragione inserirà nuovi asset e classi di asset nei portafogli modello, nuove rispetto a quelle presenti nel periodo 2020-2023

    • Recce’d adotterà una movimentazione dei portafogli modello molto più intensa, con movimenti più frequenti e percentuali movimentate maggiori, rispetto al periodo 2021 - 2023; più vicina al primo semestre 2020;

    • Recce’d utilizzerà criteri di valutazione degli asset e delle classi di asset (che stanno alla base delle nuove operazioni) molto diversi da quelli utilizzati negli ultimi anni, quelli che oggi non funzionano più. Volete un esempio? In Recce’d NON pensiamo che le obbligazioni high grade dopo i rialzi dei tassi Fed reagiranno come hanno fatto in passato; per noi basarsi su quel tipo di reazioni nel 2023 è un errore grave, che produce danni; le vecchie relazioni non sono più valide

    • Recce’d presterà massima attenzione ai nuovi rischi per le diverse classi di asset, che non somigliano a quelli degli anni 2020 - 2023 (come voi tutti avete già provato, sulla vostra stessa pelle, nel 2022);

    • il tono di Morgan Stanley come vedete è orientato alla “cautela” (comprensibile: dopo le botte che loro hanno fatto prendere ai loro Clienti nel 2022 …); al contrario, noi vediamo il 2023 come un anno in cui va AUMENTATO il rischio nel portafoglio, sfruttando il fatto che "la “bolla di tutto” inevitabilmente si sgonfierà ancora.

Confermiamo, invece, anche nel 2023 l’atteggiamento che ci ha portato i successi del periodo 2020 - 2023: i nostri portafogli saranno sempre fondati sulla realtà, sui fatti, e su ciò che accade FUORI dai mercati. Non trovano spazio da noi i “sogni ad occhi aperti” delle Banche Centrali, delle Reti italiani che vendono le polizze ed i Fondi, e delle banche globali di investimento. Come Morgan Stanley appunto.

Valter Buffo
Longform'd. I prossimi 10 anni (parte 3)
 

La fase “laterale” dei maggiori indici, da metà settembre a metà novembre, NON deve essere interpretata come un segnale di “stabilità ritrovata”: si tratterebbe di un errore nella gestione del portafoglio titoli, ed un errore dalle gravi conseguenze.

La pausa che abbiamo visto, negli ultimi 60 giorni, in realtà è un forte segnale di paura. Noi di Recce’d siamo stati chiarissimi, anche qui nel Blog, fin da inizio 2022: l’investitore oggi deve rendersi conto che i mercati finanziari sono entrati in una nuova fase, un nuovo paradigma, un nuovo regime, e questo adattamento non è questione di mesi, bensì di molti anni.

Le scelte di investimento, per il 2023 e per gli anni successivi, possono produrre risultati positivi, ed allo stesso tempo proteggere da rischi disastrosi, soltanto se ci si rende conto di essere in un nuovo regime, in un nuovo paradigma.

La fine del vecchio paradigma oggi è evidente in tutti i comparti: tra i segnali più evidenti (non certo il più importante, ma oggi il più commentato) c’è il crollo delle cryptovalute.

Proprio per questa ragione, ovvero per cogliere le implicazioni del passaggio da un vecchio ad un nuovo paradigma per i mercati finanziari, in questo Post, vi illustriamo i tanti modi nei quali la vicenda FTX influenzerà le performances di tutti i maggiori asset finanziari nel 2023 e negli anni che seguono. E per conseguenza, spieghiamo come la gestione del portafoglio verrà modificata, in particolare nel 2023, dalla vicenda FTX.

Vogliamo ripetere però che questo nostro Longform’d NON è dedicato alle cryptovalute.

Recce’d non ha mai preso in considerazione le cryptovalute per il proprio portafoglio modello: anni fa, quando la pressione era elevatissima, noi scrivemmo in sede pubblica che “Il Bitcoin non è un investimento”. In quel momento, un Bitcoin veniva scambiato oltre 60000 dollari USA.

Non eravamo certo gli unici: ma neppure eravamo con il “consenso”. persino la stampa quotidiana allora “spingeva” le crytpovalute.

In un attimo, le cose sono cambiate, e in modo drammatico.

Come dicevamo poco sopra, Recce’d non ha mai preso in considerazione le cryptovalute, per i propri portafogli modello. E per conseguenza, oggi noi potremmo del tutto ignorare la vicenda.

Non lo facciamo, e c’è una ragione: i fatti, le decisioni, e le circostanze che hanno reso possibile la creazione e la diffusione di questo fenomeno (e quindi che sono i responsabili dei danni che ha generato) non hanno influenzato unicamente le crytovalute.

Per questa ragione, faremo prima alcune osservazioni proprio sul mondo delle crypto, per poi illustrare, in modo sintetico, in questo Longform’d i meccanismo ed i canali di trasmissione attraverso i quali le vicende di FTX andranno ad influenzare gli altri asset finanziari, ovvero quelli che compongono i nostri portafogli modello.

Lo specifico delle singole scelte, la loro dimensione, il timing e gli strumenti, e quindi la composizione e gestione dei portafogli modello, saranno invece comunicati in via esclusiva ai nostri Clienti.

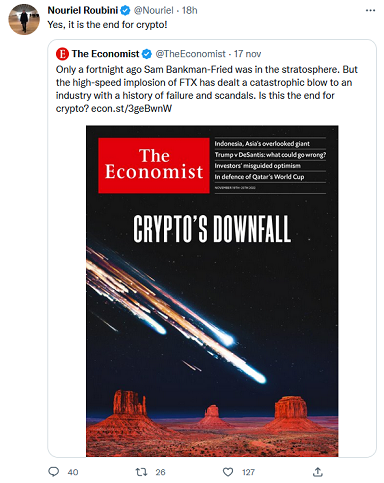
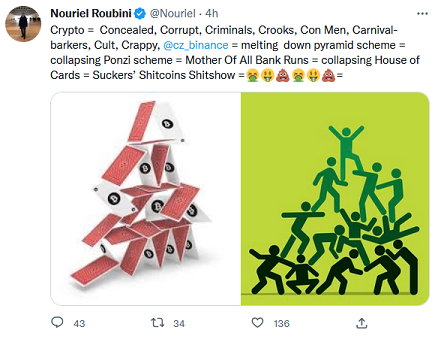
In Recce’d non siamo “fan” di Nouriel Roubini, del quale non condividiamo una parte delle conclusioni, una parte delle analisi, ed una parte dei modi. Va tuttavia riconosciuto ed evidenziato che Roubini sul tema delle crypto è stato sia molto coerente, sia motlo aggressivo ed esplicito. Più di Recce’d, in quanto ad aggressività.

Va riconosciuto che aveva ragione, specie se ci mettiamo nei panni dei Clienti di FTX.

Noi non siamo mai stati altrettanto aggressivi, perché il tema non ci riguardava sul piano operativo: ne abbiamo quindi trattato come di un “diffuso fenomeno sociale”: non era materia di investimenti, per Recce’d, quanto di “social”, e quindi sullo stesso piano di (per fare un esempio) Tik Tok, in termini di rilevanza per la gestione del portafoglio.

I fatti recenti, però, ci possono essere utili, cn riferimento all’analisi dei mercati, ed alla stima dei rendimenti attesi e dei rischi attesi, perché accendono una luce su atteggiamenti, comportamenti, e soprattutto modi di ragionare, che negli ultimi anni hanno condizionato, ed in misura significativa, anche i prezzi delle azioni, delle obbligazioni, delle valute e delle materie prime.

Più sotto, illustriamo in modo sintetico queste somiglianze.

Ora però, in modo ancora più sintetico, chiudiamo l’argomento “cryptovalute” con le ultime notizie del weekend.

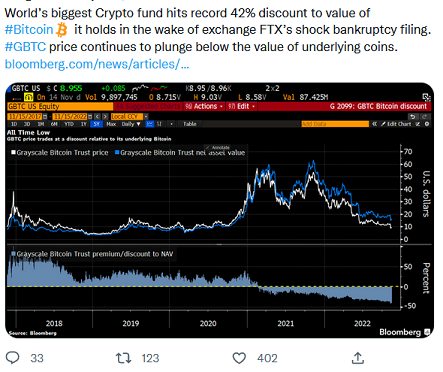
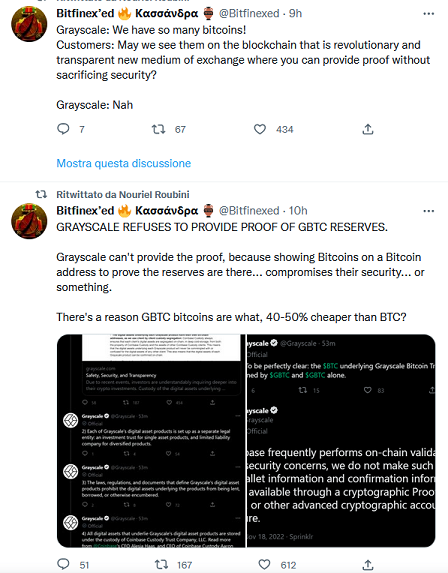
La “notizia del giorno” riguarda un Fondo di Bitcoin, che si chiama Grayscale. Chi avesse mai autorizzato l’avvio di un Fondo di questo tipo noi non lo sappiamo.

Molti hanno evidenziato, con preoccupazione, che il fondo Grayscale afferma di investire in Bitcoin, e comunica quindi anche il numero di Bitcoin detenuti. Ma … c’è un ma.

Se dividiamo il valore complessivo del Fondo per il numero di Bitcoin, ne viene fuori un numero che NON è il prezzo dichiarato oggi per il Bitcoin. Dovrebbe essere circa di 16500 dollari? Ed invece viene fuori un numero vicino ai 10000 dollari.

Mmmmmm …

Non avrà, quel Fondo, nel proprio portafoglio un numero di Bitcoin inferiore a quello dichiarato? Inferiore del 40%?

Informatevi, se vi interessa. E magari, se avete acquistato crytpovalute, fate anche qualcosa, che è ora.

Ma adesso usciamo dal divertente Meta-verso del Bitcoin, e torniamo alla nostra, amata, realtà dei fatti.

Questo articolo del Wall Street Journal si pone fin dal titolo la domanda che tutti noi investitori dobbiamo farci oggi:

Come è possibile che così tanti professionisti di Wall Street ci siano cascati come degli imbecilli?

Noi investitori dobbiamo domandarci, con urgenza, come è possibile che un numero così alto di presunti “professionisti della finanza” abbiamo spinto il pubblico dei risparmiatori verso una cosa che, lo ripetiamo, non è e non è mai stata “un investimento” e che fin dalle prime ore somigliava molto di più ad una barzelletta.

Che cosa li ha spinti? In Tv al gioco “La ghigliottina” vi proporrebbero:

  1. ignoranza

  2. incompetenza

  3. superficialità

  4. interesse e personale

  5. l’uso di droghe ricreative

Noi ci affidiamo all’esperto giornalista del Wall Street Journal, per fornire a voi lettori una risposta appropriata. L’articolo lo abbiamo tradotto e lo trovate qui di seguito. Dopo che lo avrete letto, noi riprendiamo.

Nello spettacolare crollo di FTX, la borsa delle criptovalute, milioni di dita sembrano già essere puntate su Sam Bankman-Fried, il ragazzo prodigio dai capelli crespi che ha fondato l'azienda, l'ha portata a una valutazione di 32 miliardi di dollari e poi l'ha fatta fallire.

Bankman-Fried, noto come SBF, ha rassegnato le dimissioni da amministratore delegato l'11 novembre, il giorno in cui FTX ha chiesto la protezione dalla bancarotta e ha nominato un nuovo amministratore delegato, John J. Ray III.

SBF può essere al centro di ciò che è andato storto, ma non ha agito da solo. Dietro di lui si nasconde un vasto ecosistema di fantasia e falsità. Si chiama business degli investimenti. Se dobbiamo puntare il dito, assicuriamoci di mirare a tutti i bersagli giusti.

Hedge fund, società di venture capital e altri investitori professionali guadagnano miliardi di dollari di commissioni per la loro presunta abilità nel giudicare il potenziale delle aziende e l'integrità dei loro manager. Eppure decine di società di investimento leader nel mondo, tra cui Sequoia Capital, Temasek, società di investimento statale di Singapore, Ontario Teachers' Pension Plan, SoftBank Group Corp. e i fondi speculativi Third Point e Tiger Global, hanno fatto il pieno di denaro alla SBF.

Nonostante le loro vantate competenze in materia di investimenti, tutte queste società non hanno notato le numerose bandiere rosse che sventolavano sopra FTX. E raramente nella storia della finanza le bandiere rosse sono state più rosse di questa. 

- Nel podcast "Odd Lots" di aprile, il signor Bankman-Fried non si è nemmeno preoccupato di confutare una domanda sul fatto che gran parte della sua attività potesse essere uno schema Ponzi, affermando inoltre che era "del tutto ragionevole" supporre che molti asset di criptovalute "valessero zero".

- In un documento depositato il 17 novembre dal tribunale fallimentare, Ray ha dichiarato che nessuno dei bilanci di Alameda Research, la società di trading affiliata al 90% di Bankman-Fried e al centro dello scandalo, è stato sottoposto a revisione. Inoltre, ha dichiarato che FTX non aveva nemmeno un elenco accurato di tutti i suoi conti bancari.

- Durante un colloquio Zoom per raccogliere fondi da Sequoia Capital, la famosa società di venture capital, Bankman-Fried stava giocando di nascosto a un videogioco. In seguito, un suo profilo commissionato da Sequoia si è vantato del fatto. Era come se osare giocare a "League of Legends" mentre si chiedevano centinaia di milioni di dollari fosse la prova della genialità di SBF e di Sequoia per averlo finanziato.

In una lettera agli investitori su FTX del 9 novembre, Sequoia ha dichiarato che l'azienda "si occupa di assumere rischi" e fa "ricerche approfondite e una diligenza accurata su ogni investimento che facciamo".

- A luglio, Brett Harrison, all'epoca presidente della divisione statunitense di FTX, ha twittato che la società deteneva le attività dei clienti in conti bancari assicurati dalla Federal Deposit Insurance Corp. Dopo che l'autorità di vigilanza ha definito i tweet "falsi e fuorvianti", Harrison si è scusato e li ha cancellati.

Qualsiasi potenziale finanziatore istituzionale di FTX avrebbe dovuto scoprire tali difetti di base attraverso una due diligence anche solo "minimamente adeguata", sostiene David Salem, gestore patrimoniale veterano e partner di ricerca presso Sparkline Capital, una società di investimento di New York.

Come hanno potuto tante persone intelligenti essere così cieche di fronte a bandiere rosse così luminose?

Credo che il fallimento derivi da quella che il poeta inglese Samuel Taylor Coleridge chiamava "la sospensione volontaria dell'incredulità". Questa "fede poetica", scriveva, ha il potenziale di rendere il soprannaturale credibile per "ogni essere umano".

La borsa di criptovalute FTX era vista come un sopravvissuto in un settore in difficoltà, ma nel giro di sei giorni è crollata a causa di un'improvvisa carenza di liquidità. Il WSJ spiega i fattori che hanno guidato la crescita di FTX e quelli che hanno portato alla sua caduta. Illustrazione: Alexandra Larkin

Ogni mercato rialzista crea una volenterosa sospensione dell'incredulità, ma i massicci incentivi alle commissioni del settore degli investimenti hanno trasformato il soprannaturale in normale.

Gli istituti che gestiscono centinaia di miliardi di dollari sono costantemente sotto pressione per ottenere i rendimenti annuali dell'8% o più che hanno condizionato i loro investitori ad aspettarsi. Le società di venture capital e gli hedge fund hanno oceani di denaro da versare in qualsiasi startup più grande di una tazza da tè.

Soprattutto se gestite denaro per altre persone, l'unica cosa che un mercato toro gonfia più velocemente della vostra ricchezza è il vostro ego. Più spesso si ha ragione su qualcosa, più si crede di avere ragione su tutto.

Nella mania di lanciare denaro sulle criptovalute, nessuno si è soffermato a chiedersi: anche se abbiamo ragione, è questo il modo migliore per fare soldi avendo ragione?

Nella mania di lanciare denaro sulle criptovalute, nessuno si è soffermato a chiedersi: anche se abbiamo ragione, è questo il modo migliore per fare soldi avendo ragione?

La criptovaluta potrebbe trasformare il mondo, ma forse questo significa che i maggiori beneficiari non saranno gli stessi operatori del settore.

Pensate alla mania dei titoli internet nel 1999-2000. Il commercio online ha cambiato il mondo. Ma, a quanto pare, i maggiori vincitori dell'avvento di Internet sono stati i produttori e i fornitori di servizi di altri settori. La maggior parte delle dot-com più popolari di allora non esiste più.

Ad aprile, Bankman-Fried ha riflettuto nel podcast "Odd Lots" su come i venture capitalist scelgono gli investimenti. Vale la pena citarlo per esteso:

"Si ottiene un processo bizzarro che non assomiglia all'esempio di mercato efficiente che ci si potrebbe aspettare. I [venture capitalist] vedono di cosa parlano tutti i loro amici, e i loro amici continuano a parlare di questa società... e iniziano a sentire la FOMO [fear of missing out] e poi [trovano] un modo per entrare in quella....

E nel frattempo ti chiedi: "Come facciamo a giustificare? È un buon investimento? Tutti i modelli sono fatti su.... Si valutano [le aziende] in base a un modello costruito da una persona che possiede la cosa che viene venduta. Quindi, è ovvio che il numero salirà da qui al 2025, giusto? Aumenterà di una cifra arbitraria. E si può giustificare qualsiasi cosa".

Decenni fa, Bob Dylan chiese: "Quante volte un uomo può girare la testa e fingere di non vedere?".

La risposta, amico mio, non è solo un colpo di vento. La risposta è che quando non c'è limite a quanti soldi gli investitori professionali possono essere pagati per farlo, non c'è limite a quante volte possono girare la testa.

Scrivete a Jason Zweig all'indirizzo intelligentinvestor@wsj.com

Questo articolo di Jason Zweig fornisce, a tutti voi che siete Clienti delle Reti che piazzano Fondi Comuni , polizze UCITS, certificati ed altri cosiddetti “prodotti finanziari”, più di un motivo di riflessione. Urgente riflessione.

Se non ci arrivate, se non vedete questi motivi, neppure dopo avere letto le conclusioni dell’articolo del Wall Street Journal, allora amici lettori … siete senza speranza.

Recce’d si rivolge a tutti gli altri: a tutti gli investitori che ancora non hanno smesso di ragionare. leggete le parole del Wall Street Journal, guardate la posizione che vi ha costruito il finanzial advisor, il private banker, il robo advisor, e mettetevi subito in moto. Non vi rimane molto tempo, per salvare il salvabile.

La domanda che dovete farvi, e immeditamente, si aggiunge a quella che si è fatto il Wall Street Journal, ed è la seguente:

In quali altri casi i presunti “professionisti” a tutto oggi stanno ragionando esattamente come hanno fatto con le cryptovalute? Hanno adottato i medesimi criteri quando si trattava di azioni? Di obbligazioni? Di Fondi Comuni? Di polizze assicurative?

La risposta che siamo noi di Recce’d è: sì.

Determinati meccanismi di “piazzamento della merce”, quelli del cosiddetto modello di distribuzione “fabbrica - Rete” utilizzato oggi da tutte le Reti grandi e piccole (da Mediolanum a FINECO a Fideuram a tutte quante le altre) sono gli stessi che avete letto, descritti in modo sintetico ma efficace dal Wall Street Journal. Gli obiettivi sono i medesimi, e soprattutto gli inventivi, la creazione dei guadagni sono identici.

Ma non basta: non è ancora tutto. La storia non finisce qui. E ora ve lo dimostriamo.

La diffusione delle cryptovalute non sarebbe stata così rapida se non fosse stata supportata dalla diffusione dei “social” e dalla contemporanea creazione di deliranti messaggi sul “cambiare il Mondo”, sugli slogan che riguardano l’etica, la libertà individuale, la liberazione dalla politica.

Frasi del tuto prive di senso, a cui è stata garantita un’ampia diffusione proprio grazie ai “social” ed ai media in generale. Frasi del tutto prive di senso, che acquisivano tuttavia una rilevanza soltanto per un fatto: il fatto che “tutti le leggevano e tutti le ri-twittavano”.

Qui di seguito trovate un esempio (uno fra un milione di possibili esempi).

Il contrasto tra bitcoin e altre criptovalute non si basa sulle differenze di utilità, ma sull'etica dei loro utenti. I Bitcoiners sono qui per una rivoluzione monetaria pacifica, per creare una società nuova di zecca in un modo che non è mai stato fatto prima e senza governanti. La maggior parte delle persone che si dedicano alle criptovalute sono qui per coniare qualche scimmia su una blockchain e fare soldi facili. Più tempo si passa nello spazio degli asset digitali, più è facile notare le principali differenze tra i due gruppi.

Sfortunatamente, mi ritrovo regolarmente a dover convincere molte persone che conosco personalmente e che stimo, che rischiano seriamente di perdere tutti i loro soldi entrando in schemi di gioco d'azzardo glorificati mentre cercano di fare investimenti saggi basandosi su personaggi di YouTube o blogger finanziari a caso.

Questo articolo nasce da uno di questi gruppi, dove di recente si è tenuta una sessione informativa di persona ed è stato condiviso un articolo che raccomandava "cinque criptovalute conformi" che apparentemente faranno bene nel 2022. (Ironia della sorte, questo gruppo privato si è formato intorno al fatto che queste persone erano decisamente non conformi ai mandati e ai blocchi delle maschere). Ho sentito l'obbligo di scrivere un articolo che dimostrasse perché il bitcoin, e solo il bitcoin, è la criptovaluta dei cercatori di sovranità e di coloro che vogliono contrastare un'agenda di globalizzazione e centralizzazione. Questo articolo è scritto dalla prospettiva di coloro che desiderano rimanere sovrani nel corpo, nella mente, nello spirito e nel portafoglio.

Bitcoin è un sistema di regole senza leader, non di governanti

I leader non sono il gruppo di persone più fidate per molti di coloro che hanno messo in discussione le decisioni prese da chi è al potere in risposta al COVID-19, come il blocco della società e l'imposizione di mandati sanitari discutibili. Per questo motivo, potrebbe essere prudente cercare un sistema per il nostro denaro che non sia influenzato dai capricci degli uomini che esercitano il potere politico.

È possibile che un sistema monetario funzioni senza leader. Attualmente, il nostro sistema monetario è gestito da un gruppo di persone che prendono decisioni basate sulla loro valutazione di ciò che sta accadendo e sulle previsioni di ciò che potrebbe accadere in futuro.

Quando si tratta di altre criptovalute, l'emissione è decisa da un gruppo di persone che si rivolgono al pubblico e sono suscettibili di avidità e coercizione. Inoltre, l'emissione di altre criptovalute non si basa necessariamente su un calendario fisso. L'emissione di Bitcoin è predeterminata, basata su un codice e pubblica per chiunque. Chiunque gestisca un nodo ha piena libertà di scegliere le regole da seguire. Se un milionario volesse cambiare il codice del Bitcoin per farlo diventare proof-of-stake, è libero di farlo, ma il mio nodo continuerà a eseguire il codice attuale. Chiunque gestisca un nodo è un partecipante alla pari e non importa se possiede 2 milioni di bitcoin o 2 satoshi: gestire un nodo livella il campo di gioco.

Una delle cose più belle che lo pseudonimo creatore di Bitcoin, Satoshi Nakamoto, abbia mai fatto è stata quella di scomparire dopo aver lanciato il protocollo. Ciò significa che non c'è una sola persona da portare in tribunale, da inseguire fisicamente o da tentare di convincere a cambiare il protocollo. Bitcoin è un sistema di regole, non di governanti.

Come vedete, si tratta di frasi del tutto prive di una logica, e prive anche di un concreto significato: la forza dei “social” e dei media, in questo nuovo Millennio, è che puoi fare esistere anche qualche cosa che non esiste, purché sino in molti a crederci.

Ma …

… ma soltanto per un tempo limitato.

E qui, veniamo alla gestione del portafoglio 2023, e a tutte le classi di attività finanziarie.

Riprenderemo, ovviamente, con maggiore dettaglio le singole classi di asset, ed i singoli asset finanziari, in Post successivi e con dettagliate analisi, da qui a fine 2023.

Oggi, in sintesi, vogliamo evidenziare al lettore che è giustificato affermare che tutto intero l’episodio 2020 - 2023 dei mercati finanziari internazionali è, nei suoi meccanismi di funzionamento, analogo al fenomeno delle cryptovalute. Ovvero: manipolare la massa degli investitori, facendo (consapevolmente) credere che esista quello che non esiste.

Siamo sicuri che ognuno dei nostri lettori ricorda il “boom economico” della prima metà del 2021, che nello spazio di soli 12 mesi si è trasformato in “recessione”. Come ve la aveva venduta bene, quella storia, il vostro financial advisor.

E siamo altrettanto sicuri che ognuno dei nostri lettori ricorda con precisione la “inflazione transitoria” del secondo semestre 2021. Dopo meno di sei mesi, si era trasformata nella “inflazione più elevata degli ultimi 40 anni”, ed oggi tutti vi la pagate al supermercato. Anche quella, come ve la aveva “incartata” bene, il vostro private banker.

Eppure, amici investitori, qualche segnale c’era, lo avevate a disposizione, ve ne avevamo anche scritto e parlato.

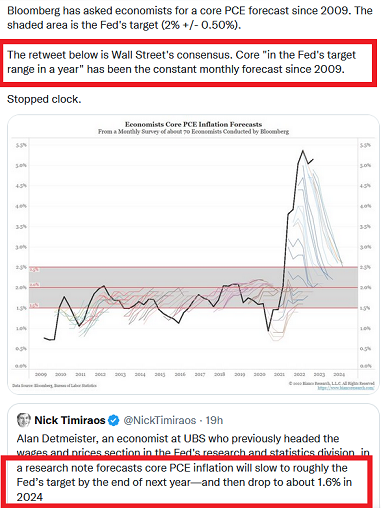
Lo leggete anche nell’immagine qui sopra: dal 2009, e per tredici anni, vi hanno sempre garantito, ogni anno, che “l’inflazione tornerà al livello “target” entro 12 mesi", come ancora oggi fanno i promotori del “pivot”, come quello che cita Timiraos proprio ieri.

I segnali quindi c’erano già, e li avevate anche visti. Ma voi NON volevate vederli, proprio come quelli che sostenevano che “le cryptovalute sono un’opera benefica per cambiare il Mondo”.

Il passato però, come tutti sappiamo, è passato, e non macina più: ma il futuro?

Quale è oggi la “storia” che oggi vi fanno comperare e che farà la medesima fine delle cryptovalute?

Recce’d vi dice che non è “una” storia, si tratta di molte storie. Come scritto poco sopra, approfondiremo con analisi mirate sui singoli asset e sulle classi di asset.

Ma vogliamo almeno di fornire al lettore un suggerimento, proprio come fanno in TV a “La ghigliottina”: chiedetevi se oggi i prezzi dei Titoli di Stato, in tutto il mondo, non siano prezzi che risultano da oltre dieci anni di una campagna sui media e sui “social” che punta a fare vedere che esiste qualcosa che invece non esiste.

La ricordate l’insistenza di certi argomenti? Ricordate quando a voi hanno raccontato che il QE di Draghi serviva per rilanciare la crescita dell’economia? Era il 2014. E che il QE della Federal Reserve serviva per “contrastare gli effetti della pandemia senza alcun costo”, quante volte lo avete sentito?

Davvero? Non è che anche in questo caso sono stati utilizzati i medesimi meccanismi, media e “social”, allo scopo di fare credere che esiste qualcosa che poi, nella realtà, non esiste?

I Titoli di Stato: titoli che a voi hanno raccontato come “garantiti”. Ma davvero esistono quelle garanzie, o sono le medesime garanzie che offre oggi il Fondo Grayscale di cui sopra? Che garanzie ci sono oggi, che questi prezzi siano credibili e sostenibili? Gli Stati oggi possono offrire “garanzie” agli investitori? Nel 2023, e nel decennio che seguirà, i mercati non potranno evitare di rispondere proprio a questa domanda.

Valter Buffo
Oltre "beyond stupid": il 2023
 

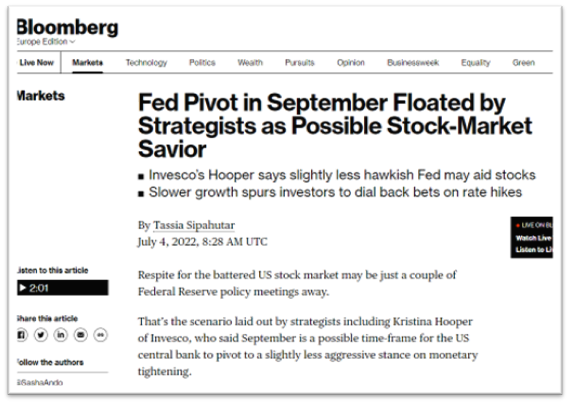
L’immagine qui sopra è tratta da Bloomberg ed è datata 4 luglio 2022

L’espressione americana “beyond stupid” (in italiano “oltre lo stupido”) è perfetta per definire alcuni recenti eventi osservati sui mercati finanziari ed intorno ai mercati finanziari.

La gestione del proprio portafoglio di investimenti, in fasi di caos crescente come quella generata già nel 2020 dai gravi errori di politica economica commessi allora da Banche Centrali e Governi richiede, in primo luogo, di disporre delle capacità di riconoscere ciò che è vero e ciò che è falso. I falsi segnali, come ci racconta la storia di questo 2022, sono il 90% del totale dei segnali che ci arrivano dai mercati finanziari.

Per questo, da molti mesi Recce’d suggerisce: lasciate perdere gli alti e bassi degli indici, non perdeteci altro tempo. Concentrate invece la vostra attenzione sulla realtà FUORI dai mercati finanziari, oppure perderete (inevitabilmente) ancora altri soldi.

E’ comprensibile che i mercati finanziari oggi mostrino un comportamento isterico, Sono dominati da ansia, paura ed anche dalla follia collettiva: nel 2022 è saltato del tutto per aria il quadro di riferimento, e non ci sono più ancoraggi né porti sicuri.

Sono tanti oggi, a ritrovarsi sulla barca alla deriva dei disperati. Pensate ad esempio:

  1. alle banche globali di investimento, tutte fallite nel 2008, tutte salvate solo dal denaro dello Stato, ed oggi nuovamente pericolanti, di fronte ad un mercato finanziario che una settimana sì ed una no rischia il collasso;

  2. alle Reti italiane di promotori finanziari, che oggi sopravvivono ancora grazie ai “bei momenti 2021” del dopo pandemia, ed alla “bolla di tutto”, ma che per il prossimo decennio non hanno assolutamente idea di come sopravvivere: non si potranno più vendere polizze assicurative di tipo UCITS, non si venderanno più così facilmente i Fondi Comuni tradizionali, in un mercato destinato a restare debole per almeno un decennio, e loro, le Reti ed i promotori finanziari, non hanno né le capacità né gli strumenti per generare risultati in un contesto di questo tipo

  3. ai cosiddetti investitori “retail”, illusi da Banche Centrali e governi, nel 2020, che “per diventare ricchi basta un attimo”, e costretti a constatare solo 18 mesi dopo che quella era una Grande Menzogna, una Grande Balla, la Grande Bolla; ed ora lasciati orfani, senza un padre che li protegge, dalla crisi delle Banche Centrali, con in mano solo un pugno di Bitcoin che però potrebbero anche non valere più nulla

Tutti i soggetti che abbiamo appena elencato sono disperati, e disperatamente si aggrappano ad ogni più piccolo pretesto: e non importa, che sia insufficiente ed inconsistente. Ne parlammo già mesi fa: sono costretti a tentare il cosiddetto “tiro dell’Ave Maria”. Non hanno altre scelte che possono fare.

Ecco spiegata la ragione per la quale in noi non c’è in noi alcuna sorpresa, e non proviamo la minima emozione, a fronte di improvvisi rialzi come quello delle Borse del giovedì 10 novembre, e lo stesso succede nel caso di improvvisi crolli, come quello delle cryptovalute e di FTX, spazzata via in 24 ore mercoledì 9 novembre (ed il collegato problema della liquidità in circolazione sui mercati finanziari).

Lo sappiamo che il periodo è questo, ed è caratterizzato da improvvisi cambiamenti non solo di umore, ma pure di valore, delle cose.

Dalla stupidità degli altri ci si salva unicamente utilizzando la propria testa: un investitore oggi deve tenere a mente che Enron era regolata dalla SEC (la CONSOB americana), così come Lehman Brothers e Bear Sterns, mentre Bankman Fried e la sua FTX erano supervisionati da CFTC.

In questo contesto va collocato anche il violento rialzo delle Borse del giovedì 10 novembre: non è il primo, del 2022, e non sarà l’ultimo, del 2022 e del 2023.

Ce ne importa?

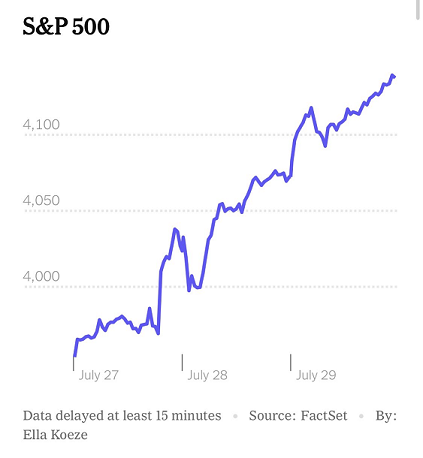
Ce ne importa tanto quanto a fine luglio ci importava del movimento che vedete sopra nel grafico: in tre sedute da 3900 punti a 4150 punti dell’indice S&P 500. Il 27, e 28, e 29 luglio 2022. E poi?

Fatti come questi hanno importanza pari a zero, per ciò che riguarda la gestione dei portafogli modello, e quindi le prospettive di rendimento e di rischio per gli asset finanziari: ha nessuna rilevanza il fatto che il dato per l’inflazione USA di giovedì 10 ottobre sia risultato inferiore alle previsioni (si attendeva 7,9% ed è uscito 7,7%). Non cambia nulla, nella realtà dei fatti: non cambiano gli utili societari e i modelli di business, non cambia l’inflazione, oppure la produzione, così come non cambia l’occupazione, nei prossimi tre - sei - dodici mesi e tanto meno nei prossimi 10 anni.

In questo 2022, abbiamo già visto episodi come quello del giovedì 10 novembre: una amplificazione insensata di un dato insignificante. Ne scrivemmo, in modo abbondante, anche in questo Blog, dalla fine di luglio alla metà di agosto. Perdendo così tempo ed energie su una vicenda del tutto improduttiva: perché non contava nulla.

Abbiamo scritto, da mesi e mesi, che seguire gli alti e bassi degli indici di mercato, in questo specifico momento di mercato, è tempo buttato nella spazzatura. Per una ennesima volta, il nostro suggerimento a tutti gli investitori è quello di NON perdere il loro tempo a vedere “come ha chiuso oggi”, perché quel dato è privo di significato. Nelle fasi come quella in corso, le oscillazioni giornaliere sono frutto di paura, ansia e stress, e di niente altro. Non vi aiuteranno, e non aiutano nessuno, a fare soldi: mentre invece sono un ottimo modo per perdere soldi.

Non vogliamo ripetere l’errore di agosto, e scrivere di cose insignificanti, e fare perdere al nostro lettore altro tempo su queste oscillazioni di brevissimo termine: per questo nel post che state leggendo non analizzeremo la questione del “pivot” in quanto tale, ma unicamente le implicazioni psicologiche e quello che se ne ricava sullo stato attuale dei mercati finanziari. E questo non per l’immediato (nulla è cambiato), bensì per ciò che implica per la strategia di investimento nel 2023.

Non è insolito, in fasi di mercato come quella attuale, vedere gli indici di mercato muoversi come cavalli scossi del palio: è successo in più occasioni, anche nel 2022. Proprio per questo, noi nel Blog abbiamo messo in grande evidenza il fatto che i mercati dei Paesi Sviluppati nel 2022 (e nel 2023) mostrano comportamenti che sono tipici dei Mercati Emergenti.

Un gestore di portafoglio competente ed esperto deve dimostrare lucidità, e capacità di vedere attraverso. Un esempio concreto? Avete notato quota 24000 della Borsa di Milano? Allora vi farà bene, vi sarà utile, rileggere ciò che noi scrivemmo il 2 febbraio 2020 a proposito proprio di quota 24000 (e sono trascorsi quasi tre anni!). Di questo è fatta una gestione del portafoglio efficiente e produttiva di risultati.

Oggi qualcuno vorrebbe provare a cavalcare il cavallo scosso del Palio? Mostrarsi un fenomeno? I fantini del Palio non ci provano, e noi in Recce’d neppure. Non è certo quella, la nostra strategia di investimento: e la sconsigliamo, caldamente, al nostro lettore.

Per l’immediato, e nell’ambito della nostra strategia di gestione dei portafogli modello, questo episodio del 10 novembre conta nulla: e come detto non vi faremo perdere altro tempo.

Così come non faremo perdere del tempo ai lettori sul tema “prospettive per l’inflazione”, in questo Post: il nostro suggerimento all’investitore è semplicemente quello di NON parlare di un tema complesso come l’inflazione “come se fossimo al bar”.

Anche nel nostro Blog, abbiamo da molti mesi sottolineato il fatto che non è consigliabile sottoporsi ad un intervento chirurgico chiedendo consigli all’amico del bar, oppure ad un collega di lavoro, oppure ad un venditore rappresentate di commercio incompetente su materie come queste.

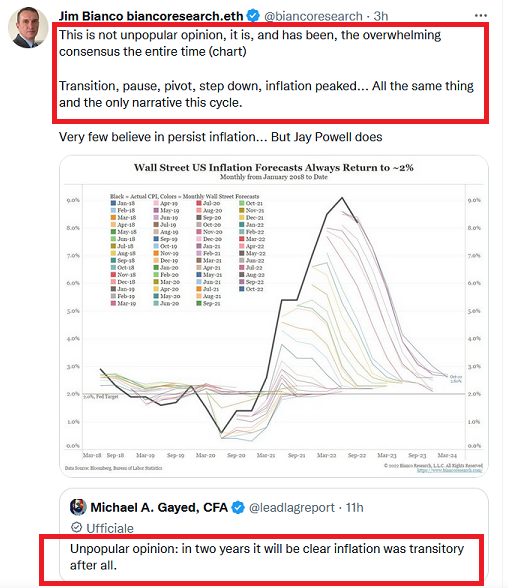
Tutto ciò che importa, tutto ciò che ha un senso sull’inflazione, Recce’d lo ha già detto molti mesi fa, e per riassumere è più che sufficiente l’immagine qui sopra. Si tratta di uno scambio di tweet tra due personaggi molto noti nel mondo della Finanza: in basso, il primo ipotizza che “nel giro di due anni scopriremo che l’inflazione era davvero transitoria come si diceva tempo fa”. La risposta che riceve è un grafico: che ci ricorda che, sulla base delle previsioni cosiddette “di consenso” (ovvero quelle di Goldman Sachs e JP Morgan, avallate dalla Federal Reserve) l’inflazione negli Stati Uniti aveva iniziato a scendere già quindici mesi fa, e poi quattordici mesi fa, e poi tredici mesi fa, e poi dodici mesi fa, e poi undici mesi fa, e anche dieci mesi fa … volete che li elenchiamo proprio tutti?

E qui, davvero, sono i fatti a dirci che siamo andati ben oltre il “oltre lo stupido”.

Il tema “inflazione”, quindi, lo si risolve e chiude con un solo grafico.

Nel Post che state leggendo, concentriamo l’attenzione su altro, e vi aiutiamo a distinguere i “falsi segnali” dai “veri segnali” che arrivano dai mercati finanziari: lo facciamo spiegandovi in che modo si possono ricavare, dalle violente ed irrazionali oscillazioni di queste settimane, concrete ed ottime indicazioni per la strategia di gestione del portafoglio, guardando alla parte finale del 2022 ed ovviamente al 2023.

In particolare, chiariremo perché i fatti dell’ultima settimana, a partire dal rialzo delle Borse del giovedì 10 novembre e dalla vicenda Bankman Fried, per una strategia di gestione come quella che applichiamo ai nostri portafogli modello sono buone, ed anzi ottime, notizie.

Sono buone notizie per tre ragioni forti:

  1. giornate come il giovedì 10 novembre sono la più chiara espressione di un disagio profondo, e ben lontano dall’essere risolto: sono la migliore conferma che la strategia di investimento applicata ai nostri portafogli modello è tutt’ora quella vincente 8come lo è stata negli ultimi 12 mesi, negli ultimi tre anni e negli ultimi cinque anni) perché la Federal Reserve (a ancora di più alla BCE) rimane un lungo tratto di strada da percorrere, perché proprio questo è il problema della Federal Reserve oggi, quello di avere essa stessa creato una situazione nella quale dominano ansia, paura e follia; la Federal Reserve e la BCE saranno costretta, dai fatti, ad intervenire proprio su questi atteggiamenti

  2. il mercato ha fatto una mossa, dopo alcune settimane di movimento laterale: ha preso una posizione (“il problema inflazione/tassi è risolto”) ed ha preso una posizione sbagliata: da qui, una opportunità per operare alla gestione del portafoglio titoli

  3. giornate come il giovedì 10 novembre con confermano nella convinzione che una corretta gestione del portafoglio, in questa fase, deve preparare i portafogli stessi ad un prolungato periodo di instabilità di questo tipo: i mercati (non soltanto negli Stati Uniti, hanno “mollato gli ormeggi” e sono alla deriva; non solo nei prossimi mesi, ma pure nei prossimi anni, saprà generare una performance positiva soltanto chi ha la capacità di gestire anche il rischio di mercato, la volatilità, il ribasso invece del rialzo, mantenendo nervi saldi, autocontrollo e una prospettiva che va al di là del brevissimo termine.

Per riassumere e concludere: nei prossimi anni ci sono da cogliere le più grandi opportunità di guadagno di un secolo.

I temi sui quali si deve concentrarsi, in questa parte finale del 2022 e per tutto il 2023 (almeno) sono quanto di più distante esiste dal “pivot”: i temi che decideranno se il vostro portafoglio titoli avrà una performance positiva oppure se vi farà perdere di nuovo altri soldi sono il Bitcoin -75% e Facebook -75%, ovvero un Mondo (quello vero, non i mercati finanziari) che viene ridisegnato e che verrà ulteriormente ridisegnato. I rimbalzi degli indici di Borsa sono, in questo contesto, cose di nessuna rilevanza.

La gestione del rischio e la gestione dei possibili rendimenti, in questa specifica fase, sono una cosa sola.

Nell’articolo che leggete in chiusura di Post, questi concetti vengono calati nella realtà dei mercati e delle economie di fine 2022.

A cura di Simon White, stratega macro di Bloomberg,

Il sospirato cambio di rotta della Fed potrebbe arrivare più rapidamente del previsto - soprattutto dopo i dati molto deboli sull'inflazione di questa settimana - ma i titoli azionari rischiano di subire ulteriori ribassi se le speranze di condizioni monetarie più favorevoli si scontreranno con il rischio crescente di una recessione.

La battaglia della Fed contro l'inflazione quest'anno ha spinto il mercato azionario in uno dei cicli più ribassisti degli ultimi decenni. L'aspettativa, o la speranza, è che una volta che la Fed avrà tolto il piede dal freno, le azioni si libereranno dalle catene e un nuovo mercato toro prenderà il volo.

Questo non sembra probabile. E questo nonostante il fatto che si stiano moltiplicando le prove che la Fed ha raggiunto, o almeno è molto vicina, al picco di falco.

La retorica delle banche centrali ha iniziato ad ammorbidirsi, le elezioni di metà mandato sono ormai alle spalle e le aspettative del mercato sul punto in cui il tasso della Fed raggiungerà il suo picco superano ormai costantemente il punto più alto implicito nelle proiezioni del cosiddetto "dot plot". Con il mercato che ora aiuta, e non ostacola, la Fed nei suoi obiettivi monetari, la banca centrale non dovrebbe continuare ad affilare i suoi artigli ancora per molto.

Inoltre, la svolta della Fed potrebbe arrivare molto prima di quanto ci si aspetti. La durata mediana tra il picco dell'inflazione e il primo taglio dei tassi è di 22 settimane, secondo i cicli di rialzo degli Stati Uniti che risalgono al 1972. La stampa dell'IPC di giugno segna probabilmente il picco dell'inflazione complessiva di questo ciclo che, storicamente parlando, porterebbe al primo taglio in un periodo compreso tra le quattro e le otto settimane.

Non si tratta di una previsione. Ma evidenzia come un'inversione di rotta della Fed potrebbe avvenire più rapidamente di quanto il mercato si aspetti. In ogni caso, gli investitori azionari dovrebbero considerarla come una falsa alba.

In primo luogo, le condizioni finanziarie continuano a restringersi per circa cinque trimestri dopo il primo rialzo della Fed. Nell'attuale ciclo, questo ci porterebbe fino alla seconda metà del 2023. In secondo luogo, è prevista una stretta ancora maggiore sulla liquidità. Il tasso reale globale è ancora estremamente negativo e vicino ai minimi storici del -6% raggiunti nel 1974, prima di salire fino al +3% all'inizio degli anni Ottanta. Oggi è a -4,4%, appena al di sopra del suo nadir del -5,6%.

Nel complesso, le condizioni finanziarie globali, misurate dal Global Financial Tightness Indicator, rimangono molto restrittive, senza alcuna tregua all'orizzonte. Questo rimarrà un ambiente sfavorevole per le azioni e gli altri asset di rischio.

Anche in questo caso, le azioni potrebbero evitare il peggio se gli Stati Uniti evitassero la recessione, ma le possibilità di questo risultato si stanno rapidamente riducendo a causa dell'aumento dei costi di finanziamento che si ripercuotono sull'economia. Essendo uno dei settori più sensibili ai tassi d'interesse, l'edilizia residenziale è spesso il primo a sentire la pressione degli artigli della Fed.

Mentre i costi degli alloggi aumentano considerevolmente, la crescita dei prezzi si riduce rapidamente. Le vendite di case esistenti e in attesa di essere vendute sono in rapido calo. I tassi ipotecari sono saliti ai massimi da 20 anni, una tendenza che sta contribuendo anche al rapido calo della crescita dei permessi di costruzione. Quando l'edilizia residenziale rallenta, quasi sempre il mercato immobiliare si indebolisce e quindi l'economia diventa più fragile. Il calo del valore delle case in cui vivono intacca anche la fiducia dei consumatori.

I prezzi delle auto usate, il manifesto del rapido aumento dell'inflazione lo scorso anno, stanno crollando su base annua a causa del crollo della domanda. Le condizioni del credito si stanno deteriorando, con conseguente aumento degli spread, riduzione della liquidità e maggiori difficoltà per i mutuatari nel reperire fondi.

Indicatori anticipatori affidabili, come l'indice di diffusione degli Stati della Fed di Filadelfia e i saldi debitori dei conti a margine dei clienti, sono a livelli che in passato hanno sempre preceduto le recessioni. Anche se la Fed dovesse iniziare a tagliare i tassi domani, il crollo dell'economia sembra già in agguato.

Non c'è da aver paura, si potrebbe dire, con il mercato già sceso di oltre il 20% dai suoi massimi, una recessione è già nei prezzi. Ma il passato non ci dice questo.

Le azioni, infatti, sono indicatori anticipatori piuttosto scarsi e tendono a cedere maggiormente quando la recessione è effettivamente iniziata. A partire dal 1960, il sell-off mediano dell'S&P prima dell'inizio di una recessione NBER è stato del 5%, ma il mercato ha poi ceduto il doppio - 10% - nei mesi successivi alla flessione.

Le azioni potrebbero trovarsi a passare dalla padella dell'inflazione alla brace della recessione, poiché l'allentamento monetario tanto agognato dal mercato prepara il terreno per un nuovo atto, che promette di portare ancora più sofferenza.

Valter Buffo