Lo scioglipancia e l’eredità di Lehman Brothers

Molti ricordano un personaggio televisivo, di nome Vanna Marchi, che iniziò con le televendite per passare poi ad attività più complesse, che centravano anche con le previsioni per il futuro, attività sulle quali la magistratura italiana ha già espresso il suo giudizio.
Ad un certo punto, nelle previsioni sul futuro c’entrava pure un Mago Brasiliano. Che, almeno a nostra memoria, non fu così bravo da prevedere la diffusione delle cryptovalute nei primi decenni del nuovo Millennio. Se lo avesse previsto, sicuramente avrebbe colto anche quello spunto.
Per questa ragione, noi di Recce’d abbiamo deciso di rivolgere la nostra attenzione ed il nostro lavoro di analisi in questo Post NON al Mago brasiliano in questione (che oggi non pratica più la Magia, almeno in Italia), bensì ad altri Maghi.

Maghi attualmente in piena attività, ed ampiamente pubblicizzati. Nulla di segreto: al contrario, pubblicità in TV, allo stadio, sul Web, martellante, incessante. Il tutto accade in pubblico e (dobbiamo presumere) sotto il controllo delle Autorità preposte.

Si tratta di veri e propri Maghi: autentici maghi, capaci di fare apparire dal nulla, digitando su una tastiera, una ricchezza che prima non esisteva. Creare digitando su una tastiera le cryptovalute.

E poi, digitando sulla medesima tastiera, di fare sparire del tutto la ricchezza appena creata. E alla velocità della luce: persino (lo abbiamo appena visto) l’equivalente di 32 miliardi di dollari USA nello spazio di giorni.
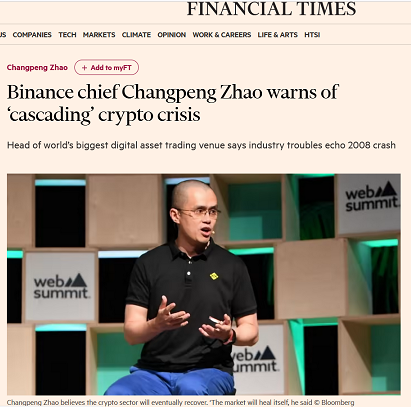
Il mercato degli asset digitali da un miliardo di dollari rischia una crisi simile al crollo finanziario del 2008, secondo il capo di Binance Changpeng Zhao, che ha avvertito che altre società potrebbero fallire nelle prossime settimane dopo i problemi di FTX.

Zhao, fondatore del più grande exchange di asset digitali al mondo, ha affermato che il pieno impatto del crollo della borsa cripto rivale FTX non si è ancora fatto sentire. Parlando a una conferenza in Indonesia, ha detto che la crisi finanziaria globale è "probabilmente un'analogia accurata" con gli eventi di questa settimana.

"Con il crollo di FTX, vedremo effetti a cascata", ha detto Zhao. "Soprattutto per coloro che sono vicini all'ecosistema FTX, saranno colpiti negativamente".

I commenti arrivano mentre gli operatori di criptovalute temono ulteriori ondate di contagio dopo che all'inizio di questa settimana un'offerta di Zhao per rilevare FTX è andata a monte, lasciando una delle borse di criptovalute più importanti sull'orlo del collasso. Il fallimento di FTX sarebbe un duro colpo anche per gli investitori di primo piano che avevano acquisito partecipazioni nel gruppo, tra cui la società di venture capital Sequoia e la giapponese SoftBank.

Il Bitcoin, la più grande criptovaluta, ha perso il 17% negli ultimi cinque giorni, toccando il minimo da due anni a questa parte, nel bel mezzo delle tumultuose trattative tra Binance e l'amministratore delegato di FTX Sam Bankman-Fried.

Bankman-Fried si è scusato per la crisi di liquidità di FTX, ma non ha fornito un resoconto dettagliato delle cause.

"Questa mancanza di trasparenza è ciò di cui ogni singolo trader e investitore dovrà diffidare in futuro", ha dichiarato Anatoly Crachilov, amministratore delegato di Nickel Digital Asset Management.

Zhao ha anche messo in dubbio l'accordo raggiunto da FTX per acquistare le attività di un altro prestatore di criptovalute, Voyager, fuori dall'insolvenza, dicendo che FTX "ovviamente ... non avrà i soldi" per la transazione da 1,4 miliardi di dollari.

"Alcuni altri progetti si troveranno in situazioni simili. Penso che ci vorranno un paio di settimane per la maggior parte di loro", ha detto Zhao.

Genesis, un'importante società di trading di criptovalute, ha dichiarato che la sua attività di derivati era bloccata nella borsa congelata per circa 175 milioni di dollari. La società ha dichiarato che i fondi non sono "rilevanti per la nostra attività" e non avranno un impatto sulle sue funzioni di market making o di trading.

Ma il capo di Binance si è detto fiducioso che il settore delle criptovalute si riprenderà. "Il mercato si riprenderà da solo", ha dichiarato Zhao.

Come avete appena letto uno dei protagonisti del settore crypto ha detto venerdì 11 novembre che il settore delle crypto rischia una crisi simile alla Grande Crisi Finanziaria degli anni 2007-2009.

A noi, immediatamente, è sembrato ovvio che questa dichiarazione pubblica contiene una richiesta di aiuto, di aiuto con denaro pubblico, soldi non delle banche ma soldi del pubblico, di tutti: così come accadde nel 2007-2009 per tutte le grandi banche: da Goldman Sachs a JP Morgan, da Banca Intesa a BNP Paribas a Deutsche Bank, fino a Barclays ed RBS.
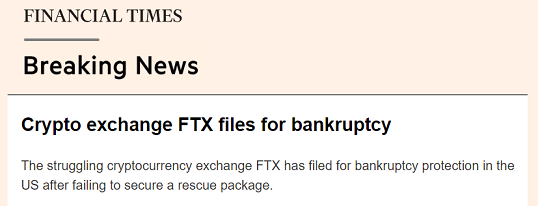
La settimana si è poi conclusa con la bancarotta di FTX, a cui mancano “soltanto” 10 miliardi di dollari USA. Ma il dubbio ci rimane in testa: troveranno il modo di fare un “salvataggio pubblico” anche per questi bizzarri soggetti delle cryptovalute? Proveranno a raccontare un’altra volta, a tutti noi investitori, che esiste il “rischio sistemico” anche nel loro caso?

In questa prospettiva, è utilissimo leggere l’articolo che segue, articolo che giustamente osserva che proprio dalla sfiducia delle banche tradizionali derivava fino a ieri il più forte degli argomenti utilizzati per spingere le cryptovalute. Ovvero, che le cryptovalute erano l’alternativa (più solda e meno rischiosa) alla moneta tradizionale: “le cryptovalute non possono fallire”, dicevano tutti quei venditori dai siti Web (tutti siti autorizzati, naturalmente).

Ma era falso, nel senso di NON vero. Come Recce’d scriveva già dieci anni fa.

Da dove cominciare dopo una settimana come questa?

Lo spettacolare disfacimento dell'impero crittografico di Sam Bankman-Fried, dalla borsa delle criptovalute FTX ad Alameda Research, il suo trader proprietario, è stato paragonato al momento Lehman Brothers del settore.

L'ultimo a fare questo paragone è stato Changpeng Zhao, amministratore delegato di Binance, che ha affermato che "probabilmente si tratta di un'analogia accurata".

Il parallelo con la crisi finanziaria del 2008 è evidente. Nel marzo di quell'anno Bear Stearns fallì, scatenando l'instabilità del mercato, e dopo un'estate travagliata arrivò il cataclisma di Lehman.

All'inizio dell'anno il settore delle criptovalute è stato scosso nel profondo dal crollo dei token convenzionali, dall'instabilità delle stablecoin e dal fallimento di società come Celsius Network. E di nuovo, dopo un'estate di speculazioni, uno dei nomi più importanti del settore sta vacillando.

Ma le crisi delle criptovalute di quest'anno ci insegnano una lezione particolarmente preziosa. Quando appaiono delle crepe nel settore, o quando gli amministratori delegati "fanno casino", il disfacimento può avvenire alla velocità della luce.

Per dare alla criptovaluta il giusto peso, la finanza tradizionale ha un ampio catalogo di rapidi rovesci, da Archegos, Enron, Amaranth, LTCM e MF Global. Come nell'aforisma di Hemingway, si può fallire gradualmente e poi improvvisamente.

Ma se prendiamo come punto di partenza la storia di CoinDesk, FTX è fallita in meno di 10 giorni.

In parte ciò può essere attribuito alla trasparenza dei mercati delle criptovalute. Gli osservatori hanno assistito in tempo reale al crollo di FTT, il token emesso da FTX. Hanno potuto seguire il flusso dei fondi grazie alla trasparenza delle blockchain, i libri mastri digitali, che possono esacerbare l'onere dell'uscita.

Anche la pronta accessibilità fornita dai social media ha avuto un ruolo importante nella diffusione del dramma, in particolare Twitter. È stato il mezzo attraverso il quale sia Bankman-Fried che Zhao hanno annunciato il loro accordo e pubblicato le scarse informazioni che abbiamo avuto.

Ma sottolinea anche, ancora una volta, che le pretese del settore di essere decentralizzato sono un mito. I legami tra FTX e Alameda dimostrano che gran parte dell'industria delle criptovalute rimane opaca, interconnessa e altamente concentrata tra pochi individui.

"Sam Bankman-Fried ha fatto un mucchio di tweet che probabilmente non erano nel suo interesse attraverso Twitter ... dobbiamo davvero monitorare i tweet?" ha detto un osservatore. "La trasparenza di FTX consiste davvero nel fatto che l'amministratore delegato rilasci un flusso di coscienza attraverso alcuni tweet? Dov'è l'adulto nella stanza?".

Il dramma sui social media evidenzia anche un impatto pubblico più ampio. Per quanto oggi siano famosi, i precedenti fallimenti della criptovaluta, come Celsius e Three Arrows Capital, non hanno avuto un profilo pubblico paragonabile a quello di FTX. In meno di quattro anni, FTX è emersa dal nulla per diventare un marchio familiare fino ad allora mai visto nel settore.

Gli appassionati di sport non possono non notarlo. Il logo FTX è stato apposto sullo stadio di basket di Miami, sui campi da cricket australiani, sulle divise degli arbitri di baseball e sull'account Instagram di Tom Brady. C'è stato persino uno spot per il Super Bowl.

"Molti altri crolli erano ancora in un ambito molto tecnico. Mentre questo è Tom Brady, questo è il Miami Heat", mi ha detto Aidan Larkin, amministratore delegato della piattaforma di recupero di asset crittografici Asset Reality.

FTX non è stata l'unica a perseguire una grande campagna di branding pubblico o ad agganciarsi alle star dello sport. Ma questa settimana si diffonderà nell'opinione pubblica e inevitabilmente offuscherà il marchio della criptovaluta.

"Usando queste celebrità si è data credibilità a un'industria, lasciando intendere che fosse molto più matura di quanto non fosse", mi ha detto al telefono Ilan Solot, co-responsabile degli asset digitali di Marex Solutions.

L'ironia della sorte vuole che sia stato proprio il fallimento di Lehman, e la conseguente perdita di fiducia nel sistema bancario tradizionale, a favorire la popolarità delle criptovalute fino a oggi.

Per molti versi, il mondo sta ancora facendo i conti con l'impatto di Lehman. La banca centrale statunitense ha appena alzato il tasso di interesse di riferimento ai livelli più alti dal 2008. Resta da vedere quanto tempo ci vorrà per riprendersi dall'FTX.

Valter Buffo
Beyond stupid
 

Siamo certi che la grandissima maggior parte dei lettori del nostro Blog conosce il film “Una pallottola spuntata” e la serie che poi ne è seguita.

Il film viene in genere etichettato come “umorismo demenziale”: e senza dubbio nel film vediamo accadere cose paradossali ed assurde, non realistiche.

In questo Post, cercheremo di capire le ragioni per le quali oggi, nel settore della finanza e del risparmio, si incontrano con sempre maggiore frequenza situazioni al confronto delle quali il film “Una pallottola spuntata” deve essere rivalutato come “film realistico”.

In questo Post, cercheremo una risposta a questa domanda: per quale ragione, un grande numero di operatori del settore e della finanza e del risparmio oggi si comporta come se stesse recitando in “Una pallottola spuntata”?

Per quale ragione, nel settore del risparmio, dall’intermediazione fino alla vendita di “prodotti finanziari” all’investitore finale, abbondano situazioni paradossali ed assurde, così tanto assurde che nel film “Una pallottola spuntata” sarebbero apparse eccessive?

Del film “Una pallottola spuntata, è notissima la scena nella quale il solerte tenente Drebin (avendo alle spalle l’esplosione di una fabbrica di fuchi di artificio) invita il pubblico a muoversi, a scorrere, pronunciando la celebre frase: “Non c’è niente da vedere qui”.

Il tenente Drebin qui sopra ripete, in modo meccanico e senza rendersi conto della realtà intorno a lui, una delle “solite frasi”: che è esattamente quello che fanno sia le Banche Centrali, sia le banche di investimento come JP Morgan e Goldman Sachs e UBS e BNP Paribas e Nomura, sia le Reti italiane che vendono Fondi Comuni e polizze UCITS, avendo anche loro, alle proprie spalle una scena che è completamente diversa da quello che le loro parole vorrebbero fare intendere.

Hanno perso il collegamento con la realtà? In parte, sì.

Ma in parte, ne hanno coscienza, e nonostante questo vogliono ingannare il pubblico dei risparmiatori, rappresentando uno scenario di fantasia, che non esiste e mai esiterà in futuro.

Ricordate nel 2021 la storia inventata della “inflazione è transitoria”?

Quel malessere collettivo oggi si ripresenta, ma in una forma ben più grave. Ed ora, Recce’d ve lo dimostra attraverso i fatti.

L’immagine qui sopra a noi serve per riepilogare l’ultima settimana della Borsa di New York.

Niente di drammatico, come vedete: banali oscillazioni prima verso l’alto e poi verso il basso.

Ma quanto ci siamo divertiti, in questa banale settimana!

Ci siamo divertiti, ed alla grande, nell’ultima settimana e anche negli ultimi dieci giorni.

L’esito finale non è mai stato in dubbio: nessun dubbio su come sarebbe andata a finire. Eppure, come i gattini ciechi, sui mercati finanziari in tanti continuavano a ripetere, ed a scrivere le medesime cose, cose del tutto inventare, cose del tutto slegate dalla realtà. Irreali. fantasie, sogni ad occhi aperti, speranze. In modo particolare (lo avete notato?) il vostro financial advisor. Tutti i financial advisor: private bankers, wealth managers, robo advisors. Adeguatamente imbeccati “dall’alto”, nel modo che più avanti documentiamo.

Tutti, come i gattini ciechi, a ripetere che “rallenta il rialzo dei tassi”, tutti a ripetere che “l’inflazione ha raggiunto il picco”, tutti a ripetere che “si avvicina il pivot sui tassi”. Affermazioni basate su che cosa? Sul nulla più assoluto. Queste persone non sanno di che cosa parlano, ma sanno invece benissimo che, a tutti i costi, a voi devono vendere una storia, la storia che dice “adesso rimbalza, tra un mese rimbalza, tra un anno rimbalza”.

E se invece poi NON rimbalza, per 15 anni? Oppure per 25 anni? Voi investitori che cosa fate? State li fermi ed aspettate?

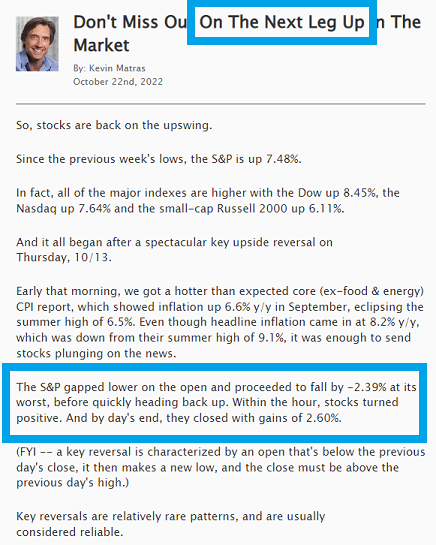
“La prossima fase di rialzo” per le Borse era stata data per certa a metà ottobre 2022: almeno, da chi lavora per le grandi banche di intermediazione, che si chiamano Goldman Sachs, JP Morgan, UBS, BNP Paribas, Nomura, per fare soltanto qualche nome, di qua e di là dell’Oceano.

Vale la pena di approfondire: che cosa avrebbe dovuto innescare “la prossima fase di rialzo delle Borse”? Abbiamo letto spiegazioni a centinaia: e tutte le spiegazioni fornite da Goldman Sachs e compagnia facevano riferimento a fattori INTERNI al mercato di Borsa, come ad esempio i “buybacks” oppure il posizionamento dei Fondi Comuni di Investimento della categoria CTA.

Fate attenzione a questo punto. La realtà? Non esiste e neppure viene presa in considerazione. Le sale operative delle grandi banche di investimento ragionano su ciò che accade … dentro alle loro stanze, ovvero dentro le sale operative.

Quello che accade fuori, la realtà dell’economia e della vita sociale, neppure viene preso in considerazione.

Questo tipo di argomento viene subito ripreso, con entusiasmo, da una certa categoria di “financial advisors”, da sempre fermamente piazzati nel campo degli “ottimisti”, per la semplice ragione che se la Borsa non sale, hanno niente altro da dire, da proporre, da suggerire. Sono gli ottimisti “per interesse personale”.

La banalità degli argomenti utilizzati nelle immagini qui sopra riporta alla mente alcune situazioni del film “Una pallottola spuntata”.

Non tutti agiscono in questo modo. C’è chi, pur collocandosi nel medesimo campo, quello degli “ottimisti per interesse personale” utilizza argomenti che, almeno in apparenza, sono meno banali e più “sofisticati”. Ad esempio ci sono le opzioni.

Il pubblico “retail”, i piccolo investitori che utilizzano E-Toro, gli ossessionati degli smartphone, che fino a 12 mesi fa si concentravano su TINA, FOMO, buy-the-dip e Tesla e il Bitcoin, hanno cambiato abitudini, ed oggi si ossessionano con le opzioni.

Questo, di per sé, sarebbe un fatto del tutto irrilevante, se non fosse che le banche di investimento se ne sono immediatamente appropriate, allo scopo di fare intendere (ma non è vero) di essere in grado di ricavare, dai dati per le opzioni, la tendenza futura del mercato di Borsa.

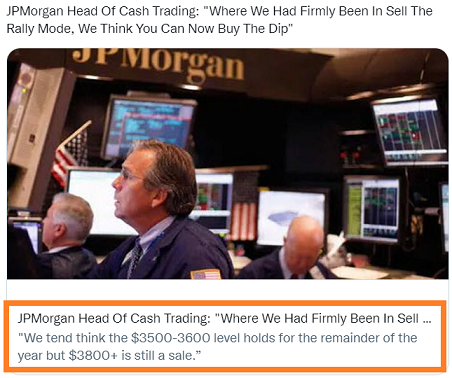
Ecco qui sotto, ad esempio, JP Morgan spiegare che “Adesso siamo ritornati in un regime buy-the-dip”.

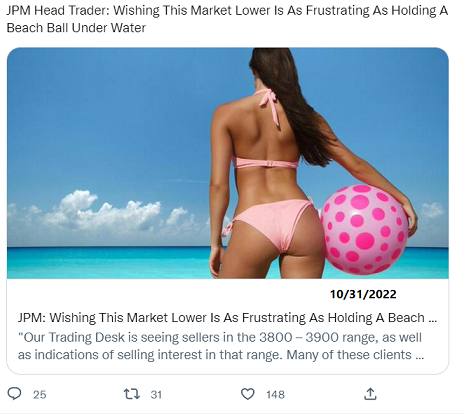
Sempre JP Morgan, sempre ottimismo e positività: e in questo caso, entriamo decisamente in un ambiente che ricorda “Una pallottola spuntata”. Dice infatti JP Morgan nell’immagine che segue: “Immaginare una Borsa che scende è come tentare di tenere un pallone da spiaggia sott’acqua”.

E allora, perché non aggiungere una foto di una spiaggia?

Proprio come facevano in “Una pallottola spuntata”-

Ci sono segnali chiarissimi che vengono dallo stesso mercato di Borsa: o almeno, così sembra a JP Morgan, che ci racconta che “Gli investitori stanno diventando nervosi a causa del fatto che dopo i dati trimestrali i prezzi di Google e Microsoft NON sono scesi”. Lo leggete nell’immagine che segue.

Questa affermazione JP Morgan la fece il giorno successivo alla pubblicazione delle trimestrali delle due società: se solo avessero aspettato qualche ora, avrebbero evitato un (ennesimo) errore.

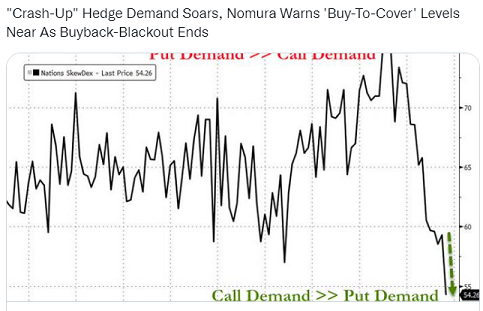
Ancora altre banche di investimento utilizzano altri argomenti: Nomura ad esempio ritorna sui buybacks, e specifica che ci stiamo avvicinando a quei livelli (dell’indice S&P 500) toccati i quali le coperture da futuri ribassi (opzioni put) cominciano a costare troppo, fatto che (se fosse vero: ma non lo è) costringerebbe alcune categorie di investitori ad effettuare operazioni di segno opposto (vendere le opzioni put), un fatto che spingerebbe l’indice verso ulteriori rialzi.

E qui, siamo ancora una volta del tutto DENTRO il mercato finanziario: anche qui, ciò che succede FUORI non conta nulla.

Se non sono sufficienti le opzioni, e non è sufficiente neppure la ricopertura, si può sempre tirare fuori un altro argomento, decisamente più forte e comprensibile, andando in questo caso a cercare un argomento al di FUORI del mercato finanziario: ed arriviamo quindi alla Federal Reserve.

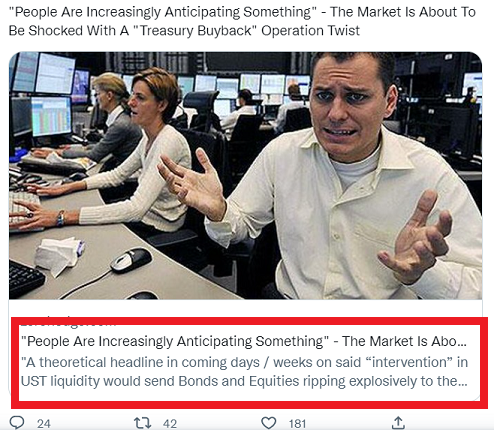
Le sale di negoziazione delle banche di investimento (JP Morgan, Goldman Sachs, UBS, BNP Paribas, Nomura, e tutte le altre allo stesso modo) mettono in giro “voci” e “rumors”, come quelli che leggete nell’immagine qui sotto: “La gente sempre di più è convinta che qualcosa sta per arrivare” (intendendo qui una nuova iniziativa da parte delle Banche Centrali, iniziativa sicuramente benigna verso le Borse).

C’è poi chi utilizza la propria “autorevolezza” (mah …) per comunicare ai Clienti, ed ai mercati, che loro “hanno informazioni privilegiate e sanno che cosa sta per succedere”.

E qui, le risate diventano incontrollabili: leggete ad esempio qui sotto.

Loro, in Goldman Sachs, lo sanno: loro sanno che cosa pensano nelle Banche Centrali. E ci regalano questi preziosi “insight”, riservatissimi e preziosissimi. Dice l’immagine sopra che “le Banche Centrali hanno il prurito per rallentare la crescita dei tassi di interesse”. Questo, lo affermavano come vedete il 29 ottobre, in questo modo facendoci credere di essere in grado di anticipare ciò che poi sarebbe successo durante la riunione dello 1-2 novembre alla Federal Reserve. E provocando in questo modo il movimento al rialzo delle Borse durato fino al giorno 1 novembre.

Purtroppo (per quelli che vanno dietro a Goldman Sachs ed alle altre banche di investimento), la cosa era totalmente inventata, e quindi totalmente falsa, e quindi del tutto fuori dalla realtà.

Se avete perso qualcosa, degli eventi dell’ultima settimana, potete recuperare il nocciolo della questione leggendo alla pagina TWIT - TWOO del sito: noi qui non ci ripeteremo.

A proposito di ripetizioni. Ricordate quando, per un anno intero, il 2021, Goldman Sachs continuava a ripetere che “l’inflazione è transitoria” (insieme a tutte le altre grandi banche)? La cosa si ripete, oggi, e si ripeterà in futuro: ed è facile capire perché. Stiamo parlando di soggetti (le banche globali di investimento) disperati perché non trovano una via di uscita, sono in parabola discendente e per loro il destino è segnato.

Per conseguenza, per gli investitori, anche nell’ultima settimana, sono arrivate le delusioni, ed un brusco risveglio, come documenta l’immagine che segue.

Alla delusione ed al brusco risveglio si aggiungono ovviamente poi i problemi di scelta e di decisione: come modificare il portafoglio titoli? Come investire oggi il proprio denaro?

Oggi si aggiungono poi altri, nuovi problemi, come ad esempio quello citato qui sotto nell’immagine: un problema che Recce’d aveva anticipato anche qui nel Blog la settimana scorsa, scegliendo di dare massima evidenza ai risultati trimestrali dei cosiddetti Big Tech in una settimana nella quale tutto il Mondo ed il suo cane scrivevano e parlavano solo di “picco dei tassi di interesse” e di “pivot”.

Quei risultati trimestrali modificano, totalmente, le prospettive sia di rendimento sia di rischio di tutti gli asset azionari, anche (non solo) per le ragioni qui sotto illustrate.

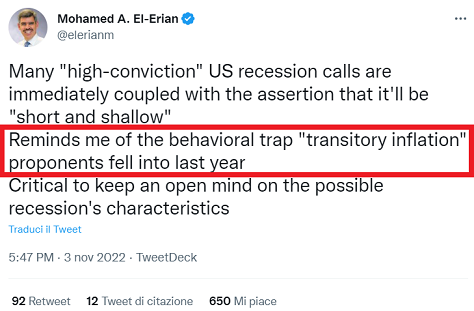
Arriviamo adesso alla sintesi finale: coma ha notato anche El Erian questa settimana (immagine che segue), l’investitore oggi ha di fronte una situazione analoga a quella della “inflazione transitoria”, che già ha prodotto danno gravissimi nei vostri portafogli di investimento.

Con la differenza che oggi la situazione è molto più grave, e non riguarda unicamente l’inflazione (che anzi oggi NON è il principale problema degli investitori per la gestione di portafoglio).

Per voi investitori, tutto ciò che noi abbiamo appena documentato che rilevanza ha? Come influenza i vostri rendimenti futuri? E quali rischi aggiunge al vostro portafoglio titoli attuale? Che operazioni dovreste fare?

Noi di Recce’d siamo qui per dirvelo, ma certamente non nel Blog. Nel Blog possiamo soltanto fare uno sforzo per aiutarvi, del tutto gratuitamente, a comprendere quello che stanno facendo dei vostro soldi con i vostri attuali investimenti in polizze assicurative, certificati e Fondi Comuni di Investimento.

Leggete con massima attenzione nell’immagine che segue, che è la più importante dell’intero Post.

L’immagine racconta che il 27 ottobre scorso “gli economisti di Blackrock raccontano ai loro financial advisors che per la prossima riunione della Federal Reserve loro prevedono un linguaggio favorevole al pivot”.

Attenzione: il termine “economisti” utilizzato in questa immagine deve essere inteso nel modo corretto. Quelli sono “economisti” tanto quanto nel film “Una pallottola spuntata” la Regina di Inghilterra è veramente la Regina di Inghilterra.

I vostri soldi, quelli che voi avete risparmiato ed investito, vengono dunque impiegati in questo modo:

  • persone che si fanno chiamare “economisti”, sulla base di ordini ricevuti dal Vertice delle loro Società, inventano una “notizia”

  • in questo caso, i presunti “economisti” di Blackrock inventano che “la Federal Reserve utilizzerà un linguaggio favorevole al pivot”

  • sulla base di che cosa? sulla base di nulla; non ci sono fatti, dati, dichiarazioni, niente, di niente, di niente

  • è solo immaginazione, interessata, distorta da interessi privati; lo inventano per aiutare chi vende i Fondi Comuni di Blackrock; per interesse privato, si diffondono voci e indicazioni falsi

  • che cosa è Blackrock? è la più grande Azienda di Fondi Comuni al Mondo

  • voi investitori che leggete questo Post siete sicuramente stati invitati (obbligati) ad investire sui Fondi Comuni Blackrock dalla Rete di distribuzione, che sia la vostra Banca, che sia FINECO, oppure Mediolanum, oppure Allianz, oppure Generali (l’elenco potrebbe continuare: tutte agiscono nello stesso identico modo)

  • il financial advisor, quello che parla con voi lettori, quello del quale si parla nell’immagine qui sopra, riceve l’imbeccata dall’alto: che (guarda caso) è “ottimistica” e che (guarda caso) vi spinge verso Fondi Comuni ed UCITS a contenuto azionario

  • che sono gli strumenti a più alto margine (o più precisamente di costo per il Cliente investitore); i più redditizi per chi li vende, ma NON per chi ci investe

  • poi, il giorno 2 novembre, scoprite sul Web oppure leggendo i quotidiani che si trattava di pure invenzioni, di pura fantasia: quello che affermava Blackrock, ed anche Goldman Sachs, insieme a tutti gli altri (ma proprio tutti) era, in una parola, la solita balla: come quando a gennaio 2022 vi raccontavano che “sarà ancora un anno favorevole”, ricordate?

  • ma ormai, purtroppo per voi …

Che cosa si può dire, con quali termini si possono qualificare i presunti “economisti” di cui sopra, e tutta intera la catena di vendita che segue?

Voi amici lettori avete qualche idea, un suggerimento?

Per questi signori di cui abbiamo scritto nel Post, per tutta la catena di pura vendita che va da Blackrock fino al vostro private banker, ovvero la catena “fabbrica di prodotti finanziari + Rete di vendita di prodotti finanziari”, sono tempi difficilissimi: il giochetto è ormai svelato, con le sue false informazioni, i suoi artifici, i suoi inganni, e (quasi) tutti ormai lo hanno capito.

Per gli investitori finali, ai quali Recce’d da sempre si rivolge, invece non mancano le opportunità: la festa è finita per i “venditori di prodotti finanziari” e per quel tipo di prodotti finanziari, perché l’inganno è svelato, ma gli investitori consapevoli possono da subito liberarsi di quei lacci e lacciuoli, che li costringono nelle scelte, e riprendere il controllo del loro portafoglio titoli.

Invece di stare lì come merluzzi al sole, ad attendere “il prossimo rimbalzo” per “recuperare le perdite subite”, gli investitori finali oggi farebbero bene ad agire. Per ogni festa che finisce, ce n’è un’altra che inizia, come spiega anche l’articolo che chiude il nostro Post.

L’investitore deve, semplicemente, realizzare il fatto che siamo già entrati in una Fase del tutto nuova per i mercati finanziari e per l’industria dei servizi al risparmiatore: nuove regole di comportamento , nuove opportunità, nuovi servizi di supporto per la gestione del portafoglio.

Come ad esempio i portafogli modello prodotti da Recce’d, insieme con le analisi, le informazioni ed in generale i servizi che li accompagnano.

Buona lettura.

By Michael Every of Rabobank

The party is ending / The Party is starting

The party is ending…

…and all those expecting the Fed to shift in a dovish direction yesterday are being shown up as a bunch of pivots.

The Fed raised 75bp to 4.00% yesterday, as expected. There was an initial market attempt to rally at language suggesting they were aware policy acts with a lag, which sounded pivot-y. Then Powell spoke, and crushed those hopes. True, he flagged the pace of rate hikes might slow from its breakneck pace: but he made it abundantly clear smaller rate hikes would continue for longer than many expected. Moreover, when a journalist pointed out to him that stocks were rising after his latest move, he deliberately underlined that if the FOMC had known in September what it knows now, it would have plotted its dots higher for where Fed Funds will peak. That means a higher terminal rate ahead --the market’s assumption is now 5.10% vs. 4.85% recently-- and a deliberate attempt to jawbone markets lower, not higher.

You can make the argument that this is about a wage-price spiral, which Powell said he doesn’t see, despite the ADP report yesterday suggesting nominal wage growth is up to 7.7% y-o-y; or that this is about overheating; or that Powell is wrong, because things are cooling fast; or that he hates financialisation and loves the industrial economy – as the FT flags that the US will be sucking in EU industry crippled by rising power bills; or, relatedly, that this is about the geopolitics of power, and of commodities vs. the global role and value of the US dollar; or any combination of the above. It actually doesn’t matter, because the key conclusion is still the same:

Powell doesn’t want to see financial conditions ease. He doesn’t want to see higher equities. He doesn’t want to see lower bond yields. He doesn’t want to see a weaker dollar. The old party paradigm is over, much as markets refuse to accept it.

The Party is starting…

…and all those expecting a shift in a bullish stimulus direction are also being shown up as a bunch of pivots.

Speaking earlier yesterday at Hong Kong’s financial shindig, the UBS CEO stated he doesn’t read the US press, only the Chinese, and that global banks are “very pro-China” despite the 20th CCP Congress reiterating its belief in a Marxism-Leninism which says, “The Capitalists will sell us the rope with which we will hang them.” One also has to wonder, if global banks are pro-China, but Western politicians are increasingly not, where does that logically leave said politicians vis-à-vis global banks?

True, money-over-ideology worked nicely for both sides for years. Yet it also did under Lenin’s New Economic Policy in the USSR in the 1920s until that ended with Stalinism, as Joe saw the 1940s coming, and decided to prepare. As unaware of that history as CEOs but perhaps indirectly echoing it, Bloomberg’s Shuli Ren bewails in ‘Hong Kong Bankers Fear for Their Careers’ that: “Xi, for one, doesn’t see bankers offering much value. Six of the 13 new members of the Politburo have backgrounds in science and tech. He Lifeng, widely tipped as the next economic tsar, is not a member of the Politburo Standing Committee, China’s most powerful decision-making body. For decades, financiers in Hong Kong have been China’s biggest cheerleaders and its bridge to developed nations. They advocated for economic growth and argued for a better relationship between the two superpowers when no one else was. Even they’re losing faith in Xi’s China.”

Indeed, Leland Miller of the China Beige Book notes despite screenshots(!) about Covid-Zero being zeroed (as fresh lockdowns hit Shanghai and the world’s largest iPhone factory), past high GDP growth is not coming back – for ideological reasons. “It is over because the Chinese government has identified a continuation of this economic growth model as a vulnerability to CCP rule,” he states. They know the model, which they actually borrowed or co-opted from the West, no longer works; they fear what happens if they add yet more debt, or try outright QE, or monetisation. The result is the structural growth slump we now all see, and few saw coming.

It is true that Soviet economies, and China pre-reform, had soft budget constraints, monetised debts, and repressed inflation. However, today’s China reads history and Marx carefully. Contrary to common misperception, Marx was opposed to the inflation of fiat currency as well as the stupidity and revolution-inducing inequality of “fictitious capital”, preferring the gold standard. Lenin ran dual currency systems in the USSR, one gold backed, one fiat, with dual circulation (external, internal): the gold one won out as long as Lenin was around.   

China doesn’t want to see more financialisation or higher house prices. It doesn’t want to see higher equities for equities’ sake. It doesn’t want to see lower bond yields for bonds’ sake. It won’t be able to see a stronger CNY. The old Party paradigm is returning, much as markets refuse to accept it.

Mercati oggiValter Buffo
Un disastro in divenire
 

Ogni mese, siamo tutti costretti a leggere, o meglio a ri-leggere:

  • che l’inflazione sta per iniziare a scendere

  • che le Banche Centrali stanno per cambiare direzione.

La noia, per chi legge, e per noi che dobbiamo anche commentare, cresce ogni mese un po’ di più, e sta per diventare intollerabile.

Perché viene riproposto fino alla noia un argomento perdente e sempre smentito? Si tratta semplicemente di un esercizio di stupidità? No, c’è ben altro: e scriviamo da domani mattina ogni giorno in The Morning Brief.

Anticipiamo la conclusione più importante per la gestione dei portafogli modello. Per (nostra e vostra) fortuna, ci penserà la realtà dei fatti a mettere fine a questo mensile supplizio.

I dati, in primo luogo. Ma la smentita arriverà pure dall’andamento futuro (2022 - 2023 - 2024) dei mercati finanziari.

Come detto, la noia ci ha ormai sfiniti, e non riusciamo più a ripetere, a riscrivere, mese dopo mese, sempre le medesime cose.

Abbiamo dunque fatto ricorso al recente lavoro dell’amico John Normand, ex strategista di JP Morgan, che proprio a questo tema ha dedicato di recente un’analisi che, a giudizio di Recce’d, è l’analisi definitiva.

Normand spiega in modo chiarissimo perché proprio questo diffuso atteggiamento verso l’inflazione trascinerà nei prossimi mesi l’intera economia verso lo scenario peggiore.

Lo abbiamo tradotto e lo riproponiamo qui di seguito, completo dell’immagine di Normand che lo accompagnava.

Normand cita nel testo un documento del Fondo Monetario Internazionale che noi possiamo mettervi a disposizione su richiesta (attraverso i canali che trovate nel sito).

Leggete con attenzione, e insieme tenete bene a mente che si sta parlando di inflazione: non della “media mobile a 200 giorni”, oppure del “rimbalzo”, oppure delle “opzioni call e put”: qui, si parla di quanto costa il latte e la farina, il riscaldamento e l’elettricità, i ricambi per l’automobile e un’ora del lavoro dei dipendenti.

Pensate alla realtà, e smettetela di credere che il Mondo stia dentro il vostro smartphone. Potete tranquillamente ignorare tutto ciò che la Federal Reserve dirà e farà tra 72 ore: non ha alcuna rilevanza.

Buona lettura.

* Come spesso è accaduto in occasione delle riunioni del FOMC da giugno, le aspettative di un cambiamento della Fed stanno sostenendo le obbligazioni, le azioni e il credito, stabilizzando il dollaro USA.

È notevole che le azioni di tipo “Value” stiano sovraperformando (ad esempio: #Dow vs #Nasdaq, #Europa vs USA), anche se altri fattori hanno confuso la consueta relazione tassi in calo/asset azionari in crescita.

Un fattore è che la maggior parte dei dati sull'attività statunitense non sorprende più al ribasso. Un altro è che le sorprese positive sugli utili sono state maggiori per i settori finanziari e industriali che per il settore tecnologico.

Dubito che la crescita e le sorprese sugli utili siano durature quando la Fed punta a una politica ancora più restrittiva entro il primo trimestre del 2023.

Ma per questa settimana i mercati riprenderanno la scaletta di “una Fed che potrebbe segnalare rialzi più lenti”. Un tale cambiamento prima o poi arriverà, perché un aumento di 75 pb è straordinariamente elevato e perché la politica è già leggermente restrittiva.

Definirei il cambiamento di umore degli investitori come #superficiale, in quanto non è risolta la questione più sostanziale dell'altezza del tasso di interesse “terminale” in questa fase di rialzi.

Una svolta #sostanziale (e quindi non superficiale) delle prospettive è quella che segnala un regime diverso, come un passaggio dai rialzi alla pausa o dalla pausa ai tagli. Credo che la pausa arrivi alla fine del 1° trimestre, ed è per questo che vale la pena di mettere in portafoglio asset a lunga duration.

I tagli non arriveranno prima della fine del 2023/inizio 2024 (durante una #recessione), motivo per cui è presto per possedere azioni per chi gestisce in modo attivo e consapevole il #drawdown, che poi è il rischio di ribasso (perdite) nel proprio portafoglio.

Il possesso di obbligazioni con un merito di credito elevato è la via di mezzo tra i regimi.

Per possedere qualcosa di più ciclico, gli investitori hanno bisogno di che i prezzi di mercato offrano un elevato premio al rischio (non ancora in evidenza) o di risposte altamente convincenti a tre domande macro tra di loro interconnesse.

Si tratta di:

  1. quanto velocemente si riduce l'inflazione di fondo;

  2. quanta #disoccupazione è necessaria per ridurre l'#inflazione salariale; e

  3. quale tasso ufficiale di interesse #terminale offre un mercato del lavoro morbido.

Domande difficili, ma il documento del FMI "Understanding US Inflation" pubblicato venerdì 28 ottobre 2022 fornisce utili indicazioni. Gli autori modellano il nucleo centrale nel 2024 sulla base della #curva di Beveridge (relazione tra #occupazione e disoccupazione), della #disoccupazione e delle #aspettative di inflazione.

Di seguito le parti rilevanti:

1) Sezione 4 (pag. 20): Curva di #Beveridge, che guida l'ottimismo della Fed sul fatto che l'inflazione scenda con un piccolo aumento del tasso U-3.

2) Sezione 5 (pag. 26): scenari di inflazione core

3) Figura 17 (pag. 55): core basato sul 4,4% U-3 della #Fed. Si noti l'ampia gamma di previsioni core (2,3% - 6%), a seconda degli input. La Fed ipotizza il percorso più ottimistico.

4) Figura 19 (pag. 57): core basato sulle ipotesi del Fondo Monetario Internazionale (FMI) di un tasso U-3 del 5,6% e sulla previsione di base di Larry Summers di un tasso del 7,5%. La gamma di proiezioni core è più ristretta rispetto a quella della Fed, ma solo le ipotesi di Summers avvicinano la maggior parte di esse all'obiettivo del 2% della Fed.

La mia opinione: Le previsioni macro sono molto imprecise, ma un modello della Fed che incorpora le ipotesi più ottimistiche è un modello che richiede premi di rischio più elevati (ovvero prezzi degli asset più bassi) per il rischio che in futuro sia inevitabile un maggiore sacrificio della crescita economica.

Valter Buffo
Longform'd. I prossimi 10 anni (parte 2)
 

Come abbiamo già scritto, esattamente due settimane fa, commentare gli alti-e-bassi dei mercati, settimana per settimana, per noi investitori nella situazione attuale è totalmente inutile.

Ancora meno utile, se possibile, è perdere le proprie energie e la propria attenzione dietro alle Banche Centrali e alla massa (enorme) di stupidaggini che si scrivono e si dicono sul “prossimo rialzo dei tassi”, sul “pivot” e sul “picco dell’inflazione”.

In quante altre occasioni abbiamo letto i medesimi argomenti, nel 2022? Ricordate marzo? Maggio? Luglio? Settembre?

I fatti del 2022 dimostrano che “pivot” e “picco di inflazione” sono cose del tutto irrilevanti, nel 2022 e poi anche nel 2023, per la gestione di portafoglio: si tratta di fatti che NON ESISTONO, si tratta di PAROLE che circolano tra gli operatori di mercato (banche di investimento e promotori finanziari). Parole, non fatti.

I rendimenti, e rischi, degli asset finanziari NON dipendono da queste chiacchiere.

Nel 2022, e poi nel 2023 e nel 2024, rendimenti e rischi degli asset trattati sui mercati finanziari NON dipendono dalle Banche Centrali, dai Governi, e meno che mai dalla media a 200 giorni, da resistenze e supporti, dalle “probabilità di rimbalzo”, e meno ancora dal “posizionamento dei Fondi” oppure dal “livello di pessimismo degli operatori”.

Più che mai, oggi, solo i fatti determinano l’andamento futuro dei mercati. E proprio la settimana del 24-28 ottobre 2022 ne è un PERFETTO esempio.

Quella appena conclusa è una settimana ricca di fatti, fatti che ricorderemo ancora tra cinque oppure dieci anni. E non stiamo parlando del rimbalzo delle Borse che vedete sopra nei due grafici.

Vediamo di che cosa si tratta, mettendo i fatti di questa settimana nella prospettiva che è più utile per la gestione del portafoglio titoli (e quindi anche per i portafogli modello di Recce’d).

Facciamo alcuni passi indietro, e prendiamo la rincorsa.

La scelta (disastrosa, catastrofica, irresponsabile) sia dei Governi sia delle Banche Centrali del G7, nel 2020, è stata quella di reagire alla pandemia creando, alimentando ed infiammando una enorme illusione.

L’illusione della ricchezza.

Con la irresponsabilità che è tipica di chi sa che non verrà mai chiamato a pagare per i danni fatti, Governi e Banche Centrali dell’Occidente hanno infiammato le menti delle masse facendo credere a tutti che:

  • la ricchezza si crea schiacciando un bottone (parole testuali della Federal Reserve)

  • politiche basate sulla creazione di squilibri non hanno alcuna ricaduta negativa

  • il valore delle attività finanziaria, se siamo tutti d’accordo, più salire indefinitamente senza conseguenze

La storia economica del Mondo offriva, a questo proposito, insegnamenti preziosi. L’arroganza dei banchieri centrali e dei Governi ha fatto sì che quegli insegnamenti della storia fossero ignorati.

A distanza di due anni, ancora nessuno ammette: “ho sbagliato”. Ancora nessuno, ad oggi, ha il coraggio di spiegare il perché di quel disastroso errore, o meglio somma di errori.

I danni sono per tutti: tutti paghiamo il carburante, il pane, l’energia elettrica, i ricambi per le automobili, le rate del mutuo.

E siamo appena all’inizio.

Chiunque possieda una minima conoscenza dell’economia e dei suoi modi di funzionamento lo ha già capito: e qui ci riferiamo al negoziante ed all’imprenditore ed all’agricoltore e al direttore della ASL, e sicuramente non al professore universitario oppure al banchiere centrale oppure all’uomo di Goldman Sachs.

Lo stesso mercato finanziaria è chiarissimo, nei suoi segnali di questi ultimi mesi: i disperati e inutili tentativi dei banchieri centrali e dei Governi di “abbellire il porco” (put lipstick on a pig) diventano, ogni giorno che passa, sempre meno efficaci e più ridicoli. Sono invece vistose le crepe sui mercati, che ci annunciano quello che sta per accadere.

Parliamo dunque dei fatti, della realtà. Abbiamo seguito, per l’intera settimana, grazie al nostro Bollettino quotidiano The Morning Brief, gli utili trimestrali in uscita in particolare negli Stati Uniti.

I titoli che chiamano FAANG oppure Big Tech, come tutti i lettori sanno alla perfezione, sono stati il SOLO ED UNICO fattore che spiega il rialzo della Borsa USA, ovviamente negli anni della pandemia, ma pure prima, nel decennio precedente. Togliete quei titoli dall’indice S&P 500, ed oggi i guadagni risulterebbero pari a ZERO.

Non facciamo qui riferimento alle Borse europee, per il semplice fatto che le Borse europee NON SONO SALITE nel medesimo periodo: come si dice in gergo, è “denaro morto”.

I titoli cosiddetto FAANG, oppure FAAMG, oppure BIG TECH, hanno nel corso dell’ultimo decennio dato la direzione alla Borsa USA, facendone così la SOLA Borsa che è salita dopo la Grande Crisi Finanziaria del 2007 - 2009.

Ma non è tutto: I titoli cosiddetto FAANG, oppure FAAMG, oppure BIG TECH, hanno nel corso dell’ultimo decennio acquisito una dimensione (sia in termini di capitalizzazione di Borsa sia in termini di fatturato dell’Azienda) che rivaleggia con le dimensioni di alcuni Stati dell’Unione Europea.

In termini di influenza politico-sociale, quelle Aziende sicuramente oggi sono PIU’ importanti di alcuni Stati dell’Unione Europea.

La settimana che si è appena conclusa ci ha messo, proprio di fronte agli occhi, una realtà che per i meno informati è nuova, e che per tutti gli investitori consapevoli è drammatica: realtà così grandi, e così influenti, possono in sole 24 ore perdere il 20% del loro valore. Un quinto.

Questo significa che cosa: che avete appena visto, proprio sotto i vostri occhi, il Mondo cambiare nei suoi valori più grandi, nelle proprie dimensioni fondamentali. Il Mondo, rispetto a come era lunedì scorso, oggi è profondamente cambiato.

Non soltanto i valori di Borsa: anche il potere di influenza sociale e politica, le relazioni internazionali, la scala relativa di importanza.

Per tutti noi, e per tutti voi, come conseguenza, adesso diventa decisivo avere la capacità di immaginare un Mondo diverso da quello degli ultimi dieci anni, e proiettare su questo Mondo diverso credibili previsioni di rischio e rendimento per tutti gli asset finanziari.

Se no, come le fate le scelte di portafoglio? Tirando i dadi? Oppure illudendovi che “tutto rimane come era prima”?

Vogliamo anche oggi suggerire al lettore del sito di fare tutto quanto molto rapidamente: non c’è più tempo, il tempo è già esaurito. I fatti si succedono con grande rapidità, come sicuramente tutti ricordate.

Non ci sono dubbi: lo ricordano tutti gli investitori che investirono in AOL, America Online, quando era una delle Società a più grande capitalizzazione al Mondo. Oggi non esiste più.

Ricordate? In quegli anni, i promotori finanziari spiegavano che (con assoluta certezza) il Mondo andrà così e così, l’economia cambierà così e così, e chi ha una posizione dominante nel settore “dot.com” per sempre continuerà a guadagnare una montagna di soldi.

AOL non esiste più, purtroppo quel tipo di venditore porta-a-porta esiste ancora.

Per ora.

Se utilizzate il motore di ricerca Yahoo, scoprirete che la stessa Yahoo fu quotata nel 1996 più o meno a zero, ed aveva raggiunto i 110 dollari USA già a fine 1999, ovvero tre anni dopo.

Anche allora, nel dicembre 1999, quelli che oggi si fanno chiamare “consulenti finanziari” suggerivano, ai loro Clienti, di comperare Yahoo. Con i medesimi argomenti che abbiamo già visto per AOL.

Grazie alla “bolla della pandemia”, come vedete nel grafico qui sopra, Yahoo ha recuperato dai 20 dollari USA ai 44 dollari USA, ventidue anni dopo.

Ventidue anni dopo, e quindi oggi, l’indice americano della Tecnologia, che si chiama Nasdaq, grazie alla “bolla di tutto” della pandemia oggi vale più di 11 mila punti. Ma per voi investitori è utile ricordare che dai massimi del 2000 si è poi ritornati ai 5000 punti soltanto quindici anni dopo, nel 2015, e grazie alla più ampia operazione di politica monetaria della Storia, consistita nell’acquisto massiccio di titoli sui mercati finanziari e nella conseguente distorsione dei prezzi degli stessi titoli, la più ampia della Storia appunto.

Le probabilità che quella stessa operazione, di supporto e gonfiaggio dei mercati finanziari, si ripeta nei prossimi dieci anni sono pari a zero. E tutti voi sapete il perché (avendo appena letto del tasso di inflazione in Italia, ed avendo appena fatto rifornimento di carburante, latte, pane, eccetera).

Il tutto, tutto ciò che avete appena visto, sono fatti: voi investitori dovete essere capaci prima di analizzarli, e poi di tradurli in scelte operative sui vostri portafogli titoli. In una coerente strategia di investimento

Un primo suggerimento. Se avete dato retta a quelli che vi suggeriscono: “prendete lo smartphone, parlatene con gli amici, e poi fate da soli”, siete su una cattiva strada. Molto pericolosa, e per niente produttiva di risultati.

Come diceva qui sopra l’immagine: lasciate perdere.

Noi in Recce’d NON siamo in grado di garantire i risultati, ma almeno siamo in grado di evitare i gravi errori di valutazione, che poi si traducono nei fatti che leggete nell’immagine sopra, ed anche nell’immagine che segue.

Noi siamo, questa è una certezza, in grado di fare MEGLIO di così.

Recce’d ha un metodo. Una strategia proprietaria molto disciplinata. Recce’d ha capacità di stima e previsione, sia per i rendimenti attesi per il futuro, sia per i rischi futuri di ribasso (downside). Recce’d ha esperienza, una somma di esperienze. Recce’d ha trasparenza: totale, in tutti gli aspetti, noi non teniamo nulla nascosto e non soffriamo dei conflitti di interesse che da vent’anni generano gli utili di Fideuram, Mediolanum, FINECO e tutte le altre reti di promotori finanziari il cui fatturato è determinato dalle retrocessioni delle commissioni su prodotti come UCITS, polizze e Fondi Comuni di Investimento. Proprio per questo, Recce’d ha costi inferiori a tutta la concorrenza.

Questo è ciò che fa di Recce’d un’esperienza superiore e vincente: nel 2022, negli ultimi tre anni, negli ultimi cinque anni, negli ultimi dieci anni.

Non vi basta? Avete di meglio? Bene per voi, e fateci sapere: non non abbiamo conoscenza di queste realtà superiori, ed abbiamo sempre voglia di imparare cose nuove.

Abbiamo divagato, e ci scusiamo: ma il tema appena di questa nostra divagazione è profondamente intrecciato con quello del nostro Post di oggi.

Non c’è modo, infatti, di spiegare i due grafici che vedete sotto, se non con gli argomenti che avete appena letto qui sopra.

In che modo, per quale ragione, sulla base di quali fatti oppure elementi di valutazione, la pandemia 2020 ha raddoppiato il valore di un’Azienda come Apple? Per quale ragione, sulla base di quale calcolo, la pandemia 2020 ha moltiplicato per 5 il valore di Tesla?

Ovvio che si tratta di stupidaggini, di sciocchezze, di una forma di isteria collettiva, di una vera e propria idiozia finanziaria.

Che è il medesimo malessere che si manifesta nel dibattito sul “pivot”, sul “picco dell’inflazione”, sul “picco dei tassi di interesse”, dibattito che sui mercati ritorna ogni mese, ed ogni mese viene smentito.

Se qualcuno si domanda “che cosa c’è dietro al rimbalzo” dell’ultima settimana, la spiegazione è semplicissima: il rimbalzo fa l’interesse del Governo (ad esempio, negli Stati Uniti per le Elezioni di Medio Termine), le Banche Centrali (che hanno già perso la faccia, e adesso voglio indorare la pillola), delle banche di investimento come JP Morgan e Goldman Sachs, e ovviamente delle Reti di vendita (come FINECO, Fideuram, Mediolanum, e tutte le altre).

Il rimbalzo fa l’interesse di tutti: tranne che degli investitori finali. Per loro, tra quindici giorni, sarà ancora peggio di oggi.

Ma oggi … oggi nessuno vuole essere il primo a dirlo, e nessuno vuole essere il primo a muoversi. Ognuno ha paura di fare la propria mossa prima dell’altro. C’è la paura di “fare la figura del fesso” cambiando in modo radicale la composizione del proprio portafoglio di investimenti, quando al contrario sarebbe la sola cosa redditizia da fare oggi. La massa però sceglie di “fare finta di non vedere”, di “rifiutare la realtà”: non è una cosa nuova di questi anni, è una cosa che si era già presentata nel passato, e sempre con il medesimo esito. Si tratta di un problema di “psicologia delle masse”, ben conosciuto anche grazie a studi scientifici.

Lasciamo però da parte la psicologia, e ritorniamo ai fatti: che sono poi quelli che determinano i rendimenti degli investimenti.

Concentriamoci sui fatti, ed in particolare sul fatto che gli investitori del Mondo ricorderanno, per molti anni, la settimana tra il 24 e il 28 ottobre 2022, una settimana che ha cambiato il presente, ma soprattutto il futuro: un autentico game-changer.

Non l’inflazione, non la Fed o la BCE, non la recessione: è questo, il vero PIVOT, quello di cui voi investitori dovete occuparvi, quello sulla base del quale fare le vostre scelte di investimento.

Voi investitori, tutti, dovete ripartire dai fatti e dai dati di questa settimana, che abbiamo appena raccontato nel Post, e poi realizzare che a voi, per molti anni è stata venduta una rappresentazione del mondo del tutto irrealistica e del tutto irrazionale, che noi vi sintetizziamo con l’immagine qui sotto.

Da qui, da questa immagine, siete obbligati oggi a ripartire, e a ridisegnare tutte le vostre scelte sugli investimenti.

Ci sarà un momento, e non è tanto distante, nel quale tutti, voi compresi, si domanderanno: “possibile che il titolo a più ampia capitalizzazione di Borsa al Mondo fosse di un produttore di telefonini con fotocamera incorporata?”.

Dovete utilizzare i dati, e le informazioni, che Recce’d vi ha evidenziato in questo Post per formarvi un’opinione a proposito di questo, e non del “pivot” oppure di quello che fanno i ragazzini che comperano opzioni alla Borsa di New York.

La capacità di concentrare l’attenzione sui fattori rilevanti e ignorare “i rumori di fondo” spiega perché quasi tutti gli investitori oggi soffrono di perdite non recuperabili (perché NON sono solo minusvalenze) mentre invece i portafogli modello di Recce’d sono ampiamente in positivo.

Per chiudere il nostro Post, vi offriamo la possibilità di leggere che cosa ha scritto, in settimana, il New York Times, sul tema del nostro Post..

Google this week reported a steep decline in profits. Social media companies such as Meta said that advertising sales — the heart of their businesses — have rapidly cooled off. And Microsoft, perhaps the tech industry’s most reliable performer, predicted a slowdown through at least the end of the year.

Tech companies led the way for the U.S. economy over the past decade and buoyed the stock market during the worst days of the coronavirus pandemic. Now, amid stubborn inflation and rising interest rates, even the biggest giants of Silicon Valley are signaling that tough days may be ahead.

The companies are navigating the same problems as the rest of the economy. Pumped up by aggressive consumer spending during the pandemic, they invested to keep up with demand. Now, as that spending is slowing, they’re trying to adjust. It hasn’t been easy.

Amazon, which had 798,000 employees at the beginning of 2020, is reining in expansion of its warehousing operations, mothballing buildings, pulling out of leases and delaying plans to open facilities. The company employed 1.52 million people in the second quarter, almost 100,000 fewer than at the end of March.

Most companies would love to have the problems of the tech industry’s leaders. Between them, Google and Microsoft made $31.5 billion in profits in their most recent quarter. On Thursday Apple is expected to say that it made more than $20 billion in profits in a quarter that will otherwise be considered a disappointment.

But their sudden slowdown is exposing a weakness. The big tech companies haven’t really found a new, very profitable idea in years. Despite years of investment in new businesses, Google and Meta still rely mostly on ad sales. The iPhone, 15 years after it upended the industry, still drives Apple’s profits.

That has left some of them vulnerable to the disruptive upstarts that they once were. YouTube, which is owned by Google, and Meta’s Facebook and Instagram social media platforms are being upended by the much younger TikTok. Meta said on Wednesday that its profit in the most recent quarter was down more than 50 percent from a year ago.

The slowdown has been more severe among companies in young markets like crypto and the gig economy but also the more staid chip makers. The value of Bitcoin has plunged by two-thirds this year, dragging a host of start-ups down with it. Uber, the ride-hailing pioneer, has slashed spending as investors have lost their patience with unprofitable businesses.

Semiconductor companies are cutting spending on factories and machinery as sales of PCs, smartphones and appliances slow. Texas Instruments told financial analysts on Tuesday that the contagion is spreading to sales for things like heating controls and factory robots. Covid-related lockdowns in China and the growing threat of trade and technology restrictions have made things worse.

“We’re in for a dark winter,” said Brent Thill, a technology analyst with the investment firm Jefferies. “From small to big to large — no one is immune.”

Google and Microsoft assured investors this week that they would slow hiring and monitor rising energy and supply chain costs. Apple has said it plans to be more deliberate about how it expands its work force as the economy struggles.

Other companies are embarking on new strategies. Netflix, weakened by slowing subscription growth, hopes to revive its business next month with the release of a lower-priced service that is subsidized by ads.

Meta is pouring billions into the construction of a so-called metaverse, which it hopes will be tech’s next big thing. But that investment is costing the company a lot of money. Meta said its Reality Labs division, which is responsible for the virtual reality and augmented reality efforts that are central to the metaverse, had lost $3.7 billion compared with $2.6 billion a year earlier.

“Look I get that a lot of people might disagree with this investment,” Mark Zuckerberg, Meta’s chief executive, said on a call with financial analysts on Wednesday. “But from what I can tell, I think this is going to be a very important thing and I think it would be a mistake for us to not focus on any of these areas, which I think are going to be fundamentally important to the future.”

For nearly three years, tech companies ballooned as businesses sent workers home and schools shifted classes online. The fallout from Covid-19 played to the industry’s strengths.

Employees and students splurged on smartphones and computers. Businesses supported remote work by purchasing cloud storage and videoconferencing software. And people stuck at home resorted to online shopping, which forced small businesses to pour money into digital ads in hopes of snagging potential customers.

It is proving impossible for tech companies to maintain that growth. Smartphone and computer sales are slowing worldwide. Cloud computing spending is being scrutinized by businesses troubled by the slowing economy. Shoppers have returned to stores and started spending their money on travel, concerts and sporting events — the in-person moments they once sacrificed.

Apple is expected to report on Thursday that iPhone sales rose 7 percent for its fiscal year that ended in September, a sharp deceleration from the nearly 40 percent increase it posted last year. Wall Street analysts predict that sales will decline next year as customers in its two biggest markets, the United States and China, struggle with economic slowdowns.

A similar turnabout in computer sales threaten to compound Apple’s woes, as well as drag down its longtime rival, Microsoft. The computer market is deteriorating at its fastest rate in decades. The decline is hobbling Apple’s Mac business and led Microsoft to forecast a roughly 30 percent decline in Windows sales over the final months of this year.

“There were so many PCs purchased in the last two years that there’s no demand,” said Mikako Kitagawa, a technology analyst with Gartner, a market research firm. “Plus, hiring is frozen, so businesses don’t need new PCs.”

Microsoft has shaken off sluggish computer sales before by leaning into the explosive growth of its cloud computing product, Azure. But that business has begun to soften as cloud customers look to reduce spending.

Microsoft said on Tuesday that Azure sales increased 35 percent, a slowdown from earlier this year. Industry analysts expect Amazon, which reports earnings on Thursday, to also say that growth of its cloud computing business has slowed.

The industry’s slackening started with a downturn in online advertising sales. The cracks in that business began to form early this year when Apple introduced privacy changes that made it harder for Meta and Snap to target their digital advertising. On Wednesday, Meta warned that it didn’t see any relief on the horizon to the declining ad market.

“We’ve still got a ways to go,” said Steve Milunovich, a longtime Wall Street analyst who now consults for technology companies. “This reset is overdue.”

Reporting was contributed by Karen Weise, Nico Grant, Don Clark and Ryan Mac.

Valter Buffo
I tre Grandi Rischi 2023: 1) La trappola della liquidità
 

Come già abbiamo scritto, analizzare oggi l’andamento giorno-per-giorno dei mercati finanziari, e domandarsi “che cosa potrebbe salire” oppure “che cosa potrebbe scendere”, oggi è tempo del tutto sprecato, buttato via. Gli spettacoli TV del sabato sera hanno contenuti di maggiore sostanza, e sono anche più divertenti. Guardate quindi “Tale e quale” se proprio volete intrattenimento.

Recce’d non si occupa di intrattenere gli investitori, come fanno invece tutti i venditori di Fondi Comuni, con “imitazioni di gestori di portafoglio a domicilio”. Un “Tale e quale” che vede impegnate migliaia di persone a fare finta di sapere come si costruisce e gestisce un portafoglio, esercitandosi in quella attività che gli stessi Capi delle Reti di promotori finanziari, da sempre, chiamano “il piccolo chimico”, con il beneplacito delle Autorità. Parlando di inflazione, recessione, debito pubblico, ed altri argomenti di cui hanno una conoscenza non professionale, solo per sentito dire.

Fanno come quelli che imitano i cantanti al “Tale e quale”, ma non sanno cantare.

Recce’d invece no: niente imitazioni, Recce’d si occupa solo di sostanza, di valutazioni, di metodi, di indici e di asset class. E dei vostri rendimenti, ovviamente. Con la necessaria competenza professionale.

Guardiamo dunque alla sostanza, che è quella che trovate in questo Post (e nei precedenti): tutto il resto, tutto, tutti quei dettagli, quelle minuzie, quelle piccolezze, tutto quanto è stato creato solo allo scopo di farvi perdere di vista la sostanza, che non è “quale prodotto finanziario scegliere”.

Ciò che un investitore è chiamato a fare, nella parte finale del 2022, è capire dove siamo. dove ci troviamo, e dove siamo diretti. La volatilità dei mercati oggi è "folle” e resterà così ancora per un po’ di tempo: inutile quindi analizzare il prodotto della follia, il giorno-per-giorno. Molto meglio lasciare che la follia collettiva si sfoghi.

Concentriamoci dunque sulla domanda: dove siamo oggi? In che situazione siamo? Quali sono oggi le caratteristiche dei mercati finanziari che daranno la direzione di medio termine agli indici ed agli asset finanziari?

Non siamo i soli a ritenere che siano tre oggi i temi fondamentali, dalla cui evoluzione dipende poi l’evoluzione di medio termine degli indici di mercato. Tre temi, dunque, da comprendere, ed approfondire al massimo che è possibile.

I tre temi sono:

  1. la liquidità dei mercati

  2. il credito (inteso come “costo del credito”, del fare credito)

  3. il costo ufficiale reale del denaro, ovvero il “time-value of money”

Per i lettori del sito, gratuitamente, Recce’d offrirà in successione la propria analisi di questi tre punti. L’analisi sarà presentata in forma sintetica, mentre per gli approfondimenti e le estensioni dovrete contattarci attraverso i canali del nostro sito che già conoscete.

In questo primo Post di una serie di tre, noi oggi analizziamo il tema “liquidità dei mercati”.

Che cosa si intende, quando si parla di liquidità dei mercati finanziari? Lo spiegheremo con un esempio semplice, che vuole aiutare i lettori a capire perché oggi questo argomento per noi investitori ha maggiore rilevanza di inflazione, recessione, disoccupazione, tassi ufficiali di interesse, utili.

Immaginate di detenere mille monete d’oro. Immaginate che esista per quelle monete d’oro un mercato organizzato ed un prezzo pubblico che potete vedere consultando un sito.

Se un giorno decidete di vendere due di quelle monete, e consultando il sito vi rendete conto che subito dopo il prezzo delle monete stesse è sceso, allora in quel momento farete a voi stessi una domanda: posso fidarmi di quel prezzo che vedo a video? E’ davvero quello il valore delle mie monete d’oro? E se domani decidessi di vendere non due monete, ma venti monete, quanto realizzerei dalla mia vendita?

Ora provate a estendere questo esempio al mercato dei Titoli di Stato. L’operatore della sala operativa vede sullo schermo un prezzo, ed una quantità a cui quel titolo è negoziabile subito. Immaginiamo ad esempio un Titolo di Stato degli Stati Uniti, negoziabile schiacciando un tasto al prezzo di 95, per un milione di dollari.

Se la vostra intenzione è vendere non uno, ma dieci milioni, voi già sapete che se inserite quell’ordine di vendita il prezzo che porterete a casa non è più quello che vedete a video. Già sapete che incasserete meno.

E allora che cosa faccio? Aspetto? Ma se domani, poi, fosse peggio di oggi?

Questo è ciò che accade quando il mercato è poco liquido. Per le obbligazioni, ed anche per le azioni (immagine sopra).

In pratica, che cosa accade? Che vedete sul video che il prezzo ufficiale, di Borsa, dei vostri titoli è “X” ma voi sapete già che NON POTETE ottenere quel prezzo, se decidete di vendere una quantità importante sul mercato.

Fondi Comuni di Investimento e Fondi Pensione, per conseguenza, cominciano a pensare non soltanto al presente ma pure al futuro: ai flussi di cassa futuri. I gestori si domandano che cosa succederebbe se domani arrivassero ordini di smobilizzo importanti. E si rendono conto che il valore complessivo del Fondo che gestiscono scenderebbe immediatamente. Il valore di TUTTO il Fondo, a causa delle LORO STESSE azioni.

Come facilmente capite, in questa situazione il gestore del Fondo ha smesso di pensare a inflazione, utili trimestrali, occupazione, recessione ed altro: sarà concentrato unicamente su sé stesso, e sul proprio Fondo da gestire.

Come si esce da questa situazione? Nessuno lo sa.

Se qualcuno avesse pensato che “è sufficiente aumentare la liquidità”, beh … quel “qualcuno” allora vive fuori dalla realtà, oppure non paga la propria bolletta dell’energia elettrica.

La politica di “aumentare la liquidità”, delle Banche Centrali, nell’ultimo decennio, ha già fatto danni a sufficienza. Danni enormi. Servono altre soluzioni, soluzioni diverse, e subito.

Il Ministro del Tesoro degli Stati Uniti, Yellen, ha espresso preoccupazione nel modo che leggete nell’immagine qui sopra, mentre dalla Federal Reserve sono arrivate le parole del Governatore Waller che leggete nell’immagine qui sotto.

In sintesi, Waller ha detto che … è sufficiente che il venditore dei titoli abbassi i prezzi

In effetti, è possibile affermare che “scarsa liquidità” equivale a “valore più basso dei titoli rispetto ai cosiddetti prezzi di mercato”. Lo leggete anche nell’immagine che segue.

Per fare tornare, immediatamente, la liquidità sui mercati finanziari, sarebbe sufficiente abbattere tutti i prezzi ai quali si offrono i titoli: azioni ed obbligazioni.

Per quale ragione i prezzi non si adeguano immediatamente?

Nel caso delle obbligazioni, una discesa dei prezzi corrisponde ad un aumento dei rendimenti delle obbligazioni stesse.

Un aumento che, a sua volta, provoca poi altre conseguenze, che in questo Post non andremo a descrivere: sarà sufficiente ricordare l’ultimo, tumultuoso, mese dei Titoli di Stato nel Regno Unito, e le recentissime dimissioni di Liz Truss.

I mercati, quindi, tengono in conto il fatto che “qualcuno NON VUOLE che i prezzi scendano troppo”.

Ma quel “qualcuno” ha davvero il potere di reggere su tutti i mercati? I mercati medesimi dubitano.

I mercati dubitano che tutti noi siamo caduti in una trappola circolare.

I fatti del Regno Unito, nell’ultimo mese, hanno reso ancora più evidente la trappola nella quale sono cadute, nel 2022, tutte le Banche Centrali dei Paesi del G7: non è possibile fare allo stesso tempo la battaglia contro l’inflazione e la battaglia contro il rialzo dei rendimenti delle obbligazioni.

Si sta girando in tondo, senza arrivare da nessuna parte. E senza risolvere: al contrario, peggiorando la situazione.

Le stesse Banche Centrali, ed insieme a loro i Governi, se ne sono già resi conto. In qualche caso, in modo molto duro: è appunto il caso del Governo del Regno Unito, ma nell’ultima settimana è diventato anche più evidente il caso del Giappone.

Per conseguenza, leggiamo ogni giorno di ipotesi sempre più strampalate ed incredibili: il Ministro del Tesoro degli Stati Uniti, allo scopo di frenare il rialzo dei tassi, ha proposto di fare comperare i Titoli di Stato … al Tesoro.

Secondo questa ipotesi di Yellen, il Tesoro USA emette obbligazioni per raccogliere denaro per finanziare il proprio deficit, ma allo stesso tempo acquista Titoli di Stato per frenare il rialzo del costo del proprio deficit, aumentando in questo modo il proprio deficit, e quindi facendo salire il costo …

… assurdo, come in una commedia di Ionesco.

E come si legge qui sotto, tutti nel retro della propria mente stanno pensando all’episodio LTCM nel 1998 o peggio all’episodio Lehman Brothers del 2008.

Non c’è più recessione, inflazione, utili trimestrali, occupazione: a muovere i mercati oggi sono … solo i mercati, e i dubbi sulla capacità dei mercati di tenersi in piedi nell’attuale contesto.

E, come abbiamo scritto più in alto, quello che raccontiamo in questo Post, è solo uno dei tre grandissimi problemi che mettono in dubbio la stabilità dei mercati finanziari. Gli altri, li affronteremo nelle prossime settimane.

In termini di gestione del portafoglio titoli, in questo autunno del 2022, dovete mettere avanti a tutto questi tre temi, prima di fare le vostre scelte operative. Persino noi di Recce’d, che per anni, ed anni, ed anni, e persino nel pieno della fase “Disneyland” nella quale dominava la stupidità e l’idiozia (2020 - 2021), abbiamo sempre ripetuto di “guardare ai fatti ed alla realtà”, persino noi oggi vi suggeriamo di mettere avanti a tutto i fattori INTERNI ai mercati finanziari.

Per aiutare tutti i lettori, gratuitamente, ad andare al nocciolo della questione, vi offriamo in lettura l’articolo che segue. Un articolo chiaro, autorevole ed utile.

7 ottobre 2022

Raghuram G. Rajan e Viral Acharya

Dopo due anni di quantitative easing, le banche centrali hanno iniziato a ridurre i loro bilanci e la liquidità sembra essere svanita nel giro di pochi mesi, rivelando le gravi vulnerabilità del sistema finanziario. È ormai chiaro che la normalizzazione della politica monetaria sarà estremamente difficile e piena di rischi.

CHICAGO/NEW YORK - Il malfunzionamento del mercato dei titoli di Stato in un'economia sviluppata è un segnale precoce di potenziale instabilità finanziaria. Nel Regno Unito, il "mini-bilancio" proposto dal nuovo governo ha sollevato lo spettro di un debito sovrano insostenibile e ha portato a un drammatico aumento dei rendimenti dei titoli di Stato a lungo termine. Riconoscendo l'importanza sistemica del mercato dei titoli di Stato, la Banca d'Inghilterra è intervenuta correttamente, sia mettendo in pausa il suo piano di scarico dei gilt dal bilancio, sia annunciando che acquisterà gilt nell'arco di quindici giorni a una scala vicina a quella delle vendite previste per i prossimi 12 mesi.

Nel frattempo i mercati si sono calmati. Ma per quanto lodevole sia stata la pronta risposta della BOE, dobbiamo chiederci quale sia la colpa delle banche centrali per l'attuale fragilità dei mercati finanziari. Dopo tutto, mentre i rendimenti dei gilt a lungo termine si sono stabilizzati, la liquidità del mercato dei gilt (a giudicare dagli spread denaro-lettera) non è migliorata. E dall'altra parte dell'Atlantico, anche il mercato dei Treasury statunitensi sta sollevando problemi di liquidità. Molti parametri lampeggiano in rosso, proprio come all'inizio della pandemia COVID-19 nel 2020 e all'indomani del fallimento di Lehman Brothers nel 2008.

Dopo due anni di quantitative easing (QE) - quando le banche centrali acquistano obbligazioni a lungo termine dal settore privato e in cambio emettono riserve liquide - le banche centrali di tutto il mondo hanno iniziato a ridurre i propri bilanci e la liquidità sembra essere svanita nel giro di pochi mesi. Perché il quantitative tightening (QT) ha prodotto questo risultato? In un recente articolo scritto insieme a Rahul Chauhan e Sascha Steffen (che abbiamo presentato alla conferenza della Federal Reserve Bank of Kansas City a Jackson Hole in agosto), dimostriamo che il QE potrebbe essere molto difficile da invertire, perché il settore finanziario è diventato dipendente dalla liquidità facile. Questa dipendenza si manifesta in diversi modi.

Le banche commerciali, che di solito detengono le riserve fornite dalle banche centrali durante il QE, finanziano i propri acquisti di attività con depositi a vista a breve termine che rappresentano potenti pretese sulla loro liquidità in tempi difficili. Inoltre, sebbene le riserve delle banche centrali delle economie avanzate siano le attività più sicure del pianeta, offrono bassi rendimenti, per cui le banche commerciali hanno creato ulteriori flussi di reddito offrendo ad altri un'assicurazione sulla liquidità garantita dalle riserve.

In genere si tratta di limiti di carta di credito più elevati per le famiglie, di linee di credito contingenti per i gestori patrimoniali e le società non finanziarie e di relazioni con i broker-dealer che promettono di aiutare gli speculatori a soddisfare le richieste di margini (richieste di ulteriori garanzie in contanti). Gli speculatori non si limitano agli hedge fund, come abbiamo appreso di recente nel Regno Unito.

Piuttosto, includono anche i fondi pensione, normalmente riservati, che si sono impegnati in investimenti cosiddetti liability-driven: Per compensare il basso rendimento dei gilt a lungo termine indotto dal QE, hanno aumentato il profilo di rischio delle loro altre attività, assumendo una maggiore leva finanziaria e coprendo qualsiasi rischio di interesse con derivati. Se da un lato la loro posizione coperta assicurava che un aumento dei tassi di interesse avrebbe avuto un impatto uguale sui valori delle loro attività e passività, dall'altro generava richieste di margini sulle loro posizioni in derivati. Non disponendo della liquidità necessaria per far fronte a tali richieste, si sono affidate a banchieri con liquidità inutilizzata. In sintesi, durante i periodi di QE, il settore finanziario genera sostanziali richieste potenziali di liquidità, consumando di fatto gran parte delle riserve emesse. La quantità di liquidità di riserva è quindi molto inferiore a quella delle riserve emesse, il che può diventare un grosso problema in caso di shock, come un allarme indotto dal governo.

Il nostro studio rileva inoltre che, nel caso degli Stati Uniti, la QT rende le condizioni ancora più rigide, perché il settore finanziario non riduce rapidamente i crediti emessi sulla liquidità, anche quando la banca centrale si riprende le riserve. Anche questo rende il sistema vulnerabile agli shock: un incidente in agguato. Durante l'ultimo episodio di QT negli Stati Uniti, anche aumenti relativamente piccoli e inattesi della domanda di liquidità - come un'impennata del conto del Tesoro presso la Fed - hanno causato una massiccia dislocazione nei mercati dei PcT. Questo è esattamente ciò che è accaduto nel settembre 2019, spingendo la Fed a riprendere le iniezioni di liquidità.

L'inizio della pandemia, nel marzo 2020, ha rappresentato uno shock di liquidità ancora maggiore, con le società che hanno attinto alle linee di credito delle banche e gli speculatori che hanno cercato aiuto per soddisfare le richieste di margini. Le banche centrali hanno debitamente inondato il sistema di riserve. Si può solo immaginare l'entità dell'intervento che sarebbe stato necessario se lo shock fosse stato pari a quello del 2008. Una crisi ancora più profonda avrebbe spinto alcuni depositanti a correre in cerca di contanti, inducendo alcune banche ad accumulare liquidità di riserva per far fronte a richieste inaspettate sui depositi accumulati durante il boom. In altre parole, maggiore è l'entità e la durata del QE, maggiore è la liquidità a cui i mercati finanziari si abituano e più tempo occorrerà alle banche centrali per normalizzare i propri bilanci. Ma poiché gli shock finanziari, reali e fiscali non rispettano i tempi delle banche centrali, spesso costringono a nuovi interventi delle banche centrali, come abbiamo visto nel Regno Unito.

I responsabili della politica monetaria si trovano quindi in una posizione molto difficile. Una banca centrale può avere bisogno di alzare i tassi per ridurre l'inflazione. Ma se contemporaneamente deve fornire liquidità per stabilizzare i mercati dei titoli di Stato, rischia di inviare un messaggio contraddittorio sulla sua posizione politica, per non parlare del timore che sia diventata un finanziatore diretto del governo. Questo non solo complica la comunicazione delle politiche, ma potrebbe anche prolungare la lotta all'inflazione.

Se le banche centrali hanno sempre avuto il dovere di fornire liquidità d'emergenza, farlo su base prolungata e su larga scala è un problema completamente diverso. I nostri risultati suggeriscono che il QE sarà piuttosto difficile da invertire, anche perché il QT stesso aumenta la vulnerabilità del sistema agli shock. Se la BOE merita un elogio per essere intervenuta in soccorso, le banche centrali più in generale devono riflettere sul proprio ruolo nel rendere il sistema così vulnerabile.

Mercati oggiValter Buffo