Il vostro nemico: lo Outlook 2027. Difendetevi, e battetelo! Ecco come.


Anche tra i nostri lettori, alcuni soffrono per il fatto di avere le idee un po’ confuse.

Allargando lo sguardo, oggi un grande numero di persone, nella massa degli investitori, investitori oggi è convinto che le Borse siano forti, ovvero in forte rialzo.

Questa confusione è creata intenzionalmente. da un bombardamento mediatico quotidiano: al quale partecipano i soclal media, i medita tradizionali (tutti), gli Youtuber che oggi vanno di moda, i “consulenti” che in realtà di mestiere fanno semplicemente i venditori di Fondi Comuni di Investimento e roba simile. In conflitto di interesse, beninteso (da tutti: Magistrati, Banca d’Italia e CONSOB).

Tutti questi signori ad una massa di investitori distratti ed affannati ripetono:

“.. le Borse però sono sempre ai massimi …”

E quindi? Che cosa significa?

La vostra domanda, la domanda che a voi serve deve invece essere diversa. Deve essere: “Le borse valgono questo: e io con i miei risparmi a questo livello dell’indice che cosa devo fare?”

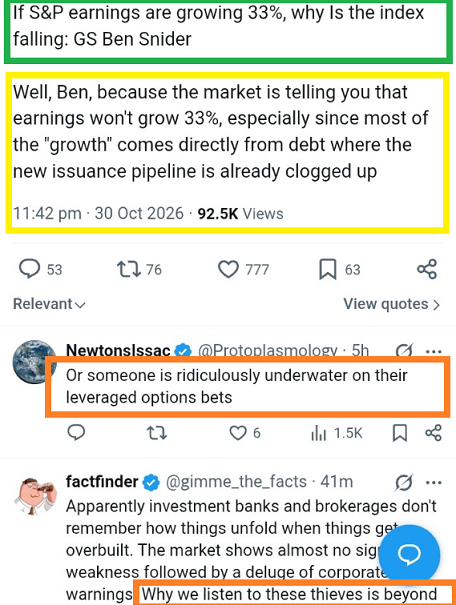
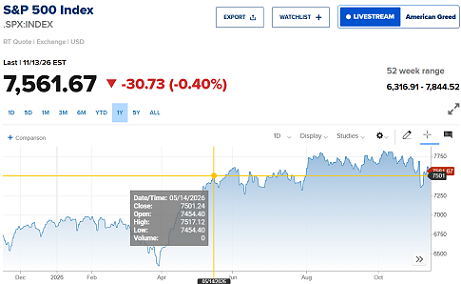
Domandatevi: come si spiega che NESSUNO vi fa osservare una cosa molto semplice, ovvero che dal 15 maggio ad oggi, per un periodo di ben sei mesi, nessuno ha messo neppure un dollaro sulla Borsa di New York. Nessuno. Nonostante il collocamento di SpaceX, il diluvio di chiacchiere su AI, un quotidiano bombardamento di bla bla presentato al pubblico come “buone notizie, esaltanti”. Per sei mesi, ogni giorno, tutti voi e tutti noi abbiamo letto

“… gli utili delle Aziende quotate sono enormi, esplosivi, un fuoco di artificio …”

Questo, detto ogni giorno, e ripetuto più volte. Anche dai quotidiani, anche dai TG, anche dai GR, anche dal vostro private banker oppure financial advisor. E nessuno (ma proprio nessuno nessuno) corre a comperare questi utili esplosivi?

Ora, invitiamo il nostro lettore a farsi questa domanda:

“… che cosa è che lo Youtuber proprio non capisce? Che cosa è che il financial advisor non mi vuole dire? che cos’è che il “consulente” mi vuole tenere nascosto? che cos’è che sul quotidiano non scrivono? E perché anzi sui quotidiani c’è gente che esalta questa situazione? Che la vuole dipingere a colori rosei? Che sui social scrive di “euforia in Borsa”?”

Noi di Recce’d, come sempre e da sempre, aiutiamo il risparmiatore a rispondere a queste domande, proprio con il nostro nuovo Post di oggi.

Se invece preferite affogare nel flusso continuo di informazione deformata, allora cercate altrove: Recce’d non si accoda alla massa di giornalisti, di Youtuber, di esperti da social media, che vi fa spendere male il vostro tempo, richiamando la vostra attenzione sempre e soltanto sui fatti delle ultime 72 ore. Portandovi così in uno stato di confusione che poi diventa ansia e poi affanno e poi vi porta a fare le scelte sbagliate.

Rallentate, anzi fermatevi proprio: piantatela. Non state lì come ossessi, a seguire le stupidaggini su Jensen Huang, e sui data-center di AI, e su Trump e lo IRAN, e così andando.

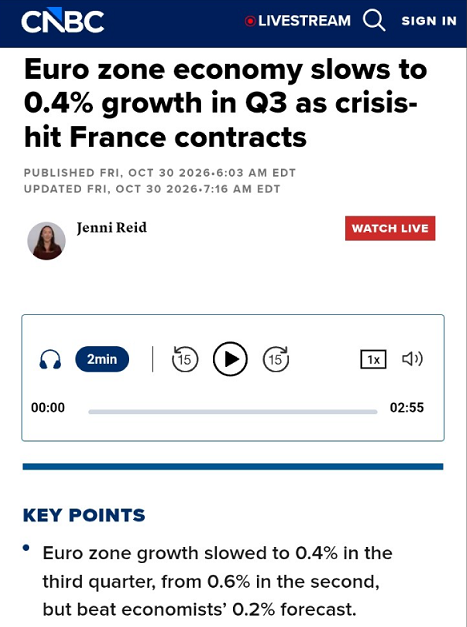
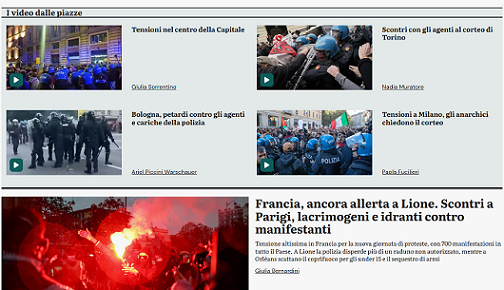
Prendete ad esempio la Francia: un mese fa, ore ed ore di Youtuber, tutti a parlare unicamente di Francia. Oggi, zero Francia: dimenticata del tutto. Ma (come sicuramente sapete) in Francia nulla, di nulla, di nulla è cambiato, nell’ultimo mese.

Ed allora?

Ed allora, tutto questo caos viene costruito a tavolino, ed il suo scopo è quello di mandare la massa degli investitori in totale confusione.

E li si vuole mandare in confusione per mettere le mani sui loro risparmi: spingendo i loro soldi risparmiati verso investimenti di poco oppure nessun valore.

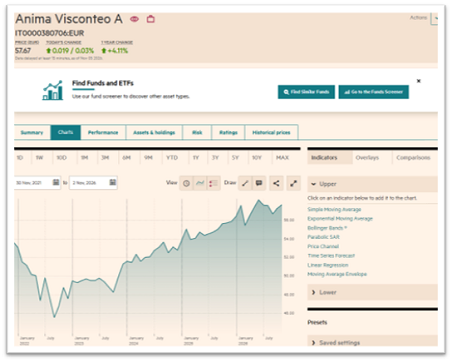
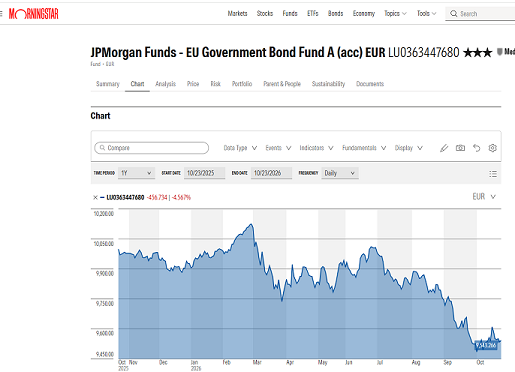
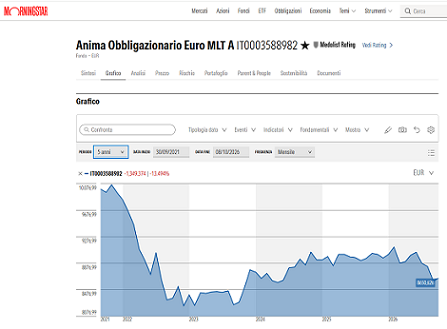
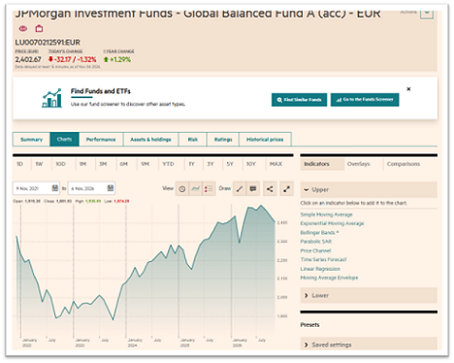
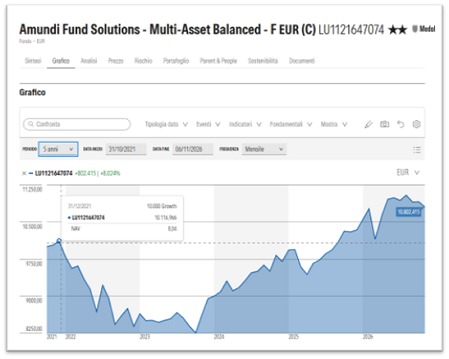
Voi li conoscete, i dati delle tre immagini che seguono poco sotto?

Quelle sono le performances (più o meno) di tutti i vostri portafogli. Voi, sugli ultimi cinque anni, avete ottenuto questo. E proprio da tutti questi signori, ovvero i signori degli Outlook 2027, i signori che danno le direttive al vostro “consulente che è pagato con le retrocessioni”. Le retrocessioni su questi Fondi Comuni, oppure altri Fondi Comuni: il risultato per voi investitori è sempre questo.

Voi, dei vostri soldi, in cinque anni, con “le Borse sempre ai massimi” ed “un clima generale di positività ed euforia” e con “i titoli di AI che fanno il 100%”, bene, voi avete ottenuto esattamente questo, andando sempre e comunque dietro alla massa.

Voi siete questi dei tre grafici qui sotto. Soddisfatti?

(Nelle immagini, ci sono JP Morgan ed Amundi, due dei “campioni” di Outlook, due dei nomi più diffusi tra le Reti di venditori di “prodotti finanziari”. E poi, c’è Visconteo, il Fondo Comune Bilanciato multi-asset più diffuso in Italia tra i risparmiatori. E quindi, tre portafogli estremamente rappresentativi della VOSTRA attuale asset allocation.)

Voi riuscite a vederla, una differenza tra i tre? Noi di Recce’d no. Noi siamo convinti che … è tutta la stessa cosa. Come dicono le performance.
Non sieste soddisfatti. E noi di Recce’d lo sappiamo, perché con voi noi ci parliamo. Ogni giorno. Molti investitori ci dicono “non sappiamo che cosa fare, avremmo bisogno di altro, ma non sappiamo dove andare e che cosa fare”.

Noi di Recce’d siamo qui proprio per questo. E vi spieghiamo in modo semplice che cosa potete e dovete fare, oggi.

Voi dovete batterli, e potete batterli. In che modo si può batterli? Non è difficile. Il suggerimento concreto di Recce’d è il seguente:

evitate le Reti di “consulenti a retrocessioni”, ed evitate i “prodotti finanziari” come quelli qui sopra; e al tempo stesso: ragionate sempre in termini di portafoglio titoli, evitando le trappole di chi vi trascina a seguire i fatti degli ultimi tre giorni, ed evitate la trappola di valutare una sola posizione alla volta (oggi tutto è Francia, domani tutto è Huang, e tra tre giorni tutto diventa lo IRAN). Evitate di fare danni ai vostri risparmi.

Uno dei momenti nei quali risulta più evidente, e concreta, la contrapposizione fra la (dis) informazione di massa e le esigenze reali di un investitore è proprio il momento del “Outlook” di fine anno. Momento che proprio in questi giorni si presenta a tutti gli investitori. Come affrontarlo?

Gli Outlook di fine anno sono uno strumento di vendita: come un Volantino della Lidl, della CONAD, del Gulliver. Le offerte del mese, che cosa c’è in sconto, correte correte.

Voi credete che il consumatore faccia buoni affari con i Volantini delle catene di supermercati? Che gli sconti siano un gesto di liberalità e generosità del Signore Padrone verso il popolo?

Oppure credete che quei Volantini siano niente altro che uno strumento commerciale per smaltire le scorte in eccesso?

Restiamo sul risparmio: e sui vostri investimenti. Come vengono scelti gli argomenti e le indicazioni degli Outlook di fine anno, dalle grandi banche internazionali? Che cosa pensate che si voglia ottenere? Quali sono gli obbiettivi di JP Morgan e Goldman Sachs, di BNP Paribas ed UBS, e anche di Blackrock e Amundi? E poi di tutte le altre che non elenchiamo e che costituiscono il cartello internazionale?

L’obbiettivo NON è (ASSOLUTAMENTE NO) quello di dare indicazioni all’investitore su come impiegare il proprio risparmio per guadagnare bene e rischiare poco.

Lo scopo è uno solo: smaltire il magazzino e piazzare la merce. Siate consapevoli che PRIMA viene deciso dove si vuole portare l’investitore e dopo un esercito si sedicenti “analisi” ed “economisti” viene messo all’opera per motivare conclusioni che ERANO GIA’ STATE SCELTE PRIMA.

L’esercizio, però, serve. ma a chi serve? All’investitore non serve a nulla. Ma c’è l’esercito dei venditori: wealth managers, personal bankers, private banker, family banker, “consulenti pagati con le retrocessioni”.

Un esercito di venditori, che di mercati, investimenti e gestione dei portafogli titoli hanno soltanto una infarinatura. E per conseguenza, è necessario “dare una linea”, inventare una storia, facile e soprattutto ottimista. Che loro poi vanno dalle famiglie, dagli investitori, dalle Istituzioni come i Fondi Pensione, e raccontano parola per parola.

Questa storia poi, nella realtà, si avvera?

Mai: non è mai successo. E c’è una dimostrazione semplice.

Mai, non accade proprio mai che lo Outlook per il nuovo anno metta in prima pagina ciò che era stato previsto solo 12 mesi prima da quel medesimo Outlook.

Questo ha una spiegazione semplice: lo Outlook non è costruito per fornire concrete e valide indicazioni su ciò che faranno i mercati finanziari: deve essere interamente dedicato a spiegare che:

così come siete investiti oggi, va benissimo, e non dovete mai vendere le vostre quote di Fondi Comuni; perché non ci sarà nessun evento negativo, le obbligazioni non perderanno mai, le azioni guadagneranno sempre, e non c’è proprio nulla da temere, quindi continuate a pagare il 3-4 annuo%.

Ora Recce’d nel suo nuovo Post rende un servizio a tutti i propri lettori. Ora noi facciamo ciò che dovrebbero fare gli autori di questi Outlook: vi ricostruiamo quello che ci avevano detto gli Outlook per il 2026, pubblicati proprio 12 mesi fa. Uno per uno, esaminiamo tutti gli asset che compongono il portafoglio titoli.

Ma prima, permetteteci di fare notare ai lettori del Blog che noi di Recce’d lo Outlook 2027 lo abbiamo già fatto con lunghissimo anticipo, e c’era già proprio tutto. Ordiniamo per bene le cose:

  1. per la parte azionaria, il nostro Outlook 2027 viene definito già nel mese di luglio del 2026 da questo (cliccate sul link) Post, poi ripreso in una serie di tre Post iniziata il 20 settembre scorso

  2. per la parte obbligazionaria del portafoglio, il nostro Outlook 2027 è disponibile per i lettori in questo Post datato 22 agosto 2026, e successivamente

  3. le basi, per la parte valutaria del portafoglio, le trovate già pubblicate lo scorso 22 ottobre in un Post di questo Blog

  4. mentre per le materie prime, l’essenziale Recce’d lo anticipava già in data 9 luglio in un Post di questo Blog

  5. per la asset allocation 2027, nel nostro Blog abbiamo già fissato alcun punti del nostro Outlook 2027 fin dal luglio 2026, in questo Post; poi lo abbiamo ripreso in un Post successivo

Se ce ne fosse bisogno, qui ricordiamo che, per tutti i mercati finanziari, la data del 31 dicembre è nulla di più che un numero sul calendario. Tutto dipende dai fatti: da ciò che poi succede là fuori, fuori dai mercati.

Ed ora, dedichiamoci agli Outlook: o meglio, agli Outlook “di consenso”, perché tutti quei nomi qui sopra che abbiamo appena elencato impongono un generale consenso: tutti devono dire (anzi, ripetere) la medesima cosa. Abbiamo chiesto ad AI quale era un anno fa negli Outlook la previsione di consenso per i mercati obbligazionari. Leggetelo con noi.


Nel dicembre 2025, le previsioni di consenso per i mercati a reddito fisso del 2026 ipotizzavano un moderato calo dei rendimenti negli Stati Uniti, tassi stabili in Europa e un’ulteriore inclinazione della curva dei rendimenti nelle principali economie. Gli analisti di Wall Street prevedevano un graduale allentamento monetario negli Stati Uniti, accompagnato da una massiccia emissione di debito pubblico, fattori che avrebbero mantenuto i rendimenti a lungo termine su livelli elevati rispetto agli standard precedenti il ​​2022. [1, 2, 3, 4, 5, 6, 7]

Consenso sui titoli del Tesoro statunitense

All'inizio del 2026, gli analisti prevedevano una flessione dei rendimenti a breve e medio termine, sulla scia dei continui tagli ai tassi di interesse da parte della Federal Reserve: [1, 2, 3]

  • Rendimento dei titoli del Tesoro a 10 anni. Secondo gli esperti intervistati dalla Federal Reserve Bank di St. Louis nel dicembre 2025, il rendimento dei titoli a 10 anni si sarebbe attestato su una media del 4,1% nel 2026, in leggero calo rispetto al 4,3% del 2025. Altre analisi istituzionali, come quella di Transamerica, ipotizzavano una discesa verso il 3,75%. [1, 2]

  • Tasso sui fondi federali (Federal Funds Rate). Le aspettative di consenso incorporavano diversi tagli dei tassi, verso un intervallo neutrale compreso all'incirca tra il 3,00% e il 3,25%, a fronte di un mercato del lavoro in raffreddamento e di un'inflazione in fase di normalizzazione. [1, 2]

  • Inclinazione della curva dei rendimenti. Gli strateghi di J.P. Morgan Asset Management e Fiduciary Trust hanno evidenziato una tendenza verso una maggiore inclinazione della curva. Mentre i rendimenti sulla parte breve della curva erano destinati a scendere in linea con i tagli della Fed, i persistenti deficit federali e l'offerta di titoli del Tesoro hanno continuato a esercitare una pressione al rialzo sui rendimenti a lungo termine. [1, 2, 3, 4]

Consenso sui titoli di Stato europei

Nell'Eurozona, le proiezioni di dicembre 2025 indicavano una fase di stabilità, piuttosto che tagli aggressivi dei tassi: [1, 2]

  • Tassi di riferimento stabili. Secondo Morningstar Europe, l'aspettativa prevalente era che la Banca Centrale Europea (BCE) mantenesse i tassi di riferimento stabili, attestati vicino al 2,0% per tutto il 2026. [1]

  • Offerta e rendimenti di riferimento. Gli analisti di Amundi e RBC Wealth Management hanno osservato che l'ingente emissione netta di titoli di Stato e il perdurante processo di *quantitative tightening* (restrizione quantitativa) avrebbero esercitato una pressione al rialzo sui rendimenti dei titoli *core*, in particolare in Germania. [1, 2]

  • Spread all'interno dell'Eurozona. Il consenso propendeva per gli emittenti periferici, come Italia e Spagna, che avrebbero dovuto beneficiare di traiettorie fiscali in miglioramento e di potenziali *upgrade* del rating. Al contrario, i rendimenti dei titoli di Stato francesi si prospettavano elevati — attestandosi su livelli pari o superiori a quelli italiani — a causa della persistente instabilità fiscale e politica. [1, 2]

Credito societario e temi strategici

Tra i desk di reddito fisso a livello globale, il posizionamento all'inizio del 2026 era incentrato sulla generazione di rendimento (*income*) e sulla gestione del rischio di *duration*: [1, 2, 3]

  • Scadenze intermedie. La maggior parte degli strateghi istituzionali ha raccomandato obbligazioni a breve-medio termine (con scadenze dai 2 ai 10 anni) rispetto a titoli a lunghissima scadenza, al fine di ottenere rendimenti iniziali interessanti senza esporsi a un'eccessiva volatilità legata al premio per la scadenza (*term premium*).

  • *High Yield* e credito. Secondo una ricerca di Janus Henderson, le obbligazioni *high yield* statunitensi hanno iniziato il 2026 con rendimenti medi vicini al 7,2% e solidi fondamentali creditizi; ciò ha reso il *carry* e i proventi cedolari i principali motori attesi del rendimento totale, a scapito dell'apprezzamento dei prezzi. [1, 2, 3, 4]

  • (Nota: nel corso del 2026, i rendimenti obbligazionari effettivi si sono discostati in modo significativo dalle proiezioni di dicembre 2025, superando il 5% negli Stati Uniti a seguito di un'inflazione persistente e di nuovi rialzi dei tassi da parte della banca centrale.) [1, 2, 3]

Dopo avere esaminato le obbligazioni, ora il lettore può leggere con noi quali erano le previsioni “di consenso” negli Outlook 2026 pubblicati un anno fa, a proposito delle materie prime: sempre grazie ad AI che ricostruisce il tutto.

Quali erano le previsioni di consenso per il 2026, formulate nel dicembre 2025, riguardo alle materie prime?

Nel dicembre 2025, le previsioni di consenso di Wall Street per il 2026 nel settore delle materie prime erano caratterizzate da una netta divergenza tra i vari comparti: un orientamento rialzista per i metalli preziosi, un ottimismo selettivo per i metalli industriali legati alle reti elettriche, e aspettative ribassiste per il petrolio greggio e le materie prime sfuse, a causa di un'offerta abbondante.

Gli analisti delle principali istituzioni — tra cui Goldman Sachs e Morgan Stanley — hanno basato le loro proiezioni per il 2026 su tre temi centrali: i previsti tagli dei tassi da parte della Federal Reserve, la domanda strutturale derivante dai data center per l'intelligenza artificiale e dall'espansione delle reti elettriche, e un'offerta globale di energia particolarmente consistente.

Metalli preziosi: un solido consenso rialzista

I metalli preziosi erano ampiamente considerati come la scelta migliore ...un segmento delle materie prime destinato a mantenere una buona performance all'inizio del 2026, sulla scia dei forti rialzi registrati nel 2025.

Oro. Gli strateghi hanno previsto un ulteriore potenziale di crescita, sostenuto dai continui acquisti da parte delle banche centrali dei mercati emergenti (stimati in circa 70 tonnellate al mese) e dal calo dei tassi di interesse reali negli Stati Uniti. Goldman Sachs, ad esempio, ha ipotizzato che l'oro possa raggiungere i 4.900 dollari l'oncia troy entro dicembre 2026.

Argento e metalli del gruppo del platino. Gli analisti hanno previsto che l'argento seguirà il trend rialzista dell'oro, beneficiando al contempo della domanda industriale proveniente dai settori del solare e dell'elettronica; più in generale, i metalli preziosi sono considerati una copertura essenziale contro i deficit fiscali e la frammentazione geopolitica.

Energia: prospettive ribassiste per il petrolio, fase di transizione per il gas

Si prevedeva che i mercati energetici avrebbero esercitato una pressione al ribasso sugli indici generali delle materie prime, a causa dell'aumento della produzione al di fuori dell'OPEC e di una crescita della domanda piuttosto debole.

Petrolio greggio. Il consenso degli analisti indicava un significativo surplus di offerta globale nel 2026 – stimato da Goldman Sachs in circa 2 milioni di barili al giorno – trainato dall'elevata produzione nelle Americhe e dal rallentamento della domanda di petrolio dovuto alla diffusione dei veicoli elettrici. Le previsioni istituzionali collocavano il prezzo medio per il 2026 in una forchetta compresa tra i 50 e i 60 dollari al barile; nello specifico, Goldman Sachs ha stimato un prezzo di 56 dollari per il Brent e 52 dollari per il WTI.

Gas naturale e GNL. Gli esperti hanno previsto l'avvio di una fase pluriennale caratterizzata da un incremento della capacità di esportazione di gas naturale liquefatto (GNL), in particolare dagli Stati Uniti e dal Qatar; ciò dovrebbe portare a un graduale allentamento dei mercati globali del gas, riducendo le pressioni sui prezzi in Europa e in Asia.

Metalli industriali: trainati dalla "corsa all'energia"

Le prospettive per i metalli di base si sono differenziate a seconda che i materiali fossero legati ai colli di bottiglia delle reti elettriche o ai cicli tradizionali dell'edilizia e della manifattura.

Rame. Il rame è emerso come il metallo industriale preferito dal consenso degli analisti, a causa di deficit strutturali, del fabbisogno energetico dei data center per l'intelligenza artificiale e degli investimenti nel potenziamento delle reti elettriche per l'energia pulita. Goldman Sachs ha previsto che il rame si consoliderà su livelli elevati, con una media di circa 11.400 dollari per tonnellata metrica nel 2026.

Metalli in condizioni di eccesso di offerta. Al contrario, gli analisti hanno mantenuto un atteggiamento prudente o ribassista verso i metalli che devono affrontare un forte incremento dell'offerta o una debole domanda da parte del settore immobiliare cinese; le previsioni per la fine del 2026 indicavano prezzi vicini a 2.350 $/t per l'alluminio, 9.100 $/t per il litio e 88 $/t per il minerale di ferro.

Agricoltura: normalizzazione e stabilità

Cereali e materie prime agricole (soft commodities). Secondo Morgan Stanley, per il 2026 ci si attendeva una normalizzazione delle catene di approvvigionamento e una relativa stabilità dei prezzi nei mercati agricoli – salvo shock meteorologici significativi – il che avrebbe agito come un fattore disinflazionistico a livello globale.

(Nota: nel corso del 2026, l'andamento effettivo dei mercati delle materie prime si è discostato nettamente dal consenso di dicembre 2025, in particolare nel settore energetico, dove le interruzioni dell'offerta dovute a tensioni geopolitiche hanno spinto i prezzi del petrolio ben al di sopra delle previsioni, che li collocavano intorno ai 55 dollari al barile.)

Abbiamo letto di obbligazioni e valute, grazie alle ricostruzioni di AI: e già i fatti ci hanno chiarito (molto) le idee. Ora, vediamo che cosa ci ha risposto AI a proposito delle “previsioni di consenso” fatte un anno fa per il 2026 negli Outlook delle banche di investimento e delle Case di Fondi, riguardo alle valute?

A dicembre 2025, le previsioni di consenso sul mercato valutario per il 2026 indicavano una persistente e graduale debolezza del dollaro statunitense, un moderato apprezzamento dell'euro e dello yen giapponese, e una forza selettiva per le valute ad alto rendimento e quelle legate alle materie prime.

Dopo un calo di circa il 9% dell'indice del dollaro statunitense (DXY) nel corso del 2025, gli strateghi di Wall Street prevedevano un ulteriore restringimento dei differenziali dei tassi di interesse nel 2026: la Federal Reserve avrebbe proseguito con una politica monetaria espansiva, mentre le altre principali banche centrali avrebbero mantenuto i tassi stabili o adottato politiche restrittive. [1, 2, 3]

Principali valute (G10)

Dollaro statunitense (USD). Gli analisti prevedevano un indebolimento del dollaro per tutto il 2026. Sebbene i deficit fiscali e i flussi verso beni rifugio – spinti da tensioni geopolitiche – dovessero scongiurare un crollo repentino, i continui tagli dei tassi da parte della Federal Reserve, orientati verso un livello neutrale, avrebbero rappresentato un costante fattore di pressione ribassista. [1, 2, 3]

Euro (EUR). Gli strateghi di istituzioni come BNP Paribas Wealth Management mantenevano una visione costruttiva sull'euro, ipotizzando una risalita del cambio EUR/USD verso quota 1,24 nell'arco di 12 mesi. Tale prospettiva si basava sulla resilienza della crescita nell'Eurozona e sull'aspettativa che la Banca Centrale Europea mantenesse invariati i propri tassi di riferimento, a fronte dei tagli attuati dalla Fed. [1, 2]

Yen giapponese (JPY). Il consenso propendeva per un moderato apprezzamento dello yen, favorito dalla divergenza nelle politiche monetarie. Con la Banca del Giappone orientata a proseguire il rialzo dei tassi di interesse, in un contesto di calo dei rendimenti statunitensi, gli istituti bancari prevedevano una flessione del cambio USD/JPY verso un intervallo compreso tra 145 e 148. [1, 2]

Sterlina britannica (GBP) e Franco svizzero (CHF). Secondo MUFG Research, la Banca d'Inghilterra avrebbe ulteriormente ridotto i tassi nel 2026, a causa del rallentamento della crescita salariale e di una politica fiscale più restrittiva; ciò avrebbe mantenuto la sterlina sostanzialmente stabile rispetto all'euro (attorno a 0,87 EUR/GBP). Il franco svizzero, in quanto bene rifugio a livello regionale, avrebbe dovuto mantenere una solida tenuta, attestandosi vicino a 0,94 EUR/CHF. [1, 2]

Valute legate alle materie prime e ai mercati emergenti

Valute legate alle materie prime (AUD, NZD, CAD). Gli analisti prevedevano un moderato rimbalzo per il dollaro australiano, quello neozelandese e quello canadese, sostenuto dal calo dei tassi statunitensi e da una crescita globale stabile.

...domanda industriale. Gli obiettivi a 12 mesi, fissati a dicembre 2025, si attestavano su valori vicini a 0,68 per AUD/USD, 0,60 per NZD/USD e 1,35 per USD/CAD.

Yuan cinese (CNY). Gli analisti prevedevano un apprezzamento controllato e graduale dello yuan, trainato più da una diffusa debolezza del dollaro che da stimoli interni. MUFG Research stimava una lieve flessione del cambio USD/CNY verso quota 6,90 entro il terzo trimestre del 2026, mentre altri istituti ipotizzavano un intervallo di oscillazione più ristretto, attorno a 7,10.

Valute dell'America Latina. Le prospettive per i mercati emergenti apparivano eterogenee: se da un lato si prevedeva stabilità per il peso messicano (su livelli vicini a 18,0 USD/MXN), dall'altro l'atteggiamento verso il real brasiliano rimaneva più cauto (con un obiettivo attorno a 5,70 USD/BRL), a causa di preoccupazioni legate alla situazione fiscale interna. [1, 2, 3]

(Nota: nel corso del 2026, l'andamento effettivo dei mercati valutari si è discostato in modo significativo dalle previsioni di consenso formulate a dicembre 2025. Una nuova fiammata inflazionistica negli Stati Uniti, i rialzi dei tassi da parte delle banche centrali e gli shock nell'offerta di energia hanno innescato un deciso rimbalzo del dollaro statunitense, esercitando una forte pressione sulle valute di Paesi importatori di energia, come l'euro e lo yen.)

Abbiamo letto le risposte di AI: questi sono i fatti, e non opinioni di Recce’d.

I fatti portano AI a concludere che l’esercizio degli Outlook, un anno fa, è stato dannoso per gli investitori che ne avessero seguito le indicazioni. In altre parole: non ci hanno preso per niente.

In un solo ed unico ambito, gli Outlook ci hanno preso: e sono le Borse. Non è poco, dirà il nostro lettore. Vero ma … ci hanno preso senza volerlo. Come documenta la stessa AI qui sotto, le ragioni alla base del rialzo, indicate un anno fa dalle case dei Fondi e dalle banche di investimento erano DEL TUTTO SBALLATE. la fortuna, diciamo il caso, li ha salvati.

Quali erano le previsioni di consenso per il 2026, formulate nel dicembre 2025, riguardo al mercato azionario?

Nel dicembre 2025, le previsioni di consenso di Wall Street per il mercato azionario globale nel 2026 erano orientate a un cauto ottimismo (bullish). Si ipotizzava il quarto anno consecutivo di rendimenti positivi, trainato da una crescita degli utili che si estendeva oltre i titoli tecnologici a grande capitalizzazione (mega-cap).

Gli strateghi delle principali istituzioni — tra cui Morgan Stanley Investment Management ed Eaton Vance — hanno basato le loro tesi sul mercato azionario per il 2026 su diversi fattori: i previsti tagli dei tassi da parte della Federal Reserve, nuovi stimoli fiscali e l'adozione dell'intelligenza artificiale nelle sue fasi iniziali. Allo stesso tempo, hanno messo in guardia contro la volatilità legata alle elezioni di metà mandato (midterm).

Mercato azionario statunitense

  • Prosecuzione del mercato rialzista (bull market). Gli analisti prevedevano che il mercato azionario statunitense sarebbe entrato nel suo quarto anno positivo, sostenuto da una politica monetaria accomodante e da circa 170 miliardi di dollari destinati ai consumatori tramite misure di stimolo fiscale. La prudenza dei consumatori e il dibattito persistente su una possibile "bolla" legata all'intelligenza artificiale sono stati interpretati positivamente, in quanto hanno impedito che le valutazioni di mercato diventassero eccessivamente euforiche. [1, 2]

  • Ampliamento del mercato. Il consenso propendeva per una rotazione: meno concentrazione sui titoli a mega-capitalizzazione e maggiore attenzione verso i settori ciclici, l'industria e gli indici a ponderazione uguale (equal-weighted). In particolare, si prevedeva che le banche statunitensi avrebbero beneficiato di una prevista deregolamentazione e di una curva dei rendimenti più inclinata. [1]

  • Volatilità elettorale di metà mandato. Gli analisti avevano ampiamente avvertito che il 2026 sarebbe stato un anno di elezioni di metà mandato negli Stati Uniti, il che storicamente comporta un considerevole calo intraday prima della ripresa dei mercati azionari. La maggior parte degli analisti consigliava di acquistare in caso di debolezza significativa nel primo semestre. [1, 2]

Azioni internazionali e dei mercati emergenti

  • Mercati emergenti. Le azioni dei mercati emergenti erano tra le principali scelte di investimento per il 2026, con previsioni di benefici derivanti da un dollaro statunitense più debole, tassi di interesse globali in calo e una crescita interna in miglioramento. [1]

  • Giappone. Gli strateghi hanno mantenuto una visione positiva sulle azioni giapponesi, sottolineando le continue riforme della governance aziendale e le politiche favorevoli agli azionisti, come l'aumento dei riacquisti di azioni proprie e dei dividendi. [1]

  • Europa. Si prevedeva che le azioni europee avrebbero registrato guadagni costanti, sostenute da valutazioni iniziali interessanti, tassi di interesse stabili della Banca Centrale Europea e deregolamentazione del settore bancario. [1]

Principali rischi previsti per il 2026

Una svolta restrittiva della Fed. Gli strateghi hanno identificato una rinnovata ripresa dell'inflazione – che costringerebbe la Federal Reserve a sospendere i tagli dei tassi o a tornare ad aumentarli – come la principale minaccia per le valutazioni azionarie.

Ritardi nella monetizzazione dell'IA. Sebbene la spesa per le infrastrutture di IA sia rimasta elevata, gli analisti hanno segnalato il rischio che una monetizzazione del software aziendale più lenta del previsto possa innescare temporanei ribassi nei titoli tecnologici. [1]

(Nota: nel corso del 2026, il principale rischio previsto si è concretizzato: inflazione persistente, shock petroliferi e una svolta restrittiva della Federal Reserve hanno creato una significativa volatilità, sebbene le azioni statunitensi abbiano infine dimostrato resilienza, unitamente alla crescita degli utili aziendali.)

Lette queste evidenze di AI, in merito agli Outlook 2026, abbiamo poi chiesto sempre ad AI di tracciare un bilancio, sulla validità ed utilità di questi Outlook delle banche di investimento e delle Case dei Fondi, nel 2026 (a novembre, ovviamente). Leggiamo insieme.

Nel corso del 2026, una crescita economica resiliente e una spesa in conto capitale trainata dall'intelligenza artificiale sono state controbilanciate da shock inflazionistici legati ai costi dell'energia; ciò ha imposto un netto cambio di rotta rispetto al consenso di inizio anno, che prevedeva tagli dei tassi e un indebolimento del dollaro. [1, 2]

Mentre le previsioni istituzionali iniziali ipotizzavano che una politica monetaria più accomodante da parte delle banche centrali avrebbe spinto al ribasso i rendimenti e il dollaro statunitense, i conflitti geopolitici e dati economici superiori alle attese hanno fatto salire i prezzi del petrolio e riportato verso l'alto i tassi nei mercati sviluppati. [1, 2, 3, 4]

Sintesi cross-asset 2026: previsioni di consenso e realtà di mercato

Classe di attività | Previsioni di consenso (inizio 2026) | Realtà di mercato e driver (fine 2026) | Variazione dei benchmark chiave (da inizio anno)
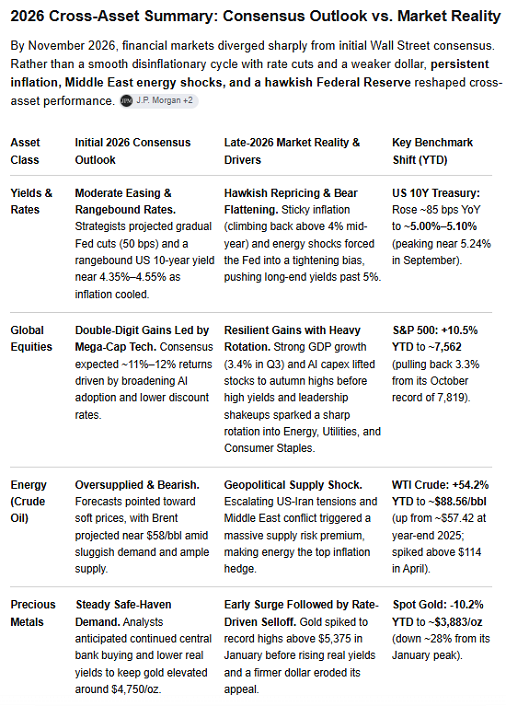
Punti chiave per classe di attività

  1. Rendimenti (Scenario di tassi elevati più a lungo). All'inizio dell'anno, istituzioni come J.P. Morgan Global Research e Goldman Sachs prevedevano tagli dei tassi da parte delle banche centrali e una stabilizzazione dei rendimenti a lungo termine. Tuttavia, l'accelerazione dell'attività economica statunitense e l'inflazione spinta dai prezzi del petrolio hanno spinto il rendimento dei Treasury decennali al 5,15% nella seconda metà dell'anno, determinando un irripidimento della curva dei rendimenti in un contesto di mercato ribassista ("bear steepening"). [1, 2, 3, 4]

  2. Materie prime (Divergenza geopolitica). Sebbene Morgan Stanley abbia indicato le materie prime come una copertura essenziale contro gli shock geopolitici, l'entità del rialzo dei prezzi dell'energia ha smentito le previsioni iniziali di eccesso di offerta. Il petrolio greggio è salito di quasi il 50%, mentre l'oro — nonostante il costante sostegno istituzionale rilevato da Amundi — ha ceduto circa il 5%, poiché l'aumento dei tassi di interesse ha accresciuto il costo opportunità di detenere attività che non generano rendimento. [1, 2, 3, 4, 5]

  3. Valute (La divergenza nelle politiche favorisce il dollaro). Il consenso ribassista sul dollaro statunitense è svanito quando l'inflazione negli USA si è rivelata più persistente che in Europa. Secondo State Street, la svolta "hawkish" della Federal Reserve ha costretto gli investitori a chiudere le coperture su valute estere, spingendo il dollaro al rialzo di oltre il 5% rispetto all'euro. [1, 2, 3]

  4. Azionario (Gli utili superano la pressione dei tassi). Schroders osserva che i mercati azionari globali hanno mostrato resilienza, poiché la solida crescita degli utili aziendali e l'espansione delle infrastrutture fisiche dedicate all'intelligenza artificiale hanno compensato l'inasprimento delle condizioni finanziarie. Sebbene Natixis Investment Managers abbia messo in guardia da valutazioni eccessivamente elevate negli Stati Uniti, i titoli a grande capitalizzazione statunitensi hanno comunque sovraperformato quelli dell'Eurozona e dei mercati emergenti. [1, 2, 3]

Quello che avete letto qui sopra è il bilancio, fatto da AI, delle indicazioni fornite dagli Outlook 2026 (pubblicati un anno fa) alla data novembre 2026. Ora leggiamo insieme un focus sul comparto delle obbligazioni, sempre chiesto ad AI.

Nel 2026, i rendimenti dei titoli di Stato, sia negli Stati Uniti che in Europa, hanno registrato un netto rialzo, superando le previsioni di consenso formulate nel dicembre 2025; al contempo, gli spread del credito societario si sono dimostrati sorprendentemente resilienti nonostante lo shock sui tassi. [1, 2, 3, 4]

Nel dicembre 2025, gli analisti istituzionali ipotizzavano uno scenario stabile, di tipo "Goldilocks" (né troppo caldo, né troppo freddo), in cui le banche centrali avrebbero concluso cicli di allentamento moderati e i rendimenti a lungo termine si sarebbero mantenuti entro un intervallo definito. Al contrario, un'inflazione persistente, shock geopolitici legati all'energia e pressioni fiscali hanno spinto i rendimenti dei titoli di Stato nei mercati sviluppati ben al di sopra degli obiettivi di fine anno; un dato significativo è stato il superamento, da parte dei rendimenti dei titoli di Stato francesi, di quelli dei BTP italiani. [1, 2, 3, 4]
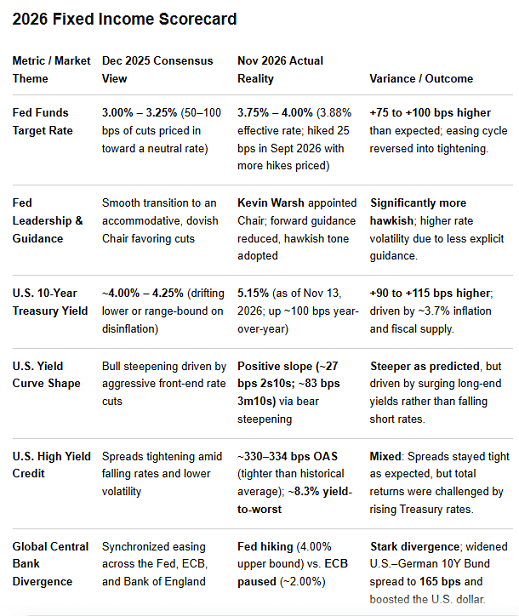
Quadro riassuntivo del reddito fisso 2026: previsioni di consenso (dicembre 2025) vs. realtà di mercato (novembre 2026)

Analisi per segmento

  • Titoli di Stato USA (Riprezzamento al ribasso e normalizzazione della curva). All'inizio del 2026, secondo Schroders, i mercati consideravano l'economia statunitense in una condizione "ideale" per il mercato obbligazionario, con i rendimenti dei titoli decennali che partivano da un livello vicino al 4,0%. Dopo aver toccato un minimo a 52 settimane del 3,97% a fine febbraio, l'aumento delle aspettative di inflazione ha spinto il rendimento del decennale fino al 5,31% a inizio ottobre, per poi attestarsi intorno al 4,84% a novembre. Nonostante le vendite, la curva dei rendimenti ha mantenuto un'inclinazione positiva, con lo spread tra i titoli decennali e quelli biennali pari a +0,25%. [1, 2, 3, 4]

  • Titoli di Stato dell'Eurozona (Inversione tra "core" e "periferia"). Mentre J.P. Morgan Global Research prevedeva che i rendimenti dei Bund tedeschi decennali non avrebbero superato il 2,75%, la persistenza dell'inflazione li ha spinti fino al 3,27%. Ancora più significativo è il fatto che le pressioni fiscali abbiano stravolto le tradizionali gerarchie di rischio nell'Eurozona: i dati di Borsa Italiana mostrano i rendimenti dei titoli francesi decennali salire al 4,74%, superando nettamente sia i BTP italiani (4,33%) che i Bonos spagnoli (3,83%). Secondo Il Sole 24 Ore, lo spread di riferimento tra BTP e Bund è rimasto su livelli sorprendentemente stabili, attestandosi intorno ai 105 punti base. [1, 2, 3, 4]

  • Credito societario pubblico (Gli investitori alla ricerca di rendimento assorbono la volatilità dei tassi). Secondo la Banca dei Regolamenti Internazionali (BRI), le obbligazioni societarie pubbliche – sia di tipo "Investment Grade" che "High Yield" – hanno smentito i timori di gravi tensioni creditizie. Gli spread – monitorati attraverso parametri di riferimento come l'indice ICE BofA US High Yield OAS – sono rimasti ancorati a livelli in linea con le medie storiche. Gli investitori istituzionali sono intervenuti costantemente per assicurarsi rendimenti complessivi elevati, consentendo agli spread creditizi di comprimersi e compensare gran parte dell'impatto negativo della duration derivante dall'aumento dei tassi sovrani. [1, 2]

  • Credito privato e prestiti a leva (crepe nell'esposizione al software). La maggiore sorpresa negativa nel mercato obbligazionario si è verificata al di fuori dei mercati obbligazionari pubblici. La BRI ha evidenziato che l'emissione di prestiti a leva si è raffreddata rispetto ai massimi precedenti, mentre i fondi di credito privato hanno registrato un aumento dei riscatti da parte degli investitori, spinti dal timore che i rapidi progressi dell'IA possano sconvolgere il mercato dei software aziendali tradizionali. [1]


Oggi abbiamo documentato (con l’aiuto di AI) la inefficacia sostanziale di questi documenti pubblicitari che chiamano Outlook.

Noi di Recce’d tutto questo lo avevamo anticipato, ai nostri lettori: senza necessità di chiedere ad AI. Oggi, abbiamo chiesto ad AI per una collezione dei fatti, e non per una analisi delle motivazioni di questo ampio scostamento tra le parole e la realtà dei fatti. L’analisi in Recce’d ce la facciamo da soli: anzi, è il vero e proprio punto di forza del nostro servizio per il Cliente.

Altri approfondimenti sul medesimo tema li pubblicheremo presto nella pagina del nostro sito che si chiama SCELTE DI PORTAFOGLIO e che è dedicata ai metodi (sia di analisi, sia di valutazione, sia di gestione).

In questo Post, per chiudere il cerchio, ritorniamo su una cosa già scritta poco più in alto. Si tratta di un suggerimento pratico.

Oltre ad evitare le trappole negli Outlook, documentate qui sopra da AI, tenetevi a massima distanza anche da tutti quelli che vi confondono le idee concentrando tutta la loro attenzione sui fatti delle ultime 72 ore, rincorrendo sempre l’ultima notizia “strillata” e focalizzando su UN SOLO strumento finanziario. Tutti quelli che oggi c’è solo Huang, domani c’è solo la Francia, e tra tre giorni c’è solo lo IRAN.

La vera e propria rivoluzione del pensiero sulla Finanza e sulla gestione, che ha insegnato proprio questo a tutti gli investitori del Mondo, risale addirittura a 75 anni fa, come vi ricorda questo brano che segue.

Sì, questa è la svolta fondamentale della Teoria Moderna del Portafoglio (MPT) di Harry Markowitz. Introdotto nel suo fondamentale articolo del 1952 "Portfolio Selection", Markowitz dimostrò che il rischio e il rendimento di un asset non dovrebbero essere valutati isolatamente, ma piuttosto in base al suo contributo al rischio e al rendimento complessivi di un portafoglio.

Prima di Markowitz, gli investitori si concentravano in genere sulla selezione di singoli titoli "vincenti" con i rendimenti attesi più elevati. Markowitz dimostrò che la combinazione di asset modifica il profilo di rischio dell'intero portafoglio in modi che non sono possibili considerando i singoli titoli.

Pilastri chiave della svolta di Markowitz

  • Il potere della covarianza (correlazione): Markowitz ha dimostrato matematicamente che il rischio di un portafoglio non è semplicemente la media ponderata dei rischi dei singoli asset. Dipende invece fortemente da come gli asset si muovono l'uno rispetto all'altro (la loro correlazione o covarianza).

  • Vera diversificazione: Acquistare dieci titoli tecnologici diversi non riduce significativamente il rischio perché tendono a salire e scendere insieme. Combinare asset con bassa o negativa correlazione, come azioni e obbligazioni governative, riduce la volatilità complessiva del portafoglio senza necessariamente sacrificare i rendimenti attesi.

  • La frontiera efficiente: Valutando i titoli nel loro insieme, gli investitori possono costruire portafogli ottimali che offrono il massimo rendimento atteso possibile per un dato livello di rischio (o il minimo rischio per un dato rendimento). Qualsiasi portafoglio che si trovi al di sotto di questa "frontiera efficiente" è subottimale.

  • Rischio sistematico vs. rischio non sistematico: la valutazione dei titoli nel loro complesso permette di distinguere il rischio specifico dell'azienda (che può essere eliminato attraverso la diversificazione) dal rischio di mercato generale (che non può essere diversificato).

Questi, che avete appena letto, sono i criteri di base di tutto il pensare in materia di Finanza ed Investimenti. Sono le fondamenta della gestione del portafoglio titoli.

Questi stessi criteri sono stati però distorti e forzati per adattarli alle esigenze sia delle banche di investimento sia delle Reti di vendita di Fondi Comuni e GPM. da Goldman Sachs a JP Morgan, da UBS a Paribas, da Blackrock ad Amundi, per arrivare a Mediolanum e Fideuram, fino a Generali ed Allianz: tutti uguali, tutti impostati allo stesso identico modo. E lo Outlook ne è il figlio prediletto.

Una impostazione che non è altro che una versione semplificata, distorta e molto dannosa delle idee di Markowitz nel 1952. Distorcendo e forzando queste idee, sia arriva proprio al famigerato Outlook. Ma si arriva (purtroppo) anche al vostro, di portafoglio, alla vostra asset allocation, alla vostra strategia di portafogli, ed alla vostra gestione dei risparmi.

Proprio per questo, con questo scopo preciso, opera oggi Recce’d: che nasce proprio sull’idea di una nuova ed alternativa gestione del portafoglio e del risparmio.

Ed ecco la “ricetta alternativa per il successo nell’investimento” che Recce’d ha ideato, sviluppato, e che mette in pratica grazie ai portafogli modello per i Clienti: la abbiamo riassunta in poche mosse qui sotto

  1. Difendersi dal newsflow: quelli che hanno preso il controllo del newsflow (per portare la massa verso obbiettivi di lucro di singole Istituzioni e persone, e NON per un preteso “benessere collettivo”) lo usano proprio per mettere le mani sui vostri soldi; e proprio oggi

  2. ricordare che il quadro, la visione, la strategia va ricalibrata ogni volta che accade qualcosa, e comunque ogni 15-30 giorni; non due volte l’anno

  3. ricordare quando si leggono gli Outlook di Allianza, Generali, Fideuram, Fineco, Mediolanum, UBS, BNP paribas e tutta la banda di ciò che avevano scritto un anno fa

  4. e ricordare perché si fanno circolare questi Outlook agli investitori finali

  5. e anche ricordare che la gestione del rispamio è una cosa seria: è una professione con metodo e strumenti, non è un affare per chiacchieroni

  6. e per concludere: andare ben oltre il Markowitz 1952, ed il “media/varianza”; questa è la sola strada per una gestione che produce risultati: nel 2027 come nel 2026 e nel 2025, e su su fino al 2050 almeno …

Tutto questo noi di Recce’d, per i nostri Clienti, lo facciamo ogni mattina,

  • con il nostro The Morning Brief,

  • con i contenuti delle aree riservate (non visibili, neppure agli hacker che ci indagano quotidianamente) del nostro sito

  • con tutte le altre comunicazioni dirette con i Clienti,

  • e naturalmente con le operazioni sui portafogli modello di Recce’d.
Chi fosse interessato ad ottenere questi supporti per la gestione del proprio patrimonio finanziario, deve semplicemente andare alla pagina CONTATTI e compilare il nostro semplicissimo FORM. Oppure, può scrivere a info@recce-d.com

Per la transizione generazionale, l’arte, gli immobili, la pianificazione e gli aspetti fiscali, ed altri ammeniccoli vari, voi avete già milioni di proposte a disposizione: noi di Recce’d NON ce ne occupiamo.

Noi facciamo una sola cosa, e meglio di tutti: i vostri investimenti, al meglio.

Valter Buffo
Big Tech Big Data Big Tobacco Big Oil


In ogni Post di Recce’d, è nostra abitudine includere contributi esterni, la cui fonte viene da noi sempre esplicitata.

Lo scopo per cui Recce’d include molti contributi esterni è legare ciò che Recce’d afferma nei propri Post (il nostro contributo originale) a dati, fatti ed opinioni che sono diffuse tra il pubblico attraverso i social media ed i media tradizionali.

Facilitiamo così al nostro lettore un confronto. Al tempo stesso, facciamo ordine e pulizia nella mente del lettore investitore: pulizia da quel 95% di trash che viene messo in circolazione attraverso social media e media ogni giorno ed ogni ora. Una costante, una caratteristica degli Anni dopo il 2000.

In questo modo, si evidenzia, proprio attraverso questa pulizia, il fatto che Recce’d lavora a favore dei suoi lettori ed investitori: per una informazione piena, ma selezionata, e quindi corretta ed efficace.

Ma la quota di questi contributi esterni, nei nostri Post, per nostra scelta raramente supera il 40%. Rare volte tocca il 50%

Oggi invece superiamo quella quota. Oggi saliamo, al 70%

Per quale ragione questa nostra scelta di oggi?

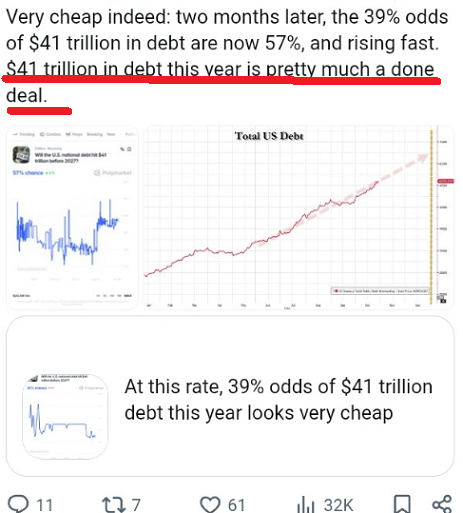
Avete letto e sentito tutti anche troppe cose sui mercati finanziari: una vera e propria valanga di notizie, sia vere sia del tutto false. Un grandissimo caos, fatto di debito, di Francia, di Banche centrali, e di AI e di Elezioni e di guerre.

Troppa informazione: che danneggia gli investitori. Noi per conseguenza non abbiamo nulla da aggiungere, in termini di semplice infomazione.

Tuttavia, rimane un grandissimo lavoro da fare, e che nessuno fa, tranne recce’d..

Voi lettori ed investitori, in realtà, di che cosa avete bisogno? Anzi: assoluta necessità?

Di una valanga di informazioni alla rinfusa, che alimentano dubbi ansia e caos come accade con i video su Youtube?

No. Voi amici lettori ed investitori, avete invece bisogno di tre cose molto precise, tre cose delle quali Recce’d è uno dei massimi esperti: e le tre cose sono:

  • prioritizzare ed ordinare

  • analizzare e valutare

  • supportare decisioni pratiche per la asset allocation e la futura strategia di investimento, in modo tale da rendere la gestione del portafoglio efficace e produttiva, allo stesso tempo controllando in modo stretto il rischio di perdite.

In questoi, noi di Recce’d siamo i migliori: non trovate nulla che si avvicina.

Per questo, nel Post di oggi noi ci limitiamo a fare una cosa, una sola: utilissima. Rimettere in ordine la vostra testa, la testa dei lettori e degli investitori. Che cosa sta succedendo? E per quali ragioni? E dove stiamo andando, noi con i nostri risparmi e con tutti i mercati finanziari?

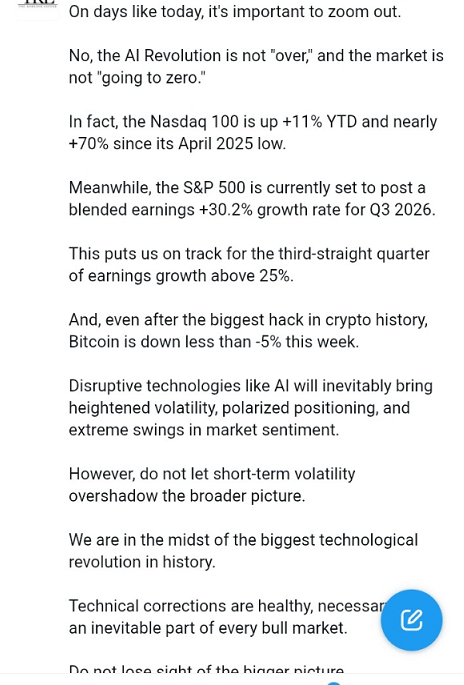
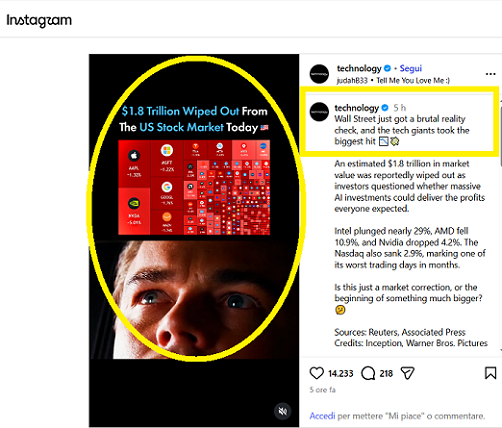
Partiamo con una ricostruzione ordinata dei fatti recenti, che ci viene fornita dagli amici del Wall Street Journal. Leggete qui di seguito.


Di Hannah Erin Lang, Sam Goldfarb e Gunjan Banerji

6 novembre 2026, 18:29 ET

Ben Emons sa indicare con estrema precisione il momento in cui la prima ondata delle elezioni di metà mandato si è abbattuta su Wall Street.

Emons, la cui società si occupa di ricerca sugli investimenti, si trovava nel suo ufficio a Lower Manhattan, martedì alle 21:00, quando il suo telefono Android ha iniziato a squillare. Ha continuato a farlo fino a mezzanotte. Per restare sveglio tra una chiamata e l’altra, ha iniziato a fare flessioni sul pavimento, accanto alla sua scrivania. Alcuni clienti, racconta, non riuscivano a credere a ciò che stava accadendo, né a comprendere cosa potesse significare per il mercato la schiacciante vittoria dei Democratici. “La gente è stata colta di sorpresa”, afferma Emons. “È un vero e proprio shock”.

“Non credo che possa funzionare”, ha sospirato uno di loro. “Assolutamente no”.

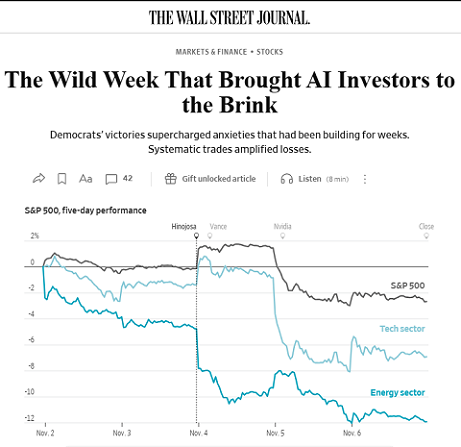
I mercati reagiscono spesso – a volte in modo eccessivo – alle sorprese. Ma le elezioni di martedì hanno gettato Wall Street in un tumulto di proporzioni storiche; nei tre giorni successivi, i titoli azionari hanno subito forti oscillazioni, poiché le vittorie dei Democratici hanno esasperato le preoccupazioni legate al settore dell’intelligenza artificiale, un ambito su cui si era concentrato un crescente fermento nelle settimane precedenti.

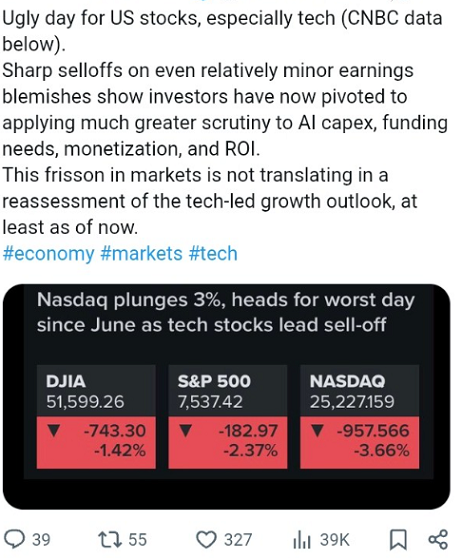
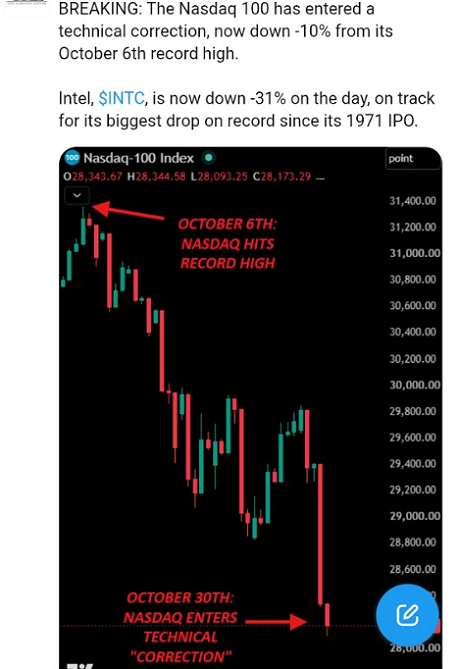
Il momento della verità è arrivato giovedì, quando i colossi dell’IA, Nvidia e Micron Technology, hanno trascinato il Nasdaq Composite in territorio di correzione. Gli hedge fund hanno liquidato le proprie posizioni. Il Cboe Volatility Index, noto come VIX – il “barometro della paura” di Wall Street – è balzato al livello più alto da marzo.

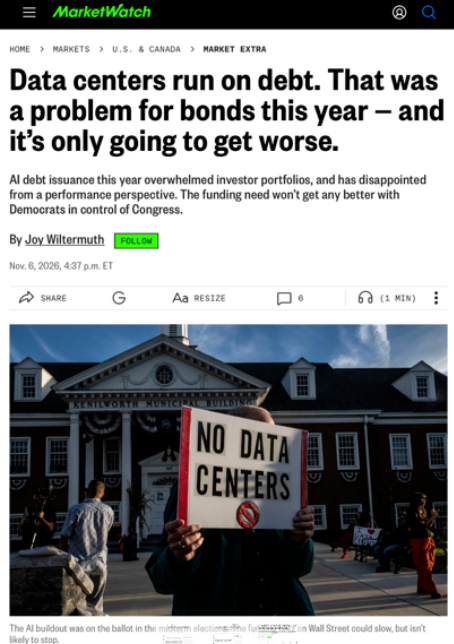
Per settimane, gli investitori si erano interrogati sull’ingente debito nei bilanci degli operatori di data center, sulla contrazione delle riserve di liquidità dei giganti tecnologici come Alphabet e sul sospetto, sempre più concreto, che il picco dei profitti nell’ecosistema dell’IA fosse ormai alle spalle. Pochi, tuttavia, si aspettavano che i Democratici vincessero le elezioni per la carica di governatore in stati come Texas, Ohio e Georgia, divenuti snodi cruciali per i futuri progetti di data center.

La settimana è stata caratterizzata da scambi frenetici e caotici: inizialmente, i mercati hanno reagito positivamente all’esito elettorale, portando i titoli a grande capitalizzazione (blue chip) a registrare la migliore giornata degli ultimi mesi.

Un sollievo, però, durato ben poco. Il rialzo di mercoledì ha lasciato il posto a una pesante ondata di vendite giovedì, che ha bruciato 2,5 trilioni di dollari di valore di mercato dall'indice Nasdaq Composite, trascinando i principali indici verso il più marcato calo giornaliero dai tempi del crollo del cosiddetto "Giorno della Liberazione" nell'aprile 2025.

Ora gli investitori si interrogano: si tratta solo dell'ennesima fase di contrattazioni instabili, o siamo di fronte all'inizio del ridimensionamento di quella colossale scommessa — che ha assorbito ogni risorsa — sulla rivoluzione tecnologica?

"Un rallentamento nella crescita dei titoli legati all'intelligenza artificiale appare inevitabile", ha affermato Timothy Casaletto, gestore di portafogli azionari presso Wellington Management. "È molto probabile che il ritmo di sviluppo delle infrastrutture si riveli più lento di quanto il mercato avesse previsto in precedenza".

Martedì sera, la maggior parte degli americani aveva ben altre preoccupazioni rispetto alle sorti di un centro dati in costruzione nelle zone rurali del Texas.

Con l'arrivo dei primi risultati elettorali, i future sugli indici azionari hanno inizialmente registrato un lieve calo. La tendenza si è però invertita quando è emersa la netta vittoria di Donald Trump e il presidente ha dichiarato, nel corso di alcune interviste, di accettare l'esito del voto.

George Mateyo, chief investment officer presso Key Private Bank, stava seguendo lo scrutinio da casa, scambiandosi messaggi con i colleghi, quando ha letto le dichiarazioni di Trump. Per Mateyo, si trattava di un elemento significativo.

"Il rischio di attraversare un periodo di forte instabilità, caratterizzato da aspre contese e conflitti, è diminuito", ha commentato. "È un aspetto che ho accolto con favore".

L'ottimismo a Wall Street è proseguito per tutta la giornata di mercoledì. Le azioni di aziende legate all'economia reale — come i costruttori edili e i grandi rivenditori al dettaglio — hanno registrato un forte rialzo. L'indice Dow Jones ha vissuto la sua migliore giornata da aprile; per un momento, è sembrato che gli operatori di mercato provassero soprattutto sollievo per la conclusione delle elezioni.

Il rialzo di mercoledì si è rivelato, in realtà, un falso segnale.

Giovedì, intorno alle 10:30 (ora della costa orientale), Kevin Xu — investitore e creatore di contenuti — ha dato un'occhiata alle quotazioni di borsa ed è rimasto incredulo, tanto da dover controllare una seconda volta. Il suo primo pensiero: «Spero che sia un errore».

Il creatore di contenuti, residente a San Francisco, fissava un calo del 4% del Nasdaq che, praticamente da un giorno all'altro, aveva cancellato una cifra a sei zeri dal suo portafoglio pensionistico. Sui social media, altri piccoli investitori mostravano reazioni diverse: chi si rifiutava di accettare la realtà, chi era in preda allo sconforto. Alcuni pubblicavano meme o sfoghi scritti interamente in maiuscolo; qualcun altro ha persino condiviso il numero di telefono di un servizio di supporto per la salute mentale.

«Non c’è nulla da fare», ha commentato riguardo al crollo. «Puoi solo stare a guardare».

Non c’è stato alcun sollievo a metà giornata. Con il passare delle ore, le ondate di vendite sul mercato azionario statunitense si sono intensificate. Gli operatori sono diventati nervosi; il VIX, il cosiddetto «indicatore della paura» di Wall Street, ha registrato un’impennata.

Le operazioni sistematiche hanno contribuito ad amplificare le perdite. Il balzo del VIX ha probabilmente spinto i cosiddetti fondi a «controllo della volatilità» – che basano le proprie decisioni di acquisto e vendita sul livello di turbolenza dei mercati – a iniziare a liquidare massicciamente le azioni. Ciò ha contribuito a un’ondata di vendite che ha coinvolto hedge fund, investitori alle prime armi e altri gestori di capitali.

Secondo le stime di Barclays, i fondi basati sul controllo della volatilità hanno ridotto la propria esposizione al mercato azionario di 30 punti percentuali: si tratta del calo giornaliero più marcato da febbraio 2020, quando la pandemia di Covid-19 scosse i mercati.

Intorno alle 15:00, con il Nasdaq – fortemente orientato al settore tecnologico – in ribasso di circa il 4,5%, alcuni operatori osservavano i monitor chiedendosi se la situazione potesse ribaltarsi, come talvolta accade nell'ultima ora prima della chiusura delle contrattazioni. Al contrario, la svendita si è intensificata.

Alcune tipologie di operazioni di recente introduzione potrebbero aver esacerbato tali movimenti. Gli operatori hanno puntato il dito contro i miliardi di dollari investiti in prodotti finanziari quotati (ETP) a leva, che amplificano notevolmente l'esposizione al mercato azionario. Quest'anno, il patrimonio gestito da tali fondi ha raggiunto livelli record e le loro operazioni di ribilanciamento, effettuate in prossimità della chiusura dei mercati, possono alimentare ulteriore volatilità.

Secondo diversi operatori, il crollo di giovedì rappresenta un esempio classico di una strategia di investimento molto affollata che si sgretola; i movimenti sono stati determinati dal posizionamento degli investitori sui vari mercati.

Il mercato stava “scaricando tutto ciò che è legato all'intelligenza artificiale”, ha commentato Casaletto di Wellington.

Invece di puntare su scommesse speculative ad alto rischio (le cosiddette operazioni “YOLO”) – che avrebbero generato guadagni in caso di ulteriore ascesa dei titoli legati all'IA e ai semiconduttori – gli operatori si sono orientati verso posizioni che avrebbero tratto profitto da un crollo del mercato. Il volume complessivo delle opzioni ha raggiunto il livello più alto mai registrato, secondo dati che risalgono agli anni '70.

Cem Karsan, gestore specializzato in volatilità e fondatore di Kai Wealth, ha dichiarato di aver acquistato derivati ​​complessi – tra cui strumenti legati al VIX, opzioni sull'indice S&P 500 e credit default swap sul mercato obbligazionario – concepiti per generare rendimenti in caso di impennata della volatilità. Karsan si prepara a ulteriori turbolenze sui mercati nei mesi a venire.

“Questi sono giorni incredibilmente pericolosi per il mercato”, ha affermato Karsan.

Venerdì, i titoli tecnologici hanno registrato una parziale ripresa, sebbene tutti i principali indici statunitensi abbiano comunque chiuso la settimana in territorio negativo.

Una questione cruciale è se, in futuro, lo slancio che ha sostenuto gli investimenti legati all'intelligenza artificiale subirà un rallentamento. Secondo gli analisti, la frenesia di acquisti indiscriminati che ha caratterizzato le prime fasi del mercato rialzista dei titoli tecnologici si sta esaurendo. È in corso una nuova fase.

«Ecco cosa succede: passiamo a un ritmo più sostenibile per l’economia e per gli utili», afferma Dan Farley, chief investment officer presso U.S. Bank Asset Management Group. «Tuttavia, il passaggio da una velocità all’altra comporta sempre una certa turbolenza».

Mateyo, di Key Private Bank, riferisce che il suo team ha iniziato a valutare nuove opportunità di acquisto, interpretando l’esito elettorale più come «una bocciatura dell’attuale status quo politico» che come «una bocciatura dello status quo economico e finanziario».

Le normative a livello statale probabilmente rallenteranno, senza però bloccarla del tutto, la costruzione di data center, aggiunge. Sebbene l’opinione pubblica possa nutrire qualche riserva sull’intelligenza artificiale, col tempo le persone continueranno a «utilizzarla e a integrarla nel proprio lavoro e nella propria vita quotidiana; parte di quel cinismo o scetticismo potrebbe svanire nel tempo».

Alcuni investitori, tuttavia, nutrono dubbi sul fatto che gli americani arriveranno ad accettare di buon grado la presenza di data center nel proprio vicinato.

«Le elezioni hanno fornito una prova tangibile di un reale malcontento verso la diffusione dei data center», osserva Matt Rowe, senior portfolio manager presso Man Group. Il voto nettamente contrario espresso dagli americani in diverse consultazioni locali ha «cambiato la mia percezione riguardo alla probabilità che tali progetti vengano effettivamente realizzati», afferma.

«A parità di condizioni, la realizzazione di questi progetti richiederà più tempo e comporterà costi maggiori».

Una ricostruzione puntuale, ordinata e di qualità, come è questa, aiuta il nostro lettore a ritrovarsi, dopo una settimana ricchissima di eventi che ognuno, sui social media e sui media tradizionali, ha commentato … un po’ come gli pare, a casaccio, a caldo, senza un metodo, senza capire e senza uno scopo.

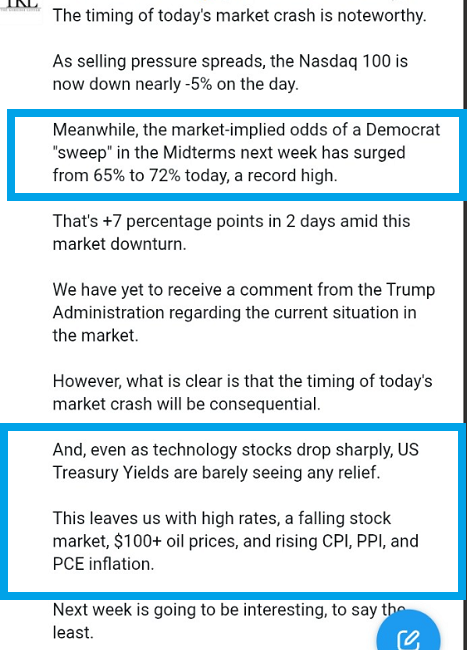
Di questo primo contributo, abbiamo evidenziato per voi alcuni passaggi. Ma la frase che noi riteniamo essere la più importante, di tutto questo articolo, è la seguente:

Mateyo, di Key Private Bank, riferisce che il suo team ha iniziato a valutare nuove opportunità di acquisto, interpretando l’esito elettorale più come «una bocciatura dell’attuale status quo politico» che come «una bocciatura dello status quo economico e finanziario».

Noi, di Recce’d, come i nostri lettori sanno la vediamo diversamente dal signor Mateyo.

E saremo felicissimi di scambiare con i nostri lettori i diversi punti di valutazione, quando ci contatteranno utilizzando la pagina CONTATTI di questo sito.

Ciò che però intendiamo sottolineare ed evidenziare, dell’articolo appena letto, è quella sensazione di “stupore” che compare più volte nell’articolo del WSJ. Stupiti di che cosa, noi ci chiediamo oggi?

Questo “stupore” però ci è utile, Ci aiuta, oggi, a riportare il nostro lettore su di un tema sul quale Recce’d ha insistito molto, anche qui nel Blog, nei mesi di settembre e di ottobre. Ovvero la forte distorsione della massa degli investitori operata attraverso i social media ed i media tradizionali. Una distorsione che regge solo fino ad un certo punto: poi, come è sempre stato nel passato, anche in questo 2026 è costretta ad arrendersi. Si arrende alla forza dei fatti.

Abbiamo già portato, nei mesi di settembre ed ottobre, ed anche attraverso il Blog, una grande serie di documenti che provano questa nostra affermazione: un esempio tra i tanti possibili lo scegliamo oggi dal Corriere della Sera, dove ancora un mese fa (circa) un giornalista di nome Federico Rampini tentava di sostenere una tesi bizzarra: ovvero, che …

… il crollo dei Titoli di Stato in agosto e settembre 2026 sarebbe stato una buona notizia, poiché indicativo di una economia particolarmente forte e in rapida crescita.

Tutto bello, quindi, anzi tutto fantastico, se si legge da Rampini. Persino la distruzione della ricchezza e del risparmio della massa dei risparmiatori: bisogna (così afferma qui sopra il Corriere della Sera) essere sempre, e comunque ottimisti.

Poi però a rimettere le cose a posto, ovviamente, arrivano i mercati. E questo accade sempre (fino a che i mercati sono liberi di lavorare e funzionare).

Per questa ragione, poi tutto cambia: sia i mercati finanziari, sia quello che si scrive sul Corriere della Sera: ed in questo 2026 accade con una particolare rapidità e violenza.

E per conseguenza, la gestione dei vostri risparmi deve (da ieri, e non da oggi) fare i conti con questa rapida evoluzione (spesso caotica) della narrativa dominante (quella che viene venduta alla massa sia dalle banche di investimento, sia dalle Reti di promotori finanziari, tra le quali le più note al pubblico, in Italia, si chiamano Fideuram, Fineco, UBS, BNP Paribas, e poi ancora Generali, ed Allianz, e tanti altri nomi (che vendono, tutte quante, esattamente la stessa mercanzia ai risparmiatori).

Però il sostenere la narrativa precedente diventa a volte impossibile. Oggi mette in forte difficoltà tutti questi venditori di storie alla massa, perché li costringe a cambiare rapidamente tono ed argomenti.

Voi amici lettori ad esempio oggi vi ricordate ancora della Francia? Soltanto 20 giorni fa, la narrativa dominante spiegava tutto con la Francia. Qualsiasi movimento dei mercati finanziari, venti giorni fa, era spiegato dalla Francia. Dove sta oggi, 8 novembre, la Francia?

Chi ne parla oggi della Francia? E questo fatto, a noi investitori, ci dice che la Francia non è più un problema?

Oppure (facciamo ancora un esempio concreto) solo un mese fa (più o meno) il maggiore quotidiano italiano dedicava altro spazio ad articoli (immagine sotto) che elogiavano la forza dell’economia americana, sbeffeggiando al tempo stesso i profeti di sventure.

Ma chi mai sarebbero, questi profeti di sventura, oggi, a soli 20 giorni di distanza?

Forse, è un “profeta di sventura” oggi è lo stesso Nasdaq, ovvero l’indice di Borsa dei titoli delle Aziende tecnologiche? E quindi i profeti di sventura oggi sarebbero almeno alcune decine di milioni? Centinaia di milioni di profeti?

Decisamente, ad un investitore serve altro, che i fanfaroni. Serve ben altro, che sciocchezze e battute a vuoto sui “profeti di sventura”. All’investitore serve sostanza. Serve competenza. Serve analisi dei fatti e dei dati.

All’investitore serve qualità, e Recce’d produce qualità. L’investitore deve evitare il tarsh, la massa enorme di trash che passa per i quotidiani, le TV, i GR e soprattutto i soclai media. E recce’d fa esattamente questo, e lo fa ogni mattina. Noi ogni mattina abbiamo la grande capacità di separare dal trash le poche cose che contano davvero per la gestione del portafoglio.

Nel nostro Bollettino quotidiano, che si chiama The Morning Brief.

Se voi, amici lettori, aspettate di leggere questi titoli, sui giornali, per iniziare a pensarci concretamente, allora amici lettori oggi vi trovate abbandonati e naufraghi in alto mare … ed è un mare di guai.

I “menagramo” ed i “profeti di sventura”, che vengono sbeffeggiati nelle fasi di rialzo degli indici, si trasformano in poche giornate in saggi della montagna.

Noi di Recce’d NON apparteniamo alla prima categoria, ma neppure alla seconda. Noi siamo semplici mestieranti, del mestiere della gestione del portafoglio titoli. Non diamo retta ai fanfaroni, ed agli ottimisti pagati a parcella, e non diamo ascolto neppure ai pessimisti di professione, i pessimisti per principio.

In Recce’d guardiamo solo ai fatti, analizziamo la realtà, e su quella fondiamo le nostre scelte per la gestione dei portafogli modello che Recce’d produce.

Voi, amici lettori, cercate di non farvi fregare dai meschini giochetti della psicologia di massa, quelli dei fanfaroni dell’ottimismo e dei professionisti della manipolazione pagati sottobanco. E proteggete il vostro risparmio dagli attacchi. In particolare, dall’attacco che è in corso.

Non aspettate di leggere sui siti del Web che “le cose sono destinate a peggiorare”: se lo leggete lì, sui soliti siti e sui soliti social media, allora per voi è già tardi.

Il nostro mestiere, come già detto, è la gestione del portafoglio: ma noi allo stesso tempo abbiamo messo sull’avviso i nostri lettori (documentando tutto passo dopo passo) contro le trappole della distorsione di massa: perché noi di Recce’d giudichiamo importantissimo in questi anni il conservare la capacità e la competenza per restare fuori dai guai. parliamo della gestione dei rischi, rischi che si nascondono tra i fatti, ovviamente, ma negli ultimi anni ancora di più si nascondono nei flussi di informazione.

La gestione dei rischi, lo ricordiamo è altrettanto importante, per i risultati di tutti i vostri investimenti, della ricerca dei rendimenti. Nessun rendimento è garantito, sui mercati finanziari: mai. Noi di Recce’d non corriamo soltanto dietro ai rendimenti: noi di Recce’d intendiamo funzionare anche da protezione contro i guai. Vogliamo essere dei para-guai.

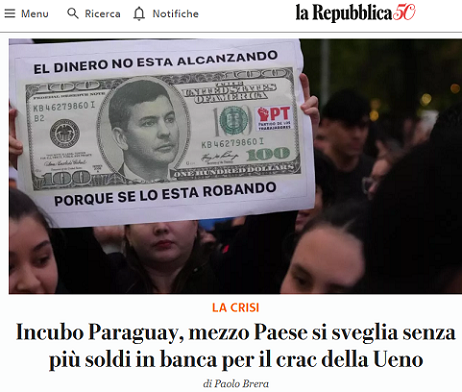
E non vogliamo che il risparmio del cliente finisca … come in Paraguay.

La tempistica dei media, dei social media, delle reti di promotori finanziari, e delle banche di investimento è opposta rispetto ai tempi di Recce’d: tutti questi signori informano investitori e Clienti soltanto DOPO che i fatti sono successi. Quando all’investitore finale non serve più a nulla. Loro, con voi investitori, parlano del tema “debito” soltanto dopo che tutti hanno visto i prezzi del debito crollare a terra: allora, e solo allora, per tutti loro il problema merita attenzione.

La gestione del risparmio, però, è una cosa totalmente diversa.

Ora vi forniamo un altro esempio, sempre tratto dal dal Corriere della Sera, di quanto stiamo illustrando all’investitore: proprio nel giorno delle Elezioni USA si decide a scrivere che “nell’America di Trump i conti non tornano”. Lo spiega, ma lo spiega al lettore soltanto DOPO: dopo che Trump ha già perso. Quando persino Rampini ha smesso di fare propaganda alle favole.

E’ utile, rileggere oggi questo articolo del 4 novembre: articolo che per il lettore del Corriere sarebbe stato molto utile, se solo fosse stato pubblicato il 4 febbraio oppure il 4 marzo scorso.

Strano, non vi pare? Pubblicare questo articolo giusto pochi minuti prima, che l’elettorato degli Stati Uniti dicesse al Mondo con una forza milioni di volte maggiore, che “nei conti di Trump qualcosa non torna”. Coincidenza?.

A che cosa serve, pubblicare il 4 novembre? Unicamente a pararsi le spalle. Al lettore del Corriere, invece, non serve più.

Debito, inflazione e dazi: i conti che non tornano nell’America di Donald Trump di Francesco Bertolino

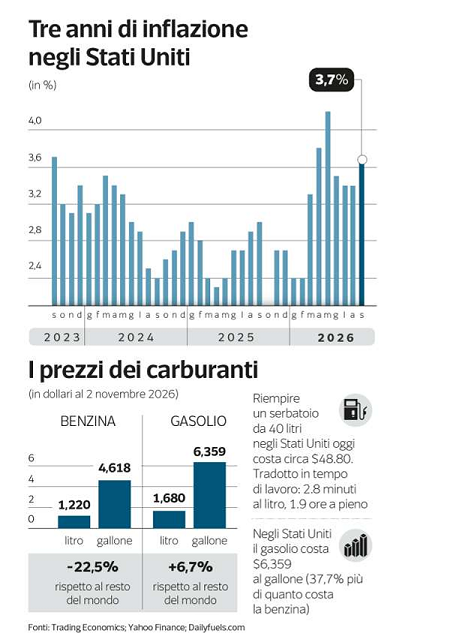
Da una parte i record dei listini di Borsa, la bassa disoccupazione, i maxi utili incassati dai colossi tech. Ma il prezzo del diesel è salito del 70%, la benzina del 38%. E crescono le disuguaglianze. Cosa potrebbe cambiare con i democratici (Fonte: https://www.corriere.it/ 4 novembre 2026) Storicamente le elezioni statunitensi si decidono alla cassa e così è stato anche per la tornata di metà mandato.

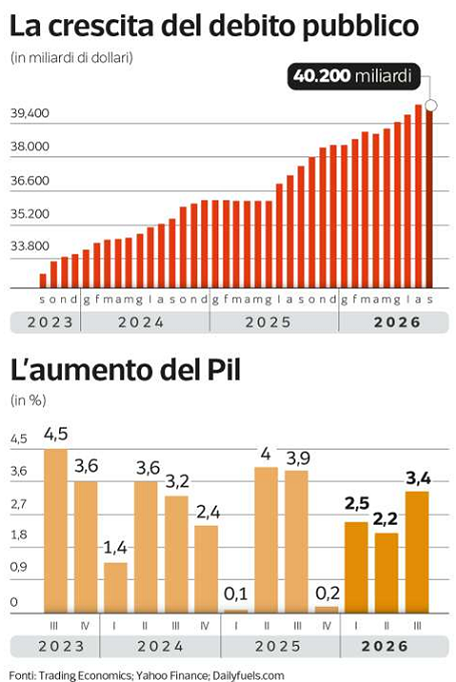
Il conto presentato ai consumatori americani dall’amministrazione Trump è stato, del resto, piuttosto salato: a causa dei dazi e, soprattutto, della guerra in Iran, da sette mesi l’inflazione è al di sopra del 3% e in un anno il prezzo del diesel è salito quasi del 70%, quello della benzina del 38%. Alimentato dai tagli fiscali e dalla spesa per la difesa, il debito pubblico ha superato i 40 mila miliardi e costa 3 miliardi di interessi al giorno. D’altro lato, la disoccupazione è molto bassa (4,2%) e la crescita dell’economia Usa resta molto forte (+3,4% nel terzo trimestre), benché distribuita in maniera ineguale. I lavoratori americani stanno ricevendo sotto forma di salari il 52,9% della ricchezza prodotta, il dato più basso dal 1947.


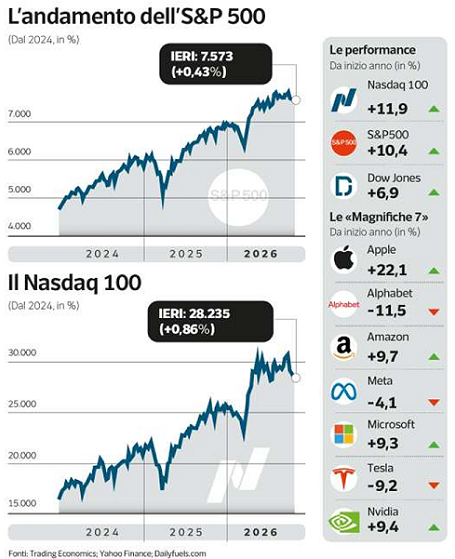
Una fetta crescente sta andando invece a remunerare il capitale, ossia gli investitori in Borsa, a cominciare dai magnati vicini alla Casa Bianca. Dalla vittoria di Donald Trump alle presidenziali del novembre 2024, l’indice S&P 500 ha guadagnato il 26,2%, il Nasdaq oltre 31%, sospinto dall’euforia per l’intelligenza artificiale. La corsa dei listini, però, sta perdendo slancio a causa dei timori per un eccesso di investimenti e dell’incertezza per le elezioni di metà mandato, il cui esito potrà condizionare lo sviluppo di tutti i temi citati: inflazione, difesa, dazi, regole, miliardari in conflitto di interessi e AI.

«Di norma — sostiene Denise Chisholm, analista di Fidelity — i mercati preferiscono un governo spaccato» perché «significa che si potranno fare meno progressi su nuove leggi e, quindi, le regole rimarranno relativamente stabili». Ora che i democratici si avviano controllare Camera e Senato e a governare diversi Stati (fra cui il Texas), però, la svolta su molti temi potrebbe rivelarsi drastica, anche se Trump ha già annunciato di volersi trasformare in «Mister Veto» per bloccare ogni iniziativa legislativa sgradita. Inflazione Secondo i media Usa, la sconfitta dei repubblicani potrebbe spingere Trump a moltiplicare gli attacchi all’Iran. Una escalation porterebbe a una nuova fiammata del petrolio e dell’inflazione. Nel breve non c’è molto che i democratici possano fare per arginare le iniziative presidenziali, ma nel medio termine non mancano strumenti di pressione.


  • Difesa. I democratici potrebbero infatti bloccare i piani di spesa sugli armamenti, premendo indirettamente per la fine della guerra. La Casa Bianca ha proposto al Congresso di stanziare per la difesa la cifra record di 1.500 miliardi di dollari nel 2027, il 42% in più rispetto al 2026. L’obiettivo è ricostituire le scorte Usa, svuotate dal conflitto con l’Iran.

  • Dazi Goldman Sachs prevede che, dopo le elezioni, Trump riprenderà la guerra commerciale, momentaneamente accantonata per quella militare. È atteso, in particolare, l’esito dell’indagine avviata dalla Casa Bianca sulla sovraccapacità industriale di 16 partner (fra cui l’Europa). L’inchiesta potrebbe portare all’introduzione di nuovi dazi su basi legali più solide rispetto alle tariffe «reciproche» del Liberation Day di aprile che sono state annullate dalla Corte Suprema, obbligando il governo Usa a rimborsare 166 miliardi alle imprese di tutto il mondo. I democratici tenteranno di abbattere le barriere doganali erette da Trump contro i Paesi alleati, a cominciare dal Canada. Ma dovranno fare i conti con il potere di blocco del presidente Usa.

  • Debito L’11 dicembre scadrà l’autorizzazione di spesa accordata dal Congresso al governo Usa. A quel punto, in mancanza di un accordo sulla legge di Bilancio, gran parte delle attività federali — come il controllo del traffico aereo — sarà sospesa per mancanza di fondi. I democratici potrebbero utilizzare lo spettro di uno «shutdown» per ottenere più fondi per l’assistenza sanitaria gratuita per i meno abbienti, attenuando i 1.000 miliardi di tagli in 10 anni al programma Medicaid. Un eventuale compromesso bi-partisan potrebbe così causare un ulteriore aumento del deficit e del debito pubblico.

  • Regole Ora che hanno il controllo del Congresso, i democratici spingeranno per una stretta sulla regolamentazione delle banche e, soprattutto, delle criptovalute. Potrebbero poi alzare la pressione sulla cerchia di familiari, finanziatori ed ex soci in affari di Trump che in questi anni si sono arricchiti mescolando ruoli pubblici e interessi privati. Il controllo del Congresso garantirà poi ai democratici il potere di ordinare l’esibizione di documenti e di convocare testimoni.

  • AI e data center Per sostenere la crescita, Trump ha puntato tutto sull’AI e sui data center, suscitando la protesta delle comunità. Il Congresso democratico potrebbe costringere le big tech a farsi carico degli extra-costi energetici. I poteri più incisivi in questo ambito spettano però ai governatori degli Stati e, in particolare, a Gina Hinojosa, neo-governatrice del Texas, dove dovrebbe sorgere un quarto dei nuovi data center pianificati negli Usa. La candidata democratica, vittoriosa sul repubblicano Greg Abbott, ha già promesso una moratoria sulle costruzioni, finché non sarà approvata una legge più severa a tutela dei cittadini.


Ciò che noi facciamo con ognuno dei nostri Post per questo Blog, ed anche per quello che state leggendo, è aiutare in modo concreto gli investitori che ci leggono regolarmente: aiutarli ovviamente a guadagnare, a fare scelte operative, ma pure a proteggere il proprio risparmio dai moltissimi (milioni) falsi segnali, dei quali si parlava poco più sopra, nell’articolo che abbiamo ricavato dal Wall Street Journal.

Questa capacità di individuare e scartare i “falsi segnali” è ancora più importante oggi, nel novembre del 2026, e proprio per la rapidità con la quale la narrativa dominante, il tema di vendita dominante, la storiella ingannevole grazie alla quale si vendono alla massa i Fondi Comuni di Investimento, le polizze assicurative, i certificati e le GPM, ha fatto crack, un crack totale, e si modifica in modo radicale.

Se l’investitore rimane fermo su ciò che dicono i financial advisor, i private banker, i wealth manager, i cosiddetti “consulenti” che sono pagati con le retrocessioni delle commissioni che voi investitori pagate senza saperlo, allora arriverete sempre dopo, arriverete sempre tardi, arriverete solo quando queste fabbriche di storie fasulle decideranno che la vecchia storia non funziona più e serve (per vendere) una storia diversa.

Facciamo come sempre un esempio concreto: anche questo lo prendiamo dal Corriere della Sera. L’autore si chiama Walter Riolfi, ed offre nelle righe che seguono al lettore del Corriere della Sera una raccolta dei temi di vendita della cosiddetta sell-side: ovvero offre spazio e attenzione a tutti i venditori che operano sui mercati finanziari internazionali.

Insomma, Walter Riolfi chiede … a Barilla e i suoi concorrenti quale biscotto è il più sano, per chi lo consuma.

Borse, che cosa succederà quando gli investimenti in Ai diminuiranno? La corsa ai ripari nei settori tradizionali

di Walter Riolfi

1 novembre 2026

Prima o poi gli investimenti nell’Ai rallenteranno e la crescita economica, ora in gran parte sorretta direttamente e indirettamente dalle nuove tecnologie, ne soffrirà. Il ritorno dei settori tradizionali

Dice il capo di Broadcom che «tanti investitori» non hanno idea di cosa stiano comprando. Guida un colosso da 1.600 miliardi di dollari, che fabbrica chip e sviluppa software e, pertanto, deve avere una buona visione di come vanno le cose nel mondo dell’intelligenza artificiale. Forse si riferiva a coloro che hanno investito nei suoi titoli, davvero parsi senza idee, visti i forti alti e bassi delle quotazioni, con balzi persino del 65% in due mesi. E, dopo tanti sussulti, le azioni Broadcom si ritrovano più basse di un anno fa. Più probabilmente ha alluso all’intero comparto dell’Ai, con le schizofreniche rotazioni dai chip al software, alle memorie, agli hyperscaler, i neocloud, i consumatori (come Google e Meta), nel tentativo di trovare i vincenti di questa rivoluzione tecnologica.

Il ritorno dei piccoli investitori

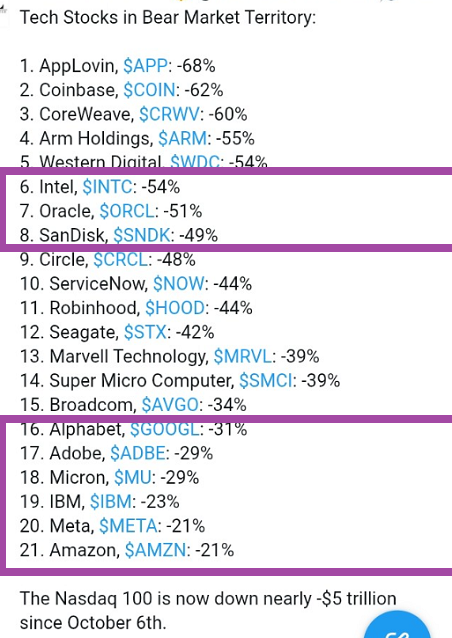
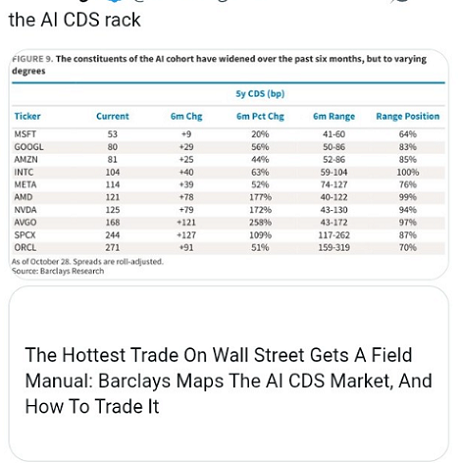
Tra quanti non hanno idea, bisogna annoverare in primis i piccoli investitori. Al loro ritorno in massa, quasi ai livelli di mesi fa, va ascritto il nuovo record, il 6 ottobre, per l’S&P e il Nasdaq e alla loro pervicacia, se gli indici hanno perso nei successivi dieci giorni solo pochi punti percentuali. Perché hanno continuato a comprare, mentre hedge fund e investitori istituzionali vendevano. E hanno proseguito anche all’inizio della scorsa settimana, a giudicare dal loro rinnovato affetto per CoreWeave: società neocloud che acquista sofisticati chip e noleggia i servizi di calcolo, che perde soldi, ha debiti pari a 10 volte i ricavi, paga interessi del 15% sui suoi junk bond e il cui Cds, a 1.195, implica probabilità di fallimento superiori al 60%. CoreWave resta comunque un «buy» (comprare).

Rotazioni continue

E come si fa a dar loro torto, se è un buy anche per il 71% degli analisti sondati dal WSJ. Se l’ottimismo è duro a soccombere tra la clientela retail, i grandi investitori sembrano davvero un po’ frastornati. Da oltre un anno hanno ruotato un po’ dappertutto: prima sulla sensazione che le valutazioni dei titoli fossero insostenibili, poi sulle preoccupazioni della concorrenza cinese, poi nella disordinata smania di cogliere le aziende e i settori vincenti e, un mese fa, sono parsi persino crucciati dai risvolti etici dell’Ai. Infine si sono chiesti seriamente se i ritorni degli enormi capitali investiti e di quelli stimati per i prossimi tre anni siano davvero appaganti: e così i timori di una presunta bolla azionaria si sono spostati su una ben più pericolosa, possibile bolla sul credito. 

Prima o poi gli investimenti in Ai rallenteranno

Ciò che più dovrebbe preoccupare è che questa sequenza di ripensamenti s’è fatta sempre più fitta, mentre i tentativi di ottimismo appaiono sempre più velleitari. Il rischio di un «castello di carte non è trascurabile», dice Giuseppe Sersale di Anthilia. Prima o poi gli investimenti nell’Ai rallenteranno e la crescita economica, ora in gran parte sorretta direttamente e indirettamente dalle nuove tecnologie, ne soffrirà, «mettendo a nudo i modelli di business troppo esposti e causando un rallentamento ciclico». Secondo Sersale, «l’Ai ha già dato il meglio di sé (in borsa) e, da qui in avanti, potrebbe alternare fasi positive e negative, come quella attuale, senza riuscire a segnare nuovi massimi significativi». 

Il rischio si sposta sul credito

Per crescere Wall Street, come le maggiori borse internazionali, si dovrà sostenere su titoli e settori tradizionali, grazie all’aumentata efficienza offerta proprio dall’Ai. Ma il rischio credito pesa come un macigno. Sersale vede un’analogia con il deterioramento del credito alla fine degli anni ’90. In quel caso, i primi segnali precedettero lo scoppio della bolla con un anticipo di oltre due anni. Questa volta potrebbe invece trattarsi di trimestri. Parallelismi con quanto avvenne alla fine del secolo scorso se li pone anche Bert Flossbach, fondatore dell’omonima società d’investimento, e James Mackintosh del WSJ: oltre alla bolla Internet, l’attuale corsa al debito ricorda quella delle ferrovie nel XIX secolo o la crisi del credito nel 2008. La conclusione è che anche «questa volta non è diverso». 

Debiti sovrani in secondo piano?

Citando uno studio del professor Stijn Van Nieuwerburgh (Columbia University), che stima investimenti nell’Ai per 9 mila miliardi entro il 2032, equivalenti a una crescita del pil Usa del 3,2% ogni anno, Mackintosh si chiede se l’aumento della produttività sarà in grado di compensare tale somma. La risposta è «no», cosicché buona parte di quei 9 mila miliardi «finirà sprecata». In ogni caso, a beneficiare di questa rivoluzione tecnologica saranno soprattutto gli utilizzatori, non i fornitori.

Tali preoccupazioni hanno finito per mettere in secondo piano la narrativa sui debiti sovrani. Dal picco di tre settimane fa, i rendimenti dei titoli di stato decennali sono scesi dappertutto: parecchio (20 punti e oltre) in America, Giappone e Germania; attorno ai 10 punti in Italia e Uk, ma sono saliti in Francia, a significare che la turbolenza in Europa non è passata.

Previsioni tra inflazione, Pil e rendimenti

Probabilmente, non è finita nemmeno negli Usa, perché l’apparente sollievo è più il frutto di acquisti sui Treasury, a protezione degli aumentati rischi dell’azionario, che al venir meno delle preoccupazioni sul debito sovrano. BofA stima un deficit federale in continua ascesa, verso il 7% del pil: cosicché, con gli elevati rendimenti dei Treasury e una crescita nominale del pil destinata a ridursi dagli attuali livelli record, il costo del debito diverrebbe insostenibile.

Di tutt’altro parere è invece Goldman Sachs, che prevede rendimenti in calo di almeno 70 centesimi fra un anno, crescita economica sempre sostenuta e inflazione al 2% nel 2027. Lo dice da mesi, assieme alla gran parte degli analisti americani: per poi sorprendersi quando i prezzi al consumo (3,7%) e alla produzione (6,3%) si rivelano sempre più alti delle loro stime. E di cosa dovremmo preoccuparci se, secondo Goldman, Wall Street crescerà del 13% e lo Stoxx del 9% fra 12 mesi?


Concedeteci un po’ di attenzione: perché a voi serve di comprendere bene Walter Riolfi.

Questo giornalista, nel mese di giugno 2026, scrisse proprio sul Corriere della Sera che chi esprimeva scetticismo e critiche sulla bolla di Borsa erano soltanto i “pensionati della finanza”. Oggi, a distanza di soli tre mesi, Walter Riolfi gira prontamente la giacchetta, cambia il tono, si trasforma in scettico, in profeta di sventura, insomma si trasferisce alla parte opposta. Passa tra quelli che dicono che AI “deve per forza rallentare” e quindi che “ci sono dei rischi. Oggi, Riolfi vede i rischi: a giugno, grazie al collocamento di Space X, allora non c’era nessun rischio , non si vedeva proprio alcun rischio all’orizzonte. Ma oggi …. oooooplà, compaiono dal nulla i rischi. Chi avrebbe potuto immaginarlo, solo tre mesi fa? Chi mai? Goldman Sachs, Bank of America, e gli altri citati da Riolfi?

In sintesi, che cosa fa Riolfi? Beh, ovviamente … lui va da quelli che hanno lucrato dal collocamento di SpaceX, e chiede “adesso, che cosa si fa? che cosa andiamo a raccontare, in giro?”.

Ma se loro, quelli che hanno collocato SpaceX lucrando commissioni mostruose, non si rendevano conto di nulla solo tre mesi fa, che cosa diavolo vuoi che ne capiscano oggi? Come fanno, poveretti? Loro non ne capiscono nulla, ma proprio nulla. Loro pensano solo a vendere. E vendono a voi che ci leggete.

E’ come chiedere in Barilla dei biscotti, come dicevamo: e anche volere fare credere, ai lettori del Corriere della Sera, che esiste davvero un Mulino Bianco, da qualche parte.

Non stiamo affermando qui che il problema su il giorno 1 novembre (fiutato il cambiamento del vento …) Riolfi si concentra, il rischio che riolfi segnala, non esista. Tutt’altro. Ma per voi investitori che ci leggete, ciò che ha davvero importanza è che nella sostanza, nei numeri e nei dati questo problema qui segnalato oggi da Riolfi era ESATTAMENTE lo stesso, per natura e dimensioni, già nel giugno 2026. Ed a maggio, ed a marzo, ed a gennaio 2026.

Il tema trattato da Riolfi NON è un problema inventato: anzi, è un problema molto serio. Leggiamo per completezza come lo ha affrontato, sempre nell’ultima settimana, sempre il Corriere della Sera, ma per mano di un altro giornalista.

E se la degenerazione dell’AI facesse saltare Borse ed economia? I pericoli nascosti dell’Intelligenza artificiale

di Luca Angelini

2 novembre 2026

Tra il 2025 e il 2032 sarà necessario finanziare una capacità dei data center pari a 183 gigawatt, il che comporta un investimento complessivo di 10.300 miliardi di dollari nell'arco di sette anni

Con gli «incidenti» in serie su agenti AI fuori controllo e gli allarmi a ripetizione sulla pericolosità dell'intelligenza artificiale, è comprensibile che, delle anticipazioni sul prospetto per la quotazione in Borsa di Anthropic - la società dei fratelli Amodei che ha creato Claude -, la parte che più ha colpito sia stata quella sui possibili «rischi esistenziali» per l'umanità (ne ha scritto sul Corriere Paolo Ottolina; Massimo Sideri, nella sua newsletter One More Thing, ha peraltro fatto notare che non è una novità nella storia).
Forse, però, qualche «rischio esistenziale» può esserci anche per i tanti - fra soggetti privati e istituzionali - che tra qualche settimana, presumibilmente a novembre, faranno a gara per accaparrarsi azioni di Anthropic. Tutti scommettono che la capitalizzazione di Borsa supererà i 2 mila miliardi di dollari (poco meno del Pil italiano), superando il record di 1.780 miliardi fatto segnare a giugno dalla SpaceX di Elon Musk (precedente
non troppo tranquillizzante). Ma Joséphine Boone, del quotidiano francese Les Echos, fa notare che, spulciando fra le cifre finora trapelate, non tutti i conti tornano.

La crescita

Da un lato, c'è la crescita stratosferica: «Secondo Reuters, Anthropic ha chiuso l'anno scorso con un fatturato di 4,6 miliardi di dollari, una cifra dodici volte superiore a quella dell'anno precedente. Un trend che si sta intensificando quest'anno: Anthropic ha registrato ricavi per 4,8 miliardi nel primo trimestre del 2026 e per 11,5 miliardi nel secondo, segnando una crescita del 140% da un trimestre all'altro. A metà agosto, i suoi ricavi annualizzati (il fatturato di luglio proiettato su dodici mesi) avevano raggiunto la cifra colossale di 65 miliardi di dollari. Si tratta di un livello di crescita senza precedenti che sta entusiasmando gli investitori».
Dall'altro lato, però, c'è il dubbio che la corsa possa non durare. «La stabilità dei ricavi di Anthropic resta da dimostrare. Secondo il suo prospetto, un quarto del fatturato è stato generato da appena due clienti (non meglio identificati, ndr) nel 2025, mentre i clienti più grandi non sono vincolati da contratti pluriennali: possono quindi interrompere il rapporto e rivolgersi ad altri fornitori». Alcuni analisti non nascondono le ombre dietro i numeri scintillanti: «Un solo mese particolarmente positivo può far variare il dato annualizzato di diversi milioni di dollari. Occorre capire in che misura tale accelerazione sia replicabile», osserva Harrison Rolfes, di PitchBook. E, aggiunge Boone, «la capacità di Anthropic di mantenere i propri ricavi dipenderà anche dalla concorrenza internazionale, in un momento in cui gli attori cinesi stanno cercando di abbassare i prezzi» (ci torneremo più sotto).

Le spese

Poi c'è la voce spese. L'anno scorso Anthropic ha registrato costi operativi pari a 12,7 miliardi di dollari, con una perdita di 8 miliardi, una cifra quasi doppia rispetto al fatturato. Per ogni dollaro di ricavi, l'azienda ha sostenuto spese per 2,75 dollari, di cui 1,6 dollari destinati alla potenza di calcolo e alle infrastrutture (7,3 miliardi di dollari nell'anno precedente). Equazione complessa da risolvere: il costo della potenza di calcolo non sembra destinato a diminuire, mentre tali risorse sono indispensabili sia per servire i clienti sia per addestrare i modelli prima del loro rilascio. «Anthropic dovrà dimostrare di saper far crescere i ricavi più rapidamente delle spese per la potenza di calcolo» sottolinea Boone.
Per garantirsi potenza di calcolo e servizi cloud, Anthropic ha sottoscritto contratti per l'astronomica cifra di 518 miliardi di dollari nei prossimi dieci anni. «Sebbene il calendario dei pagamenti non sia al momento noto - scrive Boone - si tratta di accordi pluriennali con attori del calibro di Amazon, Google e Microsoft. Soprattutto, Reuters precisa che l'80% di tali spese è non cancellabile o dovuto a prescindere dall'effettivo utilizzo: una sfida ad alto rischio per Anthropic. Pur non essendo contabilizzati come "debito" in senso stretto, questi impegni costituiscono una sorta di passività, ovvero costi fissi rischiosi a lungo termine». «Il rischio finanziario principale risiede nel fatto che i contratti per la potenza di calcolo potrebbero protrarsi più a lungo rispetto agli impegni assunti dai clienti», osserva Rolfes, l'analista di PitchBook.

Gli investimenti

Problemi soltanto dei futuri azionisti di Anthropic? Mica tanto. «Investimenti in infrastrutture per l’AI, stimati in 4 mila miliardi tra il 2026 e il 2029, e solo per una manciata delle maggiori società, significano quasi altrettanto denaro preso a prestito, soprattutto con l’emissione di bond - ha scritto Walter Riolfi su L'Economia ragionando sull'aumento dei rendimenti dei titoli di Stato americani -.

Se l’AI non dovesse rivelarsi esattamente la gallina dalle uova d’oro, perché i ricavi non crescono in maniera esponenziale come ci si immagina e perché ammortamenti e oneri finanziari si mangiano gran parte degli utili, il disastro finanziario sarebbe inevitabile. E chi sottoscriverebbe tutta quella carta, cui si aggiungono 10-12 mila miliardi di nuove emissioni annue dal Tesoro Usa? E, in particolare, quale premio pretenderebbero gli investitori? Più del rialzo dell’inflazione, tutto sommato contenuto, è questo il motivo per cui il rendimento del titolo decennale è salito oltre la soglia del 5%, come a luglio 2007».

Del resto, per capire il possibile impatto di uno «sboom» dell'AI, basta riflettere su quel che riporta un altro articolo di Les Echos, che cita uno studio (Financing the AI buildout) di Stijn Van Nieuwerburgh, ricercatore della Columbia Business School, pubblicato dalla Brookings Institution: secondo le sue stime, tra il 2025 e il 2032 sarà necessario finanziare una capacità dei data center pari a 183 gigawatt, il che comporta un investimento complessivo di 10.300 miliardi di dollari nell'arco di sette anni. «Con una media del 3,63% del Pil annuo, il peso sull'economia statunitense è superiore a quello dei grandi cicli di investimento in canali, ferrovie, elettrificazione, reti stradali e telecomunicazioni», scrive Van Nieuwerburgh. Per avere qualche termine di paragone, il record di investimenti appartiene alla «railway mania» (la febbre delle ferrovie) del 1870, durata vent'anni, con una spesa pari al 2,24% del Pil annuo americano. Le autostrade (1956) e le reti di telecomunicazione (1996) si attestarono invece sull'1,1% del Pil, con cicli di durata rispettivamente di diciassette e sette anni.

Il rischio finanziario

Torna in mente quel che ha scritto Federico Fubini qualche giorno fa, nella sua newsletter Whatever it takes: «Perché i colossi del Big Tech si sono caricati di tutto questo rischio finanziario? Perché sta arrivando un’enorme rivoluzione tecnologica e bisogna essere pronti a soddisfare la domanda, vi diranno loro. La risposta reale, temo, è più brutale: perché pensavano di vivere nel mondo di ieri. Pensavano di vivere nel mondo dei campioni digitali dei primi anni Dieci di questo secolo: quello che Facebook è stato per i social media, Amazon per gli acquisti online, Google per le ricerche in rete. Monopolisti incontrastati, macchine da soldi o almeno (nel caso di Amazon) da fatturati. Inoltre pensavano di essere ancora nel momento unipolare, in cui l’America era sola con se stessa alla testa del mondo. Non doveva temere altri e non doveva guardare altrove. (...) Ma questo non è il mondo di quindici o venti anni fa. Questo è il secolo cinese. E la Cina negli ultimi due anni ha sviluppato modelli di AI a bassissimo costo».

La quotazione

Che potrebbero trasformare la presunta gallina dalle uova d'oro in una gallina comune. Se questo è il quadro, anche l'approdo in Borsa di Anthropic deve essere visto, secondo Fubini, sotto un'altra luce: «Anthropic punta a quotarsi a Wall Street tra poche settimane, prima di correre il rischio che la musica si fermi. Ma proprio la borsa americana è il massimo punto di vulnerabilità: l’industria dell’intelligenza artificiale traina verso l’alto gli indici da almeno tre anni e oggi vale circa metà di una capitalizzazione da circa 70 mila miliardi di dollari dell'S&P500. Se la Cina infliggesse davvero a Silicon Valley il suo choc 3.0 e le quotazioni dell’industria dell’AI crollassero del 20% o del 30%, il problema non sarebbero solo i tremila miliardi di debiti fuori bilancio delle Big Tech. Il problema sarebbero le decine di migliaia di miliardi in meno di valore di borsa, che minacciano di deprimere i consumi e portare l’America in una recessione simile - ma maggiore - rispetto a quella seguita all’esplosione della bolla di internet».
Per chi suona, allora, la campana del «rischio esistenziale»? La conclusione di Fubini lascia pochi dubbi: «Per questo Amodei e Altman ora chiedono di frenare. Non per i rischi collegati all’AI - che non li hanno mai rallentati - ma perché capiscono che il loro modello finanziario non funziona. Non possono più investire così pesantemente, se oggi rischiano di perdere la sfida contro la Cina. Hanno perso il monopolio, hanno perso il modello unipolare. Devono diventare più disciplinati, accettare che esiste il senso del limite».


Accettare che esiste anche il senso del limite è una bellissima frase, ed un utile suggerimento per ogni investitore: peccato solo che l’articolo che avete appena letto arriva il 2 novembre, quanto tutte le uova sono già rotte, e quindi stasera … si mangia solo patate, e niente frittata. Cena magra e povera.

Precisiamo che ciò che abbiamo documentato in questo Post non accade soltanto in Italia: si tratta di fatti, di cose che accadono in tutto quel Mondo che chiamano Paesi Sviluppati. I vostri risparmi, tutti, ogni vostro euro risparmiato, sono sotto attacco: +è diventato necessario mettere le mani sul vostro risparmio, se no qui … “crolla tutto”. Questo, stanno penando: QE non c’è più, il taglio del costo del denaro adesso non c’è più (neppure per Donald J. Trump ed i suoi!!!) e la spesa degli Stati, il cosiddetto “stimolo”, non c’è più. La soluzione che rimane, l’unica soluzione, è “mettiamo le mani nelle tasche dei risparmiatori, e convinciamoli a mettere i loro risparmi dove diciamo noi”.

Attenzione: parate i guai, e non finite come il Paraguay.

Potrebbe aiutarvi, a questo scopo, leggere un ultimo articolo del Corriere della Sera, e sempre dell’ultima settimana. A scriverlo è Ferruccio de Bortoli, ex-direttore di quel quotidiano, ed autorevole commentatore, anche dei fatti dell’economia e della finanza.

La lettura di questo articolo potrà risultarvi utili a comprendere meglio dove state oggi, voi: in che Mondo, ed in che mercati. Può aiutarvi a comprendere dove stanno oggi i vostri risparmi, e dove sono diretti, oggi, i mercati finanziari. Inoltre questo articolo riporta (altra cosa utile) l’attenzione di voi investitori sul tema che Recce’d trattò in settembre, in una serie di tre Post, tema che oggi è diventato quello più importante di tutti:

“… ma adesso, chi è che li farà, tutti quegli utili che abbiamo sognato ad occhi aperti, astratti dalla realtà grazie alla meditazione trascendentale del guru indiano Maharishi Mahesh Yogi?”.

L’articolo di de Bortoli giustamente vi parla del “nascondismo”. Ma non troverete tutto ciò che vi serve, in questo articolo che state per leggere: noi di Recce’d vediamo, oggi, nel panorama internazionale, molto di più.

Vediamo grandi rischi, e vediamo anche opportunità, enormi opportunità. Al tempo stesso, vediamo però anche ciò che accade in Paraguay, e sui conti di chi ha acquistato Bitcoin. Siamo quindi sia ottimisti, sia pessimisti: semplicemente siamo realisti. E sappiamo che cosa va fatto oggi con i risparmi.

Per tutte queste cose, non avete che da contattarci, attraverso la pagina CONTATTI, e ci troverete pronti a metterci a disposizione, leggere insieme i dati del vostro risparmio, la composizione dei vostri investimenti, e le prospettive alle quali andate incontro.

Con Recce’d, se ne parla PRIMA: e non dopo, quando i giornali se ne accorgono ma a voi, purtroppo non serve più a nulla.

Non fatevi fregare dal “nascondismo” del quale oggi vi parla de Bortoli: il quale de Bortoli oggi denuncia il di “nascondismo”, ma che negli ultimi quindici anni è stato non solo un alfiere, ma un attivo partecipante, un contributore, uno strumento (proprio lui, ed il suo quotidiano) del “nascondismo”.

Aggiungiamo una considerazione finale: a voi lettori di Recce’d, non sembra il caso di smettere di domandare ai Big Tobacco se il tabacco fa male alla salute? Ed ai Big Oil se il petrolio danneggia l’ambiente? Sarebbe veramente ora, no? E di chiedere ad UBS se i “prodotti finanziari” fanno il vostro interesse oppure il loro interesse”? Beh … anche si più, sarebbe ora, no? Per il momento, però, de Bortoli si affida ancora … proprio a UBS.

Mercati, i pericoli sommersi: tra debito e bolle benvenuti nell’era del «nascondismo»

di Ferruccio de Bortoli

3 novembre 2026

L'euforia per l'Ai distrae gli investitori da altre minacce. L'Europa affronta nuove tensioni politiche e l'Italia deve fare i conti con la fine del Pnrr, i tassi elevati e il rischio di una nuova stretta fiscale

Concentrati e distratti. Sembra un ossimoro. Ma non è così. La componente psicologica che muove l’economia e gli investimenti sui mercati finanziari è imperscrutabile. A maggior ragione se si tiene conto che vendite e acquisti sono in larga parte determinati da algoritmi e, sempre più frequentemente, da agenti Ai. La dimensione umana, nel funzionamento dei mercati, è sempre meno rilevante. Ci affidiamo, nel caso di un’eventuale e del tutto ipotetica crisi di sistema, alla saggezza delle macchine. C’è chi trae da questa osservazione, in termini di assenza di emotività, un’annotazione rassicurante. Anche perché la domanda diffusa tra gli operatori più avveduti è la seguente. Concentrati come siamo sulle fantasmagoriche promesse dell’Intelligenza artificiale e sull’incubo di un repentino aggiustamento dei valori azionari, peraltro alla vigilia del voto americano di mid term, non stiamo trascurando altri rischi?

Insomma, distratti e affascinati dalla rivoluzione dell’Ai finiamo per sottostimare le reali conseguenze di altri elementi di fragilità di un ciclo economico nel quale tornano al rialzo i tassi d’interesse e l’inflazione morde più del previsto. Oltre alle nubi su una nuova crisi energetica. È quello che lo psicologo cognitivo Paolo Legrenzi definisce, nei suoi studi, come l’effetto focalizzazione (focusing effect). Quando vi è una sola preoccupazione la mente non elabora a sufficienza le alternative allo scenario prevalente. Se c’è qualcosa di troppo grande il resto appare troppo piccolo. 

La crescita degli utili

Nella valutazione della congiuntura, soprattutto nella tenuta dei mercati, commettiamo questo errore? «I conglomerati tecnologici - precisa Matteo Ramenghi, chief investment officer di Ubs Italia - da quest’anno non riescono più a sostenere gli investimenti con i soli flussi di cassa operativi. Amazon, Alphabet, Meta e Oracle hanno emesso circa 194 miliardi di dollari di obbligazioni solo nei primi sette mesi del 2026. S&P Global Ratings prevede un forte aumento delle emissioni obbligazionarie globali, governative e corporate, che potrebbero arrivare a circa 12 mila miliardi nel 2027. Nel passato un rialzo così consistente nei rendimenti ha portato a dolorose correzioni dello Standard and Poor’s 500: 48 per cento nel 1973-74; 34 per cento nel 1987; 25 per cento nel 2022. Quest’anno, però, l’indice e le azioni globali guadagnano il 12 per cento. A sostenere le quotazioni è la crescita degli utili: circa il 30 per cento per la Borsa americana. Il rapporto tra prezzo e utili attesi è così sceso a circa 19 volte, dalle 23 di fine anno scorso. La correzione è avvenuta nei multipli, non nelle quotazioni. La tenuta degli utili dipende però anche dagli investimenti in conto capitale che richiedono abbondanti finanziamenti a costi ragionevoli. Tutto funziona finché questo collegamento regge».


Il «nascondismo»

L’economista Luigi Buttiglione, amministratore delegato di Lb Macro, una società internazionale di consulenza economica, ha coniato un neologismo curioso: nascondismo, termine che, ovviamente, non ha bisogno di spiegazioni. «La crisi francese - dice - tocca il cuore d’Europa, il core non la periferia. E Parigi non è Atene. Un suo eventuale salvataggio sarebbe insostenibile per l’Unione europea. Ma non ne parliamo. Forse per rimuovere lo scenario avverso, preoccupati per le conseguenze politiche sul ciclo elettorale di ben otto votazioni, a partire da quella spagnola a fine novembre, da qui a fine 2027. Quella dell’euro è una mini globalizzazione di fatto che richiede istituzioni e partiti in sintonia. Dovremmo chiederci se la struttura della moneta unica, frutto di uno storico e ambizioso progetto cooperativo, possa resistere alla polarizzazione politica in atto». Soprattutto in Germania, aggiungiamo noi. 

Nazionalismo e politica monetaria comune

Il primo vero scossone potrebbe arrivare con l’elezione, nelle presidenziali francesi, di Marine Le Pen. È anche vero però che le democrazie hanno virtù sorprendenti. Il vento nazionalista soffia forte, ma in Ungheria, Svezia e Olanda, nelle ultime elezioni, ha trovato un argine efficace. Il pendolo democratico europeo, nello stress test delle otto votazioni di fila, potrebbe oscillare in modo inaspettato. Certo se anche la Germania conoscesse un aggravamento della sua febbre politica e una ulteriore crescita dell’AfD, lo scenario si complicherebbe non poco. «La realtà - continua nella sua analisi Buttiglione - è che dovremmo riconoscere che gli strumenti della politica monetaria, come il Tpi (Transmission protection instrument) della Bce per esempio, sono potenzialmente efficaci ma prevedono condizionalità che possono risultare politicamente difficili da rispettare o persino imporre. La barra da superare, perché tali strumenti siano implementati nel caso di una crisi, è alta a livelli di spread sui titoli sovrani molto più elevati di quelli attuali. In molti casi i tassi d’interesse nominali sono superiori al tasso di crescita. Essere rigorosi oggi non basta. Il rilancio della produttività è condizione necessaria».

Prudenti o distratti?

Quest’ultima osservazione è di stringente attualità soprattutto all’indomani dell’approvazione della bozza di legge di Bilancio per il 2027 dal valore complessivo di 26 miliardi, la metà in deficit. Il ministro dell’Economia, Giancarlo Giorgetti, è apparso soddisfatto anche perché - come ha scritto opportunamente Federico Fubini sul Corriere - è consapevole che senza la prudenza di bilancio degli anni scorsi avremmo avuto seri problemi ad affrontare le ultime emergenze. Anzi, forse non saremmo stati nemmeno in grado di farlo viste le ridotte capacità fiscali del Paese, né di aspirare a un’uscita, con un deficit di quest’anno sotto il 3 per cento, dalla procedura d’infrazione europea. Ma siamo stati prudenti valutando anche alcuni rischi nascosti? Il governo ha fatto un po’ di nascondismo? 

Pericoli in agguato

«Il ciclo dei bonus è finito - commenta Fedele De Novellis, partner di Ref - e così anche la stagione della spesa pubblica facile, soprattutto per i fondi del Pnrr. Grazie anche alle clausole di salvaguardia per la Difesa e le infrastrutture energetiche, il governo sta evitando un crollo degli investimenti. I pericoli però non mancano. Per esempio nella filiera dell’edilizia e delle costruzioni. Viene meno la spinta delle opere pubbliche, il rialzo dei tassi può rallentare il mercato immobiliare. E questo è un rischio nascosto per il Paese. Inoltre dobbiamo apprezzare lo sforzo del governo di uscire dalla procedura di deficit eccessivo. Ma la nostra struttura dei conti pubblici non è da deficit strutturale sotto il 3 per cento. Abbiamo goduto di un periodo straordinario, con i trasferimenti del Pnrr, che non si ripeterà. Lo spazio fiscale si riduce, il costo del debito cresce più del previsto. Dalla lettura soprattutto del Documento programmatico di finanza pubblica (Dpfp) si evince un andamento dei conti che è coerente con gli obiettivi del Piano strutturale di bilancio (Psb) - che, pur durando sette anni, un nuovo governo dovrà rifare - e dal quale emerge netto lo scenario, dal 2029, di una possibile stretta fiscale, una volta conclusasi la finestra concessa dalle clausole di salvaguardia. Ma in campagna elettorale è meglio rimuoverla. Così fan tutti in Europa». Aggiungiamo, come ultimo ma non per ultimo, un rischio sociale ugualmente trascurato. Ed è quello legato a una nuova fase di inflazione (al 5,4 per cento su base annua) che penalizzi ancora una volta i salari e, attraverso l’infernale meccanismo del fiscal drag, soprattutto il ceto medio su cui pesa anche l’aggiustamento di tante mancate rivalutazioni delle pensioni. Una manovra sulla previdenza, di circa 14 miliardi, tra il 2023 e il 2026. Nascosta, appunto. Alle banche, che strillano, è andata meglio con soli 10 miliardi.

Valter Buffo
Navigando controvento
 

Non ve lo aspettavate, e non vi sentite pronti. Non siete a vostro agio. Oggi in particolare siete molto confusi. Preoccupati, anche.

Siete in grado di proteggere il vostro risparmio?

Vi ripetiamo anche oggi che ne va del vostro benessere finanziario (come già vi avevamo anticipato nell’agosto di sei anni fa e poi ribadito successivamente in più occasioni, tra le quali il mese di novembre 2024).

Il vostro benessere finanziario oggi viene attaccato: il vostro risparmio oggi è sotto attacco, come scrivemmo già il 5 settembre 2026..

Lo sapete amici lettori, il bello di questa situazione di oggi qual’è?

Il bello, la parte divertente, ciò che risulta buffo, è che non hanno più idea: non sanno proprio che cosa raccontarvi. Non hanno più la storiella pronta. Annaspano, come fa chi sta per affogare. Cercano, tutto il giorno e tuti i giorni, nuove storielle che reggano, impazziscono ogni giorno su Internet. Ma niente, nulla, non trovano nulla. E non sanno come fare.

Quando il wealh manager, il private banker, il personal banker, il family banker, il financial advisor (insomma, quel tale che vi ha venduto i Fondi Comuni, le GPM e le polizze vita ed i certificati) viene da voi, e vi dice “facciamo uno switch” in realtà non sa proprio che cosa dirvi. E lo capite proprio da quello: che non c’è più la storiella, quella bella storiella rassicurante, la storiella del “va tutto bene che meglio non potrebbe” o quella (pessima davvero) de “i mercati tanto recuperano sempre”. Lui dice “facciamo lo switch” ma lui non lo trova più, “lo switch”. Il vostro “consulente” davanti ai mercati che finalmente funzionano si è totalmente perso. E’ alla deriva.

A noi però piace la completezza del racconto: di ogni racconto. Noi siamo accurati, sempre.

Noi per voi, come testimonianza dell’ultimo giapponese che continua a combattere la sua personale geurra da un’isoletta sperdiuta nell’Ocerano pacifico, abbiamo scelto le parole che leggete qui sotto: l’ultimo, estremo tentativo di ripetere che “non è cambiato nulla, non sta succedendo nulla, e tutto è perfettamente a posto.

L’ultima, estrema, raccolta di idiozie: idiozie i cui costi sarete però voi a pagare.

Quella che avete appena letto è una tesi, una fantasia, o meglio un sogno. Ed è anche quello che cercherà di vendere a voi il family banker, il personal advisor, il wealth manager, quello che si fa chiamare “consulente” ed è soltanto un venditore.

In realtà, ciò a cui stiamo tutti assistendo dal mese di agosto 2026 è un dovuto, necessario, ed inevitabile riaggiustamento, un ritorno alla realtà, un violento sussulto dei mercati: quelli più bravi lo chiamano “reality check”.

E fanno benissimo a chiamarlo in quel modo. Perché su tutti i mercati finanziari, la realtà prevale sempre sulle fantasia, sugli slogan commerciali dei venditori porta-a-porta per vendervi i Fondi Comuni di Investimento, sulle stramberie di capitani d’industria intossicati dagli stupefacenti. La realtà vince: e chi si è lasciato ingannare e trasportare invece perde. perde i suoi risparmi.

Recce’d da anni vi ripete questa cosa: noi NON prendiamo posizione come fanno i tifosi negli sport; noi NON siamo a favore di questa oppure quella squadra; noi siamo investitori e gestori: non è il nostro compito sposare questa oppure quella tesi.

Noi di Recce’d abbiamo un solo obbiettivo, che è fare rendere il giusto il risparmio del Cliente, proteggendolo sia dagli imprevisti sia dalle baggianate, dalle idiozie e dai sogni fuori dalla realtà. Per questa ragione, ciò che dice l’immagine qui sopra è esattamente l’opposto di ciò che noi facciamo per i risparmi del Cliente.

Rileggiamo: qui sopra l’immagine ci dice (traduciamo il testo sotto)

In giornate come questa, è importante allargare lo sguardo.

No, la rivoluzione dell'IA non è "finita" e il mercato non "andrà a zero".

Infatti, il Nasdaq 100 è in rialzo dell'11% da inizio anno e di quasi il 70% dal minimo di aprile 2025.

Nel frattempo, l'S&P 500 dovrebbe registrare un tasso di crescita degli utili combinato del 30,2% per il terzo trimestre del 2026.

Questo ci mette sulla buona strada per il terzo trimestre consecutivo di crescita degli utili superiore al 25%.

E, anche dopo il più grande attacco hacker nella storia delle criptovalute, Bitcoin è in calo di meno del 5% questa settimana.

Tecnologie dirompenti come l'IA porteranno inevitabilmente a una maggiore volatilità, a un posizionamento polarizzato e a oscillazioni estreme del sentiment di mercato.

Tuttavia, non lasciate che la volatilità a breve termine oscuri il quadro generale.

Siamo nel mezzo della più grande rivoluzione tecnologica della storia.

Le correzioni tecniche sono salutari, necessarie e una parte inevitabile di ogni mercato rialzista

Non perdere di vista il quadro generale

Noi non facciamo come dice questa immagine: questo perché noi in Recce’d sappiamo che nessun traguardo è garantito dalle parole di un essere umano. Le parole sono parole: per guadagnare, invece, contano solo i fatti, i dati, il lavoro di analisi quotidiana. Il bla-bla lo lasciamo agli altri: non è il nostro mestiere, fare i profeti.

Non siamo profeti di sventura, certamente: ma neppure siamo i profeti delle baggianate e della stupidità di massa.

Questo era il nostro principio-guida già nel 2013, quando ci fu detto che “il bazooka di Draghi” avrebbe risolto ogni cosa; e facemmo allora esattamente l’opposto; e facemmo ottimi guadagni”; e poi, negli anni successivi, quando ci fu raccontato che “il QE avrebbe risolto ogni problema”, e di nuovo facemmo esattamente l’opposto, e di nuovo per noi fu facile fare buoni guadagni; e rimase la nostra guida anche nel 2020, quando Lagarde e Yellen ci dissero che bastava buttare denaro a pioggia dovunque, e tutto sarebbe andato a posto; non è andato a posto nulla, e noi proprio così abbiamo fatto guadagnare i Clienti, navigando controvento. Quindi, nel testo qui sopra ci dicono che un futuro più che roseo è garantito, grazie ad AI: e noi di Recce’d facciamo, proprio oggi, l’opposto.

Il testo qui sopra dice che:

Tecnologie dirompenti come l'IA porteranno inevitabilmente a una maggiore volatilità, a un posizionamento polarizzato e a oscillazioni estreme del sentiment di mercato.

Ebbene, tutti i Clienti di Recce’d faranno ottimi guadagni proprio da questo passaggio, come fu grazie al bazooka di Draghi, al QE di Bernanke e Draghi, alle politiche “a risultato garantito” di Yellen e Lagarde. Non aspetteremo certo che si realizzi il Paradiso in Terra di AI.

Per essere ancora più chiari ed espliciti: a Recce’d non interessa, ma proprio per nulla, se oggi

Siamo nel mezzo della più grande rivoluzione tecnologica della storia.

Non è dove va la storia, che a noi riguarda: ci interessano le performances dei Clienti. Se poi AI farà la storia, oppure non farà la storia, lo vedremo: per ora, tutti ciò che noi (e tutti quanti) sappiamo è che potrebbe fare la storia, ma sia in positivo, sia in negativo. Ed il mestiere di noi gestori è quello di fare guadagnare il Cliente gestendo l’incertezza, e non quello di farsi accecare dalle “certezze” che altri ogni giorno cercano di vendere.

Recce’d non vende sogni. E quindi Recce’d non è costretta a vendere fumo e prospettare miraggi per vendere le polizze ed i Fondi Comuni di Investimento e le GPM ed i certificati. Il nostro business ha basi totalmente diverse.

Recce’d fa la differenza.

E a proposito di vendere: la storiella di AI vende ancora? Vende bene? Voi che cosa ne dite? Voi che cosa ne sapete?

Leggete, informatevi. Recce’d nei limiti di tempo di cui disponiamo vi offre un aiuto concreto.

Come abbiamo scritto più sopra, oggi non c’è tempo. Le cose sono in rapidissima evoluzione. Fuori ed anche dentro i mercati finanziari.

Le cinque immagini qui sopra contengono molti spunti, moltissimi, che possono esservi utili a comprendere per quale ragione oggi AI non “vende “ più: è come un cantante rapper o trapper, quando passa il momento, è finita, e chi se ne ricorda più?

Per noi di Recce’d però oggi non c’è tempo: occorre agire, operare, intervenire. Adesso, parlare tanto serve a poco, pochissimo. Chi ha capito, adesso si occupa di agire: proprio ciò che noi di Recce’d stiamo facendo sui portafogli modello per i nostri Clienti.

Quando c’era più tempo, quando le cose erano in via di definizione, Recce’d chiese ai propri lettori di dedicare tempo alla lettura. Allora, c’era ancora tempo, ed era necessario anzi indispensabile comprendere.

Poi, più di recente, dal mese di agosto fino a fine settembre, le cose hanno preso un’altra velocità, ed hanno iniziato a chiarirsi, sono diventate evidenti per tutti: anche per quelli che pensano solo a vendere, e non ai mercati (i financial advsior ed i private banker); anche per quelli che non ne capiscono nulla ma parlano moltissimo (dai TG agli Youtuber), anche per quelli che sono costretti a scrivere e parlare di cose che non comprendono (i giornalisti e soprattutto i social media).

Poi è arrivato ottobre: e parlano solo i fatti. Le parole, le tante parole non servono a nulla. Oggi, o hai già capito, oppure sei fuori dal gioco.

E’ arrivato ottobre, sono arrivate le Banche Centrali. E sono arrivate le trimestrali.

Le Banche Centrali si sono chiamate fuori, da tutto: noi non c’entriamo. Solo cinque anni fa, avrebbero reiterato, ogni settimana, di non preoccuparsi: “qualsiasi cosa accade, per ogni problema che si presenta, non preoccupatevi che ci siamo noi: noi comperiamo tutto, anche il pattume più puzzolente, e gettando soldi a pioggia salviamo tutti, il brutto, il buono, il cattivo, e senza guardare, senza neppure chiedere”.

Oggi, nell’ottobre del 2026, il messaggio che arriva è opposto: “qualsiasi cosa succeda, non chiamateci, non provateci, noi non rispondiamo al telefono”. E mentre Lagarde esce di scena (… e non è mai troppo presto) Walsh da Washington dice al Mondo che lui vuole che la Banca Centrale faccia … soltanto la Banca Centrale e nulla di più.

Ci riuscirà, Walsh? Noi di Recce’d crediamo di no: ed è per questo, che ci sarà altra confusione, altra volatilità sui mercati, altri danni per chi investe in Fondi Comuni e polizze vita. Noi di Recce’d crediamo che sarà memorabile.

Ma come detto poco sopra, in ottobre è arrivata anche la stagione delle trimestrali, in Europa e negli Stati Uniti. Era stato fatto da parte dei grossisti (le banche di investimento internazionali) uno sforzo enorme per “pompare” la stagione delle trimestrali di ottobre: a tutti gli investitori, i grossisti delle Borse avevano giurato che questa stagione delle trimestrali sarebbe stata la soluzione di ogni problema. La storiella che è stata raccontata al Mondo intero funzionava in questo modo:

i tassi salgono: è vero; ed è vero che questo è un problema; ma le Borse reggono e sono tranquille, perché l’economia va invece benissimo, e gli utili delle Aziende quotate in Borsa continuano e continueranno a galoppare; quindi, cari investitori, all’orizzonte non c’è alcun problema in Borsa; è soltanto una (piccola, modesta e gestibile) crisi del debito.

Ma non è solo una crisi del debito, quella di oggi: ce lo dicono i dati, e adesso anche le Borse. Nelle pubblicazioni per questo BLOG (basta scorrere la pagina), tra agosto ed ottobre 2026, Recce’d ha documentato ed argomentato un fatto. Il fatto che la crisi che ogni giorno vi viene descritta e raccontata (speso in modo caotico, fino al punto di essere incomprensibile) dal Tg, dal GR, dal social, dal quotidiano, da Youtuber ed affini, e ovviamente anche dal vostro financial advisor, non è una crisi del debito.

Non è una crisi del debito: è una crisi … delle baggianate, una crisi degli stupidi, una crisi dei sogni ad occhi aperti.

In pochi non lo hanno ancora compreso: ovviamente, tra questi non può mancare (come potrebbe?) Goldman Sachs, il Capo dei trombettieri che suonano la carica (quando l’esercito è alla disfatta).

Leggete qui sotto nell’immagine.


Non c’è altro che vi serve, oggi, per comprendere ciò che sta accadendo nella vita reale, e tutto ciò che qui sopra abbiamo scritto e letto nelle immagini che abbiamo scelto per voi.

Traduciamo il testo per i lettori che hanno meno familiarità con la lingua inglese.

“Se gli utili dell'S&P crescono del 33%, perché l'indice sta scendendo?”: Goldman Sachs, Ben Snider

Beh, Ben, perché il mercato ti sta dicendo che gli utili non cresceranno del 33%, soprattutto perché la maggior parte della "crescita" proviene direttamente dal debito, dove il flusso di nuove emissioni è già intasato.

23:42

30 ottobre 2026

92.500 visualizzazioni

  • Oppure qualcuno è ridicolmente in perdita con le sue scommesse sulle opzioni a leva

  • A quanto pare le banche d'investimento e le società di intermediazione non ricordano come si evolvono le cose quando si costruisce troppo. Il mercato non mostra quasi nessuna debolezza significativa, seguita da un diluvio di avvertimenti aziendali. Perché diamo retta a questi ladri è al di là di ogni spiegazione


Sta proprio tutto nelle poche parole qui sopra. Pensate a come è facile, capire! Come già scritto, non servono molte parole, e noi oggi ci limiteremo nelle parole: abbiamo altre cose più urgenti da fare.

Che cosa stiamo facendo in Recce’d in queste ore?

  1. per i nostri Clienti, dobbiamo rifare il lavoro di analisi.

  2. Per i nostri Clienti dobbiamo rifare il lavoro di stima dei rendimenti futuri

  3. per i nostri Clienti, dobbiamo ri-valutare i rischi di ogni singola posizione in portafoglio e di tutte le posizioni che stiamo valutando di fare

  4. per i nostri Clienti, dobbiamo decidere le operazioni da effettuare la prossima settimana, e da qui a fine anno, come minimo sulle seguenti categorie (per ognuna, noi di Recce’d abbiamo una chiara posizione operativa che tutti i nostri Clienti conoscono.

Voi potete usufruire di supporti come questi, dal vostro attuale “consulente”?

Noi di Recce’d sappiamo che la vostra risposta è “no”. E quindi, vi invitiamo a contattarci, per uno scambio di vedute ed una analisi della vostra attuale asset allocation e della vostra strategia futura.

Ma desso ritorniamo all’immagine qui sopra: soltanto un operatore di mercato che sia del tutto stupido, oppure del tutto distorto da interessi privati, può farsi quella domanda che avete letto sopra, e non sapere che la risposta è quella che sta scritta nella medesima immagine, e poche righe più sotto.

Recce’d come sempre ha anticipato la cosa ai propri lettori, e ne ha scritto, anche di recente, dedicando per intero proprio a questo argomento un lavoro di analisi molto ampio, riassunto poi per i nostri lettori in una recentissima serie di tre Post.

Ed oggi, come detto, noi abbiamo poco da aggiungere a tutte le (tantissime) cose che gratuitamente Recce’d ha messo a disposizione del proprio pubblico di lettori.

Chiudiamo per oggi il lavoro con alcuni consigli pratici e concreti: come potrebbero mancare? Vi ricordiamo che il mestiere di noi di Recce’d è la gestione dei portafogli modello, e non la chiacchiera che non porta a nulla di concreto. Per questo noi siamo diversi (molto) da tutti gli Youtuber, da tutti i giornalisti di TG, GR e quotidiani, e soprattutto da tutti gli “esperti da social”, alle cui lunghissime chiacchierate, ed al bla-bla quotidiani, non segue poi mai alcuna indicazione concreta che voi investitori possiate utilizzare, traducendola in pratica nella gestione del vostro risparmio. Il bla-bla, da sempre, ha un solo scopo, che è soddisfare se stessi, auto-promuoversi. Ma non produce nulla di concreto.

Ecco invece i nostri suggerimenti concreti, che possono aiutarvi nelle vostre future scelte di investimento.


PRIMO SUGGERIMENTO (immagine sotto): interessativi ai CDS: chiaritevi di che cosa si tratta, e poi le ragioni per le quali oggi è importante, e poi informatevi di ciò che sta accadendo proprio in queste ore; noi oggi non ne abbiamo il tempo, ma a voi lettori suggeriamo di farlo prima, in anticipo sul momento in cui la sigla “CDS” la leggerete nei titoli dei TG oppure sulla prima pagina del vostro quotidiano

SECONDO SUGGERIMENTO (immagini qui sotto): vi siete per anni ed anni distratti dal PIL: vi hanno fatto credere (e vi hanno truffato) che “il PIL” non conta, che “al PIL ci penserà qualcun altro”, e che “comunque è tutto sotto controllo”; ma purtroppo per voi, se avete ragionato in questo modo allora … vi siete lasciati fregare; il PIL invece conta, e non è tutto sotto controllo, anzi; noi vorremmo avere il tempo per un ampio approfondimento, ma non abbiamo quel tempo da investire sui lettori; e quindi, suggeriamo al lettore di chiarirsi le idee sullo stato di salute del PIL, nel Mondo e pure in Italia: farete delle belle scoperte, questo è certo. Chiedetevi: in caso di recessione (citata nella prima immagine e poi anche nella seconda) chi è poi che le paga le tasse? E come vengono pagati, poi gli interessi sul debito? E le pensioni?

TERZO SUGGERIMENTO (immagine qui sotto) il debito è una situazione che Recce’d ha analizzato, studiato, e chiarito (nelle sue implicazioni per la gestione del risparmio, fin dal 2000 e particolarmente poi nella serie Detox dal marzo 2025 al gennaio 2026; dall’agosto del 2026 (soltanto da allora, pensate che miopia! oppure che stupidità estrema!) è diventato un tema “alla moda” per financial advsior e private banker, per quotidiani e Youtuber, per i social per per il Web; da agosto quello che tutti sapevano già da anni è stato trasformato in “una clamorosa scoperta” (queste sono le trappole dell’informazione di massa); ma il debito esiste e continua ad esistere, anche se “inflazionato” dai media. e a voi suggeriamo di tenere il tema in grande evidenza, per le sue implicazioni sui mercati finanziari: ma (attenzione! non fatelo come lo fanno gli Youtuber: voi cercate di comprendere, di capire davvero, che cosa succede). Potrà esservi molto utile rileggere la nostra serie di Post, quella che si chiama Detox e che parla esattamente di questi temi (insieme ad altri) con 18 mesi di anticipo sui media tradizionali ed i social media. Una serie decisamente qualificante, importante, significativa. Sui quotidiani, al GR, ed al TG, oggi 31 ottobre 2026 si parla e si scrive di un tema che fu affrontato, da Recce’d, proprio qui nel Blog, con una serie di Post (chiamata Detox), tra il marzo 2025 ed il gennaio 2026.

QUARTO SUGGERIMENTO (immagine qui sotto): il Midterm di martedì prossimo non è semplicemente un passaggio elettorale: potrebbe essere un evento per cui … tutto cambia; e non ci riferiamo qui alla politica ma ai mercati finanziari; ne abbiamo già scritto, proprio qui nel Post; e quindi, massima attenzione ai fatti della prossima settimana.

Che potete seguire anche quotidianamente attraverso il sito di Recce’d ed il nostro quotidiano Bollettino che si chiama The Morning Brief. Se no, a voi chi ve le dice, le cose come stanno?

QUINTO SUGGERIMENTO (immagine qui sotto); diffidate di tutti quelli che vi vogliono “vedere la roba” quando si tratta del vostro risparmio: per le lavatrici, gli aspirapolvere, le creme dimagranti e le auto usate, va bene, ma per il vostro risparmio non va bene; questi venditori devono rispettare il loro budget di vendita, e non aiutarvi ad investire ed a guadagnare senza rischiare; fanno il loro interesse, che è la vendita, e non il vostro.

E quindi, adesso, vi trascineranno giù con loro; hanno già cominciato, ci raccontano.

Valter Buffo
Vecchia Europa, vecchi problemi, vecchie storie. A cosa e a chi è servito Mario Draghi?
 

“Un gran casino!”: la situazione ad oggi, sui mercati finanziari, potrebbe colloquialmente essere sintetizzata in questo modo.

Pochi dati, presi dalle chiusure di venerdì scorso, supportano questa sensazione di confusione che sfiora il caos: il mercato stesso ci sta fornendo forti indicazioni, attraverso prezzi e livelli. Livelli che, se interpretati in modo corretto, tutti dicono a noi investitori: “è ora di agire, di fare le scelte giuste!”. Da qui, dove stiamo per andare?

  • Treasury 10 anni fermo al 5% di rendimento

  • Dollaro USA contro euro fermo a 1,1200

  • Petrolio WTI fermo a 100$ il barile

  • oro fermo a 4000$ per oncia

  • BTp decennale fermo al 4,60% di rendimento

  • Indice S&P 500 della Borsa a New York fermo a 7600 punti

Ancora nel mese di luglio 2026, il tono era, ovunque, completamente diverso: era euforico.

Freschi del collocamento in Borsa di SpaceX, tutti erano carichi di entusiasmo ed ottimisti per il futuro. Rileggete oggi quello che scrivevano allora i quotidiani ed i social. Riascoltate i video su Youtube di quelle settimane e mesi. Ritornate con la mente a ciò che dicevano i financial advisor, i wealth manager, i personal banker in luglio: nulla sarebbe mai cambiato, si poteva stare tranquilli e sognare ad occhi aperti il futuro di “AI” e una ricchezza senza limiti.

“Debito? Ma quale debito? Il debito non esiste, è una leggenda”. Erano solo 100 giorni fa: oggi, invece, c’è solo debito, sempre debito, unicamente il debito. Che risate! Che ridicoli!

Cento giorni dopo, tutto è cambiato.

Ed ovviamente tutta la comunicazione (da Youtube ai quotidiani, dai social alle Reti di venditori di Fondi Comuni) ha rigirato la giacca: una svolta a 180 gradi.

Noi di Recce’d non abbiamo necessità di rigirare la giacca, di passare allo schieramento opposto e di fare svolte a 180 gradi (nello stile di Donald J. Trump).

Noi di Recce’d abbiamo sempre visto la realtà per quella che è: lo abbiamo fatto per rendere massima la performance dei nostri portafogli modello, e lo abbiamo fatto per avere il massimo controllo dei rischi, evitando così al Cliente le perdite che tutti gli altri investitori hanno iniziato a leggere nei loro rendiconti.

Vogliamo essere ancora più chiari: ciò a cui noi qui ci riferiamo è DISTRUZIONE DI RICCHEZZA.

Noi di Recce’d abbiamo avvistato preventivamente tutti i nostri lettori. E lo abbiamo fatto non da agosto 2026, bensì da molto e molto prima.

Potrà esservi molto utile rileggere la nostra serie di Post, quella che si chiama Detox e che parla esattamente di questi temi (insieme ad altri) con 18 mesi di anticipo sui media tradizionali ed i social media. Una serie decisamente qualificante, importante, significativa. Sui quotidiani, al GR, ed al TG, oggi 25 ottobre 2026 si parla e si scrive di un tema che fu affrontato, da Recce’d, proprio qui nel Blog, con una serie di Post (chiamata Detox), tra il marzo 2025 ed il gennaio 2026.

E poi in tutti i Post che Recce’d ha regolarmente pubblicato, settimana dopo settimana, in agosto e settembre del 2026, nel nostro Blog, grazie al lavoro di un team di analisti, operatori di mercato ed esperti di geopolitica che Recce’d ha costruito nel tempo e che non ha eguali in Italia (e non soltanto in Italia).

Successivamente, nelle cinque più recenti pubblicazioni in questo BLOG (basta scorrere la pagina), tra settembre ed ottobre 2026, Recce’d ha documentato ed argomentato un fatto. Il fatto che la crisi che ogni giorno vi viene descritta e raccontata (speso in modo caotico, fino al punto di essere incomprensibile) dal Tg, dal GR, dal social, dal quotidiano, da Youtuber ed affini, e ovviamente anche dal vostro financial advisor, non è una crisi del debito.

Non è una crisi del debito: è una cosa molto diversa. Nell’interesse del vostro risparmio, dovete per conseguenza comprendere cose diverse, e poi fare cose diverse. Non siamo (assolutamente no) nel 2010-2013: oggi, è molto peggio di ciò che tutti affrontammo allora.

E voi, siete attrezzati?

Siete in grado di proteggere il vostro risparmio?

Vi ripetiamo anche oggi che ne va del vostro benessere finanziario (come già vi avevamo anticipato nell’agosto di sei anni fa e poi ribadito successivamente in più occasioni, tra le quali il mese di novembre 2024).

Il vostro benessere finanziario oggi viene attaccato: il vostro risparmio oggi è sotto attacco, come scrivemmo già il 5 settembre 2026..

Fino ad oggi, Recce’d ha doverosamente e necessariamente concentrato il suo lavoro di analisi per il pubblico sugli Stati Uniti. Doverosamente perché tutto è originato da ciò che succede negli Stati Uniti. Ed oggi, come tutti sapete, tutto il Mondo è interconnesso.

Ma se volete proteggere i vostri risparmi, ed agire in modo da guadagnare e non perdere soldi nei prossimi mesi, allora vi sarà indispensabile comprendere in quale modo funzionano queste connessioni tra tutte le maggiori aree economiche. Ed è per questa ragione che oggi Recce’d, dopo avere fornito sia dati sia analisi sugli Stati Uniti ed i suoi mercati finanziari, volge la sua attenzione all’Europa.

Soltanto i bambini, gli adulti mal cresciuti, e i soggetti male intenzionati e con intenzioni truffaldine, possono oggi raccontarvi che la crisi dei mercati in Europa sia una crisi europea, come fu quella degli anni 2010 - 2013: con quella crisi, non c’entra assolutamente nulla.

E se con comprendete bene questo punto, non potete prendere le giuste decisioni sui vostri Fondi Azionari Europei, sui vostri Fondi Obbligazionari Europei, sulle vostre azioni alla Borsa di Milano, sui vostri Bund tedeschi, e sui vostri BTp.

Ed ecco chiarito, subito, lo scopo di questo Post: aiutarvi a prendere proprio quelle decisioni con il massimo successo che vie è possibile: guadagnare, o almeno non perdere, dai fatti di queste settimane, e dei prossimi mesi, in Europa.

Partiamo da una qualificata visione d’insieme dei tanti fatti delle ultime settimane.

«I primi passi verso l’agitazione sociale sembrano piuttosto chiari: rabbia per il calo dei salari reali, per l’aggressione capitalistica, per l’ostinazione del Parlamento; una rabbia fomentata da agitatori... la ragione entra in conflitto con l’istinto». Ben pochi tra coloro che questa settimana hanno messo a ferro e fuoco le città francesi riconoscerebbero queste parole. Eppure, molti concorderebbero con George Dangerfield, il giornalista anglo-americano che le scrisse. I manifestanti erano divorati dalla rabbia. Rabbia per il fallimento dello Stato e contro i politici centristi, in grave difficoltà, che detengono il potere. Rabbia per il carovita e per le disfunzioni economiche. E, per alcuni, rabbia contro l’idea stessa di una politica di centro.

Dangerfield scrisse della «strana morte dell’Inghilterra liberale» negli anni che precedettero la Prima guerra mondiale. Oggi, c’è chi prevede un destino altrettanto cupo per l’Europa liberale. Incendi, violenze di piazza, saccheggi e proteste di massa testimoniano la profonda disperazione dei cittadini nei confronti dei propri leader. La Francia ha una lunga tradizione di manifestazioni, ma la violenza scatenata lo scorso fine settimana da rivoltosi incappucciati e mascherati in tutto il Paese è stata di una gravità inusuale. Proteste sono divampate anche in Belgio, Italia e Portogallo. In vista delle prossime tornate elettorali – in Spagna il mese prossimo, poi in Francia e Polonia l’anno venturo – gli elettori sembrano pronti a punire i partiti moderati; in Italia, l’estrema destra sta superando a destra la populista Giorgia Meloni, che ha governato da una posizione centrista. Dietro le quinte attendono figure più carismatiche provenienti dagli estremi dello spettro politico, come Marine Le Pen in Francia e Alice Weidel in Germania.

In America come in Europa, molti sostengono che il centro debba prendersela solo con se stesso. Donald Trump gongola, affermando che l’Europa è in fiamme perché i suoi leader hanno ignorato i suoi consigli, lasciando i confini spalancati e permettendo a milioni di immigrati – provenienti da Afghanistan, Algeria e Siria – di riversarsi nel continente ogni anno. Esponenti dell’area MAGA, come Elon Musk, sostengono che la crescente popolazione musulmana rappresenti la minaccia più grave. Alcuni arrivano a parlare, in termini apocalittici e assurdi, di una «cancellazione della civiltà» o di una guerra civile. Persino in Germania, il cancelliere Friedrich Merz ha dichiarato questa settimana che gli elevati tassi di migrazione e la mancata integrazione delle persone nate all'estero sono, in parte, alla base di questi improvvisi e violenti disordini. Lo stesso ha sostenuto Péter Magyar, figura di spicco dell'opposizione ungherese.

La loro analisi è vile o dettata da puro opportunismo. È indubbio che molti elettori europei desiderino limitare l'immigrazione e le richieste d'asilo; tuttavia, quando si parla delle violente proteste in corso, tale diagnosi è del tutto errata. I problemi che i centristi europei si trovano ad affrontare sono, in realtà, ben più complessi e difficili da risolvere.

Sebbene alcuni giovani manifestanti in Francia indossino maglie della nazionale di calcio algerina o intonino slogan a favore della Palestina, i disordini che scuotono l'Europa odierna non hanno nulla a che fare con la razza o la religione. Sabato, in Francia, oltre 500.000 persone sono scese in piazza: si trattava, in gran parte, di individui bianchi e a volto scoperto. Come accaduto in altri Paesi, a spingerli sono stati il ​​costo della vita elevato e l'inefficienza dei servizi pubblici. Chiedono maggiori sussidi per il carburante, più investimenti nella scuola e più aiuti economici. Una parte consistente di loro si riconosce nelle posizioni di Jean-Luc Mélenchon, esponente della sinistra populista, agitatore di lungo corso ed ex trotskista – una figura più vicina a Bernie Sanders che a un emiro dell'ISIS.

È vero, si sono verificati episodi di violenza, ma le cause vanno ricercate altrove, e non hanno nulla a che vedere con la questione razziale. I rivoltosi hanno preso di mira edifici pubblici, veicoli delle forze dell'ordine e altre strutture; hanno inoltre saccheggiato negozi di lusso, come Louis Vuitton, così come piccoli esercizi commerciali gestiti da immigrati. La polizia non è riuscita a mantenere l'ordine, anche perché in precedenza era stata accusata di brutalità nei confronti di studenti che protestavano. Gran parte delle violenze è stata, peraltro, fomentata e orchestrata da anarchici, che perseguono un'agenda politica rivoluzionaria. Un esempio emblematico è l'uomo arrestato in seguito all'incendio del municipio ottocentesco di Limoges: si tratta di un cittadino francese bianco, sulla trentina.

Sebbene le tesi dei critici siano errate, i centristi europei devono comunque confrontarsi con problemi reali – e la situazione in Francia ne dimostra la gravità. Il primo è il vincolo di bilancio, che rende estremamente difficile un'azione politica efficace.

Quando il presidente Emmanuel Macron ha dovuto affrontare le imponenti proteste dei "gilet gialli" nel 2018-2019, ha potuto mettere in campo miliardi di euro per placarle. Oggi, ciò non è più possibile. La Francia spende troppo e cresce troppo lentamente: poco più dell'1% all'anno sotto la presidenza di Macron.

Quest'autunno, i legislatori faranno fatica ad approvare una legge di bilancio che riduca il deficit di un modesto 0,4%, portandolo a un insostenibile 5% del PIL. E c'è persino il rischio che il governo cada. La Francia è così indebitata e i mercati nutrono così poca fiducia nei suoi politici che lo spread tra i titoli di Stato francesi e quelli tedeschi è salito a livelli che non si vedevano dai tempi della crisi dell'euro.

Invece di raccogliere questa sfida, i centristi sembrano a corto di idee. Un tempo, *The Economist* aveva salutato Macron come un audace nuovo portabandiera del centrismo radicale. Oggi, mentre i centristi si stringono tra loro per proteggersi, tutta l'energia si concentra agli estremi. I sondaggi indicano che oltre l'80% dei francesi è pessimista riguardo al proprio futuro, in particolare per quanto concerne l'economia. Macron è profondamente impopolare e potrebbe essere costretto ...dall'incarico. Le sue frecciatine contro i migranti riflettono la sua incapacità di trovare le parole e le idee necessarie per contrastare la signora Weidel e il suo partito, Alternativa per la Germania.

Non c'è da stupirsi che i centristi vadano incontro a una batosta elettorale. I sondaggi indicano che Pedro Sánchez, il primo ministro di centrosinistra in Spagna, sarà probabilmente estromesso a breve, sostituito da una coalizione di centrodestra e destra populista. In Francia, le rivolte – e il mito secondo cui la colpa sarebbe degli immigrati – potrebbero spingere Marine Le Pen, del partito di destra populista Rassemblement National, verso la presidenza a maggio. I sondaggi mostrano che, questa settimana, le violenze hanno giocato a suo favore. Mentre Macron è volato nel Golfo per un viaggio istituzionale, la Le Pen ha tenuto un discorso dai toni presidenziali, invocando l'ordine pubblico.

Cronaca di una morte annunciata

Le violenze in Francia dovrebbero scuotere i centristi – che finora hanno preferito nascondere la testa sotto la sabbia – costringendoli a fare i conti con le conseguenze dei propri fallimenti. Se i loro paesi dovessero sprofondare nel conflitto, essi perderebbero il potere. E se perdessero il potere, l'Unione Europea entrerebbe in soffocamento, proprio mentre il resto del mondo corre avanti. Se i mercati obbligazionari dovessero bloccarsi, potrebbe scatenarsi un contagio finanziario. Se i paesi dell'UE dovessero mostrare compiacenza verso Vladimir Putin, quest'ultimo diventerebbe solo più aggressivo. Dangerfield scriveva di un'epoca in cui la maggior parte delle persone ignorava la catastrofe che si profilava all'orizzonte. I liberali di oggi non hanno più questa scusa. ■


Il commento che leggete qui sopra chiama esplicitamente in causa le politiche (dissennate e spregiudicate) condotte per “accontentare tutti” e “mettere un coperchio sulla pentola che bolle”, dopo la Grande Crisi Finanziaria del 20027 - 2009: non fu cercata, né allora né nei quindici anni successivi, una soluzione agli squilibri, agli errori ed ai problemi che originarono quella crisi profondissima.

Al contrario, si fece ogni cosa possibile (anche le più eccessive, fino agli estremi, ed anche quelle meno controllabili nei loro effetti) al solo scopo di far sì che “tutto continuasse come prima, sempre alla stessa maniera. Per circa venti anni, il solo slogan (di Governi e Banche Centrali) è stato: spostiamo un po’ più in là il problema, diamo un altro calcio alla lattina giù per la strada, perché “tutto deve continuare ad andare avanti come prima. Quasi come se l’assunto fondamentale, su cui ogni scelta poggiava, fosse “viviamo giù nel migliore dei Mondi possibile”. Queste furono le scelte di Mario Draghi e Bernanke, di Yellen e di Lagarde, fino a Powell, ovviamente sempre accolte con entusiasmo dai Governi in carica (di ogni tipo e colore) in Europa e negli USA: “basta abbassare i tassi, e tutto andrà magicamente a posto”.

Oggi, nel 2026, i fatti ci dicono che non è vero: non è il “migliore dei Mondi possibile”. Oggi, nel 2026, i fatti ci dicono che non è più possibile tirare calci alla lattina giù per la strada. Oggi i fatti ci dicono che quello fu un fallimento.

Per conseguenza, oggi, nel 2026, non è più possibile gestire i risparmi “alla vecchia maniera”. Oggi, nel 2026, sarebbe un grave errore “fare fina che nulla è cambiato”. E’ imperativo cambiare. Oggi, nel 2026, ognuno di voi investitori sui mercati finanziari deve rifiutare di farsi accompagnare per mano, come docili bambini dell’asilo, da chi ha interesse a vendere a voi la favola che nulla è cambiato. Al grido di “dobbiamo fare sistema!”. ma nell’interesse di chi agirono Mario Draghi e Ben Bernanke, e poi Yellen e Lagarde?

Certamente, NON nell’interesse di noi investitori! Rifiutate di essere trascinati ulteriormente verso il basso: agite!

Oggi, nell’interesse ma pure nella necessità di ogni investitore, c’è forte la necessità di nuovi strumenti di valutazione, di nuovi metodi di gestione del risparmio, e prima di tutto di nuove fonti di informazione. Oggi, un investitore deve familiarizzare (spinto dalle guerre che segnano il panorama internazionale, e dalla nuova instabilità sociale nelle economie cosiddette Sviluppate) con nuovi concetti e nuove interpretazioni.

Noi di Recce’d siamo qui, e siamo pronti già oggi a fornire ad ognuno dei nostri lettori tutto ciò che è necessario: nuove fonti di informazione, nuovi strumenti di analisi, nuovi metodi di valutazione, e nuove strategie di gestione del portafoglio. Proprio questa è la nostra professione: questo è il mestiere di Recce’d, fin dal primissimo giorno della nostra attività. Potete contattarci oggi stesso, attraverso la pagina CONTATTI del nostro sito. Abbiamo moltissime cose che vi possono essere utili.

Dal generale ritorniamo ora al particolare: nel Post di oggi abbiamo scelto di parlare con voi di Europa: e noi NON lo facciamo come oggi lo fanno tutti, dilungandoci con lunghe sbrodolature sui Titoli di Stato: l’atteggiamento oggi dominante, tra i promotori finanziari ed i private banker, e sui social e sui media tradizionali e su Youtube, è quello di focalizzare tutto sui Titoli di Stato, con lo stupore ingenuo ed ottuso di chi, solo due mesi fa, dedicava zero attenzione a questo problema, ed anzi ci spiega che si trattava di una questione secondaria,. di nessuna importanza per i risparmi degli investitori.

Noi seguiamo una strada alternativa: noi aiutiamo gli investitori, in modo concreto, a comprendere la vera natura dei problemi di cui oggi tutti siete informati. E vi aiutiamo spiegando che non siamo di fronte ad una crisi del debito, ma davanti ad una più generale evoluzione, al momento in negativo, delle strutture economiche e sociali. Siamo tutti entrati in una Nuova Era, e non soltanto per i mercati finanziari: anche per le economie e per la politica, come è scritto benissimo nel brano precedente.

L’investitore, che affronta con i suoi risparmi questo profondo e radicale cambiamento del quadro che ha di fronte, deve evolversi a sua volta. Deve attrezzarsi, con nuovi strumenti, nuove informazioni, nuove analisi, e soprattutto con nuovi interlocutori, radicalmente diversi da quelli abituali. I vecchi riferimenti, non reggono più, sono crollati. Come il Muro di Berlino nel 1989, oppure con le Pace in Europa nel 2022. Volete restare lì, imbambolati e come storditi, ed aspettare ancora altri forti segnali? Non vi conviene e non conviene al vostro risparmio.

In momenti di profonda e tumultuosa trasformazione, vi servono ancoraggi: Recce’d è il vostro ancoraggio. Contattate Recce’d, ed ancorate i vostri risparmi e le vostre scelte a qualche cosa di solido.

Noi facciamo, come sempre, anche questa mattina un esempio concreto di ciò che affermiamo: ogni investitore, ed ogni gestore di portafoglio, negli ultimi sei anni è stato costretto a modificare rapidamente le proprie competenze: è stato costretto dalla realtà a diventare un esperto di guerre e strategie militari, e poi di relazioni internazionali, e poi di politiche nazionali, e di Elezioni di Medio termine, e così via. Oggi, un bagaglio indispensabile per chiunque voglia investire, anche soltanto in BTp.

Recce’d oggi segnala al proprio lettore uno dei tanti nuovi concetti di cui la gestione del portafoglio necessita, e di cui noi in Recce’d ormai facciamo uso ogni giorno per le scelte di gestione dei portafogli modello. Uno dei tanti nuovi strumenti, dei quali saremo felici di approfondire con tutti quelli che ci contatteranno attraverso la pagina CONTATTI di questo sito, oppure, scrivendo a info@recce-d.com.

Questo nuovo concetto, che qui introduciamo al lettore, è la geoeconomia. Avvisiamo i nostri lettori: è impossibile comprendere le notizie ed i commenti su ciò che sta sconvolgendo l’Europa, dal debito francese ad AFD in Germania, alla fragilità del Governo a Londra, fino agli scontri di piazza in Italia, se non avete già compreso, prima, che cosa significa “geoeconomia”. Noi lo abbiamo chiesto ad AI.

La geoeconomia è una disciplina che studia l'uso di strumenti e strategie economiche da parte degli Stati per esercitare influenza, accrescere la propria competitività e raggiungere obiettivi di potere geopolitico.

Origine e Definizione

  • Il concetto: Il termine è stato coniato alla fine degli anni Ottanta dall'economista e politologo Edward Luttwak, il quale intuì che, con la fine della Guerra Fredda, la forza militare sarebbe stata sempre più affiancata o sostituita dalla potenza economica come metro principale del peso internazionale di uno Stato.

  • Definizioni chiave: Analizza come fattori quali il commercio, i dazi, le sanzioni, il controllo delle catene di approvvigionamento e l'accesso alle piattaforme finanziarie vengano impiegati per condizionare altri Paesi.

Strumenti Principali

  • Sanzioni economiche e blocchi commerciali: Utilizzati per isolare o punire attori statali.

  • Dazi e barriere tariffarie: Applicati per proteggere o favorire determinati settori industriali nazionali.

  • Controllo delle tecnologie e delle risorse: Sicurezza delle catene di approvvigionamento (es. semiconduttori, energia, terre rare).

·        La geoeconomia è una disciplina che studia le politiche e le strategie da adottare per accrescere la competitività degli Stati.

·        Il termine è stato introdotto alla fine degli anni ottanta dall'economista Edward Luttwak, secondo il quale, dopo la fine della guerra fredda, la forza militare di uno stato non è più il principale parametro che determina la graduatoria di importanza di questo sulla scena internazionale, che quindi viene sostituita in questo ruolo di parametro di valutazione, dalla capacità e forza economica.

·        L'economista francese Pascal Lorot dà questa definizione:

·        «la geoeconomia è l'analisi delle strategie d'ordine economico - in particolare commerciale -, decise dagli stati nel quadro di politiche che mirano a proteggere la loro economia nazionale o alcuni lati ben identificati di questa, ad acquisire il controllo di tecnologie chiave e/o conquistare alcuni settori del mercato mondiale relativi alla produzione o la distribuzione di un prodotto o di una gamma di prodotti sensibili, il cui possesso o il cui controllo conferisce al suo detentore - Stato o impresa "nazionale" - un elemento di potenza e d'irradiazione internazionale e contribuisce al rafforzamento economico e sociale.»

·        Secondo la geoeconomia ogni Stato deve essere considerato un sistema Paese in competizione con gli altri sistemi, in uno scenario globale che è caratterizzato dall'esistenza di regole oggettive, cioè derivate dai meccanismi propri dell'economia, ma anche soggettive derivanti cioè da specifici accordi stipulati fra i vari stati in merito alla modalità di commercio delle merci, che devono essere rispettate pena l'applicazione di ritorsioni o sanzioni da parte degli altri Stati che operano nel sistema.


Chiarito che cosa si intende con il termine “geoeconomia”, ora offriamo a tutti i nostri lettori una breve analisi di come questo concetto aiuta a comprendere la realtà di questi giorni e di queste ore.

Se la Cina smettesse di venderci automobili, potremmo tenere quelle che abbiamo e cercare altri fornitori. Se perdessimo l’accesso ai sistemi di pagamento, il problema investirebbe subito l’intera economia. Per Matteo Maggiori la differenza è decisiva: «Una delle parti che a me sta molto a cuore è evitare che l’utilizzo della dipendenza strategica diventi protezionismo puro vecchio stile».

È una distinzione che attraversa le scelte europee e aiuta a capire «il nuovo grande gioco della geoeconomia»: la competizione tra Stati Uniti e Cina, che usano commercio, tecnologie e finanza per ottenere concessioni dagli altri Paesi.

Maggiori, professore di Finanza alla Stanford Graduate School of Business e  cofondatore del Global Capital Allocation Project, premiato con il Fischer Black Prize nel 2021, il riconoscimento assegnato ai migliori economisti finanziari under 40, ne parlerà venerdì 23 ottobre al Collegio Carlo Alberto di Torino, nella Pareto Lecture del Festival Internazionale dell’Economia. In questa intervista ne anticipa il contenuto.

«La Guerra Fredda era molto diversa», osserva. «Stati Uniti e Unione Sovietica avevano rapporti economici ridottissimi. Washington e Pechino sono invece profondamente interdipendenti». La specializzazione consente di produrre meglio, ma comporta la rinuncia ad alcune capacità. «La parte in cui non mi sono specializzato, non sono più in grado di farla. Il fornitore può allora minacciare di interrompere una fornitura essenziale per imporre una scelta politica».

Maggiori richiama Albert Hirschman, che aveva analizzato il legame tra commercio e potere già nel 1945. Oggi quel potere passa anche attraverso servizi finanziari e piattaforme digitali, dove le economie di scala e il vantaggio di partecipare alla stessa rete favoriscono la concentrazione. «Un fornitore può diventare enorme ed essere il principale fornitore in tutto il mondo». L’intelligenza artificiale potrebbe ampliare il fenomeno, se pochi modelli arrivassero a gestire gran parte dei servizi globali.

È cambiato anche il comportamento americano. «Nel Dopoguerra Washington aveva costruito un ordine favorevole alla propria economia, offrendo agli altri Paesi vantaggi sufficienti per partecipare. Aveva quindi interesse a limitare l’esercizio del potere per conservarne la fiducia. L’amministrazione Trump rappresenta invece quell’ordine come un beneficio concesso agli altri a spese degli Stati Uniti».

L’ascesa cinese può accentuare la tentazione americana di sfruttare subito il predominio, nel timore di perderlo. Maggiori ne riassume così la logica: «Voglio estrarre tutto quello che posso finché ho il potere». Anche Pechino costruisce intanto le proprie reti di influenza.

Ma quando una dipendenza diventa pericolosa? Maggiori indica tre condizioni: «Forniture molto concentrate, alternative difficili da costruire e conseguenze estese all’economia se l’accesso viene interrotto. Dalla loro combinazione che nasce un punto critico, un chokepoint. Le terre rare lavorate in Cina sono un esempio. La finanza americana è un altro: un’interruzione dei pagamenti si trasmette a tutti i settori».

Il caso Asml mostra come la pressione passi anche attraverso Paesi terzi. «L’impresa olandese produce macchine essenziali per fabbricare semiconduttori, ma dipende in parte da relazioni con aziende americane. Washington può usare questa relazione per limitarne le vendite alla Cina».

Nei chip emerge però il dilemma americano. Vendere alla Cina genera ricavi per nuovi investimenti, ma può sostenere applicazioni militari e concorrenti nell’intelligenza artificiale. Un modello cinese competitivo offre inoltre ai Paesi terzi un’alternativa alle tecnologie americane. Bloccare le esportazioni può tuttavia accelerare lo sviluppo di tecnologie autonome. Così, osserva Maggiori, «gli Stati Uniti spingono la Cina a innovare, con il rischio che finisca per superarli. La coercizione può funzionare nell’immediato e indebolire chi la esercita nel tempo». Anche «gli alleati cercheranno alternative alle forniture diventate inaffidabili, riducendo il potere del Paese che li riforniva».

Per l’Europa, ridurre le dipendenze richiede scelte che vanno oltre il mandato di un presidente americano. «Sono politiche che hanno un orizzonte a vent’anni». Serve però «distinguere la sicurezza economica dalla difesa di qualsiasi produzione esistente».

L’automobile è il caso più evidente. Perdere fabbriche e occupazione può avere conseguenze pesanti, ma esistono altri produttori e si può rinviare l’acquisto di una vettura: la vulnerabilità è diversa da quella dei pagamenti. «Non è chiaro che dobbiamo proteggere un settore semplicemente perché lo stiamo perdendo». Se il problema è la rapidità con cui scompaiono i posti di lavoro, «servono riqualificazione, welfare e sostegno alle persone nel passaggio ad altre attività».

Anche per l’acciaio, del quale Maggiori riconosce l’importanza soprattutto militare, «bisogna valutare quantità e disponibilità delle forniture. Non ne deriva che ogni Paese debba avere la propria acciaieria».

«L’Europa ha un grande vantaggio, che è l’esistenza dell’Europa», sottolinea. Un’economia continentale può distribuire produzioni e investimenti senza replicare ogni filiera entro ciascun confine. Le barriere interne — nelle norme sul lavoro, nelle procedure fallimentari e nell’accesso ai capitali — indeboliscono invece l’Unione. «Hanno sempre avuto un costo elevato, ma oggi hanno un’importanza geostrategica che prima non c’era».

Le scelte cambiano a seconda della dipendenza da ridurre. Nei pagamenti, limitare quella dai circuiti americani è «una delle ragioni strategiche del progetto di euro digitale». Nell’intelligenza artificiale, Maggiori invita a guardare soprattutto all’impiego della tecnologia: «La grande parte della produttività non viene tanto dalla produzione dei modelli, ma dalla loro adozione nell’economia».

Per lui, utilizzare «modelli a pesi aperti su infrastrutture europee, investendo nei centri di calcolo e mantenendo i dati in Europa, è una strada più accessibile della corsa a sviluppare ogni tecnologia da zero».

Anche nella politica industriale, con risorse pubbliche limitate, la distribuzione geografica degli aiuti rischia di prevalere sulla competizione. Sostenere un settore necessario può avere senso, lasciando vincere le imprese migliori. «Io voglio il settore», dice Maggiori. Ma «se i vincitori fossero tutti in Germania, gli altri governi accetterebbero? Volere un campione in ogni Paese può compromettere l’efficacia degli interventi».

Questo mondo più conflittuale, però, non commercerà necessariamente meno. Maggiori non vede nei dati un collasso della globalizzazione: «Il boom dell’AI sostiene gli scambi attraverso una filiera distribuita in molti Paesi». Si aspetta però accordi «per argomenti e per cordate di Paesi», con regole diverse per i settori strategici.

Non è la fine della globalizzazione. «È la fine di quella che conoscevamo», conclude. Anzi, «è molto possibile che vedremo comunque tanto commercio internazionale, forse anche più alto di quello che abbiamo visto oggi, ma avrà una natura diversa». Benvenuti nell’era della geoconomia.

Eccovi spiegato in modo sintetico, ciò che rende la vita economica e social estremamente tesa, e difficile, e rischiosa, in tutti i Paesi del continente europeo.

Vi abbiamo anticipato che il tema di oggi è di grande complessità. E ovviamente noi siamo costretti a rispettare i limiti di spazio del Post, ed anche i limiti di tempo del nostro lettore.

Come già abbiamo scritto, noi di Recce’d siamo a disposizione del lettore, se volesse rivedere alla luce dei fatti qui elencati che cosa sta per cambiare per un ampio spettro di attività finanziarie, che Recce’d monitore ora per ora per i propri Clienti, tra le quali possiamo includere (l’elenco è parziale):

  • i Titoli di Stato degli Stati Uniti

  • i Titoli di Stato della Germania

  • i Titoli di Stato del Giappone

  • i Titoli di Stato dell’Italia

  • il cambio tra dollaro USA ed Euro

  • il cambio della sterlina GBP contro euro

  • il cambio dello yen giapponese contro euro

  • il prezzo del petrolio

  • il prezzo dell’oro

  • il prezzo dell’argento

  • il livello della Borsa di New York

  • il livello della Borsa di Shanghai

  • i livelli degli indici in Europa

  • il livello degli indici dei cosiddetti Mercati Emergenti

Nel Post che state leggendo, noi abbiamo scelto di concentrarci sull’Europa, prima mettendo all’attenzione del nostro lettore, sinteticamente, l’attualità (con un brano riassuntivo più un altro) e poi accennando anche a metodi e concetti nuovi con cui leggere ed analizzare l’attualità, offrendo proprio qui sopra un concreto esempio.

Ora chiudiamo il lavoro di oggi con le necessarie riflessioni applicate al portafoglio titoli, alla asset allocation, alla strategia di gestione ed alla gestione del vostro risparmio. Ci sono ovviamente moltissime altre cose da analizzare: le aggiungeremo la settimana prossima, nel nostro quotidiano che si chiama The Morning Brief, e poi in alcuni Post che verranno pubblicati nelle prossime settimane.

Il brano che chiude il Post chiarisce al lettore per quale ragione è importante essere lucidi ed attenti verso ciò che accade nella realtà, come Recce’d più in alto vi ha aiutato a fare; e poi impiegare nuove analisi, nuovi metodi e nuovi concetti, come quello di “geoeconomia” del quale abbiamo scritto qui sopra. Realizzerete subito che parlare di “crisi del debito” è una grave sottovalutazione del problema.

Nel 1971, John Connally, allora Segretario del Tesoro, rispose alle lamentele europee sulla politica monetaria statunitense con una frase semplice e memorabile: "La nostra valuta, il vostro problema". Cinquantacinque anni dopo, considerando come i cambiamenti significativi nelle condizioni finanziarie americane si ripercuotano sul resto del mondo, la frase è diventata: "I nostri rendimenti, il vostro problema!".

I rendimenti dei titoli di Stato statunitensi sono aumentati vertiginosamente negli ultimi mesi, con il rendimento del titolo decennale di riferimento globale che è passato dai minimi di circa il 3,96% di febbraio al 5,36% di inizio mese, il livello più alto degli ultimi vent'anni. Attualmente si attesta intorno al 5,10%. Il rendimento del titolo trentennale ha recentemente raggiunto un picco che non si vedeva dal 2002.

Le cause principali di questo fenomeno sono da ricercarsi nei "due motori" dell'attuale dinamica statunitense. Il primo è il boom della crescita del settore privato trainato dal settore tecnologico e il conseguente aumento dell'emissione di obbligazioni. Il secondo problema è rappresentato dai persistenti e ampi deficit di bilancio, che si sono sovrapposti alla necessità di rifinanziare il debito in scadenza in un momento di minore disponibilità di fondi da parte di investitori tradizionali e affidabili nel lungo termine nel mercato obbligazionario statunitense.

Le preoccupazioni per l'inflazione hanno amplificato questa situazione, soprattutto perché i prezzi del diesel e di altri prodotti energetici, persistentemente elevati, si ripercuotono su una gamma più ampia di prezzi.

Data la sua importanza nella competizione globale per il finanziamento tramite obbligazioni, ciò che accade nel mercato obbligazionario statunitense non rimane confinato negli Stati Uniti. Al contrario, si ripercuote su altri Paesi, mettendone a nudo le fragilità strutturali.

Come nel 1971, gli Stati Uniti beneficiano del "privilegio esorbitante" di essere la valuta di riserva mondiale. Beneficiano inoltre del sistema finanziario più solido a cui altri Paesi esternalizzano la gestione delle proprie ricchezze e dei propri risparmi.

In questo processo, alcune parti d'Europa vengono penalizzate a causa di debolezze strutturali, aggravando ulteriormente la situazione. Gli Stati Uniti non solo hanno importato capitali dall'Europa, grazie al suo settore privato più dinamico e intraprendente, ma ora stanno anche esportando pressioni finanziarie attraverso i costi di indebitamento che colpiscono governi, imprese, mutui e famiglie.

La Francia ne è un esempio lampante. È stata resa particolarmente vulnerabile dalla bassa crescita e da un clima politico interno fortemente polarizzato in vista delle elezioni presidenziali del prossimo anno. Una situazione politica che ostacola l'aggiustamento fiscale ha prodotto la peculiarità storica di obbligazioni di un Paese "centrale" dell'Eurozona scambiate a livelli paragonabili a quelli di uno Stato "periferico".

Anche i rendimenti in molti altri Paesi europei sono in aumento, rischiando di esporre vulnerabilità strutturali, poiché gli elevati prezzi dell'energia alimentano le pressioni inflazionistiche. Vi è poi il potenziale di un effetto domino sui mercati statunitensi. Sebbene questo rischio possa sembrare limitato, esso comporta comunque la possibilità di innescare circoli viziosi di retroazione finanziaria tra Stati Uniti ed Europa.

Molti governi europei auspicano un calo significativo dei rendimenti statunitensi. Tuttavia, raggiungere questo risultato positivo attraverso un significativo aggiustamento fiscale in America, pur essendo auspicabile, è altamente improbabile. In effetti, se i rendimenti dovessero scendere, ciò sarebbe molto probabilmente il risultato di un brusco rallentamento dell'economia statunitense, che minerebbe direttamente la domanda e il commercio globali, aumentando così la probabilità di una nuova ondata di dazi e restrizioni. Questo infliggerebbe all'Europa danni ben maggiori rispetto agli attuali rendimenti elevati.

Pertanto, l'Europa, come il resto del mondo, non può e non deve aspettare che la debolezza degli Stati Uniti la salvi. Né i governi dovrebbero fare affidamento sulle proprie banche centrali, come suggerito dalla leader dell'estrema destra francese Marine Le Pen in una recente intervista al Financial Times.

L'unico modo per minimizzare il pericolo reale e imminente di un'escalation dei danni economici è concentrarsi sulla generazione di una maggiore crescita e produttività, anche attraverso la riduzione della burocrazia, il completamento dei piani dell'Unione dei mercati dei capitali dell'UE per costruire un mercato integrato in tutto il blocco, l'accelerazione della modernizzazione delle infrastrutture e dell'innovazione e la crescita di start-up promettenti: tutto ciò ridurrebbe anche il flusso di risparmi interni europei verso l'Atlantico per finanziare la tecnologia statunitense. I Paesi devono inoltre intraprendere i propri aggiustamenti fiscali, comprese riforme di bilancio a favore della crescita.

Quello che sta accadendo nei mercati obbligazionari globali è l'ennesimo promemoria del fatto che l'era della dipendenza dalla generosità finanziaria americana e/o da un contesto di tassi globali artificialmente bassi è finita.

I responsabili delle politiche in Europa, così come altrove, devono prendere atto del fatto che, sebbene l'attuale shock sui rendimenti abbia avuto origine negli Stati Uniti, le soluzioni devono essere elaborate e attuate a livello locale. Finché ciò non avverrà, il mercato obbligazionario statunitense rimarrà un loro problema, destinato a diventare sempre più oneroso.

Valter Buffo
Il QE che non c'è


Neppure Donald J. Trump.

Neppure lui, oggi, chiede a gran voce tassi più bassi. Nessuno: nel Mondo non c’è una sola voce ad invocare un taglio dei tassi ufficiali di interesse, ovvero del costo del denaro.

Del tutto assente, poi, la richiesta di AI: fatta eccezione per alcuni disperati fan di Draghi sui quotidiani in Italia..

La cosa non vi colpisce? A noi di Recce’d colpisce, e molto. Ma noi l’avevamo anticipata ai nostri lettori, questa situazione. Esattamente questa.

In pubblico, qui nel Blog ed in generale sul sito: in particolare, nella serie Detox.

Potrà esservi molto utile rileggere la nostra serie di Post, quella che si chiama Detox e che parla esattamente di questi temi (insieme ad altri) con 18 mesi di anticipo sui media tradizionali ed i social media. Una serie decisamente qualificante, importante, significativa. Sui quotidiani, al GR, ed al TG, oggi 18 ottobre 2026 si parla e si scrive di un tema che fu affrontato, da Recce’d, proprio qui nel Blog, con una serie di Post (chiamata Detox), tra il marzo 2025 ed il gennaio 2026.E poi in tutti i Post che Recce’d ha regolarmente pubblicato, settimana dopo settimana, in agosto e settembre del 2026, nel nostro Blog. grazie al lavoro di un team di analisti, operatori di mercato ed esperti di geopolitica che Recce’d ha costruito nel tempo e che non ha eguali in Italia (e non soltanto in Italia).

La cosa resta però degna di nota: non si leggono né si ascoltano richieste di tagli dei tassi su YouTube. Non la trovate sui social. Non c’è un solo fondo, un articolo di commento, sui quotidiani (Sole 24 Ore, La Repubblica, il Corriere della Sera). Nulla

E non trovate neppure un promotore finanziario, neppure un family banker, neppure un wealth manager che al proprio Cliente racconti che “sta arrivando il QE”, oppure che dica “stai tranquillo, che poi le Banche Centrali arrivano e salvano tutti”.

Nulla. Tutti zitti: al Cliente invece oggi si dice “beccati le perdite, sui prodotti che io ti ho spinto a comperare, e porta a casa: rassegnati e stai in silenzio”.

Figuriamoci che cosa succederà tra qualche mese …

Ma che cosa sta accadendo?

Noi di Recce’d ve lo avevamo anticipato: questa è proprio la Nuova Era dei mercati e degli investitori.

Ripetiamolo: non è una crisi del debito: è la fine di un’Era. Siamo in una Nuova Era. Ciò che vedete è la fine dell’epoca dello stimolo permanente. Ora l’economia dei Paesi cosiddetti Sviluppati deve e dovrà procedere con le proprie gambe, anche a costo di zoppicare. E vedremo poi, se procede e quanto procede: ma lo sapremo soltanto dopo.

In questo Post spieghiamo, in modo sintetico, ciò che ogni giorno vedete accadere sotto i vostri occhi.

Come tutti sapete, per la comunicazione di massa nell’ottobre del 2026 c’è un solo tema, sui mercati finanziari: il “debito”, sul quale si dilungano Youtuber e quotidiani, social e TG, GR e promotori finanziari.

Soltanto 90 giorni fa, niente “debito”: la comunicazione di massa allora spiegava invece a tutti voi investitori che “c’è un solo tema che conta, ed è AI”, mentre invece il debito era “un tema irrilevante”. Per qualcuno, ancora peggio: “il debito è una leggenda” si scriveva sul Corriere della Sera. Ed i BTp sono una scelta sicura, per tutti gli investitori.

Un buon investitore, consapevole ed informato, oggi si chiede dunque: quale sarà il tema dominante nella comunicazione di massa, tra 30 giorni? E tra 60 giorni? E tra 90 giorni? Che cosa mi tireranno fuori, a sorpresa?

Recce’d vi ripete ancora che il tema dominante, guardando un poco al di là del proprio naso, non è il “debito”: il debito, come abbiamo già scritto, è solo uno “sideshow”. Il “debito” degli Youtuber, dei social, dei quotidiani, dei Tg e dei GR oggi è solo avanspettacolo: lo spettacolo vero è quello che viene dopo.

Nel panorama attuale dei mercati finanziari, il vero tema dominante (quello che deciderà sia le vostre performances sia i rischi che vi siete presi con il vostro attuale portafoglio) è quello a cui accenna oggi il nostro titolo. Il tema dominante, già dal 2023 e con una netta accelerazione dopo che è stato eletto Donald J. Trump alla Presidenza degli Stati Uniti, è quello della crescita delle economie.

Per comprendere questa nostra affermazione, chiediamo al nostro lettore di fare un passo indietro, di un paio di anni. Quando la comunicazione di massa fui investita dalla valanga di notizie sugli “investimenti nelle infrastrutture per AI”.

Vi spiegheremo che non si è trattato di una “naturale e spontanea” evoluzione dell’economia degli Stati Uniti: quella, è soltanto la favola che si vuole fare credere alla massa degli investitori. Nello scoppio di questa ondata di scritti e video sugli “investimenti nelle infrastrutture per in AI” non c’è nulla di “naturale” e non è stata fatta alcuna “nuova scoperta scientifica”. Sono stati invece riciclati slogan e prodotti che erano già disponibili da tempo, ed è stata montata su di essi una enorme campagna di marketing: di dimensioni mai viste prima nella storia delle economie e dei mercati.

Abbiamo chiesto proprio ad AI di elencare i passaggi più significativi, i momenti più importanti di questa colossale campagna di marketing.

Nel corso del 2024 e del 2025, gli investimenti dei colossi tecnologici (Big Tech) e del settore privato nelle infrastrutture per l'intelligenza artificiale (IA) hanno subito un'accelerazione drastica, passando dall'entusiasmo iniziale per software e modelli a un imponente piano di sviluppo di hardware e data center, per un valore di centinaia di miliardi di dollari.

2024: L'escalation delle spese in conto capitale (Capex)

• Fine 2023 – Inizio 2024: La spesa aziendale in IA supera i livelli precedenti; gli investimenti privati ​​globali nel settore raggiungono i 252,3 miliardi di dollari nel 2024 (un incremento del 26% su base annua, con 33,9 miliardi di dollari destinati specificamente all'IA generativa).

• Aprile 2024: L'AI Index Report della Stanford University evidenzia che gli investimenti nell'IA generativa sono aumentati di oltre 8,5 volte rispetto ai livelli del 2022.

• 31 ottobre 2024: I resoconti sugli utili del terzo trimestre mostrano come Microsoft, Meta e Alphabet abbiano intensificato i massicci investimenti trimestrali in conto capitale (capex) per la costruzione di data center dedicati all'IA. A Wall Street inizia a crescere la preoccupazione circa la possibilità che tali esborsi multimiliardari possano generare ritorni finanziari a breve termine.

• Fine 2024: La spesa complessiva in conto capitale dei colossi tecnologici si avvicina ai 380 miliardi di dollari, concentrandosi in gran parte su GPU NVIDIA (come i cluster H100/H200) e su infrastrutture dedicate all'alimentazione e al raffreddamento dei data center.

2025: Mega-progetti e traiettorie su scala da mille miliardi di dollari

• 21 gennaio 2025: Viene ufficialmente presentato alla Casa Bianca il progetto "Stargate". Sostenuta da SoftBank (partner finanziario principale), OpenAI (partner operativo principale), Oracle e MGX (Abu Dhabi), la joint venture annuncia un impegno di 500 miliardi di dollari nell'arco di quattro anni, con un obiettivo di investimento immediato pari a 100 miliardi di dollari destinati alla costruzione di data center per l'IA negli Stati Uniti (a partire dal polo principale di Abilene, in Texas). • Febbraio 2025: Le proiezioni per l'intero anno indicano che la spesa in conto capitale complessiva di Meta, Microsoft, Amazon e Alphabet nel 2025 salirà a circa 325 miliardi di dollari (un incremento di circa il 46% rispetto al 2024), trainata da Amazon con oltre 100 miliardi di dollari, Microsoft con 80 miliardi e Alphabet con 75 miliardi.

• 16 maggio 2025: I risultati del primo trimestre confermano che i colossi tecnologici non intendono rallentare gli investimenti nell'intelligenza artificiale, nonostante l'incertezza macroeconomica; la stima di una spesa complessiva tra i 320 e i 330 miliardi di dollari per il 2025 rimane dunque confermata.

• 16 maggio – 22 maggio 2025: Si concretizzano le espansioni internazionali del progetto "Stargate", con l'annuncio di un'iniziativa negli Emirati Arabi Uniti in collaborazione con Nvidia, Cisco e G42.

• 22 luglio 2025: OpenAI e Oracle annunciano un'imponente espansione di Stargate, aggiungendo 4,5 gigawatt di nuova capacità nei data center statunitensi, destinata a supportare oltre 2 milioni di chip.

• 23 settembre 2025: Stargate si amplia ulteriormente con l'annuncio di cinque nuovi siti per data center negli Stati Uniti (in Texas, Nuovo Messico, Ohio e Wisconsin), portando l'investimento totale previsto oltre i 400 miliardi di dollari, per una capacità complessiva di quasi 7 gigawatt.

• Ottobre 2025: Gli investimenti in conto capitale dei colossi tecnologici e dei loro partner spingono la spesa per le infrastrutture legate all'intelligenza artificiale a circa il 2% del PIL statunitense; la spesa annuale complessiva del settore si avvia verso un ritmo di 1 trilione di dollari, mentre le aziende consolidano catene di approvvigionamento pluriennali per energia, chip e memorie.


Questi i passaggi di maggiore evidenza e significato della vicenda di cui noi trattiamo oggi (almeno secondo AI).

A noi di Recce’d, in questa sede, non importa proprio di fornirvi una ricostruzione più dettagliata, perché sarebbe in ogni caso fondata soltanto sulla pubblica informazione, mentre al contrario i fatti di maggiore rilevanza si sono senza dubbio sviluppati di nascosto, rispetto alla pubblica informazione.

Molte delle informazioni appena lette le conoscete anche voi: vi sono state fornite dai social, dagli Youtuber, dal TG e dal quotidiano, oppure dal wealth manager, dal private banker, dal financial advisor. Insomma, dal promotore finanziario che vi vende Fondi Comuni di Investimento, e GPM, e polizze, e certificati. In questo specifico caso, lui, il promotore, non ha colpe specifiche: gli è stato importo, di fare così: perché lui, alla fine della giornata, a voi deve vendere: e questo gli è stato detto di vendere.

Quello che a voi, investitori finali (privati ed istituzioni) manca del tutto è una chiave di lettura: ovvero, un modo per mettere insieme tutti i pezzi di questo enorme puzzle e poi, davanti ad un quadro coerente, essere in grado di prendere le decisioni migliori nel vostro interesse.

Tra i tanti tasselli che vi mancano, tra le tante cose che non siete stati messi in condizione di comprendere, la prima è ovviamente il perché.

E voi, travolti dal flusso torrenziale di notizie, neppure ve lo siete mai chiesto.

Perché? Per quale ragione, accade proprio adesso? Che cosa ha spinto tutte queste Aziende, che ci raccontano di essere stabili, profittevoli, felici ed appagate, a buttarsi in una forsennata e disperata rincorsa? Che obbliga Aziende che vantano profitti elevatissimi a fare tanti, tantissimi, enormi debiti (un dato certo, certissimo), a fronte di prospettive di nuovi utili nel futuro(un dato incerto, possibile ma non certo)? E perché adesso? E perché tutta questa furia, che rasenta la disperazione? Che mai avevamo visto prima sui mercati finanziari? Se non in alcuni precedenti episodi di “illusione collettiva”, dai tulipani, alle ferrovie, al dot.com?

Si è trattato di un fenomeno spontaneo di allucinazione di massa?

Oppure, si è trattato di un fenomeno amplificato ed ingigantito per alcune specifiche finalità? Ed avete preso in considerazione l’eventualità che tali finalità siano in contrasto, vadano nella direzione opposta a quella di voi investitori?

Recce’d ha speso tempo e risorse, investendo sull’analisi e la valutazione, per poi presentare ai propri Clienti un stato delle cose aderente alla realtà: evitando ai nostri Clienti di essere indotti all’errore dalla massiccia campagna di manipolazione attraverso i social ed i media.

ma ne abbiamo scritto anche in pubblico: ad esempio proprio qui, nel Blog, dove già alla fine di luglio ed all’inizio di agosto no avevamo messo proprio questo tema all’attenzione dei lettori: ad esempio pubblicando il grafico qui sotto in un Post di tre mesi fa, e poi analizzando i dati in modo accurato e professionale (e non … ad orecchio).

Se oggi riprendiamo proprio questa immagine, è per una ragione specifica: ciò che leggevate a fine luglio, in questa immagine e poi nei nostri Post, oggi è diventato conoscenza diffusa, conoscenza collettiva. Insomma, lo sanno tutti.

Ce lo conferma, ancora una volta, proprio AI, al quale noi abbiamo fatto un paio di interrogazioni, che riproduciamo qui di seguito. Iniziamo dalla prima.

L'enorme incremento della spesa finanziata tramite debito da parte degli "hyperscaler" tecnologici (i grandi fornitori di servizi cloud e infrastrutture digitali) sta fungendo, di fatto, da sostituto del settore privato al *Quantitative Easing* (QE). Tale dinamica immette centinaia di miliardi di dollari direttamente nell'economia reale, stimolando la crescita del PIL e sostenendo lo slancio dei mercati, proprio mentre le banche centrali tentano di ridurre la liquidità. Tuttavia, questo "QE privato" aggira i meccanismi di controllo tradizionali delle banche centrali, basandosi su un indebitamento aziendale senza precedenti anziché sui bilanci degli istituti centrali.

🌐 Il meccanismo del "QE privato": come la spesa per l'IA simula un'iniezione di liquidità

Tradizionalmente, il *Quantitative Easing* (QE) consiste nell'emissione di moneta da parte delle banche centrali per l'acquisto di titoli di Stato; ciò riduce i tassi di interesse e spinge i capitali verso attività più rischiose, stimolando così l'economia. Il boom dell'indebitamento legato all'IA replica questo effetto attraverso il settore privato:

  • Massiccia iniezione di liquidità: Guidati da colossi tecnologici come Microsoft, Alphabet, Amazon, Meta e Oracle, gli investimenti in conto capitale (*capex*) destinati all'IA dovrebbero raggiungere una cifra compresa tra gli 800 e i 940 miliardi di dollari. Questo capitale confluisce direttamente in infrastrutture fisiche — data center, semiconduttori progettati su misura (come il programma di chip personalizzati di OpenAI) e reti energetiche — agendo come un potente stimolo economico. [1, 2, 3]

  • Motore di crescita economica: In Paesi come il Regno Unito, la spesa legata all'IA ha rappresentato fino a un terzo della crescita complessiva del PIL, fungendo da ancora di salvezza in una fase di stagnazione economica. [1]

  • Inflazione dei prezzi degli asset: Proprio come il QE ha gonfiato artificialmente le valutazioni azionarie, la prospettiva di rendimenti esponenziali derivanti dall'IA ha sostenuto i guadagni sui mercati azionari globali, mantenendo i mercati finanziari vivaci nonostante i tassi di interesse elevati. [1, 2]

⚠️ La differenza sostanziale: elevato debito aziendale contro intervento delle banche centrali

Mentre il QE comporta un'espansione del bilancio di una banca centrale, il boom dell'IA sta rapidamente accrescendo l'esposizione debitoria delle imprese. Gli *hyperscaler* hanno infranto il loro "patto tacito" — che prevedeva di fare affidamento esclusivamente sui flussi di cassa generati internamente (*free cash flow*) — e stanno ora ricorrendo in modo aggressivo ai mercati obbligazionari. [1, 2, 3]

Caratteristica | Quantitative Easing (QE) tradizionale | Spesa in debito guidata dall'IA

  • Fonte di capitale | Creazione di moneta da parte della banca centrale ("stampare moneta") | Mercati del credito aziendale e privato

  • Canale di trasmissione | Acquisto di debito sovrano per ridurre i tassi di interesse | Spesa diretta in infrastrutture (chip, data center, energia)

  • Impatto sul bilancio | Espande il bilancio della Federal Reserve / Banca Centrale | Appesantisce i bilanci del settore tecnologico e del credito privato

  • Rischio sistemico | Svalutazione della valuta sovrana e inflazione pubblica | Bolla del credito aziendale, finanziamenti circolari ed esposizione bancaria

⚡ Minacce strutturali macroeconomiche emergenti

Poiché questa liquidità è generata dal debito anziché essere emessa da una banca centrale, il Fondo Monetario Internazionale (FMI) e le banche centrali hanno segnalato vulnerabilità strutturali di vasta portata:

  • Spostamento del debito sovrano (Crowding Out): Solo cinque aziende tecnologiche (Alphabet, Amazon, Meta, Microsoft e Oracle) rappresentano quasi il 10% di tutte le nuove emissioni di obbligazioni societarie *investment-grade* a livello globale, una quota in forte crescita rispetto allo 0,5% del 2024. Queste società assorbono enormi quantità di capitale a lungo termine, entrando in diretta concorrenza con i titoli del Tesoro USA e spingendo al rialzo i costi di indebitamento dei governi.

  • Finanziamento ombra (Shadow Financing) e leva finanziaria occulta: Oltre alle obbligazioni pubbliche, il boom è sostenuto da 3.500 miliardi di dollari di "finanziamenti ombra", che includono complessi veicoli societari fuori bilancio, impegni di leasing a termine e circuiti di finanziamento circolare (in cui i colossi tecnologici finanziano start-up che, a loro volta, utilizzano immediatamente tale liquidità per prendere in leasing i servizi cloud offerti dagli stessi colossi).

  • Il rischio di inversione (lo shock "anti-QE"): Se la monetizzazione dell'IA dovesse subire una battuta d'arresto — come suggerito dai primi segnali di ricavi inferiori alle previsioni — una brusca correzione delle valutazioni nel settore tecnologico potrebbe paralizzare il mercato delle obbligazioni societarie. Data l'elevata esposizione delle banche commerciali e dei fondi pensione verso questo debito tecnologico, lo scoppio di una bolla legata all'IA innescherebbe una profonda contrazione del credito, traducendosi di fatto in una forma incontrollata e severa di *Quantitative Tightening* (QT).

Data la complessità, la delicatezza, e l’importanza per la gestione del risparmio di questo specifico argomento, abbiamo ritenuto giustificato effettuare una seconda interrogazione ad AI: per essere certi che AI non avesse frainteso, o sbagliato, nel produrre la sua risposta (AI fa spesso molti errori, anche importanti).

Ed eccovi il risultato della seconda interrogazione.

Il ricorso al debito per finanziare l'intelligenza artificiale funge, per il settore privato, da sostituto del Quantitative Easing (QE), immettendo enormi quantità di liquidità e capitale direttamente nell'economia reale. Mentre le banche centrali mantengono politiche monetarie restrittive e tassi di interesse elevati per contrastare l'inflazione, gli hyperscaler tecnologici e l'ecosistema dell'IA nel suo complesso sono intervenuti per autofinanziare un ciclo di investimenti in conto capitale (capex) senza precedenti, sfruttando i mercati del credito.

Questo aggressivo ricorso al debito aziendale replica, di fatto, lo stimolo macroeconomico tipico del QE tradizionale. Invece di una Federal Reserve che espande il proprio bilancio per acquistare titoli di Stato, è il settore tecnologico a emettere centinaia di miliardi di debito societario per finanziare data center, reti elettriche e ...hardware. Questo ingente esborso di capitale circola nell'economia, sostenendo la crescita del PIL nonostante le rigide restrizioni monetarie.

Le dinamiche del "QE privato"

  • Emissione massiccia di debito: oltre 500 miliardi di dollari nel solo 2026.

  • Afflusso diretto in spese in conto capitale (Capex): finanziamento di imponenti infrastrutture fisiche e cicli di costruzione.

  • Motore di crescita del PIL: genera circa il 3%-5% del PIL statunitense.

  • Alternativa di liquidità: aggiramento delle restrizioni delle banche centrali tramite i mercati del debito commerciale.

  • Differenze macroeconomiche: debito legato all'IA vs. QE tradizionale

Caratteristica | QE delle banche centrali | Spesa in debito per l'IA ("QE privato")

  • Fonte del capitale | Creazione di moneta da parte della banca centrale | Obbligazioni pubbliche e credito privato

  • Principali beneficiari | Istituzioni finanziarie e debito sovrano | Settore tecnologico, energia e filiere dell'hardware

  • Impatto sui rendimenti | Riduce i rendimenti delle obbligazioni a lungo termine | Spinge al rialzo i costi di finanziamento globali

  • Soggetto che sostiene il rischio | Contribuenti / Bilancio della banca centrale | Bilanci aziendali e investitori obbligazionari

Rischi strutturali per il sistema finanziario

  • Effetto di spiazzamento (Crowding out): l'elevato volume di emissioni nel settore tecnologico fa aumentare i costi di finanziamento complessivi. [1]

  • Vulnerabilità legate alla concentrazione: il debito connesso all'IA domina gli indici del credito "investment-grade".

  • Trappole di finanziamento circolare: le interdipendenze all'interno dell'ecosistema creano bilanci fragili e interconnessi.

  • Ritardo nella monetizzazione: rischio di gravi correzioni creditizie qualora i ricavi generati dall'IA dovessero deludere le aspettative.

Come vedete, persino AI ha ben compreso la situazione: e voi, amici lettori, adesso ci siete arrivati? Vi siete chiarite quale erano le intenzioni dietro a quel diluvio di notizie a mezzo social ed a mezzo stampa dell’investimento in “infrastrutture di AI”?

Anche voi vi eravate convinti che quell’immenso impiego del denaro fosse stato organizzato nell’interesse del “benessere collettivo”? Per fare “crescere l’economia”? Le cose non stavano così, ve lo spiega AI.

Se la Banche Centrali oggi non hanno i mezzi per “salvare tutto e tutti”, e se gli Stati hanno le finanze dissestate, sull’orlo del crash finanziario, allora chi ci salva? Negli Stati Uniti, la Amministrazione Trump ha avuto questa idea: se non lo può fare la Federal Reserve e se non lo può fare lo Stato, allora facciamolo fare alle Aziende Big Tech, sfruttando la capacità dello Stato Centrale di persuadere e ricattare. Lo fanno in Russia, lo fanno in Cina, perché non in anche America?

Questo è esattamente ciò che è stato deciso.

Ecco spiegato, in pochissime parole, il motivo per il quale il voto del Midterm ha messo tutti i mercati finanziari (non solo quello degli USA) in uno stato di massima agitazione, e mette nei gestori nella posizione di dovere rivalutare e forse cambiare tutto quanto il portafoglio titoli da qui ad un paio di settimane.

Se al lettore sembrasse che alcuni di questi spunti che avete appena letto sono urgenti da approfondire, alla luce dello stato attuale dei suoi investimenti, della sua attuale asset allocation, allora Recce’d si rende immediatamente disponibile.

Noi siamo disponibili (attraverso la pagina CONTATTI del nostro sito) a affrontare ed approfondire ognuno di questi spunti con voi, contattandovi direttamente, e (come dicono nelle pubblicità in TV) ovviamente “senza impegno”, per il piacere di confrontarci con i nostri lettori.

Già in questo Post, però, noi abbiamo il dovere di completare quando scritto qui sopra: noi di Recce’d non ci limitiamo a svelare ai nostri lettori le manipolazioni ai danni del pubblico degli investitori (cosa, peraltro, importantissima) ma proseguiamo poi fornendo gratuitamente al lettore gli elementi di analisi e valutazione che lo aiuteranno, sulla base del nostro lavoro, a fare le scelte migliori nel suo personale interesse, per il proprio risparmio ed i propri investimenti.

Passiamo dunque, da qui in oltre, da ciò che è già successo a ciò che sta per accadere, a ciò che leggerete presto sui social, sul vostro quotidiano, e nei titoli dei TG. A ciò che presto sarà costretto a venirvi a raccontare il financial advisor, il private banker, ed il famili banker, isomma il promotore di prodotti finanziari, che guadagna della commissioni nascoste che voi pagate da anni.

Per rendere il nostro lettore pienamente consapevole, noi adesso vi chiediamo di leggere un articolo … di 5 anni fa. Noi in Recce’d abbiamo gestito, da sempre un archivio dati ed informazioni estremamente efficiente ed ordinato: non una di quelle cose che confondono el idee mischiando tutto e tutti, e che trovate sui social su Youtbe e sui quotidiani.

Grazie al nostro archivio, noi abbiamo recuperato un utilissimo articolo, utile proprio in questo momento dei mercati: un articolo del Wall Street Journal del 2021, che riproponiamo proprio qui sotto. L’articolo vi spiega da un lato per quelli ragioni di (disperata) urgenza è stato montato tutto lo spettacolo di “massicci investimenti in infrastrutture per AI”, sia quali sono le variabili, i fattori, i fatti a cui oggi ogni investitore deve guardare, se vuole anticipare in modo corretto sia gli i rendimenti futuri sia i rischi che i nostri ed i vostri portafogli devono affrontare (è inevitabile) nelle prossime settimane e mesi.

Di seguito all’articolo trovate alcune nostre brevi osservazioni conclusive..

Quando Jack Lew, l’ultimo Segretario al Tesoro dell’amministrazione Obama, ha sostenuto – in modo alquanto singolare – che la ripresa economica sotto Obama sia fallita perché Washington «ha smesso [di spendere] troppo presto, e il rigore fiscale attuato dopo il 2010 ha rallentato la ripresa», la sua è parsa l’ennesima tesi estrema a favore di ulteriori stimoli. Tuttavia, dato che il presidente eletto Joe Biden ha chiarito che il recente pacchetto di stimoli da 900 miliardi di dollari rappresenta «nella migliore delle ipotesi solo un acconto» e che la spesa complessiva per gli stimoli – arrivata ormai a 3,3 trilioni di dollari – «è solo l’inizio», sembra proprio che l’America si stia incamminando verso un programma di stimoli permanenti.

La ripresa dell’era Obama si è forse atrofizzata a causa di una contrazione della spesa dopo il 2010? Contrazione rispetto a cosa? Tra l’inizio della crisi dei mutui subprime e la fine della recessione, a metà 2009, furono varati nuovi stanziamenti netti per 1,6 trilioni di dollari. Nel 2009, la spesa federale in rapporto al prodotto interno lordo è balzata di 4,2 punti percentuali – un incremento senza precedenti – raggiungendo il 24,4%, il livello più alto dalla Seconda guerra mondiale. Nel 2010, la spesa si è attestata al 23,3% del PIL. Nell’intero secondo dopoguerra, fino al 2008, la spesa federale è stata in media pari al 18,9% del PIL. Per fare un confronto, si pensi che durante la guerra di Corea la spesa federale arrivò appena al 19,9%, nonostante la spesa per la difesa rappresentasse il 13,8% dell’economia.

Ma cosa è successo dopo il 2010? Nel 2011, la spesa federale in rapporto al PIL ha raggiunto il 23,4%, il secondo valore più elevato dal secondo conflitto mondiale: quasi un quarto in più rispetto alla media del dopoguerra registrata prima dell’era Obama. Eppure, secondo Lew, è proprio in quest’anno che la spesa federale avrebbe iniziato a crollare. Nel 2012, la spesa federale si è attestata al 22% del PIL: un dato inferiore a quello degli anni caratterizzati dagli stimoli, ma comunque il quarto valore più alto registrato nel dopoguerra fino a quel momento. E tutto ciò accadeva tre anni e mezzo dopo la fine della recessione. Quando, a circa sei mesi dall'inizio dell'amministrazione Obama, prese avvio la ripresa, l'Office of Management and Budget (Ufficio per la gestione e il bilancio) e il Congressional Budget Office (Ufficio di bilancio del Congresso) previdero con sicurezza un boom economico, con una crescita del PIL reale pari, in media, al 3,6% nel periodo 2010-2013. Parallelamente, la Federal Reserve stimò una crescita del 3,4% per il biennio 2010-2011. Tali previsioni rientravano pienamente nella norma storica delle riprese postbelliche ed erano sostenute dal più imponente pacchetto di stimoli nella storia degli Stati Uniti: un piano superiore alla somma di tutti i precedenti programmi di stimolo del dopoguerra. Dato che tale impennata della spesa fu interamente finanziata attraverso il debito, l'effetto dello stimolo avrebbe dovuto essere massimo, grazie ai benefici effetti del moltiplicatore keynesiano.

Per fornire ulteriore sostegno all'economia, la Fed avviò una massiccia politica di allentamento monetario. La Federal Reserve acquistò – direttamente o compensando l'acquisto di altri titoli – oltre il 55% dell'intero debito federale emesso tra il 2010 e il 2013; una quota nettamente superiore al 10% del debito pubblico rilevato dalla Fed durante l'intero corso della Seconda guerra mondiale.

Eppure, nemmeno il più ingente degli stimoli, i deficit più elevati e la massima espansione monetaria riuscirono a contrastare gli effetti negativi del programma di Obama, basato su un mix di tassazione, spesa pubblica e controllo statale. Nel periodo 2010-2013, la crescita economica si è attestata in media al di sotto del 2,1%: la metà del tasso medio di crescita (4,2%) registrato nei quadrienni successivi alle dieci recessioni del dopoguerra. La ripresa sotto l'amministrazione Obama non ha segnato il passo per mancanza di stimoli adeguati, bensì perché è stata fin da subito frenata dal suo programma economico.

La tesi secondo cui la spesa sarebbe stata ridotta troppo presto dopo l'ultima recessione presuppone, implicitamente, che essa non debba mai scendere al di sotto dei livelli raggiunti durante la fase di stimolo. Quando il Congresso ha reagito – con notevole ritardo – all'esplosione del debito federale, che in quattro anni è arrivato a raddoppiare il debito nazionale, il taglio automatico (sequester) di 111 miliardi di dollari, scattato nel marzo 2013, è intervenuto solo a metà dell'anno fiscale: quattro anni dopo la fine della recessione e tre mesi dopo il massiccio aumento delle imposte voluto da Obama. E poiché, in materia di spesa pubblica, si forma quasi sempre una maggioranza bipartisan, il breve impegno a contenere la crescita della spesa discrezionale è svanito rapidamente. L'idea che una spesa inferiore ai livelli previsti da un piano di stimolo sia economicamente dannosa equivale, di fatto, a invocare una nuova era di stimoli permanenti. È proprio questo che sembrano proporre Biden, Lew e la futura Segretaria al Tesoro, Janet Yellen.

Dato che il programma proposto da Biden non è altro che l'agenda di Obama — basata su tasse, spesa pubblica e regolamentazione — portata all'estremo, e dato che le figure da lui nominate sono, in sostanza, riproposizioni di esponenti già visti nell'amministrazione Obama, è fin troppo ottimistico credere che questo piano di stimolo possa portare all'economia benefici maggiori di quelli ottenuti sotto Obama.

In realtà, la spesa per stimoli economici non ha nulla a che fare con risultati economici positivi a lungo termine; il suo scopo è puramente politico. Cos'è il socialismo, se non uno stimolo permanente? Quando gli investimenti privati ​​crollano sotto il peso di una tassazione confiscatoria e la produttività vacilla a causa del declino dell'innovazione privata, il socialismo ricorre a stimoli incessanti, sostituendo gli "investimenti" pubblici a quelli privati, e l'iniziativa pubblica a quella privata nel finanziamento della ricerca e dello sviluppo. Il documento di "unità" redatto da Biden e Bernie Sanders costituisce un vero e proprio manuale per l'attuazione di questo programma.

La giustificazione per un ulteriore piano di stimolo appare di natura esclusivamente politica. Le stime più recenti del Dipartimento del Commercio... Per il terzo trimestre del 2020, il PIL reale ha registrato un incremento su base annua del 33,1%, compensando in larga misura il calo record del secondo trimestre. La Federal Reserve di Atlanta stima che l'economia sia cresciuta del 10,4% nel quarto trimestre, un dato superiore alla previsione iniziale del 2,2%. Il reddito delle famiglie è oggi superiore ai livelli pre-pandemia; le vendite al dettaglio, nel periodo compreso tra il 1° novembre e Natale, hanno segnato un aumento del 2,4% rispetto all'anno precedente; il risparmio complessivo delle famiglie si attesta su livelli vicini al record; l'impatto economico dell'ultima ondata di contagi è decisamente inferiore a quello delle ondate precedenti; infine, stando a tutti gli indicatori economici, i consumi sono destinati a un balzo significativo non appena la domanda repressa potrà liberarsi, man mano che il vaccino ridurrà il tasso di trasmissione del virus. Ulteriori misure di stimolo, unite a una campagna vaccinale che accelera, potrebbero, di fatto, portare a un surriscaldamento dell'economia.

Che vi siano o meno stimoli permanenti, se dovessero tornare politiche basate su un aumento della pressione fiscale, della spesa pubblica e di un maggiore controllo statale, l'economia non manterrà la sua solidità. E qualora, sotto un simile programma, gli investimenti privati ​​e l'iniziativa individuale dovessero indebolirsi, si finirà per invocare stimoli permanenti. Come andrà a finire? Con un debito pubblico che si avvia a raggiungere il 108% del PIL e un volume di attività detenute dalla Federal Reserve – necessarie a finanziare tale debito – già pari a 7,8 volte il livello precedente la crisi del 2008, la questione non è se il governo finirà per esaurire le risorse altrui, ma quando ciò accadrà.

Gramm è un ex presidente della Commissione bancaria del Senato. Solon è socio della società U.S. Policy Metrics.


La lettura di questo articolo può aiutare il nostro lettore a capire dove guardare, che cosa approfondire, e dove dirigere la propria attenzione, per rivalutare gli asset finanziari che oggi ha nel proprio portafoglio, e per decidere le mosse future.

Sapete come agire, a fronte di cambiamenti così profondi nel contesto nel quale investite il vostro risparmio?

Siete in grado di proteggere il vostro risparmio?

Ne va del vostro benessere finanziario (come già vi avevamo anticipato nell’agosto di sei anni fa e poi ribadito successivamente in più occasioni, tra le quali il mese di novembre 2024).

Il vostro benessere finanziario oggi viene attaccato: il vostro risparmio oggi è sotto attacco, come scrivemmo già il 5 settembre 2026..

Come già detto, noi di Recce’d siamo a disposizione del lettore, se volesse rivedere alla luce dei fatti qui elencati che cosa sta per cambiare per un ampio spettro di attività finanziarie, che Recce’d monitore ora per ora per i propri Clienti, tra le quali possiamo includere (l’elenco è parziale):

  • i Titoli di Stato degli Stati Uniti

  • i Titoli di Stato della Germania

  • i Titoli di Stato del Giappone

  • i Titoli di Stato dell’Italia

  • il cambio tra dollaro USA ed Euro

  • il cambio della sterlina GBP contro euro

  • il cambio dello yen giapponese contro euro

  • il prezzo del petrolio

  • il prezzo dell’oro

  • il prezzo dell’argento

  • il livello della Borsa di New York

  • il livello della Borsa di Shanghai

  • i livelli degli indici in Europa

  • il livello degli indici dei cosiddetti Mercati Emergenti.

Proprio a proposito di tutte queste categorie di asset, diventa rilevante comprendere bene le implicazioni del fallimento della operazione di QE “mascherato da investimenti nelle infrastrutture per AI”.

Valter Buffo