EZRA KLEIN: Non voglio togliere nulla alle persone che hanno perso molti soldi di cui avevano bisogno nelle criptovalute. Ci sono molte tragedie umane. Ma a livello sistemico mi sono chiesto se la cripto non sia stranamente quasi un eroe non celebrato, perché ha preso un sacco di comportamenti finanziari rischiosi e l'incentivo a impegnarsi in comportamenti finanziari molto rischiosi e ad alto rendimento e li ha spinti tutti in una volta - molti di essi, comunque - in questo mercato stranamente isolato dagli altri.
Non era un mercato ben integrato in mercati più ampi. Era un mercato poco regolamentato. Quindi molti grandi operatori non vi sono entrati. Mi chiedo quasi se si fosse trattato di un'altra classe di asset, o se la criptovaluta fosse stata meglio regolamentata in modo da essere vista come più sicura o più sicura per i grandi investitori istituzionali, se cose come il crollo di FTX non sarebbero state molto più pericolose per il sistema.
Insomma, sono rimasto un po' sorpreso da quante poche ricadute abbiano avuto i crolli delle criptovalute. Potrei immaginare che le cose siano andate in modo molto diverso.
MOHAMED A. EL-ERIAN: Per prima cosa, dovremmo essere felici che le ricadute siano state limitate. È ancora presto. Ma finora è confortante che le ricadute siano state limitate. Ora, se si ipotizza che ci sia stata una quantità fissa di assunzione di rischio irresponsabile e che sia stata tutta incanalata nelle criptovalute...
Giusto. Non voglio dire tutto. Prendo atto di questo punto. [RISATE]
MOHAMED A. EL-ERIAN: Ok, che una buona parte sia stata incanalata nelle criptovalute e che quindi sia contenuta, sì, è stata una buona cosa. Ma se l'irresponsabile assunzione di rischio che vediamo nelle cripto avesse luogo anche altrove, perché incoraggiata da tassi di interesse molto bassi, dall'idea che i mercati salgono solo perché le banche centrali hanno le spalle coperte, e se le cripto fossero semplicemente il caso strutturalmente più fragile di questi casi.
Giusto. Quindi è un canarino nella miniera di carbone.
MOHAMED A. EL-ERIAN: Esatto. E abbiamo visto altre aree - e sto per diventare un po' tecnico, mi scuso - in cui gli E.T.F. sono offerti su parte del mercato high yield. Lo abbiamo visto nei mercati emergenti fragili. Abbiamo visto altre prove simili di fragilità finanziaria. Ora, nessuno di questi casi è stato sistemico, il che è positivo.
Ma ciò che mi preoccupa, Ezra, è che si tratta semplicemente di canarini, e non sono una buona cosa per cui si vogliano portare tutti gli eccessivi amanti del rischio in una stanza, rinchiuderli e dire: "Beh, finché non avete un impatto su nessun altro, allora non mi preoccupo di voi". Vorrei che fosse così, ma temo che non sia così.
Quello che ripeto alle persone è che non viviamo più in un mondo ordinato. Non viviamo in un mondo determinato da una distribuzione a campana dei risultati potenziali, in cui c'è una probabilità molto alta di un risultato e ci sono delle code, ma le code sono sottili. Viviamo in un mondo in cui ci sono molti risultati potenziali, nessuno domina in termini assoluti, e quindi dobbiamo fare tre cose.
In questa intervista, noi di Recce’d abbiamo individuato il punto più originale, ed allo stesso tempo più importante, proprio nella frase che avete appena letto: non viviamo più in un mondo ordinato. La distribuzione futura degli eventi, a cui dovremo fare fronte, non è più “a campana con due code molto sottili”.
La nostra gestione dei portafogli modello oggi procede proprio a partire da questo punto, e anche la vostra gestione dovrebbe farlo.
Le cryptovalute NON devono essere considerate soltanto come un “evento eccentrico e marginare”: sono il “canarino nella miniera”.
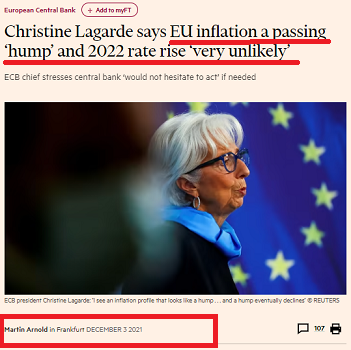
L’inflazione poteva essere “transitoria”: non lo è stata. La recessione potrebbe essere “moderata”, ma anche no. Ed altri eventi, che qui sopra vengono definiti “di fragilità finanziaria”, non saranno evitabili nel 2023. Mantenete la vostra mente aperta.
Se volete non rimanere tra gli ultimi, come vi è successo nel 2022, ma piazzarvi invece tra i primi, come noi di Recce’d abbiamo fatto negli ultimi 12 mesi, negli ultimi 3 anni, e negli ultimi 5 anni, allora dovete realizzare che tutti i vostri investimenti oggi sono effettuati in questo tipo di contesto.
I mercati finanziari oggi sono questi. Le economie oggi sono queste.
La prima è avere una mente aperta e pianificare diversi esiti possibili, senza rimanere ostaggio di uno solo. Non ripetere l'errore dell'inflazione transitoria ne è un esempio. Siate aperti alla possibilità che, sì, potrebbe essere transitoria, ma potrebbe anche essere qualcos'altro.
Due: avere piani d'azione per risultati diversi, in modo da non essere sorpresi. E terzo: riconoscere che la diversità cognitiva è assolutamente fondamentale per navigare in questo mondo. E prendere molto più seriamente la diversità cognitiva, il che significa prendere molto più seriamente la diversità di genere, di istruzione, di cultura e di esperienza.
Se non lo facciamo, se non ci apriamo alla possibilità di vivere in un mondo molto più fluido, potremmo finire per non raggiungere gli obiettivi economici, sociali e istituzionali che sono davvero importanti, non solo per questa generazione ma anche per quella futura. E se lo facciamo, saranno i segmenti più vulnerabili della popolazione a risentirne maggiormente.
EZRA KLEIN: Riconosco che uno degli aspetti difficili del rischio sistemico è che se emergesse dove pensiamo che sia, sarebbe molto più facile impedirgli di far saltare il sistema. Ma quando si guarda al sistema e si pensa agli spazi che hanno una grande importanza sistemica e che potrebbero essere gravemente danneggiati dalla fine dei bassi tassi di interesse, dove si guarda per prima cosa? Cosa la preoccupa di più?
MOHAMED A. EL-ERIAN: Guardo a due cose. Uno è dove si trova la leva finanziaria. Perché anche in aree che sembrano sicure, come i fondi pensione, il fondo pensione del Regno Unito investe in titoli di Stato britannici. Sembra così sicuro, è noioso. Ma c'era così tanta leva finanziaria nel sistema che abbiamo quasi avuto un crollo.
Quindi la prima cosa che guardo è la leva finanziaria e quanto è stata sfruttata. La seconda è la quantità di liquidità ceduta. Sono questi i due aspetti a cui presto molta attenzione.
EZRA KLEIN: E quali sono i segnali che le suggeriscono di prestare attenzione?
MOHAMED A. EL-ERIAN: Il primo indica classi di attività strutturalmente deboli, classi di attività dominate non da residenti ma da turisti. C'è una differenza fondamentale nel modo in cui si comportano i residenti e i turisti. I residenti, quando attraversano una fase di volatilità, non abbandonano improvvisamente le loro case, non scappano da qualche altra parte. Rimangono nelle loro case e cercano di risolvere la situazione e di orientarsi.
I turisti vanno all'aeroporto. E abbiamo diverse classi di attività finanziarie che sono piene di turisti attratti da quello che sembrava essere il clima caldo e tutto il resto, gli alti rendimenti, eccetera, e che non hanno realmente pensato ai rischi che stavano assumendo. E nel momento in cui questi rischi iniziano a essere visibili, cercano di partire. E naturalmente provocano il cosiddetto contagio.
Lo abbiamo visto nelle criptovalute. Lo abbiamo visto in alcuni prodotti di prestito. Lo abbiamo visto nei mercati emergenti. Lo abbiamo visto nelle vendite in sofferenza. Lo abbiamo visto in alcune parti del venture. Quindi abbiamo già iniziato a vederla in piccolo, ma per ora è evidente in questi settori.
EZRA KLEIN: Abbiamo parlato di attori finanziari e investitori, di questo tipo di agenti. Ma che dire dei Paesi? Che dire dei Paesi più piccoli o più poveri - e forse non più piccoli o più poveri - la cui posizione fiscale o la cui politica o il cui commercio sono stati costruiti in quest'epoca di liquidità facile, di globalizzazione più espansiva, di commercio più espansivo e di flessibilità della catena di approvvigionamento?
Il rischio geopolitico è sempre reale. E certamente si teme che la Fed stia esportando il dolore, nel tentativo di ridurre l'inflazione, nel resto del mondo. Lei teme che non si tratti solo di un aumento del rischio strutturale di instabilità finanziaria, ma anche di un rischio geopolitico strutturale, dato che i Paesi iniziano a cadere in crisi economica a causa di questa sorta di confluenza di fattori?
Tenere la mente molto aperta, perché le “code della distribuzione della probabilità degli eventi adesso NON sono più sottili, quasi irrilevanti”: questo è il concreto suggerimento che oggi vi arriva da Recce’d per superare con successo, grazie ai vostri investimenti finanziari, questa fase di cambiamento epocale, di “paradigm shift” di “regime shift”.
Un esempio concreto? Non è difficile fornirvelo, e lo troviamo proprio nel seguito dell’intervista a Mohamed El Erian.
Le disastrose politiche economiche (monetarie fiscali) degli ultimi quindici anni hanno creato una situazione nuova: i paesi dell’Occidente oggi sono i nuovi Paesi Emergenti, come noi di Recce’d avevamo scritto mesi e mesi fa proprio qui nel Blog.
I Titoli di Stato italiani, ad esempio, si comporteranno proprio come i Titoli di Stato di un Paese Emergente.
MOHAMED A. EL-ERIAN: Questo è un altro aspetto che è cambiato. Un tempo si poteva dare una risposta generale. E la risposta generale era la seguente: nel momento in cui le condizioni finanziarie globali si inaspriscono, nel momento in cui il dollaro si rafforza, nel momento in cui l'economia globale rallenta, si verificano problemi nei Paesi in via di sviluppo. E si potrebbe finire per avere una crisi - il decennio perduto dell'America Latina, la crisi asiatica, il default russo. Questa è stata la storia generale.
Ma il 2008 è stato un anno interessante, in cui abbiamo avuto un forte shock per l'economia globale, eppure sono stati i Paesi in via di sviluppo a guidare l'economia globale fuori dalla Grande Recessione. Anche nel 2020 abbiamo avuto una pandemia e un arresto improvviso. Ma non ci sono stati danni enormi nei Paesi in via di sviluppo.
E il motivo è che i Paesi in via di sviluppo hanno imparato. Penso che se si ha un piccolo attacco di cuore e si cambia il proprio comportamento, si riduce il rischio di un grande attacco di cuore. Molti paesi hanno accumulato riserve internazionali, adottato tassi di cambio flessibili, adottato misure di responsabilità fiscale e quindi sono stati in grado di gestire la situazione. Quindi non si può più fare un commento generico.
Tuttavia, è necessario differenziare e differenziare in modo significativo. C'è un gruppo di Paesi, in particolare quelli altamente indebitati, che tendono ad avere istituzioni fragili e che sono a rischio di default nel mondo che ho descritto, caratterizzato da costi di prestito più elevati, liquidità meno abbondante, dollaro più forte e crescita globale più lenta. Anche questi rappresentano un rischio geopolitico.
È quindi necessario concentrarsi maggiormente su di essi. A onor del vero, l'I.M.F. e la Banca Mondiale hanno identificato l'insieme delle economie vulnerabili e c'è stato qualche tentativo di garantire una rinegoziazione proattiva del debito. Ma purtroppo non si è andati abbastanza lontano.
Perché questo è importante? Perché nel percorso verso il default accadono alcune cose. In primo luogo, i settori sociali vengono privati dei finanziamenti per far fronte ai pagamenti del servizio del debito. Questo significa istruzione, sanità, servizi pubblici. Quindi il costo sociale del viaggio è molto alto. In secondo luogo, di solito si inizia ad avere anche una fragilità politica.
Si tratta quindi di un aspetto importante e sono lieto che l'abbiate sollevato. Ma vorrei sottolineare che non si tratta di un problema generale dei Paesi in via di sviluppo. È concentrato in alcuni Paesi. E quindi - e questa è la buona notizia - è più facile da affrontare rispetto a un problema generalizzato dei Paesi sviluppati.
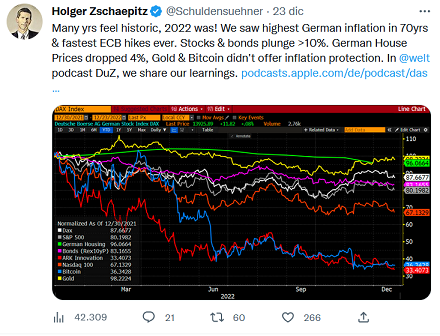
Come tutti sappiamo, il 2022 ha prodotto perdite eccezionali nei portafogli tradizionali bilanciati, quel tipo di portafogli che prevale tra i Clienti delle Reti di vendita che piazzano i Fondi Comuni di Investimento, le polizze UCITS, i certificati e tutti gli altri “prodotti finanziari”. Si tratta, come è stato documentato, delle perdite più ampie degli ultimi 100 anni.
Questo ha giustificato, nel linguaggio dei venditori delle Reti che abbiamo citato (i financial advisors, i private bankers, i wealth managers, i robo-advisors) la diffusione della speranza del “recupero” grazie al “rimbalzo”.
Chi ragiona in questo modo, non ha proprio capito nulla, del momento che i mercati finanziari stanno attraversano, e non ha capito nulla di tutto ciò che abbiamo scritto in questo Post.
Proviamo ad aiutare queste persone, questi investitori, proponendo in lettura il brano che segue dell’intervista a El Erian.
EZRA KLEIN: Lei è l'ex amministratore delegato di PIMCO, un gigante del trading obbligazionario, tra le altre cose. Una cosa che è successa nell'ultimo anno, e visto che c'è stata una distorsione o una domanda continua su come leggere l'economia, è che i mercati obbligazionari e i mercati in generale sono sembrati molto più ottimisti di quanto non sia stato lei o altri. Perché?
MOHAMED A. EL-ERIAN: Credo che le ragioni siano diverse. Una è il condizionamento. La “tendenza è il tuo amico” è quello che si sente dire spesso sul mercato. E abbiamo avuto un decennio di condizioni finanziarie incredibilmente favorevoli. E la convinzione che, sì, potremmo essere soggetti a temporanee interruzioni di questo regime, ma saranno temporanee e si invertiranno.
In secondo luogo, la narrativa politica non ha aiutato. Non so dirvi quanto sia stata problematica la narrazione dell'inflazione transitoria, perché in pratica diceva alla gente di non preoccuparsi, di non pianificare l'aumento dei prezzi, di non pianificare le conseguenze dei prezzi alti.
Ricordate, quando vi dico che qualcosa è transitorio, quando vi dico che qualcosa è temporaneo e reversibile, vi sto incoraggiando a guardare oltre e quindi a non cambiare il vostro comportamento. Quindi c'è stata una riaffermazione dall'esterno del fatto che non c'era bisogno di cambiare le cose.
Infine, la mentalità. Molte persone che lavorano nella finanza sono cresciute in un'epoca di abbondante liquidità. La maggior parte di loro non ricorda la fine degli anni '70 e gli anni '80, quando c'era l'inflazione. Non ne hanno fatto esperienza. E quindi questa tende a essere una delle tre grandi trappole comportamentali in cui cadiamo ogni volta che siamo portati fuori dalla nostra zona di comfort, ogni volta che c'è un cambiamento di regime, ogni volta che l'incertezza diventa un'incertezza insolita.
La prima è che si creano dei punti ciechi. Semplicemente non lo si vede. L'altro è che si riformula. Se ti viene detto qualcosa, lo riformuli immediatamente. Oggi, appena si parla di recessione a un tipico operatore di mercato, si sente dire: "Oh, ma sarà breve e poco profonda". Si tratta di riformulare qualcosa di scomodo in qualcosa di più confortante.
Quindi, se non si hanno punti ciechi, se non si ottiene una riformulazione, si ottiene il terzo comportamento, che è l'inerzia attiva. Si sa di dover fare qualcosa di diverso, ma si finisce per fare la stessa cosa. L'esempio più semplice è quello di un turista americano a Parigi che chiede qualcosa a qualcuno in inglese. Il francese non capisce l'inglese o non vuole capirlo. La reazione più probabile dell'americano è quella di dire la stessa cosa in inglese, ma a voce più alta. Il tono più alto è la parte attiva, la consapevolezza di dover fare qualcosa di diverso. Ma l'inerzia è così forte che si finisce per fare la stessa cosa.
Don Sull, ora al M.I.T., ha svolto un lavoro straordinario sul perché le aziende di successo falliscono. E ha dimostrato che l'inerzia attiva è una delle ragioni principali. Il mondo cambia per loro, ma loro continuano a fare la stessa cosa.
Uno degli esempi è I.B.M. - alla vigilia della rivoluzione del P.C., di gran lunga il marchio della tecnologia, con un grande budget per la ricerca e lo sviluppo e redditizia. Le ricerche hanno dimostrato che il management ha capito quanto il P.C. sarebbe stato dirompente e ha riconosciuto la necessità di migrare dal semplice mainframe all'occupazione dello spazio P.C.. E per farlo, ha dovuto portare il mainframe a monte e applicare prezzi maggiorati per mantenere i profitti.
Un approccio assolutamente corretto. È stato approvato dal consiglio di amministrazione. Quindi c'era la strategia giusta. Avete riconosciuto l'interruzione del mercato. C'era la volontà di fare le cose in modo diverso. Eppure, il middle management tornò a fare quello che faceva prima. E qualche anno dopo, I.B.M. è quasi fallita.
Quindi non sottovaluto mai queste trappole comportamentali che diventano molto importanti in un mondo che è stato condizionato a seguire la tendenza. E quando la tendenza è sostenuta dalle banche centrali, si tratta di un processo molto forte. E credo che questo sia il motivo per cui i mercati hanno impiegato così tanto tempo a riconoscere che ci troviamo in un regime operativo diverso.
Non poteva, nell’intervista di El Erian, mancare un accenno al dibattito sul “pivot” che ha occupato tantissimo spazio sui media e sui social, che ha acceso fantasie, timori e speranze nella massa degli investitori di massa, e che ha avuto a conti fatti un impatto pari a zero su tutti i mercati finanziari.
Recce’d ha già commentato: anche troppo, visto che si trattava di commentare IL NULLA.
Lasciamo quindi al nostro lettore di leggere, e commentare