Longform'd. I prossimi 10 anni: ovvero che cosa lasceremo a Keith Richards (5)
 

Questa settimana, alla pagina SCELTE DI PORTAFOGLIO, abbiamo dedicato due Post che si collegano a quello che ora state leggendo.

Nei due nuovi Post della pagina SCELTE DI PORTAFOGLIO oggi parliamo di come la nuova realtà dei mercati finanziari (da noi, ed altri, definita “paradigm shift” oppure “regime shift”) impone di rivedere, e modificare, il MODO in cui si investe sui mercati.

Recce’d ve lo ha scritto in decine di occasioni, dal 2020 ad oggi, per due anni e mezzo.

Una Nuova Era dei mercati finanziari si è aperta nel 2022, dopo che nel 2021 si è chiusa quella che ha dominato dai primi anni del nuovo Millennio. Da qui, proprio da questa nuova consapevolezza, debbono partire oggi TUTTE le vostre considerazioni in merito alla gestione dei vostri investimenti e del vostro portafoglio titoli.

Oggi, non è questione di azioni americane oppure Emergenti; non è questione di obbligazioni a breve oppure emesse da Corporates, non è questione di settore Tech contro settore Farma, non è questione di dollaro delle Filippine oppure Lira Turca.

O meglio: è ANCHE quello, ma quello oggi NON è tutto. Al contrario: quelle decisioni oggi hanno un peso solo MARGINALE.

Al centro di ogni vostro pensiero, su come modificare (oppure “ribilanciare” se vi piace) il portafoglio è la comprensione che siamo passati ad una Nuova Era, e quali sono per voi investitori le implicazioni di questo passaggio. In termini di metodo, tecniche e strumenti, oggi ne scriviamo ampiamente, in due Post della pagina SCELTE DI PORTAFOGLIO.

Nel nostro Blog ne avevamo già scritto, ed in modo molto concreto e pratico. In particolare, nei precedenti quattro Post della serie che abbiamo dedicato a “I prossimi 10 anni” abbiamo scritto:

  1. della natura NON transitoria dei tanti cambiamenti in atto

  2. dei cambiamenti intervenuti nel modello economico di riferimento

  3. del destino delle “storie ovvero narrative” sui mercati finanziari (prendendo in quel caso a riferimento le cryptovalute)

  4. del destino di quelli che fino ad oggi sono chiamati Big Tech

  5. del destino di quelli che erano i Master of the Universe ovver le Banche Centrali, nel nuovo contesto dopo il “regime shift”

Oggi, proseguiamo in questo lavoro, lavoro che (nel caso in cui voi decidiate di seguirlo) vi aiuterà a comprendere che cosa è, e come funziona, il Nuovo Regime, nel quale sono già entrati i mercati finanziari.

In questo Post, Recce’d analizza uno degli argomenti di vendita che sono più diffusi, tra i financial advisor, tra i private bankers, tra i wealth manager: argomento di vendita che mai ha funzionato, ma che oggi appare del tutto superato proprio a causa del Nuovo Regime dei mercati. Stiamo parlando di una raccomandazione che molti nostri lettori si saranno sentiti ripetere, e in più occasioni: “investire per il lungo termine”.

Abbiamo già scritto in numerose precedenti occasioni che, se prendete alla lettera questo suggerimento, NON fate il bene dei vostri investimenti, NON vi disponete in modo da guadagnare, ed al contrario andate incontro a grossissimi rischi.

Come già detto, il medesimo argomento Recce’d oggi lo tratta anche (da una diversa angolazione) nei due nuovi Post pubblicati nella pagina del sito che si chiama SCELTE DI PORTAFOGLIO.
Analizziamo nel seguito per quale ragione “investire per il lungo termine” è diventato un argomento che va CONTRO i vostri interessi di investitori.

Personaggi molto, molto conosciuti, grazie ai media, hanno con grandissima abilità questa predisposizione delle Reti di vendita a spingere sul tema “lungo termine”, e con grandissima abilità hanno costruito grandi fortune personali sulla base proprio di questo argomento abusato, nel corso negli ultimi quindici anni.

Vi aiutiamo a capire come. La storia da raccontare funziona più o meno come segue:

“Se hai intenzione di investire sulla prossima Apple oppure Amazon, allora devi guardare al potenziale di lunghissimo periodo, e non guardare al bilancio dell’anno corrente, oppure del prossimo. Devi avere una storia, da raccontare, che guarda in avanti di 20 anni. Che fissa gli obbiettivi da raggiungere tra 20 anni”.

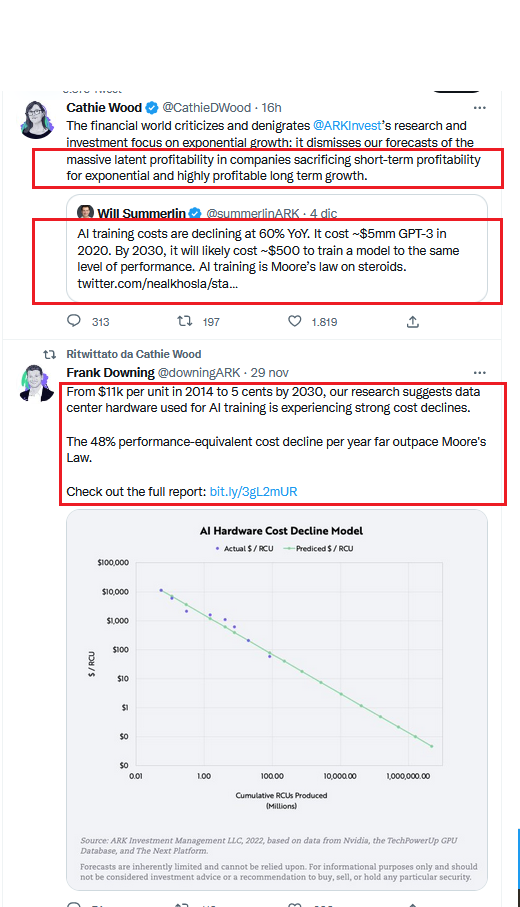
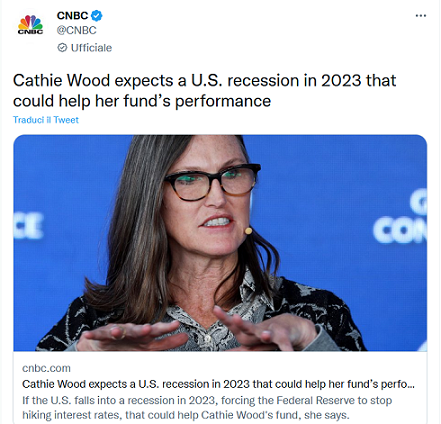
Di questo parla ad esempio Cathie Wood nell’immagine sopra: lei scrive, chiaramente, di Aziende che “sacrificano l’obbiettivo della profittabilità immediata per il disegno di lungo termine”, aggiungendo che loro, in ARK, hanno modelli che stimano costi, ricavi e profitti a 20 anni.

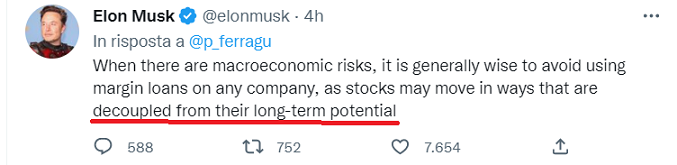
Anche Elon Musk nell’immagine che segue fa riferimento al “potenziale di lungo termine”. Potenziale che, naturalmente, è lui a “vedere” ed è quindi lui a “decidere”.
La storia si è diffusa rapidamente, grazie alla zelante opera dei financial advisors, che in questo modo si liberavano anche dall’obbligo di commentare le performances di breve e medio termine con i loro Clienti.

La storia, in realtà, fa l’interesse di quelli che RACCOLGONO i capitali e se li intascano: NON fa invece l’interesse di noi che INVESTIAMO i capitali. Tutti ce ne stiamo rendendo conto nel 2022, e si vedrà anche più chiaramente nel 2023. Il “racconto, la “narrazione” adesso mette in mostra le sue (grandi) debolezze.

Perché succede questo? Ce la facciamo spiegare proprio da Cathie Wood e Elon Musk.
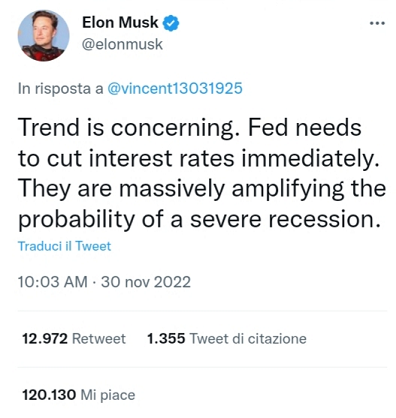
Nell’immagine sopra, Elon Musk chiede alla Federal Reserve di tagliare il costo ufficiale del denaro, e immediatamente.

Nell’immagine sotto, Cathie Wood dice che i suoi Fondi Comuni potrebbero essere aiutati “da uno stop al rialzo dei tassi ufficiali da parte della Fed.”
Il loro argomento sembra a prima vista chiaro: ed invece NON è chiaro, per nulla.

Se rileggete queste parole, noterete subito due cose:

  • è del tutto assurdo lamentare, con questa forza ed urgenza, un rialzo dei tassi ufficiali tutto sommato contenuto, ed un livello assoluto dei tassi ufficiali che non arriva al 4%: a voi pare possibile che Aziende e modelli di business ad elevatissimo potenziale vengano messi in crisi da un costo del denaro al 3,75%? Che potenziale sarebbe, se funziona soltanto con i tassi a zero, ovvero se a te REGALANO i soldi? Davvero quello sarebbe un “potenziale”?

  • è ancora più assurdo pensare e scrivere che le “condizioni macroeconomiche” NON abbiamo una diretta influenza anche sulle Aziende ad “alto potenziale presunto”: affermare che “se la Fed taglia i tassi, allora automaticamente i miei business ritornano a correre” è una sciocchezza di proporzioni sesquipedali

Espressi (in modo sintetico) i nostri commenti, ora leggeremo insieme un altro commento, molto autorevole e pubblicato dal Financial Times. Un commento che, come il nostro titolo per il Post, chiama in causa uno dei più grandi chitarristi rock di ogni epoca. E precisamente Keith Richards.

Del quale, e per un numero grandissimo di volte, i media hanno annunciato la morte: morte che, per sua e nostra fortuna, non è (ancora) arrivata a colpirlo con la falce.

Una vera e propria ossessione sociale, che l’autore dell’articolo mette sul medesimo piano dell’ossessione per il potenziale di lungo termine, per le previsioni che guardano avanti di 20 anni, e più in generale per quella forma mentale che pretende di poter individuale oggi le “grandi opportunità a 20 anni”.

Questa follia è stata alimentata, colpevolmente, da chi ha permesso la diffusione di questo autentico morbo, buttando sui mercati finanziari soldi a pioggia, e creando in questo modo la sensazione che l’immediato non conta più nulla.

Recce’d, anche nei momento di maggiore euforia/follia collettiva, ha sempre tenuto ferma la barra, ricordando ai suoi lettori che una buona performance di medio-lungo termine è semplicemente la somma di tante buone performance si breve-medio termine.

Proprio questo argomento, insieme ad altri argomenti di grande interesse e non inferiore importanza, li trovate oggi nella pagina SCELTE DI PORTAFOGLIO in due nuovo Post dedicati alle “nuove regole dell’investimento”.


The writer is a former head of responsible investment at HSBC Asset Management and previous editor of Lex
“We need to start worrying about what kind of world we are going to leave behind for Keith Richards” is the funniest line I’ve ever heard on global warming.

And no doubt the indestructible Rolling Stones axeman will outlive us all. But the quote, which became a social media meme, has a serious side too. It encapsulates our hallowed obsession with the future — that securing it for generations to come, or even just for “Keef”, is paramount.

The ethical view that people living decades, centuries and millennia from now are as important as those plodding around today is called “longtermism”. It is also a crucial tenet of effective altruism, the newish philosophy that has been thrust into the news recently thanks to a follower named Sam Bankman-Fried, of FTX infamy. This so-called impartiality across generations is why the likes of Professor William MacAskill argue that “influencing the long-term future is a key moral priority of our time.” Is it though? As Groucho Marx is often attributed with saying. “Why should I care about future generations. What have they ever done for me?”
But even to pose this question more seriously these days is heretical — imagine doing so at the recent COP27 climate conference. The only other public challenge I’ve ever heard to the idea that the future trumps everything else was a heartfelt plea years ago that has stuck with me ever since. I was working on a consulting project for one of the world’s largest sovereign wealth funds. It was in a small country, so the role of the fund was hotly debated, both in government and on the streets. Naturally there were the usual appeals to children’s grandchildren and a golden forever devoid of want. But to my surprise several parliamentarians said, hang on a minute. We have holes in our roads, now. We have underfunded hospitals, now. We have slums with no sewage, now. Why are we hoarding money for the year 2100? They might have added: “Besides, our country may not even be around then.” We were in a volatile part of the world.

But uncertainty is universal. Why do we devote so much effort to an unrealised future with a massive deviation in possible outcomes when events with a 100 per cent probability of occurring exist today? When I value a company, distant earnings are worth less than the same profits made in the near term. Or imagine we incurred huge costs in 2019 worrying about the welfare of the 11bn people the UN predicted would be alive in 2100. The latest estimate from the University of Washington now has the global population at 8.8bn in that year. Oops! More than 2bn future people have just vanished. Of course the future matters. It’s just that the present matters more. Today’s humans are not a means to an end — they are the end. Thankfully most politicians recognise this — if only because great-grandchildren cannot vote. During this energy crisis as costs soar, for example, our crucial fight against climate change is taking a temporary breather so we can heat our homes while we actually live in them. That makes sense to most people. But how are such trade-offs to be made? Here again the longtermists are somewhat lost, mostly because the study of population ethics is, according to one philosopher, “notoriously difficult”.
Theories come to dead ends. Take the two most obvious approaches to future human welfare. The one known as totalism strives to maximise the total quality of life in the world — measured as the number of humans multiplied by their average welfare. Trouble is, you can keep adding people with average wellbeing until earth is fit to burst. Alternatively, we could aim to maximise the average quality of life — irrespective of how many people there are. This leads to even worse outcomes. A single very happy human is supposedly a better result than 8bn merely happy ones. Mathematically, it would be fine to replace horribly painful lives with just horrible lives given the improvement in average welfare. No need to add any above average lives at all. Philosophers, politicians, and environmentalists are not the only ones who need to put the long run into perspective.

Business leaders also risk ignoring what is happening under their noses. FTX wanted to distract us with its future do-goodery. Likewise big tech firms have spent the past decade spending billions of dollars on long-duration projects with questionable pay-offs. Many banks advertise their net zero aspirations while destroying their current shareholder value — the ultimate definition of unsustainable. Perhaps that is why investors often prefer now to later, taking dividends rather than market value gains, when they should be agnostic between them. Or why American firms outcompete European ones — the former are willing to take risks, blow-up, learn their lessons and start over. Say what you wish about US chief executives and their supposedly myopic share option plans, the nation’s long-run equity returns speak for themselves.

There’s a reason why living in the moment — mindfulness — is all the rage. If we are shorter term than we think, let’s not be afraid to admit it. Much of the world needs our attention right now — not in 100 more trips round the sun. I’ll wager that Keith Richards can look after himself.
Valter Buffo
Perché non conviene ballare il cha cha cha
 

Se vi piace ballare, qui sicuramente c’è da ballare, e non mancano le opportunità.

Recce’d non ha nulla (ovviamente) contro il ballo: al tempo stesso, quando si tratta di investimenti, e di gestione dei portafogli modello, allora … assolutamente no.

Nel modo più assoluto, Recce’d non partecipa ai balletti.

Ogni anno, come tutti sapere, c’è il ballo che “va di moda”: partendo dalla Macarena e Bachata, di origine sudamericana, e passando poi al Twist ed al Charleston ed al Tip Tap di origine americana, e poi andando indietro, fino al Waltzer (europeo) ed al Cha Cha Cha (ancora sudamericano).

Noi non faremo distinzioni: tutti bellissimi, tutti da provare, almeno una volta nella vita.

Ma nessun di questi balli conosciutissimi si adatta all’attività di gestione dei portafogli titoli. Ed in generale alla gestione degli investimenti sui mercati finanziari.

Chi, poi, sia avventura nei ritmi affannati della danza ipnotica che chiamano Techno, prende pesanti legnate: o almeno, così ci scrivono i fornitori dei servizi di trading-on-line (immagine qui sotto).

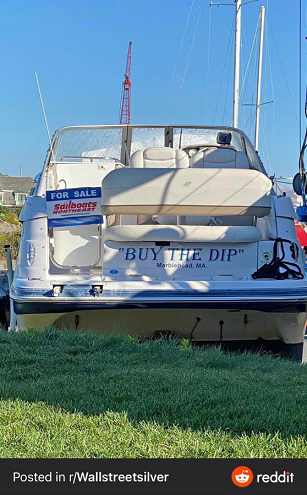
E i ritmi moderni? Ad esempio, chi non ha sentito, almeno una volta, il “buy-the-dip” di famosissime star della musica come JP Morgan e Goldman Sachs?

Questo amico, a cui si riferisce l’immagine che segue, ha persino dedicato al “buy-the-dip” il suo yacht, che però come vedete nella fotografia adesso è stato costretto a mettere in vendita.

Restiamo però su ritmi di danza più conosciuti, sugli standard della danza.

Nel 2022, la canzonetta che ha “tirato” di più il pubblico dei danzatori si chiama “pivot”, e quindi tutti a ballare a ritmo di “pivot”.

Come già detto sopra, noi con i soldi e con gli investimenti non partecipiamo ad alcun balletto.

Ed ecco perché quando partono i grandi successi di questo 2022, noi ci rifiutiamo di entrare in pista.

Tra i grandi successi del balletto 2022, ricordiamo qui:

  • “alla prossima riunione alzeranno di 0,50% oppure 0,75%?”

  • “l’inflazione ha già toccato il suo punto di picco?”

  • “i tassi ufficiali inizieranno a scender già a metà 2023?”

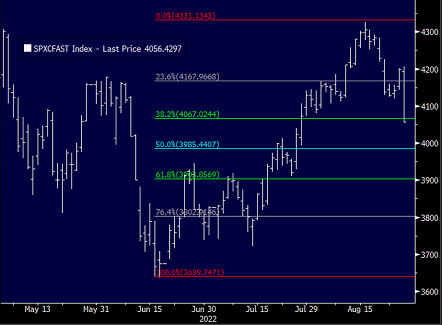
Lo ricordate, il balletto che andava di moda tra luglio ed agosto 2022? Lo ricordiamo con l’immagine qui in basso.

Lavorare per una gestione del portafoglio che produce risultati e limita le minusvalenze ci impone di astenerci: ecco perché non partecipiamo al giochetto del “dentro e fuori” la pista da ballo, quando riparte una di queste canzonette.

Anche perché a noi quelle canzonette non piacciono: le passano, e ripassano, e ripassano ossessivamente, e quindi alla fine entrano in testa un po’ a tutti. Ma l’armonia manca del tutto, la melodia è super-semplificata (come nelle canzonette per i bambini) e gli interpreti … beh, gli interpreti di musica ne capiscono quasi nulla, sono stonati ed improvvisati. gente che “ci prova”: “provo a buttare lì questa cosa, vediamo se funziona, che magari in tanti abboccano”.

Noi di Recce’d, se dobbiamo proprio ballare, non lo facciamo con i portafogli titoli e al ritmo delle canzonette.

Ballare? Lo facciamo, se ne abbiamo voglia, andando in discoteca oppure in balera. mai sui mercati finanziari.

Quando si tratta di soldi, di investimenti e di portafogli, a noi di Recce’d pare più adatto muoverci sulla base di una musica più armonica, più studiata, più complessa magari, ma destinata a restare nel tempo. A differenza delle canzonette di successo di questo 2022, oppure quelle del 2021, tra le quali tutti ricorderete “Inflazione transitoria”.

Tutto ciò che avete letto fino a qui ci ha suggerito di rileggere con voi le dichiarazioni che del Capo della Federal Reserve, Jay Powell, fatte mercoledì sera. Dichiarazioni che hanno fatto subito salire la Borsa a New York, che però NON ha raggiunto per ora i massimi del mese di agosto..

Se leggete attentamente ciò che segue, constatate facilmente che questo aumento degli indici è niente altro che il riflesso di … uno stato di disagio. Ci sono operatori che si buttano sui mercati ad operare … anche se non ci hanno capito nulla.

Si buttano in pista, per ballare il cha cha cha, ma … non sanno ballare, e si vede subito.


Il discorso tenuto mercoledì dal presidente della Fed Jerome Powell alla Brookings Institution ha confermato che il FOMC è sulla buona strada per aumentare il tasso dei federal funds di 50 punti base anziché di 75 punti base nella riunione del 13-14 dicembre.

Powell ha dichiarato che: "La politica monetaria influisce sull'economia e sull'inflazione con un ritardo incerto, e i pieni effetti del nostro rapido inasprimento finora devono ancora essere avvertiti. Pertanto, ha senso moderare il ritmo dei nostri aumenti dei tassi man mano che ci avviciniamo al livello di restrizione che sarà sufficiente a far scendere l'inflazione. Il momento di moderare il ritmo degli aumenti dei tassi potrebbe arrivare già nella riunione di dicembre. Visti i progressi compiuti nell'inasprimento della politica monetaria, la tempistica di tale moderazione è molto meno significativa rispetto alla questione di quanto dovremo aumentare ancora i tassi per controllare l'inflazione e di quanto tempo sarà necessario per mantenere la politica a un livello restrittivo."

La parola chiave per gli investitori è "moderazione".

I mercati finanziari sembrano ritenere che la Fed si stia avvicinando al tasso terminale dei fondi federali, ritenuto da molti intorno al 5,00%, e che l'economia sia in grado di gestire questo livello "restrittivo" anche se vi rimane per un po'. In effetti, durante la sessione di domande e risposte che ha fatto seguito al suo discorso, Powell ha ribadito di ritenere ancora possibile un atterraggio morbido (o "softish") per l'economia.

Gli investitori temono che la Fed possa diventare troppo restrittiva, causando una recessione. Powell ha detto espressamente che la Fed è consapevole di questo rischio e non vuole che ciò accada. Naturalmente, i funzionari della Fed si aspettano (sperano) che l'inflazione continui a moderarsi per convalidare la scelta di moderazione della Fed.

L'inflazione rimane alta e incerta: Powell ha dedicato buona parte del suo discorso all'inflazione. Ha iniziato le sue osservazioni preparatorie "riconoscendo la realtà che l'inflazione rimane troppo alta". Ha ribadito un tema frequente delle sue passate dichiarazioni sull'inflazione: "Senza stabilità dei prezzi, l'economia non funziona per nessuno". Ha inoltre affermato che "la verità è che il percorso dell'inflazione rimane altamente incerto".

Poi ha approfondito le prospettive del tasso di inflazione core PCED: "Per valutare cosa sarà necessario per far scendere l'inflazione, è utile suddividere l'inflazione di base in tre categorie: inflazione dei beni di base, inflazione dei servizi abitativi e inflazione dei servizi di base diversi dalle abitazioni".

L'inflazione dei beni di base va nella giusta direzione: Powell si è detto ottimista sulle prospettive dell'inflazione di base dei beni: "L'inflazione dei beni di base a 12 mesi rimane elevata al 4,6%, ma è scesa di quasi 3 punti percentuali rispetto all'inizio dell'anno. È troppo presto per dichiarare sconfitta l'inflazione dei beni, ma se le tendenze attuali continueranno, i prezzi dei beni dovrebbero iniziare a esercitare una pressione al ribasso sull'inflazione complessiva nei prossimi mesi".

L'inflazione dei servizi abitativi dovrebbe ridursi alla fine del prossimo anno: Powell ha osservato che l'inflazione dei servizi abitativi, che misura l'aumento dell'affitto della residenza primaria e il costo equivalente all'affitto delle abitazioni occupate dai proprietari, "ha continuato a salire e ora si attesta al 7,1% negli ultimi 12 mesi. Tuttavia, l'inflazione delle abitazioni tende a ritardare gli altri prezzi in prossimità dei punti di svolta dell'inflazione, a causa della lentezza con cui si rinnova lo stock di contratti di locazione".

Ha osservato che "il tasso di mercato dei nuovi contratti di locazione è un indicatore più tempestivo della direzione che prenderà l'inflazione complessiva degli alloggi nel corso del prossimo anno o giù di lì. Le misure dell'inflazione a 12 mesi dei nuovi contratti di locazione sono salite a quasi il 20% durante la pandemia, ma sono in forte calo da circa metà anno".

I servizi di base diversi dall'edilizia abitativa dipendono dal costo del lavoro: La terza categoria è quella dei servizi essenziali diversi dalle abitazioni. Copre un'ampia gamma di servizi, dall'assistenza sanitaria all'istruzione, dai tagli di capelli all'ospitalità. È la più grande delle tre categorie e costituisce più della metà dell'indice PCE core. Powell ha osservato che: "Pertanto, questa categoria potrebbe essere la più importante per comprendere l'evoluzione futura dell'inflazione di base. Poiché i salari costituiscono il costo maggiore per la fornitura di questi servizi, il mercato del lavoro è la chiave per comprendere l'inflazione in questa categoria".

Powell ha affermato che la domanda supera ancora ampiamente l'offerta nel mercato del lavoro. Di conseguenza, "anche la crescita dei salari mostra solo timidi segnali di ritorno all'equilibrio. Alcune misure della crescita salariale sono scese di recente".

In definitiva, i mercati finanziari hanno tratto conforto dal suggerimento di Powell, secondo cui il ciclo di inasprimento della Fed si sta orientando verso un aumento dei tassi più moderato. Tuttavia, Powell ha concluso che: "È probabile che per ripristinare la stabilità dei prezzi sarà necessario mantenere la politica a un livello restrittivo per qualche tempo. La storia ci sconsiglia di allentare prematuramente la politica. Manterremo la rotta finché il lavoro non sarà terminato".

Valter Buffo
I tre grandi rischi del 2023 (4): il credito
 

Nel 2023, tutti noi investitori spenderemo MENO tempo a discutere, leggere ed ascoltare a proposito dell’inflazione. Molto meno.

La medesima cosa succederà con la recessione.

Sulla prima pagina del vostro quotidiano, al TG e su CNBC invece ascolterete lunghe argomentazioni su altri tre temi, che oggi quasi non esistono (per i quotidiani).

In questa serie di Post, noi di Recce’d facciamo un sforzo per anticiparli, perché in questa parte finale del 2022 è decisivo adattare il proprio portafoglio di investimenti finanziari, con anticipo, ai nuovi temi che domineranno poi il prossimo anno.

I tre grandi rischi del 2023, che domineranno sulle prime pagine dei giornali, sono come abbiamo già scritto:

  1. la liquidità dei mercati

  2. il credito

  3. il costo reale del denaro (time-value of money)

Oggi, con questo Post, ritorniamo sul tema numero 2, ovvero il credito, già introdotto nel Blog sette giorni fa.

Dentro e fuori i mercati finanziari, a tutto oggi sono pochi quelli che hanno capito quali sono le conseguenze del fatto che è finito un decennio di “denaro facile”: per oltre dieci anni, è stato facile trovare credito (per ragioni che abbiamo già analizzato) mentre dal 2022 in avanti, e per numerosi anni, trovare credito diventerà difficile.

Non stiamo parlando dei tassi di interesse, in questo Post: il rialzo dei tassi ufficiali c’è stato e ci sarà, ed incide sui contri economici di tutte le Aziende, di tutte le famiglie e di tutti gli Stati.

Ma a nostro giudizio avrà un peso maggiore, rispetto all’aumento del COSTO del credito, la riduzione della DISPONIBILITA’ del credito: anche volendo pagare a tassi più elevati, ci sono Aziende e famiglie che NON troveranno più interlocutori disponibili a CREARE nuovo credito.

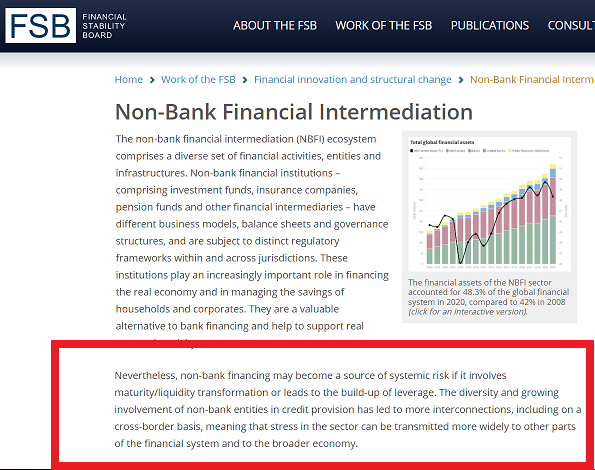
E non facciamo riferimento, qui, soltanto alle tradizionali banche commerciali: ci riferiamo al credito che è cresciuto, in modo rapidissimo, anche al di fuori del sistema bancario, ad opera delle cosiddette non-banche. Porprio di questo vi informa il testo nell’immagine qui sopra.

La riduzione della quantità di credito, nel 2023, interesserà tutte le famiglie, tutti gli Stati, e tutti i settori dell’economia, ma in modo particolare DUE settori: che sono il settore immobiliare (di cui parleremo in un Post successivo) e il settore della tecnologia, che notoriamente è un settore a “long-duration”, ovvero un settore i cui modelli di business tutti necessitano di un lungo orizzonte temporale per essere realizzati, e per questo necessitano di credito per sopravvivere.

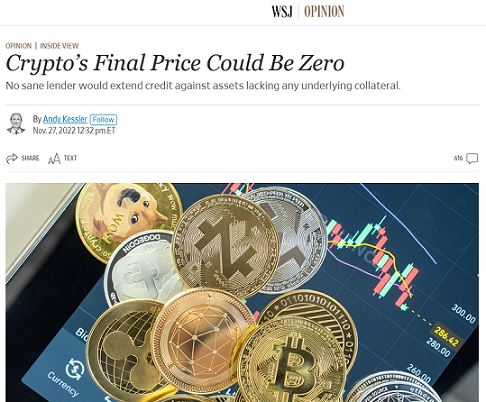
Proprio di questo si scrive nell’articolo del Wall Street Journal che abbiamo tradotto per voi, e che potete leggere qui di seguito.

A prima vista, qualcuno tra i lettori potrebbe giudicare questo argomento “tecnico” oppure “astratto”: non è così (ovviamente) e ve lo dimostra il titolo scelto dal Wall Street Journal, che tocca in modo diretto qualche cosa che, ormai, è entrato nel quotidiano di ognuno di noi.

Non ci sono molti leveraged buyout di aziende tecnologiche, e per una buona ragione. Tecnologia e debito, come la Red Bull e il latte, non vanno d'accordo. Perché? Perché quando la tecnologia funziona, richiede valutazioni elevate. Non si può fare un LBO di Google. Ma quando la tecnologia passa alla novità successiva, non c'è molto valore residuo sotto forma di beni e garanzie a cui appellarsi in caso di inadempienza del debito. FTX, Elon Musk e SoftBank stanno imparando questa lezione.

Twitter, che ha registrato l'ultimo profitto nel 2019, ora deve pagare 1 miliardo di dollari all'anno di debiti. Wall Street non può scaricare il debito di buyout di Twitter, che ora vale forse 60 centesimi di dollaro, senza perdere denaro. Musk ha persino detto ai dipendenti che "la bancarotta non è fuori questione". Naturalmente, ha tratto vantaggio dalla vendita delle sue azioni Tesla, molto apprezzate (anche se in calo), che di recente hanno fruttato altri 4 miliardi di dollari, per un totale di oltre 19 miliardi di dollari. In qualità di capo di Twitter, Musk proclama che Twitter opererà secondo i principi della libertà di parola. Gli inserzionisti stanno fuggendo. Così come i dipendenti. Se non dovesse farcela, l'unica cosa che gli resterebbe sarebbe un po' di codice invecchiato e qualche uccellino blu di plastica da vendere all'asta.

Il nuovo manifesto del cocktail tossico di tecnologia e debito è Sam Bankman-Fried, con i suoi imperi implosi di FTX e Alameda. Certo, queste società si sono appropriati, per dirla in modo gentile, dei beni dei clienti. E sì, i prelievi che si sono comportati come una corsa agli sportelli hanno portato l'azienda al Chapter 11. Ma il peccato originale della società è stato quello di indebitarsi con il proprio gettone TLTRO, che si reggeva solo sull'aria.

Questa è stata l'illusione di massa della criptovaluta. Il FTT era così poco scambiato che FTX poteva fissare qualsiasi prezzo, ma non per sempre. FTX e Alameda hanno preso in prestito i token che loro stessi manipolavano, tra cui Solana e altri, che alcuni chiamavano Sam Coins, ora Scam Coins. La presunzione fatale: pensavano che il TLT sarebbe rimasto alto per sempre, quindi hanno investito in posizioni spesso illiquide. FTX pagava persino i dipendenti, i venditori e chiunque altro li accettasse in token TLT, il cui valore di mercato totale era di quasi 10 miliardi di dollari e ora è di circa 400 milioni di dollari.

Non si può manipolare qualcosa per sempre. La realtà alla fine sostituisce l'illusione. È bastato che qualcuno toccasse uno spillo nella bolla. Dopo che Coindesk ha fatto trapelare una copia del bilancio di Alameda, carico di token FTT, il CEO di Binance Changpeng Zhao ha iniziato a vendere. Il FTT è passato da 22 dollari a meno di 3 dollari in 48 ore. Alla faccia del collaterale. Quando il fumo si diraderà, FTX/Alameda potrebbe avere da 8 a 15 miliardi di dollari di debito in essere, con poco da vendere per il rimborso. Ci vorranno anni per stabilire a chi spetterà cosa.

Nel frattempo, anche altri sono entrati in gioco. È nata un'industria di imprese che si occupano di fare leva sulle criptovalute. A questo punto le cose sono diventate tossiche. Il primo compito è stato quello di attirare i clienti pagando interessi sulle loro partecipazioni in cripto. Il Protocollo Anchor, dietro lo spettacolare implosione dei token algoritmici Terra-Luna, pagava fino al 20%.

Anche altre piattaforme come Binance e Crypto.com pagavano il 4%, l'8% o più sulle cripto, attirando le masse che potevano guadagnare solo lo 0,01% di interessi da, beh, vere banche. Ma come si può pagare un interesse sulla criptovaluta? Girando i tacchi e prestandoli agli hedge fund e ad altri che utilizzano la leva finanziaria. Una follia.

Genesis Global Capital ha creato una piattaforma di prestito per facilitare il prestito di criptovalute. Prestare contro cosa? Di nuovo, solo aria. Società come Gemini, creata dai gemelli Winklevoss, pagavano un interesse dell'8%, in modo che i clienti potessero ottenere rendimenti. Perché c'era un rendimento sulle cripto? Ottima domanda.

Ha funzionato in salita, non tanto in discesa. La criptovaluta è stata prestata come una patata bollente finché qualcuno non è rimasto bloccato con il valore sceso del 90% e tutti gli altri sono rimasti con un debito insolvente. Questo era probabilmente l'unico modo per porre fine all'illusione.

La maggior parte di queste piattaforme sono ora congelate e potrebbero scomparire, dato che i clienti presi con la patata bollente chiedono freneticamente i prelievi sulla scia del crollo di FTX. Naturalmente, tutto ciò che questi prestatori di criptovalute dovevano fare era chiedere: qual è la garanzia sottostante? Dove sono gli asset? Senza una risposta valida, nessun prestatore sano di mente avrebbe concesso un prestito. Ma nessuno ha chiesto.

Un altro esempio di debito: Ricordate quando nel 2020 un fondo di SoftBank fu rivelato come la "balena del Nasdaq" che utilizzava derivati e leva finanziaria per acquistare azioni tecnologiche e alla fine perse molto? Ebbene, oltre all'azzeramento da parte di SoftBank del suo investimento di 100 milioni di dollari in FTX, c'è uno strano colpo di scena: il suo amministratore delegato, Masayoshi Son, potrebbe essere in debito con la sua società per quasi 5 miliardi di dollari. Secondo il Financial Times, "Son ha impegnato sia la sua quota nei fondi sia una parte della sua partecipazione in SoftBank come garanzia per l'importo che deve alla società".

Valter Buffo
Vendere (a voi) il "soft landing"
 

In questo Blog, stiamo dedicando una serie di Post ai temi più importanti per investire nel 2023, il più recente dei quali appare proprio oggi (una serie che si concluderà entro fine 2022). Abbiamo chiamato questa serie di Post “I tre grandi rischi del 2023”.

Abbiamo scelto di NON includere, tra i tre grandi rischi, la recessione: non che il tema “recessione” non ci sia presente. Non che il tema “recessione” non sia rilevante. Il tema è rilevante, per chi oggi deve decidere come impostare per il 2023 il proprio portafoglio titoli.

E tuttavia, nel lavoro di analisi è indispensabile attribuire le priorità: i temi rilevanti per il 2023 sono e saranno moltissimi: e Recce’d ritiene che tra i “tre grandi rischi” non ci sia la recessione.

E lo stesso pensiamo dell’inflazione. In entrambi i casi, si tratta di “fatti”, e non di “rischi” . Inflazione e recessione sono già nei fatti, ed anche nei prezzi (ma solo in misura parziale).

Una gestione di portafoglio efficace, che produce risultati e che controlla i rischio, MAI dedica attenzione ai temi che troviamo sulle prime pagine dei quotidiani: la gestione di portafoglio ha successo SOLO se fatta da chi sa anticipare quello che, sui quotidiano, sarà scritto tra sei-dodici mesi.

Fatta questa premessa … adesso scriviamo di recessione.

NO, non ridete: non è una assurdità.

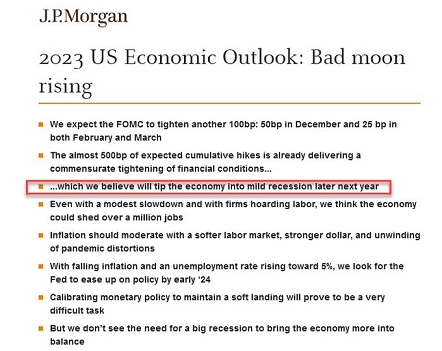
Spieghiamo: noi in questo post NON scriveremo di recessione analizzando i dati puntuali e le previsioni: ce ne sono troppe, che circolano, e sarete sicuramente già annoiati.

Noi operiamo in modo totalmente diverso, da come hanno abituato voi lettori del sito: noi per i Clienti aggiorniamo le previsioni ogni settimana, basandoci sui dati usciti proprio in quella settimana. E questo a noi genera un vantaggio su tutti gli altri investitori, che aggiornano questi dati soltanto una volta l’anno, oppure ogni sei mesi.

Per questo, di fare le previsioni “per tutto il 2023” ci importa … un bel nulla.

Ma vale ugualmente la pena di parlarne, delle previsioni: non perché quei numeri di previsione, che circolano sui mercati, siano davvero una previsione della realtà, bensì per come vengono utilizzati per orientare le operazioni di investimento del pubblico degli investitori (da parte delle banche di investimento e delle Reti di promotori finanziari).

Diventa, per questo, importante essere quotidianamente informati di quello che “si dice in giro”.

In modo particolare, oggi per noi è rilevante essere informati, ed informare i nostri lettori, di quello che viene raccontato in giro sull’argomento “recessione”.

Non vi scriveremo, quindi, della recessione, in sé: bensì, vi scriveremo di “quello che viene raccontato sui mercati finanziari a proposito della recessione”. Come sempre, tra ciò che si dice sui mercati e la realtà c’è una grande differenza.

E quella differenza, oggi, è una grande opportunità di guadagno per gli investitori.

Allo scopo di aiutare il lettore, gratuitamente, a cogliere queste ottime opportunità di investimento nel 2023, abbiamo selezionato un articolo del Financial Times di pochi giorni fa.

A che cosa vi servirà questo articolo? Servirà per raggiungere due obbiettivi:

  1. capire meglio a quale tipo di previsioni è giusto affidarsi, quando si pianificano le operazioni sul portafoglio titoli

  2. orientarsi nel quotidiano dibattito sul tema “recessione”.


L'autore è presidente del Queens' College di Cambridge e consulente di Allianz e Gramercy

Si potrebbe pensare che, dopo il castigo ricevuto dal richiamo all'inflazione transitoria dello scorso anno, i previsori di consenso sarebbero più aperti nel descrivere la recessione statunitense che vedono in arrivo nel 2023. Eppure affermano con sicurezza che questa recessione sarà "breve e poco profonda" e ci incoraggiano ancora una volta a "guardare oltre" uno sviluppo importante.

Temo che ciò possa costituire una ripetizione delle trappole analitiche e comportamentali che hanno caratterizzato lo sfortunato appello all'inflazione dello scorso anno e le cui conseguenze non sono ancora state superate.

Vorrei sottolineare subito che in questa rubrica non sono io a prevedere una recessione. In effetti, pur ritenendo il rischio spiacevolmente elevato, non sono convinto che sia un affare fatto, come molti hanno previsto. Inoltre, non sto facendo previsioni su come potrebbe essere una recessione. Scrivo piuttosto per mettere in guardia dalle trappole che minano le ultime previsioni di consenso.

Indubbiamente, la previsione "breve e poco profonda" ha alcuni elementi a favore. Il mercato del lavoro è forte, con posti vacanti ancora consistenti che fungono da ammortizzatori e isolano i posti di lavoro dal calo della crescita. I bilanci del settore privato sono relativamente solidi, con uno stock di risparmio ancora elevato che protegge i consumi delle famiglie, le imprese che dispongono di liquidità e le scadenze del debito già terminate.

Inoltre, il sistema bancario ha meno probabilità di agire in modo prociclico, data la solidità dei suoi bilanci, i migliori utili netti dovuti a margini di interesse più favorevoli e le limitate insolvenze delle imprese. Tutto ciò suggerisce che il settore privato non sarà l'amplificatore e il prolungatore di una recessione.

Alcuni sostengono che lo stesso si possa dire del settore pubblico, in quanto un tasso di inflazione in rapido calo consentirebbe alla Federal Reserve di ridurre e quindi sospendere i rialzi dei tassi.

Nel frattempo, una significativa austerità di bilancio per combattere l'elevato debito pubblico è preclusa da un Congresso diviso.

Sono tutti argomenti validi. Ma non sono deterministici. Ciò che è vero per l'economia nel suo complesso è ben lungi dall'essere vero per l'intera popolazione. Le persone e le imprese più vulnerabili hanno già esaurito i loro risparmi, hanno opportunità di reddito più limitate e hanno meno accesso al credito a basso costo. Il loro impatto negativo sulla crescita non è facilmente compensato da chi sta meglio.

Mentre l'inflazione scenderà nei prossimi mesi, è probabile che i tassi rimangano fermi al 4% circa. Le ragioni sono molteplici, dai salari alla natura mutevole della globalizzazione, all'impatto pluriennale del ricablaggio delle catene di approvvigionamento e alla transizione energetica. Si tratta di una situazione difficile per la Fed. La situazione è complicata per la Fed, anche perché non si tratta solo di gestire il dilemma crescita/inflazione a breve termine, reso più incerto dagli effetti ritardati di aumenti dei tassi d'interesse fortemente anticipati e di una massa monetaria in contrazione.

La Fed è alle prese con un trilemma che riguarda anche la stabilità finanziaria. La politica fiscale non subirà una brusca virata verso l'austerità in senso assoluto, ma subirà una contrazione su base relativa. Anche la finanza ne risentirà: la cautela delle banche nel concedere prestiti sarà probabilmente amplificata dalla compressione della liquidità e da una maggiore avversione al rischio tra i soggetti non bancari. C'è poi l'aspetto globale. Gli Stati Uniti non sono l'unica economia importante a dover affrontare un rallentamento della crescita.

L'Europa è già in recessione e la Cina continua a essere ostacolata dalla sua politica di zero coupon. E poi c'è l'impegnativa uscita del Giappone dal controllo della curva dei rendimenti. Tutto questo in un momento in cui i modelli di crescita necessitano di una profonda revisione. Queste contrazioni simultanee della crescita aprono la porta a circoli viziosi di feedback, accentuando la necessità di una maggiore umiltà nel prevedere ciò che ci aspetta. Lo stesso vale per le considerazioni comportamentali.

Quando una notizia preoccupante ci porta fuori dalla nostra zona di comfort, spesso i nostri pregiudizi intervengono per rendere la notizia meno sconvolgente. La versione dell'anno scorso per i previsori di consenso si riduceva a "sì, abbiamo un'inflazione elevata ma, non preoccupatevi, è transitoria". La versione di quest'anno è "sì, siamo di fronte a una recessione, ma non preoccupatevi, sarà breve e poco profonda". Fattori analitici e comportamentali suggeriscono che dovremmo essere cauti riguardo alla richiesta di consenso "breve e poco profonda".

Le imprese, i governi, le famiglie e gli investitori azionari dovrebbero pianificare tenendo conto di una serie di possibili risultati, senza che uno solo di essi prevalga come base. Questa fluidità richiede di salvaguardare il più possibile da errori politici, passi falsi aziendali e incidenti di mercato.

La pianificazione di scenario per una gamma più ampia di risultati possibili è un lavoro duro e richiede tempo, e gran parte di essa si rivelerà alla fine superflua. Scommettere su una previsione di consenso traballante, invece, potrebbe rivelarsi molto più dannoso.

Valter Buffo
Longform'd. I prossimi 10 anni (parte 4)
 

I tanti private bankers, i tanti wealth managers, i tanti financial advisors, i tanti robo-advisors che girano l’Italia in queste settimane, per incontrare i Clienti (e proporre il famigerato “ribilanciamento di fine anno”, del quale noi di Recce’d abbiamo scritto in settimana nella nostra pagina SCELTE DI PORTAFOGLIO del sito) tutti in coro, tutti in modo unanime, insistono sul tema del “investire per il lungo termine”.

E’ un errore. E’ solo un argomento di vendita. E vi stanno ingannando.

Investire per il lungo termine non è solo sbagliatissimo, è impossibile. Nessuno, al Mondo, è in grado di prevedere “il lungo termine”. Nessuno: non il Papa di Roma, non le Banche Centrali.

E quindi: che senso ha, ragionare dei propri soldi sul “lungo termine”? Che senso ha “costruire il portafoglio per il lungo termine”?

Anche per il Natale del 2022, il pacco ovviamente vi arriverà bene incartato “nel lungo termine”. Le perdite del 2022? Non hanno importanza, perché “si recupera nel lungo termine”.

Non c’è nulla di meno vero: e lo sanno soprattutto loro, i venditori che arrivano a proporre il “ribilanciamento”: loro non hanno la minima idea di dove si andrà, nel lungo termine. Non avevano la minima idea neppure del breve termine, un anno fa, figurarsi dei prossimi 10 anni!

Ma a questo punto, esce fuori l’arma segreta, l’asso nella manica: che si chiama “le medie storiche”.

Vi faranno vedere le medie storiche, ma solo a 5 e 10 anni, di azioni ed obbligazioni, spiegandovi che “in media nei prossimi 10 anni le cose andranno come negli ultimi 10 anni”.

Ovviamente qui si afferma il falso: NON andranno come negli ultimi 10 anni. Negli ultimi 10 anni, le performances di UCITS e Fondi Comuni sono rimaste “a galla” unicamente perché dall’esterno una Mano Santa ha tenuto gli indici a galla. In mancanza della Mano santa, i vostri portafogli di polizze, certificati e Fondi Comuni sarebbero andate a fondo.

E NON ci sarà alcuna Mano Santa, nei prossimi 10 anni.

Osservate poi quali sono le medie storiche che vi propongono:

  • per gli indici di Borsa, vi faranno vedere sempre, e solo, gli Stati Uniti; mai l’Italia, e mai l’Europa (che oggi vale quanto valeva 22 anni fa: 22 anni senza rendimento);

  • per i titoli di Stato, soltanto quelli appartenenti a Paesi nei quali, negli ultimi 10 anni, la Banca Centrale si è comperata per intero tutte le nuove emissioni; prezzi falsi, quindi, e sicuramente NON significativi per il prossimo decennio.

Per queste, ed altre ragioni, Recce’d fin dal suo debutto, e continuamente negli ultimi 10 anni, ha raccomandato ai lettori di NON investire per il lungo termine.

Il termine di un investimento non lo decide l’investitore: fate bene attenzione a questo. Il termine di un investimento è fuori dal controllo di ogni investitore (individuale e non, piccolo, grande e grandissimo) perché il termine dell’investimento lo decide sempre e soltanto il mercato.

Le fasi di mercato possono durare sei mesi, ed allora è necessario investire a sei mesi. Oppure possono durare 18 mesi, ed allora il termine sarà di 18 mesi. La fase in corso è iniziata nel giugno del 2020, e sta per finire a cavallo tra il prossimo dicembre e il gennaio del prossimo anno.

Medio, lungo, o breve, la gestione del portafoglio richiede che l’orizzonte di mercato si adatti alle fasi dei mercati finanziari: pretendere di fissare dall’esterno un termine è assurdo, ed anche dannoso.

Informatevi dagli amici che fanno trading-on-line, e che in genere fissano un termine brevissimo (un giorno, una settimana): è documentato che in quattro occasioni su cinque perdono soldi, mentre invece chi opera adattando le proprie operazioni alle fasi di mercato (come fa nel caso dei portafogli modello proprio Recce’d) non perde soldi sulle posizioni fatte, se non in rarissimi casi.

E questo non è poco, nel mondo della gestione del portafoglio.

Il lettore si chiederà, a questo punto: se le cose stanno così, se “investire per il lungo termine” è una stupidaggine del marketing, se una buona gestione del portafoglio richiede di adattare l’orizzonte alle diverse fasi dei mercati, allora …

… allora perché sto leggendo un Post dal titolo “I prossimi 10 anni”, che poi è il quarto di una serie che Recce’d ha aperto nel mese di ottobre?

Spieghiamo, in questo Post, perché oggi la gestione dei portafogli modello continua a rispettare le fasi di mercato, ed ha come orizzonte attuale la fine della fase di mercato che si aprì nel giugno 2020 e che sta per finire a cavallo di dicembre e gennaio prossimi, ma …

… ma allo stesso tempo è consapevole che tutti i mercati finanziari del Pianeta sono in questo momento interessati da un “regime shift”, da un “paradigm shift”, non meno rilevante di quello che si registrò negli Anni Settanta ed Ottanta del secolo scorso.

Ci saranno, in questa fase di “cambiamento di regime”, più fasi di mercato. A queste diverse fasi di mercato la gestione dei portafogli di Recce’d si adatterà, ed adatterà quindi il ritmo delle proprie operazioni sui portafogli modello. Ma tutte le nuove operazioni saranno effettuate tenendo conto di questo particolarissimo contesto, che appunto viene definito “cambiamento di paradigma” oppure “cambiamento di regime”.

Nel Blog, questo argomento noi lo abbiamo ripreso più e più volte, nel corso del 2022: e nel frattempo dai mercati, ma soprattutto dalle economie e dalla realtà dei fatti, ha ricevuto una grande quantità di conferme, tutte concrete e tutte visibili.

Oggi scegliamo di ritornarci per chiarire le eventuali oscurità rimaste, ma pure per mettere nuovamente in evidenza questo tema: il tema decisivo, per distingue tra portafogli titoli che guadagnano e portafogli titoli che perdono denaro, nel 2023 ma pure negli anni successivi.

Ci ritorniamo accompagnando il nostro lettore nel leggere un articolo apparso poche giorni fa, articolo che a giudizio di Recce’d è di particolare significato in questo momento.

Noi abbiamo diviso questo articolo (che abbiamo anche tradotto) in più parti. Ad ognuna di queste parti, abbiamo aggiunto il commento di Recce’d, che lega appunto l’articolo che noi oggi riproduciamo agli altri tre Post apparsi nel nostro Blog con questo medesimo titoli, e a tutti gli altri Post nel Blog che anticipavano il “paradigm shift” fin dal 2020.

Ad esempio, nel primo brano che segue si spiega, in modo chiarissimo, la ragione per la quale un investitore oggi sbaglia, se ragiona dei suoi investimenti come se i problemi emersi nel 2022 fosse “transitori”, destinati a scomparire in pochi mesi, riportando la situazione a quella degli anni 2009 - 2021. Questo non succederà.

Dire che gli ultimi anni sono stati economicamente turbolenti sarebbe un colossale eufemismo. L'inflazione ha raggiunto il livello più alto degli ultimi decenni e la combinazione di tensioni geopolitiche, interruzioni della catena di approvvigionamento e aumento dei tassi di interesse rischia di far precipitare l'economia globale in recessione. Eppure, per la maggior parte, gli economisti e gli analisti finanziari hanno considerato questi sviluppi come un'evoluzione del normale ciclo economico. Dall'iniziale errore di valutazione della Federal Reserve, secondo cui l'inflazione sarebbe stata "transitoria", all'attuale consenso sul fatto che una probabile recessione statunitense sarà "breve e poco profonda", c'è stata una forte tendenza a considerare le sfide economiche come temporanee e rapidamente reversibili.

Tuttavia, piuttosto che un ulteriore giro di ruota dell'economia, il mondo potrebbe sperimentare importanti cambiamenti strutturali e secolari che supereranno l'attuale ciclo economico. Tre nuove tendenze, in particolare, lasciano presagire questa trasformazione e probabilmente svolgeranno un ruolo importante nel plasmare i risultati economici dei prossimi anni: il passaggio da una domanda insufficiente a un'offerta insufficiente come principale freno pluriennale alla crescita, la fine della liquidità illimitata delle banche centrali e la crescente fragilità dei mercati finanziari.

Questi cambiamenti contribuiscono a spiegare molti degli insoliti sviluppi economici degli ultimi anni e probabilmente determineranno ancora più incertezza in futuro, quando gli shock saranno sempre più frequenti e violenti. Questi cambiamenti si ripercuoteranno su individui, aziende e governi, a livello economico, sociale e politico. Finché gli analisti non si renderanno conto della probabilità che queste tendenze durino più a lungo del prossimo ciclo economico, è probabile che le difficoltà economiche che causano superino di gran lunga le opportunità che creano.

IL RIBASSO È IL RIALZO

Le recessioni e i periodi di inflazione vanno e vengono, ma negli ultimi anni si è assistito a una serie di sviluppi economici e finanziari globali altamente improbabili, se non addirittura impensabili. Gli Stati Uniti, un tempo campioni del libero scambio, sono diventati l'economia avanzata più protezionista. Il Regno Unito si è improvvisamente trasformato in qualcosa di simile a un paese in via di sviluppo in difficoltà, dopo che uno sfortunato mini-bilancio ha indebolito la valuta, spinto i rendimenti obbligazionari alle stelle, fatto scattare la designazione di "negative watch" da parte delle agenzie di rating e costretto il Primo Ministro Liz Truss a dimettersi. I costi di indebitamento sono aumentati bruscamente, poiché i tassi di interesse su più di un terzo delle obbligazioni globali sono diventati negativi (creando una situazione anomala in cui i creditori pagano i debitori). La guerra della Russia in Ucraina ha paralizzato il G-20, accelerando quello che era stato un graduale indebolimento dell'istituzione. E alcune nazioni occidentali hanno armato il sistema di pagamenti internazionali che è la spina dorsale dell'economia globale nel tentativo di punire Mosca.

A questa lista di eventi a bassa probabilità si aggiungono la rapida ricentralizzazione della Cina sotto Xi Jinping e il suo distacco dagli Stati Uniti, il rafforzamento delle autocrazie in tutto il mondo e la polarizzazione e persino la frammentazione di molte democrazie liberali. Il cambiamento climatico, i cambiamenti demografici e la graduale migrazione del potere economico da ovest a est erano più prevedibili, ma hanno comunque complicato l'ambiente economico globale.

L'inclinazione di molti analisti è stata quella di cercare spiegazioni ad hoc per ogni sviluppo sorprendente. Ma ci sono importanti punti in comune, soprattutto tra gli eventi economici e finanziari, tra cui l'incapacità di generare una crescita rapida, inclusiva e sostenibile; l'eccessiva dipendenza dei responsabili politici da uno strumentario ristretto che nel tempo ha creato più problemi di quanti ne abbia risolti; e l'assenza di un'azione comune per affrontare i problemi globali condivisi. Questi punti in comune, a loro volta, si riducono perlopiù (anche se non del tutto) ai tre cambiamenti trasformativi che si stanno verificando nell'economia e nella finanza globali.

Detto che i problemi emersi nel 2022 non hanno natura “transitoria”, rimane però da capire che cosa ha originato la situazione difficile nella quale si trovano non soltanto i mercati finanziari, ma pure le nostre famiglie e le nostre Aziende. E qui, grazie al testo dell’articolo che abbiamo scelto, si può capire che è cambiato il modello di riferimento per le economie e per i mercati finanziari stessi.

MONDO RINNOVATO

All'indomani della crisi finanziaria globale del 2007-8, la maggior parte degli economisti ha attribuito la colpa della crescita economica fiacca alla mancanza di domanda. Il governo statunitense ha cercato di porre rimedio a questo problema attraverso la spesa di stimolo (anche se la polarizzazione del Congresso ha limitato questo approccio dal 2011 al 2017) e, cosa più importante, attraverso la decisione della Fed di abbassare i tassi di interesse e iniettare una massiccia quantità di liquidità nei mercati. Questo approccio è stato messo sotto steroidi, prima con i tagli alla spesa e alle tasse dell'amministrazione Trump e poi con il sostegno d'emergenza erogato sia dall'amministrazione Trump che da quella Biden a famiglie e imprese durante la pandemia COVID-19, il tutto mentre la Federal Reserve inondava il sistema di liquidità.

Ma all'insaputa di molti, l'economia globale stava subendo un importante cambiamento strutturale che rendeva l'offerta, anziché la domanda, il vero problema. In un primo momento, questo cambiamento è stato guidato dagli effetti della COVID-19. Non è facile far ripartire un'economia globale che ha subito una brusca battuta d'arresto. I container sono nel posto sbagliato, così come le navi stesse. Non tutta la produzione torna online in modo coordinato. Le catene di approvvigionamento sono interrotte. E grazie alle enormi elargizioni dei governi e all'abbondante liquidità delle banche centrali, la domanda si impenna ben oltre l'offerta.

I modelli di crescita, già messi a dura prova, vengono messi ancora più a dura prova.

Con il passare del tempo, tuttavia, è diventato chiaro che le limitazioni dell'offerta non derivavano solo dalla pandemia. Alcuni segmenti della popolazione sono usciti dalla forza lavoro a tassi insolitamente alti, per scelta o per necessità, rendendo più difficile per le aziende trovare lavoratori. Il problema è stato aggravato dalle interruzioni dei flussi di manodopera a livello globale, in quanto un numero minore di lavoratori stranieri ha ottenuto il visto o è stato disposto a migrare. Di fronte a queste e altre limitazioni, le aziende hanno iniziato a dare la priorità a rendere le loro attività più resistenti, non solo più efficienti. Nel frattempo, i governi hanno intensificato l'uso di sanzioni per il commercio, gli investimenti e i pagamenti, in risposta all'invasione dell'Ucraina da parte della Russia e al peggioramento delle tensioni tra Stati Uniti e Cina. Questi cambiamenti hanno accelerato il ricablaggio post-pandemia delle catene di approvvigionamento globali per puntare a un maggiore "friend shoring" e "near shoring".

Questo non è l'unico ricablaggio in corso. Il cambiamento climatico sta finalmente costringendo le aziende, le famiglie e i governi a modificare il loro comportamento. Visti i pericoli che incombono sul pianeta, non c'è altra scelta se non quella di abbandonare le pratiche distruttive. L'insostenibilità del percorso attuale è evidente, così come l'opportunità di un'economia verde. Ma la transizione sarà complicata, anche perché gli interessi dei Paesi e delle imprese non sono ancora sufficientemente allineati su questo tema e manca la necessaria cooperazione internazionale.

In definitiva, i cambiamenti nella natura della globalizzazione, la diffusa carenza di manodopera e gli imperativi del cambiamento climatico hanno creato difficoltà nell'offerta e messo ancora più a dura prova i modelli di crescita già in crisi.

Come avete letto, è cambiato il modello economico di riferimento. E come leggete di seguito, la scelta delle Banche Centrali (disastrosa per noi cittadini) è stata quella di fingere di non vedere questo cambiamento, e di procedere nelle politiche tradizionali di “stimolo alla domanda”, allo stesso tempo ignorando i terrificanti squilibri accumulati proprio sui mercati finanziari.

BANCHE CENTRALI IN CRISI

A peggiorare le cose, questi cambiamenti nel panorama economico globale arrivano nello stesso momento in cui le banche centrali stanno modificando radicalmente il loro approccio. Per anni, le banche centrali delle principali economie hanno risposto praticamente a qualsiasi segnale di debolezza economica o di volatilità dei mercati gettando più denaro sul problema. Dopotutto, più per necessità che per scelta, sono state costrette a utilizzare i loro strumenti, certo imperfetti, per mantenere la stabilità economica fino a quando i governi non fossero riusciti a superare la polarizzazione politica e a intervenire per fare il loro lavoro.

Ma più le banche centrali prolungavano quello che doveva essere un intervento limitato nel tempo - acquistare obbligazioni in cambio di liquidità e mantenere artificialmente bassi i tassi di interesse - più danni collaterali provocavano. I mercati finanziari, carichi di liquidità, si sono disaccoppiati dall'economia reale, che ha tratto solo benefici limitati da queste politiche. I ricchi, che possiedono la stragrande maggioranza degli asset, sono diventati più ricchi e i mercati si sono abituati a considerare le banche centrali come i loro migliori amici, sempre pronti a contenere la volatilità del mercato. Alla fine, i mercati hanno iniziato a reagire negativamente anche solo a un accenno di riduzione del sostegno delle banche centrali, tenendole di fatto in ostaggio e impedendo loro di garantire la salute dell'economia nel suo complesso.

Tutto questo è cambiato con l'impennata dell'inflazione iniziata nella prima metà del 2021. Avendo inizialmente erroneamente definito il problema come transitorio, la Fed ha commesso l'errore di permettere ai rincari dei prezzi dell'energia e dei generi alimentari di esplodere in un fenomeno di costo della vita su larga scala. Nonostante le prove sempre più evidenti che l'inflazione non sarebbe scomparsa da sola, la Fed ha continuato a pompare liquidità nell'economia fino al marzo 2022, quando ha finalmente iniziato ad alzare i tassi d'interesse, e all'inizio solo in misura modesta.

Ma a quel punto l'inflazione aveva superato il 7% e la Fed si era messa in un angolo. Di conseguenza, è stata costretta a passare a una serie di rialzi dei tassi molto più consistenti, tra cui il record di quattro aumenti consecutivi di 0,75 punti percentuali tra giugno e novembre. I mercati si sono resi conto che la Fed stava cercando di recuperare il tempo perduto e hanno iniziato a temere che avrebbe mantenuto i tassi più alti più a lungo di quanto sarebbe stato opportuno per l'economia. Il risultato è stata una volatilità dei mercati finanziari che, se mantenuta, potrebbe minacciare il funzionamento dei mercati finanziari globali e danneggiare ulteriormente l'economia.

Da ciò che avete appena letto, che cosa è seguito? Una sottovalutazione dei rischi, che ancora oggi è evidente in tutti i comparti di mercato: anche dopo un anno difficile, tra moltissimi investitori continua a circolare l’idea che “non esiste alcun rischio sistemico sui mercati finanziari, perché in ogni caso verranno salvati”. Pericolosissimo atteggiamento, che dentro di sé contiene proprio quegli elementi che rendono inevitabile una futura profonda instabilità.

AFFARI RISCHIOSI

Il condizionamento dei mercati ad aspettarsi sempre denaro facile ha avuto un altro effetto perverso, incoraggiando una parte significativa dell'attività finanziaria globale a migrare da banche altamente regolamentate a entità meno conosciute e regolamentate come gestori patrimoniali, fondi di private equity e hedge fund. Queste entità hanno fatto ciò per cui sono pagate: approfittare delle condizioni finanziarie prevalenti per ottenere profitti. Ciò significava assumere più debito e leva finanziaria, avventurarsi al di fuori delle proprie aree di competenza e correre rischi sempre maggiori partendo dal presupposto che il denaro facile e il sostegno affidabile delle banche centrali sarebbero continuati anche in futuro.

Poche di queste imprese avevano pianificato un'improvvisa variazione del costo dei prestiti o dell'accesso ai finanziamenti. Un esempio estremo del tipo di shock che ne è derivato è stato il quasi crollo finanziario dell'ottobre 2022 nel Regno Unito. Dopo l'annuncio da parte di Truss di un piano di ampi tagli fiscali non finanziati, i rendimenti dei titoli di Stato hanno subito un'impennata, cogliendo di sorpresa alcuni dei fondi pensione ad alta leva finanziaria del Paese. Se non fosse stato per un intervento d'emergenza della Banca d'Inghilterra, per un'inversione di rotta del governo Truss e per l'eventuale estromissione del primo ministro, il crollo dei titoli avrebbe potuto trasformarsi in una grave crisi finanziaria e, infine, in una recessione ancora più dolorosa.

La fragilità del sistema finanziario complica anche il lavoro delle banche centrali. Invece di affrontare il loro normale dilemma - come ridurre l'inflazione senza danneggiare la crescita economica e l'occupazione - la Fed si trova ora di fronte a un trilemma: come ridurre l'inflazione, proteggere la crescita e l'occupazione e garantire la stabilità finanziaria. Non è facile fare tutte e tre le cose, soprattutto con un'inflazione così alta.

Ed eccoci arrivati al problema che condiziona tutti noi gestori di portafogli (modello e personalizzati) e tutti voi investitori finali: ecco (nel passaggio che segue) perché in ogni scelta di portafoglio, in ogni “ribilanciamento”, in ogni allocazione del portafoglio deve essere tenuta in massima evidenza la fase di “paradigm shift” della quale avevamo scritto nell’introduzione.

STRADA ACCIDENTATA, DESTINAZIONE MIGLIORE

Questi importanti cambiamenti strutturali spiegano in larga misura perché la crescita sta rallentando nella maggior parte del mondo, l'inflazione rimane elevata, i mercati finanziari sono instabili e l'impennata del dollaro e dei tassi di interesse ha causato problemi in molti Paesi. Purtroppo, questi cambiamenti significano anche che i risultati economici e finanziari globali sono sempre più difficili da prevedere con un elevato grado di affidabilità. Invece di pianificare per un risultato probabile - una linea di base - le aziende e i governi devono ora pianificare per molti risultati possibili. E alcuni di questi esiti possono avere un effetto a cascata, per cui un evento negativo ha un'alta probabilità di essere seguito da un altro. In un mondo del genere, prendere decisioni corrette è difficile e gli errori sono facili da commettere.  

Fortunatamente, ciò che serve per navigare in questo mondo non è un segreto. Resilienza, opzionalità e agilità sono fondamentali. La resilienza, ovvero la capacità di riprendersi dalle battute d'arresto, dipende spesso da bilanci solidi, resistenza e integrità. L'opzionalità, che consente di cambiare rotta a basso costo, è sostenuta dall'apertura mentale che deriva dalla diversità di genere, razza, cultura o esperienza. L'agilità, ovvero la capacità di reagire rapidamente a condizioni mutevoli, dipende da una leadership e da una governance che consentano mosse coraggiose in momenti di maggiore chiarezza.

Questa tripletta di resilienza, opzionalità e agilità non isolerà le aziende e le famiglie da tutti gli scossoni economici e finanziari che ci attendono. Ma migliorerà in modo significativo la loro capacità di attraversare questi scossoni e aumenterà la probabilità di arrivare a una destinazione migliore, più inclusiva, rispettosa del clima e collaborativa e molto meno dipendente da una finanza distorta e precaria.

Per i governi nazionali e le banche centrali, l'obiettivo dovrebbe essere quello di ridurre al minimo gli incidenti di percorso e aumentare le probabilità che tutti finiscano in un posto migliore. Le priorità politiche dovrebbero includere l'ammodernamento delle infrastrutture per contribuire ad aumentare l'offerta, il miglioramento dei programmi di formazione e riqualificazione del lavoro e l'avvio di partenariati pubblico-privati per soddisfare esigenze urgenti come lo sviluppo di vaccini. Allo stesso tempo, i governi e le banche centrali dovrebbero continuare a combattere l'inflazione e migliorare il coordinamento della politica fiscale, della politica monetaria e delle riforme strutturali che aumentano la produttività e la crescita.

I risultati economici e finanziari sono sempre più difficili da prevedere.

Nel nuovo contesto di “paradigm shift” oppure “regime shift”, la differenza tra guadagnare oppure perdere la faranno i fattori e gli elementi di cui avete appena letto. E come si dice proprio nella parte finale di questo articolo, l’investitore come il gestore saranno in grado di cogliere le nuove opportunità (in Borsa, dalle obbligazioni, sulle valute e sulle materie prime) e gestire il rischio soltanto se si renderanno conto che è in corso un “cambiamento strutturale, ovvero un "cambiamento di regime”, come non accadeva dagli Anni Settanta, ovvero cinquanta anni fa.

I governi dovrebbero anche migliorare la supervisione e la regolamentazione delle entità finanziarie non bancarie, il che richiederà una comprensione molto più approfondita dei legami tecnici tra di esse, della leva implicita che si nasconde nei loro bilanci e dei canali attraverso i quali il rischio può diffondersi al sistema finanziario più ampio. Infine, i governi dovrebbero creare reti di sicurezza più forti per proteggere i segmenti più vulnerabili della società, che sono sempre stati i più esposti agli shock economici e finanziari.

Tali sforzi dovranno estendersi al livello multilaterale. I governi dovranno collaborare per riformare le istituzioni finanziarie internazionali, mettere in comune le assicurazioni contro gli shock comuni, potenziare i sistemi di allerta precoce, ristrutturare preventivamente i debiti dei Paesi che si trovano in una situazione di forte indebitamento che affama i settori sociali e inibisce lo sviluppo delle capacità, e migliorare il funzionamento del G20.

Si tratta di un compito arduo, ma fattibile. Più a lungo le famiglie, le aziende e i governi non riconosceranno e non risponderanno ai cambiamenti strutturali in atto nel sistema economico e finanziario globale, più sarà difficile mitigare i rischi e cogliere le opportunità associate a questi cambiamenti. Il mondo non sta solo barcollando sull'orlo di un'altra recessione. È nel mezzo di un profondo cambiamento economico e finanziario. Riconoscere questo cambiamento e imparare a gestirlo sarà essenziale se vogliamo che il mondo arrivi a una destinazione migliore.

Valter Buffo