Longform'd (seconda parte). Giugno 2022: la crisi di fiducia è arrivata
 

La settimana, nel Blog, Recce’d ha dedicato un Longform’d al tema della “crisi di fiducia”. Alcune delle cose che avremmo voluto portare all’attenzione del lettore, in quel nostro Longform’d, erano rimaste fuori per ragioni di spazio.

Le riprendiamo questa settimana, allo scopo di completare la nostra analisi di quello che sicuramente è il tema di mercato dominante, in questi ultimi mesi e forse anche da qui a fine 2022.

Premessa: il temi di investimento per la seconda parte del 2022, quelli che fanno da fondamenta alle scelte per i portafogli modello, i temi che porteranno rendimenti a chi investe, a nostro giudizio sono altri, e sono a nostro giudizio cinque. Ne abbiamo accennato anche nel Blog, la prima volta, lo scorso 10 giugno e ve ne accenna anche l’immagine qui vicino.

Ma qui, in questo Blog, noi ci dedichiamo soprattutto al commento dell’attualità, per aiutare i lettori a comprendere ciò che accade intorno a loro e nei loro portafogli titoli. Ai cinque temi fondamentali appena citati dedichiamo altri interventi in sedi diverse.

Torniamo quindi all’attualità: per il grande pubblico degli investitori, oggi, non ci sono dubbi: il tema dominante è “che cosa fare adesso che le Banche Centrali non guidano più i mercati”? Quali scelte di investimento vanno fatte, come conseguenza del cambiamento di una situazione che dominava da quindici anni?

La massa degli investitori è disorientata. I quotidiani e i commentatori nella gran maggioranza non sanno più che storia raccontare. E soprattutto, sono andate totalmente nel panico sia le banche internazionali di investimento (due immagini qui sotto) sia tutte le Reti italiani di promotori finanziari che spingono le famigerate polizze assicurative UCITS sia i Fondi Comuni di Investimento. Tutti i loro Clienti vorrebbero scappare via, ma non sanno come fare.

Noi di Recce’d possiamo aiutarvi, se ci contatterete, con utili indicazioni, analisi e suggerimenti pratici. Noi oggi siamo pro-attivi, concreti e dominiamo la situazione, mentre tutti gli altri, come si legge anche nell’immagine che segue, quasi ogni giorno devono fare una telefonata oppure scrivere una lettera ai loro Clienti per scusarsi delle tante indicazioni sbagliate.

Dice l’immagine: “Forse se Goldman avesse anticipato sei mesi fa ai Clienti quello che sta succedendo oggi, non sarebbe costretta a scrivere ogni 5 minuti un report pieno di mea culpa”.

Ecco, invece noi di Recce’d lo abbiamo anticipato. E non sei mesi fa: due anni fa.

Torniamo però al tema dominante citato più sopra: le Banche Centrali non guidano più i mercati. I mercati finanziari non fanno più quello che dicono le Banche Centrali.

Chi lo dice? Ce lo dicono i fatti, ed in particolare quattro fatti che elenchiamo di seguito:

  1. i mercati finanziari hanno sfiduciato le Banche Centrali qualche mese fa, di fatto obbligando Powell e Lagarde a ritirare (sono parole di Powell) il termine “transitorio”

  2. i mercati finanziari hanno imposto successivamente alla Federal Reserve di passare da rialzi dello 0,50% ad un rialzo dello 0,75%, contraddicendo ciò che la stessa Federal Reserve aveva detto solo un mese prima

  3. i mercati finanziari hanno imposto alla BCE, la settimana scorsa, la prima “riunione di emergenza” sui rendimenti delle obbligazioni, dopo 11 anni

  4. ed anche in questa ultima settimana il ribasso dei rendimenti (rialzo dei prezzi) delle obbligazioni è andato nella direzione opposta a quella che la Fed e la BCE desiderano: non è adesso (questo è certo) che le Banche Centrali vogliono vedere un calo dei rendimenti (che peggiora, e non migliora, i loro problemi di gestione dell’inflazione)

Aggiungete a tutto questo che in Giappone la Banca Centrale ha imposto un “tetto” ai rendimenti del debito pubblico che, fino alla settimana scorsa, il mercato ha superato ogni giorno. Il Giappone è sull’orlo di un cornicione di un grattacielo, da questo punto di vista.

Ma ritorniamo ora a Fed e BCE. la grande maggioranza degli investitori, fino ad oggi, continua a ragionare di mercati finanziari come ha ragionato negli ultimi quindici anni, e rimane convinta che:

  1. se comparissero problemi gravi, le Banche Centrali sono pronte ad intervenire; e anche che

  2. i problemi dell’economia reale sono problemi ciclici, il ciclo economico ha alti e bassi, dopo un basso poi arriva una nuova salita; e soprattutto che

  3. alla fine, i mercati finanziari “recuperano sempre”.

Da molti molti mesi, noi di Recce’d ci impegniamo a mostrare ai lettori gli importanti segnali che ci fanno concludere che:

  1. non è sicuro che le Banche Centrali siano oggi in condizione di intervenire; e non è detto, oggi, che un loro intervento potrebbe migliorare la situazione

  2. non è detto che la crisi nella quale ci troviamo sia di natura “ciclica”: riflettere sul fatto che questa potrebbe NON essesere una “recessione” come tutte le precedenti “recessioni”, ma potrebbe avere uno sviluppo (nel tempo e nei modi) completamente diverso

  3. e non è detto che “i mercati nel lungo termine recuperano sempre (gli esempi? li abete davanti ai vostri occhi: e noi ve li abbiamo già mostrati

Un investitore capace, oggi, deve assolutamente prendere in considerazione questi nostri tre punti, e valutarli: se poi non si trovasse d’accordo con la nostra visione delle cose, l’investitore potrebbe procedere con il suo attuale portafogli di Fondi Comuni ed UCITS, ma nel caso contrario farà bene a dialogare con noi di Recce’d.

Solo qualche mese fa, la nostra posizione e la nostra strategia erano definite (in modo semplicistico) come “contrarian”. la situazione è del tutto cambiata oggi, e persino sui siti più agguerriti di trading on line si leggono critiche violente alle Banche Centrali e si suggeriscono “strategie di investimento alternative”.

Noi non eravamo “contrarian” allora, ed oggi non sentiamo quindi la minima necessità di una “strategia alternativa” a quelle già applicate ai nostri portafogli modello. Che funzionano, in alcuni momento in modo eccellente (ovvero meglio di tutti quanti), e che producono risultati ottimali dato un rigido controllo del rischio di portafoglio.

Sentiamo tuttavia la necessità di insistere sul tema del Longform’s della settimana scorsa proprio perché può essere utilissimo per i nostri lettori riflettere sul fatto che sui maggiori media del Mondo oggi si leggono analisi dei mercati finanziari che somigliano moltissimo a quelle lette in questo Blog fin da due anni fa (estate 2020) come già in precedenza abbiamo ricordato.

Un esempio eccellente, per forma contenuto e qualità, è l’articolo di John Authers, uno dei più affermati e prestigiosi commentatori di mercato al Mondo, pubblicato venerdì 24 giugno sul sito di Bloomberg.

Un articolo che oggi vi proponiamo di rileggere insieme, paragrafo per paragrafo, accompagnando ogni paragrafo con un nostro commento.

Partendo dal primo paragrafo, dove Authers scrive: “I regimi monetari non crollano spesso. Mezzo secolo fa, nell’agosto 1971, Richard Nixon dichiarò la fine del gold standard”.


By John Authers

23 giugno 2022, 06:01 CEST

Monetary regimes don’t fall often. Half a century ago, in 1971, Richard Nixon ended the Age of Gold by formally eliminating the dollar’s peg to the precious metal. Since then, the dollar and other currencies have rested on fiat—they’re worth something because governments say they are. You could call this the Age of Credibility. In place of gold, currency’s anchor is the trust in the central banks that issue them. Now credibility appears to be at an end. With central banks desperately ripping up their playbooks to try to rein in inflation that’s veered far beyond target, they’re admitting they’ve been wrong, and giving up on trying to steer the markets on their plans for the future.

Nel paragrafo qui sopra, Authers definisce “L’epoca della Credibilità” quella che è seguita all’uscita dal gold standard. Un’epoca nella quale il valore delle monete nazionali è stato supportato unicamente dalla credibilità delle Banche Centrali, e da null’altro.

Authers scrive: “Ora quella credibilità sembra arrivata alla fine”

E poi prosegue, nel paragrafo successivo, con un paragone con gli Anni Settanta: un altro tema di cui, nel nostro Blog, leggete da due anni buoni.

That’s alarming, because the precedent of the 1970s is not encouraging. Oil briefly took over from gold as the anchor for currencies, and the world suffered through a period of protracted stagflation. The new Age of Credibility arrived courtesy of Paul Volcker, who as chairman of the Federal Reserve raised rates repeatedly at the turn of the ’80s and managed to squeeze inflation out of the system. For the four decades since, central bankers’ credibility has been the anchor. Provided everyone trusts central bankers to do what it takes to protect the buying power of the money, fiat currencies can work.

Nel paragrafo precedente, Authers spiega come la credibilità di fatto nacque con Paul Volcker (e noi aggiungiamo qui anche la Bundesbank e forse la Signora Thatcher), che non si tirò indietro e provocò una grave recessione alzando il costo del denaro, riuscendo così a stroncare l’inflazione.

Da allora, come dice benissimo qui sotto Authers, le Banche Centrali non hanno più avuto bisogno di agire, di fare qualcosa: da allora è stato sufficiente parlare.

A credible central bank doesn’t even need to act—mere words are usually enough to keep markets in line. In late 1996, Fed Chair Alan Greenspan provoked a stock market correction by musing about the possibility of “irrational exuberance” in a speech; European Central Bank President Mario Draghi halted the euro zone’s sovereign debt crisis in 2012 by promising to do “whatever it takes” to save the currency, and he never needed to do anything more. Draghi’s predecessor, Jean-Claude Trichet, even worked out his own code: If he said he was “extremely vigilant,” everyone knew that was a promise that rates would rise at the next policy meeting.

One notable feature of the Age of Credibility is that inflation stayed quiescent. From 1994 to 2021, central banks’ preferred gauge of consumer prices (excluding food and fuel) never once rose above the 3% top of the target range set in the US and the euro zone. Japanese inflation was far lower.

Come si dice proprio qui sopra, nell’Epoca della Credibilità, un dato di fatto notevole è stato il tasso di inflazione: che sempre e comunque è rimasto basso.

Dopo la pandemia, sui mercati si è però diffusa una domanda, con molta evidenza proprio nel 2022: la bassa inflazione era una conseguenza della credibilità delle Banche Centrali, oppure ne è stata la causa, ovvero il supporto essenziale per la creazione di quella credibilità?

But now it’s time to ask whether low inflation was the result of central banks’ credibility or rather the cause of it. It may just have been a felicitous confluence of factors. Demographics were favorable, with working-age populations growing and saving for the future; globalization—notably China’s insertion into the global market—held down labor costs; commodity prices stayed under control in comparison with the 1970s, with only a brief interruption when a bull market in oil turned into a price spike in the pre-crisis summer of 2008. In such an environment, inflation wasn’t difficult to tame.

Also, crucially, it was almost costless to bail out the markets with lower rates in a crisis. When Draghi promised to do whatever it took, he meant that he was prepared to cut rates, or buy government bonds, or take other actions that would normally stoke inflation. With Europe battling a deflationary slump, he could do this. That no longer holds true.

Ma oggi la situazione è profondamente diversa, come spiega qui sopra Authers: in passato la politica dei “tassi di interesse a zero” aveva anche un “costo zero”, nel senso che non esistevano implicazioni negative. Oggi, non è più così: oggi tutti hanno capito che la politica dei “tassi a zero” ha costi altissimi, ed anche per la vita quotidiana di consumatori ed aziende.

Also absent for decades: aggressive fiscal policy. Expansive Keynesian investment programs went out of favor in the early 1980s, and in the Western world there were increasingly vocal calls for balanced budgets. With elected governments generally trying to avoid what were pejoratively known as “tax-and-spend” policies, all the more weight was placed on central banks and their credibility. That approach has been fraying for years. With the bursting of the dot-com bubble in 2000, the central banking commitment effectively became one of not allowing stock prices to fall too much; and the 2008 financial crisis ushered in a decade when central bank credibility hinged on keeping bond yields low and trying to raise inflation, not lower it.

Il cambiamento di situazione è probabilmente dovuto, come spiega Authers qui sopra, alla parallela esplosione della spesa pubblica e del debito durante la pandemia: ma ciò che per noi investitori rileva, è che oggi a causa di questa situazione le Banche Centrali non sono più in grado di guidare i mercati finanziari.

Gli esempi offerti da Authers qui di seguito sono i medesimi che avete già letto più in alto nella nostra introduzione.

The pandemic-induced surge in prices has laid waste to central bankers’ credibility. The Fed and its peers around the world badly misjudged the path inflation would take, initially dismissing it as “transitory.” After a series of bad calls, they can no longer confidently guide the markets on their next steps. So they’ve given up.

June saw Fed Chair Jerome Powell reverse confident guidance that a 0.75 percentage-point rate increase was “not on the table” and hike them by 0.75 percentage point. Also in June, ECB president Christine Lagarde had to convene an emergency meeting of policymakers less than a week after their regular conclave in response to a speculative attack on Italian government bonds. That selloff had been triggered by the ECB’s failure earlier to address the question of how it would keep different countries’ debt in line once it begins hiking rates in July. Unlike Draghi a decade earlier, she needed to prove she had a plan to stop the region’s debt markets from fragmenting.

Elsewhere, the Bank of England appeared to promise a rate hike in November last year, shocked everyone by not delivering, and then caused just as much surprise by hiking in December. The Swiss National Bank stunned the world on June 16 not only by hiking, for the first time in more than a decade, but also by doing so by half a percentage point.

Avviandosi alla conclusione del suo commento Authers scrive che oggi le parole delle Banche Centrali mancano di credibilità, individua una possibile spiegazione di questa perdita di credibilità (“hanno dovuto occuparsi di troppe cose”) ed implicitamente quindi indica quella che secondo lui, ed anche secondo noi, è la sola via di uscita.

Ovvero: che le Banche Centrali tornino indietro, tornino in un ambito più ristretto, tornino ad occuparsi di ciò che è nel loro mandato.

Lasciando, quindi ai mercati finanziari di determinare, in modo libero, il prezzo di azioni, obbligazioni, valute e materie prime.

E qui Authers ci ricorda che ancora oggi la BCE sta facendo QE, con l’inflazione in Europa allo 8%. Una politica suicida, alla quale seguiranno inevitabilmente altri guai.

What comes next? The implicit plan of the bankers is that after some now unavoidable ’70s-like chaos, central banks will regain their credibility and order will be restored. But that’s going to be difficult to achieve. Trust in all institutions is painfully low as it is. The word of Powell or Lagarde is no longer as good as Volcker’s, and it’s certainly not as good as gold.

Central banks have lost credibility in large part because they’ve had to do too much. With elected governments unwilling or unable to take the measures that might spur growth, or to deal with crises, unelected technocrats had to fill the vacuum. They didn’t do this willingly. The ECB dragged its feet for more than two years during the sovereign debt crisis in an attempt to force politicians to fix the euro’s structural flaws. Ben Bernanke, as Fed chairman, insisted that the Troubled Asset Relief Program bank bailout money should be voted on by Congress and not spirited into being by the central bank. But in both cases, politicians left it to bankers to sort out the mess.

Arguably, the key reason inflation returned last year was that in 2020 governments had at last resorted to stimulative spending to tide businesses and households through the worst of the pandemic—and central banks didn’t grasp that this meant they could desist from buying bonds, a policy known as quantitative easing. The Fed didn’t make its final QE purchase until March of this year, while the ECB is due to make its own final purchases this month.

Le conclusioni di Authers portano alla politica in senso stretto: e qui Recce’d vi ricorda che il nostro suggerimento forte, in questo giugno 2022, è quello di fare grande attenzione a ciò che accade FUORI dai mercati finanziari, per decidere le vostre prossime mosse sui mercati finanziari, con i Fondi Comuni e con le UCITS (disastrose, tra l’altro).

With the cost of living back as a major issue, it’s become a matter for politicians to wrestle with, and not technocrats at the Fed—much as was perceived to be the case throughout the 1970s. For some it may even be a matter of survival: In the US, Republicans are wielding the word “Bidenflation” as a cudgel heading into November’s midterm elections.

Joe Biden’s administration and many other governments are looking for ways to combat inflation other than with monetary policy. And across the world populist pressure is on governments from the left and the right to take a more active role in the economy by, for instance, capping or subsidizing energy costs for households to minimize their pain in the short term.

Thus it appears that the most likely anchor to replace central bank credibility is confidence in governments. Not a comforting thought.

La conclusione di Authers è che la fiducia del pubblico che hanno perso le Banche Centrali la dovranno recuperare, con le loro decisioni, i Governi. Governi che dovrebbero diventare il nuovo ancoraggio per i mercati finanziari, dice Authers. Dunque, un processo che si estende nel lungo, e anche lunghissimo, periodo.

I vecchi ancoraggi, per i mercati e per il vostro portafoglio di Fondi, titoli ed UCITS, in ogni caso non ci sono più.

Se non volete finire alla deriva, come la massa degli investitori, datevi da fare con quella pagaia, che il mare è agitato e sta arrivando all’orizzonte la tempesta.

Recce’d queste medesime cose che avete appena letto le scriveva, anche e non solo qui nel Blog, già nell’agosto di due anni fa, e poi in modo regolare ed esplicito nel 2021, quando a voi il wealth manager, il private banker ed il promotore finanziario che si ripresenta con mille altri nomi vi diceva esattamente l’opposto di questo.

E’ questo un ottimo momento per realizzare che non è l’etichetta che fa il vino buono, ed anche che dovreste spendere decisamente meglio il vostro tempo ed investire decisamente meglio il vostro denaro. Come dice anche il titolo di The Telegraph che chiude il Post.

Valter Buffo
Longform'd. Giugno 2022: la crisi di fiducia è arrivata
 

Ve ne abbiamo scritto per due anni, ed ora tutti avete davanti agli occhi lo scenario che Recce’d aveva anticipato. Chi ci segue con regolarità, e trae indicazioni operative dalle nostre osservazioni, sicuramente ne sta beneficiando.

E chi ce lo dice? Niente di meno che il Governatore della Banca del Giappone, Kuroda, e nel modo più chiaro possibile. Lo vedete nelle prime tre immagini del Post, che risalgono addirittura allo scorso aprile, ma che risultano attualissime dato ciò che abbiamo saputo della riunione della Banca del Giappone di ieri 17 giugno 2022 (della riunione nello specifico scriviamo più in basso in questo Longform’d).

Negli ultimi due mesi e mezzo, il mercato ha spinto Kuroda, e la sua Banca del Giappone, ad un limite. Lo ha testato. Fino al punto che lui già nel mese di aprile era stato costretto ad uscire allo scoperto (cosa molto difficile per un giapponese) e dire “non credo che il mercato abbia perso fiducia nello yen”.

Ma soprattutto (lo leggete nella immagine che segue) Kuroda era stato costretto a dichiarare già due mesi e mezzo fa: “comperiamo Titoli di Stato solo perché vogliamo raggiungere gli obbiettivi di politica monetaria: non è vero che comperiamo i Titoli di Stato per finanziare le spasa pubblica”. Per poi concludere: “se si perde la fiducia nella capacità di controllare la spesa pubblica, poi si perde il controllo dei tassi di interesse”.

Amici lettori, che più chiaro di così non è possibile parlare. Più chiaro di così, non è possibile spiegarvi le cose. E un discorso del tutto simile andrebbe fatto, ad esempio, a proposito dei BTp italiani.

Oggi noi riprendiamo un tema che avevamo già trattato nel nostro Blog, ovvero il tema della fiducia, perché risulta sempre più evidente, anche per i meno attenti ed i meno competenti, che tutti nell’attuale scenario dei mercati gioca un ruolo importantissimo la fiducia nelle istituzioni e la credibilità delle Banche centrali e dei Governi.

Tutti i vari temi di mercato di cui leggete ogni mattina sui quotidiani (dall’inflazione alla recessione, dalle materie prime all’occupazione) si stanno riordinando come satelliti di un solo tema: il pubblico, degli investitori ma pure dei non-investitori, sta perdendo i suoi ancoraggi, i suoi punti di riferimento, ovvero sta perdendo la fiducia. Piano piano (fino ad oggi) la paura ha sostituito la fiducia.

Noi di Recce’d vi diciamo da mesi che sarà questo il principale tema di mercato 2022 - 2025.

Come già specificato, le frasi di Kuroda che leggete qui sopra risalgono al 2 aprile 2022 : e sembrano quasi profetiche. Diceva allora Kuroda: se si perde la fiducia nella politica fiscale (nel debito dello Stato), si perde il controllo dei tassi di interesse. E non soltanto di quelli, aggiunge oggi Recce’d.

Le frasi di Kuroda diventano quindi molto significative rilette oggi, a due mesi di distanza, visto ciò che è successo nel frattempo in Giappone, fino alla riunione di ieri mattina della Banca del Giappone (riunione che commentiamo più in basso in questo Longform’d). E anche vista la volatilità elevata nel comparto dei Titoli di Stato in Eurozona nel mese in corso.

Vi suggeriamo di mettere a confronto la frase di Kuroda (quella dell’immagine) con il clima che si respirava sui mercati finanziari sei mesi fa, a inizio 2022.

Vi suggeriamo in particolare di metterle a confronto con quello che per due anni il vostro wealth manager, il vostro private banker, il vostro robo advisor vi ha ripetuto.

Che cosa vi ripeteva, con tono sicuro, fino a tre-sei mesi fa? Che non c’erano rischi, per i vostri soldi, nei mercati finanziari del dopo-pandemia, perché “le Banche Centrali ci coprono le spalle”, perché “le Banche Centrali stampano moneta e quindi sono onnipotenti”, perché “le Banche Centrali hanno il controllo totale dei mercati finanziari”.

Tutte e tre, questa affermazioni, erano delle barzellette: come i fatti poi ci hanno mostrato.

E naturalmente, c’è chi ha riso molto.

Rilette oggi, a soli tre-sei mesi di distanza, quelle affermazioni, e tutti i suggerimenti e i consigli operativi che ne derivavano (“è questo il momento di investire in Borsa”, “i mercati recuperano sempre”, “è assurdo oggi stare fuori dalla Borsa”) fanno sorridere.

E una bella risata, dicono, allunga la vita.

Purtroppo però non è con una risata che si risolvono i dubbi sui propri investimenti e sul proprio portafoglio in titoli. Per fare le scelte giuste, ci vuole altro.

Ci vuole in primo luogo la capacità di analizzare, in modo analitico ed anche critico, la situazione attuale (dei mercati, delle economie, delle società), unita alla capacità di ricavarne poi indicazioni utili alla stima di rendimenti e rischi sui mercati finanziari di qui a tre, sei, dodici mesi. Ed arrivare in questo modo a fare le giuste scelte per il proprio portafoglio in titoli.

Chi potrebbe aiutarci, in questo difficile compito?

Forse la Banca Centrale Europea?

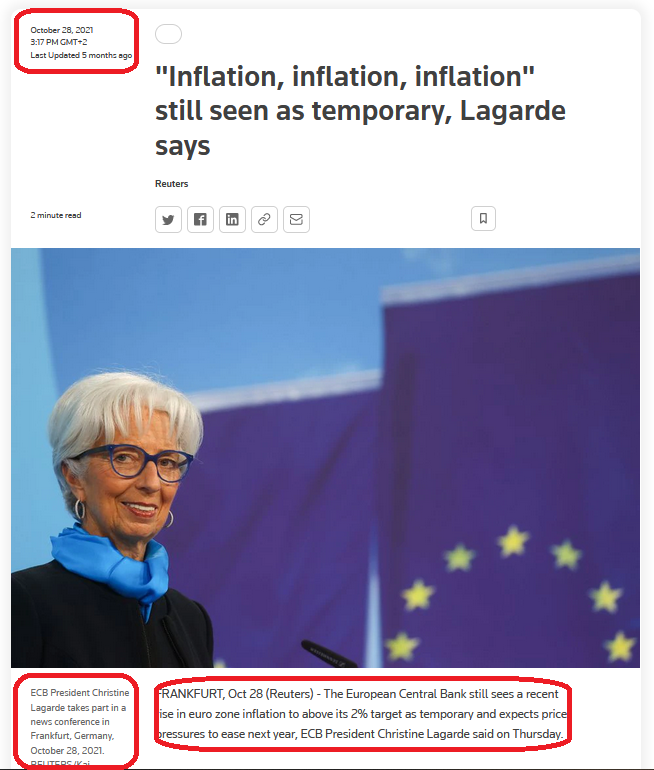
Madame Lagarde, per tutto il 2022 ed in modo insistito, ci ha informati che “dai dati disponibili oggi non si vede alcun rischio di stagflazione”. In modo particolare il 30 marzo 2022 noi abbiamo archiviato l’immagine qui sopra. La abbiamo archiviata nel nostra database, mettendola con cura a fianco dell’immagine che segue, che è datata 28 ottobre 2021. Esattamente cinque mesi prima. Cinque mesi sono 150 giorni circa.

Questi personaggi oggi sono alla guida delle Istituzioni a cui è stato affidato il potere assoluto sulla politica monetaria: per noi investitori, questo è motivo di preoccupazione. Anzi, questo è la massima ragione di preoccupazione, come vi scriviamo da due anni. E come abbiamo ulteriormente ribadito solo ieri nel nostro ultimo Longform’d.

Per fortuna, non tutti i banchieri centrali sono incompetenti ed irresponsabili: solo la maggior parte di quelli oggi in carica (ma passerà anche questa).

Per completezza, vogliamo evidenziare qui che c’è tra i Banchieri Centrali c’è anche chi preferisce, alla propaganda … da venditori di pentole in TV, il parlare con chiarezza e competenza, come la carica richiede.

Qui sotto, noi vi riportiamo le parole di un esponente della Banca di Inghilterra, pronunciate qualche settimana fa.

Si tratta di parole molto utili, per comprendere il contesto che tutti ci troviamo ad affrontare. Sono utili in particolare per i molti che, ancora oggi, si comportano che se l’inflazione fosse un fenomeno virtuale, come se tutto intorno a loro fosse un videogioco, dove è sufficiente premere il tasto “RESET” e tutto si azzera.

Si tratta di molti investitori, di molti operatori economici e pure di molti semplici consumatori, che si atteggiano come se non fosse successo nulla nella vita reale, che si rifiutano di vedere il cambiamento in atto, a proposito del quale è giustificato utilizzare l’aggettivo “storico” come è stato fatto proprio da questo esponente della Banca di Inghilterra.

A tutti questi soggetti, la lettura dell’articolo che segue risulterà particolarmente utile.

Amici lettori: la realtà, quella nella quale ogni giorno lavorate, vi divertite, respirate e mangiate è quella che viene descritta qui sotto. Aprite gli occhi, e fatelo per tempo.


Britons face a “historic shock” to their incomes this year sparked by surging energy prices that will hit UK economic growth and consumer demand, Bank of England governor Andrew Bailey warned on Monday.

Bailey said Russia’s invasion of Ukraine would fuel the UK cost of living crunch, adding the energy price shock in 2022 would be larger than during any single year in the 1970s.

The BoE governor sounded the alarm on so-called stagflation, suggesting slowing economic growth and soaring inflation posed the biggest challenge to the central bank’s Monetary Policy Committee since its creation in 1997. Surging energy prices are a key factor behind UK consumer price inflation reaching a 30-year high of 6.2 per cent in February, more than three times the BoE’s 2 per cent target. The BoE expects Russia’s war in Ukraine to help push inflation to about 8 per cent in the second quarter of this year.

It said this month inflation could potentially climb even higher in the autumn, when regulated energy prices are due to increase further. The shock from energy prices this year will be larger than any single year in the 1970s. Andrew Bailey Bailey said Britons were facing a “very large shock to aggregate real income and spending” from rising prices of energy and imported goods. He told an event organised by Bruegel, the think-tank, in Brussels: “This is really an historic shock to real incomes.” Bailey said Russia’s invasion of Ukraine had exacerbated the energy supply shock, adding: “The shock from energy prices this year will be larger than any single year in the 1970s. The caveat is that the 1970s had a succession of years and we very much hope that would not be the case now. But as a single year, this is a very, very big shock.”

UK inflation spiralled upwards during the 1970s after Arab members of Opec, the cartel of oil producers, imposed a crude embargo on countries that had supported Israel in the Yom Kippur war. Bailey said the UK and the eurozone were confronting a similar energy shock, because they both relied on the same gas market, adding it was different for the US because of its bigger domestic supply. He also said the US was experiencing a stronger rebound in demand after the worst of the coronavirus pandemic compared with the UK and Europe.

Last week, the Office for Budget Responsibility, Britain’s fiscal watchdog, predicted that UK household real income this year would contract at the sharpest rate since records began in the 1950s. Bailey said: “We expect it to cause growth and demand to slow. We’re beginning to see the evidence of that in both consumer and business surveys.” The OBR has cut its UK growth forecast for 2022 from 6 per cent to 3.8 per cent.

Slower economic growth and higher inflation are often referred to as stagflation: a relatively uncommon situation as prices of goods and services tend to rise most sharply in periods of robust consumer demand and strong expansion of output. Bailey said the BoE had a variety of monetary policy tools to deal with the current situation, but warned of the challenges given growth and inflation were “pulling in different directions”. “This is a big trade-off,” he added. “I think it’s the biggest trade-off the Monetary Policy Committee has faced in its now approaching 25 years life.”

Meanwhile chancellor Rishi Sunak told the House of Commons Treasury select committee he was determined to hold down public borrowing and spending, saying he feared that looser fiscal policy could further fuel inflation. Sunak said a 1 percentage point rise in inflation and interest rates could “wipe out” the headroom he had built into his tax and spending plans in the run-up to the next election.

Dopo avere letto queste utili parole del Governatore della Banca di Inghilterra, ora ritorniamo al Giappone ed a Kuroda, dal quale il nostro Longform’d era partito.

E rivediamo nel dettaglio, con l’articolo che segue, la riunione di ieri: riunione di ieri che resterà, a nostro avviso, nella storia dei mercati finanziari tanto quanto la “riunione di emergenza” della BCE del mercoledì 15 giugno e poi la riunione “dello 0,75%” della Federal Reserve del giorno successivo.

Per quale ragione? Lo leggerete nell’articolo, ed in particolare nella parte dell’articolo che Recce’d ha evdenziato per voi.

Following a week of historic rate hikes and aggressive moves by the Federal Reserve and other major central banks, the Bank of Japan has hardly ever seemed more like a rebel standing athwart the consensus.

And after its two-day policy meeting Friday, the BOJ, as expected, left interest rates at ultraloose levels, despite a plunging Japanese yen.

Unfortunately for some investors, the BOJ’s refusal to accede to the market’s demands has come at a price. And judging by recent market ructions in the dollar-yen currency pair , Japanese stocks (which were sinking in Friday trading) and the market for Japanese government debt — which the BOJ has long backstopped with seemingly bottomless bid — it looks like the central bank has found itself entrenched in a battle with foreign speculators, analysts said.

Despite the central bank ramping up its bond-buying earlier in the week, Japanese government bonds, particularly at durations below the 10-year mark, have seen yields, which move opposite of prices, surge.

The selloff cooled on Thursday as the Bank of Japan’s two-day policy meeting got under way, and yet, the damage has largely been done. Bloomberg reported that the Bank of Japan could face “huge losses” on its $4 trillion trove of government bonds should it abandon its easy money policies.

What’s more, the hope among economists and market participants that the Bank of Japan might make a slightly dovish adjustment to its policy of yield curve control caused markets to whipsaw — the dollar-yen currency pair on Thursday appeared headed for its largest two-day correction since March 2020.

Jens Nordvig, the founder and CEO of Exante Data and a longtime currency market guru, noted via Twitter that the scramble to hedge against a more assertive tone from the Bank of Japan has been quite intense.

As far as what that shift might look like, analysts at Japanese banks have been eerily silent, and economists and market strategists looking on from abroad have ventured to speculate that BOJ Gov. Haruhiko Kuroda and his team might eventually ease up on the acceptable yield ranges for JGBs — although there seems to be wide agreement that any kind of substantial move on the central bank’s part on Friday would be extremely out of character.

When it does arrive, it’s possible that the move could look like a widening of the central bank’s acceptable range for the JGB yields for bonds and bills of the shortest maturity through the 10-year. But even this seems relatively modest when viewed in the context of what the rest of the world’s central banks — with the Federal Reserve front and center — appear to be doing.

The surge in JGB yields appears to have abated (at least, for now), and the dollar has staged a notable reversal, weakening more than 2% against the yen Thursday in what was its biggest two-day drop since March 2020. But analysts say the fact remains that the state of the Japanese 10-year yield curve signals that investors are ready to duke it out with the BoJ, as the bank has been buying trillions of dollars’ worth of bonds just to maintain the status quo. If it persists at the current rate, it will have bought some 10 trillion yen (worth some $75 billion) in June.

“This is a truly extremely level of money printing,” said Deutsche Bank’s George Saravelos.

What’s at stake?

Saravelos warned that if confidence in the BOJ’s ultraloose policy gives way, the result could be chaos in Japanese stocks and equities.

“If it becomes obvious to the market that the clearing level of JGB yields is
above the BoJ’s 25 basis point target, what is the incentive to hold bonds any more?” Saravelos said. “Is the BoJ willing to absorb the entirety of the Japanese government bond stock?”

“Where is the fair value of the yen on this scenario and what happens if the BoJ
changes its mind?” he said.

But it’s not just Japan that will be affected — far from it. Analysts said ripples could spread through stock and equity markets across Asia, and perhaps Europe and the U.S. as well.

Further strength in the U.S. dollar accentuates market sensitivities across the world by making life more difficult for emerging market corporations and governments to service their debt. It’s one reason why the rate hiking cycles can sometimes help provoke problems like the “Tequila Crises” of 1994.

Of course, the Bank of Japan wouldn’t want a replay of that either.

How did we get here?

Fortunately for the Bank of Japan, markets are getting a bit of reprieve on Thursday with the weak U.S. economic data coming just before their big rate decision, according to Steve Englander, FX strategist at Standard Chartered Bank.

U.S. jobless claims lingered near five-month highs last week, and housing starts signaled that trouble could be brewing in the U.S. real-estate market (both of which could be construed as positive developments on the Federal Reserve’s agenda).

Japan and the BOJ fought for years to try to push inflation higher and return the Japanese economy to a state of more dynamic growth. Unfortunately, a slew of factors, including demographic issues, has held it back.

Now, the BOJ needs to find the sweet spot where it can accommodate investors demanding a dramatic policy shift, while also not ceding 100% of the control over the narrative to speculators and bond vigilantes.

“The problem with that is once you let go a little bit, the market anticipates that you will let go a lot,” Englander said. “Until you get to a level where the market says ‘this looks reasonable’ they’re going to be facing that pressure.”

Il parallelo con gli Anni Settanta: somiglianze e differenze
 

Chi segue con attenzione il nostro Blog, sa che quello degli Anni Settanta è un tema di investimento che Recce’d ha portato all’attenzione del pubblico già nel 2020, a fianco di un altro tema oggi sulle prime pagine dei quotidiani, che è la stagflazione.

Per questa ragione, noi avendone già trattato ampiamente, non ne scriviamo più da molto tempo.

Riteniamo tuttavia utile riferire di ciò che, proprio in queste settimane, ne scrivono gli altri. perché ci troviamo alcuni spunti, a noi presenti ma che non avevamo approfondito in modo ampio spunti che sicuramente risultano utili per comprendere ciò che sta accadendo oggi e ciò che poi vedremo domani sui mercati finanziari

Dell’articolo che segue, pubblicato dal Financial Times solo qualche giorno fa, noi segnaliamo in particolare tre temi:

  1. ci sono numerose somiglianze, tra la nostra situazione e quella degli Anni Settanta, ma ci sono allo stesso tempo visibili differenze, che a noi di Recce’d fanno concludere che lo sviluppo dei fatti NON seguirà il copione seguito negli Anni Settanta

  2. tra i tanti errori, un errore importante fatto negli Anni Settanta fu quello di sottostimare il calo del potenziale di sviluppo delle Economie Industrializzate: potrebbe ripetersi oggi?

  3. sarebbe un errore assumere che non arriveranno altri “shocks” a colpire le economie reali

ma risulta inutile ripetere qui ciò che poi leggerete nell’articolo: una lettura attenta potrà esservi utile nel concerto delle vostre scelte di investimento.


Inflazione inaspettatamente alta, guerre nelle principali regioni produttrici di materie prime, calo dei salari reali, rallentamento della crescita economica, timori di inasprimento della politica monetaria e turbolenze nei mercati azionari: vediamo tutte queste cose nell'economia mondiale di oggi. Queste erano anche le caratteristiche dominanti dell'economia mondiale negli anni '70.

Quel periodo si è concluso all'inizio degli anni '80, con una brutale stretta monetaria negli Stati Uniti, una forte riduzione dell'inflazione e un'ondata di crisi del debito nei paesi in via di sviluppo, soprattutto in quelli dell'America Latina. Sono seguiti anche enormi cambiamenti nella politica economica: l'economia keynesiana convenzionale è stata sepolta, i mercati del lavoro sono stati liberalizzati, le imprese statali sono state privatizzate e le economie sono state aperte al commercio.

Quanto sono vicini i parallelismi, soprattutto con gli anni '70? Quali sono le differenze? E cosa possiamo imparare da questi errori? Il rapporto Global Economic Prospects della Banca Mondiale, pubblicato la scorsa settimana, affronta queste domande. I parallelismi sono evidenti, così come le differenze. Non da ultimo, ci sono errori da evitare: non essere troppo ottimista; non prendere alla leggera l'inflazione elevata; e non lasciare le persone e le economie vulnerabili senza protezione contro gli shock stessi e le loro dolorose eredità. Ciò che stiamo vedendo equivale già alla stagflazione, definita come un periodo prolungato di inflazione superiore alle attese e di crescita inferiore a quella inizialmente prevista? La risposta è “non ancora”, ma è un rischio. L'inflazione è ben al di sopra dell'obiettivo quasi ovunque. Come negli anni '70, ciò è in parte dovuto a shock una tantum, poi a due guerre in Medio Oriente (la guerra dello Yom Kippur del 1973 e la guerra Iran-Iraq iniziata nel 1980), questa volta Covid e l'invasione russa dell'Ucraina. La cosa più importante è il pericolo che questa inflazione diventi radicata nelle aspettative e quindi nelle economie.

Parte del motivo per cui questo rischio si è intensificato negli anni '70 è stato il mancato riconoscimento nel tempo del rallentamento del tasso di crescita potenziale. Anche oggi gli ottimisti presumono che le tendenze di crescita pre-pandemia continueranno. Eppure la Banca Mondiale sostiene: "Negli anni 2020 nel complesso, si prevede che la crescita globale potenziale rallenti di 0,6 punti percentuali al di sotto della media degli anni 2010".

Gli echi degli anni '70 sono allora forti: inflazione più alta del previsto, grandi shock e crescita indebolita. Ma anche le differenze sono incoraggianti. Il prezzo reale del petrolio è balzato sostanzialmente di più tra il 1973 e il 1981 rispetto a questa volta. L'inflazione globale ha anche una base molto meno ampia di quanto non fosse negli anni '70. Ciò è particolarmente vero per l'inflazione "core". Tuttavia, ciò potrebbe essere dovuto al fatto che siamo in una fase iniziale del processo inflazionistico. È probabile che l'inflazione diventi più ampia quanto più è persistente.

I quadri di politica monetaria sono anche più credibili e più incentrati sulla stabilità dei prezzi rispetto a quelli degli anni '70. Ma anche quest'ultimo è diventato meno vero di recente, soprattutto negli Stati Uniti. Inoltre, le aspettative di inflazione, diciamo, nel 1970 non erano certamente per l'inflazione che si è verificata successivamente. Anche allora i politici tendevano ad incolpare l'inflazione su fattori temporanei, proprio come abbiamo visto più recentemente. Le economie sono, è vero, oggi più flessibili che negli anni '70. Ma l'impennata del protezionismo può portare a un'inversione di tendenza in questo senso.

Anche l'intensità energetica è sicuramente diminuita da allora. Ma i prezzi dell'energia sono ancora importanti. Infine, questa volta si prevede che la politica fiscale sarà meno espansiva, anche se lo è stata moltissimo nel 2020 e nel 2021. Nel complesso, l'ipotesi che questa volta le cose saranno molto diverse è plausibile ma è tutt'altro che certa. Soprattutto, se si rivela vero dipende da ciò che fanno i politici. Devono evitare l'errore di lasciare che l'inflazione sfugga al controllo, come fecero negli anni '70. Dovrebbero avere ancora tempo per farlo. Ma agire in modo deciso crea anche pericoli, più ovviamente di un rallentamento inutilmente brusco, con i costi economici che ne deriverebbero. A fronte di ciò, è possibile che i cambiamenti demografici, il rallentamento del cambiamento tecnologico, la de-globalizzazione, l'esaurimento di importanti opportunità passate di crescita e il crescente populismo indeboliscano le forze disinflazionistiche a lungo termine. Ciò renderebbe ancora più difficile raggiungere e mantenere una bassa inflazione.

Un pericolo evidente sorge nell'unico aspetto in cui l'economia mondiale appare più fragile rispetto a 40 anni fa: l'entità dello stock di debito, in particolare lo stock denominato in valute estere. Fondamentalmente, questo non vale solo per i paesi emergenti e in via di sviluppo. Anche l'euro è essenzialmente una valuta estera per un membro della zona euro colpito dalla crisi. Se l'inasprimento della politica monetaria fosse sostanziale e prolungato, è probabile che emergano crisi del debito disordinate e costose. È opinione diffusa che gli istituti di credito siano in una posizione migliore per sopportare tali colpi rispetto alle banche internazionali nei primi anni '80. Ma i mutuatari potrebbero non esserlo: si deve presumere che coloro che hanno una scelta da fare tra le importazioni di cibo ed energia, da un lato, e il servizio del debito, dall'altro, normalmente sceglieranno il primo.

È anche troppo ottimista anche solo per essere sicuri che gli shock per l'economia reale stessa siano passati. Il virus potrebbe avere più orribili assi nella manica. Inoltre, nessuno sa come si svolgerà la guerra. Inoltre, alcune delle misure in discussione, in particolare il divieto di assicurazione marittima sulle spedizioni di petrolio russo, potrebbero generare ulteriori balzi nei prezzi mondiali del petrolio. La Russia potrebbe anche tagliare le esportazioni di gas verso l'Europa, generando ulteriori perturbazioni.

Negli anni '70 ho lavorato come economista alla Banca Mondiale. Quello che ricordo di più di quel periodo è stata la pervasiva incertezza: non avevamo idea di cosa sarebbe successo dopo. Sono stati commessi molti errori, alcuni per eccesso di ottimismo e altri per panico.

Il passato non si ripete. Ma spesso è in rima. Non ignorare la poesia del tempo.

Valter Buffo
Longform'd. Maduro marcia su Francoforte
 

Ai nostri lettori, noi scrivemmo nell’agosto del 2020, quasi due anni fa: “Questi signori oggi sono diventati i peggiori nemici della vostra stabilità finanziaria”

Oggi, tutti lo vedono. Oggi, è facile attaccare con critiche anche aspre le Banche Centrali.

E infatti lo fanno quasi tutti: la sola esclusione, sono alcuni commentatori che debbono comunque ed in ogni caso cantare la lode di chi, in quel momento, muove le leve del Potere (economico e/o politico). Comunque: anche quando le scelte di questi signori ci portano ad una catastrofe economica. Sempre baciare l’anello, è la regola di questi commentatori.

Due anni fa, la situazione era molto diversa. Noi avevamo correttamente anticipato le implicazioni di alcune scelte, ma eravamo i soli: per questa ragione due anni fa, fummo noi ad essere sotto attacco. perché eravamo “contrarian”, perché “cercavamo l’attenzione con il catastrofismo” e perché “non bisogna mai andare contro le Banche Centrali”

Noi avevamo ragione, loro avevano torto, ed oggi sta scritto sulla prima pagina di un qualsiasi giornale.

Non è questo il punto, del nostro Post. Il punto sta da un’altra parte.

E dove sta? Sta nel fatto che non è ancora finita. Sicuramente non è finita qui.

Inevitabile: adesso arriva la fase del delirio.

Che è già iniziata, e (guarda che caso: chi avrebbe potuto immaginarlo?) c’entra proprio l’Italia.

Il violento aumento dei rendimenti delle obbligazioni, ed il parallelo aumento dello spread Italia-Germania, ha immediatamente mostrato i suoi risvolti in campo politico: ed immediatamente è scattata la reazione “da panico”. Una “riunione di emergenza” alla BCE non si teneva da 10 anni.

Ovviamente, la “riunione di emergenza” del mercoledì 15 giugno ha prodotto assolutamente nulla, che non siano parole, dichiarazioni di impegno e promesse: come viene sintetizzato alla perfezione dall’immagine che segue.

Il solo effetto (non pratico) di quella riunione “di emergenza” è stato quello di scatenare un (nuovo) dibattito sul tema “come intervenire”.

Rendendo, se ce ne fosse stato bisogno, ancora una volta evidente un fatto: senza “interventi”, l’Europa dell’euro non si regge in piedi.

Per gli appassionati del genere “che cosa farà la BCE” (che è l’equivalente del genere “horror” al cinema) ci sono moltissimi percorsi da approfondire. Noi non lo faremo qui nel Post, ma ne trovate citati alcuni dell’immagine sopra, e se siete interessati ad approfondire noi vi invitiamo, come sempre a contattarci.

Il dibattito, che è molto ampio, noi tenteremo qui di riassumerlo nei suoi tratti più concreti: il punto è “se vendo debito Germania per comperare debito Italia, che tipo di segnale se ne ricava per le politiche di gestione del debito? E che tipo di segnale arriva per l’inflazione?”. A cui immediatamente si aggiunge: “ma i tedeschi che cosa ne pensano?”.

Ma soprattutto, ed è la domanda centrale dell’intero discorso: “chi è che decide, e in che modo, quando lo spread è troppo ampio”?

E qui, appunto, si scivola rapidamente verso il delirio.

Perché c’è anche qualcuno che ha risposto. Il signore qui sotto.

Pare, sembra, si dice che sia il Grande Capo della Banca d’Italia. Pare che giovedì 16 giugno 2022 abbia rilasciato queste dichiarazioni, riportate ieri anche dai quotidiani del Gruppo GEDI (famiglia Agnelli). Se fosse vero allora tutti noi investitori saremmo davvero in un mare di guai.

Un oceano di guai.

Perché in questa difficilissima situazione, nella quale siamo stati trascinati da Banche Centrali non solo spregiudicate e poco competenti, ma pure prive del comune buon senso, manca una sola cosa: che da qualche parte, in un ufficetto magari a Roma oppure a Francoforte, ci sia un team di “tecnici” che decide “quale è lo spread giusto”-

Che senso avrebbe, una iniziativa del genere? Si vorrebbe fare credere al pubblico, e soprattutto alla massa degli investitori, che loro, quei “tecnici” nella stanza di Roma, ne sanno più di tutti: ne sanno più dei mercati, e ne sanno più della gente comune. Loro, sono Dio. Il Dio dello spread.

Questa è la strada per la distruzione dell’economia: creare un ufficio centrale che “ne sa di più”. La Storia del Mondo lo ha ampiamente dimostrato.

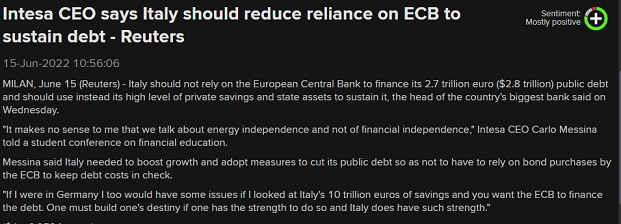
Lungo la medesima linea di pensiero, si muove lo Amministratore Delegato di Banca Intesa, che lancia un’idea: “Con tutti i risparmi che hanno gli italiani, perché non li obblighiamo a comperare i BTP?”.

Visco e Messina non sono soli: in molte di quelle che vengono definite “le stanze del Potere” c’è fastidio per i mercati finanziari, c’è la voglia di metterli “sotto controllo”, di “farli andare dove vogliamo noi”. Perché “i mercati non possono certamente imporre a noi delle regole”.

Quando, al contrario, è proprio quella la funzione principale dei mercati.

Questo, moltissimi non lo capiscono. Alcuni lo capiscono, ed è proprio per questo, che odiano i mercati.

Il Presidente venezuelano Maduro, ad esempio, non ama i mercati: “decido tutto io, al centro, perché io ne so molto di più, di quello che serve veramente”.

Tra le cose “che servono” ci fu un momento in cui Maduro si dimenticò di mettere nella lista la carta igienica: e tutto il Venezuela rimase senza carta igienica.

Recce’d vorrebbe ascoltare da chi occupa posizioni di alta, altissima responsabilità affermazioni, appunto, più responsabili di quelle che vi abbiamo riportato più in alto (dettate evidentemente dal panico).

Vediamo in pratica di che cosa si tratta. Recce’d a favore dei suoi lettori riporta qui sotto una analisi recentissima di Nouriel Roubini, che è stata pubblicata dal Financial Times, che vi aiuterà a capire alcune cose, probabilmente determinanti per i risultati del vostro portafoglio titoli.

In particolare, leggendo attentamente questo articolo la vostra attenzione sarà richiamata sui temi seguenti:

  • perché la BCE non ha fatto ricorso allo strumento che esiste già: lo OMT; e poi

  • a quali condizioni, e limiti, dovrà comunque sottostare il “nuovo strumento per contrastare la frammentazione (ammesso che poi lo vedremo mai); ed infine

  • in che misura gli spazi di manovra della BCE sono effettivamente più ristretti, rispetto alla Federal Reserve ed alla Bank of England (sta in una situazione peggiore soltanto la Banca del Giappone, a cui dedichiamo in questo weekend un altro Post)


Faultlines in the eurozone are resurfacing. In response to a sharp widening of sovereign bond yield spreads in Italy and other states, the European Central Bank held an emergency meeting on Wednesday. Its governing council decided to work on designing a new facility to address “fragmentation risk”, or the idea that the effect of monetary policy on the 19 nations in the eurozone may vary widely, with potentially destabilising consequences. The dangers are real. Italian long-term yields have surged from below 1 per cent at the start of the year to above 4 per cent in recent days. But fragmentation risk is not the only serious problem for the ECB.

In recent months, inflation in the eurozone has also surged above 8 per cent. This is at a similar level to the US, but, unlike the Federal Reserve, the ECB plans to wait until next month to start raising interest rates. This lag behind the Fed and other central banks is due to a variety of reasons. There is more slack in labour and goods markets in the eurozone than the US as the area’s recovery from Covid-19 has been more sluggish.

Supply shocks, including soaring energy prices and those of other commodities following the Russian invasion of Ukraine, are a greater factor than excessive aggregate demand in driving eurozone inflation. Wage growth is more modest than in the US, and the rise in core inflation is smaller. Supply shocks that reduce growth and push up inflation present all central banks with a dilemma. To prevent inflation expectations from getting out of control, they should normalise monetary policy sooner and faster.

But that risks a hard landing of the economy, with recession and rising unemployment. If, on the other hand, the banks also care about economic growth and jobs — as even the ECB does, in spite of its single mandate of price stability — they may normalise more slowly and risk de-anchoring inflation from its expectations. The US and the UK are currently at serious risk of a hard landing as the Fed and Bank of England aggressively tighten rates. But this risk is at least as large, and most likely greater, in the eurozone than in the US. The recovery from Covid has been more anaemic in the region. It is more exposed to energy shocks from a long war in Ukraine. And given its reliance on exports to China, it is also more vulnerable to a slowdown of Chinese growth stemming from Beijing’s zero-Covid policy.

Moreover, the weakening of the euro that arises from the difference in ECB and Fed monetary policies is inflationary. The increase in borrowing costs for the eurozone periphery is larger. Some forward-looking indicators, such as German manufacturing data, signal that the area may be heading for a recession even before the ECB starts raising rates.

All of this is happening as ECB hawks, keen to raise rates sooner and faster, are gaining the upper hand in the governing council. The eurozone suffers from weak potential growth and job creation. A hard landing would not only exacerbate these problems but intensify market concerns about debt sustainability, or fragmentation risk. The “doom loop” between indebted governments and banks holding that debt, a feature seared into the minds of many by the eurozone crisis a decade ago, would come back into focus.

Designing a new facility to deal with fragmentation risk is easier said than done. ECB doctrine argues that potentially unlimited purchases of some governments’ bonds are acceptable only if widening yield spreads are driven by unwarranted market dynamics. When poor policies rather than bad luck are the driver, ECB bond purchases need to come with conditions attached. This is how the Outright Monetary Transactions facility was designed in 2012 but no government requested it because none wanted to accept the politically fraught conditions.

Still, in order to pass legal muster, any new facility will need to include something along these lines. The recent widening in Italian and other spreads is not just driven by irrational investor panic. Italy has low potential growth, large fiscal deficits and a huge, possibly unsustainable public debt that has grown during the pandemic. Now a permanent rise in debt servicing costs looms as the ECB withdraws its ultra-accommodative policies.

The risk of a “doom loop” is higher in Italy than in the rest of the eurozone. Next year’s Italian elections may produce a rightwing coalition dominated by parties bristling with scepticism about the euro and the EU. In practice, any new ECB facility designed to rescue Italian bonds may come with conditions unacceptable to the country’s new leaders — and to any other eurozone states under pressure. Before this week’s ECB meeting, executive board member Isabel Schnabel stated that the bank’s willingness to deal with fragmentation risk had “no limits”. This echoed former ECB president Mario Draghi’s game-changing “whatever it takes” statement of 2012. But Schnabel also hinted at the need for policy conditionality when it comes to offering support.

Given the current volatility of financial markets, one can expect they will further test the ECB’s ability to protect the currency union by backstopping fragile eurozone states.

In chiusura, ritorniamo sulla figura di Maduro, e sulle politiche populiste e contrarie al libero mercato che da decenni dominano il panorama del Sud America.

Quello di Maduro potrebbe, forse e per alcuni lettori, sembrare un eccesso, oppure un colpo ad effetto: un personaggio che fa sorridere.

Ma questo invece non è un argomento che fa sorridere: almeno non nel contesto nel quale oggi ci troviamo, un contesto nel quale c’è chi si sente autorizzato (ma da chi? da che cosa?) ad affermare “lo spread sotto 150 è giustificato, mentre sopra 200 non è giustificato”. Ma chi lo dice? Ma chi prenderebbe sul serio una affermazione simile, in giro per il Mondo?

Recce’d identifica, in affermazioni di questo tipo, autentici attentati alla liberta degli investitori, e ritiene che si tratti di tentativi che debbono essere immediatamente respinti, ed a qualsiasi costo economico.

Non esiste benessere economico senza libertà di azione: la Storia, recente ed anche meno recente, è lì a dimostrarlo.

Lo ripetiamo: i peggiori nemici della vostra stabilità finanziaria, in questo momento sono chiaramente identificati. Invitiamo tutti i lettori ad agire di conseguenza, e subito. Occorre agire a protezione dei propri risparmi, ma pure per mandare via alm più presto queste persone dai posti che occupano attualmente, allo scopo di prevenire scenari tragici.

Per capire a quali “scenari tragici” noi qui ci riferiamo, e anche per concludere il nostro Longform’d, vi suggeriamo di leggere questa intervista di Repubblica pubblicata lo scorso 16 giugno a Ray Dalio, personaggio già più di una volta presentato nel nostro Blog.

Sono temi già toccati, in più occasioni, qui nel nostro Blog negli ultimi 24 mesi.

Ripetiamo, anche in questa occasione, il nostro suggerimento operativo: se volete immaginare il destino dei vostri investimenti, oggi dovete guardare molto POCO ai mercati finanziari e per quasi tutto il tempo FUORI dai mercati finanziari.

Una crisi finanziaria e geopolitica che porta ad enormi tensioni sociali all’interno delle grandi democrazie Occidentali e sfocia in un conflitto planetario tra Usa e Cina in cui la potenza asiatica mette fine all’“Impero Americano”. È uno scenario apocalittico, dipinto non da anonimi anarchici sull’internet o da uno sceneggiatore di Netflix, ma da Ray Dalio, uno dei più grandi investitori di sempre. Nel suo libro “Il Nuovo Ordine Mondiale”, in uscita in Italia, il fondatore di Bridgewater, il più ricco hedge fund del mondo, analizza la storia per capire come sorgono e come cadono gli imperi. La sua conclusione è da far paura: siamo alla fine dell’egemonia americana.

Perché dice che siamo alla fine dell’Impero Americano?
«Ci sono tre grandi forze che esistono ora che non sono state presenti nelle nostre vite, ma sono esistite molte volte in passato: l’enorme produzione di debito, la stampa di denaro per monetizzare quel debito, e i conflitti interni del populismo di sinistra e di destra causati dagli ampi divari di ricchezza e di valori. Queste forze stanno portando verso una guerra civile e un grande conflitto di potere tra gli Stati Uniti e i loro alleati e la Cina e i suoi alleati. Queste tre cose stanno accadendo simultaneamente. L’ultima volta che è successo è stato tra il 1930 e il 1945. Se guarda le notizie che arrivano mese dopo mese vedrà un movimento verso la combinazione di una crisi finanziaria con un grande conflitto interno e con un grande conflitto esterno».

Quanto tempo ci vorrà per arrivare alla conflagrazione?
«La stiamo già vedendo in questo momento, ma penso che probabilmente sarà molto peggiore nel 2024 o nel 2025, dopo le prossime elezioni negli Stati Uniti. C’è stata molta creazione di debito e denaro che ha prodotto molta inflazione. Il risultato è che le Banche centrali cercano di calmare l’inflazione sottraendo denaro e credito alle persone in modo che il loro potere d’acquisto sia inferiore, e questo, a sua volta, indebolisce l’economia».

Quindi una grave crisi è inevitabile?
«No. La destinazione finale può certamente essere cambiata, anche se è improbabile. Tutto dipende da come noi tutti vogliamo stare insieme. C’è molta ricchezza e gli standard di vita, in media, sono più elevati che nel passato. La capacità dell’uomo di inventare strumenti che migliorano la nostra vita non è mai stata così grande. Dobbiamo solo aumentare le dimensioni della torta e dividerla in maniera intelligente. Ma la storia suggerisce che non è probabile».

Ma nel libro lei spiega anche che questo è un processo ciclico. Quindi è possibile che stiamo semplicemente vivendo un periodo di transizione.
«È vero, ma questi periodi di transizione, che in genere durano circa dieci anni, includono depressioni e guerre».

Torniamo alla situazione finanziaria. Il debito da lei citato è il risultato diretto di uno stimolo creato per aiutare l’economia mondiale. Avrebbe fatto qualcosa di diverso?
«Quando i governi e le Banche centrali aumentano il potere d’acquisto della gente creando molto debito e denaro, ciò non aumenta la produttività e crea obblighi finanziari per il futuro che o portano alla recessione o all’inflazione».

Non è vero che le persone che ne hanno beneficiato sono state quelle che possedevano attività finanziarie e ora che le persone che soffrono di più sono quelle senza risorse finanziarie?
«Sì. È un fatto sfortunato che chi ha meno ricchezza soffra sempre di più nei momenti difficili».

Come possiamo rimediare?
«Se vuoi che i tuoi figli abbiano una vita finanziariamente stabile, devi dare loro una buona educazione, civiltà e una buona etica del lavoro».

Come ha cambiato le sue strategie d’investimento, alla luce di ciò che ha imparato?
«Non sto investendo in attività di debito e ho comprato beni che forniscono protezione dall’inflazione. Sto investendo in Paesi che sono in buona salute economica e non corrono il rischio di entrare in una guerra politica interna o in una guerra internazionale. Di conseguenza, mentre il mercato azionario e i mercati obbligazionari sono in forte calo quest’anno, noi siamo in forte aumento».

Perché la gente dovrebbe ascoltare i consigli di un miliardario?
«Nessuno ha bisogno di farlo. Quello che fanno dipende da loro. Io pubblico questa roba, poi sta alla gente decidere se crederci o meno. Tuttavia, se fossi nei loro panni, probabilmente penserei che, se questo signore è diventato miliardario scommettendo su queste cose, forse ha un buon track record e vale la pena ascoltare il suo ragionamento. Inoltre, se le persone pensano che, visto che sono un miliardario, ho perso il contatto con la realtà o ho una prospettiva distorta, dovrebbero sapere che ho iniziato con niente, e non molti anni fa. Nel 1982 non avevo soldi. Avevo così poco che ho dovuto prendere in prestito 4.000 dollari da mio padre per pagare le bollette».

Nel libro è chiaro che lei pensa che il prossimo impero alla fine della transizione sarà quello della Cina. Ha cambiato idea alla luce della guerra in Ucraina?
«No. Il movimento verso un conflitto internazionale sta avanzando ancora più velocemente di quanto mi aspettassi, di circa un paio d’anni. Cina e Russia sono quasi alleate e la potenza maggiore è la Cina. La Russia non ha il potere di competere economicamente. Per questo motivo mi aspetto che presto il conflitto includa la Cina».

Non ha paura di farsi dei nemici potenti con questo libro?
«È vero che parlare in modo schietto e controverso è sempre più pericoloso oggigiorno. Tuttavia, ho 72 anni e credo che in questa fase della mia vita devo fare la cosa giusta. Non mi sentirei bene con me stesso se non parlassi onestamente di ciò che penso perché ho paura di ciò che gli altri potrebbero farmi».

Valter Buffo
La Grande Riconciliazione 2022
 

Quanti sono, nelle ultime settimane, quelli che vi hanno detto che “quando i mercati finanziari perdono, allora tutti gli investitori perdono, e tu quindi sei costretto a perdere i tuoi soldi, perché non esiste una alternativa”.

Recce’d nasce per mostrarvi che l’alternativa esiste, ed è a portata di mano.

Sarà sufficiente, per ogni investitore, riuscire a capire che investire è una cosa totalmente diversa dallo “andare su quando i mercati vanno su e poi andare giù se i mercati vanno giù.

Capito questo semplice principio, allora immediatamente capirete che una alternativa esiste, ed è a portata di mano.

Vo potrà essere utile parlarne con noi di Recce’d, ed anche leggere con attenzione i contributo presenti e futuri nella pagina del sito che abbiamo dedicato ai Metodi ed ai Criteri che contraddistinguono una efficiente gestione del proprio portafoglio titoli.

Ma di contributi, utili, a questo scopo, ne avete già letti moltissimi, e proprio qui nel Blog. Contributi utili a comprendere ciò che accade sui mercati finanziari, e per conseguenza anche a capire quali sono le mosse più appropriate per il proprio portafoglio in titoli.

In particolare, venendo al primo semestre 2022, e cercando di immaginare che cosa fare per il secondo semestre, è da da due anni che i nostri lettori si sentono ripetere che “la realtà deve riconciliarsi con la fantasia”. E si sentono anche ripetere che “i mercati finanziari devono riconciliarsi con la realtà”.

Per due anni, abbiamo spiegato come si basa una strategia di investimento proprio su questo elemento, oggi dominante, del quadro internazionale.

Di recente, e in particolare a partire da due mesi a questa parte, nel mese di aprile 2022, questa medesima osservazione sulla “riconciliazione” si legge anche su tutti i quotidiani italiani e del Mondo.

Sul tema della Riconcliazione (tra mercati finanziari e realtà) Recce’d aveva messo da parte in particolare un articolo, pubblicato dal Financial Times nell’aprile 2022, che a noi già allora era sembra di una particolare acutezza e utilità.

Come potete verificare voi stessi, lo è diventato ancora di più, e molto di più, a distanza di 60 giorni.

Se volete (finalmente) capire ciò che sta accadendo ai vostri soldi, non avete che da leggere, con la massima attenzione possibile, ciò che scriveva Mohamed El Erian due mesi fa.Anticipa alla perfezione ciò che poi tutti avete visto, negli ultimi due mesi.

Si tratta dell’inizio di un processo che noi di Recce’d chiamiamo “riconcliazione” e che ci terrà impegnati per anni. Forse per un decennio.

Un decennio di grandi opportunità e ampie soddisfazioni per chi sa investire in modo responsabile e consapevole, ma molto molto deludente per le masse degli investitori nel gregge dei private bankers.


Forget all the fancy talk about neutral interest rates and output gaps. The two basic questions facing the Federal Reserve are simple to state and complex to answer: is the world’s most powerful central bank finally committed to return monetary policy to serving the real economy rather than financial markets; and can it do so in an orderly fashion? These questions are yet to be sufficiently grasped by markets, and for good reason. Viewed from their perspective, the risk for the Fed of not following the market’s lead is too costly. Yet, even if they are ultimately correct, markets will very likely find themselves with much less of an influence on monetary policy than in recent times. The background to the current situation is well known. For too long, monetary policy has been essentially co-opted by markets.

The phenomenon started innocently enough with central bankers’ desire to counter the damage that malfunctioning markets inflict on economic wellbeing. Rather than occurring rarely with well-targeted implementation, massive liquidity injections and floored interest rates developed into a habit. Over and over again, the Fed felt compelled to use its powerful liquidity-creation weapons to counter asset price declines, even when the risk of disorderly and volatile markets was not apparent. At times, such “unconventional” measures were consistent with the needs of the real economy. Too often, however, they were not. Like a child successfully throwing tantrums to get more sweets, markets came to expect looser financial conditions whenever there was a strong whiff of instability. This expectation evolved into insistence. In turn, the Fed went from just responding to market volatility to also trying to pre-empt it. Central bankers were not blind to the unhealthy co-dependencies.

The current leaders of both the Fed and the European Central Bank, Jay Powell and Christine Lagarde, tried early in their tenures to change the dynamic. But they failed, and were forced into embarrassing U-turns that made markets feel even more empowered and entitled to insist on the continuation of ultra-loose policies. Today, however, the two-decade-long market dominance over monetary policy is threatened like never before by high and persistent inflation. Central banks have little choice but to relegate market considerations in the face of accelerating price increases that severely undermine standards of living, erode the future growth outlook and hit hardest the most vulnerable segments of society.

The situation is particularly acute for the Fed given its gross mischaracterisation of inflation for most of last year, together with its failure to act decisively when it belatedly recognised that price instability had taken root under its watch.

But how best to do so is a problem, given how much the Fed’s delayed understanding and reaction have narrowed the pathway for orderly disinflation. That is, the difficulty of reducing inflation without unduly harming economic wellbeing has only increased. For that, the central bank should have initiated the policy pivot a year ago. If the Fed now validates the aggressive interest rate rises that markets anticipate, starting with a 50 basis point increase when its top policy committee next meets on May 3-4, it risks seeing them price in yet more tightening. The outcome of this dynamic would be an even bigger policy mistake as the Fed pushes the economy into a recession. If, however, the central bank fails to validate market pricing, it could erode its policy credibility further. This would undermine inflation expectations, causing the inflation problem to persist well into 2023 if not beyond.

The situation is made more complicated by the likelihood that these two alternatives would result in a degree of financial instability in the US and elsewhere. Even worse — and this may well be the most likely outcome — the Fed could flip-flop over the next 12 to 24 months from tightening to loosening and then tightening again. The Fed may characterise such flip-flopping as nimbleness but it would prolong stagflationary tendencies, weaken its institutional standing and fail decisively to return monetary policy to the service of the real economy. And for those in the markets that would deem this a victory, it would probably prove a fleeting one at best.

The time has come to return monetary policy to the service of the real economy. It is a far from automatic and smooth process at this late stage. Yet the alternative of not doing so would be a lot more problematic.

Valter Buffo