Il contrario di "contrarian" (parte 1)
 

Abbiamo consultato un autorevolissimo vocabolario.

Il contrario del termine “contrarian” dovrebbe proprio essere, in lingua italiana, “convenzionale” oppure “conformista”.

Il fatto a noi di Recce’d crea un po’ di disagio, e vi raccontiamo il perché.

Dunque, qui sopra noi vi riportiamo all’inizio del 2022, e vi facciamo vedere nell’immagine quali erano, ad inizio del 2022, le previsioni della banca globale di investimento Goldman Sachs per la crescita dell’economia USA. la crescita del PIL.

Tutte le altre banche di investimento? Più o meno, le medesime previsioni.

Tutte le Reti italiane che vendono polizze assicurative e Fondi Comuni di Investimento? Tutte perfettamente allineate dietro a Goldman Sachs

Questi numeri sono di nove mesi fa.

Nel mondo della Finanza, l’usanza è quella di modificare le proprie previsioni SENZA MAI motivare la revisione.

Ed è così anche oggi: anche in questo weekend, quando Goldman Sachs ha fatto conoscere le sue NUOVE previsioni per la crescita del PIL negli Stati Uniti.

Con l’immagine sopra, e con l’immagine qui sotto, vi facciamo conoscere le NUOVE previsioni di Goldman Sachs per il PIL americano.

Recce’d non vuole diventare “conformista”: noi non vogliamo diventare “convenzionali”.

Per investire i propri risparmi in modo produttivo e di successo, è indispensabile ragionare in modo NON CONVENZIONALE, come spiega perfettamente Hugh Hendry nel video che abbiamo pubblicato ieri nella pagina del sito che si chiama MERCATI.

Noi siamo, ormai, affezionati, all’etichetta di “contrarian”: ancora a gennaio, quando noi scrivemmo (anche in sede pubblica, che i numeri di previsione di Goldman Sachs (la prima immagine in alto) non sarebbero MAI stati raggiunti, aggiungendo che quelle “previsioni” sono nulla più che materiale promozionale, tutti quanti pensarono a Recce’d come ad un “contrarian”.

Di quelli che cercano attenzione esprimendo opinioni contrarie a ciò che è “convenzionale”, a ciò che dicono “tutti”.

E poi, chi saranno mai questi di Recce’d, che pretendono di saperne di più di Goldman Sachs?

Che si permettono di scrivere che le previsioni ufficiali della BCE, e della Federal Reserve, sono totalmente sbagliate?
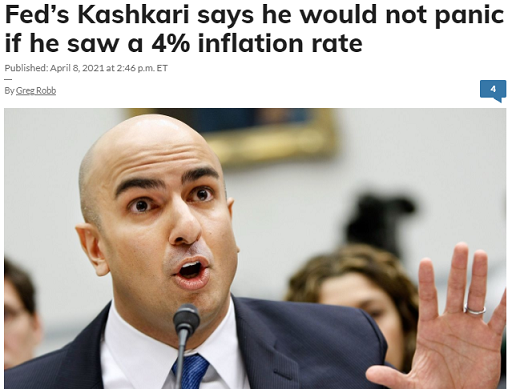
Quando il signor Kashkari della Federal Reserve, nell’immagine qui sopra (del 8 aprile 2021), affermava “un tasso di inflazione al 4% non mi manderebbe nel panico”, si prendeva gioco, facendo il gradasso, proprio dei “contrarian”.

Di quelli che pretendono di saperne più delle donne e degli uomini della Federal Reserve, che come tutti sanno hanno il monopolio assoluto dell’intelligenza.

Di quelli che si fanno pubblicità assumendo posizioni ed esprimendo giudizi “non convenzionali”.

Di quelli che (per fare un esempio concreto) addirittura hanno osato due anni fa scrivere in questo Blog che nel destino dell’economie e dei mercati finanziari c’era la stagflazione.

Precisiamo che cosa significa il termine “stagflazione”: crescita zero ed inflazione allo 8%.

Il problema nasce proprio da questo: dal fatto che oggi tutti la vedono come Recce’d.

Oggi tutti la vedono allo stesso modo. Ed è proprio il modo nel quale noi di Recce’d abbiamo visto il futuro prossimo, già nel 2020, e poi nel 2021, e poi anche nel 2022.

Ad esempio? Kashkari, che dopo Jackson Hole ha dichiarato: “sono felice della reazione delle Borse, perché dovremo fare molto di più per frenare l’inflazione”. Si sarà fatto aiutare da noi? Avrà forse letto e studiato qualche nostro Post di questo Blog?

Avendo osservato questa … convergenza di opinioni (verso la realtà delle cose) ci toglie il sonno il pericolo di diventare “convenzionali” e “conformisti”.

Ne abbiamo discusso tra di noi, abbiamo analizzato la situazione, ed abbiamo esaminato le diverse alternative.

E per fortuna, esiste una via di uscita, almeno nel mondo degli investimenti e della gestione di portafoglio.

Non c’è alcun bisogno di scegliere tra “contrarian” e “convenzionali e conformisti”.

La scelta da fare non è quella, per nostra fortuna.

La scelta che è necessario fare invece è un’altra: si deve scegliere tra l’essere professionali e credibili, oppure entrare a fare parte della (foltissima) Banda dei Clown.

Valter Buffo
Le buone notizie per la strategia di investimento ed i portafogli modello
 

Rileggiamo quello che si leggeva, nelle conversazioni tra gli operatori dei mercati finanziari, venerdì 16 settembre, un’ora prima dell’apertura della Borsa a New York.

I futures sugli indici azionari puntano a un nuovo calo questa mattina dopo le ultime quattro sedute difficili, con il mercato che si appresta a registrare la quarta settimana di ribasso sulle ultime cinque. L'indice di riferimento S&P 500 (SP500) è in ribasso del 4% nell'ultimo giorno di contrattazioni della settimana, mentre il Nasdaq (COMP.IND) e il Dow (DJI) sono in calo rispettivamente del 4,6% e del 3,7%. È anche il quadruplo giorno delle streghe, che si riferisce alla scadenza simultanea di futures su indici di mercato, futures su azioni, opzioni su indici di mercato e opzioni su azioni. L'evento può portare a un aumento della volatilità, che non è la ricetta migliore nel contesto attuale.

Cattive notizie: FedEx (FDX) ha fatto rabbrividire i trader nella tarda serata di giovedì, dopo aver lanciato l'allarme sulla debolezza macro e aver ritirato la sua guidance per l'intero anno. L'amministratore delegato Raj Subramaniam ha dichiarato di aspettarsi che l'economia entri in una fase di recessione mondiale e di dover attuare iniziative di riduzione dei costi (chiusura di 90 uffici e cinque sedi aziendali, congelamento delle assunzioni, riduzione dei voli, ecc. Le azioni della FDX sono crollate di quasi il 20% e lo stesso sentimento è stato riscontrato anche altrove, con l'azienda che funge da barometro per "gli affari di tutti gli altri".

"La Federal Reserve potrebbe trovarsi di fronte a una scelta difficile", ha osservato Anastasia Amoroso, Chief Investment Strategist di iCapital. Prima dicevano: "Cercheremo di avere un atterraggio morbido e di far scendere l'inflazione". Ora potrebbero dover fare una scelta. O un atterraggio morbido o un calo dell'inflazione. In altre parole, potrebbero dover organizzare un maggiore giro di vite sulla crescita economica per far scendere l'inflazione".

A seguire: Giovedì i tori hanno difeso nuovamente l'importante livello di supporto dell'S&P a 3.900, ma una chiusura al di sotto di questo livello oggi potrebbe aprire le porte a ulteriori ribassi, soprattutto nella tradizionalmente debole seconda metà di settembre.

Tutti i nostri lettori sanno che, alla fine della seduta di ieri, venerdì, l’indice della Borsa di New York ha poi chiuso SOTTO quel livello di 3900 punti. Anche se, deve essere detto, POCO sotto i 3900 punti.

Un calo delle Borse che è spiegato anche a causa dei dati che sono stati comunicati al mercato dalla Società Fed Ex, di cui sicuramente siete già informati.

La questione rimane quindi da risolvere, e tutti lo vedremo già dalla seduta del lunedì 19 settembre. Di questa questione, in questo Blog, Recce’d ha scritto fornendo qualificate analisi sia sette giorni fa, sia quattordici giorni fa, sia trenta giorni fa. Anticipando ai propri lettori questi tipo di alti-e-bassi.

Resta, guardando oltre gli alti-e-bassi, un fatto: la caduta degli indici, alla Borsa USA, in data 13 settembre 2022 è stata la più ampia (in una sola seduta) dai tempi del COVID (immagine che segue).

Un segnale: su questo, non ci sono dubbi.

Vogliamo ragionare, in questo Post, sulla strategia di gestione e sui portafogli modello: come si interpretano, nell’ambito di una corretta strategia di gestione del portafoglio titoli, questi segnali che arrivano dai mercati finanziari?

E’ opportuno rivedere le proprie previsioni? Le proprie aspettative dal portafoglio titoli?

Vanno rettificate le stime, le previsioni di rendimento dei singoli asset presenti nel portafoglio?

Oppure: dobbiamo modificare le stime dei rischi che accompagnano gli asset che abbiamo oggi nei nostri portafogli modello?

E che cosa è cambiato, per gli asset finanziari che oggi NON si trovano nel portafoglio, ma che stiamo monitorando per un futuro inserimento?


Ovviamente, Recce’d nel Post che state leggendo non potrà fornire una risposta nel dettaglio: i metodi e la strategia di gestione sono proprietari ed esclusivi.

Allo stesso tempo, e come sempre è stato, leggere questo Post vi sarà utile: Recce’d, come sempre, fornirà elementi concreti, che potranno immediatamente aiutarvi, sia nelle vostre analisi, sia nelle vostre valutazioni, sia infine nelle vostre scelte di investimento che traducono in pratica la vostra strategia di investimento.

Nell’immagine qui sopra, la presentazione di un articolo del Financial Times mette alla vostra attenzione tre diversi elementi, e precisamente

  1. l’instabilità

  2. gli errori dei decisori della politica (economica e anche non economica)

  3. la situazione di forte stress sui mercati finanziari

per arrivare a quel conclusione? Che “per i mercati e le economie si profila un periodo di instabilità” e che “ci troveremo tutti come su un ottovolante”.

Vi facciamo notare che il Financial Times qui scrive che il periodo di instabilità, per le economie e per i mercati, NON è quello appena passato, ma è quello che sta arrivando.

E su questo, oggi ci sono davvero pochi dubbi.

Voi lettori, come vi state preparando?

E come state preparando il portafoglio di investimenti finanziari, a questa sfida che ci attende, e che è la sfida più difficile degli ultimi 50 anni, per tutti gli investitori'?

Sia chiaro: non c’è solo il lato negativo.

E’ vero che sono aumentati, a dismisura, i rischi (che molti di voi oggi neppure riescono ad immaginare). Ma sono aumentati, a dismisura anche i potenziali guadagni per chi investe sugli asset finanziari.

Questa, è la buona notizia: sono queste, le buone notizie che, quasi ogni giorno, ci vengono portate dai dati e dalle nostre analisi successive.

A seconda della strategia di portafoglio che avete scelto, a seconda dello scenario sulla base del quale avete costruito il vostro portafoglio di asset finanziari, a seconda delle stime di rendimenti e di rischio sulla base delle quali avete fondato le vostre scelte di investimento, un certo particolare dato può essere letto come una notizia “buona” oppure come “cattiva” notizia.

Un esempio: avete basato le vostre scelte sulla “speranza” (che NON è una strategia), se siete andati dietro ai suggerimenti della Rete di promotori o della Banca, se avete abboccato alle (solite) esche, quelle di Goldman Sachs, di UBS, di BNP Paribas, e di JP Morgan (nomi fatti al solo scopo di esemplificare, perché poi tutte le banche di investimento ripetono in coro sempre le medesime storielle inventate)? Allora in quel caso per voi lo scorso martedì 13 è stato un “martedì nero”.

Per tutti gli altri, per tutti quelli che si erano già chiariti che il “pivot” non è mai esistito, per tutti quelli che avevano già concluso che quella del “soft landing” era l’ennesima favoletta slegata dalla realtà, martedì 13 settembre 2022 è stata una giornata luminosa, e il valore dei loro asset finanziari è salito.

Non esistono notizie che siano per tutti “cattive”: esistono invece investitori “cattivi”, analisi “cattive”, suggerimenti “cattivi” e consulenti “cattivi”, perché agiscono NON nell’interesse del Cliente bensì per massimizzare i guadagno delle loro Reti.

Tutto dipende da voi: da chi scegliete e da come siete posizionati.

Veniamo alla pratica delle scelte di investimento.

Se in questo preciso momento desiderate mettere voi stessi, ed il vostro portafoglio, in “favore di vento”, oggi diventa prima di tutto capire “da quale parte spinge il vento”. per fare questo, dovete oggi stesso realizzare quale è la realtà intorno a voi, sui mercati finanziari ma soprattutto FUORI dai mercati finanziari.

A questo scopo, vi potrà essere utile rileggere almeno alcuni dei Post che Recce’d ha pubblicato nel corso degli ultimi 24 mesi: Post che, anche se letti a posteriori, vi saranno utilissimi, per comprendere perché ci ritroviamo proprio in questo punto, nel settembre 2022, e quali sono le cause che hanno prodotto la situazione attuale.

Come diceva già il brano da noi selezionato, e riprodotto più in alto, oggi la situazione non è (non è mai stata) quella di un “soft landing che accompagna il calo dell’inflazione”. Le due cose sono tra di loro in alternativa, ed oggi (con grande ritardo) lo hanno compreso persino le Banche Centrali.

Nell’immagine che segue Mohamed El Erian dice che:

  1. il futuro oggi preoccupa, ma la via di uscita non è quella di “lasciare correre l’inflazione”, scelta che causerebbe molti danni per molte aziende e famiglie

  2. ma la seconda e la terza via di uscita sicuramente anche loro provocherebbero danni ingenti

  3. i danno che oggi DEVONO essere presi in esame PRIMA di ogni altro sono quelli al tessuto SOCIALE e NON quelli ai mercati finanziari; è DOVEROSO proteggere le fasce più deboli della Società, se si intende evitare un disastro peggiore di quello che già hanno fatto

Sono moltissimi gli investitori, in tutto il Mondo, che proprio NON VOGLIONO accettare questa verità: ma verranno COSTRETTI ad accettarla.

Sono moltissimi oggi, quegli investitori che preferiscono chiudere gli occhi, e continuare a SOGNARE: disperatamente, voglio che la FESTA continui.

Quando si sveglieranno si renderanno conto che NON c’è mai stata alcuna festa.

Spostiamo un po’ il discorso: avviciniamoci al piano della strategia di portafoglio e delle scelte di investimento.

Risulta del tutto evidente, anche a chi è meno attento e non segue ogni giorno gli alti-e-bassi dei mercati finanziari, che oggi le Borse sono totalmente allo sbando: salgono e scendono, ma senza alcuna ragione. Si sprecano parole e commenti, che tirano in ballo opzioni call, opzioni put, Delta e Gamma, posizioni SHORT e LONG dei gestori dei Fondi.

Si tratta di parole senza la minima rilevanza, nell’ambito di una strategia di investimento: è il classico cla-bla degli operatori di mercati, che si moltiplica ogni volta che gli operatori di mercato sono nel PANICO.

Come sono da mesi a questa parte.

La prossima mossa degli indici di Borsa arriverà quando verrà IMPOSTA da altri segmenti del mercato finanziario internazionale. Come, ad esempio, quel segmento che noi abbiamo messo in evidenza con l’immagine precedente.

Dai diversi segmenti di mercato, però, arrivano segnali che poi debbono essere interpretati: la gestione dei portafogli modello, come pure quella dei portafogli di investimento dei lettori del sito, richiede di prendere tutti questi segnali, sistemarli ed analizzarli, e grazie a questi segnali costruire poi un quadro coerente e futuribile.

Ed eccoci con il nostro (solito) contributo concreto alla gestione del vostro portafoglio.

Vi interesse rendervi conto (finalmente) di dove vi trovate oggi e di cosa sta accadendo intorno a voi?

Siete interessati a capire quali sono i rendimenti potenziali dei diversi asset finanziari, da qui a fine 2022? E poi nel 2023?

Volete stimare nel modo più corretto i rischi di ribasso impliciti in ognuno degli asset finanziari che avete in portafoglio?

Vi interessa, di disporre finalmente di avere una strategia di investimento dotata di basi solide, e che vi porta a fare scelte consapevoli e produttive?

Oppure preferite state lì fermi, a prendere ceffoni come quelli dello scorso martedì 13 settembre?

Ecco la buona notizia: non è difficile.

Vi sarà sufficiente leggere, e rileggere, le parole che trovate nell’immagine precedente, nel riquadro rosso.

Che sono scritte in modo chiaro e sintetico: parole che, nella sostanza, ripetono ciò che Recce’d ha scritto (in modo sicuramente MENO efficace ed elegante e sintetico) per tutti gli ultimi 24 mesi.

Per rendere massima la concretezza dell’aiuto che Recce’d oggi regala a tutti gli investitori, noi abbiamo investito altro tempo per tradurre l’intero articolo dal quale quella frase è tratta.

Lo potete leggere qui di seguito: come vedete, anche questo articolo annuncia le “buone notizie” di cui Recce’d vi aveva parlato già in agosto.

Leggiamo dall’articolo: “Le buone notizie risiedono nella duplice prospettiva che le economie si lascino alle spalle un lungo periodo di inefficiente allocazione delle risorse e che venga restituito valore ai mercati pesantemente distorti da un intervento troppo prolungato delle banche centrali.“. Oggi, nel settembre 2022, lo scrive (addirittura) il Financial Times. che certamente non è un “contrarian”. Come cambiano velocemente, le cose del Mondo!

Quante opportunità vi siete persi per strada, scegliendo di non seguire i nostri indirizzi, due anni fa? Senza aspettare di leggerlo sul Financial Times?

Per completare il nostro supporto alla gestione di portafoglio, noi oggi dobbiamo richiamare anche il tema che Recce’d ha già messo in evidenza in più occasioni precedenti: e precisamente il tema del “cambiamento di regime”. Tutte le scelte vanno effettuate avendo bene a mente che siamo in una fase di passaggio, fuori dalla Vecchia Era ed verso una Nuova Era, come dice ad esempio l’immagine di Bloomberg che trovate qui sotto.

Non solo: per fornirvi un aiuto completo a pratico, necessariamente dobbiamo richiamare un terzo tema, che viene anche lui citato dall’articolo che leggerete più sotto: si tratta di uno dei dei temi sui quali è fondata la nostra strategia di gestione del portafogli modello.

Nell’articolo infatti si scrive dello “scontro tra il recente eccesso di ottimismo dei mercati e la realtà economica e politica”. Di questo, noi vi abbiamo scritto già due anni fa, nel 2020, e poi nel 2021 e nel 2022. Oggi, ci siamo.

Chiudiamo quindi il nostro Post parlando di BUONE NOTIZIE: ve li ricordate, i nostri numerosi interventi sul tema della “riconciliazione” tra mercati finanziari e realtà? Bene, amici lettori: forse nessuno vi aveva ancora informato, ma quel processo è avviato, è già in movimento. E questa è la più buona delle notizie, per tutti noi investitori e anche per le future generazioni.

Il sistema ha reagito: adesso ha reagito e si oppone ad insensate politiche che creano instabilità (e spazzerà via certi … detriti del passato).

Sicuramente, ci saranno nel prossimo futuro di tutti noi passaggi difficili, emozionanti, momenti di apprensione e forse dolorosi. E per qualcuno tra gli investitori, anche danni importanti.

Ma chi si è reso conto di dove stiamo oggi, e perché ci stiamo, potrà ricavare importanti guadagni dai propri investimenti, contribuendo attivamente in questo modo alla indispensabile riconciliazione di cui Recce’d da anni vi scrive e vi parla.

Vi lasciamo adesso alla lettura delle tante BUONE NOTIZIE di questo settembre 2022.

Lo sbalorditivo cambiamento dell'umore e dei prezzi del mercato nell'ultima settimana testimonia l'instabilità di fondo dell'attuale contesto per i responsabili politici e gli investitori. Un'instabilità che si intensificherà nei prossimi mesi.

Il catalizzatore di quella che molti hanno definito la "carneficina dei mercati" di martedì - perdite dal 3 al 5% in un solo giorno nei principali indici azionari statunitensi - è stato, ovviamente, un pessimo rapporto sull'inflazione. I dati di agosto degli Stati Uniti sono stati deludenti sotto molti punti di vista, tra cui, soprattutto, l'aumento su base mensile e l'ampliamento dei fattori che determinano l'inflazione di fondo.

A giudicare dalla drammatica impennata dei rendimenti dei titoli di Stato a 2 anni e dai movimenti in altri settori dei Treasury, i mercati si sono ritrovati a cercare di prezzare un momento di "HFL", ossia tassi più alti, più rapidi e più lunghi.

Questa volta, il ritardo con cui gli investitori hanno accettato un'inversione più rapida dell'approccio altamente favorevole ai mercati da parte delle banche centrali ha avuto poco a che fare con la precedente inclinazione dei responsabili delle politiche a indebolire il messaggio politico anti-inflazione. Questa tendenza aveva in precedenza contribuito a mantenere viva la speranza di un atterraggio morbido immacolato e di un rapido allontanamento da un regime di liquidità restrittivo.

Ma dal discorso di fine agosto a Jackson Hole del presidente della Fed Jay Powell, i funzionari della banca centrale statunitense sono stati insolitamente coerenti nell'affermare il loro impegno incondizionato a combattere un'inflazione inaccettabilmente alta, nonché nel trasmettere le implicazioni politiche.

Per i responsabili delle politiche e per gli investitori, nei prossimi mesi ci saranno altre realtà da digerire.

In primo luogo, la fragilità della crescita globale sta aumentando. L'Europa deve ancora integrare la protezione delle famiglie dai prezzi elevati, dettata da ragioni fiscali, con un approccio ordinato all'allocazione dell'energia che riduca al minimo i danni strutturali immediati e a lungo termine per l'economia.

La Cina deve ancora trovare una via d'uscita politicamente accettabile dalla trappola di Covid "vite contro mezzi di sussistenza" che, senza progressi nella vaccinazione efficace a livello nazionale, mina il contributo del Paese alla domanda e all'offerta nell'economia globale. Persino gli Stati Uniti, la più forte delle economie di importanza sistemica, si trovano ad affrontare venti interni di crescita. E tutto questo in un momento in cui le pressioni inflazionistiche, e la distruzione della domanda che ne consegue, si dissolveranno solo lentamente.

Con l'evolversi di questa situazione, le incoerenze del mercato diventeranno più difficili da sostenere. Con l'aumento dei rendimenti a breve termine, il vantaggio TINA (There Is No Alternative) che le azioni hanno posseduto a lungo viene eroso. Le obbligazioni a lunga scadenza offrono ora una migliore protezione contro un forte rallentamento globale e uno stress del sistema finanziario. Inoltre, i rischi economici e finanziari di un dollaro così forte, sia a livello nazionale che, soprattutto, internazionale, sono più difficili da evitare.

Non c'è bisogno di dire che questo non è un buon ambiente per le banche centrali per giocare a rimpiattino. Il rischio di un ennesimo errore politico, già scomodamente alto, sta aumentando.

Visti i numeri dell'inflazione, la Fed non ha altra scelta se non quella di anticipare la risposta politica, prevedendo un terzo rialzo consecutivo di 0,75 punti percentuali, senza precedenti, la prossima settimana. Ciò si accompagnerà a un'accelerazione del ritmo di riduzione del bilancio da parte della Fed e, sospetto, a una revisione al rialzo delle previsioni per il picco di questo ciclo dei tassi d'interesse.

Nel frattempo, la Banca Centrale Europea deve incorporare le implicazioni dei notevoli sforzi di politica fiscale per compensare l'impatto della crisi energetica sulle famiglie e sulle imprese.

La naturale inclinazione ad ammorbidire l'orientamento della politica monetaria di fronte alla fragilità della crescita globale e alla preoccupante instabilità dei mercati finanziari si scontra con la realtà di un'inflazione persistentemente elevata e con l'urgente necessità di ripristinare la credibilità della politica. In effetti, l'esitazione della banca centrale non farebbe altro che aggravare la portata e la complessità delle sfide economiche e politiche del 2023.

Le turbolenze di mercato di questa settimana non riguardano solo lo scontro tra il recente eccesso di ottimismo dei mercati e la realtà economica e politica. Si tratta anche di un riflesso del fatto che gli investitori stanno meglio affrontando la complessa incertezza che si pone di fronte sia ai responsabili politici sia al loro stesso approccio all'asset allocation.

Le buone notizie risiedono nella duplice prospettiva che le economie si lascino alle spalle un lungo periodo di inefficiente allocazione delle risorse e che venga restituito valore ai mercati pesantemente distorti da un intervento troppo prolungato delle banche centrali. Affinché tali prospettive si realizzino, le economie e i mercati devono ancora affrontare la maggiore possibilità di errori politici, lo stress del mercato e le trappole comportamentali che tipicamente accompagnano le oscillazioni del sentiment degli investitori.

Mercati oggiValter Buffo
Il venditore ed il dentista.
 

“Gli americani sono un popolo di venditori”.

Il successo degli Stati Uniti, della loro economia ed anche della loro forza militare, negli ultimi cento anni, viene attribuito da alcuni proprio al fatto che gli americani sono un popolo con una spiccata attitudine al vendere. Fatto che distinguerebbe, secondo questi commentatori, il periodo storico del dominio planetario degli Stati Uniti dalle precedenti vicende storiche dei Grandi Imperi (da quelli coloniali indietro fino all’Antica Roma).

In questo inizio di Millennio, nel quale sono comparse alcune crepe nelle difese dell’Impero dei venditori, è giustificato porsi come minimo qualche domanda.

In particolare, sul settore del risparmio e della distribuzione dei “prodotti finanziari del risparmio gestito”.

La capacità di influenza delle Grandi Aziende del settori del risparmio ha per decenni ottenuto dalla politica (dal Legislatore e da chi è chiamato ad applicare la Legge) tutto ciò che è servito per proteggere un cartello industriale e creare alte barriere all’ingresso contro nuove forme di concorrenza: una serie di norme e regolamenti la cui finalità non è, e non è mai stata, la “protezione del risparmiatore”. E’ invece la “protezione del venditore”.

Questa evoluzione storica ha prodotto la situazione nella quale oggi ci troviamo tutti ad investire e ad operare: il “dominio del venditore”.

L’attualità ogni giorno ci propone esempi concreti di questo stato di cose: oggi in Italia la Legislazione affida a figure che hanno la sola competenza di venditori di effettuare una “gestione nascosta” degli investimenti dei Clienti delle Reti di vendita di Fondi Comuni di Investimento e polizze UCITS.

In questo ambito professionale, negli ultimi trent’anni il solo intervento legislativo che si ricorda è stato quello che ha prodotto la ri-denominazione dei “promotori finanziari”, adesso chiamati “consulenti” (raccolti tutti, ovviamente, nel medesimo Albo di prima). Intervento che ha lasciato del tutto inalterata sia la loro attività, sia il complesso di incentivi che la regola e la determina, incentivi che possiamo riassumere come “conflitto di interesse”.

Un esercito di venditori è quindi incaricato di “costruire il portafoglio personalizzato” dei loro Clienti senza però formalmente averne l’incarico e l’autorizzazione: si tratta di una attività svolta da sempre in una “zona grigia”, cinicamente messa al riparo da ogni responsabilità con una formula del tipo “alla fine la decisione è del Cliente”.

Cliente che non sa, ovviamente: non dispone degli strumenti di analisi e valutazione, e non dispone delle informazioni, essendo che le sue attività tipiche non riguardano il mondo della finanza, degli investimenti, degli “strumenti finanziari”.

Il problema, però, è che neppure il venditore ne sa a sufficienza: il venditore, il promotore finanziario, il private banker, il wealth manager, NON è un gestore di portafoglio.

Ma che cosa è, allora? Che cosa è, esattamente, per la Legislazione vigente?

Il venditore di “prodotti finanziari” conosce sicuramente i “prodotti finanziari”, perché il suo lavoro è quello di piazzare i prodotti nei portafogli dei Clienti, e intascare le retrocessioni che ne derivano. Ma che cosa determina i risultati di quei “prodotti finanziari” per il Cliente? Il venditore, il wealth manager, il private banker non ne sa nulla: non è formato per fare quelle scelte, e non è neppure informato dei fattori che ne determinano il risultato.

Il venditore non è informato: la Casa che vende i Fondi Comuni gli passa un po’ di informazioni, non selezionate, e costruite allo scopo di facilitare la vendita dei “prodotti finanziari”.

Informazioni costruite dalle banche globali di investimento (un esempio per tutti: Goldman Sachs) oppure dalle case che producono i Fondi Comuni (un esempio per tutti: Blackrock). Ogni tanto, ogni tre o sei mesi, scatta anche l’invito a qualche “conferenza con rinfresco finale”, dove si presentano dieci o venti slides a colori. E poi si va avanti, a piazzare la merce.

Il venditore sa quanto deve piazzare e che tipo di prodotti deve piazzare. Il venditore non sa stimare quanto quei prodotti potrebbero rendere al Cliente, e meno che mai è in grado di stimare il rischio di ribasso che quel prodotto porta con sé nel portafoglio del Cliente.

Il venditore, o private banker, oppure wealth manager, non sa stimare i rendimento perché non sa da che cosa sono generati i rendimenti (ed i rischi di ribasso).

Ed anche di questo, ogni giorno la realtà dei fatti ci mette a disposizione nuovi esempi.

Questo Post vi offre un esempio concreto e preso dall’attualità. Un esercito di venditori, personal bankers, private bankers, wealth managers, ed altre etichette assortite (tutti pagati a retrocessione) da mesi va in giro a parlare con i loro Clienti di inflazione: senza capirne assolutamente nulla.

(Va subito riconosciuto, per completezza, che neppure i banchieri centrali hanno dimostrato di capirci nulla).

Recce’d è una iniziativa che nasce proprio con la missione di rimuovere questa stortura: il Cliente investitore a nostro parere ha il diritto di ricevere “consulenza” unicamente da chi ha le competenze per fornire quella “consulenza”: quelli che … non ne capiscono nulla, devono essere mandati a casa, e noi ovviamente ci auguriamo di vedere questo basilare criterio recepito, un giorno, in Leggi e regolamenti di settore.

Ritorniamo quindi all’inflazione: Recce’d come sempre attraverso il suo Post fornisce ai lettori una serie di concreti aiuti a comprendere come vanno investiti i risparmi, quali criteri di analisi e valutazione si debbono utilizzare, come si stimano in modo efficace i rendimenti futuri, e come si stimano i rischi nel portafoglio titoli.

Così che ogni investitore sia in grado di rendersi conto, di ciò che sta succedendo ai propri soldi.

Parliamo allora di inflazione, ma nel modo dovuto. L’inflazione nel settembre 2022 è “il tema del giorno” per i quotidiani ed i media. Recce’d al contrario ritiene che per la gestione del portafoglio siano altri, oggi i temi decisivi. E tuttavia, proprio per il fatto che sui quotidiani ed in TV si scrive e si parla ogni giorno di inflazione, noi proprio all’inflazione.

Ma Recce’d di inflazione NON vi parlerà come se ne parla in TV oppure sui quotidiani: noi siamo nati per fare prevalere la competenza anche nel settore del risparmio e degli investimenti, e anche nel caso dell’inflazione risulta decisivo l’utilizzo della competenza specifica.

Per questa ragione, in questo Post, con voi esaminiamo il recente lavoro sull’inflazione di uno dei più autorevoli esperti di Finanza del Pianeta: si tratta di Jonh H. Cochrane, che il nostro Blog ha già introdotto e presentato in alcuni Post precedenti..

Nel brano che segue, lo stesso Cochrane ci fornisce una (utile) introduzione ad un suo articolo (che leggeremo più sotto) pubblicato dal Wall Street Journal il giorno 24 agosto 2022.

"Nessuno sa come i tassi di interesse influenzano l'inflazione" è un mio nuovo articolo pubblicato sul Wall Street Journal il 25 agosto.

La Fed ha aumentato solo molto lentamente i tassi di interesse in risposta all'inflazione:

La lentezza della reazione della Fed significa che l'inflazione si allontanerà a spirale, finché la Fed non alzerà i tassi di interesse al di sopra dell'inflazione? La teoria tradizionale dice di sì. Secondo questa teoria, l'inflazione è instabile quando la Fed segue un obiettivo di tasso di interesse. Instabile:

In questa visione, la Fed deve aumentare prontamente i tassi di interesse al di sopra dell'inflazione per contenere l'inflazione, poiché la foca deve muovere il naso più di uno per uno per tornare sotto la palla. Finché non avremo tassi di interesse del 9% e oltre, l'inflazione salirà a spirale.

La visione deriva fondamentalmente dalle aspettative adattive. Inflazione = inflazione attesa - (effetto degli alti tassi di interesse reali, cioè tasso di interesse - inflazione attesa). Se l'inflazione attesa è quella dell'anno scorso, l'inflazione sale a spirale fino a quando il tasso di interesse reale è positivo.

Ma una visione alternativa dice che l'inflazione è fondamentalmente stabile. Stabile:

In questa visione, uno shock all'inflazione finirà per svanire anche se la Fed non fa nulla. La Fed può contribuire alzando i tassi di interesse, ma non deve superare l'inflazione. (Sempre che non si verifichi un nuovo shock, come un'altra esplosione fiscale). Questa visione deriva dalle aspettative razionali. Questo termine ha una connotazione negativa. Significa solo che le persone pensano in modo ampio al futuro e non sono peggiori degli economisti della Fed nel prevedere l'inflazione. Esemplifichiamo con una storia: Se si guida guardando nello specchietto retrovisore (strada prevista = strada passata), si esce dalla strada, instabile. Se si guarda in avanti, anche se male, (strada prevista = strada futura), l'auto finirà per tornare sulla strada.

I test econometrici non sono molto utili: l'inflazione e i tassi d'interesse si muovono insieme nel lungo periodo in entrambi i punti di vista, e si muovono a vicenda. Gli episodi sono salienti. Il punto di vista instabile si riferisce agli anni Settanta:

La Fed ha reagito troppo lentamente agli shock, si dice, lasciando che l'inflazione salisse a spirale fino a quando, nel 1980, ha finalmente messo il naso sotto la palla, riportando l'inflazione in basso. Ma la visione stabile punta agli anni 2010:

La situazione è esattamente opposta. È scoppiata la deflazione. La Fed non è riuscita a portare i tassi di interesse sotto lo zero. L'analisi classica gridava "ecco che arriva la spirale della deflazione". Non è successo. Wolf. Se la spirale della deflazione non è scoppiata, perché ora scoppierà una spirale dell'inflazione?

Non altrove: Guardando questi dati, comincio a nutrire ulteriori dubbi sulla classica storia degli anni Settanta. La Fed ha spostato i tassi di interesse uno a uno. L'inflazione non è semplicemente andata fuori controllo. Ad esempio, nel 1975 l'inflazione è tornata a scendere, anche se i tassi di interesse non hanno mai superato l'inflazione. La semplice storia della spirale non spiega perché il 1975 abbia avuto un breve successo. Ciascuna delle ondate inflazionistiche è stata inoltre innescata da nuovi shock.

Chi ha ragione? Non batto i pugni sul tavolo, ma la stabilità, almeno nel lungo periodo, mi sembra sempre più probabile. Ciò significa che l'inflazione finirà per scomparire, dopo che il livello dei prezzi sarà salito abbastanza da eliminare la recente esplosione del debito, anche se la Fed non alzerà mai i tassi al di sopra dell'inflazione. In ogni caso, sembra che sia pronto un altro episodio davvero significativo, da aggiungere agli anni '70 e al 2010. Se l'inflazione si impenna, la stabilità è in pericolo. Se l'inflazione si attenua e i tassi di interesse non superano mai l'inflazione, la visione classica è davvero in difficoltà. Gli ingredienti sono stati mescolati, la provetta è sul tavolo ...

Ma si tratta di una media condizionale. Un nuovo shock potrebbe far schizzare nuovamente l'inflazione verso l'alto, proprio come è accaduto negli anni Settanta. Un nuovo virus, la Cina che invade Taiwan, una crisi finanziaria, una crisi del debito sovrano, un'altra esplosione fiscale - se gli Stati Uniti perdonano i debiti universitari, perché non perdonare i mutui per la casa? Le carte di credito? -- Tutto ciò potrebbe far risalire l'inflazione e rovinare questo bell'esperimento.

Che cosa dice John H. Cochrane qui sopra? In estrema sintesi, afferma che

  1. a suo parere non sarà necessario, per la Federal Reserve, portare il costo ufficiale del denaro AL DI SOPRA dell’inflazione; ma che

  2. un nuovo shock potrebbe fare salire ancora l’inflazione, rispetto al livello corrente, e questo modificherebbe la sua previsione.

Ve lo possiamo garantire: è più utile leggere queste parole, dedicando il giusto impegno ed attenzione alla lettura, piuttosto che leggere i siti sul Web e le pubblicazioni di Goldman Sachs oppure di una delle tante Reti italiane. Quelle sono cose molto più facili da leggere, in particolare le consuete tiritere sul “pivot” oppure “l’inflazione transitoria”. Quelle noiose favolette sul futuro che (come avete visto) sono semplicemente argomenti per la vendita, e regolarmente vi portano a fare scelte di investimento sbagliate.

Per questa ragione, noi adesso vi suggeriamo di leggere per l’articolo di John H. Cochrane che era presentato dal primo brano da noi selezionato (il brano che avete appena letto qui sopra): se volete farvi una vostra opinione sul futuro dell’inflazione, e sulla ricaduta di questo dato, nel futuro, sul rendimento dei vostri investimenti in azioni, obbligazioni, valute, materie prime (e sui rischi che state correndo con i vostri investimenti) leggete non una ma un paio di volte questo articolo del Wall Street Journal.

Il nostro suggerimento, in particolare, è di dare la giusta importanza alle seguenti affermazioni che trovate nell’articolo:

  1. quello che stiamo affrontando, tutti noi investitori, è un grande esperimento che viene fatto da altri sui nostri soldi investiti sui mercati finanziari; un esperimento può riuscire, oppure fallire

  2. esiste una visione convenzionale sull’inflazione: da conoscere e capire

  3. esiste una visione alternativa: da conoscere e capire

  4. la visione convenzionale dice che la Federal Reserve sarà costretta ad alzare di molto il costo del denaro

  5. la visione alternativa sostiene che non ce ne sarà bisogno

  6. le aspettative del pubblico giocano, in entrambi i casi, un ruolo determinante

  7. gli economisti, oggi, non sanno se la realtà dell’economia si muoverà nel modo che è previsto dalla visione convenzionale oppure nel modo che è previsto dalla visione alternativa

  8. questo stato delle cose spiega (almeno, per una parte) l’atteggiamento della Federal Reserve degli ultimi mesi: non sanno che cosa fare

  9. un ruolo decisivo nei prossimi mesi potrebbe essere giocato da un nuovo shock

Quando avrete letto e riletto l’articolo, e quando avrete chiarito nella vostra mente ognuno di questi nuovi punti, allora potrete utilmente ritornare dal vostro promotore finanziario, dal wealth manager, dal private banker, dal personal banker, e impiegare bene il vostro tempo decidendo come va modificato il portafoglio di investimenti sulla base di ciò che voi, ed il vostro private banker, pensate dell’inflazione di oggi, di domani, di dopodomani.

In mancanza di questo, il vostro tempo sarà stato impiegato … in chiacchiere da bar. E i risultati dei vostri investimenti finanziari, e del vostro portafoglio titoli, dipenderanno al 100% … dal caso.

La gestione di portafoglio, in mancanza di competenze di questo tipo, non può essere praticata, e non deve essere praticata: per la medesima ragione per la quale un intervento chirurgico è affidato ad un chirurgo, e non al rappresentate commerciale della ditta che produce le garze, i cerotti ed i bisturi. Così come, affidate la cura dei vostri denti al dentista, e non al rappresentante della ditta che vende i trapani odontoiatrici.

È in corso un grande esperimento economico. Può la Federal Reserve contenere l'inflazione senza aumentare i tassi di interesse di molto rispetto a quelli attuali?

La saggezza convenzionale dice che finché i tassi d'interesse sono inferiori al tasso d'inflazione, l'inflazione aumenterà. A luglio l'inflazione era dell'8,5%, misurata come variazione a un anno dell'indice dei prezzi al consumo. La Fed ha aumentato il tasso dei federal funds solo dallo 0,08% di marzo al 2,33% di agosto. Secondo la visione convenzionale, non è abbastanza. Sono necessari tassi più alti, ora.

Questa visione convenzionale ritiene che l'economia sia intrinsecamente instabile. La Fed è come una foca che tiene in equilibrio una palla (l'inflazione) sul suo naso (i tassi di interesse). Per evitare che la palla cada, la foca deve spostare rapidamente il naso.

In una visione più recente, l'economia è stabile, come un pendolo. Anche se la Fed non fa nulla, finché non ci saranno altri shock, l'inflazione finirà per diminuire. La Fed può ridurre l'inflazione aumentando i tassi di interesse, ma non è necessario che i tassi di interesse superino l'inflazione per evitare una spirale inflazionistica.

Questa nuova visione si riflette nella maggior parte dei modelli economici degli ultimi decenni. Essa spiega le proiezioni della Fed e la lentezza della sua risposta. Anche i mercati azionari e obbligazionari prevedono che l'inflazione svanisca senza grandi aumenti dei tassi di interesse.

Qual è dunque la visione corretta? In tempi normali, è difficile dirlo. Che si tratti di un sigillo o di un pendolo, l'inflazione e i tassi d'interesse si muovono insieme nel lungo periodo, mentre nel breve periodo si muovono l'uno intorno all'altro.

I sostenitori della visione convenzionale sostengono che la Fed ha alzato troppo poco i tassi di interesse in risposta agli shock inflazionistici degli anni Settanta. Solo quando la Fed ha alzato i tassi di interesse in misura sostanzialmente superiore all'inflazione per diversi anni all'inizio degli anni '80, provocando due profonde recessioni, l'inflazione si è finalmente attenuata. Prima lo facciamo, dicono, meglio è.

I sostenitori della visione stabile fanno riferimento agli ultimi decenni di inflazione costante a tassi di interesse zero negli Stati Uniti, in Europa e in Giappone. Quando è comparsa la deflazione e le banche centrali non sono riuscite a spostare i tassi molto al di sotto dello zero, gli analisti convenzionali hanno messo in guardia da una "spirale deflazionistica". Non è mai successo. Perché ora dovrebbe scoppiare una spirale inflazionistica?

In entrambe le teorie, l'inflazione attesa è importante: Se le persone si aspettano un'inflazione più alta l'anno prossimo, comprano o aumentano i prezzi oggi. Il presupposto centrale della teoria della spirale inflazionistica instabile è che le persone si aspettano che l'inflazione dell'anno prossimo sia più o meno la stessa dell'anno scorso - ciò che gli economisti chiamano "aspettative adattive". Un automobilista che guarda nello specchietto retrovisore per giudicare la strada da percorrere, devierà rapidamente da una parte o dall'altra.

Il presupposto centrale della teoria della stabilità è che le persone pensano in modo più ampio all'inflazione futura. Non sono chiaroveggenti, ma non ignorano le informazioni utili e non sono molto più bravi a prevedere l'inflazione di quanto non lo siano, ad esempio, gli economisti della Fed. Se un guidatore guarda in avanti attraverso il parabrezza, anche se sporco, l'auto tende a tornare sulla strada.

Gli economisti non sanno con certezza se l'economia è stabile o instabile, se l'inflazione può svanire senza che i tassi di interesse siano sostanzialmente superiori all'inflazione. In quest'ottica, le azioni della Fed hanno un certo senso.

Se davvero non si sa come i tassi di interesse influenzino l'inflazione, è naturale aumentare i tassi lentamente. L'inflazione potrebbe calare da sola. In caso contrario, si può continuare ad aumentare i tassi.

Se l'inflazione si attenua, la visione convenzionale sarà seriamente compromessa. Se l'inflazione sale, in assenza di altri shock, la nuova visione è in difficoltà. Ma un buon esperimento richiede che tutti lascino stare la provetta.

Purtroppo è probabile che si verifichi un nuovo shock: un virus, una guerra, una crisi finanziaria o un'esplosione fiscale. L'inflazione salirà o scenderà per ragioni che non hanno nulla a che fare con le spirali, la stabilità e i tassi di interesse.

Cochrane è senior fellow presso la Hoover Institution della Stanford University e studioso aggiunto del Cato Institute. Il suo libro "The Fiscal Theory of the Price Level" uscirà a gennaio.

Valter Buffo
Le impressioni di settembre ed i portafogli modello (parte 2)
 

Riprendiamo un tema trattato esattamente sette giorni fa. Completiamo la “lezioncina sulla gestione di portafoglio” che avevamo iniziato nel Post con il medesimo titolo.

Il tono di questi Post è, come avete capito, divertente e leggero: non è possibile, infatti, parlare in modo serio di Borsa, in queste ultime settimane, perché tra “pivot” e “contro-pivot” la situazione si è colorata di ridicolo fin dal mese di luglio.

E tuttavia, per il lettore è utile seguire questi piccolissimi movimenti settimanali: e questo (lo ripetiamo ancora) MA NON per ricavarne informazioni sulla performance di fine anno e sui rischi impliciti nei singoli asset.

E’ utile per riconoscere i “falsi segnali” che arrivano dai mercati finanziari.

Che cosa ci ha detto l’ultima settimana dei mercati? Se guardiamo solo alle Borse (ripetiamo: le Borse oggi sono il comparto MENO importante e MENO significativo di tutti: ma sono anche i più commentati dai media) allora potremmo sintetizzare così: tutte le Borse seguono minuto per minuto la Borsa USA (non c’è altro, in questo momento), e la Borsa USA non prende sul serio Powell e Lagarde.

Non commenteremo nel Post le decisioni e le affermazioni fatte in settimana da Lagarde e Powell: lo abbiamo già fatto con dettagli analitico durante la settimana nel nostro The Morning Brief, ed in aggiunta a questo c’è il fatto che entrambi i due Grandi capi si sono limitati a fare e dire … quello che sono obbligati a fare e dire, visto che i loro margini di manovra sono pari a zero.

Non ci sono, però, dubbi sul fatto che sia Lagarde sia Powell hanno voluto lanciare un messaggio restrittivo, duro, da “falco”: quello che entrambi hanno inteso dire è che “procederemo senza dubbi e senza esitazioni”.

Qualcuno (noi no) per conseguenza potrebbe essere sorpreso dal fatto che sul finire della settimana gli indici di Borsa hanno recuperato.

Ed è proprio qui che noi ritorniamo sul tema del Post della settimana scorsa. In particolare, dove noi abbiamo scritto di “falsi segnali” e di “gestione del portafoglio”.

Seguite qui sotto la Borsa di Milano: il rialzo dell’indice, a fine settimana, è spiegato da un unico fattore. e precisamente, il fatto che “l’indice S&P 500 è ritornato sopra quota 4000”.

Per il momento, si va avanti così.

Rileggiamo a questo proposito una parte del post precedente.

Vorremmo che il lettore considerasse questo nostro Post del 3 settembre 2022 come una (ci auguriamo divertente) escursione nel mondo della gestione di portafoglio, che nel caso di Recce’d si traduce nella produzione e gestione di portafogli modello. Una piccola, modesta lezione pratica di gestione del portafoglio.

Che cosa bisogna fare, nel proprio portafoglio di investimenti, in una seduta come quella di venerdì 2 settembre? E soprattutto: che cosa NON bisogna fare?

Seguire gli eventi, interpretarli nel modo corretto, rimanere lucidi, rivalutare tutti i propri asset, e vedere se il rendimento ed il rischio sono cambiati in una misura tale, da giustificare nuove operazioni in vendita oppure in acquisto.

Quando prendete in mano la vostra situazione, e leggete i dati ed il contenuto del vostro portafoglio di investimenti finanziari, non potete sottrarvi ad osservazione come quelle che avete letto in questo Post. Nel caso di questo Post, riguardano soltanto una giornata di mercato, ma voi lettori fareste bene a domandarvi chi farà per voi questo lavoro lunedì, e poi martedì, e poi mercoledì.

I segnali che arrivano dalle Borse, da settimane, sono “falsi segnali”: il Web, canali TV come CNBC, i quotidiani come il Sole 24 Ore e il Corriere della Sera vanno ogni giorno, disperatamente, a caccia dell’ultima, e sempre meno credibile, spiegazione che nella gran parte dei casi riguarda l’inflazione.

“Migliorano le aspettative per l’inflazione” oppure “peggiorano le aspettative per l’inflazione”. Ci sarà il “pivot” oppure ci sarà un “contro-pivot”.

Argomenti che non durano neppure lo spazio di una settimana: l’inflazione invece è un tema serio, e complesso. Trattare di inflazione richiede una competenza che sfugge al personale della TV, ai giornalisti della carta stampata, ed ai venditori delle Reti che vendono i Fondi Comuni di investimento.

Proprio all’inflazione, Recce’d ha deciso di dedicare oggi un nuovo Post.

Torniamo in questo Post alle oscillazioni delle Borse: le Borse sono in uno stato di confusione come non si vedeva dal 2008, e la situazione si prolungherà nei prossimi mesi, almeno fino a quando sui temi FONDAMENTALI non si raggiungerà un nuovo, eventualmente, temporaneo equilibrio.

In un contesto come questo, preparatevi a nuove, brusche inversioni di tendenza, con alcune giornate di eccessi, che sui mercati chiamano “spike” (ne abbiamo già scritto anche in questo Blog).

Se volete capire quali sono oggi, i temi FONDAMENTALI, contattate Recce’d attraverso il sito: oppure, quanto meno, rileggete il Post che precede questo che state leggendo.

Ritornando alla settimana scorsa, la situazione delle Borse rimane caotica e priva di direzione, al momento: ve lo conferma, tra gli altri, anche il grafico degli ultimi tre mesi dell’indice Nasdaq di New York, che vedete qui di seguito.

Come potete vedere, non è successo nulla: ma si è parlato molto, ed anzi moltissimo.

A questo stato di stress e confusione contribuiscono, negli Stati Uniti in particolare, gli investitori cosiddetti “retail”, i piccoli investitori che sono caduti nelle trappole del trading-on-line promosso da operatori spregiudicati grazie ai soldi regalati dallo Stato nel 2020. Un esempio è Robinhood.

Tutti questi “piccoli investitori” hanno subito nel 2022 gravi perdite, ma sono per il momento ancora alla ricerca della “rivincita”, ovvero del “rimbalzo degli indici verso i massimi”, sostenuti in questa convinzione dal grandissimo impegno profuso sul Web da chi ogni giorno tena di vendere storie di fanatsia come “l’inflazione transitoria” del 2021, oppure il “pivot” ed il “soft landing” del 2022.

I tanti “falsi segnali” sono una concreta espressione di questo stato delle cose, e in modo particolare dello stato di ansia e confusione che domina tra gli operatori e gli investitori, ora che sono stati abbandonati a sé stessi ed al loro destino dalle Banche Centrali.

Aggiungete che i “falsi segnali” sono, come già vi abbiamo dimostrato, tipici di ogni fase di crisi dei mercati finanziari.

Eppure, proprio in questo momento, e sotto i vostri occhi, stanno emergendo importanti, e nuove, opportunità di investimento.

Se volete saperne qualcosa di più, e confrontarvi con noi, prendetevi una pausa dal vostro promotore finanziario, e contattateci attraverso il nostro sito.

Valter Buffo
Folgorato (da un canapé ai gamberetti) sulla via di Damasco
 

E’ durata anni, ed anni, ed anni.

E’ stata una fase lunga, e per alcuni sofferta: noi di Recce’d, ad esempio, abbiamo sofferto sia per la fatica aggiuntiva, nell’attività di gestione dei portafogli modello, sia per lo stress aggiuntivo, che derivava dal leggere così tante sciocchezze in un arco di pochi anni.

Per fortuna, è finita: e in questo Post ve ne offriamo una conferma ufficiale.

Spieghiamo prima l’antefatto: noi di Recce’d, in ambito professionale e pubblico, come ad esempio qui nel nostro sito, abbiamo scritto dal 2015 al 2022 una serie di cose, analisi, osservazioni, e ragionamenti che (commettendo un errore) erano stati etichettati come “contrarian”.

C’è chi ha pensato che si trattasse di una “contrarietà di maniera”, e c’è chi si è spinto a pensare che queste nostri posizione fossero state scelte per “catturare” l’attenzione.

Molti, si domandavano se era la scelta più opportuna, quella di andare contro un potere così grande e così illimitato, come quello delle Banche Centrali: il Benefattore Supremo, in grado di creare nuova ricchezza senza fare pagare nessuno, in grado di prevedere perfettamente il futuro, in grado di fare il bene di tutti senza scontentare nessuno.

Stampa quotidiana e TV, insieme con l’industria tradizionale del risparmio, si sono tutti quanti trasformati in “tifosi della curva”, urlanti e gesticolanti, a fare il tifo.

Il tifo per chi? Ovviamente, per i signori Draghi, Bernanke, Yellen, Powell e Kuroda. I Santi dell’Era Contemporanea.

I quotidiani italiani si sono, da sempre, distinti nell’esibire un fanatismo senza limiti: mai un dubbio, una questione, un momento di riflessione, uno spazio par il ragionamento.

“Draghi ci ha salvato”: punto, e basta.

La notizia di oggi, 4 settembre 2022, è che sembra … che non fosse vero niente.

E tutti dobbiamo questa Rivelazione ai canapé ai gamberetti preparati per il Forum Ambrosetti di Villa d’Este-Cernobbio .

Un ritrovo dal quale, lo sappiamo tutti, emergono con regolarità idee innovative e prese di posizione risolutive.

Cosa è accaduto? E’ accaduto che (ovviamente) uno dei più celebrati giornalisti italiani, che scrive per il Corriere della Sera ma che è onnipresente in TV, viene ovviamente invitato a questo importante Ritrovo, e ne esce del tutto rinnovato, rinfrescato. Un Illuminato.

Si mormora che la Rivelazione sia stata recapitata attraverso un canapè ai gamberetti: ma questa versione, per dovere di cronaca, va detto che non è confermata.

Il famoso giornalista in questione quindi dopo avere gustato i vini selezionatissimi del Forum Ambrosetti di Villa d’Este-Cernobbio prende carta e penna e ci scrive, a tutti quanti, attraverso il Corriere della Sera.

Scrive per metterci a parte del contenuto della Rivelazione di cui è diventato il depositario.

Più in basso potete leggere per intero questo suo articolo.

Noi di Recce’d, però, non abbiamo resistito allo spiritello maligno, ed abbiamo deciso di … rivelarvi la Rivelazione in anticipo. Di spoilerare, come va di moda dire oggi.

Dunque, in data 3 settembre 2022, il noto giornalista e scrittore Rampini Federico ci comunica quanto segue: “Ehi ragazzi, mi è venuto un dubbio: potrebbe esserci troppo debito”.

Ma non basta: oltre a questa Fondamentale Rivelazione, Rampini Federico ci illumina anche su altri temi. In particolare, pare che dalla Rivelazione appena citata derivino effetti che toccano la vita di tutti noi.

Ve li elenchiamo subito, per non tenervi in sospeso:

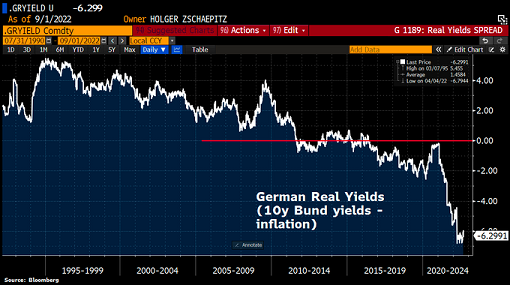
  1. Rampini ci spiega che Il concetto di tasso reale non è teorico, ha conseguenze pratiche importanti. Osservazione: il tasso reale è quello che vi viene raccontato sopra nelle due immagini scelte per voi; questa frasi di Rampini esprime una presa di coscienza importante, ovvero che “ci sono conseguenze pratiche”. Questo è esattamente l’opposto di ciò che tutti quanti hanno affermato, fino a due mesi fa. Media, Reti di vendita di Fondi Comuni di Investimento, banche Centrali, e banche globali di investimento

  2. Rampini in aggiunta ci spiega poi che Un rendimento negativo significa che i risparmiatori non sono protetti dall’erosione di valore dei loro risparmi” ed aggiunge: “Significa, ad esempio, che molti pensionati o futuri pensionati stanno diventando più poveri”. Osservazione: queste sono NOTIZIE; ci chiamavano “contrarian” proprio perché abbiamo scritto e sostenuto che la situazione attuale è punitiva per tutti gli investitori. Questo è ciò che, per chi ha scarsa conoscenza e competenza, Recce’d avrebbe scritto allo scopo di “catturare” l’attenzione degli investitori: adesso però lo scrive Federico Rampini, sarà mai che anche lui vuole … “catturare”?

  3. e infine Rampini ci comunica anche che: La «stretta» monetaria in atto è in realtà assai poco restrittiva, almeno finora, Osservazione: non c’è stata alcuna stretta monetaria, alla data del 3 settembre 2022, e chi afferma una cosa simile mente sapendo di mentire; sarà sufficiente mettergli davanti i due grafici che avete visto in questo Post, più in alto, ed il discorso si chiude immediatamente

Insomma, in data 3 settembre 2022 Federico Rampini decide di spostarsi, sulle posizioni tenute da Recce’d anche qui sul sito dal 2015 in avanti.

Senza però spiegare le ragioni della sua personale ed improvvisa “svolta sulla strada di Damasco”.

Perché lui, proprio lui, Federico Rampini, era uno dei tanti che hanno per un decennio celebrato le gesta di Mario Draghi, Ben Bernanke, Janet Yellen, Jay Powell, Haruhiko Kuroda e ovviamente anche Madame Lagarde: una vera e propria Chanson de gestes per i nuovi Rolando dell’Epoca Contemporanea.

Pressoché quotidiana opera di persuasione, che arrivava dai quotidiani italiani, dalle TV, e naturalmente dalle Reti di promozione finanziaria.

Mai una domanda, mai un argomento critico, mai un ragionamento indipendente: elogi illimitati per le “previsioni sempre perfette” e per il “potere pressoché illimitato” di dare ricchezza a tutti senza fare pagare nessuno.

Come nelle favole.

Ma soltanto nelle favole.

Oggi, le parole scritte da Federico Rampini sono tutte giuste e tutte condivisibili: sia chiaro, Recce’d le condivide.

Peccato solo che, nel 2022, ormai se ne siano resi conto tutti.

Nel 2014 e nel 2015, pensate invece quanto avrebbero potuto essere utili, ai consumatori ed ai risparmiatori che oggi vengono schiacciati dal peso del “troppo debito”. Che bello sarebbe stato, leggerle allora: invece ci è toccato di leggere almeno un milione di frasi come minimo sciocche (alcune sciocche perché interessate e scritte da soggetti corrotti) sulla potenza del “bazooka di Draghi”.

E adesso, solo adesso, arrivano a spiegare che “c’è troppo debito”! Con che coraggio.

Ovviamente, Recce’d ha messo a buon frutto la propria capacità di anticipare, già dal 2015, che fine avrebbero fatto quelle politiche economiche spregiudicate, mal calcolate e mal eseguite: in particolare nella gestione dei propri portafogli modello.

E questo spiega perché oggi Recce’d gode di una grande vantaggio, rispetto a tutti quelli che sono andati dietro a quello che scrivevano i quotidiani, a quello che si diceva su CNBC in TV, ai commenti interessati (e per questo contrari agli interessi dei risparmiatori) che arrivavano con cadenza quotidiana dalle nostre Reti di promotori finanziari, quei promotori a retrocessione che si è voluto ri-etichettare come “consulenti”.

Amici lettori ed amici investitori, se siete in attesa che arrivi lo Stato a riformare un settore (quello del risparmio) a correggere le pesantissime distorsioni e conflitti di interesse che questo nostro Post documenta (insieme con tanti altri Post precedenti), rischiate di subire i danni ingenti di cui scrive Federico Rampini sul Corriere della Sera.

Ma la riforma si può fare anche partendo dal singolo investitore. Con scelte precise e concrete.

Non restate lì passivi ad aspettare, e non fatevi portare in braccio da quelli che, soltanto oggi 4 settembre 2022, si accorgono che “c’è troppo debito”: nel vostro interesse, reagite subito difendendo e proteggendo i vostri risparmi da ciò che ci attende nel prossimo futuro.

In merito a ciò che attende i mercati finanziari ed i risparmiatori nel prossimo futuro, Recce’d ha scritto molto, anche qui nel Blog, in numerosi Post precedenti. In aggiunta, siamo sempre stati disponibili ad un confronto, con chi ci contatta attraverso il sito che state leggendo.

Prima di lasciarvi alla lettura dell’articolo di Federico Rampini, ci permettiamo un’ultima veloce considerazione a proposito del titolo che leggete qui sopra: noi ragazzi di campagna eravamo (e restiamo) convinti che si partecipasse al Forum Ambrosetti di Villa d’Este-Cernobbio con il solo scopo di sentirsi parte della “lobby” dominante. Quindi, questo titolo ai nostri occhi risulta un po’ … dissonante.

Ma adesso, è arrivata l’ora: leggevi l’articolo di Federico Rampini, e se ne avete vogli fateci conosce il vostro pensiero al proposito, attraverso il sito.

Dopo l’articolo, noi vi regaleremo anche uno spunto che è utile per guardare al futuro: ciò che scrive Rampini, infatti, riguarda soltanto il passato. Siamo arrivati, e da tempo, dove dice Federico Rampini..

C’è un «grosso, sporco segreto» che ci impedirà di venire a capo dell’inflazione? Se c’è, si chiama debito.

L’inflazione lo riduce, e quindi c’è una lobby potentissima che ha un inconfessabile interesse a non stroncare gli aumenti dei prezzi: i grandi debitori del pianeta, a cominciare dagli Stati.

Un tema che estraggo dal Forum Ambrosetti di Villa d’Este-Cernobbio riguarda lo scenario dei tassi d’interesse.

Siamo alla vigilia di nuovi rialzi sia da parte della Federal Reserve sia da parte della Bce. Quando si parla di recessione in arrivo – o di recessione già iniziata di fatto – una delle cause che vengono citate è la «stretta monetaria». Ma di quale stretta parliamo?

Per adesso i tassi d’interesse rimangono in larga parte negativi, cioè inferiori all’inflazione.

Questo è vero per i tassi direttivi delle banche centrali, che sono una misura del compenso richiesto per fornire credito alle banche commerciali; è vero anche per i rendimenti dei titoli pubblici. Per esempio, negli Stati Uniti i buoni del Tesoro a breve termine (biennali) danno un rendimento del 3,5% circa. Quelli decennali rendono poco meno del 3,3%. Questi interessi pagati dal Tesoro di Washington agli investitori, vanno paragonati con un tasso d’inflazione che è al 9% annuo. Il tasso reale è il rendimento depurato dell’inflazione. Rimane pesantemente negativo, dunque, nonostante i recenti aumenti dei tassi. (Eravamo partiti da zero).

Il concetto di tasso reale non è teorico, ha conseguenze pratiche importanti. Un rendimento negativo significa che i risparmiatori non sono protetti dall’erosione di valore dei loro risparmi: i rendimenti che ricevono non bastano per mantenere il potere d’acquisto dei loro soldi. Significa, ad esempio, che molti pensionati o futuri pensionati stanno diventando più poveri se i loro risparmi sono investiti in titoli del Tesoro: quando verranno a scadenza, il capitale si sarà svalutato.

Un rendimento negativo genera, a livello macroeconomico, un trasferimento di ricchezza dai creditori ai debitori. E sappiamo che tra i più grandi debitori ci sono gli Stati. Dunque, malgrado il rincaro del costo del denaro, gli Stati stanno alleggerendo il peso dei loro debiti con l’inflazione.

È un meccanismo classico che ha operato in altri periodi storici: l’inflazione diminuisce il peso reale dei debiti, pubblici e privati.

La «stretta» monetaria in atto è in realtà assai poco restrittiva, almeno finora, se paragonata a quello che le banche centrali fecero negli anni Ottanta per venire a capo dell’inflazione che era divampata a partire dai due shock petroliferi degli anni Settanta. Negli anni Ottanta, guidati dal presidente della Federal Reserve Paul Volcker, i banchieri centrali riuscirono a ripristinare dei rendimenti reali positivi. Oggi sono ben lontani da quel traguardo. Per arrivare ad avere dei tassi superiori all’inflazione la Fed e la Bce dovrebbero continuare molto a lungo ad operare rialzi molto robusti. Alcuni degli esperti presenti al Forum Ambrosetti di Cernobbio pensano che le banche centrali non saranno così determinate come lo furono negli anni Ottanta e rinunceranno ad aumentare i tassi fino al livello che Volcker avrebbe considerato adeguato per stroncare l’inflazione.

I banchieri centrali di oggi «si spaventeranno prima»”, ha sostenuto qualcuno. Vuoi per le conseguenze sociali di una stretta che porterebbe un pesante ritorno della disoccupazione. (Ieri il dato Usa di agosto è stato positivo, +315.000 posti di lavoro, ma in rallentamento rispetto ai mesi precedenti). Vuoi perché viviamo in un mondo con troppo debito, e troppo debito sovrano: gli Stati hanno un enorme interesse a lasciar correre l’inflazione per ridurre il peso dei propri debiti; mentre un aumento troppo sostenuto dei tassi renderebbe più probabili delle bancarotte sovrane (anche l’Italia entrerebbe in una fase di grande fragilità visto il suo livello di debito pubblico).

Negli anni Ottanta i rapporti debiti/Pil erano una frazione degli attuali.

Se queste ipotesi sono vere, allora vivremo a lungo con un’inflazione più alta rispetto a quella a cui ci eravamo abituati negli ultimi 40 anni.

Oltre all’interesse degli Stati a imporre la tassa occulta dell’inflazione sui risparmiatori, tre fattori strutturali si aggiungono nel favorire uno scenario di inflazione prolungata.

Il primo è il progetto di divorzio Usa-Cina, cioè di rilocalizzazione industriale nei paesi geopoliticamente alleati o amici o affini all’Occidente. Quand’anche il divorzio dovesse essere solo parziale (com’è realistico), comporterebbe probabilmente degli aumenti nei costi di produzione.

Il secondo fattore inflazionistico sono i limiti all’immigrazione, che migliorano il potere contrattuale dei lavoratori nei paesi ricchi e quindi aiutano ad aumentare i salari.

Il terzo sono le politiche energetiche legate al cambiamento climatico, anch’esse in genere inflazionistiche perché la fonte energetica più a buon mercato è il carbone, tutte le alternative per una ragione o per l’altra hanno costi superiori.

Questo testo è stato pubblicato per la prima volta nella newsletter Global, che Federico Rampini scrive ogni sabato. Per riceverla basta iscriversi qui.

3 settembre 2022, 09:07 - modifica il 3 settembre 2022 | 11:15

© RIPRODUZIONE RISERVATA

Come avete letto nell’articolo, Federico Rampini si guarda bene dal tentare di offrire una risposta alla domanda che subito balza alla mente: ma chi ci ha portati ad un disastro simile?

Recce’d la propria risposta la ha scritta, e anche qui nel Blog, decine di volte negli ultimi anni.

Oggi, 4 settembre 2022, quella è una questione non ancora chiusa (gli effetti si vedranno nei prossimi mesi), ma che sicuramente appartiene al passato. Oggi, è invece utile chiedersi chi pagherà per questo disastro, e come?

Nella parte finale del suo articolo, come avete già letto, Federico Rampini si lascia trasportare dalla brezza del Lago di Como e dalle eccellenti libagioni del Forum Ambrosetti di Villa d’Este-Cernobbio , e spazia su argomenti diversi (e citati alla rinfusa), quali la transizione ecologica, i problemi dell’immigrazione, e le relazioni tra Stati Uniti e Cina.

A noi di Recce’d sembra azzeccato solo l’ultimo argomento: a noi sembra giustificato accostare il fatto che “c’è troppo debito” con i fatti recenti delle relazioni politiche e militari internazionali.

Si tratta di un tema troppo serio, per essere approfondito in un Post intenzionalmente leggero ed allegro come è questo: rinviamo quindi il tema a un successivo intervento, lasciandovi con un secondo titolo del quotidiano Il Corriere della Sera. e anche questo è un titolo efficace.

Valter Buffo