Le impressioni di settembre ed i portafogli modello (parte 1)
 

E’ arrivato settembre: mese, storicamente, molto significativo per i mercati finanziari, in tutte le annate passate.

Nelle prime due sedute, non sono mancate le emozioni, le reazioni, i movimenti.

Recce’d attribuisce, da sempre, poca rilevanza alle reazioni dei mercati finanziari di brevissimo termine: e vi abbiamo dimostrato, in decide e decine di occasioni, che dalle reazioni immediate si ricavano indicazioni di mercato SBAGLIATE.

Attenzione però: perché SBAGLIATE non equivale ad INUTILI. Questa è la ragione per la quale noi di Recce’d siamo sempre attentissimi ai movimenti di breve termine in tutti i comparti dei mercati finanziari.

Ed è sempre questa la ragione per la quale noi da sempre riteniamo indispensabile una informazione QUOTIDIANA dell’investitore, andando decisamente CONTRO la tradizione delle Reti di promotori finanziari pagati a retrocessione, Reti che da sempre raccontano agli investitori che “è sufficiente dare al portafoglio titoli uno sguardo ogni due, tre, magari anche sei mesi … perché tanto, che cosa vuoi che succeda?”.

Si tratta di una pratica commerciale, spregiudicata e anche dannosa, ma molto molto comoda. Una pratica commerciale, nulla a che vedere con ciò che serve all’investitore finale.

La realtà però, si evolve ogni giorno: e i mercati finanziari, tutti i comparti del mercato finanziario internazionale, riflettono sempre e soltanto la realtà. A volte facendo lunghi giri, ed escursioni molto ampie, ma poi è sempre alla realtà che si ritorna, è sempre la realtà che domina.

Come ha insegnato, proprio nelle ultime settimane, la (triste e meschina) storiella del “pivot”.

La gestione dei portafogli modello di Recce’d, così come la gestione le vostro stesso portafoglio di investimenti finanziari, necessita di una quotidiana attenzione: come noi in Recce’d facciamo, anche voi avete necessità di rivedere, raffinare e limare, ogni giorno, sia il RENDIMENTO atteso da ogni asset finanziario, sia il RISCHIO che quel singolo asset presenta.

E questo deve essere fatto con metodo, e qualità di analisi, ed in modo sistematico.

Sia per ciò che riguarda gli asset finanziari che già oggi sono presenti nel vostro portafoglio di investimenti. Sia per tutti quegli asset che, domani, dopodomani, tra un mese oppure tre mesi, potrebbero entrarci.

Di questo noi scriviamo nella pagina del sito che è dedicata a metodi, strategie e strumenti: la pagina che noi abbiamo chiamato SCELTE DI PORTAFOGLIO ispirandoci alla “portfolio choice” del Nobel Robert Merton (poi sviluppata nel corso di 50 anni).

Dopo una pausa estiva, riprenderemo a giorni la pubblicazione sistematica di contributi nella pagina SCELTE DI PORTAFOGLIO.

Ritorniamo però in questo Post a settembre, ed in particolare al settembre 2022.

Come abbiamo appena scritto, il mese di settembre 2022 è iniziato … con i botti, sul mercato finanziario internazionale.

In particolare, venerdì 2 settembre è arrivata sulle scrivanie degli operatori la notizia della più forte iniziativa (fino ad ora) presa dai Governi dell’Occidente per intervenire sul prezzo delle materie prime energetiche e dell’energia in generale.

Nientemeno che il G7 annuncia un accordo per mettere un “price cap”, ovvero un tetto, sul prezzo del petrolio che viene acquistato dalla Russia.

Non entreremo qui nei dettagli: la notizia merita una analisi approfondita, che consegneremo al nostro quotidiano bollettino The Morning Brief, per l’intera prossima settimana.

Nella medesima giornata, poi, sulle scrivanie degli operatori finanziari arriva una seconda notizia “pesante”: il dato dagli Stati Uniti per nuovi occupati, per il tasso di disoccupazione, per il tasso di incremento delle retribuzioni (insieme con le revisioni dei dati dei mesi precedenti)

Un dato che Recce’d ha immediatamente commentato, con tre nuovi tweet, nella pagina del sito che si chiama Twit-Twoo.

Il nostro commento rifletteva, almeno in parte, quello che, a caldo, è stato scritto ad esempio dal Financial Times.

Nell’immediato, questi dati e queste notizie hanno prodotto un cambiamento di “umore” tra gli operatori. La cosa funziona, più o meno, nel modo che adesso spieghiamo:

se c’era paura prima del dato, ma nell’immediato nessuno vende,

allora è il momento di comperare,

o meglio di chiudere gli SHORT.

Questa è la ragione per la quale, tre ore dopo che il dato è stato pubblicato, alla chiusura delle Borse in Europa, si vedevano rialzi del 3% (Germania e Italia), come vedete sotto nell’immagine.

Nella parte alta dell’immagine qui sopra (delle 17:30 del venerdì 2 settembre) leggete: “il dato sugli occupati USA è una storia da Riccioli d’Oro”, ovvero una storia da favola. La nuova occupazione infatti rallenta, ma non troppo, solo quel tanto che è sufficiente dal fare calare l’inflazione, senza il bisogno di alzare il costo del denaro.

Questa è (per ammissione stessa di chi la racconta) una favola. La favola di Riccioli d’Oro, ovvero Goldilocks.

Una favola, vuota di senso, e staccata dalla realtà.

E infatti, dopo, tutti partono felici per il weekend.

In particolare, negli Stati Uniti, dove il weekend è un weekend lungo, a causa del Labor Day. Tre giorni spensierati.

Ma poi succede che …

Purtroppo, Riccioli d’Oro non lo sapeva: non sapeva del weekend, e non era stata informata della Festività di Labor Day. Forse, per questa ragione, forse perché nessuno glielo ha detto, Riccioli d’Oro ha deciso di lasciare la Festa in anticipo.

Quando tutti erano già usciti per il lungo weekend.

Fino a pochi minuti prima, tutto appariva chiaro:

  • il dato NFP è così,

  • le conseguenze sono cosà,

  • quindi poi succederà questo,

  • e quindi poi tutto sale.

Tutto molto chiaro, e tutto molto semplice: stavolta ho capito! Il risultato è sicuro, e posso sorridere.

Pochi minuti dopo, non c’è più nulla di chiaro. E allora il sorriso scompare, e traspare l’incertezza. E per qualcuno la paura.

Ne rimane uno solo, di sorriso (lo vedete qui sopra): quello del Capo della Federal Reserve di Minneapolis, Neel Kashkari, che solo quattro giorni prima si era detto “felice” del ribasso delle Borse, come potete leggere qui sotto..

Insomma, la favola è finita prima ancora di iniziare, Goldilocks è ritornata sulla sua nuvoletta, mentre nel mondo degli umani la realtà anche questa volta ha prevalso.
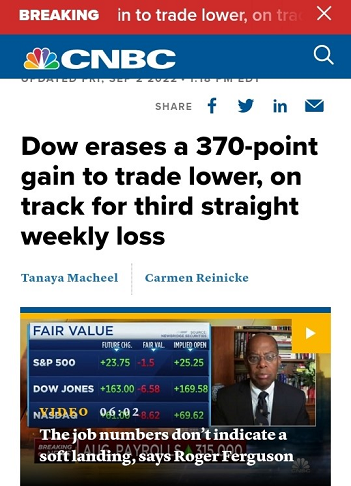
Le persone di buon senso, quelle abituate a cercare una spiegazione, quelle che si affidano al ragionamento, sono state tutte spiazzate: come è possibile spiegare un cambiamento di “umore” così profondo in un tempo così breve, ed in assenza di nuove sconvolgenti notizie?

Andando a guardare bene, però, forse una notizia è arrivata, nel tardo pomeriggio europeo.
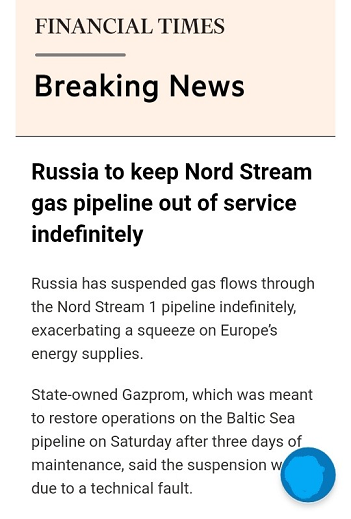
Oppure, anziché di una notizia “nuova”, se si fosse trattato di un commento?

Ad esempio, al Wall Street Journal, dicono sui mercati finanziari, c’è un giornalista che raccoglie "voci” direttamente dall’interno della Federal Reserve. Si chiama Nick Timiraos.

Il suo commento, poche ore dopo il dato, ripete in sostanza ciò che Recce’d (nel suo piccolo) aveva anticipato qualche ora prima alla pagina Twit-Twoo. Lo abbiamo tradotto per voi lettori e lo riportiamo qui sotto: la lettura è utile, perché vi anticipa i temi dei quali parleremo e leggeremo ogni giorno la settimana prossima.

Gli ultimi forti dati sull'occupazione mantengono la Federal Reserve sulla buona strada per aumentare i tassi di interesse di 0,5 o 0,75 punti percentuali durante la riunione di fine mese per combattere l'alta inflazione.

I datori di lavoro hanno aggiunto 315.000 posti di lavoro in agosto e hanno aggiunto una media mensile di 381.000 posizioni negli ultimi sei mesi, ha dichiarato venerdì il Dipartimento del Lavoro. Il tasso di disoccupazione è aumentato di 0,2 punti percentuali, raggiungendo il 3,7%, perché ad agosto più americani hanno cercato lavoro rispetto a luglio.

La crescita mensile dei salari è diminuita il mese scorso, raggiungendo il ritmo più lento degli ultimi sei mesi. La retribuzione oraria media dei lavoratori del settore privato è aumentata dello 0,3%, o un tasso annualizzato del 3,8%, ad agosto rispetto a luglio e del 5,2% rispetto a un anno prima.

Il tasso di partecipazione alla forza lavoro - la percentuale di adulti che hanno o cercano un lavoro - è aumentato ad agosto e un ritmo più moderato di crescita dei salari potrebbe smorzare i timori di un surriscaldamento del mercato del lavoro che spinge al rialzo i prezzi. Tuttavia, i dati precedenti sul mercato del lavoro, tra cui un rapporto molto seguito sulla crescita dei salari nel secondo trimestre, hanno mostrato che i salari continuano ad aumentare ad un ritmo sostenuto che richiede un rallentamento più brusco per ridurre l'inflazione all'obiettivo del 2% della Fed.

Il rapporto di venerdì non cambierà in modo significativo l'opinione dei funzionari della Fed sull'entità dell'aumento del tasso sui fed-funds nella riunione politica del 20-21 settembre. Alcuni di loro hanno indicato che preferirebbero un aumento di 0,5 punti percentuali, anche se hanno lasciato aperta la porta a un aumento di 0,75 punti. Almeno un funzionario, il presidente della Fed di St. Louis James Bullard, ha dichiarato che sarebbe favorevole a un terzo aumento consecutivo dei tassi di 0,75 punti.

Il rapporto sull'inflazione di agosto, previsto per il 13 settembre, insieme ad altri dati sulla spesa e sull'attività economica, potrebbe influenzare ulteriormente il dibattito sull'entità del rialzo dei tassi previsto per la fine del mese. I funzionari hanno dichiarato di voler vedere le prove che le pressioni sui prezzi e la crescita economica si stanno raffreddando prima di rallentare il ritmo dei rialzi dei tassi, ma hanno anche segnalato che stanno prestando attenzione a come i precedenti aumenti di quest'anno stanno influenzando l'economia.

La Fed ha aumentato i tassi quattro volte quest'anno, il ritmo più veloce dai primi anni '90, quando ha iniziato a utilizzare il tasso sui fed-funds come strumento principale. A luglio i funzionari hanno aumentato il tasso di 0,75 punti percentuali, portandolo a un intervallo compreso tra il 2,25% e il 2,5%.

La decisione sull'entità del rialzo dei tassi di questo mese dipenderà probabilmente dalla rapidità con cui il presidente della Fed Jerome Powell intende portare i tassi ad un livello tale da rallentare ulteriormente l'attività economica.

Uno dei principali luogotenenti di Powell, il presidente della Fed di New York John Williams, ha dichiarato martedì in un'intervista che il rallentamento dell'inflazione richiederà probabilmente un aumento del tasso sui fed-funds al di sopra del 3,5% e il suo mantenimento fino al prossimo anno.

"Abbiamo sempre l'opportunità, nella riunione successiva, di aggiustare anche le azioni politiche", ha detto Williams. "Quindi non è che si prende una decisione una volta per tutte, ma si pensa davvero al percorso della politica".

In un discorso tenuto la scorsa settimana, Powell ha sottolineato la volontà della banca centrale di ridurre l'inflazione, anche a costo di indebolire il mercato del lavoro, e ha affermato che la prossima decisione sui tassi "dipenderà dalla totalità dei dati in arrivo e dall'evoluzione delle prospettive".

Powell parlerà delle prospettive economiche nel corso di una discussione moderata giovedì presso il Cato Institute, un think tank di Washington. La vicepresidente della Fed Lael Brainard interverrà mercoledì a una conferenza bancaria a New York. Entrambi gli interventi precedono di qualche giorno il tradizionale periodo di silenzio che precede la riunione politica della Fed.

Dopo la pubblicazione del rapporto sull'occupazione di venerdì, gli operatori dei mercati dei futures sui tassi d'interesse hanno continuato a ritenere che le probabilità che la Fed aumenti i tassi di 0,75 punti percentuali siano più che pari. Le probabilità implicite nel mercato di un aumento dei tassi di 0,75 punti percentuali si sono attestate a circa due su tre subito dopo il rapporto, in calo rispetto a tre su quattro di giovedì.

Vorremmo che il lettore considerasse questo nostro Post del 3 settembre 2022 come una (ci auguriamo divertente) escursione nel mondo della gestione di portafoglio, che nel caso di Recce’d si traduce nella produzione e gestione di portafogli modello. Una piccola, modesta lezione pratica di gestione del portafoglio.

Che cosa bisogna fare, nel proprio portafoglio di investimenti, in una seduta come quella di venerdì 2 settembre? E soprattutto: che cosa NON bisogna fare?

Seguire gli eventi, interpretarli nel modo corretto, rimanere lucidi, rivalutare tutti i propri asset, e vedere se il rendimento ed il rischio sono cambiati in una misura tale, da giustificare nuove operazioni in vendita oppure in acquisto.

Quando prendete in mano la vostra situazione, e leggete i dati ed il contenuto del vostro portafoglio di investimenti finanziari, non potete sottrarvi ad osservazione come quelle che avete letto in questo Post. Nel caso di questo Post, riguardano soltanto una giornata di mercato, ma voi lettori fareste bene a domandarvi chi farà per voi questo lavoro lunedì, e poi martedì, e poi mercoledì.

Un esempio concreto? Ve lo offre il grafico che chiude il Post.

Sicuramente, tutti voi siete investiti anche in obbligazioni: e vi è quindi necessario comprendere per quali motivazioni, in risposta a quali eventi, reagendo a quali fattori il rendimento del Titolo di Stato USA a 10 anni, venerdì 2 settembre, è prima sceso, poi risalito, e poi sceso di nuovo.

Isteria? Follia? Movimenti casuali? Oppure ci sono indicazioni utili in questi movimenti? Indicazioni utili per le prossime operazioni?

Fermatevi a riflettere. Voi lo sapete, oppure non lo sapete, perché i vostri soldi vanno su e giù e poi su e poi giù? O preferite chiudere gli occhi e pregare?

Forse, noi di Recce’d spiegheremo il grafico lunedì, oppure martedì, nella pagina TWIT-TWOO: nel frattempo … perché non chiedete al private banker che di mestiere fa il promotore, e si mette in tasca le retrocessione che ricava dagli acquisti che voi fate con i vostri soldi risparmiati?

Valter Buffo
La strategia di portafoglio: il resto del 2022 ed il 2023
 

Non c’è soltanto Powell, nell’orizzonte degli investitori: anzi, tutto il contrario.

Nel Post pubblicato ieri, abbiamo chiarito che non è arrivata alcuna novità, alcun cambiamento di scenario, alcuna innovazione della politica monetaria dal Simposio di Jackson Hole.

I portafogli modello e le raccomandazioni di carattere generale che Recce’d ha fornito, da una anno a questa parte, erano già tarate, alla perfezione, sulle affermazioni (constatazioni, più che altro) fatte dal Capo della Federal Reserve venerdì 26 agosto.

E tuttavia: rimane da verificare, sui mercati finanziari, la reazione di tutti quelli che, per mesi si sono cullati nella retorica e nel sogno. la retorica del “pivot” ed il sogno che “le cose si metteranno a posto da sole e senza sforzo”.

Powell afferma che non andranno così le cose.

Nell’articolo che per voi abbiamo tradotto, e che pubblichiamo in questo Post, leggete come le affermazioni di Powell si possono tradurre in indicazioni concrete per la gestione del portafoglio.

Naturalmente, le osservazioni di John Normand sono di carattere generale: potete contattarci attraverso il sito se cercate una analisi più specifica e indicazioni più specifiche e puntuali.

Vale la pena leggere il discorso più schietto di Powell per questi quattro passaggi * Per me, le sue osservazioni sono le più schiette di sempre come presidente della Fed e segnalano un consenso del FOMC che guiderà la politica e i mercati fino al 2023.

Questi sono i quattro passaggi chiave:

1) "Le mie osservazioni saranno più brevi... più focalizzate... e più dirette" (p. 1). Il preambolo è significativo perché #Powell vuole rimuovere qualsiasi ambiguità o speculazione sulla politica della Fed.

2) "Tassi più alti... porterà anche un po' di dolore alle famiglie e alle imprese" (p. 1). Questo linguaggio è simile a quello usato nella sua intervista a Marketplace di maggio, che era rivolta al grande pubblico. Tuttavia, mi sembra strano che la Fed parli di dolore quando prevede solo che il tasso di disoccupazione aumento dello 0,4% durante il rallentamento che stanno progettando. Forse il FOMC è riluttante a prevedere più di quel banale aumento, dal momento che è ben noto tra gli economisti che ogni aumento della disoccupazione dello 0,5% o più si è verificato solo durante una recessione.

3) "Il ripristino della stabilità dei prezzi richiederà probabilmente il mantenimento di una posizione restrittiva per qualche tempo. La documentazione storica mette fortemente in guardia contro l'allentamento prematuro della politica" (p.2). Queste due frasi sono il rifiuto più chiaro di una narrazione “pivot” che aveva animato i mercati da circa metà luglio a metà agosto.
Quindi, se la Fed rallenta il ritmo della stretta da 75 pb a 50 pb o 25 pb ad ogni riunione è un dibattito secondario. Il messaggio principale è che i tassi saliranno ulteriormente in territorio restrittivo e probabilmente non scenderanno nel 2023.

4) "Dobbiamo mantenerlo fino a quando il lavoro è finito" (p. 5). Si tratta di un rifiuto meno specifico della narrativa “pivot” (nessuna menzione dei livelli dei tassi o dei tempi), ma con lo stesso intento di condizionare i mercati per un periodo più lungo di politica restrittiva di quanto non si fosse riflesso nei prezzi cross-asset.

Nulla nel discorso di venerdì costituisce una notizia per chiunque abbia guardato le proiezioni della Fed (il cosiddetto “dot plot”) di giugno, ascoltato le risposte di domande e risposte di Powell dalla conferenza stampa di luglio o ascoltato i membri del FOMC che hanno parlato pubblicamente da luglio.

Ma quando il presidente affina il messaggio nel contesto di Titoli di Stato, obbligazioni corporate e azioni, mercati che in precedenza avevano ignorato quegli stessi segnali, è giusto ricavarne che la Fed intenda muovere le cosiddette “condizioni Finanziarie” in una direzione diversa.

Con tale intento della Fed, sembra eroico pensare che l'economia statunitense si espanderà nel 2023, o che azioni ed obbligazioni possano fare meglio che oscillare un intervallo irregolare per il resto di quest'anno.

Valter Buffo
Le tante buone notizie dell'agosto 2022
 

La gestione di portafoglio necessita della capacità di anticipare, almeno in parte, l’evoluzione dei mercati, e quindi inevitabilmente delle economie reali sottostanti, come pure della politica, della geopolitica, della società e persino della cultura.

Anticipare, è indispensabile, per una gestione del portafoglio che intenda produrre risultati positivi, ma non solo: risultati costanti e ripetuti nel tempo, mantenendo lo spazio di ribasso (minusvalenza, ovvero downside) del portafoglio nel suo insieme all’interno di un limite moderato.

Questo è il nostro mestiere. Questi sono i nostri risultati, raggiunti con i portafogli modello e le nostre raccomandazioni di carattere generale.

La capacità di anticipare è ciò che ci ha consentito, anche in questa occasione, di NON attribuire grande importanza al Simposio di Jackson Hole, e poi di leggere senza alcuna ansia il (brevissimo) intervento di Jerome Powell (8 minuti) che tutto il Mondo ha atteso con il fiato sospeso.

Recce’d, per dirla tutta, da mesi e mesi vi ripete: “ma che cosa volete che dicano?”.

Non hanno spazio per manovrare, non hanno strumenti, non hanno facoltà di scelta: dicono quello che sono costretti (dai fatti, dalla realtà) a dire, e fanno (molto meno di) quello che sono costretti a fare (dalla realtà, e dai fatti.

Sono costretti: loro, le donne e gli uomini “più potenti del Pianeta” (secondo la retorica del Corriere della Sera, del Sole 24 Ore, dei media internazionali, di Goldman Sachs e compagnia, di Mediolanum e compagnia cantante), oggi non possono decidere nulla. ma proprio nulla: devono, semplicemente, piegare i propri sogni ad occhi aperti, rivoltare la giacchetta, ritornare sui propri passi, smentire le loro stesse parole.

La realtà domina: domina i mercati finanziari, e domina anche le (molto meno potenti) Banche Centrali.

Prendiamo ad esempio il recentissimo e chiacchieratissimo dato del 10 agosto per l’inflazione USA: moltissimi osservatori, poco competenti e poco responsabili, erano immediatamente balzati in piedi strillando del “picco dell’inflazione” e del “pivot della Federal Reserve”.

Supportati, nel fare questo da parole spese con scarsa attenzione e scarsa responsabilità dal Chairman Powell nella conferenza stampa del 27 luglio precedente (“i tassi ufficiali di interesse oggi sono in una zona neutrale”).

Abbiamo scritto nella pagina Twit Twoo del sito, a commento del dato USA per l’inflazione in data 10 agosto: “per la nostra strategia queste sono buone notizie”.

Sinteticamente noi spiegammo le nostre ragioni in quello stesso giorno: ma oggi, a distanza di soli 15 giorni, ecco che arriva una spiegazione ben più autorevole, ben più dettagliata, e ben più leggibile: ce la offre niente meno che Jerome Powell in persona.

Per questa ragione, dedichiamo il Post a ciò che ha detto Powell ieri 26 agosto 2022: ci prendiamo un po’ di tempo per divertirci. C’è proprio nulla di nuovo, in ciò che ha detto ieri Powell: nulla che, in questo stesso Blog, non fosse stato anticipato ormai da settimane. Lo potete verificare rileggendo le sue parole nella sintesi che noi abbiamo tradotto per i lettori in italiano qui sotto.

Nulla di utile, nelle parole di Powell: nulla di utile in particolare per la gestione di portafoglio. I nostri portafogli modello sono da molti mesi posizionati in moto tale da guadagnare, e molto, proprio a fronte dello scenario che proprio ieri Powell ha comunicato al Mondo. Di questo, e solo di questo, si occupa la gestione del portafoglio di investimenti finanziari (sia di portafogli modello, sia di portafogli cosiddetti personalizzati).

Chi, al contrario, è rimasto posizionato in modo diverso, aspettando … il Vento caldo del Sud, adesso deve darsi da fare. Deve rincorrere: in qualche caso, correre all’indietro. Il Vento del Sud non arriva e non arriverà, e vi toccherà di remare a tutta forza, per trovare un punto riparato dalla tempesta.

Noi ci divertiamo un po’, in questo Post: ve lo confessiamo, la lettura del Post risulterà inutile, a tutti quelli che hanno letto con attenzione il nostro lavoro nel Blog negli ultimi mesi. Ci divertiremo un po’, a ripetere cose già dette, e a mostrare ai lettori come i medesimi fatti, rivisti a distanza di qualche settimana oppure mese, risultano … diversi da come inizialmente erano sembrati alla massa degli investitori.

Abbiamo aggiunto qualche sintetico commento, tanto per spezzare il ritmo. Buona lettura.

Il presidente della Federal Reserve Jerome Powell si è impegnato a fermare l'inflazione, avvertendo che si aspetta che la banca centrale continui ad aumentare i tassi di interesse in modo da causare "qualche dolore" all'economia statunitense. Nel suo atteso discorso politico annuale a Jackson Hole, nel Wyoming, Powell ha affermato che la Fed "userà con forza i nostri strumenti" per attaccare l'inflazione, che continua ad essere vicina al livello più alto degli ultimi 40 anni. Anche dopo una serie di quattro aumenti consecutivi dei tassi d'interesse per un totale di 2,25 punti percentuali, Powell ha affermato che "non è il caso di fermarsi o di fare una pausa", anche se i tassi di riferimento si trovano probabilmente in un'area considerata né stimolante né restrittiva della crescita.

COMMENTO: a fine agosto 2022, risulta curioso leggere che dopo avere promesso soltanto 12 oppure 18 mesi fa un “prolungato boom economico” adesso ci si ritrovi attorno al tavolo a spartirci “qualche dolore”. Quella politica monetaria, di 12 oppure 18 mesi fa, è stata davvero un disastro, alla prova dei fatti. Il “dolore” che Powell ci promette lo sopporteranno anche tutti i portafogli titoli del Mondo: soltanto pochi investitori ricaveranno da questa situazione i guadagni, molto ampi, che la situazione oggi mette a disposizione.

"Se da un lato l'aumento dei tassi di interesse, il rallentamento della crescita e le condizioni del mercato del lavoro più morbide faranno scendere l'inflazione, dall'altro comporteranno un certo dolore per le famiglie e le imprese", ha dichiarato nelle sue osservazioni preparatorie. "Questi sono gli sfortunati costi della riduzione dell'inflazione. Ma il mancato ripristino della stabilità dei prezzi comporterebbe un dolore ben maggiore". Le azioni sono scese dopo il discorso di Powell, con il Dow Jones Industrial Average in calo di oltre 500 punti. I rendimenti del Tesoro sono scesi dai massimi della sessione. Le osservazioni arrivano in mezzo a segnali che indicano che l'inflazione potrebbe aver raggiunto il suo picco, ma non mostra segni evidenti di declino.

COMMENTO: ecco spiegato perché in quel 10 agosto 2022 Recce’d scrisse in sede pubblica a proposito di “buone notizie per la nostra strategia di portafoglio”. Powell lo spiega benissimo.

Due indicatori molto osservati, l'indice dei prezzi al consumo e l'indice dei prezzi delle spese per i consumi personali, hanno mostrato prezzi poco variati nel mese di luglio, grazie soprattutto a un forte calo dei costi energetici. Allo stesso tempo, altri settori dell'economia stanno rallentando. In particolare, l'edilizia abitativa è in rapido declino e gli economisti prevedono che l'enorme impennata di assunzioni registrata nell'ultimo anno e mezzo si raffredderà. Tuttavia, Powell ha avvertito che l'attenzione della Fed è più ampia di uno o due mesi di dati e che continuerà a spingere finché l'inflazione non si avvicinerà all'obiettivo a lungo termine del 2%.

COMMENTO: sembra proprio che secondo Powell tutta intera la storia del “pivot” che ha dominato sui media da un mese a questa parte fosse un abbaglio, una sciocchezza oppure peggio, un argomento da televendita per i materassi

"Stiamo spostando il nostro orientamento politico in modo mirato verso un livello sufficientemente restrittivo per riportare l'inflazione al 2%", ha dichiarato. Guardando al futuro, il leader della banca centrale ha aggiunto che "il ripristino della stabilità dei prezzi richiederà probabilmente il mantenimento di una politica restrittiva per qualche tempo. I dati storici ci sconsigliano di allentare prematuramente la politica".. L'economia è reduce da trimestri consecutivi di crescita negativa del PIL, una definizione comunemente accettata di recessione. Tuttavia, Powell e la maggior parte degli altri economisti ritengono che l'economia sottostante sia forte, anche se in rallentamento. "In sostanza, Powell sta chiaramente affermando che in questo momento la lotta all'inflazione è più importante del sostegno alla crescita", ha dichiarato Jeffrey Roach, capo economista di LPL Financial.

COMMENTO: tra gli operatori e nelle banche di investimento, sono stati fatti sforzi eccezionali per mentire a proposito del tema “recessione”: si è fatto ogni sforzo per convincere la massa degli investitori “retail” che la “recessione” è quella cosa che c’è stata nel primo semestre 2022; Recce’d per tutto il semestre vi ha scritto di fare attenzione: la “recessione” quando arriva, NON è questa cosa qui che stiamo vedendo oggi (con tutte le implicazioni, ovvie, per la gestione del portafoglio titoli)

Al punto

Il discorso è stato insolitamente breve. Mentre i leader della Fed, compreso Powell, hanno spesso usato il simposio di Jackson Hole come un'opportunità per delineare ampi cambiamenti di politica, le osservazioni di Powell venerdì sono durate appena otto minuti. Ha introdotto il discorso osservando che "le sue osservazioni saranno più brevi, il mio obiettivo più ristretto e il mio messaggio più diretto". "La stabilità dei prezzi è una responsabilità della Federal Reserve e costituisce il fondamento della nostra economia", ha dichiarato Powell. "Senza la stabilità dei prezzi, l'economia non funziona per nessuno".

COMMENTO: siamo pienamente d’accordo con Powell, su questo punto; peccato che, nel Board della Federal Reserve, neppure un solo membro abbia sollevato questo medesimo punto, nel 2020 oppure nel 2021, quando si utilizzava con insistenza ed irresponsabilità il termine “transitorio”.

I mercati attendono la prossima riunione della Fed, che si terrà a settembre, per vedere se il Federal Open Market Committee, che stabilisce i tassi di interesse, adotterà un terzo aumento consecutivo di 0,75 punti percentuali. Powell ha dichiarato che la decisione "dipenderà dall'insieme dei dati in arrivo e dall'evoluzione delle prospettive". A un certo punto, con l'ulteriore inasprimento della politica monetaria, sarà probabilmente opportuno rallentare il ritmo degli aumenti". Al momento gli operatori prevedono un aumento di mezzo punto o di tre quarti di punto. Venerdì mattina, dopo il discorso di Powell, la probabilità di un rialzo di 0,75 punti era al 54,5%, secondo la misura FedWatch del CME Group.

COMMENTO: nulla spiega meglio delle parole dello stesso Powell che … non ce ne importa assolutamente nulla, se il il rialzo di settembre sarà dello 0,75% oppure dello 0,50%

Guardare alla storia

La Fed utilizza una lezione del passato come guida per la politica attuale. In particolare, Powell ha affermato che l'inflazione di 40 anni fa fornisce all'attuale Fed tre lezioni: Che le banche centrali come la Fed sono responsabili della gestione dell'inflazione, che le aspettative sono fondamentali e che "dobbiamo continuare a farlo finché il lavoro non sarà finito". Powell ha osservato che l'incapacità della Fed di agire con forza negli anni '70 ha causato il perpetuarsi di aspettative inflazionistiche elevate che hanno portato ai drastici rialzi dei tassi dei primi anni '80. In quel caso, l'allora presidente della Fed ha deciso di non intervenire. In quel caso, l'allora presidente della Fed Paul Volcker portò l'economia in recessione per domare l'inflazione. Pur affermando più volte di non ritenere la recessione un esito inevitabile per l'economia statunitense, Powell ha sottolineato che la gestione delle aspettative è fondamentale se la Fed vuole evitare un esito simile a quello di Volcker.

COMMENTO: Recce’d scrive e parla di Anni Settanta dall’estate del 2020; ovvero, da due anni; ecco come ricompensiamo i tati lettori del nostro sito dell’attenzione che ci dedicano; sul piano operativo, però, purtroppo era necessario agire di conseguenza proprio due anni fa, adesso … è un po’ tardi

All'inizio degli anni '80, "fu necessario un lungo periodo di politica monetaria molto restrittiva per arginare l'alta inflazione e avviare il processo di riduzione dell'inflazione ai livelli bassi e stabili che sono stati la norma fino alla primavera dello scorso anno", ha dichiarato Powell. Il nostro obiettivo è quello di evitare questo risultato agendo con risolutezza". Un concetto che sta plasmando il pensiero di Powell è la "disattenzione razionale". In sostanza, ciò significa che le persone prestano meno attenzione all'inflazione quando è bassa e più quando è alta.. "Naturalmente, l'inflazione è al centro dell'attenzione di tutti in questo momento, il che evidenzia un rischio particolare: Quanto più a lungo si protrae l'attuale fase di alta inflazione, tanto maggiore è la possibilità che le aspettative di un aumento dell'inflazione si radichino", ha affermato.

COMMENTO: anche con queste parole Recce’d è totalmente in accordo; ed anche in questo caso, il rammarico è che neppure un membro del Board della Federal Reserve abbia pronunciato queste identiche parole due anni fa, e poi un anno fa, e poi anche sei mesi fa.

Valter Buffo
Regime Shift oppure Paradigm Shift?
 

Le ultime settimane dei mercati finanziari sono state del massimo interesse. Ali investitori è arrivato un ampio numero di segnali forti. Per ciò che riguarda i portafogli modello gestiti da Recce’d, abbiamo ricevuto, sia dai mercati finanziari sia dalle economie reali, un ampio numero di conferme. I rendimenti che ci attendiamo dal 2022 sono a due cifre.

Dal 20 luglio (data della riunione BCE) ad oggi 21 agosto, non c’è stato un solo giorno di pausa: neppure il giorno 15 agosto (che gli italiani per abitudine identificano con le vacanze estive), perché proprio il giorno 15 scorso la Cina ha pubblicato una serie di dati che daranno la direzione (insieme con altri) nelle prossime settimane).

Ogni mattina, Recce’d ha seguito, e commentato, sia l’evoluzione dei mercati sia la successione dei dati, sia macroeconomici sia microeconomici, che sono stati pubblicati. Brevissimo commenti sono stati pubblicati da Recce’d sia nella pagina MERCATI sia nella pagina TWIT-TWOO. Chi ci ha seguiti ha molto chiara la situazione, e non è sorpreso dal cambio tra euro e dollaro USA e neppure dal rendimento del Treasury a 10 anni di venerdì 21 agosto 2022.

Quale è il tratto unificante? Quale è la caratteristica dominante di questa ultima, concitata ai limiti dell’isterico, fase di mercato? Come abbiamo scritto anche lo scorso venerdì, tutti siamo stati costretti a rimarcare, un’altra volta, una situazione di “sconnessione”.

Quello che si vuole intendere, con il termine “sconnessione” è un andamento dei mercati finanziari sconnesso con la realtà dei fatti. Ed, al tempo stesso, l’andamento di una parte del mercato finanziario in direzione opposta all’andamento di altre parti del medesimo mercato. Una schizofrenia a tutti evidente, e non sostenibile.

Recce’d ha già analizzato, anche per i suoi lettori, ed anche qui nel Blog, fasi di mercato di questo tipo: in più di una occasione, negli ultimi dieci anni. Nulla di nuovo, dunque. Queste situazioni sono il prodotto di politiche economiche prive di senso e fuori dalla realtà, condotte da politici irresponsabili per oltre un decennio.

In questo specifico caso del 2020-2022, va poi aggiunto che il mercato finanziario internazionale è entrato in un nuovo periodo che non è eccessivo definire “storico”, sta attraversando una svolta epocale.

Ne abbiamo già scritto, anche qui nel Blog, ma oggi richiamiamo nuovamente l’attenzione dei nostri lettori proprio su questa svolta: è decisivo, per la gestione del proprio portafoglio e dei propri investimenti, non perdere di vista lo scenario nel suo complesso, proprio perché nel breve termine si possono determinare brevi fasi di panico e confusione, come è stata la fase delle ultime quattro settimane.

Per la gestione di portafoglio, oggi, ciò che è necessario è avere in mente uno scenario ben definito, e da questo scenario ricavare poi il rendimento potenziale, o atteso, di ogni singolo asset finanziario che viene preso in considerazione, oppure che è già presente nel proprio portafoglio. A questo lavoro ne va poi aggiunto un secondo: stimare, per ognuno degli asset finanziari, quale è il rischio finanziario OGGI, partendo dai prezzi di OGGI e dalle valutazioni di OGGI. Ovvero il “downside”.

Dicevamo dello scenario: ed allora, è inevitabile ripartire dal “paradigm shift”, il cambiamento di paradigma del quale parlava già un po’ di tempo fa Morgan Stanley.

Con il brano che segue, vi aiutiamo a ricordare che cosa si intende, sui mercati finanziari, per cambiamento di paradigma. Chi segue con attenzione ciò che Recce’d pubblica nel suo Blog ci si ritroverà senza la minima difficoltà. Recce’d anticipava queste cose già nel 2020.

Global markets are in the beginning of a fundamental shift after a nearly 15-year period defined by low interest rates and cheap corporate debt, according to Morgan Stanley co-President Ted Pick.

The transition from the economic conditions that followed the 2008 financial crisis and whatever comes next will take “12, 18, 24 months” to unfold, according to Pick, who spoke this week at a New York financial conference.

“It’s an extraordinary moment; we have our first pandemic in 100 years. We have our first invasion in Europe in 75 years. And we have our first inflation around the world in 40 years,” Pick said. “When you look at the combination, the intersection of the pandemic, of the war, of the inflation, it signals paradigm shift, the end of 15 years of financial repression and the next era to come.”

Wall Street’s top executives making the rounds at financial conferences this week delivered dire warnings about the economy, led by JPMorgan Chase CEO Jamie Dimon, who said that a “hurricane is right out there, down the road, coming our way.” That sentiment was echoed by Goldman Sachs President John Waldron, who called the overlapping “shocks to the system” unprecedented. Even regional bank CEO Bill Demchak said he thought a recession was unavoidable.

Instead of just raising alarms, Pick — a three-decade Morgan Stanley veteran who leads the firm’s trading and banking division — gave some historical context as well as his impression of what the tumultuous period ahead will look and feel like.

Fire and Ice

Markets will be dominated by two forces – concern over inflation, or “fire,” and recession, or “ice,” said Pick, who is considered a front-runner to eventually succeed CEO James Gorman.

“We’ll have these periods where it feels awfully fiery, and other periods where it feels icy, and clients need to navigate around that,” Pick said.

For Wall Street banks, certain businesses will boom, while others may idle. For years after the financial crisis, fixed income traders dealt with artificially becalmed markets, giving them less to do. Now, as central banks around the world begin to grapple with inflation, government bond and currency traders will be more active, according to Pick.

The uncertainty of the period has, at least for the moment, reduced merger activity, as companies navigate the unknowns. JPMorgan said last month that second-quarter investment banking fees have plunged 45% so far, while trading revenues rose as much as 20%.

“The banking calendar has quieted down a bit because people are trying to figure out whether we’re going to have this paradigm shift clarified sooner or later,” Pick said.

In the short term, if economic growth holds up and inflation calms down in the second half of the year, the “Goldilocks” narrative will take hold, bolstering markets, he said. (For what its worth, Dimon, citing the Ukraine war’s impact on food and fuel prices and the Federal Reserve’s move to shrink its balance sheet, seemed pessimistic that this scenario will play out.)

But the push and pull between inflation and recession concerns won’t be resolved overnight. Pick at several times referred to the post-2008 era as a period of “financial repression” — a theory in which policymakers keep interest rates low to provide cheap debt funding to countries and companies.

“The 15 years of financial repression do not just go to what’s next in three or six months… we’ll be having this conversation for the next 12, 18, 24 months,” Pick said.

Less than zero

Low or even negative interest rates have been the hallmark of the previous era, as well as measures to inject money into the system including bond-buying programs collectively known as quantitative easing. The moves have penalized savers and encouraged rampant borrowing.

By draining risk from the global financial system for years, central banks forced investors to take more risk to earn yield. Unprofitable corporations have been kept afloat by ready access to cheap debt. Thousands of start-ups have bloomed in recent years with a money burning, growth-at-any-cost mandate.

That is over as central banks prioritize the battle against runaway inflation.

The impact of their efforts will touch everyone from credit-card borrowers to employees of struggling corporations to the aspiring billionaires running Silicon Valley start-ups. Venture capital investors have been instructing start-ups to preserve cash and aim for actual profitability. Interest rates on many online savings accounts have edged closer to 1%.

Remember 2018?

But such shifts could be bumpy. The last time the Fed attempted quantitative tightening, back in 2018, odd things happened in stock, foreign exchange and oil markets. Less than a year after their campaign began, the world’s major central banks lost their nerve and halted QT programs amid slowing growth.

Some observers are worried about Black Swan-type events happening in the plumbing of the financial system, including the bursting of what one hedge fund manager called “the greatest credit bubble of human history.” Dimon sees “at a minimum, huge volatility” as the major purchasers of government bonds may not have the ability or appetite to step in.

Out of the ashes of this transition period, a new business cycle will emerge, Pick said.

“This paradigm shift at some point will bring in a new cycle,” he said. “It’s been so long since we’ve had to consider what a world is like with real interest rates and real cost of capital that will distinguish winning companies from losing companies, winning stocks from losing stocks.”

Da qui dovete partire, per la gestione dei vostri investimenti: da qui siete e siamo tutti obbligati a partire, per la gestione del portafoglio in titoli: “such shifts could be bumby”, questi cambiamenti possono essere turbolenti.

E’ vero, ed è una turbolenza che a noi pace moltissimo: perché rimette al loro posto sia le cose sia le persone, e perché genera importanti opportunità di guadagno.

Ovviamente, non è soltanto Morgan Stanley ad essersi resa conto di questo fatto (e non siamo soltanto noi di Recce’d): un esempio lo vedete qui sotto, in una immagine dove si scrive di “cambiamento secolare sia nello scenario per l’economia reale sia nel regime di politica monetaria e fiscale”.

Questa è la sostanza: il resto, che leggete ogni mattina sul quotidiano oppure che ascoltate dal promotore finanziario, sono soltanto chiacchiere al vento.

Non c’è alcun dubbio, in merito a questo: la strategia di portafoglio deve essere fondata sullo scenario che si prospetta, ed oggi lo scenario che tutti gli investitori hanno davanti è quello di un “cambiamento di paradigma” oppure “cambiamento di regime”, proprio come era scritto sopra nell’immagine precednte.

Di “regime shift” Recce’d ha scritto con dettaglio, qui nel Blog, offrendo gratuitamente ai suoi lettori le analisi e le indicazioni necessarie, fin dal 2020.

Chi ci ha seguito e chi ha operato nella direzione da noi indicata, ha fatto meglio di tutti gli altri investitori, che negli ultimi due anni sono andati dietro … alle lucciole (dal “boom economico” alla “inflazione transitoria” di recente al “pivot”), e che oggi 21 agosto 2022 si ritrovano a cercare di capire perché il dollaro viene scambiato alla pari contro euro, e perché un Titolo di Stato a 10 anni negli Stati Uniti rende sempre il 3%.

Se tra i lettori ci sono anche quelli che si stanno facendo queste domande, offriamo in questo Post un concreto aiuto: vi invitiamo a leggere il secondo articolo che abbiamo scelto per voi, e che trovate di seguito in questo Post.

L’articolo, se lo leggete con attenzione, vi spiega tutto, ma proprio tutto tutto, di ciò che è appena successo.

Se invece volete capire ciò che sta per succedere, sia a voi, sia ai vostri soldi investitori sui mercati finanziari, noi di Recce’d come sempre sia disponibili: contattarci è semplice, attraverso gli abituali canali offerti dal nostro sito.

In particolare, sul piano della operatività di breve termine, vi facciamo notare che l’articolo viene utilizzato il termine inglese “spike”: un termine sul quale Recce’d da settimane ha richiamato l’attenzione dei lettori.

Termine che (decisamente) viene alla mente di ogni investitori competente ed attento che guarda alle chiusure dei mercati finanziari di venerdì 19 agosto 2022-

NEW YORK (Project Syndicate)—The world economy is undergoing a radical regime shift. The decades-long Great Moderation is over.

Coming after the stagflation (high inflation and severe recessions) of the 1970s and early 1980s, the Great Moderation was characterized by low inflation in advanced economies; relatively stable and robust economic growth, with short and shallow recessions; low and falling bond yields (and thus positive returns on bonds), owing to the secular fall in inflation; and sharply rising values of risky assets such as U.S., and global equities.

This extended period of low inflation is usually explained by central banks’ move to credible inflation-targeting policies after the loose monetary policies of the 1970s, and governments’ adherence to relatively conservative fiscal policies (with meaningful stimulus coming only during recessions). But, more important than demand-side policies were the many positive supply shocks, which increased potential growth and reduced production costs, thus keeping inflation in check.

Reducing the costs of production

During the post-Cold War era of hyper-globalization, China, Russia, and other emerging-market economies became more integrated in the world economy, supplying it with low-cost goods, services, energy, and commodities. Large-scale migration from the Global South to the North kept a lid on wages in advanced economies, technological innovations reduced the costs of producing many goods and services, and relative geopolitical stability allowed for an efficient allocation of production to the least-costly locations without worries about investment security.

But the Great Moderation started to crack during the 2008 global financial crisis and then during the 2020 COVID-19 recession. In both cases, inflation initially remained low given demand shocks, and loose monetary, fiscal, and credit policies prevented deflation from setting in. But now inflation is back, rising sharply, especially over the past year, owing to a mix of both demand and supply factors.

On the supply side, the backlash against hyper-globalization has been gaining momentum, creating opportunities for populist, nativist, and protectionist politicians. Public anger over stark income and wealth inequalities also has been building, leading to more policies to support workers and the “left behind.” However well-intentioned, these policies are now contributing to a dangerous spiral of wage-price inflation.

Political resistance

Making matters worse, renewed protectionism (from both the left and the right) has restricted trade and the movement of capital. Political tensions (both within and between countries) are driving a process of reshoring (and “friend-shoring”). Political resistance to immigration has curtailed the global movement of people, putting additional upward pressure on wages. National-security and strategic considerations have further restricted flows of technology, data, and information. And new labor and environmental standards, important as they may be, are hampering both trade and new construction.

This balkanization of the global economy is deeply stagflationary, and it is coinciding with demographic aging, not just in developed countries, but also in large emerging economies such as China. Because young people tend to produce and save, whereas older people spend down their savings, this trend also is stagflationary.

The same is true of today’s geopolitical turmoil.

Russia’s war in Ukraine, and the West’s response to it, has disrupted the trade of energy, food, fertilizers, industrial metals, and other commodities. The Western decoupling from China is accelerating across all dimensions of trade (goods, services, capital, labor, technology, data, and information).

Other strategic rivals to the West may soon add to the havoc. Iran crossing the nuclear-weapons threshold would likely provoke military strikes by Israel or even the United States, triggering a massive oil shock; and North Korea is still regularly rattling its nuclear saber.

Climate change

Now that the U.S. dollar has been fully weaponized for strategic and national-security purposes, its position as the main global reserve currency may begin to decline, and a weaker dollar would of course add to the inflationary pressures. A frictionless world trading system requires a frictionless financial system. But sweeping primary and secondary sanctions have thrown sand in this well-oiled machine, massively increasing the transaction costs of trade.

On top of it all, climate change, too, is stagflationary. Droughts, heat waves, hurricanes, and other disasters are increasingly disrupting economic activity and threatening harvests (thus driving up food prices). At the same time, demands for decarbonization have led to underinvestment in fossil-fuel capacity before investment in renewables has reached the point where they can make up the difference. Today’s large energy-price spikes were thus inevitable.

Pandemics will also be a persistent threat, lending further momentum to protectionist policies as countries rush to hoard critical supplies of food, medicines, and other essential goods. After two and a half years of COVID-19, we now have monkeypox. And owing to human encroachments on fragile ecosystems and the melting of Siberian permafrost, we may soon be dealing with dangerous viruses and bacteria that have been locked away for millennia.

Finally, cyberwarfare remains an underappreciated threat to economic activity and even public safety. Firms and governments will either face more stagflationary disruptions to production, or they will have to spend a fortune on cybersecurity. Either way, costs will rise.

On the demand side, loose and unconventional monetary, fiscal, and credit policies have become not a bug but rather a feature of the new regime. Between today’s surging stocks of private and public debts (as a share of GDP) and the huge unfunded liabilities of pay-as-you-go social-security and health systems, both the private and public sectors face growing financial risks. Central banks are thus locked in a “debt trap”: any attempt to normalize monetary policy will cause debt-servicing burdens to spike, leading to massive insolvencies, cascading financial crises, and fallout in the real economy.

With governments unable to reduce high debts and deficits by spending less or raising revenues, those that can borrow in their own currency will increasingly resort to the “inflation tax”: relying on unexpected price growth to wipe out long-term nominal liabilities at fixed rates.

Thus, as in the 1970s, persistent and repeated negative supply shocks will combine with loose monetary, fiscal, and credit policies to produce stagflation. Moreover, high debt ratios will create the conditions for stagflationary debt crises. During the Great Stagflation, both components of any traditional asset portfolio—long-term bonds and U.S. and global equities—will suffer, potentially incurring massive losses.


Nouriel Roubini, professor emeritus of economics at New York University’s Stern School of Business, is chief economist at Atlas Capital Team and author of the forthcoming “MegaThreats: Ten Dangerous Trends That Imperil Our Future, and How to Survive Them” (Little, Brown and Company, October 2022).

This commentary was published with permission of Project Syndicate—From Great Moderation to Great Stagflation

Valter Buffo
Vi diciamo per chi vota Recce'd (parte 2)
 

Completiamo con un secondo Post un lavoro la cui prima parte è stata pubblicata 48 ore fa qui nel Blog.

Ritorniamo sul tema delle prossime Elezioni Politiche: a favore di quale schieramento si schiera Recce’d? Ve lo chiariamo più in basso.

Il Post precedente riportava le dichiarazioni in TV (canale RAI) di un probabile candidato dello schieramento che oggi dai sondaggi risulta maggioritario.

Nel nostro primo Post, abbiamo sottolineato che all’interno di quello schieramento politico (così come accade anche negli altri) convivono visioni dell’economia e della politica economica decisamente distanti fra loro. Quando non conflittuali.

Nel tweet qui sopra, un esponente dello schieramento oggi maggioritario nei sondaggi affronta in pubblico un tema sul quale, per ragioni di esperienza e professione, ci sentiamo di dire qualche cosa.

L’industria del risparmio, per essere chiari, è l’industria che raccoglie sia le SGR (ovvero la fabbrica che “produce i Fondi Comuni di Investimento, le GPM, i certificati e le UCITS) sia le Reti di vendita che poi piazzano al risparmiatore italiano questi “prodotti finanziari” dal costo sempre mascherato, camuffato, nascosto all’investitore, e comunque sempre esagerato, eccessivo, non giustificato.

La “politica” italiana di “alto livello” (Governo e dintorni) raramente (molto raramente) si espone con parole chiare a proposito dell’industria del risparmio: si tratta del tipico argomento “da stanze chiuse”.

Questa è una eccezione, e merita di essere evidenziata: anche per la chiarezza.

La chiarezza sta in due affermazioni: la prima dove si dice che “il problema è politico”, come avete letto qui sopra. e la seconda, la leggete qui sotto, nei due tweet che abbiamo scelto di riportarvi..

Per chiarezza: noi sicuramente non intendiamo, con questo Post, prendere posizione a favore di Marattin (Italia Viva) contro Crosetto (Fratelli d’Italia): Recce’d non partecipa, in alcun modo, alla competizione elettorale.

Vogliamo tuttavia rendere un servizio al lettore del sito: che 8almeno, in una grande parte) non sa, e non si rende conto.

Quando nella seconda immagine qui sopra si scrive di “interessi strategici”, si vuole dire una cosa ben precisa: che la cosiddetta “industria del risparmio italiana”, nelle sue scelte di investimento, dovrebbe mettere davanti alle valutazioni di rendimento atteso e di rischio dei singoli, che stanno alla base di qualsiasi gestione di portafogli, altre valutazioni.

E precisamente, le valutazioni sugli “interessi strategici dell’Italia”, che appunto sono “un problema politico.

Moltissimi, la quasi totalità dei lettori non lo ha ancora capito, e allora spieghiamo: qui si sta scrivendo dei vostri soldi, dei soldi che voi avete affidato a questa oppure quella Rete di promotori finanziari.

E si sta pubblicamente contemplando di mettere la politica in una posizione di responsabilità, di attribuirle potere decisionale (“di indirizzo”), quando si tratta di decidere sul come vengono investiti i vostri soldi.

Rifletteteci: riflettete sul fatto che non c’è nulla, e nessuno, che possa garantire che gli “asset strategici” siano allo stesso tempo “buoni e fruttiferi investimenti del risparmio” e non piuttosto … delle “ciofeche”. Qualcuno di voi ricorda i titoli azionari delle Aziende IRI?

Rifletteteci: riflettete anche sul fatto che la politica dei partiti, in Italia, non sembra proprio possedere le qualità che sono necessarie per fare il “portfolio manager”, il “gestore di portafoglio”, sui mercati finanziari internazionali, e nel vostro interesse.

Affidereste i vostri denari in gestione a uno qualsiasi degli ultimi dieci Presidenti del Consiglio? Oppure a uno degli ultimi dieci Ministri del Tesoro?

Non stiamo scrivendo “contro” la parte politica di Crosetto. Non sarebbe, in ogni caso, questa la sede adatta. Non stiamo scrivendo neppure “a favore” di Marattin, il cui leader politico, che al tempo in cui era a Capo del Governo italiano, promosse e realizzo una spericolata, costosissima, e opaca operazione intorno al Fondo Atlante, che alla collettività costò molti miliardi, e fece il bene unicamente di un gestore di Fondi italiano, ma residente a Londra.

Un esito miserabile, una vicenda abbandonata a sé stessa dopo pochi mesi dai medesimi che la hanno progettata e realizzata.

Sia questo scambio di tweet, sia la vicenda del Fondo Atlante appena citata, sono soltanto esempi, concreti e qualificati, ma solo esempi: l’investitore italiano deve agire però tenendo sempre in evidenza questa volontà, di chi arriva ad occupare posizioni di Governo, in Italia, di “mettere le mani” sul risparmio degli Italiani.

Perché gli “asset strategici” sono un “problema politico”, così come lo sono “le banche venete”.

Se invece si lasciasse fare liberamente ai mercati? Rendendoli ancora più liberi e trasparenti?

Un altro professore della Bocconi (bisogna riconoscere che sono numerosissimi, i professori “della Bocconi”, e che passano moltissimo tempo a scrivere su Twitter) ha di recente espresso le idee che leggete qui in basso, con le quali Recce’d è in sintonia, anche se soltanto per una parte (ed in ogni caso, precisiamo che noi di Recce’d scegliamo di NON scriverne su Twitter: non sono sufficienti quei 136 caratteri, che bastano appena per una “sentenza sbrigativa”).

Le forze politiche italiane, oggi in competizione elettorale, si oppongono tutte ed in modo compatto, al lasciare più libertà ai mercati di operare come mercati veri e propri: e ci spiegano che l’uomo politico ne sa di più, ha più informazioni privilegiate, è anche un analista di qualità superiore, parla nei salotti e nei circoli chiusi.

E quindi, il messaggio: non lasciamo decidere ai mercati, facciamo invece decidere all’uomo politico di turno.

Amici investitori, nel gestire il vostro portafoglio, anche e soprattutto nel 2022, tenete conto di questa inclinazione degli uomini politici italiani (di tutti gli schieramenti): “comando io, perché io ne so di più di tutti; i mercati non sono efficienti, mentre io uomo politico sono molto efficiente”.

Noi di Recce’d voteremmo sicuramente per quello schieramento politico che esprima in futuro una linea di politica economica opposta a questa, che abbiamo esposto in questo Post, e che oggi ritroviamo in tutti gli schieramenti in competizione.

Da questa linea politica, ogni investitore consapevole deve essere capace di proteggere il proprio patrimonio. per non fare la medesima fine di quelle banche venete.

Per chiudere il secondo Post dedicato alle Elezioni Politiche italiane del 25 settembre, vi proponiamo in lettura un articolo di Angelo Panebianco, pubblicato lo scorso weekend dal Corriere della Sera: articolo con il quale Recce’d, almeno in parte, è in sintonia, come già avete letto nel primo dei due Post.

È inevitabile che in campagna elettorale sia presente una certa dose di demagogia, sia da parte della destra sia da parte della sinistra, Dobbiamo sperare che qualche germoglio di razionalità sbocci persino in questa campagna elettorale

Promettere la luna ma con giudizio. È inevitabile che nelle campagne elettorali delle democrazie a suffragio universale sia presente una certa dose di demagogia. Fortunata è quella democrazia nella quale la sobrietà dei costumi e un’attitudine a pretendere dai politici razionalità da parte dell’opinione pubblica, riducono a dimensioni sopportabili il tasso di demagogia. Peraltro, democrazie così, per un insieme di ragioni, non ultimi i nuovi sistemi di comunicazione, tendono oggi a scomparire.

L’Italia, comunque, non è, non è mai stata, simile alla Svizzera o alla Norvegia. Le nostre campagne elettorali ricordano quelle variopinte e pittoresche dell’America Latina. Se non fosse così non avremmo accumulato nel corso dei decenni, con il consenso o la noncuranza dell’elettorato, un così grande debito pubblico, ossia una gravosissima tassa a carico delle generazioni successive (sulla base del principio «ma chi sono questi posteri e che cosa hanno mai fatto per noi?»). Né si sarebbe perpetuata per tanta parte della nostra storia una tragedia: il fatto che, per lo più, quando si scontrano l’anima riformista e quella massimalista della sinistra è quest’ultima a prevalere (il che spiega la democrazia bloccata, l’impossibilità dell’alternanza, per tutto il periodo della Guerra fredda). O, per venire a tempi recenti, non si spiegherebbe il trionfo populista nelle elezioni del 2018. Diciamo che abbiamo alle spalle tradizioni politiche che non favoriscono sobrietà e razionalità.

Prendiamo in considerazione alcune delle promesse della luna che sono già state fatte agli elettori come la flat tax, il bonus per i diciottenni o il presidenzialismo.

La proposta leghista della flat tax contiene una (nascosta) razionalità. Non nel senso che tale proposta possa trovare attuazione. Solo qualche sprovveduto può crederlo. La razionalità della proposta sta altrove. Da un lato, serve alla Lega per competere con Fratelli d’Italia: «Vedete, la luna che promettiamo noi è più grande di quella che promette Meloni». Dall’altro, serve a rassicurare gli elettori: se vinciamo noi state certi che non aumenteremo le tasse.

La proposta del bonus ai diciottenni da parte del Pd è altrettanto demagogica. Ma in più si scorge in essa anche un velo di malinconia. Il bonus non serve a cambiare la condizione giovanile. Occorrerebbe altro. Soprattutto un mercato del lavoro non irrigidito da troppi vincoli, capacità di attrarre investimenti, eccetera. La nota malinconica sta nel fatto che con la proposta di finanziare il bonus agendo sulla tasse di successione dei più ricchi, il Pd ha già messo in conto che perderà le elezioni. Tanto vale — si sono detti — dare un contentino a quella parte del nostro elettorato a cui piace l’idea di tassare i ricchi a prescindere. E pazienza se ciò dà alla destra un’arma in più per dipingere il Pd come il partito delle tasse. Per inciso, è buona l’idea del Pd di migliorare lo stato del capitale umano aumentando gli stipendi ai professori nel corso della loro carriera. Peccato che la proposta sia monca. Perché dovrebbe essere accompagnata dalla promessa di cacciare quei docenti che, mettendosi sotto i piedi l’etica professionale, regalano voti e diplomi anche ai non meritevoli. Commettendo così il reato di falso in atto pubblico (reato inequivocabilmente dimostrato dai risultati dei test Invalsi). Solo la somma di questi due provvedimenti potrebbe migliorare davvero quantità e qualità del capitale umano in Italia.

E perché non citare il blocco navale che viene di tanto in tanto proposto da questo o quello esponente della destra? Giudiziosamente, esso non viene esplicitamente evocato nel suo programma elettorale. Resta che questa idea ogni tanto ritorna. Ma è del tutto impraticabile. L’Onu, l’Europa, il Papa, la magistratura, tutti contro. Se vincesse le elezioni, sarebbe sensato, da parte della destra, cercare un accordo con i settori più responsabili dell’opposizione su come fronteggiare la piaga dell’immigrazione clandestina. Oltre a tutto, ciò metterebbe in difficoltà i massimalisti di sinistra. Ricordo che quando il miglior ministro dell’Interno che sia stato espresso dalla sinistra, Marco Minniti, provò a fare qualcosa, finì subito sotto il «fuoco amico» (amico si fa per dire) della sinistra medesima.

Da ultimo il presidenzialismo, cavallo di battaglia di Fratelli d’Italia e di Berlusconi. Il fascismo, le derive autoritarie di cui parlano i soliti noti, non c’entrano niente. La proposta non va bene per un insieme di ragioni che attengono a questioni di tecnica costituzionale (benissimo sintetizzate da Luciano Violante su Repubblica). La proposta ha senso solo se serve a lanciare un sasso in piccionaia. Archiviato, con il referendum del 2016, il progetto Renzi teso a rafforzare l’esecutivo, delle anomalie della nostra democrazia parlamentare non si discute più. Ma esse (a cominciare dal bicameralismo simmetrico: due Camere con uguali poteri) sono sempre lì.

Quando si sentono i soliti cantori della «Costituzione più bella del mondo» denunciare le solite derive autoritarie, bisogna resistere al (comprensibile) impulso di plaudire alle suddette derive. Costoro usano sempre le stesse parole, si tratti di attaccare la proposta di Renzi o il presidenzialismo di Meloni. Dal loro punto di vista, sono tutte varianti della «marcia su Roma». In modi diversi, tutte le grandi democrazie europee (eccetto l’Italia) hanno governi istituzionalmente forti. Perché solo noi dobbiamo subire la maledizione di governi deboli? Non è il presidenzialismo di Meloni che potrà risolvere il problema. Ma se consentirà, dopo le elezioni, di aprire un dialogo fra le forze politiche per trovare soluzioni istituzionali possibili e praticabili, tale proposta sarà comunque servita a qualcosa.

Senza bisogno di scomodare l’hegeliana astuzia della ragione, si può forse (sommessamente) auspicare che qualche germoglio di razionalità sbocci persino in questa campagna elettorale. Nonostante il solito diluvio di spacconate.


12 agosto 2022 (modifica il 12 agosto 2022 | 21:24)


Valter Buffo