Chi poteva immaginarlo? (parte 4)
 

Riprendiamo oggi un tema già toccato la settimana scorsa, e poi in numerose occasioni tra l’agosto 2020 ed il maggio 2021.

Abbiamo ritenuto utile riprendere il medesimo tema per due ragioni.

La prima ragione è che si tratta del tema centrale, oggi, per tutti i mercati finanziari del Mondo. Si tratta del tema intorno al quale deve essere articolata l’intera strategia di gestione dei propri investimenti.

C’è poi una seconda ragione: nell’agosto 2020, e fino a 30 giorni fa, Recce’d era il solo gestore a mettere al centro della propria strategia di investimento proprio questo tema. Nell’ultimo mese, però, improvvisamente il vento è cambiato: tutti parlano degli Anni Settanta, dalle Banche Centrali ai Governi fino alle banche globali di investimento. Questi fatti dimostrano, ai nostri Clienti ed ai nostri lettori, che la nostra strategia di gestione del portafoglio che proprio i nostri Clienti sono in vantaggio su tutti gli altri, nelle scelte per la gestione di portafoglio.

Proprio da una di queste, Bank of America (già Merrill Lynch) la settimana scorsa è arrivata un nuovissima ed elegante ricerca. Ve ne proponiamo in questo Post un estratto, con alcuni dati ed alcune informazioni che potranno esservi molto utili.

2021_Jan_824.png

In questo primo grafico, Bank of America mette in evidenza una serie di somiglianze tra la fase di mercato che tutti stiamo attraversando e l’anno 1968: somiglianza che rende interessante vedere in che modo poi le cose si sono sviluppate nel decennio successivo. Bank of America mette in evidenza, nel grafico qui sopra, la relazione tra l’indice della Borsa di New York (linea di colore blu scuro) e il tasso ufficiale di interesse fissato della Federal Reserve (linea di colore azzurro, la scala è invertita, se il tasso di interesse sale nel grafico la linea scende).

Lasciamo ai lettori di esaminare i dati, e di ricostruire ciò che è successo: il lettore più interessato è invitato ad andare anche oltre, ed esaminare al comportamento anche di altre variabili, durante quegli anni. Quello è un modo utile di spendere il vostro tempo, invece di perdere tempo sulle chat, su Twitter, su Facebook oppure ascoltando le solite filastrocche che ci propinano ogni giorno su CNBC ed al TG Economia.

Noi lo aiutiamo, a ricostruire quegli anni, ed in particolare il triennio 1967-1969, con i dati della tabella presentata sempre da Bank of America, che potete vedere qui sotto. Ci sono numerose cose di grande interesse, che vi lasciamo il gusto di scoprire: in particolare, sono interessanti i dati relativi alle variazioni di prezzo delle principali classi di asset, nei tre anni.

Questo confronto è un supporto utile e concreto (e gratuito) alle vostre scelte di di investimento da fare domani.

2021_Jan_825.png
Chi poteva immaginarlo? (parte 1)
 

Quando nel corso del mese di agosto 2020 noi scrivemmo del tema “stagflazione”, eravamo i soli a ritenerlo non solo importante ma persino centrale per la gestione del portafoglio titoli.

Oggi, a distanza di nove mesi, la situazione sta cambiando.

2021_Jan_799.png

E’ giusto che se ne parli: in particolare è giusto che lo facciano gli altri.

Recce’d oggi non ne parla. Lo abbiamo già fatto in passato, quando era utile farlo per modificare i portafogli in titoli. Oggi ne parlano tutti, ed è quindi tardi.

Chi doveva fare le operazioni sul portafoglio, a quest’ora le ha già fatte.

Ne scriveremo forse in futuro, insieme con ulteriori considerazioni sul tema degli Anni Settanta (trattato due settimane fa in questo Blog). Ma ne parleremo nel modo in cui si parla di cose passate.

Come vedete, è sempre ben speso il tempo che dedicate a leggere questo nostro Blog: vi anticipiamo i temi di mercato, e di molti mesi.

Anche in questo Post di oggi, vi anticiperemo qualcosa di importante.

Voi amici lettori non avete la minima idea di ciò che faranno le Banche Centrali, ora che lo scenario si è ribaltato. Non lo sapete proprio.

Ne siamo così tanto sicuri, per la ragione che neppure loro, neppure i Banchieri Centrali, sanno che cosa fare.

2021_Jan_782.png

Negli Stati Uniti, nelle ultime due settimane, è stata evidentemente messa in pratica una politica “di contenimento” che ha tenuto fermi i rendimenti dei Titoli di Stato, attraverso acquisti non dichiarati di Treasuries sul mercato. Lo avete visto tutti, dopo la pubblicazione dei dati per l’inflazione.

2021_Jan_785.png

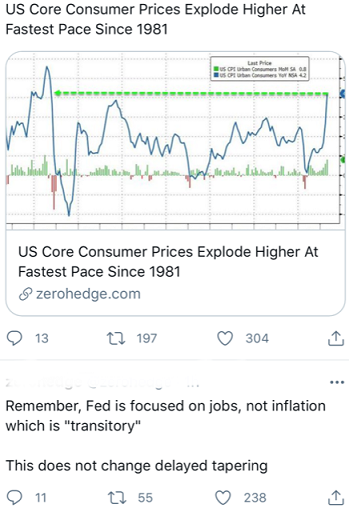
Ma di certo questo non può essere sufficiente: il tema della “inflazione transitoria” ormai è saltato, e sarà necessario fin dalle dichiarazioni della prossima settimana modificare la linea ufficiale.

Per noi investitori, sarà interessante capire che cosa faranno: detto che le opzioni possibili non sono molte, e detto che le Banche Centrali hanno già deciso da tempo (ne scrivemmo molto chiaramente nell’agosto 2020) di lasciare correre l’inflazione per distruggere parte del debito.

Questa scelta cambia molte cose, in particolare per i mercati finanziari, e quindi per il vostro portafoglio titoli, e quindi per i vostri soldi.

Come facciamo sempre, anche questa volta noi vi aiutiamo in modo concreto, e del tutto gratuito.

Leggete con attenzione l’immagine che segue.

2021_Jan_783.png

In questo testo, si accenna ad una cosa che è già successa: questo è un fatto. Anche in questo Blog, ma soprattutto nei documenti che vengono inviati in esclusiva ai nostri Clienti, abbiamo più volte segnalato che il Giappone e la sua Banca Centrale da molti mesi stanno avviandosi su una strada nuova, per ciò che riguarda il QE e la politica monetaria in generale.

Questo è importantissimo, perché il Giappone è il Paese che da più anni sta mettendo in pratica una “politica monetaria non convenzionale” che prevede massicci interventi diretti della Banca Centrale sul mercato delle obbligazioni ed anche delle azioni.

Non solo in Giappone, in questo momento, si sta riflettendo sulle ricadute del QE.

Lo leggete anche nell’immagine in basso, dove si accenna anche ad altri temi, che tutti insieme ci restituiscono il quadro di un contesto finanziario in grandissima tenzione.

2021_Jan_780.png
Chi poteva immaginarlo? (parte 2)
 

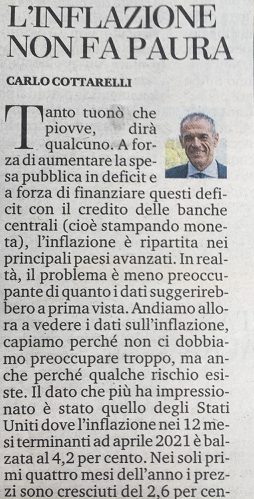
Dalle colonne del quotidiano La Stampa, lo zelante e puntiglioso economista Carlo Cottareilli ci informava che non c’è ragione di preoccuparsi, perché non si vedono problemi all’orizzonte.

2021_Jan_789.png

Non tutta la stampa quotidiana in Italia si fida delle parole di Cottarelli, e qualcuno tenta di cavalcare il tema della “paura da inflazione”.

2021_Jan_788.png

I due titoli del Corriere affiancano il tema “paura dell’inflazione” al tema “cavalcare la ripresa”.

Nel Mondo questa storia, nel frattempo, è già diventata un po’ “vecchia”, e anche nei dati si legge di una “paura dell’inflazione che potrebbe mettere in difficoltà la ripresa”.

2021_Jan_792.png

Se vogliamo essere precisi e concreti, dobbiamo riconoscere che il “tema della ripresa” è già oggi molto indebolito, e questo a causa del fatto che (come da noi è stato documentato anche nei tre Post della settimana scorsa) tutti i dati pubblicati nell’ultimo mese e mezzo vanno in un’unica direzione, e si possono riassumere come segue: ci era stato annunciato un boom economico che però fino ad oggi non si è visto.

2021_Jan_793.png
2021_Jan_794.png

Proprio per questa ragione, Tutti gli investitori che tra dicembre e febbraio si sono fatti trascinare dal tema della “riapertura/reflazione/ripresa” oggi devono guardare in modo preoccupato al grafico dell’indice Nasdaq (tecnologia USA) che sta per ritornare sotto zero, se confrontato con il livello di fine 2020.

2021_Jan_796.png

Nel frattempo, questi investitori hanno già preso una bella batosta su tutte le posizioni obbligazionarie (fondi Comuni e titoli), ed anche sui loro portafogli bilanciati per conseguenza (la già commentata “asset allocation” del private banking e dei robo-advisors)-

2021_Jan_787.png

Tutto questo è sano e fa bene. E’ sano e fa bene perché ripulisce (in parte) le acque inquinate dei mercati finanziari internazionali, le acque nere che devono essere buttate via, buttate fuori; ed è sano e fa bene agli investitori, che proprio da esperienze come queste imparano a come investire in futuro, nel loro migliore interesse.

Tutto questo è sano e fa bene, perché aiuta voi lettori ed investitori a ricordare che, al di là dello schermo del vostro i-Pad e del vostro smartphone, c’è la realtà. Al di là di uno schermo a colori, con linee e grafici, con il Bitcoin e Tesla e Marte e l’oro e l’argento e il palladio , c’è il Mondo quello vero. Il Mondo dei supermercati e del mercatino di quartiere.

Il Mondo che noi in Recce’d preferiamo, il Mondo che noi teniamo sempre a riferimento. Il Mondo in cui i prezzi salgono perché “manca la roba”.

2021_Jan_781.png

Recce’d vi suggerisce, da sempre, di tenere almeno un occhio aperto sul Mondo, sulla realtà, e sui dati, quelli veri: al di là delle filastrocche che vi racconta il wealth manager ed il private banker sulla “più grande ripresa economica di sempre”, magari accompagnata da una “inflazione solo temporanea”.

Vi sarebbe molto utile sfuggire a quelle trappole commerciali, e allargare il vostro orizzonte di informazioni. Va bene leggere l’opinione di Carlo Cottarelli, ma al tempo stesso leggere altre opinioni, di altri economisti, forse più esperti, forse più competenti, forse con una visione più ampia.

2021_Jan_790.png

Se voi investitori non avete tempo, di andare a cercare tutte queste opinioni, almeno pretendete chi lo faccia chi pretende di dirvi dove andare ad investire. Se il vostro consulente non fa per voi questo lavoro, allora non fa nulla. E non avete motivo di riconoscergli le commissioni.

E non finisce qui: perché non sapete neppure come e perché avete investitor i vostri soldi, se non sapete di che cosa si sta parlando qui sopra nell’immagine. Buona fortuna.

Chi poteva immaginarlo ? (parte 3)
 

Nell’anno del “più grande boom economico di sempre”, colpisce l’occhio il fatto che l’indice Nasdaq è vicino a ritornare sotto zero.

Solo un mese fa, tutti ci eravamo calati in un clima di euforia collettiva, un clima nel quale “le cose stanno migliorando” e “andiamo verso anni di crescita”.

E il Nasdaq scende? Perché?

2021_Jan_795.png

Rivolgiamoci subito a “quelli che sanno”, per comprendere le ragioni delle vendite sul Nasdaq, ovvero proprio su quell’indice che negli ultimi mesi era stato venduto, in quantità enormi, al pubblico dei piccoli e mesi investitori retail.

Chi è allora che sta vendendo? Qualcuno è appena cascato nella tonnara?

Leggiamo da JP Morgan.

2021_Jan_791.png

Come vedete, JP Morgan ha scelto di non rispondere alla domanda. Si limita a tranquillizzarci, scrivendo che “presto le cose miglioreranno”.

Perché miglioreranno? Perché “è difficile immaginare risultati migliori in termini di utili” e quindi i prezzi di questi titoli torneranno a salire grazie alla “performance dei dati fondamentali”.

Gli amici di JP Morgan qui si danno da soli la zappa sui piedi: quando risulta “difficile immaginare risultati migliori”, allora diventa probabile che si vedranno risultati peggiori. E quindi, i “dati fondamentali” sono destinati a peggiorare.

Un piccolissimo incidente, “a slip of tongue”, gli è scivolata la lingua.

Andiamo subito alla ricerca di un argomento migliore, più solido, come ad esempio quello che segue.

2021_Jan_798.png

Ecco, questo argomento è un po’ più raffinato.

Qui si dice che “siccome l’economia rallenterà” allora si metteranno da parte i titoli “value” e gli investitori torneranno ad acquistare i titoli azionari di tipo “growth”, come appunto i Big Tech del Nasdaq.

Ok, tutto risolto. Il Nasdaq torna a salire, come in quel “fantastico 2020”.

A posto.

Però …

… se non ci sbagliamo, i soldi spesi dal pubblico nel 2020, quelli utilizzati per acquistare prodotti Apple attraverso Amazon e Google, quei soldi … li aveva messi lo Stato nelle tasche dei cittadini, creandoli dal nulla.

Adesso ci scrivono che l’economia in futuro rallenterà: e quindi, i soldi che servono per fare il fatturato di Apple, Amazon, Google e Microsoft da dove dovrebbero arrivare?

Ah, già, vero: li porta giù Elon Musk appena ritorna da Marte.

Tutto a posto, tutto risolto.

E poi dicono che questo mestiere non è divertente …

Chiamata urgente per il wealth manager (parte 1)
 

Tutti voi lettori del nostro Blog sarete sicuramente stati già chiamati dal vostro cosiddetto “consulente”, che magari si fa chiamare wealth manager o private banker, oppure che più schiettamente si presenta come promotore di prodotti finanziari, il quale sicuramente è in grado di illustrarvi le implicazioni del dato che è stato pubblicato il giorno 7 maggio 2021.

2021_Jan_757.png

Vi avrà sicuramente già spiegato perché esisteva una differenza ENORME tra le previsioni fatte da tutti, e il dato reale. Il perché esiste una differenza così abnorme tra la fantasia e la realtà dei fatti.

2021_Jan_758.png

In altri due Post di oggi, Recce’d esamina da angolazioni diverse l’impatto di questo shock. In questo primo Post, per il lettore pigro, ci limiteremo all’essenziale.

Da almeno sei mesi, noi abbiamo ripetuto, sia qui nel Blog, sia ed ancora di più nelle nostre analisi riservate al Cliente, due cose che giudichiamo fondamentali, e precisamente che

  1. non esiste alcuna “reflazione”, o “ripresa dell’economia”, o peggio ancora “boom economico”

  2. i portafogli titoli che sono stati investiti sulla base del tema “reflazione/ripresa economica” sono destinati a generare risultati disastrosi

2021_Jan_771.png

Non lo diciamo oggi: lo abbiamo scritto sei mesi fa, quando arrivò sugli schermi di tutti i pc la “notizia” che era arrivato “il vaccino”.

Si è scommesso tutto sul fatto che “la ripresa delle Borse” anticipasse, ed anzi agevolasse “la ripresa dell’economia reale”.

Si tratta di una stupidaggine assoluta.

Se il vostro portafoglio è costruito in quel modo, già oggi i vostri investimenti sono fuori dal vostro controllo.

E voi non siete consapevoli di ciò che state facendo con i vostri soldi.

Potrà esservi utile rileggere una frase che noi di Recce’d abbiamo scritto nella pubblicazione quotidiana che è riservata al Cliente, e che si chiama The Morning Brief, proprio la mattina del 7 maggio 2021, otto ore prima che fosse pubblicato questo dato di cui scriviamo.

Continuiamo a seguire attentamente il cambio della sterlina GBP e crediamo che contro euro in futuro ci offrirà importantissime opportunità di guadagno. Stamattina però vi presentiamo un aggiornamento del cambio tra la sterlina ed il dollaro USA.

Perché è utile riflettere su questo cambio? Perché noi di Recce’d dicemmo a tutti i Clienti, nel giugno di cinque anni fa che “Brexit avrebbe cambiato poco o nulla del futuro della sterlina”.

Eravamo pochissimi cinque anni fa, e siamo di fatto pochissimi oggi a dire al Cliente: “non fidatevi delle previsioni rosee sul 2021”

Finirà allo stesso modo?

E già che ci siamo (e già che siete lettori pigri) chiudiamo con due velocissimi accenni alla stretta attualità.

Primo accenno: voi conoscete questa storia (immagine sotto)? Che cosa ne pensate? Che cosa ne ha detto il vostro wealth manager?

E sempre rimanendo alla strettissima attualità: voi lo sapete quanto rende un BTp decennale? E quanto rendeva tre mesi fa, agli inizi di febbraio? Ricordate, no: inizio febbraio, quando al Governo .ci fu quel cambiamento …

Ma lo sapete, che cosa sta capitando intorno a voi? Nota bene: il grafico qui sotto NON è aggiornato, proprio perché così potete divertirvi ad andare a cercare il dato di venerdì 7 maggio 2021.

Non è che, per caso, quando è arrivato Draghi avete comperato dei BTp, vero?

2021_Jan_714.png
Valter Buffo