
Il vostro nemico: lo Outlook 2027. Difendetevi, e battetelo! Ecco come.
Anche tra i nostri lettori, alcuni soffrono per il fatto di avere le idee un po’ confuse.
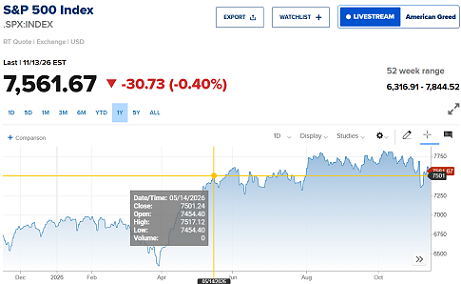
Allargando lo sguardo, oggi un grande numero di persone, nella massa degli investitori, investitori oggi è convinto che le Borse siano forti, ovvero in forte rialzo.
Questa confusione è creata intenzionalmente. da un bombardamento mediatico quotidiano: al quale partecipano i soclal media, i medita tradizionali (tutti), gli Youtuber che oggi vanno di moda, i “consulenti” che in realtà di mestiere fanno semplicemente i venditori di Fondi Comuni di Investimento e roba simile. In conflitto di interesse, beninteso (da tutti: Magistrati, Banca d’Italia e CONSOB).
Tutti questi signori ad una massa di investitori distratti ed affannati ripetono:
“.. le Borse però sono sempre ai massimi …”
E quindi? Che cosa significa?
La vostra domanda, la domanda che a voi serve deve invece essere diversa. Deve essere: “Le borse valgono questo: e io con i miei risparmi a questo livello dell’indice che cosa devo fare?”
Domandatevi: come si spiega che NESSUNO vi fa osservare una cosa molto semplice, ovvero che dal 15 maggio ad oggi, per un periodo di ben sei mesi, nessuno ha messo neppure un dollaro sulla Borsa di New York. Nessuno. Nonostante il collocamento di SpaceX, il diluvio di chiacchiere su AI, un quotidiano bombardamento di bla bla presentato al pubblico come “buone notizie, esaltanti”. Per sei mesi, ogni giorno, tutti voi e tutti noi abbiamo letto
“… gli utili delle Aziende quotate sono enormi, esplosivi, un fuoco di artificio …”
Questo, detto ogni giorno, e ripetuto più volte. Anche dai quotidiani, anche dai TG, anche dai GR, anche dal vostro private banker oppure financial advisor. E nessuno (ma proprio nessuno nessuno) corre a comperare questi utili esplosivi?
Ora, invitiamo il nostro lettore a farsi questa domanda:
“… che cosa è che lo Youtuber proprio non capisce? Che cosa è che il financial advisor non mi vuole dire? che cos’è che il “consulente” mi vuole tenere nascosto? che cos’è che sul quotidiano non scrivono? E perché anzi sui quotidiani c’è gente che esalta questa situazione? Che la vuole dipingere a colori rosei? Che sui social scrive di “euforia in Borsa”?”
Noi di Recce’d, come sempre e da sempre, aiutiamo il risparmiatore a rispondere a queste domande, proprio con il nostro nuovo Post di oggi.
Se invece preferite affogare nel flusso continuo di informazione deformata, allora cercate altrove: Recce’d non si accoda alla massa di giornalisti, di Youtuber, di esperti da social media, che vi fa spendere male il vostro tempo, richiamando la vostra attenzione sempre e soltanto sui fatti delle ultime 72 ore. Portandovi così in uno stato di confusione che poi diventa ansia e poi affanno e poi vi porta a fare le scelte sbagliate.
Rallentate, anzi fermatevi proprio: piantatela. Non state lì come ossessi, a seguire le stupidaggini su Jensen Huang, e sui data-center di AI, e su Trump e lo IRAN, e così andando.
Prendete ad esempio la Francia: un mese fa, ore ed ore di Youtuber, tutti a parlare unicamente di Francia. Oggi, zero Francia: dimenticata del tutto. Ma (come sicuramente sapete) in Francia nulla, di nulla, di nulla è cambiato, nell’ultimo mese.
Ed allora?
Ed allora, tutto questo caos viene costruito a tavolino, ed il suo scopo è quello di mandare la massa degli investitori in totale confusione.
E li si vuole mandare in confusione per mettere le mani sui loro risparmi: spingendo i loro soldi risparmiati verso investimenti di poco oppure nessun valore.
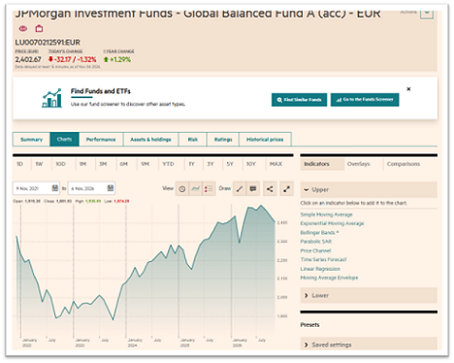
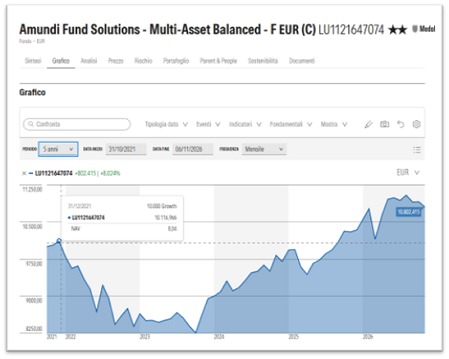
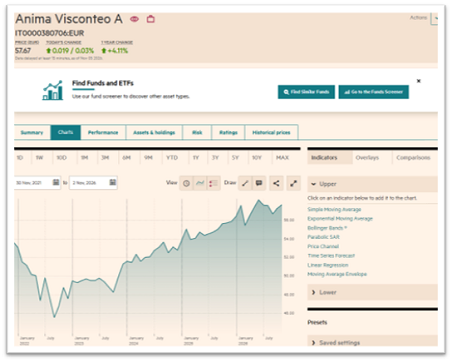
Voi li conoscete, i dati delle tre immagini che seguono poco sotto?
Quelle sono le performances (più o meno) di tutti i vostri portafogli. Voi, sugli ultimi cinque anni, avete ottenuto questo. E proprio da tutti questi signori, ovvero i signori degli Outlook 2027, i signori che danno le direttive al vostro “consulente che è pagato con le retrocessioni”. Le retrocessioni su questi Fondi Comuni, oppure altri Fondi Comuni: il risultato per voi investitori è sempre questo.
Voi, dei vostri soldi, in cinque anni, con “le Borse sempre ai massimi” ed “un clima generale di positività ed euforia” e con “i titoli di AI che fanno il 100%”, bene, voi avete ottenuto esattamente questo, andando sempre e comunque dietro alla massa.
Voi siete questi dei tre grafici qui sotto. Soddisfatti?
(Nelle immagini, ci sono JP Morgan ed Amundi, due dei “campioni” di Outlook, due dei nomi più diffusi tra le Reti di venditori di “prodotti finanziari”. E poi, c’è Visconteo, il Fondo Comune Bilanciato multi-asset più diffuso in Italia tra i risparmiatori. E quindi, tre portafogli estremamente rappresentativi della VOSTRA attuale asset allocation.)
Voi riuscite a vederla, una differenza tra i tre? Noi di Recce’d no. Noi siamo convinti che … è tutta la stessa cosa. Come dicono le performance.
Non sieste soddisfatti. E noi di Recce’d lo sappiamo, perché con voi noi ci parliamo. Ogni giorno. Molti investitori ci dicono “non sappiamo che cosa fare, avremmo bisogno di altro, ma non sappiamo dove andare e che cosa fare”.
Noi di Recce’d siamo qui proprio per questo. E vi spieghiamo in modo semplice che cosa potete e dovete fare, oggi.
Voi dovete batterli, e potete batterli. In che modo si può batterli? Non è difficile. Il suggerimento concreto di Recce’d è il seguente:
evitate le Reti di “consulenti a retrocessioni”, ed evitate i “prodotti finanziari” come quelli qui sopra; e al tempo stesso: ragionate sempre in termini di portafoglio titoli, evitando le trappole di chi vi trascina a seguire i fatti degli ultimi tre giorni, ed evitate la trappola di valutare una sola posizione alla volta (oggi tutto è Francia, domani tutto è Huang, e tra tre giorni tutto diventa lo IRAN). Evitate di fare danni ai vostri risparmi.
Uno dei momenti nei quali risulta più evidente, e concreta, la contrapposizione fra la (dis) informazione di massa e le esigenze reali di un investitore è proprio il momento del “Outlook” di fine anno. Momento che proprio in questi giorni si presenta a tutti gli investitori. Come affrontarlo?
Gli Outlook di fine anno sono uno strumento di vendita: come un Volantino della Lidl, della CONAD, del Gulliver. Le offerte del mese, che cosa c’è in sconto, correte correte.
Voi credete che il consumatore faccia buoni affari con i Volantini delle catene di supermercati? Che gli sconti siano un gesto di liberalità e generosità del Signore Padrone verso il popolo?
Oppure credete che quei Volantini siano niente altro che uno strumento commerciale per smaltire le scorte in eccesso?
Restiamo sul risparmio: e sui vostri investimenti. Come vengono scelti gli argomenti e le indicazioni degli Outlook di fine anno, dalle grandi banche internazionali? Che cosa pensate che si voglia ottenere? Quali sono gli obbiettivi di JP Morgan e Goldman Sachs, di BNP Paribas ed UBS, e anche di Blackrock e Amundi? E poi di tutte le altre che non elenchiamo e che costituiscono il cartello internazionale?
L’obbiettivo NON è (ASSOLUTAMENTE NO) quello di dare indicazioni all’investitore su come impiegare il proprio risparmio per guadagnare bene e rischiare poco.
Lo scopo è uno solo: smaltire il magazzino e piazzare la merce. Siate consapevoli che PRIMA viene deciso dove si vuole portare l’investitore e dopo un esercito si sedicenti “analisi” ed “economisti” viene messo all’opera per motivare conclusioni che ERANO GIA’ STATE SCELTE PRIMA.
L’esercizio, però, serve. ma a chi serve? All’investitore non serve a nulla. Ma c’è l’esercito dei venditori: wealth managers, personal bankers, private banker, family banker, “consulenti pagati con le retrocessioni”.
Un esercito di venditori, che di mercati, investimenti e gestione dei portafogli titoli hanno soltanto una infarinatura. E per conseguenza, è necessario “dare una linea”, inventare una storia, facile e soprattutto ottimista. Che loro poi vanno dalle famiglie, dagli investitori, dalle Istituzioni come i Fondi Pensione, e raccontano parola per parola.
Questa storia poi, nella realtà, si avvera?
Mai: non è mai successo. E c’è una dimostrazione semplice.
Mai, non accade proprio mai che lo Outlook per il nuovo anno metta in prima pagina ciò che era stato previsto solo 12 mesi prima da quel medesimo Outlook.
Questo ha una spiegazione semplice: lo Outlook non è costruito per fornire concrete e valide indicazioni su ciò che faranno i mercati finanziari: deve essere interamente dedicato a spiegare che:
così come siete investiti oggi, va benissimo, e non dovete mai vendere le vostre quote di Fondi Comuni; perché non ci sarà nessun evento negativo, le obbligazioni non perderanno mai, le azioni guadagneranno sempre, e non c’è proprio nulla da temere, quindi continuate a pagare il 3-4 annuo%.
Ora Recce’d nel suo nuovo Post rende un servizio a tutti i propri lettori. Ora noi facciamo ciò che dovrebbero fare gli autori di questi Outlook: vi ricostruiamo quello che ci avevano detto gli Outlook per il 2026, pubblicati proprio 12 mesi fa. Uno per uno, esaminiamo tutti gli asset che compongono il portafoglio titoli.
Ma prima, permetteteci di fare notare ai lettori del Blog che noi di Recce’d lo Outlook 2027 lo abbiamo già fatto con lunghissimo anticipo, e c’era già proprio tutto. Ordiniamo per bene le cose:
per la parte azionaria, il nostro Outlook 2027 viene definito già nel mese di luglio del 2026 da questo (cliccate sul link) Post, poi ripreso in una serie di tre Post iniziata il 20 settembre scorso
per la parte obbligazionaria del portafoglio, il nostro Outlook 2027 è disponibile per i lettori in questo Post datato 22 agosto 2026, e successivamente
le basi, per la parte valutaria del portafoglio, le trovate già pubblicate lo scorso 22 ottobre in un Post di questo Blog
mentre per le materie prime, l’essenziale Recce’d lo anticipava già in data 9 luglio in un Post di questo Blog
per la asset allocation 2027, nel nostro Blog abbiamo già fissato alcun punti del nostro Outlook 2027 fin dal luglio 2026, in questo Post; poi lo abbiamo ripreso in un Post successivo
Se ce ne fosse bisogno, qui ricordiamo che, per tutti i mercati finanziari, la data del 31 dicembre è nulla di più che un numero sul calendario. Tutto dipende dai fatti: da ciò che poi succede là fuori, fuori dai mercati.
Ed ora, dedichiamoci agli Outlook: o meglio, agli Outlook “di consenso”, perché tutti quei nomi qui sopra che abbiamo appena elencato impongono un generale consenso: tutti devono dire (anzi, ripetere) la medesima cosa. Abbiamo chiesto ad AI quale era un anno fa negli Outlook la previsione di consenso per i mercati obbligazionari. Leggetelo con noi.
Nel dicembre 2025, le previsioni di consenso per i mercati a reddito fisso del 2026 ipotizzavano un moderato calo dei rendimenti negli Stati Uniti, tassi stabili in Europa e un’ulteriore inclinazione della curva dei rendimenti nelle principali economie. Gli analisti di Wall Street prevedevano un graduale allentamento monetario negli Stati Uniti, accompagnato da una massiccia emissione di debito pubblico, fattori che avrebbero mantenuto i rendimenti a lungo termine su livelli elevati rispetto agli standard precedenti il 2022. [1, 2, 3, 4, 5, 6, 7]
Consenso sui titoli del Tesoro statunitense
All'inizio del 2026, gli analisti prevedevano una flessione dei rendimenti a breve e medio termine, sulla scia dei continui tagli ai tassi di interesse da parte della Federal Reserve: [1, 2, 3]
Rendimento dei titoli del Tesoro a 10 anni. Secondo gli esperti intervistati dalla Federal Reserve Bank di St. Louis nel dicembre 2025, il rendimento dei titoli a 10 anni si sarebbe attestato su una media del 4,1% nel 2026, in leggero calo rispetto al 4,3% del 2025. Altre analisi istituzionali, come quella di Transamerica, ipotizzavano una discesa verso il 3,75%. [1, 2]
Tasso sui fondi federali (Federal Funds Rate). Le aspettative di consenso incorporavano diversi tagli dei tassi, verso un intervallo neutrale compreso all'incirca tra il 3,00% e il 3,25%, a fronte di un mercato del lavoro in raffreddamento e di un'inflazione in fase di normalizzazione. [1, 2]
Inclinazione della curva dei rendimenti. Gli strateghi di J.P. Morgan Asset Management e Fiduciary Trust hanno evidenziato una tendenza verso una maggiore inclinazione della curva. Mentre i rendimenti sulla parte breve della curva erano destinati a scendere in linea con i tagli della Fed, i persistenti deficit federali e l'offerta di titoli del Tesoro hanno continuato a esercitare una pressione al rialzo sui rendimenti a lungo termine. [1, 2, 3, 4]
Consenso sui titoli di Stato europei
Nell'Eurozona, le proiezioni di dicembre 2025 indicavano una fase di stabilità, piuttosto che tagli aggressivi dei tassi: [1, 2]
Tassi di riferimento stabili. Secondo Morningstar Europe, l'aspettativa prevalente era che la Banca Centrale Europea (BCE) mantenesse i tassi di riferimento stabili, attestati vicino al 2,0% per tutto il 2026. [1]
Offerta e rendimenti di riferimento. Gli analisti di Amundi e RBC Wealth Management hanno osservato che l'ingente emissione netta di titoli di Stato e il perdurante processo di *quantitative tightening* (restrizione quantitativa) avrebbero esercitato una pressione al rialzo sui rendimenti dei titoli *core*, in particolare in Germania. [1, 2]
Spread all'interno dell'Eurozona. Il consenso propendeva per gli emittenti periferici, come Italia e Spagna, che avrebbero dovuto beneficiare di traiettorie fiscali in miglioramento e di potenziali *upgrade* del rating. Al contrario, i rendimenti dei titoli di Stato francesi si prospettavano elevati — attestandosi su livelli pari o superiori a quelli italiani — a causa della persistente instabilità fiscale e politica. [1, 2]
Credito societario e temi strategici
Tra i desk di reddito fisso a livello globale, il posizionamento all'inizio del 2026 era incentrato sulla generazione di rendimento (*income*) e sulla gestione del rischio di *duration*: [1, 2, 3]
Scadenze intermedie. La maggior parte degli strateghi istituzionali ha raccomandato obbligazioni a breve-medio termine (con scadenze dai 2 ai 10 anni) rispetto a titoli a lunghissima scadenza, al fine di ottenere rendimenti iniziali interessanti senza esporsi a un'eccessiva volatilità legata al premio per la scadenza (*term premium*).
*High Yield* e credito. Secondo una ricerca di Janus Henderson, le obbligazioni *high yield* statunitensi hanno iniziato il 2026 con rendimenti medi vicini al 7,2% e solidi fondamentali creditizi; ciò ha reso il *carry* e i proventi cedolari i principali motori attesi del rendimento totale, a scapito dell'apprezzamento dei prezzi. [1, 2, 3, 4]
(Nota: nel corso del 2026, i rendimenti obbligazionari effettivi si sono discostati in modo significativo dalle proiezioni di dicembre 2025, superando il 5% negli Stati Uniti a seguito di un'inflazione persistente e di nuovi rialzi dei tassi da parte della banca centrale.) [1, 2, 3]
Dopo avere esaminato le obbligazioni, ora il lettore può leggere con noi quali erano le previsioni “di consenso” negli Outlook 2026 pubblicati un anno fa, a proposito delle materie prime: sempre grazie ad AI che ricostruisce il tutto.
Quali erano le previsioni di consenso per il 2026, formulate nel dicembre 2025, riguardo alle materie prime?
Nel dicembre 2025, le previsioni di consenso di Wall Street per il 2026 nel settore delle materie prime erano caratterizzate da una netta divergenza tra i vari comparti: un orientamento rialzista per i metalli preziosi, un ottimismo selettivo per i metalli industriali legati alle reti elettriche, e aspettative ribassiste per il petrolio greggio e le materie prime sfuse, a causa di un'offerta abbondante.
Gli analisti delle principali istituzioni — tra cui Goldman Sachs e Morgan Stanley — hanno basato le loro proiezioni per il 2026 su tre temi centrali: i previsti tagli dei tassi da parte della Federal Reserve, la domanda strutturale derivante dai data center per l'intelligenza artificiale e dall'espansione delle reti elettriche, e un'offerta globale di energia particolarmente consistente.
Metalli preziosi: un solido consenso rialzista
I metalli preziosi erano ampiamente considerati come la scelta migliore ...un segmento delle materie prime destinato a mantenere una buona performance all'inizio del 2026, sulla scia dei forti rialzi registrati nel 2025.
Oro. Gli strateghi hanno previsto un ulteriore potenziale di crescita, sostenuto dai continui acquisti da parte delle banche centrali dei mercati emergenti (stimati in circa 70 tonnellate al mese) e dal calo dei tassi di interesse reali negli Stati Uniti. Goldman Sachs, ad esempio, ha ipotizzato che l'oro possa raggiungere i 4.900 dollari l'oncia troy entro dicembre 2026.
Argento e metalli del gruppo del platino. Gli analisti hanno previsto che l'argento seguirà il trend rialzista dell'oro, beneficiando al contempo della domanda industriale proveniente dai settori del solare e dell'elettronica; più in generale, i metalli preziosi sono considerati una copertura essenziale contro i deficit fiscali e la frammentazione geopolitica.
Energia: prospettive ribassiste per il petrolio, fase di transizione per il gas
Si prevedeva che i mercati energetici avrebbero esercitato una pressione al ribasso sugli indici generali delle materie prime, a causa dell'aumento della produzione al di fuori dell'OPEC e di una crescita della domanda piuttosto debole.
Petrolio greggio. Il consenso degli analisti indicava un significativo surplus di offerta globale nel 2026 – stimato da Goldman Sachs in circa 2 milioni di barili al giorno – trainato dall'elevata produzione nelle Americhe e dal rallentamento della domanda di petrolio dovuto alla diffusione dei veicoli elettrici. Le previsioni istituzionali collocavano il prezzo medio per il 2026 in una forchetta compresa tra i 50 e i 60 dollari al barile; nello specifico, Goldman Sachs ha stimato un prezzo di 56 dollari per il Brent e 52 dollari per il WTI.
Gas naturale e GNL. Gli esperti hanno previsto l'avvio di una fase pluriennale caratterizzata da un incremento della capacità di esportazione di gas naturale liquefatto (GNL), in particolare dagli Stati Uniti e dal Qatar; ciò dovrebbe portare a un graduale allentamento dei mercati globali del gas, riducendo le pressioni sui prezzi in Europa e in Asia.
Metalli industriali: trainati dalla "corsa all'energia"
Le prospettive per i metalli di base si sono differenziate a seconda che i materiali fossero legati ai colli di bottiglia delle reti elettriche o ai cicli tradizionali dell'edilizia e della manifattura.
Rame. Il rame è emerso come il metallo industriale preferito dal consenso degli analisti, a causa di deficit strutturali, del fabbisogno energetico dei data center per l'intelligenza artificiale e degli investimenti nel potenziamento delle reti elettriche per l'energia pulita. Goldman Sachs ha previsto che il rame si consoliderà su livelli elevati, con una media di circa 11.400 dollari per tonnellata metrica nel 2026.
Metalli in condizioni di eccesso di offerta. Al contrario, gli analisti hanno mantenuto un atteggiamento prudente o ribassista verso i metalli che devono affrontare un forte incremento dell'offerta o una debole domanda da parte del settore immobiliare cinese; le previsioni per la fine del 2026 indicavano prezzi vicini a 2.350 $/t per l'alluminio, 9.100 $/t per il litio e 88 $/t per il minerale di ferro.
Agricoltura: normalizzazione e stabilità
Cereali e materie prime agricole (soft commodities). Secondo Morgan Stanley, per il 2026 ci si attendeva una normalizzazione delle catene di approvvigionamento e una relativa stabilità dei prezzi nei mercati agricoli – salvo shock meteorologici significativi – il che avrebbe agito come un fattore disinflazionistico a livello globale.
(Nota: nel corso del 2026, l'andamento effettivo dei mercati delle materie prime si è discostato nettamente dal consenso di dicembre 2025, in particolare nel settore energetico, dove le interruzioni dell'offerta dovute a tensioni geopolitiche hanno spinto i prezzi del petrolio ben al di sopra delle previsioni, che li collocavano intorno ai 55 dollari al barile.)
Abbiamo letto di obbligazioni e valute, grazie alle ricostruzioni di AI: e già i fatti ci hanno chiarito (molto) le idee. Ora, vediamo che cosa ci ha risposto AI a proposito delle “previsioni di consenso” fatte un anno fa per il 2026 negli Outlook delle banche di investimento e delle Case di Fondi, riguardo alle valute?
A dicembre 2025, le previsioni di consenso sul mercato valutario per il 2026 indicavano una persistente e graduale debolezza del dollaro statunitense, un moderato apprezzamento dell'euro e dello yen giapponese, e una forza selettiva per le valute ad alto rendimento e quelle legate alle materie prime.
Dopo un calo di circa il 9% dell'indice del dollaro statunitense (DXY) nel corso del 2025, gli strateghi di Wall Street prevedevano un ulteriore restringimento dei differenziali dei tassi di interesse nel 2026: la Federal Reserve avrebbe proseguito con una politica monetaria espansiva, mentre le altre principali banche centrali avrebbero mantenuto i tassi stabili o adottato politiche restrittive. [1, 2, 3]
Principali valute (G10)
Dollaro statunitense (USD). Gli analisti prevedevano un indebolimento del dollaro per tutto il 2026. Sebbene i deficit fiscali e i flussi verso beni rifugio – spinti da tensioni geopolitiche – dovessero scongiurare un crollo repentino, i continui tagli dei tassi da parte della Federal Reserve, orientati verso un livello neutrale, avrebbero rappresentato un costante fattore di pressione ribassista. [1, 2, 3]
Euro (EUR). Gli strateghi di istituzioni come BNP Paribas Wealth Management mantenevano una visione costruttiva sull'euro, ipotizzando una risalita del cambio EUR/USD verso quota 1,24 nell'arco di 12 mesi. Tale prospettiva si basava sulla resilienza della crescita nell'Eurozona e sull'aspettativa che la Banca Centrale Europea mantenesse invariati i propri tassi di riferimento, a fronte dei tagli attuati dalla Fed. [1, 2]
Yen giapponese (JPY). Il consenso propendeva per un moderato apprezzamento dello yen, favorito dalla divergenza nelle politiche monetarie. Con la Banca del Giappone orientata a proseguire il rialzo dei tassi di interesse, in un contesto di calo dei rendimenti statunitensi, gli istituti bancari prevedevano una flessione del cambio USD/JPY verso un intervallo compreso tra 145 e 148. [1, 2]
Sterlina britannica (GBP) e Franco svizzero (CHF). Secondo MUFG Research, la Banca d'Inghilterra avrebbe ulteriormente ridotto i tassi nel 2026, a causa del rallentamento della crescita salariale e di una politica fiscale più restrittiva; ciò avrebbe mantenuto la sterlina sostanzialmente stabile rispetto all'euro (attorno a 0,87 EUR/GBP). Il franco svizzero, in quanto bene rifugio a livello regionale, avrebbe dovuto mantenere una solida tenuta, attestandosi vicino a 0,94 EUR/CHF. [1, 2]
Valute legate alle materie prime e ai mercati emergenti
Valute legate alle materie prime (AUD, NZD, CAD). Gli analisti prevedevano un moderato rimbalzo per il dollaro australiano, quello neozelandese e quello canadese, sostenuto dal calo dei tassi statunitensi e da una crescita globale stabile.
...domanda industriale. Gli obiettivi a 12 mesi, fissati a dicembre 2025, si attestavano su valori vicini a 0,68 per AUD/USD, 0,60 per NZD/USD e 1,35 per USD/CAD.
Yuan cinese (CNY). Gli analisti prevedevano un apprezzamento controllato e graduale dello yuan, trainato più da una diffusa debolezza del dollaro che da stimoli interni. MUFG Research stimava una lieve flessione del cambio USD/CNY verso quota 6,90 entro il terzo trimestre del 2026, mentre altri istituti ipotizzavano un intervallo di oscillazione più ristretto, attorno a 7,10.
Valute dell'America Latina. Le prospettive per i mercati emergenti apparivano eterogenee: se da un lato si prevedeva stabilità per il peso messicano (su livelli vicini a 18,0 USD/MXN), dall'altro l'atteggiamento verso il real brasiliano rimaneva più cauto (con un obiettivo attorno a 5,70 USD/BRL), a causa di preoccupazioni legate alla situazione fiscale interna. [1, 2, 3]
(Nota: nel corso del 2026, l'andamento effettivo dei mercati valutari si è discostato in modo significativo dalle previsioni di consenso formulate a dicembre 2025. Una nuova fiammata inflazionistica negli Stati Uniti, i rialzi dei tassi da parte delle banche centrali e gli shock nell'offerta di energia hanno innescato un deciso rimbalzo del dollaro statunitense, esercitando una forte pressione sulle valute di Paesi importatori di energia, come l'euro e lo yen.)
Abbiamo letto le risposte di AI: questi sono i fatti, e non opinioni di Recce’d.
I fatti portano AI a concludere che l’esercizio degli Outlook, un anno fa, è stato dannoso per gli investitori che ne avessero seguito le indicazioni. In altre parole: non ci hanno preso per niente.
In un solo ed unico ambito, gli Outlook ci hanno preso: e sono le Borse. Non è poco, dirà il nostro lettore. Vero ma … ci hanno preso senza volerlo. Come documenta la stessa AI qui sotto, le ragioni alla base del rialzo, indicate un anno fa dalle case dei Fondi e dalle banche di investimento erano DEL TUTTO SBALLATE. la fortuna, diciamo il caso, li ha salvati.
Quali erano le previsioni di consenso per il 2026, formulate nel dicembre 2025, riguardo al mercato azionario?
Nel dicembre 2025, le previsioni di consenso di Wall Street per il mercato azionario globale nel 2026 erano orientate a un cauto ottimismo (bullish). Si ipotizzava il quarto anno consecutivo di rendimenti positivi, trainato da una crescita degli utili che si estendeva oltre i titoli tecnologici a grande capitalizzazione (mega-cap).
Gli strateghi delle principali istituzioni — tra cui Morgan Stanley Investment Management ed Eaton Vance — hanno basato le loro tesi sul mercato azionario per il 2026 su diversi fattori: i previsti tagli dei tassi da parte della Federal Reserve, nuovi stimoli fiscali e l'adozione dell'intelligenza artificiale nelle sue fasi iniziali. Allo stesso tempo, hanno messo in guardia contro la volatilità legata alle elezioni di metà mandato (midterm).
Mercato azionario statunitense
Prosecuzione del mercato rialzista (bull market). Gli analisti prevedevano che il mercato azionario statunitense sarebbe entrato nel suo quarto anno positivo, sostenuto da una politica monetaria accomodante e da circa 170 miliardi di dollari destinati ai consumatori tramite misure di stimolo fiscale. La prudenza dei consumatori e il dibattito persistente su una possibile "bolla" legata all'intelligenza artificiale sono stati interpretati positivamente, in quanto hanno impedito che le valutazioni di mercato diventassero eccessivamente euforiche. [1, 2]
Ampliamento del mercato. Il consenso propendeva per una rotazione: meno concentrazione sui titoli a mega-capitalizzazione e maggiore attenzione verso i settori ciclici, l'industria e gli indici a ponderazione uguale (equal-weighted). In particolare, si prevedeva che le banche statunitensi avrebbero beneficiato di una prevista deregolamentazione e di una curva dei rendimenti più inclinata. [1]
Volatilità elettorale di metà mandato. Gli analisti avevano ampiamente avvertito che il 2026 sarebbe stato un anno di elezioni di metà mandato negli Stati Uniti, il che storicamente comporta un considerevole calo intraday prima della ripresa dei mercati azionari. La maggior parte degli analisti consigliava di acquistare in caso di debolezza significativa nel primo semestre. [1, 2]
Azioni internazionali e dei mercati emergenti
Mercati emergenti. Le azioni dei mercati emergenti erano tra le principali scelte di investimento per il 2026, con previsioni di benefici derivanti da un dollaro statunitense più debole, tassi di interesse globali in calo e una crescita interna in miglioramento. [1]
Giappone. Gli strateghi hanno mantenuto una visione positiva sulle azioni giapponesi, sottolineando le continue riforme della governance aziendale e le politiche favorevoli agli azionisti, come l'aumento dei riacquisti di azioni proprie e dei dividendi. [1]
Europa. Si prevedeva che le azioni europee avrebbero registrato guadagni costanti, sostenute da valutazioni iniziali interessanti, tassi di interesse stabili della Banca Centrale Europea e deregolamentazione del settore bancario. [1]
Principali rischi previsti per il 2026
Una svolta restrittiva della Fed. Gli strateghi hanno identificato una rinnovata ripresa dell'inflazione – che costringerebbe la Federal Reserve a sospendere i tagli dei tassi o a tornare ad aumentarli – come la principale minaccia per le valutazioni azionarie.
Ritardi nella monetizzazione dell'IA. Sebbene la spesa per le infrastrutture di IA sia rimasta elevata, gli analisti hanno segnalato il rischio che una monetizzazione del software aziendale più lenta del previsto possa innescare temporanei ribassi nei titoli tecnologici. [1]
(Nota: nel corso del 2026, il principale rischio previsto si è concretizzato: inflazione persistente, shock petroliferi e una svolta restrittiva della Federal Reserve hanno creato una significativa volatilità, sebbene le azioni statunitensi abbiano infine dimostrato resilienza, unitamente alla crescita degli utili aziendali.)
Lette queste evidenze di AI, in merito agli Outlook 2026, abbiamo poi chiesto sempre ad AI di tracciare un bilancio, sulla validità ed utilità di questi Outlook delle banche di investimento e delle Case dei Fondi, nel 2026 (a novembre, ovviamente). Leggiamo insieme.
Nel corso del 2026, una crescita economica resiliente e una spesa in conto capitale trainata dall'intelligenza artificiale sono state controbilanciate da shock inflazionistici legati ai costi dell'energia; ciò ha imposto un netto cambio di rotta rispetto al consenso di inizio anno, che prevedeva tagli dei tassi e un indebolimento del dollaro. [1, 2]
Mentre le previsioni istituzionali iniziali ipotizzavano che una politica monetaria più accomodante da parte delle banche centrali avrebbe spinto al ribasso i rendimenti e il dollaro statunitense, i conflitti geopolitici e dati economici superiori alle attese hanno fatto salire i prezzi del petrolio e riportato verso l'alto i tassi nei mercati sviluppati. [1, 2, 3, 4]
Sintesi cross-asset 2026: previsioni di consenso e realtà di mercato
Classe di attività | Previsioni di consenso (inizio 2026) | Realtà di mercato e driver (fine 2026) | Variazione dei benchmark chiave (da inizio anno)
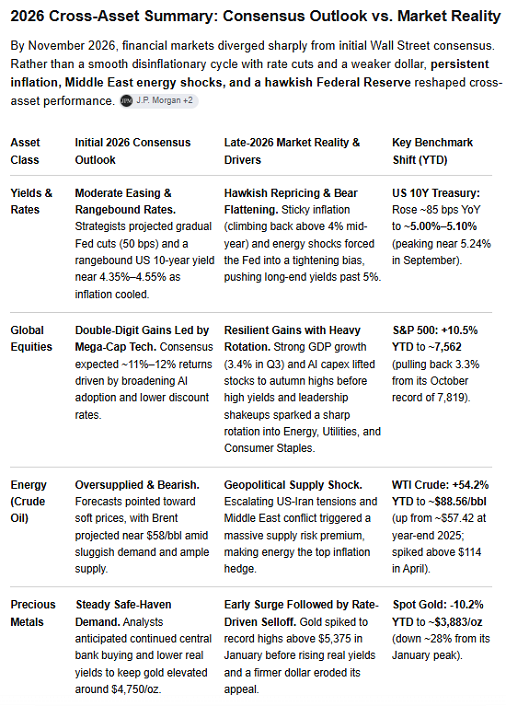
Punti chiave per classe di attività
Rendimenti (Scenario di tassi elevati più a lungo). All'inizio dell'anno, istituzioni come J.P. Morgan Global Research e Goldman Sachs prevedevano tagli dei tassi da parte delle banche centrali e una stabilizzazione dei rendimenti a lungo termine. Tuttavia, l'accelerazione dell'attività economica statunitense e l'inflazione spinta dai prezzi del petrolio hanno spinto il rendimento dei Treasury decennali al 5,15% nella seconda metà dell'anno, determinando un irripidimento della curva dei rendimenti in un contesto di mercato ribassista ("bear steepening"). [1, 2, 3, 4]
Materie prime (Divergenza geopolitica). Sebbene Morgan Stanley abbia indicato le materie prime come una copertura essenziale contro gli shock geopolitici, l'entità del rialzo dei prezzi dell'energia ha smentito le previsioni iniziali di eccesso di offerta. Il petrolio greggio è salito di quasi il 50%, mentre l'oro — nonostante il costante sostegno istituzionale rilevato da Amundi — ha ceduto circa il 5%, poiché l'aumento dei tassi di interesse ha accresciuto il costo opportunità di detenere attività che non generano rendimento. [1, 2, 3, 4, 5]
Valute (La divergenza nelle politiche favorisce il dollaro). Il consenso ribassista sul dollaro statunitense è svanito quando l'inflazione negli USA si è rivelata più persistente che in Europa. Secondo State Street, la svolta "hawkish" della Federal Reserve ha costretto gli investitori a chiudere le coperture su valute estere, spingendo il dollaro al rialzo di oltre il 5% rispetto all'euro. [1, 2, 3]
Azionario (Gli utili superano la pressione dei tassi). Schroders osserva che i mercati azionari globali hanno mostrato resilienza, poiché la solida crescita degli utili aziendali e l'espansione delle infrastrutture fisiche dedicate all'intelligenza artificiale hanno compensato l'inasprimento delle condizioni finanziarie. Sebbene Natixis Investment Managers abbia messo in guardia da valutazioni eccessivamente elevate negli Stati Uniti, i titoli a grande capitalizzazione statunitensi hanno comunque sovraperformato quelli dell'Eurozona e dei mercati emergenti. [1, 2, 3]
Quello che avete letto qui sopra è il bilancio, fatto da AI, delle indicazioni fornite dagli Outlook 2026 (pubblicati un anno fa) alla data novembre 2026. Ora leggiamo insieme un focus sul comparto delle obbligazioni, sempre chiesto ad AI.
Nel 2026, i rendimenti dei titoli di Stato, sia negli Stati Uniti che in Europa, hanno registrato un netto rialzo, superando le previsioni di consenso formulate nel dicembre 2025; al contempo, gli spread del credito societario si sono dimostrati sorprendentemente resilienti nonostante lo shock sui tassi. [1, 2, 3, 4]
Nel dicembre 2025, gli analisti istituzionali ipotizzavano uno scenario stabile, di tipo "Goldilocks" (né troppo caldo, né troppo freddo), in cui le banche centrali avrebbero concluso cicli di allentamento moderati e i rendimenti a lungo termine si sarebbero mantenuti entro un intervallo definito. Al contrario, un'inflazione persistente, shock geopolitici legati all'energia e pressioni fiscali hanno spinto i rendimenti dei titoli di Stato nei mercati sviluppati ben al di sopra degli obiettivi di fine anno; un dato significativo è stato il superamento, da parte dei rendimenti dei titoli di Stato francesi, di quelli dei BTP italiani. [1, 2, 3, 4]
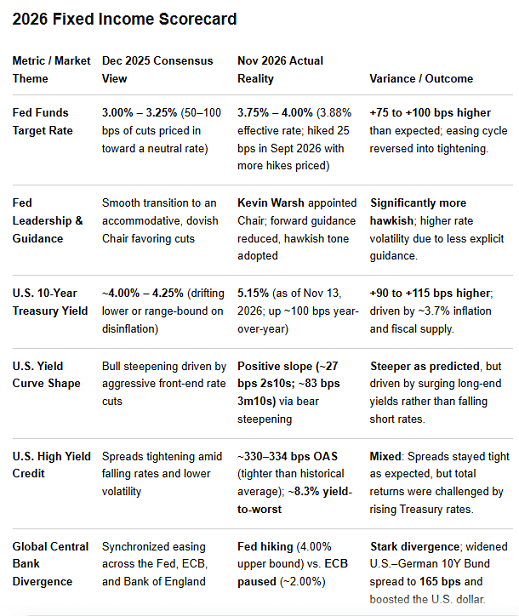
Quadro riassuntivo del reddito fisso 2026: previsioni di consenso (dicembre 2025) vs. realtà di mercato (novembre 2026)
Analisi per segmento
Titoli di Stato USA (Riprezzamento al ribasso e normalizzazione della curva). All'inizio del 2026, secondo Schroders, i mercati consideravano l'economia statunitense in una condizione "ideale" per il mercato obbligazionario, con i rendimenti dei titoli decennali che partivano da un livello vicino al 4,0%. Dopo aver toccato un minimo a 52 settimane del 3,97% a fine febbraio, l'aumento delle aspettative di inflazione ha spinto il rendimento del decennale fino al 5,31% a inizio ottobre, per poi attestarsi intorno al 4,84% a novembre. Nonostante le vendite, la curva dei rendimenti ha mantenuto un'inclinazione positiva, con lo spread tra i titoli decennali e quelli biennali pari a +0,25%. [1, 2, 3, 4]
Titoli di Stato dell'Eurozona (Inversione tra "core" e "periferia"). Mentre J.P. Morgan Global Research prevedeva che i rendimenti dei Bund tedeschi decennali non avrebbero superato il 2,75%, la persistenza dell'inflazione li ha spinti fino al 3,27%. Ancora più significativo è il fatto che le pressioni fiscali abbiano stravolto le tradizionali gerarchie di rischio nell'Eurozona: i dati di Borsa Italiana mostrano i rendimenti dei titoli francesi decennali salire al 4,74%, superando nettamente sia i BTP italiani (4,33%) che i Bonos spagnoli (3,83%). Secondo Il Sole 24 Ore, lo spread di riferimento tra BTP e Bund è rimasto su livelli sorprendentemente stabili, attestandosi intorno ai 105 punti base. [1, 2, 3, 4]
Credito societario pubblico (Gli investitori alla ricerca di rendimento assorbono la volatilità dei tassi). Secondo la Banca dei Regolamenti Internazionali (BRI), le obbligazioni societarie pubbliche – sia di tipo "Investment Grade" che "High Yield" – hanno smentito i timori di gravi tensioni creditizie. Gli spread – monitorati attraverso parametri di riferimento come l'indice ICE BofA US High Yield OAS – sono rimasti ancorati a livelli in linea con le medie storiche. Gli investitori istituzionali sono intervenuti costantemente per assicurarsi rendimenti complessivi elevati, consentendo agli spread creditizi di comprimersi e compensare gran parte dell'impatto negativo della duration derivante dall'aumento dei tassi sovrani. [1, 2]
Credito privato e prestiti a leva (crepe nell'esposizione al software). La maggiore sorpresa negativa nel mercato obbligazionario si è verificata al di fuori dei mercati obbligazionari pubblici. La BRI ha evidenziato che l'emissione di prestiti a leva si è raffreddata rispetto ai massimi precedenti, mentre i fondi di credito privato hanno registrato un aumento dei riscatti da parte degli investitori, spinti dal timore che i rapidi progressi dell'IA possano sconvolgere il mercato dei software aziendali tradizionali. [1]
Oggi abbiamo documentato (con l’aiuto di AI) la inefficacia sostanziale di questi documenti pubblicitari che chiamano Outlook.
Noi di Recce’d tutto questo lo avevamo anticipato, ai nostri lettori: senza necessità di chiedere ad AI. Oggi, abbiamo chiesto ad AI per una collezione dei fatti, e non per una analisi delle motivazioni di questo ampio scostamento tra le parole e la realtà dei fatti. L’analisi in Recce’d ce la facciamo da soli: anzi, è il vero e proprio punto di forza del nostro servizio per il Cliente.
Altri approfondimenti sul medesimo tema li pubblicheremo presto nella pagina del nostro sito che si chiama SCELTE DI PORTAFOGLIO e che è dedicata ai metodi (sia di analisi, sia di valutazione, sia di gestione).
In questo Post, per chiudere il cerchio, ritorniamo su una cosa già scritta poco più in alto. Si tratta di un suggerimento pratico.
Oltre ad evitare le trappole negli Outlook, documentate qui sopra da AI, tenetevi a massima distanza anche da tutti quelli che vi confondono le idee concentrando tutta la loro attenzione sui fatti delle ultime 72 ore, rincorrendo sempre l’ultima notizia “strillata” e focalizzando su UN SOLO strumento finanziario. Tutti quelli che oggi c’è solo Huang, domani c’è solo la Francia, e tra tre giorni c’è solo lo IRAN.
La vera e propria rivoluzione del pensiero sulla Finanza e sulla gestione, che ha insegnato proprio questo a tutti gli investitori del Mondo, risale addirittura a 75 anni fa, come vi ricorda questo brano che segue.
Sì, questa è la svolta fondamentale della Teoria Moderna del Portafoglio (MPT) di Harry Markowitz. Introdotto nel suo fondamentale articolo del 1952 "Portfolio Selection", Markowitz dimostrò che il rischio e il rendimento di un asset non dovrebbero essere valutati isolatamente, ma piuttosto in base al suo contributo al rischio e al rendimento complessivi di un portafoglio.
Prima di Markowitz, gli investitori si concentravano in genere sulla selezione di singoli titoli "vincenti" con i rendimenti attesi più elevati. Markowitz dimostrò che la combinazione di asset modifica il profilo di rischio dell'intero portafoglio in modi che non sono possibili considerando i singoli titoli.
Pilastri chiave della svolta di Markowitz
Il potere della covarianza (correlazione): Markowitz ha dimostrato matematicamente che il rischio di un portafoglio non è semplicemente la media ponderata dei rischi dei singoli asset. Dipende invece fortemente da come gli asset si muovono l'uno rispetto all'altro (la loro correlazione o covarianza).
Vera diversificazione: Acquistare dieci titoli tecnologici diversi non riduce significativamente il rischio perché tendono a salire e scendere insieme. Combinare asset con bassa o negativa correlazione, come azioni e obbligazioni governative, riduce la volatilità complessiva del portafoglio senza necessariamente sacrificare i rendimenti attesi.
La frontiera efficiente: Valutando i titoli nel loro insieme, gli investitori possono costruire portafogli ottimali che offrono il massimo rendimento atteso possibile per un dato livello di rischio (o il minimo rischio per un dato rendimento). Qualsiasi portafoglio che si trovi al di sotto di questa "frontiera efficiente" è subottimale.
Rischio sistematico vs. rischio non sistematico: la valutazione dei titoli nel loro complesso permette di distinguere il rischio specifico dell'azienda (che può essere eliminato attraverso la diversificazione) dal rischio di mercato generale (che non può essere diversificato).
Questi, che avete appena letto, sono i criteri di base di tutto il pensare in materia di Finanza ed Investimenti. Sono le fondamenta della gestione del portafoglio titoli.
Questi stessi criteri sono stati però distorti e forzati per adattarli alle esigenze sia delle banche di investimento sia delle Reti di vendita di Fondi Comuni e GPM. da Goldman Sachs a JP Morgan, da UBS a Paribas, da Blackrock ad Amundi, per arrivare a Mediolanum e Fideuram, fino a Generali ed Allianz: tutti uguali, tutti impostati allo stesso identico modo. E lo Outlook ne è il figlio prediletto.
Una impostazione che non è altro che una versione semplificata, distorta e molto dannosa delle idee di Markowitz nel 1952. Distorcendo e forzando queste idee, sia arriva proprio al famigerato Outlook. Ma si arriva (purtroppo) anche al vostro, di portafoglio, alla vostra asset allocation, alla vostra strategia di portafogli, ed alla vostra gestione dei risparmi.
Proprio per questo, con questo scopo preciso, opera oggi Recce’d: che nasce proprio sull’idea di una nuova ed alternativa gestione del portafoglio e del risparmio.
Ed ecco la “ricetta alternativa per il successo nell’investimento” che Recce’d ha ideato, sviluppato, e che mette in pratica grazie ai portafogli modello per i Clienti: la abbiamo riassunta in poche mosse qui sotto
Difendersi dal newsflow: quelli che hanno preso il controllo del newsflow (per portare la massa verso obbiettivi di lucro di singole Istituzioni e persone, e NON per un preteso “benessere collettivo”) lo usano proprio per mettere le mani sui vostri soldi; e proprio oggi
ricordare che il quadro, la visione, la strategia va ricalibrata ogni volta che accade qualcosa, e comunque ogni 15-30 giorni; non due volte l’anno
ricordare quando si leggono gli Outlook di Allianza, Generali, Fideuram, Fineco, Mediolanum, UBS, BNP paribas e tutta la banda di ciò che avevano scritto un anno fa
e ricordare perché si fanno circolare questi Outlook agli investitori finali
e anche ricordare che la gestione del rispamio è una cosa seria: è una professione con metodo e strumenti, non è un affare per chiacchieroni
e per concludere: andare ben oltre il Markowitz 1952, ed il “media/varianza”; questa è la sola strada per una gestione che produce risultati: nel 2027 come nel 2026 e nel 2025, e su su fino al 2050 almeno …
Tutto questo noi di Recce’d, per i nostri Clienti, lo facciamo ogni mattina,
con il nostro The Morning Brief,
con i contenuti delle aree riservate (non visibili, neppure agli hacker che ci indagano quotidianamente) del nostro sito
con tutte le altre comunicazioni dirette con i Clienti,
e naturalmente con le operazioni sui portafogli modello di Recce’d.