
Big Tech Big Data Big Tobacco Big Oil
In ogni Post di Recce’d, è nostra abitudine includere contributi esterni, la cui fonte viene da noi sempre esplicitata.
Lo scopo per cui Recce’d include molti contributi esterni è legare ciò che Recce’d afferma nei propri Post (il nostro contributo originale) a dati, fatti ed opinioni che sono diffuse tra il pubblico attraverso i social media ed i media tradizionali.
Facilitiamo così al nostro lettore un confronto. Al tempo stesso, facciamo ordine e pulizia nella mente del lettore investitore: pulizia da quel 95% di trash che viene messo in circolazione attraverso social media e media ogni giorno ed ogni ora. Una costante, una caratteristica degli Anni dopo il 2000.
In questo modo, si evidenzia, proprio attraverso questa pulizia, il fatto che Recce’d lavora a favore dei suoi lettori ed investitori: per una informazione piena, ma selezionata, e quindi corretta ed efficace.
Ma la quota di questi contributi esterni, nei nostri Post, per nostra scelta raramente supera il 40%. Rare volte tocca il 50%
Oggi invece superiamo quella quota. Oggi saliamo, al 70%
Per quale ragione questa nostra scelta di oggi?
Avete letto e sentito tutti anche troppe cose sui mercati finanziari: una vera e propria valanga di notizie, sia vere sia del tutto false. Un grandissimo caos, fatto di debito, di Francia, di Banche centrali, e di AI e di Elezioni e di guerre.
Troppa informazione: che danneggia gli investitori. Noi per conseguenza non abbiamo nulla da aggiungere, in termini di semplice infomazione.
Tuttavia, rimane un grandissimo lavoro da fare, e che nessuno fa, tranne recce’d..
Voi lettori ed investitori, in realtà, di che cosa avete bisogno? Anzi: assoluta necessità?
Di una valanga di informazioni alla rinfusa, che alimentano dubbi ansia e caos come accade con i video su Youtube?
No. Voi amici lettori ed investitori, avete invece bisogno di tre cose molto precise, tre cose delle quali Recce’d è uno dei massimi esperti: e le tre cose sono:
prioritizzare ed ordinare
analizzare e valutare
supportare decisioni pratiche per la asset allocation e la futura strategia di investimento, in modo tale da rendere la gestione del portafoglio efficace e produttiva, allo stesso tempo controllando in modo stretto il rischio di perdite.
In questoi, noi di Recce’d siamo i migliori: non trovate nulla che si avvicina.
Per questo, nel Post di oggi noi ci limitiamo a fare una cosa, una sola: utilissima. Rimettere in ordine la vostra testa, la testa dei lettori e degli investitori. Che cosa sta succedendo? E per quali ragioni? E dove stiamo andando, noi con i nostri risparmi e con tutti i mercati finanziari?
Partiamo con una ricostruzione ordinata dei fatti recenti, che ci viene fornita dagli amici del Wall Street Journal. Leggete qui di seguito.
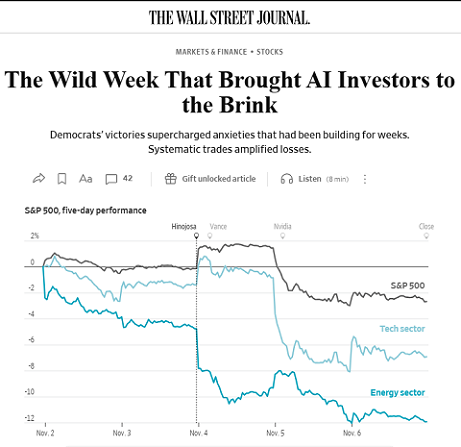
Di Hannah Erin Lang, Sam Goldfarb e Gunjan Banerji
6 novembre 2026, 18:29 ET
Ben Emons sa indicare con estrema precisione il momento in cui la prima ondata delle elezioni di metà mandato si è abbattuta su Wall Street.
Emons, la cui società si occupa di ricerca sugli investimenti, si trovava nel suo ufficio a Lower Manhattan, martedì alle 21:00, quando il suo telefono Android ha iniziato a squillare. Ha continuato a farlo fino a mezzanotte. Per restare sveglio tra una chiamata e l’altra, ha iniziato a fare flessioni sul pavimento, accanto alla sua scrivania. Alcuni clienti, racconta, non riuscivano a credere a ciò che stava accadendo, né a comprendere cosa potesse significare per il mercato la schiacciante vittoria dei Democratici. “La gente è stata colta di sorpresa”, afferma Emons. “È un vero e proprio shock”.
“Non credo che possa funzionare”, ha sospirato uno di loro. “Assolutamente no”.
I mercati reagiscono spesso – a volte in modo eccessivo – alle sorprese. Ma le elezioni di martedì hanno gettato Wall Street in un tumulto di proporzioni storiche; nei tre giorni successivi, i titoli azionari hanno subito forti oscillazioni, poiché le vittorie dei Democratici hanno esasperato le preoccupazioni legate al settore dell’intelligenza artificiale, un ambito su cui si era concentrato un crescente fermento nelle settimane precedenti.
Il momento della verità è arrivato giovedì, quando i colossi dell’IA, Nvidia e Micron Technology, hanno trascinato il Nasdaq Composite in territorio di correzione. Gli hedge fund hanno liquidato le proprie posizioni. Il Cboe Volatility Index, noto come VIX – il “barometro della paura” di Wall Street – è balzato al livello più alto da marzo.
Per settimane, gli investitori si erano interrogati sull’ingente debito nei bilanci degli operatori di data center, sulla contrazione delle riserve di liquidità dei giganti tecnologici come Alphabet e sul sospetto, sempre più concreto, che il picco dei profitti nell’ecosistema dell’IA fosse ormai alle spalle. Pochi, tuttavia, si aspettavano che i Democratici vincessero le elezioni per la carica di governatore in stati come Texas, Ohio e Georgia, divenuti snodi cruciali per i futuri progetti di data center.
La settimana è stata caratterizzata da scambi frenetici e caotici: inizialmente, i mercati hanno reagito positivamente all’esito elettorale, portando i titoli a grande capitalizzazione (blue chip) a registrare la migliore giornata degli ultimi mesi.
Un sollievo, però, durato ben poco. Il rialzo di mercoledì ha lasciato il posto a una pesante ondata di vendite giovedì, che ha bruciato 2,5 trilioni di dollari di valore di mercato dall'indice Nasdaq Composite, trascinando i principali indici verso il più marcato calo giornaliero dai tempi del crollo del cosiddetto "Giorno della Liberazione" nell'aprile 2025.
Ora gli investitori si interrogano: si tratta solo dell'ennesima fase di contrattazioni instabili, o siamo di fronte all'inizio del ridimensionamento di quella colossale scommessa — che ha assorbito ogni risorsa — sulla rivoluzione tecnologica?
"Un rallentamento nella crescita dei titoli legati all'intelligenza artificiale appare inevitabile", ha affermato Timothy Casaletto, gestore di portafogli azionari presso Wellington Management. "È molto probabile che il ritmo di sviluppo delle infrastrutture si riveli più lento di quanto il mercato avesse previsto in precedenza".
Martedì sera, la maggior parte degli americani aveva ben altre preoccupazioni rispetto alle sorti di un centro dati in costruzione nelle zone rurali del Texas.
Con l'arrivo dei primi risultati elettorali, i future sugli indici azionari hanno inizialmente registrato un lieve calo. La tendenza si è però invertita quando è emersa la netta vittoria di Donald Trump e il presidente ha dichiarato, nel corso di alcune interviste, di accettare l'esito del voto.
George Mateyo, chief investment officer presso Key Private Bank, stava seguendo lo scrutinio da casa, scambiandosi messaggi con i colleghi, quando ha letto le dichiarazioni di Trump. Per Mateyo, si trattava di un elemento significativo.
"Il rischio di attraversare un periodo di forte instabilità, caratterizzato da aspre contese e conflitti, è diminuito", ha commentato. "È un aspetto che ho accolto con favore".
L'ottimismo a Wall Street è proseguito per tutta la giornata di mercoledì. Le azioni di aziende legate all'economia reale — come i costruttori edili e i grandi rivenditori al dettaglio — hanno registrato un forte rialzo. L'indice Dow Jones ha vissuto la sua migliore giornata da aprile; per un momento, è sembrato che gli operatori di mercato provassero soprattutto sollievo per la conclusione delle elezioni.
Il rialzo di mercoledì si è rivelato, in realtà, un falso segnale.
Giovedì, intorno alle 10:30 (ora della costa orientale), Kevin Xu — investitore e creatore di contenuti — ha dato un'occhiata alle quotazioni di borsa ed è rimasto incredulo, tanto da dover controllare una seconda volta. Il suo primo pensiero: «Spero che sia un errore».
Il creatore di contenuti, residente a San Francisco, fissava un calo del 4% del Nasdaq che, praticamente da un giorno all'altro, aveva cancellato una cifra a sei zeri dal suo portafoglio pensionistico. Sui social media, altri piccoli investitori mostravano reazioni diverse: chi si rifiutava di accettare la realtà, chi era in preda allo sconforto. Alcuni pubblicavano meme o sfoghi scritti interamente in maiuscolo; qualcun altro ha persino condiviso il numero di telefono di un servizio di supporto per la salute mentale.
«Non c’è nulla da fare», ha commentato riguardo al crollo. «Puoi solo stare a guardare».
Non c’è stato alcun sollievo a metà giornata. Con il passare delle ore, le ondate di vendite sul mercato azionario statunitense si sono intensificate. Gli operatori sono diventati nervosi; il VIX, il cosiddetto «indicatore della paura» di Wall Street, ha registrato un’impennata.
Le operazioni sistematiche hanno contribuito ad amplificare le perdite. Il balzo del VIX ha probabilmente spinto i cosiddetti fondi a «controllo della volatilità» – che basano le proprie decisioni di acquisto e vendita sul livello di turbolenza dei mercati – a iniziare a liquidare massicciamente le azioni. Ciò ha contribuito a un’ondata di vendite che ha coinvolto hedge fund, investitori alle prime armi e altri gestori di capitali.
Secondo le stime di Barclays, i fondi basati sul controllo della volatilità hanno ridotto la propria esposizione al mercato azionario di 30 punti percentuali: si tratta del calo giornaliero più marcato da febbraio 2020, quando la pandemia di Covid-19 scosse i mercati.
Intorno alle 15:00, con il Nasdaq – fortemente orientato al settore tecnologico – in ribasso di circa il 4,5%, alcuni operatori osservavano i monitor chiedendosi se la situazione potesse ribaltarsi, come talvolta accade nell'ultima ora prima della chiusura delle contrattazioni. Al contrario, la svendita si è intensificata.
Alcune tipologie di operazioni di recente introduzione potrebbero aver esacerbato tali movimenti. Gli operatori hanno puntato il dito contro i miliardi di dollari investiti in prodotti finanziari quotati (ETP) a leva, che amplificano notevolmente l'esposizione al mercato azionario. Quest'anno, il patrimonio gestito da tali fondi ha raggiunto livelli record e le loro operazioni di ribilanciamento, effettuate in prossimità della chiusura dei mercati, possono alimentare ulteriore volatilità.
Secondo diversi operatori, il crollo di giovedì rappresenta un esempio classico di una strategia di investimento molto affollata che si sgretola; i movimenti sono stati determinati dal posizionamento degli investitori sui vari mercati.
Il mercato stava “scaricando tutto ciò che è legato all'intelligenza artificiale”, ha commentato Casaletto di Wellington.
Invece di puntare su scommesse speculative ad alto rischio (le cosiddette operazioni “YOLO”) – che avrebbero generato guadagni in caso di ulteriore ascesa dei titoli legati all'IA e ai semiconduttori – gli operatori si sono orientati verso posizioni che avrebbero tratto profitto da un crollo del mercato. Il volume complessivo delle opzioni ha raggiunto il livello più alto mai registrato, secondo dati che risalgono agli anni '70.
Cem Karsan, gestore specializzato in volatilità e fondatore di Kai Wealth, ha dichiarato di aver acquistato derivati complessi – tra cui strumenti legati al VIX, opzioni sull'indice S&P 500 e credit default swap sul mercato obbligazionario – concepiti per generare rendimenti in caso di impennata della volatilità. Karsan si prepara a ulteriori turbolenze sui mercati nei mesi a venire.
“Questi sono giorni incredibilmente pericolosi per il mercato”, ha affermato Karsan.
Venerdì, i titoli tecnologici hanno registrato una parziale ripresa, sebbene tutti i principali indici statunitensi abbiano comunque chiuso la settimana in territorio negativo.
Una questione cruciale è se, in futuro, lo slancio che ha sostenuto gli investimenti legati all'intelligenza artificiale subirà un rallentamento. Secondo gli analisti, la frenesia di acquisti indiscriminati che ha caratterizzato le prime fasi del mercato rialzista dei titoli tecnologici si sta esaurendo. È in corso una nuova fase.
«Ecco cosa succede: passiamo a un ritmo più sostenibile per l’economia e per gli utili», afferma Dan Farley, chief investment officer presso U.S. Bank Asset Management Group. «Tuttavia, il passaggio da una velocità all’altra comporta sempre una certa turbolenza».
Mateyo, di Key Private Bank, riferisce che il suo team ha iniziato a valutare nuove opportunità di acquisto, interpretando l’esito elettorale più come «una bocciatura dell’attuale status quo politico» che come «una bocciatura dello status quo economico e finanziario».
Le normative a livello statale probabilmente rallenteranno, senza però bloccarla del tutto, la costruzione di data center, aggiunge. Sebbene l’opinione pubblica possa nutrire qualche riserva sull’intelligenza artificiale, col tempo le persone continueranno a «utilizzarla e a integrarla nel proprio lavoro e nella propria vita quotidiana; parte di quel cinismo o scetticismo potrebbe svanire nel tempo».
Alcuni investitori, tuttavia, nutrono dubbi sul fatto che gli americani arriveranno ad accettare di buon grado la presenza di data center nel proprio vicinato.
«Le elezioni hanno fornito una prova tangibile di un reale malcontento verso la diffusione dei data center», osserva Matt Rowe, senior portfolio manager presso Man Group. Il voto nettamente contrario espresso dagli americani in diverse consultazioni locali ha «cambiato la mia percezione riguardo alla probabilità che tali progetti vengano effettivamente realizzati», afferma.
«A parità di condizioni, la realizzazione di questi progetti richiederà più tempo e comporterà costi maggiori».
Una ricostruzione puntuale, ordinata e di qualità, come è questa, aiuta il nostro lettore a ritrovarsi, dopo una settimana ricchissima di eventi che ognuno, sui social media e sui media tradizionali, ha commentato … un po’ come gli pare, a casaccio, a caldo, senza un metodo, senza capire e senza uno scopo.
Di questo primo contributo, abbiamo evidenziato per voi alcuni passaggi. Ma la frase che noi riteniamo essere la più importante, di tutto questo articolo, è la seguente:
Mateyo, di Key Private Bank, riferisce che il suo team ha iniziato a valutare nuove opportunità di acquisto, interpretando l’esito elettorale più come «una bocciatura dell’attuale status quo politico» che come «una bocciatura dello status quo economico e finanziario».
Noi, di Recce’d, come i nostri lettori sanno la vediamo diversamente dal signor Mateyo.
E saremo felicissimi di scambiare con i nostri lettori i diversi punti di valutazione, quando ci contatteranno utilizzando la pagina CONTATTI di questo sito.
Ciò che però intendiamo sottolineare ed evidenziare, dell’articolo appena letto, è quella sensazione di “stupore” che compare più volte nell’articolo del WSJ. Stupiti di che cosa, noi ci chiediamo oggi?
Questo “stupore” però ci è utile, Ci aiuta, oggi, a riportare il nostro lettore su di un tema sul quale Recce’d ha insistito molto, anche qui nel Blog, nei mesi di settembre e di ottobre. Ovvero la forte distorsione della massa degli investitori operata attraverso i social media ed i media tradizionali. Una distorsione che regge solo fino ad un certo punto: poi, come è sempre stato nel passato, anche in questo 2026 è costretta ad arrendersi. Si arrende alla forza dei fatti.
Abbiamo già portato, nei mesi di settembre ed ottobre, ed anche attraverso il Blog, una grande serie di documenti che provano questa nostra affermazione: un esempio tra i tanti possibili lo scegliamo oggi dal Corriere della Sera, dove ancora un mese fa (circa) un giornalista di nome Federico Rampini tentava di sostenere una tesi bizzarra: ovvero, che …
… il crollo dei Titoli di Stato in agosto e settembre 2026 sarebbe stato una buona notizia, poiché indicativo di una economia particolarmente forte e in rapida crescita.
Tutto bello, quindi, anzi tutto fantastico, se si legge da Rampini. Persino la distruzione della ricchezza e del risparmio della massa dei risparmiatori: bisogna (così afferma qui sopra il Corriere della Sera) essere sempre, e comunque ottimisti.
Poi però a rimettere le cose a posto, ovviamente, arrivano i mercati. E questo accade sempre (fino a che i mercati sono liberi di lavorare e funzionare).
Per questa ragione, poi tutto cambia: sia i mercati finanziari, sia quello che si scrive sul Corriere della Sera: ed in questo 2026 accade con una particolare rapidità e violenza.
E per conseguenza, la gestione dei vostri risparmi deve (da ieri, e non da oggi) fare i conti con questa rapida evoluzione (spesso caotica) della narrativa dominante (quella che viene venduta alla massa sia dalle banche di investimento, sia dalle Reti di promotori finanziari, tra le quali le più note al pubblico, in Italia, si chiamano Fideuram, Fineco, UBS, BNP Paribas, e poi ancora Generali, ed Allianz, e tanti altri nomi (che vendono, tutte quante, esattamente la stessa mercanzia ai risparmiatori).
Però il sostenere la narrativa precedente diventa a volte impossibile. Oggi mette in forte difficoltà tutti questi venditori di storie alla massa, perché li costringe a cambiare rapidamente tono ed argomenti.
Voi amici lettori ad esempio oggi vi ricordate ancora della Francia? Soltanto 20 giorni fa, la narrativa dominante spiegava tutto con la Francia. Qualsiasi movimento dei mercati finanziari, venti giorni fa, era spiegato dalla Francia. Dove sta oggi, 8 novembre, la Francia?
Chi ne parla oggi della Francia? E questo fatto, a noi investitori, ci dice che la Francia non è più un problema?
Oppure (facciamo ancora un esempio concreto) solo un mese fa (più o meno) il maggiore quotidiano italiano dedicava altro spazio ad articoli (immagine sotto) che elogiavano la forza dell’economia americana, sbeffeggiando al tempo stesso i profeti di sventure.
Ma chi mai sarebbero, questi profeti di sventura, oggi, a soli 20 giorni di distanza?
Forse, è un “profeta di sventura” oggi è lo stesso Nasdaq, ovvero l’indice di Borsa dei titoli delle Aziende tecnologiche? E quindi i profeti di sventura oggi sarebbero almeno alcune decine di milioni? Centinaia di milioni di profeti?
Decisamente, ad un investitore serve altro, che i fanfaroni. Serve ben altro, che sciocchezze e battute a vuoto sui “profeti di sventura”. All’investitore serve sostanza. Serve competenza. Serve analisi dei fatti e dei dati.
All’investitore serve qualità, e Recce’d produce qualità. L’investitore deve evitare il tarsh, la massa enorme di trash che passa per i quotidiani, le TV, i GR e soprattutto i soclai media. E recce’d fa esattamente questo, e lo fa ogni mattina. Noi ogni mattina abbiamo la grande capacità di separare dal trash le poche cose che contano davvero per la gestione del portafoglio.
Nel nostro Bollettino quotidiano, che si chiama The Morning Brief.
Se voi, amici lettori, aspettate di leggere questi titoli, sui giornali, per iniziare a pensarci concretamente, allora amici lettori oggi vi trovate abbandonati e naufraghi in alto mare … ed è un mare di guai.
I “menagramo” ed i “profeti di sventura”, che vengono sbeffeggiati nelle fasi di rialzo degli indici, si trasformano in poche giornate in saggi della montagna.
Noi di Recce’d NON apparteniamo alla prima categoria, ma neppure alla seconda. Noi siamo semplici mestieranti, del mestiere della gestione del portafoglio titoli. Non diamo retta ai fanfaroni, ed agli ottimisti pagati a parcella, e non diamo ascolto neppure ai pessimisti di professione, i pessimisti per principio.
In Recce’d guardiamo solo ai fatti, analizziamo la realtà, e su quella fondiamo le nostre scelte per la gestione dei portafogli modello che Recce’d produce.
Voi, amici lettori, cercate di non farvi fregare dai meschini giochetti della psicologia di massa, quelli dei fanfaroni dell’ottimismo e dei professionisti della manipolazione pagati sottobanco. E proteggete il vostro risparmio dagli attacchi. In particolare, dall’attacco che è in corso.
Non aspettate di leggere sui siti del Web che “le cose sono destinate a peggiorare”: se lo leggete lì, sui soliti siti e sui soliti social media, allora per voi è già tardi.
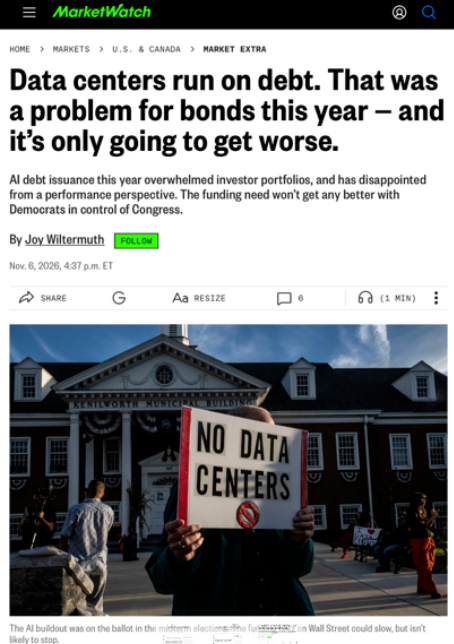
Il nostro mestiere, come già detto, è la gestione del portafoglio: ma noi allo stesso tempo abbiamo messo sull’avviso i nostri lettori (documentando tutto passo dopo passo) contro le trappole della distorsione di massa: perché noi di Recce’d giudichiamo importantissimo in questi anni il conservare la capacità e la competenza per restare fuori dai guai. parliamo della gestione dei rischi, rischi che si nascondono tra i fatti, ovviamente, ma negli ultimi anni ancora di più si nascondono nei flussi di informazione.
La gestione dei rischi, lo ricordiamo è altrettanto importante, per i risultati di tutti i vostri investimenti, della ricerca dei rendimenti. Nessun rendimento è garantito, sui mercati finanziari: mai. Noi di Recce’d non corriamo soltanto dietro ai rendimenti: noi di Recce’d intendiamo funzionare anche da protezione contro i guai. Vogliamo essere dei para-guai.
E non vogliamo che il risparmio del cliente finisca … come in Paraguay.
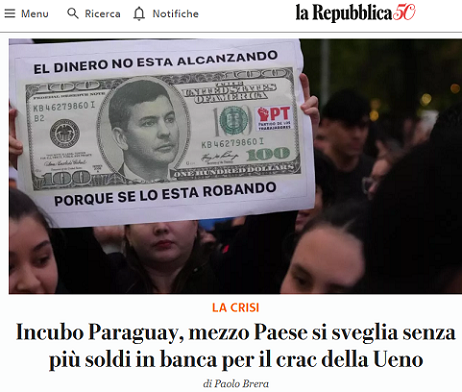
La tempistica dei media, dei social media, delle reti di promotori finanziari, e delle banche di investimento è opposta rispetto ai tempi di Recce’d: tutti questi signori informano investitori e Clienti soltanto DOPO che i fatti sono successi. Quando all’investitore finale non serve più a nulla. Loro, con voi investitori, parlano del tema “debito” soltanto dopo che tutti hanno visto i prezzi del debito crollare a terra: allora, e solo allora, per tutti loro il problema merita attenzione.
La gestione del risparmio, però, è una cosa totalmente diversa.
Ora vi forniamo un altro esempio, sempre tratto dal dal Corriere della Sera, di quanto stiamo illustrando all’investitore: proprio nel giorno delle Elezioni USA si decide a scrivere che “nell’America di Trump i conti non tornano”. Lo spiega, ma lo spiega al lettore soltanto DOPO: dopo che Trump ha già perso. Quando persino Rampini ha smesso di fare propaganda alle favole.
E’ utile, rileggere oggi questo articolo del 4 novembre: articolo che per il lettore del Corriere sarebbe stato molto utile, se solo fosse stato pubblicato il 4 febbraio oppure il 4 marzo scorso.
Strano, non vi pare? Pubblicare questo articolo giusto pochi minuti prima, che l’elettorato degli Stati Uniti dicesse al Mondo con una forza milioni di volte maggiore, che “nei conti di Trump qualcosa non torna”. Coincidenza?.
A che cosa serve, pubblicare il 4 novembre? Unicamente a pararsi le spalle. Al lettore del Corriere, invece, non serve più.
Debito, inflazione e dazi: i conti che non tornano nell’America di Donald Trump di Francesco Bertolino
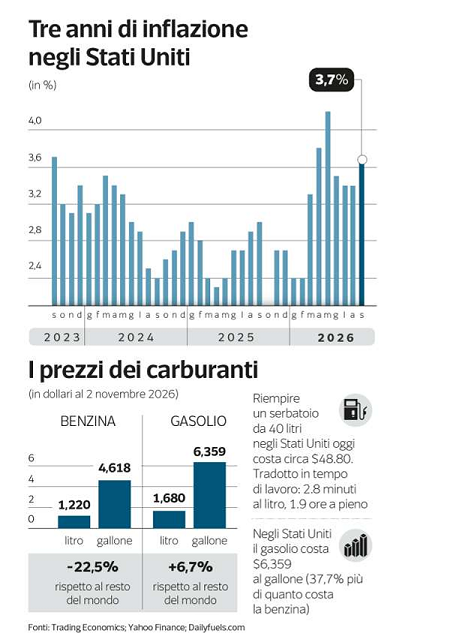
Da una parte i record dei listini di Borsa, la bassa disoccupazione, i maxi utili incassati dai colossi tech. Ma il prezzo del diesel è salito del 70%, la benzina del 38%. E crescono le disuguaglianze. Cosa potrebbe cambiare con i democratici (Fonte: https://www.corriere.it/ 4 novembre 2026) Storicamente le elezioni statunitensi si decidono alla cassa e così è stato anche per la tornata di metà mandato.
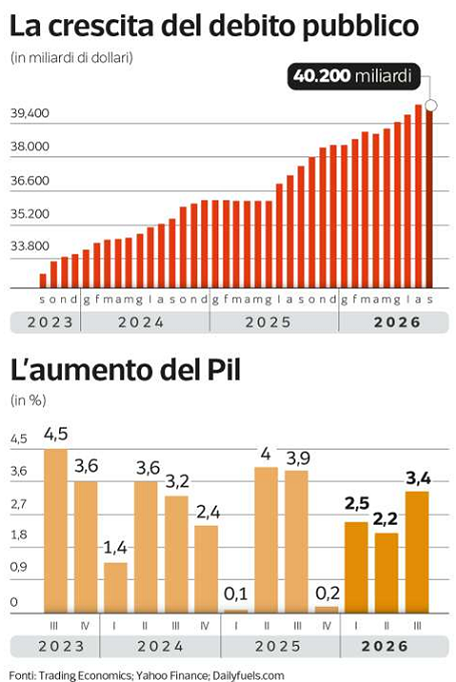
Il conto presentato ai consumatori americani dall’amministrazione Trump è stato, del resto, piuttosto salato: a causa dei dazi e, soprattutto, della guerra in Iran, da sette mesi l’inflazione è al di sopra del 3% e in un anno il prezzo del diesel è salito quasi del 70%, quello della benzina del 38%. Alimentato dai tagli fiscali e dalla spesa per la difesa, il debito pubblico ha superato i 40 mila miliardi e costa 3 miliardi di interessi al giorno. D’altro lato, la disoccupazione è molto bassa (4,2%) e la crescita dell’economia Usa resta molto forte (+3,4% nel terzo trimestre), benché distribuita in maniera ineguale. I lavoratori americani stanno ricevendo sotto forma di salari il 52,9% della ricchezza prodotta, il dato più basso dal 1947.
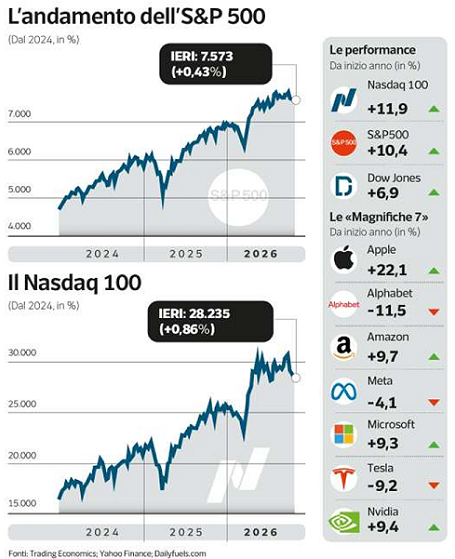
Una fetta crescente sta andando invece a remunerare il capitale, ossia gli investitori in Borsa, a cominciare dai magnati vicini alla Casa Bianca. Dalla vittoria di Donald Trump alle presidenziali del novembre 2024, l’indice S&P 500 ha guadagnato il 26,2%, il Nasdaq oltre 31%, sospinto dall’euforia per l’intelligenza artificiale. La corsa dei listini, però, sta perdendo slancio a causa dei timori per un eccesso di investimenti e dell’incertezza per le elezioni di metà mandato, il cui esito potrà condizionare lo sviluppo di tutti i temi citati: inflazione, difesa, dazi, regole, miliardari in conflitto di interessi e AI.
«Di norma — sostiene Denise Chisholm, analista di Fidelity — i mercati preferiscono un governo spaccato» perché «significa che si potranno fare meno progressi su nuove leggi e, quindi, le regole rimarranno relativamente stabili». Ora che i democratici si avviano controllare Camera e Senato e a governare diversi Stati (fra cui il Texas), però, la svolta su molti temi potrebbe rivelarsi drastica, anche se Trump ha già annunciato di volersi trasformare in «Mister Veto» per bloccare ogni iniziativa legislativa sgradita. Inflazione Secondo i media Usa, la sconfitta dei repubblicani potrebbe spingere Trump a moltiplicare gli attacchi all’Iran. Una escalation porterebbe a una nuova fiammata del petrolio e dell’inflazione. Nel breve non c’è molto che i democratici possano fare per arginare le iniziative presidenziali, ma nel medio termine non mancano strumenti di pressione.
Difesa. I democratici potrebbero infatti bloccare i piani di spesa sugli armamenti, premendo indirettamente per la fine della guerra. La Casa Bianca ha proposto al Congresso di stanziare per la difesa la cifra record di 1.500 miliardi di dollari nel 2027, il 42% in più rispetto al 2026. L’obiettivo è ricostituire le scorte Usa, svuotate dal conflitto con l’Iran.
Dazi Goldman Sachs prevede che, dopo le elezioni, Trump riprenderà la guerra commerciale, momentaneamente accantonata per quella militare. È atteso, in particolare, l’esito dell’indagine avviata dalla Casa Bianca sulla sovraccapacità industriale di 16 partner (fra cui l’Europa). L’inchiesta potrebbe portare all’introduzione di nuovi dazi su basi legali più solide rispetto alle tariffe «reciproche» del Liberation Day di aprile che sono state annullate dalla Corte Suprema, obbligando il governo Usa a rimborsare 166 miliardi alle imprese di tutto il mondo. I democratici tenteranno di abbattere le barriere doganali erette da Trump contro i Paesi alleati, a cominciare dal Canada. Ma dovranno fare i conti con il potere di blocco del presidente Usa.
Debito L’11 dicembre scadrà l’autorizzazione di spesa accordata dal Congresso al governo Usa. A quel punto, in mancanza di un accordo sulla legge di Bilancio, gran parte delle attività federali — come il controllo del traffico aereo — sarà sospesa per mancanza di fondi. I democratici potrebbero utilizzare lo spettro di uno «shutdown» per ottenere più fondi per l’assistenza sanitaria gratuita per i meno abbienti, attenuando i 1.000 miliardi di tagli in 10 anni al programma Medicaid. Un eventuale compromesso bi-partisan potrebbe così causare un ulteriore aumento del deficit e del debito pubblico.
Regole Ora che hanno il controllo del Congresso, i democratici spingeranno per una stretta sulla regolamentazione delle banche e, soprattutto, delle criptovalute. Potrebbero poi alzare la pressione sulla cerchia di familiari, finanziatori ed ex soci in affari di Trump che in questi anni si sono arricchiti mescolando ruoli pubblici e interessi privati. Il controllo del Congresso garantirà poi ai democratici il potere di ordinare l’esibizione di documenti e di convocare testimoni.
AI e data center Per sostenere la crescita, Trump ha puntato tutto sull’AI e sui data center, suscitando la protesta delle comunità. Il Congresso democratico potrebbe costringere le big tech a farsi carico degli extra-costi energetici. I poteri più incisivi in questo ambito spettano però ai governatori degli Stati e, in particolare, a Gina Hinojosa, neo-governatrice del Texas, dove dovrebbe sorgere un quarto dei nuovi data center pianificati negli Usa. La candidata democratica, vittoriosa sul repubblicano Greg Abbott, ha già promesso una moratoria sulle costruzioni, finché non sarà approvata una legge più severa a tutela dei cittadini.
Ciò che noi facciamo con ognuno dei nostri Post per questo Blog, ed anche per quello che state leggendo, è aiutare in modo concreto gli investitori che ci leggono regolarmente: aiutarli ovviamente a guadagnare, a fare scelte operative, ma pure a proteggere il proprio risparmio dai moltissimi (milioni) falsi segnali, dei quali si parlava poco più sopra, nell’articolo che abbiamo ricavato dal Wall Street Journal.
Questa capacità di individuare e scartare i “falsi segnali” è ancora più importante oggi, nel novembre del 2026, e proprio per la rapidità con la quale la narrativa dominante, il tema di vendita dominante, la storiella ingannevole grazie alla quale si vendono alla massa i Fondi Comuni di Investimento, le polizze assicurative, i certificati e le GPM, ha fatto crack, un crack totale, e si modifica in modo radicale.
Se l’investitore rimane fermo su ciò che dicono i financial advisor, i private banker, i welath manager, i cosiddetti “consulenti” che sono pagati con le retrocessioni delle commissioni che voi investitori pagate senza saperlo, allora arriverete sempre dopo, arriverete sempre tardi, arriverete solo quando queste fabbriche di storie fasulle decideranno che la vecchia storia non funziona più e serve (per vendere) una storia diversa.
Facciamo come sempre un esempio concreto: anche questo lo prendiamo dal Corriere della Sera. L’autore si chiama Walter Riolfi, ed offre nelle righe che seguono al lettore del Corriere della Sera una raccolta dei temi di vendita della cosiddetta sell-side: ovvero offre spazio e attenzione a tutti i venditori che operano sui mercati finanziari internazionali.
Insomma, Walter Riolfi chiede … a Barilla e i suoi concorrenti quale biscotto è il più sano, per chi lo consuma.
Borse, che cosa succederà quando gli investimenti in Ai diminuiranno? La corsa ai ripari nei settori tradizionali
di Walter Riolfi
1 novembre 2026
Prima o poi gli investimenti nell’Ai rallenteranno e la crescita economica, ora in gran parte sorretta direttamente e indirettamente dalle nuove tecnologie, ne soffrirà. Il ritorno dei settori tradizionali
Dice il capo di Broadcom che «tanti investitori» non hanno idea di cosa stiano comprando. Guida un colosso da 1.600 miliardi di dollari, che fabbrica chip e sviluppa software e, pertanto, deve avere una buona visione di come vanno le cose nel mondo dell’intelligenza artificiale. Forse si riferiva a coloro che hanno investito nei suoi titoli, davvero parsi senza idee, visti i forti alti e bassi delle quotazioni, con balzi persino del 65% in due mesi. E, dopo tanti sussulti, le azioni Broadcom si ritrovano più basse di un anno fa. Più probabilmente ha alluso all’intero comparto dell’Ai, con le schizofreniche rotazioni dai chip al software, alle memorie, agli hyperscaler, i neocloud, i consumatori (come Google e Meta), nel tentativo di trovare i vincenti di questa rivoluzione tecnologica.
Il ritorno dei piccoli investitori
Tra quanti non hanno idea, bisogna annoverare in primis i piccoli investitori. Al loro ritorno in massa, quasi ai livelli di mesi fa, va ascritto il nuovo record, il 6 ottobre, per l’S&P e il Nasdaq e alla loro pervicacia, se gli indici hanno perso nei successivi dieci giorni solo pochi punti percentuali. Perché hanno continuato a comprare, mentre hedge fund e investitori istituzionali vendevano. E hanno proseguito anche all’inizio della scorsa settimana, a giudicare dal loro rinnovato affetto per CoreWeave: società neocloud che acquista sofisticati chip e noleggia i servizi di calcolo, che perde soldi, ha debiti pari a 10 volte i ricavi, paga interessi del 15% sui suoi junk bond e il cui Cds, a 1.195, implica probabilità di fallimento superiori al 60%. CoreWave resta comunque un «buy» (comprare).
Rotazioni continue
E come si fa a dar loro torto, se è un buy anche per il 71% degli analisti sondati dal WSJ. Se l’ottimismo è duro a soccombere tra la clientela retail, i grandi investitori sembrano davvero un po’ frastornati. Da oltre un anno hanno ruotato un po’ dappertutto: prima sulla sensazione che le valutazioni dei titoli fossero insostenibili, poi sulle preoccupazioni della concorrenza cinese, poi nella disordinata smania di cogliere le aziende e i settori vincenti e, un mese fa, sono parsi persino crucciati dai risvolti etici dell’Ai. Infine si sono chiesti seriamente se i ritorni degli enormi capitali investiti e di quelli stimati per i prossimi tre anni siano davvero appaganti: e così i timori di una presunta bolla azionaria si sono spostati su una ben più pericolosa, possibile bolla sul credito.
Prima o poi gli investimenti in Ai rallenteranno
Ciò che più dovrebbe preoccupare è che questa sequenza di ripensamenti s’è fatta sempre più fitta, mentre i tentativi di ottimismo appaiono sempre più velleitari. Il rischio di un «castello di carte non è trascurabile», dice Giuseppe Sersale di Anthilia. Prima o poi gli investimenti nell’Ai rallenteranno e la crescita economica, ora in gran parte sorretta direttamente e indirettamente dalle nuove tecnologie, ne soffrirà, «mettendo a nudo i modelli di business troppo esposti e causando un rallentamento ciclico». Secondo Sersale, «l’Ai ha già dato il meglio di sé (in borsa) e, da qui in avanti, potrebbe alternare fasi positive e negative, come quella attuale, senza riuscire a segnare nuovi massimi significativi».
Il rischio si sposta sul credito
Per crescere Wall Street, come le maggiori borse internazionali, si dovrà sostenere su titoli e settori tradizionali, grazie all’aumentata efficienza offerta proprio dall’Ai. Ma il rischio credito pesa come un macigno. Sersale vede un’analogia con il deterioramento del credito alla fine degli anni ’90. In quel caso, i primi segnali precedettero lo scoppio della bolla con un anticipo di oltre due anni. Questa volta potrebbe invece trattarsi di trimestri. Parallelismi con quanto avvenne alla fine del secolo scorso se li pone anche Bert Flossbach, fondatore dell’omonima società d’investimento, e James Mackintosh del WSJ: oltre alla bolla Internet, l’attuale corsa al debito ricorda quella delle ferrovie nel XIX secolo o la crisi del credito nel 2008. La conclusione è che anche «questa volta non è diverso».
Debiti sovrani in secondo piano?
Citando uno studio del professor Stijn Van Nieuwerburgh (Columbia University), che stima investimenti nell’Ai per 9 mila miliardi entro il 2032, equivalenti a una crescita del pil Usa del 3,2% ogni anno, Mackintosh si chiede se l’aumento della produttività sarà in grado di compensare tale somma. La risposta è «no», cosicché buona parte di quei 9 mila miliardi «finirà sprecata». In ogni caso, a beneficiare di questa rivoluzione tecnologica saranno soprattutto gli utilizzatori, non i fornitori.
Tali preoccupazioni hanno finito per mettere in secondo piano la narrativa sui debiti sovrani. Dal picco di tre settimane fa, i rendimenti dei titoli di stato decennali sono scesi dappertutto: parecchio (20 punti e oltre) in America, Giappone e Germania; attorno ai 10 punti in Italia e Uk, ma sono saliti in Francia, a significare che la turbolenza in Europa non è passata.
Previsioni tra inflazione, Pil e rendimenti
Probabilmente, non è finita nemmeno negli Usa, perché l’apparente sollievo è più il frutto di acquisti sui Treasury, a protezione degli aumentati rischi dell’azionario, che al venir meno delle preoccupazioni sul debito sovrano. BofA stima un deficit federale in continua ascesa, verso il 7% del pil: cosicché, con gli elevati rendimenti dei Treasury e una crescita nominale del pil destinata a ridursi dagli attuali livelli record, il costo del debito diverrebbe insostenibile.
Di tutt’altro parere è invece Goldman Sachs, che prevede rendimenti in calo di almeno 70 centesimi fra un anno, crescita economica sempre sostenuta e inflazione al 2% nel 2027. Lo dice da mesi, assieme alla gran parte degli analisti americani: per poi sorprendersi quando i prezzi al consumo (3,7%) e alla produzione (6,3%) si rivelano sempre più alti delle loro stime. E di cosa dovremmo preoccuparci se, secondo Goldman, Wall Street crescerà del 13% e lo Stoxx del 9% fra 12 mesi?
Concedeteci un po’ di attenzione: perché a voi serve di comprendere bene Walter Riolfi.
Questo giornalista, nel mese di giugno 2026, scrisse proprio sul Corriere della Sera che chi esprimeva scetticismo e critiche sulla bolla di Borsa erano soltanto i “pensionati della finanza”. Oggi, a distanza di soli tre mesi, Walter Riolfi gira prontamente la giacchetta, cambia il tono, si trasforma in scettico, in profeta di sventura, insomma si trasferisce alla parte opposta. Passa tra quelli che dicono che AI “deve per forza rallentare” e quindi che “ci sono dei rischi. Oggi, Riolfi vede i rischi: a giugno, grazie al collocamento di Space X, allora non c’era nessun rischio , non si vedeva proprio alcun rischio all’orizzonte. Ma oggi …. oooooplà, compaiono dal nulla i rischi. Chi avrebbe potuto immaginarlo, solo tre mesi fa? Chi mai? Goldman Sachs, Bank of America, e gli altri citati da Riolfi?
In sintesi, che cosa fa Riolfi? Beh, ovviamente … lui va da quelli che hanno lucrato dal collocamento di SpaceX, e chiede “adesso, che cosa si fa? che cosa andiamo a raccontare, in giro?”.
Ma se loro, quelli che hanno collocato SpaceX lucrando commissioni mostruose, non si rendevano conto di nulla solo tre mesi fa, che cosa diavolo vuoi che ne capiscano oggi? Come fanno, poveretti? Loro non ne capiscono nulla, ma proprio nulla. Loro pensano solo a vendere. E vendono a voi che ci leggete.
E’ come chiedere in Barilla dei biscotti, come dicevamo: e anche volere fare credere, ai lettori del Corriere della Sera, che esiste davvero un Mulino Bianco, da qualche parte.
Non stiamo affermando qui che il problema su il giorno 1 novembre (fiutato il cambiamento del vento …) Riolfi si concentra, il rischio che riolfi segnala, non esista. Tutt’altro. Ma per voi investitori che ci leggete, ciò che ha davvero importanza è che nella sostanza, nei numeri e nei dati questo problema qui segnalato oggi da Riolfi era ESATTAMENTE lo stesso, per natura e dimensioni, già nel giugno 2026. Ed a maggio, ed a marzo, ed a gennaio 2026.
Il tema trattato da Riolfi NON è un problema inventato: anzi, è un problema molto serio. Leggiamo per completezza come lo ha affrontato, sempre nell’ultima settimana, sempre il Corriere della Sera, ma per mano di un altro giornalista.
E se la degenerazione dell’AI facesse saltare Borse ed economia? I pericoli nascosti dell’Intelligenza artificiale
di Luca Angelini
2 novembre 2026
Tra il 2025 e il 2032 sarà necessario finanziare una capacità dei data center pari a 183 gigawatt, il che comporta un investimento complessivo di 10.300 miliardi di dollari nell'arco di sette anni
Con gli «incidenti» in serie su agenti AI fuori controllo e gli allarmi a ripetizione sulla pericolosità dell'intelligenza artificiale, è comprensibile che, delle anticipazioni sul prospetto per la quotazione in Borsa di Anthropic - la società dei fratelli Amodei che ha creato Claude -, la parte che più ha colpito sia stata quella sui possibili «rischi esistenziali» per l'umanità (ne ha scritto sul Corriere Paolo Ottolina; Massimo Sideri, nella sua newsletter One More Thing, ha peraltro fatto notare che non è una novità nella storia).
Forse, però, qualche «rischio esistenziale» può esserci anche per i tanti - fra soggetti privati e istituzionali - che tra qualche settimana, presumibilmente a novembre, faranno a gara per accaparrarsi azioni di Anthropic. Tutti scommettono che la capitalizzazione di Borsa supererà i 2 mila miliardi di dollari (poco meno del Pil italiano), superando il record di 1.780 miliardi fatto segnare a giugno dalla SpaceX di Elon Musk (precedente non troppo tranquillizzante). Ma Joséphine Boone, del quotidiano francese Les Echos, fa notare che, spulciando fra le cifre finora trapelate, non tutti i conti tornano.
La crescita
Da un lato, c'è la crescita stratosferica: «Secondo Reuters, Anthropic ha chiuso l'anno scorso con un fatturato di 4,6 miliardi di dollari, una cifra dodici volte superiore a quella dell'anno precedente. Un trend che si sta intensificando quest'anno: Anthropic ha registrato ricavi per 4,8 miliardi nel primo trimestre del 2026 e per 11,5 miliardi nel secondo, segnando una crescita del 140% da un trimestre all'altro. A metà agosto, i suoi ricavi annualizzati (il fatturato di luglio proiettato su dodici mesi) avevano raggiunto la cifra colossale di 65 miliardi di dollari. Si tratta di un livello di crescita senza precedenti che sta entusiasmando gli investitori».
Dall'altro lato, però, c'è il dubbio che la corsa possa non durare. «La stabilità dei ricavi di Anthropic resta da dimostrare. Secondo il suo prospetto, un quarto del fatturato è stato generato da appena due clienti (non meglio identificati, ndr) nel 2025, mentre i clienti più grandi non sono vincolati da contratti pluriennali: possono quindi interrompere il rapporto e rivolgersi ad altri fornitori». Alcuni analisti non nascondono le ombre dietro i numeri scintillanti: «Un solo mese particolarmente positivo può far variare il dato annualizzato di diversi milioni di dollari. Occorre capire in che misura tale accelerazione sia replicabile», osserva Harrison Rolfes, di PitchBook. E, aggiunge Boone, «la capacità di Anthropic di mantenere i propri ricavi dipenderà anche dalla concorrenza internazionale, in un momento in cui gli attori cinesi stanno cercando di abbassare i prezzi» (ci torneremo più sotto).
Le spese
Poi c'è la voce spese. L'anno scorso Anthropic ha registrato costi operativi pari a 12,7 miliardi di dollari, con una perdita di 8 miliardi, una cifra quasi doppia rispetto al fatturato. Per ogni dollaro di ricavi, l'azienda ha sostenuto spese per 2,75 dollari, di cui 1,6 dollari destinati alla potenza di calcolo e alle infrastrutture (7,3 miliardi di dollari nell'anno precedente). Equazione complessa da risolvere: il costo della potenza di calcolo non sembra destinato a diminuire, mentre tali risorse sono indispensabili sia per servire i clienti sia per addestrare i modelli prima del loro rilascio. «Anthropic dovrà dimostrare di saper far crescere i ricavi più rapidamente delle spese per la potenza di calcolo» sottolinea Boone.
Per garantirsi potenza di calcolo e servizi cloud, Anthropic ha sottoscritto contratti per l'astronomica cifra di 518 miliardi di dollari nei prossimi dieci anni. «Sebbene il calendario dei pagamenti non sia al momento noto - scrive Boone - si tratta di accordi pluriennali con attori del calibro di Amazon, Google e Microsoft. Soprattutto, Reuters precisa che l'80% di tali spese è non cancellabile o dovuto a prescindere dall'effettivo utilizzo: una sfida ad alto rischio per Anthropic. Pur non essendo contabilizzati come "debito" in senso stretto, questi impegni costituiscono una sorta di passività, ovvero costi fissi rischiosi a lungo termine». «Il rischio finanziario principale risiede nel fatto che i contratti per la potenza di calcolo potrebbero protrarsi più a lungo rispetto agli impegni assunti dai clienti», osserva Rolfes, l'analista di PitchBook.
Gli investimenti
Problemi soltanto dei futuri azionisti di Anthropic? Mica tanto. «Investimenti in infrastrutture per l’AI, stimati in 4 mila miliardi tra il 2026 e il 2029, e solo per una manciata delle maggiori società, significano quasi altrettanto denaro preso a prestito, soprattutto con l’emissione di bond - ha scritto Walter Riolfi su L'Economia ragionando sull'aumento dei rendimenti dei titoli di Stato americani -.
Se l’AI non dovesse rivelarsi esattamente la gallina dalle uova d’oro, perché i ricavi non crescono in maniera esponenziale come ci si immagina e perché ammortamenti e oneri finanziari si mangiano gran parte degli utili, il disastro finanziario sarebbe inevitabile. E chi sottoscriverebbe tutta quella carta, cui si aggiungono 10-12 mila miliardi di nuove emissioni annue dal Tesoro Usa? E, in particolare, quale premio pretenderebbero gli investitori? Più del rialzo dell’inflazione, tutto sommato contenuto, è questo il motivo per cui il rendimento del titolo decennale è salito oltre la soglia del 5%, come a luglio 2007».
Del resto, per capire il possibile impatto di uno «sboom» dell'AI, basta riflettere su quel che riporta un altro articolo di Les Echos, che cita uno studio (Financing the AI buildout) di Stijn Van Nieuwerburgh, ricercatore della Columbia Business School, pubblicato dalla Brookings Institution: secondo le sue stime, tra il 2025 e il 2032 sarà necessario finanziare una capacità dei data center pari a 183 gigawatt, il che comporta un investimento complessivo di 10.300 miliardi di dollari nell'arco di sette anni. «Con una media del 3,63% del Pil annuo, il peso sull'economia statunitense è superiore a quello dei grandi cicli di investimento in canali, ferrovie, elettrificazione, reti stradali e telecomunicazioni», scrive Van Nieuwerburgh. Per avere qualche termine di paragone, il record di investimenti appartiene alla «railway mania» (la febbre delle ferrovie) del 1870, durata vent'anni, con una spesa pari al 2,24% del Pil annuo americano. Le autostrade (1956) e le reti di telecomunicazione (1996) si attestarono invece sull'1,1% del Pil, con cicli di durata rispettivamente di diciassette e sette anni.
Il rischio finanziario
Torna in mente quel che ha scritto Federico Fubini qualche giorno fa, nella sua newsletter Whatever it takes: «Perché i colossi del Big Tech si sono caricati di tutto questo rischio finanziario? Perché sta arrivando un’enorme rivoluzione tecnologica e bisogna essere pronti a soddisfare la domanda, vi diranno loro. La risposta reale, temo, è più brutale: perché pensavano di vivere nel mondo di ieri. Pensavano di vivere nel mondo dei campioni digitali dei primi anni Dieci di questo secolo: quello che Facebook è stato per i social media, Amazon per gli acquisti online, Google per le ricerche in rete. Monopolisti incontrastati, macchine da soldi o almeno (nel caso di Amazon) da fatturati. Inoltre pensavano di essere ancora nel momento unipolare, in cui l’America era sola con se stessa alla testa del mondo. Non doveva temere altri e non doveva guardare altrove. (...) Ma questo non è il mondo di quindici o venti anni fa. Questo è il secolo cinese. E la Cina negli ultimi due anni ha sviluppato modelli di AI a bassissimo costo».
La quotazione
Che potrebbero trasformare la presunta gallina dalle uova d'oro in una gallina comune. Se questo è il quadro, anche l'approdo in Borsa di Anthropic deve essere visto, secondo Fubini, sotto un'altra luce: «Anthropic punta a quotarsi a Wall Street tra poche settimane, prima di correre il rischio che la musica si fermi. Ma proprio la borsa americana è il massimo punto di vulnerabilità: l’industria dell’intelligenza artificiale traina verso l’alto gli indici da almeno tre anni e oggi vale circa metà di una capitalizzazione da circa 70 mila miliardi di dollari dell'S&P500. Se la Cina infliggesse davvero a Silicon Valley il suo choc 3.0 e le quotazioni dell’industria dell’AI crollassero del 20% o del 30%, il problema non sarebbero solo i tremila miliardi di debiti fuori bilancio delle Big Tech. Il problema sarebbero le decine di migliaia di miliardi in meno di valore di borsa, che minacciano di deprimere i consumi e portare l’America in una recessione simile - ma maggiore - rispetto a quella seguita all’esplosione della bolla di internet».
Per chi suona, allora, la campana del «rischio esistenziale»? La conclusione di Fubini lascia pochi dubbi: «Per questo Amodei e Altman ora chiedono di frenare. Non per i rischi collegati all’AI - che non li hanno mai rallentati - ma perché capiscono che il loro modello finanziario non funziona. Non possono più investire così pesantemente, se oggi rischiano di perdere la sfida contro la Cina. Hanno perso il monopolio, hanno perso il modello unipolare. Devono diventare più disciplinati, accettare che esiste il senso del limite».
Accettare che esiste anche il senso del limite è una bellissima frase, ed un utile suggerimento per ogni investitore: peccato solo che l’articolo che avete appena letto arriva il 2 novembre, quanto tutte le uova sono già rotte, e quindi stasera … si mangia solo patate, e niente frittata. Cena magra e povera.
Precisiamo che ciò che abbiamo documentato in questo Post non accade soltanto in Italia: si tratta di fatti, di cose che accadono in tutto quel Mondo che chiamano Paesi Sviluppati. I vostri risparmi, tutti, ogni vostro euro risparmiato, sono sotto attacco: +è diventato necessario mettere le mani sul vostro risparmio, se no qui … “crolla tutto”. Questo, stanno penando: QE non c’è più, il taglio del costo del denaro adesso non c’è più (neppure per Donald J. Trump ed i suoi!!!) e la spesa degli Stati, il cosiddetto “stimolo”, non c’è più. La soluzione che rimane, l’unica soluzione, è “mettiamo le mani nelle tasche dei risparmiatori, e convinciamoli a mettere i loro risparmi dove diciamo noi”.
Attenzione: parate i guai, e non finite come il Paraguay.
Potrebbe aiutarvi, a questo scopo, leggere un ultimo articolo del Corriere della Sera, e sempre dell’ultima settimana. A scriverlo è Ferruccio de Bortoli, ex-direttore di quel quotidiano, ed autorevole commentatore, anche dei fatti dell’economia e della finanza.
La lettura di questo articolo potrà risultarvi utili a comprendere meglio dove state oggi, voi: in che Mondo, ed in che mercati. Può aiutarvi a comprendere dove stanno oggi i vostri risparmi, e dove sono diretti, oggi, i mercati finanziari. Inoltre questo articolo riporta (altra cosa utile) l’attenzione di voi investitori sul tema che Recce’d trattò in settembre, in una serie di tre Post, tema che oggi è diventato quello più importante di tutti:
“… ma adesso, chi è che li farà, tutti quegli utili che abbiamo sognato ad occhi aperti, astratti dalla realtà grazie alla meditazione trascendentale del guru indiano Maharishi Mahesh Yogi?”.
L’articolo di de Bortoli giustamente vi parla del “nascondismo”. Ma non troverete tutto ciò che vi serve, in questo articolo che state per leggere: noi di Recce’d vediamo, oggi, nel panorama internazionale, molto di più.
Vediamo grandi rischi, e vediamo anche opportunità, enormi opportunità. Al tempo stesso, vediamo però anche ciò che accade in Paraguay, e sui conti di chi ha acquistato Bitcoin. Siamo quindi sia ottimisti, sia pessimisti: semplicemente siamo realisti. E sappiamo che cosa va fatto oggi con i risparmi.
Per tutte queste cose, non avete che da contattarci, attraverso la pagina CONTATTI, e ci troverete pronti a metterci a disposizione, leggere insieme i dati del vostro risparmio, la composizione dei vostri investimenti, e le prospettive alle quali andate incontro.
Con Recce’d, se ne parla PRIMA: e non dopo, quando i giornali se ne accorgono ma a voi, purtroppo non serve più a nulla.
Non fatevi fregare dal “nascondismo” del quale oggi vi parla de Bortoli: il quale de Bortoli oggi denuncia il di “nascondismo”, ma che negli ultimi quindici anni è stato non solo un alfiere, ma un attivo partecipante, un contributore, uno strumento (proprio lui, ed il suo quotidiano) del “nascondismo”.
Aggiungiamo una considerazione finale: a voi lettori di Recce’d, non sembra il caso di smettere di domandare ai Big Tobacco se il tabacco fa male alla salute? Ed ai Big Oil se il petrolio danneggia l’ambiente? Sarebbe veramente ora, no? E di chiedere ad UBS se i “prodotti finanziari” fanno il vostro interesse oppure il loro interesse”? Beh … anche si più, sarebbe ora, no? Per il momento, però, de Bortoli si affida ancora … proprio a UBS.
Mercati, i pericoli sommersi: tra debito e bolle benvenuti nell’era del «nascondismo»
di Ferruccio de Bortoli
3 novembre 2026
L'euforia per l'Ai distrae gli investitori da altre minacce. L'Europa affronta nuove tensioni politiche e l'Italia deve fare i conti con la fine del Pnrr, i tassi elevati e il rischio di una nuova stretta fiscale
Concentrati e distratti. Sembra un ossimoro. Ma non è così. La componente psicologica che muove l’economia e gli investimenti sui mercati finanziari è imperscrutabile. A maggior ragione se si tiene conto che vendite e acquisti sono in larga parte determinati da algoritmi e, sempre più frequentemente, da agenti Ai. La dimensione umana, nel funzionamento dei mercati, è sempre meno rilevante. Ci affidiamo, nel caso di un’eventuale e del tutto ipotetica crisi di sistema, alla saggezza delle macchine. C’è chi trae da questa osservazione, in termini di assenza di emotività, un’annotazione rassicurante. Anche perché la domanda diffusa tra gli operatori più avveduti è la seguente. Concentrati come siamo sulle fantasmagoriche promesse dell’Intelligenza artificiale e sull’incubo di un repentino aggiustamento dei valori azionari, peraltro alla vigilia del voto americano di mid term, non stiamo trascurando altri rischi?
Insomma, distratti e affascinati dalla rivoluzione dell’Ai finiamo per sottostimare le reali conseguenze di altri elementi di fragilità di un ciclo economico nel quale tornano al rialzo i tassi d’interesse e l’inflazione morde più del previsto. Oltre alle nubi su una nuova crisi energetica. È quello che lo psicologo cognitivo Paolo Legrenzi definisce, nei suoi studi, come l’effetto focalizzazione (focusing effect). Quando vi è una sola preoccupazione la mente non elabora a sufficienza le alternative allo scenario prevalente. Se c’è qualcosa di troppo grande il resto appare troppo piccolo.
La crescita degli utili
Nella valutazione della congiuntura, soprattutto nella tenuta dei mercati, commettiamo questo errore? «I conglomerati tecnologici - precisa Matteo Ramenghi, chief investment officer di Ubs Italia - da quest’anno non riescono più a sostenere gli investimenti con i soli flussi di cassa operativi. Amazon, Alphabet, Meta e Oracle hanno emesso circa 194 miliardi di dollari di obbligazioni solo nei primi sette mesi del 2026. S&P Global Ratings prevede un forte aumento delle emissioni obbligazionarie globali, governative e corporate, che potrebbero arrivare a circa 12 mila miliardi nel 2027. Nel passato un rialzo così consistente nei rendimenti ha portato a dolorose correzioni dello Standard and Poor’s 500: 48 per cento nel 1973-74; 34 per cento nel 1987; 25 per cento nel 2022. Quest’anno, però, l’indice e le azioni globali guadagnano il 12 per cento. A sostenere le quotazioni è la crescita degli utili: circa il 30 per cento per la Borsa americana. Il rapporto tra prezzo e utili attesi è così sceso a circa 19 volte, dalle 23 di fine anno scorso. La correzione è avvenuta nei multipli, non nelle quotazioni. La tenuta degli utili dipende però anche dagli investimenti in conto capitale che richiedono abbondanti finanziamenti a costi ragionevoli. Tutto funziona finché questo collegamento regge».
Il «nascondismo»
L’economista Luigi Buttiglione, amministratore delegato di Lb Macro, una società internazionale di consulenza economica, ha coniato un neologismo curioso: nascondismo, termine che, ovviamente, non ha bisogno di spiegazioni. «La crisi francese - dice - tocca il cuore d’Europa, il core non la periferia. E Parigi non è Atene. Un suo eventuale salvataggio sarebbe insostenibile per l’Unione europea. Ma non ne parliamo. Forse per rimuovere lo scenario avverso, preoccupati per le conseguenze politiche sul ciclo elettorale di ben otto votazioni, a partire da quella spagnola a fine novembre, da qui a fine 2027. Quella dell’euro è una mini globalizzazione di fatto che richiede istituzioni e partiti in sintonia. Dovremmo chiederci se la struttura della moneta unica, frutto di uno storico e ambizioso progetto cooperativo, possa resistere alla polarizzazione politica in atto». Soprattutto in Germania, aggiungiamo noi.
Nazionalismo e politica monetaria comune
Il primo vero scossone potrebbe arrivare con l’elezione, nelle presidenziali francesi, di Marine Le Pen. È anche vero però che le democrazie hanno virtù sorprendenti. Il vento nazionalista soffia forte, ma in Ungheria, Svezia e Olanda, nelle ultime elezioni, ha trovato un argine efficace. Il pendolo democratico europeo, nello stress test delle otto votazioni di fila, potrebbe oscillare in modo inaspettato. Certo se anche la Germania conoscesse un aggravamento della sua febbre politica e una ulteriore crescita dell’AfD, lo scenario si complicherebbe non poco. «La realtà - continua nella sua analisi Buttiglione - è che dovremmo riconoscere che gli strumenti della politica monetaria, come il Tpi (Transmission protection instrument) della Bce per esempio, sono potenzialmente efficaci ma prevedono condizionalità che possono risultare politicamente difficili da rispettare o persino imporre. La barra da superare, perché tali strumenti siano implementati nel caso di una crisi, è alta a livelli di spread sui titoli sovrani molto più elevati di quelli attuali. In molti casi i tassi d’interesse nominali sono superiori al tasso di crescita. Essere rigorosi oggi non basta. Il rilancio della produttività è condizione necessaria».
Prudenti o distratti?
Quest’ultima osservazione è di stringente attualità soprattutto all’indomani dell’approvazione della bozza di legge di Bilancio per il 2027 dal valore complessivo di 26 miliardi, la metà in deficit. Il ministro dell’Economia, Giancarlo Giorgetti, è apparso soddisfatto anche perché - come ha scritto opportunamente Federico Fubini sul Corriere - è consapevole che senza la prudenza di bilancio degli anni scorsi avremmo avuto seri problemi ad affrontare le ultime emergenze. Anzi, forse non saremmo stati nemmeno in grado di farlo viste le ridotte capacità fiscali del Paese, né di aspirare a un’uscita, con un deficit di quest’anno sotto il 3 per cento, dalla procedura d’infrazione europea. Ma siamo stati prudenti valutando anche alcuni rischi nascosti? Il governo ha fatto un po’ di nascondismo?
Pericoli in agguato
«Il ciclo dei bonus è finito - commenta Fedele De Novellis, partner di Ref - e così anche la stagione della spesa pubblica facile, soprattutto per i fondi del Pnrr. Grazie anche alle clausole di salvaguardia per la Difesa e le infrastrutture energetiche, il governo sta evitando un crollo degli investimenti. I pericoli però non mancano. Per esempio nella filiera dell’edilizia e delle costruzioni. Viene meno la spinta delle opere pubbliche, il rialzo dei tassi può rallentare il mercato immobiliare. E questo è un rischio nascosto per il Paese. Inoltre dobbiamo apprezzare lo sforzo del governo di uscire dalla procedura di deficit eccessivo. Ma la nostra struttura dei conti pubblici non è da deficit strutturale sotto il 3 per cento. Abbiamo goduto di un periodo straordinario, con i trasferimenti del Pnrr, che non si ripeterà. Lo spazio fiscale si riduce, il costo del debito cresce più del previsto. Dalla lettura soprattutto del Documento programmatico di finanza pubblica (Dpfp) si evince un andamento dei conti che è coerente con gli obiettivi del Piano strutturale di bilancio (Psb) - che, pur durando sette anni, un nuovo governo dovrà rifare - e dal quale emerge netto lo scenario, dal 2029, di una possibile stretta fiscale, una volta conclusasi la finestra concessa dalle clausole di salvaguardia. Ma in campagna elettorale è meglio rimuoverla. Così fan tutti in Europa». Aggiungiamo, come ultimo ma non per ultimo, un rischio sociale ugualmente trascurato. Ed è quello legato a una nuova fase di inflazione (al 5,4 per cento su base annua) che penalizzi ancora una volta i salari e, attraverso l’infernale meccanismo del fiscal drag, soprattutto il ceto medio su cui pesa anche l’aggiustamento di tante mancate rivalutazioni delle pensioni. Una manovra sulla previdenza, di circa 14 miliardi, tra il 2023 e il 2026. Nascosta, appunto. Alle banche, che strillano, è andata meglio con soli 10 miliardi.