Ma chi è che li fa, gli utili? Il miraggio della crescita e i nostri risparmi: come proteggerli (prima parte di tre parti).
Una guerra più importante dello Stretto di Hormuz.
Ma come è possibile un fatto simile, mai visto prima?
E chi la può vincere, questa guerra?
In una serie di tre Post, Recce’d vi darà la sua risposta a questa domanda cruciale.
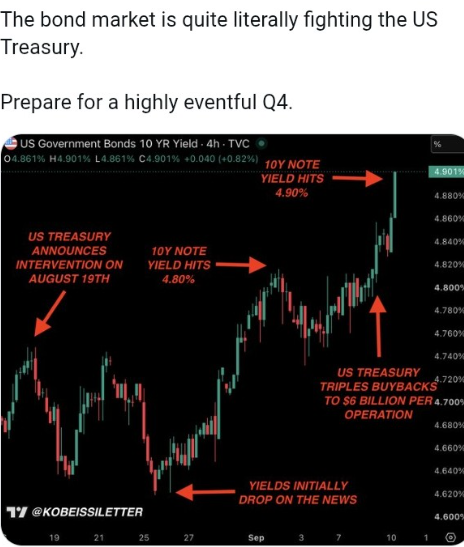
Recce’d nel marzo 2025 (ovvero diciotto mesi fa) apriva proprio qui nel Blog, la sua serie di Post chiamata Detox: il tema che poi oggi, 18 mesi dopo, domina (come UNICO tema) la comunicazione finanziaria, il dibattito tra gli operatori di mercato, il dibattito tra i gestori dei Fondi Comuni, le storie che ci racconta l’esercito dei promotori finanziari, le prime pagine dei quotidiani, e le decine e decine e decine di podcast e video su You Tube.
Potrà esservi molto utile rileggere la nostra serie di Post, quella che si chiama Detox e che parla esattamente di questi temi (insieme ad altri) con 18 mesi di anticipo sui media tradizionali ed i social media.
Una serie decisamente qualificante, importante, significativa. Sui quotidiani, al GR, ed al TG, oggi 20 settembre 2026 si parla e si scrive di un tema che fu affrontato, da Recce’d, proprio qui nel Blog, con una serie di Post (chiamata Detox), tra il marzo 2025 ed il gennaio 2026.E poi in tutti i Post che Recce’d ha regolarmente pubblicato, settimana dopo settimana, in agosto e settembre del 2026, nel nostro Blog. grazie al lavoro di un team di analisti, operatori di mercato ed esperti di geopolitica che Recce’d ha costruito nel tempo e che non ha eguali in Italia (e non soltanto in Italia).
Noi lo abbiamo fatto con un unico scopo: quello di consentire al nostro lettore di ANTICIPARE gli eventi di mercato e dunque di essere CONSAPEVOLI di ciò che fanno del loro risparmi.
Al contrario, lo scopo di tutti quei signori che abbiamo sopra citato è unicamente quello di OCCUPARE spazio nella vostra mente di investitori. Lo scopo di tutti questi signori NON è quello di aiutarvi, di aiutare gli investitori a comprendere. Non può essere quello di aiutarvi a comprendere, perché loro (tutti loro) non hanno compreso un bel nulla.
Se loro avessero compreso, allora ve ne avrebbero parlato, e scritto, e fatto video, già 18 mesi fa. Non lo hanno fatto: e vi hanno invece ingannato con un fiume di sciocchezze su AI.
Oggi, vi ingannano una seconda volta: oggi tutti i media enfatizzano i tassi, il deficit, il debito, e tutto il contorno, senza prima averci capito un bel niente: loro, tutti loro, vedono i prezzi muoversi, e SOLO DOPO decidono che è il caso di informarvi. Adesso. oggi: a cose fatte.
Quando a voi, investitori, non serve più a nulla. Zero.
Perché a voi non serve più a nulla? La ragione è semplice da spiegare. Le cose che sono già successe non servono a nulla, nella gestione del risparmio e del portafoglio titoli. Non è, e non sarà mai, il passato a determinare dove vanno i prezzi di obbligazioni, azioni, materie prime e valute. Quindi, per le vostre scelte nella gestione del risparmio, per la vostra asset allocation, e per la vostra serie di mosse che farete in futuro (che sarete costretti a fare) ciò che è già accaduto non serve più.
Il nostro primo suggerimento di oggi, quindi, è il seguente: non fate l’errore dei traders on line, di quelli dei grafici, tutti quelli che tirano righe sui grafici vedendo che cosa ha fatto un prezzo in passato. Perché è proprio quella la ragione, per la quale tutti i traders (dopo magari un periodo di fortuna) alla fine perdono sempre i loro soldi.
Voi, se puntate alla consapevolezza, se volete essere investitori consapevoli delle vostre scelte, dovete guardare al futuro: capire, analizzare nel dettaglio, e poi fare un esercizio di stima. Un esercizio probabilistico, di stima dei rendimenti futuri, sulla base di scenari coerenti e fondati sui fatti, i fatti che voi stessi potete osservare.
Evitate di perdere il vostro tempo e le vostre energie sulle sciocchezze che trovate sui social, nei podcast e su Youtube, E meno che mai sui “temi di vendita” prodotti da Goldman Sachs, da UBS, da Morgan Stanley, da BNP Paribas, da JP Morgan e da tutti gli altri grossisti del mercato finanziario, tutti impegnatissimi a “piazzare la loro merce”, indipendentemente se poi a voi farà ottenere un guadagno oppure subire un perdita.
Come già detto, noi di Recce’d ci siamo resi utili restando molto lontani dal bla-bla che riempie i podcast, che riempie i giornali, che riempie GR e TG: tutto quel bla-bla per il quale, fino al mese di luglio 2026, un problema di tassi, di deficit e di debito ASSOLUTAMENTE NON ESISTEVA, e non valeva la pena di occuparsene.
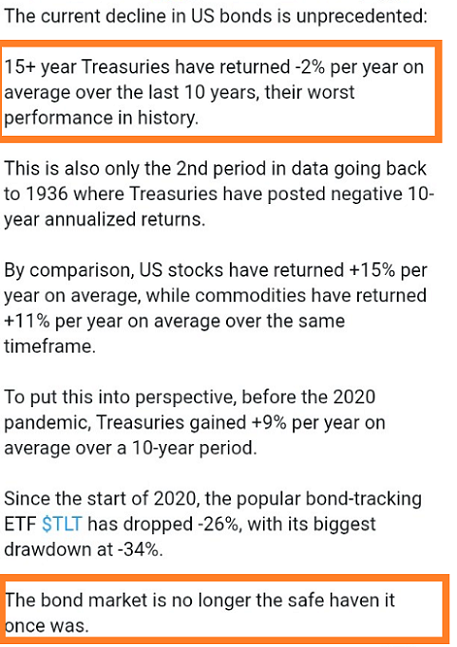
Se date uno sguardo alle vostre perdite sulle posizioni obbligazionarie, e se pensate alle perdite dei Fondi Comuni, dei Fondi Pensione, delle banche nei loro bilanci, e delle assicurazioni nei loro bilanci, allora capite subito che ERA IL CASO di occuparsene prima.
Perché (fate attenzione!) questi eventi di mercato NON SONO calamità naturali, non sono eventi imprevedibili come le alluvioni, non sono eventi del destino come i terremoti. No: sono invece il frutto di scelte degli esseri umani, di esseri umani raziocinanti, che agiscono sulla base del loro personale interesse (sì: anche alla Fed ed alla BCE, ed anche al Governo) e non nell’interesse di tutti. Soprattutto, non nell’interesse di voi investitori: che infatti siete già stati danneggiati, e lo sarete ancora di più, nei prossimi 3-5 anni.
La Nuova Era la vedete già nei fatti: siamo già nel post-Detox.
La domanda oggi è dunque un’altra: che cosa c’è nel post-Detox, nel futuro dei mercati finanziari? E nel futuro dei nostri e vostri portafogli titoli? Che cosa attende il vostro risparmio, in questa Nuova Era?
Ecco lo scopo per il quale noi di Recce’d, 18 mesi fa, abbiamo messo gratuitamente a disposizione di tutti la nostra serie Detox in questo Post: chi la ha seguita, e compresa, certamente ha potuto evitare alcune perdite sul proprio conto titoli.
Per alcuni, quindi, è stato materialmente utile. Altri invece … ci hanno dormito sopra, sonni tranquilli, Aiutati dal private banker, dal financial advisor, dal wealth manager, dal personal banker, dal family banker. Tutti impegnati a rassicurare: “non succede nulla, stai tranquillo”.
Ma poi, come tutti sappiamo, Tranquillo … che fine ha fatto?
Oggi, nel settembre del 2026, tutto il mondo, e il suo cane, parla di tassi, di obbligazioni, di Titoli di Stato, di deficit, di debito di debasement e di altre cose. Anche se ne capisce un bel nulla. E fa lunghi, lunghissimi discorsi, che girano in tondo.
Noi, oggi, nel settembre del 2026, vi diamo invece due pratiche ed utili indicazioni:
rileggete nostra la serie Detox: ma rileggetela come una storia di ciò che è già accaduto: una descrizione di che cosa ci ha portato qui
e poi, cambiate decisamente argomento: perché un investitore guarda al futuro, e non al passato; ed oggi, per il bene del vostro risparmio, vi conviene concentrare tutta la vostra attenzione sui fattori che IN FUTURO muoveranno i mercati; lasciate a chi ha tempo e soldi da perdere tutta quella filosofia su Warsh, la Federal Reserve, i tassi, e tutto il contorno. Perché quello, oggi, è solo contorno.
Con questo Post, Recce’d vi dice di che cosa dovete occuparvi: le vostre scelte di asset allocation e le vostre mosse sul portafoglio titoli (oggi, domani e dopodomani) non debbono più guardare a Detox, ai tassi al deficit, al debito, e meno ancora al “debasement”, che è una cosa priva di sostanza nella vita reale. Tutte quelle, sono cose che sono già nei fatti, ed anche (parzialmente) già nei prezzi.
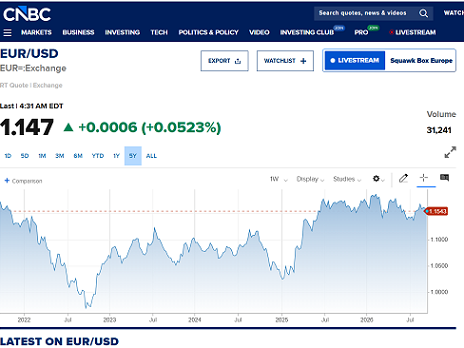
Ciò che voi dovete risistemare, dopo questo radicale cambio di prospettiva (che ci ha tutti portati nella Nuova Era, quella che Recce’d indicava a tuti attraverso il suo Blog nel 2023) è la vostra visione di insieme.
E noi anche oggi vi aiutiamo, in modo concerto e sostanziale, a farlo.
Lo faremo grazie a due contributi esterni: uno lo discutiamo oggi, in questo Post, ed un secondo lo pubblicheremo in un Post successivo, durante la prossima settimana. Tra qualche giorno: oggi, non abbiamo il tempo necessario, c’è molto da fare sui portafogli titoli.
Ma prima di passare ai contrinbuti esterni, sfruttiamo per un semplice giochetto l’intelligenza artificiale. La sfruttiamo allo scopo di proporvi un semplice cghichetto mentale. Si tratta di una cosa semplicissima, e che non richiede una particolare fatica oppure concentrazione.,
Ma che, al tempo stesso, vi è utile: perché su questo specifico punto, nessuno vi informa, nessuno vi fa riflettere, insomma nessuno, ma proprio nessuno vi aiuta. Tranne noi di Recc’d.
Eppure, si tratta di un fatto evidente, ed anche semplice da comprendere.
Ora chiediamo ad AI: qual’è il tasso di crescita degli utili che oggi (secondo gli analisti delle banche di investimento) è giustificato attendersi nel 2026 dalle Aziende quotate in Borsa? Il tasso di crescita che dovrebbe sostenere i prezzi che vediamo oggi in Borsa?
Leggiamo la risposta di AI.
AI Overview
📊 S&P 500 2026 EPS Growth Estimates
The current Street consensus projects S&P 500 full-year 2026 earnings-per-share (EPS) growth of approximately 24% to 26.2% year-over-year, with absolute index EPS expected around $352 to $363.71.
Major financial institutions have recently revised their forecasts upward due to robust corporate guidance and heavy capital expenditure:
📈 Major Bank Forecasts
Goldman Sachs: Projects 24% profit growth ($340 EPS estimate). (Note: Some recent reports suggest up to 36.2% under revised models).
JPMorgan: Estimates roughly 35% growth ($365 EPS).
Bloomberg Consensus: Calls for 26.2% growth ($352 EPS).
💡 Key Growth Drivers
AI Infrastructure: Artificial intelligence capital spending drives nearly half of 2026 earnings growth.
Sector Strength: Information Technology and Energy sectors lead upward revisions.
Sustained Momentum: Q3 2026 estimated earnings growth tracks at a strong 28.7% year-over-year.
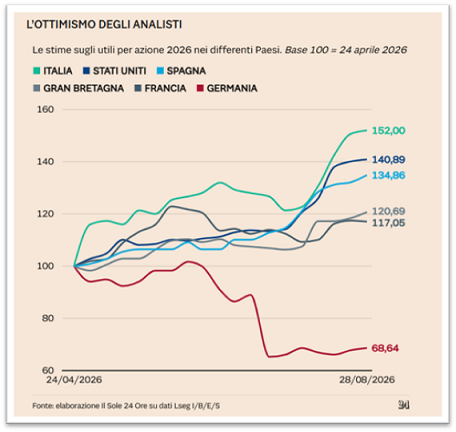
Poi facciamo una seconda domanda ad AI: quale è, oggi, sempre secondo “il consenso”, il tasso atteso di crescita, il ritmo a cui si sviluppa l’economia degli Stati Uniti? Vediamo anche questa risposta.
The Federal Reserve's September 2026 median projection estimates U.S. real GDP growth at 2.3% for the full year 2026.
📊 Major Growth Estimates
Federal Reserve (FOMC): Median estimate of 2.3%
Congressional Budget Office (CBO): Projected growth of 2.2%
International Monetary Fund (IMF): Forecasted growth of 2.3%
📈 Key Economic Drivers
Resilient U.S. consumer spending patterns
Strong artificial intelligence capital investments
Stabilizing labor market conditions
Con questi dati, noi di Recce’d abbiamo fatto un piccolo sondaggio, tra artigiani e commercianti che operano nei nostri quartieri: e tutti, leggendo questi dati, ci hanno espresso il medesimo dubbio. Tutti, dai negozianti agli elettrauto, dai falegnami agli elettricisti: persone che sanno bene che cosa è un’impresa, e come va gestita.
Voi, amici lettori, avete un dubbio a proposito di questi dati?
Noi, in Recce’d, ne abbiamo uno, e piuttosto grande. Ma lo esponiamo nel Post successivo a questo.
Per trovare una vostra risposta ai dubbi che questi dati suggeriscono, vi aiuterà leggere, qui sotto, il primo dei due contributi esterni (dal New York Times), contributo pubblicato giovedì, ovvero 48 ore fa: in queste poche righe, trovate scritto ciò che deve orientare, oggi, domani, e dopodomani, la vostra asset allocation e la vostra futura gestione del portafoglio titoli, per gestire il vostro risparmio in modo sia produttivo sia protettivo.
In poche righe, trovate tutto. Se poi siete interessati ad espandere ed approfondire, scrivete a Recce’d via la pagina CONTATTI del sito, oppure per fare più in fretta scrivete ad info@recce-d.com, per una veloce risposta via e-mail.
Noi di Recce’d, come sapete non siamo a caccia di click e di follower, e certamente non ci interessano la community ed il numero di iscritti. Questo spiega perché noi, in Recce’d, non siamo interessati al bla-bla ed alla chiacchiera fine a sé stessa. Non è il nostro mestiere.
Il nostro mestiere, l’unico mestiere di Recce’d, è produrre risultati, generare rendimento e performance, attraverso un set di portafogli modello.
Il nostro successo non sono i click, i follower e la communiy: sono invece i risultati e la performance. i fatti.
Tenetene in conto: quando ascoltate, oppure quando leggete, ed anche con il vostro financial advisor, ovvero il promotore di prodotti finanziari che viene pagato dalle retrocessioni sulle vostre commissioni.
Facciamo un esempio concreto: il nostro The Morning Brief, il bollettino quotidiano dedicato al Cliente: certamente siamo molto lontani da quei “Morning Qualcosa”, oppure “I Fatti del giorno” che circolano su You Tube e in generale su Web. Ne potete trovare a centinaia, se ne avete il tempo.
Noi siamo da tutta un’altra parte. E dove siamo, precisamente? Lo spieghiamo un’altra volta: la parola chiave è “prioritizzazione”, che ovviamente viene dopo “selezione”.
Non tutto ciò che leggete sui quotidiani, e sui social, o magari su Bloomberg, Marketwatch e su CNBC, a voi investitori serve: al contrario, spesso vi danneggia, perché quella “notizia/storia” viene creata oppure portata appositamente alla vostra attenzione per portare voi fuori strada, confondervi le idee e farvi investire male i vostri risparmi. Una raffica di notizie, assortite a casaccio, sparate una dietro l’altra, potrebbe a prima vista sembrare un utile contributo di informazione: invece, ed al contrario, peggiora la vostra comprensione.
Lo stesso fanno lunghe chiacchierate via Web (podcats, Youtube, e simili) che parlano più o meno come al bar, sfruttando un diluvio di notizie e cose già successe che però, lette tutte in fila, hanno ben poco significato: e soprattutto non vi aiutano a comprendere, ed anzi vi portano lontanissimo dai vostri obbiettivi.
Tutte queste, amici investitori, sono cose dalle quali voi dovete imparare a difendervi. Ed a proteggere i vostri risparmi.
E come si fa, a proteggersi? Come abbiamo appena scritto, con la selezione e poi la prioritizzazione. ogni investitore rischia (a mai come in questo momento), di venire completamente fregato (fot**o, direbbero i nostri amici americani) se non ha la capacità di “selezionare”, e poi di “prioritizzare”.
Il che significa, in parole povere, sapere distingue il 5% che significa qualcosa, dal 95% che è soltanto trash, spazzatura. E dopo, sapere anche come metterlo in ordine di priorità.
Poi il lavoro di analisi, poi il lavoro di valutazione, portano alle decisioni efficienti, ovvero produttive di una performance. Con una combinazione ottimale di asset finanziari.
Questo è il mestiere di Recce’d.
E senza bisogno di Fondi Comuni, di polizze vita, di GPM, di certificati: “prodotti finanziari il cui unico obbiettivo è mettere le mani nelle vostre tasche (senza informarvi) e pagare il venditore, che può farsi chiamare financial advisor, oppure private banker, oppure family banker, oppure wealth manager. E che oggi, nel settembre 2026, vi sta portando a perdere i vostri soldi.
Invece noi di Recce’d, on il nostro The Morning Brief, ogni mattina, garantiamo al nostro Cliente una informazione ordinata, con un ordine chiaro di priorità per le informazioni, ed una chiara analisi di come le notizie e le informazioni modificano rendimenti attesi e rischi attesi degli asset finanziari. Avendo, come unico ancoraggio nella pratica, ovviamente il set di portafogli modello di Recce’d.
Ed è così, che si sfugge al bla-bla dominante. Ed è così, che chi si rende utili nella pratica dell’investimento e della gestione di portafoglio.
Ed è in questo spirito che anche oggi noi siamo qui, come sempre pronti ad aiutarvi gratuitamente: come detto, Recce’d oggi vi regala concrete indicazioni per rispondere alla vostra domanda:
oddio, e adesso io che cosa faccio dei miei soldi, nella Nuova Era di tassi elevati e scarsa crescita delle economie?
Noi, come ricorderete, parliamo con voi lettori proprio di questo, ovvero di stagflazione, dal 2023. Anche a questo proposito, chi è sveglio ne ha approfittato, che è … Tranquillo invece conta le perdite. Noi, ed i nostri Clienti, siamo prontissimi: c’è entusiasmo.
Vi ripetiamo il nostro suggerimento: smettete di ascoltare tutti quelli che oggi, con ben 18 mesi di ritardo, si concentrano su tassi, deficit e debito. Tutte cose delle quali era necessario occuparsi nel 2023, nel 2024 e 2025, per guadagnarci. Recce’d lo ha fatto con i portafogli modello, ed i conseguenti vantaggi per i Clienti..
Per stare con i primi, e non finire in fondo alla corsa, staccati non soltanto dai vari … Pogacar ma pure da tutto il gruppo dei corridori “normali”, oggi dovete comprendere, analizzare, e studiare ciò che è stato condensato nel contributo che trovate qui di seguito. I mercati, infatti, oggi sono già oltre. Oltre Detox.
I nostri commenti, i risultati delle nostre analisi, e le indicazioni concrete su come operare sui vostri portafogli, dove sono? Prima, leggete l’articolo: anzi: studiatelo. E dopo, tra qualche giorno, vi faremo sapere tutto il resto, in un secondo Post, tra qualche giorno.
Fidatevi di noi: non c’è tempo da perdere. Leggete qui sotto che cosa siete costretti a gestire, e fatevi aiutare dalle immagini. Poi mettetevi in azione subito.
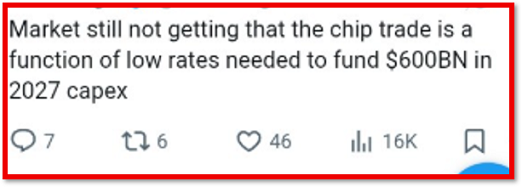
Gli economisti si vantano di formulare previsioni sull'economia ragionevolmente accurate. O, quantomeno, di fare delle ipotesi ben fondate sulla sua evoluzione.
In questo momento, mi trovo nella scomoda posizione di dover considerare non una, ma ben tre diverse interpretazioni del futuro dell'economia statunitense. Ognuna di esse ha implicazioni diverse per i politici e le politiche economiche, per le aziende e per voi investitori. Ma insieme, suggeriscono che dobbiamo essere pronti ad affrontare un periodo di transizione economica nei prossimi anni.
La buona notizia è che la nostra economia ha imparato a incassare i colpi, ripetutamente: abbiamo un sistema incredibilmente flessibile e resiliente che ha superato una serie straordinaria di shock negli ultimi sei anni. Nonostante la pandemia, i picchi dei prezzi dell'energia dovuti ai conflitti in Ucraina e Iran e le incertezze tariffarie, gli Stati Uniti hanno mantenuto una crescita invidiabile a livello globale. Allo stesso tempo, abbiamo evitato una ripetizione della devastante impennata inflazionistica del 2022. Mercoledì la Federal Reserve ha segnalato di essere ancora impegnata a contrastare l'inflazione, aumentando il tasso di interesse di riferimento di 25 punti base, in quella che ha definito una ripresa economica.
Questa America rappresenta un esempio di equilibrio stabile, in cui forze potenti permettono all'economia di piegarsi senza spezzarsi, per poi tornare alla media, ovvero al punto di partenza. Ogni shock ha avuto solo effetti temporanei e reversibili. Questo profondo consenso, condiviso in particolare da Wall Street, spiega perché gli investitori siano stati ansiosi di "sfruttare gli shock" e perché i gestori patrimoniali consiglino in modo schiacciante di rimanere completamente investiti in azioni e obbligazioni. Allo stesso modo, i responsabili politici esortano a mantenere la rotta, sostenendo che non sia necessaria alcuna ricalibrazione fondamentale. Si potrebbe criticare questo atteggiamento come una strategia di negazione della realtà, ma finora si è rivelata vincente per gli investitori.
La seconda visione dell'economia è meno rosea. Si concentra su un insieme di dati che si stanno muovendo in una direzione dirompente: questo mese, il rendimento dei titoli del Tesoro a 10 anni ha superato il 5%, aumentando il costo del servizio del nostro debito nazionale di 40 trilioni di dollari; il prezzo medio della benzina di 4,37 dollari al gallone sta svuotando le tasche; e i tassi sui mutui sono ora al 7%, aggravando la crisi immobiliare. Le tensioni geoeconomiche, come la guerra commerciale del presidente Trump con il Canada, si aggiungono alle pressioni. In questa versione più instabile dell'economia, gli investitori farebbero bene a spostare i propri capitali da asset più deboli come le obbligazioni ad alto rendimento verso aziende con bilanci solidi, potere di determinazione dei prezzi e una buona gestione. Per i responsabili politici, l'enfasi dovrebbe essere sul contenimento, giocando sia in attacco che in difesa. Devono impedire che questi squilibri intensifichino gli ostacoli alla crescita, come gli alti costi di finanziamento che minano un mercato immobiliare già fragile, peggiorano le prospettive fiscali e aumentano i rischi per la stabilità finanziaria.
La terza versione dell'economia guarda attraverso una lente strutturale e secolare e vede che, anziché essere in equilibrio, la nostra economia si trova in una profonda transizione da un passato familiare a un futuro ancora non ben definito. Se si guarda all'economia in questo modo, si potrebbe sostenere la prudenza sui mercati, riducendo l'esposizione azionaria e obbligazionaria a favore della liquidità. Washington dovrebbe gestire un cambiamento economico strutturale in modo più proattivo.
È importante sottolineare che, sebbene ciascuna interpretazione contenga verità essenziali, insieme formano un quadro d'insieme di grande rilevanza. La prima interpretazione coglie correttamente la straordinaria resilienza di un'economia che ha assorbito shock che avrebbero mandato in rovina la maggior parte delle altre. Sostenuta da una crescita esponenziale della spesa legata all'intelligenza artificiale, pari a circa 1.000 miliardi di dollari a livello globale quest'anno, questa dinamicità ha spinto i principali indici azionari a raggiungere ripetutamente nuovi massimi. L'indice azionario S&P ha registrato 27 massimi quest'anno, dopo i quasi 40 dell'anno scorso, creando ricchezza che continua a trainare la spesa delle famiglie ad alto reddito.
Tuttavia, come avverte la seconda interpretazione, questa resilienza comporta due criticità fondamentali. È stata finanziata a scapito di cruciali riserve economiche e finanziarie, dalle Riserve Strategiche di Petrolio – al livello più basso dal 1982 – ai bilanci sempre più precari delle famiglie a basso reddito. Ha inoltre alimentato squilibri nazionali e globali, tra cui l'impennata globale dei rendimenti obbligazionari, zone di volatilità nei mercati valutari e prezzi del petrolio che questo mese hanno superato i 100 dollari al barile.
Questa instabilità è solo una caratteristica della terza prospettiva, in cui il precedente mondo della globalizzazione si sta frammentando. Questo ordine mondiale frammentato è caratterizzato da punti di strozzatura marittimi come lo Stretto di Hormuz, la riconfigurazione delle catene di approvvigionamento, l'uso strumentale del commercio e delle reti di pagamento transfrontaliere da parte dell'amministrazione Trump, e la mancanza di coordinamento politico internazionale. Trump ha minacciato di ritirare gli Stati Uniti dalla NATO; il Primo Ministro Mark Carney auspica un allineamento del Canada all'Unione Europea.
Sul fronte interno, i principi cardine del cosiddetto "Washington Consensus" (prudenza fiscale, deregolamentazione e intervento statale minimo) hanno lasciato il posto a un'era di geoeconomia, in cui le politiche e i risultati sono sempre più dettati da imperativi di sicurezza nazionale, geopolitica e pressioni politiche interne.
A complicare ulteriormente il quadro si aggiunge la rivoluzione dell'intelligenza artificiale, che sta scuotendo la nostra economia dalle fondamenta. È ciò che James Manyika di Google descrive efficacemente come una rivoluzione industriale accelerata, unita ai salti cognitivi tipici dell'Illuminismo. Le rivoluzioni tecnologiche possono manifestarsi in due forme. Una "tecnologia di uso generale" (general-purpose technology), come l'elettricità, ci permette di svolgere meglio attività quali la produzione industriale o l'illuminazione domestica, rendendo inoltre possibili ulteriori innovazioni come la televisione e i computer. L'invenzione di un "metodo per inventare" — quale appunto l'intelligenza artificiale — funge invece da motore di scoperta, aprendo ambiti di esplorazione del tutto inediti.
Ciascuno di questi scenari segna un distacco dal noto verso una destinazione incerta, secondo modalità che si rivelano, a tratti, imprevedibili e destabilizzanti. Ciò richiede di accettare un'ampia gamma di esiti possibili, dato che nessuno scenario di base appare come il favorito assoluto. Sebbene tale situazione possa favorire piattaforme come Kalshi rispetto ai dirigenti aziendali o ai funzionari governativi, essa impone a questi ultimi di pianificare in funzione di molteplici eventualità, anziché ancorarsi a un'unica previsione condivisa.
È anche per questo motivo che dobbiamo prepararci alla volatilità. Privi dei tradizionali punti di riferimento politici — sia a livello interno che internazionale — dobbiamo adattarci a una maggiore dispersione dei risultati (in altre parole, a eventi più imprevedibili e turbolenti), a oscillazioni di mercato più frequenti e a strategie di mitigazione del rischio decisamente più efficaci.
Sarà fondamentale sviluppare la capacità di affrontare un percorso accidentato, poiché le dinamiche di alternanza tra accelerazioni e brusche frenate sono inevitabili quando la resilienza di fondo si scontra con un'incertezza strutturale. La capacità di nazioni o aziende di superare la concorrenza dipenderà non solo dal mantenimento del proprio vantaggio competitivo, ma anche dall'agilità istituzionale.
Sarà necessario saper operare in condizioni svariate, avendo preventivamente testato la propria tenuta attraverso simulazioni di stress ben prima che tali scenari si concretizzino. Questa capacità, unita a una mentalità più aperta, costituisce l'elemento essenziale della strategia da adottare.
Vivere in un mondo di transizione, sospesi tra diverse realtà, comporta intrinsecamente un certo disagio. È questa la mia realtà da molto tempo, avendo vissuto in culture differenti e intrapreso percorsi professionali diversi in Egitto, Francia, Svizzera, Gran Bretagna e Stati Uniti.