Vecchia Europa, vecchi problemi, vecchie storie. A cosa e a chi è servito Mario Draghi?
“Un gran casino!”: la situazione ad oggi, sui mercati finanziari, potrebbe colloquialmente essere sintetizzata in questo modo.
Pochi dati, presi dalle chiusure di venerdì scorso, supportano questa sensazione di confusione che sfiora il caos: il mercato stesso ci sta fornendo forti indicazioni, attraverso prezzi e livelli. Livelli che, se interpretati in modo corretto, tutti dicono a noi investitori: “è ora di agire, di fare le scelte giuste!”. Da qui, dove stiamo per andare?
Treasury 10 anni fermo al 5% di rendimento
Dollaro USA contro euro fermo a 1,1200
Petrolio WTI fermo a 100$ il barile
oro fermo a 4000$ per oncia
BTp decennale fermo al 4,60% di rendimento
Indice S&P 500 della Borsa a New York fermo a 7600 punti
Ancora nel mese di luglio 2026, il tono era, ovunque, completamente diverso: era euforico.
Freschi del collocamento in Borsa di SpaceX, tutti erano carichi di entusiasmo ed ottimisti per il futuro. Rileggete oggi quello che scrivevano allora i quotidiani ed i social. Riascoltate i video su Youtube di quelle settimane e mesi. Ritornate con la mente a ciò che dicevano i financial advisor, i wealth manager, i personal banker in luglio: nulla sarebbe mai cambiato, si poteva stare tranquilli e sognare ad occhi aperti il futuro di “AI” e una ricchezza senza limiti.
“Debito? Ma quale debito? Il debito non esiste, è una leggenda”. Erano solo 100 giorni fa: oggi, invece, c’è solo debito, sempre debito, unicamente il debito. Che risate! Che ridicoli!
Cento giorni dopo, tutto è cambiato.
Ed ovviamente tutta la comunicazione (da Youtube ai quotidiani, dai social alle Reti di venditori di Fondi Comuni) ha rigirato la giacca: una svolta a 180 gradi.
Noi di Recce’d non abbiamo necessità di rigirare la giacca, di passare allo schieramento opposto e di fare svolte a 180 gradi (nello stile di Donald J. Trump).
Noi di Recce’d abbiamo sempre visto la realtà per quella che è: lo abbiamo fatto per rendere massima la performance dei nostri portafogli modello, e lo abbiamo fatto per avere il massimo controllo dei rischi, evitando così al Cliente le perdite che tutti gli altri investitori hanno iniziato a leggere nei loro rendiconti.
Vogliamo essere ancora più chiari: ciò a cui noi qui ci riferiamo è DISTRUZIONE DI RICCHEZZA.
Noi di Recce’d abbiamo avvistato preventivamente tutti i nostri lettori. E lo abbiamo fatto non da agosto 2026, bensì da molto e molto prima.
Potrà esservi molto utile rileggere la nostra serie di Post, quella che si chiama Detox e che parla esattamente di questi temi (insieme ad altri) con 18 mesi di anticipo sui media tradizionali ed i social media. Una serie decisamente qualificante, importante, significativa. Sui quotidiani, al GR, ed al TG, oggi 25 ottobre 2026 si parla e si scrive di un tema che fu affrontato, da Recce’d, proprio qui nel Blog, con una serie di Post (chiamata Detox), tra il marzo 2025 ed il gennaio 2026.E poi in tutti i Post che Recce’d ha regolarmente pubblicato, settimana dopo settimana, in agosto e settembre del 2026, nel nostro Blog, grazie al lavoro di un team di analisti, operatori di mercato ed esperti di geopolitica che Recce’d ha costruito nel tempo e che non ha eguali in Italia (e non soltanto in Italia).
Successivamente, nelle cinque più recenti pubblicazioni in questo Post (basta scorrere la pagina), tra settembre ed ottobre 2026, Recce’d ha documentato ed argomentato un fatto: la crisi che ogni giorno vi vien e descritta e raccontata (speso in modo caotico, fino al punto di essere incomprensibile) dal Tg, dal GR, dal social, dal quotidiano, da Youtuber ed affini, e ovviamente anche dal vostro financial advisor, non è una crisi del debito.
Non è una crisi del debito: è una cosa molto diversa. Nell’interesse del vostro risparmio, dovete per conseguenza comprendere cose diverse, e poi fare cose diverse. Non siamo (assolutamente no) nel 2010-2013: oggi, è molto peggio di ciò che tutti affrontammo allora.
E voi, siete attrezzati?
Siete in grado di proteggere il vostro risparmio?
Vi ripetiamo anche oggi che ne va del vostro benessere finanziario (come già vi avevamo anticipato nell’agosto di sei anni fa e poi ribadito successivamente in più occasioni, tra le quali il mese di novembre 2024).
Il vostro benessere finanziario oggi viene attaccato: il vostro risparmio oggi è sotto attacco, come scrivemmo già il 5 settembre 2026..
Fino ad oggi, Recce’d ha doverosamente e necessariamente concentrato il suo lavoro di analisi per il pubblico sugli Stati Uniti. Doverosamente perché tutto è originato da ciò che succede negli Stati Uniti. Ed oggi, come tutti sapete, tutto il Mondo è interconnesso.
Ma se volete proteggere i vostri risparmi, ed agire in modo da guadagnare e non perdere soldi nei prossimi mesi, allora vi sarà indispensabile comprendere in quale modo funzionano queste connessioni tra tutte le maggiori aree economiche. Ed è per questa ragione che oggi Recce’d, dopo avere fornito sia dati sia analisi sugli Stati Uniti ed i suoi mercati finanziari, volge la sua attenzione all’Europa.
Soltanto i bambini, gli adulti mal cresciuti, e i soggetti male intenzionati e con intenzioni truffaldine, possono oggi raccontarvi che la crisi dei mercati in Europa sia una crisi europea, come fu quella degli anni 2010 - 2013: con quella crisi, non c’entra assolutamente nulla.
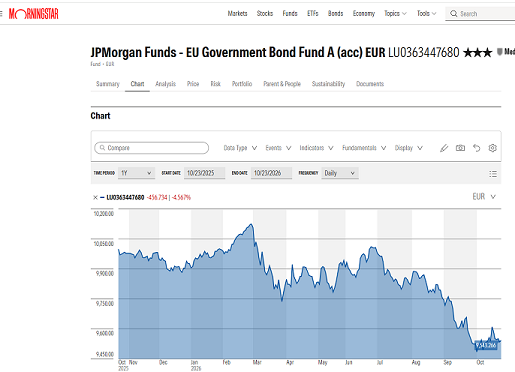
E se con comprendete bene questo punto, non potete prendere le giuste decisioni sui vostri Fondi Azionari Europei, sui vostri Fondi Obbligazionari Europei, sulle vostre azioni alla Borsa di Milano, sui vostri Bund tedeschi, e sui vostri BTp.
Ed ecco chiarito, subito, lo scopo di questo Post: aiutarvi a prendere proprio quelle decisioni con il massimo successo che vie è possibile: guadagnare, o almeno non perdere, dai fatti di queste settimane, e dei prossimi mesi, in Europa.
Partiamo da una qualificata visione d’insieme dei tanti fatti delle ultime settimane.
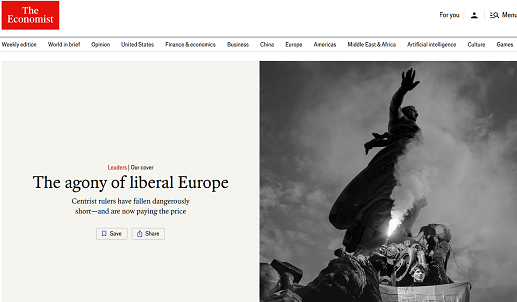
«I primi passi verso l’agitazione sociale sembrano piuttosto chiari: rabbia per il calo dei salari reali, per l’aggressione capitalistica, per l’ostinazione del Parlamento; una rabbia fomentata da agitatori... la ragione entra in conflitto con l’istinto». Ben pochi tra coloro che questa settimana hanno messo a ferro e fuoco le città francesi riconoscerebbero queste parole. Eppure, molti concorderebbero con George Dangerfield, il giornalista anglo-americano che le scrisse. I manifestanti erano divorati dalla rabbia. Rabbia per il fallimento dello Stato e contro i politici centristi, in grave difficoltà, che detengono il potere. Rabbia per il carovita e per le disfunzioni economiche. E, per alcuni, rabbia contro l’idea stessa di una politica di centro.
Dangerfield scrisse della «strana morte dell’Inghilterra liberale» negli anni che precedettero la Prima guerra mondiale. Oggi, c’è chi prevede un destino altrettanto cupo per l’Europa liberale. Incendi, violenze di piazza, saccheggi e proteste di massa testimoniano la profonda disperazione dei cittadini nei confronti dei propri leader. La Francia ha una lunga tradizione di manifestazioni, ma la violenza scatenata lo scorso fine settimana da rivoltosi incappucciati e mascherati in tutto il Paese è stata di una gravità inusuale. Proteste sono divampate anche in Belgio, Italia e Portogallo. In vista delle prossime tornate elettorali – in Spagna il mese prossimo, poi in Francia e Polonia l’anno venturo – gli elettori sembrano pronti a punire i partiti moderati; in Italia, l’estrema destra sta superando a destra la populista Giorgia Meloni, che ha governato da una posizione centrista. Dietro le quinte attendono figure più carismatiche provenienti dagli estremi dello spettro politico, come Marine Le Pen in Francia e Alice Weidel in Germania.
In America come in Europa, molti sostengono che il centro debba prendersela solo con se stesso. Donald Trump gongola, affermando che l’Europa è in fiamme perché i suoi leader hanno ignorato i suoi consigli, lasciando i confini spalancati e permettendo a milioni di immigrati – provenienti da Afghanistan, Algeria e Siria – di riversarsi nel continente ogni anno. Esponenti dell’area MAGA, come Elon Musk, sostengono che la crescente popolazione musulmana rappresenti la minaccia più grave. Alcuni arrivano a parlare, in termini apocalittici e assurdi, di una «cancellazione della civiltà» o di una guerra civile. Persino in Germania, il cancelliere Friedrich Merz ha dichiarato questa settimana che gli elevati tassi di migrazione e la mancata integrazione delle persone nate all'estero sono, in parte, alla base di questi improvvisi e violenti disordini. Lo stesso ha sostenuto Péter Magyar, figura di spicco dell'opposizione ungherese.
La loro analisi è vile o dettata da puro opportunismo. È indubbio che molti elettori europei desiderino limitare l'immigrazione e le richieste d'asilo; tuttavia, quando si parla delle violente proteste in corso, tale diagnosi è del tutto errata. I problemi che i centristi europei si trovano ad affrontare sono, in realtà, ben più complessi e difficili da risolvere.
Sebbene alcuni giovani manifestanti in Francia indossino maglie della nazionale di calcio algerina o intonino slogan a favore della Palestina, i disordini che scuotono l'Europa odierna non hanno nulla a che fare con la razza o la religione. Sabato, in Francia, oltre 500.000 persone sono scese in piazza: si trattava, in gran parte, di individui bianchi e a volto scoperto. Come accaduto in altri Paesi, a spingerli sono stati il costo della vita elevato e l'inefficienza dei servizi pubblici. Chiedono maggiori sussidi per il carburante, più investimenti nella scuola e più aiuti economici. Una parte consistente di loro si riconosce nelle posizioni di Jean-Luc Mélenchon, esponente della sinistra populista, agitatore di lungo corso ed ex trotskista – una figura più vicina a Bernie Sanders che a un emiro dell'ISIS.
È vero, si sono verificati episodi di violenza, ma le cause vanno ricercate altrove, e non hanno nulla a che vedere con la questione razziale. I rivoltosi hanno preso di mira edifici pubblici, veicoli delle forze dell'ordine e altre strutture; hanno inoltre saccheggiato negozi di lusso, come Louis Vuitton, così come piccoli esercizi commerciali gestiti da immigrati. La polizia non è riuscita a mantenere l'ordine, anche perché in precedenza era stata accusata di brutalità nei confronti di studenti che protestavano. Gran parte delle violenze è stata, peraltro, fomentata e orchestrata da anarchici, che perseguono un'agenda politica rivoluzionaria. Un esempio emblematico è l'uomo arrestato in seguito all'incendio del municipio ottocentesco di Limoges: si tratta di un cittadino francese bianco, sulla trentina.
Sebbene le tesi dei critici siano errate, i centristi europei devono comunque confrontarsi con problemi reali – e la situazione in Francia ne dimostra la gravità. Il primo è il vincolo di bilancio, che rende estremamente difficile un'azione politica efficace.
Quando il presidente Emmanuel Macron ha dovuto affrontare le imponenti proteste dei "gilet gialli" nel 2018-2019, ha potuto mettere in campo miliardi di euro per placarle. Oggi, ciò non è più possibile. La Francia spende troppo e cresce troppo lentamente: poco più dell'1% all'anno sotto la presidenza di Macron.
Quest'autunno, i legislatori faranno fatica ad approvare una legge di bilancio che riduca il deficit di un modesto 0,4%, portandolo a un insostenibile 5% del PIL. E c'è persino il rischio che il governo cada. La Francia è così indebitata e i mercati nutrono così poca fiducia nei suoi politici che lo spread tra i titoli di Stato francesi e quelli tedeschi è salito a livelli che non si vedevano dai tempi della crisi dell'euro.
Invece di raccogliere questa sfida, i centristi sembrano a corto di idee. Un tempo, *The Economist* aveva salutato Macron come un audace nuovo portabandiera del centrismo radicale. Oggi, mentre i centristi si stringono tra loro per proteggersi, tutta l'energia si concentra agli estremi. I sondaggi indicano che oltre l'80% dei francesi è pessimista riguardo al proprio futuro, in particolare per quanto concerne l'economia. Macron è profondamente impopolare e potrebbe essere costretto ...dall'incarico. Le sue frecciatine contro i migranti riflettono la sua incapacità di trovare le parole e le idee necessarie per contrastare la signora Weidel e il suo partito, Alternativa per la Germania.
Non c'è da stupirsi che i centristi vadano incontro a una batosta elettorale. I sondaggi indicano che Pedro Sánchez, il primo ministro di centrosinistra in Spagna, sarà probabilmente estromesso a breve, sostituito da una coalizione di centrodestra e destra populista. In Francia, le rivolte – e il mito secondo cui la colpa sarebbe degli immigrati – potrebbero spingere Marine Le Pen, del partito di destra populista Rassemblement National, verso la presidenza a maggio. I sondaggi mostrano che, questa settimana, le violenze hanno giocato a suo favore. Mentre Macron è volato nel Golfo per un viaggio istituzionale, la Le Pen ha tenuto un discorso dai toni presidenziali, invocando l'ordine pubblico.
Cronaca di una morte annunciata
Le violenze in Francia dovrebbero scuotere i centristi – che finora hanno preferito nascondere la testa sotto la sabbia – costringendoli a fare i conti con le conseguenze dei propri fallimenti. Se i loro paesi dovessero sprofondare nel conflitto, essi perderebbero il potere. E se perdessero il potere, l'Unione Europea entrerebbe in soffocamento, proprio mentre il resto del mondo corre avanti. Se i mercati obbligazionari dovessero bloccarsi, potrebbe scatenarsi un contagio finanziario. Se i paesi dell'UE dovessero mostrare compiacenza verso Vladimir Putin, quest'ultimo diventerebbe solo più aggressivo. Dangerfield scriveva di un'epoca in cui la maggior parte delle persone ignorava la catastrofe che si profilava all'orizzonte. I liberali di oggi non hanno più questa scusa. ■
Il commento che leggete qui sopra chiama esplicitamente in causa le politiche (dissennate e spregiudicate) condotte per “accontentare tutti” e “mettere un coperchio sulla pentola che bolle”, dopo la Grande Crisi Finanziaria del 20027 - 2009: non fu cercata, né allora né nei quindici anni successivi, una soluzione agli squilibri, agli errori ed ai problemi che originarono quella crisi profondissima.
Al contrario, si fece ogni cosa possibile (anche le più eccessive, fino agli estremi, ed anche quelle meno controllabili nei loro effetti) al solo scopo di far sì che “tutto continuasse come prima, sempre alla stessa maniera. Per circa venti anni, il solo slogan (di Governi e Banche Centrali) è stato: spostiamo un po’ più in là il problema, diamo un altro calcio alla lattina giù per la strada, perché “tutto deve continuare ad andare avanti come prima. Quasi come se l’assunto fondamentale, su cui ogni scelta poggiava, fosse “viviamo giù nel migliore dei Mondi possibile”. Queste furono le scelte di Mario Draghi e Bernanke, di Yellen e di Lagarde, fino a Powell, ovviamente sempre accolte con entusiasmo dai Governi in carica (di ogni tipo e colore) in Europa e negli USA: “basta abbassare i tassi, e tutto andrà magicamente a posto”.
Oggi, nel 2026, i fatti ci dicono che non è vero: non è il “migliore dei Mondi possibile”. Oggi, nel 2026, i fatti ci dicono che non è più possibile tirare calci alla lattina giù per la strada. Oggi i fatti ci dicono che quello fu un fallimento..
Per conseguenza, oggi, nel 2026, non è più possibile gestire i risparmi “alla vecchia maniera”. Oggi, nel 2026, sarebbe un grave errore “fare fina che nulla è cambiato”. E’ imperativo cambiare. Oggi, nel 2026, ognuno di voi investitori sui mercati finanziari deve rifiutare di farsi accompagnare per mano, come docili bambini dell’asilo, da chi ha interesse a vendere a voi la favola che nulla è cambiato. Al grido di “dobbiamo fare sistema!”. ma nell’interesse di chi agirono Mario Draghi e Ben Bernanke, e poi Yellen e Lagarde?
Certamente, NON nell’interesse di noi investitori! Rifiutate di essere trascinati ulteriormente verso il basso: agite!
Oggi, nell’interesse ma pure nella necessità di ogni investitore, c’è forte la necessità di nuovi strumenti di valutazione, di nuovi metodi di gestione del risparmio, e prima di tutto di nuove fonti di informazione. Oggi, un investitore deve familiarizzare (spinto dalle guerre che segnano il panorama internazionale, e dalla nuova instabilità sociale nelle economie cosiddette Sviluppate) con nuovi concetti e nuove interpretazioni.
Noi di Recce’d siamo qui, e siamo pronti già oggi a fornire ad ognuno dei nostri lettori tutto ciò che è necessario: nuove fonti di informazione, nuovi strumenti di analisi, nuovi metodi di valutazione, e nuove strategie di gestione del portafoglio. Proprio questa è la nostra professione: questo è il mestiere di Recce’d, fin dal primissimo giorno della nostra attività. Potete contattarci oggi stesso, attraverso la pagina CONTATTI del nostro sito. Abbiamo moltissime cose che vi possono essere utili.
Dal generale ritorniamo ora al particolare: nel Post di oggi abbiamo scelto di parlare con voi di Europa: e noi NON lo facciamo come oggi lo fanno tutti, dilungandoci con lunghe sbrodolature sui Titoli di Stato: l’atteggiamento oggi dominante, tra i promotori finanziari ed i private banker, e sui social e sui media tradizionali e su Youtube, è quello di focalizzare tutto sui Titoli di Stato, con lo stupore ingenuo ed ottuso di chi, solo due mesi fa, dedicava zero attenzione a questo problema, ed anzi ci spiega che si trattava di una questione secondaria,. di nessuna importanza per i risparmi degli investitori.
Noi seguiamo una strada alternativa: noi aiutiamo gli investitori, in modo concreto, a comprendere la vera natura dei problemi di cui oggi tutti siete informati. E vi aiutiamo spiegando che non siamo di fronte ad una crisi del debito, ma davanti ad una più generale evoluzione, al momento in negativo, delle strutture economiche e sociali. Siamo tutti entrati in una Nuova Era, e non soltanto per i mercati finanziari: anche per le economie e per la politica, come è scritto benissimo nel brano precedente.
L’investitore, che affronta con i suoi risparmi questo profondo e radicale cambiamento del quadro che ha di fronte, deve evolversi a sua volta. Deve attrezzarsi, con nuovi strumenti, nuove informazioni, nuove analisi, e soprattutto con nuovi interlocutori, radicalmente diversi da quelli abituali. I vecchi riferimenti, non reggono più, sono crollati. Come il Muro di Berlino nel 1989, oppure con le Pace in Europa nel 2022. Volete restare lì, imbambolati e come storditi, ed aspettare ancora altri forti segnali? Non vi conviene e non conviene al vostro risparmio.
In momenti di profonda e tumultuosa trasformazione, vi servono ancoraggi: Recce’d è il vostro ancoraggio. Contattate Recce’d, ed ancorate i vostri risparmi e le vostre scelte a qualche cosa di solido.
Noi facciamo, come sempre, anche questa mattina un esempio concreto di ciò che affermiamo: ogni investitore, ed ogni gestore di portafoglio, negli ultimi sei anni è stato costretto a modificare rapidamente le proprie competenze: è stato costretto dalla realtà a diventare un esperto di guerre e strategie militari, e poi di relazioni internazionali, e poi di politiche nazionali, e di Elezioni di Medio termine, e così via. Oggi, un bagaglio indispensabile per chiunque voglia investire, anche soltanto in BTp.
Recce’d oggi segnala al proprio lettore uno dei tanti nuovi concetti di cui la gestione del portafoglio necessita, e di cui noi in Recce’d ormai facciamo uso ogni giorno per le scelte di gestione dei portafogli modello. Uno dei tanti nuovi strumenti, dei quali saremo felici di approfondire con tutti quelli che ci contatteranno attraverso la pagina CONTATTI di questo sito, oppure, scrivendo a info@recce-d.com.
Questo nuovo concetto, che qui introduciamo al lettore, è la geoeconomia. Avvisiamo i nostri lettori: è impossibile comprendere le notizie ed i commenti su ciò che sta sconvolgendo l’Europa, dal debito francese ad AFD in Germania, alla fragilità del Governo a Londra, fino agli scontri di piazza in Italia, se non avete già compreso, prima, che cosa significa “geoeconomia”. Noi lo abbiamo chiesto ad AI.
La geoeconomia è una disciplina che studia l'uso di strumenti e strategie economiche da parte degli Stati per esercitare influenza, accrescere la propria competitività e raggiungere obiettivi di potere geopolitico.
Origine e Definizione
Il concetto: Il termine è stato coniato alla fine degli anni Ottanta dall'economista e politologo Edward Luttwak, il quale intuì che, con la fine della Guerra Fredda, la forza militare sarebbe stata sempre più affiancata o sostituita dalla potenza economica come metro principale del peso internazionale di uno Stato.
Definizioni chiave: Analizza come fattori quali il commercio, i dazi, le sanzioni, il controllo delle catene di approvvigionamento e l'accesso alle piattaforme finanziarie vengano impiegati per condizionare altri Paesi.
Strumenti Principali
Sanzioni economiche e blocchi commerciali: Utilizzati per isolare o punire attori statali.
Dazi e barriere tariffarie: Applicati per proteggere o favorire determinati settori industriali nazionali.
Controllo delle tecnologie e delle risorse: Sicurezza delle catene di approvvigionamento (es. semiconduttori, energia, terre rare).
· La geoeconomia è una disciplina che studia le politiche e le strategie da adottare per accrescere la competitività degli Stati.
· Il termine è stato introdotto alla fine degli anni ottanta dall'economista Edward Luttwak, secondo il quale, dopo la fine della guerra fredda, la forza militare di uno stato non è più il principale parametro che determina la graduatoria di importanza di questo sulla scena internazionale, che quindi viene sostituita in questo ruolo di parametro di valutazione, dalla capacità e forza economica.
· L'economista francese Pascal Lorot dà questa definizione:
· «la geoeconomia è l'analisi delle strategie d'ordine economico - in particolare commerciale -, decise dagli stati nel quadro di politiche che mirano a proteggere la loro economia nazionale o alcuni lati ben identificati di questa, ad acquisire il controllo di tecnologie chiave e/o conquistare alcuni settori del mercato mondiale relativi alla produzione o la distribuzione di un prodotto o di una gamma di prodotti sensibili, il cui possesso o il cui controllo conferisce al suo detentore - Stato o impresa "nazionale" - un elemento di potenza e d'irradiazione internazionale e contribuisce al rafforzamento economico e sociale.»
· Secondo la geoeconomia ogni Stato deve essere considerato un sistema Paese in competizione con gli altri sistemi, in uno scenario globale che è caratterizzato dall'esistenza di regole oggettive, cioè derivate dai meccanismi propri dell'economia, ma anche soggettive derivanti cioè da specifici accordi stipulati fra i vari stati in merito alla modalità di commercio delle merci, che devono essere rispettate pena l'applicazione di ritorsioni o sanzioni da parte degli altri Stati che operano nel sistema.
Chiarito che cosa si intende con il termine “geoeconomia”, ora offriamo a tutti i nostri lettori una breve analisi di come questo concetto aiuta a comprendere la realtà di questi giorni e di queste ore.
Se la Cina smettesse di venderci automobili, potremmo tenere quelle che abbiamo e cercare altri fornitori. Se perdessimo l’accesso ai sistemi di pagamento, il problema investirebbe subito l’intera economia. Per Matteo Maggiori la differenza è decisiva: «Una delle parti che a me sta molto a cuore è evitare che l’utilizzo della dipendenza strategica diventi protezionismo puro vecchio stile».
È una distinzione che attraversa le scelte europee e aiuta a capire «il nuovo grande gioco della geoeconomia»: la competizione tra Stati Uniti e Cina, che usano commercio, tecnologie e finanza per ottenere concessioni dagli altri Paesi.
Maggiori, professore di Finanza alla Stanford Graduate School of Business e cofondatore del Global Capital Allocation Project, premiato con il Fischer Black Prize nel 2021, il riconoscimento assegnato ai migliori economisti finanziari under 40, ne parlerà venerdì 23 ottobre al Collegio Carlo Alberto di Torino, nella Pareto Lecture del Festival Internazionale dell’Economia. In questa intervista ne anticipa il contenuto.
«La Guerra Fredda era molto diversa», osserva. «Stati Uniti e Unione Sovietica avevano rapporti economici ridottissimi. Washington e Pechino sono invece profondamente interdipendenti». La specializzazione consente di produrre meglio, ma comporta la rinuncia ad alcune capacità. «La parte in cui non mi sono specializzato, non sono più in grado di farla. Il fornitore può allora minacciare di interrompere una fornitura essenziale per imporre una scelta politica».
Maggiori richiama Albert Hirschman, che aveva analizzato il legame tra commercio e potere già nel 1945. Oggi quel potere passa anche attraverso servizi finanziari e piattaforme digitali, dove le economie di scala e il vantaggio di partecipare alla stessa rete favoriscono la concentrazione. «Un fornitore può diventare enorme ed essere il principale fornitore in tutto il mondo». L’intelligenza artificiale potrebbe ampliare il fenomeno, se pochi modelli arrivassero a gestire gran parte dei servizi globali.
È cambiato anche il comportamento americano. «Nel Dopoguerra Washington aveva costruito un ordine favorevole alla propria economia, offrendo agli altri Paesi vantaggi sufficienti per partecipare. Aveva quindi interesse a limitare l’esercizio del potere per conservarne la fiducia. L’amministrazione Trump rappresenta invece quell’ordine come un beneficio concesso agli altri a spese degli Stati Uniti».
L’ascesa cinese può accentuare la tentazione americana di sfruttare subito il predominio, nel timore di perderlo. Maggiori ne riassume così la logica: «Voglio estrarre tutto quello che posso finché ho il potere». Anche Pechino costruisce intanto le proprie reti di influenza.
Ma quando una dipendenza diventa pericolosa? Maggiori indica tre condizioni: «Forniture molto concentrate, alternative difficili da costruire e conseguenze estese all’economia se l’accesso viene interrotto. Dalla loro combinazione che nasce un punto critico, un chokepoint. Le terre rare lavorate in Cina sono un esempio. La finanza americana è un altro: un’interruzione dei pagamenti si trasmette a tutti i settori».
Il caso Asml mostra come la pressione passi anche attraverso Paesi terzi. «L’impresa olandese produce macchine essenziali per fabbricare semiconduttori, ma dipende in parte da relazioni con aziende americane. Washington può usare questa relazione per limitarne le vendite alla Cina».
Nei chip emerge però il dilemma americano. Vendere alla Cina genera ricavi per nuovi investimenti, ma può sostenere applicazioni militari e concorrenti nell’intelligenza artificiale. Un modello cinese competitivo offre inoltre ai Paesi terzi un’alternativa alle tecnologie americane. Bloccare le esportazioni può tuttavia accelerare lo sviluppo di tecnologie autonome. Così, osserva Maggiori, «gli Stati Uniti spingono la Cina a innovare, con il rischio che finisca per superarli. La coercizione può funzionare nell’immediato e indebolire chi la esercita nel tempo». Anche «gli alleati cercheranno alternative alle forniture diventate inaffidabili, riducendo il potere del Paese che li riforniva».
Per l’Europa, ridurre le dipendenze richiede scelte che vanno oltre il mandato di un presidente americano. «Sono politiche che hanno un orizzonte a vent’anni». Serve però «distinguere la sicurezza economica dalla difesa di qualsiasi produzione esistente».
L’automobile è il caso più evidente. Perdere fabbriche e occupazione può avere conseguenze pesanti, ma esistono altri produttori e si può rinviare l’acquisto di una vettura: la vulnerabilità è diversa da quella dei pagamenti. «Non è chiaro che dobbiamo proteggere un settore semplicemente perché lo stiamo perdendo». Se il problema è la rapidità con cui scompaiono i posti di lavoro, «servono riqualificazione, welfare e sostegno alle persone nel passaggio ad altre attività».
Anche per l’acciaio, del quale Maggiori riconosce l’importanza soprattutto militare, «bisogna valutare quantità e disponibilità delle forniture. Non ne deriva che ogni Paese debba avere la propria acciaieria».
«L’Europa ha un grande vantaggio, che è l’esistenza dell’Europa», sottolinea. Un’economia continentale può distribuire produzioni e investimenti senza replicare ogni filiera entro ciascun confine. Le barriere interne — nelle norme sul lavoro, nelle procedure fallimentari e nell’accesso ai capitali — indeboliscono invece l’Unione. «Hanno sempre avuto un costo elevato, ma oggi hanno un’importanza geostrategica che prima non c’era».
Le scelte cambiano a seconda della dipendenza da ridurre. Nei pagamenti, limitare quella dai circuiti americani è «una delle ragioni strategiche del progetto di euro digitale». Nell’intelligenza artificiale, Maggiori invita a guardare soprattutto all’impiego della tecnologia: «La grande parte della produttività non viene tanto dalla produzione dei modelli, ma dalla loro adozione nell’economia».
Per lui, utilizzare «modelli a pesi aperti su infrastrutture europee, investendo nei centri di calcolo e mantenendo i dati in Europa, è una strada più accessibile della corsa a sviluppare ogni tecnologia da zero».
Anche nella politica industriale, con risorse pubbliche limitate, la distribuzione geografica degli aiuti rischia di prevalere sulla competizione. Sostenere un settore necessario può avere senso, lasciando vincere le imprese migliori. «Io voglio il settore», dice Maggiori. Ma «se i vincitori fossero tutti in Germania, gli altri governi accetterebbero? Volere un campione in ogni Paese può compromettere l’efficacia degli interventi».
Questo mondo più conflittuale, però, non commercerà necessariamente meno. Maggiori non vede nei dati un collasso della globalizzazione: «Il boom dell’AI sostiene gli scambi attraverso una filiera distribuita in molti Paesi». Si aspetta però accordi «per argomenti e per cordate di Paesi», con regole diverse per i settori strategici.
Non è la fine della globalizzazione. «È la fine di quella che conoscevamo», conclude. Anzi, «è molto possibile che vedremo comunque tanto commercio internazionale, forse anche più alto di quello che abbiamo visto oggi, ma avrà una natura diversa». Benvenuti nell’era della geoconomia.
Eccovi spiegato in modo sintetico, ciò che rende la vita economica e social estremamente tesa, e difficile, e rischiosa, in tutti i Paesi del continente europeo.
Vi abbiamo anticipato che il tema di oggi è di grande complessità. E ovviamente noi siamo costretti a rispettare i limiti di spazio del Post, ed anche i limiti di tempo del nostro lettore.
Come già abbiamo scritto, noi di Recce’d siamo a disposizione del lettore, se volesse rivedere alla luce dei fatti qui elencati che cosa sta per cambiare per un ampio spettro di attività finanziarie, che Recce’d monitore ora per ora per i propri Clienti, tra le quali possiamo includere (l’elenco è parziale):
i Titoli di Stato degli Stati Uniti
i Titoli di Stato della Germania
i Titoli di Stato del Giappone
i Titoli di Stato dell’Italia
il cambio tra dollaro USA ed Euro
il cambio della sterlina GBP contro euro
il cambio dello yen giapponese contro euro
il prezzo del petrolio
il prezzo dell’oro
il prezzo dell’argento
il livello della Borsa di New York
il livello della Borsa di Shanghai
i livelli degli indici in Europa
il livello degli indici dei cosiddetti Mercati Emergenti
Nel Post che state leggendo, noi abbiamo scelto di concentrarci sull’Europa, prima mettendo all’attenzione del nostro lettore, sinteticamente, l’attualità (con un brano riassuntivo più un altro) e poi accennando anche a metodi e concetti nuovi con cui leggere ed analizzare l’attualità, offrendo proprio qui sopra un concreto esempio.
Ora chiudiamo il lavoro di oggi con le necessarie riflessioni applicate al portafoglio titoli, alla asset allocation, alla strategia di gestione ed alla gestione del vostro risparmio. Ci sono ovviamente moltissime altre cose da analizzare: le aggiungeremo la settimana prossima, nel nostro quotidiano che si chiama The Morning Brief, e poi in alcuni Post che verranno pubblicati nelle prossime settimane.
Il brano che chiude il Post chiarisce al lettore per quale ragione è importante essere lucidi ed attenti verso ciò che accade nella realtà, come Recce’d più in alto vi ha aiutato a fare; e poi impiegare nuove analisi, nuovi metodi e nuovi concetti, come quello di “geoeconomia” del quale abbiamo scritto qui sopra. Realizzerete subito che parlare di “crisi del debito” è una grave sottovalutazione del problema.
Nel 1971, John Connally, allora Segretario del Tesoro, rispose alle lamentele europee sulla politica monetaria statunitense con una frase semplice e memorabile: "La nostra valuta, il vostro problema". Cinquantacinque anni dopo, considerando come i cambiamenti significativi nelle condizioni finanziarie americane si ripercuotano sul resto del mondo, la frase è diventata: "I nostri rendimenti, il vostro problema!".
I rendimenti dei titoli di Stato statunitensi sono aumentati vertiginosamente negli ultimi mesi, con il rendimento del titolo decennale di riferimento globale che è passato dai minimi di circa il 3,96% di febbraio al 5,36% di inizio mese, il livello più alto degli ultimi vent'anni. Attualmente si attesta intorno al 5,10%. Il rendimento del titolo trentennale ha recentemente raggiunto un picco che non si vedeva dal 2002.
Le cause principali di questo fenomeno sono da ricercarsi nei "due motori" dell'attuale dinamica statunitense. Il primo è il boom della crescita del settore privato trainato dal settore tecnologico e il conseguente aumento dell'emissione di obbligazioni. Il secondo problema è rappresentato dai persistenti e ampi deficit di bilancio, che si sono sovrapposti alla necessità di rifinanziare il debito in scadenza in un momento di minore disponibilità di fondi da parte di investitori tradizionali e affidabili nel lungo termine nel mercato obbligazionario statunitense.
Le preoccupazioni per l'inflazione hanno amplificato questa situazione, soprattutto perché i prezzi del diesel e di altri prodotti energetici, persistentemente elevati, si ripercuotono su una gamma più ampia di prezzi.
Data la sua importanza nella competizione globale per il finanziamento tramite obbligazioni, ciò che accade nel mercato obbligazionario statunitense non rimane confinato negli Stati Uniti. Al contrario, si ripercuote su altri Paesi, mettendone a nudo le fragilità strutturali.
Come nel 1971, gli Stati Uniti beneficiano del "privilegio esorbitante" di essere la valuta di riserva mondiale. Beneficiano inoltre del sistema finanziario più solido a cui altri Paesi esternalizzano la gestione delle proprie ricchezze e dei propri risparmi.
In questo processo, alcune parti d'Europa vengono penalizzate a causa di debolezze strutturali, aggravando ulteriormente la situazione. Gli Stati Uniti non solo hanno importato capitali dall'Europa, grazie al suo settore privato più dinamico e intraprendente, ma ora stanno anche esportando pressioni finanziarie attraverso i costi di indebitamento che colpiscono governi, imprese, mutui e famiglie.
La Francia ne è un esempio lampante. È stata resa particolarmente vulnerabile dalla bassa crescita e da un clima politico interno fortemente polarizzato in vista delle elezioni presidenziali del prossimo anno. Una situazione politica che ostacola l'aggiustamento fiscale ha prodotto la peculiarità storica di obbligazioni di un Paese "centrale" dell'Eurozona scambiate a livelli paragonabili a quelli di uno Stato "periferico".
Anche i rendimenti in molti altri Paesi europei sono in aumento, rischiando di esporre vulnerabilità strutturali, poiché gli elevati prezzi dell'energia alimentano le pressioni inflazionistiche. Vi è poi il potenziale di un effetto domino sui mercati statunitensi. Sebbene questo rischio possa sembrare limitato, esso comporta comunque la possibilità di innescare circoli viziosi di retroazione finanziaria tra Stati Uniti ed Europa.
Molti governi europei auspicano un calo significativo dei rendimenti statunitensi. Tuttavia, raggiungere questo risultato positivo attraverso un significativo aggiustamento fiscale in America, pur essendo auspicabile, è altamente improbabile. In effetti, se i rendimenti dovessero scendere, ciò sarebbe molto probabilmente il risultato di un brusco rallentamento dell'economia statunitense, che minerebbe direttamente la domanda e il commercio globali, aumentando così la probabilità di una nuova ondata di dazi e restrizioni. Questo infliggerebbe all'Europa danni ben maggiori rispetto agli attuali rendimenti elevati.
Pertanto, l'Europa, come il resto del mondo, non può e non deve aspettare che la debolezza degli Stati Uniti la salvi. Né i governi dovrebbero fare affidamento sulle proprie banche centrali, come suggerito dalla leader dell'estrema destra francese Marine Le Pen in una recente intervista al Financial Times.
L'unico modo per minimizzare il pericolo reale e imminente di un'escalation dei danni economici è concentrarsi sulla generazione di una maggiore crescita e produttività, anche attraverso la riduzione della burocrazia, il completamento dei piani dell'Unione dei mercati dei capitali dell'UE per costruire un mercato integrato in tutto il blocco, l'accelerazione della modernizzazione delle infrastrutture e dell'innovazione e la crescita di start-up promettenti: tutto ciò ridurrebbe anche il flusso di risparmi interni europei verso l'Atlantico per finanziare la tecnologia statunitense. I Paesi devono inoltre intraprendere i propri aggiustamenti fiscali, comprese riforme di bilancio a favore della crescita.
Quello che sta accadendo nei mercati obbligazionari globali è l'ennesimo promemoria del fatto che l'era della dipendenza dalla generosità finanziaria americana e/o da un contesto di tassi globali artificialmente bassi è finita.
I responsabili delle politiche in Europa, così come altrove, devono prendere atto del fatto che, sebbene l'attuale shock sui rendimenti abbia avuto origine negli Stati Uniti, le soluzioni devono essere elaborate e attuate a livello locale. Finché ciò non avverrà, il mercato obbligazionario statunitense rimarrà un loro problema, destinato a diventare sempre più oneroso.