La patrimoniale ci sarà in ogni caso: e presto tutti vedrete
 

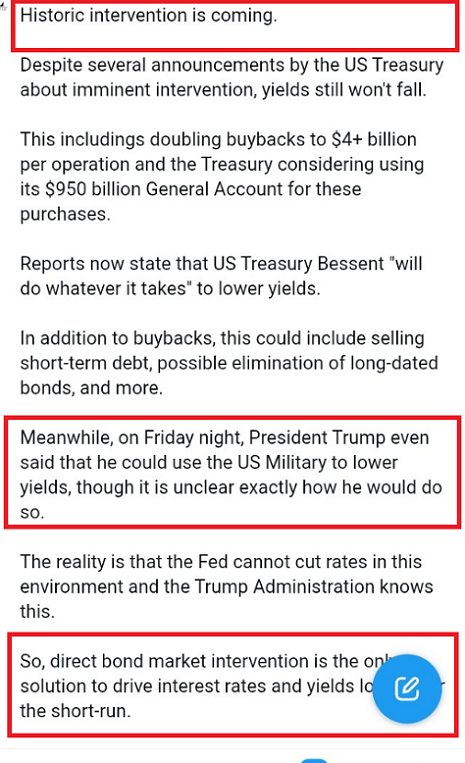
Come dice l’immagine: qualche cosa di storico sta per accadere.

Quante volte (cento? mille? diecimila) noi di Recce’d ci siamo sentiti domandare: “ok, d’accordo sull’analisi, d’accordo sulle valutazioni … ma QUANDO succede?”.

Ogni volta, abbiamo risposto che “noi non lo possiamo sapere, perché nessuno lo può sapere”. ma la gestione del portafoglio titoli, del proprio risparmio, dei propri investimenti non può e non deve essere sottoposta a scadenze artificiali: proprio come accade nella gestione di qualsiasi altri business, e di qualsiasi altra iniziativa commerciale, è necessario fare bene tutte le cose, agire con metodo e con scrupolo, ed utilizzare i metodi e gli strumenti migliori. Il successo arriverà poi … quando deciderà di arrivare.

Investire rende denaro soltanto se si riesce a rendere proficua la gestione dell’incertezza, di ciò che ancora non sappiamo con certezza.

Noi di Recce’d abbiamo impiegato tantissime risorse, economiche ed intellettuali, per rendere a tutti i lettori il nostro servizio, nel corso degli anni: e tutti lo possono verificare in modo concreto, e semplice, ritornando indietro in questo Blog, e rileggendo Detox.

Detox è una serie di Post di Recced, come spiega la Intelligenza Artificiale.
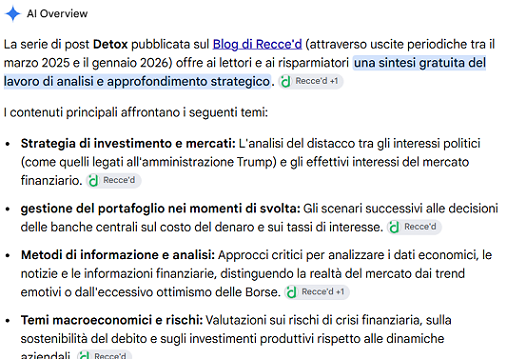
Una serie decisamente qualificante, importante, significativa. Sui quotidiani, al GR, ed al TG, oggi 25 agosto si parla e si scrive di un tema che fu affrontato, da Recce’d, proprio qui nel Blog, con una serie di Post (chiamata Detox), tra il marzo 2025 ed il gennaio 2026.

Più di recente, noi abbiamo impiegato altre risorse, il 16 agosto ed il 22 agosto, per raccontare al lettore il modo in cui, con enorme e colpevole ritardo, tutta quella materia viene condensata e ri-processata (come certi alimenti cancerogeni) dai media tradizionali e dai social media.

Il tutto, ovvero l’intero sforzo di ri-processamento, serve a produrre la “salsiccia”: in termini giornalistici, fare “la salsiccia” significa tritare e mescolare, tritare e mescolare, fino a nascondere del tutto la sostanza del tema trattato. Fare un “polpettone” si dice a volte.

Ora noi vi forniamo un ennesimo esempio.

Perché abbiamo fornito così tanti esempi, il Post del 16 agosto e quello successivo del 22 agosto e infine oggi?

Vi stiamo spiegando una cosa. una cosa molto importante.

La patrimoniale 2026, ci sarà: comunque, in ogni caso, è in arrivo la patrimoniale.

Che cosa colpirà, questa nuova patrimoniale? Lo stanno decidendo proprio in queste ore.
E chi lo decide?

Chi lo decide non sta in Italia: in questo disegno, l’Italia conta zero. Subisce e si adegua: anche l’Italia partecipa, comunque.

E’ un progetto internazionale: ovvero la guerra ai vostri risparmi. Mettere le mani sui vostri soldi: ed in particolare su quei soldi che voi (sbagliando) avete affidato ai Fondi Comuni, alle GPM ed alle Polizze Vita.

Vi stanno per prendere i soldi. Questo, oramai, non è più evitabile. E come? per saperlo, a voi converrà ogni giorno, ed ogni ora, seguire ciò che scrive Recce’d.

I giornali, i TG, i GR, i social Mediolanum, Fideuram, Fineco, Generali, Allianz e tutte le altre Reti di vendita di Fondi Comuni, GPM e polizze assicurative a voi lo diranno soltanto dopo, a cose fatte. Come sempre hanno fatto.
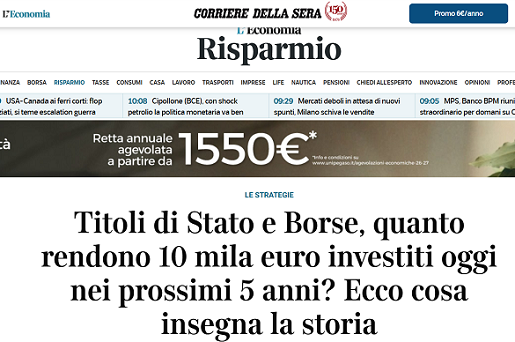


Partiamo però dalla coda di paglia: la coda di paglia dei media tradizionali, dei promotori finanziari, dei wealth manager, dei private banker, dei personal banker, dei familiy banker, e dei social.

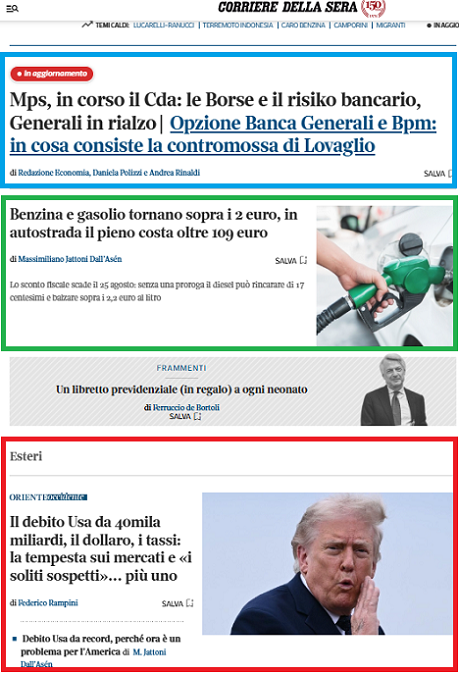
Adesso, però, leggiamo nuovamente insieme un articolo che, tra mille, vi illustra in che modo i media tradizionali presentano i fatti degli ultimi giorni. Le piccole polemiche partitiche italiane (destra-sinistra) a noi di Recce’d proprio non interessano: ed anzi, sono un danno per tutti gli investitori, di fronte a ciò che adesso dobbiamo affrontare..


Sempre più grandi, sempre più cari: bentornati debiti pubblici. Prima o poi ci dovevamo pur risvegliare da questa sbornia che dura da mesi. A botte di 4 mila miliardi di impieghi, gli hyperscaler che finanziano data center e infrastrutture per l’Intelligenza Artificiale cominciano a presentare il conto ai mercati. Sono loro, i vari Amazon Web Services, Microsoft Azure, Google Cloud Platform: giganti che forniscono servizi cloud o gestiscono migliaia di server connessi a beneficio di milioni e milioni di utenti a livello globale e che hanno da soddisfare una fama inesauribile di capitali, con tutti i rischi annessi e connessi. Il problema non è solo la bolla digitale, che minaccia di esplodere e di travolgere le borse. È anche la rincorsa con i titoli sovrani nazionali, innescata dalle copiose e costose emissioni di bond a lunga scadenza lanciate dai colossi hi-tech per coprire i loro enormi investimenti.

A parte la Cina, il fenomeno riguarda un po’ tutti i paesi: Stati Uniti ed Europa, Gran Bretagna e Giappone. Un Treasury americano a trent’anni che sfonda un rendimento del 5,3 per cento è una sirena d’allarme che suona forte e chiara, ovunque nel mondo. E infatti gli vanno subito dietro il bund tedesco e il Btp italiano, il bond inglese e quello francese. Così, dappertutto, aumentano insieme sia il costo sia lo stock del debito pubblico mondiale. E non è una buona notizia. La tendenza in parte era già in atto, visto che le guerre non finiscono (obbligando gli Stati a riarmarsi in ordine sparso) e lo Stretto di Hormuz resta chiuso (spingendo ancora di più verso l’alto i prezzi di tutte le materie prima, a partire da gas e petrolio). È chiaro che se devi finanziare più spese militari finirai per gonfiare i disavanzi pubblici, cosa che sta avvenendo sia negli Usa che nel Vecchio Continente. Ed è altrettanto chiaro che se l’inflazione rialza la testa, obbligando le banche centrali a una stretta monetaria, le pressioni sui debiti pubblici si acuiscono.

Ma adesso a tutto questo si aggiunge appunto il gioco al rialzo delle emissioni di debito privato degli hyperscaler, che come un virus hanno prima aggredito il mercato del dollaro, e poi hanno contagiato le altre valute. Come osserva Mario Seminerio su Phastidio.net, i Tesori nazionali devono collocare a loro volta quantità crescenti di debito e per non scontare rendimenti più alti sulle lunghe scadenze aumentano i collocamenti a breve. In questo modo si espongono al pericolo di dover poi rinnovare il debito a condizioni potenzialmente meno favorevoli. E così il cane si morde la coda. Ma c’è di più e di peggio: un costo più elevato degli interessi sul debito, in prospettiva, avrà impatti critici sui bilanci pubblici, imponendo ai governi scelte drastiche sui tagli di spesa politicamente e socialmente più sensibili.

E così arriviamo all’Italietta. Complici il caldo estivo e il global warming — preventivamente derubricati a «clima caraibico al quale ci dobbiamo abituare» dalla seconda carica dello Stato — quasi non ci siamo accorti che alla vigilia di Ferragosto è uscito il dato ufficiale sul debito pubblico tricolore nel mese di giugno: naturalmente abbiamo bruciato l’ennesimo record storico, con 3.207,2 miliardi. Quasi 100 miliardi in più rispetto ai 3.181 registrati nel mese di maggio.

La Banca d’Italia ci ha chiarito che la variazione del debito è imputabile a quella delle Amministrazioni centrali, pari a 26,9 miliardi, mentre il debito delle Amministrazioni pubbliche è salito di 26,2 miliardi rispetto al mese precedente, e questa impennata riflette soprattutto il maggior fabbisogno delle medesime amministrazioni, lievitato di altri 13,3 miliardi. Sempre a causa del generale agosto, è passato in sordina anche il via libera europeo alla deroga al Patto di stabilità per gli investimenti sulla transizione energetica, che per l’Italia vale 14 miliardi: è una buona notizia, purché ci consenta di far ripartire i piani green che il governo Meloni aveva colpevolmente bloccato. Ma quei soldi non sono manna che piove dal cielo: è altro debito pubblico, che si somma a quello mostruoso che continuiamo allegramente ad accumulare. La prossima asta dei Btp a medio-lungo termine è fissata al 10 settembre, mentre nel secondo semestre dell’anno le emissioni totali di nuovo debito saranno comprese tra i 130 e i 145 miliardi. E allora chiedo, non per conto di un amico ma dei nostri figli e dei nostri nipoti: cosa dobbiamo aspettarci con la prossima manovra economica, che per inciso sarà anche l’ultima prima delle elezioni?

Le medesime cose che abbiamo scritto di Federico Rampini del Corriere della Sera le possiamo legittimamente ripetere per quest’altro giornalista che si improvvisa economista, il cui nome è Massimo Giannini, di La Repubblica (quanto a il Giornale, loro, probabilmente per compiacere il Governo, fino ad oggi evitano accuratamente di toccare l’argomento: ma tra poco, anche per Il Giornale non sarà più possibile)..

Di Giannini qui sopra, in particolare, spicca l’apertura dell’articolo: fare ostentatamente il “povero sciocco” che scrive in agosto del 2026 “bentornato debito”, facendo quindi il finto tonto, facendo il fesso per raccontare come “una novità” un problema la cui sostanza era esattamente identica 30 giorni fa, e 60 giorni fa, e 120 giorni fa, e 365 giorni fa, e 1000 giorni fa … beh, è davvero insulso. Così come parlare, col tono imbarazzatissimo, di una “sbornia che dura da mesi”. Mesi! Ma questo signore, nel 2020, su che pianeta era residente?

La colpa, che è sua come di Rampini come di tutto il mondo dei social e dei media, è di avere deliberatamente tenuto nascosto questo tema ai loro lettori, sfruttando il fatto che “faceva più figo”, ed attirava più click, scrivere ogni giorno, e a profusione, di AI, pure senza avere mai compreso che cosa è nella realtà della vita di ognuno di noi AI.

Personaggi privi di senso di responsabilità professionale e di senso della decenza.
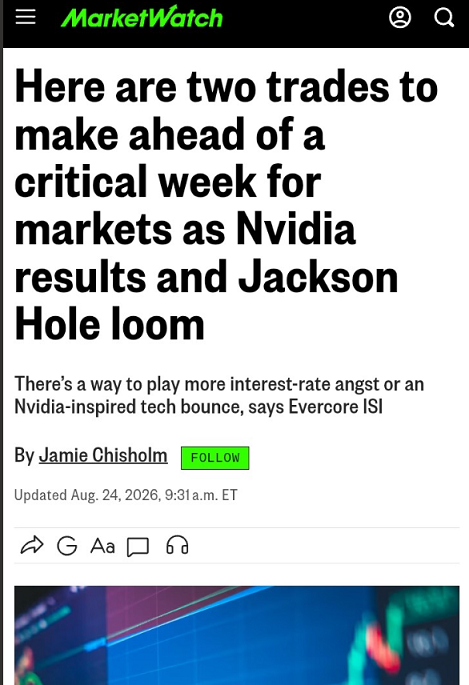
E così, la massa degli investitori arriva a fine del mese di agosto 2026, e si domanda: “ma che cosa diavolo succede? che cosa dovrei fare, io?”.

E se lo domanda solo perché … non ha letto Detox di Recce’d.

Il tempo, però, è scaduto: ed oggi, occorre più che mai essere lucidi.

Anche perché domani, 26 agosto 2026, leggeremo i nuovi dati per l’indice PCE dell’inflazione USA, insieme con la trimestrale di Nvidia; e poi dopodomani, il 27 agosto, si aprirà il seminario di Jackson Hole.

Quindi: state pronti, e state all’erta. Come minimo, fate ogni sforzo per capire bene ciò che accade al vostro risparmio.
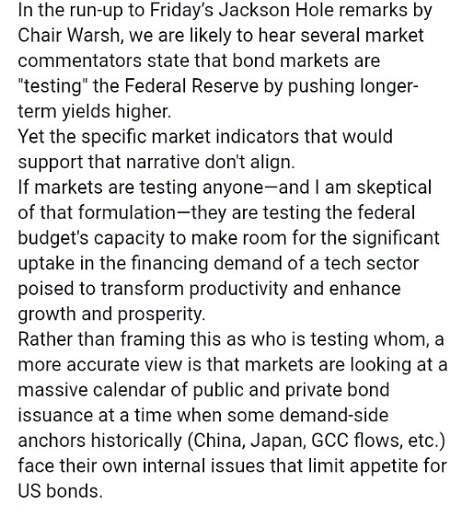
Tra i pochi, che rimangono lucidi nel mezzo di questa autentica bufera, c’è Stanley Druckenmiller: che nel suo articolo del 25 agosto per il Wall Street Journal a voi spiega sia che cosa succede, sia che cosa dovete fare subito.

Il resto, ve lo spiegherà Recce’d dopo che ci avrete contattati alla pagina CONTATTI di questo sito.

Vi spiegheremo che la patrimoniale ci sarà, in ogni caso: e spiegheremo anche che una parte della ricchezza che voi credete oggi di tenere tra le vostre mani non esiste. Perché non è mai esistita.

Il 19 agosto, il Dipartimento del Tesoro ha annunciato il raddoppio del volume dei suoi riacquisti di obbligazioni a lunga scadenza, portandoli da 2 miliardi di dollari ad almeno 4 miliardi di dollari per operazione, destinati al segmento con scadenza tra i 10 e i 30 anni e in programma dal 9 settembre al 4 novembre. L'annuncio è arrivato dopo che il rendimento dei titoli trentennali aveva toccato il massimo degli ultimi 19 anni. I rendimenti sono crollati nel giro di pochi minuti. Il pomeriggio successivo, però, erano risaliti a livelli superiori a quelli iniziali.

Il verdetto del mercato è stato rapido e corretto: non si trattava di gestione della liquidità, bensì di manipolazione dei prezzi, un errore ben più grave di quanto suggeriscano i 4 miliardi di dollari.

L'annuncio del Tesoro ha svelato l'inganno.

Ha giustificato le operazioni di maggiore entità come un sostegno alla liquidità in settori con "un forte e costante supporto da parte degli operatori di mercato", ma un forte supporto è la definizione stessa di un mercato sano e funzionante. Non ci sono state aste fallite, nessun sequestro di bilanci da parte dei dealer, nessuna liquidazione forzata, niente di simile ai titoli del Tesoro di marzo 2020 o ai titoli di Stato britannici di settembre 2022, quel genere di episodi di disfunzione reale che giustificano un intervento ufficiale. La volatilità è stata contenuta e gli scambi sono stati ordinati: non un malfunzionamento, ma il meccanismo che faceva il suo lavoro.

Consideriamo cosa stava prezzando il meccanismo. L'inflazione è tra il 3% e il 4% ed è al di sopra dell'obiettivo della Fed dal 2021. La disoccupazione è al 4,1%, piena occupazione secondo qualsiasi definizione. Il deficit si aggira intorno al 6% del prodotto interno lordo, una cifra che gli Stati Uniti non avevano mai raggiunto prima in tempo di pace in condizioni di piena occupazione. Il debito pubblico ha superato i 40 trilioni di dollari nella stessa settimana in cui il Tesoro è intervenuto. Gli interessi netti supereranno 1,1 trilioni di dollari in questo anno fiscale, più del bilancio della difesa. Il rendimento dei titoli decennali, anche dopo il crollo estivo, si attesta al livello o al di sotto del tasso di crescita nominale dell'economia. Ciò significa che un debitore (il governo federale) con un deficit del 6% in condizioni di piena occupazione e un'inflazione superiore all'obiettivo, si finanzia comunque a un ritmo pressoché equivalente alla crescita economica.

Storicamente, questa configurazione si è dimostrata accomodante, non restrittiva, rispetto alle condizioni finanziarie. Il mercato obbligazionario non si stava comportando da giustiziere, come alcuni sostengono. Si stava comportando da debole, ma aveva finalmente iniziato a farsi sentire, e il Tesoro è intervenuto per zittire anche questo.
Ho trascorso cinquant'anni a operare sui mercati finanziari basandomi su una semplice premessa:

i mercati aggregano informazioni che nessun comitato possiede, e i prezzi sono il mezzo attraverso cui tali informazioni raggiungono i decisori. Il rendimento dei titoli del Tesoro a lungo termine è il prezzo più importante al mondo.

È anche l'unico strumento di disciplina fiscale rimasto agli Stati Uniti. Nessuno dei due partiti si presenterà alle elezioni con un programma di riforma del welfare. Entrambi hanno trascorso l'ultimo decennio ad ampliare gli impegni ignorando la matematica. Le democrazie non risanano le proprie finanze solo perché un ufficio di bilancio pubblica una tabella. Intervengono solo quando il costo dell'inazione diventa visibile e immediato, quando i tassi sui mutui si fanno sentire, quando le aste crollano, quando il prezzo politico di un'obbligazione a lungo termine in rialzo supera finalmente il prezzo politico di un intervento sulla spesa pubblica.

Ogni punto base di soppressione artificiale dei rendimenti è un sussidio alla procrastinazione. I tassi a lungo termine soppressi addolciscono le proiezioni dei costi degli interessi, riducono l'apparente urgenza e permettono ai politici in carica di rassicurare gli elettori che il debito è un problema di qualcun altro. Se è improbabile che il Congresso e l'amministrazione intervengano sulla spesa per i programmi di assistenza sociale anche con un segnale del mercato, di certo non lo faranno senza un segnale. Qualunque sia il risparmio in punti base derivante da questa operazione, il costo in termini di ritardo sarà di gran lunga superiore.

La gestione dei rendimenti inizia sempre come un'operazione tecnica e si conclude come un impegno politico. Dal 1942 al 1951, la Federal Reserve ha imposto un tetto massimo ai rendimenti dei titoli del Tesoro a lungo termine per finanziare la Seconda Guerra Mondiale. Il tetto è sopravvissuto alla guerra, ha finanziato i deficit con la stampa di moneta e ha alimentato un'inflazione a due cifre.

Ci è voluto l'accordo tra il Tesoro e la Federal Reserve del 1951 per smantellare il tetto massimo ai tassi di interesse, seguito da anni di repressione finanziaria che hanno silenziosamente tassato un'intera generazione di risparmiatori.

I responsabili politici statunitensi hanno eretto un muro tra la gestione del debito e la gestione dei prezzi per un motivo ben preciso. Questo intervento inizia a dissolverlo.

A un solo giorno dall'annuncio, il Segretario del Tesoro Scott Bessent ha indicato che le operazioni potrebbero superare i 4 miliardi di dollari, e gli analisti hanno osservato che il Tesoro può raddoppiarle ripetutamente. Quando il mercato obbligazionario non ha reagito a questa minaccia, alti funzionari del Tesoro hanno dichiarato ai giornalisti che il dipartimento potrebbe intervenire utilizzando il Conto Generale del Tesoro. Una volta che i mercati credono che il Tesoro stia difendendo un determinato prezzo, ogni aumento dei rendimenti diventa una prova di risolutezza ufficiale, e le operazioni devono crescere per superare le prove.

C'è anche un costo più subdolo. Il riacquisto di obbligazioni a lungo termine, finanziato con titoli a breve termine, sposta la duration, ovvero il rischio di tasso d'interesse a lungo termine, fuori dalle mani del pubblico: economicamente, una piccola dose di quantitative easing viene erogata dal Tesoro anziché dalla Fed, allentando le condizioni finanziarie mentre l'inflazione rimane al di sopra dell'obiettivo. Queste operazioni su larga scala si svolgono proprio nella fase finale di una campagna elettorale di medio termine.

La gestione del debito, che sembra addirittura seguire il calendario politico, consuma l'unica risorsa che ha impiegato due secoli ad accumularsi: la credibilità del Tesoro e del mercato dei Titoli di Stato.. Quell'asset non recupera il suo valore così facilmente.

  • Durante la battaglia sul tetto del debito nel 2011, dissi che un breve ritardo tecnico nei pagamenti sarebbe stato terribile, ma meno terribile di un altro decennio di rinvii senza riforme.

  • Nel 2013, Geoffrey Canada ed io abbiamo girato per i campus universitari definendo la traiettoria delle prestazioni sociali per quello che è: un furto generazionale. I trasferimenti che rappresentavano circa un quarto della spesa federale nel 1960 ne consumano oggi il 70%. Dissi agli studenti: "Adoro le prestazioni sociali, ma le voglio per voi", quando compiranno 65 anni, non solo per la mia generazione a loro spese.

  • Nel 2023 dissi che Washington stava spendendo come marinai ubriachi, con la spesa federale passata dal 20% del PIL prima del Covid al 25% dopo, e definii l'incapacità del Segretario Janet Yellen di rifinanziare il debito a tassi bassissimi,

    il più grande errore nella storia del Tesoro.

    Ogni famiglia e ogni azienda americana si è assicurata tassi d'interesse bassi, mentre chi ne aveva più bisogno non ci è riuscito.

Ai tassi attuali, la spesa per interessi raggiungerà il 4,5% del PIL entro il 2033 e il 144% di tutta la spesa discrezionale entro il 2043. Stiamo monitorando questi indicatori con largo anticipo.

Chiunque affermi che i sussidi non verranno tagliati mente, non sull'esito, ma su chi lo decide. O ristrutturiamo deliberatamente le promesse, alle nostre condizioni, proteggendo chi ne ha più bisogno, oppure il mercato obbligazionario le ristruttura per noi, tutte in una volta, alle sue condizioni.

La giustificazione per i riacquisti di Titoli di Stato si scrive da sola: è uno strumento di routine, introdotto nel 2024 per la gestione della liquidità e del flusso di cassa, insignificante rispetto a uno stock di debito negoziabile che si avvicina ai 30 trilioni di dollari. Tutto vero, ma irrilevante. Le operazioni di routine non vengono annunciate fuori ciclo, in misura doppia, subito dopo che i titoli obbligazionari a lungo termine hanno raggiunto il massimo degli ultimi vent'anni, con il segnale che possono crescere senza limiti. Giudicare un intervento in base a ciò a cui risponde. Questo intervento ha risposto a un prezzo, non a un problema idraulico, ed è esattamente così che il mercato l'ha interpretato, ed è per questo che l'effetto è svanito nel giro di un giorno. Non si può evitare una discussione sulla solvibilità con strumenti di liquidità. Si può solo rimandare la discussione e alzare il prezzo finale.

Quello che dovrebbe accadere, invece, è semplice. Riportare i riacquisti di azioni proprie al loro scopo originario: operazioni di liquidità di piccola entità, programmate e non ricorrenti, annunciate in occasione dei rifinanziamenti trimestrali, mai come risposte straordinarie ai livelli dei rendimenti. Ridurre onestamente la durata del debito e pagare il prezzo stabilito dal mercato.

Se il titolo trentennale deve essere scambiato al 5,5% per essere liquidato, non si tratta di una crisi. Si tratta di una fattura, emessa e che deve essere pagata da qualcuno.

Quindi, fare l'unica cosa che riduce in modo duraturo i rendimenti a lungo termine: affrontare il deficit primario. Riformare gradualmente e onestamente le prestazioni sociali, attraverso la verifica dei mezzi, modifiche all'indicizzazione e adeguamenti dei requisiti di ammissibilità introdotti gradualmente nel corso dei decenni, in modo che l'onere sia condiviso tra le generazioni anziché ricadere sui più giovani.

Il vantaggio è enorme: un pacchetto fiscale credibile farebbe molto di più per la parte a lungo termine della curva dei rendimenti di un programma di riacquisto di titoli mille volte più grande.

I governi che difendono i prezzi contro i fondamentali perdono sempre. L'unica variabile è quanto spendono prima di cedere. Gli Stati Uniti non dovrebbero mettersi dalla parte sbagliata di questo scambio, non con il prezzo più importante del mondo, e non quando quel prezzo sta cercando di dire l'unica cosa che Washington ha più bisogno di sentire: Lasciate parlare il mercato obbligazionario.

Il signor Druckenmiller è presidente e CEO di Duquesne Family Office LLC.
Valter Buffo
Smettiamola di prenderci in giro, finalmente! Arriva YCC
 

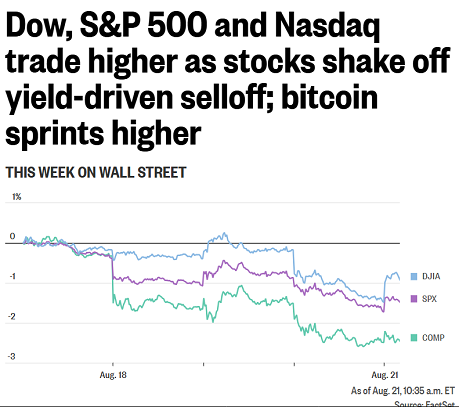
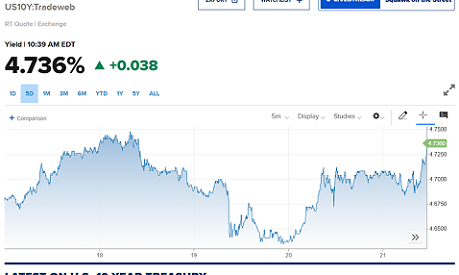
Nel grafico, gli ultimi cinque, emozionantissimi, giorni del Titolo di Stato americano.

Se non avete ancora capito, se non avete ancora analizzato, se non avete seguito, siete in un grosso guaio. Comunque voi abbiate investito il vostro risparmio (immobili inclusi, oro ed argento inclusi, crypto incluse).

Perché siete in un guaio? Tra i più grandi che vi sia mai capitato di incontrare?

Lo spiega il nostro nuovo Post: che è direttamente collegato al nostro recente Post di Ferragosto.

Sui quotidiani, al GR, ed al TG, si parla e si scrive di un tema che fu affrontato, da Recce’d, proprio qui nel Blog, con una serie di Post (chiamata Detox), tra il marzo 2025 ed il gennaio 2026.

Fummo i soli, gli unici, a farlo: ad accendere i riflettori. Per tutti gli altri, il problema semplicemente non esisteva. Non esisteva per i social. Non esisteva per Tg e GR. Neppure per i quotidiani. Figuriamoci poi se esisteva per Fideuram e Banca Generali, oppure per Fineco e Mediolanum.

Poi salta fuori, come se venisse … dal nulla, nell’agosto del 2026.

Qualche lettore potrebbe avere l’impressione che il problema in prima pagina nell’agosto del 2026 sia nato proprio nell’agosto 2026. ma questo non è vero. E noi di Recce’d lo documentiamo. Dove? Ma proprio nella serie Detox, che nel vostro interesse dovreste rileggere.

Occuparsene soltanto oggi (agosto 2026), tentare oggi di capire a cose fatte, è un errore: un grave errore per un investitore. Un danno arrecato al vostro stesso denaro, al vostro risparmio.

Se avete perso tempo dedicando la vostra attenzione al Bitcoin, ad AI ed allo IRAN, siete in un guaio. bello grosso.

Recce’d non ripeterà ciò che scrisse nella serie Detox, perché tutto quanto è oggi stesso disponibile gratuitamente per la lettura proprio qui nel Blog: vi sarà sufficiente ritornare un po’ indietro.

Ripetere quindi, anche no: non sarebbe utile, per voi che leggete regolarmente Recce’d.

Oggi, noi invece cercheremo di renderci utili per i nostri lettori illustrando e documentando in quali modi, con quale taglio, con quale impostazione questo tema viene affrontato dai media. Il nostro lettore non può comprendere senza informarsi: e se si informa attraverso i media tradizionali, deve fare attenzione alle trappole ed alle distorsioni. Quanto ai social: beh … quel nostro lettore che si informa attraverso i social non può essere aiutato, è un caso disperato, noi possiamo solo fare gli auguri e lasciarlo al suo destino.

Cercare di comprendere oggi è tardivo, è un errore: oggi, nell’agosto del 2026, quando la cosa arriva sulle prime pagine, l’investitore deve presentarsi avendo già fatto le sue analisi, avendo già raccolto e selezionato i dati, avendo già rivisto le sue attuali posizioni: perché oggi, è l’ora di decidere e di agire, non più di pensare e capire.

Tenete bene a mente questo: noi qui stiamo parlando di una guerra al vostro risparmio: è stata dichiarata da alcuni anni una vera e propria guerra a ciò che voi avete accantonato e messo da parte, e lo scopo di questa guerra è metterci le mani sopra e, alla fine, distruggerlo.

Ma come si può, agire, se non si è ancora capito?

Noi come sempre cercheremo, in modo concreto e pratico, di collegare il tema oggi dominante su tutti i mercati con la gestione del risparmio, con la asset allocation e con la strategia di investimento per le prossime settimane e mesi.

Lo faremo, come detto, mostrando al nostro lettore con quali modalità e quali distorsioni la cosa viene presentata dai media tradizionali.

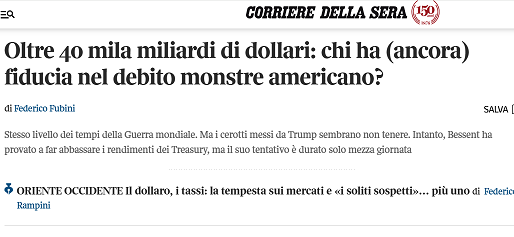
Partendo con un articolo di venerdì 21 agosto 2026 sul Corriere della Sera. La firma è di Federico Fubini.


Stesso livello dei tempi della Guerra mondiale. Ma i cerotti messi da Trump sembrano non tenere. Intanto, Bessent ha provato a far abbassare i rendimenti dei Treasury, ma il suo tentativo è durato solo mezza giornata

L’estate 2026 sarà ricordata come il momento in cui l’amministrazione di Donald Trump iniziò a temere le conseguenze finanziarie delle sue stesse azioni. Oppure come quello in cui iniziò a rendersi conto di non avere gli strumenti per gestire quelle conseguenze, a meno di un’ulteriore distorsione dell’assetto delle istituzioni della democrazia americana. Che Trump e i suoi inizino a temere il costo crescente del debito federale degli Stati Uniti, lo hanno rivelato varie mosse relativamente inattese di queste settimane. La più recente è l’annuncio di Scott Bessent, mercoledì, che presto raddoppierà a circa otto miliardi di dollari i riacquisti di titoli di Stato americani con scadenze fra i dieci e i trent’anni. 

Il tentativo di Bessent

La dichiarazione del segretario al Tesoro mirava a far scendere i rendimenti del debito sulle lunghe scadenze. La settimana prima che Bessent intervenisse così, un’asta di bond federali a dieci anni aveva fatto registrare per l’amministrazione i costi in interessi più alti dal 2007 e una vendita di bond a trent’anni ai costi più alti da un quarto di secolo. Solo il costo delle cedole sui titoli debito americani assorbe già 1.300 miliardi di dollari l’anno, una cifra pari al 42% dell’intero gettito fiscale su imprese e lavoro e quasi pari al nuovo budget della difesa. L’America, in questo, è terra inesplorata. I rendimenti del bond decennale erano al 4,7% al momento dell’annuncio di Bessent sui riacquisti e in seguito sono scesi. Per poco più di mezza seduta di mercato, non oltre. 

Il boomerang della linea di difesa sul 4,7%

Già ieri 20 agosto il mercato, dopo un breve sussulto, ha riportato i rendimenti dei bond sovrani americani a dieci anni sopra al 4,7% e quelli a trent’anni a un’ombra dal livello che aveva innescato l’intervento. Era prevedibile che l’azione di Bessent non avrebbe funzionato. In primo luogo, per le sue entità modeste: quattro miliardi in più di riacquisti di titoli sono lo 0,01% di un volume di debito pubblico da 40 mila miliardi di dollari. Ieri il segretario al Tesoro ha provato di nuovo a sostenere il mercato del suo debito, dicendo che i nuovi riacquisti potrebbero superare i quattro miliardi. Ma non potrà funzionare, se non al contrario: adesso è la stessa amministrazione ad aver dichiarato al mercato dov’è la sua linea di difesa (rendimenti al 4,7%), dunque il mercato non potrà che metterla sempre più alla prova.

I timori che vanno avanti da settimane

Bessent dimostra tra l’altro che le quotazioni dei suoi bond sovrani ora sono imprevedibili e soggette a sbalzi, qualcosa di incompatibile con il loro status storico di beni rifugio e titoli sicuri. Alla lunga l’effetto, in queste condizioni, sarà di dover offrire rendimenti più alti. Non è il solo sintomo della paura che attraversa l’amministrazione. Settimane prima il Tesoro era intervenuto vendendo euro (senza consultare le autorità europee) per comprare yen, nel timore che i giapponesi vendessero ancora più titoli americani per lo stesso scopo. Né si tratta di una dinamica che riguardi dall’Italia solo da lontano, perché i titoli degli Stati Uniti sono il riferimento sul costo del debito per quasi tutti i Paesi e il loro degrado è destinato a influenzare tutti: non a caso, dall’inizio della guerra all’Iran, i rendimenti italiani a dieci anni sono saliti di quasi l’1%.

Le responsabilità

Non doveva andare necessariamente così. Questo è un problema prodotto dalla mano dell’uomo e quell’uomo è Donald Trump, benché dopo il contributo decisivo dell’amministrazione democratica di Joe Biden. Di Trump è infatti la decisione di continuare con deficit da oltre duemila miliardi l’anno, al 6% del prodotto lordo statunitense. Di Trump è anche la scelta di scommettere che la crescita prodotta dall’accelerazione dell’intelligenza artificiale magicamente possa rimediare agli squilibri della finanza pubblica, quando economisti di punta come Kenneth Rogoff di Harvard gli dicono che è del tutto inverosimile. Sempre di Trump è anche la decisione di procedere a una serie di tagli alle tasse concentrati soprattutto sui ricchi, nel primo e nel secondo mandato, che oggi costano al governo seimila miliardi di dollari al decennio.

Riavvolgere il nastro

Sua è poi la decisione di attaccare l’Iran, senza comprendere il rischio che la Repubblica islamica avrebbe chiuso Hormuz, aumentando l’inflazione e dunque i rendimenti del debito in America e in tutto il mondo. Di Trump è infine anche la decisione di attaccare l’indipendenza della Federal Reserve e nominarne presidente Kevin Warsh, il cui rifiuto di spiegare come contrasterà l’inflazione ha già alzato ancora di più i costi del debito sulle scadenze dai dieci ai trent’anni. Quella a cui assistiamo è una catastrofe al rallentatore, che può restare probabilmente tale a lungo.

Fino a manifestarsi, come sta già facendo, in erosione dell’indipendenza della Fed allo scopo governare un debito in continua crescita, inflazione più alta, dollaro più debole e meno credibile, costi del debito più alti ovunque. Ma non è una catastrofe naturale. È politica. 

L’avvio, e la conclusione, di questo articolo sono fenomenali: condensano in poche parole due dei pochi punti fermi che oggi la realtà offre a noi investitori.

Primo punto fermo: non è una catastrofe naturale. Non è un evento imprevedibile. Non è un evento determinato da un oscuro destino: sono le scelte degli uomini, di alcuni uomini.

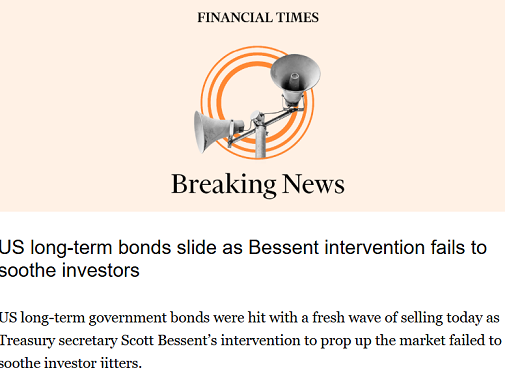
Secondo punto fermo: gli effetti dell’intervento di Bessent sono durati meno di 24 ore. Il mercato ha risposto. Il mercato si è rimesso in moto. Il mercato fa il mercato. Il mercato ha già fatto alcuni test: e li ripeterà.

Domanda: ma quanto durerà questa crisi? Finirà come con lo IRAN e lo Stretto di Hormuz? E’ una guerra senza fine? Uno scontro senza una soluzione?

Per rispondere a queste semplici ma difficilissime domande, noi investitori di che cosa abbiamo bisogno? Noi abbiamo bisogno di individuare ed analizzare le cause.

Quali sono le cause di questo fatto, di questo evento, di questa vera e propria guerra?

Per entrare in questa ricerca, sfrutteremo un secondo articolo del Corriere della Sera, di pochi giorni prima, questa volta a firma di Federico Rampini. Federico Rampini, personaggio poco trasparente, dalle intenzioni spesso celate e mai dichiarate, personaggio che si cimenta spesso in questioni di finanza pur non disponendo degli strumenti necessari, personaggio che punta in alcuni casi in modo esplicito a distorcere la realtà. E quello che leggete qui sotto è proprio uno di quei casi.

Debiti record, tassi alti, tensioni monetarie: una tempesta perfetta agita i mercati finanziari globali, nessuno è immune. Dietro ci sono «i soliti sospetti»: lo stato delle finanze pubbliche, in America e non solo. I timori d’inflazione, legati a Hormuz e dintorni. Ma spunta anche un nuovo colpevole, l’intelligenza artificiale, che sta cambiando le mappe della finanza mondiale.

Quarantamila miliardi di dollari. Il debito pubblico lordo degli Stati Uniti ha superato per la prima volta la soglia dei 40 trilioni. È un numero che impressiona, ma preso da solo dice poco. La misura più significativa è il debito federale detenuto dal pubblico: circa 32.300 miliardi, ormai attorno al 100% del Pil. Il Congressional Budget Office prevede che salirà al 120% nel 2036 e al 175% nel 2056. Ancora più eloquente è il deficit: 1.900 miliardi quest’anno, il 5,8% del Pil secondo il CBO. Il Fondo monetario, che usa una definizione più ampia comprendendo tutte le amministrazioni pubbliche, arriva al 7,5%. Sono disavanzi che un tempo si associavano alle guerre o alle recessioni profonde. Oggi convivono con un’economia che continua a crescere.

Il traguardo dei 40 trilioni coincide con un segnale più concreto e preoccupante. Il mercato obbligazionario si è ribellato. Il rendimento del Treasury (buono del Tesoro Usa) trentennale è salito oltre il 5,3%, ai massimi dal 2007. L’aumento dei rendimenti americani ha contagiato l’Europa e il Giappone. Poi, mercoledì 19 agosto, il Tesoro guidato da Scott Bessent ha reagito: ha annunciato che raddoppierà da due ad almeno quattro miliardi di dollari l’ammontare dei titoli riacquistati in operazioni di buyback. La risposta è stata immediata: i rendimenti a lunga scadenza sono scesi.

Formalmente non è un salvataggio del mercato. Il programma di riacquisto esiste dal 2024 e serve soprattutto a garantire liquidità ai vecchi Treasury, meno scambiati delle nuove emissioni. Inoltre le dimensioni restano modeste rispetto ai 32 trilioni di debito federale in mano agli investitori. Ma il momento scelto da Bessent ha mandato un messaggio: Washington non è indifferente al livello dei tassi a lunga scadenza.

È un passo verso una gestione più interventista dei mercati da parte dell’amministrazione Trump. Bessent si è definito il «principale venditore di obbligazioni della nazione» e considera la discesa dei rendimenti un obiettivo importante anche perché i Treasury sono il pavimento sul quale si costruisce il costo del credito americano: mutui immobiliari, prestiti alle imprese, obbligazioni societarie. Con i mutui-casa trentennali di nuovo vicini al 7%, il costo politico dei tassi elevati diventa evidente.

L’intervento sui Treasury segue quelli sul mercato dei cambi. Nelle settimane precedenti Washington e Tokyo erano intervenute a sostegno dello yen, arrivato a livelli estremamente depressi contro il dollaro. Bessent ha assicurato che gli Stati Uniti faranno «tutto ciò che è necessario» per aiutare il Giappone a stabilizzare la valuta; ha inoltre incoraggiato Tokyo a utilizzare la linea di credito della Federal Reserve, che consente di ottenere dollari senza essere costretti a liquidare massicciamente Treasury posseduti dal Giappone. 

I due episodi – yen e Treasury – appartengono allo stesso paesaggio. Sono sintomi delle tensioni che attraversano un sistema finanziario mondiale dove la quantità di capitale richiesta sta crescendo molto più velocemente di quanto eravamo abituati a vedere.

La spiegazione tradizionale dell’aumento dei rendimenti parte dai «soliti sospetti». Il primo è il debito pubblico. Gli Stati Uniti continuano a spendere molto più di quanto incassano. La popolazione invecchia, quindi aumentano Social Security e Medicare; crescono le spese militari; gli interessi sul debito diventano essi stessi una delle principali voci di spesa. Secondo il CBO, il costo netto degli interessi salirà dal 3,3% del Pil quest’anno al 4,6% nel 2036. In prospettiva il debito genera altro debito.

Il secondo sospetto è l’inflazione. La crisi dello Stretto di Hormuz e il rincaro dell’energia hanno risvegliato il ricordo degli shock petroliferi. Il greggio sopra i 90 dollari alimenta il timore che il processo di disinflazione possa interrompersi. Se l’inflazione resta elevata, la Federal Reserve deve mantenere tassi più alti; chi compra un Treasury trentennale pretende quindi un rendimento maggiore.

Questa spiegazione, però, non basta. Le aspettative d’inflazione a lungo termine incorporate nei mercati non sono esplose. Succede qualcosa di più strutturale: il prezzo del capitale sta aumentando perché è aumentata enormemente la domanda di capitale. Qui entra in scena un protagonista nuovo: l’intelligenza artificiale.

Per molti anni i giganti tecnologici americani hanno incarnato il capitalismo meno affamato di capitale della storia moderna. Microsoft, Google, Meta potevano crescere grazie soprattutto a software, algoritmi, proprietà intellettuale e reti digitali. Generavano montagne di liquidità. Non avevano bisogno di comportarsi come le vecchie compagnie ferroviarie, elettriche o petrolifere.

L’AI ha cambiato la natura fisica di Big Tech. L’intelligenza artificiale richiede data center, semiconduttori, reti elettriche, centrali, sistemi di raffreddamento, terreni, cavi e infrastrutture. Dietro l’apparente immaterialità di ChatGPT, Claude o Gemini c’è un gigantesco apparato industriale. E quindi c’è bisogno di indebitarsi.

Reuters calcola che Amazon, Alphabet, Meta e Oracle abbiano già collocato quasi 194 miliardi di dollari di obbligazioni nel 2026, il 79% in più rispetto all’anno precedente. 

Gli investimenti complessivi dei grandi gruppi tecnologici legati all’AI potrebbero superare i 730 miliardi quest’anno. Il mercato americano delle obbligazioni societarie investment grade (di qualità) ha già superato 1.500 miliardi di nuove emissioni a metà anno e potrebbe oltrepassare 2.100 miliardi entro dicembre. I colossi americani stanno emettendo debito non solo in dollari, ma anche in euro, sterline, franchi svizzeri, dollari canadesi e australiani.

La nuova corsa all’AI ha creato dunque un fenomeno che merita attenzione: Stati sovrani e multinazionali tecnologiche stanno andando contemporaneamente dagli stessi investitori a chiedere quantità gigantesche di denaro. È una forma nuova di concorrenza.

Un fondo pensione, una compagnia assicurativa, un fondo sovrano dispongono di risorse finite. Devono scegliere come distribuirle. Se Alphabet offre un’obbligazione con un rendimento interessante, per comprarla qualcuno può ridurre gli acquisti di Treasury, Bund tedeschi o titoli di altre società. Se il governo americano aumenta l’offerta di Treasury, deve renderli abbastanza remunerativi da attirare investitori che hanno alternative sempre più numerose.

Non significa che Google possa mettere in crisi il Tesoro americano. Le dimensioni sono incomparabili e il Treasury conserva un vantaggio unico: è il principale bene rifugio del sistema mondiale, il mercato più profondo e liquido del pianeta. Ma la competizione conta. Per assorbire contemporaneamente montagne di debito pubblico e privato, gli investitori chiedono un prezzo. Quel prezzo è un rendimento più alto.

La vecchia nozione economica dello «spiazzamento», assume quindi una forma curiosa. Tradizionalmente è lo Stato che, indebitandosi troppo, assorbe il risparmio disponibile e rende il capitale più costoso per le imprese. Oggi il traffico va nelle due direzioni: anche un investimento privato gigantesco, come quello nell’AI, contribuisce a rendere più scarso e costoso il capitale disponibile per finanziare gli Stati.

A questo si aggiunge una terza corsa agli investimenti. Il riarmo occidentale, la sicurezza energetica, la riorganizzazione delle catene produttive per ridurre la dipendenza dalla Cina, il ritorno di fabbriche strategiche sul territorio nazionale richiedono altro capitale. Data center, eserciti e reshoring arrivano contemporaneamente. È un passaggio storico rispetto all’epoca successiva alla crisi finanziaria del 2008, quando il mondo sembrava caratterizzato da un eccesso di risparmio e da una penuria di investimenti.

Il capitale torna scarso. E se il capitale è scarso, costa di più. Sarebbe però sbagliato trasformare tutto questo in un racconto esclusivamente americano. Gli Stati Uniti sono il caso più vistoso, non sono soli. Il Fondo monetario prevede per il 2026 un deficit pubblico americano del 7,5% del Pil, il più alto tra le grandi economie avanzate. Ma la Francia è al 4,9%, la Germania al 3,8%, il Regno Unito al 3,9%. La Germania rappresenta il cambiamento più spettacolare perché fino a poco tempo fa era il campione mondiale dell’austerità fiscale. Berlino ha allentato il freno costituzionale al debito e programmato enormi investimenti nelle infrastrutture e nella difesa. Tra il 2027 e il 2030 il governo tedesco prevede emissioni per 838 miliardi di euro. Il rendimento del Bund decennale ha raggiunto il massimo da quindici anni. 

Il Giappone offre un altro segnale. Ha un debito pubblico superiore al 200% del Pil e sta uscendo da trent’anni di tassi quasi nulli. Il rendimento del titolo decennale giapponese si è avvicinato al 3%, massimo dal 1996; quello trentennale ha superato il 4%. Per decenni il Giappone, grazie ai suoi tassi bassissimi, è stato uno dei grandi esportatori mondiali di risparmio. Assicurazioni, banche e investitori giapponesi compravano obbligazioni americane ed europee alla ricerca di rendimenti superiori. Se i titoli giapponesi rendono quasi il 3%, una parte di quel capitale può tornare a casa. Anche questo riduce la domanda marginale di Treasury e titoli europei.

Ecco perché ciò che sta accadendo non è una semplice crisi del debito americano. È una trasformazione del mercato mondiale del capitale. I governi vogliono finanziare welfare, difesa, transizione industriale. Le aziende vogliono costruire la nuova infrastruttura dell’intelligenza artificiale. Le economie occidentali vogliono duplicare filiere produttive considerate troppo dipendenti dalla Cina. Il Giappone esce dai tassi zero. L’invecchiamento demografico aumenta la spesa pubblica. Le tensioni geopolitiche fanno salire i bilanci militari. Hormuz aggiunge il rischio energetico. Tutti arrivano allo stesso sportello.

Il Tesoro americano può attenuare le tensioni riacquistando titoli lunghi. Può finanziarsi maggiormente a breve termine. Può modificare la regolamentazione bancaria per favorire la domanda di Treasury. Washington può intervenire sullo yen per evitare che Tokyo debba vendere titoli americani. La Federal Reserve può influenzare il costo del denaro. Ma nessuna di queste operazioni crea nuovo risparmio mondiale. Questo è il limite dell’attivismo di Bessent. Non può cancellare la causa fondamentale: nel mondo del 2026 troppi soggetti molto potenti vogliono prendere a prestito nello stesso momento.

Per quarant’anni l’Occidente si era abituato a un movimento opposto. Dall’inizio degli anni Ottanta fino alla pandemia, con qualche interruzione, inflazione e tassi d’interesse sono scesi. Dopo il 2008 le banche centrali hanno perfino dovuto inventare il quantitative easing – massicci acquisti di titoli pubblici – perché il problema sembrava essere l’insufficienza della domanda e degli investimenti. Ora potremmo essere entrati nell’epoca inversa. La difesa costa. La deglobalizzazione costa. L’energia costa. L’intelligenza artificiale costa somme colossali.

Il superamento dei 40 trilioni di debito americano è solo un simbolo. Il fatto nuovo è un altro. Per la prima volta da molto tempo il risparmio mondiale può tornare a essere una risorsa contesa. Il governo degli Stati Uniti deve competere non solo con Berlino, Tokyo, Parigi o Londra, ma anche con Alphabet, Amazon, Meta e Oracle. La battaglia decisiva non è stabilire chi riuscirà a indebitarsi. Quasi tutti ci riusciranno. La domanda è a quale prezzo. E quel prezzo lo decide il mercato obbligazionario.


Dunque Federico Rampini spende centinaia di parole per distorcere nella mente dei lettori la percezione di ciò che sta accadendo e delle cause di questi fatti: si dilunga a spiegare che non esiste un problema del debito americano, e di come questa Amministrazione Trump gestisce deficit e debito, ma che invece ciò che tutti vedono e commentano … è semplicemente un segno dei tempi, dei nuovi tempi. E’ il destino cinico e baro, è il fato imperscrutabile. Arriva persino a citare

“la trasformazione del mercato mondiale del capitale”, boooooom,

espressione vuota di significato, ed argomento del quale Federico Rampini, ovviamente, non sa proprio nulla.

Dunque, Rampini va contro Fubini: ci spiega che si tratta di una “catastrofe naturale”, inevitabile. Mentre Fubini, più in alto ci aveva detto esattamente l’opposto.

Le ragioni per le quali la attuale direzione del maggiore quotidiano italiano offre così tanto spazio ad un soggetto di questo tipo è sicuramente interessante, ma viene tenuta nascosta al pubblico: per quale ragione la direzione attuale del Corriere giudica così tanto interessante, per i propri lettori, conoscere queste divagazioni di Federico Rapini? Che cosa lo qualifica? Che meriti ha accumulato? A chi piace? Chi ha interesse a che Rampini venga quotidianamente pubblicato?

Mistero.

Ora torniamo però a ciò che a noi interessa: ovvero al tema che fa da spunto anche alle divagazioni di Rampini.

Partiremo elencando che cosa NON CORRISPONDE AL VERO, ALLA REALTA’ nell’articolo che avete appena letto:

  • scrive Rampini: Il programma di riacquisto esiste dal 2024 e serve soprattutto a garantire liquidità ai vecchi Treasury, meno scambiati delle nuove emissioni.. Lasciamo da parte il fatto che rampini è la sola persona al Mondo a pensare una cosa del genere: ma che si tratti di una sciocchezza, non c’è dubbio. Il Tesoro americano interviene alle aste di obbligazioni americane emesse dal Tesoro americano. Lo scopo delle emissioni del Tesoro è raccogliere denaro, denari di cui hanno assoluta necessità. Ebbene, il, Tesoro interviene per acquistare Titoli emessi dal Tesoro: porta il suo contante all’asta dei Titoli che vengono emessi dallo stesso Tesoro per ottenere del contante. Chi ci spiega che il tutto serve “a rendere più liquidi i Titoli più vecchi, molto semplicemente, non sa di che cosa sta parlando, oppure è uno sciocco, oppure entrambe queste due cose.

  • scrive Rampini che Il superamento dei 40 trilioni di debito americano è solo un simbolo. E anche questo è falso: è falso affermare che tutto questo stress deriva unicamente dalla nuova domanda di denaro a prestito che arriva dal comparto AI dell’economia americana. E’ una lettura semplicistica, che va bene per i bambini oppure gli adulti mal cresciuti. Gli Stati Uniti oggi sono un cattivo creditore, e a Rampini sarebbe servita la lettura della serie Detox di Post pubblicata in questo Blog di Recce’d tra il marzo del 2025 ed il gennaio di quest’anno. Così Rampini avrebbe compreso che i mercati si sono ribellati ad una conduzione spregiudicata ed erratica delle finanze dello Stato americano. In mancanza della quale, rampini non lo capisce ma lo capirà presto, non esisterebbe quella “forza dell’economia americana” che lui ha per centinaia di volte esaltato utilizzando le pagine del Corriere della Sera. Senza quel deficit, non avrebbe potuto scrivere, qui sopra, che Oggi convivono con un’economia che continua a crescere.

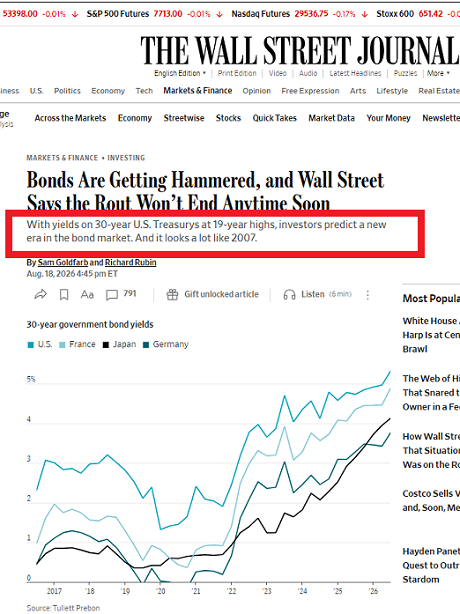
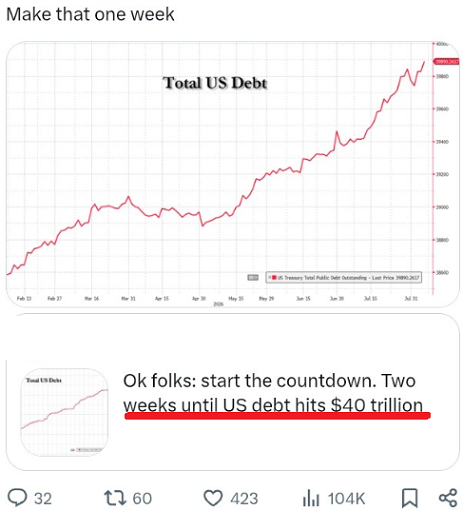
  • scrive Rampini: La risposta è stata immediata: i rendimenti a lunga scadenza sono scesi. Come tutti i principianti, Federico Rampini ha avuto fretta di dichiarare vittoria; purtroppo per lui, l’effetto è durato meno di 24 ore. Guardate ai dati: nel grafico che apre il Post, e poi nelle due immagini che trovate qui sotto. Parole, NON ne occorrono.


Ma, va detto, ci sono alcune cose VERE E NON FALSE nell’articolo di Rampini che avete appena letto. Elenchiamole.

  • scrive Rampini: È un passo verso una gestione più interventista dei mercati da parte dell’amministrazione Trump. Ed aggiunge poi poco dopo: I due episodi – yen e Treasury – appartengono allo stesso paesaggio. Sono sintomi delle tensioni che attraversano un sistema finanziario mondiale dove la quantità di capitale richiesta sta crescendo molto più velocemente di quanto eravamo abituati a vedere. In questo caso, Rampini non mente: l’episodio dello yen giapponese (3 agosto) e quello delle aste dei Titoli di Stato (19 agosto) tra di loro sono collegati. Ed è vero, che sono sintomi delle tensioni. Ma la verità, nel testo di Rampini si ferma qui.

  • scrive Rampini: l prezzo del capitale sta aumentando perché è aumentata enormemente la domanda di capitale. Qui entra in scena un protagonista nuovo: l’intelligenza artificiale. Per molti anni i giganti tecnologici americani hanno incarnato il capitalismo meno affamato di capitale della storia moderna. Microsoft, Google, Meta potevano crescere grazie soprattutto a software, algoritmi, proprietà intellettuale e reti digitali. Generavano montagne di liquidità. Non avevano bisogno di comportarsi come le vecchie compagnie ferroviarie, elettriche o petrolifere. L’AI ha cambiato la natura fisica di Big Tech. L’intelligenza artificiale richiede data center, semiconduttori, reti elettriche, centrali, sistemi di raffreddamento, terreni, cavi e infrastrutture. Dietro l’apparente immaterialità di ChatGPT, Claude o Gemini c’è un gigantesco apparato industriale. E quindi c’è bisogno di indebitarsi. Reuters calcola che Amazon, Alphabet, Meta e Oracle abbiano già collocato quasi 194 miliardi di dollari di obbligazioni nel 2026, il 79% in più rispetto all’anno precedente. Tutto questo corrisponde a verità: poi, sta a noi professionisti del settore, e a tutti gli investitori finali, di analizzare e comprendere se questa corsa agli investimenti sia semplicemente una “naturale esigenza” così come Rampini la rappresenta, oppure qualche cosa d’altro, e di ben diverso. Rampini accenna alle ferrovie, alle compagnie elettriche, alle compagnie petrolifere. Noi di Recce’d aggiungeremmo anche le acciaierie. Tutti questi, sono utili riferimenti nella storia dei mercati finanziari, a cui tutti gli investitori dovrebbero dedicare maggiore attenzione oggi.

  • scrive Rampini: La vecchia nozione economica dello «spiazzamento», assume quindi una forma curiosa. Tradizionalmente è lo Stato che, indebitandosi troppo, assorbe il risparmio disponibile e rende il capitale più costoso per le imprese. Oggi il traffico va nelle due direzioni: anche un investimento privato gigantesco, come quello nell’AI, contribuisce a rendere più scarso e costoso il capitale disponibile per finanziare gli Stati. Anche in questo caso, Rampini dice una cosa vera.

Detto che cosa è falso e che cosa è vero, veniamo alle nostre scelte di gestione del risparmio, di asset allocation, di strategia futura di investimento. Rampini, da questo punto di vista, è di nessun aiuto per il lettore del Corriere.

Quello che conta davvero, per noi investitori, e per tutti i mercati internazionali, che è anche ciò che determina l’andamento dei prezzi, il numero magico, è la probabilità che questo debito sia effettivamente remunerato e restituito (e questa è una gravissima omissione nell’articolo di Rampini).

Per ovviare a questa grave lacuna di Rampini, noi aiuteremo (come facciamo sempre) il nostro lettore selezionando e poi pubblicando un contributo di qualità superiore, e di maggiore aderenza alla realtà dei mercati finanziari e delle economie.

Leggete di seguito, tradotto per voi da Recce’d, un lavoro di Mohamed El Erian pubblicato dal New York Times poche ore fa. Scorrendo, anche rapidamente, questo lavoro, vi risulterà evidente la distanza e la superiore qualità, rispetto al precedente: all’apparenza i temi toccati sono in gran parte i medesimi, ma in questo secondo caso risulta evidente la migliore conoscenza dei fatti e dei meccanismi di mercato, la maggiore chiarezza e concretezza. Questo confronto, se lo farete, vi potrà essere molto utile per le vostre future letture sui media tradizionali.

In questo specifico caso, ci pare utile segnalare al nostro lettore che nella seconda metà dell’articolo si leggono anche alcune pratiche indicazioni, relative alla vostra attuale asset allocation ed alla vostra futura strategia, le vostre future scelte, di investimento e di dis-investimento (queste ultime, forse più importanti delle prime, nell’attuale contesto).

Proprio di questi argomenti (gestione del vostri risparmio, asset allocation e future mosse di portafoglio) noi di Recce’d saremmo felici di confrontarci con voi, partendo dalle frasi che leggerete più sotto. Contattateci utilizzando il form alla pagina CONTATTI di questo sito, e noi vi richiameremo. Oppure scrivete a info@recce-d.com.

I tassi d'interesse che gli Stati Uniti devono pagare per le obbligazioni emesse per finanziare il governo sono in forte aumento. Quella che un tempo era un'ossessione di nicchia dei mercati finanziari si sta rapidamente trasformando in una questione di portata ben maggiore, con implicazioni che vanno ben oltre l'immediato disagio derivante dall'aumento dei costi di finanziamento per le famiglie. Ha già spinto il Dipartimento del Tesoro a intervenire con maggiore decisione in questo mercato globale chiave.

Non si tratta di una normale svendita di obbligazioni. È guidata da forze ben diverse da quelle del recente passato. E se dovesse persistere, potrebbe segnare l'inizio di un cambiamento economico strutturale più duraturo e di portata globale rispetto alla maggior parte dei precedenti episodi di volatilità dei mercati.

L'impennata del costo del denaro è stata impressionante. I tassi sui nuovi titoli di Stato statunitensi a 30 anni, considerati tra gli investimenti più sicuri al mondo, hanno recentemente raggiunto il 5,3%, in aumento rispetto all'1,7% del 2021. Il governo americano non pagava tassi così elevati dal 2007, alla vigilia della crisi finanziaria globale. Ciò significa che una quota maggiore delle entrate federali viene destinata al servizio del debito – quasi il 20% – lasciando meno risorse disponibili, ad esempio, per la difesa o la sanità.

Il problema si sta diffondendo, soprattutto perché anche le imprese che emettono obbligazioni si trovano ad affrontare un ampliamento dello spread creditizio, ovvero il premio di rischio aggiuntivo che devono pagare rispetto al debito pubblico, relativamente privo di rischio. Per i cittadini comuni, acquistare una casa o rifinanziare il mutuo è diventato difficile a causa degli altissimi tassi di interesse. Lo stesso vale per i prestiti auto e i saldi delle carte di credito.

Chiedete a cento operatori di mercato perché i tassi di interesse stiano aumentando e senza dubbio indicherebbero i soliti noti: inflazione ostinata, debito pubblico e deficit di bilancio in continua crescita e l'impatto dell'aumento dei prezzi di benzina e diesel legato alla guerra con l'Iran.

Sebbene queste spiegazioni abbiano una logica storica, rischiano di indurre in errore sia i responsabili politici che gli investitori, sia sul "perché" che sulle "perché" della situazione attuale.

Ci sono quattro nuove e significative problematiche in gioco.

  • La più eclatante è l'impressionante aumento dei prestiti, sia effettivi che previsti, da parte delle aziende tecnologiche che perseguono la promessa rivoluzionaria dell'intelligenza artificiale. In parole semplici, un numero crescente di aziende tecnologiche vuole indebitarsi pesantemente per realizzare innovazioni straordinarie che possono portare benefici a miliardi di persone. Quest'anno hanno già emesso obbligazioni per quasi 500 miliardi di dollari e probabilmente ne contrarranno almeno altri 300 miliardi entro la fine dell'anno.

Dobbiamo certamente accogliere con favore la capacità unica dei mercati dei capitali americani di finanziare investimenti che migliorano la produttività, dai computer mainframe alle aziende dot-com ai data center, che promettono una maggiore crescita e prosperità future. Tuttavia, qualsiasi transizione profonda deve essere gestita con attenzione, soprattutto questa, poiché l'enorme domanda di capitali da parte delle imprese compete direttamente con l'emissione di debito pubblico, ancora maggiore.

  • Mentre questo appetito delle imprese è in crescita, i tradizionali acquirenti stranieri di titoli del Tesoro americani si sono ritirati. Ciò non è solo una conseguenza dell'esitazione geopolitica della Cina o della necessità per gli stati del Golfo Persico di reindirizzare parte della loro ricchezza verso la diversificazione economica interna e la riparazione dei danni causati dal conflitto con l'Iran. Coinvolge anche acquirenti fedeli che potrebbero diventare venditori a causa delle proprie esigenze interne. Il Giappone, ad esempio, si trova ad affrontare crescenti pressioni per liquidare attività estere, inclusi titoli di Stato e obbligazioni societarie statunitensi, per difendere il suo yen indebolito – un'operazione che gli Stati Uniti hanno già sostenuto con un raro intervento congiunto. Il calo di interesse da parte di questi acquirenti tradizionali sta convogliando una quota maggiore delle obbligazioni in circolazione verso investitori privati ​​più instabili, alimentando la volatilità attorno a una traiettoria di rendimenti in aumento.

  • In passato, i rendimenti obbligazionari più elevati erano tipicamente il risultato di un'inflazione galoppante, ma una serie di indicatori di mercato suggerisce che al momento non sia questo il problema. Né lo è la preoccupazione per la credibilità della Fed. (Nonostante i numerosi errori di politica monetaria commessi in passato dalla Federal Reserve, i mercati continuano a confidare ampiamente nell'impegno della banca centrale a riportare l'inflazione al suo obiettivo del 2% in futuro). Ciò che è aumentato è il rendimento reale, ovvero il compenso aggiuntivo, corretto per l'inflazione, che gli investitori richiedono per sopportare il rischio di acquistare debito in un mondo più volatile. La situazione attuale è inquietante.

  • Gli Stati Uniti stanno esportando questi problemi ad alcuni dei loro più stretti alleati. L'aumento dei rendimenti americani ha innegabilmente fatto lievitare i costi di finanziamento a livello globale, spingendo i rendimenti persino dei titoli di Stato tedeschi, considerati ultra-sicuri, a livelli mai visti almeno dal 2011. Almeno altri tre Paesi del potente G7 sono ancora più preoccupati a causa delle proprie fragilità finanziarie: Giappone, Francia e Regno Unito. Le pressioni su questi mercati del debito sovrano rischiano di avere ripercussioni negative sui mercati statunitensi.

Tenendo conto di tutto ciò, otteniamo un'impennata dei rendimenti senza precedenti.

Si tratta di un nuovo ordine mondiale, guidato dalla combinazione di enormi esigenze di indebitamento del settore tecnologico e dei governi, contrapposte a un calo degli acquirenti di obbligazioni disposti a investire. A ciò si aggiungono lo shock energetico e, infine, l'inflazione diffusa e i problemi legati alla Federal Reserve.

Questo Il riassetto del mercato è particolarmente rilevante in quanto suggerisce che gli elevati costi di finanziamento saranno molto meno sensibili alle dinamiche macroeconomiche tradizionali che in passato hanno stabilizzato i mercati in modo tempestivo. Storicamente, due forze distinte sono riuscite a smorzare l'ondata di tassi di interesse alle stelle: la Federal Reserve che, aumentando i tassi di interesse, ha eliminato la proverbiale "vasca della liquidità" e l'elevato costo del finanziamento che ha naturalmente convinto i debitori a fare un passo indietro.

Nessuna delle due sarà efficace oggi. Gli aumenti dei tassi da parte della Fed non serviranno a disciplinare l'eccessiva spesa pubblica in deficit. Anzi, non farebbero altro che aumentare l'onere del servizio del debito pubblico. Né tassi più elevati scoraggeranno le aziende tecnologiche che nutrono una fede incrollabile nei futuri rendimenti esponenziali dei loro investimenti nell'intelligenza artificiale – e la cui paura di perdere l'occasione (FOMO) è palpabile. Di conseguenza, altri settori dell'economia, più vulnerabili, dovranno adattarsi.

I settori tradizionalmente sensibili ai tassi di interesse, in particolare quello immobiliare e automobilistico, sono nel mirino, così come l'elevato livello di indebitamento in alcune parti dei mercati finanziari e nei saldi revolving delle carte di credito. La conseguente stretta si abbatterà maggiormente sulle famiglie a basso reddito. Escluderà un numero ancora maggiore di potenziali acquirenti di prima casa e farà lievitare il costo quotidiano dei trasporti. Entrambe le dinamiche alimentano direttamente una crisi di accessibilità economica che già preoccupa gli elettori in vista delle prossime elezioni di medio termine.

I rischi economici e politici potrebbero indurre l'amministrazione Trump a una nuova fase di interventi sul mercato per domare i cosiddetti "vigilantes obbligazionari". Il governo ha annunciato che aumenterà il riacquisto di obbligazioni a lungo termine per ridurne i rendimenti. Se da un lato questo concede tempo a quel segmento di mercato, dall'altro richiede al governo di emettere più obbligazioni a breve termine, con il rischio di conseguenze indesiderate per il funzionamento dei mercati della liquidità.

Ironicamente, gli osservatori della Fed potrebbero notare con una punta di ironia che tutto ciò potrebbe accadere proprio mentre una banca centrale, ormai resasi conto della situazione, tenta di porre rimedio ai danni collaterali e alle conseguenze indesiderate della sua prolungata eccessiva ingerenza sul mercato, iniziata durante la crisi finanziaria globale.

Si spera che gli investimenti nell'intelligenza artificiale portino a una maggiore produttività, generando una crescita significativa del reddito; e che, a un certo punto, l'amministrazione e il Congresso si accordino per riformare un processo di bilancio che si traduce in un deficit e un debito eccessivi, che mercoledì hanno superato la soglia dei 40 trilioni di dollari. Fino ad allora, i mercati obbligazionari offriranno sia enormi opportunità di crescita sia rischi considerevoli per il nostro benessere.

Mohamed A. El-Erian è l'ex amministratore delegato e l'ex direttore informatico di PIMCO.


Per chiudere in modo produttivo, come ogni volta, il nostro lavoro per il lettore di Recce’d, faremo ancora un passo in avanti: per allontanarci dal bla-bla dei media tradizionali, e dimostrare nel concreto in che modo una materia tanto delicata deve essere trattata. Per fornire un esempio al lettore ora noi offriamo ora un quarto contributo: un’analisi di mercato prodotta all’interno del mercato, e non per i giornali ed i media.

Ogni lettore che sia anche investitore deve sapere che senza avere le idee chiare su tutti gli argomenti che vengono toccati nel contributo che segue, sarà impossibile prendere decisioni consapevoli ed efficaci per il proprio risparmio. Se vi fermate al quotidiano, al TG ed ai social, allora siete fregati e sarete fregati.

Anche su questi argomenti, Recce’d rimane disponibile a confrontarsi con ognuno dei nostri lettori, che possono mettersi in contatto con noi compilando il Form alla pagina CONTATTI del nostro sito.

Intervenire per uscire da una situazione di stallo?

I movimenti di mercato di ieri hanno dimostrato ancora una volta che le chiacchiere e gli interventi temporanei raramente bastano quando il problema di fondo è di natura fondamentale.

Come "ringraziamento" per l'intervento dell'ultimo minuto di Trump volto a ridurre le esercitazioni militari congiunte tra Stati Uniti e Corea del Sud – e per la sua affermazione di aver parlato con Kim Jong Un – Pyongyang ha lanciato giovedì circa 10 missili balistici, secondo le agenzie di stampa sudcoreane.

Il messaggio era chiaro: azioni contro parole. Gli sviluppi in Medio Oriente, dove l'Iran ha di fatto sfidato la potenza militare statunitense, potrebbero aver rafforzato la convinzione della Corea del Nord che il suo programma missilistico nucleare le conferisca un vantaggio che persino l'Iran non possiede. Le ramificazioni più ampie sono inquietanti.

I mercati hanno confermato questa impressione. Il titolo di riferimento del Tesoro statunitense a 10 anni ha più che annullato i guadagni del giorno precedente, mentre il titolo a 30 anni ha ritracciato di oltre 7 punti base dopo il rally di 10 punti base di giovedì, seguito all'annuncio del Tesoro di voler almeno raddoppiare i riacquisti di obbligazioni a lunga scadenza dal 9 settembre al 4 novembre.

L'andamento dei prezzi potrebbe essere più rilevante degli importi coinvolti. Gli acquisti aggiuntivi ammontano a soli 14 miliardi di dollari circa nel trimestre di rifinanziamento in corso – una cifra irrisoria rispetto a un mercato del Tesoro di circa 32 trilioni di dollari e a un debito federale che ora supera i 40 trilioni di dollari. Né si tratta di quantitative easing: il Tesoro deve finanziare i riacquisti emettendo altro debito. Il programma può migliorare la liquidità delle obbligazioni a breve termine e ridurre temporaneamente la duration che gli operatori e gli investitori devono assorbire, ma non cancella il debito né modifica la traiettoria del deficit.

Questa distinzione spiega perché il rally delle obbligazioni a lunga scadenza di giovedì non dovrebbe essere estrapolato – e perché parte di esso si è già esaurito.

Nel breve periodo, sostenere la parte finale del mercato può funzionare. Riduce la pressione sui premi a termine, migliora la capacità di bilancio degli operatori e rende più rischiose le posizioni short sui titoli del Tesoro a lunga scadenza. Tuttavia, aumenta anche la dipendenza dalla continua domanda di titoli a breve termine, senza alcuna certezza che le future emissioni di stablecoin possano compensare tale esposizione per i detentori esteri. Se il fabbisogno di finanziamento rimane elevato, il Tesoro potrebbe dover tornare a un maggior numero di emissioni con cedola elevata, oppure accettare costi di finanziamento più alti.

L'implicazione a medio termine è quindi meno "rendimenti più bassi" e più "una curva dei rendimenti più gestita". Chiamiamola una versione "leggera" YCC ovvero il controllo della curva dei rendimenti.

Il Tesoro ha dimostrato sensibilità non solo alla scarsa liquidità, ma anche alle conseguenze economiche e politiche del rapido aumento dei rendimenti a lungo termine. I tassi trentennali superiori al 5% alimentano i mutui, il finanziamento delle imprese, le valutazioni azionarie e, attraverso maggiori costi degli interessi, il deficit stesso.

Questo crea un circolo vizioso: rendimenti più elevati peggiorano le prospettive fiscali, il che giustifica un premio a termine maggiore, che a sua volta aumenta ulteriormente i rendimenti. L'intervento di mercoledì ha interrotto questo circolo vizioso. Probabilmente non l'ha infranto.

L'episodio rischia inoltre di confondere i confini tra gestione del debito e politica monetaria. Se gli investitori dovessero concludere che il Tesoro adeguerà le emissioni o i riacquisti ogni volta che i rendimenti a lungo termine aumentano troppo rapidamente, si creerebbe un implicito "effetto put del Tesoro". Questo potrebbe contenere la volatilità per un certo periodo, ma potrebbe rivelarsi controproducente. Condizioni finanziarie più favorevoli, derivanti da rendimenti a lungo termine più bassi, si conciliano in modo problematico con un'inflazione superiore all'obiettivo, complicando il compito della Fed, dato che dai verbali emerge che diversi membri del comitato di politica monetaria erano pronti ad aumentare i tassi a luglio. Il Tesoro potrebbe star proteggendo il mercato da un evento estremo proprio mentre la Fed cerca di mantenere condizioni restrittive.

La reazione negativa del dollaro è quindi significativa. Normalmente, rendimenti del Tesoro più bassi indeboliscono la valuta attraverso il canale dei tassi di interesse. Questa volta, anche l'oro e le criptovalute hanno registrato un rialzo, suggerendo preoccupazione per la credibilità fiscale e per la gestione percepita dei costi di finanziamento. L'andamento dei prezzi di ieri ha rafforzato questo messaggio: sia l'indice del dollaro che l'oro hanno esteso i movimenti di giovedì. Potrebbe presto accadere che i rendimenti a lungo termine rimangano invariati, ma che il dollaro si indebolisca?

Certo, il dollaro continua a beneficiare di mercati dei capitali solidi, di una forte crescita nominale e del suo status di valuta di riserva. Ma questi vantaggi risultano meno rassicuranti se gli investitori stranieri ritengono di essere chiamati a finanziare deficit in aumento, mentre le autorità si oppongono al conseguente incremento dei premi a termine.

Il contesto geopolitico di questa settimana acuisce il dilemma. L'aumento dei prezzi del petrolio e l'incertezza relativa all'Iran e allo Stretto di Hormuz aggiungono un premio all'inflazione; lo swap a termine sull'inflazione statunitense a 5 anni è ormai vicino al picco di maggio, nonostante l'inflazione complessiva sia diminuita di quasi un punto percentuale da allora. Tutto ciò avviene proprio mentre l'offerta di titoli di Stato mette alla prova la propensione degli investitori alla duration. Il Tesoro può intervenire sui meccanismi di mercato, ma non può riacquistare il rischio geopolitico, il rischio di inflazione o la redditività della politica monetaria.

La conclusione di venerdì è che l'annuncio di mercoledì ha importanza soprattutto come segnale. Indica agli investitori che le autorità non sono disposte a lasciare completamente in balia degli eventi a lungo termine. Ciò potrebbe limitare in modo intermittente i rendimenti e l'irripidimento della curva.

Tuttavia, se ogni aumento dei rendimenti a lungo termine provocasse più offerta di titoli a breve termine, maggiori riacquisti, ed aste di obbligazioni a lungo termine di minore entità, allora l'aggiustamento potrebbe spostarsi altrove: sui costi di finanziamento a breve termine, sulle aspettative di inflazione, sull'oro o sul dollaro. Il mercato potrebbe essersi calmato, ma adesso tutti sanno qual è la soglia di tolleranza del Tesoro. E possono attaccarla.

Detto questo – e tenendo conto di una possibile propensione europea – gli investitori osservano i fondamentali non solo in termini assoluti, ma anche in relazione ad altre regioni e classi di attività. L'ampliamento dello spread francese sui Bund tedeschi di questa settimana ne è un esempio: un chiaro segnale che i mercati sono concentrati sulle prossime elezioni presidenziali e sulle sfide strutturali della Francia.

Infine, la velocità del cambiamento tecnologico sembra ampliare il divario tra Europa e Stati Uniti. Il quadro geopolitico è pungente e piccante: per l'Europa, presagisce un aumento delle tensioni con i principali partner commerciali nei prossimi mesi.

La Cina ha già avvertito i partner commerciali europei, attraverso diversi canali, della sua disponibilità a usare le maniere forti per scongiurare un'intensificazione delle misure di difesa commerciale europee. Un altro esempio sono le notizie di ieri secondo cui gli Stati Uniti si starebbero preparando a costringere i Paesi Bassi a vietare completamente ad ASML di vendere in Cina. Dato che sia i Repubblicani che i Democratici sembrano essere d'accordo su una possibile legislazione a sostegno di tale misura, ciò aumenta il rischio di coercizione.

Forse queste pressioni spingeranno l'Europa verso ulteriori passi, come l'integrazione dei mercati dei capitali. In tal caso, si tratterebbe di un cambiamento fondamentale. Per ora, anche in Europa, si tratta perlopiù di parole.


Valter Buffo
Il Post di Ferragosto. Destinazione sconosciuta: oltre Detox che cosa ci aspetta?
 

La data che leggete sopra, nella prima immagine, è il 4 agosto 2026. La data è importante.

Aggiungete che questo signore si occupa ogni giorno di IRAN: proprio come se non avesse altro di cui occuparsi. Ed avrete il quadro completo.

Come noi di Recce’d facciamo ogni anno nel weekend di Ferragosto, anche oggi pubblichiamo un lavoro dedicato alla strategia di investimento: ci allontaniamo dalla stretta attualità, dal giorno per giorno, a cui abbiamo dedicato spazio e lavoro nel corso degli ultimi mesi, ed alziamo lo sguardo. Guardando al di là della stretta attualità, restituiamo al nostro lettore quella visione di insieme che è indispensabile, per fondare con consapevolezza e conoscenza la propria strategia di gestione del risparmio.

Ma, soprattutto, riportiamo l’attenzione su ciò che è davvero importante, uscendo dalla trappola del trash, il trash che ci sommerge ogni giorno, il trash che ci viene riversato addosso dai social media, dai media tradizionali come quotidiani, TG e GR, e dall’esercito dei promotori finanziari e delle loro Reti di vendita (alle quali abbiamo dedicato il Post che precede questo che state leggendo). Un trash che Recce’d per voi lettori ha già analizzato in futuro e che analizzerà ancora in un nuovo Post che pubblicheremo a breve: perché proprio nel mese di agosto gli esempi sono stati numerosi. Un fiume di trash che vi distrae, che vi confonde le idee, che a voi fa vedere cose che non esistono, e che ha come unico scopo quello di togliere dalle vostre mani il controllo del vostro risparmio.

E’ la guerra al vostro risparmio.

In questa occasione, quindi, scegliamo di rispondere alla seguente domanda: che cosa ci aspetta, che cosa dovranno affrontare i nostri risparmi, una volta che si sarà diradato il fumo dei candelotti lacrimogeni e si saranno esaurite le urla e gli scontri di piazza tra gli ultras?

Scopriamo insieme quali sono i punti di riferimento, gli ancoraggi con la realtà ai quali guardare per fare le scelte migliori, in materia di asset allocation e strategia di investimento, in modo da definire la gestione ottimale del vostri e nostri portafogli titoli.

Lo spunto iniziale per il nostro lavoro ce lo offre però proprio l’attualità: ed in particolare, i dati economici (importantissimi) che tutti abbiamo letto mercoledì 12 agosto, giovedì 13 agosto e poi venerdì 14 agosto 2026. dati relativi allo stato dell’economia degli Stati Uniti, ma che ci aiutano a precisare quali sono oggi le nostre aspettative e previsioni per l’economia mondiale nell’ultimo quadrimestre del 2026 (quello delle Elezioni Midterm negli Stati Uniti). A che cosa andiamo incontro?.

Il tema centrale (tema del quale a tutto oggi nessuno scrive o parla, non al TG, non al GR, non sulla prima pagina del quotidiano, e assolutamente non sui social media) ma che, come tutti voi avete già sperimentato, poi compare in modo improvviso e violento, è quello del default: vi suggeriamo di ragionarci, e di chiedere a voi stessi se è possibile, nel contesto attuale, un default in Occidente. Forse in Francia, forse nel Regno Unito, forse negli Stati Uniti, forse in Italia? Si tratta di uno scenario concreto e realizzabile?

In particolare: se rallentasse la crescita del PIL? Quello della crescita del PIL è un argomento trattato da Recce’d già la settimana scorsa, e poi ancora nella nuova settimana, da domani, nel quotidiano che abbiamo chiamato The Morning Brief. Poi a settembre ve lo ritroverete sulla prima pagina del Sole 24 Ore.

Di default Recce’d vi parlò con ampi approfondimenti, proprio qui nel Post, per ben 10 mesi, tra il marzo del 2025 ed il gennaio 2026, con una lunga serie di Post che chiamammo Detox. Oggi la consapevolezza si è diffusa, e il tema viene dibattuto più di allora: ad esempio, leggiamo insieme questo contributo di pochi giorni fa.

Kevin Warsh, il nuovo presidente della Federal Reserve, promette di fare tutto il possibile per riportare l'inflazione al target ufficiale del 2% fissato dalla banca centrale. "Ribadisco: non esiste un target di inflazione "morbido". Non esiste un target implicito "morbido". Non sotto la supervisione di questo comitato", ha dichiarato durante la conferenza stampa del 29 luglio. "C'è solo un obiettivo, ed è il 2%".

A quanto pare, Wall Street gli crede. Al momento, basandosi sulla differenza tra il tasso di interesse dei titoli del Tesoro con copertura inflazionistica e quelli senza, gli analisti prevedono un'inflazione media intorno al 2,25% nei prossimi dieci anni, il che significa che si aspettano che la Fed riduca l'inflazione a circa il 2% e la mantenga a quel livello (con un margine di sicurezza piuttosto modesto dello 0,25%).

Al che un investitore accorto potrebbe rispondere: Buona fortuna.

Per contestualizzare, l'inflazione ha registrato una media del 4,2% negli ultimi cinque anni. I prezzi sono aumentati del 3,5% negli ultimi 12 mesi e gli analisti prevedono un rallentamento quasi nullo quando il Dipartimento del Lavoro degli Stati Uniti pubblicherà i nuovi dati mercoledì.

Chiunque stia pianificando le proprie finanze, e in particolare la propria pensione, dovrebbe prendere queste rosee previsioni con le pinze e includere un margine di sicurezza molto più elevato nei propri piani in caso di inflazione più alta. Come sarebbero i vostri piani se l'inflazione si attestasse in media al 3% nei prossimi decenni? E se fosse del 4%?

 Il motivo è il debito pubblico statunitense alle stelle, l'incapacità sistemica del sistema politico americano di affrontarlo e l'inevitabilità di una resa dei conti prima o poi. Come disse un saggio, se qualcosa non può durare per sempre, non durerà.

Il motivo per cui torno su questo argomento ora è la persistenza, e l'esasperazione, delle mezze verità e delle vere e proprie menzogne ​​sul debito diffuse dagli imbroglioni di Wall Street. L'argomentazione secondo cui "il debito non sarà un problema perché finora non lo è stato" è talmente stupida che non so quanto tempo valga la pena sprecare a discuterne.

Seguendo questa logica, non morirete mai, perché non siete ancora morti.


All'inizio del millennio, il debito pubblico lordo si attestava intorno al 55% del prodotto interno lordo (PIL), mentre nel 2007, poco prima della crisi finanziaria globale, era al 62%. Oggi? Beh, il 120%.

L'argomentazione più pericolosa è che il debito non sarà un problema perché gli Stati Uniti si sono già trovati in una situazione simile, alla fine della Seconda Guerra Mondiale, quando il debito raggiunse anch'esso circa il 120% del PIL. E, secondo i sostenitori di un'ottimistica visione del futuro, gli Stati Uniti sono semplicemente "cresciuti" nella trappola del debito grazie a una rapida espansione economica.

Questa è una sciocchezza.

 Gli Stati Uniti sono usciti da questa enorme trappola del debito l'ultima volta solo grazie a un'inflazione galoppante. Tra il 1945 e il 1981, l'inflazione si è attestata in media al 4,7% annuo. Nel frattempo, i titoli del Tesoro a 10 anni, il benchmark dei titoli di Stato statunitensi, hanno reso in media solo il 2,8% all'anno.

In altre parole, il governo federale si è liberato dalla sua monumentale trappola del debito di guerra (legale) derubando le persone abbastanza ingenue da prestargli denaro. In media, in termini di potere d'acquisto reale, i detentori di obbligazioni hanno perso circa il 2% del loro capitale all'anno. Tra il 1945 e il 1981, le loro perdite cumulative in termini reali sono state pari a circa il 50%.

Grazie all'inflazione innescata durante la guerra, praticamente tutti coloro che hanno acquistato quei titoli del Tesoro decennali tra la metà degli anni '30 e la metà degli anni '70 e li hanno conservati fino alla scadenza – in altre parole, per 10 anni – hanno finito per perdere denaro in termini reali. Facendo i calcoli, ho scoperto che tra il 1932 e il 1974, i rendimenti reali sono stati negativi in ​​circa tre quarti dei periodi di 10 anni e inferiori all'1% annuo in quasi tutti gli altri. Una volta detratte commissioni e tasse, chi guadagnava l'1% annuo o meno sulle obbligazioni in termini reali probabilmente non si ritrovava con un profitto reale significativo, se non addirittura nullo. La migliore performance decennale dell'intero periodo si è registrata dal 1956 al 1966, con un rendimento reale di poco inferiore all'1,2%.

Evviva!

Vale anche la pena sottolineare che il sistema politico statunitense dopo la Seconda Guerra Mondiale non era ancora degenerato ai livelli di imbecillità che vediamo oggi. Di conseguenza, un altro motivo per cui il governo federale è riuscito a uscire dalla crisi del debito è stata una gestione del bilancio più prudente. In sette dei tredici anni tra il 1947 e il 1960, il governo federale ha registrato un surplus di bilancio. Nonostante la guerra di Corea, il deficit massimo del periodo è stato dell'1,7% del PIL.

Tale moderazione oggi sembra anacronistica come le gonne a ruota e "Lucy ed io". L'anno scorso, in un clima di pace e bassa disoccupazione, i disavanzi federali si sono attestati al 5,8% del PIL, e quest'anno è probabile che siano superiori.

Il Congressional Budget Office prevede che il debito pubblico raggiungerà quasi il 7% del PIL entro il 2036, momento in cui si stima che il debito nazionale lordo si aggirerà intorno al 140% del PIL.

Quindi, l'ultima volta che il debito ha raggiunto livelli così elevati in rapporto all'economia, le amministrazioni Truman ed Eisenhower hanno cercato di intervenire per iniziare a ridurlo. Questa volta? Prenderemo ancora più debiti.

Si capisce perché i venditori di Wall Street vi mentono.

I titoli del Tesoro statunitensi protetti dall'inflazione, o TIPS, che non esistevano prima della fine degli anni '90, permettono di bloccare tassi di interesse reali fino al 3% annuo. Ne ho scritto spesso e ne possiedo anch'io. Un problema di questi titoli è che non ci si aspetterebbe che siano immuni dalla, ehm, "volatilità del mercato" se e quando il mercato obbligazionario si sveglierà e inizierà a porsi seri interrogativi sul debito nazionale statunitense. La maggior parte degli esperti finanziari con cui parlo, compresi molti pessimisti, ritiene che i TIPS (Treasury Inflation-Protected Securities) andranno bene se li si detiene fino alla scadenza, anche se non potranno sfuggire alla volatilità dei prezzi lungo il percorso.

E se si verificasse il peggio, e il governo statunitense imponesse effettivamente un "haircut" ufficiale sui titoli del Tesoro, pagando meno di 100 centesimi per dollaro, anche in termini nominali? Sospetto che il panico nel mercato dei titoli del Tesoro non sarebbe nulla in confronto al panico che si scatenerebbe praticamente in qualsiasi altro mercato. Ma ovviamente, questa è solo un'ipotesi, o, come si dice fuori da Wall Street, una supposizione..

Lo spunto del default è senza dubbio efficace: ci è utile per alzare lo sguardo, e ci è utile per dare un senso a cose che, almeno ha prima vista, NON hanno alcun senso: dalla guerra di aggressione contro lo IRAN agli investimenti colossali in AI, passando per la guerra tra Russia ed Ucraina per finire con i fallimenti conclamati nel settore del cosiddetto “credito privato”, ovvero i “finanziamenti diretti all’economia reale”, ovvero il “private equity” e tutti quegli altri nomi, etichette commerciali che hanno inventato.

Per restituire un senso a questo momento di caos generale, ed evitare di cadere nelle trappole che sono state preparate per i nostri risparmi, dobbiamo appunto alzare lo sguardo: dobbiamo renderci conto che in questo momento … nessuno sta guidando l’autobus sul quale tutti noi stiamo viaggiando. Come dice il nostro titolo di oggi, la destinazione è sconosciuta.

Leggiamo insieme il secondo contributo di questo Post: che ci illustra i cambiamenti epocali che sono in corso, in questa Nuova Era delle economia e dei mercati che Recce’d anticipò ai propri Clienti alcuni anni fa (già nel 2022 e 2023).

10 agosto 2026

Mohamed A. El-Erian

I giorni della globalizzazione senza freni, dello stato di diritto multilaterale, dei limiti comunemente accettati alla politica economica e degli obiettivi macroeconomici ampiamente condivisi sono ormai lontani. Una transizione perpetua e senza direzione è la nostra nuova realtà, e dirigenti aziendali, investitori e politici devono adattarsi di conseguenza.

FILADELFIA – Per decenni, aziende, investitori e politici hanno operato sulla base della rassicurante ipotesi che l'economia globale fosse sostenuta da un equilibrio relativamente stabile. Gli shock macroeconomici e finanziari venivano trattati principalmente come perturbazioni cicliche che potevano essere gestite per riportare le cose sulla strada verso una destinazione prevedibile: la crescita del PIL pro capite all'interno di un ordine economico e finanziario in continua globalizzazione. Ma questo paradigma è ora messo in discussione dalle tensioni geopolitiche, dalla strumentalizzazione delle relazioni economiche, dal rapido progresso delle nuove tecnologie e da altri fattori.

Guidare economie e mercati attraverso questa tempesta è possibile, ma richiede un impegno a costruire resilienza, a mantenere la flessibilità e a dimostrare agilità. Questo non accadrà automaticamente, perché ora sussiste incertezza sui risultati teorici e pratici di molti cambiamenti strutturali in atto, dalla produttività e crescita economica alle catene di approvvigionamento e ai tassi di interesse di equilibrio. Inoltre, l'architettura più ampia del commercio e dei pagamenti si sta evolvendo rapidamente, aumentando la complessità operativa e le incertezze di pianificazione di molte aziende.

Per coloro che pensano che questa sia un'esagerazione, si consideri come la nostra nuova realtà si sia manifestata quest'anno in tre ambiti. In primo luogo, le tensioni geopolitiche stanno alimentando nuovi sforzi per sfruttare e strumentalizzare le risorse critiche. L'era post-Guerra Fredda della globalizzazione senza attriti ha lasciato il posto a una corsa all'influenza politica attraverso le interdipendenze esistenti. Attori statali e non statali hanno riconosciuto il potenziale di esercitare un potere asimmetrico strozzando le arterie fisiche del commercio globale. Dalle interruzioni marittime nello Stretto di Hormuz e nel Mar Rosso alla feroce lotta per le catene di approvvigionamento di minerali critici, la geografia viene sistematicamente strumentalizzata.

Ma queste strategie non hanno un punto di arrivo chiaro. Nessuno sa dove porterà l'attuale frammentazione geopolitica.

  1. Alcuni sperano in quella che l'ex Primo Ministro britannico Gordon Brown definisce una "globalizzazione gestita in versione light", altri temono un ordine internazionale irrimediabilmente compromesso, e altri ancora rimpiangono i vecchi tempi della globalizzazione senza restrizioni e dello stato di diritto multilaterale. Eppure, proprio in questo momento, le rotte marittime devono essere riorganizzate e i premi di rischio marittimo rimangono elevati. Senza una grande soluzione diplomatica all'orizzonte, le multinazionali saranno costrette a passare ulteriormente da efficienti catene di approvvigionamento "just-in-time" a sistemi di ridondanza "just-in-case" più costosi.

  2. In secondo luogo, gli strumenti di politica economica che un tempo sostenevano il funzionamento del sistema condiviso di un'economia globale unificata si stanno trasformando in armi. L'uso sempre più imprevedibile di dazi, sanzioni, controlli sugli investimenti ed embarghi sulle esportazioni sta alterando radicalmente il calcolo dell'allocazione globale del capitale e sconvolgendo l'ordine finanziario internazionale così come lo conosciamo. Poiché le preoccupazioni per la sicurezza nazionale prevalgono sempre più sull'efficienza economica e commerciale, non esistono più limiti concordati alla politica economica. Anche in questo caso, la destinazione o il punto di arrivo non è chiaro, perché quelli che un tempo erano parametri del sistema sono ora variabili volatili.

  3. In terzo luogo, ai mercati viene chiesto di finanziare ingenti spese in conto capitale (capex) nella corsa allo sviluppo e all'implementazione di tecnologie che migliorano la produttività. I ​​giganti della tecnologia e le aziende consolidate non tecnologiche, insieme, stanno investendo centinaia di miliardi di dollari in data center, capacità di calcolo e implementazione dell'intelligenza artificiale. Eppure, ancora una volta, la destinazione – il punto in cui questa spesa senza precedenti si tradurrà in grandi guadagni di produttività monetizzabili – rimane sconosciuta.

A causa della percezione di una penalità per il mancato raggiungimento degli obiettivi, molti consigli di amministrazione si sentono obbligati ad autorizzare livelli di investimento senza una chiara prospettiva di ottenere rendimenti adeguati sul capitale investito. E poiché tutti questi investimenti devono essere finanziati, le implicazioni per i mercati obbligazionari sono tutt'altro che rassicuranti. Infatti, il costo del capitale sta già subendo pressioni al rialzo a causa della concorrenza tra le richieste di finanziamento private e pubbliche.

È vero che, nonostante l'incertezza sui principali fattori strutturali, l'economia globale e il mercato obbligazionario sono finora riusciti a evitare le insidie ​​più grandi. Ma questo è dovuto in gran parte ad alcuni potenti fattori che hanno protetto il sistema.

  • Il primo è il dinamismo dell'economia statunitense, che svolge un ruolo centrale nella crescita e nell'innovazione globali, compensando la stagnazione strutturale di Cina ed Europa.

  • Il secondo fattore è stata la disponibilità di liquidità endogena sul mercato. Nonostante la stretta monetaria successiva al 2021, il sistema finanziario ha generato liquidità propria. Le consistenti riserve di cassa delle imprese e i nuovi strumenti finanziari hanno mantenuto il flusso di credito, rafforzando il ruolo delle riserve fisiche, soprattutto nei mercati energetici, dove le riserve strategiche e i mercati flessibili dei prodotti raffinati hanno ripetutamente assorbito gli shock di offerta di origine geopolitica.

È tuttavia fondamentale distinguere tra le autentiche fonti strutturali di resilienza e le forme più temporanee che si basano su riserve fisiche e finanziarie esauribili. Le scorte di petrolio sono ora scese a livelli minimi che non si vedevano da decenni e non si può fare affidamento sull'abbondante liquidità endogena del mercato, come dimostrato dalla recente svendita del fondo speculativo Situational Awareness, eccessivamente indebitato, e dal deleveraging di alcuni ETF coreani. Prima o poi, politiche fiscali dispendiose e investimenti aziendali sfrenati si scontreranno con l'aumento del debito, l'eccessiva leva finanziaria e l'aumento dei tassi di interesse.

In assenza di punti di arrivo più chiari, le speranze di un ritorno al mondo prevedibile del passato devono cedere il passo alla realtà di transizioni geoeconomiche turbolente. Aziende, governi e investitori non possono più permettersi di basare le proprie strategie su previsioni puntuali ("punti di riferimento"). L'attenzione deve invece spostarsi sulla costruzione di una maggiore resilienza, agilità e flessibilità nel breve termine. Queste sono le risorse strategiche necessarie per sopravvivere a un percorso accidentato e instabile, che potrebbe prendere qualsiasi direzione. Con l'esaurimento delle riserve che hanno protetto l'economia globale, tutti dovranno costruire margini di sicurezza più ampi.

Il sistema si regge in parte sulle riserve di liquidità ottenute tramite prestiti e scorte fisiche esaurite, nonché sulla spesa finanziata in deficit. Man mano che questa consapevolezza si consoliderà, i mesi e gli anni a venire saranno caratterizzati da una maggiore volatilità economica e finanziaria, nonché da una più ampia dispersione dei risultati, con un divario tra vincitori e vinti che si amplierà tra e all'interno di settori, paesi e attività finanziarie.

Dobbiamo accettare che l'assenza di obiettivi ampiamente condivisi costituisca un'ulteriore "nuova normalità". Per quanto destabilizzante e disorientante possa sembrare questa realtà strutturale, coloro che la accoglieranno scopriranno che sono proprio queste le circostanze in cui si creano vantaggi pluriennali e si accumulano fortune. Chi invece non dimostrerà resilienza, agilità e apertura mentale rischierà quel tipo di paralisi che compromette il benessere economico, ora e per gli anni a venire.

Siamo certi che la lettura del brano qui sopra ha aiutato il nostro lettore a realizzare la portata, e la profondità, dei cambiamenti in atto: la gestione del proprio risparmio, necessariamente, adattarsi a questi cambiamenti. Ogni investitore è chiamato ad una grande prova di resistenza, di autocontrollo, e flessibilità. deve prendere in esame più di uno scenario, e deve avere la forza di contemplare, nelle sue valutazioni, anche eventi e situazioni che potrebbero, oggi, apparire “incredibili”.

Tra queste situazioni (che sono più di una) noi in questo Post vogliamo mettere all’attenzione del lettore quella che riguarda gli Stati Uniti: oggi al centro di tutto, dalla politica ai mercati finanziari.

L’investitore deve domandarsi (e deve farlo proprio oggi) se davvero gli Stati Uniti sono ancora il centro di tutto.

  • Se davvero gli Stati Uniti sono ancora “la più grande democrazia dell’Occidente” oppure sono già qualche cosa d’altro, se le basi politiche di quel Paese oggi non sono già molto più fragili.

  • E se davvero quella degli Stati Uniti è ancora “l’economia più grande del Mondo”, oppure se anche da questo punto di vista dobbiamo tenere in conto il fatto che le fondamenta oggi sono estremamente fragili.

  • Per concludere chiedendosi come sarebbero l’economia e la politica dei Paesi dell’Occidente, se mancassero gli Stati Uniti

Per rispondere a queste tre domande, vi sarà utile leggere con grande attenzione l’articolo che chiude il nostro Post di oggi. Un articolo che NON vi parla del futuro: questo articolo vi parla di cose che sono GIA’ accadute: poi starà a voi di immaginare ciò che accadrà a settembre, ottobre, novembre e dicembre.

Benvenuti nella nuova realtà: benvenuti nella Nuova Era, che vi attende con nuove e grandi opportunità, ma pure con grandissimi rischi, così grandi che forse voi neppure riuscite ad immaginarli.

Il nostro Post di Ferragosto 2026, in questo senso, potrà risultare utilissimo. Il nostro suggerimento all’investitore è di usare in modo più produttivo, e quindi più innovativo e insolito, la propria intelligenza, ed esercitare la propria fantasia, per “immaginare il non immaginabile”. Ne avete e ne abbiamo bisogno.

Donald Trump sta seguendo il manuale di un autocrate nel suo secondo mandato, indebolendo i controlli al suo potere e rendendo gli Stati Uniti meno sicuri, hanno avvertito ex alti funzionari dell'intelligence, intensificando le critiche pubbliche allo stile di governo autoritario del presidente.

Trump è tornato alla Casa Bianca promettendo guerra al cosiddetto "stato profondo", che ha accusato di aver limitato il suo potere durante il primo mandato. Da allora, ha cercato di mettere a tacere i critici e ha esiso lealtà da chi lo circonda.

Gli autocrati "hanno manuali relativamente comuni per quanto riguarda il modo in cui conquistano ed esercitano il potere", ha affermato Paul Kolbe, ex capo stazione della CIA che ha prestato servizio nell'ex Unione Sovietica e nei Balcani. "Tutti questi elementi, a mio avviso, coincidono con ciò che stiamo vedendo accadere negli Stati Uniti".

Mark Zaid, avvocato specializzato in sicurezza nazionale che sta combattendo una battaglia legale contro Trump dopo che la Casa Bianca gli ha revocato l'autorizzazione di sicurezza lo scorso anno, ha avvertito che il presidente continuerà a impegnarsi per consolidare il suo potere.

«Tutti i parapetti sono stati abbattuti», ha detto Zaid. «Non credo che siamo nemmeno vicini al peggio».

Kolbe è tra gli oltre 400 ex funzionari dell'intelligence e della sicurezza nazionale statunitensi che compongono The Steady State, una rete formatasi nel 2016 in risposta all'allarme dei membri per il crescente autoritarismo negli Stati Uniti. Anche Zaid collabora con l'organizzazione.

Il gruppo avverte che l'erosione delle istituzioni e dei controlli sul potere esecutivo operata da Trump minaccia la democrazia statunitense e il suo contesto economico.

L'intervento pubblico di ex funzionari più abituati a una vita nell'ombra indica un crescente allarme nella comunità dell'intelligence statunitense.

Il numero dei membri di The Steady State è aumentato durante il secondo mandato di Trump, ma molti rimangono anonimi per timore di ritorsioni. «Metà dei nostri membri non vuole essere esposta pubblicamente, e si tratta di persone che hanno prestato servizio in zone di guerra», ha affermato il fondatore Steven Cash.

"Ci sono molte buone ragioni per non dire nulla", ha affermato Julia Curlee, ex analista della CIA e membro del gruppo. "Il problema è che se tutti tacciono, ci ritroviamo nella situazione in cui ci troviamo ora". Ha aggiunto che le persone non comprendono "quanto queste istituzioni, così importanti, siano state svuotate e indebolite".

Gail Helt, un'altra ex analista dell'agenzia specializzata in Cina e Taiwan, ha espresso allarme per il "culto della personalità" che circonda Trump. "Vuole la sua faccia sui nostri passaporti. Vuole la sua faccia sulle nostre banconote. Persino Mao non metteva la sua faccia sulle banconote", ha detto, riferendosi all'ex presidente del Partito Comunista Cinese.

Un altro gruppo formato da veterani dell'intelligence, l'Istituto per lo Studio degli Stati di Eccezione, non partigiano, sta redigendo un rapporto su come i funzionari statunitensi potrebbero utilizzare i poteri di emergenza per interferire con le elezioni americane.

«Vogliamo esaminare nel dettaglio quali siano, o non siano, i rischi», ha affermato Ed Bogan, ex capo stazione della CIA e fondatore dell'istituto.

Queste preoccupazioni si sono acuite il mese scorso, quando Trump, in un discorso televisivo in prima serata, ha affermato che la Cina si era intromessa nelle elezioni del 2020, nonostante un rapporto del 2021 del National Intelligence Council avesse concluso che Pechino «non aveva messo in atto alcuna interferenza» nel voto.

L'affermazione di Trump si basava su informazioni declassificate dalla sua amministrazione, ma è stata vista come un tentativo di gettare dubbi sull'integrità delle elezioni statunitensi a pochi mesi dalle elezioni di medio termine di novembre.

Precedenti presidenti statunitensi hanno utilizzato informazioni declassificate per sostenere le proprie politiche, incluso il tentativo di George W. Bush di giustificare l'invasione dell'Iraq. Ma ex funzionari dell'intelligence affermano che Trump si è spinto oltre, utilizzandole per tornaconto politico personale.

Curlee ha accusato Trump di "usare la CIA" per rafforzare il suo messaggio "in spregio a ciò in cui la stessa istituzione crede realmente". Ha affermato di poter citare "pochi abusi peggiori delle capacità e delle autorità della comunità dell'intelligence negli ultimi decenni".

La CIA ha dichiarato di aver "collaborato strettamente con la Task Force per la Trasparenza del Governo del Presidente Trump" per la pubblicazione delle informazioni, proteggendo al contempo fonti e metodi, aggiungendo che alti funzionari dell'intelligence sono stati coinvolti in "ogni fase di questo processo".

Ex funzionari affermano inoltre che Trump ha abusato del suo potere in materia di autorizzazioni di sicurezza, che consentono a coloro che operano nel settore privato di lavorare a stretto contatto con i cittadini statunitensi agenzie di sicurezza nazionali, per punire i critici.

Il suo primo giorno di ritorno in carica, Trump ha revocato le autorizzazioni di sicurezza a 50 ex funzionari dell'intelligence che avevano firmato una lettera del 2020 affermando che la pubblicazione delle email provenienti da un laptop appartenente al figlio di Joe Biden, Hunter, presentava i segni distintivi di un'operazione di intelligence russa. In seguito, ha revocato le autorizzazioni di sicurezza ad alti funzionari dell'amministrazione Biden e ad altri critici di spicco.

Liz Lyons, direttrice degli affari pubblici della CIA, ha respinto le critiche. "Gli ex funzionari senza autorizzazioni di sicurezza a causa del loro ruolo nella bufala della collusione con la Russia e nel fiasco del laptop di Hunter Biden non sono fonti attendibili con opinioni degne di essere riportate".

Davis Ingle, portavoce della Casa Bianca, ha affermato che Trump è stato eletto con il mandato di "sradicare l'uso del governo come arma contro gli americani durante l'era Biden, prosciugare la palude e mettere i cittadini americani al primo posto, che è esattamente ciò che sta facendo". Secondo Ingle, il presidente stava "ripristinando la democrazia restituendo il potere al popolo americano e togliendolo dalle mani di burocrati non eletti".

Zaid, l'avvocato specializzato in sicurezza nazionale, ha affermato che l'uso da parte di Trump delle autorizzazioni di sicurezza contro presunti nemici non si vedeva su questa scala dai tempi della "Paura Rossa" degli anni '50, quando venivano prese di mira le persone sospettate di simpatie comuniste.

Nonostante la loro preoccupazione, alcuni ex funzionari ritengono che le istituzioni statunitensi resisteranno alle pressioni di Trump.

"La lista delle cose di cui preoccuparsi è lunga", ha detto Helt. Ma gli americani hanno una "storia di democrazia e libertà" che scorre nelle loro vene. "Non credo che ci ritireremo in silenzio in quella notte gelida".

Valter Buffo
Uroboro e risparmio: lo spazio tra Mediolanum e l’Intelligenza Artificiale è bello grande
 

Prima di dedicarci ad argomento molto, molto più seri ed importanti, partiremo in questo Post da una sintetica ricapitolazione dei fatti delle ultime due settimane (già commentati sette giorni fa nel Post che precede questo). Prima, abbiamo letto le trimestrali dei grandi gruppi della Tecnologia USA (alle quali abbiamo dedicato appunto il Post precedente) e poi domenica scorsa gli annunci dalla Casa Bianca: la 32esima tregua con lo IRAN e gli interventi degli Stati Uniti a sostegno dello yen giapponese.

Tutto va secondo copione: quel copione che noi di Recce’d, anche qui nel Post, anticipavamo mesi fa.

Come abbiamo scritto (in modo molto sintetico) alla nostra pagina TWIT - TWOO del sito, l’intervento americano a supporto dello yen, proprio perché inusiale e se vogliamo bizzarro (hanno venduto euro e non dollari USA) è risultato quello più significativo in termini di reazioni sui mercati finanziari.

Ma (fate bene attenzione!) non per lo yen giapponese.

Guardate qui sotto.

Benché strombazzato ai quattro venti dai social media, dai media tradizionali, dalle TV come CNBC e Bloomberg, e dalla stampa specializzata, il risultato dell’intervento sullo yen è stato modesto.

Perché allora abbiamo scritto qui sopra che questo stesso intervento è stato quello più importante?

Perché ai mercati finanziari dello IRAN, ed in particolare delle baggianate di Trump sullo IRAN, importa poco o nulla: come vi ha dimostrato la chiusura a 77$ del petrolio di venerdì 8 agosto.

Dall’intervento sullo yen giapponese, invece, è arrivato un segnale più importante: dagli Stati Uniti è arrivato un segnale del ritorno alla immissione di liquidità sui mercati finanziari da parte dei Governi.

Ovviamente, nelle ore immediatamente successive, la reazione più ampia è arrivata dalle Borse. Che nel contesto di mercato post 2020 vivono solo e soltanto di liquidità in eccesso, da buttare da qualche parte ad occhi chiusi.

La reazione NON è stata grande, né particolarmente importante. Ma c’è stata ed è giusto tenerne conto. La vedete sotto nel grafico.

Noi risparmiatori ed investitori ora dobbiamo decidere: quanto potrebbe durare?

La risposta è: dipende solo da questo. Dipende dal grafico che sta qui sotto.

Lo scorso weekend, ciò che fece scorrere il terrore nelle vende della Amministrazione americana fu quel 4,70% di rendimento che leggete nel grafico. Tutto ciò che fu deciso sei giorni fa, dallo IRAN allo yen dipende proprio da quel numero nel grafico.

L’effetto di questi sforzi, come vedete nel grafico, è stato nullo. Venerdì 7 agosto, come vedete, il rendimento era ancora al 4,65%, anche con il petrolio sceso a 77$. Nessuno, ma proprio nessuno, è corso a comperare i Titoli di Stato americani. Perché?

Voi risparmiatori ed investitori non dovete trascurare che adesso la Federal Reserve è sotto una forte pressione: anche se venerdì 7 agosto i nuovi dati per l’occupazione sono risultati inferiori alle attese, saranno i due dati della settimana prossima a decidere il destino dei tassi a settembre, insieme con la riunione di Jackson Hole del prossimo 27 agosto.

Tenetelo a mente: il test del 5% è possibile ogni giorno della prossima settimana e di quella successiva.

Per questo Recce’d la settimana prossima spiegherà al proprio Cliente sia (nella Sezione Analisi) lo stato dell’economia reale negli Stati Uniti ed in Europa, ed anche le opportunità per operare sui portafogli modello che questa nuova situazione sta creando per noi investitori (nella Sezione Operatività del quotidiano The Morning Brief).

Rimandiamo quindi ad altre sedi l’esame dell’attualità, e proponiamo al nostro lettore di sfruttare la pausa agostana per riflettere su argomento più ampi e significativi (per lui) della stretta attualità.

Questo perché al risparmiatore non conviene di farsi schiacciare dalla attualità: una attenzione eccessiva ai dettagli del giorno-per-giorni fa perdere di vista il contesto, fa perdere di vista l’insieme, fa perdere di vista la strategia, fa perdere di vista gli obbiettivi.

Tutti i fatti ed i dati che abbiamo appena citato, e tutti gli altri fatti che caratterizzano la stretta attualità di questo caotico mese di agosto devono infatti essere filtrati e ricollocati, a comporre un disegno ordinato, proprio come la tessera di un puzzle. Il disegno ordinato deve essere proprio il vostro portafoglio di investimenti finanziari, che deve essere costruito e gestito in modo tale da soddisfare le vostre esigenze ed ambizioni, in modo tale da permettervi di raggiungere i vostri obbiettivi, e da proteggere il vostro patrimonio dai rischi di questa Nuova Era.

Oggi Recce’d chiede al lettore del Blog: voi, con chi ne parlate? Con chi vi confrontate? Quali supporti ed informazioni ricevete? Qauli strumenti avete a disposizione’ Di quale livello, di quale qualità?

E perché? Quali scelte avete fatto, fino ad oggi? Quali criteri di scelta avete utilizzato? perché state facendo ciò che state facendo, con il vostro risparmio? per quale ragione oggi gestite i vostri soldi in questo modo?

Guardandovi intorno, quali alternative avete preso in considerazione?

Siete forse stati pigri? Oppure semplicioni? Oppure miopi?

Credete davvero che oggi la sola alternativa al vecchio promotore finanziario sia l’Intelligenza Artificiale?

Passare dalla stretta di mano appiccicosa con tanto di sorriso forzato ha come unica alternativa il delegare tutto alla macchina?

No. Al Mondo, oggi, c’è di più. Molto di più. Ed è a vostra disposizione, oggi. A portata di mano.

Su questo, mentre siete sdraiati sul lettino, sulla barca, sull’era di un prato di montagna, oppure sul windsurf in mezzo al lago, Recce’d vi suggerisce di riflettere. Meglio di quanto avete fatto fino ad oggi.

Ragionate sull’uroboro che vi stringe e vi blocca e vi condizione e vi impedisce di ragionare nel vostro interesse.

Recce’d vi ricorda, oggi 8 agosto 2026, e quindi prima che sia troppo tardi per voi, che c’è molto spazio, tra la vecchia Rete di private banker e financial advisor, con tutto il loro vecchio armamentario di compiacenza, banalità e vecchio servizio, e la IA.

In quello spazio ci siamo noi: in quello spazio, c’è Recce’d ed il suo servizi innovativo di alta qualità e costo inferiore, e la cura migliore per gli interessi dell’investitore finale.

Recce’d: del tutto alternativa ai vecchi venditori di Fondi Comuni e polizze assicurative, e rigorosa utilizzatrice di IA soltanto quando si tratta di cose di modesta importanza.

E’ bene sottolineare con forza che oggi nel nostro titolo per questo Post, la scelta è caduta su Mediolanum del tutto casualmente: abbiamo effettuato un sorteggio, con AI; ed avremmo potuto citare Fideuram, Fineco, Allianz, Generali, BNP Paribas, e una decina di altre Reti (oppure banche-Reti, come oggi pretendono di farsi chiamare) e non sarebbe cambiato assolutamente nulla, ma proprio zero, nel significato di questo Post.

Quindi, per chiarire ulteriormente, la Mediolanum citata nel titolo è semplicemente un campione, un nome molto noto nel comparto delle Reti di vendita, le Reti di promotori finanziari, presente con grande frequenza tra gli spot radiofonici e televisivi. Spot TV che sono l’area di competenza anche di Giorgio Mastrota.

L’ottimo Giorgio Mastrota, attualmente impegnato in una (ottima anch’essa, e stiamo parlando sul serio in questo caso) campagna promozionale a favore di Telethon, ma che una larga fetta di pubblico ricorda per la promozione di materassi e altri oggetti domestici, viene preso a punto di riferimento anche da una buona fetta di risparmiatori in Italia.

Sono discepoli di Mastrota tutti quegli investitori che rispondono “preferisco un rapporto più personale con il mio consulente”.

Quelli che agiscono in questo modo negano a sé stessi la consapevolezza:

  • la consapevolezza di sapere che NON sarà certamente il rapporto personale a determinare i risultati delle proprie scelte, ma soltanto la competenza professionale; ed anche

  • negando a sé stessi il fatto che quello che viene chiamato “consulente” purtroppo è, nella grandissima maggioranza dei casi, un venditore a domicilio (“fuori sede”, come gli fanno dire); esattamente come i venditori della Folletto, lui è pagato per quanto vende; per quanto vende a voi.

Purtroppo (per voi) il venditore della Folletto a voi consegna un attrezzo. Il venditore di Mediolanum, Fineco, Fideuram e così via elencando, invece, no: lui da voi prende. Quello che vi consegna, poi, lo vedrete tra un anno, oppure due, oppure tre: quando sarà troppo tardi per rendervi conto che NON somiglia per nulla a ciò che vi era stato raccontato all’inizio.

Il tutto sotto lo sguardo benigno e negligente di Magistratura, e CONSOB, e Banca d’Italia. Decenni di conflitto di interesse, miliardi accumulati in modo illecito, ma neppure un intervento. Contribuendo in questo modo ad una truffa collettiva e proteggendo gli interessi di un cartello di settore, in totale connivenza.

Tutte le Aziende che sfruttano questo conflitto di interesse danno lavoro a dei veri e propri miracolati.

Dopo gli anni 2009 - 2011, fu deciso a livello politico di fatto di statalizzare i mercati finanziari, prima attraverso la eccessiva indulgenza delle Banche Centrali unito al rigido protezionismo del cartello formato dalle banche di investimento e le Reti che vendono Fondi Comuni e polizze vita, e poi con il 2020 (COVID) con l’ingresso diretto dei Governi di Occidente, che hanno deciso di statalizzare tutti i mercati finanziari e rendere permanente la bolla, che così è diventata la più grande di tutta la storia.

Che ha portato con se anche quella che chiamano “gamification”: ovvero la trasformazione dei mercati finanziari in un video gioco, in una barzelletta, nel giocattolo preferito di adulti-bambini poco e male cresciuti, come tra gli altri Elon Musk e Donald J. Trump.

Ve lo abbiamo appena dimostrato, in apertura di questo Post: semplicemente elencando fatti e dati di queste ultime due settimane.

In visto di ciò che però arriva adesso, a voi lettori conviene di capire bene, a fondo, com’è la situazione oggi: la over-protezione, il too big to fail, la distorsione permanente.

Perché la cosa non dura: non può durare oltre. La distorsione NON è permanente: come tutti i regimi dittatoriali, si sgretolerà in pochi mesi.

La rilettura dei nostri Post del 2026 potrà aiutarvi a comprendere il perché. E può ulteriormente aiutarvi la lettura, attenta e critica, del contributo che segue, poco più sotto.

Il quale evidenza più di un aspetto della realtà attuale: su questi aspetti, troverete nei nostri più recenti Post numerosi esempi che si collegano.

Le conclusioni, però, a cui giunge il contributo che segue NON sono quelle di Recce’d. Ma la lettura di questo contributo rimane, nonostante questo, molto utile per voi: per i fattori che vengono evidenziati nell’articolo che segue, fattori che oggi dominano sui mercati finanziari.

E può essere molto utile al lettore anche da un secondo punto di vista: per fare un esperimento. Fate leggere ad AI il brano che segue, AI potrà per voi ripeterlo, riformularlo, ed anche collegarlo ad altre analisi già disponibili: ma vi renderete conto che ciò che AI non può fare è aggiungere un elemento di novità, una considerazione originale, che non sia già stata prodotta.

Quello che AI non può né potrà mai fare è comprendere davvero le implicazioni economiche di ciò che leggerete: capirà la forma, ma mai la sostanza. Mancherà sempre l’indicazione del il passo successivo. Le associazioni di AI sono tutte basate sul calcolo probabilistico e su singole frasi e anche parole. AI si muove rapidissimo di lato: ma AI non va avanti, perché non può andare avanti (nonostante tutte le favole che ci hanno e vi hanno raccontato). L’intelligenza di AI è ferma al livello della intelligenza del programmatore che ha programmato AI: e vi diamo per certo che, in giro per il Mondo, c’è di molto, ma molto, meglio di quel livello di intelligenza. C’è gente che fa altro, che fa altre cose, invece di occuparsi di AI: ed è genete con livelli di intelligenza più alti.

Recce’d non è AI: resta e resterà superiore ad AI, perché noi non ci muoviamo soltanto lateralmente. A differenza di AI, in Recce’d non facciamo soltanto regressioni ed estrapolazioni: la componente umana permette di vedere anche altro, e di andare oltre.

Recce’d invece vi indica, in questo Post ed in ogni altro, proprio il passo successivo.

Recce’d va avanti: grazie a questo, Recce’d è già oggi più avanti di AI ed anche delle tanti Reti-banche italiane. E di molto.

"Questa volta è diverso" è considerata la frase più stupida nel mondo degli investimenti.

È la frase che si usa un attimo prima di essere spazzati via. Era il grido di battaglia dei fanatici delle dot-com che nel 1999 compravano aziende senza fatturato. Era il fondamento intellettuale dei perenni ottimisti sul mercato immobiliare nel 2006, convinti che i prezzi delle case potessero solo salire perché, a quanto pare, gli americani avevano collettivamente deciso che il settore immobiliare fosse immune alle leggi della matematica.

È tipicamente ciò che si dice quando si cerca di giustificare il pagamento di prezzi assurdi per asset di scarso valore, fingendo che le leggi della valutazione siano state definitivamente abrogate: "questa volta è diverso".

Ed è per questo che mi irrita profondamente, e quasi mi umilia, ammettere che questa volta, potrebbe davvero essere diverso.

Da persona che ha trascorso anni nel mondo dei fondamentali, della disciplina di valutazione e dell'idea radicale che i flussi di cassa debbano contare almeno un po' nella valutazione delle aziende, detesto la direzione in cui mi portano le prove. Ho passato anni a deridere il mercato definendolo distorto.

Negli ambienti dell'economia austriaca, tutti adorano questa parola: distorto. I mercati sono distorti dalle banche centrali, distorti da tassi di interesse artificialmente bassi, distorti da interventi incessanti. Distorti, distorti, distorti. Bene. Ma a un certo punto, se una distorsione dura abbastanza a lungo, sopravvive a ogni crisi e si radica nel funzionamento dei mercati, è ancora una distorsione? O è semplicemente il mercato di adesso?

Guardate il grafico del NASDAQ che triplica dai minimi del Covid di soli 5 anni fa prima di rispondere. Un indice. Triplicato.

E in dieci anni, l'indice (leggete bene, indice) è cresciuto del 534%.

E ora, torniamo alla domanda: "se una distorsione dura abbastanza a lungo, sopravvive a ogni crisi e si radica nel funzionamento dei mercati, è ancora una distorsione?"

Questa è la scomoda domanda che gli investitori fondamentali si rifiutano sempre più di affrontare. Continuiamo a tirare fuori grafici di valutazione che risalgono al 1900 come se fossero sacre scritture. Ci riferiamo ai rapporti prezzo/utili medi storici e all'indicatore Buffett e diciamo cose come "il mercato ha sempre invertito la tendenza".

Ma il mercato che esisteva nel (tiriamo una freccetta) 1952 non ha quasi nulla in comune con quello di oggi. Allora non c'erano ETF che assorbivano meccanicamente i contributi pensionistici ogni due settimane, indipendentemente dalla valutazione. Non c'era una macchina di investimento passivo che convogliava ciecamente trilioni nelle aziende più grandi semplicemente perché erano già le più grandi. Non c'erano mercati delle opzioni abbastanza grandi da creare assurdi movimenti di prezzo guidati dal gamma, scollegati dai fondamentali. Non c'erano eserciti di piccoli investitori che usavano la leva finanziaria come arma dai loro telefoni postando emoji di razzi spaziali.

E di certo non c'era la convinzione ampiamente accettata che se i mercati crollassero abbastanza forte (del 3%, più o meno?), la Federal Reserve sarebbe prima o poi arrivata con nuova liquidità e rassicuranti parole sulla stabilità finanziaria.

Per quindici anni, gli investitori sono stati addestrati come cavie da laboratorio ad aspettarsi un intervento ogni volta che la situazione si fa critica. Nel 2008, il sistema finanziario è quasi collassato e la risposta è stata un intervento monetario senza precedenti. Nel 2020, il mondo si è fermato e trilioni di dollari sono apparsi quasi da un giorno all'altro. Ogni volta che i mercati subiscono un vero e proprio crollo, i responsabili politici "scoprono" magicamente un'altra ragione per cui è necessario un intervento straordinario.

Le cavie da laboratorio che partecipano a questo mercato hanno imparato una lezione molto semplice: gli adulti non tollereranno una deflazione prolungata degli asset. Possono parlare con tono duro dell'inflazione. Possono ostentare disciplina finanziaria. Ma quando le cose iniziano a precipitare, cedono. Cedono sempre.

Investitori in cerca di un salvataggio.

I mercati ora operano con la convinzione profondamente radicata che la liquidità tornerà sempre quando la situazione si farà sufficientemente grave. Questa convinzione, di per sé, cambia i comportamenti. Incoraggia l'assunzione di rischi. Comprime i premi per il rischio. Rende i modelli di valutazione tradizionali sempre più obsoleti, perché questi modelli sono stati costruiti in periodi in cui i mercati dovevano ancora eliminare completamente gli eccessi. Oggi, gli eccessi vengono spesso interrotti, attenuati o rigonfiati prima che possa avvenire una vera e propria purificazione.

Nel frattempo, la gente ama fingere che l'inarrestabile ascesa del mercato azionario sia puramente il riflesso dell'innovazione aziendale e dei guadagni di produttività. In parte è vero. Ma una parte significativa di ciò che gli investitori celebrano come "creazione di ricchezza" è semplicemente il calo del potere d'acquisto della valuta in cui tali attività sono prezzate. Se si svaluta continuamente il metro di misura, i prezzi delle attività sembreranno fantastici. Le azioni non sono sempre diventate più preziose. Il dollaro è diventato meno prezioso.

Se il denominatore si sta dissolvendo silenziosamente, il numeratore tende ad apparire eroico. Può persino far sembrare eccezionale la performance di un ex barista di Philadelphia che scrive un blog di finanza.

Questo porta a una conclusione quasi eretica con cui sto giocando da un anno o due: forse ciò che consideriamo "caro" è ancorato a un regime di mercato che non esiste più. Forse un multiplo di 20 volte gli utili non è più caro perché 20 anni di utili futuri sono garantiti in un modo che non lo erano 50 anni fa. Forse per le aziende dominanti e con elevati flussi di cassa, 20 volte gli utili è diventato il nuovo affare. Forse i paragoni storici con decenni privi di flussi passivi, trading algoritmico, volatilità alimentata dai derivati, riacquisti di azioni per trilioni di dollari e interventi monetari perpetui stanno diventando sempre meno utili di anno in anno.

Riesco già a sentire le reazioni. Cose tipo "questo articolo significa davvero che il picco è stato raggiunto" e "il rapporto prezzo/utili è crollato, ora possiamo crollare!". Certo, la valutazione conta ancora. Anche la gravità esiste ancora. Ma se le banche centrali continuano a far crollare il mercato ogni volta che la gravità inizia a fare il suo lavoro, la gente dovrebbe smettere di stupirsi quando gli asset rimbalzano più in alto di quanto previsto dai modelli storici.

Questo non significa che i crolli scompaiano. Prima o poi qualcosa si romperà, e probabilmente i ribassi saranno più bruschi e rapidi, prima di cessare, perché è così che funzionano i sistemi a leva. Ma ogni rottura sembra giustificare interventi più ingenti, che creano distorsioni ancora maggiori, che a loro volta generano bolle speculative ancora più grandi, le quali alla fine richiedono interventi ancora più consistenti.

È un magnifico uroboro di ingegneria finanziaria e azzardo morale.

Ed è proprio questo l'aspetto più irritante per persone come me. Vorrei che i vecchi modelli di valutazione funzionassero ancora correttamente. Vorrei che un'analisi fondamentale paziente fosse percepita come un vantaggio, non come un hobby da appassionati di storia. Vorrei che "economico" e "caro" mantenessero il loro significato reale. Ma i mercati sembrano sempre più operare sotto un nuovo regime in cui la liquidità prevale su quasi tutto il resto su orizzonti temporali sufficientemente lunghi.

"Questa volta è diverso" rimane una frase pericolosa, perché gli esseri umani sono ancora perfettamente capaci di creare bolle speculative assurde. Ma fingere che questo mercato funzioni come quello in cui investivano i nostri nonni potrebbe essere di per sé una forma di illusione.

Se la Fed ha di fatto reso la distorsione permanente il fondamento dei mercati moderni – e se non può fermarla finché non si verifica un evento veramente catastrofico – allora forse dobbiamo ammettere l'ovvio: il mercato non è più guasto. Funziona esattamente come è stato progettato: truccato.

Ma ovviamente, ora che ho scritto e pubblicato questo articolo, un ritorno in stile medievale all'età oscura degli investimenti è probabilmente dietro l'angolo.


Il contributo che via abbiamo gratuitamente messo da disposizione noi lo abbiamo preso come un semplice esempio: in merito agli argomenti di questa analisi, Recce’d ritornerà ma in un successivo Post, e non in questo, che si occupa di uroboro.

Come può, il risparmiatore, uscire dal circolo vizioso? Come può scappare dalla stretta di questo uroboro velenoso e mortale?

Come può evitare il risparmiatore di cadere nella trappola e perdere il proprio risparmio nella morsa stretta da promotori finanziari da una parte ed AI dall’altra parte?

Detto più sopra di AI, ritorniamo ora alle Reti ed ai promotori finanziari (che adesso si fanno chiamare “financial advisor” e che lavorano per le Reti) la lettura del brano vi ha spiegato perché questi signori, ribattezzati oggi “private banker” sono tutti … dei miracolati. Ci stiamo occupando qui delle grandi catene di “discount finanziario”, le Lidl, le Eurospin, le IN’s, le MD di questo nostro mondo del risparmio e della Finanza. Parliamo di come funzionano queste grandi Reti di promotori finanziari, di come lavorano quotidianamente tutti il loro venditori, ovvero coloro che fingono competenze di gestione degli investimenti pur avendo unicamente competenze di tecniche di vendita (tecniche delle quali è maestro appunto il Giorgio Mastrota citato oggi in aperura). Reti-banche la cui stessa ragione di vita è il conflitto di interesse.

Perché per le Reti e i promotori finanziari conta così tanto il conflitto di interesse? Perché è la loro stessa ragione di vita?

Il venditore, ogni venditore ha degli obbiettivi da raggiungere. L’obbiettivo, per lui, NON è il vostro risultato finale, tra tre anni. Il suo obbiettivo è piazzarvi quello che gli è stato detto di piazzare (il suo budget di vendita), e mettere così in tasca i soldi. Nella sua, di tasca. E nella vostra? Beh, si vedrà poi, a … babbo morto.

E qui, entra in scena il Cliente delle Reti, l’investitore che si affida alle Reti: e che fa finta di non sapere, oppure di credere che non esiste alternativa.

E che, per conseguenza, si ritrova costretto a raccontare in giro che alla base delle sue scelte sta il fatto che è essenziale “il contatto diretto con il mio consulente”.

A quegli investitori, noi ora spieghiamo che Recce’d è più forte delle Reti anche con riguardo al “contatto diretto”: Il “contatto diretto” con le donne e gli uomini di Recce’d è molto semplice, è molto frequente, è molto più efficace, ed è estremamente flessibile.

E come funziona? Rispondiamo subito qui sotto, prendendo come spunto alcune domande, tra le più frequenti che ci vengono rivolte:

  • con quale frequenza? se questa sera una notizia del TG vi accende una curiosità, oppure vi mette addosso un dubbio e una paura, quando sentirete il vostro cosiddetto “consulente”? subito la sera, oppure l’indomani, magari a fine mese, forse a fine trimestre? è così che vi occupate dei vostri risparmi? E sperate di ottenere un buon risultato,? Essere pigri e trascurato non porta a nulla di buono. I risultati nascono dall’attenzione, dalla costanza e dalla tempestività: tutte cose che Recce’d garantisce a tutti i Clienti

  • con quali modalità? al di là della classica visita a domicilio, voi in che modo potete interagire con il vostro venditore che si fa chiamare “consulente” consulente? Noi di Recce’d ogni mattina proponiamo ai Cliente un aggiornamento sui fatti principali del giorno precedente, ed una serie di anticipazioni sui giorni a seguire, lasciando poi al Cliente sdi scegliere se e come interagire (e-mail, Whatsapp, telefono, contatto diretto) e di scegliere i temi sui quali fornire i dovuti chiarimenti e approfondimenti; e per voi, che state leggendo, funziona anche in questo modo?

  • con quale chiarezza? voi oggi avete in mano tutta una serie di “prodotti”, di contenitori, scatole dai nomi privi di significato (alcuni esempi: Total Income Fund, Target Return Fund, Strategic Dividend & Income Fund, Target Retirement 2050 Fund, Disciplined Premium Income Fund, Diversified Dynamic Fund, Managed Volatility Fund, Strong Bear Currency Hedged Funde così via); trovate proprio questi Fondi nascosti anche dentro la vostra GPM e dentro la polizza UCITS oppure Vita; e non avete idea di che cosa ci sia dentro, e non avete idea del perché va su e giù, e non avete idea di come viene movimentato e chi decide che cosa fare dei vostri soldi; e non avete idea di quali rischi state correndo; ma poi non sorprendetevi se domani le cose non andranno nel modo che a voi è stato fatto sognare, ed andranno invece … alla malora; con Recce’d tutti questi “prodotti” e “prodottini” vengono messi … fuori dalla porta

  • per quali obbiettivi? al di là delle chiacchiere da bar oppure da ristorante, voi che cosa avete in mente di ottenere dalle GPM, dai Fondi Comuni e dalle polizze assicurative che vi hanno fatto sottoscrivere? avete almeno a grandi linee chiarito prima un obbiettivo? Oppure l’accordo che avete oggi è del tipo “vedremo come vanno le cose”? Nel senso che se poi gli indici saliranno, allora i vostri asset saliranno, ma se invece gli indici scenderanno, i vostri risparmi scenderanno nella medesima misura oppure di più? Insomma: come siete messi, siete abbandonato fuori al vento? Sulla spiaggia di Dunkirk, sotto le bombe nemiche? Con Recce’d, gli obbiettivi sono sempre chiari e definiti

  • con quale trasparenza? ve lo dice, il cosiddetto “consulente”, quanti soldi vanno nelle sue tasche per quel “prodottino” che vi sta convincendo a sottoscrivere? Con Recce’d tutti i costi sono totalmente controllati dal Cliente in modo diretto. Nulla di nascosto, nulla di implicito nel “prodotto”, tutto alla luce del sole

Le differenze tra i servizio offerto da noi di Recce’d e quello offerto da tutte le Reti, o banche-Reti di promotori finanziari (che tutte offrono esattamente la medesima cosa) che NON avete ben presenti: ve le ricordiamo rapidamente noi, qui di seguito

  1. trasparenza assoluta: nulla di ciò che noi di Recce’d proponiamo oppure suggeriamo genera per Recce’d un incasso o un beneficio, che sia diretto oppure indiretto; non non operiamo in conflitto di interesse

  2. non siete obbligati a spostare il vostro rapporto ad un diverso Istituto: se qualcuno vi ha raccontato che per ricevere assistenza e consulenza (quella vera) sulla gestione del vostro risparmio e sugli investimenti, bene …vi ha raccontato una stupidata: non c’è la più piccola necessità di spostare i vostri risparmi per ricevere assistenza qualificata: le cose da fare sono esattamente le stesse, sia che il vostro conto titoli stia alla Banca A, oppure alla Banca B, oppure a Montecarlo; per noi di Recce’d questa è la classica cosa che non ci riguarda: il vostro lavoro è mettere al lavoro quei risparmi e farvi guadagnare, ovunque essi si trovino oggi;

  3. taglio netto ai costi di distribuzione, promozione, pubblicità: con Recce’d, sono semplicemente zero; e questo perché si tratta di soldi buttati via; per fare bene questa professione, serve unicamente la competenza e la conoscenza die mercati finanziari: non sono indispensabili le visite a domicilio periodiche, le brochure colorate, la pubblicità in TV, le (false) interviste degli “esperti” su CNBC Italia, sul Sole 24 Ore e sul Corriere della Sera, gli eventi promozionali al Circolo del tennis e del golf, i concerti e le visite al Museo, le cene e gli aperitivi; quello, è soltanto fumo buttato nei vostri occhi, che pagate voi facendo uscire le commissioni dai vostri portafogli titoli; soldi sprecati, che mantengono la vita e l’auto e la scuola dei figli del vostro venditore

  4. protezione assoluta da tutte le frequenti forzature di vendita (questa settimana dovete piazzare questo, e tra un mese poi quello)

  5. dialogo diretto con i GESTORE del vostro portafoglio e non con i venditori

  6. tempestività: Recce’d quotidianamente aggiorna il Cliente su ogni singola posizione nei portafogli modello e sulle prossime operazioni sui portafogli modello

  7. focalizzazione dell’intera struttura sulle competenze di gestione anziché di pura vendita: competenze e metodi qualificati e di livello elevato; e soltanto da questo derivano risultati stabili nel tempo e positivi; tutto il resto, sono soltanto chiacchiere per gli imbecilli oppure per i truffatori


Concludiamo questo Post con la descrizione del panorama attuale dei servizi per il risparmio e l’investitore in Italia: che nell’articolo che segue vengono definiti “i quattro poli dell’industria per i servizi al risparmio”.

Vi anticipiamo che oltre ai quattro poli citati dall’articolista, c’è tantissimo spazio libero, per innovare e per crescere di importanza. proprio in quello spazio, c’è Recce’d. Recce’d è il quinto polo.

Leggete con attenzione ciò che segue, e noterete subito (e per tutti e quattro i poli citati) una significativa mancanza.

Infatti, per nessuno di questi quattro poli si enfatizzano le capacità di gestione del risparmio e le modalità di gestione degli investimenti. Ci parlano di riservatezza, dialogo di prossimità, passaggio generazionale, radicamento territoriale, reportistica avanzata, Crm predittivo, e ovviamente AI.

Insomma: solo bla bla bla. Non c’è nulla. Non c’è sostanza. Non c’è una professione.

Per tutti e quattro i poli, come si vede chiaramente, tutto è importante, tranne il risultato che è ottenuto dal Cliente investitore.

Una grave mancanza, a voi non sembra?

A differenza di questi quattro poli noi di Recce’d non ci proponiamo per portarvi a spasso il cane, e neppure per leccarvi i francobolli che usate per le vostre lettere. Ma sicuramente ci occupiamo, dei vostri investimento, ed in modo migliore rispetto ad ognuno di questi quattro poli. Provate, e ve ne renderete conto subito.

A fine 2025 la ricchezza italiana servita con modelli specializzati di private banking ha superato i 1.400 miliardi di euro, in crescita del 12% rispetto all’anno precedente e del 37% rispetto al 2021. A questa crescita hanno contribuito le performance di mercato, il risparmio netto della clientela e alcune operazioni straordinarie di cambio perimetro.

Strutture d’élite

I numeri confermano una tendenza strutturale: la clientela chiede sempre più modelli di servizio specializzati e una relazione umana forte nel momento in cui deve prendere decisioni di investimento.

Ma proprio mentre il mercato si amplia, lo scenario competitivo si trasforma in modo radicale con la crescita di strutture super specializzate come i family office, la persistenza delle boutique che si rinnovano nella tradizione, la crescita di alcuni grandi player che facendo leva sulla imprenditorialità della propria rete abilitata all’offerta fuori sede, i gruppi bancari tradizionali che sviluppano al loro interno modelli specializzati e le banche regionali e territoriali che fanno leva sul rapporto umano.

Approcci distintivi

Da alcuni anni ormai il mercato si sta differenziando in quattro poli distinti.

  1. Da una parte le boutique ed i family office specializzati su segmenti specifici di clientela multigenerazionale che chiede prevalentemente consulenza, club deal, private markets, pianificazione successoria internazionale.

  2. Dall’altra i grandi player (con all’interno private bank) capaci di investire grandi risorse in tecnologia, formazione ed intelligenza artificiale per gestire in modo efficiente un numero elevato di clienti. Questa dinamica non è nuova: è comune ad altri settori maturi come il retail, i media, la sanità privata, la consulenza professionale. Quando aumenta la pressione regolamentare e tecnologica, il mercato tende a premiare gli estremi.

  3. Ma nel wealth management i poli sono quattro e non due. Il terzo polo che continua a crescere rapidamente è quello delle banche reti dove si coniuga imprenditorialità della rete e supporti centrali specializzati e grandi investimenti in tecnologia.

  4. Infine il quarto polo è quello delle banche territoriali dove la relazione sembra prevalere sulla digitalizzazione, le performance attese sono stabili senza eccessi, la volatilità dei portafogli appare attenuata con un dialogo di prossimità.

 Questi poli convivono, a volte si attraggono con operazioni straordinarie, quotidianamente competono.

Il bisogno di unicità

  1. Le boutique ed i family o multifamily office crescono perché intercettano un bisogno crescente di unicità ed una richiesta di servizi quotidianamente sofisticati unita ad una forte ricerca di riservatezza.

  2. All’estremo opposto, i grandi operatori godono di vantaggi crescenti e difficilmente replicabili: possono distribuire i costi fissi di compliance e tecnologia su masse enormi; possono offrire piattaforme evolute di consulenza digitale, onboarding rapido, reportistica avanzata,  Crm predittivo e strumenti di AI per banker e clienti; possono operare in sinergia con il mondo del credito completando l’offerta.

  3.  Al tempo stesso le banche reti hanno costruito internamente strutture sofisticate per gestire i clienti più complessi ed aiutare gli imprenditori nel passaggio generazionale ed hanno implementato piattaforme di allocazione sempre più sofisticate: al loro interno hanno di fatto sviluppato modelli di private banking.  

  4. Le banche territoriali mantengono forte il legame con la clientela attenuando gli echi dei mercati ed accompagnando le famiglie nel loro ciclo di vita grazie a piattaforme di consulenza efficienti ed a brand fortemente conosciuti e radicati sul territorio. Hanno sempre fatto leva su relazioni intergenerazionali.

Nel wealth management moderno, per la complessità del contesto esterno, la scala non è solo dimensione ma è capacità di investimento continuo e rinnovamento in funzione delle evoluzioni socio-demografiche.

Inoltre per tutti esistono fattori che riguardano tutti gli operatori indistintamente:

  • concorrenza tecnologica dei robo-advisor evoluti, delle piattaforme digitali e dei marketplace di Etf a basso costo;

  • passaggio generazionale della ricchezza poiché gli eredi hanno aspettative diverse;

  • normativa con il consueto dibattito europeo sui costi dei prodotti che tuttavia ha visto una risposta molto rilevante da parte delle banche attraverso servizi di consulenza a pagamento.

L’impatto dell’AI

L’irruzione dell’intelligenza artificiale potrà giocare un duplice ruolo: accelerare ulteriormente la polarizzazione oppure ridurla, se le boutique sapranno internalizzarla per rafforzare le proprie capacità e le banche commerciali (grandi e territoriali) adattarla alle loro esigenze.

  • I grandi player la useranno per industrializzare la consulenza personalizzata su larga scala.

  • Le boutique la useranno per aumentare produttività e qualità mantenendo una struttura leggera.

  • L’AI è una grande opportunità anche per le banche reti, che potranno far leva sulle sue potenzialità per gestire tutta la clientela in modo continuativo.

L’AI non è quindi un vantaggio esclusivo di nessuno: è uno strumento che amplifica le scelte strategiche già fatte per questo anche le banche territoriali possono trarne un sostanziale vantaggio.

La convivenza dei quattro poli non è una contrapposizione, ma una naturale riallocazione delle quote di mercato della ricchezza distinte per tipologie di clientela che desidera modelli di servizio basati sul rapporto umano differente per intensità e frequenza.

Dalla parte estrema le piattaforme che mettono al servizio di una particolare clientela autonoma efficienza, velocità e costi competitivi.

La clientela sceglie il proprio interlocutore in funzione delle proprie priorità ed esigenze o spesso è scelta da operatori capaci di attrarre e conquistare quote di mercato. 

In un mondo sempre più omologato, il capitale umano torna ad avere un premio sulla tecnologia: la competizione tra i poli consentirà di gestire in modo ottimale la ricchezza del nostro paese proprio grazie alla loro differenziazione in grado di dare risposte specifiche a segmenti di clientela specifica.

Valter Buffo
Uova strapazzate e le ricadute concrete di AI
 

Perché oggi associamo uova strapazzate e AI?

Ci ha fatto da ispirazione il titolo che trovate qui sotto: dove si scrive che i dati che tutti abbiamo letto nella notte di mercoledì e nella notte di giovedì hanno “strapazzato” (proprio come le uova) tutto ciò che sappiamo dei Magnifici Sette.


Il tema merita tutta la vostra attenzione, per i fatto facilmente dimostrabile che nel 2024, nel 2025, e nel 2026 non esistono più “le Borse”, bensì esistono soltanto sette titoli azionari, che sono stati etichettati come Magnifici Sette e tutti sono quotati negli Stati Uniti.

Per conseguenza, tutta intera la parte dei vostri portafogli titoli che è investita in azioni (non solo negli USA, ma in tutto il Mondo) vi faràa guadagnare oppure perdere SOLO sulla base di ciò che faranno questi sette titoli azionari. Non ha alcuna importanza se avete in portafoglio Fondi Comuni, oppure ETF, oppure polizze assicurative Vita oppure certificati, oppure anche GPM: il vostro destino di risparmiatori sarà determinato da soli sette titoli (per la parte azionaria, ovviamente).

Ecco perché vi serve attenzione, e capacità di analisi, per rileggere e studiare i dati di mercoledì e di giovedì notte.

Noi come sempre vi aiutiamo in modo molto concreto: partendo, prima di tutto, da una sintetica ricostruzione dei fatti e dei dati delle ultime ore di mercato.

Il nostro approfondimento ed le motivazioni per le nostre prossime mosse si leggeranno da lunedì 3 agosto, ed ogni mattina, nel nostro quotidiano The Morning Brief. E sicuramente, qui c’è da fare, e molto.


La chiusura del mercato del 31 luglio 2026 ha concluso una settimana storica e altamente divergente per gli utili delle "Magnifiche Sette", caratterizzata da un'estrema dispersione dei titoli, variazioni record della capitalizzazione di mercato e la netta fine dell'ipotesi che il gruppo agisse come un unico monolitico investimento.

Reazioni dei singoli titoli e disciplina del capitale nell'IA:

  • Amazon (AMZN): ha registrato un'impennata di quasi il 16% grazie agli ottimi risultati nel cloud computing, aggiungendo circa 355,5 miliardi di dollari in un balzo record di valutazione in un solo giorno, dopo aver collegato con successo ingenti investimenti (CapEx) a una solida domanda.

  • Microsoft (MSFT): ha esteso il suo massiccio rally post-trimestrale, salendo di un ulteriore 3% venerdì, dopo lo storico balzo del 16% di giovedì che ha aggiunto 450 miliardi di dollari di capitalizzazione di mercato (il suo maggiore balzo in un solo giorno dal 2008) grazie a previsioni positive e alla chiara dimostrazione della domanda di IA.

  • Apple (AAPL): ha perso circa il 7-9% (con una perdita di oltre 372 miliardi di dollari di capitalizzazione di mercato) dopo aver mancato le stime sui ricavi dei servizi ad alto margine, nonostante abbia superato le aspettative complessive in termini di utili per azione e fatturato.

  • Meta Platforms (META): andamento volatile, con un leggero rialzo a fine settimana dopo essersi ripresa da un calo iniziale dell'8% legato alle preoccupazioni per le ingenti spese in infrastrutture, che hanno compensato i solidi risultati del fatturato.

  • Alphabet e Tesla: hanno subito forti correzioni post-trimestrali all'inizio del ciclo di pubblicazione dei risultati, a causa delle preoccupazioni per le spese in conto capitale o delle pressioni sui margini.

Impatto sul mercato e rotazione più ampi

  • Divergenza degli indici: l'indice S&P 500 a ponderazione uguale ha sovraperformato il settore tecnologico a capitalizzazione di mercato, poiché l'attenzione degli investitori si è spostata dalla concentrazione delle mega-cap verso hardware, produttori di chip e infrastrutture energetiche.

  • Chiusura mensile: luglio si è chiuso con l'S&P 500 invariato (-0,1%) e il Nasdaq in calo del 3,2%, appesantito dalla forte crescita del settore tecnologico, mentre il Dow Jones ha registrato un modesto guadagno dello 0,3%.


In estrema sintesi, questo è ciò che tutti abbiamo visto: a questo punto, entra in gioco il lavoro di comprensione dei fatti, e quindi di analisi: che poi ci porterà alla asset allocation, alla strategia di gestione del portafoglio, e infine alle nostre nuove operazioni.

Per i lettori del Blog abbiamo selezionato una serie di aggiornatissimi contributi, basando la selezione sulla qualità e sulla originalità dei lavori.

Partiamo da un inquadramento generale.


A quasi quattro anni dall'inizio del boom dell'intelligenza artificiale, le più grandi aziende tecnologiche del mondo continuano a fare grandi promesse sul futuro. Il problema è che, così facendo, stanno bruciando le loro riserve di liquidità.

Secondo Goldman Sachs, la spesa per l'IA tra le mega-capitalizzazioni dovrebbe raggiungere i 765 miliardi di dollari quest'anno, per poi salire a quasi 1.200 miliardi di dollari nel 2027. Giovedì Amazon ha rivisto al rialzo le sue previsioni di spesa in conto capitale per l'anno in corso, portandole a 220 miliardi di dollari, la cifra più alta tra i quattro colossi del settore.

Amazon ha anche registrato un flusso di cassa libero negativo di 7,6 miliardi di dollari negli ultimi 12 mesi, il giorno dopo che Meta aveva annunciato un calo del 91% della generazione di cassa rispetto all'anno precedente. La scorsa settimana, Alphabet ha dichiarato che il flusso di cassa è diventato negativo per la prima volta nella sua storia, uno sviluppo sorprendente per una delle aziende più redditizie del pianeta.

Il direttore finanziario di Alphabet, Anat Ashkenazi, ha dichiarato agli analisti durante la conference call sui risultati che il flusso di cassa libero rimarrà sotto pressione, poiché l'azienda sta cogliendo l'"opportunità offerta dall'IA".

Con la stagione degli utili del settore tecnologico che si conclude in gran parte questa settimana (Nvidia pubblicherà i suoi risultati il ​​26 agosto), è ormai evidente che gli investimenti nell'intelligenza artificiale stanno distorcendo i bilanci, nonostante i leader del settore continuino a decantare i futuri benefici dei loro ingenti investimenti in nuovi data center e nei chip e sistemi che li popolano.

Una delle principali ragioni per cui i costi stanno aumentando più del previsto è la crisi della memoria, causata dalla domanda insaziabile di processori per l'IA che si basano su memorie fornite da un numero ristretto di produttori.

Il CEO di Tesla, Elon Musk, ha definito i prezzi delle memorie "folli" durante la conference call sugli utili della casa automobilistica la scorsa settimana, e il CEO di Amazon, Andy Jassy, ​​ha affermato che il "prezzo gonfiato" dei chip di memoria ha spinto al rialzo le previsioni di spesa in conto capitale della sua azienda.

Apple, che sta investendo molto meno rispetto alle altre grandi aziende tecnologiche, è particolarmente vulnerabile alla crisi della memoria perché questa tecnologia è un componente chiave di ogni dispositivo di consumo. Apple ha già aumentato i prezzi di Mac e iPad, e molti analisti prevedono aumenti di prezzo anche per gli iPhone entro la fine dell'anno.

Giovedì, l'azienda ha pubblicato previsioni inferiori alle attese a causa di quelle che l'amministratore delegato Tim Cook ha definito "problemi di approvvigionamento". Non si tratta di un problema che, a suo avviso, si attenuerà quest'anno.

"Se guardiamo oltre settembre, prevediamo che i prezzi di mercato delle memorie continueranno ad aumentare, il che potrebbe avere un impatto crescente sul nostro business", ha dichiarato Cook, che lascerà la carica di CEO il 1° settembre, durante la conference call sui risultati finanziari. "E stiamo continuando a valutare la situazione".

Per Apple, le memorie rappresentano un problema di fatturato, poiché l'azienda si prepara a una minore domanda da parte dei consumatori a causa dell'aumento dei prezzi. Ma per i grandi provider di servizi internet, stanno diventando un enorme ostacolo in termini di costi, dato che i prezzi dei sistemi di intelligenza artificiale ad alto consumo di memoria, che tutti acquistano da Nvidia, sono in forte crescita.

Musk si è spinto fino a ringraziare il fornitore di memorie Micron per aver concesso all'azienda "un'allocazione molto significativa a condizioni ragionevoli".

Le reazioni degli investitori ai risultati sono state molto diverse.

Tesla e Alphabet hanno entrambe subito un crollo la scorsa settimana, registrando flussi di cassa negativi e annunciando un'accelerazione delle spese. Meta è crollata dopo la pubblicazione dei risultati di mercoledì, a causa di previsioni deboli e della persistente incertezza sulla sua strategia di monetizzazione dell'intelligenza artificiale. Microsoft, invece, ha registrato la sua migliore giornata in borsa dal 2008, grazie a risultati superiori alle attese e a una revisione al rialzo delle previsioni di spesa in conto capitale.

"MSFT ha margine per una significativa rivalutazione", hanno scritto gli analisti di Wells Fargo, che raccomandano l'acquisto delle azioni, in una nota ai clienti. Il rally ha ridotto il calo del titolo Microsoft dall'inizio dell'anno a circa il 7%.

Le azioni Apple sono scivolate dopo la pubblicazione dei risultati del terzo trimestre, a causa della carenza di memorie che ha pesato sulle prospettive, mentre la forte crescita del cloud di Amazon è stata un importante catalizzatore per l'impennata del titolo del rivenditore online.

“Non solo la crescita dei ricavi è notevole, ma anche la redditività è in aumento”, ha dichiarato Mark Mahaney, analista di Evercore ISI, dopo la pubblicazione del report. Mahaney ha affermato che il tasso di crescita di Amazon Web Services era rimasto indietro rispetto a Microsoft Azure e al business cloud di Google, e che “questo è proprio il breakout di cui il titolo aveva bisogno”.

Gli analisti di Wedbush hanno affermato in una nota di venerdì che il report di Amazon è stato il “superamento più netto” tra gli hyperscaler che seguono, mentre il management ha offerto la spiegazione più chiara su come otterrà un ritorno sugli investimenti.

“Questo netto superamento delle aspettative e la spiegazione dettagliata sono i fattori che, a nostro avviso, giustificano la diversa reazione del titolo tra GOOGL e AMZN, a fronte di risultati fondamentali che consideriamo ugualmente solidi e di un aumento degli investimenti”, hanno scritto gli analisti.

Tuttavia, nel panorama delle megacap, nessuno dei titoli – a eccezione di Micron – sta vivendo un anno di svolta, nonostante una sana crescita dei ricavi. La scarsa dinamicità del mercato riflette il crescente scetticismo sul fatto che l'imponente sviluppo dell'IA, alimentato sempre più dal debito, alla fine si rivelerà redditizio.

Poi c'è il dilemma cinese.

Negli ultimi mesi, una serie di laboratori cinesi di IA hanno rilasciato modelli di intelligenza artificiale nuovi e aggiornati che stanno riducendo il vantaggio prestazionale detenuto da OpenAI e Anthropic a prezzi molto più bassi, assecondando una tendenza diffusa tra le aziende americane, sempre più attente alle spese investendo nei servizi di intelligenza artificiale.

I cosiddetti modelli open-weight possono essere scaricati, modificati e ospitati su qualsiasi infrastruttura scelta dall'utente.

Con gran parte del mercato dell'IA incentrato su OpenAI e Anthropic, entrambe valutate quasi 1.000 miliardi di dollari sul mercato privato, qualsiasi potenziale minaccia al loro business rappresenta un rischio per l'intero settore dell'IA.

In un report della scorsa settimana, Dana Harlap, stratega degli investimenti presso JPMorgan Chase, ha posto la domanda retorica: "È tutto un unico grande affare nel settore dell'IA?". Harlap ha affermato che la reazione al report di Google dimostra che Wall Street sta esaminando attentamente le spese.

Questo è vero anche quando le aziende superano le stime di fatturato, come ha fatto Google, che ha registrato una crescita del cloud dell'82%.

"Stiamo assistendo a un mercato che diventa più critico e più selettivo nei confronti degli hyperscaler, poiché gli investitori cercano di distinguere i vincitori dai perdenti nel settore dell'IA", ha scritto Harlap. "Nel lungo termine, il successo (o il fallimento) dei grandi operatori del settore nel generare un ritorno sull'investimento accettabile a fronte dei loro ingenti investimenti in conto capitale sarà probabilmente correlato ai rendimenti dell'ecosistema dell'intelligenza artificiale.".

Questa che avete appena letto è l’analisi generale: ma ora nel vostro interesse c’è di capire ed approfondire il tema dei magnifici Sette. La ragione la abbiamo illustrata sopra, quando abbiamo scritto che “Le Borse” non esistono più, e che tutto dipende da soli sette titoli, proprio i Magnifici Sette.

I quali Magnifici Sette, come vi illustriamo con il prossimo contributo, oggi NON sono più la stessa cosa di un anno fa, due anni fa, e tre anni fa. Nel vostro interesse, a questa novità dovete fare attenzione.

Le "Magnifiche Sette" non sono più un blocco monolitico.

I titoli tecnologici ad alta crescita che si erano consolidati in un'unica tesi di investimento rappresentativa della prima fase del mercato dell'intelligenza artificiale si stanno differenziando in modo significativo.

Ancora più importante, questo gruppo sta ora sottoperformando il mercato nel suo complesso. Nel 2026, l'indice S&P 500 è cresciuto di circa il 9%, mentre il gruppo ha perso l'1% nello stesso periodo, secondo un'analisi pubblicata questa settimana dalla società di gestione patrimoniale Vanguard.

Nel frattempo, un gruppo più eterogeneo di costruttori di infrastrutture, società energetiche e produttori di chip ha rubato la scena nel mercato dell'IA negli ultimi mesi.

L'analisi di Vanguard ha identificato 45 aziende all'interno di un più ampio "complesso dell'IA" che ha raddoppiato il suo valore dall'inizio dell'anno. In particolare, questo elenco esclude Alphabet, Amazon, Meta Platforms, Microsoft e Oracle.

Questo contenuto è bloccato perché non si consentono i cookie.

Per visualizzare questo contenuto, clicca su Preferenze cookie qui o in fondo alla pagina per consentire tutti i cookie.

"Gli investitori si stanno allontanando dalle grandi aziende tecnologiche per concentrarsi su società che producono i componenti fisici e le infrastrutture molto richieste", ha scritto questa settimana ai clienti Shaan Raithatha, economista di Vanguard.

Come il gruppo "FAANG" prima di esso – l'acronimo di Facebook, Amazon, Apple, Netflix e Google – il Mag 7 potrebbe disgregarsi come concetto, e stanno emergendo delle fratture tra le aziende, anche se alcuni dei loro modelli di business stanno convergendo grazie a numerosi investimenti nella catena di approvvigionamento circolare.

Quattro hyperscaler al centro del gruppo – Microsoft, Meta, Alphabet e Amazon – stanno sviluppando il proprio hardware per l'intelligenza artificiale, investendo o potenzialmente collaborando con produttori di software per l'IA.

Sebbene i loro investimenti di capitale abbiano alimentato il boom dell'IA nel mercato azionario nel suo complesso, gli investitori stanno operando distinzioni sempre più nette tra di loro.

Il titolo Meta è sceso questa settimana dopo che la società ha nuovamente aumentato le previsioni di spesa e gli analisti hanno espresso perplessità sul fatto che l'azienda stia contemporaneamente acquistando e vendendo la sua potenza di calcolo in eccesso.

"Per quanto riguarda il numero di offerte per monetizzare la vostra capacità di calcolo esternamente, allo stesso tempo state anche acquistando capacità da diverse terze parti. Spero che possiate aiutarci a comprendere alcune di queste differenze", ha chiesto Doug Anmuth di JPMorgan al CEO di Meta, Mark Zuckerberg, durante la conference call sui risultati trimestrali di mercoledì sera.

Microsoft, d'altro canto, ha registrato un'impennata dopo aver annunciato una crescita del 43% per il cloud Azure e previsioni di spesa in conto capitale invariate, a dimostrazione di un maggiore ritorno sull'investimento nell'intelligenza artificiale. Il titolo Microsoft è in rialzo del 4,8% negli ultimi sei mesi, secondo i dati di FactSet.

Alphabet ha mancato le previsioni sugli utili per azione nel secondo trimestre, pur avendo aumentato di 15 miliardi di dollari le previsioni di spesa in conto capitale per il 2026. Giovedì Amazon ha anche aumentato di 20 miliardi di dollari le sue previsioni di spesa in conto capitale, sebbene gli investitori si siano mostrati soddisfatti questa settimana dell'espansione dei margini di profitto dell'azienda nel settore cloud AWS.

Anche gli altri membri del Mag 7 – Apple, Nvidia e Tesla – presentano andamenti sempre più diversi.

Le azioni di Apple, inizialmente criticate per la loro posizione di attesa nello sviluppo dell'intelligenza artificiale, sono aumentate del 16,4% negli ultimi sei mesi, pur registrando un calo di quasi il 10% venerdì a causa delle preoccupazioni sui costi delle materie prime, in un contesto di persistente carenza di memorie.

Il titolo Tesla ha perso il 27% negli ultimi sei mesi. Il flusso di cassa libero dell'azienda è sceso in territorio negativo nel secondo trimestre.

Nvidia ha registrato un aumento di circa il 3,6% nello stesso periodo. Il produttore leader di chip per l'IA sta assistendo all'ingresso di nuovi concorrenti nel mercato delle GPU, il che complica il suo modello di business, soprattutto perché alcuni di questi rivali sono anche suoi clienti nel settore cloud.

"Alcuni dei nostri clienti stanno sviluppando i propri ASIC e altri prodotti, inclusi progetti ottimizzati per determinati carichi di lavoro che potrebbero non richiedere tutte le caratteristiche e le funzionalità fornite dai nostri sistemi per data center", ha riconosciuto la società nella sua ultima relazione trimestrale di maggio.


Immaginiamo che ogni nostro lettore abbia ormai compreso la portata di questo cambiamento, che come già detto investe poi la Borsa globale nel suo insieme.

Ora al nostro lettore sarà utile comprendere meglio la reazione degli operatori di mercato di fronte a questa novità. E noi lo aiutiamo con il contributo che leggete di seguito e che per oggi chiude il nostro lavoro.

La nostra intenzione, con questo Post, era duplice.

  • Il primo obbiettivo era fornire ai nostri lettori una informazione gratuita, di elevata qualità e molto tempestiva. Come noi facciamo, con regolarità e gratuitamente, da oltre dieci anni.

  • Il secondo nostro obbiettivo odierno era quello di evidenziare, ancora una volta, che oggi più che mai ogni investitore necessita di supporti tempestivi ed analitici, per governare con successo una realtà in costante e rapida evoluzione.

Come spiegato nell’immagine sopra da Jamie Dimon, oggi, non è più possibile investire con successo seduti comodamente in poltrona a leggere il Financial Times, così come non è più possibile sedersi ad un tavolo a gennaio e basare le proprie scelte su “quello che succederà quest’anno”: quelle erano cose che (forse) funzionavano cinquant’anni fa, ma che oggi si sono trasformate in armi usate CONTRO gli interessi del risparmiatore, per spogliarlo dei suoi risparmi.

Oggi ogni risparmiatore necessita di una interlocuzione quotidiana e di capacità di analisi che vanno molto al di là di quelle offerte da TV come CNBC e Bloomberg oppure da quotidiani come MF e Sole 24 Ore. la realtà è più veloce e più complessa, e tutti voi investitori avete necessità di supporti quotidiani, concreti ed analitici.

Questo è ciò che Recce’d fornisce, ogni giorno, ai propri Clienti: una cosa ben diversa dalla “revisione semestrale della asset allocation” alla quale tutti voi lettori siete abituati (anzi, assuefatti).

Adeguatevi alla realtà intorno a voi, e non adeguatevi al vostro financial advsor che vende Fondi Comuni e GPM per afre gli interessi della sua Rete e non i vostri interessi.

Le cose sono cambiate, e se ne sono accorti (quasi) tutti.


Wall Street si sta dividendo sempre più sui vincitori e i perdenti dell'intelligenza artificiale, dopo che le maggiori aziende tecnologiche mondiali hanno pubblicato i loro risultati trimestrali e confermato o rivisto al rialzo le previsioni di spesa in conto capitale, suggerendo che la corsa agli investimenti non accenna a rallentare.

Quasi 2.000 miliardi di dollari sono confluiti questa settimana nelle sei megacap che hanno pubblicato i loro risultati trimestrali in questa stagione. I tre colossi del cloud computing, Amazon, Microsoft e Alphabet, hanno visto la loro capitalizzazione di mercato impennarsi dopo aver registrato una forte crescita nel settore cloud. Ciò suggerisce che gli investitori credono che i rendimenti possano essere a portata di mano, dopo che le aziende si sono impegnate a spendere miliardi nell'intelligenza artificiale.

Microsoft ha guadagnato oltre 600 miliardi di dollari di capitalizzazione di mercato questa settimana, mentre Amazon e Alphabet hanno aggiunto entrambe più di 400 miliardi.

Dall'altro lato, Meta ha visto il suo titolo crollare dopo la pubblicazione dei risultati, poiché gli investitori non sono stati convinti dalla sua strategia di investimento nell'IA, bruciando circa 85 miliardi di dollari di capitalizzazione di mercato questa settimana. Apple ha subito un calo ancora più marcato, perdendo oltre 350 miliardi di dollari di valore di mercato, a causa della carenza di memoria che ha pesato sulle sue prospettive. Tesla ha perso circa 7 miliardi di dollari di capitalizzazione di mercato dopo aver registrato un flusso di cassa negativo e aver previsto maggiori spese.

La spesa per l'intelligenza artificiale tra le grandi aziende "tende a" raggiungere quasi 800 miliardi di dollari nei prossimi 12 mesi, ha dichiarato venerdì Jason Greenberg, co-responsabile del settore investment banking globale per tecnologia, media e telecomunicazioni di Jefferies.

Gli investitori non si interrogano più sull'effettiva adozione dell'IA o sulla reale domanda di chip e capacità di calcolo, ha affermato Greenberg.

"La questione è se, nel lungo termine, la domanda sarà sufficientemente redditizia da giustificare tutti questi investimenti", ha aggiunto Greenberg. "Credo che questo sia il vero problema con cui ci stiamo confrontando in questo momento".

Gli utili, i ricavi e le vendite di iPhone di Apple sono risultati tutti superiori alle aspettative del mercato; tuttavia, l'azienda ha fornito previsioni deboli per il trimestre in corso, citando "problemi di approvvigionamento". Apple ha dichiarato che la crescita dei ricavi nel trimestre in corso si attesterà tra il 9% e l'11%, mancando le aspettative degli analisti che prevedevano una crescita del 12%, secondo LSEG.

Le azioni Apple hanno chiuso la giornata di venerdì con un calo di oltre il 7%.

L'azienda sta affrontando una grave carenza di memoria, un componente chiave dei suoi dispositivi, e la concorrenza per la capacità produttiva di chip.

Questo ha portato Apple ad aumentare i prezzi di Mac e iPad, e gli analisti prevedono un aumento di prezzo anche per l'iPhone entro la fine dell'anno.

Amazon, dal canto suo, ha annunciato che i ricavi del suo business di cloud computing sono aumentati del 37% su base annua nel secondo trimestre, registrando la crescita più forte dal 2021. Il business di Amazon Web Services è attentamente monitorato dal mercato, poiché è in questo settore che l'azienda realizza la maggior parte delle vendite relative all'intelligenza artificiale. Gli investitori tengono d'occhio questa divisione come indicatore della domanda che Amazon sta riscontrando per i suoi prodotti di intelligenza artificiale.

Le azioni di Amazon hanno chiuso in rialzo di oltre il 15% venerdì, dopo che la società ha previsto investimenti in conto capitale per quest'anno pari a 220 miliardi di dollari, in aumento rispetto alla precedente previsione di 200 miliardi, continuando a investire nelle infrastrutture per l'intelligenza artificiale.

Gli investitori hanno esaminato attentamente le spese delle grandi aziende tecnologiche in ambito IA, poiché crescono i timori che queste aziende stiano investendo più velocemente della domanda. Tuttavia, la crescita del cloud di Amazon sembra giustificare gli investimenti in conto capitale dell'azienda.

La forte crescita di AWS "è un chiaro indicatore del fatto che i suoi investimenti in infrastrutture stanno soddisfacendo la domanda del mercato, anziché superarla", ha affermato Tracy Woo, analista principale di Forrester, in una nota di giovedì.

Il titolo Amazon è rimasto indietro rispetto alle previsioni per il 2026, con un aumento di circa il 4% da inizio anno. Apple, invece, è cresciuta del 23% nello stesso periodo. Il produttore di iPhone è in parte considerato un'alternativa ai colossi tecnologici che hanno investito massicciamente, poiché Apple non ha intrapreso un'enorme espansione in termini di investimenti in conto capitale.

Sembra che gli investitori stiano scegliendo i loro titoli vincenti nel settore dell'IA durante questa stagione degli utili, con movimenti di prezzo divergenti tra le azioni dei giganti tecnologici.

Giovedì, Meta ha perso l'8%, mentre Microsoft ha guadagnato il 15%, a causa delle diverse opinioni degli investitori sulle strategie di IA delle due società.

Meta ha alzato la fascia inferiore delle previsioni di spesa in conto capitale per il 2026, ma il co-fondatore e CEO dell'azienda di social networking non ha fornito informazioni chiare sulla domanda di cloud per l'infrastruttura di IA dell'azienda.

"Credo ci sia una crescente impazienza, soprattutto nei confronti di Meta", ha affermato Hendi Susanto, gestore di portafoglio presso Gabelli, che a fine marzo deteneva partecipazioni in Meta e in altre società tecnologiche a grande capitalizzazione. "Credo che Mark Zuckerberg insista sul fatto che stiano prendendo in considerazione quell'alternativa, ma in assenza di conferme durante la conference call sugli utili, gli investitori l'hanno interpretata negativamente".

Valter Buffo