La teoria della riflessività e la pratica degli IPO 2026: che cosa viene dopo SpaceX (parte 2)
 

Tutti se ne sono accorti, tutti lo dicono, e tutti lo vedono ogni giorno: il caos domina in ogni comparto del mercato finanziario internazionale: ed i nostri lettori ne leggono ogni giorno sui quotidiani, e seguono le varie vicende ogni giorno attraverso i social ed il Web.

Recce’d ne parlava, fornendo al lettore analisi e dettagli, già sei mesi fa, e poi con frequenza bi-settimana nel mesi di maggio, giugno e luglio (in corso).

Nelle ultime settimane il mercato internazionale è dominato dalle notizie sugli utili trimestrali delle Aziende che sono quotate in Borsa, un tema al quale Recce’d ha dedicato più di un lavoro qui nel Blog nelle ultime quattro settimane.

Sempre, in ognuno dei lavori pubblicati qui nel Blog, abbiamo suggerito al nostro lettore di mantenere un sguardo più alto: di non perdere attenzione ed energie dietro all’ultimo dettaglio strillato sui social: la gestione del proprio risparmio, in questi momenti così intensi e delicati, necessità di una capacità di sintesi che collega tra di loro aspetti diversi della realtà e fornisce poi una sintesi che è anche un senso, una direzione per le proprie azioni a tutela dei risparmi ed alla ricerca dei rendimenti.

In ognuno dei momenti come questi che noi di Recce’d abbiamo affrontato nel passato recente e meno recente, è risultato decisivo il saper collegare fra loro le Borse ed il dollaro USA, il petrolio con i Titoli di Stato, i Mercati Emergenti con i BTp ed i Bund. Nelle fasi di veloce cambiamento, quando si entra in una Nuova Era, ogni investitore deve impiegare tutte le sue capacità per cogliere le nuove correlazioni, le nuove modalità di funzionamento, i nuovi rapporti causa-effetto.

Non ci dilunghiamo oltre: tutto questo, lo avete già letto (spiegato in modo pratico e concreto) proprio qui nel Blog, e nel 2026.

Oggi, scegliamo di concentrarci sullo specifico di uno degli aspetti della realtà attuale di cui si parla e si discute ogni giorno sui mercati finanziari.

Per noi di Recce’d, e per i nostri lettori, non si tratta di un tema nuovo: ad esempio, proprio qui nel nostro Blog noi ne scrivemmo, in modo ampio e qualificato, lo scorso 28 giugno., e chi si fosse perso quel Post farebbe bene a rileggerlo con attenzione. Tra esperti ed operatori, oggi, ogni giorno si parla di riflessività.

In quel Post di alcune settimane fa, Recce’d scriveva tra l’altro:

Che cosa sta succedendo, al vostro risparmio? E che cosa succederà poi tra un mese, due mesi, tre mesi, sei mesi?

Che cosa lo fa salire e poi scendere? Che cosa conta davvero?

Vi fate queste domande? State cercando di capire? Ed eccoci qui, come sempre, puntuali, analitici e qualitativi, a rispondere alle vostre grandi domande di ogni notte. Puntuali ed affidabili, come sempre siamo stati.

Perché dopo ore, ed ore, ed ore di lettura dei social, dei quotidiani, e di ascolto di lunghi articoli al TG, scoprite tutto sui mercati finanziari sta fermo? Perché NESSUNO compera, a parte voi? E chi è, che vende, oggi? Lo S&P 500 vale 7350 punti: chi è, che vende?

Ma soprattutto: che fine ha fatto, tutta quella euforia che ci hanno descritto al collocamento Di SpaceX?

Come abbiamo già scritto, noi di Recce’d non ci occuperemo della minaccia di radere al suolo lo IRAN (che non muove i mercati). Ci occuperemo invece, almeno in questo Post, della vicenda di SpaceX (anche quella non ha mosso i mercati, ma almeno c’è una qualche sostanza, mentre la vicenda IRAN ormai è soltanto un teatrino delle marionette).


Vi sarà sufficiente aprire, proprio questa mattina, un qualsiasi sito Web oppure un qualsiasi settimanale o quotidiano per ritrovare non una ma decine di conferme a ciò che avete appena letto che Recce’d scriveva un mese fa.

Da qui, deriva la nostra decisione di ritornare sul medesimo tema trattato il 28 giugno scorso: e lo facciamo prima di tutto ricordando al lettore che cosa si intende quando si parla e si discute di riflessività

Esplorando la riflessività in economia

La riflessività si riferisce a una teoria economica secondo cui le percezioni degli investitori influenzano i fondamentali economici e, a loro volta, tali percezioni e i prezzi di mercato. La riflessività ha origine nella sociologia, ma è particolarmente rilevante nel campo della finanza. George Soros, il suo principale sostenitore, ritiene che le deviazioni dall'equilibrio economico siano dovute a circuiti di feedback positivi. Secondo Soros, la teoria della riflessività mette in discussione l'equilibrio e l'ipotesi dei mercati efficienti.

Come la riflessività mette in discussione l'equilibrio economico

La teoria della riflessività afferma che gli investitori non basano le proprie decisioni sulla realtà, bensì sulla loro percezione della realtà. Le azioni che derivano da queste percezioni hanno un impatto sulla realtà, o sui fondamentali, che a sua volta influenza le percezioni degli investitori e quindi i prezzi. Il processo si autoalimenta e tende al disequilibrio, causando un progressivo distacco dei prezzi dalla realtà. Soros vede la crisi finanziaria globale come un esempio di riflessività. A suo avviso, l'aumento dei prezzi delle case ha indotto le banche ad aumentare i prestiti ipotecari e, a sua volta, l'aumento dei prestiti ha contribuito a far salire i prezzi delle case. L'aumento incontrollato dei prezzi ha creato una bolla che alla fine è scoppiata, portando alla crisi finanziaria e alla Grande Recessione.

La teoria della riflessività di Soros si oppone all'equilibrio economico, alle aspettative razionali e all'ipotesi dei mercati efficienti. L'economia tradizionale suggerisce che i fondamentali reali, come la domanda e l'offerta, implichino prezzi di equilibrio. Le variazioni dei fondamentali, come le preferenze dei consumatori e la scarsità, inducono i mercati ad adeguare i prezzi in base alle aspettative. Questo processo include feedback sia positivi che negativi tra prezzi e aspettative sui fondamentali economici, che si bilanciano a vicenda a un nuovo prezzo di equilibrio. In assenza di ostacoli significativi alla comunicazione di informazioni sui fondamentali economici e alla conclusione di transazioni a prezzi concordati, questo processo di determinazione dei prezzi tenderà a mantenere il mercato in rapido ed efficiente movimento verso l'equilibrio.

Soros ritiene che la riflessività rappresenti una sfida per l'equilibrio perché i prezzi possono discostarsene in modo significativo e persistente. Soros crede che la formazione dei prezzi sia riflessiva, guidata da circuiti di feedback tra prezzi e aspettative. Una volta che si verifica una variazione dei fondamentali economici, questi circuiti di feedback positivi fanno sì che i prezzi siano inferiori o superiori al nuovo equilibrio. In qualche modo, il normale feedback negativo tra prezzi e aspettative sui fondamentali economici, che controbilancerebbe questi circuiti di feedback positivi, viene meno. Alla fine, la tendenza si inverte quando gli operatori di mercato si rendono conto che i prezzi si sono discostati dalla realtà e rivedono le proprie aspettative (sebbene Soros non lo consideri un feedback negativo).

Soros utilizza il ciclo boom-bust e le bolle speculative, seguite dai crolli, a sostegno della sua teoria, osservando che mostrano come i prezzi si allontanino dall'equilibrio. Spesso fa riferimento all'uso della leva finanziaria e alla disponibilità di credito come fattori scatenanti del processo, nonché al ruolo dei tassi di cambio fluttuanti in questi episodi.²

In conclusione, la riflessività è una teoria economica sostenuta da George Soros, la cui idea centrale è che i circuiti di feedback tra le percezioni degli investitori e i fondamentali economici impediscono ai mercati di raggiungere l'equilibrio. La riflessività può portare a significative deviazioni dei prezzi dai valori fondamentali attraverso circuiti di feedback positivi, come dimostrano le crisi finanziarie storiche, tra cui la crisi finanziaria globale. La riflessività offre una prospettiva diversa sulle tendenze dei prezzi e sul comportamento del mercato, valorizzando le percezioni degli investitori come fattore cruciale che influenza le condizioni economiche.

Può avere un impatto sul comportamento del mercato e comportare un aumento della volatilità a causa della discrepanza tra prezzi e realtà economica. Gli investitori potrebbero voler considerare la riflessività quando prendono decisioni di investimento. In caso di dubbi, è consigliabile consultare un consulente finanziario.

La chiusura del contributo che avete appena letto accenna ad un “consulente finanziario”: il che ci offre lo spazio per accennare ad un tema che, come tutti i lettori sanno bene, a noi di Recce’d è molto caro. Un tema che Recce’d giudica decisivo, da molti anni ma soprattutto nel 2026. Decisivo per i vostri risultati e decisivo per i rischi che state correndo (molti dei quali voi NON conoscete) con la vostra attuale allocazione dei vostri investimenti.

Il tema è il seguente.

E’ vero che nel contesto dominato dalla “riflessività” vi occorre un consulente: un consulente esperto e qualificato. Ma (attenzione) non vi serve un venditore: anzi, il venditore è il vostro nemico, nel contesto di oggi. Il venditore (private banker, financial advisor, wealth manager, family banker) è il servitore di interessi OPPOSTI ai vostri. Chi non se ne rende conto sta per pagare un prezzo molto alto per la sua non-consapevolezza.

Si tratta, come abbiamo appena dento, del tema numero uno, per ogni investitore finale, nel 2026: ed è così importante che merita da parte di Recce’d una serie di nuovi lavori, che saranno pubblicati proprio qui nel Blog ed anche in altre pagine del nostro sito, a cominciare dalla pagina SCELTE DI PORTAFOGLIO che sarà presentata, in una veste totalmente rinnovata, nel mese di agosto.

Per oggi, quindi, ci fermiamo a queste poche frasi: e ritorniamo, invece ad occuparci dell’attuale contesto dei mercati finanziari, il cui tratto caratterizzante è, come già detto, la riflessività. Tema discusso quotidianamente tra i grandi operatori e i più esperti analisti, ma che nessun social e nessun media tradizionale per ora ha ripreso e sviluppato: questo per mancanza di conoscenze, per mancanza di competenza, per mancanza di attenzione e anche … per non “rovinare la festa”. Nessuno si azzardi di “rovinare la festa” quando Elon Musk deve raccogliere soldi dalla massa, prima attraverso il suo IPO e poi attraverso le emissioni di obbligazioni. Lui e i suoi complici hanno bisogno di euforia, hanno bisogno di incantare, hanno bisogno dei creduloni, hanno bisogno di illudere, devono vendere i miraggi e le nuvole a forma di pecorella.

Su questo tema, abbiamo scelto per i nostri lettori un ampio e qualificato contributo, che segue e che chiude il nostro lavoro di oggi. L’utilità per il lettore di questo contributo scelto e tradotto da Recce’d è ricordare: ovvero, essere consapevoli che non c’è nulla di nuovo: assolutamente nulla. E quindi che la storia andrà a finire come ogni altra volta.

La differenza, sostanziale, tra la situazione che voi ed i vostri risparmi, dovete affrontare oggi e gli episodi precedenti citati nel contributo che segue? Come mai successe prima, oggi il fenomeno della riflessività è presente sia in Borsa, sia in ogni altro comparto del mercato finanziario globale.

Come i nostri lettori ricordano bene, se hanno seguito la nostra serie di Post dedicati al tema “Detox”, tra il mese di marzo del 2025 e il mese di gennaio 2026. Serie di Post che rimane disponibile in questo Blog. Serie che vi aiuta a comprendere la ragione per la quale, in numerosissime occasioni, Recce’d ha spiegato ai lettori che il problema, oggi NON è la Borsa, oppure le Borse. Oggi il problema, per i vostri e nostri risparmi, e per le vostre pensioni, è … tutto.

Dopo essere rimasto sulla mia scrivania per mesi, dopo aver preso in prestito una copia dal mio collega Kenneth Beanland, il mio bambino di 11 settimane mi implorava di leggergli qualcosa di più interessante prima di andare a dormire, così abbiamo iniziato a leggere "L'alchimia della finanza" di George Soros.

Il libro offre un'analisi approfondita di come i mercati finanziari siano plasmati non solo dalla teoria economica tradizionale, ma anche dall'imprevedibile interazione tra psicologia umana, meccanismi di feedback e mutevoli forze globali. Soros contesta la convinzione dominante che i mercati tendano naturalmente all'equilibrio dei prezzi o riflettano il valore "reale". Introduce invece la sua iconica teoria della riflessività, secondo la quale le percezioni e i pregiudizi dei partecipanti al mercato modificano attivamente i fondamentali, che a loro volta influenzano ulteriormente tali percezioni. Soros descrive il mercato come un sistema dinamico, in costante oscillazione attraverso reti di feedback positivi e negativi, dove prezzi e narrazioni contribuiscono a creare la realtà. Attraverso resoconti di trading in tempo reale, casi di studio globali e riflessioni filosofiche, l'autore illustra come il mercato sia più un laboratorio che una macchina: un luogo in cui le ipotesi vengono testate e talvolta scartate con la stessa rapidità con cui le regole sembrano cambiare.

Nel corso del libro, l'autore analizza la riflessività in tempo reale, nonché il suo ruolo in contesti di mercato storici, tra cui gli anni '60, '90 e i primi anni 2000.

Negli anni '60, i conglomerati scoprirono un potente meccanismo: potevano utilizzare le loro elevate valutazioni come moneta di scambio per effettuare acquisizioni, che avrebbero incrementato gli utili per azione. Potevano acquistare crescita ed essere ricompensati, anziché doverla generare organicamente. Gli investitori, concentrati miopeamente sulla crescita totale degli utili piuttosto che sulla sua origine, premiarono queste acquisizioni con multipli prezzo/utili (P/E) ancora più elevati. Questo creò un circolo vizioso. Gli alti prezzi delle azioni consentirono ulteriori acquisizioni, che a loro volta alimentarono un'ulteriore espansione dei multipli, fornendo così ulteriore moneta di scambio per le acquisizioni. Il pregiudizio prevalente era chiaro: i conglomerati potevano ottenere multipli elevati "solo per aver promesso di impiegare il capitale in modo oculato nelle acquisizioni". Il circolo vizioso continuava finché la realtà non riusciva più a sostenere le aspettative, finché i conglomerati non esaurivano le potenziali acquisizioni di grandi dimensioni e le manipolazioni contabili diventavano trasparenti.

Alla fine degli anni '90, con la bolla delle dot-com, la teoria della riflessività di Soros si manifestò attraverso un meccanismo di feedback simile, ma con al centro le aziende tecnologiche e i titoli internet. Investitori, venture capitalist e imprenditori credevano collettivamente che il futuro digitale avrebbe garantito crescita e redditività illimitate, a prescindere dai fondamentali. Il pregiudizio prevalente era: "Le aziende internet stanno rivoluzionando tutto: crescita e valutazioni non possono che aumentare". Con l'afflusso di denaro nei titoli tecnologici, le valutazioni alle stelle permisero alle aziende di raccogliere più capitali, spendere senza limiti e lanciare iniziative sempre più ambiziose. Queste azioni sembravano convalidare l'ottimismo del mercato, attirando ulteriori investimenti e spingendo i prezzi al rialzo. Il circolo vizioso tra l'aumento dei prezzi azionari, la facile formazione di capitale e l'entusiasmo diffuso dei media ha spinto il mercato a livelli insostenibili.

Ma questo ottimismo ha distorto la realtà, separando le aspettative dagli utili effettivi o da modelli di business sostenibili. Quando è diventato chiaro che molte aziende non erano in grado di generare profitti, la narrazione è cambiata. Le percezioni si sono invertite: i capitali si sono prosciugati, le valutazioni sono crollate e il mercato ha subito una brutale correzione.

Nei primi anni 2000, banche, investitori e proprietari di case hanno alimentato la bolla immobiliare statunitense attraverso un potente meccanismo di autoregolazione. Il credito a basso costo e l'aumento dei prezzi delle case si sono rafforzati a vicenda: gli istituti di credito hanno concesso più mutui man mano che i prezzi salivano, convalidando l'ottimismo. Wall Street ha impacchettato prestiti rischiosi in titoli, convogliando capitali globali nel settore immobiliare. Il pregiudizio prevalente era chiaro: i prezzi delle case "potevano solo salire". I proprietari di case hanno contratto più prestiti, sentendosi più ricchi; gli investitori hanno speculato, alimentati dal denaro facile e dalla convinzione di guadagni illimitati. La percezione di sicurezza di ciascuna parte ha influenzato direttamente le condizioni di mercato in rialzo. Quando i default sono aumentati e i prezzi sono crollati, il ciclo si è invertito: il credito si è contratto, i prezzi degli asset sono crollati e le perdite si sono propagate a catena in tutto il sistema.

Proprio come Soros osservò durante il boom dei conglomerati degli anni '60, la bolla delle dot-com degli anni '90 e, successivamente, la bolla immobiliare statunitense degli anni 2000, stiamo assistendo a uno schema riflessivo inquietantemente simile che si sta manifestando nell'attuale sviluppo delle infrastrutture di intelligenza artificiale. I parallelismi sono sorprendenti, sebbene la portata sia senza precedenti.


Il boom delle infrastrutture di IA: un moderno ciclo riflessivo

L'attuale boom dell'IA presenta la stessa struttura riflessiva, ma con il finanziamento circolare che sostituisce la crescita trainata dalle acquisizioni. I colossi come Microsoft, Amazon, Alphabet e Meta stanno investendo capitali senza precedenti: si stimano tra i 300 e i 400 miliardi di dollari solo nel 2025. Ciò rappresenta circa il 70% dei loro flussi di cassa operativi reindirizzati verso le infrastrutture di IA.

Il processo autoalimentante Il sistema SS opera attraverso accordi interconnessi che confondono il confine tra domanda reale e crescita artificiale. Bloomberg ha recentemente pubblicato questo grafico per aiutare a visualizzare la natura incestuosa del flusso di accordi e della domanda complessiva.

Il pregiudizio prevalente e la percezione del mercato

Proprio come gli investitori in grandi conglomerati negli anni '60 si concentravano sulla crescita degli utili a prescindere dalla qualità, gli operatori di mercato odierni sono ossessionati dalla spesa per le infrastrutture di intelligenza artificiale come indicatore del dominio futuro. Il pregiudizio prevalente è che le aziende debbano spendere massicciamente o rischino di rimanere indietro nella "corsa agli armamenti dell'IA". Questo crea quello che Soros riconoscerebbe come un circolo vizioso: l'urgenza percepita dagli operatori di mercato di investire capitali senza precedenti nella costruzione di queste infrastrutture spinge altri operatori a fare altrettanto, influenzando a loro volta la realtà del mercato.

Il mercato azionario ricompensa generosamente questa spesa. Negli ultimi anni, le aziende hyperscale hanno registrato rendimenti parabolici, con le società di intelligenza artificiale che rappresenteranno l'80% dei guadagni del mercato azionario statunitense nel 2025. Si prevede che quest'anno investiranno il 30-50% del loro fatturato in spese in conto capitale (capex), livelli che non si vedevano dai tempi di AT&T e Cisco, che al loro apice, rispettivamente alla fine degli anni '90 e all'inizio degli anni 2000, investivano il 25% e il 14%. Queste valutazioni elevate consentono di ottenere costi di finanziamento più bassi (tramite acquisizioni azionarie e obbligazioni a basso tasso di interesse), attraggono talenti eccezionali e creano un effetto ricchezza che giustifica ulteriori investimenti.

La funzione di manipolazione

Nella teoria di Soros, la funzione di manipolazione descrive come le azioni dei partecipanti influenzino i fondamentali sottostanti. Il boom dell'IA lo dimostra in modo eloquente:

La disponibilità di capitale crea la propria validazione. Le aziende hyperscale stanno investendo centinaia di miliardi in un solo trimestre in infrastrutture per l'IA. Questa massiccia diffusione crea una scarsità artificiale/percepita di capacità GPU, spingendo i prezzi al rialzo e generando la percezione di una domanda insaziabile (nonostante i costi di prestito delle GPU siano diminuiti notevolmente). Nvidia ha riferito che i suoi due principali clienti hanno rappresentato il 39% del fatturato del secondo trimestre: una concentrazione pericolosa che rivela quanto di questa "domanda" derivi da una manciata di accordi di finanziamento circolare.

La soluzione? Dare denaro ad altri operatori per diversificare la loro base clienti.

La realtà dei ricavi diverge drasticamente dalla spesa. Mentre 300-400 miliardi di dollari confluiscono annualmente nelle infrastrutture per l'IA, i ricavi effettivi dell'IA raccontano una storia diversa. OpenAI prevede 13 miliardi di dollari di fatturato per il 2025: una crescita impressionante rispetto ai 4 miliardi dell'anno precedente, ma irrisoria rispetto all'infrastruttura in costruzione. Anthropic prevede 9 miliardi di dollari di fatturato annuo entro la fine del 2025. Si prevede che l'intero mercato del software e dei servizi di IA generativa si attesterà tra i 20 e i 30 miliardi di dollari all'anno nell'anno fiscale 2025 e meno di 30 miliardi di dollari nei successivi 12 mesi.

Goldman Sachs stima che le aziende hyperscale necessitino di un aumento di produttività derivante dall'IA pari a 8 trilioni di dollari (valore attuale) per giustificare gli attuali livelli di investimento. Morgan Stanley prevede che il fatturato di GenAI potrebbe raggiungere 1,1 trilioni di dollari entro il 2028, rispetto ai 45 miliardi di dollari del 2024. Tuttavia, anche queste proiezioni ottimistiche rivelano uno squilibrio fondamentale: gli analisti stimano che la realizzazione dell'infrastruttura IA richieda circa 150 miliardi di dollari di fatturato annuo solo per coprire ammortamenti e costi operativi, mentre il fatturato specifico per l'IA attualmente disponibile è solo una frazione di tale cifra. Cresce inoltre la preoccupazione per i piani di ammortamento adottati dalle major, con il ciclo di vita annuale dei prodotti Nvidia che mette in discussione la Legge di Moore e solleva interrogativi sulla vita utile relativa dei sistemi di calcolo ad alte prestazioni.

Il ciclo autoalimentante

La sequenza boom-crisi si articola in fasi distinte:

Fase 1: Il trend iniziale (2022-2024)

Il lancio di ChatGPT nel novembre 2022 ha creato un vero e proprio trend di fondo: l'intelligenza artificiale generativa ha dimostrato capacità concrete. Ciò ha innescato investimenti significativi, poiché le aziende hanno riconosciuto il potenziale trasformativo. Il potenziale di questa innovazione tecnologica è assoluto (ha persino contribuito alla stesura di questo articolo), ma i conti non tornano...

Fase 2: L'equivoco si diffonde (2024-2025)

L'equivoco emerso è stato che una spesa illimitata in infrastrutture si sarebbe automaticamente tradotta in una crescita proporzionale di ricavi e utili. Gli operatori di mercato hanno iniziato a confondere gli investimenti con la domanda.

Finora non è stato così. Anzi, si è rivelato in gran parte distruttivo per il capitale. Se si escludono i produttori di chip (i principali beneficiari di questa tendenza – NVDA/AVGO), gli hyperscaler stanno investendo oltre il 160% della crescita dei ricavi e il 175% della crescita dell'EBITDA in CAPEX. In altre parole, se si presume che TUTTA la crescita dei ricavi e dell'EBITDA generata dagli Hyperscaler possa essere attribuita al CAPEX (cosa certamente non vera), il risultato migliore tra tutti è quello di AMZN, che quest'anno recupererà 60 centesimi di crescita dei ricavi per ogni dollaro speso (la maggior parte è al di sotto dei 50 centesimi), con una perdita di 40 centesimi per dollaro speso.

Considerando l'EBITDA, il gruppo recupera tra i 20 e i 57 centesimi di crescita per dollaro speso. Sebbene si possa sostenere che questo verrà recuperato negli anni futuri, il problema che vedo deriva principalmente dal rapido deprezzamento del CAPEX (riducendo i tempi di ammortamento) e i crescenti costi operativi (OPEX) che probabilmente saranno sostenuti per gestire questi data center sempre più esigenti.

Fase 3: Il circolo virtuoso (attuale)

Ogni nuovo annuncio di spesa rafforza la fiducia del mercato, spingendo al rialzo i prezzi delle azioni, il che riduce i costi del capitale, consentendo ulteriori investimenti. JPMorgan osserva che gli investimenti in IA hanno contribuito per l'1,1% alla crescita del PIL nella prima metà del 2025, superando il contributo della spesa dei consumatori. Questo crea un circolo vizioso macroeconomico in cui la spesa per l'IA sostiene la crescita economica, che a sua volta giustifica ulteriori investimenti in IA e probabilmente coinvolge l'amministrazione statunitense, che cerca di perpetuare la spesa e mantenere la percezione di una forte crescita economica.

Gli accordi circolari amplificano questo fenomeno: quando Nvidia investe in OpenAI, che a sua volta acquista chip Nvidia, Nvidia può annunciare "vendite in aumento", OpenAI può affermare di essere "in crescita" e gli investitori concludono che il settore è in piena espansione.

Fase 4: Cambiamenti nella struttura del mercato (emergente)

Così come il boom dei conglomerati ha creato una classe di investitori specializzati, l'IA ha generato un intero ecosistema: capitale di rischio focalizzato sull'IA, investimenti governativi in ​​"IA sovrana", fornitori specializzati di "neocloud" e veicoli di investimento dedicati esclusivamente alle infrastrutture per l'IA. La struttura stessa del mercato è stata riorganizzata attorno a questo tema.

L'inversione di tendenza imminente

Nei sistemi riflessivi, il boom continua finché i fondamentali non sono più in grado di supportare le percezioni. Diversi fattori suggeriscono che ci stiamo avvicinando a questo punto di svolta:

Il divario di fatturato si sta ampliando. Nonostante una crescita annua di oltre il 50% nella spesa degli hyperscaler, la crescita del fatturato dell'IA, pur rimanendo impressionante in termini percentuali, sta rallentando notevolmente (dal 20-30% al 10-15% su base annua). OpenAI brucia 8 miliardi di dollari all'anno a fronte di un fatturato di 13 miliardi di dollari. Anche con un fatturato previsto di 30 miliardi di dollari nel 2026, OpenAI avrebbe bisogno di anni per giustificare l'infrastruttura che sta costruendo attorno ad essa.

I vincoli produttivi e operativi sono reali. Crescono le preoccupazioni per l'accesso all'energia e all'acqua necessarie per il raffreddamento, indispensabili per il funzionamento del numero sempre maggiore di data center.

Le dinamiche competitive sono controproducenti. Quando i giganti della tecnologia offrono funzionalità di intelligenza artificiale come prodotti civetta, sovvenzionati da attività principali redditizie (avrete sicuramente notato i recenti ribassi di prezzo e l'estensione del periodo di prova gratuito di ChatGPT), le aziende specializzate in intelligenza artificiale non possono applicare prezzi premium. Questo crea una corsa al ribasso nella monetizzazione, anche se i costi delle infrastrutture sono in forte aumento. ChatGPT ha 700 milioni di utenti attivi settimanali, ma genera solo 12-13 miliardi di dollari di fatturato annuo, ovvero appena 17 dollari per utente attivo all'anno.

La sequenza del crollo

Quando si verificherà l'inversione di tendenza, il circolo vizioso opererà nella direzione opposta con la stessa forza:

Il calo dei prezzi delle azioni aumenterà i costi del capitale, rendendo più difficile giustificare ulteriori investimenti in infrastrutture. Con la compressione dei multipli, il "valore" di questi accordi circolari si deteriora. I problemi ignorati durante il boom – perdite operative di divisione, basi clienti concentrate, dubbia contabilizzazione dei ricavi – assorbiranno l'attenzione e distorceranno la percezione degli investitori riguardo alle opportunità nel settore delle infrastrutture di intelligenza artificiale.

Il circolo vizioso si inverte: valutazioni più basse → riduzione della spesa → sovraccapacità → concorrenza sui prezzi → minori ricavi → ulteriore compressione delle valutazioni. La stessa struttura di mercato che ha amplificato il boom, amplificherà anche il crollo.

Perché questa volta si ripete lo stesso schema?

Alcuni sostengono che questo ciclo sia diverso: che l'intelligenza artificiale trasformi realmente la produttività e giustifichi quindi qualsiasi livello di investimento. Eppure, questo era esattamente l'argomento utilizzato durante il boom dei conglomerati (la diversificazione crea valore), la bolla delle dot-com (internet cambia tutto) e la bolla immobiliare del 2008 (il mercato immobiliare sale sempre).

La tecnologia potrà anche essere rivoluzionaria, ma la struttura finanziaria è retroattiva. Quando Microsoft può permettersi di spendere 80 miliardi di dollari in infrastrutture per l'IA perché ritenuto essenziale per "preservare i propri monopoli", quando la crescita di Nvidia dipende dagli investimenti nei propri clienti, quando i ricavi previsti sono di ordini di grandezza inferiori ai livelli di pareggio necessari, questi sono i segni distintivi di un processo riflessivo di boom e crollo in atto.

Il principio di fallibilità è onnipresente: gli operatori di mercato credono che una spesa illimitata per l'IA creerà valore proporzionale, e questa convinzione alimenta azioni che la convalidano temporaneamente attraverso la finanza circolare e l'entusiasmo del mercato. Ma i fondamentali sottostanti – i ricavi effettivi derivanti da clienti reali che pagano per il valore effettivamente fornito – rimangono ostinatamente scollegati dai livelli di spesa.

Come Soros scrisse per la prima volta nel 1987, i mercati finanziari si autodestabilizzano e i cicli di boom e crollo sono endemici al sistema finanziario. Il boom delle infrastrutture per l'IA mostra tutti i segni classici: una reale tendenza di fondo, un'errata percezione diffusa delle sue implicazioni, la finanza circolare che crea un'apparente convalida, la riorganizzazione della struttura del mercato attorno al tema e una crescente divergenza tra percezione e realtà.

Non si tratta di stabilire se questo ciclo riflessivo si invertirà, ma quando – e quanto grave sarà la conseguente battuta d'arresto quando la realtà si ripresenterà. A differenza di un gioco a passaparola, non vorrete essere voi a ritrovarvi con il sacchetto in mano quando la musica inevitabilmente si fermerà – fino ad allora, godetevi la festa.


Chiudiamo il lavoro di oggi riproponendo ai lettori un brano che è già stato pubblicato qui nel nostro Blog. Per quale ragione?

Siamo certi che un buon numero di lettori abbia appena completato la lettura del brano con un certo scetticismo: dicendo a sé stesso che NON è possibile. Non è possibile che, nel Mondo, oggi, milioni e miliardi di persone stiano, molto semplicemente, correndo dietro alle lucciole pensando che si tratti di lanterne.

Invece, è possibile: anzi, Recce’d vi dice che è una certezza. E’ l’attacco al vostro risparmio: lo scopo è mettere le mani sui vostri risparmi, prendere possesso dei vostri soldi. E sta succedendo. Con la attiva collaborazione dei social media, dei media tradizionali e dei venditori già citati poco più in alto.

Tutti impegnati fino alla morte, pur di NON parlare di ciò che davvero conta, per voi.

Non si tratta, semplicemente, di una allucinazione collettiva: si tratta di una operazione progettata e poi pianificata con cura. Eseguita da personaggi dei quali tutti conoscono nomi e cognomi. Alcuni di questi sono molto in vista, si tratta di personaggi pubblici ogni giorno sulle copertine: noi li abbiamo già denunciati in pubblico, e non ci ripeteremo qui. Poi, ce ne sono anche altri, non sotto i riflettori: tutti impegnati alla creazione di una “realtà virtuale”, qualcosa che NON esiste, NON è mai esistito, ma che deve sembrare che esista, almeno a una parte della massa degli investitori, sfruttando proprio la riflessività così ben descritta nei due brani precedenti.

Nulla di nuovo, come vi abbiamo già dimostrato: è già stato fatto. Anche se mai su questa scala.

Ed ecco, in chiusura, i nomi di alcuni degli “ingegneri” che hanno costruito questi punti sulle nuvole.

Il fenomeno degli economisti "AI-pilled" è diventato così concreto che persino testate autorevoli come The Economist hanno coniato questa esatta espressione per mappare i principali esponenti di questa corrente.

Mentre l'accademia tradizionale analizza i dati con cautela, un gruppo selezionato di istituzioni e accademici (spesso legati a MIT e Stanford) si è "convertito" all'idea che l'intelligenza artificiale riscriverà le regole della macroeconomia.

Ecco la mappa dei protagonisti e delle istituzioni chiave di questa corrente:

1. I "Lab-Economists" (I convertiti in prima linea)

La dimostrazione più lampante dell'essere AI-pilled riguarda quegli economisti d'élite che hanno lasciato le università tradizionali per farsi assumere direttamente dai colossi dell'IA per studiare la transizione verso l'AGI (Intelligenza Artificiale Generale):

·        Ronnie Chatterji (OpenAI): Professore alla Duke University, ha accettato l'incarico di Chief Economist presso OpenAI. Il suo focus è capire come l'IA riorganizzerà i mercati del lavoro e i modelli aziendali.

·        Anton Korinek (Anthropic): Accademico dell'Università della Virginia, è entrato nel team di ricerca economica di Anthropic (i creatori di Claude). È uno dei massimi teorici degli scenari economici iperbolici guidati dall'IA.

·        Alex Imas (Google DeepMind): Economista comportamentale dell'Università di Chicago, è stato nominato "Director of AGI Economics" presso DeepMind. Il suo ruolo è letteralmente studiare l'impatto economico del momento in cui l'IA supererà l'intelletto umano.

2. Gli Accademici Techno-Optimist (MIT & Stanford)

Nelle università d'élite americane, alcuni economisti si distinguono per una visione fortemente orientata al potenziale di crescita dell'IA:

·        Erik Brynjolfsson (Stanford University): Direttore dello Digital Economy Lab di Stanford, è il prototipo dell'economista techno-optimist. Sostiene che l'IA non vada vista come un mero sostituto del lavoro, ma come un "amplificatore dell'intenzione umana" in grado di generare un boom di produttività.

·        Daron Acemoglu e Simon Johnson (MIT): Sebbene vincitori del Premio Nobel per i loro studi storici sulle istituzioni e spesso molto cauti sui rischi di disuguaglianza, la loro massiccia produzione di paper sull'IA dimostra una forte focalizzazione sul tema. Sostengono che l'IA possa creare "nuovi task" per i lavoratori anziché distruggere posti di lavoro.

3. Le Istituzioni Finanziarie: Il caso Goldman Sachs

Nel mondo di Wall Street, i report di Goldman Sachs sono stati tra i primi a sposare previsioni decisamente audaci, guidati da economisti come Joseph Briggs:

·        Previsioni sul PIL: Gli economisti di Goldman Sachs hanno ipotizzato che l'adozione diffusa dell'IA generativa potrebbe far fare un salto al PIL globale del 15% sul lungo termine.

·        Automazione su vasta scala: Sono stati i primi a calcolare che circa 300 milioni di posti di lavoro a tempo pieno nel mondo sono esposti all'automazione dell'IA, pur sottolineando che la tecnologia creerà intere nuove categorie occupazionali e un forte aumento della produttività annua.

·        Nota di colore: Anche all'interno di Goldman Sachs c'è un dibattito acceso; mentre il CEO David Solomon rassicura che l'apocalisse dei posti di lavoro è esagerata, altri reparti di ricerca azionaria sollevano dubbi sul fatto che i massicci investimenti infrastrutturali (i trilioni spesi in chip e data center) facciano fatica a generare profitti immediati.

·        generare un boom di produttività.

·        Daron Acemoglu e Simon Johnson (MIT): Sebbene vincitori del Premio Nobel per i loro studi storici sulle istituzioni e spesso molto cauti sui rischi di disuguaglianza, la loro massiccia produzione di paper sull'IA dimostra una forte focalizzazione sul tema. Sostengono che l'IA possa creare "nuovi task" per i lavoratori anziché distruggere posti di lavoro.

3. Le Istituzioni Finanziarie: Il caso Goldman Sachs

Nel mondo di Wall Street, i report di Goldman Sachs sono stati tra i primi a sposare previsioni decisamente audaci, guidati da economisti come Joseph Briggs:

·        Previsioni sul PIL: Gli economisti di Goldman Sachs hanno ipotizzato che l'adozione diffusa dell'IA generativa potrebbe far fare un salto al PIL globale del 15% sul lungo termine.

·        Automazione su vasta scala: Sono stati i primi a calcolare che circa 300 milioni di posti di lavoro a tempo pieno nel mondo sono esposti all'automazione dell'IA, pur sottolineando che la tecnologia creerà intere nuove categorie occupazionali e un forte aumento della produttività annua.

·        Nota di colore: Anche all'interno di Goldman Sachs c'è un dibattito acceso; mentre il CEO David Solomon rassicura che l'apocalisse dei posti di lavoro è esagerata, altri reparti di ricerca azionaria sollevano dubbi sul fatto che i massicci investimenti infrastrutturali (i trilioni spesi in chip e data center) facciano fatica a generare profitti immediati.

Valter Buffo
Da SpaceX il colpo di grazia al Portafoglio Bilanciato: l'attacco al vostro risparmio è in corso
 

Tra le numerose novità che matteremo a disposizione del lettore nelle prossime settimane, ci sarà una nuova pagina del sito che abbiamo scelto di chiamare LA MOSSA DEL CAVALLO e che al lettore segnalerà la nostra mossa del giorno, ovvero la mossa per i portafogli modello che stiamo esaminando proprio in quel giorno.

Il contenuto della pagina sarà quindi rinnovato ogni giorno (ad orari diversi, a seconda di ciò che accade sui mercati): e segnalerà al lettore a che cosa stanno lavorando i gestori di Recce’d per i portafogli modello: vale la pena di chiarire, fin dall’inizio (ma poi lo faremo ogni giorno) che NON TUTTE le “mosse del giorno” poi verranno messe in pratica dai gestori sui nostri portafogli modello. Anzi, è bene anticipare che la maggior parte delle mosse studiate e discusse dai gestori poi NON VERRANNO messe in pratica.

Siamo certi però che questa pagina incontrerà l’interesse del nostro lettore, ed in particolare dei lettori interessati a comprendere, più da vicino, in che modo lavorano ogni giorno i gestori di Recce’d.


Ne parleremo quindi alla pagina LA MOSSA DEL CAVALLO che sarà disponibile per i lettori di Recce’d nelle prossime settimane.

In questo Post, però, ci poniamo l’obbiettivo di evidenziare, al nostro lettore, che “la mossa del cavallo” non è certamente la parte più importante della attività di gestione del risparmio: non è, e non sarà mai, la singola mossa a risolvere i vostri problemi di gestione (non la performance, e neppure la gestione dei rischi di portafoglio).

Non sarà mai il vostro singolo spunto, la vostra singola idea, a modificare i risultati ottenuti con i vostri risparmi. Il carattere decisivo, il fattore chiave della vostra gestione dei risparmi resterà, sempre, il modo in cui sarete capaci di collegare quella singola mossa al comportamento di ogni altra posizione che avete nel portafoglio, la vostra capacità di anticipare le ricadute sull’intero portafoglio e di leggere ed interpretare le correlazioni.

Vi è necessario mettere sempre, e si può dire soltanto, la singola operazione nel contesto del vostro attuale portafoglio titoli.

A questo sarà dedicata, in modo particolare, la nuova pagina SCELTE DI PORTAFOGLIO. anche questa (che già esiste) sarà presentata in una veste profondamente rinnovata, più incisiva e di facile lettura, nelle prossime settimane al pubblico dei nostri lettori.

In questo Post, leggerete di alcuni temi, che saranno da Recce’d approfonditi proprio in quella nostra pagina, e che come vedrete hanno forti collegamenti proprio con la realtà dei mercati di questi giorni e di queste ore. Seguiteci e capirete i collegamenti.

Lo spunto iniziale per questo Post è la Audizione del nuovo Chairman, ovvero il Capo, della Federal Reserve, al Congresso degli Stati Uniti, nelle date del 14 e del 15 luglio 2026. L’importanza di questa Audizione è facilmente spiegata l nostro lettore: per ognuno di voi, negli ultimi 15 anni, più di ogni altra cosa hanno pesato (sul valore dei vostri titoli in portafoglio) le parole e le decisioni di chi aveva, in quel periodo, l’incarico che oggi è passato a Warsh: su ogni cosa, dai BTp ai Bund alle azioni italiane, all’oro ed al petrolio.

In due parole, ecco spiegato perché per ogni lettore (anche chi avesse soltanto BTp in portafoglio, povero lui …) è essenziale capire se warsh cambierà qualche cosa, e che cosa, per i vostri risparmi.

Abbiamo già in passato parlato delle novità di Warsh qui nel Blog, e lo faremo ancora in futuro: non sarà questo il centro del Post che state leggendo. Ma una sintesi è necessaria. Abbiamo scelto di chiedere aiuto ad AI.

Il presidente della Federal Reserve, Kevin Warsh, sostiene che la Fed debba ridurre significativamente le dimensioni del proprio bilancio per combattere efficacemente l'inflazione. Ritiene che il mantenimento di un portafoglio obbligazionario così ingente offuschi i confini tra politica monetaria e politica fiscale, creando potenziali rischi di inflazione a lungo termine. [1, 2, 3]

Ecco un'analisi di come il bilancio della Fed influisce sull'inflazione e di come Warsh intende affrontarlo:

  • Cos'è il bilancio della Fed?

  • Il bilancio è un elenco di ciò che la Fed possiede e deve.

  • Durante le crisi, la Fed ha stampato moneta per acquistare titoli di Stato e mutui. Questa pratica è nota come Quantitative Easing (QE).

  • Ciò ha inondato il sistema finanziario di liquidità, portando il portafoglio della Fed a circa 6.700 miliardi di dollari.

  • Come il bilancio alimenta l'inflazione

  • Immaginate l'acquisto di obbligazioni da parte della Fed come l'aggiunta di ulteriore acqua a una piscina. Una maggiore quantità di "acqua" (denaro) nell'economia fa diminuire il valore di ogni dollaro.

  • Quando l'offerta di moneta cresce più velocemente della quantità effettiva di beni e servizi disponibili, i prezzi aumentano.

  • Warsh considera questo bilancio sovradimensionato come una delle principali cause dell'inflazione e una grave distorsione dei mercati liberi.

Il piano di Warsh

  1. Riduzione graduale: Ridurre il bilancio non può avvenire rapidamente senza sconvolgere il sistema finanziario. Warsh ha affermato che la sua riduzione richiederà tempo e un'attenta pianificazione.

  2. Task force: Warsh ha istituito task force specifiche per esaminare il bilancio e il sistema delle "ampie riserve".

  3. Obiettivo: L'obiettivo finale è ridurre il portafoglio obbligazionario ed eliminare la liquidità in eccesso dal sistema bancario per mantenere l'inflazione ancorata al tasso obiettivo del 2%.

Dunque, possiamo dire che Warsh intende ridurre il bilancio della Federal Reserve per contenere l’inflazione?

Sì, questa descrizione rispecchia accuratamente il quadro di riferimento della politica monetaria del presidente della Fed Kevin Warsh. Egli sostiene che gli ingenti portafogli di obbligazioni e mutui acquisiti durante la crisi finanziaria del 2008 e l'era COVID distorcono i mercati, confondono i confini tra politica monetaria e fiscale e contribuiscono all'inflazione strutturale.

Riducendo in modo aggressivo il bilancio della Federal Reserve attraverso la vendita o la liquidazione di attività, Warsh cerca di contenere l'eccesso di offerta di moneta e creare le premesse per un sostegno economico più equo e diffuso.

Ecco gli elementi chiave del suo approccio:

  1. Il problema: il bilancio "gonfiato" (ancora intorno ai 6.700 miliardi di dollari) incentiva le banche a depositare elevate riserve presso la Fed anziché concedere prestiti. Ciò crea distorsioni di mercato e alimenta i timori di inflazione.

  2. La strategia: Warsh ha istituito delle task force per rivalutare il quadro delle "ampie riserve" della Fed e delineare un piano di riduzione a lungo termine. Sostiene la necessità di ridurre il portafoglio, ritenendo che ciò diminuirà la necessità di fare affidamento esclusivamente sugli aumenti dei tassi di interesse, uno strumento che, a suo dire, danneggia in modo sproporzionato le piccole imprese e le famiglie prive di attività finanziarie.

  3. Avvertenze per il mercato: pur essendo impegnato nella normalizzazione del bilancio, Warsh ha osservato che questa riduzione richiederà molto tempo – misurato in "mesi e anni" piuttosto che in settimane – per evitare di destabilizzare i mercati finanziari e di finanziamento.


Dunque, la novità è questa: l’enorme (e a nostro giudizio inammissibile, spregiudicato ed irresponsabile) quantità di Titoli di Stato ed altri titoli che la Federal Reserve (così come la BCE e la Banca del Giappone) hanno acquistato tra il 2012 ed il 2025, sostenendo e quindi “pompando” in modo artificiale i prezzi dei vostri BTp e di ogni altro titolo, secondo Warsh adesso dovrebbe ritornare al mercato.

Una quantità enorme di titoli, che è stata tolta dal mercato per tenere su prezzi ingiustificabili i titoli, adesso dovrebbe ritornare sui mercati ed essere trattata dagli operatori privati.

Riuscite ad immaginare che cosa significa? Noi vi aiutiamo subito: leggete qui sotto.


Immaginate una città che, dopo anni di siccità, allaga una valle fluviale trasformandola in un immenso bacino artificiale. Nel decennio successivo, le case si espandono sulle colline un tempo brulle, le fabbriche sorgono dove ora l'acqua scorre liberamente e gli agricoltori scambiano i loro pozzi con canali di irrigazione. Ben presto, la città si sviluppa attorno all'abbondanza d'acqua. Poi arriva un nuovo sindaco, un irritabile "NIMBY" (Not In My Backyard, "non nel mio cortile") che considera l'intera distesa un pugno nell'occhio. Cosa dovrebbe fare il sindaco?

Kevin Warsh, il nuovo presidente della Federal Reserve, si trova di fronte a un dilemma simile. Durante la crisi finanziaria globale del 2007-2009, la Fed iniziò dapprima ad acquistare titoli garantiti da mutui ipotecari per stabilizzare il mercato immobiliare, e in seguito titoli del Tesoro a lunga scadenza per stimolare l'economia in generale: una politica nota come quantitative easing (QE). Tre cicli di quantitative easing (QE) tra il 2009 e il 2014, e un altro durante la pandemia di COVID-19 nel 2020, hanno gonfiato il bilancio della Fed a 6.700 miliardi di dollari, ovvero quasi il 21% del PIL. I titoli del Tesoro rappresentano circa due terzi delle sue partecipazioni. Da sempre diffidente nei confronti dell'eccessiva espansione delle banche centrali, Warsh ha tuonato l'anno scorso che questo era "un indicatore del crescente potere della Fed sull'economia".

Nel tentativo di ridurre il livello di indebitamento, Warsh ha riunito una task force di esperti: Karen Dynan dell'Università di Harvard, Raghuram Rajan, ex governatore della banca centrale indiana, e Jeremy Stein, ex membro del consiglio dei governatori della Fed. È possibile portare a termine questo compito in sicurezza?

Esistono diverse obiezioni all'ingente bilancio della Fed. Se il QE funziona come strumento di stimolo macroeconomico – una questione ancora dibattuta dagli economisti – lo fa distorcendo il mercato del debito a lungo termine. Se l'intervento dovesse protrarsi, la distorsione persisterebbe. Detenere obbligazioni a lungo termine si è inoltre rivelato costoso in un periodo di aumento dei tassi di interesse. La Fed paga alle banche commerciali un tasso di interesse variabile sulla moneta elettronica che crea per acquistare obbligazioni, nota come "riserve", che rappresenta una passività nel suo bilancio. Tuttavia, i rendimenti che la Fed ricava dalle sue obbligazioni sono fissi al momento dell'acquisto, e durante la pandemia si trovavano a livelli estremamente bassi.

La principale preoccupazione del signor Warsh, tuttavia, è di natura istituzionale. Sebbene la Fed acquisti titoli di Stato sui mercati secondari anziché direttamente dal Tesoro, possedere trilioni di dollari può comunque farla apparire come il salvadanaio dello Zio Sam. Per ora, osserva Darrell Duffie dell'Università di Stanford, "queste critiche riguardano principalmente la percezione", più un problema estetico che una vera minaccia.

Per limitare il rischio che, per usare le parole del signor Duffie, la percezione "un giorno diventi realtà", il bilancio deve ridursi. Le attività non possono diminuire a meno che non diminuiscano anche le passività, quindi la questione è quanto margine ci sia dall'altra parte del bilancio. La valuta in circolazione rappresenta circa 2.500 miliardi di dollari delle passività della Fed e non può essere ridotta. Il conto di deposito del Tesoro presso la Fed aggiunge altri 800 miliardi di dollari circa e potrebbe offrire un certo margine di manovra. La passività maggiore è rappresentata dalle riserve, che sono aumentate da circa 10 miliardi di dollari prima della crisi finanziaria globale a circa 3.100 miliardi di dollari oggi. Affinché il bilancio si riduca, queste riserve devono essere prelevate dalle banche.

Il problema è che, proprio come la città è stata gradualmente plasmata attorno a un'abbondanza d'acqua, il sistema bancario è ora costruito attorno a riserve abbondanti. Prima della crisi finanziaria, le riserve non fruttavano interessi, quindi una banca con più del necessario cercava di prestarle ad altre per guadagnare il tasso di interesse a breve termine prevalente sul mercato interbancario, o "federal funds". Mentre il QE inondava il sistema, la Fed manteneva il controllo dei tassi a breve termine pagando interessi sulle riserve, riducendo così l'incentivo delle banche a prestarle ad altri. Nuove normative sulla liquidità spingevano nella stessa direzione: ad esempio, le banche devono dimostrare di poter soddisfare le proprie esigenze utilizzando le proprie attività liquide. Ampie riserve sono quindi diventate la norma.

Anche le banche hanno adattato le proprie attività al nuovo regime. Quando la Fed acquistava titoli del Tesoro da investitori non bancari, i proventi spesso finivano sui conti correnti di questi investitori come depositi non assicurati. Questo finanziamento, a sua volta, permetteva alle banche di espandere i propri portafogli di investimento e di concedere più credito. Secondo Rajan, ciò crea un effetto "a cricchetto": ogni ciclo di QE rendeva le banche dipendenti da un livello di riserve sempre più elevato.

Come nel caso dello svuotamento di un serbatoio, è difficile stabilire fino a che punto il livello possa scendere senza causare un collasso. Durante il primo tentativo di ridurre il QE, tra il 2017 e il 2019, la Fed ha ridotto gradualmente le riserve, nella speranza di lasciarne a sufficienza per il funzionamento del sistema finanziario. Ma nel settembre 2019 le riserve si sono esaurite e i tassi di interesse overnight sono schizzati alle stelle. Le tensioni si sono ripresentate l'anno scorso, quando le riserve si sono avvicinate al minimo storico. La Fed ha risposto acquistando buoni del Tesoro a un ritmo di circa 40 miliardi di dollari al mese da metà dicembre a metà aprile, espandendo nuovamente il proprio bilancio per ricostituire il pool di riserve.

Stephen Miran, un altro ex governatore della Fed e critico dell'eccesso di bilancio, vorrebbe che la Fed riducesse il tasso di interesse pagato sulle riserve al di sotto di quello che le banche potrebbero guadagnare prestandole sul mercato dei fondi federali. Duffie è favorevole all'aggiornamento del software della Fed per compensare i pagamenti in entrata e in uscita prima che vengano stabilizzati, consentendo alle banche di operare con riserve più ridotte (la Banca d'Inghilterra e la Banca Centrale Europea hanno sistemi simili). Il signor Rajan ha ipotizzato che la Fed lascerebbe crollare la prima istituzione coinvolta in una crisi, come modo per disciplinare le banche e impedire loro di assumersi rischi eccessivi in ​​un mondo in cui le abbondanti riserve incoraggiano la crescita del credito.

Tutti concordano sul fatto che qualsiasi cambiamento richiederà tempo. Persino il signor Warsh ha riconosciuto che un bilancio espanso in 18 anni impiegherà "più di 18 settimane" a ridursi. Piuttosto che svuotare il serbatoio, potrebbe accontentarsi di modificarne la composizione. Ciò potrebbe significare sostituire le obbligazioni a lungo termine con buoni del Tesoro a breve termine alla loro scadenza, il che ridurrebbe l'influenza della Fed sui costi di finanziamento a lungo termine, lasciando invariata la dimensione del bilancio. Questo non abbasserebbe il livello dell'acqua. Ma potrebbe migliorare la situazione.■

Alcuni lettori, i più impazienti oppure quelli che leggono in fretta, potrebbe chiedersi “a che cosa mi serve, capire questa roba qui”?

Alcuni potrebbero pensare: “è molto complicato, siamo sicuri che mi serva davvero”?

Domande, per carità, comprensibili, ed anche legittime, almeno fino ad un certo punto.

Però: nessun investitore, neppure il più frettoloso e neppure quello meno attento può avere dimenticato ciò che è successo ai suoi asset finanziari nelle fasi di crisi (senza andare troppo indietro, tornate al 2023 ed alla Silicon Valley Bank e Credit Suisse). E nessun lettore può fingere di non capire come gli acquisti “di garanzia” da parte delle Banche Centrali abbia, in tutte quelle occasioni, di fatto “salvato dal crosso” anche il vostro stesso risparmio.

C’è però un limite a tutto questo: Warsch dice che questi giganteschi acquisti condotti negli anni hanno reso l’economia più fragile e più propensa all’inflazione. Per questo vuole cambiare le cose.

Ora, come in ogni altro Post, noi vogliamo fornire ai nostri lettori elementi di valutazione e supporti alle decisioni: vogliamo essere concreti. Per questo, è necessario calare le intenzioni annunciate da Warsch nella gestione del portafoglio per il secondo semestre del 2026.

E noi puntualmente lo facciamo, partendo da alcuni fatti della settimana che si è appena conclusa.

Fatti che Recce’d vi ha anticipato nei Post di questo Blog datati 29 maggio, 6 giugno, 5 luglio, ed 11 luglio. Li trovate facilmente scorrendo la pagina BLOG.


Le sette immagini qui sopra, tutte tratte dai movimenti di Borsa della settimana appena conclusa, sono utili da più punti di vista:

  • ricordano a chi ci legge l’ampiezza dei movimenti dei valori di Borsa

  • ricordano ai lettori la velocità di questi movimenti

  • segnalano ai lettori che proprio in questo momento qualche cosa sta succedendo

  • e segnalano anche che il movimento investe tutte le Borse del Pianeta e non soltanto New York.

Forse nella mente di qualche lettore a questo punto sale una domanda: “ma non è sempre stato così”?

Recce’d risponde che sì, è vero, la volatilità c’è sempre stata in Borsa, ma in questo specifico momento di mercato noi investitori dobbiamo tenere a mente che

  • veniamo da mercati “pompati” artificialmente verso l’alto dal 2011 al 2025

  • nel caso di rapidi movimenti al ribasso lo strumento degli acquisti di titoli da parte delle Banche Centrali in ogni caso NON sarà altrettanto ampio e significativo quanto nel periodo precedente, che si è appena concluso, come avete letto nella prima parte del Post.

Che cosa va fatto, allora? Che cosa dobbiamo fare, tutti quanti? Ovvia: non gestire i risparmi come è stato fatto negli anni tra il 2011 ed il 2025.

Va cambiata la asset allocation. Va cambiata tutta la gestione degli asset finanziari. Va cambiata la strategia e le future mosse sui portafogli.

In che modo? Noi ne scriveremo, come vi abbiamo anticipato all’inizio, nella rinnovata pagina SCELTE DI PORTAFOGLIO che verrà presentata in agosto. Ma voi lettori siete invitati anche a contattarci, attraverso la pagina CONTATTI del sito. Così, ne possiamo parlare subito, oggi.

Nell’articolo che segue, e che chiude il Post, trovata una spiegazione chiara, e solida, del titolo che Recce’d ha scelto per questo Post: spieghiamo il perché lo IPO di SpaceX ha dato il colpo di grazia alla vecchia asset allocation “azioni/obbligazioni” che continuano a proporvi oggi (non sono in grado di fare altro) tutte le Reti di promotori e financial advisor e private banker, da Allianz a Generali, da Fideuram a Fineco, da Mediolanum … a tutte le altre.

I mercati di Borsa, negli Anni 2020, successivi alla pandemia COVID, sono stati trasformati (da interventi esterni ai mercati) in una sola, unica, enorme operazione: le conseguenze, per noi investitori, sono quelle che leggete qui sotto. E guardando ancora una volta ai grafici che vedete qui sopra, vi renderete conto che non avete tempo da perdere. Il tempo è scaduto: SpaceX (che vedete nell’ultima delle sette immagini qui sopra) ha ucciso la vostra vecchia allocazione di portafoglio, esponendovi a rischi dei quali ancora non vi siete resi conto.

L’attacco ai vostri risparmi, iniziato anni fa, sta raggiungendo il suo punto estremo. Le temperature sono già salite e saliranno ancora sui mercatI. e non è colpa della canicola estiva. Leggete qui sotto.


Per decenni, la regola d'oro degli investimenti è stata semplice: investire il 60% del proprio capitale in azioni per ottenere rendimenti elevati e il 40% in obbligazioni per maggiore sicurezza. Ma secondo Torsten Slok, capo economista di Apollo, questo schema classico è ufficialmente superato. "Il nuovo 60-40 è IA contro non-IA", ha scritto Slok in una presentazione pochi giorni fa.

L'esposizione al boom dell'intelligenza artificiale è diventata praticamente impossibile da evitare per gli investitori. Il tema non ha monopolizzato solo il mercato azionario, ma ha sistematicamente inghiottito anche il credito societario e il capitale di rischio.

Di conseguenza, molti investitori che probabilmente intendevano detenere un portafoglio diversificato di azioni, obbligazioni e investimenti alternativi potrebbero non essere consapevoli di quanto siano fortemente esposti all'IA.

Le 10 maggiori società dell'indice S&P 500 rappresentano già circa il 40% del valore dell'indice ponderato per la capitalizzazione, ha sottolineato Slok.

Tra le 10 maggiori aziende dell'indice, nove hanno attività legate all'intelligenza artificiale, con la sola eccezione della casa farmaceutica Eli Lilly. Livelli di concentrazione simili si riscontrano anche nei mercati azionari esteri, in particolare nei mercati emergenti, dove alcune società di semiconduttori di Taiwan e Corea del Sud sono arrivate a dominare i principali indici dei mercati emergenti.

Anche gli investitori in crediti e venture capital stanno riversando capitali storici in questo settore. Nel 2026, quasi tutti i nuovi investimenti netti di venture capital sono confluiti in aziende del settore dell'intelligenza artificiale. Nel frattempo, nel mercato obbligazionario investment grade – dove le recenti ingenti emissioni di debito da parte di società come Oracle e SpaceX hanno ricevuto un'accoglienza tiepida da parte degli investitori – le infrastrutture per l'IA rappresentano ora quasi la metà di tutte le nuove emissioni obbligazionarie nette.

Anche coloro che non possiedono asset sono probabilmente più esposti al tema degli investimenti in IA di quanto non si rendano conto. Se il boom dell'IA dovesse arrestarsi, le conseguenze potrebbero ripercuotersi sia sugli investitori che sui consumatori comuni. Negli ultimi anni, la corsa al dominio dell'IA tra Stati Uniti e Cina si è evoluta da una popolare tendenza di investimento a un vero e proprio rischio macroeconomico.

Slok ha affermato di prevedere che i capitali investiti nella costruzione di data center per l'IA contribuiranno per circa la metà alla crescita reale del PIL del 2% prevista per l'economia statunitense nel 2026.

Il rischio maggiore, ovviamente, è che la tecnologia non produca i risultati sperati: un aumento significativo della produttività dei lavoratori e dei margini di profitto aziendali. Finora, le uniche aziende che sembrano trarre profitto da questa tecnologia sono quelle che producono i semiconduttori e le altre apparecchiature necessarie per alimentare e gestire i data center per l'IA.

"È fondamentale che ciò generi un notevole aumento della produttività, margini di profitto elevati e una crescita degli utili considerevole, soprattutto per le aziende che rientrano nella categoria 493", ha dichiarato Slok in un'intervista. Si riferiva alle società dell'indice S&P 500 che non fanno parte delle "Magnifiche Sette", un gruppo elitario con valutazioni di mercato superiori al trilione di dollari.

"Non c'è dubbio che le Magnifiche Sette abbiano ottenuto ottimi risultati, ma alla fine, questo si ripercuoterà sull'economia reale?", ha affermato.

Se la costruzione di data center dovesse rallentare, l'effetto di tale rallentamento della spesa potrebbe avere ripercussioni a catena sull'intera economia. Inoltre, un forte calo del valore degli asset potrebbe rapidamente avere un impatto negativo sull'economia reale. Dall'inizio della pandemia di COVID-19, l'effetto ricchezza ha assunto un ruolo sempre più importante nel guidare i consumi negli Stati Uniti.

Finora, l'interesse degli investitori per gli asset legati all'intelligenza artificiale è rimasto elevato, anche se la tendenza speculativa basata sull'IA si è arrestata a luglio, secondo Rob Haworth, senior strategist di U.S. Bank Wealth Management.

Il fatto che l'S&P 500 non abbia subito un calo più consistente suggerisce che, per ora, gli investitori stiano spostando i capitali verso altri segmenti del mercato, piuttosto che ritirarli completamente dalle azioni, ha affermato Mark Hackett, chief market strategist di Nationwide. L'indice ha chiuso la giornata di mercoledì a circa mezzo punto percentuale dal suo ultimo record di inizio giugno.

"Il sentiment di mercato indica che la domanda è presente, gli spread creditizi non si stanno ampliando, quindi gli investitori non si lasciano spaventare da tutta questa emissione di debito", ha dichiarato Haworth mercoledì. "Le prospettive rimangono solide".

Valter Buffo
Earnings Bubble: ancora un’altra bolla? Non se ne sentiva la mancanza!
 

Dalla settimana prossima, tutta l’attenzione di tutti gli operatori sui mercati finanziari internazionali sarà concentrata sugli utili che le Aziende hanno l’obbligo di comunicare al pubblico: le famose “trimestrali”.

L’attenzione è in ogni occasione molto elevata: in questo specifico caso, però, è decisamente superiore, e risulta frenetica.

Spiegheremo, in questo Post, le ragioni per le quali le trimestrali di luglio ed agosto hanno una grandissima importanza: e non solo per le Borse.

Se guardiamo per cominciare proprio alle Borse, dobbiamo portare all’attenzione del lettore che tutta intera la fase che ha dominato negli ultimi 12 mesi è stata guadata da un unico fattore: che sono proprio gli utili. Badate bene: non stiamo parlando qui degli utili veri, quelli che esistono, quelli che si toccano con mano: qui si parla di utili ipotetici, ed anzi è giusto definirli “immaginari”.

Tutta intera l’industria della Finanza, guidata dalle banche internazionali di investimento, da un anno a questa parte si è lanciata in un gioco a “chi la spara più grossa” in merito agli utili futuri: ovviamente, ci riferiamo qui agli utili futuri del comparto della tecnologia, ed in particolare delle aziende impegnate nel segmento che chiamano “AI”.

Stiamo parlando, deve essere chiaro, di utili di fantasia: di utili che oggi NON esistono.

Ma se si può capire che interesse abbia l’Azienda quotata d ingigantire le proprie capacità di generare utili, per quale ragione, o meglio per quale interesse, le grandi banche internazionali hanno scelto di reggere il gioco ed agire da coro e megafono?

La ragione si chiama panico.

Il panico (forse voi non ve ne siete accorti, ma noi di Recce’d si, e lo avevamo anche scritto) si è scatenato un anno fa: quando tutto il Mondo si rese conto che si erano sparate tutte le cartucce, che lo storytelling di AI sa solo non bastava più, e che il titolo Nvidia si era fermato e non esercitavapiù il classico effetto di trascinamento su tutti i mercati (dopo due anni).

C’era assolutamente la necessità di una nuova narrativa: un nuovo storytelling da vendere al vostro financial advisor, al vostro private banker, al vostro wealth manager, al vostro promotore finanziario, insomma.

La cosa divenne evidente in novembre, quando in pubblico Altman parlò della necessità di un piano di salvataggio per tutto il settore. Lo ricordate vero?

La soluzione che si sono inventati (le Aziende AI da un lato, le banche di investimento come Goldman Sachs e JP Morgan e BNP Paribas ed un’altra decina) si chiama “investimenti in AI”. Investimenti finanziati da chi? Non dalle Aziende, la cui capacità di generare utili è da anni in calo: no, non con i nuovi utili. Il finanziamento invece glielo avete dato proprio voi, comperando le obbligazioni emesse proprio da queste stesse Società.

Tutta intera la storia, lo storytelling, è centrato proprio su questa enorme quantità di nuovo debito, contratto dalle Aziende di AI, e comperato da voi i vostri Fondi Comuni, le vostre GPM, e le vostre polizze Vita. Voi prestate i soldi, loro acquistano enormi quantità di semiconduttori, e poi, ma dopo … arriverà una valanga di denaro, una enorme slavina di utili. Forse.

La promessa, fatta ai creditori, era la seguente: facendo nuovo debito, queste Aziende avrebbero rilanciato la loro capacità di fare utili. Grandi utili. Enormi utili. Ma non oggi, no: e neppure domani. No, in un futuro non ben definito.

Una quantità enorme di denaro è stata affidata, direttamente oppure indirettamente, dal pubblico dei risparmiatori a queste aziende: alcune delle quali ne approfittano anche per piazzare azioni, oltre che per raccogliere denaro a prestito. SpaceX lo ha già fatto, Anthropic e OpenAI lo hanno già fatto. Vi hanno piazzato anche le loro azioni nel vostro portafoglio titoli oppure lo stanno per fare nelle prossime settimane.

Di corsa, di fretta, con affanno: tutti correndo nella medesima direzione.

Per questo, più che mai, questa stagione delle trimestrali è un test per tutti i mercati finanziari: e non solo per le Borse. Tutte le parole dette e scritte, e tutti i numeri inventati, trovano qualche riscontro, almeno qualche indizio, una serie di riscontri iniziali ma positivi, almeno qualche piccola cosa.

Oppure erano numeri semplicemente inventati per vendere, come da sempre fa il vostro financial advsor per piazzarvi i “prodotti finanziari (senza neppure sapere di che cosa sta parlando?).

Ecco qui la domanda delle domande: per sei settimane, tutto ciò che sentirete e leggerete ruoterà proprio intorno a questo.

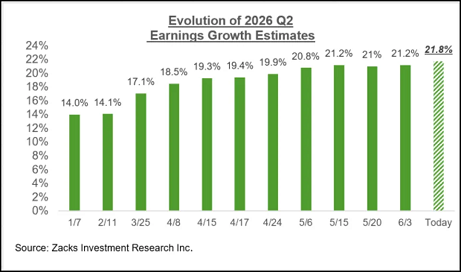
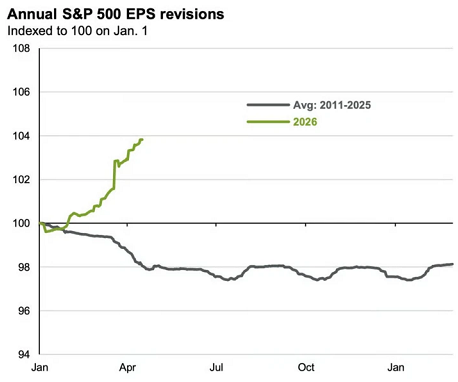
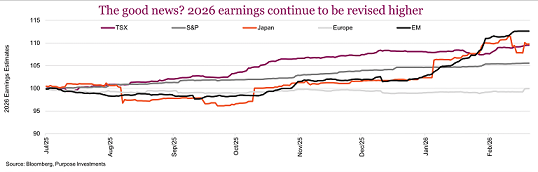
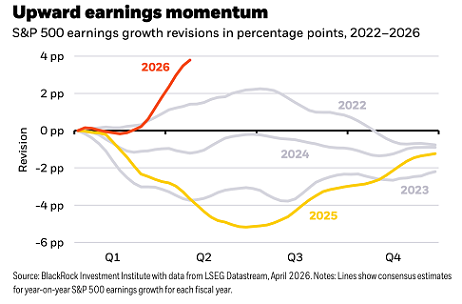
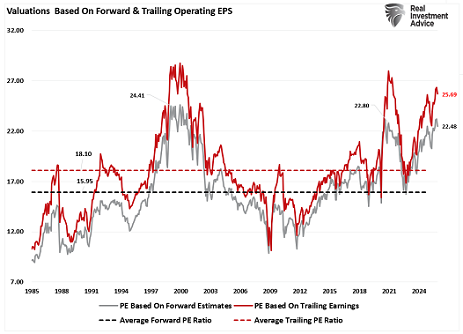
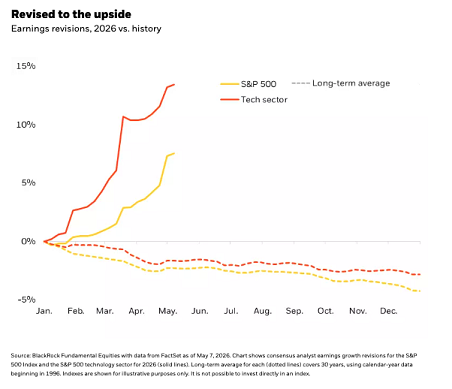
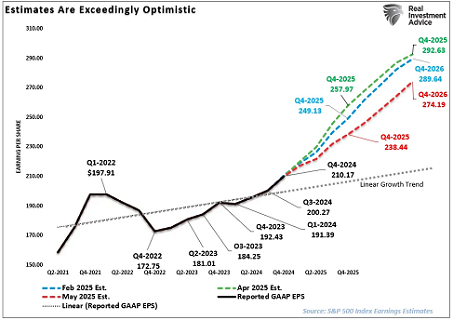
Iniziate esaminando i dati nel grafico che apre il Post, e poi i dati nel grafico che trovate qui sotto.

Tenendo sempre bene a mente che queste sono stime: ovvero previsioni, ovvero dati ipotetici, ovvero prodotto della mente di alcune persone. Noi investitori possiamo fare utili unicamente se riusciamo a capire in che misura queste stime sono di buon senso, e se sono elaborate in buona fede e con metodo affidabile, oppure allo scopo di fregarci.

Le aspettative di Wall Street sulla crescita degli utili aziendali stanno aumentando al ritmo più rapido dalla ripresa post-pandemia, alimentando il timore che si stia formando una "bolla degli utili" nelle stime che hanno sostenuto il rally del mercato azionario statunitense. Secondo i dati di Bloomberg, gli analisti prevedono ora un aumento del 25% degli utili delle società dell'indice S&P 500 per il prossimo anno, grazie alla resilienza dell'economia statunitense e al boom dell'intelligenza artificiale.

Tuttavia, proprio alla vigilia della stagione degli utili del secondo trimestre, alcuni investitori sono sempre più preoccupati per la velocità con cui stanno aumentando le stime degli analisti. Alcuni temono che l'aumento dei costi per le aziende di intelligenza artificiale, un calo della domanda per la tecnologia o la difficoltà di trasformare le spese in profitti possano comportare un calo degli utili.

Ben Inker, co-responsabile dell'asset allocation presso GMO, ha affermato che le previsioni per i prossimi due anni stanno "crescendo a un ritmo estremamente elevato, mai visto al di fuori di una ripresa da crisi". Le stime di consenso sugli utili per il prossimo anno sono aumentate di quasi il 20% in sei mesi, il maggiore incremento dal 2021. "Ciò che ci aspetta, sul mercato, è la consapevolezza che queste previsioni non si avvereranno", ha aggiunto.

Le aspettative sugli utili per le aziende produttrici di chip e i cosiddetti hyperscaler sono state trainate dalla crescente domanda di potenza di calcolo. Gli analisti di Capital Economics hanno avvertito questa settimana che "i mercati azionari legati all'IA potrebbero avvicinarsi a un punto in cui le aspettative sugli utili e le ipotesi sulle spese in conto capitale diventano difficili da sostenere" e una correzione di questi potrebbe "innescare un ampio ritracciamento del mercato azionario".

Michel Lerner, responsabile della piattaforma di analisi degli investimenti HOLT di UBS, ha affermato che "le azioni nella filiera dell'IA sono prezzate per mantenere profitti supernormali" e ha messo in guardia contro la formazione di una "bolla degli utili" sul mercato. Sebbene sia probabile che gli utili eccezionali continuino a essere conseguiti nell'immediato futuro, ha affermato, "la probabilità di sostenere questi livelli di redditività e crescita è incredibilmente bassa". I solidi utili aziendali hanno spinto le azioni statunitensi a livelli record nelle ultime settimane, con l'indice blue-chip S&P 500 in rialzo del 20% negli ultimi 12 mesi e il Nasdaq Composite di oltre il 25%, registrando il miglior trimestre degli ultimi sei anni nei tre mesi fino a giugno. "Ci troviamo nel mezzo del ciclo di revisione al rialzo degli utili più forte dai tempi del superciclo delle materie prime", ha affermato Arun Sai, senior multi-asset strategist di Pictet Asset Management, riferendosi al boom delle risorse naturali trainato dalla Cina a metà degli anni 2000.

Il rapido aumento delle aspettative degli analisti contribuisce a mantenere sotto controllo le valutazioni del mercato azionario – il multiplo al quale i prezzi delle azioni odierni vengono scambiati rispetto agli utili futuri – anche se gli indici raggiungono nuovi massimi. Questo, a sua volta, sta attenuando i timori di alcuni investitori riguardo alla possibile formazione di una bolla. Secondo i dati di Bloomberg, le azioni statunitensi vengono scambiate a circa 20 volte gli utili previsti, un indicatore comune della loro sopravvalutazione ben al di sotto dei livelli raggiunti lo scorso anno o durante la ripresa dal crollo del 2020 dovuto al Covid e ben al di sotto dei massimi toccati durante la bolla delle dot-com.

Tuttavia, Sarah Ketterer, amministratore delegato di Causeway Capital Management, ha affermato che i bassi multipli potrebbero significare che "non è un buon momento per investire" se indicano che un titolo si sta avvicinando al suo "picco degli utili".

Le preoccupazioni sulla velocità con cui gli analisti stanno rivedendo al rialzo le loro previsioni si aggiungono ad altri potenziali segnali di allarme nei mercati finanziari, tra cui la corsa delle aziende a emettere azioni e obbligazioni, come l'offerta pubblica iniziale record di SpaceX e l'emissione obbligazionaria da record. Secondo gli investitori, un'ulteriore sfida alla redditività potrebbe essere rappresentata da un cambiamento nelle quotazioni di mercato dei costi di finanziamento, con gli operatori che ora prevedono almeno un aumento di un quarto di punto percentuale dei tassi di interesse statunitensi entro la fine dell'anno, rispetto alle previsioni di due o tre tagli all'inizio dell'anno. Secondo Kasper Elmgreen, responsabile degli investimenti per il reddito fisso e le azioni presso Nordea Asset Management, ora il margine di sicurezza sugli utili è "molto ristretto". "Il dibattito verte principalmente sulla durata di queste sorprese positive e sulla presenza di eventuali crepe, ora che le aspettative sono così elevate".

Abbiamo, sino a questo punto, illustrato al nostro lettore quale sarà il tema centrale, per tutti i mercati finanziari e per tutti gli investitori, nelle prossime sei settimane del 2026.

In termini di implicazioni per le Borse, ma pure per i Titoli di Stato, e pure per le materie prime e pure per le valute, questo tema ha un pero di cento volte più grande rispetto all’attacco allo IRAN.

Non riguarda soltanto le Aziende del settore: va a toccare anche la crescita del PIL; l’inflazione, l’occupazione, la stabilità finanziaria, e persino la stabilità politica, visto quanto Trump ha investito (sia in termini di cedibilità politica, sia in termini … di sue personali operazioni per arricchirsi) proprio su questo tema di investimento. Anche per recuperare le perdite sulle cryptovalute nel 2026.

Ora esaminate i dati della prossima immagine, e collocate questi dati all’interno del testo che segue, testo di particolare rilevanza che Recce’d ha selezionato, analizzato e tradotto per i suoi lettori.

A metà anno, sembra che sui mercati tutto proceda come al solito. La guerra in Iran si è rivelata un piccolo intoppo per gli investitori, la minaccia di invasione della Groenlandia (ve la ricordate?) non ha lasciato tracce evidenti e tutti i principali indicatori di performance del mercato azionario sono in costante rialzo, spinti come sempre dal miracolo delle Big Tech. Tutto va a gonfie vele e i mercati sono sempre più resilienti di quanto si pensi. Per la maggior parte di noi, questa è un'ottima notizia.

So di avere un tono sarcastico, ma parlo sul serio: l'interazione della maggior parte delle persone comuni con i mercati finanziari si limita agli investimenti passivi in ​​fondi pensione che replicano gli indici, quindi un aumento di quasi il 10% delle azioni statunitensi e globali è più che sufficiente, grazie mille. Non preoccupatevi, dormite sonni tranquilli.

Dietro le semplici misure di performance del mercato, tuttavia, ci sono due cose che vale la pena sottolineare.

Un primo aspetto è che le placche tettoniche si stanno spostando: gli indici stanno mascherando un serio ripensamento su dove proverranno i rendimenti degli investimenti nei prossimi mesi e anni. L'altro è che il coro di avvertimenti sulle crepe nelle fondamenta del modello di business dell'IA, le sue caratteristiche di bolla speculativa e la sua centralità nel sostenere i mercati finanziari, sta diventando assordante.

Su questo secondo punto, le ultime due settimane sono state ricche di segnali di allarme provenienti da diverse direzioni. Provengono dai mercati del debito societario, dove le nuove obbligazioni emesse da SpaceX di Elon Musk stanno subendo la pressione dello scetticismo tipico degli investitori obbligazionari. Le obbligazioni hanno goduto di una domanda molto robusta al momento dell'emissione, ma alcuni lo considerano di per sé un problema.

Il responsabile degli investimenti di Allianz ha descritto la disponibilità del mercato a consegnare denaro a Musk come un chiaro segno che siamo passati da "un boom sano, un boom prolungato... in territorio di bolla". In modo inquietante, le obbligazioni si sono indebolite dal loro lancio.

Anche i banchieri centrali sono preoccupati. Certo, è il loro lavoro. Hanno il compito di individuare i rischi per la stabilità finanziaria, alcuni dei quali si concretizzano, altri no. Tuttavia, l'ultimo rapporto economico annuale della Banca dei Regolamenti Internazionali offre spunti di riflessione, costellato di avvertimenti sul fatto che l'"esuberanza" degli investimenti nell'IA potrebbe trasformarsi in un crollo. Persino nei mercati azionari è evidente che qualcosa non va. Per un certo periodo, gli investitori azionari si sono sentiti rassicurati dal fatto che i prezzi azionari in rapida crescita fossero sostenuti da aspettative di utili aziendali altrettanto elevate. Ma cosa succederebbe se le aspettative stesse fossero gonfiate artificialmente? La società di intermediazione Panmure Liberum ha osservato questa settimana che, se si adeguano i parametri di valutazione in base agli apparenti eccessi delle aspettative di utili, si ottiene "una bolla che supera di gran lunga qualsiasi altra mai vista nella storia degli Stati Uniti. Se le valutazioni seguissero una distribuzione normale (cosa che non fanno, quindi non prendete questa affermazione alla lettera), ciò accadrebbe nello 0,00019% dei mesi, ovvero una volta ogni 43.432 anni".

Questo non significa che i mercati crolleranno a breve, soprattutto perché la fragile ma significativa conclusione della guerra in Iran ha fatto scendere i prezzi del petrolio e ridotto la pressione sulle banche centrali affinché alzassero i tassi di interesse. Se c'è qualcosa che può far scoppiare una bolla, è un forte aumento del prezzo del denaro. Ma forze potenti che agiscono sotto la superficie dei mercati suggeriscono che gli investitori percepiscono qualcosa di strano.

Qualche mese fa, le aziende hyperscaler, impegnate a spendere somme inimmaginabilmente enormi in tecnologie di intelligenza artificiale, hanno contribuito in modo determinante alla crescita degli indici azionari. Ora, il detto secondo cui in una guerra gli unici vincitori sono i trafficanti d'armi sta prendendo piede. Microsoft ha perso quasi il 20% quest'anno. Meta, la società madre di Facebook, ha perso l'11%. Gli investitori non sono più convinti che la frenesia di spesa per l'IA genererà ricavi reali in futuro, soprattutto perché le grandi aziende che utilizzano questa tecnologia stanno già esitando di fronte al prezzo elevato e si accontentano di modelli più economici. I titoli azionari dei "Magnifici Sette", un tempo tanto decantati – un indicatore imperfetto ma pur sempre un punto di riferimento per valutare le performance degli hyperscaler – hanno registrato risultati leggermente inferiori a quelli dei titoli di Stato britannici a metà anno, un vero e proprio scempio.

Nel frattempo, il Philadelphia Semiconductor Index è salito di un ottimo 80%. Il volatile mercato sudcoreano, fortemente influenzato dai semiconduttori, ha registrato una crescita ancora maggiore. Approfondimento aziendale consigliato: Richard Waters. Il rally dei chip sta rafforzando la presa del settore tecnologico su Wall Street. I segnali che una nuova narrativa di investimento stia prendendo piede non finiscono qui. I titoli dei mercati emergenti hanno generato rendimenti doppi rispetto ai titoli globali, in gran parte grazie alla mania dei chip.

I titoli a piccola capitalizzazione negli Stati Uniti stanno surclassando le loro controparti a grande capitalizzazione nell'indice di riferimento S&P 500, suggerendo che gli investitori ritengono che le piccole aziende che si sono mosse tardi nel settore delle nuove tecnologie potrebbero ottenere i maggiori benefici.

Il bizzarro periodo in cui i mercati hanno premiato le aziende che si sono affrettate a spendere di più su tecnologie non testate sta per finire, e ora la mania dei chip sta esaurendo i suoi vapori. Il vecchio trade dell'IA è morto. Lunga vita al nuovo trade dell'IA.

Tutto ciò di cui vi abbiamo informati fino a questo punto, ovviamente, si traduce poi in indicazioni per la gestione del vostro risparmio e del vostro portafoglio in titoli, Fondi, GPM, e polizze assicurative.

E qui, inizia il divertimento: come avete visto nel grafico precedente, le previsioni sono opinioni: e nel corso del tempo, nel corso dell’anno, le opinioni cambiamo. A questo, proprio a questo, servono le trimestrali: a modificare rettificare e correggere le nostre previsioni, allo scopo di fare per i nostri Clienti le migliori operazioni sui portafogli modello, con la necessaria tempestività.

Tenendo ovviamente conto anche dei dati del grafico che segue, e del testo che potete leggere sotto il grafico.

L'autore è un amministratore delegato di Panmure Liberum. Le valutazioni del mercato azionario statunitense si stanno nuovamente avvicinando ai massimi della bolla delle dot-com del 2000. Questo già indica un aumento del rischio di perdite significative in futuro, ma ciò che peggiora la situazione è che queste valutazioni estreme vengono raggiunte in un momento in cui anche gli utili delle aziende sono ben al di sopra dei livelli normali. Se le valutazioni si normalizzassero e gli utili diminuissero contemporaneamente, le perdite per gli investitori potrebbero accumularsi rapidamente.

Il professor Robert Shiller dell'Università di Yale ha reso popolare il rapporto prezzo/utili corretto per il ciclo economico (CAPE) come indicatore delle prospettive a lungo termine dell'indice S&P 500. Questo rapporto è tornato alla ribalta dopo aver superato quota 40 a maggio, la prima e unica volta che ciò è accaduto dal picco della bolla tecnologica di fine anni '90. Questo ha portato agli ovvi paragoni tra l'attuale boom guidato dal potenziale rivoluzionario dell'intelligenza artificiale e il boom degli anni '90 guidato dal potenziale rivoluzionario di Internet. Credo che ci troviamo di nuovo in un periodo di sovrainvestimento nella tecnologia.

Tuttavia, una controargomentazione spesso sollevata contro il paragone tra il boom dell'IA e quello delle dot-com è che le aziende hyperscaler e le società di semiconduttori che alimentano l'attuale boom sono altamente redditizie, a differenza delle startup internet di circa 30 anni fa. Ma dubito che questa sia un'argomentazione valida. Queste aziende non sono solo redditizie, ma attualmente realizzano profitti straordinari. Se applico agli utili per azione dell'indice S&P 500, come riportato da Shiller, una tendenza di crescita esponenziale, allora gli utili attuali sono circa il 59% superiori alla media. Si tratta di un aumento rispetto al 14% superiore alla media registrato all'inizio del 2023, quando è iniziato il boom dell'IA.

In effetti, la maggior parte dell'accelerazione degli utili si è verificata negli ultimi 12 mesi. Possiamo confrontare le valutazioni e gli utili attuali e passati normalizzandoli in un punteggio z, una misura comune in ambito scientifico e ingegneristico che ci permette di confrontare diverse variabili misurate su scale diverse. Nel nostro caso, lo z-score confronta il CAPE e gli utili per azione dell'S&P 500 con la media di lungo periodo e divide la differenza per la volatilità storica. Uno z-score di +1 implica che il valore attuale è una deviazione standard al di sopra della norma e valori superiori a +2 sono in genere considerati pericolosamente alti o addirittura indicativi di una bolla. Il CAPE dell'S&P 500 ha attualmente uno z-score di 2,9, che rientra pienamente nel territorio di una bolla. Non è estremo come il valore di 3,3 registrato nel dicembre 1999, ma non è neanche lontano. Ed è significativamente più alto dello z-score di 1,8 al culmine della bolla azionaria del 1929.

Ma la vera differenza tra l'attuale boom del mercato e il picco della bolla delle dot-com risiede nello z-score degli utili dell'S&P 500. All'inizio del 2000, gli utili per azione statunitensi mostravano uno z-score di 0,9. Elevato, ma niente di troppo preoccupante. Inoltre, gli utili erano elevati nell'economia tradizionale nel suo complesso, non nei titoli tecnologici in forte espansione. Oggi, lo z-score degli utili per azione dell'S&P 500 è pari a 1,8, quasi in territorio di bolla. E questi utili sono fortemente concentrati nelle aziende associate al boom dell'IA.

Il risultato è che ci troviamo nel mezzo di una bolla di valutazione mentre ci avviciniamo a una bolla degli utili. Gli attuali utili supernormali potrebbero essere sostenuti per gli anni a venire. Le "Magnifiche Sette" e altri grandi titoli tecnologici sono riusciti a mantenere margini di profitto e utili a livelli elevati per oltre un decennio perché sono aziende a basso fabbisogno di capitale con offerte di prodotti che i clienti non possono facilmente sostituire.

Ma se gli utili dovessero normalizzarsi e tornare al loro trend di lungo periodo, cosa che appare sempre più probabile dato che le aziende tecnologiche aumentano rapidamente le loro spese in conto capitale, l'attuale CAPE dell'S&P 500 non sarebbe 40 volte, ma circa 64 volte. E questo corrisponderebbe a uno z-score di 4,6. Le valutazioni non seguono una distribuzione normale, ma a scopo illustrativo, possiamo per un momento supporre che lo facciano. In questo caso, uno z-score di 4,6 corrisponde a un evento che si verifica nello 0,00019% dei mesi, ovvero una sola volta ogni 43.432 anni.

Viviamo davvero in tempi eccezionali per il mercato azionario statunitense. Naturalmente, questo non significa che crollerà immediatamente. L'esperienza della fine degli anni '90 ci insegna che i boom tecnologici possono durare più a lungo di quanto molti si aspettino. Ma l'analisi ci dice che per gli investitori a lungo termine, i rischi superano le opportunità. Pur non consigliando di vendere azioni tecnologiche statunitensi o azioni statunitensi in generale, credo che gli investitori debbano rimanere vigili ed essere pronti a ridurre le posizioni quando la situazione si invertirà.


Vi abbiamo fino a qui chiesto di concentrare la vostra attenzione sulla stagione delle trimestrali, e sulle trimestrali che verranno pubblicate a partire dalla prossima settimana e per le prossime sei settimane.

Ripetiamo, perché è importante, che gli attuali prezzi di Borsa risultano sostenibili soltanto se sarà sostenibile una visione estrema, ed estremamente ottimistica, per gli utili delle Aziende coinvolte con AI.

Ovvero se troveranno conferma nei fatti i dati del grafico qui sotto: e questo ce lo dirà proprio la nuova stagione delle trimestrali.

Di Joseph Adinolfi

Gli analisti di Wall Street avvertono che sia i prezzi delle azioni che le aspettative sugli utili sembrano gonfiati

Non sono solo i prezzi delle azioni a sembrare gonfiati, affermano gli strateghi di Wall Street.

Se chiedete a un ottimista di elencare tre motivi per cui le azioni non sono in una bolla speculativa in questo momento, sicuramente menzionerà il rapporto prezzo/utili previsto.

L'entusiasmo per l'intelligenza artificiale ha spinto le azioni al rialzo a un ritmo vertiginoso. Ma anche se i prezzi dei principali indici come l'S&P 500 hanno raggiunto nuovi massimi storici quest'anno, un parametro molto utilizzato dagli analisti fondamentali suggerisce che i prezzi delle azioni stanno diventando più attraenti, non meno.

Questo perché gli analisti amano confrontare il prezzo di un'azione con gli utili per azione che la società dovrebbe realizzare nei prossimi 12 mesi. Mentre i prezzi delle azioni sono saliti alle stelle di recente, le stime sugli utili di Wall Street sono cresciute ancora più rapidamente.

Un anno fa, il rapporto prezzo/utili previsto dell'indice S&P 500 (SPX) si attestava a 22,4, secondo i dati di Dow Jones Market Data. Alla chiusura di giovedì, gli ultimi dati disponibili, il rapporto era sceso a 20,51, nonostante l'indice fosse salito del 20%.

Con l'avvicinarsi della stagione degli utili del secondo trimestre, si prevede che le società dell'S&P 500 registreranno una crescita degli utili a doppia cifra per il settimo trimestre consecutivo. Gli analisti di FactSet prevedono attualmente una crescita degli utili "bottom-up" superiore al 23%.

Resta però da vedere per quanto tempo le aziende riusciranno a mantenere questo ritmo. Sebbene le valutazioni appaiano ancora estreme rispetto al passato, il recente ritmo di crescita degli utili aziendali si è discostato significativamente dal trend di lungo periodo, come sottolineato dagli analisti di Panmure Liberum Joachim Klement e Francisca Reis in un report condiviso con MarketWatch.

Utilizzando un altro indicatore di valutazione molto diffuso, il rapporto CAPE di Shiller, l'indice S&P 500 è attualmente valutato a circa 41 volte gli utili, secondo gli analisti. Questo valore si avvicina al rapporto CAPE record registrato durante l'era delle dot-com, un quarto di secolo fa.

L'andamento recente degli utili è molto diverso da quello osservato dagli investitori durante la bolla delle dot-com. Mentre all'epoca la crescita degli utili era più modesta, l'S&P 500 ha recentemente registrato una crescita degli utili per azione a un ritmo superiore di 1,8 deviazioni standard rispetto al trend di lungo periodo, secondo gli analisti di Panmure.

Se si dovessero correggere gli utili recenti per tenere conto di un ritmo di crescita più normale, il rapporto CAPE di Shiller salirebbe a 67,6, ovvero 4,6 deviazioni standard al di sopra del trend di lungo periodo. Questo supererebbe il picco di ogni altra bolla speculativa nella storia degli Stati Uniti, scrivono gli analisti.

In altre parole, anziché essere semplicemente una bolla speculativa sui prezzi, la situazione attuale si sta avvicinando a una "bolla speculativa sui prezzi sovrapposta a una bolla degli utili", hanno scritto.

In un articolo pubblicato sul Financial Times, Klement ha avvertito che i profitti "supernormali" probabilmente non dureranno per sempre e che, a un certo punto, gli investitori dovranno probabilmente fare i conti con la realtà finanziaria. Certo, è possibile che gli utili continuino a crescere vertiginosamente per i prossimi anni. Questo tipo di crescita spesso dura più a lungo di quanto gli investitori si aspettino, ha affermato.

Tuttavia, poiché le principali aziende tecnologiche note come hyperscaler – un gruppo che include Microsoft (MSFT), Alphabet (GOOG) (GOOGL), Amazon (AMZN), Meta Platforms (META) e Oracle (ORCL) – continuano a investire ingenti somme nella costruzione di nuovi data center per l'intelligenza artificiale, diventa sempre più probabile che la crescita degli utili si normalizzi, man mano che queste aziende passano da un modello di business a basso impiego di capitale a uno ad alta intensità di capitale.

Klement e Reis non sono gli unici analisti ad aver segnalato che le aspettative sugli utili, soprattutto per le aziende di semiconduttori in forte crescita, potrebbero essere diventate irrealisticamente ottimistiche.

Peter Berezin, chief strategist di BCA Research, ha ricordato che in passato si sono formate bolle speculative sugli utili. È successo anche con le banche e le imprese edili durante il periodo precedente alla crisi finanziaria globale del 2007-2008. In entrambi i casi, un basso rapporto prezzo/utili mascherava un aumento insostenibile dei profitti.

"Più in generale, le bolle speculative sugli utili sono comuni nei settori soggetti a cicli di boom e crollo. Questi settori includono le risorse naturali, le compagnie aeree, le società di trasporto marittimo e, aspetto importante nel contesto attuale, i semiconduttori", ha scritto Berezin in un rapporto di fine maggio. Gli analisti di Wall Street sono pessimi nell'anticipare il picco di una bolla speculativa sugli utili, ha scritto Berezin in una previsione per il terzo trimestre condivisa con MarketWatch la scorsa settimana. Ma una volta raggiunto il picco, i titoli potrebbero crollare tra il 30% e il 50%.

Guardando al futuro, Andy Costan, CEO di Damped Spring Advisors, ha dichiarato durante un'apparizione a maggio su "Monetary Matters" che l'economia statunitense non stava crescendo abbastanza velocemente da giustificare gli utili previsti dagli analisti di Wall Street. Anche il veterano di Wall Street Jim Paulsen ha affermato in un recente post di vedere dei rischi nelle aspettative di utili esuberanti.

I titoli azionari statunitensi hanno subito una certa turbolenza a giugno, e questa sembra essersi protratta fino all'inizio di luglio, quando un potente trend di crescita incentrato sui titoli dei semiconduttori ha incontrato un ostacolo.

Chiudiamo questo Post, al quale abbiamo voluto dare un taglio puramente informativo (per aiutare tutti i nostri lettori a leggere e comprendere i prossimi dati delle trimestrali) con una spiegazione che è diventata indispensabile.

Chi si è inventato tutta questa roba? Da dove hanno tirato fuori tutti questi numeri? Chi si è esaltato per esaltare le prospettive di AI e degli utili delle Aziende coinvolte in AI?

Noi di Recce’d ci facciamo aiutare, ancora una volta … propri da AI: che risponde a questa nostra domanda conclusiva facendo nomi e cognomi. Proprio come noi di Recce’d abbiamo sempre fatto e facciamo anche in questa occasione.

Ecco la lista dei nomi di chi ha inventato gli “utili di AI”: utili che oggi, nel 2026, proprio non esistono. Sulle ragioni, per le quali tutte queste persone si sono inventate questi numeri, lasciamo al lettore di fare una sua analisi ed arrivare alle sue conclusioni.

Noi di Recce’d ve lo abbiamo già spiegato, molti mesi fa: che i dati del grafico che segue sono un miraggio nel deserto ovvero una (forte) allucinazione, forse dovuta al caldo estremo di maggio, giugno e luglio 2026.

Non serve un’analisi particolarmente raffinata o dettagliata: il grafico è stupido e si vede da una certa distanza.

Il fenomeno degli economisti "AI-pilled" è diventato così concreto che persino testate autorevoli come The Economist hanno coniato questa esatta espressione per mappare i principali esponenti di questa corrente.

Mentre l'accademia tradizionale analizza i dati con cautela, un gruppo selezionato di istituzioni e accademici (spesso legati a MIT e Stanford) si è "convertito" all'idea che l'intelligenza artificiale riscriverà le regole della macroeconomia.

Ecco la mappa dei protagonisti e delle istituzioni chiave di questa corrente:

1. I "Lab-Economists" (I convertiti in prima linea)

La dimostrazione più lampante dell'essere AI-pilled riguarda quegli economisti d'élite che hanno lasciato le università tradizionali per farsi assumere direttamente dai colossi dell'IA per studiare la transizione verso l'AGI (Intelligenza Artificiale Generale):

·        Ronnie Chatterji (OpenAI): Professore alla Duke University, ha accettato l'incarico di Chief Economist presso OpenAI. Il suo focus è capire come l'IA riorganizzerà i mercati del lavoro e i modelli aziendali.

·        Anton Korinek (Anthropic): Accademico dell'Università della Virginia, è entrato nel team di ricerca economica di Anthropic (i creatori di Claude). È uno dei massimi teorici degli scenari economici iperbolici guidati dall'IA.

·        Alex Imas (Google DeepMind): Economista comportamentale dell'Università di Chicago, è stato nominato "Director of AGI Economics" presso DeepMind. Il suo ruolo è letteralmente studiare l'impatto economico del momento in cui l'IA supererà l'intelletto umano.

2. Gli Accademici Techno-Optimist (MIT & Stanford)

Nelle università d'élite americane, alcuni economisti si distinguono per una visione fortemente orientata al potenziale di crescita dell'IA:

·        Erik Brynjolfsson (Stanford University): Direttore dello Digital Economy Lab di Stanford, è il prototipo dell'economista techno-optimist. Sostiene che l'IA non vada vista come un mero sostituto del lavoro, ma come un "amplificatore dell'intenzione umana" in grado di generare un boom di produttività.

·        Daron Acemoglu e Simon Johnson (MIT): Sebbene vincitori del Premio Nobel per i loro studi storici sulle istituzioni e spesso molto cauti sui rischi di disuguaglianza, la loro massiccia produzione di paper sull'IA dimostra una forte focalizzazione sul tema. Sostengono che l'IA possa creare "nuovi task" per i lavoratori anziché distruggere posti di lavoro.

3. Le Istituzioni Finanziarie: Il caso Goldman Sachs

Nel mondo di Wall Street, i report di Goldman Sachs sono stati tra i primi a sposare previsioni decisamente audaci, guidati da economisti come Joseph Briggs:

·        Previsioni sul PIL: Gli economisti di Goldman Sachs hanno ipotizzato che l'adozione diffusa dell'IA generativa potrebbe far fare un salto al PIL globale del 15% sul lungo termine.

·        Automazione su vasta scala: Sono stati i primi a calcolare che circa 300 milioni di posti di lavoro a tempo pieno nel mondo sono esposti all'automazione dell'IA, pur sottolineando che la tecnologia creerà intere nuove categorie occupazionali e un forte aumento della produttività annua.

·        Nota di colore: Anche all'interno di Goldman Sachs c'è un dibattito acceso; mentre il CEO David Solomon rassicura che l'apocalisse dei posti di lavoro è esagerata, altri reparti di ricerca azionaria sollevano dubbi sul fatto che i massicci investimenti infrastrutturali (i trilioni spesi in chip e data center) facciano fatica a generare profitti immediati.

·        generare un boom di produttività.

·        Daron Acemoglu e Simon Johnson (MIT): Sebbene vincitori del Premio Nobel per i loro studi storici sulle istituzioni e spesso molto cauti sui rischi di disuguaglianza, la loro massiccia produzione di paper sull'IA dimostra una forte focalizzazione sul tema. Sostengono che l'IA possa creare "nuovi task" per i lavoratori anziché distruggere posti di lavoro.

3. Le Istituzioni Finanziarie: Il caso Goldman Sachs

Nel mondo di Wall Street, i report di Goldman Sachs sono stati tra i primi a sposare previsioni decisamente audaci, guidati da economisti come Joseph Briggs:

·        Previsioni sul PIL: Gli economisti di Goldman Sachs hanno ipotizzato che l'adozione diffusa dell'IA generativa potrebbe far fare un salto al PIL globale del 15% sul lungo termine.

·        Automazione su vasta scala: Sono stati i primi a calcolare che circa 300 milioni di posti di lavoro a tempo pieno nel mondo sono esposti all'automazione dell'IA, pur sottolineando che la tecnologia creerà intere nuove categorie occupazionali e un forte aumento della produttività annua.

·        Nota di colore: Anche all'interno di Goldman Sachs c'è un dibattito acceso; mentre il CEO David Solomon rassicura che l'apocalisse dei posti di lavoro è esagerata, altri reparti di ricerca azionaria sollevano dubbi sul fatto che i massicci investimenti infrastrutturali (i trilioni spesi in chip e data center) facciano fatica a generare profitti immediati.

Valter Buffo
Come la geopolitica 2026 ha cambiato la gestione del nostro risparmio per sempre
 

E’ decisamente improbabile che una guerra faccia anche ridere: la guerra è sempre un evento tragico.

Ma Donald J. Trump è riuscito dove nessuno prima di lui anche in questo caso: trasformando una guerra in uno spettacolo grottesco ed a tratti comico.

Questo fatto per tutti noi gestori di portafoglio è stato un pesantissimo carico da portare sulle spalle ogni giorno, in questo 2026: è nostro preciso dovere verso i Clienti tentare di “dare un senso a quello che di senso non ne ha”, per parafrasare una canzone di Vasco Rossi.

Assuefatti come tutti noi siamo alla lunga catena di sciocchezze, annunci trionfali di “grandi accordi di pace” che vengono puntualmente seguiti da nuovi bombardamenti, molti tra i gestori e moltissimi tra gli investitori finali hanno del tutto perso la bussola, l’orientamento e la direzione.

Bombardati da un quotidiano flusso di sciocchezze, molti sono nauseati e alcuni dtanno pensando di … abbandonare la nave, ovvero di abbandonare i mercati finanziari al loro destino, e dedicarsi a cose più serie.

Noi di Recce’d avvisiamo il lettore: non si può fare. Non lo potete fare, nessuno di voi. Se anche uno di voi lettori decidesse di girare la schiena ai mercati, e di non interessarsi più, sarà per quell’investitore comunque necessario in futuro tornare ad occuparsene. Perché? Per le violente scosse di terremoto che toccheranno, inevitabilmente, i mercati finanziari.

Ci auguriamo che i nostri lettori, quelli che ci seguono con regolarità, lo abbiano ben capito, e già da molti anni, proprio leggendo il materiale messo gratuitamente a disposizione dal nostro sito: siamo entrati in una Nuova Era, sia per le economie, sia per la politica, sia per i mercati finanziari. Noi, lo annunciammo già nel 2022, anche qui nel sito. Il Vecchio Mondo è andato, è finito, è stato messo alle spalle da tutti.

In questo nuovo conteso, la guerra in Ucraina, che va avanti dal 2022, era un fatto semplicemente inevitabile: era avidente a tutti che gli equilibri che sostenevano la situazione precedente erano scomparsi, erano stati distrutti.

E l’aggressione di Israele e Stati Uniti allo IRAN nel 2026, pur mancando del tutto delle ragioni di urgenza e necessità, è anch’essa un fatto inevitabile se viene inserito nel più generale contesto di cambiamento, anzi di rivoluzione, della geopolitica internazionale. Così come (noi ve lo anticipiamo adesso, nel 2026, e voi lo vedrete tra qualche tempo) è inevitabile un confronto tra Cina e Stati Uniti per la supremazia. Diventa quindi necessario anticipare e prepararsi.

A noi, qui nel sito di Recce’d, importa dei mercati finanziari, e il nostro dovere è quello di fornire a chi ci legge concreti strumenti per operare con successo e proteggere il proprio risparmio mettendolo a frutto senza rischiare e soprattutto con piena consapevolezza di ciò che sta accadendo ai suoi soldi.

In questo Post, troverete quindi chiare indicazioni, partendo da ciò che abbiamo scritto sopra: i mercati finanziari stanno per essere colpiti da un terremoto: anzi, da una serie di terremoti. Proprio come la guerra in Ucraina, anche questo è un fatto certo, perché inevitabile.

Recce’d, in questo Post, vi spiegherà, con la consueta sintesi, e chiarezza, e qualità dell’informazione e dell’analisi, che cosa è già cambiato oggi, per la gestione del portafoglio titoli e dei vostri risparmi.

Gli aspetti più tecnici di questa nuova realtà, della nuova gestione del portafoglio nella Nuova Era dei mercati, li potrete leggere nella pagina del sito SCELTE DI PORTAFOGLIO, che sarà completamente rinnovata e presentata a voi lettori entro i prossimi 30 giorni: con nuovi strumenti di gestione e nuovi criteri di valutazione degli asset finanziari, nuovi modelli per la asset allocation e strategie di portafoglio radicalmente diverse da quella che oggi vi viene imposta dalle Reti di financial advisor, di private banker, di wealth manager. Quella che voi pensate (sbagliandovi di grosso) che “non ha alternative”.

Nel Post, però, ci concentreremo sull’attualità: vedremo insieme ai lettori che cosa è già cambiato oggi, anche se molti investitori e forse anche molti tra i nostri lettori ancora non lo hanno realizzato.

Per loro fortuna, molti altri se ne sono resi conto, ed alcuni lo hanno anche scritto: descrivemmo proprio quel “cambio di paradigma” che Recce’d annunciava ai suoi lettori nel 2022 e poi nel 2023.

Chiediamo al nostro lettore di prendere nota, in modo particolare, di una cosa: questo cambio di paradigma è il fattore che decide sui vostri risparmi. Ed è il cambio di paradigma che produce lo storytelling, la narrazione dominante: per essere chiari, è questo cambio di paradigma che produce la “storia di AI” della quali scrivono allegramente i quotidiani ed i social, e certamente invece non è AI a determinare il cambio di paradigma. Dal cambio di paradigma scendono SpaceX, Anthropic e OpenAI: tre storie inventate proprio per conseguenza del cambio di paradigma, create per cavalcare questo cambio di paradigma ed approfittarne.

Senza il cambio di paradigma di cui ora leggerete, Space X, Anthropic e Open AI non esisterebbero: sarebbero storielline di quartiere da raccontare al mercato rionale. E non c’è garanzia sulla durate nel tempo di storie di questo tipo. Le ragioni, le trovate qui sotto nel testo.

Il consenso economico globale che ha governato gli ultimi quattro decenni – fondato sul libero scambio senza restrizioni, sulla mobilità dei capitali senza ostacoli e sul primato assoluto del libero mercato – è ufficialmente morto. Al suo posto, le principali potenze economiche mondiali stanno rapidamente tornando a un'architettura finanziaria che assomiglia molto alle economie forti e a guida statale della metà del XX secolo. La politica industriale, i dazi e i controlli sui capitali non sono più retaggi storici; sono le armi definitive dell'era moderna.

Questo cambio di paradigma non è un'aberrazione temporanea, ma un riallineamento strutturale permanente. Inizialmente innescato dagli shock alle catene di approvvigionamento causati dalla pandemia e accelerato dall'intensa frattura geopolitica tra Stati Uniti e Cina, i governi da Washington a Bruxelles sono giunti alla conclusione che la sicurezza nazionale prevale sull'efficienza economica. La mano invisibile del mercato viene sistematicamente sostituita dal pugno di ferro dello Stato.

L'architettura della nuova era

Il quadro di riferimento della metà del XX secolo, reso celebre dalla conferenza di Bretton Woods, consentiva ai governi di regolamentare rigidamente i flussi di denaro transfrontalieri per proteggere l'occupazione nazionale e favorire lo sviluppo di settori strategici. La rivoluzione neoliberista degli anni '80 ha smantellato questa architettura, inaugurando un'era di iperglobalizzazione in cui le multinazionali ottimizzavano le catene di approvvigionamento basandosi esclusivamente sul costo del lavoro, incuranti dei confini o delle vulnerabilità strategiche.

Oggi, l'inversione di tendenza è totale.

Gli Stati Uniti hanno utilizzato in modo aggressivo il dollaro statunitense come arma e hanno imposto sussidi industriali senza precedenti, come il CHIPS Act e lo Science Act, per rimpatriare forzatamente la produzione di semiconduttori e di tecnologie verdi. L'Unione Europea ha risposto per le rime, varando a sua volta ingenti pacchetti di aiuti di Stato sotto la bandiera dell'"autonomia strategica".

Questo ritorno a un'economia a guida statale si manifesta in tre pilastri distinti:

  • Sussidi industriali aggressivi: i governi finanziano direttamente la costruzione di mega-fabbriche nazionali, considerando microchip, intelligenza artificiale e batterie per veicoli elettrici come armi cruciali in una guerra economica fredda.

  • Controlli mirati sui capitali: le potenze occidentali bloccano gli investimenti esteri in settori tecnologici ostili. Le società di private equity e i venture capitalist statunitensi sono ora legalmente impossibilitati a finanziare startup cinesi nel campo del calcolo quantistico o dell'intelligenza artificiale avanzata.

  • Tariffe commerciali come arma: l'uso di massicce tariffe all'importazione si è trasformato da misura punitiva temporanea a politica di base permanente, concepita per proteggere le industrie nazionali dalla concorrenza estera fortemente sovvenzionata.

L'impatto globale sui mercati emergenti

Per le nazioni al di fuori della triade Stati Uniti-Europa-Cina, questo ritorno a un quadro finanziario tradizionale presenta sfide terrificanti. Nell'era dell'iperglobalizzazione, i paesi in via di sviluppo potevano attrarre ingenti capitali occidentali alla ricerca di rendimenti più elevati, utilizzando gli investimenti diretti esteri per costruire infrastrutture e industrializzarsi. Il nuovo paradigma interrompe bruscamente quell'apporto di ossigeno.

Nell'Africa orientale, le conseguenze sono drammatiche. Mentre i capitali occidentali si ritirano dietro confini nazionali fortificati – attratti dai massicci sussidi governativi dell'Ohio o della Germania – mercati come il Kenya e il Ruanda si trovano ad affrontare una grave carenza di liquidità. Gli investimenti diretti esteri nei settori tecnologico e manifatturiero africani sono diminuiti del 34% su base annua nel primo trimestre del 2026. Inoltre, l'aggressiva delocalizzazione della produzione minaccia di smantellare i modelli di crescita trainati dalle esportazioni su cui i paesi in via di sviluppo hanno fatto affidamento per decenni.

Per sopravvivere in questo sistema frammentato, le economie in via di sviluppo sono costrette a schierarsi, allineando le proprie infrastrutture tecnologiche e le politiche commerciali con gli ecosistemi americano o cinese. Il concetto di neutralità viene sempre più penalizzato nei negoziati commerciali globali.


Un futuro più volatile

Gli economisti della Banca Mondiale avvertono che questo ritorno al vecchio quadro finanziario garantisce intrinsecamente un'inflazione strutturalmente più elevata. La globalizzazione senza attriti era fondamentalmente deflazionistica; produrre beni ovunque la manodopera fosse più economica manteneva bassi i prezzi al consumo. Il ritorno della produzione in giurisdizioni con salari elevati, protette da dazi doganali, garantisce un aumento dei prezzi dei beni. L'era dell'elettronica economica e usa e getta sta volgendo al termine.

L'inevitabile ritorno di questo quadro finanziario a controllo statale segna la chiusura di un capitolo storico unico. La visione utopica di un'economia globale senza confini, unita dal commercio e dalla mutua dipendenza, si è infranta contro la dura realtà della rivalità geopolitica. Mentre i governi prendono il controllo dell'economia, sottraendolo al libero mercato, i cittadini del mondo devono prepararsi a navigare in un'economia fortemente localizzata, pesantemente tassata e strenuamente controllata.


Come vedete, il brano che Recce’d ha selezionato e tradotto per voi lettori indica con grande chiarezza quali sono le ricadute principali per i mercati finanziari: e dunque per il vostro risparmio e per la vostra futura pensione, insomma, per la vostra vita di ogni giorno, nel mondo reale.

Si tratta quindi di indicazioni per la vostra gestione del risparmio, che vi consentono di riesaminare in modo critico la vostra attuale asset allocation, quella che la Rete di vendita vi ha imposto, fatta di Fondi Comuni, GPM e polizze assicurative. Categorie di “prodotti finanziari” che soffriranno ovviamente, e profondamente, ora che i mercati saranno scossi e rivoluzionati dal nuovo paradigma che Recce’d vi ha appena descritto.

Voi, amici lettori ed investitori, siete in attesa, in coda, sulla spiaggia di Dunkirk: aspettando un salvataggio, che però non è detto che stavolta arrivi. In un Post di qualche mese fa lo abbiamo descritto con dettaglio.

Non restate lì, sotto le bombe, passivi ed inermi. Salvate voi stessi, ed i vostri amici, con le vostre capacità: diventate investitori consapevoli. Rendetevi conto del mondo che è intorno a voi. Il mondo reale, però: smettetela con i videogiochi e la realtà virtuale..

Completiamo il nostro lavoro per questo Post con un secondo contributo esterno, che integra le informazioni che avete ricevuto leggendo il brano precedente, offrendo anche indicazioni di maggiore dettaglio, sulle correlazioni e sulla vostra asset allocation.


Il 23 giugno, il Segretario del Tesoro Scott Bessent ha pronunciato un discorso di notevole importanza all'Economic Club di New York. Eppure, né Wall Street né gran parte della comunità economica sembrano avergli prestato la dovuta attenzione.

Illustrando quelle che fino ad ora sembravano misure politiche casuali, Bessent ha tracciato una linea guida per il modo in cui gli Stati Uniti intendono operare in un sistema economico globale in continua evoluzione. In tal modo, ha amplificato sia la portata che l'entità di un cambiamento sistemico iniziato seriamente durante il primo mandato del Presidente Trump, sostenuto dal Presidente Joe Biden e che oggi sta accelerando.

Ci sono conseguenze significative per molti economisti, investitori e operatori di mercato, tra cui la necessità di aggiornare quanto appreso dai manuali e dagli ultimi decenni. Il discorso di Bessent ha amplificato il messaggio centrale di un corso di geoeconomia che tengo alla Wharton School. I leader di domani, che siano destinati ai vertici aziendali o al servizio pubblico, in America e altrove, devono adattarsi a questo nuovo mondo.

Si tratta di un contesto in cui le considerazioni di sicurezza nazionale, politica interna e geopolitica non sono più secondarie rispetto ai tradizionali interessi economici nel determinare gli esiti aziendali. Tali interessi economici vengono ora attivamente messi da parte.


Che si tratti di un Paese, un'azienda, una famiglia o un investitore, il vostro benessere è sempre più dettato da un calcolo radicalmente diverso.

Il consolidamento di questo cambiamento di regime economico si basa sulla diagnosi impietosa del signor Bessent, secondo cui, per decenni, gli Stati Uniti sono stati manipolati. L'America non è riuscita a comprendere che la sicurezza economica è parte integrante della sicurezza nazionale.

I responsabili politici hanno confuso il benessere di un periodo storico con una forza duratura, operando sulla base dell'ingenua supposizione che un numero crescente di partner commerciali avrebbe interagito in modo equo con i mercati globali.

Quei tempi sono finiti, ha avvertito: "L'America accoglie i suoi partner e siamo più forti grazie a loro. Ma la nostra partnership ora comporta delle aspettative. E, in alcuni casi, degli obblighi non negoziabili".

Durante il suo primo mandato, Trump ha utilizzato i dazi doganali come arma, in risposta alle preoccupazioni che un sistema commerciale privo di reciprocità – in particolare con la Cina – svantaggiasse gli Stati Uniti. Nel suo secondo mandato, la lista dei suoi obiettivi si è ampliata enormemente.

Questa svolta verso una politica economica è stata amplificata dalla pandemia di Covid, che ha messo in luce le vulnerabili interdipendenze delle catene di approvvigionamento e la fragilità delle reti per i beni essenziali. Poi sono arrivate l'invasione russa dell'Ucraina e l'attacco congiunto tra Stati Uniti e Israele all'Iran, entrambi eventi che hanno scatenato un sostanziale inasprimento delle sanzioni. Tutto ciò ha portato a una strategia economica e finanziaria chiamata "Furia Economica" che sostituisce esplicitamente la strategia militare della missione "Epic Fury" contro l'Iran.

Fino ad ora, molti a Wall Street hanno considerato queste decisioni come misure isolate e ad hoc, probabilmente temporanee. Wall Street si è persino spinta a coniare un termine per le revoche dei dazi dello scorso anno: TACO, acronimo di "Trump Always Chickens Out" (Trump si tira sempre indietro). Il discorso del signor Bessent dovrebbe imporre una profonda riconsiderazione, soprattutto alla luce dei cinque principi cardine che ora sono alla base della dottrina di politica economica dell'amministrazione:

  • La capacità economica nazionale è fondamentale per la sicurezza economica.

  • L'apertura al commercio e agli investimenti deve essere rigorosamente reciproca.

  • Gli Stati Uniti devono stabilire proattivamente standard per le tecnologie emergenti.

  • Il dominio globale del sistema finanziario statunitense deve essere attivamente protetto e sfruttato come strumento di politica estera.

  • Tutto ciò deve mirare a migliorare visibilmente il benessere delle famiglie americane.

L'esito più probabile sarà un uso più ampio di dazi, investimenti e sistemi di pagamento come arma contro i rivali economici. Ciò sarà accompagnato da una politica industriale più incisiva, da un maggiore ricorso alle restrizioni all'esportazione e da una crescente pressione su paesi terzi, inclusa la minaccia di sanzioni secondarie.

È un fenomeno che sarà evidente in tempo di pace, non solo durante le guerre. Si intensificherà negli Stati Uniti negli anni a venire e si diffonderà inevitabilmente ad altri paesi man mano che si adegueranno. Le conseguenze si faranno sentire profondamente in quattro ambiti distinti:

Per le famiglie, l'era dei beni importati a bassissimo costo cederà gradualmente il passo a un'era in cui si darà meno importanza al costo e più alla resilienza della catena di approvvigionamento. I consumatori, comprese le famiglie a basso reddito già in difficoltà, dovranno affrontare prezzi più elevati, poiché la priorità data per decenni alla pura efficienza economica verrà ridimensionata a favore della protezione dei settori industriali nazionali vulnerabili, del ritorno di processi prioritari come la produzione di chip, della creazione di catene di approvvigionamento di riserva e della salvaguardia dei posti di lavoro.

Il capitalismo del laissez-faire, sostenuto da economisti come Adam Smith e Milton Friedman, dovrà affrontare una mano di governo molto più pesante.

Altre nazioni scopriranno sempre più, se non l'hanno già fatto, che l'accesso senza vincoli ai mercati statunitensi è finito. Nel tempo, allineandosi con il commercio americano, standard di valutazione, tecnologia e regolamentazione potrebbero diventare un requisito imprescindibile per mantenere un ampio accesso ai consumatori statunitensi, ai capitali di investimento e al sistema del dollaro. L'atteggiamento di incertezza, anche da parte delle potenze di medio livello che cercano di gestire al meglio le tensioni della catena di approvvigionamento statunitense o addirittura di offrire un'alternativa, diventerà sempre più costoso. Questo vale non solo per gli sforzi del gruppo BRICS (Brasile, Russia, India, Cina e Sudafrica) volti a rafforzare i legami con i paesi in via di sviluppo, ma anche per le recenti risposte del Canada alla guerra tariffaria di Trump.

Le aziende accelereranno la revisione delle proprie attività in un mondo in cui l'intelligenza artificiale sta già guidando il cambiamento. La teoria dei giochi applicata al commercio globale costringerà molte imprese a sostituire le strategie di produzione just-in-time con quelle just-in-case. Le catene di approvvigionamento di riserva diventeranno più diffuse, così come il rientro delle fabbriche in patria per avvicinarle ai principali consumatori. È inoltre prevedibile la proliferazione di figure professionali con responsabilità geopolitiche o geoeconomiche, man mano che i consigli di amministrazione integreranno rigorose questioni di sicurezza nazionale e politica industriale nelle proprie strategie aziendali.

Infine, gli investitori possono aspettarsi che i prezzi degli asset e le correlazioni tra le diverse classi di attività – azioni e obbligazioni, ad esempio – saranno sempre più influenzati dalle politiche industriali governative, dalle priorità militari e dalle barriere commerciali e agli investimenti, soprattutto in relazione a considerazioni commerciali ed economiche.

Le allocazioni di portafoglio dovranno modificarsi, privilegiando i settori allineati alla sicurezza nazionale e alla capacità produttiva interna rispetto a quelli fortemente esposti al commercio globale e ai punti critici. Ciò include il settore militare, che sta già assistendo a una ripresa in America, Europa e Asia.

La transizione da un'era guidata dall'efficienza economica a un'era definita dalla geoeconomia e dalla politica economica non è più teorica. È il nuovo sistema operativo dell'economia globale e dei suoi mercati. Chi non si adatta rischia di essere colto di sorpresa da improvvisi cambiamenti di politica, dazi punitivi e frammentazione sistemica. Per i leader di tutti i settori, riconoscere questa realtà e adattarsi ad essa diventerà un vantaggio competitivo determinante.

Valter Buffo
Canicola 2026 e misure di emergenza. Quando il troppo caldo mette a rischio vostra il vostro benessere finanziario
 

In tutta l’Europa, l’allarme caldo è al livello massimo: ad esempio in Francia le Aurorità (immagine qui sotto) raccomandano alla cittadinanza, di restare al chiuso e di evitare gli sforzi. In situazioni di emergenza, per proteggere la popolazione ed il bene comune, è necessario adottare misure appunto di emergenza. Si deve evitare di “comportarsi come sempre”: si tratta di un errore che potrebbe anche risultare fatale.

Sui mercati finanziari, quando la “temperatura” si alza, fino al punto di diventare eccessiva, ogni investitore deve fare massima attenzione, evitare le insolazioni, non rincorrere i miraggi nel deserto, ed adottare misure di protezione, come chiudere le finestre per evitare che entri troppa aria calda, evitare di uscire tra le 11 e le 21, evitare di fare attività fisica intensa.

Insomma, tutti, giovani e meno giovani, quando la “temperatura dei mercati” sale e diventa eccessiva devono adottare misure di protezione.

Questa “canicola” che si registra in Borsa è misurabile grazie ai tantissimi termometri, distribuiti un po’ dovunque: per strada, leggete i gradi dell’aria grazie alle insegne delle Farmacie, mentre in Borsa potete affidarvi alle misure di volatilità, alle misure di leva finanziaria, al numero di opzioni trattate, e così via. Altri segnali a cui potete affidarvi, per misurare la canicola del luglio 2026 in Borsa, sono

  • gli indici di Borsa che nella sistanza restano fermi

  • i rendimento dei Titoli di Stato che restano ai massimi degli ultimi 15 anni

  • i tassi di cambio (in particolare dello yen giapponese)

  • i prezzi dei metalli prezioni

Poi, se proprio volete fare “quelli che se ne intendono”, aggiungete pure il prezzo del Bitcoin.

Ogni investitore ed ogni gestore professionale di portafoglio, nei primi sei mesi del 2026, ha fatto una grandissima fatica soltanto per stare dietro al burrascoso succedersi degli eventi: troppi eventi, per un periodo così breve, hanno fatto esplodere la “temperatura”.

La conseguenza è che nella mente di moltissimi tra gli investitori, e della maggioranza dei gestori di portafoglio, il 5 luglio domina la confusione, che poi si traduce in affanno, ed ansia, ed indecisione, ed a volte paura.

In che modo può aiutarvi Recce’d? Come sempre. facendo chiarezza. E come? Aiutando la vostra comprensione? Ed in che modo? Basandosi unicamente su fatti e dati, e su di un accurato lavoro di analisi. Ciò che ci differenza, da la grandissima parte degli operatori del settore del risparmio, è che noi NON vendiamo le favole, noi NON raccontiamo di ridicoli scenari futuri basati sul nulla, noi non vendiamo agli investitori i miraggi. Non sul Bitcoin, non su DOGE, non sullo IRAN e non su AI: noi, di Recce’d, siamo l’alternativa. Noi, siamo proprio un’altra cosa.

Molti tra i nostri lettori sono sfiduciati ed annoiati, alcuno ci hanno detto in modo esplicito di non seguire più, perché "sono “stufi di leggere caxxate”.

Peccato: perché le opportunità sono ogni giorno più grandi.

Ma noi comprendiamo, alla perfezione, il disgusto degli investitori per le ondate di trash che si abbattono sui mercati finanziari, attraverso i social media ed i media tradizionali, originate dalla politica, e poi dall’industria della Finanza (le banche internazionali tipo Goldman Sachs e BNP Paribas e JP Morgan) e poi ovviamente le Reti di promotori finanziari (che in italia hanno nomi noti a tutti, vista la abbondante pubblicità sui media, la quale pubblicità serve proprio a comperare la benevolenza dei media di ogni genere).

Il tutto, per veicolare una quantità illimitata di trash, di scarti, di immondizia, presentata invece come “informazione” oppure “analisi” oppure come consulenza all’investitore.

Invece sono semplicemente slogan di vendita, per piazzare i “prodotti finanziari”: slogan che, per voi lettori, hanno valore tanto quanto gli spot del “pesto alla ligure”, della “acqua che sbocca alle sorgenti” e del “pollo allevato all’aperto nell’aia”. Se credete a quegli spot, benissimo, andate pure avanti con il vostro financial advisor, con il private banker, con il wealth manager.

Se non ci credete, che quel pesto è fatto il Liguria e che il pollo razzola felice nell’aia, se insomma non vivete alla “fattoria Osella” oppure nel “Mulino Bianco”, bene, avete trovato ciò che a voi serve: Recce’d, ed in particolare questo Post che state leggendo.

Ritorniamo quindi alla situazione attuale dei mercati finanziari, dove la temperatura tra aprile e luglio è salita moltissimo, ed ha reso l’aria irrespirabile ed il clima molto dannoso. I rischi, per la salute dei vostri risparmi, oggi sono elevatissimi. vediamo quindi di capire che cosa va fatto, e quali sono le misure urgenti da adottare, per mantenere in salute il risparmio che avete pazientemente accumulato.

Se prendessimo per buoni i titoli dei quotidiani, nel Mondo come in Italia, dovremmo concludere che tutto, oggi sui mercati finanziari, è una conseguenza dello sviluppo della Intelligenza artificiale.


Noi investitori siamo soggetti ad un quotidiano martellamento di notizie, e ci è necessario di dare un ordine, una priorità a tutte queste notizie: ci viene poi richiesta una analisi.

Perché? Perché senza capire, in che modo possiamo decidere?

Ad esempio: nella seconda immagine sopra leggete che OpenAI, una delle tre realtà (con SpaceX ed Anthropic) che hanno programmato il loro IPO (collocamento in Borsa) proprio nel 2026 (SpaceX lo ha appena completato) la settimana scorsa è tornata a chiedere un sostegno finanziario allo Stato. Prima di raccogliere altro denaro attraverso lo IPO. Ebbene: voi avete capito?

Voi riuscite ad immaginare una grande Azienda, che si presenta al pubblico degli investitori come ricca di utili e con grande prospettiva di crescita, che chiede i soldi allo Stato?

Provate a pensarci: in quali frangenti, in quali circostanze le grandi Aziende chiedono soldi allo Stato? Gli automobilistici? Le acciaierie? I farmaceutici? I Tessili? I petroliferi?

Voi lettori ve lo immaginate Armani che chiede un finanziamento pubblico? Oppure Ferrero o Barilla? Perché Ferrari non chiede soldi allo Stato? E Coca Cola, BASF, McDonalds?

Allora: voi lo capite, oppure non lo capite? Questi sono fatti, non fantasiose prospettive su ciò che accadrà tra un decennio. E’ la realtà di oggi.

Se vi risulta incomprensibile, ora vediamo di capire meglio. E dato il tema del nuovo Post, a chi potremmo rivolgerci per comprendere meglio lo stato delle cose? Ovvio: chiediamo alla Intelligenza Artificiale.

E cosa chiediamo, all’Intelligenza Artificiale?

Ad esempio, potremmo chiedere se, nella storia recente dei mercati finanziari, ci sono stati episodi che potrebbero aiutarci a comprendere meglio la realtà del 2026. Non è detto che tutti i nostri lettori ricordino la storia recente dei mercati, distratti e sommersi come sono dal flusso incessante di notizie strillate dai social media e dai media tradizionali.

Potrebbe invece essere utile tirarsi fuori, dalle onde in tempesta del mare dei media, ed alzare lo sguardo, guardando così un po’ più lontano. Ad esempio, ad un episodio del 2022.

WorldCom è stata una grande compagnia di telecomunicazioni statunitense, tristemente famosa per uno dei più grandi scandali finanziari della storia. Nei primi anni 2000, l'azienda ha gonfiato i propri profitti di oltre $11 miliardi nascondendo le spese. Questo inganno portò al fallimento nel 2002. In seguito, è stata acquisita da Verizon nel 2006.

Lo Scandalo Finanziario

WorldCom crebbe rapidamente negli anni '90 comprando altre società telefoniche. Quando la crescita rallentò, l'amministratore delegato Bernard Ebbers e il direttore finanziario Scott Sullivan decisero di truccare i conti per mantenere alto il prezzo delle azioni.

Nascosero le spese ordinarie trattandole come investimenti (attività). Ciò faceva sembrare l'azienda molto più ricca di quanto non fosse in realtà. L'inganno fu scoperto nel 2002 da un gruppo di revisori interni guidato da Cynthia Cooper.

Le Conseguenze

Dopo lo scandalo, l'azienda dichiarò bancarotta per oltre $41 miliardi. Questo crollo, insieme a quello della società Enron, spinse il governo degli Stati Uniti ad approvare la legge Sarbanes-Oxley. Si tratta di regole molto severe create per evitare che le aziende trucchino i bilanci e per proteggere gli investitori.

I principali responsabili furono condannati al carcere. Il CEO Bernard Ebbers fu condannato a 25 anni di prigione. L'azienda cambiò nome in MCI ed è stata poi comprata da Verizon.

Il nome “Worldcom” nel 2002, era un nome altrettanto noto e celebrato quanto oggi lo sono Apple e Tesla, Amazon e Facebook, e così via. In quegli anni era un nome “Magnifico” proprio come oggi lo sono i Magnifici Sette.

Accanto a Worldcom, in quegli anni, c’erano altri nomi: di realtà che a pochi anni di distanza poi scomparirono del tutto. Tra questi c’era Enrosn. Non ricordate Enron? Ecco che vi piò aiutare, nuovamente, l’Intelligenza Artificiale.

Enron era un colosso statunitense dell'energia e delle materie prime con sede a Houston (Texas), dichiarato fallito il 2 dicembre 2001 dopo aver orchestrato una delle più grandi frodi e scandali finanziari della storia.

Il crollo dell'azienda ha rivelato un sistema di corruzione e inganno basato su diversi punti chiave:

  • Falsificazione dei bilanci: Enron utilizzava tecniche contabili illecite (dette special purpose entities) per nascondere enormi debiti e perdite, gonfiando artificiosamente i profitti.

  • Manipolazione del mercato: Durante la crisi energetica californiana del 2000-2001, l'azienda causò blackout artificiali per gonfiare il costo dell'energia elettrica, derubando lo stato di circa 30 miliardi di dollari

  • Dipendenti traditi: I vertici aziendali incoraggiavano i dipendenti a investire i loro risparmi in azioni Enron, mentre i dirigenti vendevano i propri titoli prima del crollo, lasciando migliaia di lavoratori sul lastrico.

  • Il ruolo dei revisori: Lo scandalo travolse anche Arthur Andersen, all'epoca una delle cinque società di revisione più grandi al mondo, accusata di aver distrutto documenti compromettenti per coprire le irregolarità di Enron.

Le conseguenze di questo fallimento portarono all'approvazione del Sarbanes-Oxley Act nel 2002, una legge statunitense che ha introdotto regole molto più severe sulla trasparenza e la corporate governance per evitare simili disastri in futuro.

La storia del colosso energetico è stata approfondita da svariate inchieste giornalistiche e documentari, tra cui il noto film Enron: L'economia della truffa, disponibile anche per la visione in streaming su RaiPlay. Per un riassunto enciclopedico completo è possibile consultare la pagina dedicata su Treccani.


Questi due semplici esempi saranno utili al lettore da molteplici punti di vista, tra i quali ne segnaliamo uno: l’Intelligenza Artificiale può esser utile, oppure inutile. Tutto dipende dagli esseri umani e dalle capacità di chi fa le domande.

I due semplici esempi che abbiamo riportato sopra vi saranno utili anche da altri punti di vista: i paralleli tra la realtà di quegli anni e la realtà che domattina, alla riapertura dei mercati sarà davanti ai vostri occhi ed agli occhi di tutti, sono così numerose che non abbiamo il tempo di elencarle qui. Non vorremmo essere costretti a scrivere un libro, visto che un nostro libro è già in fase di uscita.

Ci auto-limitiamo quindi: e chiudiamo il Post facendovi un terzo nome: un terzo nome di un colosso di quegli anni appena citati, uno dei Magnifici sette di venticinque anni fa. Sun Microsystem.

C’è una grande differenza, tra Sun Microsystem ed Enron e Worldcom: gli enormi scandali finanziari di Enron e Worldcom, che portarono al crollo dei loro titoli, non furono la causa del crollo del titolo Sun Microsystem. La cui quotazione crollo per le ragioni che lo stesso fondatore dell’Azienda ebbe più volte a spiegare in pubblico, e che vi facciamo leggere nell’immagine che segue.

Anche chi, tra i nostri lettori, ha difficoltà con l’inglese potrà con facilità cogliere ciò che Scott Mc Nealy, fondatore di Sun Microsystem, disse nel 2022: concludendo con la domanda, che oggi è diventata leggendaria:

“a che cosa stavate pensando?”

Quello che il CEO di Sun Microsystem argomenta, in questa dichiarazione, è molto semplice, e facile da comprendere. Eppure, è di tutta evidenza che nel 2026 NON è stato compreso. Oppure è stato rimosso: dalle Goldman Sachs, JP Morgan, Mediolanum, Fineco e tutte le altre, con la attiva partecipazione della Amministrazione Trump.

McNealy, molto semplicemente, spiega che cosa significa pagare l’azione di una Azienda quotata ad un prezzo che equivale a 10 volte il fatturato annuo.

Leggete nuovamente qui sotto.

Ed ecco la traduzione:

"Due anni fa vendevamo a 10 volte i ricavi quando eravamo a 64 dollari. A 10 volte i ricavi, per darvi un ritorno sull'investimento in 10 anni, devo pagarvi il 100% dei ricavi per 10 anni consecutivi in ​​dividendi.

  • Questo presuppone che io possa ottenerlo dai miei azionisti.

  • Questo presuppone che io abbia zero costi dei beni venduti, il che è molto difficile per un'azienda informatica.

  • Questo presuppone zero spese, il che è davvero difficile con 39.000 dipendenti.

  • Questo presuppone che io non paghi tasse, il che è molto difficile.

  • E questo presuppone che voi non paghiate tasse sui vostri dividendi, il che è in un certo senso illegale.

  • E questo presuppone che con zero investimenti in ricerca e sviluppo per i prossimi 10 anni, io possa mantenere l'attuale tasso di crescita dei ricavi.

Ora, fatto questo, qualcuno di voi vorrebbe acquistare le mie azioni a 64 dollari? Vi rendete conto di quanto siano ridicole queste ipotesi di base? Non avete bisogno di trasparenza. Non avete bisogno di note a piè di pagina. A cosa stavate pensando?"

Amministratore delegato di Sun Microsystems in una dichiarazione a Bloomberg (2002)

Ovviamente, il nostro lettore in questo momento si domanda: ma oggi, da questo punto di vista, come stiamo? La risposta è sotto nell’immagine che segue.

Oggi, voi, a che cosa state pensando?

Pensare, ragionare, comprendere. Come abbiamo anticipato più in alto, in apertura, lo scopo di questo Post era di fornire al lettore pratici strumenti di comprensione di ciò che sta accadendo, proprio oggi, ai suoi soldi risparmiati. Il nostro dovere è sempre quello di essere chiari ma sintetici (entro i limiti del possibile).

Quando, durante la settimana, leggerete che

  • Meta, che poi è Facebook, ri-vende a terzi della capacità di elaborazione,

quando leggerete che

  • Blackrock si sgancia da un progetto di costruzione di un mega-centro di calcolo,

e quando leggerete di

  • OpenAI che chiede soldi allo Stato (sono i VOSTRI soldi, che chiede, proprio i che pagate voi con le tasse),

allora risulterà decisivo ricordare bene ciò che avete appena letto nel nostro nuovo Post, oggi.

Se avete interesse a conoscere meglio questa tematica, contattateci attraverso la pagina CONTATTI del sito, e ci confronteremo.

Valter Buffo