Uroboro e risparmio: lo spazio tra Mediolanum e l’Intelligenza Artificiale è bello grande
 

Prima di dedicarci ad argomento molto, molto più seri ed importanti, partiremo in questo Post da una sintetica ricapitolazione dei fatti delle ultime due settimane (già commentati sette giorni fa nel Post che precede questo). Prima, abbiamo letto le trimestrali dei grandi gruppi della Tecnologia USA (alle quali abbiamo dedicato appunto il Post precedente) e poi domenica scorsa gli annunci dalla Casa Bianca: la 32esima tregua con lo IRAN e gli interventi degli Stati Uniti a sostegno dello yen giapponese.

Tutto va secondo copione: quel copione che noi di Recce’d, anche qui nel Post, anticipavamo mesi fa.

Come abbiamo scritto (in modo molto sintetico) alla nostra pagina TWIT - TWOO del sito, l’intervento americano a supporto dello yen, proprio perché inusiale e se vogliamo bizzarro (hanno venduto euro e non dollari USA) è risultato quello più significativo in termini di reazioni sui mercati finanziari.

Ma (fate bene attenzione!) non per lo yen giapponese.

Guardate qui sotto.

Benché strombazzato ai quattro venti dai social media, dai media tradizionali, dalle TV come CNBC e Bloomberg, e dalla stampa specializzata, il risultato dell’intervento sullo yen è stato modesto.

Perché allora abbiamo scritto qui sopra che questo stesso intervento è stato quello più importante?

Perché ai mercati finanziari dello IRAN, ed in particolare delle baggianate di Trump sullo IRAN, importa poco o nulla: come vi ha dimostrato la chiusura a 77$ del petrolio di venerdì 8 agosto.

Dall’intervento sullo yen giapponese, invece, è arrivato un segnale più importante: dagli Stati Uniti è arrivato un segnale del ritorno alla immissione di liquidità sui mercati finanziari da parte dei Governi.

Ovviamente, nelle ore immediatamente successive, la reazione più ampia è arrivata dalle Borse. Che nel contesto di mercato post 2020 vivono solo e soltanto di liquidità in eccesso, da buttare da qualche parte ad occhi chiusi.

La reazione NON è stata grande, né particolarmente importante. Ma c’è stata ed è giusto tenerne conto. La vedete sotto nel grafico.

Noi risparmiatori ed investitori ora dobbiamo decidere: quanto potrebbe durare?

La risposta è: dipende solo da questo. Dipende dal grafico che sta qui sotto.

Lo scorso weekend, ciò che fece scorrere il terrore nelle vende della Amministrazione americana fu quel 4,70% di rendimento che leggete nel grafico. Tutto ciò che fu deciso sei giorni fa, dallo IRAN allo yen dipende proprio da quel numero nel grafico.

L’effetto di questi sforzi, come vedete nel grafico, è stato nullo. Venerdì 7 agosto, come vedete, il rendimento era ancora al 4,65%, anche con il petrolio sceso a 77$. Nessuno, ma proprio nessuno, è corso a comperare i Titoli di Stato americani. Perché?

Voi risparmiatori ed investitori non dovete trascurare che adesso la Federal Reserve è sotto una forte pressione: anche se venerdì 7 agosto i nuovi dati per l’occupazione sono risultati inferiori alle attese, saranno i due dati della settimana prossima a decidere il destino dei tassi a settembre, insieme con la riunione di Jackson Hole del prossimo 27 agosto.

Tenetelo a mente: il test del 5% è possibile ogni giorno della prossima settimana e di quella successiva.

Per questo Recce’d la settimana prossima spiegherà al proprio Cliente sia (nella Sezione Analisi) lo stato dell’economia reale negli Stati Uniti ed in Europa, ed anche le opportunità per operare sui portafogli modello che questa nuova situazione sta creando per noi investitori (nella Sezione Operatività del quotidiano The Morning Brief).

Rimandiamo quindi ad altre sedi l’esame dell’attualità, e proponiamo al nostro lettore di sfruttare la pausa agostana per riflettere su argomento più ampi e significativi (per lui) della stretta attualità.

Questo perché al risparmiatore non conviene di farsi schiacciare dalla attualità: una attenzione eccessiva ai dettagli del giorno-per-giorni fa perdere di vista il contesto, fa perdere di vista l’insieme, fa perdere di vista la strategia, fa perdere di vista gli obbiettivi.

Tutti i fatti ed i dati che abbiamo appena citato, e tutti gli altri fatti che caratterizzano la stretta attualità di questo caotico mese di agosto devono infatti essere filtrati e ricollocati, a comporre un disegno ordinato, proprio come la tessera di un puzzle. Il disegno ordinato deve essere proprio il vostro portafoglio di investimenti finanziari, che deve essere costruito e gestito in modo tale da soddisfare le vostre esigenze ed ambizioni, in modo tale da permettervi di raggiungere i vostri obbiettivi, e da proteggere il vostro patrimonio dai rischi di questa Nuova Era.

Oggi Recce’d chiede al lettore del Blog: voi, con chi ne parlate? Con chi vi confrontate? Quali supporti ed informazioni ricevete? Qauli strumenti avete a disposizione’ Di quale livello, di quale qualità?

E perché? Quali scelte avete fatto, fino ad oggi? Quali criteri di scelta avete utilizzato? perché state facendo ciò che state facendo, con il vostro risparmio? per quale ragione oggi gestite i vostri soldi in questo modo?

Guardandovi intorno, quali alternative avete preso in considerazione?

Siete forse stati pigri? Oppure semplicioni? Oppure miopi?

Credete davvero che oggi la sola alternativa al vecchio promotore finanziario sia l’Intelligenza Artificiale?

Passare dalla stretta di mano appiccicosa con tanto di sorriso forzato ha come unica alternativa il delegare tutto alla macchina?

No. Al Mondo, oggi, c’è di più. Molto di più. Ed è a vostra disposizione, oggi. A portata di mano.

Su questo, mentre siete sdraiati sul lettino, sulla barca, sull’era di un prato di montagna, oppure sul windsurf in mezzo al lago, Recce’d vi suggerisce di riflettere. Meglio di quanto avete fatto fino ad oggi.

Ragionate sull’uroboro che vi stringe e vi blocca e vi condizione e vi impedisce di ragionare nel vostro interesse.

Recce’d vi ricorda, oggi 8 agosto 2026, e quindi prima che sia troppo tardi per voi, che c’è molto spazio, tra la vecchia Rete di private banker e financial advisor, con tutto il loro vecchio armamentario di compiacenza, banalità e vecchio servizio, e la IA.

In quello spazio ci siamo noi: in quello spazio, c’è Recce’d ed il suo servizi innovativo di alta qualità e costo inferiore, e la cura migliore per gli interessi dell’investitore finale.

Recce’d: del tutto alternativa ai vecchi venditori di Fondi Comuni e polizze assicurative, e rigorosa utilizzatrice di IA soltanto quando si tratta di cose di modesta importanza.

E’ bene sottolineare con forza che oggi nel nostro titolo per questo Post, la scelta è caduta su Mediolanum del tutto casualmente: abbiamo effettuato un sorteggio, con AI; ed avremmo potuto citare Fideuram, Fineco, Allianz, Generali, BNP Paribas, e una decina di altre Reti (oppure banche-Reti, come oggi pretendono di farsi chiamare) e non sarebbe cambiato assolutamente nulla, ma proprio zero, nel significato di questo Post.

Quindi, per chiarire ulteriormente, la Mediolanum citata nel titolo è semplicemente un campione, un nome molto noto nel comparto delle Reti di vendita, le Reti di promotori finanziari, presente con grande frequenza tra gli spot radiofonici e televisivi. Spot TV che sono l’area di competenza anche di Giorgio Mastrota.

L’ottimo Giorgio Mastrota, attualmente impegnato in una (ottima anch’essa, e stiamo parlando sul serio in questo caso) campagna promozionale a favore di Telethon, ma che una larga fetta di pubblico ricorda per la promozione di materassi e altri oggetti domestici, viene preso a punto di riferimento anche da una buona fetta di risparmiatori in Italia.

Sono discepoli di Mastrota tutti quegli investitori che rispondono “preferisco un rapporto più personale con il mio consulente”.

Quelli che agiscono in questo modo negano a sé stessi la consapevolezza:

  • la consapevolezza di sapere che NON sarà certamente il rapporto personale a determinare i risultati delle proprie scelte, ma soltanto la competenza professionale; ed anche

  • negando a sé stessi il fatto che quello che viene chiamato “consulente” purtroppo è, nella grandissima maggioranza dei casi, un venditore a domicilio (“fuori sede”, come gli fanno dire); esattamente come i venditori della Folletto, lui è pagato per quanto vende; per quanto vende a voi.

Purtroppo (per voi) il venditore della Folletto a voi consegna un attrezzo. Il venditore di Mediolanum, Fineco, Fideuram e così via elencando, invece, no: lui da voi prende. Quello che vi consegna, poi, lo vedrete tra un anno, oppure due, oppure tre: quando sarà troppo tardi per rendervi conto che NON somiglia per nulla a ciò che vi era stato raccontato all’inizio.

Il tutto sotto lo sguardo benigno e negligente di Magistratura, e CONSOB, e Banca d’Italia. Decenni di conflitto di interesse, miliardi accumulati in modo illecito, ma neppure un intervento. Contribuendo in questo modo ad una truffa collettiva e proteggendo gli interessi di un cartello di settore, in totale connivenza.

Tutte le Aziende che sfruttano questo conflitto di interesse danno lavoro a dei veri e propri miracolati.

Dopo gli anni 2009 - 2011, fu deciso a livello politico di fatto di statalizzare i mercati finanziari, prima attraverso la eccessiva indulgenza delle Banche Centrali unito al rigido protezionismo del cartello formato dalle banche di investimento e le Reti che vendono Fondi Comuni e polizze vita, e poi con il 2020 (COVID) con l’ingresso diretto dei Governi di Occidente, che hanno deciso di statalizzare tutti i mercati finanziari e rendere permanente la bolla, che così è diventata la più grande di tutta la storia.

Che ha portato con se anche quella che chiamano “gamification”: ovvero la trasformazione dei mercati finanziari in un video gioco, in una barzelletta, nel giocattolo preferito di adulti-bambini poco e male cresciuti, come tra gli altri Elon Musk e Donald J. Trump.

Ve lo abbiamo appena dimostrato, in apertura di questo Post: semplicemente elencando fatti e dati di queste ultime due settimane.

In visto di ciò che però arriva adesso, a voi lettori conviene di capire bene, a fondo, com’è la situazione oggi: la over-protezione, il too big to fail, la distorsione permanente.

Perché la cosa non dura: non può durare oltre. La distorsione NON è permanente: come tutti i regimi dittatoriali, si sgretolerà in pochi mesi.

La rilettura dei nostri Post del 2026 potrà aiutarvi a comprendere il perché. E può ulteriormente aiutarvi la lettura, attenta e critica, del contributo che segue, poco più sotto.

Il quale evidenza più di un aspetto della realtà attuale: su questi aspetti, troverete nei nostri più recenti Post numerosi esempi che si collegano.

Le conclusioni, però, a cui giunge il contributo che segue NON sono quelle di Recce’d. Ma la lettura di questo contributo rimane, nonostante questo, molto utile per voi: per i fattori che vengono evidenziati nell’articolo che segue, fattori che oggi dominano sui mercati finanziari.

E può essere molto utile al lettore anche da un secondo punto di vista: per fare un esperimento. Fate leggere ad AI il brano che segue, AI potrà per voi ripeterlo, riformularlo, ed anche collegarlo ad altre analisi già disponibili: ma vi renderete conto che ciò che AI non può fare è aggiungere un elemento di novità, una considerazione originale, che non sia già stata prodotta.

Quello che AI non può né potrà mai fare è comprendere davvero le implicazioni economiche di ciò che leggerete: capirà la forma, ma mai la sostanza. Mancherà sempre l’indicazione del il passo successivo. Le associazioni di AI sono tutte basate sul calcolo probabilistico e su singole frasi e anche parole. AI si muove rapidissimo di lato: ma AI non va avanti, perché non può andare avanti (nonostante tutte le favole che ci hanno e vi hanno raccontato). L’intelligenza di AI è ferma al livello della intelligenza del programmatore che ha programmato AI: e vi diamo per certo che, in giro per il Mondo, c’è di molto, ma molto, meglio di quel livello di intelligenza. C’è gente che fa altro, che fa altre cose, invece di occuparsi di AI: ed è genete con livelli di intelligenza più alti.

Recce’d non è AI: resta e resterà superiore ad AI, perché noi non ci muoviamo soltanto lateralmente. A differenza di AI, in Recce’d non facciamo soltanto regressioni ed estrapolazioni: la componente umana permette di vedere anche altro, e di andare oltre.

Recce’d invece vi indica, in questo Post ed in ogni altro, proprio il passo successivo.

Recce’d va avanti: grazie a questo, Recce’d è già oggi più avanti di AI ed anche delle tanti Reti-banche italiane. E di molto.

"Questa volta è diverso" è considerata la frase più stupida nel mondo degli investimenti.

È la frase che si usa un attimo prima di essere spazzati via. Era il grido di battaglia dei fanatici delle dot-com che nel 1999 compravano aziende senza fatturato. Era il fondamento intellettuale dei perenni ottimisti sul mercato immobiliare nel 2006, convinti che i prezzi delle case potessero solo salire perché, a quanto pare, gli americani avevano collettivamente deciso che il settore immobiliare fosse immune alle leggi della matematica.

È tipicamente ciò che si dice quando si cerca di giustificare il pagamento di prezzi assurdi per asset di scarso valore, fingendo che le leggi della valutazione siano state definitivamente abrogate: "questa volta è diverso".

Ed è per questo che mi irrita profondamente, e quasi mi umilia, ammettere che questa volta, potrebbe davvero essere diverso.

Da persona che ha trascorso anni nel mondo dei fondamentali, della disciplina di valutazione e dell'idea radicale che i flussi di cassa debbano contare almeno un po' nella valutazione delle aziende, detesto la direzione in cui mi portano le prove. Ho passato anni a deridere il mercato definendolo distorto.

Negli ambienti dell'economia austriaca, tutti adorano questa parola: distorto. I mercati sono distorti dalle banche centrali, distorti da tassi di interesse artificialmente bassi, distorti da interventi incessanti. Distorti, distorti, distorti. Bene. Ma a un certo punto, se una distorsione dura abbastanza a lungo, sopravvive a ogni crisi e si radica nel funzionamento dei mercati, è ancora una distorsione? O è semplicemente il mercato di adesso?

Guardate il grafico del NASDAQ che triplica dai minimi del Covid di soli 5 anni fa prima di rispondere. Un indice. Triplicato.

E in dieci anni, l'indice (leggete bene, indice) è cresciuto del 534%.

E ora, torniamo alla domanda: "se una distorsione dura abbastanza a lungo, sopravvive a ogni crisi e si radica nel funzionamento dei mercati, è ancora una distorsione?"

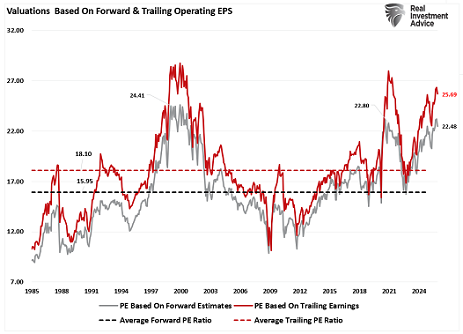
Questa è la scomoda domanda che gli investitori fondamentali si rifiutano sempre più di affrontare. Continuiamo a tirare fuori grafici di valutazione che risalgono al 1900 come se fossero sacre scritture. Ci riferiamo ai rapporti prezzo/utili medi storici e all'indicatore Buffett e diciamo cose come "il mercato ha sempre invertito la tendenza".

Ma il mercato che esisteva nel (tiriamo una freccetta) 1952 non ha quasi nulla in comune con quello di oggi. Allora non c'erano ETF che assorbivano meccanicamente i contributi pensionistici ogni due settimane, indipendentemente dalla valutazione. Non c'era una macchina di investimento passivo che convogliava ciecamente trilioni nelle aziende più grandi semplicemente perché erano già le più grandi. Non c'erano mercati delle opzioni abbastanza grandi da creare assurdi movimenti di prezzo guidati dal gamma, scollegati dai fondamentali. Non c'erano eserciti di piccoli investitori che usavano la leva finanziaria come arma dai loro telefoni postando emoji di razzi spaziali.

E di certo non c'era la convinzione ampiamente accettata che se i mercati crollassero abbastanza forte (del 3%, più o meno?), la Federal Reserve sarebbe prima o poi arrivata con nuova liquidità e rassicuranti parole sulla stabilità finanziaria.

Per quindici anni, gli investitori sono stati addestrati come cavie da laboratorio ad aspettarsi un intervento ogni volta che la situazione si fa critica. Nel 2008, il sistema finanziario è quasi collassato e la risposta è stata un intervento monetario senza precedenti. Nel 2020, il mondo si è fermato e trilioni di dollari sono apparsi quasi da un giorno all'altro. Ogni volta che i mercati subiscono un vero e proprio crollo, i responsabili politici "scoprono" magicamente un'altra ragione per cui è necessario un intervento straordinario.

Le cavie da laboratorio che partecipano a questo mercato hanno imparato una lezione molto semplice: gli adulti non tollereranno una deflazione prolungata degli asset. Possono parlare con tono duro dell'inflazione. Possono ostentare disciplina finanziaria. Ma quando le cose iniziano a precipitare, cedono. Cedono sempre.

Investitori in cerca di un salvataggio.

I mercati ora operano con la convinzione profondamente radicata che la liquidità tornerà sempre quando la situazione si farà sufficientemente grave. Questa convinzione, di per sé, cambia i comportamenti. Incoraggia l'assunzione di rischi. Comprime i premi per il rischio. Rende i modelli di valutazione tradizionali sempre più obsoleti, perché questi modelli sono stati costruiti in periodi in cui i mercati dovevano ancora eliminare completamente gli eccessi. Oggi, gli eccessi vengono spesso interrotti, attenuati o rigonfiati prima che possa avvenire una vera e propria purificazione.

Nel frattempo, la gente ama fingere che l'inarrestabile ascesa del mercato azionario sia puramente il riflesso dell'innovazione aziendale e dei guadagni di produttività. In parte è vero. Ma una parte significativa di ciò che gli investitori celebrano come "creazione di ricchezza" è semplicemente il calo del potere d'acquisto della valuta in cui tali attività sono prezzate. Se si svaluta continuamente il metro di misura, i prezzi delle attività sembreranno fantastici. Le azioni non sono sempre diventate più preziose. Il dollaro è diventato meno prezioso.

Se il denominatore si sta dissolvendo silenziosamente, il numeratore tende ad apparire eroico. Può persino far sembrare eccezionale la performance di un ex barista di Philadelphia che scrive un blog di finanza.

Questo porta a una conclusione quasi eretica con cui sto giocando da un anno o due: forse ciò che consideriamo "caro" è ancorato a un regime di mercato che non esiste più. Forse un multiplo di 20 volte gli utili non è più caro perché 20 anni di utili futuri sono garantiti in un modo che non lo erano 50 anni fa. Forse per le aziende dominanti e con elevati flussi di cassa, 20 volte gli utili è diventato il nuovo affare. Forse i paragoni storici con decenni privi di flussi passivi, trading algoritmico, volatilità alimentata dai derivati, riacquisti di azioni per trilioni di dollari e interventi monetari perpetui stanno diventando sempre meno utili di anno in anno.

Riesco già a sentire le reazioni. Cose tipo "questo articolo significa davvero che il picco è stato raggiunto" e "il rapporto prezzo/utili è crollato, ora possiamo crollare!". Certo, la valutazione conta ancora. Anche la gravità esiste ancora. Ma se le banche centrali continuano a far crollare il mercato ogni volta che la gravità inizia a fare il suo lavoro, la gente dovrebbe smettere di stupirsi quando gli asset rimbalzano più in alto di quanto previsto dai modelli storici.

Questo non significa che i crolli scompaiano. Prima o poi qualcosa si romperà, e probabilmente i ribassi saranno più bruschi e rapidi, prima di cessare, perché è così che funzionano i sistemi a leva. Ma ogni rottura sembra giustificare interventi più ingenti, che creano distorsioni ancora maggiori, che a loro volta generano bolle speculative ancora più grandi, le quali alla fine richiedono interventi ancora più consistenti.

È un magnifico uroboro di ingegneria finanziaria e azzardo morale.

Ed è proprio questo l'aspetto più irritante per persone come me. Vorrei che i vecchi modelli di valutazione funzionassero ancora correttamente. Vorrei che un'analisi fondamentale paziente fosse percepita come un vantaggio, non come un hobby da appassionati di storia. Vorrei che "economico" e "caro" mantenessero il loro significato reale. Ma i mercati sembrano sempre più operare sotto un nuovo regime in cui la liquidità prevale su quasi tutto il resto su orizzonti temporali sufficientemente lunghi.

"Questa volta è diverso" rimane una frase pericolosa, perché gli esseri umani sono ancora perfettamente capaci di creare bolle speculative assurde. Ma fingere che questo mercato funzioni come quello in cui investivano i nostri nonni potrebbe essere di per sé una forma di illusione.

Se la Fed ha di fatto reso la distorsione permanente il fondamento dei mercati moderni – e se non può fermarla finché non si verifica un evento veramente catastrofico – allora forse dobbiamo ammettere l'ovvio: il mercato non è più guasto. Funziona esattamente come è stato progettato: truccato.

Ma ovviamente, ora che ho scritto e pubblicato questo articolo, un ritorno in stile medievale all'età oscura degli investimenti è probabilmente dietro l'angolo.


Il contributo che via abbiamo gratuitamente messo da disposizione noi lo abbiamo preso come un semplice esempio: in merito agli argomenti di questa analisi, Recce’d ritornerà ma in un successivo Post, e non in questo, che si occupa di uroboro.

Come può, il risparmiatore, uscire dal circolo vizioso? Come può scappare dalla stretta di questo uroboro velenoso e mortale?

Come può evitare il risparmiatore di cadere nella trappola e perdere il proprio risparmio nella morsa stretta da promotori finanziari da una parte ed AI dall’altra parte?

Detto più sopra di AI, ritorniamo ora alle Reti ed ai promotori finanziari (che adesso si fanno chiamare “financial advisor” e che lavorano per le Reti) la lettura del brano vi ha spiegato perché questi signori, ribattezzati oggi “private banker” sono tutti … dei miracolati. Ci stiamo occupando qui delle grandi catene di “discount finanziario”, le Lidl, le Eurospin, le IN’s, le MD di questo nostro mondo del risparmio e della Finanza. Parliamo di come funzionano queste grandi Reti di promotori finanziari, di come lavorano quotidianamente tutti il loro venditori, ovvero coloro che fingono competenze di gestione degli investimenti pur avendo unicamente competenze di tecniche di vendita (tecniche delle quali è maestro appunto il Giorgio Mastrota citato oggi in aperura). Reti-banche la cui stessa ragione di vita è il conflitto di interesse.

Perché per le Reti e i promotori finanziari conta così tanto il conflitto di interesse? Perché è la loro stessa ragione di vita?

Il venditore, ogni venditore ha degli obbiettivi da raggiungere. L’obbiettivo, per lui, NON è il vostro risultato finale, tra tre anni. Il suo obbiettivo è piazzarvi quello che gli è stato detto di piazzare (il suo budget di vendita), e mettere così in tasca i soldi. Nella sua, di tasca. E nella vostra? Beh, si vedrà poi, a … babbo morto.

E qui, entra in scena il Cliente delle Reti, l’investitore che si affida alle Reti: e che fa finta di non sapere, oppure di credere che non esiste alternativa.

E che, per conseguenza, si ritrova costretto a raccontare in giro che alla base delle sue scelte sta il fatto che è essenziale “il contatto diretto con il mio consulente”.

A quegli investitori, noi ora spieghiamo che Recce’d è più forte delle Reti anche con riguardo al “contatto diretto”: Il “contatto diretto” con le donne e gli uomini di Recce’d è molto semplice, è molto frequente, è molto più efficace, ed è estremamente flessibile.

E come funziona? Rispondiamo subito qui sotto, prendendo come spunto alcune domande, tra le più frequenti che ci vengono rivolte:

  • con quale frequenza? se questa sera una notizia del TG vi accende una curiosità, oppure vi mette addosso un dubbio e una paura, quando sentirete il vostro cosiddetto “consulente”? subito la sera, oppure l’indomani, magari a fine mese, forse a fine trimestre? è così che vi occupate dei vostri risparmi? E sperate di ottenere un buon risultato,? Essere pigri e trascurato non porta a nulla di buono. I risultati nascono dall’attenzione, dalla costanza e dalla tempestività: tutte cose che Recce’d garantisce a tutti i Clienti

  • con quali modalità? al di là della classica visita a domicilio, voi in che modo potete interagire con il vostro venditore che si fa chiamare “consulente” consulente? Noi di Recce’d ogni mattina proponiamo ai Cliente un aggiornamento sui fatti principali del giorno precedente, ed una serie di anticipazioni sui giorni a seguire, lasciando poi al Cliente sdi scegliere se e come interagire (e-mail, Whatsapp, telefono, contatto diretto) e di scegliere i temi sui quali fornire i dovuti chiarimenti e approfondimenti; e per voi, che state leggendo, funziona anche in questo modo?

  • con quale chiarezza? voi oggi avete in mano tutta una serie di “prodotti”, di contenitori, scatole dai nomi privi di significato (alcuni esempi: Total Income Fund, Target Return Fund, Strategic Dividend & Income Fund, Target Retirement 2050 Fund, Disciplined Premium Income Fund, Diversified Dynamic Fund, Managed Volatility Fund, Strong Bear Currency Hedged Funde così via); trovate proprio questi Fondi nascosti anche dentro la vostra GPM e dentro la polizza UCITS oppure Vita; e non avete idea di che cosa ci sia dentro, e non avete idea del perché va su e giù, e non avete idea di come viene movimentato e chi decide che cosa fare dei vostri soldi; e non avete idea di quali rischi state correndo; ma poi non sorprendetevi se domani le cose non andranno nel modo che a voi è stato fatto sognare, ed andranno invece … alla malora; con Recce’d tutti questi “prodotti” e “prodottini” vengono messi … fuori dalla porta

  • per quali obbiettivi? al di là delle chiacchiere da bar oppure da ristorante, voi che cosa avete in mente di ottenere dalle GPM, dai Fondi Comuni e dalle polizze assicurative che vi hanno fatto sottoscrivere? avete almeno a grandi linee chiarito prima un obbiettivo? Oppure l’accordo che avete oggi è del tipo “vedremo come vanno le cose”? Nel senso che se poi gli indici saliranno, allora i vostri asset saliranno, ma se invece gli indici scenderanno, i vostri risparmi scenderanno nella medesima misura oppure di più? Insomma: come siete messi, siete abbandonato fuori al vento? Sulla spiaggia di Dunkirk, sotto le bombe nemiche? Con Recce’d, gli obbiettivi sono sempre chiari e definiti

  • con quale trasparenza? ve lo dice, il cosiddetto “consulente”, quanti soldi vanno nelle sue tasche per quel “prodottino” che vi sta convincendo a sottoscrivere? Con Recce’d tutti i costi sono totalmente controllati dal Cliente in modo diretto. Nulla di nascosto, nulla di implicito nel “prodotto”, tutto alla luce del sole

Le differenze tra i servizio offerto da noi di Recce’d e quello offerto da tutte le Reti, o banche-Reti di promotori finanziari (che tutte offrono esattamente la medesima cosa) che NON avete ben presenti: ve le ricordiamo rapidamente noi, qui di seguito

  1. trasparenza assoluta: nulla di ciò che noi di Recce’d proponiamo oppure suggeriamo genera per Recce’d un incasso o un beneficio, che sia diretto oppure indiretto; non non operiamo in conflitto di interesse

  2. non siete obbligati a spostare il vostro rapporto ad un diverso Istituto: se qualcuno vi ha raccontato che per ricevere assistenza e consulenza (quella vera) sulla gestione del vostro risparmio e sugli investimenti, bene …vi ha raccontato una stupidata: non c’è la più piccola necessità di spostare i vostri risparmi per ricevere assistenza qualificata: le cose da fare sono esattamente le stesse, sia che il vostro conto titoli stia alla Banca A, oppure alla Banca B, oppure a Montecarlo; per noi di Recce’d questa è la classica cosa che non ci riguarda: il vostro lavoro è mettere al lavoro quei risparmi e farvi guadagnare, ovunque essi si trovino oggi;

  3. taglio netto ai costi di distribuzione, promozione, pubblicità: con Recce’d, sono semplicemente zero; e questo perché si tratta di soldi buttati via; per fare bene questa professione, serve unicamente la competenza e la conoscenza die mercati finanziari: non sono indispensabili le visite a domicilio periodiche, le brochure colorate, la pubblicità in TV, le (false) interviste degli “esperti” su CNBC Italia, sul Sole 24 Ore e sul Corriere della Sera, gli eventi promozionali al Circolo del tennis e del golf, i concerti e le visite al Museo, le cene e gli aperitivi; quello, è soltanto fumo buttato nei vostri occhi, che pagate voi facendo uscire le commissioni dai vostri portafogli titoli; soldi sprecati, che mantengono la vita e l’auto e la scuola dei figli del vostro venditore

  4. protezione assoluta da tutte le frequenti forzature di vendita (questa settimana dovete piazzare questo, e tra un mese poi quello)

  5. dialogo diretto con i GESTORE del vostro portafoglio e non con i venditori

  6. tempestività: Recce’d quotidianamente aggiorna il Cliente su ogni singola posizione nei portafogli modello e sulle prossime operazioni sui portafogli modello

  7. focalizzazione dell’intera struttura sulle competenze di gestione anziché di pura vendita: competenze e metodi qualificati e di livello elevato; e soltanto da questo derivano risultati stabili nel tempo e positivi; tutto il resto, sono soltanto chiacchiere per gli imbecilli oppure per i truffatori


Concludiamo questo Post con la descrizione del panorama attuale dei servizi per il risparmio e l’investitore in Italia: che nell’articolo che segue vengono definiti “i quattro poli dell’industria per i servizi al risparmio”.

Vi anticipiamo che oltre ai quattro poli citati dall’articolista, c’è tantissimo spazio libero, per innovare e per crescere di importanza. proprio in quello spazio, c’è Recce’d. Recce’d è il quinto polo.

Leggete con attenzione ciò che segue, e noterete subito (e per tutti e quattro i poli citati) una significativa mancanza.

Infatti, per nessuno di questi quattro poli si enfatizzano le capacità di gestione del risparmio e le modalità di gestione degli investimenti. Ci parlano di riservatezza, dialogo di prossimità, passaggio generazionale, radicamento territoriale, reportistica avanzata, Crm predittivo, e ovviamente AI.

Insomma: solo bla bla bla. Non c’è nulla. Non c’è sostanza. Non c’è una professione.

Per tutti e quattro i poli, come si vede chiaramente, tutto è importante, tranne il risultato che è ottenuto dal Cliente investitore.

Una grave mancanza, a voi non sembra?

A differenza di questi quattro poli noi di Recce’d non ci proponiamo per portarvi a spasso il cane, e neppure per leccarvi i francobolli che usate per le vostre lettere. Ma sicuramente ci occupiamo, dei vostri investimento, ed in modo migliore rispetto ad ognuno di questi quattro poli. Provate, e ve ne renderete conto subito.

A fine 2025 la ricchezza italiana servita con modelli specializzati di private banking ha superato i 1.400 miliardi di euro, in crescita del 12% rispetto all’anno precedente e del 37% rispetto al 2021. A questa crescita hanno contribuito le performance di mercato, il risparmio netto della clientela e alcune operazioni straordinarie di cambio perimetro.

Strutture d’élite

I numeri confermano una tendenza strutturale: la clientela chiede sempre più modelli di servizio specializzati e una relazione umana forte nel momento in cui deve prendere decisioni di investimento.

Ma proprio mentre il mercato si amplia, lo scenario competitivo si trasforma in modo radicale con la crescita di strutture super specializzate come i family office, la persistenza delle boutique che si rinnovano nella tradizione, la crescita di alcuni grandi player che facendo leva sulla imprenditorialità della propria rete abilitata all’offerta fuori sede, i gruppi bancari tradizionali che sviluppano al loro interno modelli specializzati e le banche regionali e territoriali che fanno leva sul rapporto umano.

Approcci distintivi

Da alcuni anni ormai il mercato si sta differenziando in quattro poli distinti.

  1. Da una parte le boutique ed i family office specializzati su segmenti specifici di clientela multigenerazionale che chiede prevalentemente consulenza, club deal, private markets, pianificazione successoria internazionale.

  2. Dall’altra i grandi player (con all’interno private bank) capaci di investire grandi risorse in tecnologia, formazione ed intelligenza artificiale per gestire in modo efficiente un numero elevato di clienti. Questa dinamica non è nuova: è comune ad altri settori maturi come il retail, i media, la sanità privata, la consulenza professionale. Quando aumenta la pressione regolamentare e tecnologica, il mercato tende a premiare gli estremi.

  3. Ma nel wealth management i poli sono quattro e non due. Il terzo polo che continua a crescere rapidamente è quello delle banche reti dove si coniuga imprenditorialità della rete e supporti centrali specializzati e grandi investimenti in tecnologia.

  4. Infine il quarto polo è quello delle banche territoriali dove la relazione sembra prevalere sulla digitalizzazione, le performance attese sono stabili senza eccessi, la volatilità dei portafogli appare attenuata con un dialogo di prossimità.

 Questi poli convivono, a volte si attraggono con operazioni straordinarie, quotidianamente competono.

Il bisogno di unicità

  1. Le boutique ed i family o multifamily office crescono perché intercettano un bisogno crescente di unicità ed una richiesta di servizi quotidianamente sofisticati unita ad una forte ricerca di riservatezza.

  2. All’estremo opposto, i grandi operatori godono di vantaggi crescenti e difficilmente replicabili: possono distribuire i costi fissi di compliance e tecnologia su masse enormi; possono offrire piattaforme evolute di consulenza digitale, onboarding rapido, reportistica avanzata,  Crm predittivo e strumenti di AI per banker e clienti; possono operare in sinergia con il mondo del credito completando l’offerta.

  3.  Al tempo stesso le banche reti hanno costruito internamente strutture sofisticate per gestire i clienti più complessi ed aiutare gli imprenditori nel passaggio generazionale ed hanno implementato piattaforme di allocazione sempre più sofisticate: al loro interno hanno di fatto sviluppato modelli di private banking.  

  4. Le banche territoriali mantengono forte il legame con la clientela attenuando gli echi dei mercati ed accompagnando le famiglie nel loro ciclo di vita grazie a piattaforme di consulenza efficienti ed a brand fortemente conosciuti e radicati sul territorio. Hanno sempre fatto leva su relazioni intergenerazionali.

Nel wealth management moderno, per la complessità del contesto esterno, la scala non è solo dimensione ma è capacità di investimento continuo e rinnovamento in funzione delle evoluzioni socio-demografiche.

Inoltre per tutti esistono fattori che riguardano tutti gli operatori indistintamente:

  • concorrenza tecnologica dei robo-advisor evoluti, delle piattaforme digitali e dei marketplace di Etf a basso costo;

  • passaggio generazionale della ricchezza poiché gli eredi hanno aspettative diverse;

  • normativa con il consueto dibattito europeo sui costi dei prodotti che tuttavia ha visto una risposta molto rilevante da parte delle banche attraverso servizi di consulenza a pagamento.

L’impatto dell’AI

L’irruzione dell’intelligenza artificiale potrà giocare un duplice ruolo: accelerare ulteriormente la polarizzazione oppure ridurla, se le boutique sapranno internalizzarla per rafforzare le proprie capacità e le banche commerciali (grandi e territoriali) adattarla alle loro esigenze.

  • I grandi player la useranno per industrializzare la consulenza personalizzata su larga scala.

  • Le boutique la useranno per aumentare produttività e qualità mantenendo una struttura leggera.

  • L’AI è una grande opportunità anche per le banche reti, che potranno far leva sulle sue potenzialità per gestire tutta la clientela in modo continuativo.

L’AI non è quindi un vantaggio esclusivo di nessuno: è uno strumento che amplifica le scelte strategiche già fatte per questo anche le banche territoriali possono trarne un sostanziale vantaggio.

La convivenza dei quattro poli non è una contrapposizione, ma una naturale riallocazione delle quote di mercato della ricchezza distinte per tipologie di clientela che desidera modelli di servizio basati sul rapporto umano differente per intensità e frequenza.

Dalla parte estrema le piattaforme che mettono al servizio di una particolare clientela autonoma efficienza, velocità e costi competitivi.

La clientela sceglie il proprio interlocutore in funzione delle proprie priorità ed esigenze o spesso è scelta da operatori capaci di attrarre e conquistare quote di mercato. 

In un mondo sempre più omologato, il capitale umano torna ad avere un premio sulla tecnologia: la competizione tra i poli consentirà di gestire in modo ottimale la ricchezza del nostro paese proprio grazie alla loro differenziazione in grado di dare risposte specifiche a segmenti di clientela specifica.

Valter Buffo
Uova strapazzate e le ricadute concrete di AI
 

Perché oggi associamo uova strapazzate e AI?

Ci ha fatto da ispirazione il titolo che trovate qui sotto: dove si scrive che i dati che tutti abbiamo letto nella notte di mercoledì e nella notte di giovedì hanno “strapazzato” (proprio come le uova) tutto ciò che sappiamo dei Magnifici Sette.


Il tema merita tutta la vostra attenzione, per i fatto facilmente dimostrabile che nel 2024, nel 2025, e nel 2026 non esistono più “le Borse”, bensì esistono soltanto sette titoli azionari, che sono stati etichettati come Magnifici Sette e tutti sono quotati negli Stati Uniti.

Per conseguenza, tutta intera la parte dei vostri portafogli titoli che è investita in azioni (non solo negli USA, ma in tutto il Mondo) vi faràa guadagnare oppure perdere SOLO sulla base di ciò che faranno questi sette titoli azionari. Non ha alcuna importanza se avete in portafoglio Fondi Comuni, oppure ETF, oppure polizze assicurative Vita oppure certificati, oppure anche GPM: il vostro destino di risparmiatori sarà determinato da soli sette titoli (per la parte azionaria, ovviamente).

Ecco perché vi serve attenzione, e capacità di analisi, per rileggere e studiare i dati di mercoledì e di giovedì notte.

Noi come sempre vi aiutiamo in modo molto concreto: partendo, prima di tutto, da una sintetica ricostruzione dei fatti e dei dati delle ultime ore di mercato.

Il nostro approfondimento ed le motivazioni per le nostre prossime mosse si leggeranno da lunedì 3 agosto, ed ogni mattina, nel nostro quotidiano The Morning Brief. E sicuramente, qui c’è da fare, e molto.


La chiusura del mercato del 31 luglio 2026 ha concluso una settimana storica e altamente divergente per gli utili delle "Magnifiche Sette", caratterizzata da un'estrema dispersione dei titoli, variazioni record della capitalizzazione di mercato e la netta fine dell'ipotesi che il gruppo agisse come un unico monolitico investimento.

Reazioni dei singoli titoli e disciplina del capitale nell'IA:

  • Amazon (AMZN): ha registrato un'impennata di quasi il 16% grazie agli ottimi risultati nel cloud computing, aggiungendo circa 355,5 miliardi di dollari in un balzo record di valutazione in un solo giorno, dopo aver collegato con successo ingenti investimenti (CapEx) a una solida domanda.

  • Microsoft (MSFT): ha esteso il suo massiccio rally post-trimestrale, salendo di un ulteriore 3% venerdì, dopo lo storico balzo del 16% di giovedì che ha aggiunto 450 miliardi di dollari di capitalizzazione di mercato (il suo maggiore balzo in un solo giorno dal 2008) grazie a previsioni positive e alla chiara dimostrazione della domanda di IA.

  • Apple (AAPL): ha perso circa il 7-9% (con una perdita di oltre 372 miliardi di dollari di capitalizzazione di mercato) dopo aver mancato le stime sui ricavi dei servizi ad alto margine, nonostante abbia superato le aspettative complessive in termini di utili per azione e fatturato.

  • Meta Platforms (META): andamento volatile, con un leggero rialzo a fine settimana dopo essersi ripresa da un calo iniziale dell'8% legato alle preoccupazioni per le ingenti spese in infrastrutture, che hanno compensato i solidi risultati del fatturato.

  • Alphabet e Tesla: hanno subito forti correzioni post-trimestrali all'inizio del ciclo di pubblicazione dei risultati, a causa delle preoccupazioni per le spese in conto capitale o delle pressioni sui margini.

Impatto sul mercato e rotazione più ampi

  • Divergenza degli indici: l'indice S&P 500 a ponderazione uguale ha sovraperformato il settore tecnologico a capitalizzazione di mercato, poiché l'attenzione degli investitori si è spostata dalla concentrazione delle mega-cap verso hardware, produttori di chip e infrastrutture energetiche.

  • Chiusura mensile: luglio si è chiuso con l'S&P 500 invariato (-0,1%) e il Nasdaq in calo del 3,2%, appesantito dalla forte crescita del settore tecnologico, mentre il Dow Jones ha registrato un modesto guadagno dello 0,3%.


In estrema sintesi, questo è ciò che tutti abbiamo visto: a questo punto, entra in gioco il lavoro di comprensione dei fatti, e quindi di analisi: che poi ci porterà alla asset allocation, alla strategia di gestione del portafoglio, e infine alle nostre nuove operazioni.

Per i lettori del Blog abbiamo selezionato una serie di aggiornatissimi contributi, basando la selezione sulla qualità e sulla originalità dei lavori.

Partiamo da un inquadramento generale.


A quasi quattro anni dall'inizio del boom dell'intelligenza artificiale, le più grandi aziende tecnologiche del mondo continuano a fare grandi promesse sul futuro. Il problema è che, così facendo, stanno bruciando le loro riserve di liquidità.

Secondo Goldman Sachs, la spesa per l'IA tra le mega-capitalizzazioni dovrebbe raggiungere i 765 miliardi di dollari quest'anno, per poi salire a quasi 1.200 miliardi di dollari nel 2027. Giovedì Amazon ha rivisto al rialzo le sue previsioni di spesa in conto capitale per l'anno in corso, portandole a 220 miliardi di dollari, la cifra più alta tra i quattro colossi del settore.

Amazon ha anche registrato un flusso di cassa libero negativo di 7,6 miliardi di dollari negli ultimi 12 mesi, il giorno dopo che Meta aveva annunciato un calo del 91% della generazione di cassa rispetto all'anno precedente. La scorsa settimana, Alphabet ha dichiarato che il flusso di cassa è diventato negativo per la prima volta nella sua storia, uno sviluppo sorprendente per una delle aziende più redditizie del pianeta.

Il direttore finanziario di Alphabet, Anat Ashkenazi, ha dichiarato agli analisti durante la conference call sui risultati che il flusso di cassa libero rimarrà sotto pressione, poiché l'azienda sta cogliendo l'"opportunità offerta dall'IA".

Con la stagione degli utili del settore tecnologico che si conclude in gran parte questa settimana (Nvidia pubblicherà i suoi risultati il ​​26 agosto), è ormai evidente che gli investimenti nell'intelligenza artificiale stanno distorcendo i bilanci, nonostante i leader del settore continuino a decantare i futuri benefici dei loro ingenti investimenti in nuovi data center e nei chip e sistemi che li popolano.

Una delle principali ragioni per cui i costi stanno aumentando più del previsto è la crisi della memoria, causata dalla domanda insaziabile di processori per l'IA che si basano su memorie fornite da un numero ristretto di produttori.

Il CEO di Tesla, Elon Musk, ha definito i prezzi delle memorie "folli" durante la conference call sugli utili della casa automobilistica la scorsa settimana, e il CEO di Amazon, Andy Jassy, ​​ha affermato che il "prezzo gonfiato" dei chip di memoria ha spinto al rialzo le previsioni di spesa in conto capitale della sua azienda.

Apple, che sta investendo molto meno rispetto alle altre grandi aziende tecnologiche, è particolarmente vulnerabile alla crisi della memoria perché questa tecnologia è un componente chiave di ogni dispositivo di consumo. Apple ha già aumentato i prezzi di Mac e iPad, e molti analisti prevedono aumenti di prezzo anche per gli iPhone entro la fine dell'anno.

Giovedì, l'azienda ha pubblicato previsioni inferiori alle attese a causa di quelle che l'amministratore delegato Tim Cook ha definito "problemi di approvvigionamento". Non si tratta di un problema che, a suo avviso, si attenuerà quest'anno.

"Se guardiamo oltre settembre, prevediamo che i prezzi di mercato delle memorie continueranno ad aumentare, il che potrebbe avere un impatto crescente sul nostro business", ha dichiarato Cook, che lascerà la carica di CEO il 1° settembre, durante la conference call sui risultati finanziari. "E stiamo continuando a valutare la situazione".

Per Apple, le memorie rappresentano un problema di fatturato, poiché l'azienda si prepara a una minore domanda da parte dei consumatori a causa dell'aumento dei prezzi. Ma per i grandi provider di servizi internet, stanno diventando un enorme ostacolo in termini di costi, dato che i prezzi dei sistemi di intelligenza artificiale ad alto consumo di memoria, che tutti acquistano da Nvidia, sono in forte crescita.

Musk si è spinto fino a ringraziare il fornitore di memorie Micron per aver concesso all'azienda "un'allocazione molto significativa a condizioni ragionevoli".

Le reazioni degli investitori ai risultati sono state molto diverse.

Tesla e Alphabet hanno entrambe subito un crollo la scorsa settimana, registrando flussi di cassa negativi e annunciando un'accelerazione delle spese. Meta è crollata dopo la pubblicazione dei risultati di mercoledì, a causa di previsioni deboli e della persistente incertezza sulla sua strategia di monetizzazione dell'intelligenza artificiale. Microsoft, invece, ha registrato la sua migliore giornata in borsa dal 2008, grazie a risultati superiori alle attese e a una revisione al rialzo delle previsioni di spesa in conto capitale.

"MSFT ha margine per una significativa rivalutazione", hanno scritto gli analisti di Wells Fargo, che raccomandano l'acquisto delle azioni, in una nota ai clienti. Il rally ha ridotto il calo del titolo Microsoft dall'inizio dell'anno a circa il 7%.

Le azioni Apple sono scivolate dopo la pubblicazione dei risultati del terzo trimestre, a causa della carenza di memorie che ha pesato sulle prospettive, mentre la forte crescita del cloud di Amazon è stata un importante catalizzatore per l'impennata del titolo del rivenditore online.

“Non solo la crescita dei ricavi è notevole, ma anche la redditività è in aumento”, ha dichiarato Mark Mahaney, analista di Evercore ISI, dopo la pubblicazione del report. Mahaney ha affermato che il tasso di crescita di Amazon Web Services era rimasto indietro rispetto a Microsoft Azure e al business cloud di Google, e che “questo è proprio il breakout di cui il titolo aveva bisogno”.

Gli analisti di Wedbush hanno affermato in una nota di venerdì che il report di Amazon è stato il “superamento più netto” tra gli hyperscaler che seguono, mentre il management ha offerto la spiegazione più chiara su come otterrà un ritorno sugli investimenti.

“Questo netto superamento delle aspettative e la spiegazione dettagliata sono i fattori che, a nostro avviso, giustificano la diversa reazione del titolo tra GOOGL e AMZN, a fronte di risultati fondamentali che consideriamo ugualmente solidi e di un aumento degli investimenti”, hanno scritto gli analisti.

Tuttavia, nel panorama delle megacap, nessuno dei titoli – a eccezione di Micron – sta vivendo un anno di svolta, nonostante una sana crescita dei ricavi. La scarsa dinamicità del mercato riflette il crescente scetticismo sul fatto che l'imponente sviluppo dell'IA, alimentato sempre più dal debito, alla fine si rivelerà redditizio.

Poi c'è il dilemma cinese.

Negli ultimi mesi, una serie di laboratori cinesi di IA hanno rilasciato modelli di intelligenza artificiale nuovi e aggiornati che stanno riducendo il vantaggio prestazionale detenuto da OpenAI e Anthropic a prezzi molto più bassi, assecondando una tendenza diffusa tra le aziende americane, sempre più attente alle spese investendo nei servizi di intelligenza artificiale.

I cosiddetti modelli open-weight possono essere scaricati, modificati e ospitati su qualsiasi infrastruttura scelta dall'utente.

Con gran parte del mercato dell'IA incentrato su OpenAI e Anthropic, entrambe valutate quasi 1.000 miliardi di dollari sul mercato privato, qualsiasi potenziale minaccia al loro business rappresenta un rischio per l'intero settore dell'IA.

In un report della scorsa settimana, Dana Harlap, stratega degli investimenti presso JPMorgan Chase, ha posto la domanda retorica: "È tutto un unico grande affare nel settore dell'IA?". Harlap ha affermato che la reazione al report di Google dimostra che Wall Street sta esaminando attentamente le spese.

Questo è vero anche quando le aziende superano le stime di fatturato, come ha fatto Google, che ha registrato una crescita del cloud dell'82%.

"Stiamo assistendo a un mercato che diventa più critico e più selettivo nei confronti degli hyperscaler, poiché gli investitori cercano di distinguere i vincitori dai perdenti nel settore dell'IA", ha scritto Harlap. "Nel lungo termine, il successo (o il fallimento) dei grandi operatori del settore nel generare un ritorno sull'investimento accettabile a fronte dei loro ingenti investimenti in conto capitale sarà probabilmente correlato ai rendimenti dell'ecosistema dell'intelligenza artificiale.".

Questa che avete appena letto è l’analisi generale: ma ora nel vostro interesse c’è di capire ed approfondire il tema dei magnifici Sette. La ragione la abbiamo illustrata sopra, quando abbiamo scritto che “Le Borse” non esistono più, e che tutto dipende da soli sette titoli, proprio i Magnifici Sette.

I quali Magnifici Sette, come vi illustriamo con il prossimo contributo, oggi NON sono più la stessa cosa di un anno fa, due anni fa, e tre anni fa. Nel vostro interesse, a questa novità dovete fare attenzione.

Le "Magnifiche Sette" non sono più un blocco monolitico.

I titoli tecnologici ad alta crescita che si erano consolidati in un'unica tesi di investimento rappresentativa della prima fase del mercato dell'intelligenza artificiale si stanno differenziando in modo significativo.

Ancora più importante, questo gruppo sta ora sottoperformando il mercato nel suo complesso. Nel 2026, l'indice S&P 500 è cresciuto di circa il 9%, mentre il gruppo ha perso l'1% nello stesso periodo, secondo un'analisi pubblicata questa settimana dalla società di gestione patrimoniale Vanguard.

Nel frattempo, un gruppo più eterogeneo di costruttori di infrastrutture, società energetiche e produttori di chip ha rubato la scena nel mercato dell'IA negli ultimi mesi.

L'analisi di Vanguard ha identificato 45 aziende all'interno di un più ampio "complesso dell'IA" che ha raddoppiato il suo valore dall'inizio dell'anno. In particolare, questo elenco esclude Alphabet, Amazon, Meta Platforms, Microsoft e Oracle.

Questo contenuto è bloccato perché non si consentono i cookie.

Per visualizzare questo contenuto, clicca su Preferenze cookie qui o in fondo alla pagina per consentire tutti i cookie.

"Gli investitori si stanno allontanando dalle grandi aziende tecnologiche per concentrarsi su società che producono i componenti fisici e le infrastrutture molto richieste", ha scritto questa settimana ai clienti Shaan Raithatha, economista di Vanguard.

Come il gruppo "FAANG" prima di esso – l'acronimo di Facebook, Amazon, Apple, Netflix e Google – il Mag 7 potrebbe disgregarsi come concetto, e stanno emergendo delle fratture tra le aziende, anche se alcuni dei loro modelli di business stanno convergendo grazie a numerosi investimenti nella catena di approvvigionamento circolare.

Quattro hyperscaler al centro del gruppo – Microsoft, Meta, Alphabet e Amazon – stanno sviluppando il proprio hardware per l'intelligenza artificiale, investendo o potenzialmente collaborando con produttori di software per l'IA.

Sebbene i loro investimenti di capitale abbiano alimentato il boom dell'IA nel mercato azionario nel suo complesso, gli investitori stanno operando distinzioni sempre più nette tra di loro.

Il titolo Meta è sceso questa settimana dopo che la società ha nuovamente aumentato le previsioni di spesa e gli analisti hanno espresso perplessità sul fatto che l'azienda stia contemporaneamente acquistando e vendendo la sua potenza di calcolo in eccesso.

"Per quanto riguarda il numero di offerte per monetizzare la vostra capacità di calcolo esternamente, allo stesso tempo state anche acquistando capacità da diverse terze parti. Spero che possiate aiutarci a comprendere alcune di queste differenze", ha chiesto Doug Anmuth di JPMorgan al CEO di Meta, Mark Zuckerberg, durante la conference call sui risultati trimestrali di mercoledì sera.

Microsoft, d'altro canto, ha registrato un'impennata dopo aver annunciato una crescita del 43% per il cloud Azure e previsioni di spesa in conto capitale invariate, a dimostrazione di un maggiore ritorno sull'investimento nell'intelligenza artificiale. Il titolo Microsoft è in rialzo del 4,8% negli ultimi sei mesi, secondo i dati di FactSet.

Alphabet ha mancato le previsioni sugli utili per azione nel secondo trimestre, pur avendo aumentato di 15 miliardi di dollari le previsioni di spesa in conto capitale per il 2026. Giovedì Amazon ha anche aumentato di 20 miliardi di dollari le sue previsioni di spesa in conto capitale, sebbene gli investitori si siano mostrati soddisfatti questa settimana dell'espansione dei margini di profitto dell'azienda nel settore cloud AWS.

Anche gli altri membri del Mag 7 – Apple, Nvidia e Tesla – presentano andamenti sempre più diversi.

Le azioni di Apple, inizialmente criticate per la loro posizione di attesa nello sviluppo dell'intelligenza artificiale, sono aumentate del 16,4% negli ultimi sei mesi, pur registrando un calo di quasi il 10% venerdì a causa delle preoccupazioni sui costi delle materie prime, in un contesto di persistente carenza di memorie.

Il titolo Tesla ha perso il 27% negli ultimi sei mesi. Il flusso di cassa libero dell'azienda è sceso in territorio negativo nel secondo trimestre.

Nvidia ha registrato un aumento di circa il 3,6% nello stesso periodo. Il produttore leader di chip per l'IA sta assistendo all'ingresso di nuovi concorrenti nel mercato delle GPU, il che complica il suo modello di business, soprattutto perché alcuni di questi rivali sono anche suoi clienti nel settore cloud.

"Alcuni dei nostri clienti stanno sviluppando i propri ASIC e altri prodotti, inclusi progetti ottimizzati per determinati carichi di lavoro che potrebbero non richiedere tutte le caratteristiche e le funzionalità fornite dai nostri sistemi per data center", ha riconosciuto la società nella sua ultima relazione trimestrale di maggio.


Immaginiamo che ogni nostro lettore abbia ormai compreso la portata di questo cambiamento, che come già detto investe poi la Borsa globale nel suo insieme.

Ora al nostro lettore sarà utile comprendere meglio la reazione degli operatori di mercato di fronte a questa novità. E noi lo aiutiamo con il contributo che leggete di seguito e che per oggi chiude il nostro lavoro.

La nostra intenzione, con questo Post, era duplice.

  • Il primo obbiettivo era fornire ai nostri lettori una informazione gratuita, di elevata qualità e molto tempestiva. Come noi facciamo, con regolarità e gratuitamente, da oltre dieci anni.

  • Il secondo nostro obbiettivo odierno era quello di evidenziare, ancora una volta, che oggi più che mai ogni investitore necessita di supporti tempestivi ed analitici, per governare con successo una realtà in costante e rapida evoluzione.

Come spiegato nell’immagine sopra da Jamie Dimon, oggi, non è più possibile investire con successo seduti comodamente in poltrona a leggere il Financial Times, così come non è più possibile sedersi ad un tavolo a gennaio e basare le proprie scelte su “quello che succederà quest’anno”: quelle erano cose che (forse) funzionavano cinquant’anni fa, ma che oggi si sono trasformate in armi usate CONTRO gli interessi del risparmiatore, per spogliarlo dei suoi risparmi.

Oggi ogni risparmiatore necessita di una interlocuzione quotidiana e di capacità di analisi che vanno molto al di là di quelle offerte da TV come CNBC e Bloomberg oppure da quotidiani come MF e Sole 24 Ore. la realtà è più veloce e più complessa, e tutti voi investitori avete necessità di supporti quotidiani, concreti ed analitici.

Questo è ciò che Recce’d fornisce, ogni giorno, ai propri Clienti: una cosa ben diversa dalla “revisione semestrale della asset allocation” alla quale tutti voi lettori siete abituati (anzi, assuefatti).

Adeguatevi alla realtà intorno a voi, e non adeguatevi al vostro financial advsor che vende Fondi Comuni e GPM per afre gli interessi della sua Rete e non i vostri interessi.

Le cose sono cambiate, e se ne sono accorti (quasi) tutti.


Wall Street si sta dividendo sempre più sui vincitori e i perdenti dell'intelligenza artificiale, dopo che le maggiori aziende tecnologiche mondiali hanno pubblicato i loro risultati trimestrali e confermato o rivisto al rialzo le previsioni di spesa in conto capitale, suggerendo che la corsa agli investimenti non accenna a rallentare.

Quasi 2.000 miliardi di dollari sono confluiti questa settimana nelle sei megacap che hanno pubblicato i loro risultati trimestrali in questa stagione. I tre colossi del cloud computing, Amazon, Microsoft e Alphabet, hanno visto la loro capitalizzazione di mercato impennarsi dopo aver registrato una forte crescita nel settore cloud. Ciò suggerisce che gli investitori credono che i rendimenti possano essere a portata di mano, dopo che le aziende si sono impegnate a spendere miliardi nell'intelligenza artificiale.

Microsoft ha guadagnato oltre 600 miliardi di dollari di capitalizzazione di mercato questa settimana, mentre Amazon e Alphabet hanno aggiunto entrambe più di 400 miliardi.

Dall'altro lato, Meta ha visto il suo titolo crollare dopo la pubblicazione dei risultati, poiché gli investitori non sono stati convinti dalla sua strategia di investimento nell'IA, bruciando circa 85 miliardi di dollari di capitalizzazione di mercato questa settimana. Apple ha subito un calo ancora più marcato, perdendo oltre 350 miliardi di dollari di valore di mercato, a causa della carenza di memoria che ha pesato sulle sue prospettive. Tesla ha perso circa 7 miliardi di dollari di capitalizzazione di mercato dopo aver registrato un flusso di cassa negativo e aver previsto maggiori spese.

La spesa per l'intelligenza artificiale tra le grandi aziende "tende a" raggiungere quasi 800 miliardi di dollari nei prossimi 12 mesi, ha dichiarato venerdì Jason Greenberg, co-responsabile del settore investment banking globale per tecnologia, media e telecomunicazioni di Jefferies.

Gli investitori non si interrogano più sull'effettiva adozione dell'IA o sulla reale domanda di chip e capacità di calcolo, ha affermato Greenberg.

"La questione è se, nel lungo termine, la domanda sarà sufficientemente redditizia da giustificare tutti questi investimenti", ha aggiunto Greenberg. "Credo che questo sia il vero problema con cui ci stiamo confrontando in questo momento".

Gli utili, i ricavi e le vendite di iPhone di Apple sono risultati tutti superiori alle aspettative del mercato; tuttavia, l'azienda ha fornito previsioni deboli per il trimestre in corso, citando "problemi di approvvigionamento". Apple ha dichiarato che la crescita dei ricavi nel trimestre in corso si attesterà tra il 9% e l'11%, mancando le aspettative degli analisti che prevedevano una crescita del 12%, secondo LSEG.

Le azioni Apple hanno chiuso la giornata di venerdì con un calo di oltre il 7%.

L'azienda sta affrontando una grave carenza di memoria, un componente chiave dei suoi dispositivi, e la concorrenza per la capacità produttiva di chip.

Questo ha portato Apple ad aumentare i prezzi di Mac e iPad, e gli analisti prevedono un aumento di prezzo anche per l'iPhone entro la fine dell'anno.

Amazon, dal canto suo, ha annunciato che i ricavi del suo business di cloud computing sono aumentati del 37% su base annua nel secondo trimestre, registrando la crescita più forte dal 2021. Il business di Amazon Web Services è attentamente monitorato dal mercato, poiché è in questo settore che l'azienda realizza la maggior parte delle vendite relative all'intelligenza artificiale. Gli investitori tengono d'occhio questa divisione come indicatore della domanda che Amazon sta riscontrando per i suoi prodotti di intelligenza artificiale.

Le azioni di Amazon hanno chiuso in rialzo di oltre il 15% venerdì, dopo che la società ha previsto investimenti in conto capitale per quest'anno pari a 220 miliardi di dollari, in aumento rispetto alla precedente previsione di 200 miliardi, continuando a investire nelle infrastrutture per l'intelligenza artificiale.

Gli investitori hanno esaminato attentamente le spese delle grandi aziende tecnologiche in ambito IA, poiché crescono i timori che queste aziende stiano investendo più velocemente della domanda. Tuttavia, la crescita del cloud di Amazon sembra giustificare gli investimenti in conto capitale dell'azienda.

La forte crescita di AWS "è un chiaro indicatore del fatto che i suoi investimenti in infrastrutture stanno soddisfacendo la domanda del mercato, anziché superarla", ha affermato Tracy Woo, analista principale di Forrester, in una nota di giovedì.

Il titolo Amazon è rimasto indietro rispetto alle previsioni per il 2026, con un aumento di circa il 4% da inizio anno. Apple, invece, è cresciuta del 23% nello stesso periodo. Il produttore di iPhone è in parte considerato un'alternativa ai colossi tecnologici che hanno investito massicciamente, poiché Apple non ha intrapreso un'enorme espansione in termini di investimenti in conto capitale.

Sembra che gli investitori stiano scegliendo i loro titoli vincenti nel settore dell'IA durante questa stagione degli utili, con movimenti di prezzo divergenti tra le azioni dei giganti tecnologici.

Giovedì, Meta ha perso l'8%, mentre Microsoft ha guadagnato il 15%, a causa delle diverse opinioni degli investitori sulle strategie di IA delle due società.

Meta ha alzato la fascia inferiore delle previsioni di spesa in conto capitale per il 2026, ma il co-fondatore e CEO dell'azienda di social networking non ha fornito informazioni chiare sulla domanda di cloud per l'infrastruttura di IA dell'azienda.

"Credo ci sia una crescente impazienza, soprattutto nei confronti di Meta", ha affermato Hendi Susanto, gestore di portafoglio presso Gabelli, che a fine marzo deteneva partecipazioni in Meta e in altre società tecnologiche a grande capitalizzazione. "Credo che Mark Zuckerberg insista sul fatto che stiano prendendo in considerazione quell'alternativa, ma in assenza di conferme durante la conference call sugli utili, gli investitori l'hanno interpretata negativamente".

Valter Buffo
La teoria della riflessività e la pratica degli IPO 2026: che cosa viene dopo SpaceX (parte 2)
 

Tutti se ne sono accorti, tutti lo dicono, e tutti lo vedono ogni giorno: il caos domina in ogni comparto del mercato finanziario internazionale: ed i nostri lettori ne leggono ogni giorno sui quotidiani, e seguono le varie vicende ogni giorno attraverso i social ed il Web.

Recce’d ne parlava, fornendo al lettore analisi e dettagli, già sei mesi fa, e poi con frequenza bi-settimana nel mesi di maggio, giugno e luglio (in corso).

Nelle ultime settimane il mercato internazionale è dominato dalle notizie sugli utili trimestrali delle Aziende che sono quotate in Borsa, un tema al quale Recce’d ha dedicato più di un lavoro qui nel Blog nelle ultime quattro settimane.

Sempre, in ognuno dei lavori pubblicati qui nel Blog, abbiamo suggerito al nostro lettore di mantenere un sguardo più alto: di non perdere attenzione ed energie dietro all’ultimo dettaglio strillato sui social: la gestione del proprio risparmio, in questi momenti così intensi e delicati, necessità di una capacità di sintesi che collega tra di loro aspetti diversi della realtà e fornisce poi una sintesi che è anche un senso, una direzione per le proprie azioni a tutela dei risparmi ed alla ricerca dei rendimenti.

In ognuno dei momenti come questi che noi di Recce’d abbiamo affrontato nel passato recente e meno recente, è risultato decisivo il saper collegare fra loro le Borse ed il dollaro USA, il petrolio con i Titoli di Stato, i Mercati Emergenti con i BTp ed i Bund. Nelle fasi di veloce cambiamento, quando si entra in una Nuova Era, ogni investitore deve impiegare tutte le sue capacità per cogliere le nuove correlazioni, le nuove modalità di funzionamento, i nuovi rapporti causa-effetto.

Non ci dilunghiamo oltre: tutto questo, lo avete già letto (spiegato in modo pratico e concreto) proprio qui nel Blog, e nel 2026.

Oggi, scegliamo di concentrarci sullo specifico di uno degli aspetti della realtà attuale di cui si parla e si discute ogni giorno sui mercati finanziari.

Per noi di Recce’d, e per i nostri lettori, non si tratta di un tema nuovo: ad esempio, proprio qui nel nostro Blog noi ne scrivemmo, in modo ampio e qualificato, lo scorso 28 giugno., e chi si fosse perso quel Post farebbe bene a rileggerlo con attenzione. Tra esperti ed operatori, oggi, ogni giorno si parla di riflessività.

In quel Post di alcune settimane fa, Recce’d scriveva tra l’altro:

Che cosa sta succedendo, al vostro risparmio? E che cosa succederà poi tra un mese, due mesi, tre mesi, sei mesi?

Che cosa lo fa salire e poi scendere? Che cosa conta davvero?

Vi fate queste domande? State cercando di capire? Ed eccoci qui, come sempre, puntuali, analitici e qualitativi, a rispondere alle vostre grandi domande di ogni notte. Puntuali ed affidabili, come sempre siamo stati.

Perché dopo ore, ed ore, ed ore di lettura dei social, dei quotidiani, e di ascolto di lunghi articoli al TG, scoprite tutto sui mercati finanziari sta fermo? Perché NESSUNO compera, a parte voi? E chi è, che vende, oggi? Lo S&P 500 vale 7350 punti: chi è, che vende?

Ma soprattutto: che fine ha fatto, tutta quella euforia che ci hanno descritto al collocamento Di SpaceX?

Come abbiamo già scritto, noi di Recce’d non ci occuperemo della minaccia di radere al suolo lo IRAN (che non muove i mercati). Ci occuperemo invece, almeno in questo Post, della vicenda di SpaceX (anche quella non ha mosso i mercati, ma almeno c’è una qualche sostanza, mentre la vicenda IRAN ormai è soltanto un teatrino delle marionette).


Vi sarà sufficiente aprire, proprio questa mattina, un qualsiasi sito Web oppure un qualsiasi settimanale o quotidiano per ritrovare non una ma decine di conferme a ciò che avete appena letto che Recce’d scriveva un mese fa.

Da qui, deriva la nostra decisione di ritornare sul medesimo tema trattato il 28 giugno scorso: e lo facciamo prima di tutto ricordando al lettore che cosa si intende quando si parla e si discute di riflessività

Esplorando la riflessività in economia

La riflessività si riferisce a una teoria economica secondo cui le percezioni degli investitori influenzano i fondamentali economici e, a loro volta, tali percezioni e i prezzi di mercato. La riflessività ha origine nella sociologia, ma è particolarmente rilevante nel campo della finanza. George Soros, il suo principale sostenitore, ritiene che le deviazioni dall'equilibrio economico siano dovute a circuiti di feedback positivi. Secondo Soros, la teoria della riflessività mette in discussione l'equilibrio e l'ipotesi dei mercati efficienti.

Come la riflessività mette in discussione l'equilibrio economico

La teoria della riflessività afferma che gli investitori non basano le proprie decisioni sulla realtà, bensì sulla loro percezione della realtà. Le azioni che derivano da queste percezioni hanno un impatto sulla realtà, o sui fondamentali, che a sua volta influenza le percezioni degli investitori e quindi i prezzi. Il processo si autoalimenta e tende al disequilibrio, causando un progressivo distacco dei prezzi dalla realtà. Soros vede la crisi finanziaria globale come un esempio di riflessività. A suo avviso, l'aumento dei prezzi delle case ha indotto le banche ad aumentare i prestiti ipotecari e, a sua volta, l'aumento dei prestiti ha contribuito a far salire i prezzi delle case. L'aumento incontrollato dei prezzi ha creato una bolla che alla fine è scoppiata, portando alla crisi finanziaria e alla Grande Recessione.

La teoria della riflessività di Soros si oppone all'equilibrio economico, alle aspettative razionali e all'ipotesi dei mercati efficienti. L'economia tradizionale suggerisce che i fondamentali reali, come la domanda e l'offerta, implichino prezzi di equilibrio. Le variazioni dei fondamentali, come le preferenze dei consumatori e la scarsità, inducono i mercati ad adeguare i prezzi in base alle aspettative. Questo processo include feedback sia positivi che negativi tra prezzi e aspettative sui fondamentali economici, che si bilanciano a vicenda a un nuovo prezzo di equilibrio. In assenza di ostacoli significativi alla comunicazione di informazioni sui fondamentali economici e alla conclusione di transazioni a prezzi concordati, questo processo di determinazione dei prezzi tenderà a mantenere il mercato in rapido ed efficiente movimento verso l'equilibrio.

Soros ritiene che la riflessività rappresenti una sfida per l'equilibrio perché i prezzi possono discostarsene in modo significativo e persistente. Soros crede che la formazione dei prezzi sia riflessiva, guidata da circuiti di feedback tra prezzi e aspettative. Una volta che si verifica una variazione dei fondamentali economici, questi circuiti di feedback positivi fanno sì che i prezzi siano inferiori o superiori al nuovo equilibrio. In qualche modo, il normale feedback negativo tra prezzi e aspettative sui fondamentali economici, che controbilancerebbe questi circuiti di feedback positivi, viene meno. Alla fine, la tendenza si inverte quando gli operatori di mercato si rendono conto che i prezzi si sono discostati dalla realtà e rivedono le proprie aspettative (sebbene Soros non lo consideri un feedback negativo).

Soros utilizza il ciclo boom-bust e le bolle speculative, seguite dai crolli, a sostegno della sua teoria, osservando che mostrano come i prezzi si allontanino dall'equilibrio. Spesso fa riferimento all'uso della leva finanziaria e alla disponibilità di credito come fattori scatenanti del processo, nonché al ruolo dei tassi di cambio fluttuanti in questi episodi.²

In conclusione, la riflessività è una teoria economica sostenuta da George Soros, la cui idea centrale è che i circuiti di feedback tra le percezioni degli investitori e i fondamentali economici impediscono ai mercati di raggiungere l'equilibrio. La riflessività può portare a significative deviazioni dei prezzi dai valori fondamentali attraverso circuiti di feedback positivi, come dimostrano le crisi finanziarie storiche, tra cui la crisi finanziaria globale. La riflessività offre una prospettiva diversa sulle tendenze dei prezzi e sul comportamento del mercato, valorizzando le percezioni degli investitori come fattore cruciale che influenza le condizioni economiche.

Può avere un impatto sul comportamento del mercato e comportare un aumento della volatilità a causa della discrepanza tra prezzi e realtà economica. Gli investitori potrebbero voler considerare la riflessività quando prendono decisioni di investimento. In caso di dubbi, è consigliabile consultare un consulente finanziario.

La chiusura del contributo che avete appena letto accenna ad un “consulente finanziario”: il che ci offre lo spazio per accennare ad un tema che, come tutti i lettori sanno bene, a noi di Recce’d è molto caro. Un tema che Recce’d giudica decisivo, da molti anni ma soprattutto nel 2026. Decisivo per i vostri risultati e decisivo per i rischi che state correndo (molti dei quali voi NON conoscete) con la vostra attuale allocazione dei vostri investimenti.

Il tema è il seguente.

E’ vero che nel contesto dominato dalla “riflessività” vi occorre un consulente: un consulente esperto e qualificato. Ma (attenzione) non vi serve un venditore: anzi, il venditore è il vostro nemico, nel contesto di oggi. Il venditore (private banker, financial advisor, wealth manager, family banker) è il servitore di interessi OPPOSTI ai vostri. Chi non se ne rende conto sta per pagare un prezzo molto alto per la sua non-consapevolezza.

Si tratta, come abbiamo appena dento, del tema numero uno, per ogni investitore finale, nel 2026: ed è così importante che merita da parte di Recce’d una serie di nuovi lavori, che saranno pubblicati proprio qui nel Blog ed anche in altre pagine del nostro sito, a cominciare dalla pagina SCELTE DI PORTAFOGLIO che sarà presentata, in una veste totalmente rinnovata, nel mese di agosto.

Per oggi, quindi, ci fermiamo a queste poche frasi: e ritorniamo, invece ad occuparci dell’attuale contesto dei mercati finanziari, il cui tratto caratterizzante è, come già detto, la riflessività. Tema discusso quotidianamente tra i grandi operatori e i più esperti analisti, ma che nessun social e nessun media tradizionale per ora ha ripreso e sviluppato: questo per mancanza di conoscenze, per mancanza di competenza, per mancanza di attenzione e anche … per non “rovinare la festa”. Nessuno si azzardi di “rovinare la festa” quando Elon Musk deve raccogliere soldi dalla massa, prima attraverso il suo IPO e poi attraverso le emissioni di obbligazioni. Lui e i suoi complici hanno bisogno di euforia, hanno bisogno di incantare, hanno bisogno dei creduloni, hanno bisogno di illudere, devono vendere i miraggi e le nuvole a forma di pecorella.

Su questo tema, abbiamo scelto per i nostri lettori un ampio e qualificato contributo, che segue e che chiude il nostro lavoro di oggi. L’utilità per il lettore di questo contributo scelto e tradotto da Recce’d è ricordare: ovvero, essere consapevoli che non c’è nulla di nuovo: assolutamente nulla. E quindi che la storia andrà a finire come ogni altra volta.

La differenza, sostanziale, tra la situazione che voi ed i vostri risparmi, dovete affrontare oggi e gli episodi precedenti citati nel contributo che segue? Come mai successe prima, oggi il fenomeno della riflessività è presente sia in Borsa, sia in ogni altro comparto del mercato finanziario globale.

Come i nostri lettori ricordano bene, se hanno seguito la nostra serie di Post dedicati al tema “Detox”, tra il mese di marzo del 2025 e il mese di gennaio 2026. Serie di Post che rimane disponibile in questo Blog. Serie che vi aiuta a comprendere la ragione per la quale, in numerosissime occasioni, Recce’d ha spiegato ai lettori che il problema, oggi NON è la Borsa, oppure le Borse. Oggi il problema, per i vostri e nostri risparmi, e per le vostre pensioni, è … tutto.

Dopo essere rimasto sulla mia scrivania per mesi, dopo aver preso in prestito una copia dal mio collega Kenneth Beanland, il mio bambino di 11 settimane mi implorava di leggergli qualcosa di più interessante prima di andare a dormire, così abbiamo iniziato a leggere "L'alchimia della finanza" di George Soros.

Il libro offre un'analisi approfondita di come i mercati finanziari siano plasmati non solo dalla teoria economica tradizionale, ma anche dall'imprevedibile interazione tra psicologia umana, meccanismi di feedback e mutevoli forze globali. Soros contesta la convinzione dominante che i mercati tendano naturalmente all'equilibrio dei prezzi o riflettano il valore "reale". Introduce invece la sua iconica teoria della riflessività, secondo la quale le percezioni e i pregiudizi dei partecipanti al mercato modificano attivamente i fondamentali, che a loro volta influenzano ulteriormente tali percezioni. Soros descrive il mercato come un sistema dinamico, in costante oscillazione attraverso reti di feedback positivi e negativi, dove prezzi e narrazioni contribuiscono a creare la realtà. Attraverso resoconti di trading in tempo reale, casi di studio globali e riflessioni filosofiche, l'autore illustra come il mercato sia più un laboratorio che una macchina: un luogo in cui le ipotesi vengono testate e talvolta scartate con la stessa rapidità con cui le regole sembrano cambiare.

Nel corso del libro, l'autore analizza la riflessività in tempo reale, nonché il suo ruolo in contesti di mercato storici, tra cui gli anni '60, '90 e i primi anni 2000.

Negli anni '60, i conglomerati scoprirono un potente meccanismo: potevano utilizzare le loro elevate valutazioni come moneta di scambio per effettuare acquisizioni, che avrebbero incrementato gli utili per azione. Potevano acquistare crescita ed essere ricompensati, anziché doverla generare organicamente. Gli investitori, concentrati miopeamente sulla crescita totale degli utili piuttosto che sulla sua origine, premiarono queste acquisizioni con multipli prezzo/utili (P/E) ancora più elevati. Questo creò un circolo vizioso. Gli alti prezzi delle azioni consentirono ulteriori acquisizioni, che a loro volta alimentarono un'ulteriore espansione dei multipli, fornendo così ulteriore moneta di scambio per le acquisizioni. Il pregiudizio prevalente era chiaro: i conglomerati potevano ottenere multipli elevati "solo per aver promesso di impiegare il capitale in modo oculato nelle acquisizioni". Il circolo vizioso continuava finché la realtà non riusciva più a sostenere le aspettative, finché i conglomerati non esaurivano le potenziali acquisizioni di grandi dimensioni e le manipolazioni contabili diventavano trasparenti.

Alla fine degli anni '90, con la bolla delle dot-com, la teoria della riflessività di Soros si manifestò attraverso un meccanismo di feedback simile, ma con al centro le aziende tecnologiche e i titoli internet. Investitori, venture capitalist e imprenditori credevano collettivamente che il futuro digitale avrebbe garantito crescita e redditività illimitate, a prescindere dai fondamentali. Il pregiudizio prevalente era: "Le aziende internet stanno rivoluzionando tutto: crescita e valutazioni non possono che aumentare". Con l'afflusso di denaro nei titoli tecnologici, le valutazioni alle stelle permisero alle aziende di raccogliere più capitali, spendere senza limiti e lanciare iniziative sempre più ambiziose. Queste azioni sembravano convalidare l'ottimismo del mercato, attirando ulteriori investimenti e spingendo i prezzi al rialzo. Il circolo vizioso tra l'aumento dei prezzi azionari, la facile formazione di capitale e l'entusiasmo diffuso dei media ha spinto il mercato a livelli insostenibili.

Ma questo ottimismo ha distorto la realtà, separando le aspettative dagli utili effettivi o da modelli di business sostenibili. Quando è diventato chiaro che molte aziende non erano in grado di generare profitti, la narrazione è cambiata. Le percezioni si sono invertite: i capitali si sono prosciugati, le valutazioni sono crollate e il mercato ha subito una brutale correzione.

Nei primi anni 2000, banche, investitori e proprietari di case hanno alimentato la bolla immobiliare statunitense attraverso un potente meccanismo di autoregolazione. Il credito a basso costo e l'aumento dei prezzi delle case si sono rafforzati a vicenda: gli istituti di credito hanno concesso più mutui man mano che i prezzi salivano, convalidando l'ottimismo. Wall Street ha impacchettato prestiti rischiosi in titoli, convogliando capitali globali nel settore immobiliare. Il pregiudizio prevalente era chiaro: i prezzi delle case "potevano solo salire". I proprietari di case hanno contratto più prestiti, sentendosi più ricchi; gli investitori hanno speculato, alimentati dal denaro facile e dalla convinzione di guadagni illimitati. La percezione di sicurezza di ciascuna parte ha influenzato direttamente le condizioni di mercato in rialzo. Quando i default sono aumentati e i prezzi sono crollati, il ciclo si è invertito: il credito si è contratto, i prezzi degli asset sono crollati e le perdite si sono propagate a catena in tutto il sistema.

Proprio come Soros osservò durante il boom dei conglomerati degli anni '60, la bolla delle dot-com degli anni '90 e, successivamente, la bolla immobiliare statunitense degli anni 2000, stiamo assistendo a uno schema riflessivo inquietantemente simile che si sta manifestando nell'attuale sviluppo delle infrastrutture di intelligenza artificiale. I parallelismi sono sorprendenti, sebbene la portata sia senza precedenti.


Il boom delle infrastrutture di IA: un moderno ciclo riflessivo

L'attuale boom dell'IA presenta la stessa struttura riflessiva, ma con il finanziamento circolare che sostituisce la crescita trainata dalle acquisizioni. I colossi come Microsoft, Amazon, Alphabet e Meta stanno investendo capitali senza precedenti: si stimano tra i 300 e i 400 miliardi di dollari solo nel 2025. Ciò rappresenta circa il 70% dei loro flussi di cassa operativi reindirizzati verso le infrastrutture di IA.

Il processo autoalimentante Il sistema SS opera attraverso accordi interconnessi che confondono il confine tra domanda reale e crescita artificiale. Bloomberg ha recentemente pubblicato questo grafico per aiutare a visualizzare la natura incestuosa del flusso di accordi e della domanda complessiva.

Il pregiudizio prevalente e la percezione del mercato

Proprio come gli investitori in grandi conglomerati negli anni '60 si concentravano sulla crescita degli utili a prescindere dalla qualità, gli operatori di mercato odierni sono ossessionati dalla spesa per le infrastrutture di intelligenza artificiale come indicatore del dominio futuro. Il pregiudizio prevalente è che le aziende debbano spendere massicciamente o rischino di rimanere indietro nella "corsa agli armamenti dell'IA". Questo crea quello che Soros riconoscerebbe come un circolo vizioso: l'urgenza percepita dagli operatori di mercato di investire capitali senza precedenti nella costruzione di queste infrastrutture spinge altri operatori a fare altrettanto, influenzando a loro volta la realtà del mercato.

Il mercato azionario ricompensa generosamente questa spesa. Negli ultimi anni, le aziende hyperscale hanno registrato rendimenti parabolici, con le società di intelligenza artificiale che rappresenteranno l'80% dei guadagni del mercato azionario statunitense nel 2025. Si prevede che quest'anno investiranno il 30-50% del loro fatturato in spese in conto capitale (capex), livelli che non si vedevano dai tempi di AT&T e Cisco, che al loro apice, rispettivamente alla fine degli anni '90 e all'inizio degli anni 2000, investivano il 25% e il 14%. Queste valutazioni elevate consentono di ottenere costi di finanziamento più bassi (tramite acquisizioni azionarie e obbligazioni a basso tasso di interesse), attraggono talenti eccezionali e creano un effetto ricchezza che giustifica ulteriori investimenti.

La funzione di manipolazione

Nella teoria di Soros, la funzione di manipolazione descrive come le azioni dei partecipanti influenzino i fondamentali sottostanti. Il boom dell'IA lo dimostra in modo eloquente:

La disponibilità di capitale crea la propria validazione. Le aziende hyperscale stanno investendo centinaia di miliardi in un solo trimestre in infrastrutture per l'IA. Questa massiccia diffusione crea una scarsità artificiale/percepita di capacità GPU, spingendo i prezzi al rialzo e generando la percezione di una domanda insaziabile (nonostante i costi di prestito delle GPU siano diminuiti notevolmente). Nvidia ha riferito che i suoi due principali clienti hanno rappresentato il 39% del fatturato del secondo trimestre: una concentrazione pericolosa che rivela quanto di questa "domanda" derivi da una manciata di accordi di finanziamento circolare.

La soluzione? Dare denaro ad altri operatori per diversificare la loro base clienti.

La realtà dei ricavi diverge drasticamente dalla spesa. Mentre 300-400 miliardi di dollari confluiscono annualmente nelle infrastrutture per l'IA, i ricavi effettivi dell'IA raccontano una storia diversa. OpenAI prevede 13 miliardi di dollari di fatturato per il 2025: una crescita impressionante rispetto ai 4 miliardi dell'anno precedente, ma irrisoria rispetto all'infrastruttura in costruzione. Anthropic prevede 9 miliardi di dollari di fatturato annuo entro la fine del 2025. Si prevede che l'intero mercato del software e dei servizi di IA generativa si attesterà tra i 20 e i 30 miliardi di dollari all'anno nell'anno fiscale 2025 e meno di 30 miliardi di dollari nei successivi 12 mesi.

Goldman Sachs stima che le aziende hyperscale necessitino di un aumento di produttività derivante dall'IA pari a 8 trilioni di dollari (valore attuale) per giustificare gli attuali livelli di investimento. Morgan Stanley prevede che il fatturato di GenAI potrebbe raggiungere 1,1 trilioni di dollari entro il 2028, rispetto ai 45 miliardi di dollari del 2024. Tuttavia, anche queste proiezioni ottimistiche rivelano uno squilibrio fondamentale: gli analisti stimano che la realizzazione dell'infrastruttura IA richieda circa 150 miliardi di dollari di fatturato annuo solo per coprire ammortamenti e costi operativi, mentre il fatturato specifico per l'IA attualmente disponibile è solo una frazione di tale cifra. Cresce inoltre la preoccupazione per i piani di ammortamento adottati dalle major, con il ciclo di vita annuale dei prodotti Nvidia che mette in discussione la Legge di Moore e solleva interrogativi sulla vita utile relativa dei sistemi di calcolo ad alte prestazioni.

Il ciclo autoalimentante

La sequenza boom-crisi si articola in fasi distinte:

Fase 1: Il trend iniziale (2022-2024)

Il lancio di ChatGPT nel novembre 2022 ha creato un vero e proprio trend di fondo: l'intelligenza artificiale generativa ha dimostrato capacità concrete. Ciò ha innescato investimenti significativi, poiché le aziende hanno riconosciuto il potenziale trasformativo. Il potenziale di questa innovazione tecnologica è assoluto (ha persino contribuito alla stesura di questo articolo), ma i conti non tornano...

Fase 2: L'equivoco si diffonde (2024-2025)

L'equivoco emerso è stato che una spesa illimitata in infrastrutture si sarebbe automaticamente tradotta in una crescita proporzionale di ricavi e utili. Gli operatori di mercato hanno iniziato a confondere gli investimenti con la domanda.

Finora non è stato così. Anzi, si è rivelato in gran parte distruttivo per il capitale. Se si escludono i produttori di chip (i principali beneficiari di questa tendenza – NVDA/AVGO), gli hyperscaler stanno investendo oltre il 160% della crescita dei ricavi e il 175% della crescita dell'EBITDA in CAPEX. In altre parole, se si presume che TUTTA la crescita dei ricavi e dell'EBITDA generata dagli Hyperscaler possa essere attribuita al CAPEX (cosa certamente non vera), il risultato migliore tra tutti è quello di AMZN, che quest'anno recupererà 60 centesimi di crescita dei ricavi per ogni dollaro speso (la maggior parte è al di sotto dei 50 centesimi), con una perdita di 40 centesimi per dollaro speso.

Considerando l'EBITDA, il gruppo recupera tra i 20 e i 57 centesimi di crescita per dollaro speso. Sebbene si possa sostenere che questo verrà recuperato negli anni futuri, il problema che vedo deriva principalmente dal rapido deprezzamento del CAPEX (riducendo i tempi di ammortamento) e i crescenti costi operativi (OPEX) che probabilmente saranno sostenuti per gestire questi data center sempre più esigenti.

Fase 3: Il circolo virtuoso (attuale)

Ogni nuovo annuncio di spesa rafforza la fiducia del mercato, spingendo al rialzo i prezzi delle azioni, il che riduce i costi del capitale, consentendo ulteriori investimenti. JPMorgan osserva che gli investimenti in IA hanno contribuito per l'1,1% alla crescita del PIL nella prima metà del 2025, superando il contributo della spesa dei consumatori. Questo crea un circolo vizioso macroeconomico in cui la spesa per l'IA sostiene la crescita economica, che a sua volta giustifica ulteriori investimenti in IA e probabilmente coinvolge l'amministrazione statunitense, che cerca di perpetuare la spesa e mantenere la percezione di una forte crescita economica.

Gli accordi circolari amplificano questo fenomeno: quando Nvidia investe in OpenAI, che a sua volta acquista chip Nvidia, Nvidia può annunciare "vendite in aumento", OpenAI può affermare di essere "in crescita" e gli investitori concludono che il settore è in piena espansione.

Fase 4: Cambiamenti nella struttura del mercato (emergente)

Così come il boom dei conglomerati ha creato una classe di investitori specializzati, l'IA ha generato un intero ecosistema: capitale di rischio focalizzato sull'IA, investimenti governativi in ​​"IA sovrana", fornitori specializzati di "neocloud" e veicoli di investimento dedicati esclusivamente alle infrastrutture per l'IA. La struttura stessa del mercato è stata riorganizzata attorno a questo tema.

L'inversione di tendenza imminente

Nei sistemi riflessivi, il boom continua finché i fondamentali non sono più in grado di supportare le percezioni. Diversi fattori suggeriscono che ci stiamo avvicinando a questo punto di svolta:

Il divario di fatturato si sta ampliando. Nonostante una crescita annua di oltre il 50% nella spesa degli hyperscaler, la crescita del fatturato dell'IA, pur rimanendo impressionante in termini percentuali, sta rallentando notevolmente (dal 20-30% al 10-15% su base annua). OpenAI brucia 8 miliardi di dollari all'anno a fronte di un fatturato di 13 miliardi di dollari. Anche con un fatturato previsto di 30 miliardi di dollari nel 2026, OpenAI avrebbe bisogno di anni per giustificare l'infrastruttura che sta costruendo attorno ad essa.

I vincoli produttivi e operativi sono reali. Crescono le preoccupazioni per l'accesso all'energia e all'acqua necessarie per il raffreddamento, indispensabili per il funzionamento del numero sempre maggiore di data center.

Le dinamiche competitive sono controproducenti. Quando i giganti della tecnologia offrono funzionalità di intelligenza artificiale come prodotti civetta, sovvenzionati da attività principali redditizie (avrete sicuramente notato i recenti ribassi di prezzo e l'estensione del periodo di prova gratuito di ChatGPT), le aziende specializzate in intelligenza artificiale non possono applicare prezzi premium. Questo crea una corsa al ribasso nella monetizzazione, anche se i costi delle infrastrutture sono in forte aumento. ChatGPT ha 700 milioni di utenti attivi settimanali, ma genera solo 12-13 miliardi di dollari di fatturato annuo, ovvero appena 17 dollari per utente attivo all'anno.

La sequenza del crollo

Quando si verificherà l'inversione di tendenza, il circolo vizioso opererà nella direzione opposta con la stessa forza:

Il calo dei prezzi delle azioni aumenterà i costi del capitale, rendendo più difficile giustificare ulteriori investimenti in infrastrutture. Con la compressione dei multipli, il "valore" di questi accordi circolari si deteriora. I problemi ignorati durante il boom – perdite operative di divisione, basi clienti concentrate, dubbia contabilizzazione dei ricavi – assorbiranno l'attenzione e distorceranno la percezione degli investitori riguardo alle opportunità nel settore delle infrastrutture di intelligenza artificiale.

Il circolo vizioso si inverte: valutazioni più basse → riduzione della spesa → sovraccapacità → concorrenza sui prezzi → minori ricavi → ulteriore compressione delle valutazioni. La stessa struttura di mercato che ha amplificato il boom, amplificherà anche il crollo.

Perché questa volta si ripete lo stesso schema?

Alcuni sostengono che questo ciclo sia diverso: che l'intelligenza artificiale trasformi realmente la produttività e giustifichi quindi qualsiasi livello di investimento. Eppure, questo era esattamente l'argomento utilizzato durante il boom dei conglomerati (la diversificazione crea valore), la bolla delle dot-com (internet cambia tutto) e la bolla immobiliare del 2008 (il mercato immobiliare sale sempre).

La tecnologia potrà anche essere rivoluzionaria, ma la struttura finanziaria è retroattiva. Quando Microsoft può permettersi di spendere 80 miliardi di dollari in infrastrutture per l'IA perché ritenuto essenziale per "preservare i propri monopoli", quando la crescita di Nvidia dipende dagli investimenti nei propri clienti, quando i ricavi previsti sono di ordini di grandezza inferiori ai livelli di pareggio necessari, questi sono i segni distintivi di un processo riflessivo di boom e crollo in atto.

Il principio di fallibilità è onnipresente: gli operatori di mercato credono che una spesa illimitata per l'IA creerà valore proporzionale, e questa convinzione alimenta azioni che la convalidano temporaneamente attraverso la finanza circolare e l'entusiasmo del mercato. Ma i fondamentali sottostanti – i ricavi effettivi derivanti da clienti reali che pagano per il valore effettivamente fornito – rimangono ostinatamente scollegati dai livelli di spesa.

Come Soros scrisse per la prima volta nel 1987, i mercati finanziari si autodestabilizzano e i cicli di boom e crollo sono endemici al sistema finanziario. Il boom delle infrastrutture per l'IA mostra tutti i segni classici: una reale tendenza di fondo, un'errata percezione diffusa delle sue implicazioni, la finanza circolare che crea un'apparente convalida, la riorganizzazione della struttura del mercato attorno al tema e una crescente divergenza tra percezione e realtà.

Non si tratta di stabilire se questo ciclo riflessivo si invertirà, ma quando – e quanto grave sarà la conseguente battuta d'arresto quando la realtà si ripresenterà. A differenza di un gioco a passaparola, non vorrete essere voi a ritrovarvi con il sacchetto in mano quando la musica inevitabilmente si fermerà – fino ad allora, godetevi la festa.


Chiudiamo il lavoro di oggi riproponendo ai lettori un brano che è già stato pubblicato qui nel nostro Blog. Per quale ragione?

Siamo certi che un buon numero di lettori abbia appena completato la lettura del brano con un certo scetticismo: dicendo a sé stesso che NON è possibile. Non è possibile che, nel Mondo, oggi, milioni e miliardi di persone stiano, molto semplicemente, correndo dietro alle lucciole pensando che si tratti di lanterne.

Invece, è possibile: anzi, Recce’d vi dice che è una certezza. E’ l’attacco al vostro risparmio: lo scopo è mettere le mani sui vostri risparmi, prendere possesso dei vostri soldi. E sta succedendo. Con la attiva collaborazione dei social media, dei media tradizionali e dei venditori già citati poco più in alto.

Tutti impegnati fino alla morte, pur di NON parlare di ciò che davvero conta, per voi.

Non si tratta, semplicemente, di una allucinazione collettiva: si tratta di una operazione progettata e poi pianificata con cura. Eseguita da personaggi dei quali tutti conoscono nomi e cognomi. Alcuni di questi sono molto in vista, si tratta di personaggi pubblici ogni giorno sulle copertine: noi li abbiamo già denunciati in pubblico, e non ci ripeteremo qui. Poi, ce ne sono anche altri, non sotto i riflettori: tutti impegnati alla creazione di una “realtà virtuale”, qualcosa che NON esiste, NON è mai esistito, ma che deve sembrare che esista, almeno a una parte della massa degli investitori, sfruttando proprio la riflessività così ben descritta nei due brani precedenti.

Nulla di nuovo, come vi abbiamo già dimostrato: è già stato fatto. Anche se mai su questa scala.

Ed ecco, in chiusura, i nomi di alcuni degli “ingegneri” che hanno costruito questi punti sulle nuvole.

Il fenomeno degli economisti "AI-pilled" è diventato così concreto che persino testate autorevoli come The Economist hanno coniato questa esatta espressione per mappare i principali esponenti di questa corrente.

Mentre l'accademia tradizionale analizza i dati con cautela, un gruppo selezionato di istituzioni e accademici (spesso legati a MIT e Stanford) si è "convertito" all'idea che l'intelligenza artificiale riscriverà le regole della macroeconomia.

Ecco la mappa dei protagonisti e delle istituzioni chiave di questa corrente:

1. I "Lab-Economists" (I convertiti in prima linea)

La dimostrazione più lampante dell'essere AI-pilled riguarda quegli economisti d'élite che hanno lasciato le università tradizionali per farsi assumere direttamente dai colossi dell'IA per studiare la transizione verso l'AGI (Intelligenza Artificiale Generale):

·        Ronnie Chatterji (OpenAI): Professore alla Duke University, ha accettato l'incarico di Chief Economist presso OpenAI. Il suo focus è capire come l'IA riorganizzerà i mercati del lavoro e i modelli aziendali.

·        Anton Korinek (Anthropic): Accademico dell'Università della Virginia, è entrato nel team di ricerca economica di Anthropic (i creatori di Claude). È uno dei massimi teorici degli scenari economici iperbolici guidati dall'IA.

·        Alex Imas (Google DeepMind): Economista comportamentale dell'Università di Chicago, è stato nominato "Director of AGI Economics" presso DeepMind. Il suo ruolo è letteralmente studiare l'impatto economico del momento in cui l'IA supererà l'intelletto umano.

2. Gli Accademici Techno-Optimist (MIT & Stanford)

Nelle università d'élite americane, alcuni economisti si distinguono per una visione fortemente orientata al potenziale di crescita dell'IA:

·        Erik Brynjolfsson (Stanford University): Direttore dello Digital Economy Lab di Stanford, è il prototipo dell'economista techno-optimist. Sostiene che l'IA non vada vista come un mero sostituto del lavoro, ma come un "amplificatore dell'intenzione umana" in grado di generare un boom di produttività.

·        Daron Acemoglu e Simon Johnson (MIT): Sebbene vincitori del Premio Nobel per i loro studi storici sulle istituzioni e spesso molto cauti sui rischi di disuguaglianza, la loro massiccia produzione di paper sull'IA dimostra una forte focalizzazione sul tema. Sostengono che l'IA possa creare "nuovi task" per i lavoratori anziché distruggere posti di lavoro.

3. Le Istituzioni Finanziarie: Il caso Goldman Sachs

Nel mondo di Wall Street, i report di Goldman Sachs sono stati tra i primi a sposare previsioni decisamente audaci, guidati da economisti come Joseph Briggs:

·        Previsioni sul PIL: Gli economisti di Goldman Sachs hanno ipotizzato che l'adozione diffusa dell'IA generativa potrebbe far fare un salto al PIL globale del 15% sul lungo termine.

·        Automazione su vasta scala: Sono stati i primi a calcolare che circa 300 milioni di posti di lavoro a tempo pieno nel mondo sono esposti all'automazione dell'IA, pur sottolineando che la tecnologia creerà intere nuove categorie occupazionali e un forte aumento della produttività annua.

·        Nota di colore: Anche all'interno di Goldman Sachs c'è un dibattito acceso; mentre il CEO David Solomon rassicura che l'apocalisse dei posti di lavoro è esagerata, altri reparti di ricerca azionaria sollevano dubbi sul fatto che i massicci investimenti infrastrutturali (i trilioni spesi in chip e data center) facciano fatica a generare profitti immediati.

·        generare un boom di produttività.

·        Daron Acemoglu e Simon Johnson (MIT): Sebbene vincitori del Premio Nobel per i loro studi storici sulle istituzioni e spesso molto cauti sui rischi di disuguaglianza, la loro massiccia produzione di paper sull'IA dimostra una forte focalizzazione sul tema. Sostengono che l'IA possa creare "nuovi task" per i lavoratori anziché distruggere posti di lavoro.

3. Le Istituzioni Finanziarie: Il caso Goldman Sachs

Nel mondo di Wall Street, i report di Goldman Sachs sono stati tra i primi a sposare previsioni decisamente audaci, guidati da economisti come Joseph Briggs:

·        Previsioni sul PIL: Gli economisti di Goldman Sachs hanno ipotizzato che l'adozione diffusa dell'IA generativa potrebbe far fare un salto al PIL globale del 15% sul lungo termine.

·        Automazione su vasta scala: Sono stati i primi a calcolare che circa 300 milioni di posti di lavoro a tempo pieno nel mondo sono esposti all'automazione dell'IA, pur sottolineando che la tecnologia creerà intere nuove categorie occupazionali e un forte aumento della produttività annua.

·        Nota di colore: Anche all'interno di Goldman Sachs c'è un dibattito acceso; mentre il CEO David Solomon rassicura che l'apocalisse dei posti di lavoro è esagerata, altri reparti di ricerca azionaria sollevano dubbi sul fatto che i massicci investimenti infrastrutturali (i trilioni spesi in chip e data center) facciano fatica a generare profitti immediati.

Valter Buffo
Da SpaceX il colpo di grazia al Portafoglio Bilanciato: l'attacco al vostro risparmio è in corso
 

Tra le numerose novità che matteremo a disposizione del lettore nelle prossime settimane, ci sarà una nuova pagina del sito che abbiamo scelto di chiamare LA MOSSA DEL CAVALLO e che al lettore segnalerà la nostra mossa del giorno, ovvero la mossa per i portafogli modello che stiamo esaminando proprio in quel giorno.

Il contenuto della pagina sarà quindi rinnovato ogni giorno (ad orari diversi, a seconda di ciò che accade sui mercati): e segnalerà al lettore a che cosa stanno lavorando i gestori di Recce’d per i portafogli modello: vale la pena di chiarire, fin dall’inizio (ma poi lo faremo ogni giorno) che NON TUTTE le “mosse del giorno” poi verranno messe in pratica dai gestori sui nostri portafogli modello. Anzi, è bene anticipare che la maggior parte delle mosse studiate e discusse dai gestori poi NON VERRANNO messe in pratica.

Siamo certi però che questa pagina incontrerà l’interesse del nostro lettore, ed in particolare dei lettori interessati a comprendere, più da vicino, in che modo lavorano ogni giorno i gestori di Recce’d.


Ne parleremo quindi alla pagina LA MOSSA DEL CAVALLO che sarà disponibile per i lettori di Recce’d nelle prossime settimane.

In questo Post, però, ci poniamo l’obbiettivo di evidenziare, al nostro lettore, che “la mossa del cavallo” non è certamente la parte più importante della attività di gestione del risparmio: non è, e non sarà mai, la singola mossa a risolvere i vostri problemi di gestione (non la performance, e neppure la gestione dei rischi di portafoglio).

Non sarà mai il vostro singolo spunto, la vostra singola idea, a modificare i risultati ottenuti con i vostri risparmi. Il carattere decisivo, il fattore chiave della vostra gestione dei risparmi resterà, sempre, il modo in cui sarete capaci di collegare quella singola mossa al comportamento di ogni altra posizione che avete nel portafoglio, la vostra capacità di anticipare le ricadute sull’intero portafoglio e di leggere ed interpretare le correlazioni.

Vi è necessario mettere sempre, e si può dire soltanto, la singola operazione nel contesto del vostro attuale portafoglio titoli.

A questo sarà dedicata, in modo particolare, la nuova pagina SCELTE DI PORTAFOGLIO. anche questa (che già esiste) sarà presentata in una veste profondamente rinnovata, più incisiva e di facile lettura, nelle prossime settimane al pubblico dei nostri lettori.

In questo Post, leggerete di alcuni temi, che saranno da Recce’d approfonditi proprio in quella nostra pagina, e che come vedrete hanno forti collegamenti proprio con la realtà dei mercati di questi giorni e di queste ore. Seguiteci e capirete i collegamenti.

Lo spunto iniziale per questo Post è la Audizione del nuovo Chairman, ovvero il Capo, della Federal Reserve, al Congresso degli Stati Uniti, nelle date del 14 e del 15 luglio 2026. L’importanza di questa Audizione è facilmente spiegata l nostro lettore: per ognuno di voi, negli ultimi 15 anni, più di ogni altra cosa hanno pesato (sul valore dei vostri titoli in portafoglio) le parole e le decisioni di chi aveva, in quel periodo, l’incarico che oggi è passato a Warsh: su ogni cosa, dai BTp ai Bund alle azioni italiane, all’oro ed al petrolio.

In due parole, ecco spiegato perché per ogni lettore (anche chi avesse soltanto BTp in portafoglio, povero lui …) è essenziale capire se warsh cambierà qualche cosa, e che cosa, per i vostri risparmi.

Abbiamo già in passato parlato delle novità di Warsh qui nel Blog, e lo faremo ancora in futuro: non sarà questo il centro del Post che state leggendo. Ma una sintesi è necessaria. Abbiamo scelto di chiedere aiuto ad AI.

Il presidente della Federal Reserve, Kevin Warsh, sostiene che la Fed debba ridurre significativamente le dimensioni del proprio bilancio per combattere efficacemente l'inflazione. Ritiene che il mantenimento di un portafoglio obbligazionario così ingente offuschi i confini tra politica monetaria e politica fiscale, creando potenziali rischi di inflazione a lungo termine. [1, 2, 3]

Ecco un'analisi di come il bilancio della Fed influisce sull'inflazione e di come Warsh intende affrontarlo:

  • Cos'è il bilancio della Fed?

  • Il bilancio è un elenco di ciò che la Fed possiede e deve.

  • Durante le crisi, la Fed ha stampato moneta per acquistare titoli di Stato e mutui. Questa pratica è nota come Quantitative Easing (QE).

  • Ciò ha inondato il sistema finanziario di liquidità, portando il portafoglio della Fed a circa 6.700 miliardi di dollari.

  • Come il bilancio alimenta l'inflazione

  • Immaginate l'acquisto di obbligazioni da parte della Fed come l'aggiunta di ulteriore acqua a una piscina. Una maggiore quantità di "acqua" (denaro) nell'economia fa diminuire il valore di ogni dollaro.

  • Quando l'offerta di moneta cresce più velocemente della quantità effettiva di beni e servizi disponibili, i prezzi aumentano.

  • Warsh considera questo bilancio sovradimensionato come una delle principali cause dell'inflazione e una grave distorsione dei mercati liberi.

Il piano di Warsh

  1. Riduzione graduale: Ridurre il bilancio non può avvenire rapidamente senza sconvolgere il sistema finanziario. Warsh ha affermato che la sua riduzione richiederà tempo e un'attenta pianificazione.

  2. Task force: Warsh ha istituito task force specifiche per esaminare il bilancio e il sistema delle "ampie riserve".

  3. Obiettivo: L'obiettivo finale è ridurre il portafoglio obbligazionario ed eliminare la liquidità in eccesso dal sistema bancario per mantenere l'inflazione ancorata al tasso obiettivo del 2%.

Dunque, possiamo dire che Warsh intende ridurre il bilancio della Federal Reserve per contenere l’inflazione?

Sì, questa descrizione rispecchia accuratamente il quadro di riferimento della politica monetaria del presidente della Fed Kevin Warsh. Egli sostiene che gli ingenti portafogli di obbligazioni e mutui acquisiti durante la crisi finanziaria del 2008 e l'era COVID distorcono i mercati, confondono i confini tra politica monetaria e fiscale e contribuiscono all'inflazione strutturale.

Riducendo in modo aggressivo il bilancio della Federal Reserve attraverso la vendita o la liquidazione di attività, Warsh cerca di contenere l'eccesso di offerta di moneta e creare le premesse per un sostegno economico più equo e diffuso.

Ecco gli elementi chiave del suo approccio:

  1. Il problema: il bilancio "gonfiato" (ancora intorno ai 6.700 miliardi di dollari) incentiva le banche a depositare elevate riserve presso la Fed anziché concedere prestiti. Ciò crea distorsioni di mercato e alimenta i timori di inflazione.

  2. La strategia: Warsh ha istituito delle task force per rivalutare il quadro delle "ampie riserve" della Fed e delineare un piano di riduzione a lungo termine. Sostiene la necessità di ridurre il portafoglio, ritenendo che ciò diminuirà la necessità di fare affidamento esclusivamente sugli aumenti dei tassi di interesse, uno strumento che, a suo dire, danneggia in modo sproporzionato le piccole imprese e le famiglie prive di attività finanziarie.

  3. Avvertenze per il mercato: pur essendo impegnato nella normalizzazione del bilancio, Warsh ha osservato che questa riduzione richiederà molto tempo – misurato in "mesi e anni" piuttosto che in settimane – per evitare di destabilizzare i mercati finanziari e di finanziamento.


Dunque, la novità è questa: l’enorme (e a nostro giudizio inammissibile, spregiudicato ed irresponsabile) quantità di Titoli di Stato ed altri titoli che la Federal Reserve (così come la BCE e la Banca del Giappone) hanno acquistato tra il 2012 ed il 2025, sostenendo e quindi “pompando” in modo artificiale i prezzi dei vostri BTp e di ogni altro titolo, secondo Warsh adesso dovrebbe ritornare al mercato.

Una quantità enorme di titoli, che è stata tolta dal mercato per tenere su prezzi ingiustificabili i titoli, adesso dovrebbe ritornare sui mercati ed essere trattata dagli operatori privati.

Riuscite ad immaginare che cosa significa? Noi vi aiutiamo subito: leggete qui sotto.


Immaginate una città che, dopo anni di siccità, allaga una valle fluviale trasformandola in un immenso bacino artificiale. Nel decennio successivo, le case si espandono sulle colline un tempo brulle, le fabbriche sorgono dove ora l'acqua scorre liberamente e gli agricoltori scambiano i loro pozzi con canali di irrigazione. Ben presto, la città si sviluppa attorno all'abbondanza d'acqua. Poi arriva un nuovo sindaco, un irritabile "NIMBY" (Not In My Backyard, "non nel mio cortile") che considera l'intera distesa un pugno nell'occhio. Cosa dovrebbe fare il sindaco?

Kevin Warsh, il nuovo presidente della Federal Reserve, si trova di fronte a un dilemma simile. Durante la crisi finanziaria globale del 2007-2009, la Fed iniziò dapprima ad acquistare titoli garantiti da mutui ipotecari per stabilizzare il mercato immobiliare, e in seguito titoli del Tesoro a lunga scadenza per stimolare l'economia in generale: una politica nota come quantitative easing (QE). Tre cicli di quantitative easing (QE) tra il 2009 e il 2014, e un altro durante la pandemia di COVID-19 nel 2020, hanno gonfiato il bilancio della Fed a 6.700 miliardi di dollari, ovvero quasi il 21% del PIL. I titoli del Tesoro rappresentano circa due terzi delle sue partecipazioni. Da sempre diffidente nei confronti dell'eccessiva espansione delle banche centrali, Warsh ha tuonato l'anno scorso che questo era "un indicatore del crescente potere della Fed sull'economia".

Nel tentativo di ridurre il livello di indebitamento, Warsh ha riunito una task force di esperti: Karen Dynan dell'Università di Harvard, Raghuram Rajan, ex governatore della banca centrale indiana, e Jeremy Stein, ex membro del consiglio dei governatori della Fed. È possibile portare a termine questo compito in sicurezza?

Esistono diverse obiezioni all'ingente bilancio della Fed. Se il QE funziona come strumento di stimolo macroeconomico – una questione ancora dibattuta dagli economisti – lo fa distorcendo il mercato del debito a lungo termine. Se l'intervento dovesse protrarsi, la distorsione persisterebbe. Detenere obbligazioni a lungo termine si è inoltre rivelato costoso in un periodo di aumento dei tassi di interesse. La Fed paga alle banche commerciali un tasso di interesse variabile sulla moneta elettronica che crea per acquistare obbligazioni, nota come "riserve", che rappresenta una passività nel suo bilancio. Tuttavia, i rendimenti che la Fed ricava dalle sue obbligazioni sono fissi al momento dell'acquisto, e durante la pandemia si trovavano a livelli estremamente bassi.

La principale preoccupazione del signor Warsh, tuttavia, è di natura istituzionale. Sebbene la Fed acquisti titoli di Stato sui mercati secondari anziché direttamente dal Tesoro, possedere trilioni di dollari può comunque farla apparire come il salvadanaio dello Zio Sam. Per ora, osserva Darrell Duffie dell'Università di Stanford, "queste critiche riguardano principalmente la percezione", più un problema estetico che una vera minaccia.

Per limitare il rischio che, per usare le parole del signor Duffie, la percezione "un giorno diventi realtà", il bilancio deve ridursi. Le attività non possono diminuire a meno che non diminuiscano anche le passività, quindi la questione è quanto margine ci sia dall'altra parte del bilancio. La valuta in circolazione rappresenta circa 2.500 miliardi di dollari delle passività della Fed e non può essere ridotta. Il conto di deposito del Tesoro presso la Fed aggiunge altri 800 miliardi di dollari circa e potrebbe offrire un certo margine di manovra. La passività maggiore è rappresentata dalle riserve, che sono aumentate da circa 10 miliardi di dollari prima della crisi finanziaria globale a circa 3.100 miliardi di dollari oggi. Affinché il bilancio si riduca, queste riserve devono essere prelevate dalle banche.

Il problema è che, proprio come la città è stata gradualmente plasmata attorno a un'abbondanza d'acqua, il sistema bancario è ora costruito attorno a riserve abbondanti. Prima della crisi finanziaria, le riserve non fruttavano interessi, quindi una banca con più del necessario cercava di prestarle ad altre per guadagnare il tasso di interesse a breve termine prevalente sul mercato interbancario, o "federal funds". Mentre il QE inondava il sistema, la Fed manteneva il controllo dei tassi a breve termine pagando interessi sulle riserve, riducendo così l'incentivo delle banche a prestarle ad altri. Nuove normative sulla liquidità spingevano nella stessa direzione: ad esempio, le banche devono dimostrare di poter soddisfare le proprie esigenze utilizzando le proprie attività liquide. Ampie riserve sono quindi diventate la norma.

Anche le banche hanno adattato le proprie attività al nuovo regime. Quando la Fed acquistava titoli del Tesoro da investitori non bancari, i proventi spesso finivano sui conti correnti di questi investitori come depositi non assicurati. Questo finanziamento, a sua volta, permetteva alle banche di espandere i propri portafogli di investimento e di concedere più credito. Secondo Rajan, ciò crea un effetto "a cricchetto": ogni ciclo di QE rendeva le banche dipendenti da un livello di riserve sempre più elevato.

Come nel caso dello svuotamento di un serbatoio, è difficile stabilire fino a che punto il livello possa scendere senza causare un collasso. Durante il primo tentativo di ridurre il QE, tra il 2017 e il 2019, la Fed ha ridotto gradualmente le riserve, nella speranza di lasciarne a sufficienza per il funzionamento del sistema finanziario. Ma nel settembre 2019 le riserve si sono esaurite e i tassi di interesse overnight sono schizzati alle stelle. Le tensioni si sono ripresentate l'anno scorso, quando le riserve si sono avvicinate al minimo storico. La Fed ha risposto acquistando buoni del Tesoro a un ritmo di circa 40 miliardi di dollari al mese da metà dicembre a metà aprile, espandendo nuovamente il proprio bilancio per ricostituire il pool di riserve.

Stephen Miran, un altro ex governatore della Fed e critico dell'eccesso di bilancio, vorrebbe che la Fed riducesse il tasso di interesse pagato sulle riserve al di sotto di quello che le banche potrebbero guadagnare prestandole sul mercato dei fondi federali. Duffie è favorevole all'aggiornamento del software della Fed per compensare i pagamenti in entrata e in uscita prima che vengano stabilizzati, consentendo alle banche di operare con riserve più ridotte (la Banca d'Inghilterra e la Banca Centrale Europea hanno sistemi simili). Il signor Rajan ha ipotizzato che la Fed lascerebbe crollare la prima istituzione coinvolta in una crisi, come modo per disciplinare le banche e impedire loro di assumersi rischi eccessivi in ​​un mondo in cui le abbondanti riserve incoraggiano la crescita del credito.

Tutti concordano sul fatto che qualsiasi cambiamento richiederà tempo. Persino il signor Warsh ha riconosciuto che un bilancio espanso in 18 anni impiegherà "più di 18 settimane" a ridursi. Piuttosto che svuotare il serbatoio, potrebbe accontentarsi di modificarne la composizione. Ciò potrebbe significare sostituire le obbligazioni a lungo termine con buoni del Tesoro a breve termine alla loro scadenza, il che ridurrebbe l'influenza della Fed sui costi di finanziamento a lungo termine, lasciando invariata la dimensione del bilancio. Questo non abbasserebbe il livello dell'acqua. Ma potrebbe migliorare la situazione.■

Alcuni lettori, i più impazienti oppure quelli che leggono in fretta, potrebbe chiedersi “a che cosa mi serve, capire questa roba qui”?

Alcuni potrebbero pensare: “è molto complicato, siamo sicuri che mi serva davvero”?

Domande, per carità, comprensibili, ed anche legittime, almeno fino ad un certo punto.

Però: nessun investitore, neppure il più frettoloso e neppure quello meno attento può avere dimenticato ciò che è successo ai suoi asset finanziari nelle fasi di crisi (senza andare troppo indietro, tornate al 2023 ed alla Silicon Valley Bank e Credit Suisse). E nessun lettore può fingere di non capire come gli acquisti “di garanzia” da parte delle Banche Centrali abbia, in tutte quelle occasioni, di fatto “salvato dal crosso” anche il vostro stesso risparmio.

C’è però un limite a tutto questo: Warsch dice che questi giganteschi acquisti condotti negli anni hanno reso l’economia più fragile e più propensa all’inflazione. Per questo vuole cambiare le cose.

Ora, come in ogni altro Post, noi vogliamo fornire ai nostri lettori elementi di valutazione e supporti alle decisioni: vogliamo essere concreti. Per questo, è necessario calare le intenzioni annunciate da Warsch nella gestione del portafoglio per il secondo semestre del 2026.

E noi puntualmente lo facciamo, partendo da alcuni fatti della settimana che si è appena conclusa.

Fatti che Recce’d vi ha anticipato nei Post di questo Blog datati 29 maggio, 6 giugno, 5 luglio, ed 11 luglio. Li trovate facilmente scorrendo la pagina BLOG.


Le sette immagini qui sopra, tutte tratte dai movimenti di Borsa della settimana appena conclusa, sono utili da più punti di vista:

  • ricordano a chi ci legge l’ampiezza dei movimenti dei valori di Borsa

  • ricordano ai lettori la velocità di questi movimenti

  • segnalano ai lettori che proprio in questo momento qualche cosa sta succedendo

  • e segnalano anche che il movimento investe tutte le Borse del Pianeta e non soltanto New York.

Forse nella mente di qualche lettore a questo punto sale una domanda: “ma non è sempre stato così”?

Recce’d risponde che sì, è vero, la volatilità c’è sempre stata in Borsa, ma in questo specifico momento di mercato noi investitori dobbiamo tenere a mente che

  • veniamo da mercati “pompati” artificialmente verso l’alto dal 2011 al 2025

  • nel caso di rapidi movimenti al ribasso lo strumento degli acquisti di titoli da parte delle Banche Centrali in ogni caso NON sarà altrettanto ampio e significativo quanto nel periodo precedente, che si è appena concluso, come avete letto nella prima parte del Post.

Che cosa va fatto, allora? Che cosa dobbiamo fare, tutti quanti? Ovvia: non gestire i risparmi come è stato fatto negli anni tra il 2011 ed il 2025.

Va cambiata la asset allocation. Va cambiata tutta la gestione degli asset finanziari. Va cambiata la strategia e le future mosse sui portafogli.

In che modo? Noi ne scriveremo, come vi abbiamo anticipato all’inizio, nella rinnovata pagina SCELTE DI PORTAFOGLIO che verrà presentata in agosto. Ma voi lettori siete invitati anche a contattarci, attraverso la pagina CONTATTI del sito. Così, ne possiamo parlare subito, oggi.

Nell’articolo che segue, e che chiude il Post, trovata una spiegazione chiara, e solida, del titolo che Recce’d ha scelto per questo Post: spieghiamo il perché lo IPO di SpaceX ha dato il colpo di grazia alla vecchia asset allocation “azioni/obbligazioni” che continuano a proporvi oggi (non sono in grado di fare altro) tutte le Reti di promotori e financial advisor e private banker, da Allianz a Generali, da Fideuram a Fineco, da Mediolanum … a tutte le altre.

I mercati di Borsa, negli Anni 2020, successivi alla pandemia COVID, sono stati trasformati (da interventi esterni ai mercati) in una sola, unica, enorme operazione: le conseguenze, per noi investitori, sono quelle che leggete qui sotto. E guardando ancora una volta ai grafici che vedete qui sopra, vi renderete conto che non avete tempo da perdere. Il tempo è scaduto: SpaceX (che vedete nell’ultima delle sette immagini qui sopra) ha ucciso la vostra vecchia allocazione di portafoglio, esponendovi a rischi dei quali ancora non vi siete resi conto.

L’attacco ai vostri risparmi, iniziato anni fa, sta raggiungendo il suo punto estremo. Le temperature sono già salite e saliranno ancora sui mercatI. e non è colpa della canicola estiva. Leggete qui sotto.


Per decenni, la regola d'oro degli investimenti è stata semplice: investire il 60% del proprio capitale in azioni per ottenere rendimenti elevati e il 40% in obbligazioni per maggiore sicurezza. Ma secondo Torsten Slok, capo economista di Apollo, questo schema classico è ufficialmente superato. "Il nuovo 60-40 è IA contro non-IA", ha scritto Slok in una presentazione pochi giorni fa.

L'esposizione al boom dell'intelligenza artificiale è diventata praticamente impossibile da evitare per gli investitori. Il tema non ha monopolizzato solo il mercato azionario, ma ha sistematicamente inghiottito anche il credito societario e il capitale di rischio.

Di conseguenza, molti investitori che probabilmente intendevano detenere un portafoglio diversificato di azioni, obbligazioni e investimenti alternativi potrebbero non essere consapevoli di quanto siano fortemente esposti all'IA.

Le 10 maggiori società dell'indice S&P 500 rappresentano già circa il 40% del valore dell'indice ponderato per la capitalizzazione, ha sottolineato Slok.

Tra le 10 maggiori aziende dell'indice, nove hanno attività legate all'intelligenza artificiale, con la sola eccezione della casa farmaceutica Eli Lilly. Livelli di concentrazione simili si riscontrano anche nei mercati azionari esteri, in particolare nei mercati emergenti, dove alcune società di semiconduttori di Taiwan e Corea del Sud sono arrivate a dominare i principali indici dei mercati emergenti.

Anche gli investitori in crediti e venture capital stanno riversando capitali storici in questo settore. Nel 2026, quasi tutti i nuovi investimenti netti di venture capital sono confluiti in aziende del settore dell'intelligenza artificiale. Nel frattempo, nel mercato obbligazionario investment grade – dove le recenti ingenti emissioni di debito da parte di società come Oracle e SpaceX hanno ricevuto un'accoglienza tiepida da parte degli investitori – le infrastrutture per l'IA rappresentano ora quasi la metà di tutte le nuove emissioni obbligazionarie nette.

Anche coloro che non possiedono asset sono probabilmente più esposti al tema degli investimenti in IA di quanto non si rendano conto. Se il boom dell'IA dovesse arrestarsi, le conseguenze potrebbero ripercuotersi sia sugli investitori che sui consumatori comuni. Negli ultimi anni, la corsa al dominio dell'IA tra Stati Uniti e Cina si è evoluta da una popolare tendenza di investimento a un vero e proprio rischio macroeconomico.

Slok ha affermato di prevedere che i capitali investiti nella costruzione di data center per l'IA contribuiranno per circa la metà alla crescita reale del PIL del 2% prevista per l'economia statunitense nel 2026.

Il rischio maggiore, ovviamente, è che la tecnologia non produca i risultati sperati: un aumento significativo della produttività dei lavoratori e dei margini di profitto aziendali. Finora, le uniche aziende che sembrano trarre profitto da questa tecnologia sono quelle che producono i semiconduttori e le altre apparecchiature necessarie per alimentare e gestire i data center per l'IA.

"È fondamentale che ciò generi un notevole aumento della produttività, margini di profitto elevati e una crescita degli utili considerevole, soprattutto per le aziende che rientrano nella categoria 493", ha dichiarato Slok in un'intervista. Si riferiva alle società dell'indice S&P 500 che non fanno parte delle "Magnifiche Sette", un gruppo elitario con valutazioni di mercato superiori al trilione di dollari.

"Non c'è dubbio che le Magnifiche Sette abbiano ottenuto ottimi risultati, ma alla fine, questo si ripercuoterà sull'economia reale?", ha affermato.

Se la costruzione di data center dovesse rallentare, l'effetto di tale rallentamento della spesa potrebbe avere ripercussioni a catena sull'intera economia. Inoltre, un forte calo del valore degli asset potrebbe rapidamente avere un impatto negativo sull'economia reale. Dall'inizio della pandemia di COVID-19, l'effetto ricchezza ha assunto un ruolo sempre più importante nel guidare i consumi negli Stati Uniti.

Finora, l'interesse degli investitori per gli asset legati all'intelligenza artificiale è rimasto elevato, anche se la tendenza speculativa basata sull'IA si è arrestata a luglio, secondo Rob Haworth, senior strategist di U.S. Bank Wealth Management.

Il fatto che l'S&P 500 non abbia subito un calo più consistente suggerisce che, per ora, gli investitori stiano spostando i capitali verso altri segmenti del mercato, piuttosto che ritirarli completamente dalle azioni, ha affermato Mark Hackett, chief market strategist di Nationwide. L'indice ha chiuso la giornata di mercoledì a circa mezzo punto percentuale dal suo ultimo record di inizio giugno.

"Il sentiment di mercato indica che la domanda è presente, gli spread creditizi non si stanno ampliando, quindi gli investitori non si lasciano spaventare da tutta questa emissione di debito", ha dichiarato Haworth mercoledì. "Le prospettive rimangono solide".

Valter Buffo
Earnings Bubble: ancora un’altra bolla? Non se ne sentiva la mancanza!
 

Dalla settimana prossima, tutta l’attenzione di tutti gli operatori sui mercati finanziari internazionali sarà concentrata sugli utili che le Aziende hanno l’obbligo di comunicare al pubblico: le famose “trimestrali”.

L’attenzione è in ogni occasione molto elevata: in questo specifico caso, però, è decisamente superiore, e risulta frenetica.

Spiegheremo, in questo Post, le ragioni per le quali le trimestrali di luglio ed agosto hanno una grandissima importanza: e non solo per le Borse.

Se guardiamo per cominciare proprio alle Borse, dobbiamo portare all’attenzione del lettore che tutta intera la fase che ha dominato negli ultimi 12 mesi è stata guadata da un unico fattore: che sono proprio gli utili. Badate bene: non stiamo parlando qui degli utili veri, quelli che esistono, quelli che si toccano con mano: qui si parla di utili ipotetici, ed anzi è giusto definirli “immaginari”.

Tutta intera l’industria della Finanza, guidata dalle banche internazionali di investimento, da un anno a questa parte si è lanciata in un gioco a “chi la spara più grossa” in merito agli utili futuri: ovviamente, ci riferiamo qui agli utili futuri del comparto della tecnologia, ed in particolare delle aziende impegnate nel segmento che chiamano “AI”.

Stiamo parlando, deve essere chiaro, di utili di fantasia: di utili che oggi NON esistono.

Ma se si può capire che interesse abbia l’Azienda quotata d ingigantire le proprie capacità di generare utili, per quale ragione, o meglio per quale interesse, le grandi banche internazionali hanno scelto di reggere il gioco ed agire da coro e megafono?

La ragione si chiama panico.

Il panico (forse voi non ve ne siete accorti, ma noi di Recce’d si, e lo avevamo anche scritto) si è scatenato un anno fa: quando tutto il Mondo si rese conto che si erano sparate tutte le cartucce, che lo storytelling di AI sa solo non bastava più, e che il titolo Nvidia si era fermato e non esercitavapiù il classico effetto di trascinamento su tutti i mercati (dopo due anni).

C’era assolutamente la necessità di una nuova narrativa: un nuovo storytelling da vendere al vostro financial advisor, al vostro private banker, al vostro wealth manager, al vostro promotore finanziario, insomma.

La cosa divenne evidente in novembre, quando in pubblico Altman parlò della necessità di un piano di salvataggio per tutto il settore. Lo ricordate vero?

La soluzione che si sono inventati (le Aziende AI da un lato, le banche di investimento come Goldman Sachs e JP Morgan e BNP Paribas ed un’altra decina) si chiama “investimenti in AI”. Investimenti finanziati da chi? Non dalle Aziende, la cui capacità di generare utili è da anni in calo: no, non con i nuovi utili. Il finanziamento invece glielo avete dato proprio voi, comperando le obbligazioni emesse proprio da queste stesse Società.

Tutta intera la storia, lo storytelling, è centrato proprio su questa enorme quantità di nuovo debito, contratto dalle Aziende di AI, e comperato da voi i vostri Fondi Comuni, le vostre GPM, e le vostre polizze Vita. Voi prestate i soldi, loro acquistano enormi quantità di semiconduttori, e poi, ma dopo … arriverà una valanga di denaro, una enorme slavina di utili. Forse.

La promessa, fatta ai creditori, era la seguente: facendo nuovo debito, queste Aziende avrebbero rilanciato la loro capacità di fare utili. Grandi utili. Enormi utili. Ma non oggi, no: e neppure domani. No, in un futuro non ben definito.

Una quantità enorme di denaro è stata affidata, direttamente oppure indirettamente, dal pubblico dei risparmiatori a queste aziende: alcune delle quali ne approfittano anche per piazzare azioni, oltre che per raccogliere denaro a prestito. SpaceX lo ha già fatto, Anthropic e OpenAI lo hanno già fatto. Vi hanno piazzato anche le loro azioni nel vostro portafoglio titoli oppure lo stanno per fare nelle prossime settimane.

Di corsa, di fretta, con affanno: tutti correndo nella medesima direzione.

Per questo, più che mai, questa stagione delle trimestrali è un test per tutti i mercati finanziari: e non solo per le Borse. Tutte le parole dette e scritte, e tutti i numeri inventati, trovano qualche riscontro, almeno qualche indizio, una serie di riscontri iniziali ma positivi, almeno qualche piccola cosa.

Oppure erano numeri semplicemente inventati per vendere, come da sempre fa il vostro financial advsor per piazzarvi i “prodotti finanziari (senza neppure sapere di che cosa sta parlando?).

Ecco qui la domanda delle domande: per sei settimane, tutto ciò che sentirete e leggerete ruoterà proprio intorno a questo.

Iniziate esaminando i dati nel grafico che apre il Post, e poi i dati nel grafico che trovate qui sotto.

Tenendo sempre bene a mente che queste sono stime: ovvero previsioni, ovvero dati ipotetici, ovvero prodotto della mente di alcune persone. Noi investitori possiamo fare utili unicamente se riusciamo a capire in che misura queste stime sono di buon senso, e se sono elaborate in buona fede e con metodo affidabile, oppure allo scopo di fregarci.

Le aspettative di Wall Street sulla crescita degli utili aziendali stanno aumentando al ritmo più rapido dalla ripresa post-pandemia, alimentando il timore che si stia formando una "bolla degli utili" nelle stime che hanno sostenuto il rally del mercato azionario statunitense. Secondo i dati di Bloomberg, gli analisti prevedono ora un aumento del 25% degli utili delle società dell'indice S&P 500 per il prossimo anno, grazie alla resilienza dell'economia statunitense e al boom dell'intelligenza artificiale.

Tuttavia, proprio alla vigilia della stagione degli utili del secondo trimestre, alcuni investitori sono sempre più preoccupati per la velocità con cui stanno aumentando le stime degli analisti. Alcuni temono che l'aumento dei costi per le aziende di intelligenza artificiale, un calo della domanda per la tecnologia o la difficoltà di trasformare le spese in profitti possano comportare un calo degli utili.

Ben Inker, co-responsabile dell'asset allocation presso GMO, ha affermato che le previsioni per i prossimi due anni stanno "crescendo a un ritmo estremamente elevato, mai visto al di fuori di una ripresa da crisi". Le stime di consenso sugli utili per il prossimo anno sono aumentate di quasi il 20% in sei mesi, il maggiore incremento dal 2021. "Ciò che ci aspetta, sul mercato, è la consapevolezza che queste previsioni non si avvereranno", ha aggiunto.

Le aspettative sugli utili per le aziende produttrici di chip e i cosiddetti hyperscaler sono state trainate dalla crescente domanda di potenza di calcolo. Gli analisti di Capital Economics hanno avvertito questa settimana che "i mercati azionari legati all'IA potrebbero avvicinarsi a un punto in cui le aspettative sugli utili e le ipotesi sulle spese in conto capitale diventano difficili da sostenere" e una correzione di questi potrebbe "innescare un ampio ritracciamento del mercato azionario".

Michel Lerner, responsabile della piattaforma di analisi degli investimenti HOLT di UBS, ha affermato che "le azioni nella filiera dell'IA sono prezzate per mantenere profitti supernormali" e ha messo in guardia contro la formazione di una "bolla degli utili" sul mercato. Sebbene sia probabile che gli utili eccezionali continuino a essere conseguiti nell'immediato futuro, ha affermato, "la probabilità di sostenere questi livelli di redditività e crescita è incredibilmente bassa". I solidi utili aziendali hanno spinto le azioni statunitensi a livelli record nelle ultime settimane, con l'indice blue-chip S&P 500 in rialzo del 20% negli ultimi 12 mesi e il Nasdaq Composite di oltre il 25%, registrando il miglior trimestre degli ultimi sei anni nei tre mesi fino a giugno. "Ci troviamo nel mezzo del ciclo di revisione al rialzo degli utili più forte dai tempi del superciclo delle materie prime", ha affermato Arun Sai, senior multi-asset strategist di Pictet Asset Management, riferendosi al boom delle risorse naturali trainato dalla Cina a metà degli anni 2000.

Il rapido aumento delle aspettative degli analisti contribuisce a mantenere sotto controllo le valutazioni del mercato azionario – il multiplo al quale i prezzi delle azioni odierni vengono scambiati rispetto agli utili futuri – anche se gli indici raggiungono nuovi massimi. Questo, a sua volta, sta attenuando i timori di alcuni investitori riguardo alla possibile formazione di una bolla. Secondo i dati di Bloomberg, le azioni statunitensi vengono scambiate a circa 20 volte gli utili previsti, un indicatore comune della loro sopravvalutazione ben al di sotto dei livelli raggiunti lo scorso anno o durante la ripresa dal crollo del 2020 dovuto al Covid e ben al di sotto dei massimi toccati durante la bolla delle dot-com.

Tuttavia, Sarah Ketterer, amministratore delegato di Causeway Capital Management, ha affermato che i bassi multipli potrebbero significare che "non è un buon momento per investire" se indicano che un titolo si sta avvicinando al suo "picco degli utili".

Le preoccupazioni sulla velocità con cui gli analisti stanno rivedendo al rialzo le loro previsioni si aggiungono ad altri potenziali segnali di allarme nei mercati finanziari, tra cui la corsa delle aziende a emettere azioni e obbligazioni, come l'offerta pubblica iniziale record di SpaceX e l'emissione obbligazionaria da record. Secondo gli investitori, un'ulteriore sfida alla redditività potrebbe essere rappresentata da un cambiamento nelle quotazioni di mercato dei costi di finanziamento, con gli operatori che ora prevedono almeno un aumento di un quarto di punto percentuale dei tassi di interesse statunitensi entro la fine dell'anno, rispetto alle previsioni di due o tre tagli all'inizio dell'anno. Secondo Kasper Elmgreen, responsabile degli investimenti per il reddito fisso e le azioni presso Nordea Asset Management, ora il margine di sicurezza sugli utili è "molto ristretto". "Il dibattito verte principalmente sulla durata di queste sorprese positive e sulla presenza di eventuali crepe, ora che le aspettative sono così elevate".

Abbiamo, sino a questo punto, illustrato al nostro lettore quale sarà il tema centrale, per tutti i mercati finanziari e per tutti gli investitori, nelle prossime sei settimane del 2026.

In termini di implicazioni per le Borse, ma pure per i Titoli di Stato, e pure per le materie prime e pure per le valute, questo tema ha un pero di cento volte più grande rispetto all’attacco allo IRAN.

Non riguarda soltanto le Aziende del settore: va a toccare anche la crescita del PIL; l’inflazione, l’occupazione, la stabilità finanziaria, e persino la stabilità politica, visto quanto Trump ha investito (sia in termini di cedibilità politica, sia in termini … di sue personali operazioni per arricchirsi) proprio su questo tema di investimento. Anche per recuperare le perdite sulle cryptovalute nel 2026.

Ora esaminate i dati della prossima immagine, e collocate questi dati all’interno del testo che segue, testo di particolare rilevanza che Recce’d ha selezionato, analizzato e tradotto per i suoi lettori.

A metà anno, sembra che sui mercati tutto proceda come al solito. La guerra in Iran si è rivelata un piccolo intoppo per gli investitori, la minaccia di invasione della Groenlandia (ve la ricordate?) non ha lasciato tracce evidenti e tutti i principali indicatori di performance del mercato azionario sono in costante rialzo, spinti come sempre dal miracolo delle Big Tech. Tutto va a gonfie vele e i mercati sono sempre più resilienti di quanto si pensi. Per la maggior parte di noi, questa è un'ottima notizia.

So di avere un tono sarcastico, ma parlo sul serio: l'interazione della maggior parte delle persone comuni con i mercati finanziari si limita agli investimenti passivi in ​​fondi pensione che replicano gli indici, quindi un aumento di quasi il 10% delle azioni statunitensi e globali è più che sufficiente, grazie mille. Non preoccupatevi, dormite sonni tranquilli.

Dietro le semplici misure di performance del mercato, tuttavia, ci sono due cose che vale la pena sottolineare.

Un primo aspetto è che le placche tettoniche si stanno spostando: gli indici stanno mascherando un serio ripensamento su dove proverranno i rendimenti degli investimenti nei prossimi mesi e anni. L'altro è che il coro di avvertimenti sulle crepe nelle fondamenta del modello di business dell'IA, le sue caratteristiche di bolla speculativa e la sua centralità nel sostenere i mercati finanziari, sta diventando assordante.

Su questo secondo punto, le ultime due settimane sono state ricche di segnali di allarme provenienti da diverse direzioni. Provengono dai mercati del debito societario, dove le nuove obbligazioni emesse da SpaceX di Elon Musk stanno subendo la pressione dello scetticismo tipico degli investitori obbligazionari. Le obbligazioni hanno goduto di una domanda molto robusta al momento dell'emissione, ma alcuni lo considerano di per sé un problema.

Il responsabile degli investimenti di Allianz ha descritto la disponibilità del mercato a consegnare denaro a Musk come un chiaro segno che siamo passati da "un boom sano, un boom prolungato... in territorio di bolla". In modo inquietante, le obbligazioni si sono indebolite dal loro lancio.

Anche i banchieri centrali sono preoccupati. Certo, è il loro lavoro. Hanno il compito di individuare i rischi per la stabilità finanziaria, alcuni dei quali si concretizzano, altri no. Tuttavia, l'ultimo rapporto economico annuale della Banca dei Regolamenti Internazionali offre spunti di riflessione, costellato di avvertimenti sul fatto che l'"esuberanza" degli investimenti nell'IA potrebbe trasformarsi in un crollo. Persino nei mercati azionari è evidente che qualcosa non va. Per un certo periodo, gli investitori azionari si sono sentiti rassicurati dal fatto che i prezzi azionari in rapida crescita fossero sostenuti da aspettative di utili aziendali altrettanto elevate. Ma cosa succederebbe se le aspettative stesse fossero gonfiate artificialmente? La società di intermediazione Panmure Liberum ha osservato questa settimana che, se si adeguano i parametri di valutazione in base agli apparenti eccessi delle aspettative di utili, si ottiene "una bolla che supera di gran lunga qualsiasi altra mai vista nella storia degli Stati Uniti. Se le valutazioni seguissero una distribuzione normale (cosa che non fanno, quindi non prendete questa affermazione alla lettera), ciò accadrebbe nello 0,00019% dei mesi, ovvero una volta ogni 43.432 anni".

Questo non significa che i mercati crolleranno a breve, soprattutto perché la fragile ma significativa conclusione della guerra in Iran ha fatto scendere i prezzi del petrolio e ridotto la pressione sulle banche centrali affinché alzassero i tassi di interesse. Se c'è qualcosa che può far scoppiare una bolla, è un forte aumento del prezzo del denaro. Ma forze potenti che agiscono sotto la superficie dei mercati suggeriscono che gli investitori percepiscono qualcosa di strano.

Qualche mese fa, le aziende hyperscaler, impegnate a spendere somme inimmaginabilmente enormi in tecnologie di intelligenza artificiale, hanno contribuito in modo determinante alla crescita degli indici azionari. Ora, il detto secondo cui in una guerra gli unici vincitori sono i trafficanti d'armi sta prendendo piede. Microsoft ha perso quasi il 20% quest'anno. Meta, la società madre di Facebook, ha perso l'11%. Gli investitori non sono più convinti che la frenesia di spesa per l'IA genererà ricavi reali in futuro, soprattutto perché le grandi aziende che utilizzano questa tecnologia stanno già esitando di fronte al prezzo elevato e si accontentano di modelli più economici. I titoli azionari dei "Magnifici Sette", un tempo tanto decantati – un indicatore imperfetto ma pur sempre un punto di riferimento per valutare le performance degli hyperscaler – hanno registrato risultati leggermente inferiori a quelli dei titoli di Stato britannici a metà anno, un vero e proprio scempio.

Nel frattempo, il Philadelphia Semiconductor Index è salito di un ottimo 80%. Il volatile mercato sudcoreano, fortemente influenzato dai semiconduttori, ha registrato una crescita ancora maggiore. Approfondimento aziendale consigliato: Richard Waters. Il rally dei chip sta rafforzando la presa del settore tecnologico su Wall Street. I segnali che una nuova narrativa di investimento stia prendendo piede non finiscono qui. I titoli dei mercati emergenti hanno generato rendimenti doppi rispetto ai titoli globali, in gran parte grazie alla mania dei chip.

I titoli a piccola capitalizzazione negli Stati Uniti stanno surclassando le loro controparti a grande capitalizzazione nell'indice di riferimento S&P 500, suggerendo che gli investitori ritengono che le piccole aziende che si sono mosse tardi nel settore delle nuove tecnologie potrebbero ottenere i maggiori benefici.

Il bizzarro periodo in cui i mercati hanno premiato le aziende che si sono affrettate a spendere di più su tecnologie non testate sta per finire, e ora la mania dei chip sta esaurendo i suoi vapori. Il vecchio trade dell'IA è morto. Lunga vita al nuovo trade dell'IA.

Tutto ciò di cui vi abbiamo informati fino a questo punto, ovviamente, si traduce poi in indicazioni per la gestione del vostro risparmio e del vostro portafoglio in titoli, Fondi, GPM, e polizze assicurative.

E qui, inizia il divertimento: come avete visto nel grafico precedente, le previsioni sono opinioni: e nel corso del tempo, nel corso dell’anno, le opinioni cambiamo. A questo, proprio a questo, servono le trimestrali: a modificare rettificare e correggere le nostre previsioni, allo scopo di fare per i nostri Clienti le migliori operazioni sui portafogli modello, con la necessaria tempestività.

Tenendo ovviamente conto anche dei dati del grafico che segue, e del testo che potete leggere sotto il grafico.

L'autore è un amministratore delegato di Panmure Liberum. Le valutazioni del mercato azionario statunitense si stanno nuovamente avvicinando ai massimi della bolla delle dot-com del 2000. Questo già indica un aumento del rischio di perdite significative in futuro, ma ciò che peggiora la situazione è che queste valutazioni estreme vengono raggiunte in un momento in cui anche gli utili delle aziende sono ben al di sopra dei livelli normali. Se le valutazioni si normalizzassero e gli utili diminuissero contemporaneamente, le perdite per gli investitori potrebbero accumularsi rapidamente.

Il professor Robert Shiller dell'Università di Yale ha reso popolare il rapporto prezzo/utili corretto per il ciclo economico (CAPE) come indicatore delle prospettive a lungo termine dell'indice S&P 500. Questo rapporto è tornato alla ribalta dopo aver superato quota 40 a maggio, la prima e unica volta che ciò è accaduto dal picco della bolla tecnologica di fine anni '90. Questo ha portato agli ovvi paragoni tra l'attuale boom guidato dal potenziale rivoluzionario dell'intelligenza artificiale e il boom degli anni '90 guidato dal potenziale rivoluzionario di Internet. Credo che ci troviamo di nuovo in un periodo di sovrainvestimento nella tecnologia.

Tuttavia, una controargomentazione spesso sollevata contro il paragone tra il boom dell'IA e quello delle dot-com è che le aziende hyperscaler e le società di semiconduttori che alimentano l'attuale boom sono altamente redditizie, a differenza delle startup internet di circa 30 anni fa. Ma dubito che questa sia un'argomentazione valida. Queste aziende non sono solo redditizie, ma attualmente realizzano profitti straordinari. Se applico agli utili per azione dell'indice S&P 500, come riportato da Shiller, una tendenza di crescita esponenziale, allora gli utili attuali sono circa il 59% superiori alla media. Si tratta di un aumento rispetto al 14% superiore alla media registrato all'inizio del 2023, quando è iniziato il boom dell'IA.

In effetti, la maggior parte dell'accelerazione degli utili si è verificata negli ultimi 12 mesi. Possiamo confrontare le valutazioni e gli utili attuali e passati normalizzandoli in un punteggio z, una misura comune in ambito scientifico e ingegneristico che ci permette di confrontare diverse variabili misurate su scale diverse. Nel nostro caso, lo z-score confronta il CAPE e gli utili per azione dell'S&P 500 con la media di lungo periodo e divide la differenza per la volatilità storica. Uno z-score di +1 implica che il valore attuale è una deviazione standard al di sopra della norma e valori superiori a +2 sono in genere considerati pericolosamente alti o addirittura indicativi di una bolla. Il CAPE dell'S&P 500 ha attualmente uno z-score di 2,9, che rientra pienamente nel territorio di una bolla. Non è estremo come il valore di 3,3 registrato nel dicembre 1999, ma non è neanche lontano. Ed è significativamente più alto dello z-score di 1,8 al culmine della bolla azionaria del 1929.

Ma la vera differenza tra l'attuale boom del mercato e il picco della bolla delle dot-com risiede nello z-score degli utili dell'S&P 500. All'inizio del 2000, gli utili per azione statunitensi mostravano uno z-score di 0,9. Elevato, ma niente di troppo preoccupante. Inoltre, gli utili erano elevati nell'economia tradizionale nel suo complesso, non nei titoli tecnologici in forte espansione. Oggi, lo z-score degli utili per azione dell'S&P 500 è pari a 1,8, quasi in territorio di bolla. E questi utili sono fortemente concentrati nelle aziende associate al boom dell'IA.

Il risultato è che ci troviamo nel mezzo di una bolla di valutazione mentre ci avviciniamo a una bolla degli utili. Gli attuali utili supernormali potrebbero essere sostenuti per gli anni a venire. Le "Magnifiche Sette" e altri grandi titoli tecnologici sono riusciti a mantenere margini di profitto e utili a livelli elevati per oltre un decennio perché sono aziende a basso fabbisogno di capitale con offerte di prodotti che i clienti non possono facilmente sostituire.

Ma se gli utili dovessero normalizzarsi e tornare al loro trend di lungo periodo, cosa che appare sempre più probabile dato che le aziende tecnologiche aumentano rapidamente le loro spese in conto capitale, l'attuale CAPE dell'S&P 500 non sarebbe 40 volte, ma circa 64 volte. E questo corrisponderebbe a uno z-score di 4,6. Le valutazioni non seguono una distribuzione normale, ma a scopo illustrativo, possiamo per un momento supporre che lo facciano. In questo caso, uno z-score di 4,6 corrisponde a un evento che si verifica nello 0,00019% dei mesi, ovvero una sola volta ogni 43.432 anni.

Viviamo davvero in tempi eccezionali per il mercato azionario statunitense. Naturalmente, questo non significa che crollerà immediatamente. L'esperienza della fine degli anni '90 ci insegna che i boom tecnologici possono durare più a lungo di quanto molti si aspettino. Ma l'analisi ci dice che per gli investitori a lungo termine, i rischi superano le opportunità. Pur non consigliando di vendere azioni tecnologiche statunitensi o azioni statunitensi in generale, credo che gli investitori debbano rimanere vigili ed essere pronti a ridurre le posizioni quando la situazione si invertirà.


Vi abbiamo fino a qui chiesto di concentrare la vostra attenzione sulla stagione delle trimestrali, e sulle trimestrali che verranno pubblicate a partire dalla prossima settimana e per le prossime sei settimane.

Ripetiamo, perché è importante, che gli attuali prezzi di Borsa risultano sostenibili soltanto se sarà sostenibile una visione estrema, ed estremamente ottimistica, per gli utili delle Aziende coinvolte con AI.

Ovvero se troveranno conferma nei fatti i dati del grafico qui sotto: e questo ce lo dirà proprio la nuova stagione delle trimestrali.

Di Joseph Adinolfi

Gli analisti di Wall Street avvertono che sia i prezzi delle azioni che le aspettative sugli utili sembrano gonfiati

Non sono solo i prezzi delle azioni a sembrare gonfiati, affermano gli strateghi di Wall Street.

Se chiedete a un ottimista di elencare tre motivi per cui le azioni non sono in una bolla speculativa in questo momento, sicuramente menzionerà il rapporto prezzo/utili previsto.

L'entusiasmo per l'intelligenza artificiale ha spinto le azioni al rialzo a un ritmo vertiginoso. Ma anche se i prezzi dei principali indici come l'S&P 500 hanno raggiunto nuovi massimi storici quest'anno, un parametro molto utilizzato dagli analisti fondamentali suggerisce che i prezzi delle azioni stanno diventando più attraenti, non meno.

Questo perché gli analisti amano confrontare il prezzo di un'azione con gli utili per azione che la società dovrebbe realizzare nei prossimi 12 mesi. Mentre i prezzi delle azioni sono saliti alle stelle di recente, le stime sugli utili di Wall Street sono cresciute ancora più rapidamente.

Un anno fa, il rapporto prezzo/utili previsto dell'indice S&P 500 (SPX) si attestava a 22,4, secondo i dati di Dow Jones Market Data. Alla chiusura di giovedì, gli ultimi dati disponibili, il rapporto era sceso a 20,51, nonostante l'indice fosse salito del 20%.

Con l'avvicinarsi della stagione degli utili del secondo trimestre, si prevede che le società dell'S&P 500 registreranno una crescita degli utili a doppia cifra per il settimo trimestre consecutivo. Gli analisti di FactSet prevedono attualmente una crescita degli utili "bottom-up" superiore al 23%.

Resta però da vedere per quanto tempo le aziende riusciranno a mantenere questo ritmo. Sebbene le valutazioni appaiano ancora estreme rispetto al passato, il recente ritmo di crescita degli utili aziendali si è discostato significativamente dal trend di lungo periodo, come sottolineato dagli analisti di Panmure Liberum Joachim Klement e Francisca Reis in un report condiviso con MarketWatch.

Utilizzando un altro indicatore di valutazione molto diffuso, il rapporto CAPE di Shiller, l'indice S&P 500 è attualmente valutato a circa 41 volte gli utili, secondo gli analisti. Questo valore si avvicina al rapporto CAPE record registrato durante l'era delle dot-com, un quarto di secolo fa.

L'andamento recente degli utili è molto diverso da quello osservato dagli investitori durante la bolla delle dot-com. Mentre all'epoca la crescita degli utili era più modesta, l'S&P 500 ha recentemente registrato una crescita degli utili per azione a un ritmo superiore di 1,8 deviazioni standard rispetto al trend di lungo periodo, secondo gli analisti di Panmure.

Se si dovessero correggere gli utili recenti per tenere conto di un ritmo di crescita più normale, il rapporto CAPE di Shiller salirebbe a 67,6, ovvero 4,6 deviazioni standard al di sopra del trend di lungo periodo. Questo supererebbe il picco di ogni altra bolla speculativa nella storia degli Stati Uniti, scrivono gli analisti.

In altre parole, anziché essere semplicemente una bolla speculativa sui prezzi, la situazione attuale si sta avvicinando a una "bolla speculativa sui prezzi sovrapposta a una bolla degli utili", hanno scritto.

In un articolo pubblicato sul Financial Times, Klement ha avvertito che i profitti "supernormali" probabilmente non dureranno per sempre e che, a un certo punto, gli investitori dovranno probabilmente fare i conti con la realtà finanziaria. Certo, è possibile che gli utili continuino a crescere vertiginosamente per i prossimi anni. Questo tipo di crescita spesso dura più a lungo di quanto gli investitori si aspettino, ha affermato.

Tuttavia, poiché le principali aziende tecnologiche note come hyperscaler – un gruppo che include Microsoft (MSFT), Alphabet (GOOG) (GOOGL), Amazon (AMZN), Meta Platforms (META) e Oracle (ORCL) – continuano a investire ingenti somme nella costruzione di nuovi data center per l'intelligenza artificiale, diventa sempre più probabile che la crescita degli utili si normalizzi, man mano che queste aziende passano da un modello di business a basso impiego di capitale a uno ad alta intensità di capitale.

Klement e Reis non sono gli unici analisti ad aver segnalato che le aspettative sugli utili, soprattutto per le aziende di semiconduttori in forte crescita, potrebbero essere diventate irrealisticamente ottimistiche.

Peter Berezin, chief strategist di BCA Research, ha ricordato che in passato si sono formate bolle speculative sugli utili. È successo anche con le banche e le imprese edili durante il periodo precedente alla crisi finanziaria globale del 2007-2008. In entrambi i casi, un basso rapporto prezzo/utili mascherava un aumento insostenibile dei profitti.

"Più in generale, le bolle speculative sugli utili sono comuni nei settori soggetti a cicli di boom e crollo. Questi settori includono le risorse naturali, le compagnie aeree, le società di trasporto marittimo e, aspetto importante nel contesto attuale, i semiconduttori", ha scritto Berezin in un rapporto di fine maggio. Gli analisti di Wall Street sono pessimi nell'anticipare il picco di una bolla speculativa sugli utili, ha scritto Berezin in una previsione per il terzo trimestre condivisa con MarketWatch la scorsa settimana. Ma una volta raggiunto il picco, i titoli potrebbero crollare tra il 30% e il 50%.

Guardando al futuro, Andy Costan, CEO di Damped Spring Advisors, ha dichiarato durante un'apparizione a maggio su "Monetary Matters" che l'economia statunitense non stava crescendo abbastanza velocemente da giustificare gli utili previsti dagli analisti di Wall Street. Anche il veterano di Wall Street Jim Paulsen ha affermato in un recente post di vedere dei rischi nelle aspettative di utili esuberanti.

I titoli azionari statunitensi hanno subito una certa turbolenza a giugno, e questa sembra essersi protratta fino all'inizio di luglio, quando un potente trend di crescita incentrato sui titoli dei semiconduttori ha incontrato un ostacolo.

Chiudiamo questo Post, al quale abbiamo voluto dare un taglio puramente informativo (per aiutare tutti i nostri lettori a leggere e comprendere i prossimi dati delle trimestrali) con una spiegazione che è diventata indispensabile.

Chi si è inventato tutta questa roba? Da dove hanno tirato fuori tutti questi numeri? Chi si è esaltato per esaltare le prospettive di AI e degli utili delle Aziende coinvolte in AI?

Noi di Recce’d ci facciamo aiutare, ancora una volta … propri da AI: che risponde a questa nostra domanda conclusiva facendo nomi e cognomi. Proprio come noi di Recce’d abbiamo sempre fatto e facciamo anche in questa occasione.

Ecco la lista dei nomi di chi ha inventato gli “utili di AI”: utili che oggi, nel 2026, proprio non esistono. Sulle ragioni, per le quali tutte queste persone si sono inventate questi numeri, lasciamo al lettore di fare una sua analisi ed arrivare alle sue conclusioni.

Noi di Recce’d ve lo abbiamo già spiegato, molti mesi fa: che i dati del grafico che segue sono un miraggio nel deserto ovvero una (forte) allucinazione, forse dovuta al caldo estremo di maggio, giugno e luglio 2026.

Non serve un’analisi particolarmente raffinata o dettagliata: il grafico è stupido e si vede da una certa distanza.

Il fenomeno degli economisti "AI-pilled" è diventato così concreto che persino testate autorevoli come The Economist hanno coniato questa esatta espressione per mappare i principali esponenti di questa corrente.

Mentre l'accademia tradizionale analizza i dati con cautela, un gruppo selezionato di istituzioni e accademici (spesso legati a MIT e Stanford) si è "convertito" all'idea che l'intelligenza artificiale riscriverà le regole della macroeconomia.

Ecco la mappa dei protagonisti e delle istituzioni chiave di questa corrente:

1. I "Lab-Economists" (I convertiti in prima linea)

La dimostrazione più lampante dell'essere AI-pilled riguarda quegli economisti d'élite che hanno lasciato le università tradizionali per farsi assumere direttamente dai colossi dell'IA per studiare la transizione verso l'AGI (Intelligenza Artificiale Generale):

·        Ronnie Chatterji (OpenAI): Professore alla Duke University, ha accettato l'incarico di Chief Economist presso OpenAI. Il suo focus è capire come l'IA riorganizzerà i mercati del lavoro e i modelli aziendali.

·        Anton Korinek (Anthropic): Accademico dell'Università della Virginia, è entrato nel team di ricerca economica di Anthropic (i creatori di Claude). È uno dei massimi teorici degli scenari economici iperbolici guidati dall'IA.

·        Alex Imas (Google DeepMind): Economista comportamentale dell'Università di Chicago, è stato nominato "Director of AGI Economics" presso DeepMind. Il suo ruolo è letteralmente studiare l'impatto economico del momento in cui l'IA supererà l'intelletto umano.

2. Gli Accademici Techno-Optimist (MIT & Stanford)

Nelle università d'élite americane, alcuni economisti si distinguono per una visione fortemente orientata al potenziale di crescita dell'IA:

·        Erik Brynjolfsson (Stanford University): Direttore dello Digital Economy Lab di Stanford, è il prototipo dell'economista techno-optimist. Sostiene che l'IA non vada vista come un mero sostituto del lavoro, ma come un "amplificatore dell'intenzione umana" in grado di generare un boom di produttività.

·        Daron Acemoglu e Simon Johnson (MIT): Sebbene vincitori del Premio Nobel per i loro studi storici sulle istituzioni e spesso molto cauti sui rischi di disuguaglianza, la loro massiccia produzione di paper sull'IA dimostra una forte focalizzazione sul tema. Sostengono che l'IA possa creare "nuovi task" per i lavoratori anziché distruggere posti di lavoro.

3. Le Istituzioni Finanziarie: Il caso Goldman Sachs

Nel mondo di Wall Street, i report di Goldman Sachs sono stati tra i primi a sposare previsioni decisamente audaci, guidati da economisti come Joseph Briggs:

·        Previsioni sul PIL: Gli economisti di Goldman Sachs hanno ipotizzato che l'adozione diffusa dell'IA generativa potrebbe far fare un salto al PIL globale del 15% sul lungo termine.

·        Automazione su vasta scala: Sono stati i primi a calcolare che circa 300 milioni di posti di lavoro a tempo pieno nel mondo sono esposti all'automazione dell'IA, pur sottolineando che la tecnologia creerà intere nuove categorie occupazionali e un forte aumento della produttività annua.

·        Nota di colore: Anche all'interno di Goldman Sachs c'è un dibattito acceso; mentre il CEO David Solomon rassicura che l'apocalisse dei posti di lavoro è esagerata, altri reparti di ricerca azionaria sollevano dubbi sul fatto che i massicci investimenti infrastrutturali (i trilioni spesi in chip e data center) facciano fatica a generare profitti immediati.

·        generare un boom di produttività.

·        Daron Acemoglu e Simon Johnson (MIT): Sebbene vincitori del Premio Nobel per i loro studi storici sulle istituzioni e spesso molto cauti sui rischi di disuguaglianza, la loro massiccia produzione di paper sull'IA dimostra una forte focalizzazione sul tema. Sostengono che l'IA possa creare "nuovi task" per i lavoratori anziché distruggere posti di lavoro.

3. Le Istituzioni Finanziarie: Il caso Goldman Sachs

Nel mondo di Wall Street, i report di Goldman Sachs sono stati tra i primi a sposare previsioni decisamente audaci, guidati da economisti come Joseph Briggs:

·        Previsioni sul PIL: Gli economisti di Goldman Sachs hanno ipotizzato che l'adozione diffusa dell'IA generativa potrebbe far fare un salto al PIL globale del 15% sul lungo termine.

·        Automazione su vasta scala: Sono stati i primi a calcolare che circa 300 milioni di posti di lavoro a tempo pieno nel mondo sono esposti all'automazione dell'IA, pur sottolineando che la tecnologia creerà intere nuove categorie occupazionali e un forte aumento della produttività annua.

·        Nota di colore: Anche all'interno di Goldman Sachs c'è un dibattito acceso; mentre il CEO David Solomon rassicura che l'apocalisse dei posti di lavoro è esagerata, altri reparti di ricerca azionaria sollevano dubbi sul fatto che i massicci investimenti infrastrutturali (i trilioni spesi in chip e data center) facciano fatica a generare profitti immediati.

Valter Buffo