Come la geopolitica 2026 ha cambiato la gestione del nostro risparmio per sempre
 

E’ decisamente improbabile che una guerra faccia anche ridere: la guerra è sempre un evento tragico.

Ma Donald J. Trump è riuscito dove nessuno prima di lui anche in questo caso: trasformando una guerra in uno spettacolo grottesco ed a tratti comico.

Questo fatto per tutti noi gestori di portafoglio è stato un pesantissimo carico da portare sulle spalle ogni giorno, in questo 2026: è nostro preciso dovere verso i Clienti tentare di “dare un senso a quello che di senso non ne ha”, per parafrasare una canzone di Vasco Rossi.

Assuefatti come tutti noi siamo alla lunga catena di sciocchezze, annunci trionfali di “grandi accordi di pace” che vengono puntualmente seguiti da nuovi bombardamenti, molti tra i gestori e moltissimi tra gli investitori finali hanno del tutto perso la bussola, l’orientamento e la direzione.

Bombardati da un quotidiano flusso di sciocchezze, molti sono nauseati e alcuni dtanno pensando di … abbandonare la nave, ovvero di abbandonare i mercati finanziari al loro destino, e dedicarsi a cose più serie.

Noi di Recce’d avvisiamo il lettore: non si può fare. Non lo potete fare, nessuno di voi. Se anche uno di voi lettori decidesse di girare la schiena ai mercati, e di non interessarsi più, sarà per quell’investitore comunque necessario in futuro tornare ad occuparsene. Perché? Per le violente scosse di terremoto che toccheranno, inevitabilmente, i mercati finanziari.

Ci auguriamo che i nostri lettori, quelli che ci seguono con regolarità, lo abbiano ben capito, e già da molti anni, proprio leggendo il materiale messo gratuitamente a disposizione dal nostro sito: siamo entrati in una Nuova Era, sia per le economie, sia per la politica, sia per i mercati finanziari. Noi, lo annunciammo già nel 2022, anche qui nel sito. Il Vecchio Mondo è andato, è finito, è stato messo alle spalle da tutti.

In questo nuovo conteso, la guerra in Ucraina, che va avanti dal 2022, era un fatto semplicemente inevitabile: era avidente a tutti che gli equilibri che sostenevano la situazione precedente erano scomparsi, erano stati distrutti.

E l’aggressione di Israele e Stati Uniti allo IRAN nel 2026, pur mancando del tutto delle ragioni di urgenza e necessità, è anch’essa un fatto inevitabile se viene inserito nel più generale contesto di cambiamento, anzi di rivoluzione, della geopolitica internazionale. Così come (noi ve lo anticipiamo adesso, nel 2026, e voi lo vedrete tra qualche tempo) è inevitabile un confronto tra Cina e Stati Uniti per la supremazia. Diventa quindi necessario anticipare e prepararsi.

A noi, qui nel sito di Recce’d, importa dei mercati finanziari, e il nostro dovere è quello di fornire a chi ci legge concreti strumenti per operare con successo e proteggere il proprio risparmio mettendolo a frutto senza rischiare e soprattutto con piena consapevolezza di ciò che sta accadendo ai suoi soldi.

In questo Post, troverete quindi chiare indicazioni, partendo da ciò che abbiamo scritto sopra: i mercati finanziari stanno per essere colpiti da un terremoto: anzi, da una serie di terremoti. Proprio come la guerra in Ucraina, anche questo è un fatto certo, perché inevitabile.

Recce’d, in questo Post, vi spiegherà, con la consueta sintesi, e chiarezza, e qualità dell’informazione e dell’analisi, che cosa è già cambiato oggi, per la gestione del portafoglio titoli e dei vostri risparmi.

Gli aspetti più tecnici di questa nuova realtà, della nuova gestione del portafoglio nella Nuova Era dei mercati, li potrete leggere nella pagina del sito SCELTE DI PORTAFOGLIO, che sarà completamente rinnovata e presentata a voi lettori entro i prossimi 30 giorni: con nuovi strumenti di gestione e nuovi criteri di valutazione degli asset finanziari, nuovi modelli per la asset allocation e strategie di portafoglio radicalmente diverse da quella che oggi vi viene imposta dalle Reti di financial advisor, di private banker, di wealth manager. Quella che voi pensate (sbagliandovi di grosso) che “non ha alternative”.

Nel Post, però, ci concentreremo sull’attualità: vedremo insieme ai lettori che cosa è già cambiato oggi, anche se molti investitori e forse anche molti tra i nostri lettori ancora non lo hanno realizzato.

Per loro fortuna, molti altri se ne sono resi conto, ed alcuni lo hanno anche scritto: descrivemmo proprio quel “cambio di paradigma” che Recce’d annunciava ai suoi lettori nel 2022 e poi nel 2023.

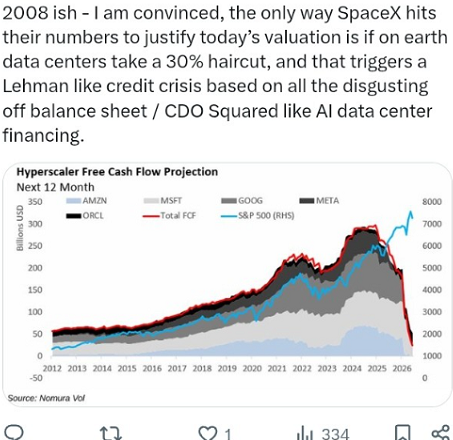
Chiediamo al nostro lettore di prendere nota, in modo particolare, di una cosa: questo cambio di paradigma è il fattore che decide sui vostri risparmi. Ed è il cambio di paradigma che produce lo storytelling, la narrazione dominante: per essere chiari, è questo cambio di paradigma che produce la “storia di AI” della quali scrivono allegramente i quotidiani ed i social, e certamente invece non è AI a determinare il cambio di paradigma. Dal cambio di paradigma scendono SpaceX, Anthropic e OpenAI: tre storie inventate proprio per conseguenza del cambio di paradigma, create per cavalcare questo cambio di paradigma ed approfittarne.

Senza il cambio di paradigma di cui ora leggerete, Space X, Anthropic e Open AI non esisterebbero: sarebbero storielline di quartiere da raccontare al mercato rionale. E non c’è garanzia sulla durate nel tempo di storie di questo tipo. Le ragioni, le trovate qui sotto nel testo.

Il consenso economico globale che ha governato gli ultimi quattro decenni – fondato sul libero scambio senza restrizioni, sulla mobilità dei capitali senza ostacoli e sul primato assoluto del libero mercato – è ufficialmente morto. Al suo posto, le principali potenze economiche mondiali stanno rapidamente tornando a un'architettura finanziaria che assomiglia molto alle economie forti e a guida statale della metà del XX secolo. La politica industriale, i dazi e i controlli sui capitali non sono più retaggi storici; sono le armi definitive dell'era moderna.

Questo cambio di paradigma non è un'aberrazione temporanea, ma un riallineamento strutturale permanente. Inizialmente innescato dagli shock alle catene di approvvigionamento causati dalla pandemia e accelerato dall'intensa frattura geopolitica tra Stati Uniti e Cina, i governi da Washington a Bruxelles sono giunti alla conclusione che la sicurezza nazionale prevale sull'efficienza economica. La mano invisibile del mercato viene sistematicamente sostituita dal pugno di ferro dello Stato.

L'architettura della nuova era

Il quadro di riferimento della metà del XX secolo, reso celebre dalla conferenza di Bretton Woods, consentiva ai governi di regolamentare rigidamente i flussi di denaro transfrontalieri per proteggere l'occupazione nazionale e favorire lo sviluppo di settori strategici. La rivoluzione neoliberista degli anni '80 ha smantellato questa architettura, inaugurando un'era di iperglobalizzazione in cui le multinazionali ottimizzavano le catene di approvvigionamento basandosi esclusivamente sul costo del lavoro, incuranti dei confini o delle vulnerabilità strategiche.

Oggi, l'inversione di tendenza è totale.

Gli Stati Uniti hanno utilizzato in modo aggressivo il dollaro statunitense come arma e hanno imposto sussidi industriali senza precedenti, come il CHIPS Act e lo Science Act, per rimpatriare forzatamente la produzione di semiconduttori e di tecnologie verdi. L'Unione Europea ha risposto per le rime, varando a sua volta ingenti pacchetti di aiuti di Stato sotto la bandiera dell'"autonomia strategica".

Questo ritorno a un'economia a guida statale si manifesta in tre pilastri distinti:

  • Sussidi industriali aggressivi: i governi finanziano direttamente la costruzione di mega-fabbriche nazionali, considerando microchip, intelligenza artificiale e batterie per veicoli elettrici come armi cruciali in una guerra economica fredda.

  • Controlli mirati sui capitali: le potenze occidentali bloccano gli investimenti esteri in settori tecnologici ostili. Le società di private equity e i venture capitalist statunitensi sono ora legalmente impossibilitati a finanziare startup cinesi nel campo del calcolo quantistico o dell'intelligenza artificiale avanzata.

  • Tariffe commerciali come arma: l'uso di massicce tariffe all'importazione si è trasformato da misura punitiva temporanea a politica di base permanente, concepita per proteggere le industrie nazionali dalla concorrenza estera fortemente sovvenzionata.

L'impatto globale sui mercati emergenti

Per le nazioni al di fuori della triade Stati Uniti-Europa-Cina, questo ritorno a un quadro finanziario tradizionale presenta sfide terrificanti. Nell'era dell'iperglobalizzazione, i paesi in via di sviluppo potevano attrarre ingenti capitali occidentali alla ricerca di rendimenti più elevati, utilizzando gli investimenti diretti esteri per costruire infrastrutture e industrializzarsi. Il nuovo paradigma interrompe bruscamente quell'apporto di ossigeno.

Nell'Africa orientale, le conseguenze sono drammatiche. Mentre i capitali occidentali si ritirano dietro confini nazionali fortificati – attratti dai massicci sussidi governativi dell'Ohio o della Germania – mercati come il Kenya e il Ruanda si trovano ad affrontare una grave carenza di liquidità. Gli investimenti diretti esteri nei settori tecnologico e manifatturiero africani sono diminuiti del 34% su base annua nel primo trimestre del 2026. Inoltre, l'aggressiva delocalizzazione della produzione minaccia di smantellare i modelli di crescita trainati dalle esportazioni su cui i paesi in via di sviluppo hanno fatto affidamento per decenni.

Per sopravvivere in questo sistema frammentato, le economie in via di sviluppo sono costrette a schierarsi, allineando le proprie infrastrutture tecnologiche e le politiche commerciali con gli ecosistemi americano o cinese. Il concetto di neutralità viene sempre più penalizzato nei negoziati commerciali globali.


Un futuro più volatile

Gli economisti della Banca Mondiale avvertono che questo ritorno al vecchio quadro finanziario garantisce intrinsecamente un'inflazione strutturalmente più elevata. La globalizzazione senza attriti era fondamentalmente deflazionistica; produrre beni ovunque la manodopera fosse più economica manteneva bassi i prezzi al consumo. Il ritorno della produzione in giurisdizioni con salari elevati, protette da dazi doganali, garantisce un aumento dei prezzi dei beni. L'era dell'elettronica economica e usa e getta sta volgendo al termine.

L'inevitabile ritorno di questo quadro finanziario a controllo statale segna la chiusura di un capitolo storico unico. La visione utopica di un'economia globale senza confini, unita dal commercio e dalla mutua dipendenza, si è infranta contro la dura realtà della rivalità geopolitica. Mentre i governi prendono il controllo dell'economia, sottraendolo al libero mercato, i cittadini del mondo devono prepararsi a navigare in un'economia fortemente localizzata, pesantemente tassata e strenuamente controllata.


Come vedete, il brano che Recce’d ha selezionato e tradotto per voi lettori indica con grande chiarezza quali sono le ricadute principali per i mercati finanziari: e dunque per il vostro risparmio e per la vostra futura pensione, insomma, per la vostra vita di ogni giorno, nel mondo reale.

Si tratta quindi di indicazioni per la vostra gestione del risparmio, che vi consentono di riesaminare in modo critico la vostra attuale asset allocation, quella che la Rete di vendita vi ha imposto, fatta di Fondi Comuni, GPM e polizze assicurative. Categorie di “prodotti finanziari” che soffriranno ovviamente, e profondamente, ora che i mercati saranno scossi e rivoluzionati dal nuovo paradigma che Recce’d vi ha appena descritto.

Voi, amici lettori ed investitori, siete in attesa, in coda, sulla spiaggia di Dunkirk: aspettando un salvataggio, che però non è detto che stavolta arrivi. In un Post di qualche mese fa lo abbiamo descritto con dettaglio.

Non restate lì, sotto le bombe, passivi ed inermi. Salvate voi stessi, ed i vostri amici, con le vostre capacità: diventate investitori consapevoli. Rendetevi conto del mondo che è intorno a voi. Il mondo reale, però: smettetela con i videogiochi e la realtà virtuale..

Completiamo il nostro lavoro per questo Post con un secondo contributo esterno, che integra le informazioni che avete ricevuto leggendo il brano precedente, offrendo anche indicazioni di maggiore dettaglio, sulle correlazioni e sulla vostra asset allocation.


Il 23 giugno, il Segretario del Tesoro Scott Bessent ha pronunciato un discorso di notevole importanza all'Economic Club di New York. Eppure, né Wall Street né gran parte della comunità economica sembrano avergli prestato la dovuta attenzione.

Illustrando quelle che fino ad ora sembravano misure politiche casuali, Bessent ha tracciato una linea guida per il modo in cui gli Stati Uniti intendono operare in un sistema economico globale in continua evoluzione. In tal modo, ha amplificato sia la portata che l'entità di un cambiamento sistemico iniziato seriamente durante il primo mandato del Presidente Trump, sostenuto dal Presidente Joe Biden e che oggi sta accelerando.

Ci sono conseguenze significative per molti economisti, investitori e operatori di mercato, tra cui la necessità di aggiornare quanto appreso dai manuali e dagli ultimi decenni. Il discorso di Bessent ha amplificato il messaggio centrale di un corso di geoeconomia che tengo alla Wharton School. I leader di domani, che siano destinati ai vertici aziendali o al servizio pubblico, in America e altrove, devono adattarsi a questo nuovo mondo.

Si tratta di un contesto in cui le considerazioni di sicurezza nazionale, politica interna e geopolitica non sono più secondarie rispetto ai tradizionali interessi economici nel determinare gli esiti aziendali. Tali interessi economici vengono ora attivamente messi da parte.


Che si tratti di un Paese, un'azienda, una famiglia o un investitore, il vostro benessere è sempre più dettato da un calcolo radicalmente diverso.

Il consolidamento di questo cambiamento di regime economico si basa sulla diagnosi impietosa del signor Bessent, secondo cui, per decenni, gli Stati Uniti sono stati manipolati. L'America non è riuscita a comprendere che la sicurezza economica è parte integrante della sicurezza nazionale.

I responsabili politici hanno confuso il benessere di un periodo storico con una forza duratura, operando sulla base dell'ingenua supposizione che un numero crescente di partner commerciali avrebbe interagito in modo equo con i mercati globali.

Quei tempi sono finiti, ha avvertito: "L'America accoglie i suoi partner e siamo più forti grazie a loro. Ma la nostra partnership ora comporta delle aspettative. E, in alcuni casi, degli obblighi non negoziabili".

Durante il suo primo mandato, Trump ha utilizzato i dazi doganali come arma, in risposta alle preoccupazioni che un sistema commerciale privo di reciprocità – in particolare con la Cina – svantaggiasse gli Stati Uniti. Nel suo secondo mandato, la lista dei suoi obiettivi si è ampliata enormemente.

Questa svolta verso una politica economica è stata amplificata dalla pandemia di Covid, che ha messo in luce le vulnerabili interdipendenze delle catene di approvvigionamento e la fragilità delle reti per i beni essenziali. Poi sono arrivate l'invasione russa dell'Ucraina e l'attacco congiunto tra Stati Uniti e Israele all'Iran, entrambi eventi che hanno scatenato un sostanziale inasprimento delle sanzioni. Tutto ciò ha portato a una strategia economica e finanziaria chiamata "Furia Economica" che sostituisce esplicitamente la strategia militare della missione "Epic Fury" contro l'Iran.

Fino ad ora, molti a Wall Street hanno considerato queste decisioni come misure isolate e ad hoc, probabilmente temporanee. Wall Street si è persino spinta a coniare un termine per le revoche dei dazi dello scorso anno: TACO, acronimo di "Trump Always Chickens Out" (Trump si tira sempre indietro). Il discorso del signor Bessent dovrebbe imporre una profonda riconsiderazione, soprattutto alla luce dei cinque principi cardine che ora sono alla base della dottrina di politica economica dell'amministrazione:

  • La capacità economica nazionale è fondamentale per la sicurezza economica.

  • L'apertura al commercio e agli investimenti deve essere rigorosamente reciproca.

  • Gli Stati Uniti devono stabilire proattivamente standard per le tecnologie emergenti.

  • Il dominio globale del sistema finanziario statunitense deve essere attivamente protetto e sfruttato come strumento di politica estera.

  • Tutto ciò deve mirare a migliorare visibilmente il benessere delle famiglie americane.

L'esito più probabile sarà un uso più ampio di dazi, investimenti e sistemi di pagamento come arma contro i rivali economici. Ciò sarà accompagnato da una politica industriale più incisiva, da un maggiore ricorso alle restrizioni all'esportazione e da una crescente pressione su paesi terzi, inclusa la minaccia di sanzioni secondarie.

È un fenomeno che sarà evidente in tempo di pace, non solo durante le guerre. Si intensificherà negli Stati Uniti negli anni a venire e si diffonderà inevitabilmente ad altri paesi man mano che si adegueranno. Le conseguenze si faranno sentire profondamente in quattro ambiti distinti:

Per le famiglie, l'era dei beni importati a bassissimo costo cederà gradualmente il passo a un'era in cui si darà meno importanza al costo e più alla resilienza della catena di approvvigionamento. I consumatori, comprese le famiglie a basso reddito già in difficoltà, dovranno affrontare prezzi più elevati, poiché la priorità data per decenni alla pura efficienza economica verrà ridimensionata a favore della protezione dei settori industriali nazionali vulnerabili, del ritorno di processi prioritari come la produzione di chip, della creazione di catene di approvvigionamento di riserva e della salvaguardia dei posti di lavoro.

Il capitalismo del laissez-faire, sostenuto da economisti come Adam Smith e Milton Friedman, dovrà affrontare una mano di governo molto più pesante.

Altre nazioni scopriranno sempre più, se non l'hanno già fatto, che l'accesso senza vincoli ai mercati statunitensi è finito. Nel tempo, allineandosi con il commercio americano, standard di valutazione, tecnologia e regolamentazione potrebbero diventare un requisito imprescindibile per mantenere un ampio accesso ai consumatori statunitensi, ai capitali di investimento e al sistema del dollaro. L'atteggiamento di incertezza, anche da parte delle potenze di medio livello che cercano di gestire al meglio le tensioni della catena di approvvigionamento statunitense o addirittura di offrire un'alternativa, diventerà sempre più costoso. Questo vale non solo per gli sforzi del gruppo BRICS (Brasile, Russia, India, Cina e Sudafrica) volti a rafforzare i legami con i paesi in via di sviluppo, ma anche per le recenti risposte del Canada alla guerra tariffaria di Trump.

Le aziende accelereranno la revisione delle proprie attività in un mondo in cui l'intelligenza artificiale sta già guidando il cambiamento. La teoria dei giochi applicata al commercio globale costringerà molte imprese a sostituire le strategie di produzione just-in-time con quelle just-in-case. Le catene di approvvigionamento di riserva diventeranno più diffuse, così come il rientro delle fabbriche in patria per avvicinarle ai principali consumatori. È inoltre prevedibile la proliferazione di figure professionali con responsabilità geopolitiche o geoeconomiche, man mano che i consigli di amministrazione integreranno rigorose questioni di sicurezza nazionale e politica industriale nelle proprie strategie aziendali.

Infine, gli investitori possono aspettarsi che i prezzi degli asset e le correlazioni tra le diverse classi di attività – azioni e obbligazioni, ad esempio – saranno sempre più influenzati dalle politiche industriali governative, dalle priorità militari e dalle barriere commerciali e agli investimenti, soprattutto in relazione a considerazioni commerciali ed economiche.

Le allocazioni di portafoglio dovranno modificarsi, privilegiando i settori allineati alla sicurezza nazionale e alla capacità produttiva interna rispetto a quelli fortemente esposti al commercio globale e ai punti critici. Ciò include il settore militare, che sta già assistendo a una ripresa in America, Europa e Asia.

La transizione da un'era guidata dall'efficienza economica a un'era definita dalla geoeconomia e dalla politica economica non è più teorica. È il nuovo sistema operativo dell'economia globale e dei suoi mercati. Chi non si adatta rischia di essere colto di sorpresa da improvvisi cambiamenti di politica, dazi punitivi e frammentazione sistemica. Per i leader di tutti i settori, riconoscere questa realtà e adattarsi ad essa diventerà un vantaggio competitivo determinante.

Valter Buffo
Canicola 2026 e misure di emergenza. Quando il troppo caldo mette a rischio vostra il vostro benessere finanziario
 

In tutta l’Europa, l’allarme caldo è al livello massimo: ad esempio in Francia le Aurorità (immagine qui sotto) raccomandano alla cittadinanza, di restare al chiuso e di evitare gli sforzi. In situazioni di emergenza, per proteggere la popolazione ed il bene comune, è necessario adottare misure appunto di emergenza. Si deve evitare di “comportarsi come sempre”: si tratta di un errore che potrebbe anche risultare fatale.

Sui mercati finanziari, quando la “temperatura” si alza, fino al punto di diventare eccessiva, ogni investitore deve fare massima attenzione, evitare le insolazioni, non rincorrere i miraggi nel deserto, ed adottare misure di protezione, come chiudere le finestre per evitare che entri troppa aria calda, evitare di uscire tra le 11 e le 21, evitare di fare attività fisica intensa.

Insomma, tutti, giovani e meno giovani, quando la “temperatura dei mercati” sale e diventa eccessiva devono adottare misure di protezione.

Questa “canicola” che si registra in Borsa è misurabile grazie ai tantissimi termometri, distribuiti un po’ dovunque: per strada, leggete i gradi dell’aria grazie alle insegne delle Farmacie, mentre in Borsa potete affidarvi alle misure di volatilità, alle misure di leva finanziaria, al numero di opzioni trattate, e così via. Altri segnali a cui potete affidarvi, per misurare la canicola del luglio 2026 in Borsa, sono

  • gli indici di Borsa che nella sistanza restano fermi

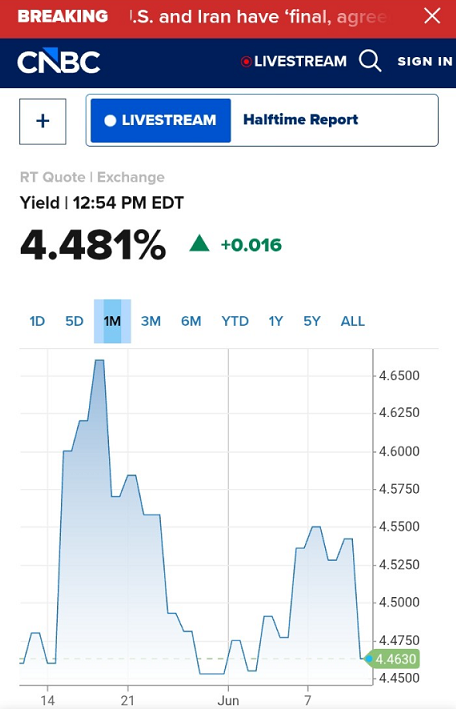
  • i rendimento dei Titoli di Stato che restano ai massimi degli ultimi 15 anni

  • i tassi di cambio (in particolare dello yen giapponese)

  • i prezzi dei metalli prezioni

Poi, se proprio volete fare “quelli che se ne intendono”, aggiungete pure il prezzo del Bitcoin.

Ogni investitore ed ogni gestore professionale di portafoglio, nei primi sei mesi del 2026, ha fatto una grandissima fatica soltanto per stare dietro al burrascoso succedersi degli eventi: troppi eventi, per un periodo così breve, hanno fatto esplodere la “temperatura”.

La conseguenza è che nella mente di moltissimi tra gli investitori, e della maggioranza dei gestori di portafoglio, il 5 luglio domina la confusione, che poi si traduce in affanno, ed ansia, ed indecisione, ed a volte paura.

In che modo può aiutarvi Recce’d? Come sempre. facendo chiarezza. E come? Aiutando la vostra comprensione? Ed in che modo? Basandosi unicamente su fatti e dati, e su di un accurato lavoro di analisi. Ciò che ci differenza, da la grandissima parte degli operatori del settore del risparmio, è che noi NON vendiamo le favole, noi NON raccontiamo di ridicoli scenari futuri basati sul nulla, noi non vendiamo agli investitori i miraggi. Non sul Bitcoin, non su DOGE, non sullo IRAN e non su AI: noi, di Recce’d, siamo l’alternativa. Noi, siamo proprio un’altra cosa.

Molti tra i nostri lettori sono sfiduciati ed annoiati, alcuno ci hanno detto in modo esplicito di non seguire più, perché "sono “stufi di leggere caxxate”.

Peccato: perché le opportunità sono ogni giorno più grandi.

Ma noi comprendiamo, alla perfezione, il disgusto degli investitori per le ondate di trash che si abbattono sui mercati finanziari, attraverso i social media ed i media tradizionali, originate dalla politica, e poi dall’industria della Finanza (le banche internazionali tipo Goldman Sachs e BNP Paribas e JP Morgan) e poi ovviamente le Reti di promotori finanziari (che in italia hanno nomi noti a tutti, vista la abbondante pubblicità sui media, la quale pubblicità serve proprio a comperare la benevolenza dei media di ogni genere).

Il tutto, per veicolare una quantità illimitata di trash, di scarti, di immondizia, presentata invece come “informazione” oppure “analisi” oppure come consulenza all’investitore.

Invece sono semplicemente slogan di vendita, per piazzare i “prodotti finanziari”: slogan che, per voi lettori, hanno valore tanto quanto gli spot del “pesto alla ligure”, della “acqua che sbocca alle sorgenti” e del “pollo allevato all’aperto nell’aia”. Se credete a quegli spot, benissimo, andate pure avanti con il vostro financial advisor, con il private banker, con il wealth manager.

Se non ci credete, che quel pesto è fatto il Liguria e che il pollo razzola felice nell’aia, se insomma non vivete alla “fattoria Osella” oppure nel “Mulino Bianco”, bene, avete trovato ciò che a voi serve: Recce’d, ed in particolare questo Post che state leggendo.

Ritorniamo quindi alla situazione attuale dei mercati finanziari, dove la temperatura tra aprile e luglio è salita moltissimo, ed ha reso l’aria irrespirabile ed il clima molto dannoso. I rischi, per la salute dei vostri risparmi, oggi sono elevatissimi. vediamo quindi di capire che cosa va fatto, e quali sono le misure urgenti da adottare, per mantenere in salute il risparmio che avete pazientemente accumulato.

Se prendessimo per buoni i titoli dei quotidiani, nel Mondo come in Italia, dovremmo concludere che tutto, oggi sui mercati finanziari, è una conseguenza dello sviluppo della Intelligenza artificiale.


Noi investitori siamo soggetti ad un quotidiano martellamento di notizie, e ci è necessario di dare un ordine, una priorità a tutte queste notizie: ci viene poi richiesta una analisi.

Perché? Perché senza capire, in che modo possiamo decidere?

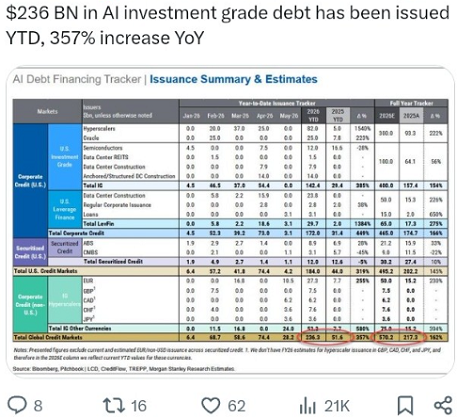
Ad esempio: nella seconda immagine sopra leggete che OpenAI, una delle tre realtà (con SpaceX ed Anthropic) che hanno programmato il loro IPO (collocamento in Borsa) proprio nel 2026 (SpaceX lo ha appena completato) la settimana scorsa è tornata a chiedere un sostegno finanziario allo Stato. Prima di raccogliere altro denaro attraverso lo IPO. Ebbene: voi avete capito?

Voi riuscite ad immaginare una grande Azienda, che si presenta al pubblico degli investitori come ricca di utili e con grande prospettiva di crescita, che chiede i soldi allo Stato?

Provate a pensarci: in quali frangenti, in quali circostanze le grandi Aziende chiedono soldi allo Stato? Gli automobilistici? Le acciaierie? I farmaceutici? I Tessili? I petroliferi?

Voi lettori ve lo immaginate Armani che chiede un finanziamento pubblico? Oppure Ferrero o Barilla? Perché Ferrari non chiede soldi allo Stato? E Coca Cola, BASF, McDonalds?

Allora: voi lo capite, oppure non lo capite? Questi sono fatti, non fantasiose prospettive su ciò che accadrà tra un decennio. E’ la realtà di oggi.

Se vi risulta incomprensibile, ora vediamo di capire meglio. E dato il tema del nuovo Post, a chi potremmo rivolgerci per comprendere meglio lo stato delle cose? Ovvio: chiediamo alla Intelligenza Artificiale.

E cosa chiediamo, all’Intelligenza Artificiale?

Ad esempio, potremmo chiedere se, nella storia recente dei mercati finanziari, ci sono stati episodi che potrebbero aiutarci a comprendere meglio la realtà del 2026. Non è detto che tutti i nostri lettori ricordino la storia recente dei mercati, distratti e sommersi come sono dal flusso incessante di notizie strillate dai social media e dai media tradizionali.

Potrebbe invece essere utile tirarsi fuori, dalle onde in tempesta del mare dei media, ed alzare lo sguardo, guardando così un po’ più lontano. Ad esempio, ad un episodio del 2022.

WorldCom è stata una grande compagnia di telecomunicazioni statunitense, tristemente famosa per uno dei più grandi scandali finanziari della storia. Nei primi anni 2000, l'azienda ha gonfiato i propri profitti di oltre $11 miliardi nascondendo le spese. Questo inganno portò al fallimento nel 2002. In seguito, è stata acquisita da Verizon nel 2006.

Lo Scandalo Finanziario

WorldCom crebbe rapidamente negli anni '90 comprando altre società telefoniche. Quando la crescita rallentò, l'amministratore delegato Bernard Ebbers e il direttore finanziario Scott Sullivan decisero di truccare i conti per mantenere alto il prezzo delle azioni.

Nascosero le spese ordinarie trattandole come investimenti (attività). Ciò faceva sembrare l'azienda molto più ricca di quanto non fosse in realtà. L'inganno fu scoperto nel 2002 da un gruppo di revisori interni guidato da Cynthia Cooper.

Le Conseguenze

Dopo lo scandalo, l'azienda dichiarò bancarotta per oltre $41 miliardi. Questo crollo, insieme a quello della società Enron, spinse il governo degli Stati Uniti ad approvare la legge Sarbanes-Oxley. Si tratta di regole molto severe create per evitare che le aziende trucchino i bilanci e per proteggere gli investitori.

I principali responsabili furono condannati al carcere. Il CEO Bernard Ebbers fu condannato a 25 anni di prigione. L'azienda cambiò nome in MCI ed è stata poi comprata da Verizon.

Il nome “Worldcom” nel 2002, era un nome altrettanto noto e celebrato quanto oggi lo sono Apple e Tesla, Amazon e Facebook, e così via. In quegli anni era un nome “Magnifico” proprio come oggi lo sono i Magnifici Sette.

Accanto a Worldcom, in quegli anni, c’erano altri nomi: di realtà che a pochi anni di distanza poi scomparirono del tutto. Tra questi c’era Enrosn. Non ricordate Enron? Ecco che vi piò aiutare, nuovamente, l’Intelligenza Artificiale.

Enron era un colosso statunitense dell'energia e delle materie prime con sede a Houston (Texas), dichiarato fallito il 2 dicembre 2001 dopo aver orchestrato una delle più grandi frodi e scandali finanziari della storia.

Il crollo dell'azienda ha rivelato un sistema di corruzione e inganno basato su diversi punti chiave:

  • Falsificazione dei bilanci: Enron utilizzava tecniche contabili illecite (dette special purpose entities) per nascondere enormi debiti e perdite, gonfiando artificiosamente i profitti.

  • Manipolazione del mercato: Durante la crisi energetica californiana del 2000-2001, l'azienda causò blackout artificiali per gonfiare il costo dell'energia elettrica, derubando lo stato di circa 30 miliardi di dollari

  • Dipendenti traditi: I vertici aziendali incoraggiavano i dipendenti a investire i loro risparmi in azioni Enron, mentre i dirigenti vendevano i propri titoli prima del crollo, lasciando migliaia di lavoratori sul lastrico.

  • Il ruolo dei revisori: Lo scandalo travolse anche Arthur Andersen, all'epoca una delle cinque società di revisione più grandi al mondo, accusata di aver distrutto documenti compromettenti per coprire le irregolarità di Enron.

Le conseguenze di questo fallimento portarono all'approvazione del Sarbanes-Oxley Act nel 2002, una legge statunitense che ha introdotto regole molto più severe sulla trasparenza e la corporate governance per evitare simili disastri in futuro.

La storia del colosso energetico è stata approfondita da svariate inchieste giornalistiche e documentari, tra cui il noto film Enron: L'economia della truffa, disponibile anche per la visione in streaming su RaiPlay. Per un riassunto enciclopedico completo è possibile consultare la pagina dedicata su Treccani.


Questi due semplici esempi saranno utili al lettore da molteplici punti di vista, tra i quali ne segnaliamo uno: l’Intelligenza Artificiale può esser utile, oppure inutile. Tutto dipende dagli esseri umani e dalle capacità di chi fa le domande.

I due semplici esempi che abbiamo riportato sopra vi saranno utili anche da altri punti di vista: i paralleli tra la realtà di quegli anni e la realtà che domattina, alla riapertura dei mercati sarà davanti ai vostri occhi ed agli occhi di tutti, sono così numerose che non abbiamo il tempo di elencarle qui. Non vorremmo essere costretti a scrivere un libro, visto che un nostro libro è già in fase di uscita.

Ci auto-limitiamo quindi: e chiudiamo il Post facendovi un terzo nome: un terzo nome di un colosso di quegli anni appena citati, uno dei Magnifici sette di venticinque anni fa. Sun Microsystem.

C’è una grande differenza, tra Sun Microsystem ed Enron e Worldcom: gli enormi scandali finanziari di Enron e Worldcom, che portarono al crollo dei loro titoli, non furono la causa del crollo del titolo Sun Microsystem. La cui quotazione crollo per le ragioni che lo stesso fondatore dell’Azienda ebbe più volte a spiegare in pubblico, e che vi facciamo leggere nell’immagine che segue.

Anche chi, tra i nostri lettori, ha difficoltà con l’inglese potrà con facilità cogliere ciò che Scott Mc Nealy, fondatore di Sun Microsystem, disse nel 2022: concludendo con la domanda, che oggi è diventata leggendaria:

“a che cosa stavate pensando?”

Quello che il CEO di Sun Microsystem argomenta, in questa dichiarazione, è molto semplice, e facile da comprendere. Eppure, è di tutta evidenza che nel 2026 NON è stato compreso. Oppure è stato rimosso: dalle Goldman Sachs, JP Morgan, Mediolanum, Fineco e tutte le altre, con la attiva partecipazione della Amministrazione Trump.

McNealy, molto semplicemente, spiega che cosa significa pagare l’azione di una Azienda quotata ad un prezzo che equivale a 10 volte il fatturato annuo.

Leggete nuovamente qui sotto.

Ed ecco la traduzione:

"Due anni fa vendevamo a 10 volte i ricavi quando eravamo a 64 dollari. A 10 volte i ricavi, per darvi un ritorno sull'investimento in 10 anni, devo pagarvi il 100% dei ricavi per 10 anni consecutivi in ​​dividendi.

  • Questo presuppone che io possa ottenerlo dai miei azionisti.

  • Questo presuppone che io abbia zero costi dei beni venduti, il che è molto difficile per un'azienda informatica.

  • Questo presuppone zero spese, il che è davvero difficile con 39.000 dipendenti.

  • Questo presuppone che io non paghi tasse, il che è molto difficile.

  • E questo presuppone che voi non paghiate tasse sui vostri dividendi, il che è in un certo senso illegale.

  • E questo presuppone che con zero investimenti in ricerca e sviluppo per i prossimi 10 anni, io possa mantenere l'attuale tasso di crescita dei ricavi.

Ora, fatto questo, qualcuno di voi vorrebbe acquistare le mie azioni a 64 dollari? Vi rendete conto di quanto siano ridicole queste ipotesi di base? Non avete bisogno di trasparenza. Non avete bisogno di note a piè di pagina. A cosa stavate pensando?"

Amministratore delegato di Sun Microsystems in una dichiarazione a Bloomberg (2002)

Ovviamente, il nostro lettore in questo momento si domanda: ma oggi, da questo punto di vista, come stiamo? La risposta è sotto nell’immagine che segue.

Oggi, voi, a che cosa state pensando?

Pensare, ragionare, comprendere. Come abbiamo anticipato più in alto, in apertura, lo scopo di questo Post era di fornire al lettore pratici strumenti di comprensione di ciò che sta accadendo, proprio oggi, ai suoi soldi risparmiati. Il nostro dovere è sempre quello di essere chiari ma sintetici (entro i limiti del possibile).

Quando, durante la settimana, leggerete che

  • Meta, che poi è Facebook, ri-vende a terzi della capacità di elaborazione,

quando leggerete che

  • Blackrock si sgancia da un progetto di costruzione di un mega-centro di calcolo,

e quando leggerete di

  • OpenAI che chiede soldi allo Stato (sono i VOSTRI soldi, che chiede, proprio i che pagate voi con le tasse),

allora risulterà decisivo ricordare bene ciò che avete appena letto nel nostro nuovo Post, oggi.

Se avete interesse a conoscere meglio questa tematica, contattateci attraverso la pagina CONTATTI del sito, e ci confronteremo.

Valter Buffo
La teoria della riflessività e la pratica degli IPO 2026: che cosa viene dopo SpaceX
 

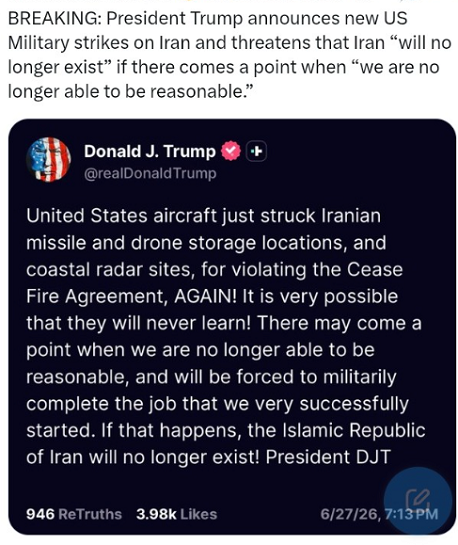
Anche oggi, non potevano mancare le (ormai abituali) minacce di “cancellare lo IRAN dalla faccia della Terra”.

E noi, in Recce’d, pensiamo che … non è detto che, una volta o l’altra, non succeda veramente.

Ma anche oggi Recce’d sceglie di non parlarne, del tutto.

Perché Recce’d si comporta in questo modo?

Spieghiamolo nuovamente per i lettori.


Forse voi lettori lo avete notato, che lo IRAN sui mercati NON esiste più.

A voi, forse, per quattro mesi avevano spiegato che tutto (ma proprio tutto tutto) per un investitore dipende dallo IRAN.

E poi, che che tutto dipende dal petrolio

E magari, che tutto nei vostri portafogli titoli dipende da Trump.

Aggiungendo poi che dopo la pace con lo IRAN i prezzi dei vostri Fondi Comuni esploderanno vero l’alto.

Lo ha fatto anche lui, Donald J. Trumo, che ormai si è messo a capo dell’esercito internazionale di promotori finanziari, private banker e wealth manager, l’Imperatore dei financial advisor.

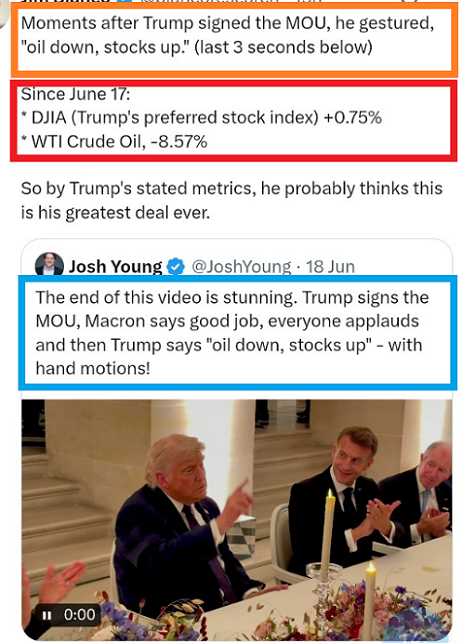
Lui, Donald, vuole che “tutto sale”. E lo dice anche nelle sedi più inopportuna. Anzi, fa pure i gesti! Come fanno i mimi alle festicciole dei bambini. Che tenero …

Peccato (per lui, non per i nostri Clienti) che, invece, non sale. Non è vero (e non basta fare i gesti).

Il petrolio, oggi, viene scambiato a70$. Ma nulla, nessun prezzo, “esplode verso l’alto”.

Vi avevano raccontato, di nuovo, delle grandi balle, i vostri financial advisor: non è vero che “tutto dipende dal petrolio”. Loro, i private banker, i financial advisor, e i wealth manager, con tutte le loro Reti che fanno pubblicità in TV (e che questa volta non stiamo neppure a nominare) anche questa volta vi avevano riempito la testa di sciocchezze, sciocchezze prodotte dalle banche internazionali di investimento, come ad esempio Goldman Sachs, Morgan Stanley, e BNP Paribas, insieme ad un’altra decina di nomi che tutti dicono sempre tutte le cose uguali, del tutto allineati fra loro.

Ma nessuno compera: non “esplodono verso l’alto” le Borse, e neppure i prezzi dei Titoli di Stato.

E anzi, gli altri vendono.

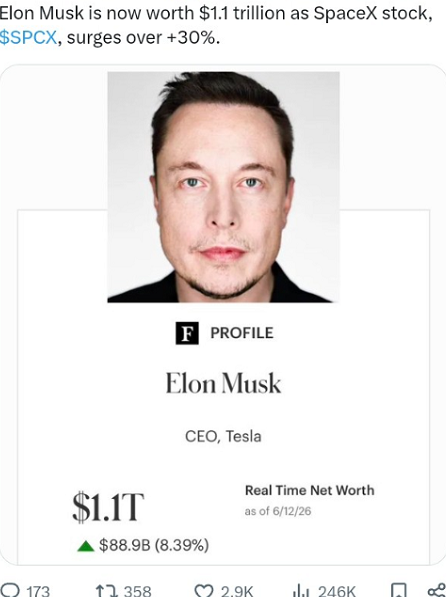
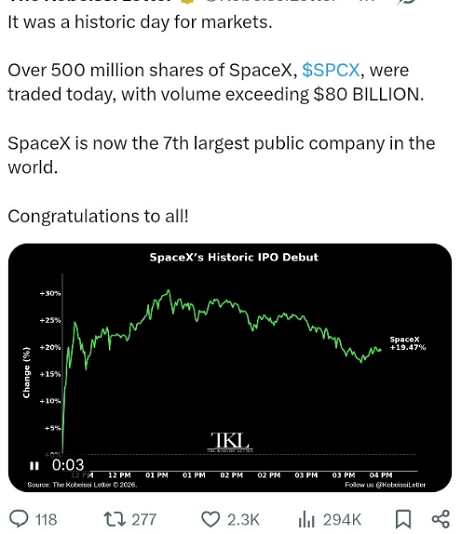
Lo stesso potremmo scrivere di SpaceX: il 12 giugno, venerdì, SpaceX è stata collocata in Borsa: il più grande collocamento della storia, ricordate? Un punto di svolta, per i mercati e per tutta l’umanità, ci dicevano.


Che cosa sta succedendo, al vostro risparmio? E che cosa succederà poi tra un mese, due mesi, tre mesi, sei mesi?

Che cosa lo fa salire e poi scendere? Che cosa conta davvero?

Vi fate queste domande? State cercando di capire? Ed eccoci qui, come sempre, puntuali, analitici e qualitativi, a rispondere alle vostre grandi domande di ogni notte. Puntuali ed affidabili, come sempre siamo stati.

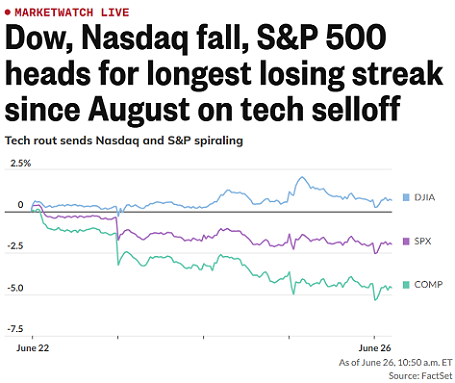
Perché dopo ore, ed ore, ed ore di lettura dei social, dei quotidiani, e di ascolto di lunghi articoli al TG, scoprite tutto sui mercati finanziari sta fermo? Perché NESSUNO compera, a parte voi? E chi è, che vende, oggi? Lo S&P 500 vale 7350 punti: chi è, che vende?

Ma soprattutto: che fine ha fatto, tutta quella euforia che ci hanno descritto al collocamento Di SpaceX?

Come abbiamo già scritto, noi di Recce’d non ci occuperemo della minaccia di radere al suolo lo IRAN (che non muove i mercati). Ci occuperemo invece, almeno in questo Post, della vicenda di SpaceX (anche quella non ha mosso i mercati, ma almeno c’è una qualche sostanza, mentre la vicenda IRAN ormai è soltanto un teatrino delle marionette).

Parliamo dunque (per la quinta settimana consecutiva) della vicenda SpaceX.

Persino del Bitcoin.

Del Bitcoin, a noi importa nulla. Invece SpaceX sì, ci importa. Non lo mettiamo nei portafogli dei Clienti (neppure il Bitcoin) ma ci importa. Ci importa per gli ALTRI asset finaziari.

I dati relativi allo IPO di SpaceX, e di tutto ciò che sta intorno a questa operazione, Recce’d ve li ha forniti, mese dopo mese, fin da un anno fa, anche qui nel Blog.

Il nostro giudizio ve lo abbiamo già anticipato: è la più grande manipolazione degli investitori mai avvenuta.

Il nostro allarme lo abbiamo lanciato: la guerra è in corso da mesi, ed è una guerra contro i vostri risparmi. E’ la guerra contro i soldi che avete sul conto. E’ la guerra che ha come obbiettivo una ricchezza falsa, quella che avete in mente, che CREDETE di avere ma che, purtroppo, non esiste.

La ricchezza che credete di avere in tasca NON esiste: e adesso, BISOGNA DIRVELO, con le buone oppure con le cattive.

E voi, siete pronti?

In questo Post, siamo costretti (data sia la rilevanza sia la delicatezza di questa materia) a … parlare difficile, per una volta. Come tutti i lettori sanno, noi di Recce’d ci teniamo ben lontano dal giocare a “fare i professori”: siamo semplici mestieranti, ed il mestiere di Recce’d è la gestione del portafoglio e del risparmio.

Ce ne teniamo lontani, fatte salve le rare occasioni nelle quali diventa decisivo sapere alzare lo sguardo. Guardare un po’ più in là. E per fare questo, a volte diventa necessario … parlare difficile.

E quindi, se siete alla ricerca di qualcuno che vi dica se lunedì 29 giugno il dollaro sale oppure scede, questo Post non ci sarà utile, e potete rivolgervi a qualcun altro.

Se invece le domande che vi abbiamo elencato poco più in alto sono già nella vostra mente, e siete alla ricerca di una risposta efficace, sintetica, e chiara, allora il Post giusto è proprio qui, in questo Post.

Nei precedenti Post, ed in particolare nell’ultimo anno, abbiamo sempre affrontato questo tema (SpaceX, AI e manie di mercati per i semiconduttori) parlando molto semplice e spiegando ogni nostra affermazione con i fatti, i dati, i documenti. Ci auguriamo che voi abbiate ben compreso, grazie a questo nostro grande lavoro, ciò che poi si è visto in Borsa.

Documentata ogni cosa che fosse rilevante, per noi di Recce’d oggi è l’ora delle conclusioni: è il momento di ricavare, da tutto questo nostro grande lavoro, le conclusioni. La generalizzazione che è necessaria, per valutare la attuale asset allocation, per definire la nuova strategia di gestione del proprio portafoglio titoli, per fare le giuste scelte di portafoglio.

Per ottenere una sintesi che sia efficace di tutti i fatti ed i dati, una sintesi che sia poi di supporto nelle scelte, siamo come detto costretti ad alzare lo sguardo, a cambiare il tono del nostro discorso, e ad astrarci dall’immediato dei mercati finanziari.

Ed è necessario, per noi, ma pure per voi lettori e per ogni investitore, introdurre concetti nuovi.

Recce’d lo fa in questo Post, introducendo il lettore al concetto di “riflessività”. Un concetto del quale tutti voi, amici lettori del Blog, avete assolutamente bisogno, e proprio oggi. Leggete qui, e poi pensateci: domani, lunedì 29, oppure martedì 30, oppure mercoledì 1 luglio, quando sarete lì seduti davanti allo schermo, a controllare la vostra posizione in titoli cercando di collegarla all’andamento dei mercati finanziari che avete appena sentito alla radio oppure in TV. E la testa inizia a girare vorticosamente.

Da dove partiamo, noi di Recce’d, per introdurvi alla “riflessività”?

Naturalmente, anche in ragione del tema del nostro Post e dei precedenti, partiamo facendoci aiutare da AI.


La riflessività un concetto al centro di una teoria, sviluppata da George Soros, secondo cui le convinzioni e i comportamenti dei partecipanti influenzano la realtà economica e di mercato, la quale a sua volta modifica le convinzioni dei partecipanti stessi. Questo crea un ciclo di feedback continuo che rende i mercati intrinsecamente instabili, negando il concetto di equilibrio perfetto.

Meccanismo di Funzionamento

Il ciclo di retroazione si articola su due assi interdipendenti:

  • Funzione Cognitiva: La mente umana cerca di comprendere la realtà, raccogliendo informazioni (dal mondo alla mente).

  • Funzione Manipolatrice: Le convinzioni umane (anche se parziali o errate) spingono all'azione, alterando la situazione reale per ottenere un vantaggio (dalla mente al mondo).

Feedback di Mercato

I cicli di feedback che regolano la teoria si dividono in due categorie:

  • Feedback Negativo: Processo autoregolante. I partecipanti correggono le loro convinzioni man mano che le discrepanze diventano evidenti, spingendo il sistema verso un equilibrio.

  • Feedback Positivo: Processo autorinforzante. I partecipanti agiscono sulla base di convinzioni distorte, alterando la realtà in modo tale da convalidare ulteriormente le convinzioni iniziali. Ciò porta a distorsioni estreme dei prezzi (bolle o crolli) prima che la realtà costringa a un'inversione di tendenza.

Principi Chiave

La teoria si fonda su due assiomi interconnessi:

  • Fallibilità (Fallibility): A causa della complessità del mondo, le percezioni dei partecipanti sono sempre incomplete, distorte o parziali.

  • Riflessività (Reflexivity): L'interazione tra i pensieri dei partecipanti e gli eventi del mondo impedisce alla realtà di fornire un criterio oggettivo di validità per le decisioni.


Dopo avere letto quello che dice AI ora leggiamo anche che cosa c’è scritto su Investopedia, a proposito di un concetto che, ve lo ricordiamo, fu elaborato ben quaranta anni fa.


Teoria della riflessività: come George Soros influenza i mercati. A cura del team di Investopedia, aggiornato il 7 maggio 2026. Recensito da Eric Estevez. Verificato da Vikki Velasquez

Punti chiave

  • La teoria della riflessività postula che le percezioni degli investitori possano influenzare i fondamentali economici e i prezzi di mercato.

  • George Soros vede la riflessività come una forza che impedisce ai mercati di raggiungere l'equilibrio.

  • I circuiti di feedback positivo nella riflessività possono portare a significative deviazioni di prezzo e crisi.


Esplorando la riflessività in economia

La riflessività si riferisce a una teoria economica secondo cui le percezioni degli investitori influenzano i fondamentali economici e, a loro volta, tali percezioni e i prezzi di mercato. La riflessività ha origine nella sociologia, ma è particolarmente rilevante nel campo della finanza. George Soros, il suo principale sostenitore, ritiene che le deviazioni dall'equilibrio economico siano dovute a circuiti di feedback positivi. Secondo Soros, la teoria della riflessività mette in discussione l'equilibrio e l'ipotesi dei mercati efficienti.

Come la riflessività mette in discussione l'equilibrio economico

La teoria della riflessività afferma che gli investitori non basano le proprie decisioni sulla realtà, bensì sulla loro percezione della realtà. Le azioni che derivano da queste percezioni hanno un impatto sulla realtà, o sui fondamentali, che a sua volta influenza le percezioni degli investitori e quindi i prezzi. Il processo si autoalimenta e tende al disequilibrio, causando un progressivo distacco dei prezzi dalla realtà. Soros vede la crisi finanziaria globale come un esempio di riflessività. A suo avviso, l'aumento dei prezzi delle case ha indotto le banche ad aumentare i prestiti ipotecari e, a sua volta, l'aumento dei prestiti ha contribuito a far salire i prezzi delle case. L'aumento incontrollato dei prezzi ha creato una bolla che alla fine è scoppiata, portando alla crisi finanziaria e alla Grande Recessione.

La teoria della riflessività di Soros si oppone all'equilibrio economico, alle aspettative razionali e all'ipotesi dei mercati efficienti. L'economia tradizionale suggerisce che i fondamentali reali, come la domanda e l'offerta, implichino prezzi di equilibrio. Le variazioni dei fondamentali, come le preferenze dei consumatori e la scarsità, inducono i mercati ad adeguare i prezzi in base alle aspettative. Questo processo include feedback sia positivi che negativi tra prezzi e aspettative sui fondamentali economici, che si bilanciano a vicenda a un nuovo prezzo di equilibrio. In assenza di ostacoli significativi alla comunicazione di informazioni sui fondamentali economici e alla conclusione di transazioni a prezzi concordati, questo processo di determinazione dei prezzi tenderà a mantenere il mercato in rapido ed efficiente movimento verso l'equilibrio.

Soros ritiene che la riflessività rappresenti una sfida per l'equilibrio perché i prezzi possono discostarsene in modo significativo e persistente. Soros crede che la formazione dei prezzi sia riflessiva, guidata da circuiti di feedback tra prezzi e aspettative. Una volta che si verifica una variazione dei fondamentali economici, questi circuiti di feedback positivi fanno sì che i prezzi siano inferiori o superiori al nuovo equilibrio. In qualche modo, il normale feedback negativo tra prezzi e aspettative sui fondamentali economici, che controbilancerebbe questi circuiti di feedback positivi, viene meno. Alla fine, la tendenza si inverte quando gli operatori di mercato si rendono conto che i prezzi si sono discostati dalla realtà e rivedono le proprie aspettative (sebbene Soros non lo consideri un feedback negativo).

Soros utilizza il ciclo boom-bust e le bolle speculative, seguite dai crolli, a sostegno della sua teoria, osservando che mostrano come i prezzi si allontanino dall'equilibrio. Spesso fa riferimento all'uso della leva finanziaria e alla disponibilità di credito come fattori scatenanti del processo, nonché al ruolo dei tassi di cambio fluttuanti in questi episodi.

In conclusione, la riflessività è una teoria economica sostenuta da George Soros, la cui idea centrale è che i circuiti di feedback tra le percezioni degli investitori e i fondamentali economici impediscono ai mercati di raggiungere l'equilibrio. La riflessività può portare a significative deviazioni dei prezzi dai valori fondamentali attraverso circuiti di feedback positivi, come dimostrano le crisi finanziarie storiche, tra cui la crisi finanziaria globale. La riflessività offre una prospettiva diversa sulle tendenze dei prezzi e sul comportamento del mercato, valorizzando le percezioni degli investitori come fattore cruciale che influenza le condizioni economiche.

Può avere un impatto sul comportamento del mercato e comportare un aumento della volatilità a causa della discrepanza tra prezzi e realtà economica. Gli investitori potrebbero voler considerare la riflessività quando prendono decisioni di investimento. In caso di dubbi, è consigliabile consultare un consulente finanziario.


A proposito della persona di George Soros, lasciamo al lettore la sua opinione: molti lo amano, molti lo odiano. Capita.

Recce’d qui non intende parlarvi della Persona di George Soros. A noi interessano invece , in questo contesto del Post e nell’attuale contesto dei mercati finanziari, due fatti: è un uomo con una vasta esperienza diretta sui mercati finanziari (di notevole successo) e scrisse queste cose ben quaranta anni fa. Avete letto bene: nel 1987.

Il suo libro, The Alchemy of Finance, noi di Recce’d lo studiammo quando uscì: se tra i lettori c’è qualche lettore interessato, una copia in formato PDF può essere fornita da Recce’d via e-mail, ed è semplice richiederla andando alla pagina CONTATTI del sito e compilando il nostro semplicissimo FORM che trovate in quella pagina. In alternativa, una sintesi prodotta dallo stesso Autore la potete trovare in allegato, cliccando qui.

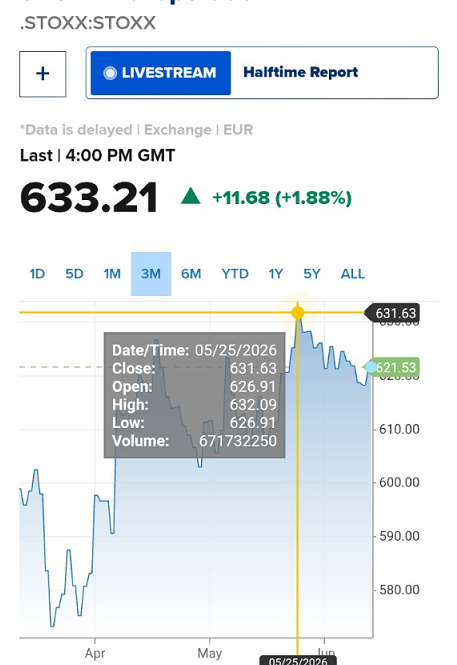
Le enormità, le anomalie, ed i movimenti isterici dei mercati finanziari (non soltanto delle Borse: anche del mercato dei titoli di Stato, del mercato delle valute, ed anche di oro, argento e petrolio) in questo 2026 potranno esservi spiegato soltanto con l’utilizzo di questo ed altri concetti: i vecchi schemi sono tutti saltati, ed i vecchi meccanismi di lettura dei mercati finanziari non funzionano più.

Proprio per questo, Recce’d ha ideato all’interno del suo sito una pagina che si chiama SCELTE DI PORTAFOGLIO, attraverso la quale noi mettiamo e metteremo a disposizione dei lettori nuovi strumenti, nuove tecniche, e nuovi metodi i metodi vincenti nella nuova realtà dei mercati finanziari.

La pagina SCELTE DI PORTAFOGLIO verrà totalmente rinnovata e sarà disponibile a partire dal mese di agosto 2026, come noi abbiamo già annunciato. In quella pagina, troverete approfondimenti ed analisi sia sulla “riflessività” dei mercati finanziari, sia su tutti gli altri strumenti di analisi, valutazione e costruzione del portafoglio titoli che oggi vi sono necessari.

Restando però nello spazio limitato di un Post, e volendo ulteriormente aiutare il nostro lettore, proteggendolo dalle (inevitabili, ma anche dannose) semplificazioni che caratterizzano sia AI sia Investopedia, ecco che abbiamo selezionato un più ampio contributo, utile a comprendere meglio il tema della riflessività.

Si tratta di un articolo che fu pubblicato sul Financial Times, in un momento nel quale il pubblico, le Aziende del settore, i media, e anche la politica erano estremamente interessati a comprendere questi fenomeni.

Era il 2009: e sembrava che la lezione fosse stata capita. Ciò che accade da allora ed oggi dice che quella lezione non fu capita, per nulla.

Ci sarà quindi, è inevitabile, da prendere … ripetizioni estive, come fanno gli studenti rimandati in qualche materia.

E quindi ci sarà da parlarne di nuovo, di riflessività: è inevitabile. E ne parleremo ancora, anche qui nel BLOG ma soprattutto alla nostra pagina SCELTE DI PORTAFOGLIO


Pubblicato il 2 novembre 2009

La crisi del credito ha screditato – se non confutato – l'ipotesi dei mercati efficienti, secondo la quale tutte le informazioni rilevanti e disponibili sono rappresentate nei prezzi di mercato. Tale teoria fatica a spiegare le bolle speculative, eppure è stata insegnata per decenni nelle università e nelle scuole di business.

Il mondo è alla ricerca di una teoria di mercato alternativa e George Soros ne offre una in una recente serie di conferenze. La sua teoria presenta due caratteristiche fondamentali: in primo luogo, ha previsto l'attuale crisi e, in secondo luogo, l'ha preceduta.

Di seguito un riassunto delle sue recenti conferenze.

La teoria del signor Soros si basa su due principi: fallibilità e riflessività. “In situazioni in cui sono presenti partecipanti pensanti, la loro visione del mondo è sempre parziale e distorta. Questo è il principio di fallibilità… Queste visioni distorte possono influenzare la situazione a cui si riferiscono, perché le false visioni portano ad azioni inappropriate. Questo è il principio di riflessività.”

Entrambi i principi sembrano di buon senso, ma rappresentano un radicale allontanamento dal pensiero economico tradizionale. “La teoria economica si fonda sul concetto di equilibrio, e questo concetto è in diretta contraddizione con quello di riflessività.” I partecipanti cercano di comprendere il mondo anche mentre cercano di modificarlo, e questo crea un circolo vizioso. “È inevitabile che ci sia una certa discrepanza tra intenzioni e azioni, e un'ulteriore discrepanza tra azioni e risultati.”

Quindi esiste un divario tra percezione e realtà. Questo divario può essere piccolo (quando i mercati si avvicinano all'equilibrio) o grande (quando le visioni dei partecipanti divergono dalla realtà). Pertanto, l'equilibrio, pilastro centrale della teoria economica moderna, è solo un caso limite, secondo la teoria del signor Soros.

Il comportamento opposto del mercato – quando le opinioni dei partecipanti divergono dalla realtà (un ciclo di feedback "positivo" o "auto-rinforzante") – può essere anch'esso iterativo. "Il feedback positivo rafforza qualsiasi tendenza prevalga nel mondo reale", anche se tale tendenza si discosta da un prezzo accurato.

Un prezzo di mercato in aumento ma non accurato è una bolla. "Ogni bolla ha due componenti: una tendenza di fondo che prevale nella realtà e un'errata percezione relativa a tale tendenza". Le bolle hanno anche una forma tipica: un lento inizio, un'accelerazione, un'interruzione e un rafforzamento attraverso diverse prove, un periodo di transizione, un culmine e poi una brusca correzione.

Ad esempio, in una bolla immobiliare, la tendenza che la innesca è la maggiore disponibilità e il minor costo del credito. "L'errata percezione che trasforma la tendenza in una bolla è che il valore della garanzia sia indipendente dal valore del credito". In realtà i due non sono indipendenti: la loro relazione è reciproca. Quando il credito è più disponibile, le transazioni immobiliari aumentano e i prezzi delle case salgono.

“Non tutte le bolle speculative implicano l’erogazione di credito; alcune si basano sulla leva finanziaria. L’esempio migliore è la bolla di Internet della fine degli anni ’90. Quando Alan Greenspan parlò di esuberanza irrazionale nel 1996, travisò il concetto di bolla. Quando vedo formarsi una bolla, mi precipito a comprare, alimentando il fuoco. Questo non è irrazionale. Ed è per questo che abbiamo bisogno di autorità di regolamentazione che contrastino il mercato quando una bolla minaccia di crescere troppo, perché non possiamo fare affidamento sugli operatori di mercato, per quanto ben informati e razionali siano.”

Il signor Soros suggerisce una serie di azioni per le autorità di regolamentazione. “Dietro la mano invisibile del mercato si cela la mano visibile dell’azione umana, ovvero il processo politico”, afferma. E questa mano visibile dovrebbe essere utilizzata per regolamentare meglio i servizi finanziari.

(1) “Innanzitutto, poiché i mercati sono inclini alle bolle, le autorità finanziarie devono assumersi la responsabilità di impedire che le bolle crescano troppo.” Sosterranno di non poter prevedere le bolle, e questo è vero, ma i loro sforzi iterativi saranno meglio di nessuna azione.

(2) Le autorità di regolamentazione dovrebbero utilizzare sia strumenti monetari che creditizi, questi ultimi comprendenti requisiti di margine e requisiti patrimoniali minimi. "Attualmente sono fissi indipendentemente da "L'umore del mercato, perché i mercati non dovrebbero avere umori." Ma li hanno, e questi requisiti devono essere modificati dinamicamente per controllare le bolle speculative.

(3) I rischi sistemici devono essere monitorati dalle autorità di regolamentazione: ad esempio, le posizioni sbilanciate. Ciò richiede che le autorità di regolamentazione conoscano le posizioni di banche e hedge fund. Alcuni strumenti finanziari che tendono a creare squilibri occulti, come i credit default swap e le opzioni knockout, potrebbero dover essere limitati o vietati. Gli strumenti finanziari sintetici devono essere regolamentati come i titoli tradizionali.

(4) Le garanzie "troppo grandi per fallire" sono state estese ad alcune banche, e la loro rimozione non è più credibile. Tuttavia, le autorità di regolamentazione devono assicurarsi che le banche non abbiano bisogno di tale garanzia. Possono farlo limitando l'attività interna ed esterna delle banche. Ad esempio, i depositi non dovrebbero essere utilizzati per il trading proprietario. I pacchetti retributivi dei trader dovrebbero essere bilanciati tra rischio e rendimento. "Questo potrebbe spingere i trader proprietari fuori dalle banche verso gli hedge fund, dove il loro posto è effettivamente."

(5) Infine, gli Accordi di Basilea hanno attribuito un rischio minore ai titoli rispetto ai prestiti ordinari. La decisione non ha tenuto conto dei rischi derivanti da posizioni concentrate in titoli e dovrebbe essere revocata. "Questo probabilmente scoraggerà la cartolarizzazione dei prestiti".

"Tutte queste misure ridurranno la redditività e la leva finanziaria delle banche", afferma Soros. "[Ma] ho imparato a mie spese che anche il margine di incertezza è incerto e a volte può diventare praticamente infinito".


Valter Buffo
La musica è cambiata: la rivoluzione di Warsh e le ricadute sui vostri risparmi
 

In questo nuovo Post, Recce’d vi spiega per quale ragione, per tutti noi investitori e per i mercati finanziari, il fatto decisivo delle ultime due settimane NON è il Memorandum siglato tra USA ed IRAN, e NON è neppure il collocamento di SpaceX.

No: nessuno di questi due episodi, che hanno occupato per due settimane tutte le prime pagine dei quotidiani, dei TG e dei GR, e soprattutto dei social media.

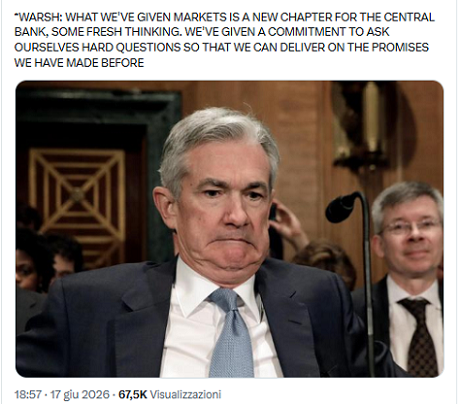
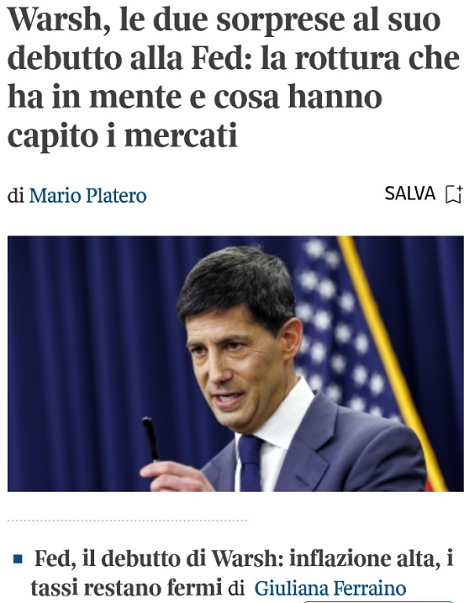
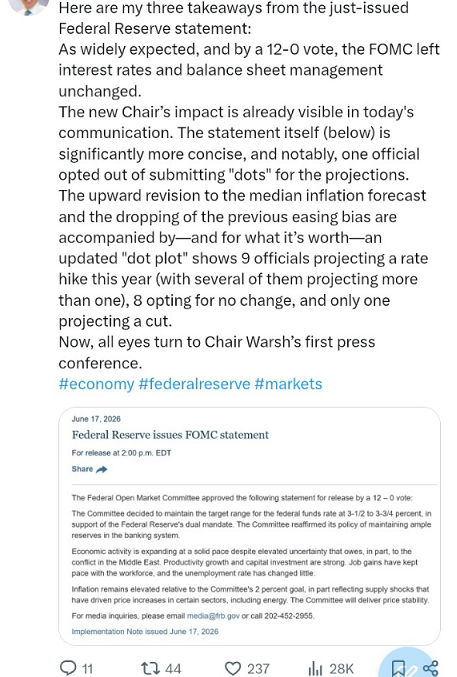
NO: il fatto determinante, sia per la asset allocation, sia per la gestione del portafoglio titoli, è quello che leggete oggi nella nostra prima immagine, e che per voi analizzeremo in questo Post.

Ma che cosa è successo, il 17 giugno 2026?

Non ha inventato nulla, Kevin Warsh mercoledì 17 giugno. Ha soltanto riconosciuto il nuovo stato delle cose. ma questo semplice riconoscimento della realtà ha scosso tutti gli operatori dei mercati finanziari, costretti ad uscire dal sogno, ad uscire dalla propria bolla, a scendere dalla propria nuvola. Recce’d ne aveva scritto proprio sette giorni fa, nel Post che precede questo.

Un Post dove abbiamo analizzato in modo diffuso la scomparsa di tutte le “opzioni put” che poi proprio la settimana appena conclusa ha confermato.

E naturalmente una autentica comprensione di questi segnali richiede di associare la rivoluzione di Warsh ai rialzi dei tassi in Australia, in Giappone, ed in Europa.

Leggiamo prima di tutto come lo stesso Warsh ha presentato le tante novità rivolgendosi direttamente ai mercati finanziari.

Mercoledì 17 giugno, il presidente della Federal Reserve, Kevin Warsh, ha promesso ampie riforme alla banca centrale, mentre il comitato di politica monetaria ha mantenuto i tassi invariati, prevedendo tuttavia un aumento entro la fine dell'anno per contrastare l'impennata dell'inflazione. La Fed ha deciso di mantenere i tassi invariati tra il 3,5% e il 3,75% per la quarta riunione consecutiva, con un voto unanime per la prima volta in un anno.

Parlando con i giornalisti dopo la sua prima riunione da presidente, Warsh ha promesso di "garantire la stabilità dei prezzi" agli americani, con l'inflazione attualmente ai massimi da tre anni. "I prezzi persistentemente elevati rappresentano un peso per il popolo americano, ma il recente passato non deve essere un presagio del futuro", ha affermato, riconoscendo che l'inflazione è rimasta ben al di sopra dell'obiettivo del 2% fissato dalla Fed per anni.

Leggi di più (Solo per abbonati) Il primo dilemma del presidente della Fed, Kevin Warsh: tagliare i tassi per compiacere Trump o alzarli per cercare di contenere l'inflazione

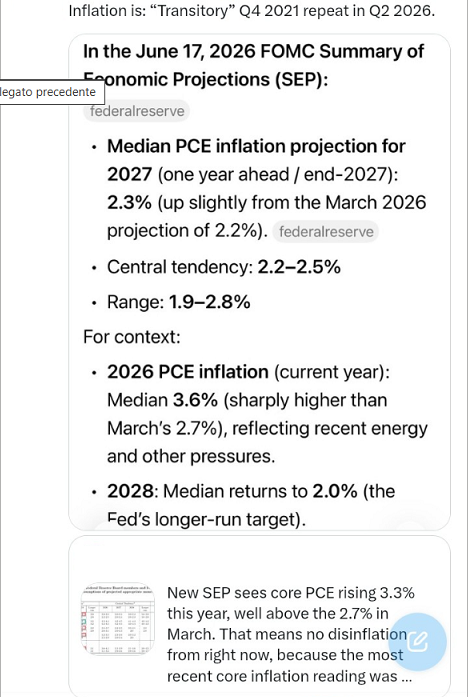
Nel loro Summary of Economic Projections (SEP), i responsabili della politica monetaria hanno rivisto al rialzo le previsioni sul tasso di interesse di fine anno, segnalando che si aspettano un aumento dei tassi entro la fine del 2026.

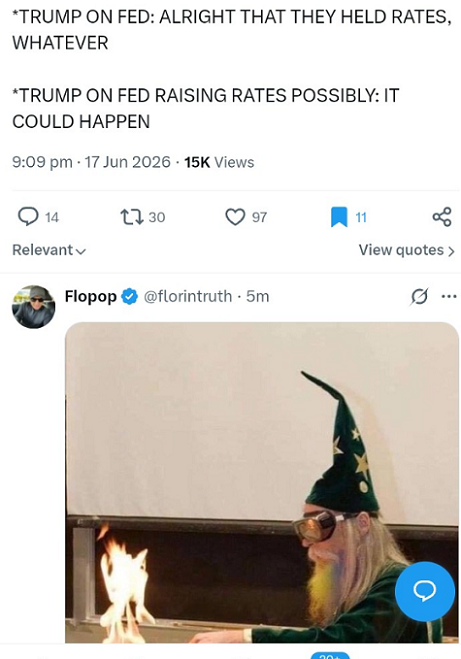
I responsabili della politica monetaria hanno affermato che l'inflazione rimane "elevata", in parte a causa degli shock dell'offerta causati dall'impennata dei prezzi dell'energia innescata dalla guerra all'Iran del presidente statunitense Donald Trump. Trump ha lanciato un attacco senza precedenti all'indipendenza della Fed, aprendo un'indagine penale sul predecessore di Warsh e tentando di destituire un altro governatore nella sua ricerca di tassi di interesse più bassi. Poco dopo la riunione di mercoledì, Trump ha affermato di trovare "difficile credere" che la Fed avrebbe alzato i tassi, ma ha dichiarato di sostenere Warsh, che lui stesso ha nominato alla carica.

"Un nuovo capitolo"

La Fed ha un duplice mandato: mantenere l'inflazione al suo obiettivo di lungo termine del 2% e al contempo mantenere la massima occupazione. Mercoledì, i segnali erano chiari: la banca centrale considerava il mercato del lavoro in salute ed era pienamente concentrata sulla riduzione dell'inflazione.

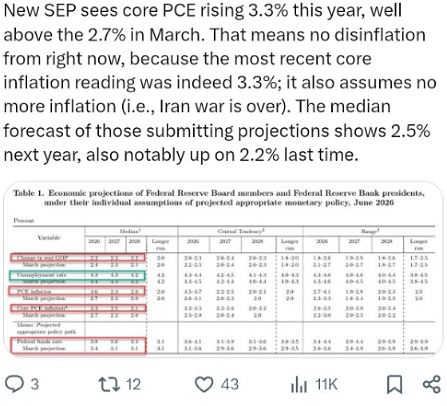
Nel SEP (Statement of Policy and Policy), i membri del comitato di politica monetaria della Fed hanno rivisto al rialzo la loro proiezione di fine anno per l'inflazione dell'indice dei prezzi delle spese per consumi personali (PCI) dal 2,7% al 3,6%. Il SEP si basava sul contributo di 18 dei 19 membri del comitato, con Warsh che si è astenuto dal fornire la propria previsione. Il nuovo presidente della Fed ha dichiarato di voler ridurre la quantità di informazioni che la banca centrale comunica in merito alle proprie decisioni. Durante il briefing con i giornalisti, Warsh si è mostrato cortese, determinato a non rivelare più di quanto intendesse e a modificare le aspettative dei mercati su quanto dovrebbero aspettarsi di sentire dal presidente della Fed.

"Quello che abbiamo offerto ai mercati è un nuovo capitolo per la banca centrale: un nuovo modo di pensare", ha affermato, indicando di voler che i mercati finanziari smettano di cercare di interpretare la reazione della Fed ai dati e inizino ad analizzarli autonomamente.

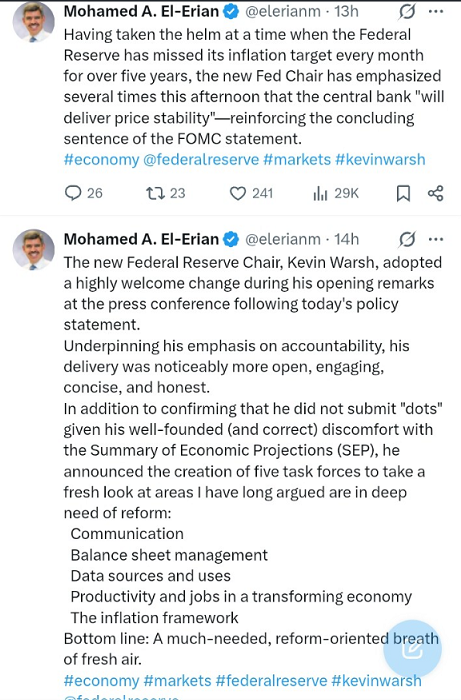
Mercoledì Warsh ha annunciato l'intenzione di rivedere cinque aree operative della Fed, nel tentativo di imprimere la propria impronta alla banca centrale statunitense. Ha affermato che nominerà delle task force per formulare riforme in materia di comunicazione della Fed, bilancio, utilizzo delle fonti di dati, produttività e occupazione, nonché sui modelli di inflazione della Fed. Le task force dovrebbero presentare i risultati entro la fine dell'anno, ha aggiunto.

La dichiarazione di mercoledì è stata più breve del solito e ha omesso le indicazioni prospettiche sull'andamento dei tassi di interesse, che erano rimaste costanti negli ultimi anni.

Noi la settimana scorsa (in particolare nella seconda parte del nostro Post) avevamo già anticipato ciò che Warsh poi il mercoledì 17 ha detto ai mercati:

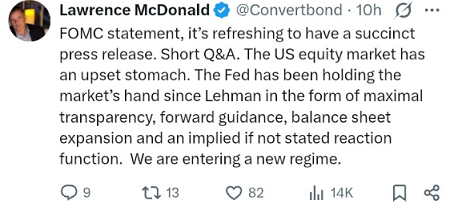
“siete soli, non vi proteggiamo più, iniziate ad analizzare i dati in modo autonomo, invece di passare il tempo a tentare di prevedere quello che farà la Federal Reserve”.

Noi, in Recce’d, quello che dice Warsh lo facciamo già da 10 anni, per i nostri Clienti, ed i risultati ci dicono che abbiamo fatto bene ad agire così.

Nell’immediato, quale è stata la reazione dei mercati finanziari alle parole ed ai fatti di mercoledì sera?

Leggiamo insieme questo resoconto della seduta di mercoledì scorso (attenzione: giovedì poi c’è stato un rimbalzo, mentre venerdì i mercati negli Stati Uniti sono rimasti chiusi: attenti quindi a lunedì 22 giugno, e preparatevi leggendo con attenzione fino alla fine il Post di Recce’d che avete iniziato).

Mercoledì le azioni statunitensi hanno registrato un calo, confermando una lunga tradizione di performance deludenti in seguito alla prima riunione del nuovo presidente della Federal Reserve.

 L'inflazione si mantiene al di sopra dell'obiettivo del 2% fissato dalla Federal Reserve da cinque anni. Quando il nuovo presidente della Fed, Kevin Warsh, si è presentato per la prima volta al podio dell'Eccles Building di Washington, mercoledì, ha sottolineato che, sotto la sua guida, il ripristino della stabilità dei prezzi sarebbe stata una priorità assoluta per la banca centrale più influente al mondo.

 Warsh stesso non ha fornito una previsione per il "dot plot" della banca centrale, ma la lettura mediana dei suoi colleghi suggerisce che un aumento dei tassi sia molto probabile entro la fine dell'anno. Questo, unito alla retorica di Warsh sull'inflazione, ha lasciato agli investitori l'impressione che un aumento dei tassi entro la fine dell'anno sia più probabile che improbabile.

Dhiraj Narula, analista dei tassi di interesse statunitensi presso HSBC, ha sottolineato come l'atteggiamento aggressivo della Fed riguardo alla possibilità di un aumento dei tassi abbia colto di sorpresa i mercati. All'inizio della settimana, le aspettative di un simile rialzo erano state ridimensionate, in seguito alla notizia di un accordo tra Stati Uniti e Iran per la riapertura dello Stretto di Hormuz, che ha fatto scendere i prezzi del petrolio e i rendimenti obbligazionari.

"Le significative modifiche alla dichiarazione di politica monetaria del FOMC e le previsioni di nove membri del FOMC di rialzi dei tassi quest'anno hanno rappresentato un risultato restrittivo rispetto alle aspettative del mercato e hanno sostenuto l'immediato rialzo dei tassi a breve termine", ha affermato Narula in un commento condiviso con MarketWatch. Il FOMC è il Federal Open Market Committee, il comitato della Fed responsabile della definizione della politica monetaria.

Di conseguenza, i titoli azionari statunitensi hanno subito un calo. L'indice S&P 500

SPX è sceso dell'1,2% chiudendo intorno a 7.420,10 punti, secondo i dati di FactSet. I titoli considerati particolarmente sensibili alle variazioni dei tassi di interesse sono stati colpiti duramente; l'ETF State Street SPDR Homebuilders ha perso il 2,3%, chiudendo a 107,33 dollari. Il calo ha annullato parte dei guadagni dell'ETF registrati nelle ultime quattro settimane, come mostrano i dati di FactSet.

Anche altri importanti indici hanno registrato ribassi. L'indice Russell 2000, composto da titoli a bassa capitalizzazione ha perso lo 0,7%, il Nasdaq Composite, a forte componente tecnologica, ha ceduto l'1,3% e il Dow Jones Industrial Average, è sceso di 507 punti, ovvero dell'1%, a quota 51.492,55.

Nel mercato obbligazionario, i rendimenti dei titoli del Tesoro sono aumentati bruscamente, con il rendimento a 2 anni in rialzo di 11,4 punti base alle 15:00 ora della costa orientale degli Stati Uniti, raggiungendo il 4,160%, secondo i dati di Dow Jones Market Data. Si tratta del maggiore aumento per il rendimento a 2 anni da marzo, e gli analisti ritengono che ciò rifletta la maggiore probabilità di un rialzo dei tassi entro la fine dell'anno.

Il rendimento del titolo decennale è salito di 3,6 punti base al 4,462%, a causa della compressione della curva dei rendimenti dei titoli del Tesoro, ovvero lo spread tra i tassi a breve e a lungo termine.

L'aumento dei rendimenti ha pesato sull'oro contribuendo al contempo a sostenere il dollaro statunitense nei confronti di un paniere delle principali valute concorrenti.

Neil Dutta, economista di Renaissance Macro, ha affermato che la decisione di Warsh di limitare la guidance della banca centrale significa che la possibilità di un aumento dei tassi in ciascuna delle prossime quattro riunioni è praticamente un lancio di moneta, a suo avviso. Ha aggiunto che gli investitori hanno fatto bene ad assumere un atteggiamento difensivo.

“Per l’economia e i mercati, una Fed più aggressiva mi rende più cauto. La politica monetaria si sta inasprendo e la politica fiscale è pronta a restringersi ulteriormente all’inizio dell’anno”, ha affermato Dutta.

Dutta ha aggiunto che sembra che il presidente Trump, che si era espresso a gran voce a favore di tagli dei tassi d’interesse, possa essere stato “ingannato” dalla sua scelta per la presidenza della Fed.

Nonostante l’aumento dei rendimenti obbligazionari, alcuni a Wall Street si sono mostrati scettici sul fatto che la Fed avrebbe effettivamente proceduto con gli aumenti.

“Non credo che il mercato sia spaventato”, ha dichiarato a MarketWatch Jamie Patton, co-responsabile dei tassi globali presso TCW. In passato, quando la Fed ha dovuto aumentare i tassi, si è trattato solitamente di aumenti di 200 o 300 punti base, ha sottolineato Patton. «È molto raro che i tassi aumentino due o tre volte e poi si fermino», ha affermato.

Durante la conferenza stampa, a Warsh è stata posta una domanda sulla reazione dei mercati finanziari, e ha risposto che gli investitori non dovrebbero preoccuparsi di eventuali fluttuazioni a breve termine.

 «Quello che abbiamo offerto ai mercati è un nuovo capitolo per la banca centrale: un nuovo modo di pensare», ha dichiarato.


Dal semplice resoconto, è necessario per noi investitori procedere ad una analisi dei fatti raccontati qui. Noi lo facciamo per voi nel seguito del Post, e il primo passo è vedere in che modo, il giorno successivo, questo medesimo evento è stato descritto dal Corriere della Sera: come vedete anche nell’immagine, il Corriere ha scelto il termine “rottura” nel titolo, e poi il termine “rivoluzione” nell’articolo.

NEW YORK – Al suo debutto pubblico alla guida della Fed, il nuovo Presidente Kevin Warsh ha annunciato in prospettiva una vera e propria rivoluzione per la Banca Centrale e per le sue politiche, cosa che i mercati hanno recepito con una certa freddezza.

Certo, Warsh non ha fatto alcun annuncio con effetto immediato. Sulla carta promette di tenere la barra dritta e negli annunci concreti di ieri niente sorprese immediate: come ci aspettavamo non c’è stata quella riduzione dei tassi di interesse invocata dal Presidente Donald Trump (e meno male!).

Ma nei vari annunci casuali subito dopo il primo Comitato Monetario (FOMC) da lui presieduto si nascondono cambiamenti potenzialmente radicali nella gestione delle politiche di bilancio della Fed, della sua comunicazione, dell’approccio ai dati utili a individuare scelte di politiche monetarie segnalando l’avvio di una nuova era, appunto l’era Warsh. 

Questa chiara percezione di cambiamenti radicali in arrivo, insieme a una ipotesi più concreta di aumenti dei tassi già nel 2026 ha indotto la reazione tiepida del mercato a questo debutto: subito dopo la prima conferenza stampa di Warsh ci sono state cadute – per ora solo fisiologiche - dei valori in borsa e un leggero aumento dei tassi di mercato. 

Ma veniamo a lui, al nuovo presidente della Fed. Al suo primo incontro «live» con la stampa e i mercati, Kevin Warsh è apparso solido, sorridente, pragmatico, giovanile e soprattutto sicuro di sé e con le idee chiare su come si «volterà pagina» alla «sua» Federal Reserve.

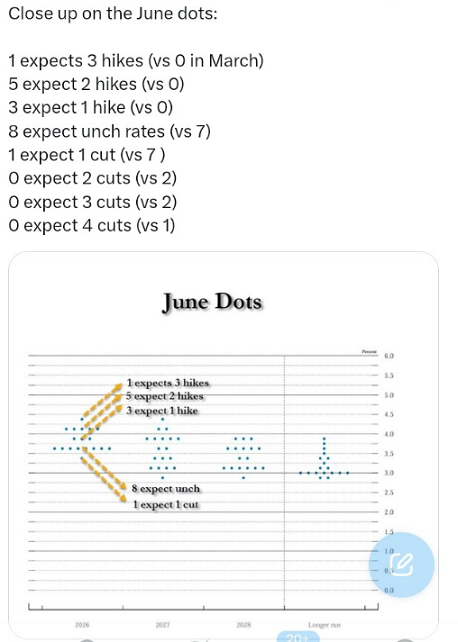
Cominciamo dagli aspetti di cronaca e dal cosiddetto «Dot Plot», letteralmente una immagine grafica a puntini composta dai 19 governatori che formano il consiglio allargato della Banca Centrale americana. Ciascun governatore indica una previsione sui tassi mettendo appunto un puntino sul livello previsto nel prossimo futuro.  Alla compilazione di ieri due sorprese. La prima: 9 governatori su 18 ( e il diciannovesimo??) hanno espresso una previsione di aumento dei tassi di interesse già nel 2026. Si tratta di una maggioranza. Finora, chi sul mercato ipotizzava aumenti, pensava al 2027. Invece si gioca d’anticipo. Non solo, alcuni governatori hanno addirittura pronosticato ben due aumenti nel corso del 2026 anche perché le previsioni aggiornate sull’andamento del tasso di inflazione che nello scorso incontro si attestavano attorno al 2,7% per il 2026 mostrano ora un balzo al 3,6%. 

La riapertura promessa dello Stretto di Hormutz assieme al cessate il fuoco in Iran non avranno dunque un impatto immediato su un indice dei prezzi ai consumi che all'ultima lettura ha segnato un aumento del 4,2%, il più forte dal 2023, e con un indice «centrale», cioè depurato dai prezzi energetici e alimentari al 2,9%. 

Su questo Warsh è stato chiarissimo: «Manterrò invariata la missione scritta e istituzionale della Fed, garantire stabilità dei prezzi e preservare l’occupazione». Questa parte delle dichiarazione sembra indicare che voglia tenere i piedi per terra. Sappiamo dei suoi voli pindarici sulla necessità di introdurre l’impatto dell’Intelligenza Artificiale sull’economia per determinare scelte di politica monetaria, tenendo conto degli aumenti della produttività del paese e il conseguente impatto riduttivo sul tasso di inflazione. Qui Warsh, nel breve, dà un messaggio chiaro: non staremo a correre rischi e se aumenti dei tassi saranno necessari li perseguiremo. Che questo non piacerà a Donald Trump, che continua a chiedere riduzioni dei tassi e aveva persino minacciato di licenziare Jerome Powell per non essersi piegato ai suoi voleri per Warsh è irrilevante. 

Ha chiarito che per la Fed e per l’economia americana è molto più importante mantenere invariata la credibilità dell’autonomia della missione della Banca Centrale che cedere a pressioni politiche. 

E tuttavia i segnali di cambiamento anche radicale ci sono già. Ieri ad esempio c’è stata la sorpresa del voto del «dot plot». Finora ha sempre raccolto i pareri dei 19 governatori in materia di tassi futuri, ma ieri ci sono stati solo 18 voti. L’astenuto? Proprio lui, Warsh, cosa che ha generato non poco dibattito tra gli operatori. Come mai? Perché proprio al debutto un segnale di rottura con una tradizione importante? Chiariamo subito che da sempre Warsh ha detto di non amare il Dot Plot. Alcuni pensavano che addirittura lo avrebbe abolito. Non è arrivato a tanto, ma un voto, per quanto anonimo, che esclude il numero uno, perde certamente di peso. 

La ragione di questo atteggiamento di Warsh è semplice: secondo lui nel contesto digitale del nostro tempo le cose cambiano con rapidità estrema. Esprimere una veduta su un futuro secondo lui imprevedibile è errato e sarebbe dunque meglio evitare di dare al mercato segnali che potrebbero risultare fuorvianti. Comprensibile. Se non fosse che per definizione e al di là dell’era digitale il futuro è da sempre stato incerto. E i governatori della Fed esprimono una loro visione informata sulla base di dati ed elaborazioni statistiche che li preparano a decidere quando sarà il momento sempre tenendo in qualche modo il mercato per mano. Per questo negli ultimi anni il mercato si era abituato ad essere guidato dalla Fed che anticipava in vario modo le sue possibili variazioni proprio per non cogliere gli operatori di sorpresa, cosa che avrebbe potuto avere impatti traumatici sui valori di borsa o del mercato obbligazionario. Questo per dire che è nell’interesse della Fed stessa mantenere una comunicazione costante e affidabile con il mercato. 

Ma Warsh ha confermato il suo punto di vista presentando anche un comunicato della Fed stringatissimo, appena un terzo in lunghezza del precedente, molto fattuale, 13 righe per dire che i tassi sui Fed Funds resteranno invariati fra il 3,5 e il 3,75%, che l’obiettivo resta quello di un tasso di inflazione al 2% e che il Comitato produrrà stabilità dei prezzi. Powell, che pure faceva un comunicato corto, ma pur sempre di 35 righe, dava maggior contesto e offriva agli analisti più informazioni su cosa potesse influire il pensiero dei banchieri centrali. La novità immediata è dunque soprattutto sul piano della comunicazione, ma saggiamente Warsh ha deciso di procedere per gradi. 

Per questo, scegliendo l’approccio morbido, ha annunciato la costituzione di gruppi di lavoro che lavoreranno a cinque progetti distinti per mettere a fuoco procedure e strategie della Banca Centrale su comunicazione, bilancio, fonti dati, produttività e lavoro e inflazione. Sono i temi caldi che gli stanno a cuore sul piano operativo. Per ora ci sono i gruppi di studio. Domani dovremo aspettarci i risultati e cambiamenti più radicali di cui abbiamo già avuto un assaggio, come si diceva, sulla comunicazione (abolirà davvero il Dot Plot?). 

Per l’impatto dell’intelligenza artificiale sulla produttività e sul mercato del lavoro e sull’inflazione sappiamo come la pensa, ma preferisce che quando sarà il momento le decisioni emergano in modo pienamente consensuale e graduale. Per i dati ci si immagina che voglia una diversa gerarchia nella priorità attribuibile ai valori statistici mensili. Di nuovo, secondo lui, i dati hanno un valore relativo se non sono interpretati e inseriti in un contesto dinamico e più vicino al tempo reale piuttosto che basarsi solo sul risultato storico, tanto più che spesso i dati mensili sono poi corretti appena settimane dopo. infine è sullo “Studio sul Bilancio” dove potrebbe esserci l’impatto piu’ diretto sui mercati. Warsh infatti aveva attaccato quelli che considerava eccessi nelle operazioni di «quantative easing» che ha considerato eccessive in risposta alla crisi del 2007-2009 e poi al COVID e che hanno aumentato il passivo di bilancio della Fed. 

Ritiene che il bilancio della Banca Centrale si sia allargato troppo a causa degli interventi di acquisto sul mercato di vari titoli per garantire liquidità in tempi di crisi. Vuole in sostanza un minore interventismo della Fed sui mercati ed è favorevole a una riduzione delle posizioni investite dalla Fed nel suo bilancio, cosa che, sostiene, consentirà - tutto da provare - una più agevole riduzione dei tassi. Stiamo parlando insomma di una vera e propria rivoluzione. È chiaro che Warsh non vuole imporre a caso e improvvisamente i cambiamenti che desidera nell’impostazione delle politiche della Fed. E sappiamo quanto gli «studi» siano spesso una scusa per dare un contesto più scientifico e di consenso allargato a decisioni già prese. Sappiamo anche quanto Warsh creda alle novità che vorrebbe promuovere. Sente che il mondo è cambiato e continua a cambiare rapidamente, mentre la Fed opera ancora seguendo parametri del passato con protagonisti del passato. Sarà, ma non sembra, considerando le condizioni dell’economia americana, i continui sbocchi imprenditoriali e innovativi che hanno tenuto questo paese sempre all’avanguardia, i recuperi dalla crisi del 2007/2009 o dal COVID, i continui massimi in borsa, persino l’esuberanza, forse irrazionale, delle borse, che le politiche della Fed di Powell, Janet Yellen e Ben Bernanke prima di loro, sempre in continuità evolutiva, non abbiano funzionato. 

Il mercato ha capito benissimo che cosa si intende fare coi «gruppi di studio», ha capito che invece di una «continuità evolutiva» Warsh punterà a una rottura e per questo ha accolto con evidente distacco il suo debutto. Anche perché, nella cultura popolare americana, è sempre meglio aderire a questa antica massima del meridione della Nazione :«If it ain’t broken don’t fix it», che, tradotto, suona: «Non ti inventare riparazioni se non c’e’ nulla di rotto». 


Ma la Federal Reserve, in questo modo, rinuncia del tutto al suo ruolo di “timoniere dei mercati”, che è stato messo in pratica spingendoli sempre verso l’altro, come ha fatto dal 2009 al 2025? La risposta è: solo in parte. Con Warsh la Federal Reserve ritorna al suo ruolo autentico, rientra nel suo ambito naturale. Che NON è quello di sostenere, sempre e per qualsiasi problema, i prezzi sui mercati finanziari. E’, invece, quello di garantire stabilità e il corretto funzionamento dei mercati finanziari, prevenendo gli eccessi e limitando le anomalie, ed al tempo stesso sostenere economia, occupazione e crescita, garantendo però una inflazione al 2%. Le priorità cambiano: anzi, sono già cambiate da tre giorni.

In questa nuova veste (che poi, è quella originale, che semplicemente fu distorta negli anni dal 2009 al 2025) quali sono le cose alle quali Warsh e la sua Fed dovranno dare priorità? Ed in quale modo queste diverse priorità modificheranno rendimenti e rischi dei diversi asset finanziari (ovvero obbligazioni, azioni, e poi valute ed infine materie prime)? Vi proponiamo a questo proposito una analisi molto concreta e molto attuale, che potete leggere nel brano che segue.

Vi segnaliamo, in aggiunta, che nel brano che state per leggere si mette in evidenza un aspetto della attuale realtà dei mercati finanziari al quale noi (e non solo noi) attribuiamo una importanza massimale nel momento corrente. Un aspetto che noi abbiamo già portato alla vostra attenzione nelle ultime quattro settimane (ogni settimana) e che ritroverete poi nel prossimo Post di questo Blog.

Per maggiori dettagli in merito alla gestione dei nostri portafogli modello nel nuovo contesto che vi abbiamo descritto con il Post di oggi, potete facilmente confrontarvi con i nostri gestori contattando Recce’d alla pagina CONTATTI di questo sito.


L'autore è professore ordinario presso la Wharton School, titolare della cattedra Rene M. Kern, consulente economico capo di Allianz e presidente di Gramercy Funds Management.

Quando ho iniziato la mia carriera in economia e successivamente in finanza, l'analisi delle "fonti e degli impieghi dei fondi" rappresentava un punto di riferimento fondamentale. Che si trattasse di valutare la bilancia dei pagamenti di un paese o di analizzare come i mercati soddisfano le esigenze sovrane e aziendali, mantenere un controllo analitico sull'offerta e la domanda di capitali era essenziale. Questo approccio aiutava a identificare gli squilibri strutturali prima che provocassero perturbazioni di mercato, consentendo aggiustamenti di politica e di portafoglio.

Questo approccio è stato accantonato durante un lungo periodo di abbondanza di liquidità. Nel periodo precedente alla grande crisi finanziaria del 2007-2008, i mercati dei capitali hanno funzionato come vere e proprie fabbriche di liquidità e credito, erogando ondate di finanziamenti che hanno spinto la leva finanziaria e il debito a livelli insostenibili. Quando quel regime è crollato, è stato sostituito da un lungo periodo di straordinaria espansione dei bilanci delle banche centrali e da tassi di interesse minimi. Anche se questo regime sta incontrando un ostacolo inflazionistico, la liquidità endogena del settore privato sta affluendo nuovamente.

Sospetto che l'evoluzione della situazione richieda ora un ritorno alla disciplina delle "fonti e degli impieghi" per minimizzare le conseguenze negative dei forti squilibri tra domanda e offerta globali di capitali. Più tempo impiegheranno gli operatori di mercato e i responsabili politici a riconoscere questo cambiamento, maggiore sarà il rischio per la regolarità dei prezzi e il corretto funzionamento del mercato.

Lo shock della domanda sta arrivando a una velocità sorprendente, come dimostra l'offerta pubblica iniziale di SpaceX della scorsa settimana. Questa operazione colossale fa parte di un cambiamento strutturale in atto verso una raccolta di capitali senza precedenti, che sta ancora prendendo slancio, con l'azienda di Elon Musk che presto sarà affiancata da realtà come Anthropic e OpenAI, con valutazioni da capogiro.

Data la continua corsa agli armamenti tecnologici, queste ingenti raccolte di capitali potrebbero rivelarsi iniezioni di capitale relativamente iniziali, con ulteriori round di finanziamento a seguire. Sono inoltre le protagoniste di un vasto insieme di raccolte di capitali di minore entità, focalizzate sul settore tecnologico.

Tutto ciò avviene in un momento in cui i governi del mondo avanzato sono alla ricerca di finanziamenti per far fronte a ingenti deficit strutturali di bilancio, a maggiori spese per la difesa e al rifinanziamento del debito in scadenza a tassi di interesse significativamente più elevati. Anche le aziende probabilmente intensificheranno le proprie attività sui mercati dei capitali. Riorientare un'azienda verso l'intelligenza artificiale non è economico. Poiché le implicazioni competitive sono troppo rilevanti per essere ignorate, un numero crescente di aziende non tecnologiche viene spinto a implementare piani di spesa in conto capitale, spinto dalla paura di perdere un'opportunità.

Conciliare questa crescente domanda con l'offerta di capitali a un costo ragionevole è più complesso. Sebbene sia probabile un certo finanziamento pubblico, l'entità complessiva è limitata dall'elevato debito e dagli ingenti deficit. Gli investitori istituzionali dispongono di liquidità disponibile, ma l'avanguardia affidabile del capitale globale, in particolare i fondi sovrani del Golfo, si trova ad affrontare priorità mutevoli nel breve termine.

Di fronte a questi problemi di offerta, le banche d'investimento sono alla ricerca di capitali da investitori privati. Ciò è chiaramente evidente nel modo in cui è stato definito il book degli ordini per l'IPO di SpaceX e nella velocità con cui i fornitori di indici ne stanno accelerando l'inclusione. Si tratta di un'iniziativa che rientra in un più ampio desiderio del settore di espandere i canali di investimento al dettaglio in ambiti storicamente istituzionali come il credito privato. È un'iniziativa carica di tensione tra la democratizzazione delle opportunità di investimento e il timore che gli investitori al dettaglio vengano considerati come "pesci al tavolo da poker", introdotti per consentire agli investitori più sofisticati di monetizzare a valutazioni elevate. Entrambe le parti possono citare precedenti storici a sostegno delle proprie tesi.

Poi c'è la questione della riallocazione: gli investitori al dettaglio e istituzionali liquideranno alcune delle loro partecipazioni per fare spazio a nuove emissioni? Questa prospettiva non va scartata. È sintomatica di un fenomeno più ampio di "prendere da una parte per dare dall'altra" che si manifesta non solo nella riallocazione del capitale, ma anche nel prendere in prestito dal futuro per finanziare il presente.

In un periodo di incertezza geoeconomica, troppi settori dell'economia globale stanno esaurendo le riserve. Questo processo inizia con il progressivo esaurimento delle scorte energetiche e si estende al calo dei risparmi delle famiglie, all'eccessivo indebitamento dei consumatori e all'utilizzo della leva finanziaria sia sui bilanci aziendali che su quelli sovrani.

Pur ammirando la capacità dei mercati dei capitali di finanziare i debitori con importi sempre maggiori, non bisogna sottovalutare il rischio di un'eventuale crisi di capitali. Se l'offerta di finanziamenti a lungo termine non si espande per soddisfare la domanda su più fronti, il prezzo del capitale dovrà aumentare strutturalmente, mettendo a nudo la fragilità dei settori fortemente indebitati. In questo scenario, la disciplina a lungo trascurata di "fonti e impieghi" costituirà parte del confine tra la resilienza del mercato e la perturbazione sistemica.

Valter Buffo
Secondo semestre 2026: andando a tutta velocità ... da nessuna parte
 

Abbiamo già scritto, molti mesi fa, che l’investitore deve affrontare nel 2026 una situazione del tutto nuova: ovvero il caos creato ad arte. Caos sui mercati ce ne è stato tanto, nel nuovo Millennio, e ancora ce ne sarà: ciò che distingue il caos 2026 è che è stato pianificato a tavolino.

Vediamo, ogni giorno, nuovi segnali di caos: miliardi di parole veicolati da media tradizionali e media social, parole messe in circolazione sia dall’industria della Finanza sia dalla politica, che sono del tutto prive di significato. Ma che hanno la capacità di condizionare la massa, massa che ha fretta, non ha tempo di approfondire, e legge solo i titoli. Per questo, l’importante è diventato … il fare il massimo baccano possibile. Destare clamore, urlare forte, fare notizia in prima pagina.

E’ persino troppo facile il riferimento all’attacco militare di Israele e Stati Uniti allo IRAN: che non va da nessuna parte, che non ha nessuno scopo, e che come tutti vediamo anche nelle ultime settimane non ha più alcun impatto sui mercati finanziari. Ma ci sono altri episodi, che andrebbero citati, fatti apposta per alimentare la confusione ed il caos.

Going nowhere fast: andiamo a tutta velocità da nessuna parte.

A tutti noi investitori viene richiesto con massima urgenza di mantenere la testa lucida ed il controllo dei nervi. Ci vene chiesto di essere capaci di respingere la narrativa dominante e di proteggere i nostri risparmi. Ci viene chiesto di non farci trascinare.

Solo in questo modo, noi investitori potremo essere, alla fine, i vincitori: perché quella in corso è una guerra contro i nostri risparmi. Non affidate i vostri risparmi a gente come questa: non fate i teenagers impazziti per le popstar coreane.

Del collocamento di SpaceX, uno spettacolo organizzato per la massa ed andato in scena ieri, noi avevamo già scritto tutto ciò che è necessario in tre Post precedenti, nelle ultime tre settimane.

In estrema sintesi, ripetiamo oggi soltanto questo: che è dovere di ogni investitore guardare ai dati, e farne l’analisi, invece di correre dietro alle meme ed alle GIF sui social.

Per quale ragione? Perché poi le conseguenze ricadono su di voi, ricadono sulla massa degli investitori, e non su chi produce queste immaginette per adolescenti che però hanno 30, 40, 50, 60 annidi vita sulle spalle.

Siamo certi che la massa, a proposito di questo collocamento di SpaceX, non conosce i dati. Molti degli investitori neppure hanno compreso che cosa faccia SpaceX, precisamente.

Di certo, c’è che social media, e media tradizionali, hanno nascosto alla massa che tutto questa eccitazione e tutta questa euforia è stata comperata: sono stati spesi tantissimi soldi per alimentare l’euforia che ci ha accompagnati in aprile e maggio, per arrivare poi ieri alla prima quotazione di SpaceX.

I soldi che sono stati spesi, però, non erano soldi di Elon Musk: lui, i soldi, se li è messi in saccoccia, come dice tutto festoso nella immagine (sciocchina e stupidotta e grossolana, per niente simpatica) che vedete sopra.

I soldi spesi sono stati raccolti facendo nuovi debito, come Recce’d ha chiarito nei tre Post delle ultime tre settimane: e quindi, anche quelli sono soldi vostri.

Su questo tema, ritorneremo certamente: saremo costretti, perché nel prossimo futuro le ricadute di questo elevato indebitamento colpiranno tutti gli investitori. Come leggete sotto nell’immagine, se ne discuterà anche al Congresso americano, quando si tratterà di capire da dove è venuta la prossima crisi finanziaria.

Ne ripareremo come detto in un prossimo Post: oggi limitiamo a fornire al nostro lettore quattro immagini che contengono dati, dati essenziali, ben più importanti dei dati relativi alla stessa operazione si collocamento che ha avuto luogo ieri.

A questi dati poi aggiungiamo un articolo, selezionato e tradotto per voi, che spiega il fattore-chiave del successo di questo collocamento: che è la predisposizione del pubblico americano per le sette ed i culti personali. Il culto della persona che viene alimentato da una occupazione militare degli spazi sui social e sui media certamente non è una novità: specie per Elon Musk, che è stato da sempre un maestro della manipolazione attraverso i social. Tanto da creare, intorno alla sua persona, un vero e proprio culto, per nulla diverso da modelli del tipo Scientology. Con tutto ciò che questo implica. Portando un culto a quotarsi in Borsa, Musk ha generato ricchezza in misura di molte volte superiore a Scientology: ma il meccanismo che agisce sulla massa è il medesimo.

Con SpaceX, Elon Musk sta lanciando un'offerta pubblica iniziale (IPO) senza precedenti, con un'attenzione insolita agli investitori individuali. Questo perché SpaceX conta sul loro supporto per giustificare la sua enorme valutazione.

"La partecipazione degli investitori al dettaglio sarà una caratteristica distintiva dell'IPO di SpaceX", ha affermato l'analista di Truist Sam Grelck in un recente report, sottolineando che la società ha riservato fino al 30% delle azioni assegnate agli investitori individuali. Se i piani di Musk avranno successo, i piccoli investitori potrebbero acquistare azioni SpaceX per un valore fino a 23 miliardi di dollari nell'ambito dell'IPO.

Si tratta di un evento senza precedenti nell'era moderna delle IPO, affermano gli esperti. Spesso, gli investitori al dettaglio possono aspettarsi un'assegnazione di circa il 5%. In circostanze normali, ha spiegato Jim Lebenthal, chief market strategist di Cerity Partners, i sottoscrittori delle IPO sono incentivati ​​a premiare i loro clienti istituzionali più importanti con assegnazioni maggiori.

Si prevede invece che gli investitori al dettaglio rappresenteranno una forza trainante e compenseranno i limiti della domanda proveniente dai tradizionali operatori di Wall Street.

Ecco perché Fidelity, una delle diverse società di servizi finanziari incaricate di gestire l'allocazione degli investimenti al dettaglio, ha dichiarato giovedì che renderà l'IPO accessibile ai clienti con un saldo minimo di 2.000 dollari in un conto di intermediazione al dettaglio. Di solito, l'accesso è riservato ai clienti con almeno 100.000 dollari in determinati asset presso Fidelity. Tale importo minimo può essere esteso fino a 500.000 dollari in alcune IPO.

La stessa SpaceX ha ribadito durante il roadshow per l'IPO che "la partecipazione degli investitori al dettaglio è importante per SpaceX".

SpaceX punta a raccogliere circa 75 miliardi di dollari con una valutazione di 1.750 miliardi di dollari. Secondo i dati di S&P Global Market Intelligence, fino a maggio il resto del mercato statunitense delle IPO aveva raccolto solo 50,83 miliardi di dollari in 152 operazioni nel 2026. SpaceX prevede di iniziare le negoziazioni il 12 giugno.


Patrick Patin, gestore di portafoglio presso Great Lakes Private Wealth, una società di consulenza finanziaria con sede in Michigan, ha dichiarato a MarketWatch che l'unica IPO che ha visto con un interesse pressoché paragonabile da parte degli investitori comuni è stata quella di Facebook, ora Meta Platforms , nella sua offerta pubblica iniziale del 2012.

"Non abbiamo grandi esperti di IPO, ma è la prima volta che ricevo chiamate in entrata da clienti e persino da potenziali clienti che ci chiedono: 'Avete azioni SpaceX da offrirci?'", ha detto Patin a MarketWatch. "La situazione non potrà che peggiorare."

SpaceX è unica per molte ragioni, anche escludendo gli obiettivi di raccolta fondi senza precedenti raggiunti con la sua IPO. Ha evitato di quotarsi in borsa per oltre due decenni, crescendo fino a dominare il settore dei lanci spaziali, affermandosi come uno dei principali attori nel mercato di Internet satellitare e acquisendo un'azienda di intelligenza artificiale in difficoltà che ora prevede diventerà il suo segmento più importante.

Fino ad ora, l'accesso all'azienda è stato perlopiù limitato ai dipendenti, nonché alle società e agli individui, solitamente già facoltosi, che hanno sostenuto i precedenti round di finanziamento di SpaceX. La maggior parte degli investitori al dettaglio può accedere alle azioni solo investendo in altre società che detengono una partecipazione in SpaceX o tramite una società veicolo (SPV), operazione che può essere rischiosa.

Questa percezione di scarsità è alla base di gran parte della domanda di azioni SpaceX, secondo l'analista Mark Vena, CEO della società di ricerca SmartTech Research. SpaceX "appare meno come un'azione e più come un bene esclusivo", ha affermato in un commento inviato via e-mail, e questo contribuisce a rendere l'azienda più attraente per gli investitori comuni.

SpaceX si è avvalsa della collaborazione di Fidelity, Charles Schwab, , Robinhood, e SoFi, per offrire azioni ordinarie agli investitori al dettaglio. SpaceX ha inoltre dichiarato di prevedere che alcune azioni saranno offerte agli investitori al dettaglio anche tramite la piattaforma E-Trade di Morgan Stanley.

Gli investitori internazionali potrebbero anche avere accesso tramite diverse società, come Winterflood nel Regno Unito o CommSec in Australia.

Da quando le azioni SpaceX sono state ufficialmente lanciate su alcune di queste piattaforme questa settimana, gli investitori al dettaglio si sono riversati sui social media per annunciare le proprie offerte. Molti non si aspettano di ottenere tutte le azioni richieste, ma sono entusiasti di avere la possibilità di partecipare all'IPO.

"Ho richiesto 285 azioni. Sono felicissimo di poter partecipare tramite E-Trade!" "Grazie a Elon/SPCX e a Morgan Stanley per aver destinato il 30% di questa offerta ai piccoli investitori", ha scritto Kate Davidson dell'Oregon su X, la piattaforma social.

L'effetto Elon

Cosa si cela dietro la certezza di SpaceX che gli investitori al dettaglio vogliano partecipare alla sua IPO? Il mito di Musk e il suo cosiddetto culto della personalità, secondo gli esperti.

"La sua presenza è ciò che alimenta questa valutazione superpremium", ha affermato Lebenthal. Al centro dell'entusiasmo c'è la fede "nel sogno" creato da Musk, ha dichiarato Baird, stratega del settore tecnologico.

Ted Mortonson ha indicato come possibili iniziative redditizie, ma finora in gran parte non ancora collaudate, come i data center spaziali. I piani di SpaceX, secondo i recenti documenti depositati presso le autorità di regolamentazione, includono l'estrazione mineraria sugli asteroidi e una colonia su Marte.

Questo approccio non è nuovo. La capacità di Musk di catturare efficacemente l'immaginazione del pubblico ha contribuito a rendere Tesla uno dei titoli azionari più popolari tra gli investitori comuni negli ultimi anni, alimentando la sua inarrestabile ascesa fino a una capitalizzazione di mercato di 1.300 miliardi di dollari, nonostante lo scetticismo di Wall Street e le vendite allo scoperto degli hedge fund, che hanno imparato a proprie spese che scommettere contro Musk è rischioso.

Spesso parla di tecnologie futuristiche e di visioni di un mondo in cui robot umanoidi svolgono tutto il lavoro, il denaro è stato abbandonato e veicoli a guida autonoma circolano per le strade. La sua Neuralink sta lavorando per realizzare imprese che Musk ha paragonato a quelle di Gesù, mentre SpaceX punta a conquistare le stelle.

Tesla si rivolge anche agli investitori al dettaglio in modi che altre aziende non fanno, riservando del tempo alle domande poste dagli investitori comuni durante le conference call trimestrali sui risultati e spesso invitandoli agli eventi. A loro volta, gli investitori di Tesla spesso si schierano dalla parte di Musk nelle votazioni cruciali. L'anno scorso, hanno contribuito a spianare la strada all'investimento di Tesla in xAI, acquisita da SpaceX a febbraio.

"Abbiamo il vantaggio di essere stati fondati e guidati da Elon Musk, uno dei grandi visionari della nostra generazione", ha dichiarato SpaceX nei documenti per la sua IPO. Musk è CEO, presidente e direttore tecnico dell'azienda, oltre a essere il "re della tecnologia" di Tesla.

Da non perdere: Stai pensando di investire nell'IPO di SpaceX? Questo grafico allarmante potrebbe farti riflettere.

Tuttavia, gli esperti finanziari temono che l'azienda sia sopravvalutata e che il suo titolo sarà soggetto a un'enorme volatilità, nonostante le misure adottate da SpaceX per minimizzare le turbolenze.

SpaceX ha registrato una perdita di 4,9 miliardi di dollari nel 2025, a fronte di un fatturato di 18,7 miliardi di dollari, cresciuto del 33% nell'ultimo anno. Con una capitalizzazione di mercato di 1.750 miliardi di dollari, il titolo SpaceX verrebbe scambiato a oltre 93 volte il fatturato. A titolo di confronto, Nvidia viene scambiata a 20 volte il fatturato e Tesla a 15 volte, secondo FactSet.

L'analista di Pitchbook Franco Granda ha previsto che SpaceX potrebbe essere scambiata come Tesla "sotto steroidi", con forti oscillazioni in seguito al raggiungimento o al mancato raggiungimento degli obiettivi. Gli analisti di Morningstar questa settimana hanno stimato il valore di SpaceX a 780 miliardi di dollari e hanno avvertito che il suo business dell'intelligenza artificiale rappresenta una "minaccia sostanziale di distruzione di valore per l'azienda".

Jon Zetlmaier, della Zetlmaier Wealth Management di Seattle, che offre consulenza sia a clienti con patrimoni elevati che a investitori privati, ha affermato che, sebbene in passato sia stato "doloroso" scommettere contro Musk, per ora si tiene alla larga da SpaceX. Anche Phil DeAngelo, amministratore delegato della Focused Wealth Management di New York, ha dichiarato che non prenderà in considerazione l'acquisto di azioni SpaceX fino a quando non si verificherà una correzione o un ritracciamento del mercato.

Tuttavia, è improbabile che ci sia sufficiente scetticismo sul fatto che SpaceX non riesca a raggiungere i suoi obiettivi, in parte a causa della FOMO (Fear Of Missing Out, la paura di perdere l'occasione). Mortonson di Baird ha dichiarato a MarketWatch che i gestori di portafoglio sono preoccupati di essere sottopesati se le azioni SpaceX dovessero decollare.

"Dovranno possederle", ha affermato. Ciò che è in discussione è solo "quanto ne possederanno".

S&P Global Market Intelligence ha dichiarato a MarketWatch di aver collaborato con alcuni dei sottoscrittori di SpaceX per assicurarsi che la piattaforma utilizzata per coordinare in modo efficiente gli ordini durante un'IPO sia all'altezza del compito. Secondo la società, gli investitori istituzionali non si lasceranno sfuggire la prima delle cosiddette IPO delle megacap.

"Prevediamo che questa sarà l'IPO con il volume di scambi più alto di sempre. Un interesse da parte degli investitori istituzionali senza precedenti", ha affermato Darren Thomas, responsabile delle soluzioni aziendali di S&P Global Market Intelligence. "Ci aspettiamo un aumento da quattro a cinque volte del numero di investitori istituzionali che parteciperanno a questa operazione".


Come dimostra questa parte iniziale del Post, ed i tre Post che Recce’d ha pubblicato nelle ultime tre settimane, anche noi di Recce’d ci siamo lasciati distrarre, da una campagna di pubblicità occulta di dimensioni mai viste prima.

Noi di Recce’d non siamo caduti nelle trappole dei social media e non siamo affascinati dal culto della personalità: ma resta importante, a nostro giudizio, aiutare gli investitori a comprendere. Comprendere che cosa? Come funzionano i meccanismi della manipolazione della massa degli investitori.

Al tempo stesso, e lo vogliamo dire con grande chiarezza, a Recce’d il collocamento di SpaceX non sposta nulla.

La gestione del portafoglio rimane la medesima anche lunedì, e rimane invariata la asset allocation di lunedì, e non cambia sicuramente la nostra strategia di gestione dei portafogli modello da lunedì. SpaceX per Recce’d è un evento social--logico e non finanziario: un culto di massa.

Ovviamente, adesso che SpaceX è stata quotata, noi doverosamente ritorniamo alle questioni di sostanza, da subito, con questo nuovo Post.

Per la gestione di breve termine dei nostri e dei vostri portafogli, nella settimana appena conclusa, il fatto davvero rilevante non è Space X: è la mancata reazione delle Borse alla discesa del prezzo del petrolio.

Un fatto clamoroso: nei mesi di marzo, aprile e maggio, ogni mattina, tutti noi gestori appena aperti gli occhi siamo stati costretti a controllare la quotazione del greggio: perché ogni altro prezzo dipendeva poi da quella quotazione.

Ma ieri, che cosa è successo?

Donald J Trump ha annunciato la fine della guerra: allo scopo di sostenere il collocamento delle azioni del suo fedele sostenitore Elon Musk.

Il pezzo del petrolio è sceso: ma non è crollato. Si è fermato a 84$ al barile. I Titoli di Stato hanno guadagnato, grazie alla “pace”? No, non si sono mossi. E le Borse? La settimana per Wall Street si è chiusa a 7400 punti di S&P500: quindi non sui massimi, nonostante la “pace” e nonostante SpaceX. E in Europa, area fortemente dipendete dalle importazioni di petrolio? la settimana si è chiusa sui medesimi prezzi del 25 maggio scorso.

Non c’è stata euforia, per il petrolio in ribasso. Il giochetto ha smesso di funzionare?

Come vedete nelle due immagini, in giugno le cose sono cambiate, come del resto tutti avete constatato negli ultimi quindici giorni. Il petrolio oggi non interessa più nessuno? Oppure, è Trump che ha rotto il giocattolo? Nessuno, sui mercati finanziari presta più attenzione a Trump quando dice “la pace è vicina, firmeremo tra due-tre giorni”?

Oppure, ancora, c’è dell’altro?

Questo cercheremo di illustrare e spiegare nel presente Post: partendo dalla lettura che segue: che (fate attenzione) risale al 19 maggio, ovvero un mese fa. Ma siamo ancora lì anche oggi.

19 maggio 2026

Con l'intensificarsi delle difficoltà sui mercati obbligazionari governativi globali negli ultimi giorni e i primi segnali di cedimento anche sui mercati azionari, il cosiddetto "Trump put" potrebbe presto tornare in gioco. Tuttavia, a giudicare dall'episodio successivo al "Giorno della Liberazione" della scorsa primavera, le condizioni di mercato dovrebbero peggiorare considerevolmente per generare una simile ritirata su vasta scala.

Le ultime notizie sulla situazione di stallo tra Stati Uniti e Iran nello Stretto di Hormuz potrebbero essere ancora peggiori: il presidente Trump avrebbe rinviato gli attacchi aerei "programmati" in favore di ulteriori negoziati. Ma il rischio che il cessate il fuoco in vigore dai primi di aprile si concluda con una ripresa delle ostilità anziché con un accordo di pace è chiaramente in aumento. E, mentre i prezzi del petrolio sono aumentati gradualmente anziché impennarsi negli ultimi giorni, i rendimenti dei titoli di Stato a lungo termine hanno raggiunto nuovi massimi. Ad esempio, il rendimento dei titoli del Tesoro statunitensi a 30 anni è ora più alto che in qualsiasi momento dal 2007.

Pertanto, è lecito chiedersi quale sia la soglia oltre la quale l'amministrazione statunitense ammorbidisca la propria posizione e dia priorità alla pace al fine di preservare l'economia e le prospettive di mercato rispetto agli obiettivi geopolitici che la guerra si propone di raggiungere. A nostro avviso, se la scorsa primavera è indicativa, l'opzione put di Trump è ancora lontana dall'essere attivata.

Innanzitutto, sebbene i rendimenti dei titoli del Tesoro a lunga scadenza siano ora considerevolmente più alti rispetto ad aprile dello scorso anno, non sono aumentati con la stessa rapidità di allora. Inoltre, per ora, ci sono pochi segnali di quel tipo di distorsioni di mercato che hanno allarmato i responsabili politici lo scorso anno. Gli spread swap non si sono ampliati di molto, mentre il dollaro si è mosso in gran parte in linea con i differenziali dei tassi di interesse (e, laddove ciò non si è verificato, il biglietto verde si è dimostrato più forte di quanto i soli fondamentali lascerebbero supporre, non più debole). E sebbene la volatilità implicita nelle opzioni sia tornata ad aumentare negli ultimi giorni, soprattutto nel mercato dei titoli del Tesoro, rimane comunque inferiore rispetto al periodo iniziale di avversione al rischio successivo all'inizio della guerra, e ben lontana dai picchi dettati dal panico visti lo scorso aprile.

Inoltre, i rendimenti obbligazionari più elevati riflettono principalmente le aspettative di una politica monetaria più restrittiva piuttosto che, come lo scorso aprile, gli effetti dei premi a termine. In altre parole, la credibilità della politica economica statunitense non sembra essere messa in discussione nella stessa misura di allora. E sebbene l'impennata dei prezzi dell'energia degli ultimi due mesi danneggerà la crescita economica, gli operatori di mercato non sembrano particolarmente preoccupati dal rischio di una recessione. Gli spread creditizi, ad esempio, sono solo leggermente più ampi rispetto a febbraio e bassi rispetto agli standard storici.

Forse l'aspetto più importante è che il mercato azionario statunitense si trova ancora a pochi punti percentuali dal suo massimo storico e al di sopra dei livelli prebellici. Questo dato contrasta con il calo di circa il 20% registrato dall'indice S&P 500 lo scorso aprile. Certo, la recente forza di questo indice riflette principalmente la straordinaria impennata dei prezzi azionari di un ristretto gruppo di aziende tecnologiche; la maggior parte delle aziende e dei settori ha registrato un certo calo dalla fine di febbraio. Ma i titoli azionari non tecnologici non sono certo in preda al panico e il presidente Trump, come la maggior parte dei politici, tende a valutare le cose in base al parametro che gli è più favorevole.

Anzi, la diffusa convinzione che Trump si ritirerebbe dalla guerra in caso di una reazione negativa più forte del mercato potrebbe essere uno dei motivi per cui gli investitori sembrano meno preoccupati degli scenari peggiori quest'anno rispetto all'anno scorso: una sorta di paradosso. Potrebbero anche contare sulle prossime elezioni di metà mandato statunitensi, che potrebbero indurre una rivalutazione della situazione. In ogni caso, la nostra valutazione è che sarebbe necessaria una maggiore ondata di vendite per attivare l'opzione put su Trump.


La lettura di questo articolo porta immediatamente la memoria d un secondo articolo, che Recce’d aveva pubblicato nel Blog già un mese fa, e che sotto riproponiamo anche oggi, per evitare al lettore la fatica di doverselo cercare. L’articolo spiega al nostro lettore che oggi, nel giugno del 2026, i mercati finanziari internazionali non possono più contare su una seconda “opzione put”: non solo non funziona più la “Trump put”, ma non c’è più neppure la “Fed put”.

I mercati finanziari internazionali oggi sono quindi senza rete protettiva. Una nuova situazione, una Nuova Era, che richiede una nuova strategia ed una nuova gestione del proprio risparmio.

Per rispondere, con successo e guadagni, a quelli che orchestrano il caos ai nostri danni, proprio ora che non c’è più la rete di protezione (come la BCE ha dimostrato giovedì 11 giugno).

Occupatevi di questo, e non perdete tempo con SpaceX: e contattate Recce’d, abbiamo molte idee da condividere per la gestione del risparmio nella Nuova Era.

L'autore è il professore di pratica Rene M Kern presso la Wharton School, capo consulente economico di Allianz e presidente di Gramercy Funds Management.

Per tre decenni, e secondo alcuni anche di più, si è riscontrata una ricorrente incoerenza tra i principi di politica monetaria delle grandi banche centrali e la pratica effettiva quando i mercati si agitano. I banchieri centrali cercano di mantenere una distinzione tra le vendite massicce di titoli, che dovrebbero essere tollerate, e i malfunzionamenti del mercato che minacciano la stabilità sistemica e richiedono un intervento.

Tuttavia, quando la situazione si è fatta critica, hanno spesso oltrepassato quel limite, ricorrendo a interventi verbali e misure politiche non solo per affrontare le reali tensioni sistemiche nel sistema finanziario, ma anche per invertire semplici vendite di azioni. Ciò è accaduto talvolta anche quando i meccanismi di mercato funzionavano correttamente e l'economia reale sottostante era solida, come nel quarto trimestre del 2018.

Così facendo, le banche centrali hanno sistematicamente accantonato le preoccupazioni relative all'azzardo morale, alle bolle speculative e alla cattiva allocazione delle risorse a livello economico, privilegiando la rassicurazione a breve termine di una rapida ripresa del mercato.

Anche i governi hanno agito in modo simile, mettendo in atto ingenti pacchetti fiscali per proteggere le famiglie e i bilanci aziendali da shock esogeni sempre più frequenti e violenti (dalla crisi finanziaria alla pandemia, fino alle conseguenze stagflazionistiche dell'invasione russa dell'Ucraina). Per gli investitori, questo scenario ha consolidato e rafforzato la convinzione che la politica economica sia in grado di garantire la loro sicurezza, ovvero che i responsabili politici abbiano la volontà e la capacità di proteggerli non solo da ingenti perdite, ma anche da una volatilità destabilizzante.

Ciò ha profondamente condizionato la psicologia del mercato, con molti investitori che considerano la volatilità non come un segnale di sviluppi fondamentali, ma come un'opportunità di acquisto praticamente automatica. Questo spiega perché i crolli azionari degli ultimi anni si siano rivelati di brevissima durata, indipendentemente dal fattore scatenante. La strategia "compra al ribasso" si è trasformata in una strategia di investimento dominante e altamente redditizia.

Basti pensare alla rapidità con cui i mercati azionari globali si sono ripresi anche dopo lo shock iniziale della guerra in Iran e le conseguenti (e tuttora in corso) interruzioni dei corridoi energetici e delle catene di approvvigionamento globali. Gli indici azionari statunitensi non solo hanno registrato una ripresa spettacolare, ma da allora hanno continuato a raggiungere nuovi record. Tuttavia, una realtà macroeconomica inesorabile impone di non dare per scontata questa rete di sicurezza.

I dati concreti – in particolare l'inflazione e i tassi di interesse elevati per periodi prolungati, l'alto debito pubblico e i cambiamenti strutturali nell'economia globale – segnalano vincoli sempre più stringenti per le autorità fiscali e monetarie, compromettendo la loro capacità di attutire futuri shock finanziari. Sebbene la volontà di proteggere i mercati possa persistere, la capacità di farlo è diminuita.

Le banche centrali non possono ignorare lo shock inflazionistico globale. I recenti dati pubblicati hanno mostrato che l'inflazione annuale, sia complessiva che di base, negli Stati Uniti ha superato le previsioni del consenso. Altrettanto preoccupante è l'aumento delle pressioni sui prezzi di mercato. L'indice mensile dei prezzi alla produzione (PPI) di aprile è cresciuto a un tasso annualizzato del 6,0%, il più rapido incremento mensile dell'indice da marzo 2022. I dati PPI del Giappone riflettono una traiettoria ascendente altrettanto preoccupante, così come gli ultimi dati provenienti dall'Europa.

Questa realtà inflazionistica impone una scelta drastica tra stabilizzare gli attivi finanziari o proteggere la credibilità delle politiche a lungo termine. Inoltre, rischia di accelerare la "distruzione della domanda" in alcune economie a causa dell'aumento dei prezzi, e non solo per l'energia. In parole semplici, il margine di manovra fiscale anticiclico è svanito nella maggior parte delle economie avanzate. L'aumento dei costi di indebitamento alimenta direttamente maggiori spese per interessi pubblici, minacciando al contempo le entrate fiscali a causa del rallentamento della crescita.

Questa vulnerabilità fiscale ha risvegliato i "vigilanti obbligazionari" a lungo dormienti. Stiamo già assistendo al loro ritorno e al suo impatto sui mercati del debito sovrano più vulnerabili del G7, in particolare in Giappone e nel Regno Unito. Consigliato The Long View Katie Martin Il crollo obbligazionario alimenta i timori dei vigilanti Il panorama per molte economie in via di sviluppo è ancora più preoccupante. In alcuni casi, l'utilizzo di riserve fiscali e internazionali per attutire gli shock esterni si sta esaurendo, aumentando la minaccia di pressioni al ribasso sul tenore di vita interno, fuga di capitali e instabilità valutaria. L'economia globale è ora bloccata in una ricalibrazione strutturale inevitabilmente accidentata.

Dato che i responsabili politici non possono fare altrettanto affidamento sui vecchi interventi politici, dovranno adottare altre strategie: sfruttare l'adozione dell'IA per migliorare il lavoro al fine di ottenere reali aumenti di produttività, mobilitare ingenti finanziamenti dai mercati dei capitali, attuare politiche fiscali intelligenti laddove lo spazio lo consenta e promuovere un coordinamento politico internazionale molto migliore. Per i mercati, tali strategie sono intrinsecamente meno dirette di un "push di politica". Quindi gli investitori dovranno convivere con una maggiore incertezza strutturale per un certo periodo di tempo.

Mentre una fine ordinata della guerra in Medio Oriente contribuirebbe notevolmente a migliorare la situazione, ci vorrà del tempo prima che l'economia globale ritrovi il grado di flessibilità politica a cui i mercati si sono abituati e, di fatto, su cui hanno fatto affidamento

Valter Buffo