Lo sversamento delle ultime 24 ore
 

Scriviamo questo Post il pomeriggio del sabato 18 aprile 2026: siamo coscienti che la materia di cui scriviamo potrebbe essere stravolta e rivoltata del tutto già domattina, domenica 19.

Nonostante questo noi di Recce’d giudichiamo utile pubblicare questo Post: utile per i nostri lettori e per i loro investimenti.

Ne scriviamo oggi proprio perché, nella gestione del portafoglio titoli (che è il mestiere di Recce’d) ciò che rileva, quello che conta, quello che determina il risultato dei portafogli titoli, non è e non sarà la “nuova notizia” di domattina. No, quella “nuova notizia” che verrà strillata dai TG e discassa nei talk show e sui social conta NULLA. E potrebbe essere una notizia falsa.

Noi avvisiamo il nostro lettore che si deve essere attenti e prudenti, nella gestione del portafoglio, oggi più che mai: perché oggi tutti noi siamo dentro un episodio di “Oggi le comiche”.

Un episodio che un po’ fa ridere, come leggerete, ma che purtroppo è anche tragico. E per questo, vi chiediamo attenzione.
Ciò che davvero conta oggi, per i risultati dei vostri investimenti, è il METODO: e noi qui vi documentiamo il METODO; ovvero in che modo voi lettori venite trattati, manipolati e distorti. In che modo si vuole portarvi a spasso per i campi, ora di qua ora di là come si fa con il gregge di pecore. Con i social e i media a fare da cani da gregge.

E allora Recce’d vi dice (anzi, vie esorta, vi spinge, quasi vi prega) di smettete di farvi prendere in giro: reagite, non accettatelo, reagite e rifiutatevi, proteggete il vostro denaro, che con fatica avete risparmiato e gestito negli anni.

Vi documentiamo subito, rivedendo i fatti delle ultime 24 ore, quali fatti motivano la nostra esortazione a reagire subito, con urgenza.

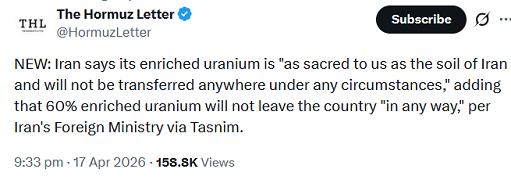
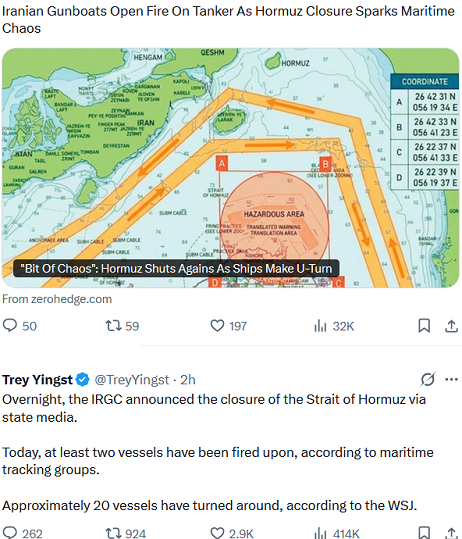
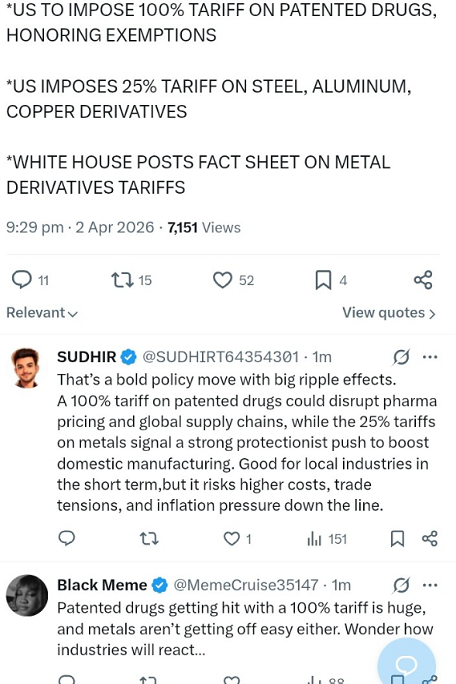
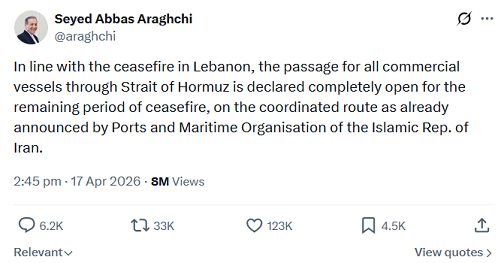
Ritorniamo indietro di 24 ore, al pomeriggio del venerdì 17 aprile, e precisamente ad ad un’ora e 15 minuti dalla apertura di Wall Street (l’orario era stato concordato, così come il testo che leggete nell’immagine sotto): accade che il Governo dello IRAN pubblica questo Post. L’orario che leggete nell’immagine era stato posto come condizione per il proseguimento delle trattative proprio dalla Amministrazione Trump, ed il solo scopo era quello di manipolare le menti della massa degli investitori, come vedremo più sotto.

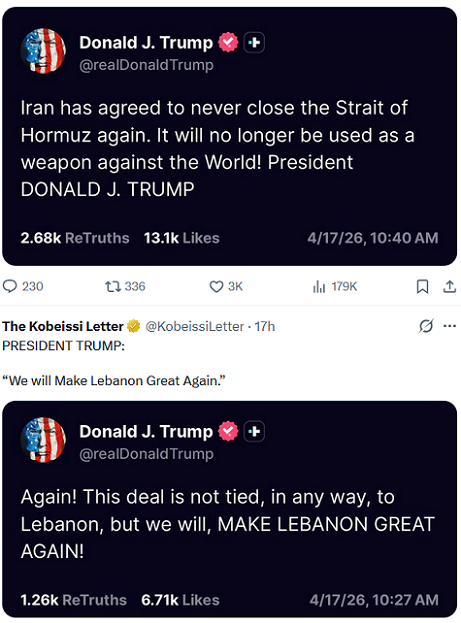
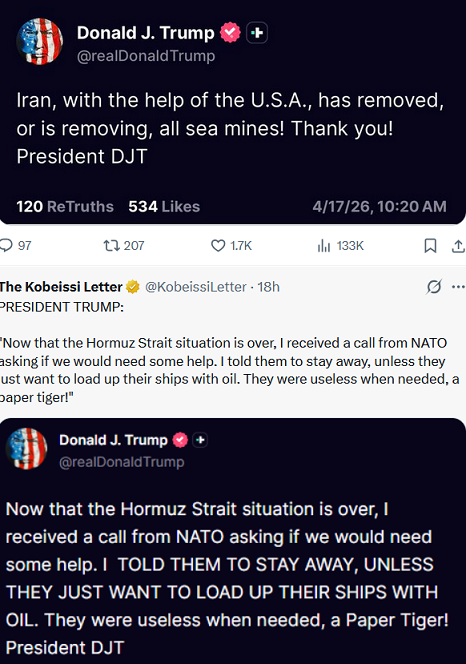
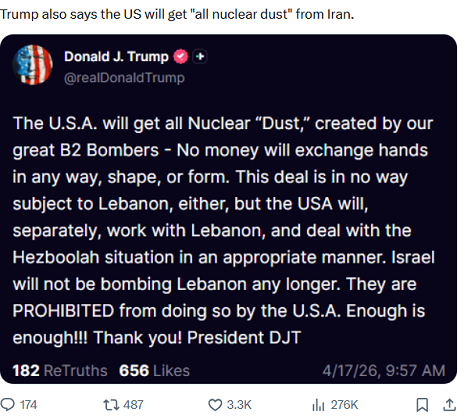
Come uno studente del College, come un teenager, il Presidente americano Donald J. Trump immediatamente dopo si lascia trascinare e posta una serie (una ventina) di tweet sul proprio canale social che si chiama Truth Social.

I più significativi, di questa ventina di tweet, li abbiamo selezionati per voi e li mostriamo qui sotto.

Così, li potete leggere nella versione originale, completa di tutte le lettere maiuscole.
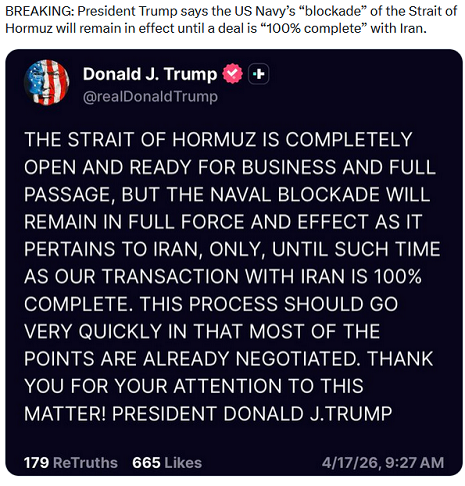

Anche a chi (come noi di Recce’d) non è un professionista della politica né un esperto di geopolitica, il tono di questa improvviso sversamento di tweet sembrava eccessivo, grossolano, forse persino l’opera di un soggetto alterato: tutti siamo abituati alla mancanza di misura e di metodo di Trump (lui se ne vanta, ma a noi non sembra una cosa di cui vantarsi). ma questo era certamente un eccesso anche per Trump.

Veniva annunciato un accordo, nei dettagli: ma questo accordo nessuno lo aveva ancora siglato.

Ed in effetti, questo era uno sversamento di falsità e di baggianate.

I mercati finanziari, però, da tempo non ragionano più, almeno nel brevissimo: riconcorrono, semplicemente, “quello che succede nella prossima mezz’ora”.

Ed ecco nell’immagine qui sotto la reazione delle Borse.
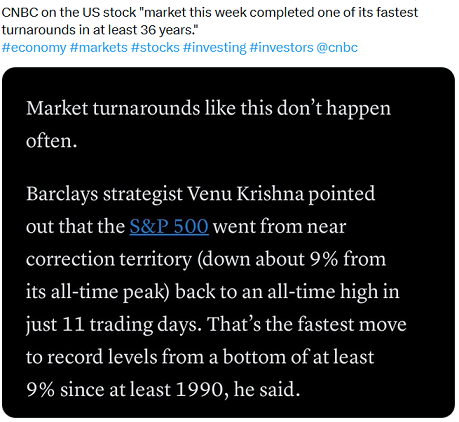
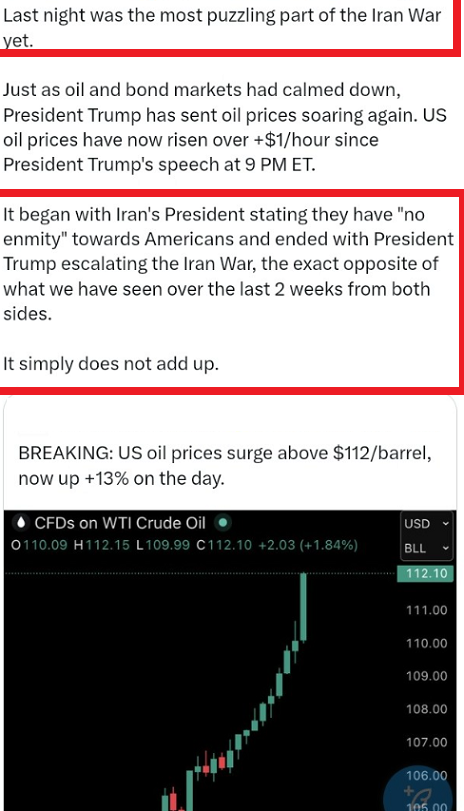
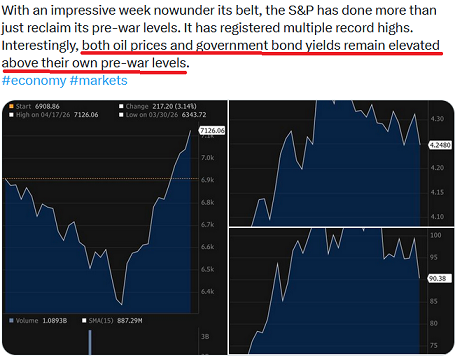
Euforia immediata in Borsa, dunque. Anche se osservatori più esperti, più competenti e più attenti facevano proprio in quelle ore osservare che petrolio e rendimenti obbligazionari NON si erano mossi nella medesima direzione delle Borse. Anche Recce’d in quelle ore del pomeriggio di ieri lo aveva messo in evidenza: alla pagina TWIT - TWOO del sito.

Leggete sotto nell’immagine.
Per i social e per i media di tutto il mondo, con lo sversamento di tweet di Trump è subito festa: ecco una nuova sfilza di (false) notizie da sbattere in prima pagina, una serie di foto e persino figurine a colori da pubblicare.
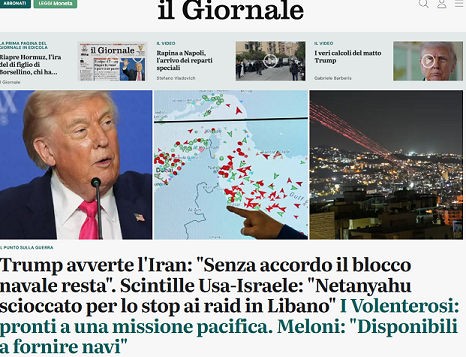
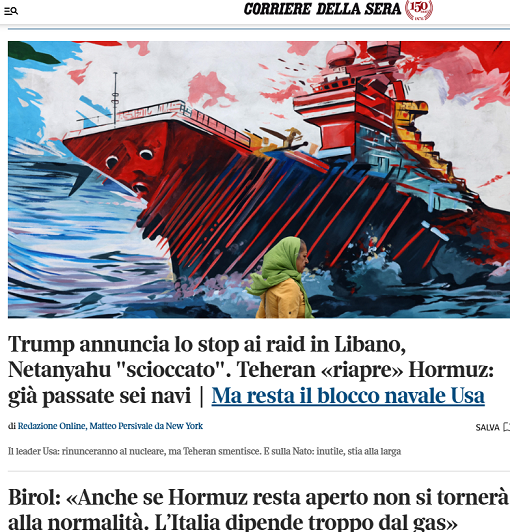
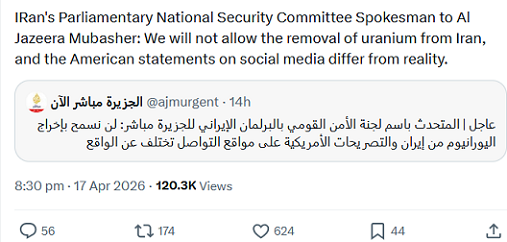
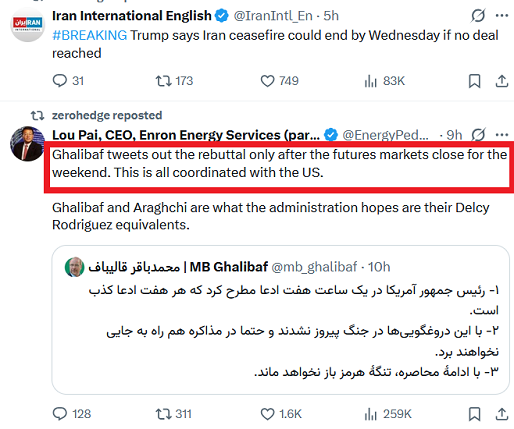
La festa, però, dura solo pochissimi minuti. Dopo poco tempo, iniziano ad arrivare le smentite. Un vero e proprio fiume di smentite ufficiali: quello che ha scritto Donald J. Trump nei suoi tweet si rivela essere una serie di invenzioni, una sequela di menzogne, una montagna di balle.

Leggete qui sotto.
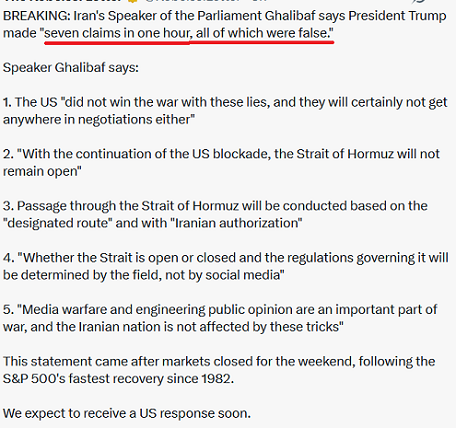

L’ultima immagine qui sopra mette (utilmente) in evidenza gli orari di tutti questi messaggi: Trump scrive i suoi tweet giusto prima della apertura di Wall Street, poi invece le smentite arrivano alla chiusura della seduta. Si tratta di dati importanti, sui quali vi chiamiamo a riflettere attentamente.

Perché noi, come voi, proprio tutti voi che state leggendo, in questo modo veniamo e venite bellamente presi per il naso (… per non usare un’espressione più forte). E la cosa, certamente, si ripeterà.
Ed è proprio questo, il tema trattato dal nostro Post di oggi. Vogliamo esortare ii nostri lettori a non farsi prendere in giro, ad evitare di “farsela contare”, a rifiutarsi di essere portati a spasso come un gregge di pecore e pecoroni.

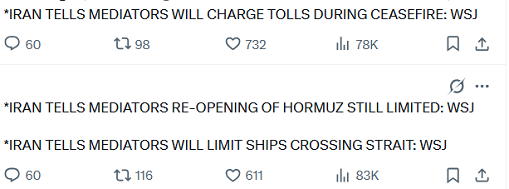
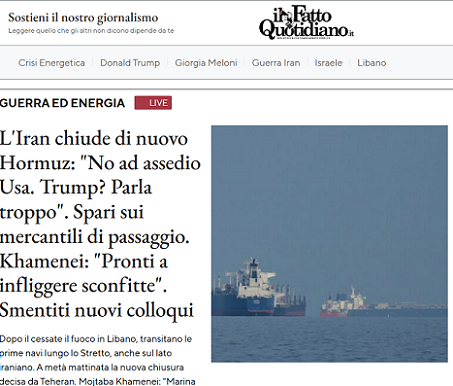
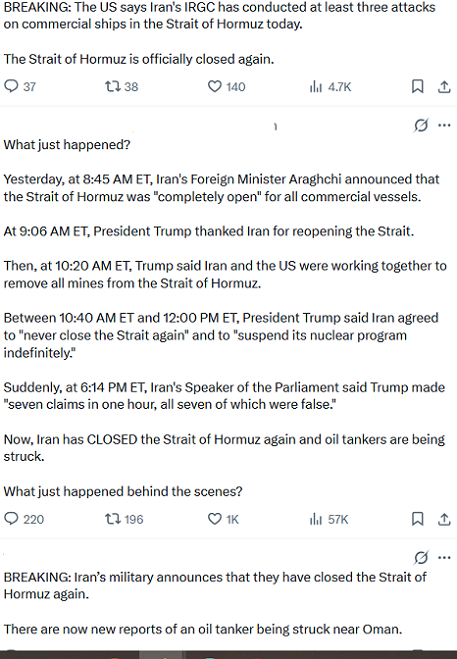
Proseguiamo adesso nel racconto delle ultime 24 ore. Dopo le smentite che avete letto qui sopra, seguono i fatti, come leggete qui sotto nelle immagini.
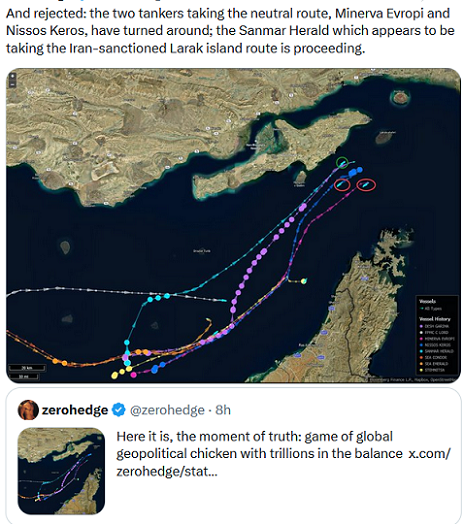
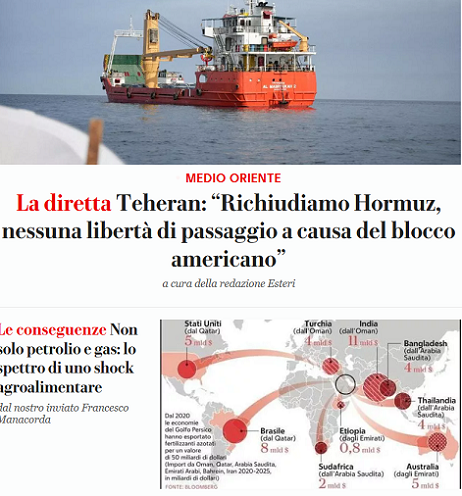
Conclusione: era tutta una farsa, una presa in giro: siete, e siamo, tutti su “Oggi le comiche”.
Tra le cose comiche di queste 24 ore, spicca ovviamente il ruolo dei social. I social utilizzati al posto della tradizionale diplomazia internazionale. Utilizzati per distorcere, sia chiaro.

Noi di Recce’d che cosa ne pensiamo, dell’utilizzo di questo canale per la comunicazione durante una guerra? Che si è raggiunto un punto molto basso del vivere civile. La civilizzazione fa anche passi indietro, e non solo in avanti.

Un esempio concreto per i nostri lettori.

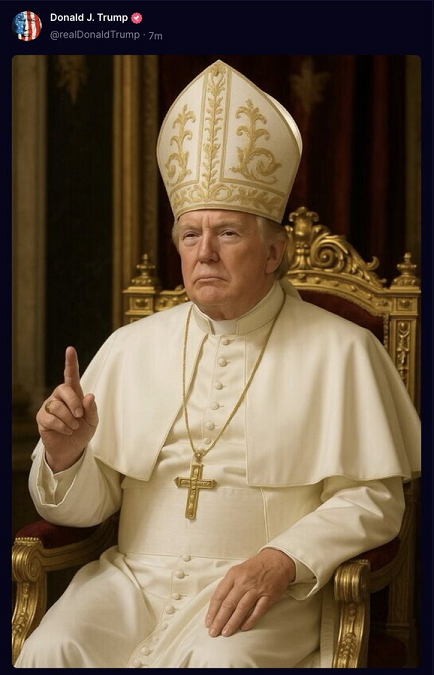
Fatevi tutti una domanda a proposito degli attacchi via social al Papa di Roma: anche in altri momento della Storia il papa si è ritrovato a fronteggiare attacchi e conflitti, ma perché in questo caso si è scelto di non mandare direttamente un diplomatico in Vaticano a recapitare un messaggio?

Perché l’effetto che viene cercato NON è diretto verso il Papa oppure il Vaticano. L’effetto cercato è quello sulla massa, ovvero sul gregge di pecore social.
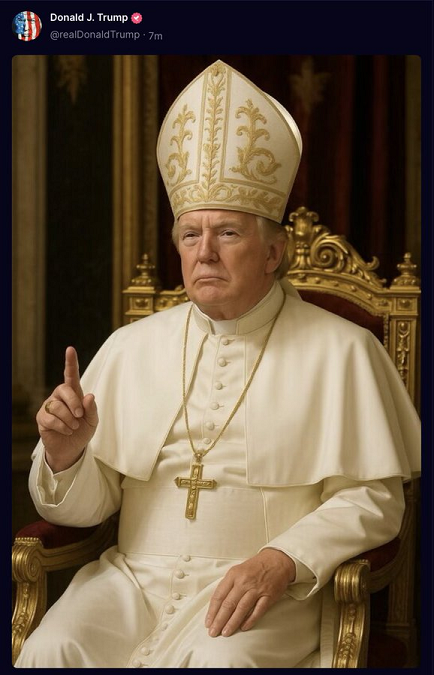
E poi diciamolo apertamente, ci sono comiche e comiche. Quelle di Donald J. Trump proprio non ci fanno ridere. Stanlio ed Ollio, con i quali abbiamo aperto il nostro Post di oggi, erano comici di ben altra categoria!.

C’è però chi riesce a farci sorridere, raccontando in forma ironica i fatti delle ultime 24 ore.

Ad esempio, nell’immagine che vedete qui sotto c’è scritto:

… è il 31 dicembre 2040, ed il Nasdaq è in rialzo da 5385 giorni consecutivi, sulla base degli annunci che l’accordo di pace con l’IRAN sta per arrivare da un minuto all’altro …

… un barile di petrolio adesso costa 1000 miliardi di dollari americani …

… e Trump è ancora Presidente …

… e lo stretto di Hormutz adesso si chiama Stretto di Trump …
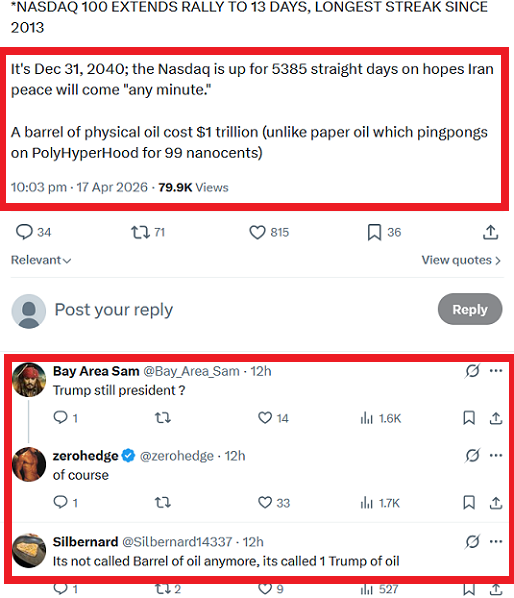
Ora torniamo seri: il nostro lavoro di oggi è finalizzato a spiegare le ragioni della nostra esortazione ai nostri lettori: reagite, non accettate il ruolo che vi è stato assegnato, che è il ruolo del gregge di pecore. Reagite, rivedete i vostri portafogli di investimenti, modificate le vostre posizioni, invece di farvi portare a spasso come un gregge.

In chiusura di questo Post, dopo avere parlato di barzellette, di clown e di comiche, ritorniamo però ad aiutare (come facciamo ogni volta) il nostro lettore a capire: a meglio comprendere la realtà.

Lo facciamo con il contributo che segue, che abbiamo scelto e tradotto perché è necessario (dopo avere scartato tutte le baggianate che avete letto qui sopra) disporre di informazioni sane e precise, allo scopo di comprendere la realtà, e dopo decidere sui propri investimenti e sul proprio portafoglio in titoli.

RIYAD, Arabia Saudita – L'interruzione dei collegamenti marittimi dal Golfo Persico sta infliggendo danni crescenti agli alleati arabi degli Stati Uniti, all'Iran e all'economia mondiale. La domanda è: chi ne soffrirà di più e chi cederà per primo?

Fino a quando Washington non ha imposto il blocco navale dei porti iraniani il 13 aprile, la chiusura dello Stretto di Hormuz ha rappresentato una carta vincente per il regime iraniano. Teheran ha tratto profitto dalle proprie esportazioni di petrolio durante i 40 giorni di conflitto, privando al contempo gli Stati del Golfo di entrate vitali e attuando un sistema per riscuotere ingenti pedaggi dalle poche navi di passaggio.

Ora, mentre Stati Uniti e Iran mantengono un fragile cessate il fuoco e negoziano un accordo molto più ampio sulla complessa questione nucleare che ha scatenato la guerra, il tempo non gioca più necessariamente a favore dell'Iran.

Il ministro degli Esteri iraniano Abbas Araghchi ha concesso un po' di respiro ai negoziati e ha provocato un forte calo dei prezzi del petrolio dichiarando venerdì che lo stretto sarà "completamente aperto" per tutta la durata del cessate il fuoco, attualmente in scadenza martedì.

La navigazione, tuttavia, sarà consentita solo lungo una rotta designata dall'esercito iraniano che attraversa un'area di ispezione nelle acque territoriali iraniane: una soluzione ben lontana dalla completa apertura del canale e che non implica necessariamente che Teheran rinunci al diritto di riscuotere i pedaggi di transito.

Nel frattempo, il blocco statunitense dei porti iraniani "rimarrà in vigore a tutti gli effetti" fino al raggiungimento di un accordo globale con Teheran, ha dichiarato il presidente Trump su Truth Social poco dopo.

L'economia iraniana, già in pessime condizioni prima dell'attacco statunitense e israeliano del 28 febbraio, ha subito gravi danni a causa dei bombardamenti e sta iniziando a risentire del blocco americano, con il calo delle entrate petrolifere e delle importazioni essenziali.

Un uomo cammina davanti ai negozi chiusi del Gran Bazar di Teheran. Il Gran Bazar di Teheran era tranquillo il mese scorso, poiché lo Stretto di Hormuz è rimasto chiuso nonostante le minacce degli Stati Uniti. Atta Kenare/AFP/Getty Images

"Sembra che gli Stati Uniti vogliano far assaggiare al regime iraniano la sua stessa medicina", ha affermato l'analista politico saudita Salman al-Ansari. "Il blocco priva gli iraniani dell'unica carta che hanno – lo Stretto di Hormuz – costringendoli a sedersi al tavolo delle trattative per discussioni positive e costruttive sulla rinuncia alle loro ambizioni nucleari".

I negoziatori iraniani e statunitensi potrebbero incontrarsi di nuovo nei prossimi giorni e Trump ha affermato che le due parti sono vicine a un accordo in base al quale Washington metterà in sicurezza le scorte di uranio altamente arricchito dell'Iran, sepolte sottoterra dopo i bombardamenti statunitensi della scorsa estate.

Teheran non ha ancora contestato il blocco americano, ma ciò non significa che non lo farà nei prossimi giorni, soprattutto se i negoziati si bloccheranno e il cessate il fuoco scadrà senza progressi diplomatici significativi. Un ritorno alle ostilità è qualcosa che gli stati del Golfo, come l'Arabia Saudita, non desiderano assolutamente. Gli attacchi di precisione condotti da missili e droni iraniani, soprattutto negli ultimi giorni di guerra, hanno inflitto gravi danni alle loro infrastrutture energetiche, come raffinerie e impianti petrolchimici, esaurendo al contempo le riserve di intercettori della difesa aerea. La loro preferenza è quella di mantenere la pressione economica sull'Iran, ma con le armi silenziose.

A un certo punto, tuttavia, con l'intensificarsi della crisi economica iraniana, Teheran si troverà di fronte a una scelta cruciale: acconsentire alla riapertura dello Stretto di Hormuz, perdendo così il suo potere negoziale e l'ambizione di riscuotere i pedaggi, oppure sfidare il blocco statunitense, rischiando un ritorno a una guerra su vasta scala.

Un uomo con una tunica e un turbante neri usa un telefono vicino alle macerie di edifici distrutti.

Teheran dovrà decidere se può permettersi di rischiare un ritorno a una guerra su vasta scala. Majid Saeedi/Getty Images

Una guerra regionale riaccesa dall'Iran isolerebbe ulteriormente Teheran dal resto del mondo, poiché le economie europee e asiatiche sarebbero ulteriormente messe a dura prova dall'interruzione di questa vitale via navigabile.

"L'idea che un Paese possa controllare lo Stretto di Hormuz è anatema per ogni nazione al mondo", ha affermato Abdel Aziz Aluwaisheg, vicesegretario generale per gli affari politici e negoziali del Consiglio di Cooperazione del Golfo, che raggruppa le sei monarchie del Golfo. L'ultima volta che ciò è accaduto risale al XVI secolo, quando il Portogallo impose un controllo ferreo sui commerci tra l'Europa e l'India, portando infine alla creazione di una coalizione internazionale che liberò la via navigabile, ha aggiunto.

"Gli iraniani dicono: se non possiamo esportare petrolio, non può farlo nessuno. Noi diciamo che lo Stretto deve essere aperto a tutti, come stabilisce il diritto del mare. Chi ne trae vantaggio, ne trarrà vantaggio anche tutti gli altri", ha concluso Aluwaisheg.

Il dolore derivante dall'interruzione del traffico nello Stretto di Hormuz, attraverso il quale transitava circa il 20% del petrolio mondiale e il 25% del gas naturale liquefatto, non è distribuito equamente tra gli Stati del Golfo. Tutti ne soffrono, ma a ritmi molto diversi.

Le due maggiori economie del Golfo, Arabia Saudita ed Emirati Arabi Uniti, sono in grado di esportare circa due terzi del petrolio e del gas naturale liquefatto prebellici. Il volume viene trasportato attraverso oleodotti che aggirano lo Stretto di Hormuz e raggiungono rispettivamente i porti di Yanbu sul Mar Rosso e di Fujairah sul Golfo dell'Oman.

L'aumento globale dei prezzi del petrolio consente all'Arabia Saudita e agli Emirati Arabi Uniti di compensare i minori volumi con maggiori entrate. Mentre le esportazioni di prodotti petrolchimici e fertilizzanti non sono facilmente reindirizzabili, l'Arabia Saudita beneficia anche del fatto di essere diventata la principale via logistica per rifornire i più piccoli stati del Golfo: Qatar, Kuwait e Bahrein.

Questi tre stati, al contrario, non hanno vie alternative per esportare il loro petrolio o gas naturale e, di conseguenza, rischiano un crollo delle entrate.

«Se di vincitori si può parlare, i sauditi sono stati quelli che hanno tratto maggior vantaggio economico da questa situazione. Molti Stati del Golfo dipendono ora dall'Arabia Saudita per il trasporto di merci attraverso i loro confini», ha affermato Dania Thafer, direttrice del think tank Gulf International Forum, con sede in Qatar. «Qatar e Kuwait sono bloccati nello Stretto di Hormuz. In un certo senso, la chiusura dello stretto è più pericolosa per loro dei missili iraniani che vi transitano».

Tuttavia, a differenza dell'Iran, Qatar e Kuwait dispongono di fondi sovrani pari a diversi anni del loro PIL e possono permettersi di superare la crisi semplicemente indebitandosi con le proprie riserve.

Se necessario, tutte le monarchie del Golfo potrebbero mantenere la chiusura dello Stretto di Hormuz per molti mesi, limitando l'influenza dell'Iran, ha dichiarato l'economista saudita Fawaz al-Fawaz, presidente della società di consulenza Jood di Riyadh. «Purtroppo le nostre economie hanno molte risorse in eccesso», ha affermato. «Si possono tagliare molte spese».

Tali calcoli, ovviamente, si basano sul presupposto che l'Iran non tenterà di aumentare la propria influenza interrompendo le rotte di esportazione alternative dell'Arabia Saudita e degli Emirati Arabi Uniti. Un modo per farlo sarebbe quello di riprendere gli attacchi con droni e missili contro Fujairah, Yanbu, i giacimenti petroliferi e gli oleodotti che conducono a questi terminali: una strategia che Teheran ha già messo in atto, seppur con scarso successo, durante i 40 giorni di guerra aperta.

Un altro modo sarebbe quello di far riprendere agli attacchi delle milizie Houthi, sostenute dall'Iran, contro le navi nello Stretto di Bab el-Mandeb, che collega l'Oceano Indiano al Mar Rosso.

Sebbene l'Iran lanci regolarmente minacce riguardo a Bab el-Mandeb, funzionari e diplomatici della regione affermano che gli Houthi, almeno finora, non sembrano intenzionati a entrare in guerra ed esporsi a ritorsioni statunitensi e forse anche saudite. Tuttavia, la situazione potrebbe cambiare.

"L'idea che gli Emirati Arabi Uniti o l'Arabia Saudita abbiano una maggiore tolleranza al dolore rispetto all'Iran sembra vera solo perché, al momento, non sono direttamente colpiti da ulteriori attacchi alle infrastrutture critiche", ha affermato Esfandyar Batmanghelidj, amministratore delegato del think tank Bourse & Bazaar.
"L'Iran parte dal presupposto che, su un orizzonte temporale sufficientemente lungo, sarà ancora in grado di sopportare un dolore maggiore rispetto ai suoi vicini regionali e agli Stati Uniti. Non vedo come, dopo otto anni di sanzioni di massima pressione, qualsiasi azione degli Stati Uniti, in termini di ulteriore pressione economica nelle prossime settimane, possa cambiare significativamente i calcoli".

Le prossime settimane ci diranno se le supposizioni di Teheran sono corrette.

"Il conflitto non riguarda più quale delle due parti riesce a colpire più obiettivi fissi", ha affermato Norman Roule, che ha ricoperto il ruolo di principale funzionario della comunità di intelligence statunitense per le questioni relative all'Iran dal 2008 al 2017. "Ora si tratta di una competizione per chi riesce a mantenere in funzione il sistema commerciale della regione e chi riesce a destabilizzarlo".

Valter Buffo
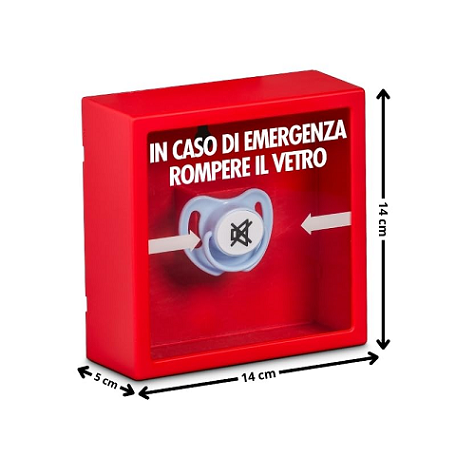
In caso di emergenza rompere il vetro


Qui sopra, in apertura di Post, due immagini di un anno fa. Attenti, lettori: sono del maggio 2025, anche se sembra oggi.

Perché le due immagini qui sopra sono attuali?

Perché quella situazione ha alcune somiglianza con quella di oggi. Come leggete, anche un anno fa le prime pagine dei quotidiani erano piene di “annunci di tregua”. A cui poi, come tutti sapete è seguito … assolutamente NULLA di NULLA. Quella “guerra” resta al punto di prima, i risultati ottenuti sono pari a ZERO.

Recce’d oggi vi spiega le ragioni per le quali la situazione di oggi, in realtà, è completamente diversa da quella dei mesi di aprile e maggio 2025, dopo il famigerato Liberation Day di Trump.

Il Liberation Day, tutto lo sconquasso creato allora, e tutto intero il tema delle tariffe ha cambiato NULLA nella realtà. Zero effetti tangibili.

Trump vorrebbe con le sole parole moltiplicare i pesci ed i pani. Ma non è in grado di farlo.

Lui, Trump, è convinto di essere il più furbo al Mondo, ed è convinto che se riesce continuamente a spostare l’attenzione su nuovi drammi e nuove tragedie, o nuove clownerie (che coinvolgono anche il Papa cristiano e Gesù Cristo, per fare il massimo clamore) riesce anche a sfuggire al confronto coi fatti, e non lo “beccheranno” mai.

Noi, di Recce’d, vi diciamo oggi che Trump si illude. La sua questa fuga continua dalla realtà non può proseguire a lungo, e comunque finirà già nel 2026.

E vi spieghiamo il perché, anticipandovi come andrà a finire questa storia.

Sta scritto qui sotto, un po’ più in basso in chiusura del Post, il finale di questa brutta storia: non c’è sul Sole 24 Ore, non c’è sul Corriere della Sera, non c’è da Vespa su RAI 1, non c'è su Rete 4 nei talk show, non la trovate sui social ma c’è qui, proprio qui da Recce’d.

Pensateci: a che cosa serve l’estintore che viene imposto per i serbatoi di carburante domestici?

Pensateci: a che cosa serve il manicotto dell’acqua che vedete dietro al vetro nello stabile dove avete il vostro ufficio?

Pensateci: perché il Governo italiano ha imposto alle Aziende una polizza che copre dai rischi catastrofali?

Risposta: le cose che hanno valore vanno protette quando si presenta l’eventualità di eventi non frequenti ma molto dannosi.

Tra gli investitori, c’è chi crede che “la tregua” imposta da Trump all’attacco militare verso lo IRAN abbia ridotto i rischi.

Invece è tutto l’opposto. Ha aumentato i rischi, per noi investitori.

Quali rischi ha aumentato? Ha aumentato i rischi di un immediata e violenta reazione dei mercati finanziari.

Perché la guerra scatenata contro lo IRAN è servita proprio a questo, a prevenire un improvviso collasso: ha distratto l’attenzione del pubblico, della massa, della massa degli investitori, perché ha introdotto nuovi elementi nelle valutazioni di breve termine (il prezzo del petrolio, in questo caso).

Ma ora, l’attenzione ritorna a focalizzarsi sui soliti, vecchi problemi, mai risolti, che anche durante la guerra hanno continuato a crescere.

Prendiamo ad esempio un elemento concreto e di grande attualità. La stagione delle trimestrali, che è in corso, viene dipinta dall’esercito dei venditori come “un altro successo dell’economia americana” (sull’economia europea c’è meno euforia): ma loro sono venditori, e fanno il mestiere di vendere.

Noi, che non siamo venditori ma investitori, noi dobbiamo prestare meno attenzione agli slogan di vendita e più attenzione alla realtà: a quello che ci dicono i fatti.

Ogni volta che voi leggete che Goldman Sachs oppure Bank of America hanno “battuto le attese” con il loro risultato trimestrale, voi non fermatevi al titolo del giornale oppure del social: voi invece fate l’analisi dei dati.

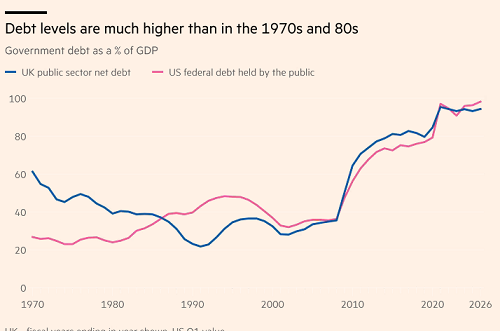
Non sarà difficile, anche con un’analisi rapida ma precisa, individuare subito che cosa viene nascosto da quei risultati ottenuti con un’abile manipolazione dei bilanci. Più in generale, ed in estrema sintesi, non è difficile comprendere che la stessa esistenza di quegli utili verrebbe messa in discussione, una volta che lo Stato degli Stati Uniti rinunciasse a fare nuovo debito nella misura del 7% del PIL ogni anno.

Sarebbe sufficiente il taglio di quel deficit, di quella spesa in eccesso, per azzerare tutti gli utili. Ridurli a zero: il deficit è il 7% del PIL, gli utili sono il 9% del PIL. E sono tutti pagati con la spesa in deficit strutturale dello Stato. Gli utili sono pagati dai risparmiatori a cui vengono venduti i Titoli di Stato.

Noi faremo proprio la settimana prossima questo lavoro di approfondimento sulle trimestrali, per tutti i Clienti di Recce’d, lavoro che poi troverà spazio ogni mattina nel nostro The Morning Brief.

Nel Post di oggi però noi non approfondiremo il tema delle trimestrali: orienteremo invece il nostro studio ai temi legati alla asset allocation: indicando al lettore una componente essenziale di ogni asset allocation nel mese di aprile 2026, una componente che allo stato attuale manca nella maggior parte dei portafogli titoli.

Partiamo ricordando al lettore i principi basilari della gestione del risparmio.

Una buona gestione di portafogli genera risultati e protegge il patrimonio: gli obbiettivi sono sempre due, e non uno solo. Nei mercati post-COVID, profondamente manipolati, e quindi fragili, e quindi pericolosi, un buon gestore privilegia l’obbiettivo della protezione dei portafogli e sacrifica la ricorsa dei rendimenti di breve periodo: ed è questo che noi di Recce’d abbiamo fatto e facciamo. La pazienza è il principio ispiratore che ci farà vincere.

In aggiunta, una buona gestione non prende in esame soltanto una singola posizione: una buona gestione valuta sempre il portafoglio nel suo insieme.

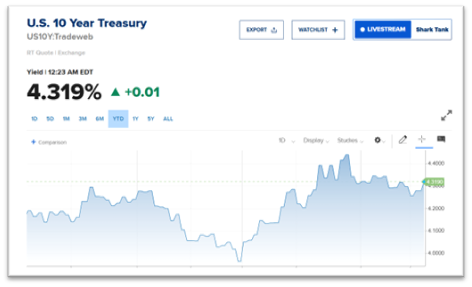
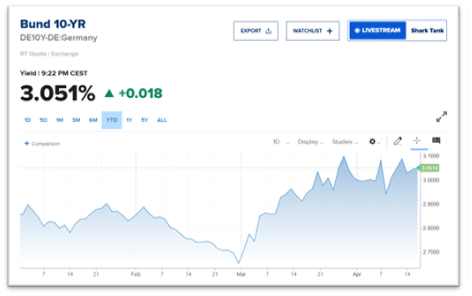
Oggi 17 aprile 2026 l’attenzione dei social e dei media si concentra sul recupero degli indici di Borsa, ritornati ai livelli di fine febbraio, prima della guerra. Non si trova invece neppure una riga sui Titoli di Stato.

Noi di Recce’d da molti mesi vi scriviamo che nel contesto attuale i Titoli di Stato sono ciò che conta di più. Per questo oggi nei due grafici che seguono noi vi aggiorniamo sui rendimenti dei Titoli di Stato americani e tedeschi. Ricordandovi che per comprendere ciò che sta accadendo ai vostri risparmi dovete unire, in un quadro coerente, i dati dei due grafici, gli indici di Borsa, il petrolio, il cambio del dollaro USA, ed i prezzo dell’oro. Quanto meno: poi ci sarebbe anche dell’altro.

Come i lettori ormai sanno, Recce’d (a differenza delle banche internazionali di investimento, e dei promotori finanziari delle Reti di vendita come Allianz, BNP Paribas, Generali, Mediolanum, Fineco e tutte le altre) non ci esercitiamo nelle “previsioni per fine anno”, che sono le sciocchezze del marketing per promuovere la vendita dei Fondi Comuni, delle GPM e delle polizze assicurative. Noi di Recce’d invece sappiamo che una buona gestione del risparmio gestisce … quello che c’è, ciò che accade nella realtà.

Nel caso specifico del 2026, però, ci sentiamo di fare una previsione: una sola previsione, che però è molto importante per motivare tutto ciò che segue in questo Post. l previsione di Recce’d è la seguente: l’attacco di Israele ed USA allo IRAN non sarà lo shock più grande del 2026, per tutti noi investitori. Anzi, lo IRAN è solo un piccolo shock. Altri, ben più grandi shock, saremo chiamati a gestire nel 2026.

Ed ecco perché è importante, ed anzi decisivo per i vostri risultati, predisporre un dispositivo di emergenza. Noi di Recce’d siamo gli installatori qualificati e patentati anche per quel tipo di dispositivi.

Ma prima di ogni altra cosa, è necessario fare il punto: ora che Trump è stato costretto a fermarsi (senza avere raggiunto alcun obbiettivo), ed ora che per conseguenza si è calmato il baccano infernale dei social, delle TV, dei GR, dei TG, dei talk show, e dei quotidiani, ora per ogni investitore è necessario fare la conta dei danni, ed è necessario distinguere tra danni transitori e danni permanetni. Dopo avere fatto la conta, poi diventa necessario decidere qualcosa.

Proprio perché tutti sappiamo che sono in arrivo altre, più grandi, emergenze.

Aiutiamo quindi ora ogni nostro lettore a fare la conta dei danni e lo facciamo riproponendo in lettura un articolo molto equilibrato e centrato pubblicato in settimana dal Corriere della Sera, articolo che potete leggere qui di seguito.

L’articolo vi spiegherà le ragioni per le quali è appropriato parlare di un “rischio mai visto”. Ed è indispensabile, sul proprio portafoglio titoli, fare quelle mosse che sono le più produttive quando si presenta un “rischio mai visto prima”.

Noi, ovviamente, le abbiamo già messe in pratica per i nostri Clienti.


Le due «mine vaganti» e un rischio mai visto prima: perché ora Fmi e Banca Mondiale temono una tempesta perfetta (e devastante) sull’economia

di Mario Platero

Agli incontri dell'Fmi/Banca Mondiale la «mina vagante» non sarà la guerra, ma i due nuovi fattori di rischio: il modello rivoluzionario Mythos Claude di Anthropic per l'Ai e una possibile crisi di liquidità dal settore credito privato


NEW YORK — La liturgia degli incontri di primavera del Fondo Monetario Internazionale e della Banca Mondiale è sempre la stessa: i ciliegi in fiore a Washington, l’arrivo oggi lunedì 13 aprile dei delegati di 191 Paesi per fare il punto semestrale sull’economia mondiale, un calendario prefissato: domani 14 aprile il World Economic Outlook, il documento previsionale dell’Fmi (si attende crescita mondiale in ritirata), il 16 aprile gli incontri dei ministri del Tesoro e dei banchieri centrali del G7 e poi del G20, il 17 il Comitato Monetario e il 18 quello per lo Sviluppo della Banca Mondiale, poi tutti a casa.


Le tematiche

Ma se la liturgia non cambia, le tematiche parallele allo sviluppo economico, i fattori «esterni» che possono impattare la crescita non sono mai stati più numerosi, complicati, nuovi e densi di incertezza: la guerra, il rimbalzo dei prezzi del petrolio e dell’inflazione, la preoccupazione per il tasso di occupazione aleggiano ma, paradossalmente, sono nulla rispetto alle due vere mine vaganti che segneranno questi incontri di Primavera del 2026 e che destano terrore nello sguardo di funzionari del Fondo, di politici, ministri e soprattutto dei banchieri, che seguono ai margini e che più di ogni altro potrebbero dover sopportare le conseguenze delle nuove sfide: 

1) possibili distorsioni dei sistemi finanziari per applicazioni nefaste dell’intelligenza artificiale;

2) il rischio di un contagio del settore del credito privato che potrebbe trascinare con sé, in caso di crollo, il comparto Private Equity che già in alcuni comparti scricchiola per conto suo.

E stiamo parlando di importi che, negli scenari peggiori, potrebbero far guai davvero seri.


La guerra in Iran

Insomma il pericolo di una tempesta perfetta non viene oggi dalla guerra contro l’Iran, ma proprio dalla combinazione ancora sconosciuta di queste due variabili. 

Ma cominciamo dalla guerra, da quel fattore dalla combustione improvvisa e imprevedibile che, dopo un momento di speranza durante il fine settimana, riposto nei negoziati tra Iran e Stati Uniti, ci ha fatti ripiombare, con il fallimento del dialogo, in quella dinamica aumenti prezzi del petrolio-inflazione che conosciamo fin troppo bene. 

La Casa Bianca ha già discusso con il Tesoro misure possibili se la guerra dovesse prolungarsi per oltre tre mesi e se il blocco completo dello stretto di Hormuz, che sarà imposto da oggi dagli Stati Uniti, dovesse avere conseguenze peggiori di quelle attese sul prezzo del petrolio e su quello del carburante ai distributori. 

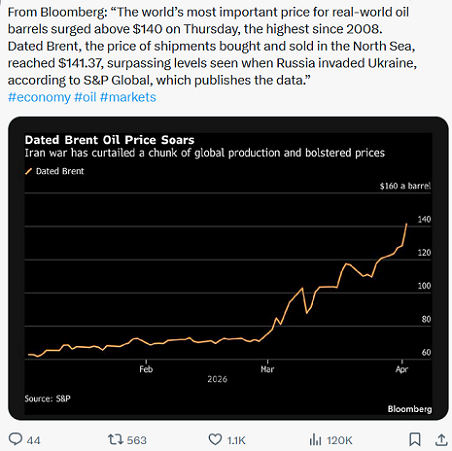
Gli aumenti ci sono già, il greggio ha di nuovo superato quota 100 dollari al barile, nel fine settimana, con balzi del 7-8% a seconda del tipo di petrolio e prezzi che si aggirano questa mattina, mentre scriviamo, tra i 102 e i 107 dollari al barile. Ma fino a dove potranno arrivare?


I mercati

Qui entriamo di nuovo in territorio di incertezza, c’è il precedente di quota 120 per il Brent greggio durante i momenti più tesi della guerra, ma ci sono nuovi livelli stimati che potrebbero portare i prezzi anche a quota 150 se la chiusura totale dello stretto di Hormuz, annunciata da Donald Trump dovesse prolungarsi troppo a lungo. 

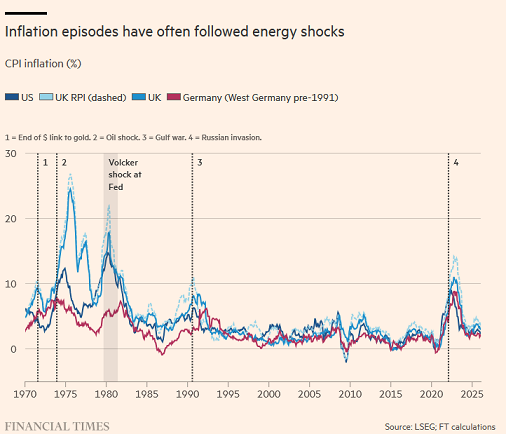
La preoccupazione infatti non sta nel livello dei prezzi che, come abbiamo visto, hanno dimostrato di essere molto elastici, ma nella durata di questa crisi con le sue conseguenze sul tasso di inflazione (già misurato intorno a quota 3,3% per il mese di marzo su base annuale in America, con un aumento dello 0,9%) e sui tassi di interesse già in tensione. 

Per quanto la guerra preoccupi, le dinamiche sono conosciute e gli strumenti per combattere l’inflazione sono noti, un aumento dei tassi, già in parte scontato dai mercati, avrà però effetti restrittivi sulla crescita: da qui una riduzione generalizzata attesa per domani dei tassi di crescita globali. 

Si ritiene anche che l’impatto negativo ci sarà più su Europa e Asia che sugli Usa e si dovranno studiare misure coordinate di intervento a seconda degli scenari. Quadro preoccupante dunque, ma non imprevedibile o ingestibile, visto che ci siamo già passati un mezzo varie volte negli ultimi decenni. 


Il primo fattore di pericolo: il modello di Anthropic Claude Mythos

Gli aspetti peggiori sul fronte incertezza derivano invece dai due fattori nuovi e in questo momento sia sconosciuti che incontrollabili. 

Il primo: l’impatto IA del nuovo modello di Anthropic Claude Mythos. Sappiamo che il modello è stato rilasciato in forma per ora ristretta a una quarantina di grandi aziende americane per aiutarle a giocare d’anticipo su certe vulnerabilità dei loro sistemi di software che potrebbero essere facilmente identificati da Claude Mythos e da hacker nel caso avessero accesso alla tecnologia. Ma la questione più specifica per gli incontri riguarda l’identificazione da parte di Mythos di vulnerabilità nei sistemi finanziari, in quelli per i pagamenti e per i trasferimenti causando possibili truffe colossali e imprevedibili. Il peggiore? Una paralisi dei sistemi finanziari. 

Di questo il segretario al Tesoro Scott Bessent e il presidente della Fed Jerome Powell hanno parlato nei giorni scori coi banchieri americani, convocati d’urgenza a Washington. 

Ma ora si tratterà di estendere il dialogo all’intero sistema finanziario internazionale. 
Per ora Claude Mythos è stato rilasciato solo ad alcune banche americane per aiutarle a identificare le vulnerabilità e giocare d’anticipo.
E le banche europee? E quelle asiatiche? Il rischio di un contagio in questo caso è collettivo. Impossibile isolarlo.

A Washington, nei prossimi giorni, in parallelo agli incontri programmati, si dovrà dunque impostare un comitato d’azione internazionale per condividere rischi, preoccupazioni e vulnerabilità prima che Mythos possa cadere in mano a hacker o criminali. Questa è la sfida più nuova che dominerà gli incontri di primavera. 


Il secondo fattore di pericolo: gli scricchiolii del settore del credito privato

L’altra è meno nuova, ma non più conosciuta: qual è il grado di vulnerabilità del settore credito privato? Quale sarà il suo impatto sulle aziende in primis e sulle economie subito dopo se dovesse registrarsi una improvvisa crisi di liquidità? 

Di certo sappiamo che grandi banche commerciali come JP Morgan hanno già ripulito il loro portafoglio da molti crediti più rischiosi, remunerati da alti tassi di interesse, ma si è trattato di un semplice trasferimento del problema su altri attori che potrebbero avere una propensione al rischio direttamente proporzionale alla loro possibile fragilità di fondo.


L’intelligenza artificiale

Il settore, come sappiamo, lavora moltissimo con i private equity che in molti casi si trovano già in difficoltà a liquidare certe posizioni di portafoglio in scadenza per via dell’incertezza economica determinata dalla guerra, ma anche dal possibile impatto su settori che vanno da quello software fino al manifatturiero di nuovo dell’intelligenza artificiale.


Le autorità per ora hanno minimizzato. Ma minimizzare, calmare, tranquillizzare è il loro dovere. Lo avevano fatto anche nei giorni subito prima della crisi del 2007/2009, accesa dalla crisi del mercato subprime. 

Speriamo che non ce la stiano contando come allora e che, soprattutto, approfittino di questi incontri plenari per confrontarsi, organizzare di nuovo interventi coordinati ed essere pronti a giocare d’anticipo se un crisi dovesse aprirsi anche su quel fronte. Anche perché come sappiamo combattere contemporaneamente e impreparati su più fronti non è mai né facile né gradevole.

Dice bene, benissimo Mario Platero sul Corriere della Serra: scrive “speriamo che non ce la stiano contando come allora”.

Noi di Recce’d aggiungiamo una domanda al lettore: caro amico lettore, tu che cosa intendi fare? Vuoi stare lì, beato, ed attendere quel giorno in cui, sul tuo quotidiano, ci sarà scritto se “ce la stavano di nuovo contando”, oppure vuoi fare oggi qualche cosa di decisivo per affrontare con serenità gli shock che comunque arriveranno?

L’ottimo quadro che ha ricostruito qui sopra Mario Platero sul Corriere merita di essere espanso ed approfondito, cosa che noi facciamo con un secondo contributo, che leggete di seguito, e che richiama la vostra attenzione, e quella di tutti sulle prossime due settimane, ed anche sulla nostra Europa.


A meno di due settimane dalla prossima riunione della Banca Centrale Europea, i membri del comitato sembrano indecisi sul futuro dei tassi d'interesse.

Secondo i dati LSEG, i mercati finanziari prevedono attualmente un mantenimento dei tassi nella riunione del 29-30 aprile, seguito da un aumento a giugno. La maggior parte degli operatori si aspetta che il tasso d'interesse di riferimento della BCE raggiunga almeno il 2,5% entro la fine dell'anno, con un aumento di 50 punti base o più rispetto ai livelli attuali.

Intervenendo alla CNBC mercoledì, in occasione della riunione primaverile del FMI a Washington, Joachim Nagel, presidente della Bundesbank tedesca, ha affermato che la volatilità dei prezzi del petrolio ha portato la BCE "tra il nostro scenario di base e il nostro scenario avverso".

"L'intera situazione è molto opaca, molto nebulosa, e tra due settimane dovremo decidere cosa succederà", ha dichiarato, aggiungendo che "i dati arrivano quotidianamente sotto forma di notizie".

Le questioni relative alla riapertura dello Stretto di Hormuz sono al centro dell'incertezza, ha osservato Nagel, definendo questa via navigabile cruciale "il tallone d'Achille del sistema economico mondiale".

"Se l'incertezza dovesse aumentare, ciò influenzerà anche la decisione che dovremo prendere quando ci riuniremo tra due settimane", ha affermato. "Un approccio basato su incontri successivi è la strada giusta da seguire, ed è così che abbiamo sempre fatto in passato. In questo momento così complesso, diventa ancora più importante".

Nagel ha lasciato intendere che i responsabili delle politiche monetarie stanno ancora valutando l'andamento dei tassi di interesse.

"È fondamentale attendere di avere a disposizione tutte le informazioni necessarie il giorno in cui dovremo prendere la decisione", ha concluso. "Pertanto, questo approccio basato su incontri periodici è il modo migliore per attuare la politica monetaria."

Nagel ha affermato che l'inflazione dovrebbe mantenersi intorno all'obiettivo del 2% fissato dalla banca centrale, ma ha avvertito che la persistente incertezza potrebbe costringere la BCE a una reazione qualora i prezzi aumentassero più del previsto.

"Dobbiamo mantenere aperte tutte le opzioni, come stiamo facendo ora: la politica monetaria non dovrebbe escludere nulla", ha dichiarato, ribadendo l'importanza dello Stretto di Hormuz come punto chiave per il processo decisionale.

"Dobbiamo rimanere vigili... In termini di politica monetaria, dobbiamo ancora valutare cosa accadrà nelle prossime due settimane. In due settimane potrebbero emergere molti nuovi sviluppi, quindi sono molto cauto nel fornire indicazioni precise sui prossimi passi da intraprendere sul fronte della politica monetaria."

Una "torta a strati" di shock

Martins Kazaks, banchiere centrale lettone e membro del Consiglio direttivo della BCE, ha dichiarato alla CNBC che i responsabili delle politiche monetarie stanno adottando un approccio riunione per riunione. Alla domanda se aprile sarebbe troppo presto per aumentare i tassi, ha risposto: "Vedremo".

"Cosa osserviamo, ad esempio, in termini di intensità del riprezzamento? Come si ripercuote su altri settori dell'economia?", ha affermato, sottolineando che l'inflazione di base non è aumentata a marzo nell'eurozona.

Kazaks ha spiegato alla CNBC che gli shock economici del 2020 e del 2022 – quando la crisi del Covid-19 e l'invasione su vasta scala dell'Ucraina da parte della Russia hanno scosso l'economia globale – hanno reso i banchieri centrali più vigili, dato che nessuno sa esattamente come finirà la guerra.

«Nessuno sa se seguiranno altri shock, e il problema che abbiamo visto nel 2020 e nel 2022 è che quando arrivano gli shock... è come una torta a strati», ha detto.

«Gli shock si sovrappongono, interagiscono tra loro. Potrebbero innescare delle non linearità. E per i banchieri centrali, penso che sia molto importante essere vigili e cauti e vedere cosa succede con queste non linearità. Se si attivano, e a volte li definirei effetti di secondo round, allora dobbiamo agire».

L'Europa si trova attualmente in una «situazione confortevole», ha aggiunto, ma Kazaks ha affermato che i funzionari devono monitorare i dati economici man mano che la situazione si evolve.

«I mercati, per l'area euro, si aspettano due rialzi dei tassi, a partire da giugno», ha concluso. «Al momento non ho nulla in contrario. Vediamo come si evolve la situazione. Ma ovviamente, a un certo punto dovremo agire. Queste non linearità sono certamente l'elemento che dovremmo esaminare con molta cautela e, se necessario, agire molto rapidamente».

Alla fine di marzo, la presidente della BCE Christine Lagarde ha affermato che la banca centrale era pronta ad aumentare i tassi di interesse, anche se l'atteso aumento dell'inflazione si fosse rivelato temporaneo.

«Se lo shock dovesse generare un superamento significativo, seppur non troppo persistente, del nostro obiettivo [di inflazione], potrebbe essere giustificato un aggiustamento misurato della politica monetaria», ha dichiarato Lagarde al convegno "La BCE e i suoi osservatori" a Francoforte, in Germania.

«Lasciare un tale superamento completamente irrisolto potrebbe comportare un rischio comunicativo: il pubblico potrebbe avere difficoltà a comprendere una funzione di reazione che non reagisce».

La BCE in “modalità crisi”

Carsten Brzeski, responsabile globale macroeconomico di ING ha dichiarato giovedì a CNBC via e-mail che "la situazione di stallo della BCE è finita".

"La BCE è tornata in modalità crisi, spostando la sua attenzione dalle proiezioni a lungo termine agli sviluppi effettivi, adottando un approccio 'a vista'", ha affermato.

Secondo Brzeski, le variabili chiave da monitorare includono i dati effettivi sull'inflazione, le aspettative di inflazione a lungo termine basate su sondaggi e l'andamento dei salari, che, a suo dire, i responsabili delle politiche monetarie valuteranno in relazione al rischio di rallentamento dell'attività economica e alle preoccupazioni per la stabilità finanziaria.

ING ritiene che la BCE si aspetti un'ondata inflazionistica iniziale, a partire dai prezzi della benzina, seguita da effetti a catena sui costi dei trasporti, sui prezzi dei prodotti alimentari e sui prodotti industriali.

"Finché si tratterà di un'unica ondata, di durata limitata, non ci sarà bisogno di aumenti dei tassi da parte della BCE", ha concluso Brzeski.

«Più a lungo durerà il blocco dello Stretto di Hormuz, maggiore sarà la probabilità che alcuni punti critici vengano colpiti. Ecco perché ora vediamo la BCE annunciare almeno un aumento dei tassi di interesse a scopo precauzionale. Alcuni arriverebbero a definirlo un errore di politica monetaria».

Antonio Alvarenga, professore di strategia e imprenditorialità presso la Nova School of Business and Economics, ha affermato che i funzionari della BCE si stanno dimostrando più cauti e prudenti del solito nel fornire indicazioni.

«La BCE si appresta alla decisione di aprile con una serie insolitamente ampia e variegata di scenari plausibili, in un contesto di crescita debole nelle economie chiave, dinamiche inflazionistiche rigide e rinnovati rischi al rialzo per i prezzi dell'energia derivanti dalle tensioni in Medio Oriente», ha dichiarato in una e-mail giovedì. «In tale contesto, essere troppo specifici può essere controproducente, perché i fatti possono cambiare rapidamente prima della riunione».

Alvarenga ha aggiunto che «la tradizionale forward guidance su un percorso probabile è di fatto venuta meno», con i responsabili della politica monetaria della banca centrale che si affidano a una comunicazione di tipo «reattivo», che mantiene la massima flessibilità sulle prossime mosse. «La guerra dei tassi d'interesse cambia il tipo di indicazioni che risultano credibili. Il massimo che possono fare è comunicare le possibili soluzioni: "se le aspettative di inflazione si ridimensionano o se si intensificano gli effetti di secondo ordine legati al settore energetico, interveniamo", invece di "ecco la traiettoria dei tassi"», ha dichiarato a CNBC.

«Il compromesso di questo approccio è una maggiore volatilità del mercato e una maggiore dispersione delle aspettative. Ma dal punto di vista della BCE, il rischio maggiore è quello di essere vincolati a una traiettoria preannunciata e poi doverla invertire bruscamente se lo shock si evolve».


Il quadro, ve lo abbiamo presentato, e completato in tutti i suoi aspetti principali.

L’esito di questa nuova situazione è comunque distante nel tempo. Ed una buona gestione del portafoglio non può e non deve ignorare esiti estremi. Occuparsene dopo, risulterebbe impossibile, se non controproducente.

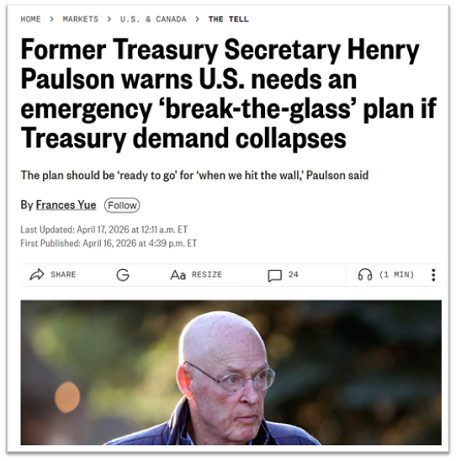
Recce’d si è dotata (da ormai quindici anni) di tutti gli strumenti di analisi ed operativi che sono necessari ad affrontare momenti di mercato come questi: incluso il dispositivo “In caso di emergenza rompere il vetro”, del quale proprio giovedì 16 aprile ha parlato in sede pubblica quello che fu in Ministro del Tesoro americano negli anni 2007 - 2009, ovvero Hank Paulson.

Leggiamo quindi la dichiarazione di ieri della persona che era il Ministro del Tesoro americano del 2007, 2008 e 2009, gli anni dei subprime: parole che meritano la vostra attenzione.  Parole che, da sole, bastano a spiegare perché Recce’d poco sopra ha scritto che in questo contesto di mercato la conservazione del patrimonio prevale sulla rincorsa al rendimento di breve termine. Lui la pensa come noi.

Fatevi consigliare da Hank Paulson, per le vostre scelte di asset allocation, piuttosto che da un venditore di Fondi Comuni e polizze assicurative.

E se voi oggi non avete alcun meccanismo di salvaguardia, se non c’è nel vostro portafoglio quel vetro da rompere in caso di emergenza, allora per voi è meglio contattate al più presto Recce’d, attraverso la nostra pagina CONTATTI.

L'ex Segretario del Tesoro Henry Paulson ha esortato giovedì i responsabili politici statunitensi a preparare un piano di emergenza nel caso in cui la domanda di titoli del Tesoro dovesse crollare, avvertendo che una crisi nel mercato obbligazionario governativo potrebbe innescare gravi conseguenze per l'intera economia.

"Abbiamo bisogno di un piano di emergenza rapido, mirato e a breve termine, pronto all'uso quando la situazione precipiterà", ha dichiarato Paulson in un'intervista a Wall Street Week di Bloomberg Television giovedì.

L'avvertimento di Paulson giunge in un momento in cui gli investitori sono sempre più preoccupati per il calo di attrattiva del debito pubblico statunitense. I deficit persistenti, l'elevata emissione di debito e i timori di inflazione hanno pesato di recente sui titoli di Stato a lungo termine.

Paulson ha affermato che una crisi nel mercato dei titoli del Tesoro si differenzierebbe in modo cruciale dal crollo finanziario del 2008, quando il governo statunitense aveva ancora sufficiente capacità fiscale per intervenire e contenere i danni. Questa volta, invece di concentrarsi sul settore privato, una crisi del Tesoro potrebbe ostacolare la capacità del governo di finanziarsi.

Nel 2008, "per quanto grave fosse la situazione", il governo aveva la potenza di fuoco fiscale per affrontare il crollo del credito", ha osservato Paulson. "Si può intervenire e ripulire il disastro".

Tuttavia, in una crisi del debito pubblico, "quando si raggiunge il limite e si cerca di emettere titoli del Tesoro, e la Fed è l'unico acquirente, i prezzi dei titoli del Tesoro stanno scendendo e i tassi di interesse stanno salendo, la situazione è pericolosa".

In altre parole, se la domanda di titoli del Tesoro calasse significativamente, gli investitori potrebbero chiedere rendimenti più elevati prima di acquistarne altri. Ciò renderebbe più costoso per il governo indebitarsi e i maggiori pagamenti di interessi aumenterebbero ulteriormente il deficit, offrendo agli investitori un ulteriore motivo di preoccupazione.

Tuttavia, Paulson ha affermato che gli è difficile prevedere quando una simile crisi potrebbe effettivamente verificarsi.

"La gente mi chiede: 'Quando toccherà il fondo?' Ovviamente non lo so, è impossibile saperlo", ha dichiarato a Bloomberg. "Quando accadrà, sarà devastante, quindi dobbiamo prepararci a questa eventualità".

Paulson vi ha detto: “dobbiamo preparaci a questa eventualità”.

Molti tra i nostri lettori non sono preparati. Alcuni neppure ci hanno pensato.

Il suggerimento di Recce’d è quello di contattarci: noi di Recce’d siamo preparati, i nostri portafogli lo sono, e soprattutto i nostri Clienti.

Concludiamo il nostro Post con una nota di colore: le affermazioni di Paulson giovedì 16 sono così tanto significative, e potenzialmente dirompenti, che si è mossa la Casa Bianca. Ed ha imposto, la sera stessa, una precisazione che appare come rettifica, quanto meno formale. Lui Paulson, ha precisato: ma, intanto, le sue affermazioni avevano già fatto il giro del Mondo.

Leggete qui sotto la rettifica. E poi decidete: decidete da che parte stare, decidete da quale parte volete mette i vostri soldi. Voi, amici lettori, da che parte state? Attenti a non fare la fine di Meloni, perché dopo si sta molto scomodi con il piede in due scarpe. Molto scomodi.


In una dichiarazione rilasciata giovedì sera, il Paulson Institute ha chiarito che Paulson "ha affermato chiaramente che le sue preoccupazioni sul debito non sono immediate e che crede che l'economia statunitense rimanga la più resiliente tra le principali economie mondiali e sia la più in grado di resistere all'incertezza, compreso l'impatto della guerra in Iran. Ha anche osservato che il dollaro si è effettivamente rafforzato a seguito della situazione attuale".

Valter Buffo
ll portafoglio titoli nel 2026 sarà costretto al passaggio dal Canale di Suez
 

Respirate. Fate tutti un respiro profondo. Un bel respiro. Molto profondo.

Concentratevi: concentratevi intensamente.

E poi liberatevi dell’attualità, dell’urgenza e dell’affanno.

Liberate la vostra mente, svuotatela di tutto il trash che siete stati costretti a subire nelle ultime 4-6 settimane, tra dibattiti TV e social: un diluvio di immagini e parole, quasi tutte senza alcun significato per voi, per il vostro futuro ma soprattutto per il vostro risparmio.

Questo è il momento di guadare oltre, di elevare lo sguardo. Questo è il momento di guardare verso il lungo termine, specie nella gestione dei vostri risparmi. Come Recce’d da tempo vi anticipa, siamo entrati in una Nuova Era: ed oggi, con questo Post, daremo a tutti i lettori un aiuto concreto per vedere nel medio e lungo termine, e costruire uno scenario solido per la gestione del proprio risparmio.

Come sempre facciamo, invitiamo il lettore interessato a contattarci per approfondire, utilizzando la pagina CONTATTI di questo sito.

Perché oggi Recce’d suggerisce ai propri lettori di guardare al proprio portafoglio titoli adottando la prospettiva del Canale di Suez?

L’idea di sviluppare il nuovo Post lungo … il Canale di Suez a noi di Recce’d è venuta leggendo questo breve commento che segue, pubblicato ieri.

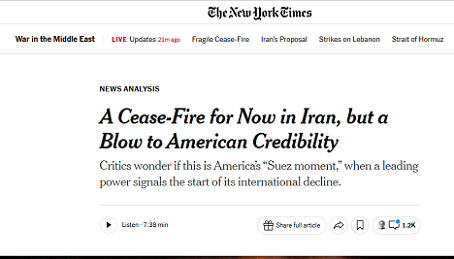
L'articolo di Steven Erlanger, che si interroga se stiamo assistendo al "momento Suez" degli Stati Uniti, ha suscitato un acceso dibattito. Due sono gli elementi centrali di questo paragone.

  • In primo luogo, gli Stati Uniti saranno considerati come se avessero subito una battuta d'arresto paragonabile al fallito intervento congiunto del Regno Unito nel 1956 (insieme a Francia e Israele) per impadronirsi del Canale di Suez?

  • In secondo luogo, c'è un'altra potenza pronta a subentrare, proprio come fecero gli Stati Uniti quando soppiantarono indiscutibilmente la Gran Bretagna come leader mondiale?

  • La risposta alla prima domanda dipende dall'evolversi della situazione nella guerra in Medio Oriente. Inoltre, potrà essere compresa appieno solo con il senno di poi.

  • La risposta alla seconda domanda è, a mio avviso, più semplice: non esiste un singolo Paese in grado di sostituire gli Stati Uniti. Se una transizione dovesse concretizzarsi, probabilmente porterebbe a una significativa frammentazione dell'ordine di potere globale o all'ascesa di una nuova coalizione di nazioni.

Ci siamo detto che questa sintetica riflessione è molto utile per tutti i nostri lettori: può essere utile sia nella fase di costruzione del portafoglio titoli, sia nella successiva gestione dell'o stesso portafoglio.

In che modo? Lo spiegheremo più sotto. Per il momento, proponiamo ai nostri lettori di leggere per intero proprio quell’articolo di Elanger che è citato sopra, e che stato pubblicato dal New York Times. Noi lo abbiamo tradotto per voi.


Di Steven Erlanger

Steven Erlanger scrive di diplomazia e sicurezza europea, mediorientale e americana.

9 aprile 2026

Le analogie storiche non sono mai esatte. Ma con il precario accordo di cessate il fuoco nella guerra tra Stati Uniti e Israele contro l'Iran, alcuni si chiedono se questo non sia un momento "alla Suez" per gli Stati Uniti, che segna il declino del potere e della credibilità americani nel mondo.

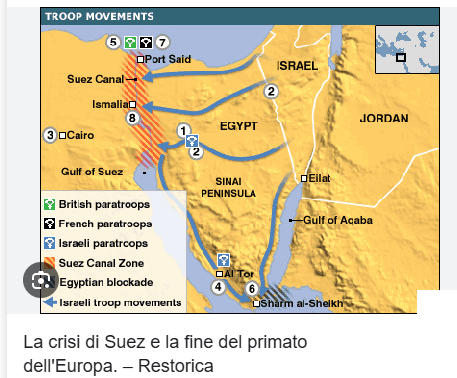
La crisi di Suez ebbe luogo nell'ottobre del 1956, quando Gran Bretagna, Francia e Israele attaccarono l'Egitto per forzare l'apertura del Canale di Suez. Il presidente Dwight D. Eisenhower, a pochi giorni dalle elezioni, ordinò loro di fermarsi. Il primo ministro britannico Anthony Eden si dimise. Il presidente egiziano Gamal Abdel Nasser divenne un eroe dell'anticolonialismo.

Suez divenne sinonimo del momento in cui la Gran Bretagna, stremata dalla Seconda Guerra Mondiale, cedette il passo agli Stati Uniti come potenza globale.

Ci sono delle differenze rispetto a quel periodo. Il Canale di Suez è artificiale e si trova interamente in territorio egiziano, a differenza dello Stretto di Hormuz, via navigabile internazionale. Non esiste altra potenza globale in grado di sostituire gli Stati Uniti nella regione, né tantomeno di impartire ordini al Presidente Trump.

Tuttavia, il cessate il fuoco di due settimane lascia la Repubblica Islamica al potere e ancora al comando del futuro dello Stretto di Hormuz, con l'arsenale nucleare e il programma missilistico balistico iraniano ancora irrisolti. Dopo la dichiarazione di vittoria del signor Trump, per quanto vuota, è difficile immaginare una ripresa di una guerra su vasta scala.

Per il resto del mondo, la guerra "comincia ad assumere la forma di una sconfitta militare, più grave di quella in Iraq o in Afghanistan", ha affermato Bruno Maçães, ex segretario di Stato per gli affari europei del Portogallo.

«Il mito dell'America onnipotente è importante», ha aggiunto, «ed è un requisito fondamentale per un'egemonia globale mantenere il flusso di petrolio, aprire lo stretto e mantenerlo aperto. Questa convinzione in un'America onnipotente in grado di risolvere qualsiasi problema sta scomparendo».

Mantenere aperte le rotte marittime per le merci americane e il commercio globale è uno dei pochi interessi permanenti che gli Stati Uniti hanno in Medio Oriente, così come in Asia.

La guerra in Iran ha bloccato lo stretto. Ora, l'esercito iraniano controlla ancora il passaggio ed è probabile che imponga pedaggi elevati. «La giustificazione strategica della presenza militare americana nella regione ha subito un duro colpo», ha affermato Stephen Wertheim, senior fellow presso la Carnegie Endowment di Washington.

L'analogia con Suez funziona, ha detto Wertheim, in quanto la guerra in Iran ha dimostrato «in un singolo episodio il pericolo della cattiva gestione e della scarsa capacità di giudizio degli Stati Uniti».

La guerra stessa e il suo esito incerto, ha affermato, "non fanno altro che accelerare una preoccupazione già esistente, condivisa da molti paesi del mondo, riguardo a ciò che il declino della qualità della governance americana significhi per le aspettative che possono avere nei confronti degli Stati Uniti".

Gli alleati americani potrebbero essere scontenti, perplessi e persino arrabbiati per le politiche dell'amministrazione Trump, ma molti di loro, soprattutto quelli del Golfo Persico e dell'Asia che subiscono l'impatto della carenza e delle restrizioni energetiche, hanno poche altre opzioni per quanto riguarda i partner in materia di sicurezza.

Tuttavia, la guerra e l'accordo di cessate il fuoco hanno ridotto l'influenza americana e influenzeranno il modo in cui gli alleati degli Stati Uniti ne percepiscono l'affidabilità, ha dichiarato Charles A. Kupchan, politologo e direttore degli studi europei presso il Council on Foreign Relations.

La guerra contro l'Iran non è stata iniziata in consultazione con gli alleati. Ed è arrivata dopo una serie di eventi che li hanno spiazzati. Le guerre tariffarie di Trump sono state uno shock spiacevole, ma la sua minaccia di prendere la Groenlandia con la forza, se necessario, dalla Danimarca, un alleato europeo e della NATO, è vista come un punto di svolta per quanto riguarda la predazione, l'inaffidabilità e il disprezzo degli Stati Uniti per gli amici tradizionali. «La guerra con l'Iran e il suo impatto economico si stanno accumulando e rafforzando la sensazione che gli Stati Uniti siano diventati imprevedibili e inaffidabili», ha affermato Kupchan.

Le relazioni e le alleanze internazionali si basano sulla fiducia. Ma come ha scritto martedì Francis Fukuyama dell'Università di Stanford, «non c'è mai stato un momento in cui gli Stati Uniti fossero così diffidati, sia dagli amici tradizionali che dai rivali, come ora». Un abile negoziatore, ha aggiunto, deve generare un minimo di fiducia, dimostrando di rispettare gli accordi presi. «Ma la reciprocità è una virtù che Trump non ha mai compreso né praticato», ha concluso.

La guerra ha messo in discussione la tesi di Washington secondo cui il suo primato globale fosse vitale per la sicurezza del commercio internazionale e dell'ordine mondiale. Questa è stata la principale giustificazione per le numerose basi americane in tutto il mondo, e soprattutto in Medio Oriente.

Ma la guerra ha mostrato gli Stati Uniti agire invece come una forza di disordine e destabilizzazione.

«Intraprendendo una guerra di scelta in una regione cruciale per il commercio globale e ignorando completamente le probabili conseguenze per le economie dei suoi alleati più stretti, l'amministrazione Trump ha distrutto la legittimità del potere americano», ha affermato Anatol Lieven del Quincy Institute for Responsible Statecraft.

L'impatto di Gli Stati Uniti, indeboliti, trovano la loro forza in Europa, che ha fatto affidamento sulla NATO e sulla garanzia di sicurezza americana implicita nell'adesione, incluso l'ombrello nucleare statunitense. Ma gli europei hanno fatto una distinzione tra la fiducia nell'America e la fiducia nel signor Trump. La prima permane perché è vitale per la sicurezza europea.

Tuttavia, le politiche del signor Trump stanno inevitabilmente producendo una reazione che durerà oltre la sua presidenza. Il resto del mondo sta cercando di organizzarsi e di ridurre i rischi derivanti da un'America che tratta i suoi alleati come nemici e i suoi nemici tradizionali, come Russia e Cina, come amici.

Alla domanda se l'egemonia americana si sia indebolita, il ministro degli Esteri polacco, Radosław Sikorski, ha risposto: "Speriamo di no, ma temiamo che possa accadere".

La NATO ha subito un duro colpo dalle politiche complessive del signor Trump. Egli continua a definirla "una tigre di carta", nonostante sia riuscito a spingere i suoi membri a spendere considerevolmente di più per le forze armate. Durante la guerra in Iran, Trump si scagliò contro gli europei per non essere intervenuti per aprire lo stretto, nonostante la più potente Marina statunitense non fosse in grado di farlo.

Ciò che lo irrita maggiormente è la resistenza degli Alleati ai suoi desideri. "Tutto è iniziato con la richiesta di sapere la verità sulla Groenlandia", ha dichiarato Trump ai giornalisti lunedì. "Non volevano rivelarcela, e io ho risposto: 'Addio'".

L'impatto cumulativo sulla NATO è significativo, ha affermato Rajan Menon, professore emerito di scienze politiche alla City University di New York. A lungo termine, la Cina sembra essere il vero vincitore.

"Mentre noi sembriamo folli e parliamo di bombardare un Paese per riportarlo all'età della pietra, la Cina appare come un pacificatore e un agente di stabilità", ha detto. Nel frattempo, Pechino ha avuto l'opportunità di osservare come opera la Marina statunitense.

«La Cina osserva la situazione con grande soddisfazione e, quando Trump si recherà lì» per il vertice ora previsto per metà maggio, «sarà molto ridimensionato».

La Cina, che riceve gran parte del suo petrolio attraverso lo Stretto di Hormuz, ha spinto l'Iran ad accettare il cessate il fuoco e ci si aspetta che partecipi al mantenimento della navigazione dello stretto e alla garanzia del passaggio sicuro per gli altri paesi.

Molto dipende da come finirà la guerra, ha avvertito il signor Kupchan del Council on Foreign Relations.

Se il cessate il fuoco porterà a un accordo che imponga significative limitazioni al programma nucleare iraniano e alla sua capacità di creare problemi, ha affermato, ciò sarebbe di gran lunga preferibile a lungo termine rispetto a un conflitto congelato o a uno che «si protrae mese dopo mese», con tutte le conseguenti ripercussioni sul mercato energetico e sugli alleati americani.


Steven Erlanger è il capo corrispondente diplomatico in Europa e ha sede a Berlino. Ha lavorato come corrispondente in oltre 120 paesi, tra cui Thailandia, Francia, Israele, Germania e l'ex Unione Sovietica.

Come scrive il New York Times, l’analogia con Suez 1956 funziona: noi in Recce’d diciamo che funziona benissimo. La crisi di Suez 1956 segno una svolta epocale: segnò la fine della dominanza dei Paesi europei sul Resto del Mondo. Fu il segno tangibile che Stati Uniti e Russia dominavano il Pianeta, e lo avrebbero fatto fino alla fine del Secolo XX. Poi, entrò in scena la Cina, ed oggi sono (almeno) tre i poli del dominio globale.

E questo, che è un fatto (lo leggete ogni giorno, sul vostro quotidiano), va immediatamente calato nelle scelte di investimento.

Ecco in che modo noi lo facciamo.

Tutti noi investitori, e in particolare noi gestori professionali di portafoglio, siamo stati educati nel corso degli ultimi decenni a vedere il Mondo come centrato sugli Stati Uniti.

In termini di costruzione del portafoglio, questo si è tradotto (per decenni) in un sovrappeso dei mercati finanziari americani, sia in termini di quote del portafoglio titoli, sia in termini di analisi e valutazione degli asset, sia in termini di prospettive future die mercati. Siamo stati, per decenni, abituati tutti a credere che “quello che succede sui mercati americani poi verrà seguito a specchio da ogni altro mercato del Pianeta (Cina compresa).

Oggi, non è più così: e Recce’d da molti anni avvicina il proprio Cliente a nuovi concetti, sulla base dei quali Recce’d fonda una nuova concezione della gestione dei portafogli modello. E tra le numerose novità, che noi abbiamo introdotto per gestire con i migliori strumenti e i migliori risultati il risparmio del Cliente nella Nuova Era, una delle più evidenti è che la centralità degli Stati Uniti ha già perso di rilevanza ed è destinata nel giro di qualche anno a scomparire. Per questo, la nostra impostazione, la nostra costruzione del portafoglio e la nostra gestione successiva riflette una maggiore dispersione di rischi e rendimenti attesi, ed una maggiore frammentazione del quadro strategico (sia in materia di geopolitica sia in materia di performance dei mercati e degli investimenti).

Il concetto che abbiamo appena sintetizzato i nostri lettori lo potranno ritrovare, approfondito ed ampliato, sia nel manuale di Recce’d che è in pubblicazione, e che sarà dedicato ad “Investire consapevole”, sia alla pagina SCELTE DI PORTAFOGLIO del nostro sito, che viene rinnovata e migliorata proprio in queste settimane.

Nel Post che state leggendo, ci limiteremo a completare per il nostro lettore, l’esame della prospettiva “Canale di Suez” che Recce’d vi suggerisce di assumere prima di fare le vostre scelte di asset allocation per il resto del 2026.

Lo faremo proponendovi un secondo articolo, tradotto per voi. Questo articolo del Wall Street Journal vi porterà ad applicare ciò che avete appena letto sul Canale di Suez alle vicende più recenti, ed all’attacco militare allo IRAN in modo particolare.

L’articolo nel contesto di questo Post ci serve per documentare uno sviluppo della vicenda che la grande massa degli investitori deve ancora comprendere. Recce’d, ogni mattina nel Bollettino che abbiamo chiamato The Morning Brief, e poi qui sul sito alle pagine TWIT - TWOO, MERCATI e BLOG, ha scritto in più occasioni che

i fatti del marzo ed aprile 2026 hanno NULLA in comune con la crisi delle tariffe (Liberation Day) di un anno prima, e che in questo caso, a differenza dal Liberation Day 2025, gli effetti di medio e lunto termine saranno importanti, per i mercati finanziari e dunque per noi investitori.

Vi ricordiamo un fatto recente: nei mesi di marzo, aprile, maggio di quattro anni fa, e quindi nei mesi successivi all’invasione russa in Ucraina, era lunghissima la lista dei giornalisti, dei commentatori che stillavano in tutte le direzioni di una “fine imminente”, di una “guerra finita in tre mesi”, e naturalmente del “crollo dell’economia russa.

Male informati? Semplici imbecilli? Male intenzionati e disinformatori di professione?

Recce’d sostenne nel marzo 2022 che si trattava di un conflitto di medio termine. Oggi, con riferimento a ciò che sta succedendo in IRAN, Recce’d vi anticipa che questa instabilità non avrà alcuna soluzione nel breve termine, e (in forme diverse e tutte da scoprirà) avrà sviluppi e conseguenze nel medio termine e nel lungo termine.

L’articolo che segue vi aiuterà a comprendere meglio le nostre affermazioni. E una volta comprese meglio le nostre affermazioni, potrete applicarle in modo efficace alle vostre nuove scelte di investimento.

Proprio in merito a queste applicazioni pratiche, troverete dopo che avrete letto questo articolo alcune nostre considerazioni.

In sole sei settimane, la guerra con l'Iran ha sconvolto un sistema di commercio globale che ha arricchito persone e nazioni per oltre un secolo: la libertà di navigare in mare aperto.

Lo Stretto di Hormuz ha a lungo rappresentato un'arteria vitale per l'economia marittima mondiale. Ma quel braccio di mare largo 48 chilometri è ora il simbolo di un nuovo disordine globale. Mentre circa 20.000 marinai, di fatto tenuti in ostaggio in mare, assimilavano l'annuncio del cessate il fuoco da parte del presidente Trump di questa settimana – subordinato alla completa riapertura dello stretto – i funzionari iraniani hanno ribadito che sarebbero stati loro a decidere quali navi avrebbero potuto partire e a quale prezzo.

Il "pedaggio di Teheran" stava entrando in vigore, sotto gli occhi della Marina statunitense, un'ammissione che, almeno qui e ora, nel corridoio petrolifero mondiale, l'America non domina più i mari.

Capitani, armatori e gestori delle oltre 700 navi bloccate vicino all'Iran, con a bordo merci per decine di miliardi di dollari, si scambiavano messaggi per cercare di comprendere le mutevoli regole di Teheran. Dopo giorni di droni e missili che sorvolavano la zona, la marina iraniana ha trasmesso un messaggio radio per chiarire la propria posizione: "Qualsiasi nave tenti di transitare senza autorizzazione, verrà distrutta".

Lo Stretto di Hormuz, affermano i marinai, rischia di diventare un cimitero per un sistema commerciale così fondamentale per l'economia moderna che la maggior parte dei consumatori, abituati a importazioni a basso costo e spedizioni in tre giorni, lo dà per scontato. Il prezzo da pagare ricadrà sui consumatori di tutto il mondo, in termini di inflazione, ritardi nelle consegne e le complicazioni di un nuovo accordo che consente a Teheran di scegliere quali paesi possono accedere al petrolio mediorientale.

Secondo gli economisti, se l'Iran continuerà a imporre un pedaggio alle petroliere per il passaggio sicuro, il costo aggiuntivo farà lievitare il prezzo di un gallone di benzina. Oppure, il Corpo delle Guardie Rivoluzionarie potrebbe bloccare completamente il flusso, causando il caos nei mercati energetici. In entrambi i casi, armatori, assicuratori ed equipaggi restano cauti nel tornare a navigare in uno stretto un tempo trafficato, che potrebbe scattare come una trappola al minimo malinteso tra un regime iraniano risentito e un presidente americano che ha minacciato di spazzare via l'intera civiltà iraniana in una sola notte.

Qualunque cosa accada, il precedente di un casello di pedaggio in mare aperto avrà ripercussioni su un ordine mondiale che gli Stati Uniti hanno contribuito a costruire. Gli alleati americani temono che altri attori possano cercare di replicare l'esempio dell'Iran, come fecero gli imperi del XVII secolo, quando la dinastia Qing cinese, gli Ottomani e i Portoghesi tassavano le navi di passaggio. Trump ha ventilato l'ipotesi di un pedaggio americano sul Golfo Persico, e il suo dispendio di risorse navali in Medio Oriente ha dato a Pechino e alla sua marina – la più grande del mondo – maggiore libertà di espandere il controllo sul Mar Cinese Meridionale.

Le ripercussioni si estendono al dollaro statunitense, la cui posizione di valuta indiscussa del commercio marittimo aiuta gli Stati Uniti a mantenere basse le tasse e alti i deficit. I marinai hanno notato che l'Iran sta riscuotendo i pedaggi in yuan cinesi o criptovalute.

"Le cose non saranno più come prima", ha affermato il capitano Ali Kanafani, siriano, che durante una videochiamata ha ruotato il telefono per scrutare l'orizzonte, dove ha potuto vedere più di 30 navi bloccate in attesa dell'autorizzazione all'iraniano per la loro partenza. Un capitano libico su una nave vicina lo stava chiamando per chiedergli se avesse compreso le nuove regole che disciplinano una via navigabile che trasporta circa un quinto del petrolio e del gas naturale liquefatto mondiali. "Sono tutti confusi", ha detto Kanafani.

La guerra con l'Iran è la terza in quattro anni a interrompere il traffico marittimo: dopo l'invasione russa dell'Ucraina, una nave sotto il comando di Kanafani è stata colpita da un missile nel Mar Nero, prima che un'altra delle sue navi sopravvivesse a un attacco diretto dei ribelli Houthi armati dall'Iran che presidiano il Mar Rosso. L'anno scorso, suo cugino Deeb, di 22 anni, che lavorava sotto il suo comando su una nave ormeggiata al largo dell'Ucraina, è morto in un attacco missilistico. Kanafani ha dichiarato: "Faceva la spola tra la Siria e l'Ucraina e poi tornava in Siria in una cassa".

Anche dopo tre giorni dall'inizio del cessate il fuoco di questa settimana, l'Iran lasciava passare solo un piccolo numero di navi al giorno – appena due venerdì – in base alla lista di alleati geopolitici di Teheran e alla loro disponibilità a pagare pedaggi che possono raggiungere i 2 milioni di dollari.

Secondo alcuni membri dell'equipaggio, le navi cambiavano bandiera, passando a paesi più amici dell'Iran, o si trasformavano in "navi zombie", assumendo l'identità di imbarcazioni demolite o dismesse, violando così le norme marittime delle Nazioni Unite codificate nel corso dei decenni nel diritto internazionale. Altri equipaggi imploravano i porti di permettere loro di sbarcare da navi a cui erano finite le provviste di cibo e verdura fresca, dopo quelli che di fatto equivalevano a 41 giorni di prigionia.

Alcuni marinai trascorrevano il tempo realizzando video per TikTok o pescando pesci e granchi con piccole reti. Il capitano Zefanus Waruwu stava dando ordini.

Ha incoraggiato i suoi nove compagni di equipaggio indonesiani a cantare, correre e fare flessioni sul ponte, "per mantenere alto il morale", ha detto. Intrappolati e soli, altri hanno contemplato il suicidio, con capitani e rappresentanti sindacali che fungono da consulenti.

"La libera navigazione e il libero scambio sono possibili solo se i marittimi possono svolgere il loro lavoro in sicurezza", ha affermato Sotiris Raptis, segretario generale dell'European Shipowners-ECSA, un'associazione di categoria.

Nei prossimi giorni, i negoziati in Pakistan potrebbero contribuire a portare sollievo ai marinai bloccati al largo dell'Iran, in attesa della fine della loro prigionia. Ciò che non si profila all'orizzonte è un ritorno alla normalità marittima, affermano marittimi, armatori, analisti navali e storici. I prezzi del carburante per le navi e delle assicurazioni di guerra sono schizzati alle stelle; gli orari sono nel caos, gli equipaggi si sono dimessi e le navi sono state dirottate altrove. Come un ingorgo stradale, anche un piccolo blocco in una singola rotta marittima può causare lunghe code anche dopo la rimozione dei relitti.

E quando ciò accadrà, gli armatori dovranno comunque considerare i rischi derivanti da nuove e insidiose sfide che la Marina statunitense non è stata in grado di risolvere, come i droni a basso costo in grado di superare in sciami navi da guerra progettate per abbattere aerei e missili. Gli Stati Uniti, un tempo garanti della navigazione in mare aperto, hanno dimostrato di poter accettare la loro chiusura, e gli alleati europei dell'America, che un tempo dominavano i mari, hanno respinto la richiesta di Trump di riaprire uno stretto che il suo stesso esercito aveva lasciato chiuso.

"Il concetto di autostrada blu sta scomparendo", ha affermato Salvatore R. Mercogliano, ex ufficiale di marina e professore associato di storia alla Campbell University nella Carolina del Nord. "Abbiamo creato un sistema oceanico progettato per volume e velocità: si possono trasportare grandi quantità di merci rapidamente e quello che stiamo vedendo è come sbattere contro un muro di mattoni a 160 chilometri all'ora".

"Non assisteremo a un ritorno alla normalità che avevamo prima di questa crisi, in nessun caso", ha concluso.

La libertà come forza

Il sistema che oggi diamo per scontato è nato dal capitalismo dell'Età dell'Oro, quando il commercio internazionale conobbe un boom, e dagli scritti di Alfred Thayer Mahan, che considerava la libertà commerciale dei mari fondamentale per la prosperità e la potenza marittima degli Stati Uniti. Un ritratto del fondatore ottocentesco della strategia navale americana è esposto al Naval War College degli Stati Uniti, e le idee di Mahan continuano a influenzare il Pentagono.

Il pensiero americano si è evoluto dopo la Prima Guerra Mondiale fino a sostenere la libera navigazione per tutti i paesi, un'idea che si è diffusa ampiamente solo quando la Marina degli Stati Uniti è diventata la forza di polizia marittima globale dopo la Seconda Guerra Mondiale.

A quel tempo, la maggior parte dei beni manifatturieri veniva trasportata via terra e l'economia statunitense era trainata da piccole imprese manifatturiere che servivano acquirenti locali. L'esplosione del traffico marittimo nei decenni successivi ha alimentato l'ascesa di giganteschi conglomerati che acquistavano materie prime da fornitori lontani e inseguivano il consumatore che offriva il profitto maggiore e più rapido.

Anche se la quota americana del commercio marittimo diminuì dopo la Guerra Fredda, i leader statunitensi credevano che gli americani e i loro alleati traessero vantaggio da un commercio così aperto tra paesi amici. Il commercio globale fiorì e l'economia statunitense guidò la crescita, anche se la cantieristica navale statunitense si atrofizzò e la Marina si ridusse da 7.000 navi alla fine della Seconda Guerra Mondiale a circa 300 oggi.

Dopo la guerra Iran-Iraq degli anni '80, che causò l'affondamento di navi civili nello Stretto di Hormuz, i funzionari della Marina statunitense calcolarono quali risorse sarebbero state necessarie per scortare le navi. Giunsero alla conclusione che la Marina sarebbe stata in grado di scortare solo una manciata di navi civili al giorno, una frazione del traffico regolare.

Di fatto, la libera circolazione delle merci in mare aperto dipendeva dall'adesione globale a regole che gli Stati Uniti avevano contribuito a redigere, ma che non erano in grado di far rispettare.

Il crollo

Ora, questo sistema viene messo alla prova in una mezza dozzina di vie navigabili, che rappresentano una vasta porzione del commercio globale. Nel Mar Baltico, la Russia sta sfidando le sanzioni internazionali trasportando petrolio e gas con una "flotta ombra" di navi che spesso non soddisfano i requisiti di sicurezza internazionali. Le navi che solcano il Mar Nero sono soggette agli attacchi missilistici russi contro i porti ucraini, mettendo a rischio l'approvvigionamento mondiale di cereali. Il traffico attraverso il Mar Rosso non si è ripreso dal 2024, quando gli Houthi affondarono la Rubymar, la prima nave civile persa in guerra dalla guerra Iran-Iraq, una mossa che ha conferito ai ribelli yemeniti un'ampia influenza sulle navi che possono transitare attraverso il Canale di Suez.

Acque agitate

Il controllo iraniano sullo Stretto di Hormuz crea un precedente per la Cina, che rivendica la sovranità sul Mar Cinese Meridionale, una via di transito per oltre un quarto del commercio globale.

"Se il mondo accetta di pagare pedaggi per lo Stretto di Hormuz, come possiamo gestire la rivendicazione cinese secondo cui l'intero Mar Cinese Meridionale è acque territoriali cinesi?", ha affermato il viceammiraglio in pensione della Marina statunitense John "Fozzie" Miller. "Se controllano il Mar Cinese Meridionale, di fatto controllano l'economia globale".

La Cina afferma di agire all'interno delle proprie acque territoriali. I suoi vicini, che respingono le argomentazioni di Pechino, un tempo contavano sul solido sostegno di Washington.

Ma ultimamente, gli Stati Uniti si sono mostrati meno critici nei confronti dell'ultima costruzione di un'isola artificiale nel Mar Cinese Meridionale da parte di Pechino rispetto ai progetti precedenti, tutti ampiamente considerati una potenziale minaccia per la navigazione nella regione, nonché per Taiwan. Gli Stati Uniti hanno spostato risorse militari dall'Asia orientale al Medio Oriente, concedendo alla Cina maggiore margine di manovra, ma senza liberare Hormuz.

"Come gangster di quartiere, Iran e Cina cercano entrambi di imporre un racket di protezione alle navi civili che solcano le acque ambite dai rispettivi governi, in violazione del diritto internazionale", ha affermato Hunter Stires, che ha ricoperto il ruolo di stratega marittimo del Segretario della Marina fino a quest'anno. "La mafia lo chiama 'denaro della protezione'; l'Iran lo chiama 'pedaggio' per il passaggio indisturbato attraverso lo Stretto di Hormuz... Il risultato è lo stesso: dove finisce il mare libero, iniziano le estorsioni".

Al momento, non è nemmeno chiaro come gli armatori dovrebbero pagare il nuovo pedaggio iraniano senza violare le sanzioni statunitensi. Un consigliere di un governo asiatico, solitamente stretto partner degli Stati Uniti, ha dichiarato di aver negoziato con l'ambasciatore iraniano locale per valutare la possibilità che le loro navi potessero acquistare discretamente un passaggio sicuro in criptovaluta o in yuan cinesi.

Finora, le navi russe e cinesi hanno goduto di un accesso preferenziale. Le Guardie Rivoluzionarie iraniane stanno ostentando la propria forza, classificando le navi in ​​base al grado di amicizia che le lega alle rispettive nazioni. In fondo alla classifica: Stati Uniti e Israele.

"Una volta che si verifica una grave violazione, ne seguiranno altre e si precipiterà rapidamente in uno stato di caos giuridico", ha affermato Jason Chuah, professore di diritto commerciale e marittimo presso la City Law School della City St George's, Università di Londra. "È estremamente triste. Il diritto internazionale sembra essere al punto di rottura nel Golfo Persico".

Copyright ©2026 Dow Jones & Company, Inc.

Pubblicato nell'edizione cartacea dell'11 aprile 2026 con il titolo "L'era dei mari liberi guidata dagli Stati Uniti sta volgendo al termine".


Chiarito il quadro, specificato il contesto, ed analizzate anche le ricadute più evidenti per l’economia globale, ora rivolgiamo la nostra e la vostra attenzione ai mercati finanziari. Il nostro mestiere è la gestione di portafoglio, ed in particolare dei portafogli modello di recce’d, ed è quindi lo scopo di ogni nostro lavoro quello di tradurre dati, informazioni ed analisi in movimenti di portafoglio, finalizzati sia a migliorare le performances dei nostri Clienti, sia a proteggere il risparmio dei nostri Clienti dagli shocks, sia di breve termine, sia di medio-lungo termine come quello che stiamo analizzando in questo Post.

Ecco allora, per chiudere il Post, un utile contributo che vi aiuterà a valutare nel modo più corretto il peso degli eventi che fino a qui abbiamo analizzato sui mercati finanziari di tutto il Mondo. E per conseguenza anche sul vostro portafoglio, anche nel caso in cui abbiate scelto Fondi Comuni e polizze assicurative, oppure credito privato ed investimenti sull’economia reale, anche nel caso limite nel quale abbiate messo nel portafoglio titoli soltanto BTp e Bund tedeschi. Perché nulla, ma proprio nulla, resterà al riparo dalle conseguenze degli eventi che stiamo affrontando in queste settimane.

Se vi siete fatti convincere da certe frasi a buon mercato, come ad esempio

“i mercati finanziari alla fine recuperano sempre”, “tanto ai mercati non fa più paura nulla”, “tanto alla fine ci saranno sempre le Banche Centrali a sostenere i prezzi”

beh … ci dispiace informarvi che rischiate di fare la figura dei semplicioni e degli ingenui, e vi farà un gran bene leggere l’articolo che segue e chiude il Post. Perché gli ingenui, alla fine, sono sempre quelli che pagano il contro per tutti.

Quando i bambini sono così di cattivo umore da rifiutare tutto, è inutile offrire loro altre opzioni. Hamburger, pizza, sushi? No, no, no! L'unica via d'uscita è ribaltare la situazione. "Va bene, dimmi cosa vuoi". E scoppia la testa. Essere costretti a dare una risposta positiva invece di respingere tutto e tutti è una sfida. E mi vergogno di ammettere che è ora di affrontarla. Ho passato decenni a sostenere che per gli investitori non importa molto. Allora cosa importa, eh?

Ci ho riflettuto di nuovo di recente, mentre un'altra guerra va e viene senza grandi ripercussioni sui rendimenti. Certo, i trader di petrolio se la sono fatta addosso.

Ma per il resto di noi, finora, è la solita, pacata e ottimista situazione. In effetti, in precedenti articoli ho dimostrato che la geopolitica può essere per lo più ignorata quando si tratta di prezzi degli asset. Allo stesso modo, i tassi di interesse, i regimi fiscali, la governance e se il tuo colore preferito è il blu o il verde.

La maggior parte di queste cose le sapevo già prima di iniziare a lavorare come gestore di portafoglio trent'anni fa. I dati storici sono inequivocabili. Eppure, ripensandoci ora, mi stupisce ancora quanto poco gli eventi che ci terrorizzavano all'epoca abbiano effettivamente cambiato qualcosa.

Le crisi asiatica e russa alla fine degli anni '90 ci hanno a malapena distratto dai profitti che stavamo realizzando con le azioni delle dot-com. E gli ascensori non hanno smesso di funzionare a mezzanotte del 31 dicembre 1999. Quando il crollo è finalmente arrivato, è durato solo 24 mesi. La crisi finanziaria è stata ancora più breve. Quasi tutti i fondi del programma di salvataggio degli asset problematici – circa 440 miliardi di dollari – sono stati restituiti, tranne 30 miliardi. Le banche statunitensi annunceranno profitti da record (e bonus) la prossima settimana. Nulla cambia. E potete immaginare cosa si provasse a lavorare alla Deutsche Bank durante la crisi del debito dell'Eurozona. Eravamo nel panico per la Grecia, la Spagna, la mancanza di un'unione fiscale e simili. Poi tutto si è risolto, vero? Anzi, i paesi che ci preoccupavano di più ora sono in piena espansione.

Ma non sono solo la Brexit, i dazi e la situazione in Ucraina a non soffocare i rendimenti, come temevamo. Nemmeno le valutazioni alle stelle sembrano preoccupare gli investitori. Né le concentrazioni azionarie estreme, le autocrazie come partner commerciali, né alcuno dei presunti "megatrend" come la demografia o il clima. Cosa fa la differenza, allora? Se sono il bambino che si lamenta e continua a scuotere la testa, c'è qualcosa nella mia carriera che ha avuto un effetto significativo sui rendimenti degli investimenti? In realtà, ce ne sono due.

Il primo – l'adesione della Cina all'Organizzazione Mondiale del Commercio nel 2001 – ha avuto un impatto enorme sull'economia e sulla finanza. Poco prima che accadesse, ricordo di essere seduto in un ufficio di Sydney ad ascoltare argomentazioni sul perché il dollaro australiano – fortemente dipendente dalle materie prime e debole da internet – si sarebbe deprezzato per sempre. Invece no! Grazie al consumo di risorse naturali più elevato della storia, il mio paese natale naviga nell'oro da allora. Al suo apice, la Cina rappresentava la metà del consumo mondiale di rame, alluminio, cemento e minerale di ferro. Nel frattempo, i giocattoli, i gadget o i mobili che un tempo curavamo con tanta attenzione hanno visto i loro prezzi crollare al punto da diventare usa e getta. L'Occidente non riusciva ad acquistarne a sufficienza e ben presto ha accumulato enormi deficit commerciali con la Cina. Il conseguente eccesso di risparmi – di cui ha scritto per anni il mio collega Martin Wolf – è stato uno dei motivi principali del calo decennale dell'inflazione globale e dei costi di finanziamento. Avete un amico che opera nel mercato obbligazionario o del credito con una villa e una Ferrari? Grazie, OMC.

Il secondo fattore è il Covid-19. A differenza del precedente, tuttavia, per certi aspetti è troppo presto per dirlo. Le ripercussioni peggiori devono ancora arrivare.

Sappiamo che i governi hanno contratto enormi livelli di debito durante la pandemia. Alcuni vitali, molti sperperati. Oggi pochi politici citano le cifre della spesa. Sono troppo grandi da digerire. Circa 5 trilioni di dollari di fondi di soccorso per il Covid negli Stati Uniti sono stati più di 10 volte superiori agli esborsi lordi della crisi finanziaria.

Le poche decine di miliardi spesi ogni giorno in Iran o per la missione Artemis II sono irrilevanti in confronto. In molti paesi occidentali, il rapporto debito netto/PIL, insostenibile, sarebbe inferiore di circa un quinto se non fosse per la pandemia.

Se i mercati obbligazionari dovessero crollare, la firma di assegni in bianco durante questo periodo sarà in gran parte responsabile. È anche troppo presto per dirlo perché, dopo il Covid, gli elettori ora pretendono che i governi li salvino da ogni problema, dagli shock petroliferi agli onerosi debiti studenteschi.

Questo rende impossibile per i politici attuare riforme vitali, ad esempio nel welfare. Quindi sì, due cose hanno contato finora nella mia carriera di investitore. Non sono sicuro di avere i nervi saldi per affrontare una terza in questo momento.


Valter Buffo
Tre grandi esplosioni udite all'alba: per la guerra al nostro risparmio non c’è tregua.


Un mese fa, qui nel Post, annunciammo il nostro “manuale di investire consapevole”: il tema di oggi, in questo nuovo Post, lo ritroverete nel manuale. Il tema di oggi è la “costruzione del portafoglio”.

In questo specifico momento, il vostro portafoglio titoli, dove tenete custodito il vostro risparmio, come va costruito?

Risposta di Recce’d: va costruito come un solido bunker antiatomico.

Perché ci sono forti esplosioni in arrivo: e chi saprà proteggersi da queste grandi esplosioni, successivamente potrà godere di tutti i benefici che seguiranno, nella nuova fase di ricostruzione dei mercati finanziari.

La vittima principale di queste esplosioni? Il vostro portafoglio 60/40, quello che vi ha venduto il promotore finanziario, quello con un po’ di azioni ed un po’ di obbligazioni, tutto in Fondi Comuni e polizze, con GPM e … ovviamente credito privato e private equity.

Nel nostro Post accenniamo prima ad una esplosione, ma si tratta solo di un veloce accenno. Dopo, l’approfondimento riguarda invece la seconda grande esplosione.

Al confronto, tutta la aggressione all’IRAN sembrerà (a voi, a noi al Mondo) soltanto come una piccola faccenda di quartiere, quando si sparano i mortaretti e c’è la processione della Madonna.

Il video qui a fianco (vi sarà sufficiente fare click) vi racconta

di credito privato, di private equity, di investimenti diretti, di finanziamenti diretti all’economia, di investimenti nell’economia reale

di tutti quei prodotti, prodottini e prodottacci venduti al pubblico dalle reti di venditori di pentole che si fanno chiamare private banker, financial advisor, wealth manager, pfamily banker, personal banker, e che invece nella realtà sono tutti promotori finanziari il cui reddito deriva dal piazzare a voi lettori quei “prodotti finanziari” che sono imposti attraverso un budget di vendita dalla “Casa”, che di volta in volta si chiama (facciamo nomi puramente esemplificativi) Mediolanum, Fideuram, Fineco, Allianz, Generali, e tanti altri che fanno tutti il medesimo mestiere, che è vendere ai risparmiatori i protoddi trash che hanno in catalogo.

Noi, oggi, di questo non scriveremo. In passato, lo abbiamo fatto molte volte.

Nella immagine che vedete qui sopra, vi raccontano a che cosa sta pensando oggi il vostro financial advisor, il vostro promotore finanziario, il vostro wealth manager: lui, proprio lui, quello che vi ha forzato (raccontandovi balle) ad utilizzare il vostro risparmio per acquistare i suoi “prodotti sull’economia reale”, i suoi prodotti di private equity, finanziamenti diretti, credito privato ed altri nomi assortiti per mascherare sempre la stessa cosa.

Grandissima truffa, che la magistratura, la CONSOB e la Banca d’Italia fingono di non vedere (oppure, forse, non la hanno proprio capita?).

Noi di Recce’d oggi pensiamo a tutt’altro. Noi oggi riteniamo più utile, per i nostri lettori, illustrare ai lettori i perché di un’altra affermazione di Recce’d: e precisamente la nostra affermazione che dice che:

l’aprile 2026 ha nulla in comune con l’aprile del 2025, non avrà le medesime conseguenze per i mercati finanziari, e nei prossimi mesi gli eventi non seguiranno il medesimo copione che fu seguito dodici mesi fa, nel 2025. Per numerosi aspetti, dei quali recce’d oggi vuole evidenziarne uno in particolare.

Mentre la guerra con l'Iran entra nel suo secondo mese, il presidente della Federal Reserve, Jerome Powell, ha nuovamente rassicurato gli studenti sul fatto che i rischi inflazionistici rimangono contenuti. Intervenendo lunedì al corso introduttivo di macroeconomia dell'Università di Harvard, Powell ha affermato che le aspettative di inflazione a lungo termine sono "ben ancorate" e ha suggerito che qualsiasi impulso inflazionistico derivante dal conflitto si rivelerà probabilmente temporaneo.

Si tratta di una valutazione sorprendentemente fiduciosa, considerate le condizioni attuali. Lo Stretto di Hormuz, attraverso il quale transita circa il 20% del consumo globale di petrolio, rimane in gran parte chiuso. Gli attacchi dei droni iraniani hanno interrotto la produzione energetica nei paesi limitrofi.

Nel frattempo, il presidente Trump ha apertamente ventilato la possibilità di attacchi missilistici statunitensi contro le infrastrutture elettriche iraniane, una mossa che quasi certamente provocherebbe ritorsioni e destabilizzerebbe ulteriormente i mercati energetici.

In questo contesto, l'affermazione di Powell secondo cui la Fed può "ignorare" uno shock dell'offerta solleva un interrogativo ovvio: come possono i responsabili delle politiche monetarie ignorare i rischi inflazionistici quando sia l'entità che la durata dello shock rimangono profondamente incerte?

Una possibile risposta non risiede nell'economia, ma nella tempistica e nella politica. Powell si appresta a partecipare alla sua ultima riunione del Federal Open Market Committee (FOMC) in qualità di Presidente (28-29 aprile). Un aumento dei tassi d'interesse in questo momento, soprattutto di fronte alle pressioni politiche, sarebbe estremamente controverso. Il Presidente Trump ha già criticato ripetutamente Powell per non aver tagliato i tassi abbastanza velocemente. Un'inversione di tendenza verso una politica monetaria più restrittiva scatenerebbe probabilmente attacchi verbali ancora più duri da parte del Presidente.

L'ottimismo di Powell potrebbe quindi riflettere non solo una valutazione economica, ma anche un calcolo istituzionale.

Vale anche la pena notare che non è la prima volta che il Presidente della Fed definisce l'inflazione "transitoria". Tra marzo e novembre 2021, Powell ha ripetutamente sostenuto che gli shock dell'offerta legati alla pandemia si sarebbero attenuati rapidamente. Invece, l'inflazione è aumentata vertiginosamente, raggiungendo il picco del 9,1% nel giugno 2022, un risultato che lo stesso Powell ha poi definito "inaspettato". Non si tratta di scuse, sia chiaro, ma semplicemente di un'affermazione che non avrebbe potuto prevedere tale sviluppo.

Questo errore di valutazione non è avvenuto nel vuoto. La Federal Reserve aveva già quintuplicato il proprio bilancio in seguito alla crisi finanziaria del 2008, per poi raddoppiarlo nuovamente tra il 2020 e il 2022. Il tasso sui fondi federali era stato abbassato quasi a zero. Quando l'inflazione ha accelerato nel 2021-2022, le condizioni monetarie erano diventate straordinariamente accomodanti.

La lezione fondamentale è semplice: sebbene gli shock dal lato dell'offerta possano derivare da eventi esterni – che si tratti di una pandemia o di un conflitto geopolitico – la persistenza dell'inflazione dipende in modo cruciale dalla politica monetaria. Se le banche centrali assecondano tali shock anziché contrastarli, gli aumenti temporanei dei prezzi si radicano.

Segnalando nel suo intervento ad Harvard che è improbabile che la Fed aumenti i tassi entro la fine del mese – anche se i dati sull'inflazione di marzo dovrebbero mostrare una pressione al rialzo – Powell sta di fatto rimuovendo il freno alla politica monetaria. Il rischio è che, invece di contenere l'incendio inflazionistico, la politica monetaria finisca per alimentarlo. Nessun gioco di parole!

Ad accrescere le preoccupazioni c'è la prospettiva per la leadership della Fed. Kevin Warsh, ampiamente considerato il candidato alla successione di Powell, ha ottenuto il sostegno presidenziale e la nomina sostenendo tagli dei tassi d'interesse a prescindere dalle dinamiche inflazionistiche. Un simile approccio riecheggia gli errori politici degli anni '70, quando una politica monetaria accomodante prolungò l'inflazione e contribuì in ultima analisi alla stagflazione dei primi anni '80.

C'è una certa ironia nella presenza di Powell ad Harvard. Gli studenti del corso di Economia del primo anno stavano imparando i meccanismi della politica monetaria da un banchiere centrale che non è un economista di formazione accademica, bensì un avvocato e politologo. Cosa ancora più importante, stavano ascoltando un messaggio che sembra sminuire uno dei principi cardine della macroeconomia moderna: le aspettative di inflazione rimangono "ben ancorate" solo finché i responsabili delle politiche agiscono per mantenerle tali.

La storia suggerisce che, una volta che quell'ancora si allenta, ripristinarla diventa molto più costoso. Questa avrebbe dovuto essere la lezione che qualsiasi docente avrebbe dovuto trasmettere agli studenti di Economia del primo anno.

Al pubblico dei social così come ai lettori dei quotidiani ed ai telespettatori dei TG e ascoltatori dei GR queste notizie vengono nascoste in modo deliberato: e fu così, allo stesso modo, negli anni del COVID. Tutto il Mondo a voi raccontò, allora, la menzogna grave della “inflazione transitoria, e lo scopo era chiari: fare perdere a tutti gli investitori i loro soldi investiti in obbligazioni, spostare quei denari nelle tasche dei debitori e portarli via ai risparmiatori. Deliberatamente.

L’attenzione del pubblico viene quotidianamente richiamata e concentrata sugli aspetti si superficie. Al pubblico viene negata ogni informazione sul profondo cambiamento che ha già interessato l’economia reale, e tutte le economie.

Al pubblico viene negata, forzando le informazioni verso una forma di spettacolo, di show, la consapevolezza.

All’opposto ci siamo noi di Recce’d, ed il nostro manuale di “Investire consapevole”. Il nostro claim, dal primo giorno, è e rimane “Capire per investire”, capire, oggi, alla massa degli investitori, risulta impossibile.

La grande maggioranza di loro proprio non sa che cosa li attende dietro il prossimo angolo.

E quindi, a causa di questo, non sa come investire.

30 marzo 2026 Mohamed A. El-Erian

Anche se l'economia statunitense continua a sovraperformare rispetto alle altre, non rimarrà necessariamente immune dalle ripercussioni negative della guerra con l'Iran. Già ora, l'aumento dei costi energetici e del debito sta esacerbando le difficoltà economiche che molti americani si trovano ad affrontare, creando rischi al ribasso per l'occupazione, i consumi e la crescita.

Per anni, l'economia statunitense è stata l'invidia sia dei paesi sviluppati che di quelli in via di sviluppo. Dinamica, produttiva e con ingenti investimenti nei fattori trainanti della prosperità futura, gli Stati Uniti hanno costantemente registrato una crescita superiore a quella della maggior parte del resto del mondo, e non di poco. Ma, con il concretizzarsi delle ripercussioni della guerra tra Stati Uniti e Israele contro l'Iran, le preoccupazioni per le prospettive dell'economia statunitense si fanno sempre più pressanti.

I recenti risultati economici americani parlano da soli. Sebbene l'economia statunitense si sia contratta bruscamente durante la Grande Recessione successiva alla crisi finanziaria globale del 2008, ha comunque registrato una crescita media annua del PIL dell'1,48% nel periodo 2007-2020, rispetto allo 0,59% dell'eurozona, secondo i dati del Fondo Monetario Internazionale. La pandemia di COVID-19 ha causato un'ulteriore perturbazione, ma non ha fermato a lungo l'economia statunitense: una solida ripresa ha portato la crescita a un medio del 3,27% nel periodo 2021-2025, superando ancora una volta l'eurozona (2,63%).

Maggiore produttività, abbondante capitale di rischio, spirito imprenditoriale dinamico e, fino a poco tempo fa, una forza lavoro in espansione sono stati i principali motori di questa crescita, che negli ultimi due anni ha subito un'accelerazione grazie ai massicci investimenti nell'intelligenza artificiale. Inoltre, i governi che si sono succeduti hanno perseguito ingenti stimoli fiscali, anche se, con una bassa disoccupazione, ci si sarebbe aspettati bilanci quasi in pareggio e una limitazione dell'aumento del debito pubblico.

Tuttavia, potrebbero emergere venti contrari alla crescita. Il Dipartimento del Commercio degli Stati Uniti ha recentemente dimezzato le sue previsioni di crescita per il quarto trimestre del 2025, portandole dall'1,4% a solo lo 0,7%. Ora, i settori delle famiglie e delle imprese si trovano ad affrontare le ripercussioni della guerra con l'Iran, tra cui l'aumento dei costi energetici e del debito, che minacciano di esacerbare le fragilità finanziarie esistenti e di generarne di nuove.

Rendi la tua casella di posta più intelligente. Seleziona le newsletter

Certamente, gli Stati Uniti sono in una posizione più forte per affrontare questi impatti rispetto alla maggior parte delle altre economie, in particolare quelle asiatiche ed europee. Grazie alla sua indipendenza energetica, evita lo spettro delle carenze di approvvigionamento che incombe ora sull'Asia e su alcune parti d'Europa. L'economia statunitense è anche meno esposta alla crescente frammentazione del commercio globale, degli investimenti e dei sistemi di pagamento.

Inoltre, mentre molti paesi sono fortemente vincolati dal punto di vista fiscale, gli Stati Uniti hanno già in programma ulteriori stimoli di bilancio, grazie al "One Big Beautiful Bill Act" del presidente Donald Trump. E, sebbene la Federal Reserve statunitense potrebbe rallentare la sua politica di tagli dei tassi d'interesse, potrebbe essere meno propensa rispetto alla Banca Centrale Europea o alla Banca d'Inghilterra ad aumentarli, poiché il suo "doppio mandato" le impone di dare la stessa importanza all'occupazione e alla stabilità dei prezzi.

Nel nuovo numero della nostra rivista, i principali esperti analizzano come i recenti sviluppi, dalla rivoluzione dell'intelligenza artificiale all'intensificarsi della volatilità geopolitica, stiano rimescolando le carte economiche e finanziarie, generando nuovi vincitori e vinti nell'economia globale.

C'è poi l'agilità del settore privato americano, che tradizionalmente è stato in grado di adattarsi alle mutate condizioni con una rapidità impressionante, giocando sia in difesa che in attacco meglio di quasi chiunque altro. L'azienda media statunitense entra in questo periodo di elevata incertezza con un bilancio relativamente solido. Esiste inoltre un chiaro incentivo a ristrutturarsi rapidamente per sfruttare il potenziale dell'intelligenza artificiale e di altre interessanti innovazioni tecnologiche.

Anche se l'economia statunitense continuasse a sovraperformare rispetto alle altre, non sarebbe necessariamente immune dagli effetti negativi della guerra. Già ora, l'aumento dei costi energetici e del debito sta esacerbando le difficoltà economiche che molti americani si trovano ad affrontare, creando rischi al ribasso per l'occupazione e i consumi e aumentando la probabilità di un rallentamento della crescita.

Gli Stati Uniti sono entrati nella guerra con l'Iran con un'inflazione elevata: siamo al sesto anno consecutivo in cui la Fed non raggiunge il suo obiettivo del 2%. Ora, l'aumento dei prezzi dell'energia è destinato a innescare rincari più generalizzati. Quello che è iniziato come un'impennata alla pompa – i prezzi della benzina negli Stati Uniti sono aumentati del 30% e quelli del diesel del 40% nelle prime tre settimane di guerra – si tradurrà presto in costi più elevati per una vasta gamma di beni, dai semiconduttori e fertilizzanti ai biglietti aerei.

A lungo andare, le pressioni inflazionistiche potrebbero ampliarsi ulteriormente, poiché le aziende cercheranno di trasferire i maggiori costi di produzione sui consumatori. Con l'intensificarsi delle pressioni sul costo della vita, si aggraverà l'impatto sociale negativo.

Non è che il quadro non sia chiaro: lo avete appena letto, condensato in poche righe. Ma queste poche righe, è necessario trovarle, prima di leggerle. E poi, una volta trovate, è necessario sapere come leggerle, che cosa cercare, che cosa utilizzare nelle scelte di investimento. E poi progueire: perché la ricerca, e poi l’analisi, e poi la valutazione, va condotta sistematicamente, ed aggiornata ogni giorno.

Questo lavoro noi lo facciamo per i nostri Clienti, ogni giorno. Partendo proprio da questo lavoro di selezione, per i nostri Clienti noi dopo facciamo l’analisi, disciplinata e di elevata qualità, e dopo seguono le valutazioni, condotte con metodo e scientificità, ed infine seguono le scelte di investimento, ovvero le scelte operative per i portafogli modello di Recce’d.

I cialtroni, invece, i venditori di pentola sulla corriera che va a Rimini, Riccione e Bellaria, loro sorridono, sorridono sempre, stringono mani, offrono lo spritz, giocano a golf (come in quello spot TV del flambé) e vi dicono di essere sempre ottimisti (“come si fa ad investire se non si è ottimisti?”: beh, semplice, si ragiona), e vi aiutano a sognare, raccontandovi la favola di una realtà che non esiste. Si tratta di un altro mestiere, un mestiere che Recce’d NON fa e NON ha mai fatto.

Per questa semplicissima ragione, mentre TG e GR, quotidiani e social, soprattutto i social, vi fanno vedere le esplosioni, i colori, le luci, i razzi, le minacce ed i deliri, noi anche oggi siamo qui a ricordare all’investitore che altre bombe, ben più devastanti, scoppieranno nel 2026:

  1. vi abbiamo detto del credito privato e degli investimenti “sull’economia reale”,

  2. poi vi abbiamo detto della “inflazione transitoria”, infine ora

  3. con il brano che segue vi diciamo delle tariffe, in modo sintetico (lo riprenderemo, e per la semplice ragione che adesso voi lettori ne sentirete di nuovo parlare, e molto)

Il resto, beh … tocca a voi di arrivarci. Fate voi: sono i vostri soldi, alla fine dei conti. Ma svegliatevi!

E scrivete a noi di Recce’d dalla pagina CONTATTI, se interessati a capire per investire..

Sam Lowe è socio di Flint Global, dove fornisce consulenza ai clienti sulle politiche commerciali del Regno Unito e dell'UE. È anche senior visiting fellow presso Chatham House e dirige Most Favoured Nation, una newsletter sul commercio.

Negli ultimi trent'anni, i prodotti farmaceutici sono stati in gran parte esclusi dalle guerre tariffarie. I regimi sanzionatori tendono a escluderli, anche se finiscono comunque per essere colpiti da restrizioni su aspetti come pagamenti e spedizioni. Il pensiero generale alla base di questo approccio è (o era?) che aumentare artificialmente il costo dei prodotti che prevengono e curano le malattie sia negativo.

Ma i tempi sono cambiati e venerdì scorso gli Stati Uniti hanno annunciato una nuova tariffa del 100% sui prodotti farmaceutici importati. Tranne che... in realtà non è proprio così. Sebbene il 100% sia l'aliquota nominale, in pratica esistono numerose eccezioni ed esenzioni specifiche per prodotto, azienda e paese. Ad esempio, i farmaci generici e i prodotti e medicinali di origine statunitense saranno esenti da dazi, così come alcuni altri prodotti, come i trattamenti per la fertilità o i medicinali nucleari, che soddisfano esigenze sanitarie specifiche o provengono da giurisdizioni ritenute dotate di quadri commerciali e di sicurezza pertinenti. A livello aziendale, le imprese che hanno piani di onshoring approvati dagli Stati Uniti dovranno affrontare un dazio del 20% fino al 2 aprile 2030, quando salirà al 100%. Le aziende che hanno sia un piano di onshoring approvato sia stipulato accordi per allineare i prezzi dei farmaci venduti negli Stati Uniti a quelli di paesi OCSE comparabili — i cosiddetti accordi di nazione più favorita — dovranno affrontare un dazio dello zero per cento fino al 20 gennaio 2029. Un elenco delle aziende interessate è disponibile nell'Allegato II.

A livello nazionale, si applicheranno i seguenti dazi: dazio del 15 per cento. Applicato ai prodotti originari di Giappone, UE, Corea del Sud e Svizzera/Liechtenstein. Tariffa del 10%. Applicato ai prodotti originari del Regno Unito, ridotto allo zero per cento a condizione che il Regno Unito implementi e rispetti l'accordo farmaceutico tra Stati Uniti e Regno Unito (ne parleremo a breve). Tutto ciò per dire che se qualcuno mi chiede qual è la tariffa statunitense su una determinata importazione farmaceutica, l'unica risposta onesta che posso dare è: "A meno che non siate disposti a condividere molte informazioni probabilmente piuttosto riservate, non ne ho assolutamente idea". Per fare un esempio illustrativo: supponiamo che io stia importando un determinato medicinale dall'UE. 15%, giusto? Beh, forse. Il 15% si applica effettivamente ai medicinali originari dell'UE. Ma come ho già scritto, la questione di dove la dogana statunitense consideri effettivamente un prodotto proveniente non è semplice.

Per i medicinali, l'attenzione si concentra solitamente sull'origine del principio attivo farmaceutico (API). Quindi, mettere tutto insieme in una pillola (il termine tecnico) e confezionarla in Europa non è sufficiente. Per amor di discussione, supponiamo che il principio attivo provenga dalla Cina. In tal caso, forse si tratta di un dazio del 100%? Forse, ma cosa succede se sei un importatore con un piano di reshoring approvato? Allora il 20%. Probabilmente il 20%. Oh, ma aspetta, si tratta di un farmaco orfano (in realtà, questa volta è un termine tecnico, che descrive i farmaci destinati a malattie rare)? Beh, allora è lo zero per cento. Credo. Una buona regola empirica è che l'aliquota tariffaria per un dato farmaco è a) difficile da determinare e b) probabilmente inferiore al 100%, nella maggior parte dei casi.

Ma il dazio del 100% non è mai stato il punto. Ciò che conta di più è la minaccia di un dazio del 100%, o almeno di un dazio più alto. Prendiamo l'accordo tra Regno Unito e Stati Uniti. L'accordo a zero per cento è limitato a tre anni ed è subordinato al fatto che "tutte le principali aziende farmaceutiche del Regno Unito aderiscano e rispettino i termini degli accordi sulla nazione più favorita (MFN) e sulle tariffe negoziati rispettivamente con il Dipartimento della Salute e dei Servizi Umani degli Stati Uniti e il Dipartimento del Commercio degli Stati Uniti". Attraverso queste esenzioni condizionali, gli Stati Uniti hanno creato un meccanismo di pressione continua sulle aziende affinché producano di più negli Stati Uniti, vendano i loro farmaci a prezzi inferiori e vengano pagate di più dai fornitori di servizi sanitari stranieri. E se ciò non accade? Beh, ovviamente, si applicano le tariffe.

Quindi non si tratta propriamente di un regime tariffario. È una macchina di leva perpetua con le tariffe come meccanismo di coercizione. E penso che rimarrà in piedi a lungo anche dopo Trump. O per dirla in un altro modo: una volta costruita questa macchina – e dopo averne sperimentato i benefici – sarà difficile rinunciarvi.

Valter Buffo
I “catastrofisti”, i “gufi” e la guerra ai nostri risparmi: difendersi attaccando.
 

Oggi, 3 aprile 2026, con tutti i mercati finanziari chiusi per la Pasqua, gli Stati Uniti hanno pubblicato un dato economici della massima importanza: lo potete leggere nell’immagine qui sotto.

Questo è un dato importante, per tutti gli investitori e per tutti gli investitori del Mondo. è importante per le obbligazioni ed i Titoli di Stato, è importante per i cambi tra le valute, è importante per tutto l’azionari, ed è un dato importante anche per oro, argento, e persino per il petrolio.

Lo è sempre, ogni mese: aiuta tutti gli investitori, e noi gestori professionali di portafoglio, a comprendere, a capire, ed a fare scelte consapevoli anziché muoverci ad occhi chiusi. Aiuta tuti a capire ciò che stanno facendo con i loro risparmi.

Ma oggi, 3 aprile 2026, il dato è doppiamente importante: e questo perché oggi, 3 aprile, tutti noi siamo stati trascinati in una guerra: una guerra della quale nessuno conosce le finalità, ed una guerra della quale nessuno riesce a vedere i limiti.

Una guerra che costringe tutti gli investitori, e tutti i gestori professionali di portafoglio, a prendere in esame uno spettro ampio (davvero molto ampio) di scenari, di possibili destinazioni per i processi che oggi sono in atto.

Un dato che va analizzato, e va analizzato con la lente di ingrandimento: perché è in corso una guerra, quella contro lo IRAN, ma soprattutto un’altra guerra, ben più grande e ben più pericolosa per gli investitori, ed è la guerra contro noi risparmiatori.

I fatti sono chiari. I fatti stanno su tutte le prime pagine, ogni giorno ed ogni ora.

Soltanto gli sciocchi, gli ingenui e i truffatori possono fingere di non vedere.

Soltanto uno sciocco, un ingenuo oppure un imbroglione più minimizzare i fatti del 2026.

Solo gli sciocchi, gli ingenui e i venditori di pentole possono scherzare oggi sui fatti di oggi.

Soltanto uno sciocco, un ingenuo oppure un malintenzionato può deridere oggi i “catastrofisti” ed i “gufi”.

E mentre Trump ha fatto arrivare al Mondo gli auguri per la Pasqua dei Cristiani con i tweet e le dichiarazioni che leggete qui sopra, noi con grande attenzione esaminiamo, e stimiamo, prima di tutto i rischi, e non diamo nelle nostre scelte alcuna attenzione ed alcun peso a chi “fa il fenomeno” davanti a fatti come questi, a chi deride i “catastrofisti” ed i “gufi” ignorando in modo ostentato la realtà.

Allo stesso modo, non diamo alcun peso ed alcun valore alle parole di chi scioccamente racconta che “i mercati tanto recuperano sempre”.

Si tratta di sciocchezze da venditori di pentole, quelli in TV.

Come molte altre persone serie, Recce’d oggi suggerisce al Cliente di prendere molto sul serio ciò che sta accadendo: e suggeriamo, al tempo stesso, di non concentrare l’attenzione sul petrolio.

Il petrolio è soltanto la spia rossa che lampeggia. Se c’è un guasto o un maggiore malfunzionamento del sistema (e vi anticipiamo che c’è, è in corso) non bisogna fermarsi a guardare la spia che lampeggia, ma bisogna occuparsi del malfunzionamento generale di sistema.

Gli investitori, ogni investitore, deve prendere in mano il malfunzionamento del proprio portafoglio titoli, del proprio risparmio, invece di perdere il suo tempo con la spia rossa del petrolio che lampeggia.

Il nostro lavoro, in questo Post ed in ogni altro Post, ha come scopo l’aiutare chi legge Recce’d ad orientare al meglio le proprie scelte di investimento, partendo proprio dai fatti.

Il primo passaggio, inevitabilmente, è quello di eliminare, scartare, evitare le “false notizie” e le vere e proprie menzogne dalle quali ogni investitore viene sommerso, quotidianamente, attraverso:

  • social

  • media

  • banche internazionali di n investimento

  • Reti di promotori finanziari, consulenti pagati a retrocessione, financial advisors ed etichette simili (family banker, wealth manager, personal banker, eccetera eccetera eccetera)

Come sempre, noi di Recce’d diamo alle nostre affermazioni un riferimento concreto ed attualissimo. Per aiutare i nostri lettori, faremo adesso il punto della situazione geopolitica, alla vigilia della Pasqua 2026, prendendo a prestito il lavoro fatto dagli amici del Financial Times che abbiamo selezionato, analizzato e poi tradotto per voi lettori.


Donald Trump si vanta della sua capacità di negoziatore, di esperto nel concludere accordi, di esperto di trading.

Ma la strategia negoziale che contraddistingue il magnate immobiliare diventato presidente non ha funzionato con il governo iraniano.

Il calcolo di Trump, fin dall'inizio della guerra con l'Iran, è stato che la Repubblica islamica potesse essere bombardata e minacciata fino alla resa. Ma a cinque settimane dall'inizio del conflitto lanciato da Stati Uniti e Israele contro l'Iran, la campagna militare non è riuscita a costringere Teheran alla capitolazione, lasciando il presidente alla ricerca di una via d'uscita da una guerra che gli è sfuggita di mano. "L'Arte del Negoziato non funziona in questa situazione, perché non si tratta semplicemente di due attori che negoziano per massimizzare il proprio profitto", ha affermato Julian Zelizer, professore di storia politica all'Università di Princeton, riferendosi al bestseller di Trump del 1987. "Quello che si aspettava non è andato così".

In un discorso alla nazione di 19 minuti tenuto mercoledì sera 1 aprile 2026, il primo discorso in diretta dopo l'attacco statunitense all'Iran del 28 febbraio, Trump ha presentato una serie di messaggi contraddittori che hanno infranto le speranze degli investitori di una de-escalation, facendo impennare i prezzi del petrolio.

Trump ha affermato che il regime iraniano è stato "decimato... militarmente ed economicamente, e in ogni altro modo", eppure ha promesso di colpire il Paese "estremamente duramente" nelle prossime settimane. Ha avvertito che l'Iran doveva raggiungere un accordo o avrebbe distrutto le sue centrali elettriche. Ha anche affermato che lo Stretto di Hormuz, attraverso il quale transita un quinto del petrolio mondiale ed è ora controllato dall'Iran, si sarebbe presto aperto "naturalmente". Ma ha aggiunto che, se ciò non fosse accaduto, sarebbe stato un problema di qualcun altro.

Mercoledì sera, Donald Trump si è rivolto alla nazione con una serie di messaggi contraddittori sulla guerra con l'Iran. "Le tre opzioni principali sono l'escalation, l'abbandono o il raggiungimento di un accordo", ha affermato Richard Fontaine, presidente del Center for a New American Security, un think tank di Washington. "Il presidente vuole chiaramente raggiungere un accordo, [ma] il problema è che gli iraniani lo negano e potrebbero non accettare di riaprire lo Stretto di Hormuz". "Un risultato che implichi il controllo indefinito dello stretto da parte dell'Iran difficilmente sarebbe un successo per gli Stati Uniti. Questo è il dilemma ora", ha aggiunto. Trump e i suoi collaboratori citano spesso la sua imprevedibilità come un punto di forza sia contro gli avversari che contro gli alleati. La forza delle sue minacce, dicono i suoi sostenitori, risiede nella sua volontà di metterle in pratica. "Se non accettano la realtà del momento attuale, saranno colpiti più duramente che mai", ha detto al Financial Times la vice portavoce della Casa Bianca Anna Kelly. "Tutta la mia vita è stata una negoziazione", ha commentato Trump la scorsa settimana.

Ma l'approccio descritto nelle sue memorie del 1987, basato sul "spingere, spingere e spingere per ottenere ciò che voglio", è stato deriso dai leader iraniani. La scorsa settimana, Trump ha incaricato il vicepresidente JD Vance e il segretario di Stato Marco Rubio di condurre colloqui indiretti con l'Iran prima della scadenza del 6 aprile, da lui stesso imposta alla Repubblica islamica, per raggiungere un accordo o affrontare attacchi ancora più devastanti. Teheran ha risposto affermando di aspettarsi concessioni da Washington e negando che siano in corso negoziati. Nel frattempo, la rappresaglia iraniana contro infrastrutture energetiche critiche ha fatto infuriare il presidente, che si è scagliato contro gli alleati e sta valutando una possibile e rischiosa invasione di terra, che molti esperti di sicurezza nazionale prevedono causerebbe pesanti perdite per gli Stati Uniti. "Se non si ha consapevolezza dei propri limiti e di ciò che si vuole fare, si rischia di finire in una situazione senza fine e in continua espansione", ha affermato Zelizer, avvertendo che il presidente potrebbe essere trascinato in un'invasione di terra "molto facilmente", considerando le migliaia di soldati statunitensi schierati nella regione.

Secondo il professor Julian Zelize, Trump potrebbe essere trascinato in un'invasione di terra "molto facilmente" con migliaia di soldati americani schierati nella regione. Trump è rimasto sorpreso dalla chiusura dello stretto di Hormuz da parte dell'Iran, che ha scosso i mercati energetici globali, fatto aumentare i prezzi della benzina per gli americani e gli ha presentato un nuovo, indesiderato obiettivo di guerra: la riapertura dello stretto. La sua risposta è stata quella di continuare ad alzare la posta, minacciando di distruggere le infrastrutture elettriche e petrolifere iraniane se non avessero riaperto il canale. Eppure mercoledì ha detto "non ne abbiamo bisogno", affermando agli spettatori americani che gli altri paesi che "dipendevano così disperatamente" dallo stretto potevano andarsene a "prenderselo" da soli. Ma ha aggiunto che avrebbe comunque distrutto le infrastrutture critiche iraniane "se non ci fosse stato un accordo". "Potrebbe affermare di non importarsene o che è un problema di qualcun altro, ma sarebbe chiaro a tutti che una delle principali conseguenze della guerra sarebbe stata quella di consegnare il controllo di un punto di strozzatura energetico chiave a una potenza profondamente ostile", ha affermato Fontaine.

Saeed Jalili, un alto funzionario del regime iraniano, ha deriso le posizioni mutevoli di Trump come segno del "graduale arretramento degli Stati Uniti e del crollo delle illusioni del suo presidente".

Gli iraniani ora operano partendo dal presupposto che debba esserci "un grado sufficiente di dolore e costo imposto agli Stati Uniti" per spingerli a un punto in cui siano desiderosi di negoziare sulla base di condizioni favorevoli all’IRAN” secondo Vali Nasr, esperto di Iran presso la Johns Hopkins University, Trump non era disposto a negoziare "seriamente, a condizioni che fossero effettivamente significative per l'Iran". Agli occhi di Teheran, Trump non godeva di alcuna credibilità come negoziatore, ha aggiunto Nasr. Nasr e altri esperti affermano che la fiducia iraniana è stata distrutta quando Trump ha lanciato attacchi contro l'Iran nel bel mezzo di due precedenti negoziati. "Quando promette di voler parlare con loro, non gli credono", ha detto Nasr. "Non credono davvero che ciò che dice abbia un significato".

Teheran considera le affermazioni di Trump riguardo a "negoziazioni produttive" tra le due parti come uno stratagemma per manipolare i mercati o dare agli Stati Uniti il ​​tempo di riorganizzarsi e riprendere gli attacchi.

Alcuni funzionari sospettavano che l'invito a un incontro di persona in Pakistan fosse una trappola per attirare alti dirigenti allo scoperto e assassinarli. "C'è una profonda sfiducia da parte iraniana, la convinzione che tutto questo sia solo un altro trucco, uno stratagemma", ha affermato Negar Mortazavi, giornalista e analista politico iraniano-americano. Trump ha scritto in "L'arte del negoziato" che "la leva è la forza più grande che si possa avere" nelle trattative. Teheran ha capito che il suo "controllo del 20% dell'energia globale è stato per loro un'enorme leva", ha detto Mortazavi. "Non rinunceranno a questa leva a meno che non ottengano un accordo globale, un cessate il fuoco, la cessazione delle ostilità". Consigliato da Gideon Rachman. L'Iran potrebbe uscire dalla guerra più forte e più pericoloso.

In patria, Trump si trova ad affrontare un calo nei sondaggi in vista delle elezioni di medio termine di novembre, con il suo Partito Repubblicano sulla difensiva per l'impatto economico della guerra e i Democratici pronti ad attaccare. "Penso che Donald Trump stia iniziando a capire che non stiamo vincendo questa battaglia", ha detto Jim Himes, il principale esponente democratico della commissione intelligence della Camera.

«Sì, abbiamo affondato la loro marina e distrutto molti dei loro lanciamissili, ma... il prezzo della benzina sta salendo a 5 dollari al gallone, e questo sarà fatale per il suo futuro politico e per il futuro politico dei repubblicani che lo hanno ossequiato per un anno intero», ha aggiunto Himes. «Quindi penso che stia cercando disperatamente una via d'uscita in questo momento, e il problema è che non c'è una via d'uscita ovvia».


Nell’articolo che avete appena letto, trovate molte risposte alle domande che più spesso salgono alla vostra mente in questi giorni: dove siamo diretti? E in che modo ci arriveremo? E quanto potrà durare?

A tutte queste domande, si può dare un’unica risposta: ovvero “non lo sappiamo”. Infatti nessuno lo sa: e le ragioni sono state ben spiegate dal Financial Times nel precedente contributo.

Noi di Recce’d aggiungiamo poi ciò che è più pratico, ciò che è più utile: noi vi aiutiamo a passare da queste considerazioni, valide ma generali, allo specifico della gestione del vostro risparmio.

Prima di passare ai portafogli titoli ed al risparmio però, alcune brevi annotazioni, ancora riferite al precedente contributo.

Rileggiamo una frase dal contributo qui sopra:

In un discorso alla nazione di 19 minuti tenuto mercoledì sera, il primo discorso in diretta dopo l'attacco statunitense all'Iran del 28 febbraio, Trump ha presentato una serie di messaggi contraddittori che hanno infranto le speranze degli investitori di una de-escalation, facendo impennare i prezzi del petrolio.


Come leggete in questa frase, sono stati i mercati finanziari stessi, a giudicare contradditori ed anche caotici i messaggi lanciati mercoledì scorso 1 aprile 2026 dal Presidente Trump: diciamo che il Mondo intero ha espresso perplessità e confusione, ed anche preoccupazione

Il Mondo intero, inclusi i sostenitori di Trump, non ha capito: la reazione unanime è stata quella che leggete qui sotto nell’immagine, dove si scrive che “quello di mercoledì sera è stato il momento più imbarazzante di tutta la guerra contro lo IRAN “e che le parole di Trump “semplicemente non tengono insieme”. E poi, sempre nell’immagine, potete leggere anche quale è stata mercoledì notte la reazione dei mercati.

Ma nella massa di 7 miliardi di persone che popolano il Pianeta, ovviamente c’è sempre qualche eccezione.

In Italia, una notevole eccezione è costituita da un giornalista del Corriere della Sera, di nome Federico Rampini, del quale noi di Recce’d vi abbiamo già scritto, segnalando qualche errore, qualche strafalcione, e molti tentativi di distorcere la realtà (anche di fronte all’evidenza). In questa occasione, mentre 7 miliardi di individui si domandavano che cosa avesse detto Trump mercoledì sera, lui ci informa di avere capito benissimo.

Inevitabilmente, qui tornano alla mente le domande con le quali abbiamo aperto il nostro Post, più in alto.

Rampini ci dice che “Trump parla, ma gli iraniani non capiscono. E non capiscono perché leggono i giornali americani”.

Giornali americani che, dice Rampini, neppure loro capiscono Trump. Insomma, soltanto Rampini lo capisce, questo recente discorso di Trump. Il che, per tutti noi investitori, è una dichiarazione interessante: magari leggendo Rampini riusciremo a capire quello che Trump sta facendo e quali sono gli obbiettivi finali? Così da potere investire i nostri risparmi in modo consapevole?

Purtroppo, però, accade che Rampini scrive ma non ci spiega, e non ci aiuta a capire. E quindi, siamo costretti a concludere che Rampini segue il “metodo Trump”, che è quello di confondere intenzionalmente le idee di chi ascolta oppure legge, per potere poi agire liberamente, e non dovere rendere conto a nessuno di quanto detto prima.

Fare confusione come mestiere: il caos come solo obbiettivo.

Recce’d, per i propri lettori, ha segnalato in molte occasioni la (pericolosa ed dannosa, per il nostro risparmio) tattica “del caos”: che consiste nel creare caos intenzionalmente allo scopo di nascondere le proprie autentiche intenzioni. Un tattica che crea artificialmente il caos, e quindi il rischio, è nemica di tutti noi investitori.

Non è necessario spiegare il perché, essendo per definizione l’incertezza il fattore che deprime e consuma il valore di ogni asset finanziario.

Per questo, Recce’d ha già scritto e ripete che la guerra in corso non è la guerra all’IRAN ma è, in realtà, una guerra a tutti noi risparmiatori. E già abbiamo scritto, con dettaglio, quali sono le finalità ultime. In particolare, nella serie di Post che si chiama Detox (dal marzo 2025 al 1 febbraio 2026).

Partendo proprio da queste considerazioni, che non sono controvertibili, noi di Recce’d arriviamo ad affermare che il petrolio, quel petrolio che oggi trovate in prima pagina al GR, al TG e sui social, quel petrolio di cui vi parlano il private banker, il financial advisor, il consulente pagato a retrocessioni, e del quale noi vi informiamo con il grafico qui sotto, quel petrolio oggi NON sta al centro della scena. Si tratta di una conseguenza, di una ricaduta, di uno “side-show”.

Per le vostre scelte di investimenti di oggi, domani e di tutto il 2026, non dovete partire dal petrolio: il petrolio oggi è soltanto la spia rossa, e non fermatevi a guardare la spia che lampeggia. Dovete andare alla ricerca del malfunzionamento generale che proprio il petrolio segnala (e che non è il petrolio). Di quel malfunzionamento generale che rischia di compromettere tutta la vostra missione: missione ch ovviamente NOn è quella di “sbarcare sulla luna”, bensì è quella di preservare il vostro risparmio e farlo rendere al meglio che è possibile.

Ed è proprio questo che Recce’d fa ogni giorno: la nostra missione ed il nostro traguardo raggiunto negli ultimi dieci anni e da raggiungere anche in futuro.

Come raggiungere questo traguardo e portare a termine con successo la missione, ora che la spia lampeggia?

Il passo che tutti voi dovete fare è leggere i segnali del petrolio (la nostra spia di allarme rosso) e collocarli nel modo più corretto nel contesto generale dei mercati (obbligazionari, azionari, valutari e delle materie prime) del Mondo intero. E successivamente fare una selezione degli asset finanziari che giudicate di interesse, fare il lavoro di analisi che è indispensabile, stimare per ogni asset il potenziale rendimento ed anche il rischio di ribasso, e poi fare le vostre scelte. Scegliere le percentuali per il vostro portafoglio titoli, scegliere gli strumenti da utilizzare, scegliere i target di prezzo per ogni asset, scegliere l’intermediario più efficiente, scegliere il mercato finanziario sul quale operare.

Per portare a compimento con successo questo processo, il solo che vi può garantire dei risultati, vi aiuterà leggere il contributo che segue, e che completa il Post di oggi. Si tratta di una articolo scritto in modo chiaro, e di facile comprensione anche nei contenuti. E questo articolo vi indica, in modo chiaro e semplice, dove guardare: non continuate a guardare la spia che lampeggia e concentratevi invece sul malfunzionamento genera e che la spia lampeggiante segnala, e che rischia di mettere a rischio tutta intera la vostra missione, la missione di raggiungere e proteggere il vostro benessere finanziario.

A costo di ripeterci, si sembra utile chiarire che Recce’d NON condivide tutte le indicazioni fornite dall’articolo: ad esempio per le azioni, vi suggeriamo di riflettere attentamente sui dati nel cerchietto giallo, nell’ultimo grafico di questo Post, più che al testo dell’articolo.

Sui portafogli modello quindi noi stiamo facendo cose DIVERSE da quelle dell’articolo: difendiamo il risparmio dei Clienti, e lo difendiamo attaccando. Se siete interessati, parlarvi delle nostre mosse sui portafogli modello, utilizzando la pagina CONTATTI di questo sito.

Gli shock energetici si presentano in forme e dimensioni diverse. Un aspetto sorprendente di quello attuale è il tempo impiegato dai mercati per rendersi conto della portata di ciò che stava accadendo in una guerra in cui l'Iran ha la capacità di sabotare la produzione energetica globale grazie al suo controllo dello Stretto di Hormuz.

Secondo Fatih Birol, direttore dell'Agenzia Internazionale dell'Energia, ci troviamo di fronte alla più grande minaccia alla sicurezza energetica della storia.

Ha dichiarato al Financial Times questo mese che si è perso più petrolio che durante i due shock degli anni '70, mentre il volume di gas interrotto è il doppio di quello perso dall'Europa dopo l'invasione russa dell'Ucraina nel 2022. Eppure gli eventi in Medio Oriente cambiano di minuto in minuto.

Nella nebbia della guerra, la storia offre utili indicazioni su cosa potrebbe accadere all'economia globale e sulle prospettive per gli investitori.

Il punto di partenza è che gli shock dell'offerta rappresentano invariabilmente un test di stress supremo per le banche centrali a causa dell'aumentato rischio di inflazione e stagnazione economica, o della terribile combinazione delle due nota come stagflazione. Il caso emblematico in questo contesto è la crisi successiva alla guerra dello Yom Kippur del 1973, quando i membri arabi del cartello OPEC ridussero la produzione e imposero un quadruplicamento dei prezzi del petrolio, con conseguenze devastanti per l'economia mondiale. Quattro anni dopo, il prezzo del petrolio raddoppiò nuovamente. L'allora presidente della Federal Reserve, Arthur Burns, dichiarò che l'impennata del prezzo del petrolio non era di natura monetaria e non richiedeva una risposta monetaria. Lui e altri banchieri centrali credevano di poter ignorare gli shock dell'offerta, poiché il problema dell'inflazione a breve termine sarebbe stato risolto dall'elasticità dell'offerta e dalla possibilità di sostituzione, per cui l'aumento dei prezzi incentiva il risparmio energetico, maggiori investimenti in nuovi giacimenti petroliferi e la ricerca di alternative al petrolio.

La difficoltà risiede nei cosiddetti effetti di secondo livello di uno shock dell'offerta. Questi includono la richiesta da parte dei lavoratori di salari più alti per compensare l'aumento del costo dell'energia e dei beni e servizi ad alta intensità energetica. Allo stesso tempo, le aziende cercano di trasferire i maggiori costi dell'energia e del lavoro sui consumatori. Il rischio, quindi, è che le aspettative di stabilità dei prezzi si "de-ancorano", per usare un'espressione delle banche centrali, innescando una spirale di aumenti salariali e dei prezzi. Ciò invalida la logica di ignorare uno shock energetico una tantum. Così, nella maggior parte del mondo negli anni '70, l'inflazione sfuggì al controllo. Solo le banche centrali di Germania e Svizzera presero atto della minaccia.


Visti i ripetuti attacchi del presidente statunitense Donald Trump all'indipendenza dell'attuale Federal Reserve, si noti che il presidente Arthur Burns subì pressioni analoghe all'epoca da parte di Richard Nixon. Fu fortemente intimidito da false fughe di notizie alla stampa orchestrate da Nixon e dal suo segretario al Tesoro John Connally. Burns, all'inizio degli anni '70, aveva esortato il presidente a prendere posizione contro gli aumenti salariali inflazionistici. Le notizie trapelate suggerivano che il capo della Fed avesse contemporaneamente chiesto un aumento di stipendio. Nixon alla fine ammise che queste accuse di ipocrisia da parte del presidente della Fed erano false. Ma il loro impatto fu tale che Burns divenne un docile sostenitore dell'amministrazione, mantenne i tassi di interesse troppo bassi e permise all'economia di surriscaldarsi. Il presidente Jimmy Carter è accanto a Paul Volcker alla Casa Bianca durante il giuramento di Volcker come presidente della Federal Reserve.

Nel 1974, il tasso di inflazione era a due cifre e l'economia era stagnante. Solo con la nomina di Paul Volcker alla Fed da parte di Jimmy Carter nel 1979 la Fed affrontò adeguatamente la parte relativa alla stabilità dei prezzi del suo duplice mandato, che comprendeva anche la piena occupazione. Il costo per riportare l'inflazione sotto controllo fu una brutale recessione globale. Eppure i draconiani aumenti dei tassi di interesse di Volcker e la conseguente disinflazione stimolarono il più grande mercato rialzista obbligazionario degli ultimi decenni. E con Volcker al comando, la seconda grande crisi petrolifera del 1979 ebbe solo modeste conseguenze inflazionistiche.

Questo è un importante promemoria del fatto che l'inflazione galoppante degli anni '70 non fu solo un fenomeno legato all'energia. Il denaro e il credito giocano sempre un ruolo centrale negli episodi di instabilità dei prezzi.

E un fattore determinante in questo caso fu la decisione del presidente Nixon di recidere il legame del dollaro con l'oro. Il suo smantellamento del sistema di tassi di cambio semi-fissi di Bretton Woods nel 1971 fu, di fatto, un atto monumentale di deregolamentazione del mercato valutario. Trasformò il dollaro in una valuta a corso forzoso, non garantita dal metallo giallo. Allo stesso tempo, molti paesi avanzati iniziarono a deregolamentare i propri sistemi bancari, scatenando un'ondata di creazione di denaro e credito. L'esito fu particolarmente letale nel Regno Unito, dove la deregolamentazione del governo Heath La concorrenza tra i conservatori e le politiche creditizie contribuirono a una folle impennata dei mercati immobiliari residenziali e commerciali, spingendo l'inflazione dell'indice dei prezzi al dettaglio a un picco di quasi il 27% nel 1975.

A favorire questa impennata contribuì un nuovo sistema bancario ombra – le cosiddette banche secondarie – i cui prestiti speculativi nel settore immobiliare erano garantiti dalle grandi banche di compensazione, a loro volta soggette a vincoli normativi nei propri prestiti immobiliari. Un chiaro monito storico sull'odierna crescita frenetica del credito privato, in cui i politici statunitensi e britannici cercano di coinvolgere ignari investitori al dettaglio.

Quando la bolla immobiliare britannica degli anni '70 scoppiò, ne seguì una grave crisi bancaria. Le conseguenze di tutto ciò sul bilancio del nuovo governo laburista furono tali da costringerlo, in modo umiliante, ad affidare la politica fiscale britannica al FMI. I rendimenti dei titoli di Stato britannici schizzarono a due cifre, provocando il crollo dei prezzi. Gli investitori anziani, che in pensione dipendevano da titoli di Stato a tasso fisso, ritenuti sicuri, furono ridotti in miseria. Il mercato azionario subì la peggiore crisi ribassista del dopoguerra.

Venerdì 13 dicembre 1974, quando l'indice FT All-Share raggiunse il suo minimo storico, il calo dal picco al minimo fu del 72,9%. Il rendimento da dividendi dell'indice era del 12,7%, mentre il rapporto prezzo/utili delle 500 azioni dell'indice industriale era di un assurdo 3,6.

Come ha osservato lo storico del mercato azionario britannico John Littlewood, tali cifre oggi sembrano incomprensibili. Ciò sottolinea anche come gli shock inflazionistici dall'offerta precipitino lotte distributive. A un certo livello, si tratta di un trasferimento di reddito e ricchezza dagli importatori di energia agli esportatori.

Negli anni '70 i paesi dell'OPEC erano grandi risparmiatori con una popolazione ridotta. Avevano poca capacità di aumentare i consumi per contrastare l'impatto deflazionistico globale dell'aumento di fatto delle tasse che avevano imposto al mondo sviluppato. Nei paesi avanzati, la lotta principale era tra capitale e lavoro. I lavoratori chiedevano un risarcimento per aver dovuto affrontare quella che oggi è nota come crisi di accessibilità economica. Più in generale, l'inflazione ha fornito un meccanismo di aggiustamento per far fronte all'incapacità del sistema politico di offrire una soluzione democratica alla ripartizione delle perdite di reddito e ricchezza dovute all'aumento dei prezzi.

Oggi le cose sono molto diverse. L'economia del mondo sviluppato è molto meno energivora rispetto agli anni '70 e quindi meno ostaggio delle sanzioni dei paesi produttori di petrolio. Il potere contrattuale dei lavoratori è stato drasticamente ridotto negli anni '80 da Ronald Reagan e Margaret Thatcher. Un numero maggiore di banche centrali dei paesi avanzati è, in misura variabile, indipendente. Quindi, ci si potrebbe chiedere, perché l'inflazione è sfuggita di mano dopo l'invasione russa dell'Ucraina e la pandemia?

La guida migliore su questo tema è l'economista Hyman Minsky, che ha dimostrato come lunghi periodi di stabilità economica e calma dei mercati possano indurre politici, imprese e famiglie a sottovalutare l'intrinseca instabilità dei cicli economici e l'accumulo di debito.

Questo è stato il caso per molti anni dopo la grande crisi finanziaria del 2007-2009. L'inflazione era così bassa che i tassi di interesse nominali erano pari a zero e i tassi di interesse reali, al netto dell'inflazione, erano spesso negativi. Le banche centrali faticavano a portare l'inflazione al livello prefissato del 2%. Gli economisti accademici scrivevano articoli eruditi su come risolvere il problema della "bassa inflazione".

Quando le pressioni inflazionistiche sono tornate nel 2021-2022, i banchieri centrali hanno rispolverato il manuale di Arthur Burns e dichiarato che gli shock inflazionistici dal lato dell'offerta erano "transitori". Convinti di aver fatto un ottimo lavoro nel contenere l'inflazione, presumevano anche che il mercato del lavoro non li avrebbe ricattati. Ma, come suggerisce Dario Perkins, economista di TS Lombard, la pandemia aveva creato un contesto in cui i lavoratori erano temporaneamente stati rafforzati. Il mercato del lavoro si è irrigidito e le aziende sono state costrette a competere attivamente per il personale. Oggi non è più così negli Stati Uniti, nel Regno Unito e in gran parte dell'Europa continentale.

Poiché la retorica della Banca d'Inghilterra e della Banca Centrale Europea si è fatta più aggressiva nelle ultime due settimane, la domanda è se ora possano commettere un errore di politica monetaria nella direzione opposta e precipitare inavvertitamente una recessione. Grafico a linee del debito pubblico in % del PIL che mostra livelli di debito molto più alti rispetto agli anni '70 e '80.

Un altro punto di differenza rispetto agli anni '70 è che il debito pubblico è salito a livelli mai visti prima in tempo di pace.

In un'economia ostinatamente a bassa crescita, i governi sono anche inclini al cosiddetto deficit bias derivante dai crescenti costi pensionistici e sanitari delle popolazioni che invecchiano e dalla pressione per aumentare la spesa per la difesa. Inoltre, c'è una marcata riluttanza ad aumentare le tasse. In alcuni paesi, in particolare negli Stati Uniti, i costi degli interessi sul debito pubblico superano la spesa per la difesa. C'è quindi un rischio crescente di monetizzazione del debito, per cui le banche centrali generano inflazione finanziando l'esplosione del debito pubblico: un rischio che i mercati non sembrano ancora prevedere. Le implicazioni per investitori e risparmiatori non sono positive, a meno che non si creda nei miracoli dell'intelligenza artificiale.

(E si noti, di passaggio, che l'intensità energetica dei data center delle Big Tech significa che i miracoli dell'IA sono ora ancora più difficili da realizzare).

Se, come sembra probabile, ci stiamo dirigendo verso la stagflazione, questo è inevitabilmente negativo sia per le obbligazioni che per le azioni.

L'oro è il grande bene rifugio geopolitico, ma ha recentemente raggiunto livelli altissimi dopo il suo aumento del 65% nel 2025. Il suo forte calo nelle ultime tre settimane dimostra tuttavia che non sempre resiste quando altre classi di attività sono in calo. Quanto al bitcoin, non ha valore intrinseco ed è sceso di oltre il 40% negli ultimi sei mesi. A questo punto, ci rivolgiamo all'ultimo UBS Global Investment Returns Yearbook, in cui Elroy Dimson, Paul Marsh e Mike Staunton utilizzano un database di mercato globale che risale al 1900 per cercare classi di attività che offrano una copertura contro l'inflazione. Questo li porta alle materie prime. Sottolineano i vantaggi di un portafoglio bilanciato di future su materie prime garantiti. Questi hanno fornito ottimi rendimenti a lungo termine, ma attenzione: le loro proprietà di copertura dall'inflazione implicano che sottoperformino in periodi prolungati di disinflazione. Se questo sembra troppo complicato, c'è molto da dire sulle azioni, più "tradizionali" e generatrici di liquidità. Potrebbero non essere una copertura dall'inflazione in termini di correlazione, ma, come sottolineano Dimson, Marsh e Staunton, battono l'inflazione nel lungo termine grazie al premio per il rischio azionario, ovvero la remunerazione aggiuntiva che gli investitori richiedono per rinunciare ai titoli di Stato, considerati più sicuri. Nell'affrontare l'attuale straordinaria combinazione di rischi geopolitici, inflazionistici e recessivi, l'imperativo primario è la diversificazione del portafoglio. Questa dovrebbe includere l'esposizione alla liquidità, considerata meno di moda, che anche con gli attuali tassi di inflazione superiori all'obiettivo è tornata a generare un rendimento reale fortunatamente positivo.

Valter Buffo