Tonnara (parte 1)
 

Sicuramente, tutti i lettori ricordano.

Come è possibile dimenticare uno spot Tv così riuscito?

Il “social investing”: il richiamo qui è ai “social network”. Se è così divertente stare su Tik Tok, oppure su Instagram, se è così piacevole, se è così facile, perché non estendere la cosa anche agli investimenti?

Perché non impiegare il proprio denaro con i medesimi criteri con i quali stiamo sui social? Su Instagram? Su Tik Tok?

Come diceva una seconda immagine di quello spot TV: “azioni? crypto? da dove iniziare?”

Vedi un po’ tu.

Seguendo la medesima logica, ma con un atteggiamento più convenzionale, un secondo spot TV, martellante quanto il primo, ci riportava ad un ambiente molto caldo e confortevole, con al centro una preparazione flambé, che fa sempre chic: in questa immagine, c’è un tizio con i capelli bianchi (a sinistra nell’immagine) che sta per porgere al tizio più giovane (a destra nell’immagine) uno smartphone con un logo in bella vista, pronunciando la (famigerata) frase “Ci vuole un attimo”.

Molti altri spot, in questo periodo, suggeriscono all’investitore di operare in quel modo: “Basta un click”, “Ci vuole un attimo”, “Investi sui social network”, “Non stare a pensarci troppo”, ““E’ tutto molto semplice”.

E’ stata la grande illusione degli ultimi anni: i cui responsabili, ovviamente, non sono le Aziende a cui fanno riferimento le pubblicità che noi abbiamo preso a esempio fino a qui.

Non sono loro i responsabili: la responsabilità fa capo a chi si è arrogato (senza averlo) il potere di fare scelte non soltanto sbagliate ma pure abnormi, creando la situazione che ha consentito la diffusione di una mentalità come questa.

Di quale mentalità stiamo parlando qui?

Nella parte bassa dell’immagine qui sopra, potete leggere: “Il 77% di conti di investitori al dettaglio perdono denaro”. Quattro su cinque.

E allora, leggendo questo dato, si deve pensare che i responsabili della situazione che oggi dobbiamo tutti affrontare sono gli investitori medesimi. Sono loro, gli investitori finali, privati e gestori di Fondi insieme, che a tutti i costi VOGLIONO perdere il loro denaro.

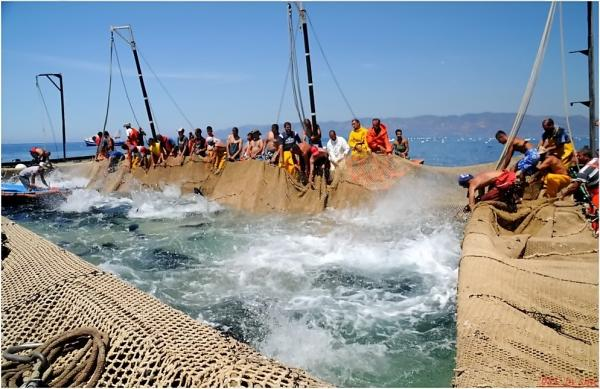
Da qui, è immediato arrivare all’immagine della tonnara.

La pesca del tonno è una nobile arte praticata da secoli, secondo le modalità che vedete ben descritte nell’immagine che segue.

Si attirano i tonni in uno spazio ristretto e limitato dalle reti, che si chiama appunto tonnara.

Quando i tonni sono tutti all’interno, il pescatore aziona la fiocina e procede alla pesca del tonno.

In quante occasioni del passato, la massa degli investitori (grandi come piccoli, professionali come individuali) si è fatta catturare all’interno della tonnara?

Quanti sono gli investitori che già in passato si sono fatti infilzare dalle fiocine?

Tra i lettori che leggono questo Post, sappiamo che è elevato il numero di quelli che oggi si trovano all’interno della tonnara.

A questi lettori, che affannosamente ogni mattina si domandano “che cosa dobbiamo fare?”, noi di Recce’d oggi vogliamo parlare in modo franco, diretto ed esplicito.

Siamo tutti adulti, noi e voi: ed allora parliamoci da adulti. Tutti, noi e voi, abbiamo un’età tale, da ricordare i successi del cantante Bobby Solo.

Recce’d vuole parlare con chiarezza: se oggi vi trovate nella tonnara, non c’è più niente da fare.

Se state pensando a “come recuperare”, siete fuori strada. Se state chiedendovi “quanto tempo ci vorrà per recuperare”, siete sulla strada sbagliata. Se state domandando a voi stessi ed ai vostri amici in chat “quando arriva il rimbalzo” questo significa che ancora non avete capito la situazione.

Quello a cui stiamo assistendo non è “un periodo”. Non si tratta della solita “correzione” a cui segue un recupero.

State invece attraversando una fase di cambiamento epocale, un “regime shift”, un “paradigm shift”. Recce’d ne scriveva già nel Blog che state leggendo, mesi e mesi fa.

E quindi: per il passato, e per le perdite accumulate, non c’è più niente da fare: non perdete ulteriore tempo. Azzerate tutto, portate a casa le perdite, e ripartite.

Ma come ripartire?

Una possibilità è quella di ascoltare quello che dicono le Reti che vendono i Fondi Comuni e le polizze assicurative UCITS: a titolo di puro esempio, potreste dare credito a quello che viene detto nell’immagine che segue a proposito dei mercati finanziari.

Tanto, prima o poi, avranno ragione anche loro.

In alternativa, potreste decidere di abbandonare i mercati finanziari, ed investire in una “autentica sicurezza”, che è il mattone.

Mattone che negli ultimi tempi è … andato di moda, anche sui social, come diceva questo titolo che segue, datato 21 febbraio 2021. E da non dimenticare mai.

Oppure potreste seguire i suggerimenti del tizio che vedete qui sotto in fotografia.

No, non ci riferiamo al tizio a sinistra nella fotografia: ci riferiamo al tizio che sta sulla destra, quello di “le Borse non scendono mai” (“stocks only go up”). Ricordate? Un anno fa?

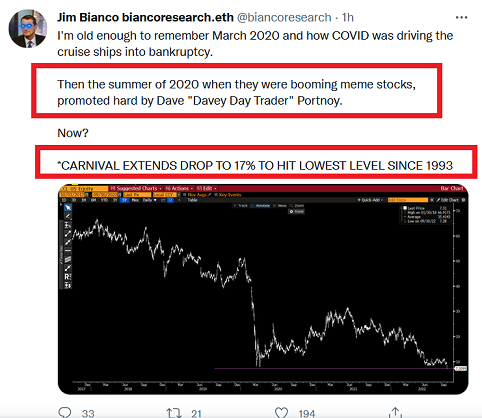
Come? Qualcuno non ricorda il mitico Dave “Day Trader” Portnoy?

Possibile.

Con una sola immagine, che segue, ve lo ricordiamo noi. Voi andatelo a cercare, sul Web: è davvero mitico, specie in queste settimane.

Ci sono ancora altre alternative che potreste prendere in considerazione: ad esempio, potreste seguire i suggerimenti dei quotidiani italiani (Corriere della Sera, La Repubblica, il Sole 24 Ore, La Stampa) che con regolarità pubblicano portafogli modello ed indicazioni operative per la gestione del portafoglio, come ad esempio con le immagini che seguono.

Nel caso nel quale, purtroppo, i vostri investimenti passati abbiano prodotto perdite così grandi, da impedirvi di proseguire nelle attività di “investimento social”, anche in quel caso non mancano le alternative per il vostro futuro

Ad esempio, ci sono grandi aziende che vi offrono concrete opportunità con campagne pubblicitarie dirette specificamente a chi ha perso il proprio denaro con “l’investimento social”.

Qualsiasi cosa decidiate di fare in futuro, noi di Recce’d ci sentiamo di indicarvi un obiettivo: come minimo, in futuro cercate di non fare ridere, perché i signori qui sotto hanno già riso a sufficienza.

Mercati oggiValter Buffo
Finanza trash
 

La situazione che tutti vedete oggi, sui mercati finanziari costringe tutti gli investitori, grandi e piccoli, nessuno escluso, a ridefinire le loro priorità.

Obbliga tutti gli investitori, privati e professionali, a ridefinire “che cosa è davvero importante”.

Dopo due anni passati fuori dalla realtà, dopo due anni di vacanza a Disneyland, ecco che tutti gli investitori, quelli investono in modo consapevole e tutti gli altri, quelli che neppure capiscono dove mettono i loro soldi, sono costretti a farsi delle domande.

Sono costretti a chiedersi se, per i rendimenti ed i rischi dei propri investimenti, sono davvero importanti tutti i temi che sono stati “alla moda” e che ogni mattina erano sulle prime pagine dei quotidiani.

Tutti sono davvero obbligati a domandarsi se, per la performance passata e soprattutto futura dei propri soldi, sono davvero importanti i temi di ogni giorno su CNBC.

  1. le dichiarazioni dei banchieri centrali

  2. le previsioni di Goldman Sachs e JP Morgan

  3. le stime di consenso dell’inflazione

  4. le stime dell’inflazione delle Banche Centrali

  5. le stime di consenso per gli utili

  6. le stime di consenso per il PIL

  7. le opinioni di strategisti come Marko Kolanovic (immagine sopra)

  8. il QE delle Banche Centrali

  9. i tassi di interesse ufficiali a zero

  10. Tesla e le auto elettriche

  11. Peloton e le bici elettriche

  12. Palantir e il “big data” e Peter Thiel

  13. TINA

  14. FOMO

  15. la media mobile a 200 giorni

  16. le percentuali di Fibonacci

  17. il Fondo ARK

  18. i titoli Big Tech del Nasdaq

  19. i dati sui flussi di acquisto dei Fondi Comuni

  20. i dati sui flussi dei buybacks delle Società quotate in Borsa

  21. i dati sul ribilanciamento di fine mese dei Fondi CTA

  22. i dati sulle posizioni dei piccoli investitori sulle opzioni call e put, il Gamma ed il Delta

  23. il petrolio a 200$

  24. la Borsa che “nel lungo periodo sale sempre”

  25. il “buy-the-dip”

  26. il Bitcoin

  27. i certificati indicizzati agli indici di Borsa

  28. le polizze UCITS indicizzate alle Borse

  29. le azioni “meme”

  30. … e l’elenco ovviamente potrebbe continuare

Purtroppo, oggi a tutti gli investitori tocca di domandarsi:

“e se tutti questi temi, che dominavano ogni giorno in TV e sui quotidiani, fossero poi soltanto un mucchio di spazzatura mista a cretinate (come qualcuno sosteneva anche due anni fa)?”.

Il paragone che risulta più azzeccato, alla luce dei fatti, è quello della Tv spazzatura: oggi un investitore deve rendersi conto che a fianco della Tv spazzatura (trash) esiste anche la Finanza spazzatura (trash).

Noi di Recce’d, mentre i quotidiani, CNBC e i siti Web del trading-on-line vi instupidivano con quello che è elencato poi sopra, noi invece vi abbiamo regolarmente informato ed aggiornato a proposito di ALTRE cose, di cose molto diverse.

Ad esempio, noi regolarmente vi abbiamo scritto di fare attenzione alla Taylor Rule, proponendovi anche l’immagine qui sotto dello scorso mese di marzo.

Allora, nel mese di marzo, la Taylor Rule ci diceva che il costo del denaro negli Stati Uniti avrebbe dovuto essere del 12%. Allora, stava allo 0,50%.

Dopo tutto, non era poi così difficile, immaginare ciò che sarebbe successo in seguito.

Non pare anche a voi?

Non sono molti, ad averci dato ascolto nel periodo dell’euforia e dell’isteria (e lo abbiamo capito, fino alla parte finale del 2021, seguendo i prezzi dei mercati finanziari).

Ovviamente, oggi però sulla prima pagina di CNBC ci mettono (sono costretti a metterci) proprio John Taylor. Lo vedete sotto, nell’immagine.

Ma chi avrebbe mai potuto immaginare, una cosa simile?

Mettere John Taylor in prima pagina su CNBC, invece di metterci qualcuno che “pompa” le Borse?

E, per di più, ascoltare John Taylor, adesso, con due anni di ritardo, quando (purtroppo) è del tutto inutile?

Sui media, oggi, c’è stato un drammatico e improvviso ribaltamento di temi dominanti: ma nessuno può essere sorpreso. Siamo passati dal boom economico al 2007 in nove mesi.

Ma nessuno di noi, e nessuno di voi, può dirsi sorpreso: si tratta di cose già viste, che sono già successe, come testimoniato dall’articolo che chiude questo Post. Recce’d ve lo aveva anticipato, questo scenario che oggi tutti vedete, già nel 2020.

In questo momento, per gli investitori che invece avevano dato ascolto, e credito, alla Finanza spazzatura, c’è davvero poco che si può fare: soltanto subire.

E girare pagina, e cambiare per il futuro: le perdite passate vanno messe a bilancio, e dimenticate.

Per il futuro, è necessario cambiare tutto: strategie di investimento, interlocutori, strumenti.

By

Chris Anstey

29 settembre 2022 16:37 CEST

Former Treasury Secretary Lawrence Summers likened the array of risks confronting the global economy to the pre-crisis summer of 2007, with the UK’s current troubles just one example of potential breakdowns.

“We’re living through a period of elevated risk,” Summers told Bloomberg Television’s “Wall Street Week” with David Westin. “In the same way that people became anxious in August of 2007, I think this is a moment when there should be increased anxiety.”

The summer of 2007 saw the first signs of strains over a collapsing US housing market, eventually morphing the following year into the worst financial crisis since the Great Depression.

Besides the UK, “I don’t think there’s any sign that I see -- yet -- of other markets being disorderly,” said Summers, a Havard University professor and paid contributor to Bloomberg Television. “But we know that when you have extreme volatility, that’s when these situations are more likely to arise.”

Among the dynamics behind the current fragility are substantial leverage, uncertainty about the economic policy outlook, unease about high rates of underlying inflation, volatility in commodities and geopolitical tensions tied to Russia’s Ukraine invasion and to China, Summers said.

Japan’s Investments

One particular area to monitor is the strains inherent in Japan’s policies right now, the former Treasury chief said.

On the one hand, Japan has been withdrawing liquidity from its markets, through its purchases of yen last week in an effort to support the exchange rate. But on the other hand, it’s injecting liquidity through the Bank of Japan’s continuing monetary easing. It’s an “extraordinary thing” Summers said.

“It will be interesting to see how that plays out,” Summers said. Japanese investors have “vast holdings” of fixed-income securities around the world, and that will be something to keep an eye on, he said.

As for the UK, “we’re in very complex and uncharted territory,” Summers said. While the Bank of England’s intervention in the gilt market stabilized things for a time, that may not prove lasting, he said, noting that the BOE’S plan is for operations to continue until Oct. 14.

No Vacations

The key problem is that markets don’t believe UK macroeconomic policy is sustainable, he said.

“It’s not going to stay stable forever on the basis of two weeks buying -- and it’s probably not even going to stay stable for two weeks, unless there is a sense that this is a bridge to the fundamentals being fixed,” Summers said of UK markets. “And that’s not what we are seeing from the indications we’re getting this morning.”

Prime Minister Liz Truss on Thursday ruled out a U-turn on the biggest set of tax cuts since 1972, saying “this is the right plan.”

Summers, who served at the Treasury during the Clinton administration and was director of the White House National Economic Council under President Barack Obama, said that given the current risks, “this is certainly not a time when very many firefighters should be taking vacations.”

“When a country as major as Britain is going through something like this, that is something that can have consequences that go beyond,” Summers noted. 

He likened financial troubles to tremors before an earthquake. While sometimes the tremors pass, that’s not always the case -- as was true in 2007, he said.

Mercati oggiValter Buffo
Un altro "complotto degli stupidi"?
 

Dell’argomento ENRON, noi di Recce’d scrivemmo in tempi non sospetti: nessuno quindi ci potrà accusare di avere “rubato un’idea”. L’idea, se c’è un’idea, è tutta nostra, poi altri la hanno ripresa, ma in tempi successivi.

L’idea, se c’è davvero un’idea, è quella di richiamare in causa la vicenda ENRON.

Sottolineiamo ulteriormente i tempi: noi scrivemmo, anche in pubblico, anche nel Blog, a proposito di ENRON quando?

Era il 21 gennaio del 2021. Non del 2022: del 2021, non è un typo.

Gennaio 2021 coincide con il top dell’euforia: banche Centrali, banche globali di investimento, Reti di promotori e wealth manager e family bankers, e persino i poveri robo-advisors, tutti celebravano la grandezza delle Banche Centrali, il boom economico, e i record, su record, su record di Wall Street.

Il 31 gennaio del 2021, invece, noi di Recce’d ci eravamo occupati nel Blog di ENRON.

[per inciso: immaginate quante utili e proficue operazioni sui portafogli si sarebbero potute fare, in quel giorno, il 31 gennaio 2021: ma voi NON le avete fatte, purtroppo … ]

Ieri 30 settembre, il tema è ritornato in prima pagina, su un sito del gruppo Wall Street Journal.

Ed ecco perché ne scriviamo nuovamente.

Che cosa significa ENRON? Perché è utile oggi dedicare del tempo, ad ENRON?

Le ragioni sono innumerevoli, e noi qui non abbiamo tempo, spazio, né voglia di elencarle. Con poco sforzo, ve le troverete da soli.

Vi diamo solo un suggerimento, per la vostra ricerca: c’è un evento, della settimana appena conclusa, che ha alcuni tratti in comune.

Un evento che ha suscitato una enorme attenzione tra gli investitori, ed una notevole reazione dei mercati finanziari.

Allo scopo di risparmiare tempo ed energia, e non ripetere cose che noi avevamo già scritto il 31 gennaio del 2021, oggi vi offriamo in lettura un articolo della rivista Forbes su questo argomento, pubblicato nell’ottobre del 2021.

L’articolo di Forbes offre una splendida ricostruzione dei fatti, che mette in evidenza il tema del “complotto degli stupidi”: in molte occasioni, i danno più grandi sono fatti da chi non capisce ciò che sta facendo.

Notate con attenzione il ruolo giocato dalla stampa, dai media, e soprattutto dagli analisti delle banche di investimento.

Certo: bisogna ammettere che sul piano della gestione di portafoglio, per voi sarebbe stato più utile leggerlo nell’ottobre del 2021. ma in quel mese di ottobre, la grande parte degli investitori stava sul Web a leggere del petrolio a 200$, di Tesla, del Bitcoin e dei Fondi ARK. Ed ovviamente dei record, su record, su record di Wall Street.

Solo i “contrarian” si occupavano di ENRON, a quei tempi.

Il 5 maggio 1998, sei studenti della Cornell University pubblicarono in rete un documento di 23 pagine: il progetto finale per il corso di analisi finanziaria del professor Charles Lee. Il compito era di applicare ciò che avevano imparato in tre mesi di lezioni ai rendiconti finanziari di una società. I sei avevano scelto la Enron, una compagnia energetica texana che in due anni era passata dal 94esimo al 27esimo posto nella classifica delle più grandi aziende statunitensi e da tre dominava la classifica di Fortune delle imprese più innovative d’America. Il suo fatturato cresceva di decine di punti percentuali all’anno. Era, come ha scritto il Wall Street Journal, “la beniamina di Wall Street”.

Eppure ai sei studenti, come ha raccontato uno di loro al New Yorker, “sorsero molte domande”. Il gruppo scoprì che la Enron aveva adottato una strategia molto più rischiosa rispetto alle sue concorrenti e sospettava che la compagnia “stesse manipolando i guadagni”. Concluse che il prezzo delle sue azioni – 48 dollari – era eccessivo. La raccomandazione era di vendere.

PUBBLICITÀ

Forse nessuno lesse il lavoro dei ragazzi della Cornell, forse nessuno gli diede credito. Il titolo continuò a salire per altri due anni, fino a superare i 90 dollari, e all’inizio del 2001 la Enron era la settima azienda degli Stati Uniti. Solo tra la primavera e l’estate seguenti il resto del mondo si rese conto di una delle più grandi truffe nella storia di Wall Street. Una saga di avidità, crimine e presunzione che si concluse, il 2 dicembre 2001, con una bancarotta tra le più grandi della storia. Uno scandalo che portò a decine di condanne, lasciò senza lavoro 20mila persone e mandò in fumo miliardi di dollari di fondi pensione.

The smartest guys in the room

La storia della Enron era cominciata 16 anni prima a Houston, con la fusione tra la Houston Natural Gas e la InterNorth, due compagnie energetiche di medie dimensioni. Il fondatore, Kenneth Lay, era il figlio di un pastore battista del Missouri. Durante gli anni di Reagan era diventato un profeta della deregolamentazione del mercato energetico e uno degli industriali con più influenza su Washington. Aveva rapporti con politici democratici e repubblicani ed era, soprattutto, amico intimo della famiglia Bush. Nel 1992 fu a capo del comitato per la rielezione alla presidenza di George H. W. Bush. E quando il figlio George W., che chiamava Lay “Kenny boy”, corse per la Casa Bianca nel 2000, la Enron fu tra i suoi principali finanziatori e gli mise a disposizione un jet aziendale.

PUBBLICITÀ

Nel 1990 Lay scelse come braccio destro Jeff Skilling, un consulente della McKinsey con cui aveva lavorato tre anni prima. Skilling trasformò la Enron: da una compagnia energetica tradizionale a una sorta di Borsa del gas naturale, che trattava l’energia come uno strumento finanziario da scambiare, al pari di azioni e obbligazioni.

Il libro The Smartest Guys in the Room: The Amazing Rise and Scandalous Fall of Enron (“I tipi più furbi nella stanza: la straordinaria ascesa e la scandalosa caduta della Enron”), dei giornalisti Bethany McLean e Peter Elkind, descrive Skilling come un manager con una concezione darwiniana del mondo. Una visione che si concretizzò nel Performance review committee (Prc): un processo in cui ogni dipendente veniva valutato dai colleghi con un punteggio da 1 a 5. Il 10% di impiegati che otteneva i giudizi peggiori veniva licenziato.

I beniamini di Wall Street

Negli anni ’90 la Enron si allargò in breve dal gas naturale a settori come l’elettricità, l’acqua, addirittura la banda larga e la carta. I suoi progetti di espansione internazionale – dalle concessioni idriche in Inghilterra e Argentina alla costruzione di centrali in India e in Brasile – contribuirono a far crescere il fatturato a un tasso medio del 65% annuo tra il 1996 e il 2000. Tra il 1999 e il 2000, in particolare, le entrate passarono da 40 a 101 miliardi di dollari. Fino a poche settimane prima della bancarotta, la Enron si dichiarava convinta di potere raddoppiare quella cifra per il 2001: con un fatturato di circa 200 miliardi, sarebbe stata la seconda azienda d’America, dopo Walmart.

Il titolo seguiva lo stesso andamento a Wall Street. Il valore delle azioni aumentò in modo quasi ininterrotto tra la seconda metà degli anni ’90 e l’inizio del XX secolo. Perfino nel 2000, l’anno dello scoppio della bolla delle dot com, il titolo salì dell’87%, contro il -10% della media dell’indice Standard & Poor’s 500.

Un castello di carte

Eppure già nel 1999, ha scritto la giornalista Mimi Swartz sul Texas Monthly, a Houston cominciò a circolare una voce: la Enron non era che “un castello di carte”. Quella frase “si sentiva ai distributori d’acqua delle banche del centro, o alle cene con ospiti che lavoravano per la concorrenza. In genere, chi pronunciava quelle parole scuoteva la testa con l’aria di chi ne sa, ma è abituato a essere ignorato”.

Quel castello di carte, come hanno rivelato indagini, libri e documentari sul caso, si fondava su alcuni stratagemmi. Uno si chiamava mark-to-market ed era un sistema di contabilità adottato, in genere, dalle società di trading finanziario. In breve, prevede che, quando un contratto viene sottoscritto, i ricavi attesi vengano subito messi a bilancio. “In pratica, i dirigenti dicevano: ‘Tra dieci anni venderemo l’energia di questo impianto per X dollari al chilowatt’. E non c’era nessun modo di dimostrare che sarebbe stato davvero così”, ha sintetizzato l’ex dirigente della Enron Mike Muckleroy nel documentario candidato all’Oscar Enron – L’economia della truffa.

La Enron investì, per esempio, in una centrale da miliardi di dollari in India e registrò le entrate che pensava di realizzare negli anni successivi. Soldi che, in realtà, non arrivarono mai: gli smartest guys in the room non avevano calcolato che gli indiani non potevano permettersi di comprare quella energia. Nel complesso, l’investimento fece perdere alla Enron circa 900 milioni di dollari.

Un altro stratagemma – il più complicato – era l’uso delle special-purpose entity (s.p.e.), o società di progetto. Il giornalista e sociologo Malcolm Gladwell lo ha spiegato così sul New Yorker: “La vostra azienda non se la passa bene. Se chiedete a una banca un prestito da 100 milioni di dollari, quella banca vi imporrà un tasso di interesse altissimo, o non ve lo concederà affatto. Avete però in mano alcune concessioni petrolifere che, nei prossimi cinque anni, frutteranno quasi di sicuro 100 milioni di dollari. Allora le cedete a una s.p.e. che avete costituito con investitori esterni. La banca presta quindi i 100 milioni alla s.p.e., che li gira a voi”.

All’epoca, queste operazioni non dovevano essere registrate in bilancio. “Una società può così raccogliere capitale senza indebitarsi. E poiché la banca è quasi certa che le concessioni genereranno i soldi per ripagare il debito, è disposta a concedere un tasso di interesse basso”.

La Enron adottò il sistema delle s.p.e., che era legale e molto diffuso. Ma introdusse un paio di varianti: trasferiva a queste società asset molto meno affidabili delle concessioni petrolifere e, soprattutto, non coinvolgeva investitori esterni. Le s.p.e., al contrario, erano guidate da dirigenti della stessa compagnia. “La Enron non vendeva parti dell’azienda a entità esterne, ma a se stessa”, ha scritto Gladwell. “Una strategia che non era solo discutibile dal punto di vista legale, ma anche straordinariamente rischiosa”.

“Brucia, piccola, brucia!”

La contabilità creativa, però, non sempre bastava a raggiungere obiettivi trimestrali che il dipartimento di Giustizia americano ha definito “irrealistici e irraggiungibili, in linea con le aspettative degli analisti e non con risultati reali o ragionevoli”. Fissati, cioè, per rafforzare l’immagine di una compagnia in piena espansione. L’ex dipendente Max Ebert ha ricordato in Enron – L’economia della truffa: “Sembrava sempre che raggiungere gli obiettivi fosse impossibile. Eppure, come per miracolo, ci riuscivamo sempre. Se domandavamo come fosse possibile, il nostro capo rispondeva sempre con una sola parola: ‘California’”.

Alla fine degli anni ’90, la Enron era entrata nel mercato elettrico della California, liberalizzato nel 1996 su pressione delle compagnie energetiche. Tra il 2000 e il 2001, lo stato fu colpito da decine di blackout non giustificati dallo stato della rete. Registrazioni emerse dopo la bancarotta rivelarono che la Enron aveva fatto pressione sugli addetti di varie centrali per inventare attività di manutenzione e causare interruzioni del servizio. La chiusura degli impianti creava così carenze artificiali, che facevano salire il prezzo dell’energia. In una conversazione registrata durante un incendio che causò un blackout, emersa durante le inchieste, un trader diceva: “Brucia, piccola, brucia! È bellissimo”. Un altro si augurava “un bel terremoto” che facesse “galleggiare la California sul Pacifico”.

La crisi energetica ebbe come effetto collaterale anche la distruzione della carriera politica del governatore della California, Gray Davis. Nel 2001, Davis era considerato uno dei favoriti per la nomination democratica alle presidenziali del 2004, in cui avrebbe sfidato proprio l’amico di Ken Lay, George W. Bush. Nel 2003, invece, i californiani votarono per rimuoverlo dal suo incarico. Per sostituirlo scelsero un repubblicano: la Enron aveva contribuito all’elezione di Arnold Schwarzenegger.

“Grazie molte, s*****o”

Nel luglio del 2000, ha scritto Gladwell sul New Yorker, un giornalista della redazione di Dallas del Wall Street Journal, Jonathan Weil, ricevette una dritta da una fonte del mondo delle banche d’investimento: “Dai un’occhiata ai conti della Enron”. Weil lo fece e concluse che, se si eliminavano dai conti della Enron le entrate non ancora realizzate, ma già a bilancio grazie al sistema mark-to-market, la compagnia stava perdendo soldi.

L’articolo di Weil non ebbe conseguenze immediate, ma finì sotto gli occhi di James Chanos, un investitore specializzato in vendita allo scoperto, cioè in scommesse sul crollo di titoli. Chanos cominciò a vendere allo scoperto azioni della Enron e, qualche mese più tardi, suggerì alla giornalista di Fortune Bethany McLean di studiare i bilanci della società. Nel marzo 2001 McLean, in un articolo intitolato Il prezzo delle azioni della Enron è troppo alto?, paragonava la Enron a “una scatola nera”, in cui era impossibile ricostruire i flussi di denaro.

L’articolo di Fortune ebbe maggiore risonanza di quello del Wall Street Journal. Pochi giorni dopo fu richiamato, durante un’audioconferenza, da un analista che rinfacciò a Skilling di guidare “l’unica istituzione finanziaria che non pubblica un bilancio o un resoconto dei profitti”. Skilling, replicò: “Grazie molte, apprezziamo la domanda… stronzo”.

La fine

Se la Enron aveva impiegato 16 anni per diventare una delle più grandi aziende al mondo, le bastarono pochi mesi per dissolversi. Le voci sulla sua contabilità si intensificarono, il titolo iniziò a scendere in primavera e continuò per tutta l’estate. Non smise nemmeno quando, il 14 agosto, Jeff Skilling si dimise all’improvviso. Il 9 settembre 2001, il New York Times parafrasava Shakespeare e titolava C’è del marcio nello stato della Enron, mentre a ottobre il Wall Street Journal pubblicava altri articoli sugli affari più opachi della società. La Securities and exchange commission – equivalente della Consob italiana – avviò un’indagine. Negli stessi giorni, la società di revisione di bilancio ingaggiata dalla Enron, Arthur Andersen, tritava una tonnellata di documenti.

Quando anche l’ipotesi di un salvataggio tramite la vendita in saldo a un’altra compagnia energetica sfumò, alla fine di novembre, le agenzie di rating ridussero la valutazione del titolo della Enron a ‘spazzatura’: le azioni valevano ormai pochi centesimi. Il 1 dicembre, il consiglio di amministrazione della Enron votò all’unanimità per dichiarare bancarotta. I dipendenti furono informati la mattina del 3 dicembre. Ebbero 30 minuti per lasciare la sede.

I processi

Nel gennaio 2002 i giornali americani diedero la notizia che prima del collasso, mentre cercavano di rassicurare dipendenti e mercati, i dirigenti della Enron avevano venduto azioni per circa un miliardo di dollari. Il deputato Byron Dorgan, membro della commissione d’inchiesta del Congresso, disse: “Sul Titanic il capitano è almeno andato a fondo con la nave. Nel caso della Enron, il capitano prima ha dato un bonus a se stesso e ad alcuni amici, poi è salito con loro sulle scialuppe di salvataggio e ha gridato a tutti gli altri: ‘Non preoccupatevi, andrà tutto bene’”.

Dopo cinque anni di processi, in cui furono emesse condanne per decine di persone, Kenneth Lay fu riconosciuto colpevole di sei capi d’imputazione e rischiava fino a 45 anni di carcere, ma morì d’infarto prima di conoscere la pena. Jeff Skilling fu condannato a 24 anni e 4 mesi, ridotti nel 2013. È uscito di prigione nel febbraio 2019 e, secondo la Reuters, in estate ha lanciato una nuova società di investimenti nel settore dell’energia.

La Enron trascinò a fondo anche la Arthur Andersen ed è ritenuta responsabile, in modo indiretto, di altri fallimenti, come quelli dei supermercati Kmart.

L’eredità

Un anno dopo il crollo della Enron, il premio Nobel per l’economia Paul Krugman disse che in futuro “non le stragi dell’11 settembre, ma lo scandalo Enron” sarebbe stato visto come “la grande svolta nella storia degli Stati Uniti”. Nel 2002, in effetti, il Congresso americano approvò una legge che imponeva una maggiore trasparenza sulle scritture contabili. Oggi si può dire che quella norma non è bastata.

Nel 2001 la Enron aveva asset per 65 miliardi di dollari e la sua bancarotta fu la più grande della storia americana. In seguito, ben sei aziende l’hanno superata. Dopo il crac da quasi 700 miliardi di dollari della Lehman Brothers, Sam Buell, professore di legge dell’università di Duke che aveva rappresentato l’accusa nel caso Enron, disse che “gli imbrogli erano dello stesso genere. Sembra che nessuno abbia imparato la lezione”.

Il fenomeno, d’altra parte, non è solo americano. Wirecard, una società tedesca di pagamenti elettronici che è stata dichiarata insolvente nel settembre 2020, si è meritata il soprannome di “Enron tedesca” per le sue irregolarità contabili. Jim Chanos, l’investitore che aveva scommesso sul crac della Enron, ha incassato 100 milioni di dollari dalla vendita allo scoperto delle azioni della Wirecard.

“Il complotto degli stupidi”

Il giornalista del New York Times Kurt Eichenwald, nel libro Conspiracy of Fools (“Il complotto degli stupidi”), ha presentato la vicenda sotto una luce diversa. Secondo Eichenwald, ad affondare la Enron non fu la disonestà, ma l’incompetenza. Nemmeno i dirigenti della società, a suo giudizio, erano in grado di padroneggiare un meccanismo complesso come quello che avevano messo in piedi. Se il sistema è durato così a lungo, è stato soprattutto perché nessuno, o quasi, aveva provato a studiare davvero i bilanci.

Non lo fecero i giornalisti, che crearono il mito degli smartest guys in the room e, in caso di dubbi, accettavano alla cieca le spiegazioni di Lay e Skilling. Non lo fecero i contabili e gli avvocati pagati dalla Enron, che temevano di perdere un cliente da un milione di dollari a settimana. E non lo fecero le banche, che facevano affari con la società e dichiararono poi di non sapere nulla delle sue manipolazioni.

I pochi che provarono a sollevare dubbi non furono ascoltati. John Olson, un analista della Merrill Lynch, espresse perplessità sull’operato della Enron già negli anni ’90. La Enron, per ammissione del suo chief financial officer, escluse allora la banca da un affare, per “comunicare in modo forte che cosa pensasse l’azienda”. Poco dopo, Olson rimase senza lavoro.

All’inizio del 2001 un dipendente della Enron, dopo avere studiato per un anno i bilanci, prospettò al tesoriere dell’azienda uno scenario molto vicino a quello che si sarebbe realizzato pochi mesi più tardi. Il tesoriere gli promise di approfondire la questione, poi partì per le vacanze e non aprì mai più il rapporto. L’ultima possibilità di salvare la Enron, secondo Eichenwald, “morì quel giorno. Con il doppio dei crimini e la metà dell’incompetenza, la compagnia sarebbe sopravvissuta”.

Come ha sostenuto Gladwell, del resto, se sei universitari riuscirono a trovare il marcio nei conti della Enron già nel 1998, lo stesso avrebbero potuto fare investitori e analisti. “Tutto era in piena vista”, ha detto il loro professore alla Cornell, Charles Lee. “Per chi aveva i giusti strumenti e le giuste motivazioni, non c’era alcun mistero”.
Mercati oggiValter Buffo
Benvenuti tra gli Emergenti!
 

Non avendo proprio nulla da aggiungere a ciò che noi avevamo scritto (anche qui, nel Blog) nelle ultime settimane, e naturalmente da gennaio ad agosto, e poi anche dall’agosto 2020 ad oggi, Recce’d non scriverà nulla (nel Blog) a commento di specifici mercati, o indici di mercato, o strumenti di mercato, in questo fine settimana.

Per quello che concerne i portafogli modello, e la nostra strategia di investimento, abbiamo inviato stasera una nuova Lettera al Cliente.

Per chi ci segue attraverso il sito, il nostro suggerimento è di rileggere tutto ciò che trova disponibile, del tutto gratuitamente, nel Blog, e nelle altre pagine del sito.

Chi avesse seguito le nostre indicazioni nel 2021 e nel 2022 avrà fatto dei bei guadagni, o come minimo avrà limitato le perdite. Del tutto gratuitamente: come quando si chiamano i pompieri.

Una bella fortuna, davvero.

In questo Post, noi offriamo (sempre gratuitamente) uno sguardo sul futuro.

Ovviamente, immaginare il futuro a breve, per i mercati finanziari, data la attuale situazione è pressoché impossibile.

Come abbiamo detto in decine di occasioni, a questo delicatissimo passaggio bisognava essere pronti già da tempo, da mesi. era necessario prepararsi prima.

Ora, per chi ci è cascato dentro, restano le solite due alternative

  1. aspettare che passi (la preferita, dai promotori finanziari)

  2. portarsi a casa le perdite (quelle che oggi vedete nei vostri portafogli sono PERDITE, non semplici MINUSVALENZE: a meno che a voi non piaccia di vivere di sogni).

Noi di Recce’d siamo, decisamente, a favore della seconda tra queste due alternative: riaccendete il cervello, tornate a farlo funzionare, e preparatevi al futuro. Ciò che c’è oggi e qui, non lo potete più cambiare. E liberatevi di certi “consulenti” più dannosi che inutili. Subito.

Guardiamo dunque insieme, attraverso un piccolo spiraglio, al futuro. O meglio, ad uno dei tanti aspetti del futuro che vi attende, aspetti che voi investitori dovete assolutamente esaminare oggi, e non … nel futuro.

In questo piccolo spiraglio, che Recce’d vi mette gratuitamente a disposizione, voi potete intravedere uno degli aspetti del prossimo futuro che avrà maggiore influenza sulla gestione di portafoglio: sia sull’andamento dei vostri investimenti, e quindi degli indici dei mercati finanziari, sia sui rischi che andrete a correre con ognuna delle vostre scelte di investimento.

Attraverso lo spiraglio che noi qui vi regaliamo, potete vedere che in futuro ognuno dei vostri investimenti sui mercati finanziari dell’Occidente (dalla Germania al Giappone, dagli Stati Uniti alla Francia al Regno Unito) lo dovrete assolutamente trattare, valutare, e monitorare allo stesso modo in cui, fino ad oggi, avete guardato agli investimenti sui Mercati Emergenti.

Dal 2022 in avanti, e probabilmente almeno per dieci anni, i vostri investimenti sui mercati di Stati Uniti, Germania, Giappone e Regno Unito si comporteranno allo stesso modo, che voi avete osservato seguendo (se lo avete fatto) i mercati del Far East, i mercati finanziari del Sud America, i mercati finanziari dell’Est Europa.

L’immagine qui sopra, e il brano che leggerete qui sotto, spiegano perché oggi il Regno Unito è già in questa nuova situazione, mentre più sotto parleremo poi degli Stati Uniti. Per l’Europa, non è neppure necessario un approfondimento: è intuitivo.

Le pressioni inflazionistiche inarrestabili manterranno la BoE in un atteggiamento restrittivo, ma gli aumenti dei tassi continueranno a mettere a rischio la crescita, scoraggiando ulteriormente l'ampio flusso di capitali esteri di cui il Regno Unito ha bisogno per finanziare il deficit delle partite correnti. Ciò lascia gli asset britannici - obbligazioni, azioni nazionali, sterlina - più esposti a uno shock macroeconomico di quanto non lo siano stati per decenni.

Il "mini-bilancio" britannico di oggi ha innescato un crollo della sterlina e dei gilt: la parità della sterlina ha ora una probabilità su 7 di verificarsi entro la fine dell'anno (da oltre 1 su 100 solo pochi mesi fa). Una combinazione di ingenti impegni di spesa del governo e di tagli alle tasse richiederà un aumento significativo dei prestiti del Regno Unito.

I prestatori del Regno Unito non sono soddisfatti di ciò che vedono, i rendimenti sono in aumento e la valuta si sta abbassando a un livello tale da rendere gli asset britannici nuovamente attraenti per gli acquirenti stranieri, ovunque essi siano.

Inoltre, la BoE non si aspetta che il tetto all'energia le consenta di togliere il pedale agli aumenti dei tassi. L'inflazione di fondo è ora un problema, come ha osservato giovedì il MPC. E anche se non l'ha menzionato, il forte aumento della spesa pubblica aumenterà i rischi di inflazione strutturale. Energy cap o meno, la BoE vede pressioni inflazionistiche più elevate nel medio termine.

La BoE si trova ora in un dilemma simile a quello dei Mercati Emergenti: l'aumento dei tassi dei gilt si aggiungerà all'indebolimento della crescita del Regno Unito, con una recessione sempre più probabile. Allo stesso tempo, però, la banca dovrà continuare ad alzare i tassi per sedare l'inflazione, distruggendo ulteriormente la crescita e rendendo gli asset britannici ancora meno attraenti.

Un Paese come il Giappone è in grado di gestire questo dilemma, grazie alla sua enorme posizione patrimoniale netta e all'avanzo delle partite correnti. Ma i mercati emergenti dipendono tipicamente dagli afflussi esteri. Il Regno Unito si trova in una posizione simile, con uno dei maggiori deficit delle partite correnti al mondo e un deficit di bilancio già considerevole, destinato ad aumentare dopo l'annuncio di bilancio di oggi.

Il doppio deficit (bilancio + partite correnti) ammonta attualmente a oltre 250 miliardi di sterline: un'enorme quantità di capitale che deve essere reperita ogni anno. Va bene in tempi normali, ma quando la crescita è debole e la volatilità macroeconomica è elevata, è profondamente problematico.

Con l'aumento dei motivi per non investire nel Regno Unito, questa lacuna sta diventando sempre più insidiosa da colmare. Il governo britannico e la Banca d'Inghilterra devono pensare in fretta per evitare che ciò porti a un'altra crisi della sterlina.

Ora: leggendo questo brano, si può ricavarne l’impressione che il problema sia soltanto del regno Unito, perché “il Regno Unito ha necessità di importare capitali dall’estero”.

E’ una impressione sbagliata: l’analisi fatta qui sopra può essere estesa, anche se con alcune rettifiche, a tutte le economie dell’Occidente, e persino al Giappone, nonostante la “solidità patrimoniale” citata nel brano. Questo perché l’economia giapponese, se togliamo il flusso di esportazioni, non si regge in piedi.

Ne scriveremo in un altro Post, con il necessario approfondimento analitico sul cambio dello yen.

Come detto, qui noi ora ci occuperemo degli Stati Uniti: e spiegheremo, con un secondo brano, la ragione per la quale oggi la situazione nella quale si trovano gli Stati Uniti è analoga a quella di un Paese Emergente, ciò che fa dei sui mercati finanziari dei veri e propri EM ovvero “Emering Markets”.

L’articolo che leggete ora lo abbiamo lasciato, intenzionalmente, nella lingua originale. Del resto, alla Tv italiana passano molti spot commerciali in lingua inglese, e noi tutti dobbiamo fare un piccolo sforzo.

Fate questo piccolo sforzo: anche questa volta, senza pagare nulla, potrete proteggere il vostro patrimonio dai danni del private banker ovvero wealth manager, e forse persino guadagnare qualcosina.

Vi facciamo notare che l’articolo che segue è stato scritto mercoledì 21 settembre 2022, e quindi prima della chiusura della riunione della Federal Reserve e della conferenza stampa di Jerome Powell.

This week, it will become more apparent to economists and policymakers across the globe that the Federal Reserve is in a Catch-22 situation of its own making. Forced by worries about high and persistent inflation, the Fed will likely go down in history as having raised interest rates by the same large amount in three consecutive policy meetings. But because it is doing so in a weakening economy, it will face criticism for damaging not just domestic economic well-being, but also global growth.

This unfortunate situation the Fed is in — damned if you do, and damned if you don't — is illustrative of a deeper issue. Having missed the window when a "soft landing" for the economy was feasible, (that is, lowering inflation without much damage to the economy), the Fed now finds itself distressingly far from the world of "first-best" policymaking. In other words, rather than have at its disposal highly effective, timely and well-targeted measures to battle inflation, this Fed has ended up in a world in which virtually all its policy actions can cause significant collateral damage and unintended adverse consequences. Many politicians, companies and households risk thinking of the Fed as part of the problem and not part of the solution.

What is likely to be a record third straight 75 basis-point hike comes against the background of damaging cost-of-living increases that have been broadening in scope and, making things even worse, becoming more embedded into the structure of the economy. Headline inflation, currently at 8.3%, may be falling, but the core rate, which excludes more volatile categories like food and gas, is still rising. And it is the latter, currently at 6.3%, that measures the breadth and likely persistence of inflation.

Yet, for almost all of last year, the Fed consistently downplayed the inflation threat. Meanwhile, the economy continued to be conditioned to operate under zero interest rates; and markets continued to be comforted by repeated Fed intervention to offset equity price declines (the so-called "Fed Put").

But it was not until the end of November of last year that the Fed stopped assuring us, repeatedly, that inflation was "transitory." Just a few months ago, it was still pumping liquidity into the economy while inflation was rising fast.

Now, the Fed realizes that it has been very tardy in responding. By allowing inflation to become more embedded — or, as Chair Jerome Powell said last month, "to spread through the economy" — the Fed must now be much more aggressive than it would have had to be if it had responded in a timely fashion. The Fed also needs to avoid another hit to its already damaged reputation and policy credibility.

Rather than lead markets in battling inflation, the Fed has been forced to follow them. Until Powell's hawkish pivot last month during the Jackson Hole Economic Symposium, it had been repeatedly forced to revise policy guidance to make it more consistent with what markets had been signaling. Coming together with seemingly endless one-way revisions in key economic forecasts (higher inflation and lower growth), this has unfortunately changed the Fed's economic and financial role from trusted leader to scrambling laggard.

Yet, because it has been so late in responding, the Fed will be aggressively hiking into a weakening domestic and global economy. Thus, there is an increasing number of economists warning that the Fed will tip the US into recession; and a growing number of foreign policymakers complaining that the world's most powerful and systemically important central bank is pulling the rug out from under an already fragile global economy. This is a far cry from the Fed's much-celebrated role in helping to avoid extremely damaging global depressions in both 2008-2009 and, more recently, 2020.

This week's policy action may well end up in three different parts of our economy's history books:

  1. the first time the Fed hikes rates by 75 basis points in three consecutive meetings;

  2. another component of the central bank's biggest policy mistake in many decades;

  3. and an unusual example of a developed country's central bank finding itself in a policy hole that is more familiar to peer institutions in some of the developing world.

Valter Buffo
Il contrario di “contrarian” (parte 2)
 

C’è in giro, nel mondo del risparmio e della Finanza, gente a cui piace ripetere che

“per quello che riguarda i mercati e gli investimenti, nessuno ha ragione sempre: per un po’ hanno ragione questi, e dopo per un altro periodo hanno ragione quegli altri”.

Si tratta di una affermazione (intenzionalmente) distorsiva della realtà. Falsa, per farla breve. Uno dei tanti inganni, dei tanti raggiri che ogni giorno le Reti commerciali di vendita di “prodotti finanziari” si sentono autorizzate a mettere in pratica ai danni del Cliente.

Spiegare la ragione per cui questa affermazione è falsa non è difficile: la ragione è che esiste UNA SOLA realtà

La realtà, è una sola: non esistono due realtà parallele.

Volete un esempio dalla settimana che è appena conclusa? Parleremo allora del QE.

Il celebratissimo QE. Quello che fu celebrato sia dalle nostre Reti di vendita di Fondi Comuni, sia dalle grandi banche di investimento globali, e dai TG, e dai media, e dalla stampa quotidiana.

Il QE è stato un fallimento: un’operazione disastrosa, se guardiamo ai suoi effetti pratici.

E proprio per il fatto che la realtà è una sola (NON esistono DUE realtà) alla fine lo deve riconoscere anche chi ha da sempre celebrato il QE. Anche chi ha fatto una montagna di soldi dal QE.

Ad esempio, JP Morgan.

L’uomo che … da sempre, in pratica, guida JP Morgan, l’uomo che proprio grazie al QE ha ammassato una fortuna personale di centinaia di milioni di dollari, l’uomo a capo della Banca che ancora oggi, più di ogni altra, “pompa” senza sosta l’investimento in Borsa, insomma uno dei RESPONSABILI di questo disastro, adesso si chiama fuori.

Ed anzi, attacca la Fed: “il QE è andato avanti per TROPPO tempo”.

Pensate che lo faccia per onestà intellettuale?

Assolutamente NO: lui lo fa, oggi, perché la sua carissima JP Morgan rischia seriamente di essere travolta, da quello che sta per arrivare.

Spazzata via, come fu spazzata via nel 2008 (e poi salvata con il denaro del pubblico).

Questo, ed altri segnali, hanno messo noi di Recce’d in una posizione imbarazzante.

Noi, come abbiamo già scritto in un Post del 18 settembre, abbiamo perso il sonno da quando ci siamo resi contro che non siamo più “contrarian”: stiamo forse diventando “conformisti”? Stiamo forse trasformandoci in “convenzionali”?

I dubbi sono aumentati poi quando abbiamo letto proprio oggi i nuovi target di Goldman Sachs per l’indice della Borsa a New York.

Ma guarda che brutta cosa! Che gesto violento ed inqualificabile! Sbattere in faccia così, a tutto il mondo dei Fiduciosi e degli Ottimisti, che il target di fine 2022 è a 3600 punti … Dio Mio, che orrore!

Per chi, come noi, nella sua cameretta aveva appeso (di fianco ai poster di Federer e dei Coldplay) il grafico di Goldman Sachs del gennaio 2022, quello che vedete qui sotto … beh, è uno shock emotivo terribile!

Immaginate poi che persino una Banca di investimento autorevole e globale e potente è stata costretta a prendere a prestito parole lette mesi e mesi prima sul nostro sito … come leggete qui sotto, adesso anche Morgan Stanley pensa che si debba arrivare a quel punto nel quale “i mercati finanziari prezzano in modo corretto la realtà dei fatti”. proprio le nostre parole!

Che dire: c’è davvero il rischio, per noi, di passare da “contrarian” a “conformisti” e “convenzionali”?

No: come abbiamo già scritto in un Post dello scorso 18 settembre, l’alternativa per fortuna non è e non è mai stata tra l’essere “contrarian” e l’essere “conformisti”.

L’alternativa è quella che distingue i “professionisti dell’investimento attenti alla realtà” (come oggi è anche Mike Wilson qui sopra) dai tanti “venditori di favole”, quelli che si affidano all’ottimismo, alla speranza, al “wishful thinking”.

Come vedete in questo mese di settembre, “la speranza NON è una strategia”.

Per chiudere il Post, abbiamo scelto di proporre ai lettori un estratto di una recente intervista con un valido professionista della gestione del portafoglio, che si chiama Stanley Druckenmiller. Un uomo che, nel 1992, di certo non ebbe paura di assumere una posizione che all’inizio era “contrarian”, ma poi dopo il 16 settembre 1992 divenne “la posizione condivisa da tutto il Mondo”.

Lasciamo in originale le sue osservazioni, così che non possano andare “perse in traduzione” le sue idee più importanti.

In particolare, quelle che riguardano il prossimo decennio delle Borse, e quelle che ci aiutano ad immaginare quali nuove opportunità di guadagno potranno nascere in questa Nuova Era dei mercati finanziari internazionali.

After a hotter-than-expected inflation reading spooked investors on Tuesday, the Dow Jones industrial average sank over 1,200 points in the stock market’s worst showing since June 2020.

That same day, Stanley Druckenmiller, one of Wall Street’s most respected minds, argued that the pain won’t be temporary—and that stocks face an entire decade of sideways trading as the global economy goes through a tectonic shift.

“There’s a high probability in my mind that the market, at best, is going to be kind of flat for 10 years, sort of like this ’66 to ’82 time period,” he said in an interview with Alex Karp, CEO of software and A.I. firm Palantir.

Druckenmiller added that with inflation raging, central banks raising rates, deglobalization taking hold, and the war in Ukraine dragging on, he believes the odds of a global recession are now the highest in decades.

And given Druckenmiller’s track record, investors would be wise to heed his warnings.

Reformed smokers

Druckenmiller’s argument for why the stock market is facing a decade of “flat” trading is based on the idea that central banks’ policies are shifting around the world from a supportive to a restrictive stance.

This shift is a result of the globalization that characterized the past few decades fading amid the war in Ukraine and U.S.-China tensions. Druckenmiller points out that globalization has a deflationary effect because it increases worker productivity and speeds up technological advancement, but now that’s gone.

“When I look back at the bull market that we’ve had in financial assets really starting in 1982…all the factors that created that not only have stopped, they’ve reversed,” he said, referencing current de-globalization trends like the rift between the U.S. and China, along with a move toward increased government spending and more regulation since the 1980s.

Druckenmiller went on to explain how central banks responded to the disinflation caused by globalization since the 1980s—and particularly after the 2008 Great Financial Crisis—with unsustainable policies that now have to be reworked.

“The response after the global financial crisis to disinflation was zero rates, and a lot of money printing, quantitative easing. That created an asset bubble in everything,” he said.

Central bank officials around the world are now moving away from the near-zero interest rates and quantitative easing—a policy of buying mortgage-backed securities and government bonds in hopes of spurring lending and investment—that have bolstered financial assets over the past few decades.

“They’re like reformed smokers,” Druckenmiller said. “They’ve gone from printing a bunch of money, like driving a Porsche at 200 miles an hour, to not only taking the foot off the gas, but just slamming the brakes on.”

To his point, the U.S. Federal Reserve has raised rates four times this year to combat inflation, and it’s not the only central bank attempting to bring down consumer prices with tighter monetary policy. From the U.K. to Australia, central bankers around the world are shifting to a more conservative approach and raising interest rates.

While that means financial assets, including stocks, will likely underperform over the next decade in Druckenmiller’s view, there is some positive news.

“The nice thing is, there were companies that did very, very well in that environment back then,” Druckenmiller said, referencing the stock market’s flat trading seen between ’66 and ’82. “That’s when Apple Computer was founded, Home Depot was founded.”

Druckenmiller also gave a caveat for investors when it comes to his pessimistic outlook, saying that this is the most difficult time in history to make economic forecasts and that he has a history of a “bearish bias” that he has had to work around his whole career.

“I like darkness,” he said.

Valter Buffo