Ve lo avevamo anticipato (parte prima)
 

Ricordate ciò che vi abbiamo scritto in un Post della settimana scorsa?

Vi ricordiamo, in particolare, le tre frasi che seguono.

Detto tutto questo, ovviamente la conseguenza è una specie di “liberi tutti: e infatti, capito che il sistema è come minimo poco selettivo (se non un sistema che premia al contrario), e che a nessuno in Parlamento interessa dell’investitore finale, adesso tutti vanno all’assalto della consulenza finanziaria. Se siamo tutti figli di mamma, allora perché non anche noi, dicono tutti?

Da questo punto di vista, si fa notare nel 2019, in particolare, la categoria dei giornalisti (in attesa dei sarti, dei lattai, dei dentisti e dei commercianti di legname).

I giornalisti tutti si stanno spostando dal mestiere dell’informazione, ovvero di portare al lettore la notizia nel modo più imparziale possibile, al prendere una posizione, sbilanciarsi, prendere una parte, azzardare commenti e parerei, su tutto. E in particolare sugli investimenti finanziari.

week_01_Sep_2019_027.png

La pagina qui sopra, che risale a qualche giorno fa, fornisce una conferma questa nostra affermazione, e lo fa in due modi.

Il primo è l’insistenza del supplemento Economia del maggiore quotidiano italiano sui temi di Finanza: l’Economia del Corriere non parla mai … di economia, e si concentra invece sui temi dell’investimento e dei mercati finanziari. Sarà che è più interessante per i lettori? Oppure sarà che richiama un maggior numero di click? Oppure sarà semplicemente una moda?

Non lo sappiamo, e ci ritorneremo dopo avere indagato.

Il secondo modo nel quale viene confermata la nostra affermazione riguarda il Signor Borghi, che è un politico italiano (Lega) che comunica via social. E ci fa sapere di avere acquistato BTp alla fine del 2018, e di averli venduti nell’agosto 2019. E ci ha guadagnato.

Wow, c’è di che rimanere a bocca aperta. E siamo impressionati: anche per il testo che accompagna la notizia, testo nel quale Borghi ci spiega: “non è un suggerimento, è un’informazione”.

Il Borghi qui si tradisce: tradisce la sua reale ambizione, che è quella di qualificarsi come consulente, anzi come genio della finanza.

Il Borghi forse è un genio: ma gli chiediamo, per esserne davvero persuasi, qualche altra informazione. Per questo facciamo tre domande.

  1. In primo luogo, vorremmo sapere se il signor Borghi ritiene che prezzi dei BTp, nel periodo in cui lui li ha detenuti, siano saliti per merito del Governo a guida Lega-M5S, oppure per ragioni che nulla hanno a che vedere con la politica in Italia e la sua Lega. La sua risposta ci aiuterà a comprendere se il Borghi è davvero competente, o semplicemente fortunato (fattore “C” che comunque non va disprezzato).

  2. In secondo luogo, vorremmo sapere come Borghi giudica il fatto che, come lui sicuramente riconoscerà, milioni di persone hanno guadagnato sui titoli obbligazionari a lunga scadenza, in questi mesi, esattamente con il signor Borghi. Dove sta quindi l’elemento di straordinarietà di cui lui ha inteso informare il Mondo attraverso i social?

  3. E per finire: da Borghi vorremmo sapere, appena la politica gliene lascerà il tempo, come sono andati nel frattempo i suoi investimenti sulla Borsa Italiana.

Mercati oggiValter Buffo
Vogliamo aiutare gli amici giornalisti
 

Disintossicarsi, è possibile, come dice una nota pubblicità sociale.

Disintossicarsi, per chi vive una vita di affanno, spesa all’insegumento dell’attualità che proprio non riesce a comprendere, dell’ultima voce, è possibile: ed è possibile in questo modo evitare pessime figure (come quella recentissima del bazooka d’agosto, ricordate?)

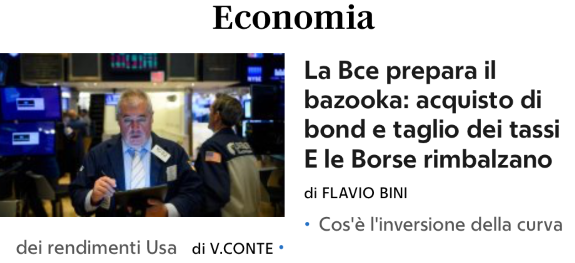
Un esempio concreto: non fate titoli di prima pagina come quello qui sotto.

week_01_Sep_2019_020.png

Amici: non pubblicate titoli come quello qui sopra: in particolare, non fatelo, se correte il rischio di dovere pubblicare, meno di due ore dopo, il titolo qui sotto.

week_01_Sep_2019_028.png

E se proprio non potete fare a meno, amici giornalisti, di mascherarvi da consulenti, utilizzate sempre un grammo di buon senso, e moderate le vostre prese di posizione.

Ci è stato segnalato da un amico Cliente questo articolo del Corriere Economia (riprodotto nell’immagine in basso), dove si arriva a suggerire al lettore un portafoglio obbligazionario con il 60%-70% di BTP decennali.

Ci auguriamo che nessuno, tra i lettori del Corriere Economia, sia così poco equilibrato da seguire un suggerimento del genere: ci stupisce, però, che questa forma di “consulenza abusiva” non venga preso in considerazione, in modo critico, da quelle Autorità che dovrebbero vigilare e filtrare i suggerimenti che il pubblico degli investitori riceve, e la fonte da cui li riceve.

Noi in Recce’d ovviamente questo articolo lo abbiamo messo da parte: e con voi che seguite il Blog ne riparleremo, sicuramente, entro la fine del 2019.

week_01_Sep_2019_024.png
Mercati oggiValter Buffo
Slowbalisation
 

Lo confessiamo pubblicamente: non ci piace scrivere di scenario e di strategia.

Forse perché, dopo anni ed anni di esperienza sui mercati finanziari di tutto il Mondo, ci siamo intossicati di “strategia”.

Ogni documento che abbiamo letto, che si annunciasse come un documento di “strategia”, era alla fine una somma di mille spunti, scelti però in modo da rendere massimo l’impatto immediato sui lettori, e non allo scopo di arrivare a una conclusione, che infatti non si trova mai, non si legge mai, non c’è mai.

Recce’d però non vuole rinunciare a rispondere alle richieste di moltissimi lettori e Clienti: e quindi ha deciso di avviare lei stessa una serie di contributi di strategia: che poi significa inaugurare una nuova serie di documenti, che avrà la sua fase di avvio tra settembre ed ottobre, ed avrà un obbiettivo di approfondimento delle analisi che già oggi produciamo, e di ampliamento dell’orizzonte delle valutazioni, e degli scenari che noi prendiamo in considerazione.

Questa serie di documenti sarà accompagnata, nel nostro progetto, da una serie di incontri via Webinar con i lettori, e stiamo valutando anche l’eventualità di un Seminario annuale.

Ci impegniamo ancora prima di iniziare: Faremo tutto ciò di cui siamo capaci per evitare di replicare quegli aspetti che abbiamo appena criticato degli altri “documenti di strategia”. Ovvero, mettere insieme tantissime parole, spunti, idee, per poi non arrivare ad alcuna conclusione.

week_01_Sep_2019_018.png

Per completare questo Post, con un esempio concreto che vi aiuti a comprendere di che cosa stiamo parlando, oggi noi vi segnaliamo un documento di qualità, pubblicato la settimana scorsa dalla Banca svizzera Pictet (Fondi Comuni di Investimento e gestioni patrimoniali), un documento che ci introduce al concetto di Slowbalisation.

In questo documento, Pictet disegna una nuova visione strategica, che loro hanno definito “era della slowbalisation”: molti degli spunti raccolti in questo documento si avvicinano a considerazioni e valutazioni che avete già letto in questo Blog, negli ultimi anni, e proprio per questo il documento a noi risulta condivisibile, ed apprezzabile.

Chi fosse interessato a riceverne copia in formato PDF non avrà che da scrivere al nostro indirizzo info@recce-d.com-

Mercati oggiValter Buffo
Gestione del portafoglio titoli verso fine 2019 (parte prima)
 

Un passaggio delicatissimo come il settembre 2019 costringe tutti voi investitori a farvi, e di corsa, una serie di domande sul modo nel quale avete fino ad oggi gestito il vostro portafoglio.

Ne scriveva anche, la settimana scorsa, il Financial Times, con un articolo che si apriva in questo modo.

Feeling nervous? You should be. That’s the basic takeaway from the panel conversation I am hosting at the Fringe Festival every day this week (until Sunday) at Panmure House, Adam Smith’s last home in Edinburgh. I can’t get much consensus out of my many clever guests about how the world can be fixed. No one knows with any certainty how to normalise monetary policy, banish crony capitalism, restore local democracy, rebalance the UK economy, break up global oligopolies or sensibly slash productivity destroying regulation. But there have been some outbreaks of full-on agreement. For example, there is yet to be a person on the stage who hasn’t expressed some degree of terror about having to invest in the middle of the greatest financial experiment of all time. And with good reason. We are figuring out what to do with our money in a world of extremes — and as James Ferguson of the Macro Strategy Partnership points out, life is fragile at the extremes.

In Recce’d, sappiamo bene di che cosa si parla nel brano qui sopra. Conosciamo benissimo quella sensazione, che qui definiscono “terrore”. E moltissime volte abbiamo detto e ripetuto, ai nostri Clienti, che oggi tutto ruota intorno a quegli “estremi”, e che la vittoria finale arriverà soltanto per quegli investitori che saranno capaci di profittare proprio di questi “estremi.

L’articolo, poi, si chiudeva in questo modo, che a nostro parere è molto, molto efficace ed utile.

”I know that none of this sounds exciting or particularly optimistic — my guess is that by the end of their hour at Panmure House, some of our audience members slightly wish they’d gone to see a nice acrobatics show instead (I recommend Blizzard). But the key message from this week of Adam Smith-style talking has been an important one: the next three decades are going to be different to the last three — and that’s going to make investing very complicated indeed”.

Ecco una sintesi estrema dei problemi che dominano, oggi, nell’ambito della gestione del portafoglio titoli.

Come rispondere a queste difficoltà, e risolvere i vostri dubbi?

  • Se lo ritenete, potete affidarvi ai suggerimenti della stampa e dei quotidiani, come abbiamo scritto in una altro Post.

  • Se lo ritenere, in alternativa, potete affidare le vostre scelte al private banker che poi di mestiere fa il promotore finanziario, che vuole vendervi la GPM oppure la GPF in Fondi, e che ancora oggi vi recita la filastrocca che “va tutto bene, non c’è motivo di modificare il portafoglio, e nel lungo termine tutto si aggiusta”.

  • Oppure c’è la vecchia e cara alternativa dei fai-da-te, che in questo Blog abbiamo più volte commentato. Alternativa legittima, ma molto impegnativa, molto rischiosa, e raramente produttiva se l’esperienza insegna qualche cosa.

  • Una quarta alternativa è quella di scegliere con maggiore attenzione non soltanto il vostro consulente professionale, ma pure i vostri criteri di valutazione, selezione e scelta, e non soltanto degli strumenti, ma pure delle fonti di informazione e dei metodi di valutazione e composizione del portafoglio titoli.

Di questo, Recce’d scriverà, sia questa settimana sia la prossima, ogni mattina per i propri Clienti in The Morning Brief, analizzando nel dettaglio le scelte di composizione e movimentazione di un portafoglio di titoli.

In questo Post, noi anticipiamo uno di quei temi.

Tutti leggete, sui maggiori quotidiani, la pubblicità di consulenti, italiani ed anche stranieri, che si propongono di spiegarvi tutto sul risparmio a scopo pensionistico: quanti soldi debbo mettere da parte per gli anni della pensione? Quale somma mi consentirà di vivere una vita agita? E quando finiranno i soldi?

Recce’d conosce nei minimi dettagli le tecniche che vengono utilizzate per questa cosiddetta “pianificazione pensionistica”: si tratta di un modo di affrontare il problema che è da tempo molto diffuso nel mondo anglosassone, che ora si tenta di fare conoscere in Italia.

La storia la avrete sentita molte volte, e più o meno fa così: il portafoglio deve essere diversificato, se vuoi più rendimento devi metterci più rischio, il rischio sono le azioni, e devi guardare al lungo termine. Nulla di nuovo, sempre la solita storia. La storia che raccontano anche molti consulenti, con o senza un abito Fintech, che operano in Italia.

Come ogni metodo, anche questo metodo può risultare efficace, oppure del tutto sbagliato, a seconda di come lo si utilizza.

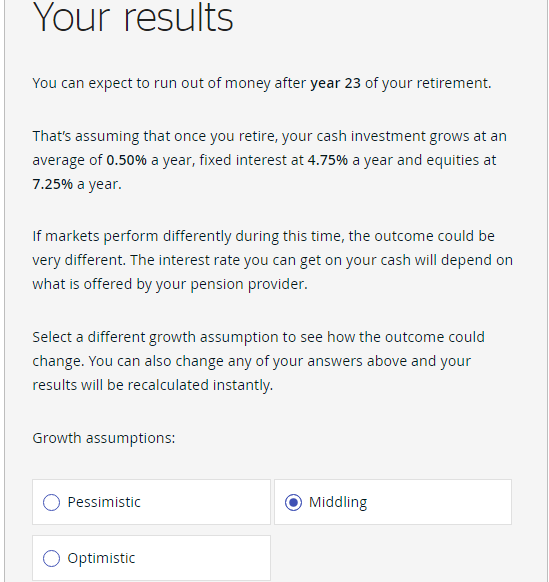
Per farvi un esempio concreto ed attuale, siamo andati a rivedere uno dei tanti “pianificatori online” utilizzati nel Regno Unito.

week_04_Aug_2019_026.png

Ciò che portiamo oggi alla vostra attenzione è questo: per definire una allocazione utilizzando questo metodo di allocazione, che si richiama alla tradizione di media e varianza, è necessario definire i rendimenti attesi delle varie categorie di asset.

In generale, chi utilizza questo approccio tradizionale (e a nostro avviso del tutto superato) stabilisce questi rendimenti attesi sulla base di medie storiche di lungo periodo.

Ne risultano numeri, come quelli che voi vedete sopra nell’immagine, che sono del tutto fuori dalla realtà. Numeri assurdi.

E da numeri assurdi, che cosa ne potrà uscire, se non risultati assurdi?

Il problema è noto, e riguarda non soltanto gli investitori individuali, e la loro “pianificazione pensionistica”: il problema esiste, ed è molto grave, anche nel mondo dei Fondi Pensione, un mondo nel quale ogni giorno c’è qualche Comitato di Investimenti che si riunisce e pianifica il pagamento futuro delle pensioni integrative sulla base di previsioni di rendimento come quelle che vedete sopra.

Ovvero: il 4% dagli investimenti in obbligazioni, ed il doppio, ovvero l’8% dagli investimenti in azioni.

Che dire? A chi ha investito in questi Fondi Pensione possiamo soltanto augurare ogni bene, ma al tempo stesso dobbiamo dire che non esiste una probabilità su cento che si ottengano dai mercati finanziari rendimenti di questo tipo. A meno che non esploda l’inflazione: ma anche in quel caso, il Fondo Pensione non potrà consentire a chi ci ha investito quella vita serena che era stata promessa.

Mercati oggiValter Buffo
Boooooooooooooom! Il bazooka (parte 2)
week_03_Aug_2019_025.png

Oggi chiediamo aiuto ai nostri lettori. Lettori, aiutateci!

Se nel corso della vostra meritata vacanza, magari passeggiando presso gli scogli, oppure lungo un sentiero degli Appennini, o meglio ancora durante una passeggiata a cavallo al Delta del Po, avete visto un bazooka abbandonato, scriveteci subito.

Anzi, precisiamo: un super-bazooka. Un arma enorme, e quindi facile da vedere (e vi chiediamo di non fare ironia sul “super” ipotizzando una strisciante ammirazione per Rocco Siffredi, quello che fa pubblicità alle patatine alla tv).

Noi siamo in ansia, e lo abbiamo scritto già sette giorni fa. Ma la trasmissione Chi la visto? nei mesi estivi va in pausa, e non sappiamo a chi rivolgerci.

Ed al tempo stesso, siamo più che sicuri che tutta la stampa italiana non possa, solo otto giorni fa, raccontato ai propri lettori qualcosa che è altrettanto reale quanto il Mostro di Loch Ness.

E’ impossibile, non sarebbe professionale. E non potrebbe essere giustificato dal caldo estivo, dal vuoto di notizie da prima pagina (c’era pure la Crisi di Governo …) e dovrebbe, necessariamente, catalogato come un segnale che questi non sanno di che cosa stanno parlando.

Come risolvere la questione? Amici che seguite il nostro sito, diteci dove sta il super-bazooka! Aiutateci a rintracciarlo, oppure se preferite telefonate a Federica Sciarelli.

week_03_Aug_2019_026.png
Mercati oggiValter Buffo