Italia di fine 2018 (1): comunque sarà una piccola storia
wk1_oct_2018_015.png

I nostri portafogli modello, e quindi anche i nostri Clienti, sono posizionati da mesi sull’Italia, e nel modo più opportuno.

Per questa ragione, non ci emoziona la vicenda della Legge Finanziaria che tutti i media mettono in prima pagina.

La settimana scorsa, per i nostri Clienti, ne abbiamo esaminato le implicazioni per i mercati finanziari, ogni mattina in The Morning Brief.

E nel weekend ne scriveremo ancora, nella nostra abituale rassegna settimanale dei fatti principali, che aggiorneremo domenica 30 settembre.

Se però vogliamo fare una sintesi estrema, questa è la nostra visione delle cose:

  1. sono del tutto sprecati i richiami al buon senso, gli allarmi per il risparmio degli italiani, e i calcoli sul maggiore debito che peserà sulle spalle delle future generazioni; come esempio, autorevole, c’è l’articolo di Bloomberg a cui ci si riferisce nell’immagine di apertura; Recce’d NON la vede in questo modo, come un problema di “assunzione di responsablità”, perché oggi il tema NON è questo

  2. oggi, e qui, la questione NON è questa; come analizzato ampiamente in altre sedi, la questione oggi è l’Europa, e non l’Italia; l’Italia sta facendo un test, e di questo scrive ad esempio stamattina Lucia Annunziata su Huffington Post; se l’Europa tiene, quella dell’Italia è solo una piccola storia priva di importanza; notate che se l’Europa NON tenesse, comunque l’Italia sarebbe una piccola storia marginale

  3. l’investitore, nelle sue decisioni per i portafogli, deve quindi mettere da parte del tutto i calcoli sui BTp e la Borsa di Milano e concentrarsi su questa domanda: come sta l’Eurozona? E’ indispensabile, per azzeccare oggi le scelte, rivedere i dati per l’economia e comprendere le dinamiche della politica; sapete come va l’economia in Europa, precisamente e oggi? e sapete come sta cambiando lo scenario politico, oggi in Europa? Se non avete le risposte, preoccupatevi

Chiudiamo questo Post con una considerazione di natura politica.

Se non si trattasse di realtà, della nostra realtà quotidiana, e fosse ad esempio una partita di Risiko, dovremmo dire che le mosse del Governo in carica ci sembrano molto azzeccate.

Da un lato, guardando all’interno e alla sola Italia, ora ci sarà chi deve convincere gli elettori italiani che c’è una grande differenza tra lo 1,8% ed il 2,4% di deficit. Missione impossibile. Su questo terreno, il Governo ha già vinto

Dall’altro lato, il Governo cerca (come noi avevamo anticipato molti mesi fa ai nostri Clienti) lo scontro aperto con Bruxelles. Il calcolo è chiaro: il Governo stima che gli equilibri elettorali nel 2019 modificheranno la maggioranza del Parlamento Europeo, e quindi della commissione. Qui la partita non è già vinta, qui c’è un azzardo.

Ma è certo che, mentre nel 2011 una Eurozona forte almeno sul piano della politica poteva permettersi di minacciare l’Italia si sanzioni oppure espulsione, oggi la situazione è ben diversa. Salvini e Di Maio voglio andare a vedere le carte: perché resta ancora da vedere, se questa volta l’Europa VUOLE minacciare sanzioni ed espulsione.

Mercati oggiValter Buffo
Le opportunità di fine 2018 (5): non farsi gestire dalle scimmie

Se è vero che i mercati finanziari spesso non seguono criteri e percorsi razionali, allora … perché non lasciare gestire il portafoglio ad una scimmia?

C’è chi ci ha provato davvero:

  • il Wall Street Journal, già vent’anni fa

  • e poi più di recente anche Forbes, come potete leggere anche voi copiando questo indirizzo Web: https://www.forbes.com/sites/rickferri/2012/12/20/any-monkey-can-beat-the-market/

  • e poi persino i gestori di Hedge Funds

Risultato? SE consideriamo un portafoglio di SOLI titoli azionari, e SOLO in un periodo prefissato, e SOLO non potendo nel frattempo modificare i portafogli, e SOLO scegliendo da un dato universo investibile, allora … vince quasi sempre la scimmia.

Il che potrebbe fare concludere molti lettori che è inutile dare quattrini ad un consulente. E potrebbe anche fare venire in mente a noi di Recce’d che … è ora di cambiare mestiere. (per dirla tutta, anche lo S&P a 2930 punti di venerdì 21 settembre suscita, in noi, qualche domanda sul futuro).

In Recce’d però NON arriviamo a quella conclusione (come potete constatare, siamo qui a lavorare anche nel weekend): anzi, arriviamo a una conclusione che è ESATTAMENTE OPPOSTA. Spiegheremo il perché, partendo da una immagine.

wk4_sep_2018_019.png

A che serve rileggere la prima pagina del Financial Times di esattamente 10 anni fa, ovvero alla fine della settimana nella quale fu dichiarata fallita Lehman Brothers?

A noi, sembra che ricordare quei fatti, quel livello di S&P 500 (1255 punti, allora) e quei commenti sia molto utile.

Osservate (ed è solo una, delle osservazioni possibili) che l’indice della Borsa USA sta allora piuttosto vicino ai massimi assoluti di 12 mesi prima: la differenza era “appena” del 15%. Ma solo 6 mesi dopo, l’indice arrivava toccava valori più bassi del 50%.

Se qualcuno vi fa notare che “però, poi i mercati hanno recuperato tutto”, si tratta di uno sprovveduto, oppure di un ignorante (di cose finanziarie) oppure di un malintenzionato (ai vostri danni).

Nessuno, infatti, in quei giorni del 2008 e del 2009 avrebbe scommesso mezzo dollaro sul recupero. Nessuno era ottimista. E soprattutto tutti gli investitori finali, tutte le famiglie, e tutti i gestori di Fondi Comuni, erano PESSIMISTI. Esattamente a specchio, oggi, tutti sono OTTIMISTI.

Questo è il punto nel quale diventa evidente che non è una buona idea affidarsi alla scimmia, per la gestione dei propri investimenti: la scimmia può fare MEGLIO del gestore, nella scelta di singoli titoli azionari, ma può fare MALE o BENE gli interessi del Cliente investitore.

La scimmia farà BENE quando il mercato sale, MALE quando il mercato scende, e non sa che cosa sia una bolla finanziaria come quelle del 2000, del 2007-2009, e del 2017-2018.

E pensate, amici lettori: in tanti, a queste scimmie, pagano commissioni del 3-4% annuo. In questo, le scimmie sono davvero bravissime.

Tornando però al portafoglio, e per concludere: la prima pagina del FT del settembre 2008 ci aiuta a ricordare di un momento nel quale, 10 anni fa, gli investitori si trovarono soli a decidere a fronte di fatti senza precedenti.

Ai nostri Clienti, che ci domandano “QUANDO”, nel senso di “quando si interromperà questa fase di compiacenza e di calma artificiale, quando sui mercati cambieranno finalmente le cose e si tornerà a valori meno esasperati, quando ci sarà la riconciliazione tra le aspettative ed i fatti, noi dobbiamo (purtroppo) dire che non lo sappiamo. Non sappiamo rispondere, ma sappiamo che finirà.

Una cosa però la sappiamo, per certo: quando finirà, non sarà come nel 2008-2009. sarà, questo è certo, diversa, e sicuramente molto, molto più veloce e più ampia di allora.

Perché è certo? per ciò che è successo prima, per ciò che sta succedendo anche oggi, per gli squilibri che si sono accumulati negli anni.

Mercati oggiValter Buffo
Le opportunità di fine 2018 (4): Non credere alle favole ed aprire (finalmente) gli occhi

Terza settimana di settembre del 2018. Salgono le Borse, coi nuovi massimi di New York. E salgono anche i tassi. Tutto questo perché (come abbiamo documentato nel nostro abituale recap della settimana) c’è ottimismo sull’economia.

Lo dicono in tanti, dai venditori di “prodotti finanziari” come Fondi Comuni e polizze vita fino a reputati analisti e giornalisti, come ad esempio qui John Authers sul Financial Times.

Peccato che NON è vero. Non è assolutamente vero.

Per dimostrarlo, ci vuole nulla. E’ sufficiente leggere sulle prime pagine dei quotidiani la recente revisione delle stime di crescita, che vi ricordiamo nella tabella qui sotto. I numeri che leggete sono tutt’altro che eccezionali, favolosi, entusiasmanti: e soprattutto le revisioni sono tutte al ribasso. Tutte.

wk4_sep_2018_010.png

Ripetiamo poi che tutti i dati di crescita sono moderati, al massimo: persino per gli USA, si scende dal 2,9% dell’anno in corso al 2,7% del 2019. In media con l’ultimo decennio. Dove sta, l’ottimismo, in questi numeri?

Se poi facciamo un piccolissimo sforzo, e diamo un’occhiata ai mercati finanziari, vediamo subito che neppure lì si vede ottimismo: tutti, ma proprio tutti, gli indici di Borsa globali nel 2018 sono NEGATIVI, con una sola eccezione, che sono ovviamente gli Stati Uniti (grafico in basso).

La nostra ostinazione, nel guardare ai fatti e ignorare i toni trionfalistici di chi di mestiere fa il venditore (e non il gestore di portafoglio) produrranno risultati di eccellenza per i nostri Clienti. Come sempre è stato.

wk4_sep_2018_017.png
Mercati oggiValter Buffo
Le opportunità di fine 2018 (3): un rifugio di valore

“La sterlina è isterica, la sterlina soffre di crisi di nervi, la sterlina è esposta ai quattro venti.”

wk4_sep_2018_001.png

Questi i commenti che si leggono: commenti giustificati, dai recenti su e giù della valuta del Regno Unito.

Valuta che noi di Recce’d abbiamo proposto e proponiamo, come rifugio di valore, e che ha un ruolo importante nei nostri portafogli modello.

wk4_sep_2018_002.png

Le ragioni le abbiamo già più volte illustrate: lo ripetiamo chiaramente, che di Theresa May, del suo Governo e di tutta Brexit ci preoccupiamo pochissimo, per non dire nulla.

Per quanto possa suonare insolito, a noi oggi la sterlina GBP sembra essere qualche cosa di simile al Franco Svizzero di trenta anni fa. Se volete stare fuori dai guai, e proteggervi dal vero e proprio maremoto che è in arrivo, la sterlina è un rifugio futuro.

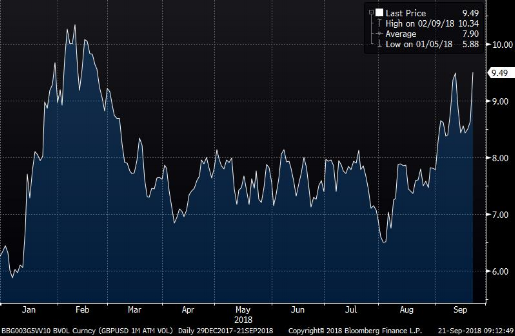
Le basi di questa nostra convinzione i Clienti le conoscono bene: ed ogni settimana riceviamo nuove conferme, come i dati per l’inflazione e le vendite al dettaglio che abbiamo visto la settimana scorsa. la sintesi di tutti i dati, la vedete sotto nel grafico. Un grafico che vi suggeriamo di analizzare con la massima attenzione, perché racconta molte cose.

wk4_sep_2018_002bis.png
Mercati oggiValter Buffo
Le opportunità di fine 2018 (2): quali sono i drivers di Borsa?
wk4_sep_2018_017.png

Cosa guida le Borse? Cosa determina rialzi e ribassi?

Lo avete chiesto al vostro consulente, private banker, venditore di Fondi Comuni? Vi ha spiegato il grafico in apertura qui sopra?

Fatevelo spiegare bene, perché da questa risposta dipendono tutte le vostre opportunità di guadagno oppure di perdita.

La settimana tra il 17 ed il 21 settembre 2018 offre una serie di spunti eccellenti: eccellenti nel senso che ci possono aiutare a chiarire la situazione attuale.

Come i più attenti hanno visto, il rialzo degli indici di New York della settimana scorsa, che li ha portati a nuovi valori record, ha nulla a che vedere con nuovi dati per gli utili, nulla a che vedere con i dati macroeconomici, e addirittura è in contrasto (fatto molto singolare) con l’andamento dei tassi di mercato, o meglio dei rendimenti delle obbligazioni.

E allora? E allora New York sale perché scende il dollaro USA. Sale perché un dollaro più basso favorisce le aziende USA. Cose che, di solito, in passato si vedevano per economie come la Malaysia oppure lo Uruguay oppure l’Egitto.

Può durare a lungo? Sono cambiate le cose ed il Mondo adesso funziona diversamente?

La nostra risposta, fermissima, è che NO, il Mondo non è cambiato, NO non è vero che “stavolta è diverso” e NO il dollaro USA non può essere svalutato come se fosse la valuta del Venezuela.

wk4_sep_2018_003.png

I mercati finanziari, a nostro giudizio, imporranno in futuro una riconciliazione tra aspettative e dati: come vedete sopra, la divergenza tra tassi (che salgono) e dollaro (che scende) è una anomalia che durerà poco

wk4_sep_2018_018.png

Secondo Merrill Lynch, ad esempio, il differenziale tra i rendimenti a 2 anni degli USA di oggi ed i rendimenti a 2 anni della Germania di oggi giustifica un cambio alla pari tra euro e dollaro USA (seguite la linea gialla, e la scala del grafico che sta sulla sinistra.

Recce’d non si spinge a tanto, ma abbiamo chiaro l’obbiettivo operativo per le nostre posizioni in dollari USA, che sta tra 1,0500 ed 1,1000 (e ci siamo arrivati, quasi, il giorno 16 agosto scorso).

wk4_sep_2018_015.png

La debolezza del dollaro, la settimana scorsa, ha poi innescato il rimbalzo dei Mercati Emergenti, a cominciare dalla Borsa di Shanghai (a sinistra) ed un frenetico ricorso alla copertura degli SHORT sui titoli azionari del settore minerario, in particolare alla Borsa di Londra (nel grafico qui sotto). Anche qui, vale ciò che abbiamo scritto sopra: sarà il mercato a mettere uno stop a queste anomalie.

wk4_sep_2018_005.png
Mercati oggiValter Buffo