Le opportunità di fine 2018 (1): la convergenza delle aspettative con i dati

Il mestiere di chi gestisce un portafoglio è molto diverso da quello dell’analista, del commentatore, dell’analisti. Ed è totalmente diverso, opposto, a quello di chi deve vendere quote di Fondi Comuni, prodotti assicurativi, ed altri “prodotti finanziari” confezionati solo per prendere le commissioni senza farlo vedere al Cliente che investe.

Noi gestori siamo sottoposti ad una disciplina molto molto stringente: che è quella dei risultati.

Per questa ragione, noi gestori di portafoglio siamo costretti non solo a seguire l’attualità, ma pure ad approfondire, analizzare e fare stime su base quotidiana per i nostri Clienti.

A differenza di chi, per mestiere, vende quote di Fondi Comuni, siano essi italian o stranieri, siano di case come ad esempio Mediolanum o Fideuram o Azimut, oppure di case straniere come JP Morgan, Blackrock o Schroeders (sempre a titoli di esempio) possono accontentarsi di dire al Cliente “ho letto ieri che va tutto bene” oppure di ripetere ciò che hanno appena ascoltato in tv su CNBC.

Noi non possiamo assolutamente accontentarci, e dobbiamo lavorare prima di scrivere o di parlare. Dobbiamo analizzare a fondo, e supportare ogni nostra affermazione con dati di fatto. A noi di Recce’d non basta (perché non può bastare) che lo abbia detto UBS oppure Goldman Sachs (sempre a titolo di esempio).

Come abbiamo ampiamente dimostrato in passato, anche in questo Blog, le grandi case di Investimento, come le grandi Reti italiane che piazzano ai Clienti i Fondi Comuni, scrivono sempre che va tutto bene. La recente attualità in Italia, purtroppo, ci ricorda (tragicamente) che anche in altri settori si scrive sempre che tutto è a posto: fino a che poi non accade la disgrazia.

Passando dal generale al particolare, e quindi alla attualità di oggi, ci sembra importante proporre ai nostri lettori una riflessione meno superficiale e più attenta sui dati che riguardano l’andamento delle economie nel Mondo.

Recce’d sostiene da tempo che sarà inevitabile, per i mercati, riconciliare le aspettative (che si esprimono nei prezzi di oggi) con i dati. I sogni con la realtà dei fatti. E si comincerà proprio da qui: dalla crescita economia. Anzi, si è già cominciato, proprio in settembre.

Da qui, deriva una opportunità di guadagno: così grande, che noi la abbiamo vista poche volte.

Nell’ultima settimana, abbiamo visto un grande numero di dati, relativi alla crescita economica, che avranno una notevole importanza per i mercati.

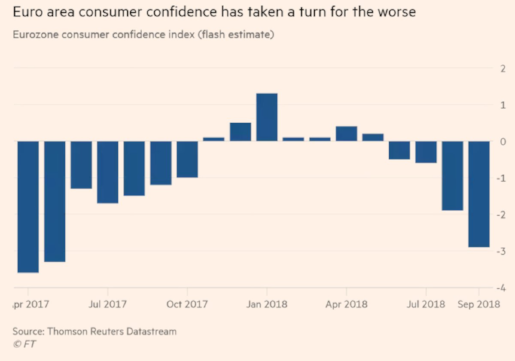
Cominciamo dall’Europa: dove l’umore delle famiglie e delle imprese da tempo è già cambiato.
wk4_sep_2018_009.png

Stampa quotidiana e televisioni, che solo sei mesi fa mettevano in prima pagina la crescita globale sincronizzata, oggi non danno il minimo spazio a dati come quelli che vedete qui sotto.

wk4_sep_2018_004.png

Passiamo poi agli Stati Uniti: anche negli Stati Uniti, i dati non puntano più verso l’alto.

wk4_sep_2018_008.png

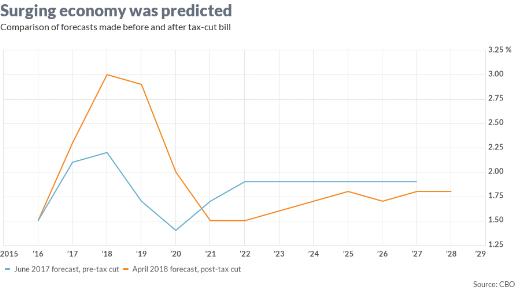
Ed è un andamento che nessuno sottolinea. Tantomeno Trump con i suoi tweet. Un andamento che però noi, ed altri, avevamo previsto: nel grafico qui sotto, le previsioni dell’Istituto Centrale di Statistica USA, l’ente ufficiale.
wk4_sep_2018_012.png

Merita attenzione a nostro parere l’andamento del settore immobiliare, a cui Recce’d ha dedicato, negli ultimi mesi, numerosi interventi su SoldiOnline.it.

wk4_sep_2018_016.png

Per i nostri Clienti, offriremo su questo tema un più ampio approfondimento la settimana prossima, in The Morning Brief. In questa sede, chiudiamo segnalandovi che il fenomeno è (già oggi) globale. Lo vedete sotto nel grafico

wk4_sep_2018_013.png
Valter Buffo
Le opportunità per investire oggi (ma ... dovrete fare uno sforzo)

Sarebbe bello.

Sarebbe bello potere restare comodamente seduti in poltrona, magari guardando il mare.

Ed affidarsi alla “solita vecchia canzone”: metto un po’ di soldi in questo, metto un po’ di soldi in quello, un po’ a destra, un po’ a sinistra, guardo avanti di 5 anni (facciamo 10) e so che tutto andrà per il meglio, sempre.

Devo solo fare asset allocation. Diversificazione. Pianificazione a medio termine. Me lo hanno spiegato i private banker.

Sarebbe bello: ma non è vero.

Voi, amici lettori, fino ad oggi avete visto soltanto un lato della storia: avete visto la parte della storia nella quale una Mano Santa arriva sempre, dall’alto, a salvare tutti quelli che vanno a fondo, anche quelli che ne hanno combinate di ogni tipo, anche quelli che, del mestiere dell’investimento, capiscono poco o nulla.

Avete visto solo la parte luminosa e positiva della storia, quella nella quale Draghi arriva e ci racconta che la carta emessa dallo Stato Italiano vale molto, ma molto, ma molto più di quanto non si credesse.

Avete visto solo la parte nella quale … il conto non lo paga nessuno, perché non si paga mai. Domani, forse, magari, ma quando?

Recce’d ha scelto fin dai primi giorni una strada diversa. Non quella di imbambolare il cliente Non quella di stordire l’investitore. Non quella di raccontare favole agli amici.

Recce’d ha scelto la strada della consapevolezza.

Chi oggi racconta agli investitori che tutto è come 20 oppure 30 anni fa, e che si fa benissimo ad investire come 20 oppure 30 anni fa, mente. Mente sapendo di mentire, in alcuni casi, oppure mente perché non se ne rende conto, come nel caso di moltissimi che vendono i prodotti finanziari.

Se volete proteggere il patrimonio, ed insieme garantirvi un rendimento decente, da qui in poi, sarete costretti a … fare uno sforzo, buttare via le vecchie abitudini mentali, buttare via anche i vecchi consulenti e venditori di merce scaduta. fare uno sforzo per ragionare di investimenti in modo diverso.

Un esempio. La storia del Bitcoin è un simbolo di questi nostri anni, e adesso che il Bitcoin scende invece di salire (avete notato?) nessuno ve ne parla più.

Invece noi vi diciamo: continuate a seguirla, c’è moltissimo da imparare.

wk3_sep_2018_012.png

Nel grafico, vi si dimostra che la caduta del Bitcoin è stata più veloce, e più ampia, di quella della Bolla “dot.com”.

Ecco: ricordate questo: da qui in poi, le correzioni che vedrete (e ne vedrete …) saranno più veloci, e più ampie che in passato. Le ragioni? Sono ovvie: più si tira una corda …

Mercati oggiValter Buffo
Mollate Lehman: e guardate al futuro (prossimo)

Per le ragioni che abbiamo dettagliato nei tre Post precedenti, giudichiamo inutile ed anche fuorviante la maggior parte di ciò che è stato scritto e detto in occasione della ricorrenza dei 10 anni dal fallimento di Lehman Brothers.

Non solo nessuno ci ha (ancora!) capito nulla: ci tocca pure di ascoltare e leggere analisi semplicistiche e tranquillizzanti, quasi come se si trattasse di una piccola indigestione che è stata curata con un pizzico di bicarbonato.

Al contrario, quella storia, della quale Lehman Brother è solo una piccolissima parte (al limite dell’insignificante: nessuno che faccia lo sforzo di ricordare che Bear Sterns era saltata solo pochissimo tempo prima) di una vicenda che 1) è tutt’ora in corso e che 2) ha prodotto soltanto in una piccola parte le sue conseguenze, la cui maggior parte la dovrete e la dovremo vedere, ed affrontare, di qui a non molto tempo.

Non si tratta di una nostra previsione: Recce’d qui si riferisce a dati di fatto.

I mercati finanziari, nel 2018, fanno finta di non vedere (compiacenza) quali saranno le implicazioni, inevitabili, della Crisi degli Emergenti, che è in pieno svolgimento: la settimana scorsa, le Borse Emergenti, tutte insieme, hanno fatto registrare qualche cosa che non si vedeva dal 2002 (sedici anni! lo leggete sotto nel grafico)) mentre in Turchia i tassi di interesse a una settimana sono stati portati al 26%.

I mercati finanziari fanno finta (perché ben imbeccati a stare fermi) ma sarà impossibile evitare una reazione, ora che sarà necessario ritoccare, al ribasso, le stime per la crescita economica globale.

wk3_sep_2018_004.png

I mercati finanziari oggi hanno il medesimo atteggiamento quando si parla di Italia: “tutto è sotto controllo”. Ma, come ci ricordano le cifre dell’immagine sotto, non è per nulla vero: e non ci sembra che il Governo italiano in carica sia così disponibile ai passi indietro richiesti (al di là delle dichiarazioni formali). Potrebbe, al contrario, essere cercato proprio un momento di scontro.

wk3_sep_2018_002.png

Anche in questo caso, i mercati finanziari possono pure fingere di non vedere: ma saranno costretti a vedere, ora che sarà necessario ritoccare al ribasso le stime di crescita economica. E, notate bene, nel caso dell’Eurozona si è già cominciato: lo ha fatto proprio Draghi, 48 ore fa.

Negli Stati Uniti invece, ci dicono che c’è una forte ripresa economica. Fantastico. Peccato però che sia del tutto scomparso, sia dalle prime pagine dei quotidiani, sia in televisione, sia nelle ricerche delle banche di investimento, sia nelle parole del vostro venditore di Fondi Comuni o private banker, il dato che vedete nel grafico sotto.

Il fatto è molto curioso perché, aprendo il vostro quotidiano, in settimana avrete sicuramente letto le raccomandazioni fatte all’Italia, per un controllo stringete della spesa pubblica. Perché il debito pubblico non aiuta la cerscita economica, la rallenta. Fantastico: ma lo sapete che il debito pubblico negli Stati Uniti adesso sta al 113% del PIL? E che il deficit con Trump sale e salirà, ben oltre il 5% del PIL?

Mah. Forse chi ne capisce pensa che il debito pubblico è un problema per l’Italia, ma non è un problema (anzi … ) per l’illuminato Donald J. Trump.

wk3_sep_2018_005.png

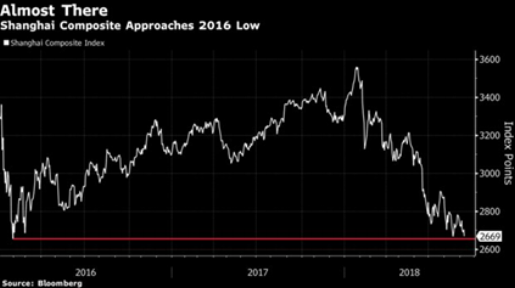
Ma non abbiamo ancora finito. I mercati finanziari fingono di ignorare molte cose, in questo momento di isteria che rasenta la schizofrenia: ad esempio, il fatto che la Borsa di Shanghai è tornata sui livelli della Crisi del 2016.

wk3_sep_2018_007.png

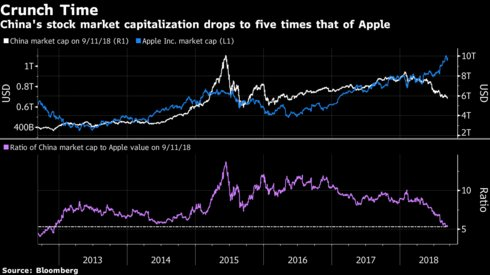
Il contrasto è enorme, tra questo dato ed il clima di (assurda) euforia che circonda Wall Street: come vedete nel grafico qui sotto, oggi TUTTA la Borsa di Shanghai vale quanto cinque volte il SOLO titolo Apple. Ne abbiamo parlato anche nella nostra consueta rassegna del fine settimana.

Vi abbiamo proposto qui, a volo d’uccello, una sintesi di alcuni (ce ne sono altri) segnali di stress sui mercati finanziari oggi. Un contributo un po’ più concreto dei “coccodrilli” su Lehman Brothers.

Siete proprio sicuri, che va tutto bene nel vostro portafoglio?

wk3_sep_2018_006.png
Mercati oggiValter Buffo
10 anni da Lehman: che barba, che noia (parte 3)

Ma allora perché ne parlate? Se tutto è così ovvio, scontato, noioso ed irritante?

Per renderci utili: ai nostri amici lettori.

I tanti “coccodrilli” che abbiamo appena letto sono utili ad un solo scopo: raccontare a chi legge che “Lehman Brothers è una crisi di 10 anni fa”.

Non è vero. Non è vero che Lehman Brothers è una crisi, e non è vero che si tratta di fatti di 10 anni fa.

Stiamo, in realtà, occupandoci di ciò che accade oggi: la maggior parte dei mezzi di informazione, e tutte le Reti che vendono Fondi in italia e nel mondo, e naturalmente le banche di investimento, deliberatamente mettono in prima pagina solo gli utili trimestrali, e vi nascondono una grande parte della realtà nella quale investite.

wk3_sep_2018_008.png

Ed anche parlando di Lehman, vi nascondono la realtà: ad esempio, ve lo hanno detto che oggi negli Stati Uniti il debito pubblico tocca il 113% del PIL (dati fonte FRED)? In Italia, siamo al 131%: e quindi, poco distanti. Qualcuno vi aveva segnalato che gli USA stanno messi più o meno come l’Italia, l’Italia che ogni giorno si sente fare lezione sul fatto che il deficit frena la crescita dell’economia? E vi hanno fatto notare che a 10 anni da Lehman Brothers, il denaro costa il 2% negli Stati Uniti, MENO 0,40% in Eurozona, e zero in Giappone? Vi hanno fatto notare che se l’economia fosse in buone condizioni questi numeri sarebbero, semplicemente, assurdi? Che questi sono segnali di forte tensione, ovvero di una crisi in atto?

Vi hanno detto che in Giappone il più grande investitore in Borsa, quello che ha in portafoglio la percentuale più grande di azioni quotate, oggi è la Banca del Giappone? Vi hanno detto che in Giappone ci sono Titoli di Stato che NON vengono più trattati, scambiati, comperati e venduti? Per giorni, e in alcuni casi per settimane intere? Che in Eurozona il più grande investitore, quello che ha in mano quasi tutto il mercato delle obbligazioni corporate, è la BCE? E che la Federal Reserve, a tutto oggi, ha in portafoglio 3,5 mila miliardi di obbligazioni? Vi sembra davvero che una persona di buon senso possa affermare che la crisi è finita? Che la crisi è “Lehman Brothers”?

Forse, si può dire che la crisi è superata perché negli Stati Uniti la disoccupazione sta al 4% e la crescita al 3%, nel 2018? Non scherziamo su argomenti seri: se la Fed vendesse il suo portafoglio di titoli oggi, il sogno svanirebbe, in pochi secondi (e si porterebbe via tutta la montagna di sciocchezze che abbiamo appena finito di leggere nei “coccodrilli”). Chi sostiene che la crisi è finita, lo dimostri: facciamo subito la prova!

Messaggio agli investitori, privati ed istituzionali: non lasciatevi ingannare da certe voci rassicuranti (tipo i private bankers) che puntano solo a vendervi qualcosa, e poi a “tenervi investiti per sempre”.

La più grande delle trappole è quella che viene presentata così: “non c’è una crisi fino a quando non si vede che c’è una crisi”.

Leggete invece questi consulenti finlandesi, GnS Economics, che hanno le idee molto chiare. Nel testo che segue, GFC sta per “Great Financial Crisis”, la crisi 2007-2009.

The collapse of Lehman Brothers on 15 September (the bankruptcy was announced late Sunday on the 14th) is the culmination point of the GFC. It is also the culmination point on our journey to a new global crisis. The failure of Lehman shocked the central bankers and political leaders so that they retained to a full conservation mode. Examples of banking crises in the Nordics, where the failed banks were wound down and the financial sector was restructured, were forgotten. Even though better capitalized, the banks, dubbed “too big to fail” in 2008, are even larger now in the US. The European banking sector is undercapitalized and full of zombies and it’s kept going only by the liquidity support of the European Central Bank. The economy of China is facing a reckoning which can only be described as the biggest debt bubble ever. The banking regulation has been likely to push more banking into the “shadows”.

It is almost certain that the creators of the Federal Reserve, or other major central banks for that matter, could not have envisaged that at some point they would provide funding with near zero or even negative interest rates for a decade and that they would end up owning a large chunk of the capital market. Still, it’s where we stand. The central bankers, in an exception of the Fed, are still in a full stimulus mode.

Alas, the imbalances that plagued the world economy before 2008, are even larger now. Debt in the world economy is considerable higher and the extended use unorthodox policies of the central banks have created a platform for speculation of an unprecedented scale. The ‘lost decade’ of Japan shows very clearly that policies, which save everybody and provide the banks with almost endless liquidity, lead to a ‘zombified’ banking and business sectors unable to grow and are in a constant risk of failure. Now, this is a global issue.

GFC was not born out of void. The imbalances and risks were visible before the crisis hit. It was born out of a combination of speculation, regulatory failures, moral hazard and incentives to get into debt. Very little has been done to fix these issues and, in some cases, even the opposite has materialized. This policy of “more of the same” has the potential to bring down the global economy in the future. The cure may well turn out to be worse than the disease.

Mercati oggiValter Buffo
10 anni da Lehman: che barba, che noia (parte 2)

Abbiamo detto, nel Post precedente, delle tante banalità dette e scritte sul fallimento di Lehman Brothers, a 10 anni dai fatti.

Non sono mancate, poi, le interviste ai protagonisti di allora. Anche in questo caso, poco o per nulla significative.

Citeremo qui soltanto quella di Ben Bernanke, allora e dopo a Capo della Federal Reserve negli Stati Uniti.

Bernanke ha riconosciuto alcuni errori commessi da lui e in generale dalle Autorità.

Former Federal Reserve Chairman Ben Bernanke acknowledged that policy makers made two critical errors fighting the financial crisis a decade ago: They failed to see it coming with such force then underestimated how much economic damage it would cause later.

“Nobody saw how widespread and devastating the crisis itself would be,” he said in a short video discussing the results of a 90-page paper on the subject released on Thursday.

The failure to foresee the severity of that downturn “demands a more thorough inclusion of credit-market factors in models and forecasts of the economy” in the future, he wrote in a separate blog post.

Bernanke is the second Fed policy maker to issue a public mea culpa this week. Former Vice Chairman Donald Kohn agreed that the central bank made forecasting errors during the crisis and its aftermath. The Fed also over-estimated the potential costs of its controversial quantitative-easing program and so was more timid than needed in carrying it out, he said.

“We were behind the curve,” Kohn told a conference on the crisis at Brookings on Tuesday.

Bernanke took issue with economists who contend that the housing-price bust -- and its impact on household wealth and consumer spending -- was the main driver of the deep downturn a decade ago. While that undoubtedly played a major role, particularly in sparking the crisis, Bernanke said the recession wouldn’t have been nearly as bad as it was if investors hadn’t yanked money out of banks and other financial institutions.

“There was a run, a panic analogous to the 1930s, but in an electronic form rather than people lining up in the street,” he said in the video. “The availability of credit plummeted.”

Echoing comments made last week by former Treasury Secretary Timothy Geithner, Bernanke voiced concern that post-crisis reforms had left the Fed and other policy makers with fewer tools to combat the next crisis.

In an effort to prevent future government bailouts, Congress curbed the ability of the Fed, the Federal Deposit Insurance Corp. and the Treasury Department to provide emergency support to the financial system.

While the reforms overall had significantly improved the system’s resilience to shocks by boosting bank capital and other measures, “policy makers need to have the appropriate tools to fight the next crisis,” Bernanke wrote in his paper.

“On this count, I am somewhat less sanguine,” he said

In Recce’d, gli argomenti di Bernanke hanno suscitato stupore e incredulità: a noi sembra incredibile che a distanza di 10 anni, i responsabili di allora non sappiano offrire neppure una minima spiegazione di COSA non ha funzionato, di come la più grande macchina di Vigilanza al Mondo abbia potuto ignorare, per molti anni, gli squilibri che poi hanno portato all’esplosione della bolla.

In Recce’d, siamo allibiti e preoccupati: sia perché Bernanke attribuisce la maggior parte della responsabilità al fatto che “il pubblico si è fatto prendere dal panico”, sia dal fatto che si arriva a chiedere di avere “più strumenti per il salvataggio” delle istituzioni in difficoltà, invece che concentrarsi sul frenare gli eccessi che hanno prodotto la Grande Crisi Finanziaria.

Ma c’è una cosa che, in Recce’d, suscita sgomento e persino paura.

Ci lascia senza parole il fatto che le Istituzioni che riconoscono, a 10 anni di distanza, di essere arrivate in ritardo e di non avere capito hanno, nei 10 anni successivi, esercitato un potere discrezionale e privo di ogni controllo, e che queste stesse istituzioni hanno deciso di fare leva su quelle stesse leve che portarono al crash di Lehman Brothers. Pompando i valori finanziari ed allontanandoli dal valore del sottostante, pur di “fare continuare la musica”. Sul Titanic.

Mercati oggiValter Buffo