Da Maurizio Crozza a Wells Fargo (parte 2)

Per quelli, tra i nostri lettori, che si sono chiesti, leggendo il primo Post qui sotto, che cosa lega il comico Maurizio Crozza e Wells Fargo, offriamo qui una sintetica ricapitolazione:

  1. Wells Fargo alla fine del mese di agosto era la Banca più grande degli Stati Uniti, se misurata sulla base della capitalizzazione di Borsa
  2. era quindi, per estensione, la Banca più importante del Pianeta
  3. oggi, non è più così
  4. perché? Perché alla banca è stata comminata una multa da 129 milioni di dollari
  5. ed il suo CEO di è dimesso poche settimana fa
  6. perché questa multa? Perché la banca ingannava i propri Clienti con attività di cosiddetto "cross selling"
  7. Wells Fargo è la sola banca al Mondo a praticare queste disinvolte operazioni di vendita? no
  8. esistono pratiche affini anche in Europa? si
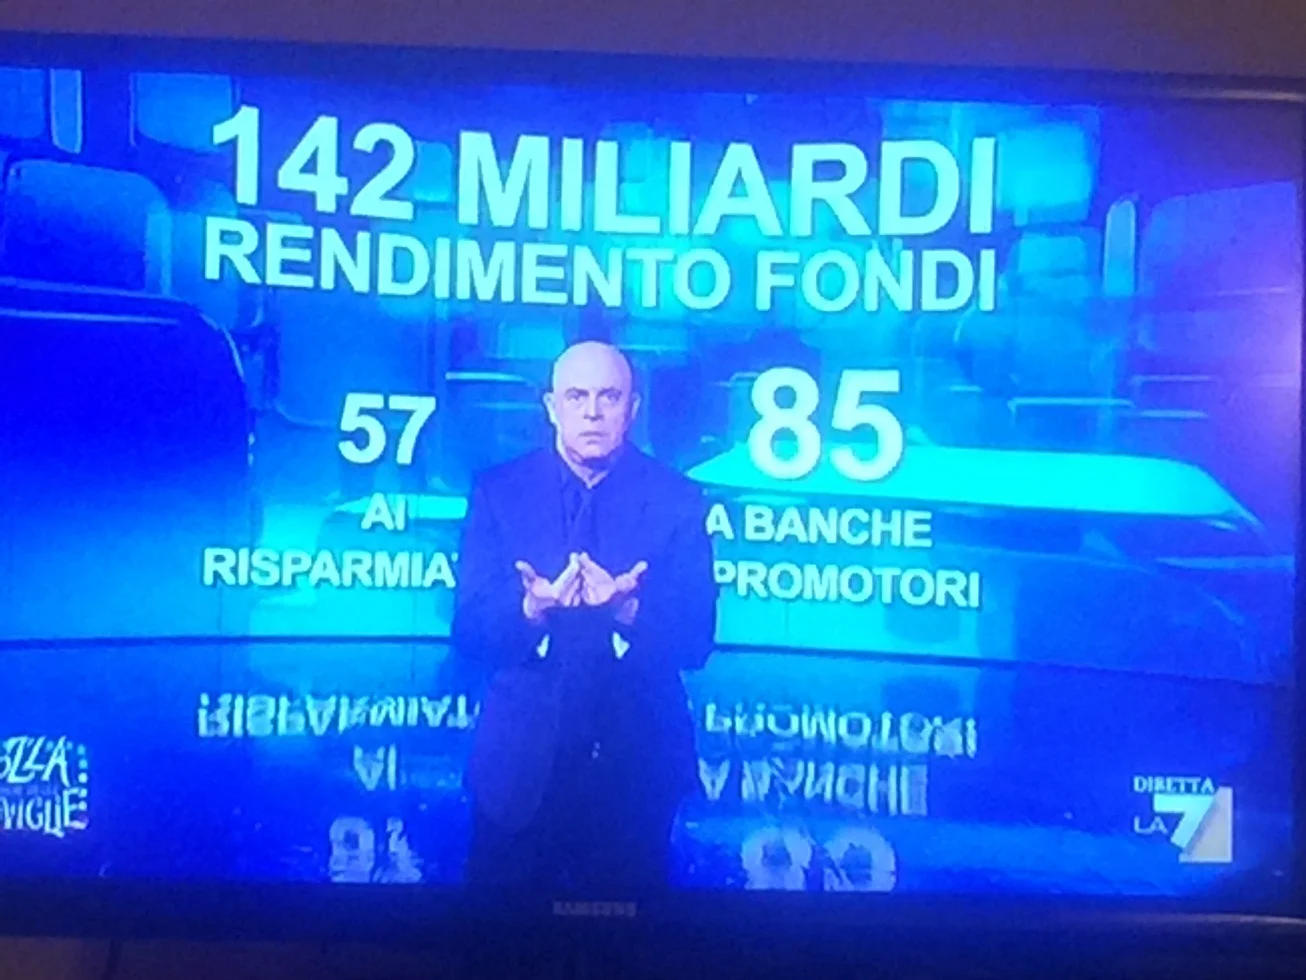
  9. ed anche in Italia? si (sta scritto dietro le spalle di Crozza, e lo ha riconosciuto in modo pubblico CONSOB poco più di un anno fa)
  10. perché in Italia non scattano le multe? Perché non si avviano le indagini: il problema è noto a tutti, ma sono numerose le Società che andrebbero incontro ad una fase di forte sofferenza, se si eliminassero oggi stesso i (noti) conflitti di interesse; qualcuna delle più grandi potrebbe essere costretta a chiudere

Spiegato il punto di contatto tra Crozza e Wells Fargo, proseguiremo nella serie di Post guardando avanti: perché il processo che si è messo in moto non è arrestabile, va ben al di là dei confini italiani, mette in discussione intere categorie di figure professionali, e ridisegnerà il panorama del settore del risparmio. Non entro i prossimi 20 anni: entro i prossimi 5.

Mercati oggiValter Buffo
Da Maurizio Crozza a Wells Fargo (parte 1)

Maurizio Crozza è un comico di grande successo, e spesso anche noi di Recce'd lo troviamo non solo acuto ma anche molto divertente. Non è divertente, per nulla, il dato che compare alle sue spalle nella foto qui sopra: nella puntata del suo show di venerdì scorso, 21 ottobre 2016, Crozza ha ripreso un dei temi della precedente puntata di Report, puntata è stata visibile per gionri anche attraverso il sito del Corriere della Sera, per chiamare in causa il rapporto (a questo punto, perverso) tra Clienti italiani che investono da una parte, e banche e promotori dall'altra parte (con i loro Fondi Comuni, le loro GPM e le loro asset allocation strategiche).

I dati erano già noti: ma la platea a cui Maurizio Crozza si rivolge è amplissima e questo fa la differenza: perché i mezzi di comunicazione, sia generalisti sia specializzati, su questo argomento hanno da sempre adottato una linea che è di apparente indifferenza, ma può probabilmente dovuta ad una commistione di interessi.

Comprensibile: perché come vedete dalla foto qui sopra, stiamo parlando davvero di tantissimi soldi, finiti nelle tasche di banche e promotori. Per fare che cosa?

Ripetiamo questo domanda: per fare cosa? Che cosa hanno fatto per i Clienti? E che cosa ne hanno fatto di quei soldi?

Seconda domanda: ma le Autorità di Vigilanza, su che cosa hanno vigilato?

Terza ed ultima domanda: ma i Clienti risparmiatori, che cosa hanno fatto? Che cosa fanno oggi stesso? Provano piacere a restare in questa situazione?  A volte, durante le nostre riunioni in Recce'd, ci sale un dubbio, specie quando leggiamo dei dibattiti su "gestioni attive contro gestioni passive": ma non sarà che quell'aggettivo, "passivo", va forse inteso in un'altro senso?

Recce'd da anni svolge con grande energia il proprio dovere professionale di informare i propri lettori sia sui gravi conflitti di interesse che dominano nell'industria italiana del risparmio, sia della grave sottrazione di risorse ai danni del risparmiatore, che oltre a tutto viene anche consigliato di investire secondo criteri superati, nel modo sbagliato, in un modo che ha nulla a che vedere con gli obbiettivi di chi investe. 

Dovrebbero già saperlo tutti, come hanno funzionato e funzionano le cose in questo settore: ai pochi che ancora non se ne rendono conto, rivolgiamo questo lavoro, una nuova serie di Post sulla rivoluzione che cambierà il settore del risparmio, in Italia e nel mondo.

Una serie nel segno di Maurizio Crozza.

Mercati oggiValter Buffo
Facciamo un po' di Accademia (parte 6)

Nel secondo Post di questa serie, abbiamo scritto che il rischio che ognuno di noi e di voi detiene nel proprio portafoglio di investimenti deve essere misurato con strumenti efficienti, che guardano in avanti, succedendo quindi a chi ci legge di mettere del tutto da parte tutta la vecchia strumentazione (basata sulle volatilità storiche) e chi ancora la usa per calcolare presunti "profili di rischio" che alla prova pratica fanno più male che bene.

E' curioso leggere, proprio questa mattina, una ricerca di Citigroup che è dedicata poprio a questo tema, che viene trattato con queste parole:

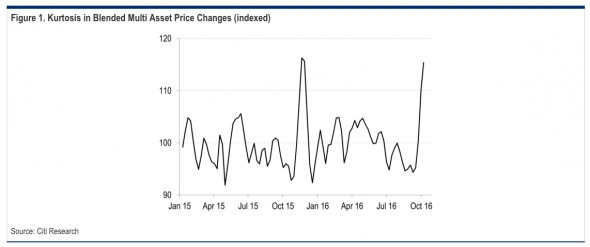
… it is not really volatility that we should be watching if we want to try and predict turns in risk appetite, it is the shape of the distribution of the price action in markets. The chart below shows an index based on the distribution of weekly changes in price for a blended index of equities, rates, fx and commodities.

It is worth considering that the spike in November 2015 peaked just as the equity markets turned, leading to a 15% reversal in global stock markets that lasted for three months.

We are not suggesting that a similar move is imminent, but we would caution that recent price action suggests that confidence might be waning. A big reversal will still require a trigger, but it might only need to be a small trigger.

Due universi paralleli

Ieri, 16 ottobre 2016, il Corriere della Sera pubblicava in prima pagina un articolo di Francesco Giavazzi, giornalista ed economista e uomo che ha avuto reponsabilità di Governo in Italia, sul tema dell'Eurozona. Il tono dell'articolo era questo: c'è il rischio che in Eurozona ci sia un "eccesso di tranquillità". Motivando il tutto come segue:

Dopo il referendum italiano l’Europa entrerà in una lunga apnea. Un intervallo che durerà un paio d’anni, il tempo necessario per votare in Francia e Germania, nel 2017, e poi formare nuovi governi, con un negoziato che, a Berlino, potrebbe non essere facile. In questo periodo i temi politici al centro dell’attenzione saranno domestici, mentre su quelli europei regnerà una grande calma. Ma non perché l’Europa avrà risolto i suoi problemi: l’inevitabile cancellazione del debito greco verrà solo rimandata, il Portogallo, oggi il Paese più debole dell’Ue, rimarrà in bilico, di completare l’unione bancaria non si parlerà più, né di riscrivere le regole per i bilanci pubblici che lo stesso presidente Juncker giudica ormai superate. In questi due anni i contrasti fra i governi nazionali e la Ue verranno sopiti, le leggi Finanziarie approvate, anche se non proprio in linea con le regole di Bruxelles. Le banche non falliranno: se necessario si troverà un modo per salvarle  con denaro pubblico. 

Sempre durante il weekend, abbiamo letto le riflessioni sulla Eurozona di Hugh Hendry, notissimo gestore internazionale del Fondo Eclectica. Le sue parole descrivono una realtà opposta a quella descritta da Giavazzi, nel modo che segue (la citazione è lunga: vogliamo essere completi):

2017 is a big year for elections on the continent. In France both major parties have yet to decide on who will represent them in next year’s elections. But regardless of who the parties choose to run, both are likely to be pulled towards the distinctly anti-European nationalist agenda of Marine Le Pen who seems almost assured of reaching the second round run-off in the Presidential election next May. And that will be followed in the autumn by federal elections in Germany, where recent regional polls saw a disastrous outcome for the once unassailable Chancellor Merkel. Moreover, the anti-immigration mood seems to be fuelling the rise of the right wing Alternative for Germany party, which is seeking amongst other things a referendum on going back to the fabled Deutschmark. And that’s before we mention that Spain has yet to form a government despite two national elections; a third is deemed highly plausible for December. And that the passing of the Bank Recovery and Resolution Directive, making it illegal for any European bank to be rescued before 8% of their total liabilities have been bailed-in, ignores all of the lessons from the failure of Lehman Brothers and has effectively blocked urgent capital repair for systemically important institutions in Europe that find themselves dangerously undercapitalised. The system simply isn’t working…we could go on and on but you know most of this already. 

In our view the answer is obvious: you seek low cost and high conviction convex trades that pay off should very bad events occur. (...) 

But Europe isn’t just under threat from political upheaval. To best understand the mess the continent is in today consider that in September and the first weeks of October we have seen European banks outperform the stock market as the continent’s yield curve has modestly steepened. The absurdity of this demonstrates the problem of devising an appropriate monetary policy for the bloc. Put simply, keeping rates low enough to fix the economy under the current framework seems to consign the banks to the dust heap of meagre earnings in perpetuity. But any steepening of the curve sufficient to raise bank profitability would tighten policy in the real economy, kill off any nascent recovery and condemn the continent to further penury and the resulting surge in populism that a lack of economic hope engenders. However we view the present monetary policy as being undoubtedly the worst of both worlds – we have populist rebellions and bad banks. And with the end of the current term of QE looming it could be set to get even worse. The monetary hawks seem to be growing more confident within the ECB. How else can we explain the absurd notion of QE tapering and Draghi’s recent dispiriting performances at the monthly ECB press conferences? He should quit now. He can always say he tried. But in the end it would seem that the monetary zealots from the insular German or Austrian schools were too obstinate and the public at large could not be persuaded of the merits of QE. This shift in power at the head of the ECB brings into question the resolve of the central bank to act quickly to prevent future crises. With the banking system emasculated and governments’ bone-headedly pursuing fiscal rectitude, the ECB’s easy monetary policy has always been the only thing holding it all together. A policy error now could jeopardise the whole European project.

Sembra quasi che si parli di due realtà diverse, in due Universi lontanissimi. Il contrasto è singolare, ma lo portiamo alla attenzione di chi ci legge anche per una ragione pratica: i nostri portafogli vengono gestiti sulla base di valutazioni che sono vicine a quelle di Hendry, e lontane un milione di miglia (un Universo, appunto) da quelle di Giavazzi.

Mercati oggiValter Buffo
Sterlina GBP: una scommessa persa? (parte 5)

Che la sterlina GBP sia oggi un motivo di disagio ed anche di preoccupazione, per noi di Recce'd, è un fatto certo: e che sia un fattore che pesa in negativo sui risultati dei nostri portafogli è altrettanto certo. Ed è proprio per questi che noi ne parliamo e scriviamo così spesso. E' stata, fino ad oggi, una nostra scelta sbagliata di investimento: ma che sia una scommessa persa, questo non ci sentiamo di dirlo. Ci sembra, ancora oggi, una conclusione affrettata. Molto affrettata, visti i fatti degli ultimi giorni.

Un concreto esempio? Le dichiarazioni di Carney di venerdì 14 ottobre: la prima, e forte, rpesa di posizione ufficiale della Bank of England. Carney ha dichiarato: "accetteremo un po' di inflazione in più, per non penalizzare la crescita economica". La Bank of England, come era facile anticipare, è stata costretta ad uscire allo scoperto dopo due settimane di turbolenza sul cambio (che hanno fatto seguito alla Conferenza del Partito al Governo). E sceglie di dire che 1) l'aumento dell'inflazione è inevitabile; e che 2) se reagisse subito, sui tassi ufficiali, metterebbe a rischio la crescita dell'economia. In pratica, ricorda a Theresa May che tutto ha un prezzo, un costo, anche sociale.

14 OCTOBER 2016 • 8:32PM

The Bank of England is prepared to tolerate higher inflation over the next few years and will keep interest rates low to support economic growth, according to Governor Mark Carney. Mr Carney told an audience in Nottingham that the current environment of low inflation was “going to change”, with the drop in the value of the pound likely to push up prices across the economy. He said food prices were likely to be affected first, signalling that the situation was “going to get difficult” for those on the lowest incomes as the UK moves “from no inflation to some inflation”.

Queste dichiarazioni hanno una valenza doppia, viste le esplicite critiche ricolte dagli ambienti pro-Brexit alla Banca d'Inghilterra ed al suo Governatore (che oggi è canadese): ne ha scritto così la Repubblica:

Una settimana dopo le critiche pronunciate da Theresa May al suo indirizzo, il governatore ha risposto che la banca d'Inghilterra "non accetterà istruzioni sulla propria politica dai leader politici". Ha aggiunto che i compiti della banca diventano più difficili, quando i politici fanno commenti sulle scelte della banca, piuttosto che sugli obiettivi generali. Insomma, ha risposta alla premier pan per focaccia. Una dichiarazione per difendere l'indipendenza della banca centrale. Ma che potrebbe segnalare un ripensamento sulle sue intenzioni di rimanere fino alla fine del suo mandato.

Su questo tema, il nostro the Morning Brief, che è riservato ai Clienti, scriverà per tutta la prossima settimana, prendendo spunto dal "caso Marmite", la crema spalmabile che è stata tolta dagli scaffali dei supermercati la settimana scorsa.

Tornando ai segnali di tensione crescente, causati dal deprezzamento del cambio, segnaliamo che anche la stampa pro-Brexit si sta giorno dopo giorno rendendo conto dei costi di questa situazione.  Il giornale Conservatore più autorevole, The Telegraph, sabato 15 ottobre ha ricordato ai suoi lettori che le politiche centrate sulla svalutazione della sterlina in passato furono tipiche dei Governi Laburisti, ed ha anche ricordato quali furono, allora, le conseguenze si queste politiche:

Does this sound familiar? The pound has long been far too strong, so devaluation is very much to be welcomed; it will allow Britain to tackle the “root cause” of its economic travails, “break out from the straitjacket” of boom and bust, and “in summary … sell more goods abroad on a competitive basis”. Well it should be familiar, because it is the sort of stuff we have been hearing almost daily from leading Brexiters ever since the pound took its latest, post-referendum tumble. But it is also almost word for word what Harold Wilson said about his own devaluation nearly 50 years ago. As everyone who lived through those times knows, he then went on to explain: “It does not mean, of course, that the pound here in Britain, in your pocket or purse or in your bank, has been devalued". It scarcely needs pointing out that in practice it meant precisely that. Within two years, the rate of inflation doubled to more than 6pc. Pretty soon we were on to the near hyper-inflation of the Seventies. The pound in your pocket bought steadily less and less. I don’t intend to argue that events are about to repeat themselves, but I do worry that some of the downsides of devaluation are being quite widely overlooked or even deliberately ignored. Voters may be in for a very rude awakening, for the fact is that devaluation is not the pain-free economic panacea of political imagination. It may have been unavoidable, and it probably would eventually have happened regardless of Brexit, but the bottom line is that Britons are about to become notably poorer as a consequence.

Come viene detto chiaramente in questo articolo di The Telegraph, c'è una ritardata presa di coscienza tra i pro-Brexit delle implicazioni negative di una svalutazione: e questo è un motivo forte, solido, verificabile, concreto per dire che oggi la nostra scommessa sulla sterlina GBP non è (ancora) una scommessa persa. Molte cose dovranno ancora succedere: non "potranno", ma "dovranno".


Mercati oggiValter Buffo