

Il mercato delle obbligazioni si è rotto (parte 2)

Il nostro Post di ieri, primo di questa serie, ha attirato grande attenzione ed interesse: molti lo hanno apprezzato, alcuni lo hanno giudicato allarmista e qualcuno ci ha chiesto "possibile che ve ne siate accorti soltanto voi?".
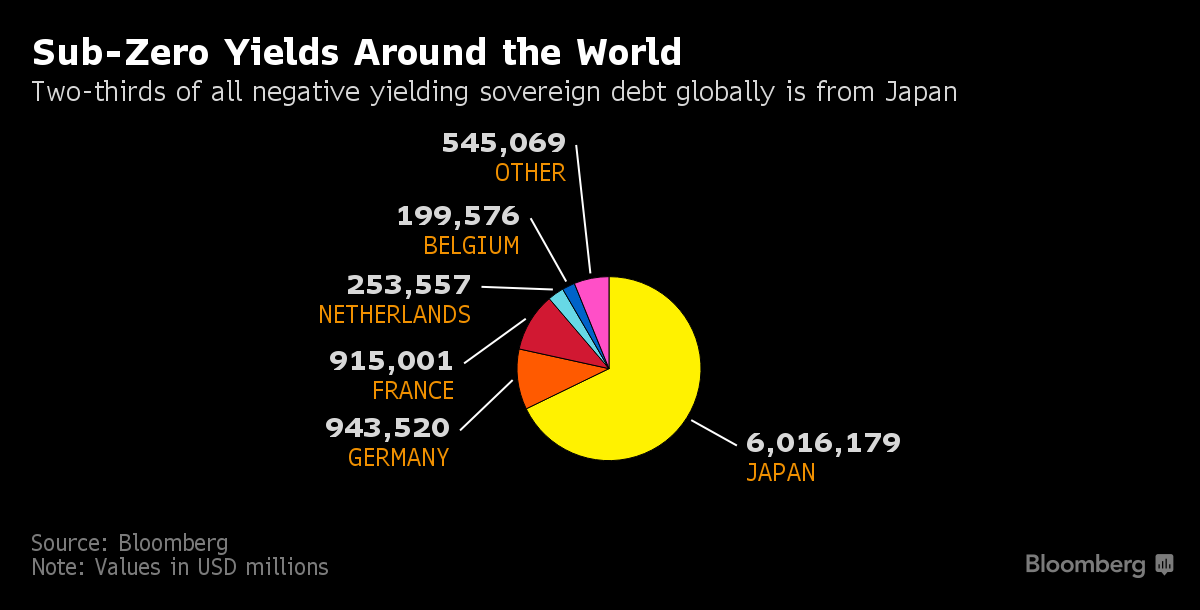
Rispondiamo rapidamente e in modo facile, citando Bloomberg di questa mattina:

To make money in today’s bond market, keep finding the greater fool. 

Bloomberg prosegue aggiungendo:

That’s the strategy driving traders to bid up global sovereign debt even as yields fall to record lows and as over $8 trillion of government securities yield less than zero. Investors who buy bonds with negative yields aren’t just willing to lose money as they seek safe havens -- they’re hoping there will always be another trader ready to buy at a higher price. “The rally in rates is like a game of musical chairs -- it only works until the music stops. If yields ever increase sharply, investors will take enormous losses because they don’t have buffers. So, they’re playing with fire.”

Lo scrive Bloomberg, che è una delle principali agenzie di notizie finanziarie del pianeta: il gioco oggi è "trovare un fesso più grande di mé". Non troviamo una espressione più efficace.

Partecipare oggi a quella specie di "rincorsa ai rendimenti" che porta molti gestori di GPM e di Fondi Comuni a acquistare carta di qualità sempre più bassa è come partecipare al "gioco della sedia", che quando la musica finisce poi lascia uno o più giocatori con il sedere a terra.

Ci sorprende però la assoluta mancanza di attenzione, il disinteresse che viene espresso negli ultimi mesi da parte dell Autorità monetarie per questa evidente fragilità, per questo rischio sistemico implicito nei mercati delle obbligazioni. La compiacenza con cui si lascia che il gregge degli investitori sia continui a camminare verso il burrone.

Una compiacenza che sorprende perché già nel novembre 2015, sempre su Bloomberg, veniva pubblicato un articolo dal titolo:

"Debt market distortions go global as nothing makes sense anymore".

E' veramente scritto su tutti i muri, in tutto il mondo.

Una boiata pazzesca

Durante i Campionati Europei di calcio, è facile sentire citare, in televisione oppure da un amico, la conosciutissima scena del film "Fantozzi", scena in cui il protagonista viene costretto alla visione del film "la corazzata Potiomkin" (per una ennesima volta) proprio mentre la Nazionale italiana gioca una partita di calcio. Alla fine della proiezione, viene annunciato in modo pomposo il solito "dibattito", ed allora il protagonista Fantozzi prende il coraggio tra le mani, sale sul palco e dice quello che tutti pensano: ovvero che "la corazzata Potiomkin è una boiata pazzesca".

Naturalmente Fantozzi esagera nel giudizio, perché esasperato: il film in questione è un classico del cinema. Ma è di 100 anni fa, in bianco e nero e muto: e quindi, adatto per una visione critica ed attenta, ma non per fare risultati al botteghino.

Ecco: ora pensate alla asset allocation di cui vi parlano così spesso. Quella che vi consigliano per costruire il portafoglio: quella che vi costringe a salire e scendere, a guadagnare e a perdere stando fermi a guardare ciò che succede sui mercati e nel mondo, dal petrolio a Brexit. Quella che è figlia di ragionamenti fatti negli anni Cinquanta, in un mondo che era totalmente diverso da quello di oggi. Quella che vi ha dato, così spesso, tante delusioni e tante preoccupazioni. Un tanto di azioni, un tanto di obbligazioni, e quelle percentuali che replicano ... "il mercato".

Chiedete al vostro consulente/venditore/banker: "ma di che mercato stai parlando esattamente?". Perché non è chiaro se ci sono dentro tutti, ma proprio tutti i mercati (ci mettiamo anche l'Africa? la Cina? la Svezia? le materie prime? gli alternativi? i certificati di deposito?) o solo una parte del "mercato" e allora chi ha scelto quella parte, e perché proprio quella parte, e perché poi con quegli strumenti finanziari, e sulla base di quali obiettivi di rendimento dovrei decidere, e così via ...

Una sequenza infinita di domande, che restano sempre senza risposta: il venditore di turno a quel punto scappa, perché queste domande non possono avere risposta. Lo schema base della asset allocation è pieno di buchi e perde acqua da ogni parte: la faranno sempre scegliere a voi, la asset allocation, perché in quel modo è il Cliente, e non il consulente (o advisor, o come si farà chiamare) ad avere la responsabilità della performance: li scatta la fregatura. E ve la faranno scegliere presentandovi alternative che sono false alternative, che per la vostra performance alla fine non faranno altro che aumentare la confusione, l'imprevedibilità ed il rischio a vostro carico.

Non sarà che nessuno lo dice, ma tutti (venditori e Clienti investitori) ormai pensano che è "una boiata pazzesca"? Ai nostri amici diciamo: non aspettate che ve lo dica Fantozzi!

Il mercato delle obbligazioni si è rotto (parte 1)

Quello che vedete nelle ultime sedute sui mercati internazionali, dallo yen sempre più forte al Bund decennale che rende sotto zero, viene attribuito, in genere a Brexit, ma non è così. Volete una prova? Era stato anticipato, e di molti mesi da uno studio del MIT, il Massachusetts Institute of Technology, a firma Caballero, Fahri, and Gourinchas (il nostro link vi consente di scaricare direttamente il paper in questione) in cui si scriveva nel gennaio scorso: 

In the open economy, the scarcity of safe assets spreads from one country to the other via the capital account. Net safe asset producers export these assets to net safe asset absorbers until interest rates are equalized across countries. As the global scarcity of safe assets intensifies, interest rates drop and capital flows increase to restore equilibrium in global and local safe asset markets. Once the ZLB is reached, output becomes the adjustment variable again. 

Questo oggi è il problema centrale per i mercati finanziari internazionali: due anni fa, il punto era capire che le Banche Centrali con le loro "politiche monetarie non convenzionali" non avrebbero garantito la crescita economica. Almeno dal 2015, questo è ormai chiaro a tutti. Nel 2016, siamo molto oltre: oggi è necessario capire un'altra cosa, ovvero come si uscirà da questo imbuto che si è creato sui mercati delle obbligazioni.

Noi di Recce'd a partire dallo scorso lunedì, nel nostro documento quotidiano dedicato ai Clienti (The Morning Brief), abbiamo fornito alcuni elementi di giudizio che aiutano chi ci legge a capire perché oggi, nel valutare il prezzo ed il rendimento a scadenza di un'obbligazione, non si utilizzano più i vecchi strumenti come l'inflazione attesa o la crescita economica attesa, e neppure la qualità del'emittente oppure il rischio di default.

Il mercato globale delle obbligazioni si è rotto: lo vedete anche stamattina, 16 giugno, con il Bund decennale che rende il MENO 0,2% a scadenza. Che significano questi rendimenti? Nulla: non significano nulla, sono semplicemente numeri sugli schermi dei traders.

Il mercato globale delle obbligazioni si è rotto perché è vittima di problemi di "scarsità" come quelli di cui scrive lo studio del MIT, problemi che sono il risultato di politiche molto disinvolte messe in atto da soggetti (i banchieri centrali) che sono e restano funzionari pubblici che non hanno conoscenza dei mercati e che operano al di fuori di ogni contesto di responsabilità personale. Scelte che hanno fatto loro ma che pagheremo tutti noi.

Per creare problemi di scarsità in un mercato, non devi acquistarne il 100%: è sufficiente il 25%, se il restante 75% è per varie ragioni bloccato. Oggi, per una serie di motivi, non ci sono più "attività rifugio", attività sicure, disponibili sul mercato, e nonostante questo molti Investitori Istituzionali sono costretti ad acquistarne ogni mese, senza badare al prezzo.

I prezzi così perdono ogni legame con la realtà, i mercati diventano illiquidi, e bastano anche piccolissime quantità in acquisto oppure in vendita per giustificare amplissime oscillazioni dei prezzi (e quindi dei rendimenti, nel caso delle obbligazioni).

La situazione è questa, e per uscirne occorreranno anni. Questo è il vostro primo e principale problema, nel momento in cui decidete sulla composizione dei vostri portafogli.

"... una delle più grandi banche italiane"

In numerose occasioni, in Recce'd abbiamo ascoltato questa frase "... perché io sono Cliente di una delle più grandi banche italiane". Nel nostro lavoro, e per tutelare al massimo gli interessi dei nostri Clienti ed amici, è necessario non solo produrre giudizi analitici, fondati e professionali sul dollaro USA, la Borsa di Milano oppure su Brexit: è indispensabile (anche se non sempre ... stimolante) spiegare al Cliente come funziona l'industria di cui è Cliente. Che come ogni altra industria (dall'alimentare al tessile all'informatica) ha le sue strutture, le sue posizioni dominanti e le sue storture. 

Non esiste ancora, in Finanza, una rivista che faccia quello che "Altroconsumo" fa per i consumatori: anche per questo (ma anche un po' per pigrizia mentale) capita spesso di incontrare Clienti di "grandi banche italiane" che non sono consapevoli dei costi impliciti nei prodotti finanziari che detengono in portafoglio, e spesso neppure della stessa performance del portafoglio. Per non parlare poi della strategia di investimento per il futuro: sono pochi quelli che sono in grado di spiegare perché il loro portafoglio è costruito in un modo, piuttosto che in altri modi.

Naturalmente, la responsabilità non è dei Clienti investitori: si trovano ad essere vittime di una violenta simmetria, perché da soli affrontano macchine di vendita colossali, sviluppate negli anni sulla base di Corsi di Formazione sulle tecniche di vendita (e non ... sulla Finanza e gli investimenti). Molte di queste, e proprio le più "grandi", prosperano sulla base di conflitti di interesse che sono ad oggi stati documentati dalla stampa di settore, ma che non sono stati sanzionati dalle Autorità di Vigilanza, occupate invece ad aumentare il numero di pagine nei prospetti.

Grazie a questa situazione, alcune delle "grandi banche italiane" possono operare in conflitto di interesse, tendo il Cliente in una situazione di "informazione parziale", nella quale ha scarsa evidenza sia dei costi impliciti, sia dei risultati, sia del contenuto dei suoi investimenti, nascosto sotto formule incomprensibili.

Recce'd lavora su questo tema da anni, e solo nel 2016 ne scrivemmo in marzo, e poi ancora nel mese di maggio, e poi anche più di recente. Come già detto, noi siamo del parere che la responsabilità di questo stato di cose NON sia del Cliente investitore. Anche se ...

Anche se va detto che alcuni segnali sono arrivati anche al grande pubblico, sono usciti dalle stanze degli specialisti di settore e sono finiti sulle prime pagine dei giornali. E ci facciamo tre domande.

Prima domanda: perché così tanti Clienti utilizzano ancora quella frase citata nel titolo del Post, visto che hanno letto, in prima pagina, delle vicende di Popolare Vicenza ed Unicredit, e poi delle vicende di Veneto Banca e Banca Intesa, e dei danni che ne sono derivati per gli investitori finali italiani? Possibile che la stampa abbia presentato queste vicende in modo così tanto distorto, da fare pensare a "casi isolati"? Davvero credete che le "altre grandi banche" al loro interno non soffrano di problemi analoghi? Ad esempio: le "classifiche di solidità patrimoniale" che vengono elaborate dalle Università, e poi pubblicate anche sui quotidiani, su quali dati sono fondate? E chi controlla quei dati? Sono dati affidabili, a prova di bomba? Se fosse così, non saremmo mai arrivati a situazioni come quelle di Vicenza e Veneto Banca, giusto? Anche perché Popolare di Vicenza sta al sesto posto in classifica, e quindi ... capitevela da soli.

Seconda domanda: possibile che al Cliente investitore sia sfuggita la frase che riportiamo qui sotto, scritta da CONSOB nel luglio dello scorso anno (la riportiamo in modo integrale), oppure che non ne abbia capito il significato? 

La commissione di Borsa ha richiamato gli intermediari distributori di questi fondi che rappresentano il 70% circa del patrimonio dei fondi collocati in Italia sulla necessità del «pieno rispetto della normativa Mifid». si legge in un comunicato. Secondo la Commissione infatti «la selezione dei prodotti da offrire o consigliare alla clientela non può fondarsi su valutazioni di mero vantaggio economico per l’intermediario, ma deve essere rivolta prioritariamente a soddisfare gli interessi dei clienti serviti». 

Ci sono "grandi banche italiane" la cui "solidità patrimoniale" che spicca nelle classifiche sui giornali è spiegata, per intero, dal conflitto di interesse di cui qui sopra. Nel momento in cui il conflitto di interesse fosse (finalmente!) contrastato, la "solidità" si rivelerebbe per quello che è, ovvero poco ... solida.

E poi ci poniamo anche una terza domanda: possibile che i molti Clienti italiani di banche globali, di banche di investimento estere (direttamente oppure attraverso i Fondi Comuni) non abbiamo letto o sentito nulla delle recenti vicende che hanno interessato le varie Deutsche Bank, Goldman Sachs, Merrill Lynch, Credit Suisse, Barclays, BNP Paribas e così via? Possibile che non sappiano (grafico sotto) che gli investitori stanno letteralmente liquidando i titoli di due colossi del settore del risparmio (anche in Italia) come sono Deutsche Bank e Credit Suisse, che oggi valgono meno, per chi ci investe, di quanto valessero nel marzo 2009, all'apice della Grande Crisi?

Più evidenza di così, che cosa volete?

Attenzione, amici di Recce'd: anche la pigrizia alla fine ha i suoi costi, e spesso costa carissima. E il mondo cambia per grandi salti, e non con gradualità.

La catastrofe dei bonds (parte 2)

Quattro giorni fa (ovvero: poco più sotto) abbiamo pubblicato il primo Post di questa serie. Siamo convinti di mettere alla vostra attenzione , con questi Post, il tema che dominerà nei prossimi mesi la scena finanziaria internazionale. Un esempio concreto lo avete avuto stamattina alle 10: il Bund decennale tedesco scende sotto lo zero (di rendimento a scadenza) e le Borse europee girano in negativo, dopo un timido tentativo di rimbalzo.

Il problema nasce da lì: ci siamo, tutti, cacciati in un imbuto. Titola questa mattina, 14 giugno, il Financial Times: 

So do you want to buy more bunds Mr. Draghi?

e sui mercati circolano messaggi come quello qui sotto, che spiega che adesso la percentuale di emissioni obbligazionarie tedesche che la BCE non potrà più acquistare sul mercato (per effetto delle SUE STESSE azioni!) supera il 50%.

A noi investitori non resta che prepararci alla tempesta che seguirà, inevitabilmente. E quindi prepararci ad una fase in cui i prezzi delle obbligazioni si muoveranno in funzione dei flussi interni al mercato, e non in funzione delle aspettative di inflazione, oppure delle aspettative per la crescita dell'economia, e neppure sulla base delle dichiarazioni dei banchieri centrali della BCE, che ormai hanno perso il controllo del giocattolo. Mai visto niente del genere: la sapete quella del marito che per fare dispetto alla moglie ...