La ritirata degli ottimisti e la liquidità dei mercati

Mentre si moltiplicano i segnali di "cautela" e prudenza" in arrivo dalle banche globali nelle rassegne di fine anno (oggi persino Credit Suisse annuncia di "avere una posizione 2016 sull'equity che è la meno esposta dal 2008"), altri si preoccupano di questioni di maggiore sostanza. Un esempio è un articolo pubblicato oggi da Mohamed El Erian, che si concentra sui rischi crescenti che derivano dalla divergenza tra Fed e BCE. Oltre ai rischi di volatilità, indotti da una strisciante "guerra dei cambi", El Erian mette in luce i rischi che derivano dalla minore liquidità di tutti i mercati finanziari (provocata proprio dalle operazioni di QE) con le seguenti parole

sharp movements in interest rates and exchange rates can cause volatility in other markets, most notably for equities. Because regulatory controls and market constraints have made brokers less able to play a countercyclical role by accumulating inventory on their balance sheets, the resulting price instability is likely to be large. There is a risk that some portfolios will be forced into disordered unwinding. Furthermore, the central banks’ policy of curtailing so-called “volatile volatility” is likely to be challenged.

Le parole di El Erian significano quanto segue: la volatilità (inevitabile) di cambi e tassi che verrà innescata dalla divergenza tra Banche Centrali si allargherà, in forme ancora più ampie, anche ad altri comparti del mercato finanziario, che soffrono dei problemi di liquidità di cui abbiamo già detto. E vista l'esistenza di problemi come questi, fare previsioni su come finirà il 2016 per le Borse è soltanto un gioco della fantasia: ciò che farà invece la differenza, per i vostri portafogli, è seguire con attenzione e da vicino l'evoluzione delle politiche e dei dati.

Torniamo in chiusura, con un accenno, a Credit Suisse, Morgan Stanley, Societé Generale, Goldman Sachs e le altre banche globali che all'improvviso adesso sono tutte "prudenti": se tutti diventano prudenti nelle medesime settimane, c'è da domandarsi 1) a che cosa serve? a quale Cliente serve sapere cose che sanno tutti e nel medesimo momento? 2) che impatto avrà questo atteggiamento del "consenso" sui mercati, se adesso nessuno compra più nulla? 3) ma come hanno fatto ad accorgersene tutte a dicembre 2015, che le valutazioni di Borsa non sono attraenti, le obbligazioni a basso rating sono rischiose, la crescita economica non è forte, i rischi internazionali sono elevati? Ma sei mesi fa, non si sarebbe dovuto lavorare di più e meglio sulle ragioni che sostenevano quel (artificiale) ottimismo del "consenso"? A chi servono strategisti come questi?

Mercati oggiValter Buffo
Obbligazioni subordinate e rischio

E' di oggi 2 dicembre la notizia che il Governo italiano sta esaminando il dossier delle quattro banche soggette a salvataggio (Banca Marche, Banca Etruria, CariChieti e Cassa di Risparmio di Ferrara ) con particolare riferimento agli investitori "più deboli": questo perché ha fatto rumore la situazione di chi detiene le famose obbligazioni "subordinate", che in realtà sono un investimento ibrido più vicino all'azionario. Ed è per questo che quei detentori di obbligazioni ibride hanno semplicemente perso tutto: ora il Governo italiano si offre di valutare la posizione degli investitori "più deboli", perché "la natura dello strumento obbligazione subordinata poteva non essere perfettamente nota". Noi di Recce'd vorremmo invece che si intervenisse su quelli a cui "era perfettamente nota": ovvero chi negli ultimi anni ha spinto con forza su queste categorie di strumenti per andare alla "caccia del rendimento" (visto che "i BTp non rendono più nulla", come si dice spesso). A noi di Recce'd sembra più grave che strumenti di questa natura siano stati spinti a forza in GPM e Fondi poi girati al grande pubblico, solo per poter mettere alla fine del semestre un numero più alto nella casella "rendimento" senza il minimo riguardo per i rischi connessi. Comportamenti come questi, da parte di investitori professionali, sono una fonte di instabilità e di rischio sistemico, che si aggiunge naturalmente al danno per chi ci ha investito. Vi segnaliamo ancora una volta che è bene fare, subito, una verifica approfondita dei rischi, non ancora espressi, che oggi vi ritrovate nei portafogli obbligazionari (GPM o Fondi), rischi che potrebbero esplodere da un momento all'altro, come abbiamo scritto con dettagli in Post precedenti dedicati alle obbligazioni.

Mercati oggiValter Buffo
Dove Recce'd può fare (e farà) la differenza (parte 15)

Oggi 2 dicembre un intervento di Edouard Carmignac sul Financial Times ci annuncia che

Investors find it tough to let go of recipes that have worked well for years. That is the case today as they are tempted to keep betting on the ingredients of healthy risk appetite, liquidity and economic hope — the product of seven years of highly accommodative monetary policies.

Dunque le ricette che hanno funzionato negli Anni del QE oggi non funzionano più: non è una novità per chi legge da qualche anno i nostri contributi. Ma c'è poi qualche cosa di più originale: scrive Carmignac sul FT che

Collisions of large magnitudes are the easiest to avoid, as you can anticipate them if you are looking that way. Taking risk off the table might feel excessive or too early at first. But when markets stop defying the laws of gravity, investors could get sucked into a vortex — a run on liquidity, and find no place to hide. The fragility of world equity markets today warrants a low risk exposure, with that exposure focused on companies with proven pricing power and top line growth visibility. Back to fundamentals.

Le tre parole chiave qui sono: "anticipare"; "fondamentali"; e "basso rischio". Da questo cocktail, il lettore si sente indirizzato da Carmignac verso portafogli molto liquidi con un profilo molto basso (anche di rendimento). In questa direzione vanno, come vi abbiamo già documentato, oggi tutte le banche globali: tanto che c'è davvero da chiedersi che mese sarà, per i mercati, il prossimo gennaio, se tutti vorranno iniziare l'anno "scarichi". Questa situazione è l'ennesima riprova che l'industria dei Fondi è stata costruita in un modo tale per cui non è possibile evitare "effetto gregge" e momenti di "panico collettivo".

L'operatività di Recce'd sarà opposta a questo "consenso" delle banche globali: negli ultimi anni, in cui i prezzi hanno espresso livelli di rischio eccessivi perché "drogati", era necessario per chi investe mantenere un profilo di rischio sotto stretto controllo, e così abbiamo fatto, evitando di farci coinvolgere in quella che per noi è sempre stata una specie di ubriacatura collettiva. Quello era il momento per essere molto prudenti, e non per riempirsi di rischio coi prezzi ai massimi: se invece da oggi sui mercati, anche per effetto di un aumento della volatilità, i prezzi dovessero modificarsi in modo tale da esprimere meno rischio, allora le nostre posizioni sui portafogli diventerebbero, in modo progressivo, più aggressive. Non è la volatilità a farci paura, bensì l'effetto gregge e lo scollamento tra realtà e prezzi sui mercati finanziari.

Dove Recce'd può fare (e farà) la differenza (parte 14)

Proseguiamo sul medesimo tema già affrontato ieri. Proponiamo qui in fondo ancora un'altro grafico di una grande banca globale: la ragione della nostra insistenza è che, per una strada oppure per un altra, queste medesimi indicazioni vi verranno poi riproposte dalle Reti in Italia, perché le reti utilizzano questi materiali e perché le reti vendono i Fondi delle banche globali. Nel grafico qui sotto, potete leggere quali sono i"grandi temi 2016" di questa banca globale, ed anche le sue maggiori indicazioni per la allocazione del portafoglio: noi crediamo che l'esame di grafici come questo possa aiutarvi, e rendere molto concreta la differenza tra la strategia del "consenso" e le strategie che Recce'd propone. Tra tanti possibili, faremo un solo esempio: se come dice questa banca lo S&P 500 nel 2016 chiuderà FLAT, cioè invariato, perché poi allora nel loro portafoglio modello io ci trovo il 15% di equity USA ed il 50% di equity in generale (si legge l'indicazione: "keep a balanced allocation")? Perché mai? Che cosa dovrebbe ripagarmi dei rischi che corro? E che cosa mi ripagherebbe poi delle commissioni che pago ai Fondi? Questo è solo uno dei possibili spunti che potremmo ricavare da questo grafico: per gli altri spnti, vi invitiamo a contattarci. Di certo, non sarà in questo modo che gestiremo i portafogli modello nel 2016. E siamo anche pressoché certi che il 2016 non sarà l'anno che leggete nel grafico sotto: sarà invece un anno pieno di imprevisti (per loro).

Dove Recce'd può fare (e farà) la differenza (parte 13)

Chi ha avuto l'interesse (e la pazienza) di seguire questa serie di Posts (il più recente è del 18 novembre scorso) ha ricevuto una serie di indicazioni, ci auguriamo in modo e semplice e chiaro, su come Recce'd crea valore nei portafogli titoli. Un creazione di valore che è del tutto diversa, e forse anche opposta, alla proposta di Reti di vendita tradizionali e Reti di Private Banking. Questa fine di 2015 ci fornisce una occasione splendida per ribadire i concetti fondamentali, e risulta molto semplice: perché ne parlano tutti. Tutte le maggiori banche di investimento (e quindi le Reti, che poi "riciclano" quelle ricerche ai loro Clienti) si affrettano a scrivere dei "bassi rendimenti" dei prossimi anni: tutte ripetono "non aspettatevi nulla di buono" dai prossimi anni. 

E' clamorosa qui la confusione tra l'andamento dei maggiori indici dei mercati finanziari ed i risultati dei Clienti: clamorosa ed intenzionale, perché si vuole ancora, per una ennesima volta, convincere il Cliente che con il suo portafoglio è costretto a stare fermo ad aspettare di vedere che cosa succederà. Fatalismo finanziario.

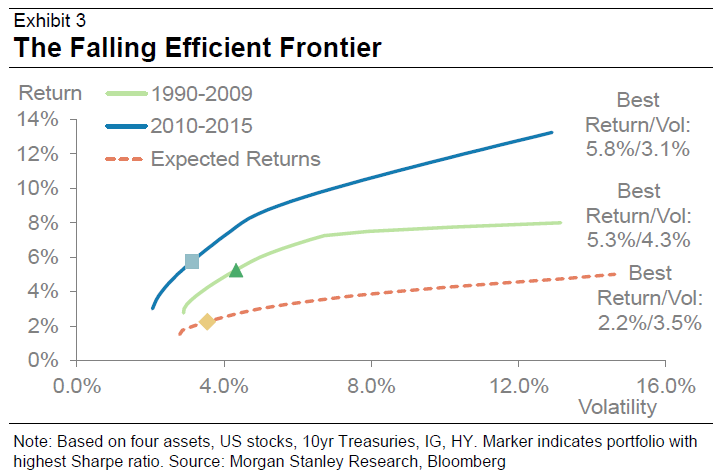
Vogliamo prendere qui, a puro titolo di esempio, in esame due grafici pubblicati da Morgan Stanley (ne avremmo potuti scegliere altri da altre fonti, in alternativa: tutte le banche di investimento raccontano più o meno la stessa cosa): il primo, che vedete qui sotto, vi dice che la curva che chiamano "frontiera efficiente" (la curva tra rischio e rendimento) nel corso del tempo si è progressivamente abbassata. Recce'd vi dice, nel modo più chiaro e semplice, che questa curva nella realtà non esiste: è soltanto un esercizio intellettuale, ed anche i dati passati non sono quelli che vedete nel grafico: tutto dipende dai momenti iniziale e finale del calcolo. Questa curva è solo un'astrazione, uno strumento accattivante che viene utilizzato a supporto di attività di vendita, perché è facile da spiegare al Cliente. Per ragioni di spazio, riserviamo un commento più approfondito ai Clienti: ma qui ci sembra importante fare notare il dato più singolare: a parità di "rendimento atteso" la volatilità non scende, si dice qui ai Clienti che per unità di rendimento c'è molto più rischio.

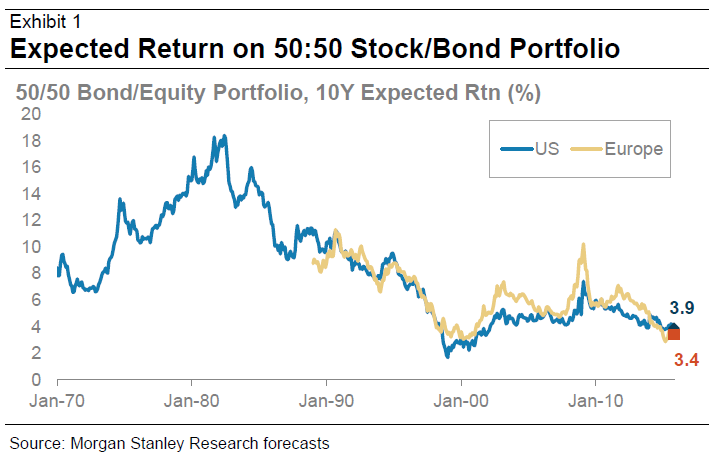
Più sotto, c'è un secondo grafico, ed anche quello vi presenta una storia molto "ordinata e semplice": investendo a 10 anni con un portafoglio bilanciato, la vostra aspettativa oggi (se utilizziamo le previsioni di Morgan Stanley) dovrebbe essere di un rendimento medio annuo del 3,2%. Anche qui, con la massima semplicità e chiarezza, noi di Recce'd vi diciamo che non sarà così: anche questa è una astrazione per "tranquillizzare il Cliente" (chi volesse approfondire ci scriva, qui non c'è spazio a suffienza). Ma soprattutto dovete farvi una domanda: che senso ha detenere in portafoglio per 10 anni il 50% di azioni ed il 50% di obbligazioni, con i rischi che tutti noi abbiamo toccato con mano più e più volte tra il 2000 ed oggi, per una "promessa" del 3,5% per 10 anni? Vi pare, davvero, che al mondo non ci sia nulla di meglio da fare con i vostri investimenti? Possibile? Per questo, il nostro consiglio, molto semplice è: vendete tutto subito e smettetela di pagare inutili commissioni. Oppure affidatevi a qualche strategia meno banale e meno perdente. Più chiaro di così ...