


Nel terzo Post di questa serie (18 novembre) abbiamo sottolineato che è del tutto inutile, oggi, speculare sul destino 2016 del dollaro, del petrolio, della Borsa USA: al contrario, risulterà decisivo decidere già oggi "come reagisco se mi trovo di fronte agli eventi A, B, oppure C?". La vecchia asset allocation, quella che vi viene ancora oggi proposta da tutte le Reti, in caso di un evento imprevisto vi dirà quasi sempre di stare fermi, perché l'investimento "è di medio termine"; oppure al massimo di "tagliare del 5% l'azionario", come avete visto più e più volte in passato. Noi vi abbiamo mostrato, in un'altra serie recente di Posts (Dal titolo "Ma a che cosa servono?"), che il Nuovo Mondo in cui tutti oggi ci ritroviamo ad investire non ha più nulla in comune con quello degli anni Settanta, Ottanta e Novanta. Siamo e resteremo nel mondo RISK ON RISK OFF, e da qui deriva la necessità per tutti gli investitori di modificare la strategia, insieme con gli strumenti finanziari, insieme con gli interlocutori, i consulenti e gli advisors (ricordate le nostre 5 domande per il 2016?). Ci pare utile puntualizzare ancora su questi temi, prima delle due settimane che vedranno riunirsi la BCE, l'OPEC e la Federal Reserve oltre a una serie di dati macro che sicuramente avranno un impatto visibile sui mercati. Dopo di che inizierà il 2016: anno nuovo, e vita del tutto nuova.
Come vi abbiamo già segnalato la settimana scorsa nel nostro daily che si chiama The Morning Brief, la situazione non è affatto chiara in Eurozona, a pochi giorni dalle decisioni di Draghi sul QE: ad esempio, pochi hanno messo in evidenza che i Bund fino a 5 anni “rendono” meno (in realtà in rendimento è negativo) di quanto “paga” (anche qui il rendimento è negativo) la BCE sui depositi delle banche commerciali presso la stessa Banca Centrale. Che senso ha questa cosa? Certamente ha una spiegazione razionale, che aiuta a capire come funziona questo mercato: i prezzi sul mercato non li fanno i sottoscrittori individuali di Bund oppure di BTP in banca, ma li fanno le stesse banche, che proprio grazie alla liquidità regalata dalla BCE hanno fatto crescere gli attivi, ed allo stesso tempo hanno ridepositato lo 80% della liquidità presso la stessa BCE. L'impiego della liquidità creata dal nulla deve per forza (visto che crediti nuovi non se ne fanno) andare verso i Bund, senza alcun riguardo per i rendimenti, e questa concorrenza spiega i rendimenti negativi al di sotto degli stessi tassi BCE. Il mercato sa che le banche sono costrette a comperare, indipendentemente dal prezzo. Gli investitori finali sono semplici spettatori, e subiscono i danni di questa situazione perché poi si ritrovano questi titoli e questi rendimenti nelle loro GPM oppure nei Fondi Obbligazionari. Il mercato non solo è del tutto distorto, è evidentemente “drogato”: per gli investitori finali, i tassi negativi sono semplicemente un’assurdità (pagare per prestare denaro? chi lo farebbe? a che cosa serve?). Non si riesce proprio a capire con quale senso di responsabilità la BCE voglia accentuare ancora queste distorsioni giovedì prossimo. E poi dovete chiedervi chi pagherà in futuro il prezzo di queste pericolose distorsioni.
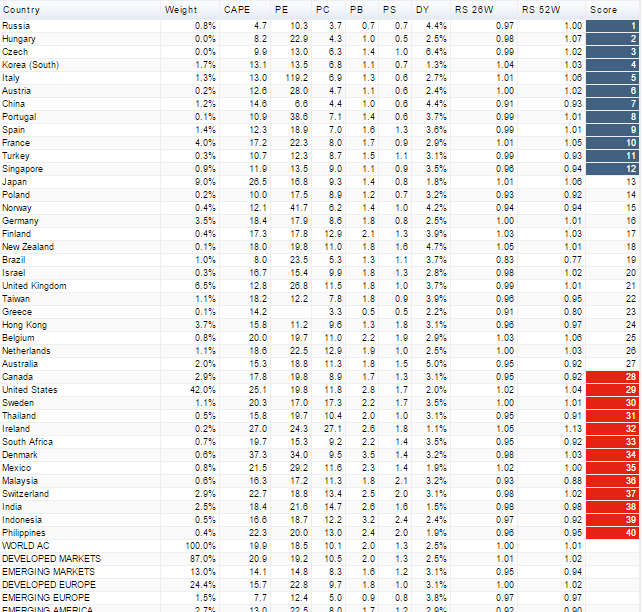
Nel primo Post di questa serie vi abbiamo segnalato che è necessario uscire al più presto dalla fase di "compiacenza" in cui si presta attenzione alle sfumature nella voce di Draghi invece che concentrarsi sulla realtà dei fatti economici: la nostra speranza è che se ne esca un modo controllato, e non per effetto dell'esplosione di qualche crisi (cosa che, peraltro, è più che possibile in questo preciso momento di mercato). fateci caso: nessuno parla più di "quanto valgono" gli assets in cui vi suggeriscono di investire: sembra che non interessi più a nessuno se c'è oppure non c'è valore in questo oppure in quell'investimento, ed invece tutti si sforzano di spingervi a "seguire il gregge" senza fare troppe domande. Per questa specifica ragione, vi potrà essere utile scorrere i dati della tabella che segue, che è aggiornata a fine ottobre: scorrete in particolare la quarta colonna, quella che riporta i rapporti tra i prezzi attuali di Borsa nei diversi paesi e gli utili generati dalle Aziende. Vedete con facilità che, a partire proprio dagli USA, siamo su un livello estremo (un P/E superiore 20 come quello che trovate in corrispondenza dei Mercati Sviluppati in basso nella tabella vuole dire che se tutto andrà bene riporterete a casa i vostri soldi in 20 anni: poi naturalmente resta da valutare il caso in cui le cose non andassero poi così bene ...), livello estremo che a voi verrà giustificato da qualcuno sulla base del fatto che"non ci sono alternative per investire", che è una grande bugia. Nessuno, e nessun calcolo razionale, vi può obbligare ad avere in portafoglio "un tanto di azioni ed un tanto di obbligazioni", quello è solo uno dei tanti modi di costruire un portafoglio, e precisamente il modo che consente di piazzare nei vostri portafogli le quote dei Fondi Comuni. Tenere Fondi equity in portafoglio con questi rapporti P/E è indicato solo a due categorie di investitori: quelli che sono fortemente convinti che l'economia reale è in una fase di forte accelerazione (in Recce'd non lo siamo), e quelli che amano rischiare l'osso del collo coi propri risparmi (non non lo facciamo). Nota finale: nella parte alta della tabella trovate i Paesi a più alto "rischio sistemico", perché le loro valutazioni fondamentali sono ovviamente più basse di quelle di USA, Germani, Regno Unito, Francia. Notate che tra questi Paesi "a rischio" si trova pure la nostra Italia.
Abbiamo passato un altro mese e mezzo, dall'ultima riunione Fed di ottobre, a parlare quasi esclusivamente di Banche Centrali: i mercati, gli operatori, gli investitori sono tutti sottoposti a una sorta di ricatto, "fai quello che ti diciamo se no ci comperiamo tutto", che poi si traduce nello stare quotidianamente a ascoltare, ad interpretare, ad analizzare le parole e le virgole. Un'attività improduttiva, a cui tutti i gestori sono costretti perché alla fine quello è il solo tema di mercato: una costrizone pesante, e molto pericolosa, perché molti gestori poi si illudono che la realtà sottostante non abbia più importanza, e che quindi basti "andare dietro alle parole". Un gioco molto pericoloso anche per le Banche Centrali che continuano a "spingere con una corda", corda che tra l'altro ormai è logora, senza ottenere risultati concreti: dopo sei anni tra ZIRP e QE l'economia USA non produce una crescita superiore al 2% annuo, il che equivale ad un insuccesso rispetto a tutti gli obiettivi e gli annunci (di Eurozona, non è neppure il caso di parlare). Auguriamoci che, una volta trascorse le prossime due settimane, tutto questo sia finalmente finito, e che si torni a trattare azioni, obbligazioni e valute sulla base dei dati di fatto, dei dati dell'economia reale, anziché sulla base delle parole di Tizio oppure di Caio: ed auguriamci anche che non sia qualche evento drammatico ed esterno (dal petrolio alla Cina, dai default degli emittenti high yield alla illiquidità dei mercati) a costringere le Banche Centrali ad abbandonare questa imbarazzante danza degli ippopotami.
Più si leggono rassegne di fine anno e scenari 2016, più sale la sensazione che la partenza del nuovo anno sarà la più difficile dal 2008: nessuno trova il coraggio di spendere parole di entusiasmo sulla crescita, e si trovano pochi disposti a spingere ancora sull'equity (scrivono che "Europa è meglio di USA", ma nessuno scrive di aumentare il rischio). Quanto alle obbligazioni, escono da un anno che ha dato risultati modesti (il peggiore da un decennio in termini di performance total return) e anche qui prevale la cautela: tutti scrivono che "sarà difficile ottenere risultati positivi dalle obbligazioni nel 2016". Infine le valute, che vengono da un anno drammatico e stanno per entrare in un anno ancora più caotico. Aggiungete che la Fed ha già deciso di alzare i tassi, la BCE ha "pompato" i mercati in una misura estrema nel 2015, che non potrà essere superata, e la Bank of Japan ha del tutto esaurito le munizioni. In somma: l'ottimismo è esaurito, nessuno spinge su nulla, e agli investitori finali le Reti dicono tutte in coro che "la cosa migliore è non fare nulla, stare fermi e tenere duro perché non ci sono alternative". Attenzione però che anche il "non perdere soldi" è un'alternativa, ed anche molto importante: se i gestori di Fondi, a partire da gennaio, e forse anche da dicembre, vorrano prendere posizioni in anticipo, e tagliare tutte le posizioni sovra esposte rispetto ai benchmarks, vedremmo un gennaio come abbiamo già visto in passato, ad esempio come fu nel 2008. Noi di Recce'd abbiamo proposte più solide, e più convincenti, del "sottopesare rispetto al benchmark": è proprio a voi, investitori finali, che conviene forse mettere in sicurezza il portafoglio titoli, per sfruttare poi durante l'inverno eventuali nuove opportunità che oggi ancora non si vedono nei prezzi di mercato.