Lo Hantavirus e la cura che non c’è
 

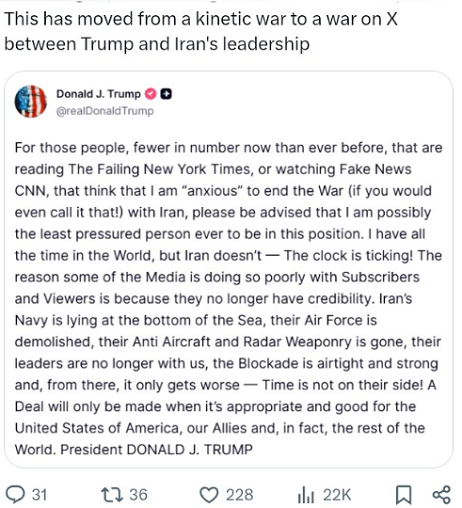
La farsa si prolunga, ma non fa più ridere ed ha stancato tutti.

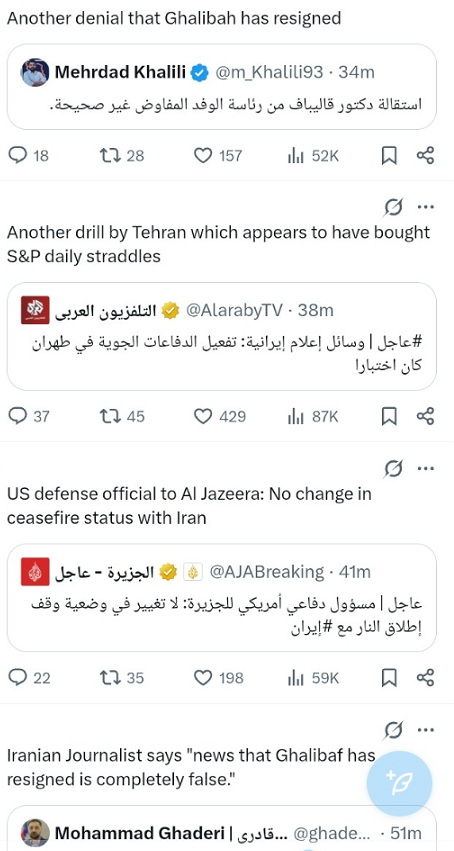
Ecco le ragione per la quale noi di Recce’d non scriviamo né parliamo più di IRAN con i nostri Clienti dalla metà di marzo.

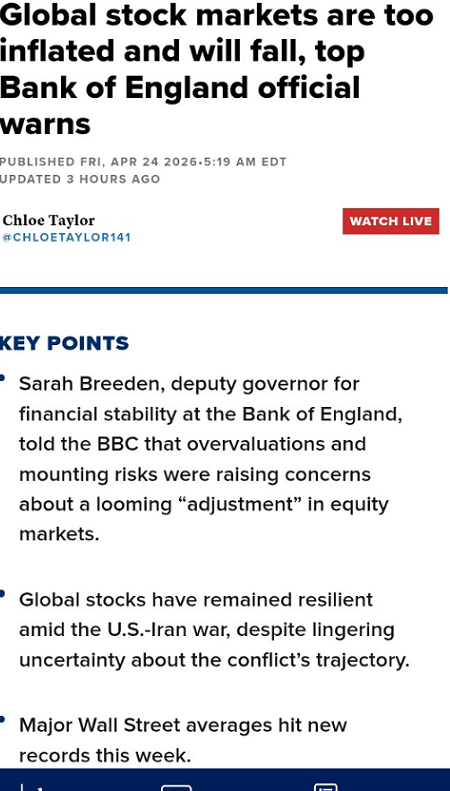
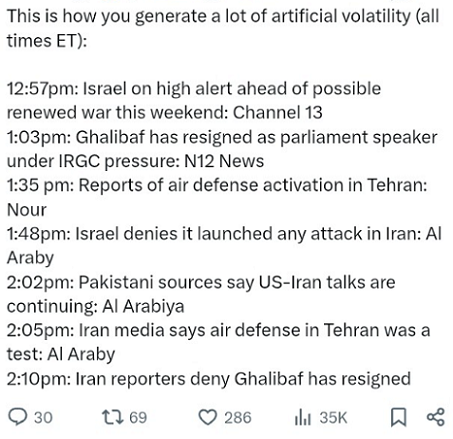
Ed anche sui mercati finanziari, l’atteggiamento è decisamente cambiato: non c’è più interesse, se non per la parte comica. O meglio: grottesca.
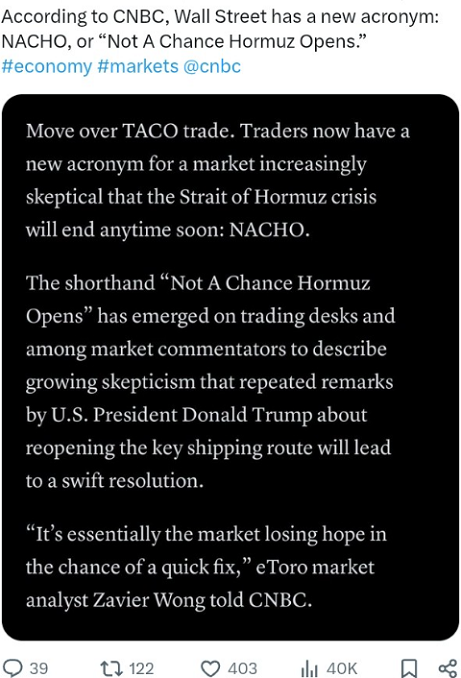
Se lo IRAN non è importante, a che cosa dobbiamo prestare la nostra attenzione, tutti noi investitori?

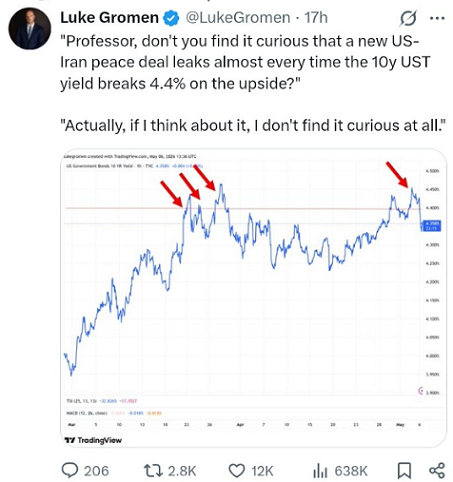
Sui mercati finanziari, nel 2026, tutto ruota intono al grafico che vedete qui sotto. Tutto, ma proprio tutto, persino il prezzo del petrolio, e persino (pensate!) l’attacco militare di USA ed Israele allo IRAN.

L’aggressione allo IRAN del 28 febbraio scorso, come tutti avete ormai compreso, è una storia che, presa da sola, non sta in piedi.

Altri, sono i fattori decisivi. E da qui, oggi, deve partire ogni strategia di gestione, ogni scelta di investimento.

Dal grafico qui sotto, che vi racconta che cosa è successo, di davvero importante, sui mercati finanziari nell’ultima settimana..
Anche l’importantissimo dato pubblicato ieri, 8 maggio, negli Stati Uniti (che noi vi raccontiamo con l’immagine qui sotto) contribuisce a sostenere questa nostra affermazione, per ragioni che abbiamo già dettagliato in alcuni Post precedenti.
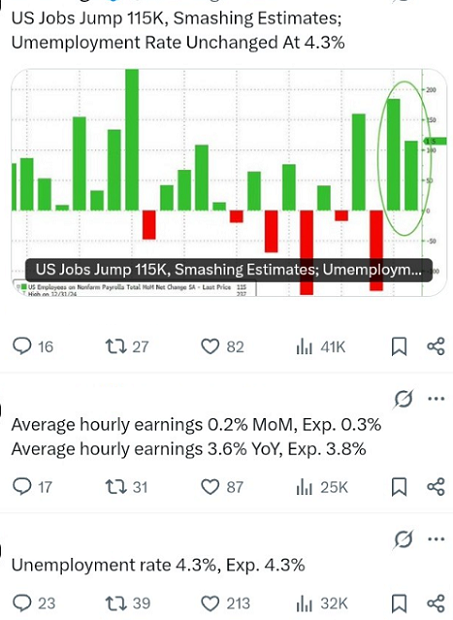
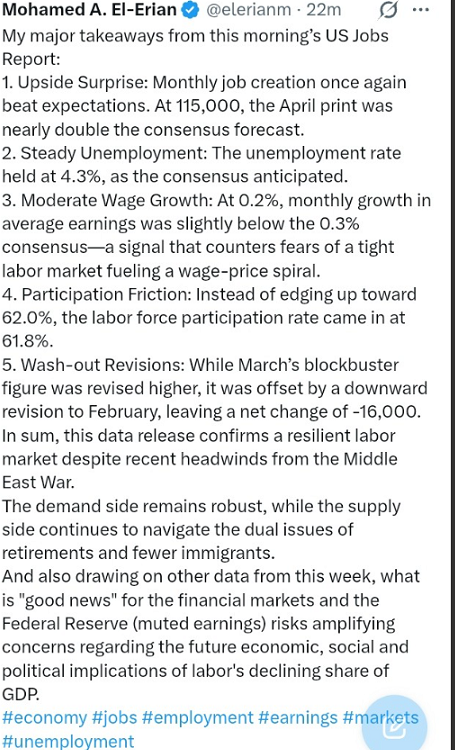
Per una sintetica analisi del dato che è stato pubblicato ieri, Recce’d vi rimanda al testo dell’immagine qui sotto.
Tutto questo dive ci lascia, in termini di scelte di investimento?

A noi di Recce’d, ovviamente, interessa in primo luogo di cogliere le implicazioni di tutto questo per i mercati finanziari: tra queste, una di quelle più significative la leggete nell’immagine che segue.
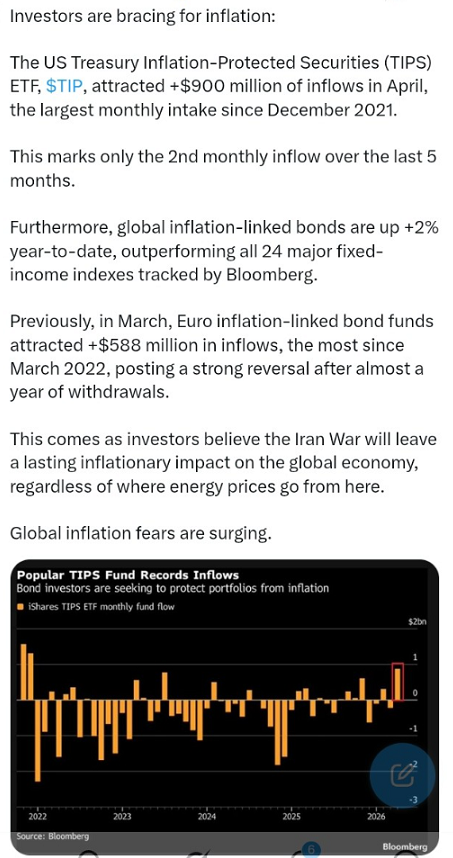
Anticipando tutti, noi avevamo descritto proprio questa situazione, analizzandone le ragioni e illustrandone le prospettive, per ben 10 mesi, dal marzo 2025 al giorno 1 febbraio 2026, qui in questo Post.

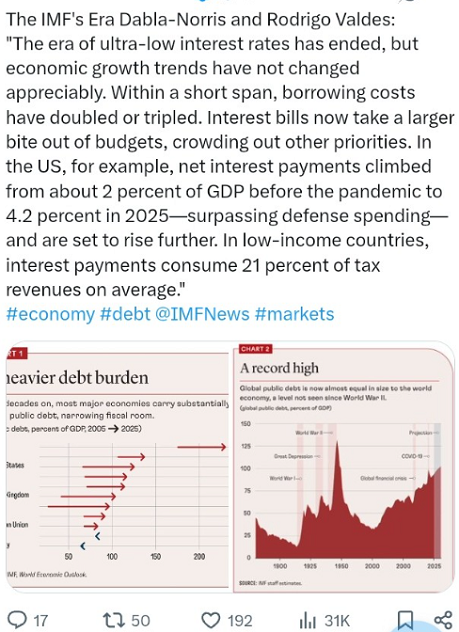
Oggi, i segnali sono sempre più forti: la spia di allarme lampeggia rosso. Lo illustra in modo efficace il contributo che segue.

Una precisazione è necessaria: il contributo che state per leggere, è stato realizzato a fine marzo. Ma (come più volte abbiamo scritto) se un lavoro è fatto con competenza ed è di qualità, con il passare del tempo diventa ancora più utile: e questo è un esempio.

Ed anzi, noterete subito come molte delle osservazioni che si fecero allora, a fine marzo, si possono replicare, senza rettifiche, anche al 9 di maggio. La situazione era quella, ed oggi rimane quella. Il che rafforza le conclusioni. E ci spiega, allo stesso tempo, perché oggi Trump non sa in che modo uscire dalla trappola in cui lui stesso si è rinchiuso.

Buona lettura.

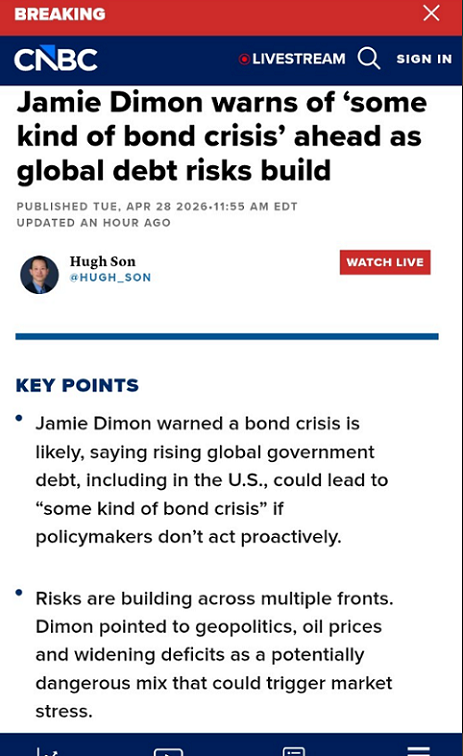
  • Il mercato obbligazionario lampeggia di rosso: la prossima "fase" della guerra con l'Iran

Mentre i colloqui di pace sulla guerra con l'Iran si bloccano, un problema urgente sta emergendo per i mercati statunitensi: il mercato obbligazionario è in crisi. In mezzo al crollo dei titoli obbligazionari, crediamo che le probabilità di un "intervento" stiano aumentando vertiginosamente. Cosa significa tutto questo? Ve lo spieghiamo.

Quando la guerra con l'Iran è iniziata il 28 febbraio con l'assassinio della Guida Suprema iraniana Khamenei da parte di Stati Uniti e Israele, i mercati petroliferi inizialmente hanno registrato un aumento inferiore al 15%. Gli Stati Uniti presumevano che l'assassinio di Khamenei avrebbe portato a un rapido "cambio di regime e presa del potere" in Iran, con conseguente esito relativamente veloce e minimamente traumatico.

Oggi, la guerra con l'Iran è giunta al suo secondo mese, il "piano di pace in 12 punti" degli Stati Uniti è stato respinto dall'Iran e i colloqui di pace sembrano essersi bloccati.

Non è più chiaro se una delle due parti stia esplicitamente cercando di porre fine alla guerra.

Di conseguenza, i prezzi del petrolio rimangono elevati, con il WTI che si avvicina nuovamente ai 100 dollari al barile, ma questo non è più il problema principale per i mercati.

Il problema principale ora è il mercato obbligazionario, che si sta rapidamente trasformando nel più grande ostacolo per l'economia globale.


  • Il problema principale

Nei primi giorni della guerra con l'Iran, i prezzi del petrolio hanno ricevuto la maggior parte dell'attenzione, e questo continua in gran parte ad essere vero. Perché? Perché i mercati petroliferi hanno mostrato gli effetti più immediati e diretti della guerra con l'Iran. Tuttavia, il problema ben più grave ora è l'improvviso aumento dei rendimenti dei titoli del Tesoro statunitensi.

Come mostrato di seguito, il rendimento dei titoli di Stato statunitensi a 10 anni è salito da circa il 3,92% al 4,42% nei 30 giorni trascorsi dall'inizio della guerra con l'Iran, con un aumento di 50 punti base. Ricordiamo che, prima della guerra con l'Iran, la discussione verteva su QUANTI TAGLI dei tassi di interesse avrebbe subito il mercato nel 2026.

Rendimento dei titoli di Stato statunitensi a 10 anni - Dall'inizio della guerra con l'Iran
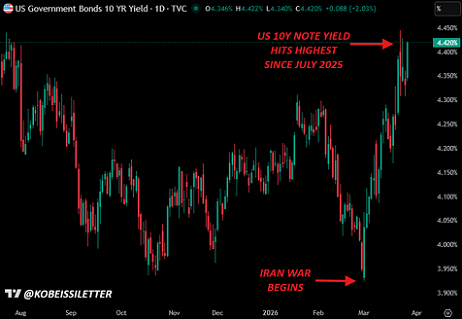

L'attuale ritmo di crescita del rendimento dei titoli di Stato statunitensi a 10 anni, e più in generale dei rendimenti dei titoli del Tesoro statunitensi, è in linea con quanto osservato nell'aprile del 2025, durante il Giorno della Liberazione.

Tuttavia, questa volta il contesto è molto più complesso e contenere il mercato obbligazionario non è così semplice come potrebbe sembrare.

Questa diventerà presto la notizia principale del mercato.

  • Dai tagli dei tassi agli aumenti dei tassi

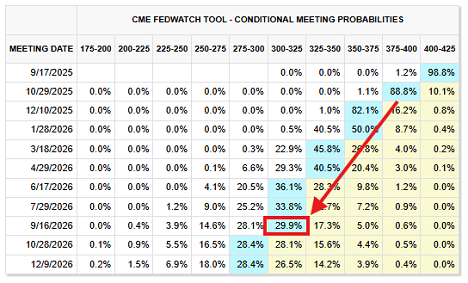
Per contestualizzare la situazione, basta dare uno sguardo alle aspettative sui tassi di interesse alla fine del 2025 per comprendere meglio quanto sia straordinario il cambiamento a cui stiamo assistendo. Come mostrato di seguito, i mercati prevedevano che il tasso sui fondi federali (Fed Funds Rate) scendesse al 2,75%-3,00% come SCENARIO BASE per il 2026.

C'era persino una probabilità superiore al 25% che i tassi di interesse scendessero ulteriormente.

Aspettative sui tassi di interesse per il 2026 - Screenshot di settembre 2025
Ora, diamo un'occhiata alla situazione attuale per quanto riguarda i future sui tassi di interesse. Lo SCENARIO BASE mostra tassi di interesse invariati rispetto ai livelli attuali fino a settembre 2027, con il tasso sui fondi federali (Fed Funds Rate) previsto nell'intervallo target del 3,50%-3,75%. Si tratta di 75-100 punti base al di sopra delle aspettative di pochi mesi fa, e questo considerando la fine del 2027.

Futures sui tassi d'interesse al 26 marzo 2026
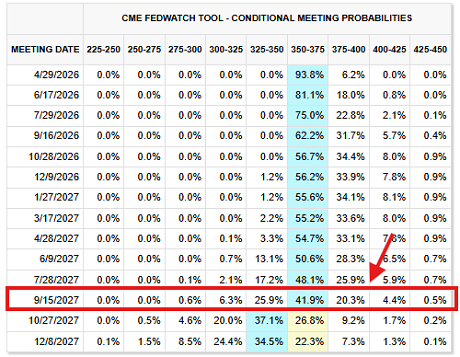
In effetti, si è tornati a parlare di rialzi dei tassi d'interesse, con una probabilità di circa il 43% che la Fed li aumenti entro la fine del 2026. Obiettivamente, il mercato non può resistere a questa tempesta ancora a lungo.

Di seguito, spiegheremo il perché.

  • Il mercato del lavoro è solo peggiorato

Il 17 settembre 2025, la Fed ha approvato un taglio dei tassi ampiamente previsto e ha segnalato che altri due tagli sono in arrivo entro la fine dell'anno, mentre le preoccupazioni sul mercato del lavoro statunitense si intensificavano, nonostante l'inflazione rimanesse ben al di sopra dell'obiettivo a lungo termine del 2,00% fissato dalla Fed.

Nella dichiarazione post-riunione, il comitato ha descritto l'attività economica come "moderata", ma ha aggiunto che "la creazione di posti di lavoro è rallentata" e ha osservato che l'inflazione "è aumentata e rimane alquanto elevata". La crescita occupazionale più lenta e l'inflazione più elevata erano in contrasto con il duplice obiettivo della Fed di stabilità dei prezzi e piena occupazione, ma il mercato del lavoro rappresentava un problema di portata ben maggiore.

Oggi, la situazione del mercato del lavoro è addirittura peggiorata. Oggettivamente, il mercato si trova oggi in una posizione peggiore rispetto a settembre 2025 per affrontare tassi di interesse più elevati.

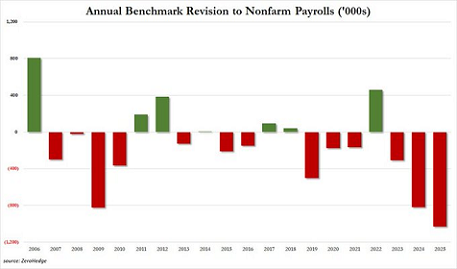
Ecco la realtà. Innanzitutto, i dati sull'occupazione negli Stati Uniti sono stati rivisti al ribasso di 1.029.000 unità nel 2025, la maggiore revisione annuale degli ultimi 20 anni. Questa revisione segue quelle di 818.000 unità nel 2024 e 306.000 nel 2023. In totale, negli ultimi 3 anni, 2.153.000 posti di lavoro sono stati rimossi dai dati inizialmente riportati. Dal 2019, 2.500.000 posti di lavoro sono stati eliminati dai dati ufficiali, con revisioni negative in 6 degli ultimi 7 anni.

Revisioni annuali dei dati sui salari non agricoli
Ecco un altro esempio, ce ne sono innumerevoli. La durata media della disoccupazione negli Stati Uniti è aumentata di 2 settimane a febbraio, raggiungendo le 25,7 settimane, il livello più alto degli ultimi 4 anni. La durata della disoccupazione è aumentata di 6,3 settimane da ottobre 2023, il ritmo più rapido dal 2020-2021. Questo dato è ora ben al di sopra dei livelli pre-pandemia del 2018-2019.

La durata della disoccupazione negli Stati Uniti sale alle stelle
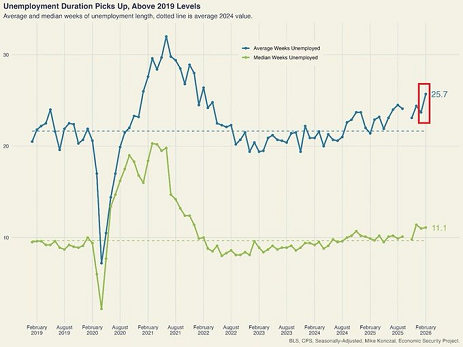
Ancora una volta, ci sono innumerevoli esempi della persistente e crescente debolezza Lo stiamo osservando nel mercato del lavoro.

A nostro avviso, l'economia statunitense non può sopportare un rendimento dei titoli del Tesoro a 10 anni che si avvicina al 4,50%, figuriamoci al 5,00% o più.

  • Perché sta succedendo?

A livello generale, l'impennata dei rendimenti dei titoli del Tesoro statunitensi e il calo delle aspettative di un taglio dei tassi di interesse possono essere ricondotti a un concetto chiave: l'inflazione.

Il duplice mandato della Federal Reserve, stabilito dal Congresso nel 1977, impone alla banca centrale di utilizzare la politica monetaria per raggiungere due obiettivi economici primari: la massima occupazione e la stabilità dei prezzi.

Come accennato, quando la Fed ha ripreso i tagli dei tassi di interesse nel 2025, il FOMC considerava la debolezza del mercato del lavoro un problema "più grave" rispetto all'inflazione elevata. Tuttavia, con l'aumento dei prezzi dell'energia, il protrarsi della guerra con l'Iran e il prolungarsi della ripresa energetica post-bellica, l'inflazione sta tornando a essere il problema principale; NON perché il mercato del lavoro si sia rafforzato, ma perché l'inflazione è semplicemente *peggiorata*.

Aspettative di inflazione a 12 mesi negli Stati Uniti
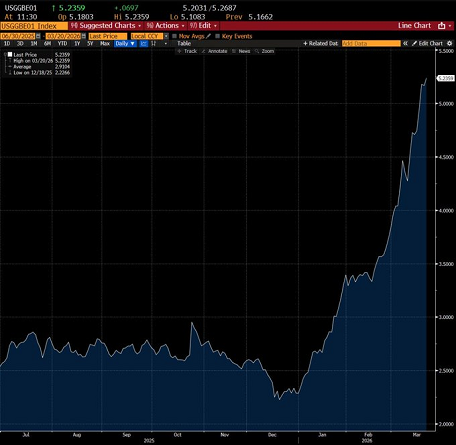
Come mostrato sopra, le aspettative di inflazione a 12 mesi negli Stati Uniti sono salite al 5,2%, il livello più alto da marzo 2023. È interessante notare che l'inversione di tendenza nelle aspettative è iniziata all'inizio di gennaio e ha subito una rapida accelerazione quando il presidente Trump ha minacciato l'Iran, ha ammassato forze in Medio Oriente e infine ha attaccato l'Iran il 28 febbraio.

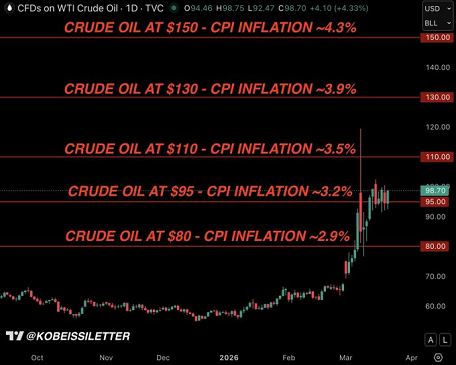
E questo ci riporta al grafico sottostante che riflette i nostri modelli sull'inflazione CPI. Come abbiamo scritto fin dall'inizio della guerra, riteniamo che un prezzo medio del petrolio di 95 dollari al barile per tre mesi porterebbe l'inflazione CPI negli Stati Uniti al 3,2%.

Tuttavia, la realtà è che l'inflazione potrebbe salire anche oltre il 3,2% considerando i vari effetti a catena di quanto sta accadendo ora.
  • Riteniamo che un intervento sia imminente

Durante l'immensa volatilità della guerra commerciale di inizio 2025, un fattore chiave ha infine portato il Presidente Trump ad attuare una sospensione di 90 giorni dei dazi doganali nell'aprile 2025: il mercato obbligazionario.

Nel grafico sottostante, illustriamo la cronologia precisa dell'impennata dei rendimenti dei titoli del Tesoro durante il "Liberation Day" del Presidente Trump, che ha infine portato alla sospensione del 9 aprile, attenuando l'aumento.

Il 10 aprile, il Presidente Trump ha dichiarato in un'intervista in diretta di stare monitorando il mercato obbligazionario.

Rendimento dei titoli di Stato statunitensi a 10 anni - Aprile 2025
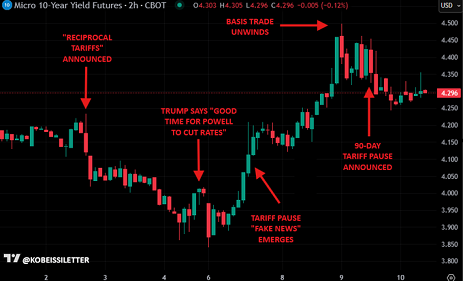
Da ciò, è diventato sempre più evidente che la fascia tra il 4,50% e il 4,70% del rendimento dei titoli di Stato a 10 anni rappresenta la "zona di svolta politica" del Presidente Trump, come la definiamo noi. Questo valore è leggermente superiore ai livelli attuali e, in generale, concordiamo sul fatto che un intervento sia necessario per evitare una grave recessione nell'economia statunitense qualora i rendimenti raggiungessero questi livelli.

Rendimento dei titoli di Stato statunitensi a 10 anni - La "svolta politica" di Trump
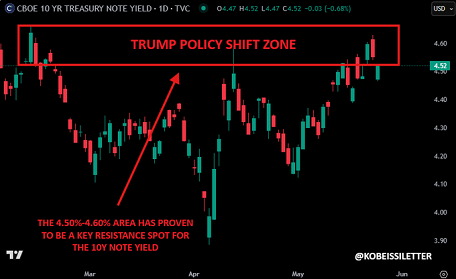
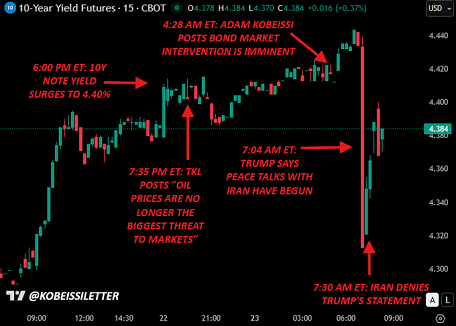
A nostro avviso, questa volta non è diverso. Anzi, crediamo che l'annuncio del Presidente Trump sui "colloqui di pace" del 23 marzo non sia stato una coincidenza, come spiegato di seguito.

23 marzo - Primo segnale di intervento

Alle 4:30 ET del 23 marzo, abbiamo notato che il mercato obbligazionario era ormai in una situazione più critica rispetto a quello energetico. Poi, appena due ore dopo, quando il rendimento dei titoli a 10 anni ha raggiunto il 4,45%, il Presidente Trump ha probabilmente avuto la stessa conversazione che ebbe il 9 aprile 2025, quando sospese i dazi per 90 giorni.

Un'ora dopo, il Presidente Trump ha rinviato tutti gli attacchi alle centrali elettriche iraniane per 5 giorni e ha affermato che Stati Uniti e Iran hanno avuto colloqui "produttivi" per porre fine alla guerra.

Questo potrebbe essere stato il primo segnale di intervento.
  • Cosa fare ora?

La domanda più frequente che riceviamo è: cosa significa tutto questo? In linea generale, vogliamo sottolineare che l'amministrazione Trump è estremamente attenta alla volatilità dei mercati azionari, delle materie prime e obbligazionari. Questo è un aspetto positivo per gli investitori: il Presidente Trump NON vuole che i mercati crollino e ha dimostrato di essere molto più attento a questo aspetto rispetto alle amministrazioni precedenti.

Questo è in gran parte il motivo per cui i prezzi del petrolio sono rimasti relativamente contenuti dopo il picco iniziale. Gli investitori nel settore petrolifero sanno che il Presidente Trump interverrà immediatamente se i prezzi del petrolio statunitense dovessero risalire verso i 120 dollari al barile, come accaduto nei primi giorni della guerra.

In termini più generali, riteniamo che la debolezza dei mercati azionari riprenderà con l'aumento del rendimento dei titoli decennali, ma l'imminente cambio di rotta o "intervento" quando si avvicinerà alla nostra zona compresa tra il 4,50% e il 4,70% conterrà il ribasso del mercato azionario.

Oltre a ciò, il Presidente Trump, la Fed e l'Amministrazione Trump sanno bene che il mercato del lavoro statunitense non è in grado di sostenere tassi di interesse elevati per un periodo prolungato, il che continua a far pensare a una "guerra senza fine" con l'Iran e a una risoluzione entro poche settimane, non mesi.

Attraverso il nostro servizio e le nostre analisi, ci impegniamo a guidare i nostri abbonati Clienti questa volatilità, sia producendo guadagni sia proteggendo i risparmi.

Continuate a monitorare il mercato obbligazionario. Quello a cui stiamo assistendo non è solo volatilità, ma un cambiamento in ciò che conta davvero.

Per settimane, i mercati sono stati concentrati sul petrolio, sulle notizie di guerra e sull'escalation geopolitica. Ma sotto la superficie, una forza ben più grande si è accumulata e ora sta iniziando a prendere il sopravvento.

Il mercato obbligazionario sta ora dettando l'andamento delle azioni, delle materie prime e, in definitiva, delle politiche stesse. E, come abbiamo visto più volte, quando le condizioni finanziarie si inaspriscono troppo rapidamente, l'intervento non è una questione di "se", ma di "quando".

Come abbiamo scritto per tutto l'anno, operare su questo mercato è diventato in gran parte un gioco di riconoscimento di schemi e di anticipazione della "massa".

Riteniamo che il mercato obbligazionario sia la prossima grande notizia.

Coloro che sono in grado di rimanere obiettivi e seguire un processo durante gli attuali periodi di turbolenza stanno ottenendo alcune delle migliori condizioni di trading di sempre.

Un approccio obiettivo e sistematico è ciò che ci ha permesso di ottenere risultati superiori ai benchmark di mercato.

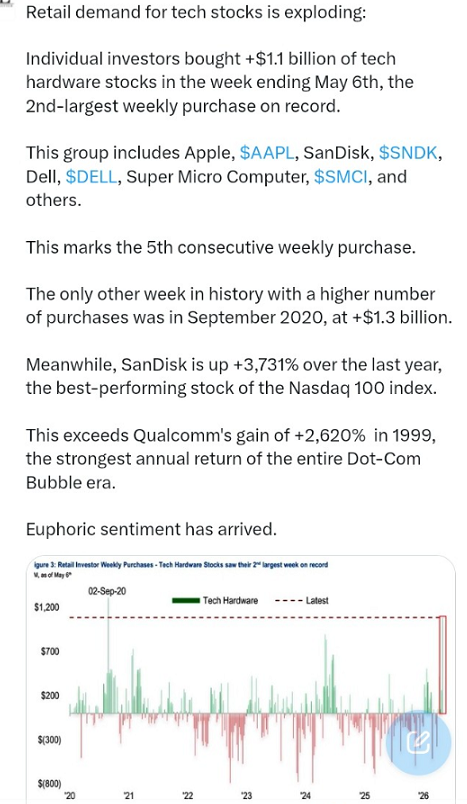
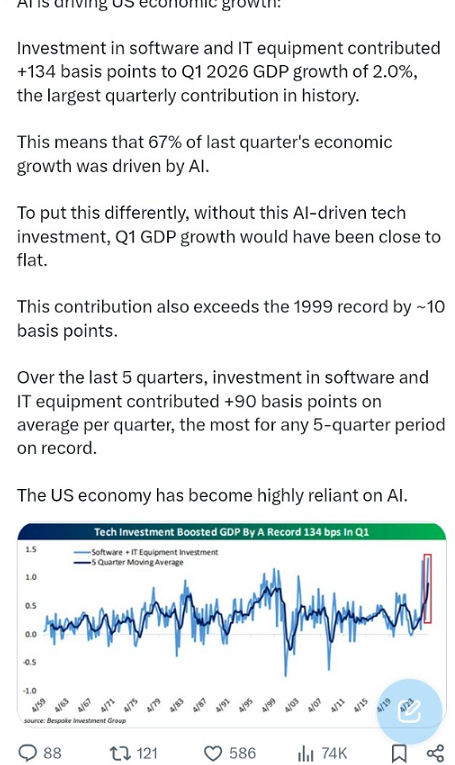
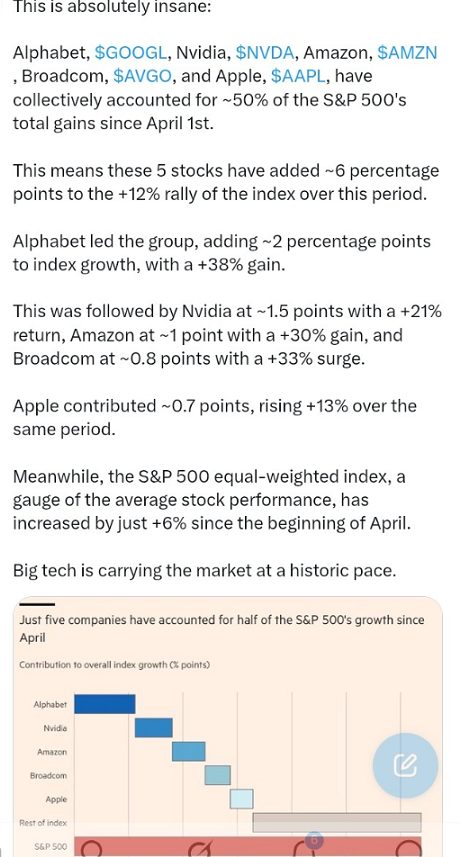
Le medesime cose che abbiamo scritto in apertura di Post, si possono scrivere, ed a maggiore ragione, a proposito di AI: la più grande manipolazione dei mercati finanziari di ogni tempo. Se non ve ne siete ancora resi conto, leggete i dati: come minimo, i dati delle tre immagini che seguono. A questo proposto, non serve un lavoro di analisi finanziaria: serve invece un analista delle patologie mentali, ma uno di quelli bravi.

Leggete nell’ordine:

  1. 5 soli titoli spiegano la metà del rialzo dell’indice S&P 500 dai minimi di marzo. 5 titoli su 500

  2. chi ha acquistato questi titoli? esclusivamente i piccoli investitori al dettaglio, i fai-da-te, i meno informati, i meno lucidi, i meno disciplinati, quelli di “chiudiamo gli occhi e buttiamoci”, come alla roulette del Casinò di Venezia

  3. il PIL degli Stati Uniti, nell’ultimo trimestre, è cresciuto unicamente a causa dei cosiddetti “investimenti in AI”: se togliamo quelli, negli Stati Uniti la crescita del PIL è zero. E questi investimenti in AI, sono interamente finanziati a nuovo debito.

Sembra un film horror: girato male ed interpretato peggio.

Proteggere i vostri risparmi da questo.
Valter Buffo
Meloni maturi in estate
 

Recce’d segue tutta la stampa nazionale e internazionale, alla ricerca di dati e fatti che possano influenzare il rendimento ed il rischio degli asset che teniamo sotto attenzione di quelli che compongono il portafoglio modello. facciamo questo lavoro per i Clienti con metodo e sistematicità, poi con quotidiana disciplina aggiorniamo i nostri database.

Per ciò che riguarda la stampa nazionale noi seguiamo tutti i quotidiani a maggiore diffusione, ed alcuno scelti sulla base di altri criteri di significatività.

Per una valutazione ed un aggiornamento del clima e dei movimenti intorno al Governo in carica, noi prestiamo particolare attenzione al quotidiano Il Giornale, decisamente vicino alla linea del Governo in carica, che in qualche occasione si è anche prestato a farne da portavoce.

Da inizio 2026 a oggi, dobbiamo rilevare un cambiamento di umore, una minore coesione, una maggiore asprezza delle critiche, un disincanto.

A testimoniarlo, sia gli articoli dello stesso quotidiano, sia e soprattutto i commenti postati dai lettori de Il Giornale.

Ne abbiamo estratto, per voi lettori, un qualche esempio.


Peccato non abbia fatto nulla di destra: né il premierato, né l'autonomia, né ha mai, in quattro anni, messo prima gli italiani. In compenso ci ha rifilato il sogno delle ultrafemministe, il femminicidio, ci ha svuotato le tasche per l'Ucraina, non ha ottenuto né le scuse né risarcimenti per i Carabinieri attaccati dai coloni-terroristi o per gli atti di pirateria israeliani a danno dell'Italia. Tanto valeva votare per Letta.

Aleramo

4 Mag - 11:28


RettoreMagnifico

4 Mag - 09:34

Il giudizio sull’azione di governo non può essere né sommario né agiografico: sta di fatto che in una fase tra le più complesse della storia recente, in un tempo segnato da incertezze globali, l’esecutivo Meloni ha saputo assicurare quella continuità istituzionale che in Italia è spesso merce rara, preservando l’equilibrio del sistema e accompagnando senza scosse una stagione di crescita occupazionale. In un contesto globale così incerto, dicevo, la presidente Meloni ha dimostrato la capacità di garantire stabilità, coesione e direzione strategica. Chapeau!


napolitame

4 Mag - 10:09

esattamente il "buon lavoro" in cosa e' consistito?
doveva fare "un buon lavoro" (che non si e' visto) o doveva mantenere quello che aveva promesso?
chiedo per un amico


manuelfantini

4 Mag - 10:14

il governo meloni, al pari del longevo governo berlusconi, sarà ricordato come un periodo di occasioni perse: hai una maggiornaza che ti sostiene e non fai niente per riformare e modernizzare l'italia? abbiamo avuto per 11 anni (2011/2022) governi tecnici, governi pidioti senza sostegno eletteroale, governi giallo-verdi-rossi... fucsia e indaco che non potevano fare granchè, dal 2022 abbiamo una coalizione che tiene e cosa si fa? NIENTE... si sopravvive, si galleggia, nessuna buona riforma (l'unica, sulla giustizia è stata bocciata dal referendum). Per cosa ci ricordiamo del longevo governo berlusconi? boh, per cosa ci ricorderemo del governo meloni? boh,


Calmapiatta

4 Mag - 10:52

@manuelfantini ti invito a rileggere tutte le leggi di bilancio di tutti i governi italiani, tecnici o politici non conta, degli ultimi 30 anni e vedrai che l'impianto è lo stesso per tutti, Cambiano i particolari, i fronzoli, ma la direttrice è sempre una e non è mai cambiata. Anche la legge di bilancio made in Giorgetti è sovrapponibile a tutte le altre. Questo indica chiaramente che chi governa l'Italia non è un esecutivo eletto dagli italiani, qualunque sia l'estrazione politica.


tosijoe

4 Mag - 10:44

ormai è una continua cantilena che nel nostro Paese si sono ridotte le tasse ( in realtà sono incrementate ) , è aumentata la forza lavoro ( tutto nel precariato e lavoro povero mentre è aumentata la cassa integrazione nella grande industria e nel manifatturiero ) , maggiore sicurezza per i cittadini ( la cronaca nera evidenzia ben altro ) ed il miglioramento del welfare ( l'Istat dice ben altro ) . E' pur vero che i governi precedenti ( sia di dx che di sn ) non hanno realizzato molto , ma erano più parsimoniosi nell'elencare i successi ( non ottenuti ) . Spero per il futuro in una terza coalizione che possa bastonare sia i partiti di destra che di quelli di sinistra .


Calmapiatta

4 Mag - 10:47

Sono veramente stanco di questo rimpiattino. Chi critica viene bollato come "sinistro" ma nessuno riesce a spiegare quali siano i risultati raggiunti da questo governo. Beh, io non sono un tifoso, sono un cittadino che ricerca il bene suo, della sua famiglia e del paese e, dopo 3 anni, possiamo dire che questo governo è solo una grande occasione persa. Decreti scritti con i piedi. Incapacità (o impossibilità) di affrontare i reali problemi del paese. Una remissività e un allineamento sui vincoli esterni più adeguato a un esecutivo di sx che a un sedicente governo sovranista. Una mediocrità evidente. Insomma, un fiasco che il voto del Referendum ha sancito senza dubbi.


La linea ufficiale del quotidiano, ovviamente, non è di critica esplicita come nei commenti che avete appena letto: al tempo stesso, il quotidiano non può ignorare l’umore dei propri lettori, ed anche degli e-lettori che votarono a favore di questa coalizione che sostiene il Governo.

Ecco come si spiega l’articolo de Il Giornale che vi proponiamo di leggere qui di seguito


I numeri non mentono, ma nemmeno parlano da soli. Hanno bisogno di essere interpretati, scomposti, messi in relazione con il contesto. Prendiamo il dato sugli oltre 1,2 milioni di posti a tempo indeterminato in più a cui ieri il Giornale ha dato ampio risalto: è reale, verificabile, e racconta qualcosa di importante. Ma non racconta tutto. E il rischio, quando una cifra diventa simbolo, è confondere una parte della storia con la sua interezza.

È esattamente ciò che accade nel dibattito politico, dove i numeri vengono spesso selezionati per rafforzare una narrazione più che per descrivere una realtà. La dichiarazione del sottosegretario Giovanbattista Fazzolari quasi 1,2 milioni di posti stabili in più in 1.288 giorni rientra perfettamente in questa logica: un dato efficace, un messaggio lineare, un risultato rivendicabile. Ma proprio per questo merita di essere analizzato con maggiore attenzione.

Partiamo dai fatti. Il mercato del lavoro italiano, negli ultimi tre anni e mezzo, ha mostrato una resilienza sorprendente: occupazione in crescita, contratti stabili in aumento, disoccupazione in calo. Un risultato tutt'altro che banale se inserito in una congiuntura difficile, segnata da inflazione, tassi volti di nuovo verso l'alto e tensioni geopolitiche di portata globale. Attribuirne il successo esclusivamente al governo Meloni sarebbe però una forzatura. Una parte non marginale della dinamica occupazionale nasce prima: dalla ripresa post-pandemica e dagli stimoli europei, Pnrr in primis. Ciò detto, sarebbe altrettanto scorretto negare che l'esecutivo abbia contribuito fattivamente a consolidare il quadro: decontribuzione, sostegno al lavoro stabile, e soprattutto una linea di continuità che ha evitato scossoni. Il punto, allora, non è negare i risultati ma misurarne la solidità. Perché il test vero non è nelle fasi favorevoli, ma in quelle avverse. Del resto, i segnali di rallentamento già si intravedono. La manifattura soffre in modo crescente la debolezza della domanda estera e soprattutto pesa il costo dell'energia; il terziario regge, ma non basta. Sicché, l'occupazione potrebbe perdere slancio, e con essa la narrazione ottimistica che pure oggi si sostiene su basi solide.

C'è poi un nodo che i numeri non risolvono: la qualità del lavoro. I contratti stabili aumentano, ma i salari reali restano deboli. L'Italia continua a distinguersi in Europa per un potere d'acquisto inferiore rispetto a vent'anni fa, sebbene si siano avuti miglioramenti non marginali. Un'anomalia strutturale che non si corregge con rivendicazioni statistiche. A ciò si aggiunge la questione della politica industriale. Il passaggio da Industria 4.0 a 5.0, tra cambi di rotta e correzioni in corsa, ha generato più incertezza che slancio: investimenti in calo, imprese tornate prudenti, innovazione rallentata. Ma il danno più serio è la fiducia: persa quella, il sistema si ferma.

Sul fronte degli stipendi, la scelta di non introdurre un salario minimo legale e di puntare sulla contrattazione è più che legittima, persino condivisibile, ma espone a un rischio evidente: lasciare scoperti i lavoratori più deboli. Qui la linea del governo appare più ideologica che pragmatica. Probabilmente andrebbe rafforzata la contrattazione collettiva, rendendola più rappresentativa e più vincolante. Oppure si dovrebbe agire in modo più mirato sul cuneo fiscale.

E poi c'è l'energia. Le nuove tensioni internazionali rischiano di riaprire un fronte che sembrava sotto controllo. Prezzi in forte salita, margini pubblici ridotti, necessità di interventi urgenti. Finora l'esecutivo ha gestito con equilibrio, ma il tempo delle misure tampone non può durare oltre. Serve una strategia coerente e di lungo periodo.

Il giudizio sul governo Meloni, dunque, non può essere né liquidatorio né celebrativo. In un periodo complesso ha garantito stabilità merce rara in Italia e ha accompagnato senza danni una fase positiva del lavoro. Ma non ha ancora sciolto i nodi strutturali della crescita. Ed è qui che si apre la nuova fase. Proprio perché i fondamentali, oggi, sono più solidi di quanto molti prevedessero, Giorgia Meloni ha ora gli argomenti per avviare la Fase 2 del suo governo: quella delle scelte più incisive, destinate a segnare quel che resta della legislatura. Non più gestione, ma direzione.

Alcuni segnali si intravedono. Il recente varo del piano per la realizzazione di 100mila nuove abitazioni in tempi rapidi è un intervento che va oltre l'emergenza e tocca un nodo sociale ed economico cruciale: casa, lavoro, mobilità. È una misura che può avere un impatto concreto, se accompagnata da tempi certi e da una filiera efficiente. Ma un provvedimento, da solo, non basta. Serve una linea. Serve coerenza tra politica industriale, lavoro ed energia. Serve, soprattutto, la capacità di trasformare una fase favorevole in un trampolino, non in un alibi.

Perché mille posti di lavoro al giorno fanno notizia. Ma è la loro tenuta nel tempo e la loro qualità a fare la differenza tra propaganda e sviluppo. E la Fase 2 dirà se quei numeri erano l'inizio di un percorso o solo una buona fotografia del passato recente.

Con questo articolo, il quotidiano Il Giornale esorta il Governo in carica a fare di più: in particolare là dove si scrive

Giorgia Meloni ha ora gli argomenti per avviare la Fase 2 del suo governo: quella delle scelte più incisive, destinate a segnare quel che resta della legislatura. Non più gestione, ma direzione.

Tutto questo, a noi in quanto investitori, interessa? E per quale ragione? Lo spieghiamo subito.

Non c’è modo di negare che per la parte che l’articolista chiama “gestione” il Governo Meloni ha ottenuto buoni risultati: messo di fronte a eventi di portata epocale, come la guerra in Ucraina, questo Governo ha saputo tenere lontana l’economia italiana dagli shocks.

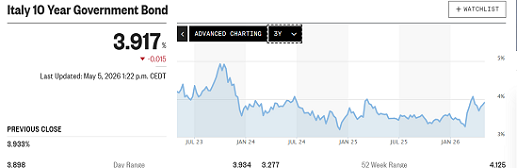
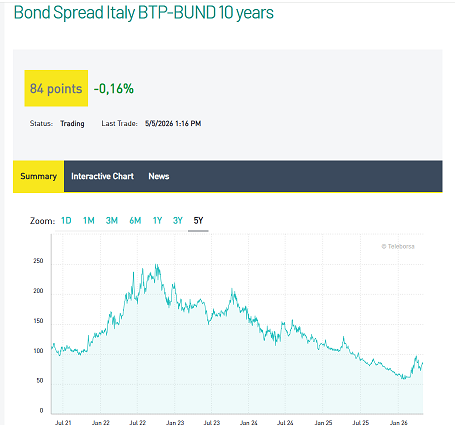
Il mercato ha premiato il Governo, in particolare con la riduzione dello spread: ovvero del “premio al rischio” che lo Stato paga agli investitori sui Titoli di Stato (e quindi, che chi paga le tasse versa nelle tasche di chi detiene i BTp, i BOT, i CCT, eccetera).

Ma fate massima attenzione a due dati di fattoi:

  • nel periodo di discesa dello spread, in tutto il Mondo, sono stati compressi tutti gli spreads di questa natura, e in modo indiscriminato;

  • nel periodo di discesa dello spread, su tutti i mercati finanziari, ha dominato una tendenza alla “compiacenza verso il rischio”.

Non si tratta, quindi, di un fatto esclusivamente italiano: non è unicamente un premio a questo Governo.

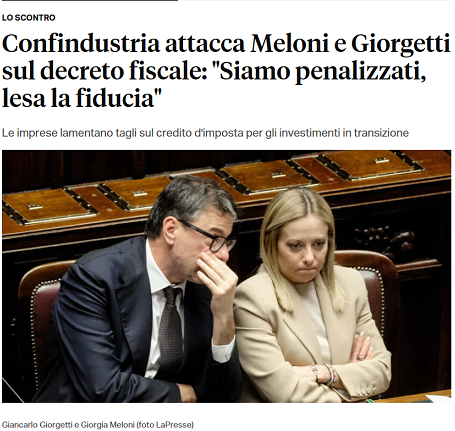
Tornando a guardare la cosa dal punto di vista dell’investitore, veniamo alla domanda cruciale in questo preciso momento è: il governo Meloni è chiamato, da ogni parte (anche da Confindustria) a “fare di più”, e quindi ad “uscire allo scoperto”. Ciò costringe il Governo a rendere esplicita la sua linea di politica economica: che in tre anni è rimasta, sostanzialmente, la medesima dei Governi precedenti, con la sola visibile eccezione degli interventi diretti nelle vicende di singole aziende (e con le banche in prima linea: da MPS a Mediobanca a BPM). Ora, ed è chiaro a tutti, non è più sufficiente, ed il Governo, anche se riluttante, dovrà fare delle scelte. In quale direzione andranno? La linea del Governo sarà la linea del Ministro Giorgetti? Oppure no?

Ecco alcuni suggerimenti che Recce’d oggi vi regala:

  • Recce’d sulla base del nostro dettagliato lavoro di analisi (che però coinvolge anche altri aspetti della vita politica italiana, incluse le relazioni internazionali) ha inserito nelle proprie valutazioni degli asset Italiani (Btp, Borsa, obbligazioni corporate) un livello più elevato di “rischio politico”. E per la prossima estate ha già messo nel conto un rischio, sostanziale, di instabilità. Vi suggeriamo anche di fare la medesima cosa, subito.

  • Un secondo consiglio: nel momento in cui vi occupate del vostro risparmio e dei vostri investimenti, togliete dalla vostra mente ogni distorsione: toglietevi gli occhiali che offuscano la vista, ovvero quelli delle vostre preferenze per questo partito o quello, per questa persona o quella. Badate ai numeri (come diceva anche l’articolo sopra). I numeri non mentono.

  • Terso suggerimento: non ragionate … con il paraocchi: l’Italia è soltanto un piccolo Paese, in una piccola regione del Mondo che si chiama Europa. Ve ne dovreste già essere resi conto, dopo i fatti dal 2020 in avanti. Quindi, guardate alla situazione europea prima e solo dopo a quella italiana. Noi vi aiutiamo, qui e subito, con l’articolo che chiude questo Post.

  • Infine, un quarto ed ultimo suggerimento: scriveteci attraverso la pagina CONTATTI, e parliamone insieme. Di estate, di meloni, e di Governo.

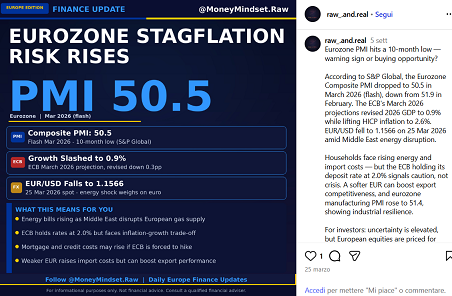
L'Europa non è ancora in recessione, ma le ultime indagini sulle imprese e sui consumatori mostrano che il rischio non è più remoto.

L'indice PMI composito preliminare dell'area euro è sceso a 48,6 ad aprile, da 50,7 di marzo, al di sotto della soglia di 50 che separa l'espansione dalla contrazione, segnalando un calo trimestrale del PIL di circa lo 0,1%, dopo un aumento dello 0,2% nel primo trimestre, secondo S&P Global Market Intelligence.

Allo stesso tempo, l'indicatore preliminare della fiducia dei consumatori della Commissione europea è sceso a -20,6 nell'area euro e a -19,4 nell'UE, entrambi significativamente al di sotto delle medie di lungo periodo e ai valori più bassi dal 2022, secondo la Commissione europea.

L'aspetto più preoccupante della pubblicazione del PMI non è solo la contrazione della produzione, ma il fatto che tale contrazione si stia verificando sia nel settore dei servizi che in quello manifatturiero, accompagnata da rinnovate pressioni inflazionistiche.

Ad aprile i costi dei fattori produttivi sono aumentati al ritmo più rapido dalla fine del 2022, mentre l'inflazione dei prezzi di vendita ha raggiunto il livello più alto degli ultimi 37 mesi, con S&P Global che ha rilevato come il suo indice dei prezzi al consumo sia coerente con un'inflazione al consumo vicina al 4%.

Questa è la pericolosa combinazione che l'Europa avrebbe dovuto imparare a evitare dopo la crisi energetica del 2022: attività economica più debole, costi più elevati e compiacenza politica.

La guerra con l'Iran è lo shock immediato, ma non è la causa della vulnerabilità dell'Europa. Come nel 2022, una crisi esterna ha messo a nudo le debolezze interne che i politici preferiscono ignorare: tasse elevate, regolamentazione eccessiva, mercati del lavoro rigidi, bassa produttività, dipendenza energetica e una politica industriale sempre più guidata dall'ideologia.

L'Europa ha avuto anni per prepararsi agli shock esterni, rafforzare la sicurezza degli approvvigionamenti, sviluppare le risorse interne, diversificare le fonti energetiche e ridurre il carico fiscale sulle imprese.

Invece, troppi governi hanno scelto l'interventismo, i sussidi e una maggiore spesa pubblica e ora stanno rispolverando la retorica del razionamento. Interventismo controproducente

L'Europa è sopravvissuta alla crisi energetica del 2022 non tanto per merito di politiche brillanti, quanto per una temporanea ripresa: un inverno mite, acquisti di emergenza di gas naturale liquefatto e una debole domanda asiatica per alcuni carichi.

Quel lasso di tempo avrebbe dovuto essere sfruttato per riaprire le centrali nucleari, accelerare lo sviluppo delle risorse interne, garantire contratti di fornitura di gas a lungo termine e ridurre gli oneri normativi per le industrie. Invece, numerosi governi hanno considerato la fortunata fuga come un trionfo politico.

L'Europa rimane esposta a perturbazioni nei mercati globali del GNL, all'instabilità in Medio Oriente, a possibili interruzioni delle forniture russe e all'aumento dei costi della competizione con l'Asia per i carichi energetici.

Una regione che limita deliberatamente le proprie opzioni energetiche, tassa in modo aggressivo l'attività produttiva e impone vincoli ideologici agli investimenti non dovrebbe sorprendersi se ogni shock geopolitico si trasforma in un'emergenza economica.

Invece di consentire alle imprese di investire, adattarsi e trovare alternative, i governi rispondono alla scarsità con maggiori controlli, maggiore intervento e maggiore tassazione.

I governi europei parlano di tasse sugli extraprofitti, controllo della domanda e razionamento. Invece di sostenere e incentivare le aziende in grado di garantire l'approvvigionamento e rafforzare le catene di fornitura, preferiscono attuare un maggiore interventismo che, ancora una volta, si rivelerà controproducente.

I dati PMI di aprile mostrano che l'impatto si sta diffondendo. S&P Global afferma che la crisi sta colpendo più duramente il settore dei servizi, con un calo dell'attività a un ritmo mai visto dai lockdown dovuti alla pandemia all'inizio del 2021, mentre la produzione manifatturiera è sostenuta in parte dall'accumulo di scorte piuttosto che da una reale forza della domanda.

Questo è importante perché i servizi sono stati il ​​motore che ha tenuto in vita la debole ripresa europea. Se il settore dei servizi crolla mentre l'industria continua a essere gravata da tasse elevate, costi energetici elevati e regolamentazioni, il cuscinetto di sostegno scompare.

Anche le catene di approvvigionamento si stanno nuovamente deteriorando. I tempi di consegna dei fornitori si sono allungati ad aprile al ritmo più sostenuto da luglio 2022. Questa è la classica trappola politica europea: invece di consentire alle imprese di investire, adattarsi e trovare alternative, i governi rispondono alla scarsità con maggiori controlli, maggiore intervento e maggiore tassazione.

Trovo sconcertante leggere che alcuni governi europei vogliano aumentare le tasse proprio sulle aziende in grado di fornire soluzioni per la sicurezza degli approvvigionamenti: un chiaro disincentivo al miglioramento della produttività.

Un banco di prova politico in vista

La fiducia dei consumatori conferma il danno. La Commissione europea ha riferito che la fiducia è diminuita di 4,2 punti percentuali nell'area euro ad aprile e di 4,0 punti nell'UE, proseguendo quella che definisce una "caduta libera" iniziata con la guerra in Iran.

Le famiglie non reagiscono solo alle notizie provenienti dal Medio Oriente. Reagiscono a una realtà ben nota: energia costosa, tasse elevate, reddito disponibile reale debole, incertezza occupazionale e governi che offrono più restrizioni anziché maggiore crescita.

L'Europa si trova, ancora una volta, di fronte a un banco di prova politico. La risposta corretta non è il razionamento, il controllo dei prezzi o nuovi attacchi.in ambito economico. La risposta corretta è la deregolamentazione, la riduzione delle tasse, l'accelerazione delle procedure di autorizzazione, il realismo energetico e una strategia seria per ricostruire la competitività industriale.

L'area euro non manca di talenti, capitali o aziende in grado di risolvere le sfide dell'offerta. Mancano governi disposti a rimuovere gli ostacoli.

Gli ultimi indici PMI e i dati sulla fiducia dei consumatori non significano che l'Europa sia già in recessione. Tuttavia, dimostrano che la regione è pericolosamente vicina a ripetere gli errori del 2022, che hanno portato a una persistente dipendenza dalla Russia e a un indebolimento della produzione industriale.

La lezione è ovvia. Gli shock esterni sono inevitabili, ma la debolezza strategica è una scelta.

Anche per noi e voi e tutti gli investitori è così.

Valter Buffo
La gestione del portafoglio titoli 2026 in quattro parole.
 

Nella mente dei numerosi investitori (Clienti e non Clienti di Recce’d) con i quali ogni giorno ci confrontiamo, l’elemento comune a tutti si chiama confusione. Per la maggioranza di loro, a confusione si aggiunge paura. Dalla paura spesso derivano l’affanno e le scelte sbagliate: quelle delle quali ci si è già pentiti solo a poche settimane di distanza.


Ovvio che anche noi, in Recce’d, soffriamo le attuali condizioni (caotiche) sui mercati finanziari: a differenza di molti, però, sia del tutto lucidi, e non facciamo scelte di portafoglio affrettate oppure alla cieca. Ragioniamo, ragioniamo sempre, anche di fronte alla follia.

E da questo, deriva una garanzia: la garanzia di successo, perché facendo le cose bene, con lucidità e metodo, con analisi e pazienza, sui mercati finanziari si vince sempre. E’ la sola ricetta vincente.

A proposito di mercati finanziari, ecco qui sotto una immagine che, meglio di ogni altra, fotografa il momento all’inizio di maggio 2026.

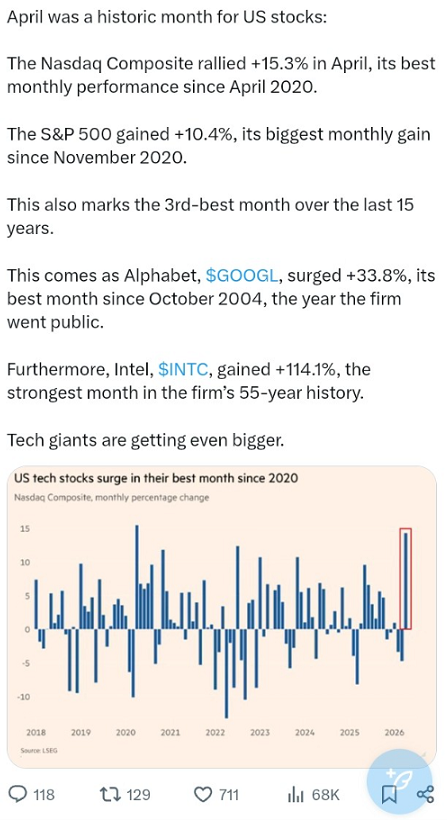
Ovviamente sia i social sia i media ieri ed oggi hanno dato grande risalto ai “nuovi record di Wall Street”: e lo hanno fatto perché questi “nuovi record” erano il solo ed unico scopo della manovra, effettuata dalle banche di investimento (che sono i grossisti di questo mercato), che ha riportato l’indice della Borsa a New York al di sopra dei livelli di febbraio, due mesi fa. Celebrazione, entusiasmo, euforia sui social, e sui siti Web, e tra i promotori finanziari in Italia.

Ma (fate bene attenzione) oggi siamo sopra ai livelli di febbraio soltanto del 3%: nulla. Zero. Una seduta di mercato. Anche solo mezza, come avete visto quaranta giorni fa.

Fate bene attenzione a questo. I dati qui sopra e tutti quelli simili vi raccontano di un RECUPERO dopo un ribasso e non di un AUMENTO di valore, che proprio non c’è stato. Non esiste, nella realtà.
Però a quelli che a voi devono (assolutamente) vendere qualcosa, tutto questo non importa: il loro obbiettivo, quello dei grandi titoli sui giornali, è stato raggiunto. Il resto, la realtà, non conta. La manipolazione è la sola cosa che conta, per loro.

Per noi invece conta la realtà: per tutti noi investitori, la realtà era, è e rimarrà la sola cosa che conta.

E’ la cosa che ci ha fatto vincere e ci farà vincere.

E quindi, in Recce’d, ci concentriamo sulle contraddizioni, che oggi sono estreme, che si potrebbero definire folli. E noi di Recce’d, questo è certo, non investiamo il denaro del Cliente in follie. mai e poi mai.

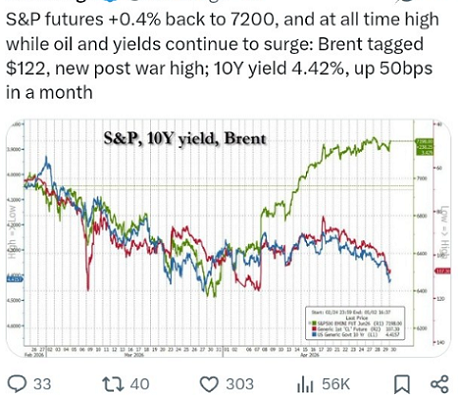
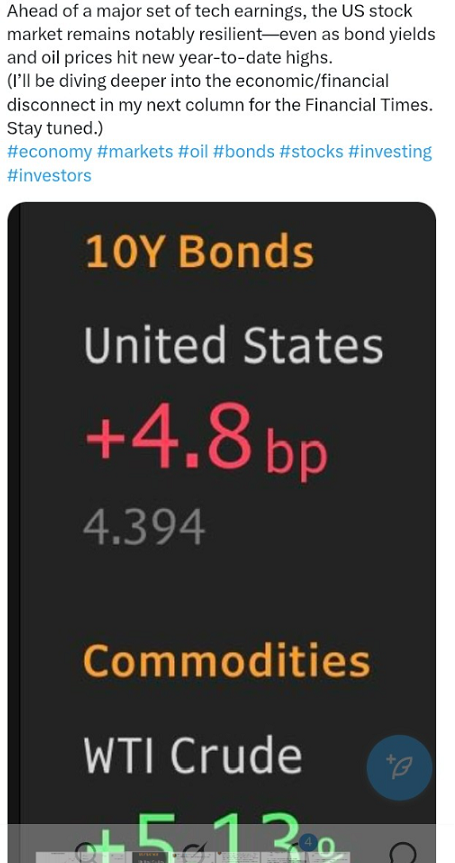
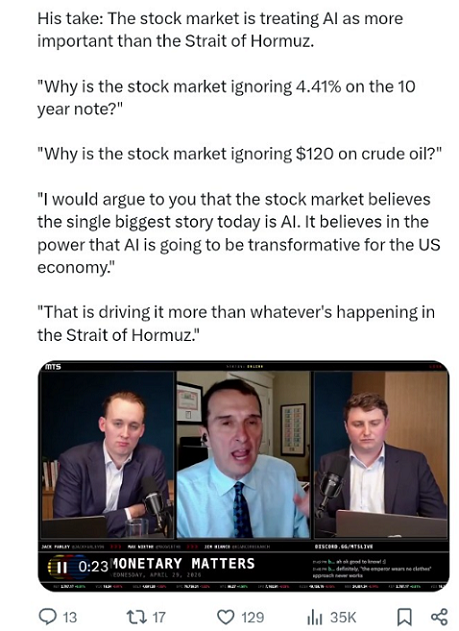
Moltissimi, come noi, hanno constatato questa follia, e c’è chi offre spiegazioni di varia natura. Ad esempio, qui sotto, Jim Bianco, autorevole analista.


Questa spiegazione, offerta qui sopra (“gli investitori credono che AI sia più importante della guerra e dell’inflazione”) è sicuramente “possibile”, ma per noi di Recce’d NON è “plausibile”. Noi non la vediamo in questo modo: per noi, AI c’entra nulla, zero.

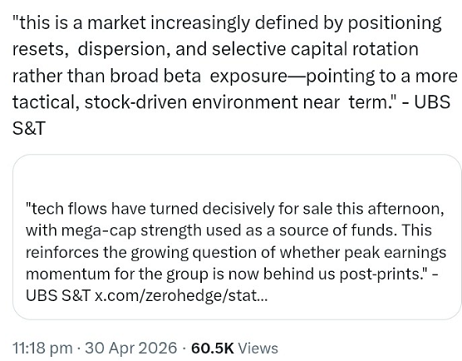
E neppure una grande banca internazionale, come UBS, crede in una simile spiegazione dei fatti all’inizio del maggio 2026.

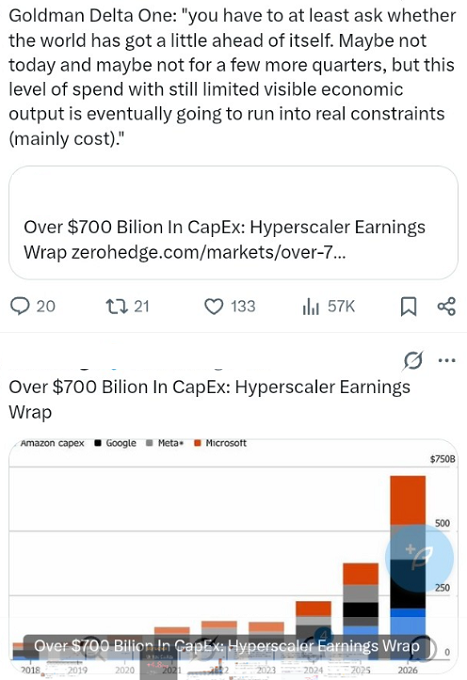
Pensate che neppure Goldman Sachs, la banca internazionale che più di ogni altra si distingue per l’attività di “pompaggio” dei mercati finanziari e di “gonfiaggio” della bolla finanziaria, riesce a credere in questa versione delle cose, quella dove tutto si spiega con AI. Esprime qualche (timidissima) perplessità.

Come Goldman Sachs, anche noi siamo certi che le cose sono andate un po’ oltre il lecito. Anzi, noi di Recce’d pensiamo che siano andate molto, troppo oltre il lecito, il giustificato, il ragionevole. E sui portafogli, modello noi operiamo di conseguenza, fin dalla prossima settimana.

Anche perché, proprio nelle ultime 72 ore, il lavoro di analisi sulle trimestrali di Apple, Amazon, Google, Facebook e Microsoft ci ha confermato tutto ciò che noi avevamo già osservato all’epoca delle precedenti trimestrali: questi grandissimi utili in realtà NON esistono, questi grandissimi nomi Tech si vendono le cose tra di loro (per alimentare una mania), e il risultato è una esplosione della “spesa per investimenti” di questi Big Tech. Che sono investimenti che, ad oggi, hanno rendimento zero (anzi, negativo, dato il costo del debito).

Recce’d ha già analizzato anche qui nel Blog questo aspetto della realtà attuale. Non lo faremo oggi, perché il nostro lettore ha bisogno di altro, oggi per gestire i suoi investimenti ed il suo risparmio

Oggi, a inizio maggio, il nostro lettore ha bisogno di analizzare i dati dell’immagine che segue, di spiegare poi a sé stesso che cosa sta capitando, e successivamente di leggere con noi un secondo articolo.

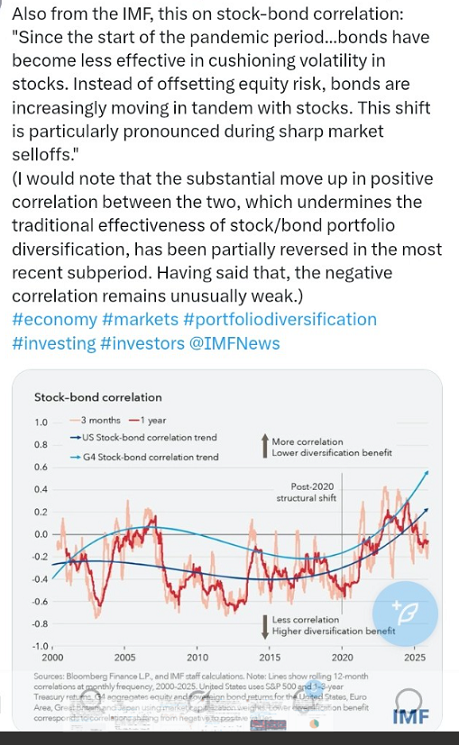
L’immagine che avete visto qui sopra, e che vi racconta una decisiva correlazione, è decisiva, e potrete comprenderla meglio collegandola alle altre tre immagini qui sotto.

Perché sta accadendo tutto questo caos inspiegabile. e tutto allo stesso momento? Come modificherà i rendimenti dei miei risparmi? In che modo li dovrò gestire da qui in avanti?

Il perché lo trovate spiegato nel modo più chiaro dall’articolo che segue, un articolo è apparso sul Financial Times: e non ieri o in settimana, bensì il 9 marzo. Quando un contributo di qualità, diventa ancora più utile se letto dopo due mesi.

L’articolo poterà la vostra attenzione su quattro concetti: quattro parole, che sono da sole capaci di spiegare a voi tutta la follia dei mercati finanziari degli ultimi 60 giorni.

Disconnect. Dispersion. Volatility. Fragmentation.

Ovvero: disconnessione, dispersione, volatilità e frammentazione. Tutto dei mercati finanziari nel 2026 può essere riassunto in queste quattro parole.

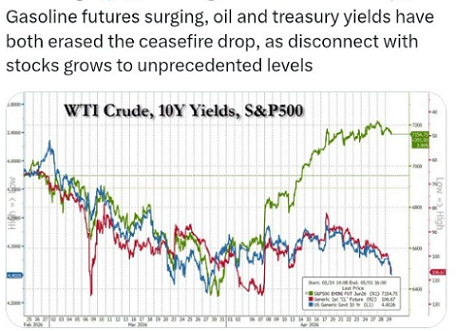
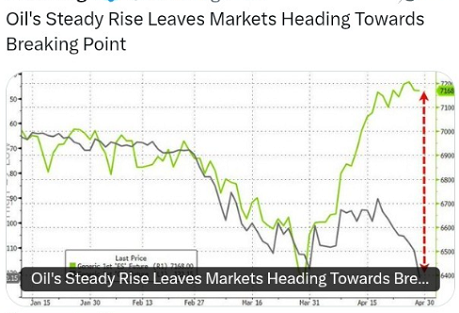
Ve lo avevamo già proposto in lettura qui nel Post, ma diventa ancora più utile leggerlo ora. Il petrolio resta a 100$ circa a distanza di due mesi, ma il rendimento dei Titoli di Stato è SALITO dal 4,13 del 6 marzo (citato nell’articolo) al 4,40% del 1 maggio 2026. Il che rinforza le tesi dell’articolo. Pensate un po’ che roba!

Dovete abituarvi, comprendere: dovete decidere in modo diverso, e fare scelte diverse. Vi serve, subito, un approccio diverso alla gestione del vostro portafogli titoli. Le fonti di rendimento sono già cambiate. Ed anche le fonti di rischio.

L'autore è il professore di pratica Rene M. Kern presso la Wharton School, capo consulente economico di Allianz e presidente di Gramercy Funds Management.

Un vento stagflazionistico più forte sta soffiando sull'economia globale, mentre i prezzi del petrolio superano i 100 dollari al barile.

Gli ultimi dati sull'occupazione negli Stati Uniti, pubblicati venerdì, hanno fornito prove – seppur contrastanti – di un indebolimento del mercato del lavoro, proprio mentre il conflitto con l'Iran alimenta le preoccupazioni per uno shock dei prezzi dovuto all'aumento dei prezzi dell'energia e all'interruzione delle catene di approvvigionamento.

L'economia statunitense ha perso 92.000 posti di lavoro a febbraio, con un tasso di disoccupazione salito al 4,4%. Questo dato segue un forte aumento registrato il mese precedente, che, come temevo, si è rivelato un'anomalia. Dopo un 2025 caratterizzato dal più debole incremento medio mensile dell'occupazione al di fuori di una recessione in oltre vent'anni, il panorama occupazionale rimane difficile.

Non si tratta solo del mercato del lavoro. Anche l'inflazione lanciava segnali di allarme prima dell'inizio degli attacchi israeliani contro l'Iran. I dati pubblicati in precedenza hanno mostrato che l'indice dei prezzi delle spese per consumi personali – la misura dell'inflazione preferita dalla Federal Reserve – è salito al 2,9% a dicembre, il livello più alto da marzo 2024. Nel frattempo, l'inflazione di base, un indicatore dei prezzi dei fattori produttivi, è aumentata al 3,6%, ben al di sopra delle previsioni degli analisti.

Ora molte economie si trovano ad affrontare la duplice pressione dell'impennata dei costi energetici e delle rinnovate interruzioni delle catene di approvvigionamento lungo le rotte marittime e aeree. Nonostante questa serie di rischi crescenti, molti segmenti di mercato hanno considerato la diffusione della guerra in Medio Oriente come una "ferita superficiale": un'interruzione temporanea e rapidamente reversibile per un'economia globale altrimenti resiliente. Dopotutto, questo era l'approccio redditizio per un 2025 caratterizzato da uno shock dopo l'altro.

Il rendimento dei titoli del Tesoro statunitensi a 10 anni si attestava venerdì al 4,13%, più o meno allo stesso livello di metà del mese scorso. Nel frattempo, era sceso a circa il 3,95%. A un osservatore superficiale, questo "andata e ritorno" suggerisce che l'influenza complessiva delle forze contrastanti su quello che è probabilmente il più importante indice finanziario mondiale sia sostanzialmente minima.

Tuttavia, questo approccio di compensazione ignora troppo facilmente la storia dei "punti di svolta", sottovalutando i crescenti rischi che richiedono l'attenzione dei responsabili politici e degli investitori a lungo termine. Nell'economia e nella finanza reali, i fattori negativi non si compensano, ma si accumulano.

È significativo che, mentre un terremoto geopolitico come la guerra con l'Iran avrebbe tradizionalmente innescato una fuga verso beni rifugio come il debito pubblico statunitense, i rendimenti siano aumentati a causa dei timori di inflazione.

L'entità dello shock che il mondo dovrà affrontare dipenderà dalla durata e dalla diffusione della guerra con l'Iran. Ulteriori interruzioni delle catene di approvvigionamento stimoleranno senza dubbio un ulteriore passaggio dall'efficienza "just-in-time" all'approccio "just-in-case", più costoso ma necessario, per la gestione delle scorte. Si tratta di un'evoluzione strutturale che incorpora costi più elevati nel sistema in un momento in cui l'accessibilità economica è già una questione economica, politica e sociale.

Anche le prospettive finanziarie sono difficili a causa di tre rischi distinti. Ciascuno di essi non sembra sufficientemente rilevante da causare un rischio sistemico. Insieme, tuttavia, possono formare una forza destabilizzante che si autoalimenta.

  1. Il primo riguarda il credito privato nelle economie avanzate. Ciò che è iniziato come una tensione idiosincratica in alcune aziende rischia di evolversi in un problema più ampio, poiché alcuni investitori si stanno ritirando da una classe di attivi che, secondo Marc Rowan di Apollo, sta affrontando una "selezione". Ci sono stati segnali da manuale di un settore sovraesposto: sottoscrizione inadeguata, valutazioni discutibili, strumenti di investimento inappropriati e frodi. È improbabile che l'ascesa di "veicoli di continuazione" discutibili – in cui gruppi di capitale privato trasferiscono attività tra fondi – possa ritardare l'inevitabile resa dei conti sulle valutazioni.

  2. Il secondo rischio riguarda la bolla speculativa che ha alimentato ingenti finanziamenti per lo sviluppo dell'intelligenza artificiale. La tecnologia rimane una forza trasformativa estremamente entusiasmante, con enormi promesse di produttività. Ma ci saranno pochi grandi vincitori e molti perdenti. E la decisione, ampiamente pubblicizzata, della società di pagamenti Block di tagliare il proprio personale del 40% ha ricordato che l'adozione dell'IA rischia di sconvolgere il mercato del lavoro.

  3. Un terzo rischio è che, con l'inflazione in aumento, la capacità del mercato obbligazionario globale di assorbire un'offerta record sarà probabilmente messa alla prova. Negli ultimi anni, tre delle sette economie del G7 – Francia, Giappone e Regno Unito – sono già state messe alla prova dai cosiddetti "vigilantes obbligazionari". Se non staranno attente, queste e molte aziende fortemente indebitate potrebbero trovarsi ad affrontare condizioni di finanziamento meno favorevoli.

L'economia globale non si trova ad affrontare solo un 2026 volatile. È sulla strada di un'ulteriore frammentazione e di una maggiore dispersione dei risultati per famiglie, settori e paesi.


Ma veniamo ora alla classica domanda di tutti i nostri interlocutori: che cosa facciamo adesso, con i nostri risparmi, in un contesto simile?

Utilizzeremo, per rispondervi, un secondo contributo esterno, analizzato, e selezionato per voi, e poi tradotto da Recce’d.

In poche righe, trovate sintetizzate le linee-guida per una efficiente e produttiva gestione del vostro risparmio in questa Nuova Era delle economie e dei mercati finanziari.

Linee-guida che ribaltano completamente quelle vecchie impostazioni che però ancora dominano nel Mondo delle Reti di promotori finanziari (da Mediolanum a Fineco, da Fideuram a Generali, e poi tutte le altre).

Noi di Recce’d adottammo queste linee guida di cui parla l’articolo già molti anni fa, quando avviammo la nostra esperienza con i portafogli modello.

Chi poi volesse conoscere le nostre mosse sui portafogli modello, in questo difficilissimo momento, non ha che da scriversi attraverso la pagina CONTATTI di questo sito. Vi aspettiamo.

Il paradosso del 2025

Il punto di partenza è una chiara contraddizione. L'anno appena trascorso è stato caratterizzato da una forte instabilità, eppure i risultati economici e di mercato sono stati solidi.

I mercati hanno dovuto affrontare un flusso costante di sviluppi geopolitici e politici. Tensioni commerciali, discussioni sui dazi e alleanze mutevoli hanno dominato il dibattito globale. Allo stesso tempo, due pilastri che un tempo sostenevano il sistema economico globale hanno iniziato a indebolirsi: la globalizzazione e il quadro politico spesso definito Consenso di Washington.

Nonostante questo contesto turbolento, i risultati sono stati inaspettatamente resilienti. La crescita globale si è mantenuta solida intorno al 3,3%, gli Stati Uniti hanno continuato ad espandersi al 2,4% e i mercati emergenti hanno registrato una crescita di circa il 4,4%. Anche i mercati finanziari hanno offerto rendimenti elevati, con le azioni globali in rialzo di circa il 21%.

Due forze potenti hanno contribuito a spiegare questa resilienza. La prima è stata un'impennata degli investimenti legati all'intelligenza artificiale, con aziende e investitori che hanno accelerato la spesa in conto capitale per le tecnologie di IA. Il secondo fattore determinante è stata la capacità della Cina di riorientare i flussi commerciali, espandendo le esportazioni verso altri mercati anche a fronte di un calo delle spedizioni verso gli Stati Uniti.

Insieme, questi due fattori hanno contribuito a sostenere lo slancio economico nonostante la più ampia incertezza geopolitica e politica.

Entrando in una distribuzione multimodale

Guardando al 2026, il contesto delle previsioni è cambiato in modo significativo. L'economia globale non sembra più seguire un unico percorso dominante. Al contrario, diversi scenari plausibili coesistono simultaneamente.

Gli economisti descrivono questo tipo di scenario come una "distribuzione multimodale", in cui diversi scenari presentano probabilità significative, anziché un unico risultato centrale che domina le aspettative.

Lo scenario di base, che rappresenta la continuazione delle condizioni attuali, ha una probabilità di circa il 50%. Accanto ad esso si collocano due scenari estremi, ciascuno con una probabilità di circa il 25%.

Lo scenario positivo si concentra su un'adozione più rapida e diffusa dell'intelligenza artificiale, che potrebbe aumentare la produttività e consentire all'economia globale di gestire sfide come gli elevati livelli di debito, il protezionismo e la pressione sulle banche centrali.

Lo scenario negativo riflette il rischio di stagflazione, in cui la crescita economica rallenta mentre l'inflazione aumenta, creando un contesto difficile sia per i responsabili politici che per gli investitori.

Una distribuzione in cui il caso centrale ha solo metà della probabilità è insolita. Con entrambi gli esiti, positivo e negativo, che hanno un peso significativo, l'incertezza diventa più pronunciata e gli investitori devono essere preparati a una gamma più ampia di possibilità.

Volatilità, dispersione e frammentazione

Secondo El-Erian, questo contesto porta a tre caratteristiche distintive per i mercati nel periodo a venire: volatilità, dispersione e frammentazione.

È probabile che la volatilità rimanga elevata, poiché i mercati reagiscono a notizie frequenti e spesso improvvise relative a geopolitica, politica commerciale, sviluppi tecnologici e decisioni politiche interne. Questi bruschi movimenti di prezzo, guidati dalle notizie, possono facilmente spingere gli investitori verso decisioni reattive se i portafogli non sono adeguatamente strutturati.

La volatilità, a sua volta, contribuisce a una maggiore dispersione tra i mercati. Con la divergenza delle decisioni politiche, degli sviluppi geopolitici e delle condizioni economiche, è probabile che il divario tra vincitori e vinti tra paesi, settori e aziende si ampli. Quello che gli economisti spesso descrivono come un andamento a "K" potrebbe accentuarsi, con alcune parti dell'economia in accelerazione mentre altre restano indietro.

Allo stesso tempo, il sistema economico globale stesso si sta frammentando. Le relazioni commerciali si stanno ridefinendo, le catene di approvvigionamento si stanno spostando e le considerazioni geopolitiche influenzano sempre più i flussi di investimento.

Insieme, queste forze stanno rimodellando il panorama degli investimenti in modi che richiedono un approccio diverso alla costruzione del portafoglio.

Un cambiamento nelle fonti di rendimento

In un contesto frammentato e volatile, anche le fonti di rendimento degli investimenti si evolvono.

Negli ultimi anni, molti investitori hanno beneficiato di forti tendenze di lungo periodo, come la rapida ascesa dell'intelligenza artificiale e la trasformazione tecnologica. Queste tendenze a lungo termine hanno generato rendimenti significativi in ​​tutti i mercati.

Guardando al futuro, tuttavia, queste tendenze di lungo periodo potrebbero svolgere un ruolo meno dominante nel determinare i rendimenti. Al contrario, è probabile che altre due fonti di rendimento acquisiscano importanza.

  1. La prima deriva da opportunità strutturali, in cui gli investitori vengono remunerati per aver colmato lacune o inefficienze nei mercati. Il credito privato nei mercati emergenti illustra questa dinamica. Molte economie emergenti si trovano oggi nella stessa situazione in cui si trovavano i mercati avanzati più di un decennio fa, con aziende solide alla ricerca di finanziamenti mentre i finanziatori tradizionali si ritirano. Fornire capitale in queste situazioni può generare rendimenti interessanti, supportando al contempo lo sviluppo di ecosistemi di capitale locali.

  2. La seconda fonte deriva da investimenti opportunistici. I periodi di volatilità spesso creano distorsioni temporanee, in cui i prezzi degli asset si muovono Oltre i fondamentali. Gli investitori con liquidità e flessibilità possono intervenire e cogliere opportunità interessanti.

Di conseguenza, i portafogli potrebbero sempre più combinare opportunità strutturali con la flessibilità necessaria per cogliere investimenti opportunistici quando i mercati superano i livelli prefissati.

L'importanza dell'esecuzione

In un mondo in cui i risultati sono meno prevedibili, il successo degli investimenti dipende meno dalla capacità di prevedere il futuro con precisione e più dalla capacità di agire efficacemente in molteplici scenari.

El-Erian ha sottolineato tre caratteristiche che diventano essenziali in un contesto del genere.

  1. La resilienza garantisce che gli errori rimangano gestibili anziché catastrofici, consentendo ai portafogli di riprendersi da risultati inattesi.

  2. L'opzionalità richiede di mantenere flessibilità e una mentalità aperta, riconoscendo che l'economia globale si evolve in modi non sempre prevedibili.

  3. L'agilità consente agli investitori di agire rapidamente quando emergono opportunità, in particolare durante i periodi di turbolenza del mercato.

Altrettanto importante è la disciplina della pianificazione degli scenari. Gli investitori dovrebbero considerare in anticipo molteplici possibili risultati e determinare come i portafogli reagirebbero a ciascuno scenario prima che i mercati impongano decisioni sotto pressione.

In un contesto caratterizzato da volatilità e dispersione, la capacità di individuare le giuste opportunità dipende sempre più anche dalla selezione dei gestori. Con l'aumentare del divario tra vincitori e vinti nei diversi settori e mercati, la scelta di gestori con una solida esperienza, processi rigorosi e la capacità di muoversi in contesti complessi diventa un fattore chiave per il successo degli investimenti.


Orientarsi nel futuro

L'economia globale sta attraversando una complessa fase di transizione. Cambiamenti geopolitici, trasformazione tecnologica e priorità politiche in continua evoluzione stanno rimodellando il panorama degli investimenti.

Per gli investitori, la sfida non consiste semplicemente nel prevedere l'andamento dell'economia globale. Come osservato da El-Erian, è probabile che il mondo stia percorrendo un cammino accidentato verso un risultato che rimane incerto.

Prepararsi a questo percorso richiede portafogli costruiti con resilienza, flessibilità e agilità, supportati da un'esecuzione rigorosa e da un'attenta selezione dei gestori.

In un mondo caratterizzato da volatilità, dispersione e frammentazione, questi principi potrebbero rivelarsi essenziali per navigare nel mare dei mercati globali

Valter Buffo
Borse ed utili in un'epoca di stagflazione
 

Da mesi e mesi (dal 2023 se si vuole essere precisi) Recce’d vi ha suggerito di rivalutare tutto il vostro portafoglio di titoli, Fondi, polizze e GPM alla luce di un nuovo scenario, che si chiama stagflazione.

Pochi giorni fa, è stato il Ministro italiano del Tesoro a indicare questa prospettiva per l’economia italiana.

Per la verità, nello scenario di stagflazione si trovano e da tempo, tutte le cosiddette economie Sviluppate. E non potranno sfuggire.

In questo Post, a partendo proprio dallo scenario di stagflazione, rivalutiamo le nostre e le vostre posizioni in azioni. Sia nel caso voi siate LONG sia nel caso voi siate SHORT.

Lasciamo da parte tutto ciò che riguarda IRAN e petrolio: lo abbiamo già trattato, questo tema, in modo diffuso anche nel nostro Blog, e lo abbiamo anche archiviato ormai da due settimane. Abbiamo detto basta: il tema IRAN non incide oggi sulle nostre stime per i guadagni, le perdite potenziali, non incide sulla costruzione e sulla gestione del portafoglio modello di Recce’d..

Spostiamo quindi l’attenzione e focalizziamoci oggi sulle Borse.

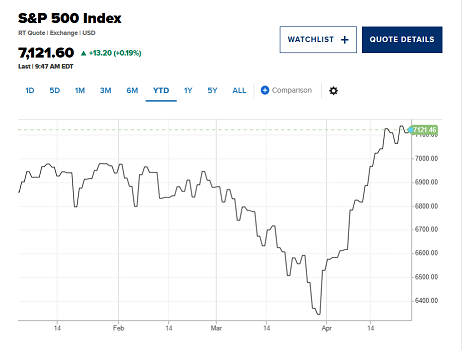
Sui social e sui media ha fatto molto rumore il recupero successivo alle settimane di guerra alla Borsa di New York (seguita ovviamente dalle Borse europee). Lo vediamo nell’immagine sotto.

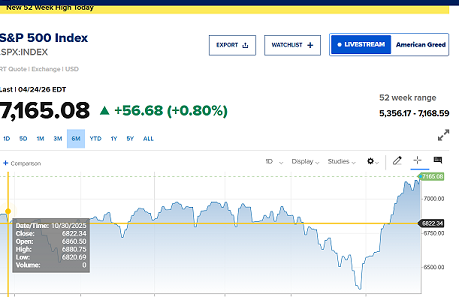
Social e media hanno sottolineato i “nuovi record”, come sempre. E come sempre, neppure una voce sui social e neppure una voce sui media si è alzata ad evidenziare al pubblico degli investitori che la dimensione del rialzo di questo indice è di un punto e mezzo percentuale, se guardiamo allo scorso febbraio. E di soli tre punti percentuali, se guardiamo a sei mesi fa (immagine sotto). Nulla.

L’indice in questione può, ed è frequente, muoversi del 3% in una sola seduta. Quindi, si sta parlando del nulla.

In parole povere: nessuno ha messo un solo dollaro in Borsa da sei mesi. Chi ha comperato nelle ultime settimane?

Solo i grossisti del mercato, solo le banche di investimento, che impiegano così le loro linee di credito (concesse dalle banche), allo scopo di alimentare la euforia, e la follia, per poi guadagnare una montagna di dollari con i collocamenti, ovvero gli IPO, di Space X, e di Open AI, e di Anthropic. Il gioco, da almeno sei mesi, è soltanto quello: non esiste altro.

Noi di Recce’d sentiamo il bisogno, la necessità di fondare le nostre attuali decisioni, e le decisioni future, su argomenti più solidi di questi, più convincenti, maggiormente legati alla realtà.

Se per sei mesi sono ci sono stati uguali flussi di acquisto e di vendita, come è documentato dal grafico qui sopra, c’è evidentemente una ragione forte. Forse più di una ragione.

L’attualità ci offre uno spunto di estremo interesse: è in corso proprio ora la stagione delle trimestrali e la settimana prossima tutti leggeremo le trimestrali di cinque delle grandi Megacap, ovvero dei cosiddetti Magnifici Sette (Microsoft, Google, Facebook, Amazon e Apple). Per conseguenza, in queste ore si parla e si discute moltissimo di utili (piuttosto che di IRAN) tra gli operatori di mercato. Ed ovviamente, le opinioni divergono.

Allo scopo di leggere con profitto i dati della settimana prossima, Recce’d regala oggi al lettore un lavoro di collezione di dati e poi di analisi su questo specifico argomento.

Il nostro primo passo, in questa rassegna, è informare i nostri lettori di ciò che vanno raccontando agli investitori le grande banche di investimento. Banche che, ve lo ricordiamo, sono i venditori delle azioni: i loro bilanci sono fatti vendendo le azioni al pubblico degli investitori. Non sono operatori o giudici imparziali: operano per una parte, ovvero per loro stessi, ed il loro scopo è aumentare i loro utili e non quelli di noi investitori.

Leggiamo insieme che cosa ha detto questa settimana JP Morgan.

Sebbene la fine del conflitto con l'Iran rimanga lontana, i mercati si sono aggrappati alle speranze di una soluzione all'orizzonte, il che ha portato l'indice S&P 500 a raggiungere nuovi massimi storici.

Nel tentativo di tenere il passo con la ripresa, JPMorgan ha rivisto al rialzo le sue previsioni per l'S&P 500 a 7.600 punti entro fine anno, con la possibilità di raggiungere quota 8.000, e ha anche alzato le stime sugli utili.

A supporto di ciò, vi sono le aspettative di una stagione di trimestrali "più favorevole" rispetto al trimestre precedente, come hanno spiegato gli strateghi guidati da Dubravko Lakos-Bujas ai clienti in una nota di martedì.

"A nostro avviso, la crescita degli utili prevista dal consensus ha ancora margini di miglioramento, dato che le recenti revisioni positive sono state in gran parte trainate da alcune società tecnologiche e dal settore energetico", hanno affermato.

Circa un mese fa, la banca aveva tagliato il suo target per l'S&P 500 da 7.500 a 7.200 punti, citando preoccupazioni geopolitiche. JPMorgan ha mantenuto invariate le stime sugli utili per azione, non avendo riscontrato alcun deterioramento dei fondamentali, ma il target più basso per l'S&P 500 ha comportato un multiplo forward di 22 volte, in calo rispetto alle 23 volte precedenti.

Ed è qui che le cose potrebbero migliorare ulteriormente.

"Qualora le tensioni geopolitiche dovessero risolversi rapidamente, ci aspetteremmo che il multiplo torni a 23 volte, il che implicherebbe un livello dell'S&P 500 intorno agli 8.000 punti", hanno affermato gli strateghi, definendo tale scenario "ottimistico".

Hanno inoltre osservato che, mentre la de-escalation geopolitica ha contribuito a spingere l'S&P 500 ai massimi recenti, sta tornando anche l'interesse per i titoli legati all'intelligenza artificiale. L'attuale livello di interesse degli investitori per i titoli azionari legati all'IA è qualcosa che, secondo il team, non si vedeva dalla prima metà del 2025.

Gli strateghi hanno affermato che la correzione di circa il 10% dell'S&P 500 è stata un "evento di compensazione" per il recente breakout, con le aziende che hanno riacquistato le proprie azioni a prezzi più bassi, lasciando gli altri investitori a inseguire i guadagni mentre questi rientravano in massa.

Gli strateghi hanno indicato le notizie relative al modello Mythos di Anthropic, ancora non rilasciato, come un catalizzatore chiave, notando che il 66% delle aziende di IA dell'S&P 500 ha sovraperformato dal 7 aprile. Questo avviene in un contesto di prove di modelli e servizi di IA in rapido miglioramento, di un'accelerazione del ritmo di crescita annuale dei ricavi di Anthropic e di crescenti aspettative per l'imminente rilascio di OpenAI Spud, affermano.

"Anche il rischio di perdita di posti di lavoro indotta dall'IA in alcuni dei settori più sensibili (come l'ingegneria del software) è per ora scongiurato, dato che le assunzioni stanno riprendendo", hanno affermato gli strateghi.

Tuttavia, la strada verso l'alto potrebbe non essere priva di ostacoli per i titoli azionari. "Considerato il forte rialzo dai minimi recenti e un contesto geopolitico che, pur essendosi notevolmente attenuato, rimane instabile, esiste un rischio concreto che il mercato entri in una fase di consolidamento a breve termine prima di riprendere la sua traiettoria ascendente", hanno osservato gli strateghi.

La loro visione più ottimistica sui titoli azionari, dato il tempo necessario per una completa risoluzione della guerra con l'Iran e i prezzi del petrolio che si aggirano sui 90 dollari al barile, presuppone l'assenza di "nuove significative escalation".

Per quanto riguarda gli acquisti, gli strateghi puntano su un portafoglio diversificato di società di crescita di qualità, che, a loro avviso, rimarranno "ricche e affollate".

L'altra metà del portafoglio è costituita da investimenti in società a bassa volatilità, un'alternativa alle obbligazioni a lunga scadenza, dato che gli utili rappresentano una "copertura naturale contro un'inflazione persistente".

Come leggete qui sopra, solo un mese fa JP Morgan aveva indicato al pubblico degli investitori un target di fine anno a 7200 punti, rivedendo al ribasso il target precedente. Ora invece si corregge al rialzo, e risale a 7600 punti per lo S&P 500 di New York. Il che significa, come leggete, valutare le azioni 23 volte i loro utili di oggi.

In Recce’d, questo tipo di affermazioni da sempre suscita diffidenza (per la semplice ragione che da sempre segue, e non anticipa i movimenti dell’indice di Borsa), ed una sola domanda: dove saranno, questi qui, tra un mese?

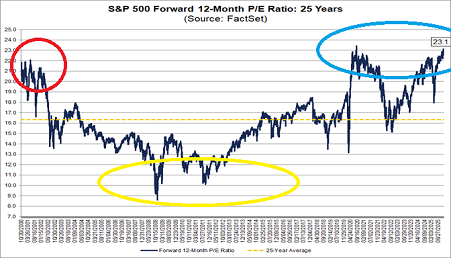
In aggiunta, Recce’d giudica non soltanto elevato, ma pure privo di senso, valutare le azioni ben 23 volte gli utili correnti: vi ricordiamo che storicamente la valutazione delle azioni ha oscillato tra 14-16 volte gli utili, ed è scesa fino a 9 volte gli utili in fasi di difficoltà dell’economia. Il che significa sessanta per cento più in basso, ma soltanto nel caso nel quale gli utili attuali fossero mantenuti anche nel futuro. Anche in un contesto di stagflazione. Se no, sarebbe più del 60%.

Recce’d giudica le attuali valutazioni non soltanto un eccesso, una scommessa azzardata sul futuro che è priva di fondamento nella realtà, ma pure una forma di isteria collettiva.

Ciò che però a noi oggi interessa approfondire, di questo articolo, è la parte evidenziata sopra, dove vengono offerte le motivazioni di questa revisione al rialzo, e dove si parla dei settori di tecnologia ed energia. Sarebbero, dice JP Morgan, proprio questi due settori, e in particolare le loro prospettive di miglioramento degli utili, a giustificare non solo l’ottimismo ma pure la fissazione di obbiettivi più elevati per l’indice di Borsa. Ed a giustificare valutazioni di ben 23 volte gli utili.

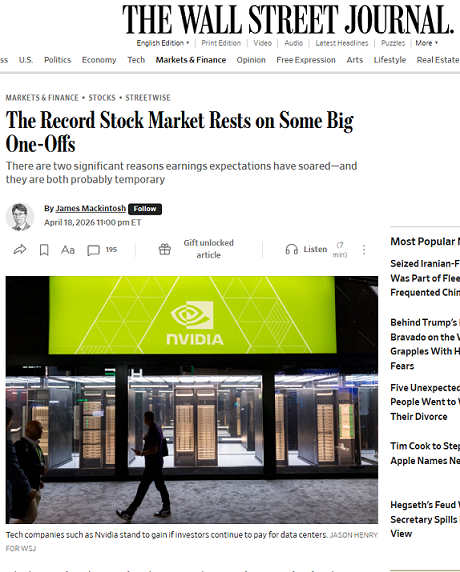
Per i nostri lettori, sarà di grande interesse leggere, a proposito di questo specifico tema, ovvero le aspettative per gli utili, un lavoro di analisi (meno parziale e più fondato) condotto da un giornalista del Wall Street Journal la settimana scorsa. Recce’d lo ha individuato e tradotto per voi.

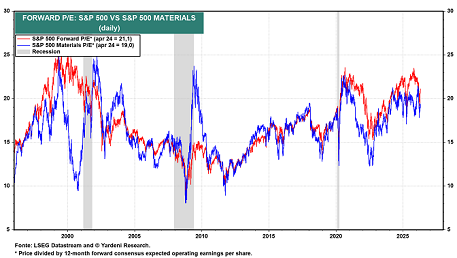
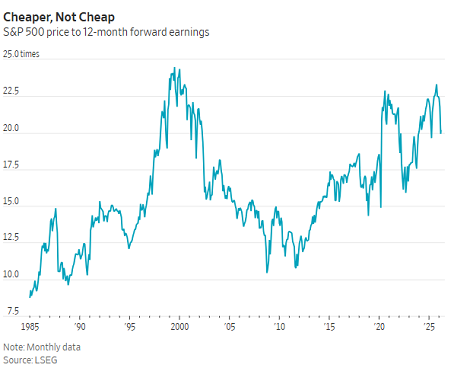
Sono passati circa sei mesi da quando l'entusiasmo per l'intelligenza artificiale ha spinto le valutazioni azionarie oltre i massimi del 2020, raggiungendo il livello più alto dal 2000, l'apice della bolla delle dot-com.

Da allora è successo qualcosa di strano: le valutazioni, misurate dal rapporto prezzo/utili (P/E), sono crollate, mentre le azioni hanno raggiunto un massimo storico questa settimana.

Non si tratta solo di un fenomeno insolito. È senza precedenti nei dati che risalgono al 1985. Le valutazioni non sono mai crollate così tanto in sei mesi senza che anche le azioni subissero un calo.


È utile comprendere i meccanismi di base del rapporto P/E. La versione più utile, il P/E prospettico, misura il prezzo delle azioni di un'azienda rispetto agli utili che gli analisti di Wall Street prevedono in media per l'azienda nel prossimo anno. Al suo picco di ottobre, il rapporto P/E dell'S&P 500 era superiore a 23.

Anche il motivo del recente calo delle valutazioni è insolito: la componente "E" del rapporto P/E, ovvero gli utili attesi delle aziende, è schizzata alle stelle. Poiché i prezzi delle azioni hanno registrato solo lievi aumenti (l'indice S&P 500 è salito del 3% rispetto al suo massimo di ottobre), il rapporto prezzo/utili (P/E) è diminuito, il che significa che le azioni sono meno costose rispetto ad allora. La ripresa ha riportato l'indice a 22 volte, dopo essere sceso sotto le 20 volte, sebbene entrambi i valori siano superiori alla media di lungo periodo di 16.

In passato, la norma era che quando le aspettative sugli utili aumentavano notevolmente, gli azionisti si entusiasmavano e le azioni salivano ancora di più, quindi il titolo veniva valutato a un prezzo più elevato.

I forti cali delle valutazioni erano una cattiva notizia: fino ad ora lo sono sempre stati perché, con il peggioramento delle aspettative sugli utili, i prezzi delle azioni crollavano ulteriormente, spesso a causa di una recessione.

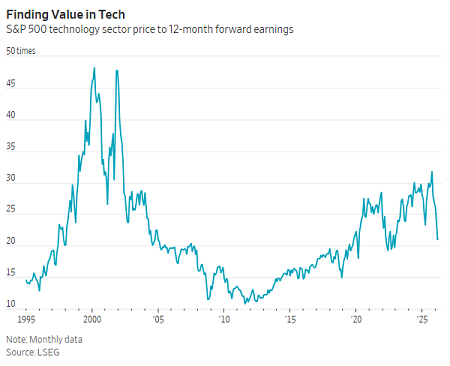
Questa volta, ci sono due ragioni principali per cui le aspettative sugli utili sono aumentate vertiginosamente, ed entrambe sono probabilmente temporanee. Il primo fattore è che i prezzi dei microchip sono schizzati alle stelle a causa dell'enorme domanda di intelligenza artificiale. Il secondo è la guerra in Iran, che ha dato una spinta enorme alle compagnie energetiche.

La domanda per gli investitori è: i titoli che hanno beneficiato di questi aumenti una tantum offrono davvero un valore migliore ora?

La tesi rialzista per i titoli legati all'IA è che si stanno spostando da una fase speculativa verso una realtà in cui la tecnologia genera profitti reali.

Nei mesi precedenti allo scorso ottobre, i titoli legati all'IA, soprattutto quelli dei fornitori di data center, sono saliti alle stelle nella speranza di qualcosa di eccezionale, spingendo al rialzo le valutazioni mentre le previsioni sugli utili erano in ritardo.

Negli ultimi sei mesi, i prezzi delle azioni sono aumentati poco, mentre gli analisti hanno iniziato a prevedere profitti elevati. Questo ha riportato i loro rapporti prezzo/utili (P/E) da molto elevati a più ragionevoli. In quest'ottica, i titoli legati all'IA stanno dimostrando la loro capacità di crescere fino a giustificare le loro valutazioni.

Un modo correlato per misurare il P/E è quello di correggerlo in base alla velocità di crescita prevista degli utili di un'azienda. Applicando questo metodo agli otto titoli tecnologici e di intelligenza artificiale più importanti, si scopre che all'inizio della scorsa settimana il loro rapporto prezzo/utili (PEG) era più conveniente di quanto non lo fosse stato dal 2013, secondo Scott Chronert, responsabile della strategia azionaria statunitense di Citigroup.

Le ragioni per cui i titoli legati all'IA non sono ottimistiche sono che le aspettative di crescita sono ancora troppo elevate, le proiezioni sui data center sono ben al di sopra della realtà, le grandi aziende tecnologiche sono passate da un modello a basso fabbisogno di capitale a uno ad alto fabbisogno di capitale, e le previsioni di Wall Street sono comunque poco più che congetture. Oltre a ciò, è semplicemente strano che i rischi di una ripresa della guerra con l'Iran sembrino essere stati dimenticati dagli investitori azionari.

Esiste una via di mezzo, ben illustrata da Micron Technology, azienda produttrice di chip di memoria ad alta velocità necessari per l'intelligenza artificiale. Le vendite, in forte crescita, hanno superato di gran lunga le previsioni, consentendo all'azienda di aumentare prezzi e margini di profitto. A ottobre, la previsione media degli analisti era di utili pari a 19 dollari per azione nel 2027. Ora, la previsione è di 101 dollari per azione. Tuttavia, con il quintuplicarsi degli utili stimati per il 2027, il valore delle azioni è più che raddoppiato, con conseguente crollo del rapporto prezzo/utili (P/E).

Questa valutazione inferiore non significa che il titolo sia a buon mercato. Piuttosto, indica che gli altissimi profitti saranno probabilmente temporanei. Come sempre accade nel settore altamente ciclico dei chip di memoria, la capacità produttiva aumenterà e i prezzi scenderanno. Anche la domanda di data center dovrà prima o poi rallentare, una volta soddisfatte le esigenze.

Se la costruzione di data center continuerà per anni e gli investitori si dimostreranno disposti a finanziarla, sarà un'ottima notizia per Micron, Nvidia e gli altri fornitori degli strumenti moderni per la corsa all'oro dell'IA. Se le scoperte nel campo dell'IA riducono il fabbisogno di calcolo, o se la sua adozione delude le grandi aspettative degli investitori, è terribile. Una valutazione basata solo sui prossimi 12 mesi non ci dice se comprare o vendere, perché un rallentamento è probabile solo l'anno successivo, o anche più in là nel tempo.

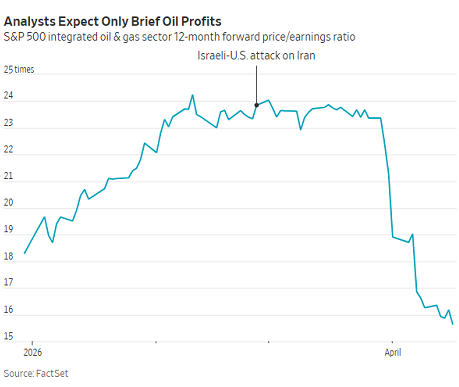
Qualcosa di simile si applica al comportamento dei titoli petroliferi durante la guerra con l'Iran. L'impennata del prezzo del petrolio, dovuta prima all'Iran e poi agli Stati Uniti che hanno impedito le esportazioni di petrolio dal Golfo Persico, ha naturalmente portato a previsioni di utili più elevate per le grandi compagnie petrolifere. Si prevede che gli utili delle tre principali compagnie petrolifere nei prossimi 12 mesi saranno circa ma un terzo in più rispetto a fine febbraio.

Inizialmente, le azioni delle grandi compagnie petrolifere sono schizzate alle stelle, poiché la prospettiva di profitti derivanti dalla guerra aveva entusiasmato gli investitori. Ma anche se i prezzi delle azioni sono aumentati, le valutazioni sono leggermente diminuite e questo mese il cessate il fuoco ha riportato le azioni ai livelli iniziali, nonostante le previsioni di profitto siano ulteriormente aumentate. Il rapporto prezzo/utili (P/E) previsto per il settore è sceso da 23,8 volte gli utili prebellici a 15,6 volte.

Come per i produttori di chip, un aumento temporaneo degli utili è ben accetto dagli azionisti. Ma ciò che gli investitori desiderano veramente è una crescita degli utili ogni anno. I futures sul petrolio erano già pronti a un calo dei prezzi, che sono effettivamente scesi rapidamente venerdì in seguito alla notizia della riapertura dello Stretto di Hormuz, sebbene l'Iran abbia annunciato la sua chiusura anche sabato, mentre i mercati erano chiusi.

I prezzi attuali sia per le azioni del settore dell'intelligenza artificiale che per il petrolio si basano sulle migliori previsioni del mercato riguardo ai due temi del momento: la costruzione di data center e la guerra in Iran. Questo ha fatto apparire il mercato più conveniente di prima. Ma basterebbe poco – come ad esempio il crollo del boom dell'IA o un accordo di pace nel Golfo – perché l'attuale convenienza dei titoli appaia, a posteriori, eccessiva.

Ai nostri lettori noi offriamo queste letture in modo tale da metterli in condizione di valutare, con maggiore attenzione rispetto a quanto fatto nel passato (dato lo scenario di stagflazione) le loro attuali posizioni in azioni, che siano attraverso polizze, GPM, Fondi Comuni oppure direttamente in titoli. Recce’d suggerisce al lettore (dato lo scenario di stagflazione) di chiedere a sé stesso, su quali basi, su quali fondamenta poggiano oggi le proprie scelte di investimento. E chiedersi, anche, non solo come saranno rettificate le previsioni di JP Morgan (e di BNP Paribas, e di Goldman Sachs) nelle prossime settimane e mesi, ma pure come cambieranno gli stessi prezzi delle azioni quotate.

Proprio per questo, l’attenzione con cui vanno seguite le trimestrali in uscita è ancora più elevata, rispetto al passato. E proprio per questo Recce’d ogni mattina ne scrive al Cliente, aggiornando al tempo stesso le operazioni fatte e da fare sui nostri portafogli modello. Vi invitiamo a contattarci attraverso la pagina CONTATTI di questo sito, per approfondire e conoscere anche le nostre stesse opinioni.

Nel Post che state leggendo, infatti, presentiamo in modo ordinato e selezionato le opinioni degli altri.

E chiudiamo il lavoro di oggi riportando le opinioni espresse la scorsa settimana dalla Banca Centrale di Inghilterra. Che certamente sono superiori alle opinioni di JP Morgan: superiori per qualità, superiori per l’assenza dei conflitti di interesse, ma superiori anche per … buon senso. L’articolo che segue le mette a confronto con le dichiarazioni di esponenti delle banche di investimento, che sono i grossisti del mercato delle azioni. A voi lettori di decidere a chi dare credito.

Secondo un'alta dirigente della Banca d'Inghilterra, i mercati azionari internazionali sono sopravvalutati e sono destinati a crollare.

Sarah Breeden, vice governatrice per la stabilità finanziaria della banca centrale britannica, ha dichiarato alla BBC in un'intervista pubblicata venerdì che i rischi macroeconomici non sono stati pienamente incorporati nei prezzi azionari.

"C'è molto rischio in circolazione, eppure i prezzi degli asset sono ai massimi storici", ha affermato. "Ci aspettiamo un aggiustamento a un certo punto".

È insolito che i funzionari della Banca d'Inghilterra siano così espliciti sulle aspettative per i mercati dei capitali.

"Ciò che mi tiene davvero sveglia la notte è la probabilità che una serie di rischi si concretizzino contemporaneamente: un grave shock macroeconomico, un calo della fiducia nel credito privato, un riadeguamento delle valutazioni dell'intelligenza artificiale e di altri asset rischiosi. Cosa succederà in questo contesto e saremo preparati?", ha dichiarato Breeden durante l'intervista.

I mercati azionari globali sono stati volatili da quando Stati Uniti e Israele hanno lanciato attacchi congiunti contro l'Iran alla fine di febbraio, ma molti mercati sviluppati continuano a scambiare vicino ai massimi storici. Mercoledì, l'S&P 500 di New York e il Nasdaq Composite hanno chiuso a nuovi massimi storici, con le borse globali che si sono riprese dalle perdite causate dalla guerra in Iran.

Anche l'indice MSCI World ex-U.S., che misura le azioni a grande e media capitalizzazione quotate in oltre 20 mercati sviluppati, ha registrato guadagni dall'inizio della guerra ed è in rialzo di oltre il 5% da inizio anno.

Timori di una crisi del credito privato

Nell'intervista di venerdì, Breeden ha anche evidenziato i problemi del credito privato, dove il crescente numero di insolvenze ha suscitato critiche e preoccupazione tra gli osservatori del mercato.

"Il credito privato è passato da zero a duemila e mezzo miliardi di dollari negli ultimi 15-20 anni. Non è mai stato messo alla prova su questa scala, con il grado di complessità e le interconnessioni che ha con il resto del sistema finanziario", ha affermato Breeden.

"È una crisi del credito privato, piuttosto che una crisi del credito causata dal settore bancario, a preoccuparci".

La guerra con l'Iran ha generato incertezza sui mercati globali negli ultimi due mesi, ma molti operatori di mercato rimangono ottimisti sull'andamento dei mercati azionari, nonostante le valutazioni record.

Nella sua ultima lettera mensile ai clienti, Mark Haefele, responsabile degli investimenti presso UBS Global Wealth Management, ha affermato che l'aumento dei costi energetici rappresenta un rischio, ma ha espresso un parere positivo sui mercati azionari globali.

"In assenza di uno shock prolungato, riteniamo che il contesto economico e degli utili aziendali rimanga solido, a sostegno dei titoli azionari", ha affermato. Gli investitori non vogliono essere sottopesati sui titoli azionari prima della pubblicazione degli utili delle megacap, afferma Max Kettner di HSBC.

Iain Barnes, responsabile degli investimenti di Netwealth, ha dichiarato venerdì a CNBC che i commenti di Breeden riflettevano un'ampia gamma di rischi evidenti. "Gli operatori di mercato sono ben consapevoli delle potenziali fonti di instabilità, ma attribuiscono maggiore importanza ai fondamentali attuali, come la crescita degli utili e i margini di profitto, piuttosto che speculare su un'imprevedibile direzione politica", ha affermato.

"La Banca centrale deve valutare i fattori che influenzano l'inflazione e la crescita, quindi chiedersi se una correzione del mercato avrebbe un impatto su questi aspetti è una domanda legittima" Barnes ha tuttavia osservato che prevedere con precisione tali eventi è difficile.

«Persino il grande Alan Greenspan aveva messo in guardia contro l'"esuberanza irrazionale" e i rischi di valutazione più di tre anni prima dello scoppio della bolla del Nasdaq nel 2000», ha affermato, riferendosi al celebre economista ed ex presidente della Federal Reserve.

Nigel Green, CEO di deVere Group, ha dichiarato che, sebbene Breeden avesse ragione nell'affermare che le valutazioni sono elevate e che gli investitori non devono essere compiacenti, la conclusione che i mercati siano destinati a un crollo generalizzato «non coglie il punto centrale, ovvero che l'intelligenza artificiale e la tecnologia stanno cambiando il quadro di valutazione in tempo reale».

«Non abbiamo mai avuto prima d'ora un'intelligenza artificiale di questa portata», ha affermato in una nota dopo la messa in onda dell'intervista di Breeden. «Non esiste un parametro storico preciso per stabilire quanto i mercati dovrebbero pagare per le aziende che guidano un ciclo di produttività, infrastrutture e utili senza precedenti».

Altri, tra cui il CEO di Goldman Sachs David Solomon e lo stesso Trump, si sono detti sorpresi della resilienza del mercato durante la guerra con l'Iran.

Paul Surguy, responsabile della gestione e delle proposte di investimento presso Kingswood Group, ha affermato che i prossimi mesi vedranno inevitabilmente significative oscillazioni al rialzo e al ribasso.

"Questo sarà principalmente determinato dai cambiamenti nella retorica relativa al Medio Oriente. È anche vero che ci sono state preoccupazioni riguardo al credito privato e alle valutazioni dei titoli azionari nel settore dell'IA", ha affermato.

"Sebbene alcuni possano tracciare parallelismi tra la speculazione sull'IA e la bolla tecnologica della fine degli anni '90, i nomi più noti come Nvidia rimangono tutti altamente redditizi e in grado di generare flussi di cassa consistenti", ha aggiunto Surguy. "Vale anche la pena notare che, più in generale, gli utili rimangono positivi." "Una prospettiva positiva che sosterrà i mercati azionari."

Valter Buffo
Come preparare il portafoglio titoli agli shock in arrivo
 

L’IRAN è una quisquiglia: lo abbiamo scritto un mese e mezzo fa, e poi ripetuto (documentando la cosa) in molteplici occasioni. La più recente, una settimana fa qui nel nostro Blog.

La vicenda oggi si è trasformata in un ridicolo stallo, colorato poi da cose buffe come lo scambio di tweet e meme e filmatini ridanciani via social tra Amministrazione USA e Governo iraniano. Secondo noi in Recce’d, c’è proprio poco da ridere. Secondo noi, si tratta di una cinica e tetra pratica di propaganda, esibita sopra la testa di donne e uomini che hanno perso la vita oppure che la mettono a rischio, con danni oggi non calcolabili all’economia mondiale. All’economia di tutti noi.

Uno spettacolo amaro e tragico, ma pure grottesco, al quale noi siamo costretti ad assistere ogni giorno.

Dall’inizio di marzo 2026, l’indicazione pratica per i risparmiatori che Recce’d ha ripetutamente espresso è: guardate da un’altra parte, concentrate la vostra attenzione e la vostra energia su altri fattori, ed in particolare su quei fattori che determineranno a fine 2026 chi ha vinto e chi ha perso.

Non chi ha vinto o perso in IRAN (lì nessuno vincerà e tutti perderanno) bensì chi ha vinto e chi ha perso nella gestione del risparmio.

Una seconda indicazione ripetuta più e più volte da noi di Recce’d è la seguente: allargate ed allungate il vostro sguardo. Questo è il momento, più di ogni altro, di allungare l’orizzonte a cui fate riferimento con le vostre decisioni di investimento, e di includere nelle vostre valutazioni degli asset finanziari anche elementi e fattori che, d’abitudine, vengono trascurati dagli investitori.

Recce’d con questo Post vuole aiutarvi, e quindi vi spiegheremo proprio come fare questo esercizio di valutazione. Ovvero come valutare gli asset che già avete (e che forse dovete liquidare subito) e come valutare gli asset finanziari che oggi NON avete (e che probabilmente dovete includere tra i vostri investimenti quanto prima).

Procediamo da una ricapitolazione dei fatti che vi aiuterà a rimettere un po’ di ordine.


Come preparare l'economia globale al futuro

16 aprile 2026

Mohamed A. El-Erian

La reazione negativa contro la globalizzazione, il lento declino del Washington Consensus e la rapida ascesa dell'intelligenza artificiale stanno alimentando una volatilità che, se non controllata, porterà a una crescita inferiore, a un'inflazione più elevata e a una maggiore disuguaglianza. Per indirizzare l'economia verso una strada migliore è necessario, prima di tutto, abbandonare la nostra fiducia in idee obsolete.


NEW YORK – Una realtà scomoda sta diventando sempre più difficile da ignorare. L'economia globale sta attraversando un periodo di "shock più frequenti e violenti", come afferma il premio Nobel Michael Spence. Invece di affrontare interruzioni isolate e temporanee, ci troviamo di fronte a un cambiamento strutturale verso una volatilità destabilizzante, una frammentazione sempre più profonda e una maggiore dispersione dei risultati per paesi, aziende e famiglie. Il vecchio mondo non esiste più e praticamente tutti rischiano di perdere terreno nel nuovo. La domanda è: in che misura e cosa fare al riguardo?

La guerra con l'Iran, che si è estesa a tutto il Medio Oriente, esemplifica questa nuova realtà. Sebbene i danni a livello locale, regionale e globale siano andati di male in peggio, l'introduzione di un meccanismo di interruzione duraturo si è rivelata difficile. Di conseguenza, i danni economici si stanno evolvendo e aggravando, con i primi effetti sui prezzi dell'energia e sui tassi di interesse che alimentano un'inflazione più ampia e aumentano il rischio di una crescita inferiore e di instabilità finanziaria.

Questo fenomeno non è nuovo. Anche per la guerra in Ucraina si è rivelato difficile trovare un punto di svolta, e abbiamo assistito a dinamiche analoghe in ambiti economici e finanziari più ristretti, dall'utilizzo di dazi e sanzioni sugli investimenti come arma alla frammentazione delle catene di approvvigionamento. È facile considerare ciascuno di questi fenomeni come un evento a sé stante, e molti politici e investitori lo stanno facendo. Si tratta di un errore.

Piuttosto che eventi isolati, l'attuale instabilità è la prevedibile conseguenza della perdita di tre narrazioni un tempo dominanti, senza che ne siano emerse altre unificanti a sostituirle.

  • La prima è la globalizzazione. Sono finiti i tempi in cui una sempre maggiore integrazione economica era vista come una forza stabilizzatrice. La promessa che l'interdipendenza avrebbe ridotto il rischio di conflitti è stata rimpiazzata dall'utilizzo del commercio e della finanza come arma e dallo sfruttamento dei punti strategici. Poiché il mondo non è riuscito ad affrontare tempestivamente gli effetti negativi della globalizzazione sulla distribuzione delle risorse, la triade essenziale di standard globali rispettati, istituzioni multilaterali efficaci e stato di diritto si sta ora smantellando a favore dell'unilateralismo, della frammentazione e dell'impunità.

  • Il secondo pilastro narrativo è il Washington Consensus. La convinzione che liberalizzazione, deregolamentazione, responsabilità fiscale e indipendenza delle banche centrali siano la chiave della prosperità a livello nazionale sta lentamente scomparendo negli ultimi anni. Ironicamente, gli Stati Uniti hanno aperto la strada al ribaltamento di questo approccio a livello nazionale, nonostante lo abbiano promosso per trent'anni nel resto del mondo.

  • Poi c'è l'intelligenza artificiale (IA), pronta a cambiare i presupposti che da tempo sono alla base dei modelli di business e dei mercati del lavoro. Sebbene l'IA abbia un immenso potenziale trasformativo come tecnologia di uso generale, soprattutto per la produttività, sono urgentemente necessari nuovi modelli per guidarne l'adozione. Altrimenti, le trasformazioni rischiano di superare la capacità di adattamento delle società.

La perdita di questi tre punti di riferimento ha dato origine a una cultura di sfiducia, mentalità a somma zero e decisioni miopi, che distruggono il vecchio senza offrire sostituti pronti. Mentre il sospetto prende il posto del coinvolgimento, la ricerca di una costosa autosufficienza sostituisce la sicurezza collettiva e un coordinamento duraturo diventa impossibile. L'orchestra globale suona con spartiti diversi, senza direttore d'orchestra in vista. Il risultato è tanto dirompente quanto cacofonico.

La frammentazione disordinata porterà a una crescita inferiore, a un'inflazione più elevata e a una maggiore disuguaglianza.

Ma non tutto è perduto: la traiettoria di questo nuovo mondo può ancora essere modificata in una direzione più positiva.

Una direzione positiva, se avremo il coraggio e la saggezza di abbandonare mentalità obsolete e costruire un nuovo consenso in cinque punti.

  • Innanzitutto, è tempo di superare la dicotomia "globalizzazione contro protezionismo". I governi dovrebbero invece considerare quella che l'ex Primo Ministro britannico Gordon Brown definisce "globalizzazione gestita in chiave leggera": un approccio pragmatico all'approvvigionamento locale e alla riduzione del rischio che garantisca la sicurezza delle catene di approvvigionamento e dei punti strategici, senza sfociare in guerre commerciali controproducenti e altre politiche protezionistiche.

  • In secondo luogo, la crescita sostenibile e inclusiva deve tornare in cima alle agende nazionali. Questo non significa inondare l'economia di denaro pubblico con ulteriori stimoli fiscali e monetari, né sottrarre crescita ad altre economie o al futuro. Significa piuttosto concentrarsi sull'aumento della produttività, sul miglioramento delle infrastrutture e sulle transizioni strutturali nel settore energetico e non solo.

  • In terzo luogo, le famiglie più vulnerabili hanno bisogno di sostegno. Allo stato attuale, le reti di sicurezza sociale di troppi paesi risultano inefficaci o, inavvertitamente, spingono i gruppi vulnerabili a diventare dipendenti dallo Stato, minando così la loro partecipazione al mercato del lavoro, anziché fornire le protezioni e le opportunità necessarie a garantire sicurezza e autonomia.

  • In quarto luogo, la traiettoria dell'IA non può essere lasciata alla mano invisibile del mercato. Le politiche che regolano questa innovazione trasformativa devono favorire il potenziamento del lavoro anziché la sua sostituzione (l'aumento delle competenze anziché l'automazione). Ciò significa utilizzare i sistemi fiscali per adeguare gli incentivi e perseguire investimenti a breve termine in settori sociali come la sanità e l'istruzione, dove l'IA può colmare le lacune nell'erogazione dei servizi. Significa anche fornire alle aziende una guida che incoraggi la ristrutturazione e la reinvenzione a favore dell'occupazione e della produttività, e non solo risparmi immediati attraverso la sostituzione del lavoro. Significa inoltre riorganizzare le partnership pubblico-private per garantire che la forza lavoro rimanga agile e adeguatamente qualificata, e offrire supporto alla transizione per le fasce più vulnerabili della popolazione.

  • Infine, per salvaguardare le istituzioni internazionali, è necessario riformarle. Le Nazioni Unite, il Fondo Monetario Internazionale e la Banca Mondiale continuano a essere vincolati da strutture e sistemi di governance obsoleti. Senza un sistema multilaterale più rappresentativo e reattivo, scenari un tempo impensabili diventeranno sempre più probabili, mettendo a repentaglio il nostro benessere futuro.

I problemi che affrontiamo oggi non si risolveranno da soli. Senza una visione chiara e uno sforzo congiunto, la nostra resilienza umana, finanziaria e istituzionale continuerà a erodersi, rendendoci sempre più vulnerabili a shock frequenti e violenti. Dobbiamo smettere di rimpiangere il mondo di ieri e adattarci al mondo di oggi, creando le basi e lo slancio necessari per prosperare nel mondo di domani.


Recce’d vi ha proposto di leggere questo intelligente e concreto esame della situazione allo scopo di fare con voi lettori e per voi lettori il punto della situazione: come avete letto, l’IRAN è semplicemente un episodio, un cosiddetto side-show, mentre ciò a cui tutti dobbiamo guardare oggi è un cambiamento di epoca, ovvero una Nuova Era.

Recce’d è in piena sintonia con questa affermazione: anche se noi di Recce’d NON siamo d’accordo con le ricette che vengono proposte qui sopra per superare le difficoltà del momento.

Del testo che avete appena letto, noi giudichiamo importantissimi tre concetti:

  • ci attendono crescita economica modesta ed inflazione elevata

  • il Washington Consensus non esiste più (e c’è nulla al suo posto)

  • va abbandonata una mentalità obsoleta.

Precisiamo subito che, a differenza di quanto viene fatto nell’articolo, qui noi non ci addentreremo nel “che cosa si dovrebbe fare per evitare il peggio”, lasciandolo a politologi, sociologhi, politici e commentatori vari.

Il solo tema che ci appassiona e ci riguarda è invece “data questa situazione, e partendo dal punto in cui ci troviamo, che cosa facciamo oggi e che cosa faremo domani per i nostri portafogli titoli”.

E’ importante fare chiarezza, capire bene dove ci si trova: ma poi è ancora più importante decidere bene sui propri risparmi, proteggerli e farli guadagnare (il giusto).

Non siamo in condizione di sintetizzare in un solo Post tutte le cose che ci sono da fare oggi: ma numerose di queste le abbiamo già anticipate al lettore, con i Post precedenti del 2026 e del 2025. In questo senso, lo scenario che noi abbiamo indicato ai lettori più di un anno fa come il solo scenario plausibile oggi viene assunto come realistica eventualità anche dal Governo italiano (nelle due immagini qui sotto). E presto, anche da tanti altri Governi. E su questo tema, l’intera vicenda IRAN non ha alcun peso.


Il tema non è semplice, non è di facile comprensione, non si risolve con una battuta oppure con un tweet.

Eppure ognuno di noi investitori, in questo momento, ha affidato i propri risparmi a strumenti i cui risultati (ed i cui rischi) dipendono esattamente da questa complessità.

Molti spot radiofonici e TV (come quello che noi citiamo alla pagina MERCATYI del sito) ingannano gli investitori, prospettando una realtà “semplice” che però purtroppo non esiste. Questi spot vendono semplicità e felicità, ma per avere successo con gli investimenti è necessario rifiutare le semplificazioni e le illusioni, e arrivare invece alla consapevolezza di ciò che si sta facendo con i propri soldi, facendosi evidentemente aiutare da soggetti che ne abbiamo la competenza.

Soggetti che, questo è certo, hanno competenze diverse dal venditore di Fondi e polizze, dal financial advisor, dal promotore finanziario, dal private banker, dal wealth manager. A voi, i venditori proprio non servono.

Recce’d, che a differenza dei venditori appena citati non vuole vendervi nessun prodotto, ma unicamente competenza professionale, sceglie oggi di portare al lettore un aiuto concreto, fornito appunto da una persona competente. In questo caso, un Premio Nobel per l’economia, l’amico Michael Spence, del quale vi sarà utile leggere il contributo che segue.

Non troverete, nell’articolo che segue, indicazioni operative per i vostri investimenti del tipo “vendi i dollaro, compra l’oro, alleggerisci le Borse). Perché oggi proprio non è questa, la questione da affrontare.

La questione oggi invece è questa: il Washington Consensus citato più sopra non c’è più, e quindi chi investe il proprio denaro fidandosi di quel tipo di promesse può essere certo di perdere il proprio denaro.

Per questa ragione, come abbiamo già scritto poco sopra, Recce’d vi suggerisce di ampliare i vostri orizzonti (sia quello temporale, sia l’orizzonte dei fattori che incidono sulle vostre scelte di investimento). Con questo articolo che chiude il Post, Recce’d vi aiuta a comprendere che gli episodi che occupano le prime pagine (come è stato per l’Ucraina, e come è oggi per lo IRAN) sono in realtà soltanto sfoghi, soltanto manifestazioni esteriori di dinamiche che viaggiano al di sotto della superficie, al di sotto delle prime pagine di GR e TG.

Le dinamiche a cui facciamo riferimento, che trovate citate in questo articolo, sono quelle che poi decideranno

  • se sui vostri investimenti in materie prime a fine 2026 registrerete un utile oppure una perdita

  • se i vostri investimenti in Titoli di Stato nel 2026 vi faranno perdere o guadagnare soldi

  • se le vostre posizioni azionarie sono destinate a reggere l’urto dei nuovi shocks che stanno per arrivare, oppure se rischiate di vederle perdere improvvisamente di valore

  • se nella vostra allocazione del risparmio le vostre scelte in materie di valuta sono sufficienti a proteggere il vostro risparmio dai nuovi shocks.

Il panorama descritto qui ci lascia, tutti noi investitori, con una sola certezza: altri, più grandi shocks, dovranno essere affrontati a breve, sicuramente già nel 2026. Questo è lo stato delle cose oggi: lo dobbiamo accettare, comprendere e dobbiamo anche guadagnarci (oppure, quanto meno, non perdere tutto).

L'effettiva chiusura dello Stretto di Hormuz da parte dell'Iran, attraverso il quale transita circa un quinto del petrolio mondiale e un quarto dei fertilizzanti, ha messo in luce una ben nota vulnerabilità della nostra complessa economia globale interconnessa: un singolo punto di cedimento può causare interruzioni enormi e costose.

Eppure, tali punti di cedimento si stanno moltiplicando da decenni.

Il commercio globale attraversa numerosi altri passaggi critici, che potrebbero a loro volta trasformarsi in colli di bottiglia in grado di causare interruzioni. Lo Stretto di Malacca, tra la Malesia e l'isola indonesiana di Sumatra – una delle sole due rotte marittime che collegano l'Oceano Indiano al Pacifico – è oggetto di grande attenzione nelle simulazioni di guerra. Quando il Canale di Suez fu bloccato per sei giorni dalla gigantesca nave portacontainer Ever Given nel 2021, l'interruzione si ripercuoté sulle catene di approvvigionamento per mesi. Il Canale di Panama presenta rischi simili.

Un'eccessiva concentrazione del mercato genera vulnerabilità analoghe. Il predominio di pochi produttori giapponesi di microcontrollori e sensori di flusso d'aria per motori – componenti piccoli ma essenziali nell'industria automobilistica – ha fatto sì che, quando il devastante terremoto e lo tsunami hanno colpito il Giappone nel 2011, l'industria automobilistica globale si contraesse drasticamente.

Tali vulnerabilità sono in qualche modo più facili da affrontare rispetto a quelle legate a fattori geografici, come lo Stretto di Hormuz. Dal 2011, le case automobilistiche hanno diversificato i propri fornitori, accumulato scorte di sicurezza e creato sistemi di dati su larga scala che migliorano la trasparenza nelle complesse catene di approvvigionamento, facilitando l'individuazione di rischi occulti derivanti da un'unica fonte.

Tuttavia, la diversificazione comporta dei compromessi, come probabilmente scoprirà il settore dei semiconduttori avanzati. Un'unica azienda olandese, ASML, produce tutte le apparecchiature per la litografia a ultravioletti estremi necessarie per realizzare i semiconduttori più avanzati, e solo due aziende, la taiwanese TSMC e la sudcoreana Samsung, hanno le capacità per produrre semiconduttori a 2 nanometri.

Date le evidenti vulnerabilità che ciò crea, i governi stanno ora promuovendo la diversificazione. Gli Stati Uniti e l'Unione Europea hanno introdotto incentivi per TSMC e Samsung al fine di diversificare geograficamente la loro produzione, e il governo statunitense sta sostenendo lo sviluppo delle capacità di Intel nel settore dei semiconduttori avanzati. Nel frattempo, la Cina sta investendo massicciamente per ridurre la sua dipendenza da fonti esterne nella progettazione e produzione di semiconduttori.

Ma se da un lato questo approccio potrebbe aumentare la resilienza, dall'altro il settore non può permettersi una minore efficienza. I semiconduttori più avanzati sono cruciali non solo per l'addestramento di modelli di IA generativa, ma anche per lo sviluppo di applicazioni di IA fisica (come la robotica e i veicoli autonomi), che richiedono bassa latenza, elevata efficienza termica, basso consumo energetico e lunga durata della batteria. Non è chiaro se le catene di approvvigionamento diversificate attualmente in fase di sviluppo saranno in grado di tenere il passo con la domanda.

Le terre rare rappresentano un'altra notevole vulnerabilità nelle catene di approvvigionamento tecnologiche. Una vasta gamma di prodotti critici e strategici – tra cui veicoli elettrici, elettronica di consumo, tecnologie mediche e tecnologie militari avanzate – dipendono da questi ingredienti essenziali, eppure la Cina da sola controlla circa il 60% dell'estrazione globale di terre rare e oltre il 90% della lavorazione.

Anche il settore finanziario presenta punti critici. Il sistema di messaggistica interbancaria SWIFT, controllato dagli Stati Uniti per le transazioni transfrontaliere, ne è un esempio lampante.

A livello economico, un'eccessiva dipendenza da un'unica fonte per qualsiasi cosa – dall'energia alla domanda – può generare un punto critico, come ha imparato l'Europa dopo l'invasione su vasta scala dell'Ucraina da parte della Russia nel 2022.

Ciò è vero non solo per il rischio di un incidente o di uno shock, ma anche perché un'eccessiva dipendenza facilita l'estorsione o altre forme di pressione, come dimostrano i controlli cinesi sulle esportazioni di terre rare, l'applicazione delle sanzioni da parte degli Stati Uniti tramite SWIFT e l'uso di dazi da parte del presidente statunitense Donald Trump.

La proliferazione di punti di guasto è legata alla struttura e agli incentivi dell'economia globale. In una rete altamente decentralizzata e competitiva, gli investitori sono più motivati ​​a ottimizzare l'efficienza (i cui benefici sono appropriabili, ovvero vanno in gran parte a vantaggio dell'investitore) che la resilienza (i cui benefici sono distribuiti sull'intera rete). Quando ci sono molti investitori, nessuno ha un incentivo a internalizzare i costi necessari per bilanciare efficienza e resilienza.

Le reti con una maggiore concentrazione di proprietà hanno maggiori probabilità di ottimizzare la resilienza. Tre aziende (Alcatel Submarine Networks, SubCom e NEC) forniscono e gestiscono l'87% della vasta rete globale di cavi sottomarini in fibra ottica, che trasportano oltre il 95% del traffico dati internazionale, inclusi i dati di rete pagamenti e altre transazioni finanziarie. Questi "architetti" hanno un forte incentivo a integrare la resilienza nel sistema, ad esempio aumentando il numero di cavi, distribuendo i punti di approdo, garantendo un'ampia dispersione, implementando progetti ad anello, utilizzando protocolli internet per il reindirizzamento automatico del traffico in caso di interruzioni e includendo capacità di riserva. Dopotutto, la resilienza fa parte del pacchetto che stanno vendendo.

Lo stesso vale per il settore automobilistico, dove grandi attori come Toyota controllano una fetta sufficientemente ampia della catena di approvvigionamento da trarre vantaggio dall'ottimizzazione sia dei costi che della resilienza.

Per internet, è stato il governo degli Stati Uniti ad agire come architetto principale, garantendo, ad esempio, che i protocolli integrati reindirizzassero automaticamente il traffico in caso di interruzioni. Di fatto, le grandi economie nazionali sono attori importanti perché, in una certa misura, internalizzano e aggregano i benefici della resilienza tra una serie di piccoli attori del settore privato.

Quando i mercati non offrono sufficiente resilienza, i paesi diventano attori importanti nel fornirla. A tal fine, hanno a disposizione diverse opzioni. Possono procedere in autonomia, ad esempio riportando in patria la produzione di beni critici come i semiconduttori. Possono intensificare la cooperazione internazionale, ad esempio formando una coalizione per massimizzare l'approvvigionamento alternativo di terre rare. Oppure possono perseguire una combinazione di entrambe le strategie. Una regola empirica approssimativa potrebbe essere che la cooperazione è meno costosa del ritorno in patria, più efficace in linea di principio e, in certi casi, essenziale, ma molto più difficile da realizzare.

Qualunque approccio scelgano i Paesi, eliminare o mitigare i punti critici sarà costoso. Ma, in un'epoca di crescente frammentazione e deterioramento della cooperazione, è un costo che dovranno sostenere.

Michael Spence, premio Nobel per l'economia, è professore emerito di economia ed ex preside della Graduate School of Business presso l'Università di Stanford. È Senior Fellow presso la Hoover Institution, Senior Advisor di General Atlantic e

Valter Buffo