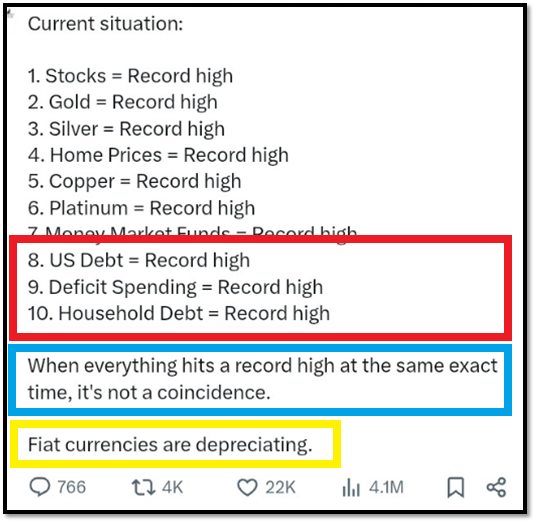
BNP Paribas, 9 agosto 2007: e poi tutto iniziò a correre
 

Con tutto ciò che accade nel Mondo, perché oggi ci scrivete proprio del 2007? Venti anni fa?

Voi pensate che un fatto di venti anni fa oggi sia (per noi investitori, ed i nostri risparmi, ed il nostro portafoglio titoli) più importante di Trump? Dello IRAN? Del petrolio? Delle Borse? Del dollaro USA?

Se vi state facendo queste domande, vi rispondiamo subito. E la nostra risposta è un grande “sì”.

Ora, spiegheremo il perché.

Ma prima di tutto, noi di Recce’d vogliamo spiegare al nostro lettore come quanto seguirà si lega, giorno dopo giorno dopo giorno, a ciò che voi leggete sul quotidiano e sui social, ed anche a ciò che voi ascoltate al GR e sentite in TV.

Quando si considerano le prospettive economiche e finanziarie, è importante riconoscere le dinamiche sequenziali di come le perturbazioni causate dalla guerra si propagano nell'economia globale. Inoltre, più a lungo persiste il conflitto, maggiore è il rischio che questi effetti sequenziali si scontrino e diventino simultanei, proprio come riemergono fragilità sottostanti di lunga data.

Per illustrare:

  1. L'economia globale sta attualmente sperimentando gli effetti di primo impatto della guerra: un'impennata dei prezzi dell'energia e dei tassi di interesse di mercato - costi di indebitamento - che tendono a salire più di quanto avrebbero fatto altrimenti.

  2. Più a lungo dura la guerra, più è probabile che ciò porti a effetti negativi sui prezzi più ampi, a una crescita soffocata e a crescenti minacce per il mercato del lavoro.

  3. Contemporaneamente, aumentano i rischi per la stabilità finanziaria.

  4. Questi effetti non saranno uniformi; ci sarà una significativa dispersione nel loro impatto tra specifici paesi, famiglie e aziende.
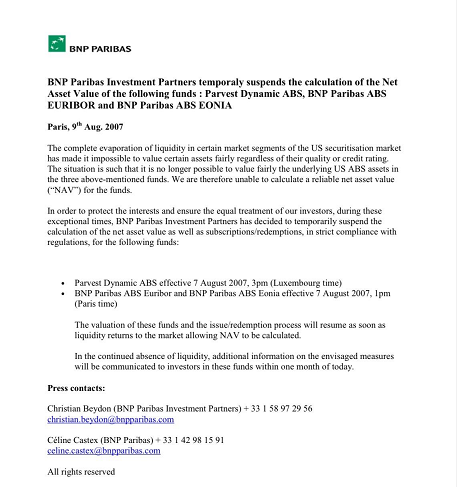
L‘immagine qui sopra fa riferimento ad un evento del 2007 che è appropriato definire “storico”.

Quell’evento del 2007, in sé, non fu catastrofico: ma fu il segnale, l’annuncio, l’anticipazione di una vera e propria catastrofe finanziaria che ha segnato per sempre la storia economica del nostro Pianeta.

Nessuno (noi noi in Recce’d, e nessun altro) è in grado di anticipare il QUANDO ed il COME di determinati eventi: la sequenza degli eventi è sempre dominata dagli elementi casuali. dal destino.

Noi gestori di portafoglio, però, siamo costretti per dovere professionale ad ANTICIPARE i tempi e gli eventi. Ed in modo particolare, per dovere professionale, dobbiamo essere in grado di anticipare ai nostri Clienti eventi di portata molto ampia, per consentire ai nostri Clienti di proteggere al meglio il loro patrimonio, e laddove possibile di guadagnare proprio su eventi di quel tipo.

L’eventi citato dalla immagine di apertura riguarda il blocco dei riscatti di tre Fondi Comuni Monetari da parte della banca internazionale BNP Paribas, nel mese di agosto del 2007.

Da quel momento, poi, tutto iniziò a correre a velocità folle. Nessuno, al Mondo aveva più il controllo: semplicemente, accadde tutto ciò che doveva accadere.
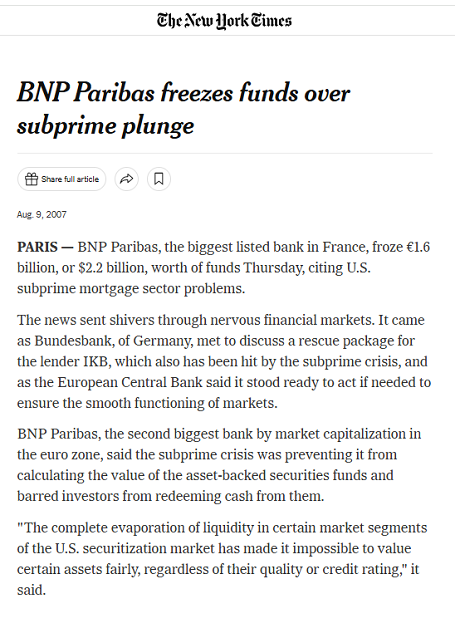
Adesso per voi lettori facciamo sintetizzare le caratteristiche di quell’evento del 2007 alla Intelligenza Artificiale.

Il 9 agosto 2007, BNP Paribas ha sospeso i rimborsi e i calcoli del valore patrimoniale netto per tre fondi di investimento – Parvest Dynamic ABS, BNP Paribas ABS Euribor e BNP Paribas ABS Eonia – a causa dell'esposizione ai mutui subprime statunitensi. Questo evento, che ha coinvolto circa 1,6 miliardi di euro (2,2 miliardi di dollari) di attività, è ampiamente considerato uno dei principali catalizzatori della crisi finanziaria globale del 2007-2009.

Dettagli chiave del congelamento del 2007

Motivo della sospensione: la banca ha dichiarato che la "completa evaporazione della liquidità" nei mercati delle cartolarizzazioni statunitensi ha reso impossibile una valutazione equa delle attività detenute in questi fondi. Senza una valutazione affidabile, la banca non avrebbe potuto consentire agli investitori di rimborsare le proprie azioni.

Fondi interessati:

  1. Parvest Dynamic ABS

  2. BNP Paribas ABS Euribor

  3. BNP Paribas ABS Eonia

Importanza: Sebbene non si trattasse di tradizionali "fondi del mercato monetario" in senso retail, la loro sospensione è stata molto significativa perché erano commercializzati come veicoli a basso rischio e focalizzati sulla liquidità. Il blocco ha segnalato al sistema finanziario globale che anche le istituzioni più sofisticate non erano in grado di valutare i titoli garantiti da ipoteca, portando a un'improvvisa e diffusa perdita di fiducia nei mercati del credito.

Impatto sul mercato: L'annuncio ha spinto la Banca Centrale Europea (BCE) a un immediato e massiccio intervento di liquidità per stabilizzare il sistema finanziario. È spesso citato come il momento in cui la stretta creditizia si è trasformata in una vera e propria crisi finanziaria globale.
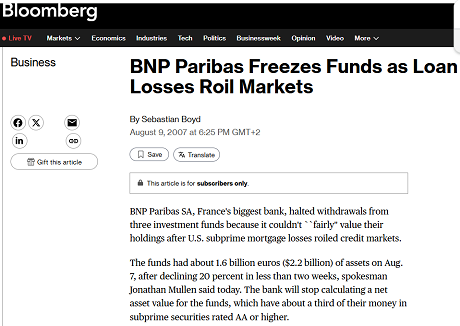
Senza farlo apposta, nel brano che avete appena letto l’Intelligenza Artificiale ha messo in evidenza uno degli aspetti di maggiore rilievo, di quel fatto ma soprattutto delle sue conseguenze.

In quel passaggio dove si racconta che:

L'annuncio ha spinto la Banca Centrale Europea (BCE) a un immediato e massiccio intervento di liquidità per stabilizzare il sistema finanziario. È spesso citato come il momento in cui la stretta creditizia si è trasformata in una vera e propria crisi finanziaria globale.

L’importanza di questo passaggio, che a voi lettori sarà utilissima nei prossimi mesi, è sapere che un massiccio intervento di liquidità per stabilizzare il sistema finanziari in determinate condizioni NON lo stabilizza.

Per quale ragione?

Noi di Recce’d scegliamo di affidare questa risposta ad una delle menti più brillanti tra quelle che si sono occupate di quella situazione: anche perché a quel tempo occupava una posizione di grande responsabilità. Si tratta di Mervyn King.

Il 9 agosto 2007 la banca d'investimento francese BNP Paribas annunciò la chiusura di tre fondi di investimento, il che significava che chi vi aveva investito non poteva più ritirare il proprio denaro.

Il comunicato stampa recitava quanto segue:

"La completa evaporazione della liquidità in alcuni segmenti del mercato statunitense delle cartolarizzazioni ha reso impossibile valutare equamente determinati asset, indipendentemente dalla loro qualità o dal loro rating creditizio".

In inglese, ciò significa "non potremmo vendere questa roba nemmeno se ci provassimo, perché nessuno sa quanto valga, se vale qualcosa".

È visto da molti come l'inizio della peggiore crisi finanziaria dagli anni '30. Ciò che non riuscivano a valutare erano pacchetti di mutui statunitensi.

In prima linea c'era Mervyn, ora Lord King, all'epoca governatore della Banca d'Inghilterra. Dichiarò alla BBC che non era tanto l'annuncio a turbarlo, quanto la risposta improvvisa e drammatica della Banca Centrale Europea.

"Quello che hanno fatto è stato prestare, per un giorno, 100 miliardi di euro (90 miliardi di sterline) al sistema finanziario. Sono una cifra piuttosto elevata e ciò che hanno fatto è stato far sì che la gente si chiedesse cosa sapessero loro e gli altri no - ce lo siamo chiesti anche noi.

"Quello è stato il primo giorno della mia vacanza. È stato anche l'ultimo giorno della mia vacanza. In effetti, l'ultima vacanza da quattro anni."

Un anello debole

Quella prima scossa si trasformò in un vero e proprio terremoto finanziario che scosse le istituzioni più potenti del mondo, distruggendone molte, tra cui Northern Rock e la banca d'investimento statunitense Lehman Brothers.

Salvare il sistema finanziario si dimostrò al di là dei poteri delle sole banche centrali, con i governi costretti a nazionalizzare alcuni istituti di credito e a stanziare decine di miliardi di dollari di denaro dei contribuenti per sostenere banche come RBS, che altrimenti sarebbero crollate.

Lord King afferma che un sistema bancario che consideravamo sicuro si è rivelato l'anello debole dell'economia globale.

Ha ricordato un incontro con la Financial Services Authority (FSA) in cui a lui e all'allora Cancelliere Alistair Darling fu detto che "Jaguar è ​​nei guai".

Espressero il loro sconcerto sul perché una casa automobilistica dovesse essere nei guai, finché non si resero conto che l'autorità di regolamentazione finanziaria stava usando un codice per indicare l'ennesima banca sull'orlo del collasso.

"In questi incontri privati, i nomi in codice venivano usati in un modo che sembrava completamente inutili".

Sorprendentemente, ha detto che quei giorni non erano pieni di stress e ansia.

"Abbiamo trascorso 20 ore al giorno su questo per molti anni. Quindi non è stato un percorso estenuante, è stato più che altro un lungo lavoro di ricerca della cosa giusta."

L'effetto Cina

Lord King insiste sul fatto che la crisi finanziaria non è stata, di per sé, la causa del crollo economico, ma un sintomo dei crescenti squilibri economici globali.

L'ingresso della Cina nell'economia mondiale ha avuto l'effetto di far scendere i prezzi e i salari, con conseguente calo dei tassi di interesse.

Ciò ha portato a un enorme aumento della domanda di prestiti, che ha portato le banche ad aumentare i prestiti.

"Il motivo per cui il sistema bancario è entrato in difficoltà è che, espandendosi, lo ha fatto prendendo in prestito denaro anziché raccogliere nuovo capitale."

Afferma che queste forze della globalizzazione hanno fatto sì che ci fossero molti perdenti e che coloro che hanno perso non siano stati trattati con onestà.

"Abbiamo permesso loro di perdere e poi, dopo l'evento, abbiamo detto 'beh, è ​​dura, il Paese nel suo complesso sta meglio. Meglio che ti riqualifichi o ti riqualifichi'."

Questa insoddisfazione si è fatta sentire nei voti per Donald Trump e nel voto per l'uscita dall'UE.

"In entrambi i casi abbiamo visto persone votare contro qualcosa", afferma Lord King.

Brexit dura

Descrive la copertura mediatica del dibattito sulla Brexit, sia prima che dopo il voto, come "isterica".

Quando gli viene chiesto il suo punto di vista sull'impatto economico dell'uscita dall'UE, risponde: "Non lo so, è l'unica risposta onesta".

Una cosa di cui è certo è che, con l'avvicinarsi dei negoziati sulla Brexit, dobbiamo essere pronti ad abbandonarli, altrimenti la nostra posizione perde credibilità.

Con abbandonare, intende ripiegare su un rapporto commerciale regolato dalle regole dell'Organizzazione Mondiale del Commercio.

"Se si vuole avere successo in questo negoziato, è necessario avere una posizione di riserva che l'altra parte comprenda e ritenga credibile.

"Non è la prima scelta, ma dobbiamo avere un'opzione, altrimenti l'altra parte non ascolterà. Questo dovrebbe essere qualcosa su cui le persone possono essere d'accordo, indipendentemente dal fatto che abbiano votato per la Brexit o meno."

A dieci anni dalla crisi, non è disposto (forse opportunamente) ad attribuire la responsabilità di quanto accaduto.

"Non credo che serva iniziare a cercare di incolpare le persone, altrimenti ci si ritrova in una situazione in cui si pensa che punire le persone che si incolpano ci proteggerà dalla prossima crisi, cosa che ovviamente non accadrà."

Ritiene, tuttavia, che siano state apprese lezioni preziose e che il sistema finanziario sia molto più sicuro ora rispetto a 10 anni fa.

"Abbiamo una procedura per gestire una banca in difficoltà, cosa che all'epoca non avevamo."

Quindi, gli è piaciuto il periodo trascorso in prima linea durante la crisi?

"Non credo che sia “piaciuto”: non è la parola giusta", afferma Lord King. "Ma quando fai un lavoro interessante vuoi vivere momenti interessanti e noi lo abbiamo sicuramente fatto."


Se qualcuno tra i nostri lettori si chiede “a che cosa serve tutto ciò che ho letto fino a qui”, noi rispondiamo subito.

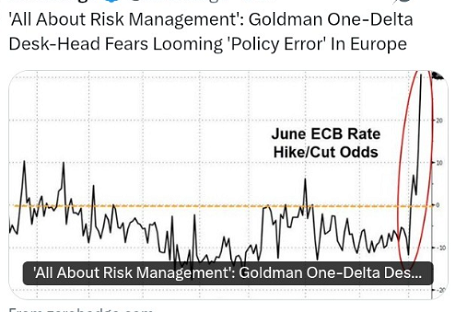
Serve a comprendere per quale ragione, imbattendovi per caso in un titolo di giornale come quello che segue, dovete realizzare immediatamente che riguarda proprio voi, il vostro risparmio, il vostro portafoglio titoli, la vostra asset allocation. ma proprio tutta, la vostra asset allocation: azioni, valute, obbligazioni, materie prime.
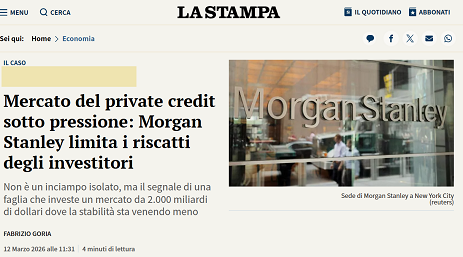
Se proprio non leggete i giornali, vi potrebbe comunque capitare di visitare il sito di una Camera di Commercio.
Oppure, vi lettori potreste essere “surfisti del Web”, ed imbattervi in titoli come questo.
Come fanno molti, poi, anche a voi può succedere di spendere il vostro tempo su Tik Tok oppure Instagram: ed anche lì, potreste leggere cose come questa.
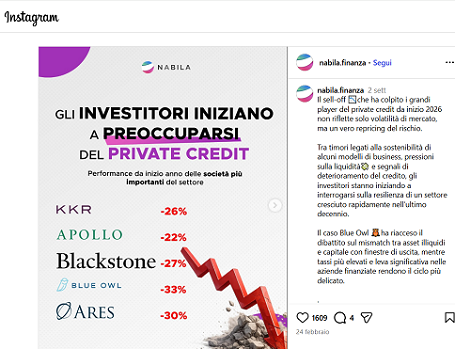
Se poi siete focalizzati sui mercati finanziari, allora certamente avete già incontrato notizie e commenti come questi. E forse non avete subito colto il significato, e l’importanza, Forse, alcuni di voi non sono consapevoli di ciò che succede oggi.
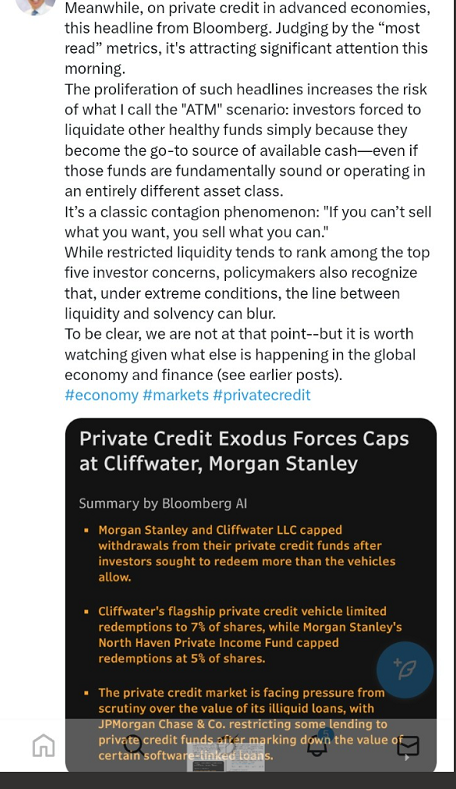

Come sempre, noi di Recce’d ricompensiamo l’attenzione dei nostri lettori con informazioni selezionate, analisi di elevata qualità, ed indicazioni concrete (e non mai generiche) a proposito della gestione del risparmio, della strategia di investimento e della performance del portafoglio titoli.

In questo Post, ne avete già ricevute, ed in grande numero.

Lo avevamo fatto in passato, e con grande anticipo su tutti: potete ritornare al 20 febbraio 2026, alla pagina TWIT - TWOO, e poi anche al 20 novembre 2025, sempre alla nostra pagina TWIT - TWOO.

Completiamo il lavoro di oggi con l’articolo che segue: la cui lettura vi aiuterà a ridisegnare la vostra strategia di investimento 2026.

Noi di Recce’d siamo qui a vostra disposizione per supportarvi proprio in questa (necessaria) revisione della vostra strategia 2026.

OGNI crisi dei mercati finanziari è diversa, ma tutte hanno un filo conduttore, e stanno iniziando a emergere parallelismi tra le scosse che stanno investendo il credito privato e quelle che hanno colpito il mercato immobiliare subprime statunitense, che hanno portato alla crisi finanziaria globale (GFC) del 2007-2009.

Questo non significa che si debba necessariamente ripetere quella medesima crisi storica.

Tuttavia, c'è un rischio crescente che la crescente tensione nel credito privato – scarsa o inesistente liquidità, prezzi poco trasparenti e picchi nei rimborsi – possa riversarsi sui mercati dei titoli pubblici.

BlackRock, il più grande gestore patrimoniale al mondo con circa 14.000 miliardi di dollari in gestione, ha dichiarato venerdì scorso di aver limitato i prelievi da un fondo obbligazionario di punta, dopo un'impennata di richieste di rimborso.

Pochi giorni prima, il gestore patrimoniale alternativo Blackstone aveva annunciato di aver aumentato il limite massimo di rimborso del suo Blackstone Private Credit Fund per far fronte a un numero record di richieste di rimborso.

I campanelli d'allarme per questi due colossi arrivano dopo un evento simile avvenuto il mese scorso presso il gestore patrimoniale alternativo più piccolo Blue Owl, e dopo i fallimenti del fornitore statunitense di ricambi auto First Brands e della concessionaria Tricolor alla fine dell'anno scorso, che hanno spinto l'amministratore delegato di JPMorgan Chase, Jamie Dimon, ad avvertire:

"Quando vedi uno scarafaggio, probabilmente ce ne sono altri".

Dalle competenze all'impatto sostenibile

Gli investitori con un senso della storia, o che erano presenti negli anni 2000, potrebbero pensare che tutto questo suoni un po' familiare.

Nel 2007, BNP Paribas, Bear Stearns e HSBC bloccarono i rimborsi dei fondi subprime statunitensi o avvertirono di essere in difficoltà – un rischio apparentemente piccolo che si trasformò in un crollo finanziario globale.

Naturalmente, la crisi finanziaria globale non esplose completamente fino a settembre 2008, quando le autorità statunitensi permisero il fallimento di Lehman Brothers.

Ma la crisi si stava aggravando costantemente da almeno 18 mesi, con le scosse di quei fondi subprime che offrivano agli investitori i primi segnali di un possibile pericolo.

La logica per cui oggi non si consente agli investitori di accedere al proprio denaro è probabilmente simile alle giustificazioni del 2007: gli asset hanno probabilmente perso molto valore e quindi dovrebbero essere venduti con una forte perdita; il gestore patrimoniale potrebbe temere di innescare una svendita di altri asset per reperire la liquidità richiesta; oppure il fondo potrebbe avere difficoltà a sbarazzarsi degli asset illiquidi.

Oppure potrebbe essere un po' tutte e tre le cose.

Mercato opaco

In ogni caso, come nel caso dei mutui subprime e dei derivati ​​correlati nel 2007, è difficile sapere quale sia il valore reale degli asset del credito privato oggi, perché il mercato è molto opaco e illiquido.

Quando la determinazione dei prezzi svanisce, spesso prevalgono le ipotesi più ribassiste.

Un'altra somiglianza con i subprime del 2007 è che il credito privato e i mercati privati ​​in generale non sono considerati un rischio sistemico per la stabilità finanziaria.

Come tutti sappiamo, all'epoca si rivelò un pio desiderio.

Stavolta è diverso?

Probabilmente, se consideriamo le dimensioni. Il mercato dei titoli garantiti da ipoteca, all'origine della crisi finanziaria globale, valeva circa 7,2 trilioni di dollari nel 2007, ovvero il 5% del valore totale dei titoli globali dell'epoca, secondo Investec.

Oggi il mercato del credito privato vale circa 2 trilioni di dollari, meno dell'1% di tutti i titoli globali.

D'altra parte, come i subprime del 2007, il credito privato oggi è scarsamente regolamentato, certamente rispetto agli istituti di credito bancari tradizionali, il che significa che la sua reale portata non è facilmente accertabile.

Inoltre, i piccoli investitori tradizionali stanno diventando sempre più coinvolti.

Secondo Investec, gli investitori al dettaglio rappresentavano il 16,6% delle partecipazioni nei fondi di credito privati ​​alla fine del 2024, in aumento rispetto al 5,5% del 2020.

Nel frattempo, i tassi di insolvenza del credito privato stanno aumentando, raggiungendo il record del 9,2% nel 2025, ha dichiarato la scorsa settimana l'agenzia di rating Fitch Ratings. Si tratta di un aumento rispetto al precedente record dell'8,1% del 2024.

Aziende di software disperate

Forse in modo inquietante, questi insolvenze non includevano alcuna azienda di software, che è diventata un importante debitore privato.

Il settore del software è stato colpito quest'anno dai timori di una disruption legata all'intelligenza artificiale, che ha fatto crollare le azioni dei giganti del credito privato Blackstone, KKR e Apollo dal 30% al 45% negli ultimi mesi.

I rischi più ampi derivanti dal credito privato sembrano orientati al ribasso.

L'economia statunitense si trova in una fase delicata, tra un mercato del lavoro instabile e le conseguenze della guerra in Medio Oriente, tra cui la forte volatilità dei mercati petroliferi e lo spettro di una moderna "stagflazione".

È vero, l'opinione prevalente è che i fondamentali dell'economia siano solidi e che il credito privato non sia abbastanza ampio o ben integrato da affossare la crescita del prodotto interno lordo o i mercati finanziari più ampi.

Come notano gli strateghi di Barclays, il credito privato ha problemi, ma non abbastanza gravi da spingere gli Stati Uniti in recessione. Naturalmente, è esattamente così che venivano considerati i mutui subprime nel 2007.
Parafrasando Warren Buffett, quando la marea di liquidità si ritira, si vede chi ha nuotato nudo.
I recenti eventi nel mercato del credito privato suggeriscono che presto potrebbero essere esposte le nudità di altri Fondi e non soltanto del credito privato.

Valter Buffo
Marzo 2026: dal guardrail agli scarafaggi
 

Nell’urgenza del momento, e nella fretta degli eventi che si susseguono, per ogni investitore è decisivo mettere alcuni punti fermi, alcuni appigli ai quali aggrapparsi nel momento della decisione sui propri risparmi.

Recce’d, oggi, ve ne regala una serie, utilizzando alcune immagini.

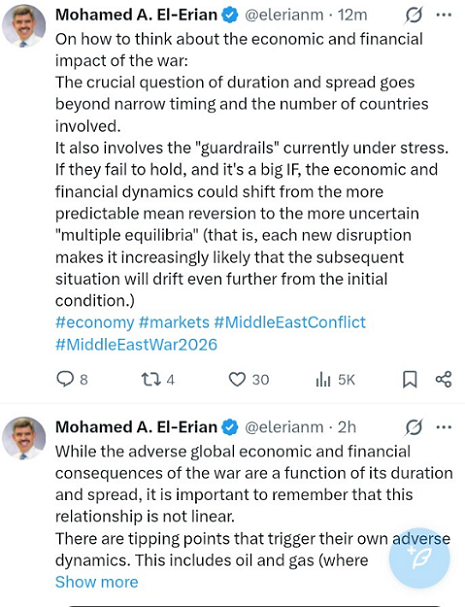
La prima immagine che abbiamo selezionato per i nostri lettori ci aiuta a riflettere sul come investire in tempi di guerra. e vi parla equilibri “multipli” e di relazioni “non lineari”:

Su come pensare all'impatto economico e finanziario della guerra:

La questione cruciale della durata e della diffusione va oltre la tempistica ristretta e il numero di paesi coinvolti.

Coinvolge anche i "guardrail" ovvero le barriere protettive che attualmente sono sotto stress. Se non dovessero reggere, ed è un grande SE, le dinamiche economiche e finanziarie potrebbero passare dalla più prevedibile regressione alla media ai più incerti "equilibri multipli" (ovvero, ogni nuova perturbazione rende sempre più probabile che la situazione successiva si allontani ulteriormente dalla condizione iniziale).

Mentre le conseguenze economiche e finanziarie globali negative della guerra sono funzione della sua durata e diffusione, è importante ricordare che questa relazione non è lineare.

Ci sono punti di svolta che innescano dinamiche avverse. Tra questi rientrano petrolio e gas.

Mesi fa, Recce’d vi aveva anticipato che il 2026 sarà “un anno a scalini”.

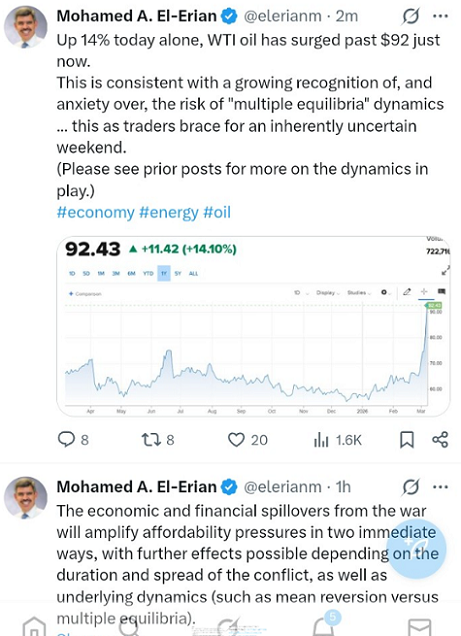
Leggiamo ora una seconda immagine.

L’immagine commenta il “fatto del giorno” del venerdì 6 marzo 2026, e lo fa in questo modo.

In rialzo del 14% solo oggi, il petrolio WTI ha appena superato i 92 dollari.

Ciò è coerente con un crescente riconoscimento e ansia per il rischio di dinamiche di "equilibri multipli", mentre i trader si preparano a un fine settimana intrinsecamente incerto.

(Si prega di consultare i post precedenti per ulteriori informazioni sulle dinamiche in gioco.)

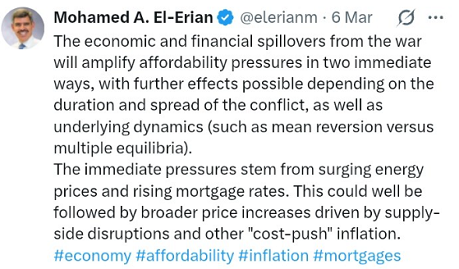
Le ricadute economiche e finanziarie della guerra amplificheranno le pressioni sull'accessibilità economica in due modi immediati, con ulteriori effetti possibili a seconda della durata e dell'estensione del conflitto, nonché delle dinamiche sottostanti (come la reversione alla media rispetto a equilibri multipli).

Veniamo poi ad una terza immagine che Recce’d ha selezionato per i suoi lettori: che tratta dell’altro “fatto del giorno”, ed il giorno in questione è proprio venerdì 6 marzo 2026. Leggiamo.

Forse il fatto vi è sfuggito. Forse su Sole 24 Ore e MF non c’era. Oppure non lo avete letto sul Corriere, sulla Repubblica, su Il Giornale, su Il Fatto Quotidiano. Non lo avete ascoltato al Tg oppure al GR. Non lo hanno detto su CBNC. Non si trova sui social e nelle chat.

Ecco come Recce’d vi aiuta. Noi, siamo SEMPRE presenti, SEMPRE informati, SEMPRE analitici, e SEMPRE concreti.

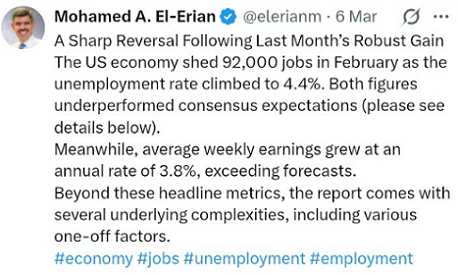
Leggiamo che cosa dice l’immagine qui sopra:

Una brusca inversione di tendenza dopo il robusto guadagno del mese scorso. L'economia statunitense ha perso 92.000 posti di lavoro a febbraio, con il tasso di disoccupazione salito al 4,4%. Entrambe le cifre hanno sottoperformato le aspettative del consenso (vedere i dettagli di seguito).

Nel frattempo, i salari settimanali medi sono cresciuti a un tasso annuo del 3,8%, superando le previsioni.

Oltre a questi parametri principali, il rapporto presenta diverse complessità di fondo, inclusi vari fattori una tantum.

Il nostro suggerimento: inserite questo dato, importantissimo, nelle vostre valutazioni, prima di decidere.

Un quale modo? Vi è di aiuto la prossima immagine.

Il testo vi dice che non si può escludere una “seconda volta”: ma di che cosa, una “seconda volta”?

Leggiamo.

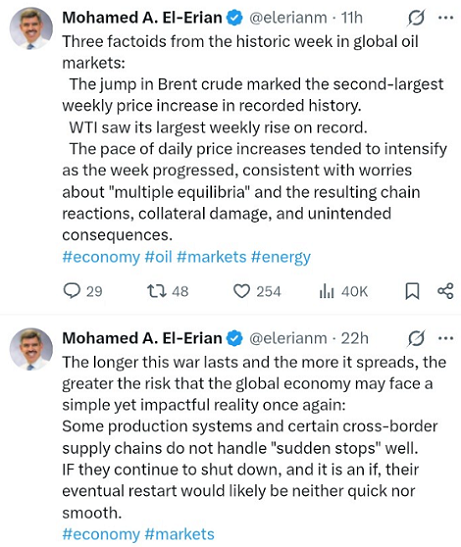
Tre fatti della settimana storica sui mercati petroliferi globali:

  • Il balzo del greggio Brent ha segnato il secondo più grande aumento settimanale dei prezzi nella storia registrata.

  • Il WTI ha visto il suo più grande aumento settimanale mai registrato.

  • Il ritmo degli aumenti giornalieri dei prezzi ha teso a intensificarsi con il progredire della settimana, in linea con le preoccupazioni sugli "equilibri multipli" e le conseguenti reazioni a catena, danni collaterali e conseguenze indesiderate.

Più a lungo dura questa guerra e più si diffonde, maggiore è il rischio che l'economia globale possa affrontare ancora una volta una realtà semplice ma di impatto:

Alcuni sistemi di produzione e alcune catene di approvvigionamento transfrontaliere non gestiscono bene gli "arresti improvvisi". SE continuano a fermarsi, ed è un se, la loro eventuale ripartenza probabilmente non sarà né rapida né fluida

L’analisi dell’impatto dei fatti delle ultime settimane sulle economie è cruciale per i nostri e vostri portafogli titoli.

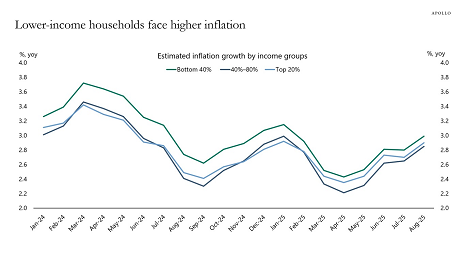
Tra i temi da tenere in massima evidenza c’è il tema della AFFORDABILITY che da inizio anno e per molte settimane noi di Recce’d abbiamo approfondito in esclusiva per i nostri Clienti nel Bollettino quotidiano che si chiama The Morning Brief. Ne leggete sotto nell’immagine.

Contattateci se siete interessati a ricevere alcune copie del nostro The Morning Brief.

Oltre ad AFFORDABILITY, c’è un secondo tema che voi lettori avete probabilmente trascurato e messo da parte: un tema che, invece, peserà sui vostri risultati 2026 molto più del petrolio. Se ne scrive nella prossima immagine.

Voi lettori, dovreste fare massima attenzione a quello che si dice qui. Ed in modo particolare, quelli tra di voi che si sono fatti trascinare nella trappola del credito privato, del private equity, del private credit, degli investimenti diretti all’economia, e prodotti del genere.

E da chi? Ovviamente dal private banker, dal wealth manager, dal “consulente pagato dalle retrocessioni sui prodotti piazzati”, dal financial advisor, dal vostro promotore finanziario insomma.

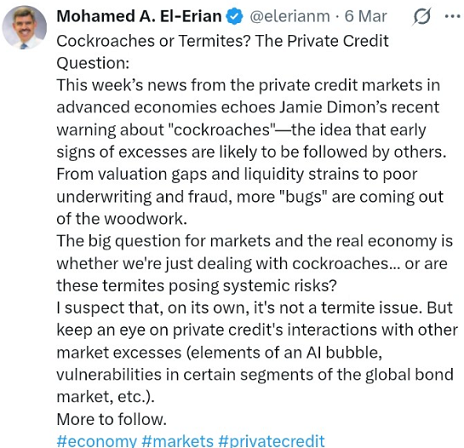
Scarafaggi o termiti? Il credito privato

Domanda:

Le notizie di questa settimana dai mercati del credito privato nelle economie avanzate riecheggiano il recente avvertimento di Jamie Dimon sugli "scarafaggi": l'idea che i primi segnali di eccessi siano probabilmente seguiti da altri. Dai gap di valutazione e dalle tensioni di liquidità alla scarsa sottoscrizione e alle frodi, altri "insetti" stanno spuntando dal nulla.

La grande domanda per i mercati e l'economia reale è se abbiamo a che fare solo con gli scarafaggi... o se queste termiti rappresentano rischi sistemici?

Sospetto che, di per sé, non sia un problema di termiti. Ma tenete d'occhio le interazioni del credito privato con altri eccessi di mercato (elementi di una bolla di intelligenza artificiale, vulnerabilità in alcuni segmenti del mercato obbligazionario globale, ecc.).

Valter Buffo
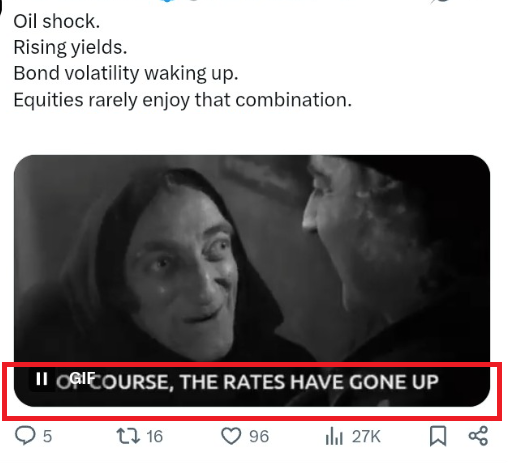
Si dice Igor oppure AI-gor?


Chi tra i nostri lettori non ha visto il film dal titolo “Frankenstein Jr”. è invitato a vederlo: un’ora e mezza ben spesa (che spiega il titolo del nuovo Post, ed anche l’immagine che apre il Post di oggi).

Il titolo anticipa che tutti voi lettori avete un problema urgente da risolvere. Ve lo hanno detto i fatti del 2026. I fatti del mese di febbraio. I fatti dell’ultima settimana. Ed anche i fatti di ieri. Quale è, oggi, il problema più urgente che voi lettori ed investitori dovete risolvere?

Fare i conti con la realtà.

Noi, in Recce’d, da sempre ed in particolare nel corso degli ultimi 12 mesi lo abbiamo fatto. E lo abbiamo documentato anche in pubblico, attraverso i nostri approfondimenti, le analisi mirate, e i suggerimenti tempestivi e concreti che vi sono stati regalati attraverso questo sito Web.

Noi di Recce’d, come documentato dal nostro sito pubblico:

  • Abbiamo già informato tutti i lettori di stagflazione e default degli Stati cosiddetti Sviluppati (non lo sono più, sono Paesi in Via di Sviluppo, con qualche … Repubblica delle Banane);

  • Abbiamo scritto, con un grande anticipo, a tutti i lettori della Nuova Era, delle economie e dei mercati finanziari;

  • Abbiamo fornito concrete indicazioni di come va gestito il risparmio nella Nuova Era delle economie e dei mercati finanziari;

  • Abbiamo messo in evidenza ai nostri lettori la presenza di profonde fragilità del sistema finanziari ed economico internazionale.

Tutte cose del tutto ignorate da Mediolanum, Fideuram, Allianz, Fineco, generali e tutta la bella compagnia delle Reti di promotori finanziari oggi etichettati come “consulenti”. Ignorate del tutto anche dal vostro quotidiano, dal Tg, dal GR, da CNBC. E dalle banche internazionali, come Goldman Sachs, come Morgan Stanley., come BNP Paribas, come JP Morgan, soltanto per citarne alcune tra le tante che tutte giocano lo stesso ruolo.

I Clown.

Come vedete nell’immagine qui sopra, voi lettori ed investitori siete stati riempiti … di balle. Ingozzati di sciocchezze, per anni.

Nei primi 75 giorni del 2026, tutto questo si è manifestato (finalmente!) anche nei commenti dei social, e dei TG, e dei GR, e dei quotidiani e settimanali. E tutti quelli che abbiamo nominato adesso? Adesso sono costretti a ritirare indietro tutto ciò che andavano raccontando sessanta giorni fa. Come sempre, patetici. Adesso, “tutto ciò che conta è il risk-management”.

Adesso: adesso che le uova sono tutte rotte, adesso si viene a scoprire e proclamare che … “la cosa più importante è non farle cadere”.

I Clown.

Recce’d ha fatto il suo lavoro nel modo più professionale che è possibile dopo il COVID: e quindi “missione compiuta”, come è scritto nell’ultimo Post che ha chiuso ad inizio febbraio la nostra fortunatissima serie Detox.

Oggi sapete che tutto ciò a cui state assistendo ha le sue (profondissime) radici in quanto la serie Detox vi ha raccontato tra il marzo 2025 ed il gennaio 2026, per ben 10 mesi.

La serie Detox rimane disponibile, per tutti i nostri lettori, sul sito in questa pagina (BLOG): ancora oggi, può essere davvero utilissima, per chi tra i nostri lettori fosse in ritardo oppure distratto.

Noi non ripeteremo cose già scritte e già dette: non vogliamo che il lettore che ci segue regolarmente perda il suo tempo.

Come sempre, oggi saremo sintetici, e concreti, e focalizzati sulla realtà.

E come sempre, utilizzeremo questo Blog per fornire sintetiche analisi e concrete indicazioni sulla gestione del risparmio: lo scopo è quello di aiutare il lettore a raggiungere i due obbiettivi di ogni sana gestione del portafoglio titoli. Ovvero, simultaneamente, un buon rendimento ed una integrale protezione del patrimonio risparmiato.

Nel nuovo Post, il primo dopo la chiusura della serie Detox, troverete qualcosa che nessun altro oggi è capace di fornirvi: un concreto aiuto alle gestione del caos.

La gestione del caos, con particolare riferimento al portafoglio titoli.

Perché dal caos si può anche guadagnare: è sufficiente non farsi trascinare a valle dal gregge, è sufficiente mantenere capacità di giudizio anche nel caos, è sufficiente ragionare con la propria testa (invece che con la testa di chi agisce da venditore piazzista per GPM, per Fondi Comuni, per polizze Vita, e prodotti finanziari), è sufficiente essere in grado di analizzare, comprendere e poi decidere.

E’ sufficiente guardare alla realtà, guardare fuori dalla finestra (invece che lo schermo dello smartphone).

Che cosa resta, a voi, oggi di tutte quelle cose, di tutte quelle sciocchezze, di tutte quelle baggianate che avevate letto a inizio 2026? Di tutti quegli “Outlook 2026” fatti circolare da Goldman Sachs, da JP Morgan, da Bank of America, da Morgan Stanley? Che cosa resta oggi di ciò che vi avevano raccontato solo 60 giorni fa Mediolanum e Fineco, Fideuram e Generali, Allianz e Banca Sella, e tutte le altre Reti di promotori finanziari (che tutte raccontano la stessa storia a tutti)?

A voi, che cosa rimane, oggi, di tutto quello?

Recce’d, anche oggi, anche adesso, anche nel pieno del caos, ha qualche cosa di utile da dirvi: e lo facciamo proprio in questo Post. Un Post dove noi (e soltanto noi di Recce’d) siamo in grado di spiegare a chi ci legge

le ragioni del caos.

Tutti i mercati finanziari sono malati. Da molti anni. Fin dal 2009. Si sono poi ammalati ancora di più nel 2012. Ma l’infezione letale è arrivata con il COVID. Ma (attenzione!) non si tratta del COVID.

Ve lo dimostriamo immediatamente e in modo semplice.

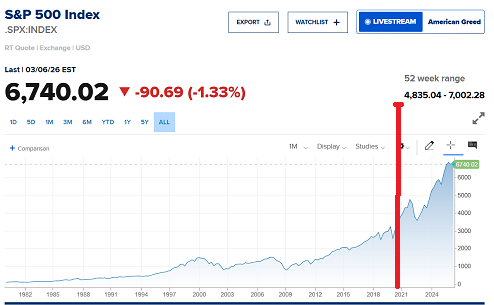
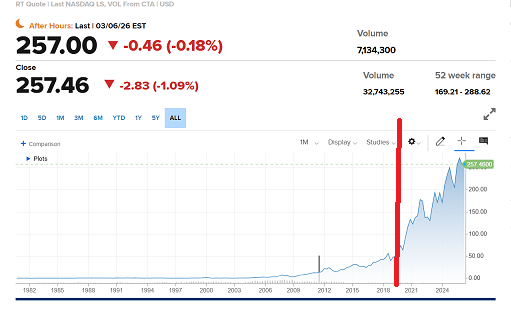
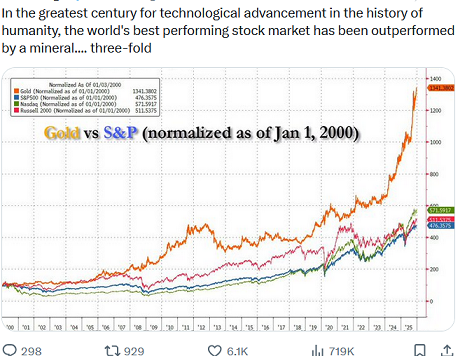
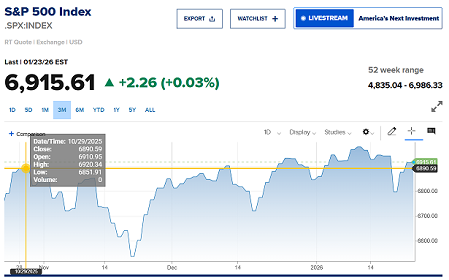
Leggete i dati del grafico che segue, e domandatevi: perché le Borse hanno acquistato valore, in una misura così ampia e visibile, grazie ad una pandemia globale? Che cosa ha aggiunto valore ai titoli azionari, che sia da collegare con una pandemia globale? Ma soprattutto: è giusto parlare di VALORE? C’è davvero valore, in questi prezzi? La nostra ricchezza è davvero aumentata? Oppure, si tratta di una illusione? E’ una truffa organizzata ai danni della massa degli investitori finali?

Nel grafico, forse si vede SOLO un aumento dei PREZZI che non corrisponde ad alcun aumento del VALORE e della RICCHEZZA?

Come tutti i nostri lettori sanno, l’aumento dei prezzi che avete appena visto è stato trascinato in particolare da alcuni titoli azionari: anche alla Borsa di Milano, gli aumenti dei prezzi sono stati indotti unicamente dall’aumento di alcuni titoli della Borsa di New York.

E osservando i dati di questo grafico, ritorna la medesima domanda del grafico precedente: che cosa ha a che vedere il valore di Apple con una pandemia globale? C’è un senso, c’è una sostanza, nei dati di questo grafico? Oppure, si tratta solo di una illusione?

Noi da tempo abbiamo fornito a tutti i lettori dati, analisi e commenti della più alta qualità, che consentono oggi di rispondere alle domande precedenti.

E vi abbiamo scritto, ripetutamente di fare grande attenzione.

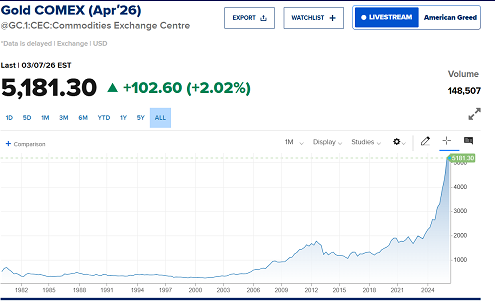
Attenti: perché questo non regge.

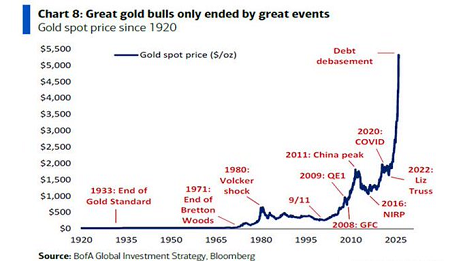
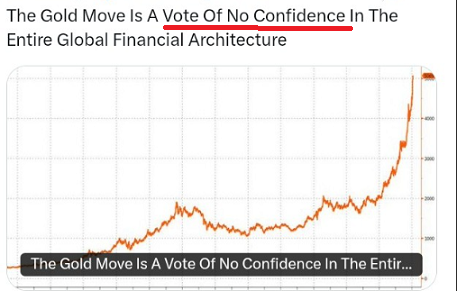
Ve lo dice il prezzo dell’oro: che NON è salito a causa si una pandemia globale, ma soltanto cinque anni dopo.

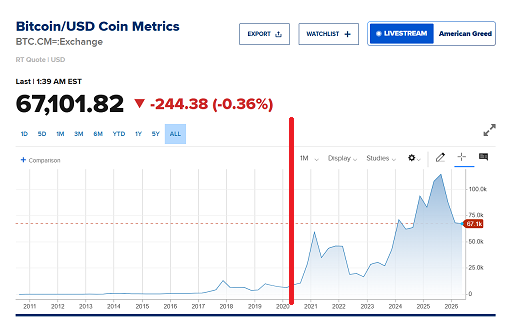
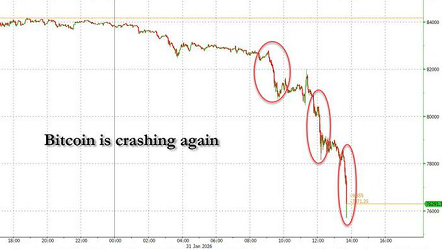
E (persino) il Bitcoin oggi vi sta parlando. A proposito: cosa c’entra il Bitcoin con una pandemia globale? Voi lettori investitori, che ogni giorno discutete di Bitcoin, sapete rispondere a questa semplicissima domanda? No: voi non lo sapete, che cosa c’entra il Bitcoin con una pandemia globale. Eppure, ne parlate, date giudizi, fate previsioni.

Si tratta di abitudini che farete bene a perdere subito.

Voi oggi, nel marzo del 2026, siete molto disorientati, molto confusi, molto ansiosi ed impauriti.

Noi in Recce’d lo sappiamo bene: perché parliamo ogni giorno con migliaia di investitori finali, ne conosciamo benissimo gli umori, le ansie e le paure.

Si tratta della paura dell’ignoto: si sente che sta arrivando l’ombia del cambiamento, ma non si somprende la reagione e neppure la direzione del cambiamento.

Questo vale, ovviamente, per la massa degli investitori, ma non per tutti.

Chi ha seguito il nostro lavoro, e chi ha letto con regolarità la nostra serie Detox, oggi non soffre di angocia ed incertezza. la situazione è molto chiara.

Chiara e semplice: così tanto semplice che persino “AI” è in grado di spiegarla. Ed allora, noi di Recce’d oggi lasciamo la parola proprio ad “AI”.

La pandemia di COVID-19 ha agito come un catalizzatore importante e senza precedenti che ha rimodellato i mercati finanziari globali, determinando rapidi cambiamenti nella politica monetaria, nel comportamento del mercato e nelle strategie di investimento a lungo termine. La crisi ha causato la correzione di mercato più rapida della storia, passando dai massimi storici a una fase ribassista in circa 30 giorni all'inizio del 2020, ma è stata seguita da una rapida ripresa guidata da un massiccio intervento governativo.

Ecco come il COVID-19 ha cambiato i mercati finanziari:

1. Risposta politica senza precedenti e denaro "a buon mercato"

Intervento massiccio: per evitare un collasso totale del sistema finanziario, le banche centrali (in particolare la Federal Reserve) e i governi hanno imposto livelli storicamente elevati di stimoli monetari e fiscali.

Contesto di bassi tassi di interesse: i tassi di interesse sono stati tagliati quasi a zero, spingendo i rendimenti obbligazionari ai minimi storici e alimentando un'impennata delle valutazioni azionarie nonostante la recessione economica di fondo.

Esplosione del debito: la risposta all'emergenza ha portato a un aumento globale del debito pubblico e privato, alterando gli scenari fiscali a lungo termine.

2. Disconnessione tra mercati ed economia reale

Dal panico alla ripresa: dopo il crollo iniziale di marzo 2020, i mercati si sono disaccoppiati dalla realtà economica dei lockdown, della perdita di posti di lavoro e del calo del PIL.

Compiacenza nel mercato azionario: nonostante la recessione più profonda degli ultimi decenni (contrazione globale del 4,4% nel 2020), i principali indici azionari (ad esempio, l'S&P 500) hanno registrato un rapido rimbalzo grazie a questa iniezione di liquidità.

3. Cambiamenti strutturali nelle dinamiche di mercato

Impegno degli investitori al dettaglio: la pandemia ha intensificato il passaggio al trading digitale, portando a un massiccio aumento della partecipazione degli investitori al dettaglio.

Value vs. Growth: la crisi ha inizialmente favorito i settori "in crescita" (tecnologia), penalizzando al contempo i settori "value" (energia, finanza), sebbene la distribuzione del vaccino nel 2021 abbia successivamente innescato una ripresa dei titoli value.

Integrazione ESG: la pandemia ha accelerato l'importanza dei criteri ambientali, sociali e di governance (ESG), poiché gli investitori si sono concentrati maggiormente sulla resilienza e sulla sostenibilità a lungo termine.

4. Accelerazione delle tendenze a lungo termine

Digitalizzazione e FinTech: i pagamenti contactless, il digital banking e l'e-commerce hanno visto anni di adozione condensati in mesi, con un conseguente aumento dei titoli legati alla tecnologia.

Impatto del lavoro da remoto: la rapida adozione del lavoro da remoto ha portato a un cambiamento strutturale nei mercati immobiliari, con un aumento degli spazi vacanti per uffici/negozi e un'impennata della domanda di immobili residenziali.

5. Aumento della volatilità e del rischio

Rischio sistemico: la crisi ha registrato livelli di rischio sistemico senza precedenti all'inizio del 2020, con un'elevata connettività tra diverse classi di attività (oro, petrolio, azioni, tutte in movimento parallelo).

Valuta e mercati emergenti: la distribuzione dei vaccini e la gestione della pandemia sono diventati fattori chiave della volatilità dei cambi, con i paesi in via di sviluppo che hanno spesso subito interruzioni più significative e durature.

In sintesi, il COVID-19 non ha solo creato uno shock temporaneo; ha consolidato una nuova era di dinamiche di mercato ad alta liquidità, elevata incertezza e guidate dalla tecnologia.

Come sempre, “AI” in questa occasione fa una collezione di fonti diverse, fonti che “AI” seleziona sulla base di criteri più o meno validi, che nessuno peraltro consoce, valuta, critica.

In questo caso, possiamo accontentarci: perché come già scritto sopra, la sostanza c’è, ed è una materia piuttosto semplice. Facciamo quindi selezionare ad “AI” qualche altra osservazione, aggiornata al 2025.


All'inizio del 2025, cinque anni dopo lo shock iniziale del COVID-19, i mercati finanziari hanno subito un cambiamento radicale, caratterizzato da un persistente contesto di "nuova normalità" guidato dalle conseguenze a lungo termine della pandemia, dall'intelligenza artificiale e dalla frammentazione geopolitica. Tra i cambiamenti principali figurano un aumento del 112% dell'indice S&P 500 in cinque anni, il predominio dei titoli tecnologici statunitensi, un'inflazione strutturale più elevata e un cambiamento fondamentale nella correlazione tra azioni e obbligazioni.

Cambiamenti strutturali chiave (contesto 2025)

Impatto persistente sul mercato: sebbene lo shock immediato della pandemia sia terminato, la sua eredità persiste attraverso alti tassi di interesse, debito e aggiustamenti della catena di approvvigionamento.

Il "Rally di tutto" e l'intelligenza artificiale: nonostante l'elevata inflazione, nel 2025 i mercati hanno registrato un ampio rally ("rally di tutto"), trainato dalla produttività alimentata dalla tecnologia e da un "atterraggio morbido" per l'economia globale. La rivoluzione dell'intelligenza artificiale, nata dalla digitalizzazione dell'era pandemica, rimane un importante catalizzatore per la crescita del settore tecnologico.

Diversificazione interrotta: il rapporto tradizionale tra azioni e obbligazioni è cambiato, poiché ora spesso si muovono di pari passo, offrendo una minore protezione agli investitori durante le fasi di vendita.

Frammentazione geopolitica e commerciale: l'inizio del 2025 ha visto picchi significativi nell'incertezza delle politiche commerciali, con la crescita del commercio globale in rallentamento al 2,5%-3%, al di sotto dei livelli pre-pandemici.

Performance e tendenze dei mercati finanziari (2025)

Dominanza degli Stati Uniti: il mercato statunitense continua a dominare, con un aumento del 96% dell'S&P 500 negli ultimi cinque anni, fortemente trainato dai "Magnifici Sette".

Ripresa dei mercati emergenti: nel 2025, diversi mercati emergenti (Corea del Sud, Grecia, Sudafrica, Polonia, Cile) hanno "ripreso il controllo" con ottime performance, spesso beneficiando di un rapporto debito/PIL più basso e di un'esposizione all'intelligenza artificiale.

Ripresa del reddito fisso: dopo un 2024 deludente, gli asset a reddito fisso hanno ritrovato terreno fertile nel 2025, con l'inizio dei tagli dei tassi da parte delle banche centrali, che hanno abbassato le aspettative di inflazione.

Oro e argento: questi asset rimangono interessanti come copertura contro la svalutazione della valuta, gli elevati livelli di debito e l'instabilità geopolitica.

Cambio nel settore energetico: i prezzi del petrolio sono scesi nel 2025 a causa dell'aumento della produzione dell'OPEC+ e di una svolta strutturale verso le energie rinnovabili, lasciando la quota di mercato del settore energetico ben al di sotto delle medie di lungo termine.

Rischi e previsioni a lungo termine

Elevati livelli di debito: il debito pubblico rimane molto più elevato rispetto al 2008, aumentando il rischio di futura instabilità finanziaria.

"Atterraggio morbido" vs. recessione: sebbene il 2025 sembri evitare una grave recessione, si prevede che l'economia globale crescerà a un ritmo più lento (2,6%) nel 2025 e nel 2026 rispetto ai trend pre-pandemici.

Prospettive di mercato: sebbene il 2025 si sia dimostrato resiliente, si prevede generalmente che il 2026 sarà un anno economico più "meh", con una crescita moderata, piuttosto che esplosiva.

Ovviamente “AI” non è in grado di ragionare, copia ed incolla. Gli algoritmi di “AI” vanno semplicemente in giro per il Web e copiano dal JP Morgan, BNP, Paribas e Morgan Stanley, e dagli altri. Non aggiungono nulla.

In questo specifico caso però, leggere queste sintesi può essere utile al nostro lettore per avere un punto di partenza, anche se molto sintetico.

Poi, per vostra fortuna, per i ragionamenti e le analisi arriviamo noi di Recce’d, che siamo in grado di aiutarvi a tradurre queste osservazioni oridinate ma banali in una efficiente strategia di gestione dei vostri risparmi, che associa protezione del capitale a risultati positivi, stabili e duraturi.

Completiamo oggi la nostra escursione in “AI” chiedendo un aggiornamento del tema trattato sino a qui ale 2026.

All'inizio del 2026, i cambiamenti strutturali a lungo termine avviati dalla pandemia di COVID-19 sono maturati, creando un nuovo contesto finanziario caratterizzato da investimenti ad alto rischio nell'intelligenza artificiale, un'economia "a forma di K" e un mercato del lavoro "a basse assunzioni e bassi licenziamenti".

Le conseguenze della pandemia continuano a influenzare i mercati finanziari attraverso un'inflazione persistente, seppur in calo, e una transizione da una politica monetaria ultra-espansiva a un "mantenimento simultaneo" dei tassi a livelli elevati.

Ecco un'analisi di come il panorama post-COVID, a partire dal 2026, ha cambiato i mercati finanziari:

1. Fattori di mercato: il panorama "il vincitore prende tutto" guidato dall'intelligenza artificiale

Concentrazione record: i mercati nel 2026 sono caratterizzati da un'estrema concentrazione, con una dinamica "il vincitore prende tutto", simile a quella del 2025.

Superciclo dell'intelligenza artificiale: il boom guidato dall'intelligenza artificiale sta accelerando la spesa in conto capitale (capex) e trainando la crescita degli utili, in particolare nel settore tecnologico e, in misura crescente, nei settori dei servizi di pubblica utilità e dell'assistenza sanitaria, con utili dell'indice S&P 500 previsti in crescita del 13-15%.

Ripresa delle small cap: dopo anni di predominio delle large cap tecnologiche, nel 2026 la crescita degli utili delle small cap potrebbe superare quella delle large cap per la prima volta da anni.

2. Politica monetaria e inflazione: la "nuova normalità"

Tassi elevati come default: le banche centrali stanno passando da un ciclo di allentamento monetario del 2025 al mantenimento dei tassi di interesse a livelli elevati rispetto all'era pre-COVID.

Dinamiche dell'inflazione: l'inflazione, pur raffreddandosi, rimane vischiosa ed è considerata una minaccia maggiore per i rally rispetto alla crescita lenta.

QE "invisibile": la Fed sta mantenendo la liquidità del mercato attraverso un "quantitative easing invisibile", reinvestendo i proventi delle obbligazioni in scadenza in buoni del Tesoro a breve termine anziché ridurre il proprio bilancio.

3. Panorama economico: "a forma di K" e resiliente

Da "vibecession" a resilienza: nonostante i sentimenti di "vibecession", l'economia statunitense ha mostrato resilienza, con una crescita prevista per il 2026 trainata da una forte spesa al consumo, supportata da modifiche fiscali retroattive (ad esempio, il disegno di legge OBBBA).

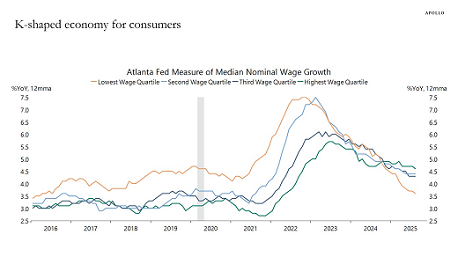
Polarizzazione a forma di K: l'economia è sempre più divisa, con "ricchi" (tecnologia a leva, vincitori dell'intelligenza artificiale) e "poveri" (consumatori schiacciati), causando volatilità del mercato.

Stabilità del mercato del lavoro: il mercato del lavoro si è stabilizzato in un equilibrio di "basse assunzioni, basse emissioni", con una disoccupazione che dovrebbe mantenersi relativamente stabile intorno al 4,4%.

4. Rischi specifici e prospettive per il 2026

Fattori geopolitici e commerciali avversi: le crescenti tensioni (ad esempio, Stati Uniti-Europa, potenziali conflitti in Medio Oriente) e le politiche protezionistiche (dazi) stanno creando una forte volatilità, con alcuni osservatori che mettono in dubbio l'affidabilità del dollaro statunitense come valuta rifugio.

Servizio del debito: con costi degli interessi statunitensi superiori a 1.000 miliardi di dollari all'anno, il contesto di elevato debito e tassi di interesse elevati sta causando notevoli difficoltà, in particolare per le aziende che dipendono dal credito privato, con tassi di insolvenza previsti in aumento entro la fine del 2026.

Preoccupazioni per le valutazioni: mentre alcuni prevedono guadagni a due cifre per le azioni globali nel 2026, altri avvertono che l'elevato ottimismo e le valutazioni elevate lasciano un "margine di errore estremamente ridotto".

In sintesi, il 2026 rappresenta un mercato che si è adattato a un contesto di tassi "alti per un periodo prolungato", alimentato dall'intelligenza artificiale, ma che è sempre più vulnerabile agli squilibri strutturali e agli shock geopolitici.


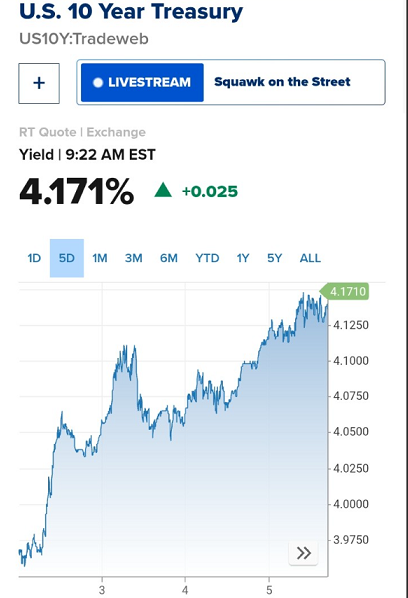
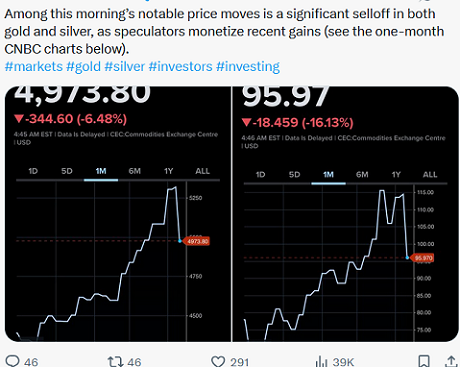
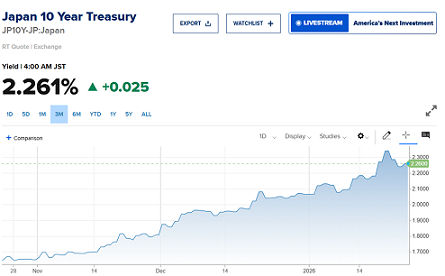
Queste poche e semplici parole sono più che sufficienti, per comprendere ciò che accade oggi datanti ai vostri oggi: anche l’attacco militare allo IRAN, anche il petrolio a 90$, anche il rialzo dei rendimenti (calo del prezzi) dei Titoli di Stato, anche l’oro che ha smesso di salire, anche il dollaro USA scambiato a 1,1600 contro euro. Tutto quanto.

Il punto sta qui: che per voi lettori ed investitori capire l’oggi NON serve: ciò che accade oggi, lo dovevate analizzare e comprendere 6 e 12 mesi fa, seguendo la nostra serie di Post che si chiamava Detox.

Oggi, invece, nel mese di marzo del 2026, che cosa vi serve? Che cosa vi occorre per decidere? Che cosa può aiutarvi nella gestione del risparmio, per la strategia di investimento e per una asset allocation ottimale? Non è certamente “AI”. Ma che cosa allora?

Il suggerimento di Recce’d (che non è nuovo) è quello di approfondire il tema seguente: “come si comportano i mercati finanziari nei periodi di stagflazione?”.

Recce’d vi aiuta: lo ha già fatto decine di volte, tra la pandemia ed oggi. Oggi, lo facciamo con il brano che segue e che chiude questo Post.

3 marzo 2026, 16:31 CET

La stagflazione è entrata nel dibattito sui mercati, mentre gli investitori valutano l'impatto dirompente dell'aumento dei prezzi del petrolio.

Il timore è che un aumento sostenuto dei prezzi del petrolio possa alimentare l'inflazione e rallentare la crescita.

I dati sull'inflazione e sul PIL della scorsa settimana avevano già alimentato le preoccupazioni sulla stagflazione.

La stagflazione è tornata in auge.

Dopo aver spaventato gli investitori lo scorso anno a causa delle turbolenze tariffarie, la terribile combinazione di alta inflazione e debole crescita economica si sta nuovamente ripresentando, con la guerra in Iran come ultimo fattore scatenante.

La stagflazione è spesso considerata lo scenario peggiore per l'economia, poiché rappresenta un problema più difficile da risolvere per i responsabili politici rispetto a un tipico rallentamento economico. Questo perché la Fed sarebbe limitata nella sua capacità di tagliare i tassi come farebbe in un normale scenario di recessione, perché rischierebbe di alimentare ulteriormente l'inflazione.

I prezzi del petrolio sono stati l'ultimo elemento a sostegno delle argomentazioni sull'inflazione questa settimana, mentre i preoccupanti dati economici della scorsa settimana hanno offuscato le prospettive di crescita economica per quest'anno.

Il greggio Brent, il benchmark internazionale, è salito fino a 84 dollari al barile martedì mattina, mentre la guerra con l'Iran continuava per il quarto giorno.

Si tratta dei prezzi del petrolio più alti dal 2024, il che richiama in parte gli shock petroliferi che hanno spinto l'economia in una spirale stagflazionistica negli anni '70. Il timore, per quanto riguarda la stagflazione, è che prezzi del petrolio più elevati possano contribuire all'inflazione, limitando al contempo l'attività economica.

José Torres, economista senior di Interactive Brokers, ha affermato di ritenere che i rischi di stagflazione siano "sicuramente" più elevati. Ha sottolineato l'impennata dei rendimenti dei titoli del Tesoro da quando è scoppiato il conflitto in Medio Oriente nel fine settimana, un segnale che gli investitori stanno vendendo titoli di Stato in previsione di un contesto inflazionistico più intenso e di tassi di interesse più elevati, che possono pesare sulla crescita economica.

Un aumento dei rendimenti dei titoli del Tesoro in periodi di turbolenza geopolitica è insolito, e l'ultimo picco suggerisce che i timori di inflazione stanno aumentando tra gli investitori. Invece di accumulare obbligazioni come rifugio sicuro, gli operatori stanno vendendo titoli del Tesoro, in quanto scontano l'aspettativa che i tassi di interesse rimarranno stabili mentre l'inflazione torna a salire.

Il rendimento dei titoli del Tesoro statunitensi a 10 anni è salito al 4,1% martedì mattina, in rialzo di 13 punti base rispetto a venerdì scorso.

"L'effetto cumulativo di queste perturbazioni è una nuova potenziale ondata di stagflazione che investe l'economia globale", ha scritto lunedì il noto economista Mohamed El-Erian.

Mark Malek, responsabile degli investimenti di Siebert, ha dichiarato a Business Insider di percepire "soffi di stagflazione" nell'attuale contesto di mercato. Ha affermato che sarebbe particolarmente preoccupato se i prezzi del petrolio rimanessero elevati per sei mesi, o se il mercato azionario dovesse trovarsi in difficoltà per più di un mese.

"Si potrebbe sicuramente assistere a una contrazione dei consumi, e questo potrebbe rappresentare un problema molto più grave", ha affermato a proposito di uno scenario di stagflazione.

Anche prima dell'inizio della guerra in Iran, i mercati si confrontavano con i timori di un'inflazione più elevata e di una crescita più bassa.

I dati della scorsa settimana hanno mostrato un PIL reale cresciuto dell'1,4% su base annua nel quarto trimestre, ben al di sotto delle stime del 2,8%.

E mentre l'inflazione al consumo è per lo più scesa, l'indice dei prezzi alla produzione, una misura dei prezzi all'ingrosso, è aumentato dello 0,8% a gennaio, ben al di sopra delle aspettative dello 0,3%.

Tali rapporti erano già "preoccupanti" e "indicavano una possibile stagflazione", ha scritto in una nota David Russell, responsabile globale della strategia di mercato di TradeStation.

"Un conflitto prolungato potrebbe consolidare le aspettative di inflazione ed erodere la fiducia delle imprese. Potrebbe trasformarsi in uno shock stagflazionistico nel tempo, con prezzi in forte crescita e perdite di posti di lavoro allo stesso tempo", ha affermato Russell lunedì.

Gli economisti di SocGen hanno affermato di ritenere che l'inflazione globale potrebbe aumentare fino a 1 punto percentuale, mentre la crescita globale potrebbe scendere fino a 0,2 punti percentuali se i prezzi del petrolio rimanessero sopra i 90 dollari al barile per almeno tre mesi.

Gli strateghi del team di market intelligence di JPMorgan hanno anche affermato di stare tenendo d'occhio uno dei panieri di investimento della banca a tema stagflazione in una nota di lunedì.

"Detto questo, questo è un mercato slegato dai fondamentali", ha scritto la banca, citando il conflitto tra Stati Uniti e Iran come uno dei fattori.


Comprendere questa dinamica è il primo passo verso una migliore disciplina di investimento.

Per coloro che desiderano trasformarla in un'opportunità, gli strumenti di analisi di Recce’d aiutano a identificare e agire su questi cambiamenti prima che lo faccia la massa.

Inoltre, i nostri articoli del blog, i commenti quotidiani, ed i podcast in arrivo aiutano a distinguere il segnale dal rumore delle attuali narrazioni di mercato.

Valter Buffo
Detox. Il Finale: quel silenzio dell'alba, mentre tutti ancora dormono
 

La serie Detox, avviata dal nostro Blog nel marzo del 2025, si chiude oggi, il primo giorno del mese di febbraio 2026, dopo poco più di dieci mesi.

La serie si chiude perché ha raggiunto il suo scopo. Possiamo dire, per quello che riguarda la serie Detox: missione compiuta.

La decisione di chiudere la serie Detox è spiegata dai fatti (come sempre, quando si parla di Recce’d). I fatti, ed in particolare i fatti del gennaio 2026, ci dicono che la fase Detox si è chiusa, perché si è completata.

Dal gennaio 2026 in avanti, i mercati finanziari internazionali (insieme con le economie) sono usciti dalla fase Detox, e sono entrati in una nuova fase.

La nuova fase delle quale vi scriverà, con analisi tempestive e di alta qualità, nei prossimi Blog.

Modificheremo quindi i temi trattati, che non saranno più necessariamente collegati l’uno all’altro come lo sono stati negli ultimi dieci mesi. E modificheremo anche la cadenza di pubblicazione, che non sarà più altrettanto regolare.

Ora, nell’immediato, ci prenderemo una pausa, per concentrare il 100% del nostro tempo sulle operazioni per i portafogli modello ed i Clienti, dopodiché riprenderemo pubblicando nuovi Post, non esclusivamente nei fine settimana, bensì in qualsiasi giorno.

Come abbiamo appena detto, la varietà dei temi trattati si amplierà, e lo scopo dei nostri lavori pubblicati qui nel Blog sarà quello di anticipare gratuitamente ai lettori il nuovo che sta per materializzarsi sia sui mercati finanziari internazionali, sia per le economie del Pianeta, ora che siamo usciti da Detox.

Nel corso degli ultimi dieci mesi, la serie Detox di Recce’d vi è stata utile per:

  • distinguere i falsi segnali dai segnali davvero importanti

  • analizzare quei fattori che hanno ed avranno maggiore influenza sui rendimenti

  • individuare e valutare i grandi fattori di rischio del tutto ignorati dai social e dai media

  • ricevere da Recce’d pratiche indicazioni sulla gestione dei vostri portafogli titoli, quei portafogli fatti (dai promotori finanziari) con Fondi Comuni, GPM, polizze VIta, polizze UCITS, credito privato, private equity, e tanti altri “pacchettini” che voi ancora oggi non avete ben compreso (molti non li avete capiti proprio per nulla) e che vi daranno nel 2026 una serie di sorprese. Buone o cattive? State a vedere.

Aggiungiamo anche oggi un consiglio pratico, un consiglio finale che ne riassume molti tra quelli che Recce’d vi aveva dato nei post degli ultimi 10 mesi: vi sarà utilissimo, nel corso del vostro incontro con il promotore finanziario (financial advisor, wealth manager, private banker, personal banker, family banker), sempre con quel sorriso esagerato, la stretta di mano appiccicosa, le frasi pronunciate con sicurezza ma di scarso significato, e i racconti di un futuro che non esiste ma che lui, il promotore, si è appena sentito raccontare da Goldman sachs.

Voi, che siete investitori intelligenti, e di ben altro livello rispetto al vostro venditore “personale”, fategli leggere questo breve testo:

La paura è un meccanismo evolutivo fondamentale per la sopravvivenza, agendo come un sistema di allarme innato che spinge le specie a evitare pericoli, adattarsi all'ambiente e superare le minacce. Questa emozione primordiale stimola comportamenti di "attacco o fuga" e favorisce la selezione naturale, garantendo che solo gli individui più abili a reagire ai rischi trasmettano i propri geni. 

Ecco i punti chiave su come la paura fonda l'evoluzione:

  • Meccanismo di sopravvivenza: La paura preserva la sicurezza, insegnando ad evitare pericoli e a sviluppare strategie per la vita.

  • Adattamento e Selezione: In linea con la teoria di Darwin, la capacità di reagire ai cambiamenti e alle minacce (più che la forza bruta) determina chi sopravvive e si evolve.

  • Risposta biologica (Amigdala): Situata nel cervello, l'amigdala agisce come un sistema di allarme che attiva reazioni immediate, come il freezing o la fuga, essenziali di fronte al pericolo.

  • Predisposizione genetica: Molte paure (es. altezze, serpenti) sono retaggi ancestrali iscritti nel patrimonio genetico per proteggere i progenitori in ambienti ostili.

  • Evoluzione della cautela: La paura ha insegnato ai nostri antenati ad essere cauti, stimolando lo sviluppo di una maggiore consapevolezza e intelligenza adattiva. 

In conclusione, la paura non è solo un'emozione negativa, ma una risorsa biologica essenziale che ha guidato l'evoluzione, trasformando l'incertezza e il rischio in occasioni di crescita e adattamento. 

Regaleremo oggi anche un secondo consiglio pratico, a tutti i nostri lettori: se non lo avete capito, ve lo diciamo noi, che

siamo finiti in un cul-de-sac ovvero in una strada senza uscita, dalla quale adesso si può uscire soltanto facendo la marcia indietro: e la marcia indietro è appunto Detox, come Recce’d ha già ampiamente dimostrato.

La marcia indietro è iniziata, proprio nel gennaio del 2026. Il nostro suggerimento è: mettete da oggi (se non lo avete già fatto) una serie di shocks: alcuni di dimensioni modeste come quelle di gennaio 2026, ed altre più ampie, come quelle che potrebbero arrivare oggi stesso, domani, la settimana prossima, in febbraio oppure in marzo.

Preparatevi. ma soprattutto, preparate il vostro risparmio, modificate la vostra asset allocation, e cambiate radicalmente la vostra strategia.

La chiusura di questa fortunatissima serie di Post, ognuno dei quali (dal marzo 2025 al gennaio 2026) rimane a tutto oggi attualissimo e utile da rileggere) noi la affidiamo ad una serie di immagini, come se fossero i tasselli di un puzzle. la ricomposizione del puzzle è un gioco divertente che lasciamo gustare ad ognuno dei nostri lettori. le istruzioni, le trovate appunto nei precedenti Post della serie Detox.

Alla fine, dopo tutte queste immagni, trovate la riproposizione di un testo, che avevamo già pubblicato nel Post datato 17 gennaio.

Noi di Recce’d, a questo punto, il nostro lo abbiamo già fatto, e molto bene: voi, lettori, ora fate il vostro.

Se interessati, come sempre, noi siamo disponibili ad offrire uno scambio di vedute, ed una assistenza professionale che in Italia oggi non ha eguali.

Non aggiungeremo nostri commenti: ne abbiamo giù prodotti tantissimi, un lavoro eccezionale di qualità elevata, offerto gratuitamente a tutti i nostri lettori attraverso la serie Detox in questo Blog.

Come detto, queste immagini possono esservi utilissime, perché possono essere utilizzate per comporre un quadro omogeneo, da cui ricavare lo scenario (i rendimenti ed i rischi) per i vostri portafogli titoli nelle prossime settimane e mesi.

Al lettore lasciamo di ricomporre il quadro, e poi di trovare il modo per sfruttarlo al massimo, guadagnando ed al tempo stesso proteggendo il proprio rispamio dai grandi rischi di cui leggete qui sopra. Rischi che sono anche opportunità, alcune davvero notevoli.

Le classiche “opportunità di una vita”: adesso, ci sono davvero (spoiler: non sono “AI”).

Le nostre istruzioni, su come va ricomposto questo puzzle, le trovate nei Post precedenti della serie Detox. Non le ripeteremo.

Ma riportiamo, qui sotto, scelto tra i tantissimi di grande livello, che abbiamo pubblicato nel Post datato 17 gennaio 2025 dopo averlo tradotto per i nostri lettori dalla sua fonte originale (il Financial Times).

Buongiorno. Ieri è stata una giornata opposta per il mercato azionario statunitense. Le cose che generalmente hanno funzionato nell'ultimo anno o giù di lì non hanno funzionato (tecnologia, finanza) e quelle che ultimamente sono rimaste indietro hanno avuto successo (energia, beni di prima necessità, immobiliare).

Ultimamente si sono verificate un paio di queste inversioni dell'ordine normale. È in arrivo un cambio di regime?

Dopo che l'amministrazione Trump ha aperto un'indagine penale sulla Federal Reserve, mi sono chiesto perché i mercati non sembrassero preoccuparsi della minaccia all'indipendenza della banca centrale. Una delle risposte più gettonate è stata che l'indipendenza della Fed è un'astrazione accademica, o forse una pia fantasia, in un momento in cui i deficit statunitensi sono così ampi e il debito così elevato che una qualche forma di monetizzazione del debito da parte della banca centrale è inevitabile.

Perché i mercati dovrebbero preoccuparsi di qualcosa che, di fatto, non esiste?

Questo tira e molla ha suscitato alcune e-mail da parte di lettori intelligenti.

Un corrispondente abituale, un gestore di titoli a reddito fisso piuttosto irascibile, ha obiettato all'idea che l'incontinenza fiscale del governo fosse responsabile della subordinazione della Fed e di altre banche centrali.

A suo avviso, le banche centrali hanno fatto questo a se stesse (e a noi).

Siamo arrivati ​​a questo punto a causa delle azioni estreme e sperimentali [delle banche centrali] per cercare di spostare l'ago dell'inflazione da circa l'1,7% al 2% [dopo la grande crisi finanziaria], con una giustificazione teorica ed empirica tutt'altro che dubbia. a causa della loro incapacità di accettare qualsiasi calo delle azioni o dell'economia (Schumpeter sia dannato), a causa della loro calorosa adesione a questo sistema di "eccesso/ampie riserve" con tutte le sue conseguenze in termini di leva finanziaria. e a causa del loro totale disprezzo per l'azzardo morale (Bagehot si sta rivoltando nella tomba), per la determinazione dei prezzi del libero mercato, per la determinazione dei prezzi e per le conseguenze indesiderate dei loro persistenti e ingenui interventi.

I governi di oggi non hanno alcuna disciplina perché le banche centrali di ieri hanno permesso loro di imparare lezioni terribili e dannose.

Ora siamo tutti intrappolati. In altre parole: poiché le banche centrali hanno protetto i mercati dalle conseguenze di una spesa pubblica sconsiderata e di una conseguente elevata leva finanziaria nel sistema finanziario, la spesa pubblica e la leva finanziaria sono ulteriormente aumentate. Il sistema è ora così precario, e le conseguenze di un crollo così gravi, che la Fed non ha altra scelta che intervenire ogni volta che i mercati iniziano a sussultare. L'azzardo morale non fa che peggiorare: questa è la trappola.

Questa visione è particolarmente rilevante nel contesto dei mercati dei prestiti overnight. Il regime di "ampie riserve" a cui si fa riferimento sopra è la quantità di liquidità del sistema finanziario che consente alla Fed di controllare i tassi overnight nonostante la pressione al rialzo su tali tassi derivante dall'enorme leva finanziaria del sistema. Ma a volte è difficile distinguere il controllo dei tassi di interesse a breve termine, che è la politica monetaria, dalla soppressione della volatilità immettendo liquidità nel sistema, perché altrimenti l'intera mostruosità sovraindebitata potrebbe esplodere, il che è solo un tentativo di ripulire il proprio pasticcio. L'aspetto perverso di tutto questo, sostiene il mio corrispondente, è che l'obiettivo della politica monetaria doveva essere l'economia reale. Ora l'obiettivo è e deve essere il sistema finanziario.

Tutto questo pompaggio di liquidità causerà inflazione, dice il mio corrispondente.

Perché il mercato obbligazionario non registra questo fatto? Perché non sarà un'inflazione dei prezzi al consumo. Sarà un'inflazione delle attività finanziarie. Il denaro immesso dalle banche centrali nel sistema finanziario non fuoriesce. Questo potrebbe non sembrare poi così male: un'inflazione dei prezzi delle attività migliore di un'inflazione del costo della vita. Ma le conseguenze distributive sono spiacevoli.

Consideriamo cosa è successo ai prezzi al consumo, ai prezzi delle case, alle azioni e ai salari dall'inizio del quantitative easing alla fine del 2008: i lavoratori dipendenti si sono arricchiti rispetto ai prezzi della maggior parte dei beni e servizi. Ma si sono impoveriti rispetto ai prezzi delle case – le case sono ovviamente ormai asset finanziari. Nel frattempo, gli azionisti, in quanto partecipanti diretti al sistema finanziario, hanno quintuplicato il loro denaro e si chiedono di cosa si lamentino tutti gli altri. Sarei curioso di sapere cosa pensano i lettori di questo quadro piuttosto desolante.

Ma per dare un'idea della gamma di opinioni su questi argomenti, un altro lettore ha scritto per sostenere che il motivo per cui il mercato obbligazionario non sta rispondendo a una minaccia di svalutazione o di "dominanza fiscale" è che non c'è alcuna minaccia a cui rispondere. L'aumento sincrono dei rendimenti dei titoli di Stato a lungo termine negli ultimi anni non è dovuto all'imminente monetizzazione del debito o a una crisi di insostenibilità del debito. Si tratta di una crescita reale un po’ più rapida e di un’inflazione più elevata: non trovo davvero convincente l’argomento della “dominanza fiscale”.

La spiegazione più ovvia dell'aumento dei rendimenti dal 2020 è che i rendimenti erano stranamente bassi e da allora si sono normalizzati con il miglioramento dell'economia. All'epoca, gli anni 2010 erano considerati un periodo di crescita del PIL nominale anormalmente lenta e di conseguenza di bassi rendimenti sul reddito fisso, cosa che all'epoca non piaceva a nessuno.

Se fossimo usciti da quel mondo, è logico che i rendimenti sarebbero più alti. È una storia che riguarda l'inflazione e le aspettative di crescita piuttosto che i deficit e le dinamiche del debito. Klein mi ha anche fatto notare che l'idea che il debito stia diventando insostenibile è più difficile da sostenere se si considera il contesto più ampio. Ciò che è accaduto non è tanto un massiccio accumulo di debito quanto un trasferimento di debito dalle famiglie al governo.

Quali sono le mie opinioni? Cosa ha causato il predominio fiscale? Esiste davvero? Non ne sono più sicuro. Mi gira la testa perché ci ho pensato troppo negli ultimi giorni.

Con questo testo, le immagini qui sopra, e tutto ciò che potete trovare nella serie Detox, abbiamo completato il lavoro.

La missione, come detto, è compiuta. Detox, è stato il nostro presente negli ultimi 10 mesi. Ora, noi di Recce’d guardiamo a quello che viene dopo.

E se per qualcuno risultasse utile, ripetiamo a tutti i lettori che noi di Recce’d

  • non siamo il signore in lacrime al bar che vedete qui sotto

  • non amiamo i ristoranti a luci soffuse che vedete nell’immagine sotto

  • e non siamo “semplici” come è scritto nell’immagine in basso (noi siamo quelli degli “integrali” che vengono citati nello spot radiofonico che trovate alla pagina MERCATI del nostro sito).

Noi di Recce’d siamo tutta un’altra roba, offriamo tutta un’altra roba, stiamo proprio su un pianeta diverso da quello rappresentato nelle tre immagini qui sotto. Un’altra realtà, un’altra sostanza, un altro servizio ed un altro modo di relazionarsi con il Cliente.

Una nuova Era delle economie e dei mercati finanziari, un nuovo servizio al risparmiatore: per questo noi siamo quello che vi serve, oggi.

Valter Buffo
Detox. I poveri, il trumpismo estremo, i sogni ad occhi aperti e la dura realtà dei numeri
 

Le prime tre settimane del 2026 hanno messo i mercati finanziari internazionali di fronte alla “strategia del caos”.

Lo avevamo anticipato ai Clienti di Recce’d. Ed anche qui, nel Blog.

Come abbiamo scritto anche sette giorni fa nel Blog, ci sono momento nei quali noi di Recce’d abbiamo la sensazione di … avere già detto tutto. Si tratta nei momenti nei quali, noi come tutti quanti, vediamo succedere sui mercati finanziari proprio ciò che in questo Blog abbiamo scritto tre mesi fa, se mesi fa, nove mesi fa, dodici mesi fa.

Leggete soltanto un paio di numeri, e capirete.


Allo scopo di non ripetere considerazioni che i nostri lettori possono trovare nei precedenti Post di questo Blog, siamo andati alla ricerca di un taglio nuovo, di un tagli al quale in passato noi abbiamo accennato, senza mai approfondire. Fino ad oggi.

Ci riferiamo agli eventi mediatici che hanno dominato i titoli di tutta la stampa, di tutti i TG e di tutti i GR, e naturalmente dei social in coro, nelle prime tre settimane del 2026.

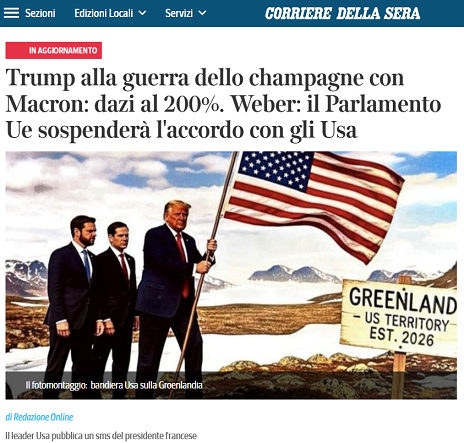
Ad esempio: al fatto che Trump NON ha conquistato la Groenlandia, come invece ci raccontava a inizio settimana questa immagine dalla Casa Bianca.

Questi eventi mediatici hanno una spiegazione, che Recce’d ha già evidenziato: in modo particolare, dedicando proprio a questo la Sezione Analisi del nostro quotidiano che si chiama The Morning Brief e che viene spedito ogni mattina alle ore 7 in esclusiva a tutti i nostri Clienti. Ne abbiamo però scritto, con commenti quotidiani, anche alla nostra pagina TWIT - TWOO.

A questi eventi, ed alla spiegazione che è necessaria per cogliere le implicazioni ed i riflessi sui mercati finanziari (e quindi, sui nostri e sui vostri portafogli titoli) è dedicato il Post che state per leggere.

Partiamo quindi dagli eventi che hanno segnato (per i media, ma NON per i mercati finanziari) l’inizio del 2026, con un velocissimo riassunto che segue qui sotto.

WASHINGTON — In tre settimane vertiginose sulla scena mondiale, il presidente Trump ha deposto il leader venezuelano, ha minacciato i suoi vicini di azioni militari, ha agitato lo spettro di nuovi attacchi contro l'Iran e ha innescato – poi sedato – una crisi diplomatica con l'Europa a causa dei suoi tentativi di acquisire la Groenlandia.

A ogni nuovo passo, il Congresso si è trovato a dover tenere il passo, innescando nuovi dibattiti tra i legislatori su come riconquistare i poteri costituzionali della presidenza in materia di politica estera nell'era Trump.

Giovedì, la Camera a guida repubblicana ha respinto una risoluzione che avrebbe limitato la possibilità di Trump di inviare truppe in Venezuela, ben 19 giorni dopo l'audace raid militare che ha catturato il presidente del paese. Il voto è stato un pareggio, 215 a 215.

Questa azione segue una visita bipartisan del Congresso in Danimarca la scorsa settimana, al culmine di una disputa diplomatica tra Washington e uno dei suoi più stretti alleati, che dimostra come molti legislatori statunitensi – Democratici e un piccolo ma crescente numero di Repubblicani – stiano cercando modi per tenere a freno il presidente. In gioco, affermano, c'è l'ordine globale guidato dagli Stati Uniti, in vigore dalla fine della Seconda Guerra Mondiale.

"Il Congresso ha ceduto la sua autorità in troppi ambiti", ha dichiarato la senatrice Lisa Murkowski (R., Alaska), durante la visita di due giorni a Copenaghen per calmare i funzionari sulla Groenlandia. "Siamo noi che dobbiamo far valere il nostro ruolo", ha aggiunto Murkowski, che non ha sostenuto la rielezione di Trump. "Non possiamo semplicemente lamentarci che ci sia un eccesso di potere da parte dell'esecutivo".


Noi avevamo detto e scritto, ai nostri Clienti, già nei mesi finali del 2026: “aspettatevi i fuochi di artificio: sono in arrivo iniziative clamorose e anche brutali, da parte della Amministrazione americana, all’inizio del 2026”.

Si trattava di una previsione facile: Donald J. Trump, lui stesso, ha ripetutamente esternato al pubblico le sue (tante) paure, il suo affanno, la sua concitazione. Da cosa deriva questa sua quotidiana sofferenza, ansia, rabbia e asprezza?

La pena di cui Trump soffre è dovuta alla mancanza di risultati: la sua Amministrazione, nel primo anno, ha ottenuto poco, davvero molto poco rispetto a ciò che era stato annunciato un anno fa. Mancano risultati di sostanza in economia, in politica estera, in politica estera. Moltissimi annunci clamorosi, ma pochissima sostanza. Dal Vertice di Ferragosto alla riunione di Davos, dal Bitcoin al petrolio ai tassi di interesse alla Borsa, si è visto poco o nulla,

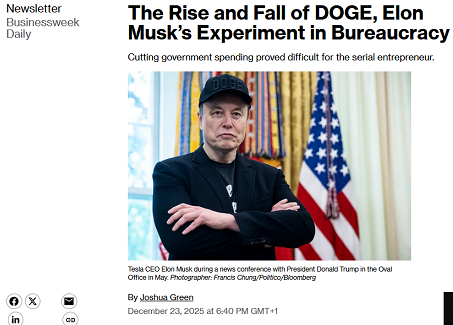
E nel caso di DOGE poi si deve parlare di un fallimento clamoroso nello spazio di soli tre mesi.

Nessun risultato da esibire: ecco spiegata la ragione per la quale, invece di “godersi il suo grandissimo successo”, il Presidente Trump cerca nuovi palcoscenici dai quali annunciare nuovi e più clamorosi traguardi da raggiungere. Non traguardi già raggiunti: traguardi in un futuro indeterminato, come la Groenlandia, sulla quale Trump NON ha piantato la bandiera americana, come tutti sapete.

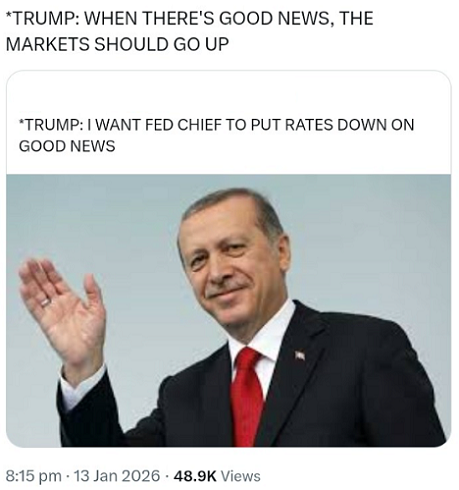
La tecnica degli annunci roboanti funziona, per un po’: oggi, sembra avere un po’ stancato il pubblico, e Trump lo sa, meglio di chiunque altro. Ed infatti si lamenta, in pubblico come è suo solito, e dice solo 48 ore fa che “gli americani non mi riconoscono i tantissimi successi”.

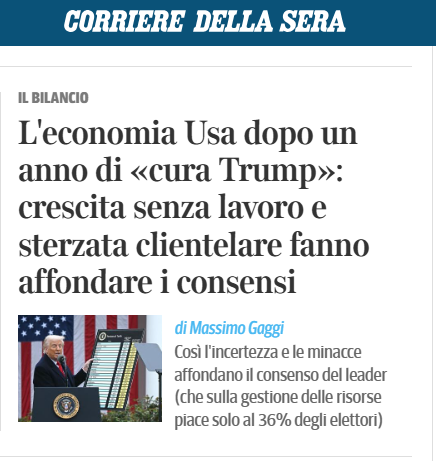
Ora vi invitiamo ad approfondire insieme a noi questa situazione, aiutandoci con un articolo apparso sul Corriere della Sera a firma Federico Rampini. Giornalista che scrive quotidianamente sugli Stati Uniti.

In questo specifico caso, utilizzando la sua ben conosciuta modestia (“uno di voi”) e la sua totale mancanza di arroganza (“deficit di conoscenza”) Rampini ci è utile perché rappresenta in modo efficace un modo di leggere i fatti … che però è sbagliato, come facilmente si può dimostrare.

Leggete e poi commenteremo.

Comincio con la domanda di un lettore, uno di voi, che riproduco per esteso:

«Premetto che ho una conoscenza molto superficiale degli Stati Uniti e quindi mi sfuggono le logiche profonde delle convinzioni e di certi valori del popolo americano, pur cosciente che quella società è estremamente varia e sfaccettata. 

Sono sicuro che saprà rispondere a questa mia domanda, probabilmente naif, ma che immagino molti in Europa condividano: com'è possibile che i sostenitori di Trump e del MAGA, in larga parte fasce basse della popolazione, ritengano che la soluzione per migliorare la loro condizione di vita sia prendersela con gli altri Paesi o smantellare l'Obamacare? Come fanno a non vedere che vivono in un sistema che produce ricchezza per sfamare il mondo intero, e ciononostante una larga parte della popolazione americana vive una vita di stenti? Che il miglioramento delle loro condizioni di vita passa prima di tutto da una riduzione delle diseguaglianze interne, mentre il controllo del Venezuela (e domani della Groenlandia) porterà benefici ai più ricchi e non alla base dei sostenitori di Trump?». 
Nicola Massarelli

Apprezzo la modestia della premessa, sono abituato a ricevere questo tipo di osservazioni da chi invece pontifica sull'America senza ammettere i propri deficit di conoscenza. Ho pubblicato questa non solo in omaggio alla cortesia e umiltà dello scrivente, ma perché è rappresentativa di una visione assai diffusa in Italia e nel resto d'Europa. 

L'idea cioè di un'America piena di poveri, una nazione stremata da sofferenze sociali e ingiustizie, un'economia in decadenza. Questa narrazione ha due sorgenti principali e due moventi molto forti. Da una parte viene spesso cavalcata in America stessa a fini elettorali, da chi sta all'opposizione, e non importa chi sia. Trump stesso descrisse un «inferno americano» parlando della situazione socio-economica sotto Obama e sotto Biden. 

Ora il tema viene rivolto contro di lui, è la sinistra che cavalca quel tipo di descrizione pauperistica. D'altro lato, in Europa c'è una irresistibile voglia di prendere per vera questa rappresentazione, perché conforta il mito di una superiorità del «modello europeo». Più equo, più benevolo, più umano, più rispettoso dei diritti.

Ma quella descrizione dell'America è una distorsione della realtà. Questo è il paese più ricco del mondo e negli ultimi decenni ha addirittura aumentato il suo distacco rispetto agli europei (come autorevolmente documentato nel Rapporto Draghi da cui ho più volte estratto dei raffronti implacabili). 

L'America ha diseguaglianze notevoli al suo interno, ma sempre meno che nella Cina comunista (lo dicono statistiche Onu, non sospette). In America i poveri sono pochi e soprattutto sono in costante ascesa sociale. Il fenomeno molto visibile degli homeless non deve ingannare, in percentuale è piccolo, è concentrato in alcune zone del paese che hanno creato per loro un Welfare particolarmente generoso, di fatto un incentivo, e hanno vietato ogni forma di coercizione per le cure di disintossicazione dalla droga.

Se l'America fosse quella fabbrica di poveri di cui si favoleggia in Europa, non si spiegherebbe perché continua ad attirare flussi di immigrati da tutto il resto del mondo, «ricca ed equa» Nordeuropa inclusa. E questi flussi (mi riferisco all'immigrazione regolare) continuano perfino in presenza delle politiche restrittive di Trump. 

I neolaureati in ingegneria a Stoccolma, Berlino, Zurigo e Milano, sono così scemi da venire qui per stare peggio che a casa propria?
Ecco qui
alcuni dati che smentiscono il negazionismo europeo (così come smentiscono il catastrofismo di Trump quando era all'opposizione, o dei democratici quando sono all'opposizione loro).

Li riprendo dall’American Enterprise Institute un think tank di Washington, nella sintesi che ne fa il Wall Street Journal.

Lo svuotamento della classe media è diventato un luogo comune bipartisan. I sostenitori del presidente Trump usano il timore di un declino economico delle famiglie per giustificare i suoi dazi e le sue politiche industriali. I progressisti lo trattano come un pretesto per aumentare le tasse, redistribuire il reddito e aggiungere sistemi di welfare dalla culla alla tomba.

Eppure questo pessimismo è difficile da conciliare con i dati che mostrano come l’economia americana sia più ricca che mai e con le abbondanti prove aneddotiche secondo cui gli americani, nel loro complesso, godono di un tenore di vita superiore a quello di qualsiasi società nella storia. Ora Stephen J. Rose e Scott Winship dell’AEI stanno facendo luce sulla realtà.

Rose e Winship adottano un criterio per definire i diversi gruppi di reddito, basato su multipli della soglia federale di povertà nel 2024. Per esempio, per famiglie di tre persone ciò significa definire «poveri» i nuclei con un reddito inferiore a 40.000 dollari annui; la classe media «centrale» come quella con redditi tra 67.000 e 133.000 dollari; la classe medio-alta con redditi fino a 400.000 dollari annui, e così via. 

Successivamente utilizzano i dati sull’inflazione per ricalibrare queste soglie negli anni precedenti, risalendo fino al 1979, quando iniziano le serie statistiche necessarie.

Misurata in questo modo, la storia degli ultimi cinquant’anni è quella di un progresso costante dalla classe media centrale verso la classe medio-alta. La quota di famiglie nella classe media «centrale» è scesa al 30,8 per cento nel 2024 dal 35,5 per cento del 1979, ma sono diminuite anche le proporzioni dei poveri e della classe medio-bassa.

Nel frattempo la classe medio-alta è esplosa. Questa fascia rappresenta oggi il 31,1 per cento delle famiglie, contro il 10,4 per cento del 1979. «Per la prima volta nella storia americana», scrivono Rose e Winship, «nel 2024 c'erano più famiglie al di sopra della soglia della classe media centrale (35 per cento) che al di sotto di essa (34 per cento)».

Qui si conclude la dura realtà dei numeri, che smentisce in modo clamoroso la tesi dell'impoverimento. A questi numeri ineccepibili aggiungo un'altra considerazione: poiché fino all'anno scorso l'America accoglieva più di due milioni di immigrati clandestini all'anno, era sì una nazione piena di poveri, ma soprattutto perché li importava dal resto del mondo. 

E questi poveri continuavano (in parte continuano) a venire qui, perché ben consapevoli che in nessun'altra parte al mondo hanno così elevate probabilità di uscire dalla povertà. Quell'afflusso ha distorto le statistiche sulla povertà, generando l'impressione che l'America sia una fabbrica di poveri, mentre al contrario è una calamita per i poveri che dall'estero affluiscono, e spesso in pochi anni entrano a far parte della middle class.

Il Wall Street Journal aggiunge questo commento suo: «Gli americani preoccupati per l'impatto del carovita sui bilanci familiari non si stanno inventando nulla. Devono affrontare pressioni che i loro predecessori non conoscevano, come mercati gravemente distorti che fanno lievitare i costi dell’abitazione, della sanità e dell’istruzione universitaria, per cominciare. 

Gli americani si lamentano giustamente dei prezzi in tutti e tre questi settori, ma l’ironia è che si tratta dei settori economici con il più alto grado di sussidi e regolamentazione federale, forse seconde solo alla difesa. Peccato che pochi, nella politica o nei media, comprendano il ruolo che il governo svolge nel ridurre la concorrenza proprio in questi comparti»


Per quale ragione ciò che scrive Rampini qui sopra è una distorsione della realtà? E come si lega (strettamente) ai fatti clamorosi delle prime tre settimane del 2026 a cui Recce’d dedica questo Post?

La risposta è semplicissima, e ve la forniamo subito.

Rampini ha scritto della “dura realtà dei numeri, che smentisce in modo clamoroso la tesi dell'impoverimento. A questi numeri ineccepibili …”. Purtroppo per Rampini, però, quando ci si affida alla “dura realtà dei numeri”, quei numeri bisogna conoscerli.

Affidandoci unicamente alla dura realtà dei numeri, e mai alla partigianeria politica, noi di Recce’d ogni giorno operiamo, con pieno successo sui mercati finanziari. Il nostro successo è la performance dei portafogli modello e quindi dei nostri Clienti.

A proposito dei numeri a cui fa riferimento Rampini, è facile (per noi) osservare che:

  1. sono disponibili, e di facile accesso, studi ed analisi a proposito della crescente disuguaglianza tra le varie fasce della popolazione negli Stati Uniti; i primi due grafici qui sopra ne sono un esempio; Rampini evidentemente non frequenta fonti qualificate come queste, e non fa lavoro di analisi sui dati, ma va … per sentito dire; non segue neppure ciò che sta succedendo alla Borsa di New York (nella terza immagine qui sopra) e non ascolta neppure ciò che va dicendo il suo stesso Presidente, Donald J. Trump, ogni giorno, afferma che AFFORDABILITY è il problema da risolvere prima di ogni altro (leggete nella quarta immagine qui sopra datata 8 gennaio 2026); Rampini invece fa (volutamente) confusione annunciando che “la fascia medio-alta è esplosa”: ma è di tutta evidenza che non è della “fascia-medio alta” di cui si sta discutendo qui; non approfondiremo oltre, perché non è di nostro interesse approfondire questo aspetto; ma al lettore interessato, che non si sia ancora informato attraverso il nostro The Morning Brief (dove ne scriviamo ogni giorno da inizio dicembre 2025) diciamo di scrivere ai nostri indirizzi pubblicati sul sito, e forniremo con piacere una selezione dei nostri lavori per The Morning Brief delle ultime settimane

  2. Rampini scrive che “questo è il Paese più ricco del Mondo”, e scrive poi di “dati che mostrano come l’economia americana sia più ricca che mai”; ma proprio a proposito di dati, Rampini trascura colpevolmente che lo Stato “più ricco del Mondo” sopravvive grazie al debito pubblico più grande al Mondo, il debito di uno Stato incapace di reggersi in piedi senza spendere ogni anno in eccesso a ciò che incassa ed in misura del 7% del PIL (la quinta immagine qui sopra); pensate se Meloni (oppure chi era al Governo prima di lei in Italia, è lo stesso) potesse spendere e spandere a piacimento, allora sì che vedremmo chi è “il Paese più ricco del Mondo”; avanti, proviamoci: vedrete, che bella crescita a razzo, e poi vedrete anche che bel disastro finanziario!

  3. è falso che “gli americani, nel loro complesso, godono di un tenore di vita superiore a quello di qualsiasi società nella storia”: ciò che è vero, invece, è che gli americani, tutti, fanno debiti come pazzi, per sostenere un livello artificiale di prezzi e consumi. Noi europei saremo forse “poveri” come scrive Rampini, ma oggi siamo meno intossicati dalla droga del debito. E a noi europei non dispiace, proprio per nulla, che Rampini dica che l’Europa fa riferimento ad un modello “più equo, più benevolo, più umano, più rispettoso dei diritti”. Evviva! Lo stesso Rampini, che si proclama orgogliosamente americano, farebbe bene a riflettere sul fatto che il valore della sua stessa abitazione di New York, oggi, è artificiale e dunque non sostenibile nel tempo: perché è proprio questa, la dura realtà dei numeri, e bisogna pensarci quando si paga la rata del mutuo (proprio come nel 2006 era importante: oggi persino di più).

  4. Rampini dovrebbe essersi già reso conto, di quanto sta scritto nei due punti qui sopra: a Rampini lo ha spiegato proprio il suo Presidente, il Presidente Donald J. Trump. E lo stesso Rampini ce lo dice: Trump stesso descrisse un «inferno americano» parlando della situazione socio-economica sotto Obama e sotto Biden, ovvero almeno fino a 12 mesi fa.  Rampini dovrebbe elencarci i cambiamenti intervenuti tra il gennaio 2025 (insediamento) ed il gennaio 2026, rispetto a quel “inferno americano” citato da Trump. Noi non ne vediamo, neppure uno, e gli stessi americani non li vedono: è sufficiente leggere i sondaggi per dimostrarlo.


Fino a questo punto abbiamo detto della dura realtà dei numeri, che smentisce Rampini ma soprattutto spiega le paure e le frenesie, ed i gesti eclatanti di Donald J. Trump. Noi investitori e noi gestori, costretti ogni giorno a sopportare, e fronteggiare in modo attivo, questa vera e propria diarrea di iniziative prive di conseguenze, dobbiamo però comprendere ed utilizzare ciò che accede davvero, al di sotto di questa spessa cortina fumogena.

In quanto investitori, noi dobbiamo proteggere il nostro risparmio ed i nostri investimenti (anche immobiliari): evitare insomma di fare la fine di chi la vede come Rampini, e affidarci al contrario alla dura legge dei numeri e dei fatti. Affidarci sempre alla realtà.

A questo scopo, è necessario ampliare il nostro orizzonte di osservazione: oltre la finanza ed i mercati, e ben oltre la partigianeria partitica di Rampini e tanti altri. Guardare oltre i confini del nostro quotidiano.

Noi di Recce’d, ovviamente, abbiamo bisogno di supporto, e il supporto ci può essere fornito da chi esplora i territori della politica nazionale e della geopolitica con maggiore frequenza, rispetto a noi.

Per questa ragione oggi abbiamo scelto di affidare la chiusura del Post ad un articolo pubblicato dal Sole 24 Ore in settimana e firmato da Alberto Forchielli e Fabio Scacciavillani.

Con questo articolo, Recce’d offre al lettore nuovi riferimenti, estranei al contesto dell’economia e della finanza, utili per analizzare e meglio comprendere gli eventi delle prime tre settimane del 2026.

Ed allo stesso tempo, utili per comprendere il momento dei mercati finanziari, di fronte a questi eventi.

E dove si collocano le opportunità, davvero enormi che noi investitori e gestori abbiamo lì a portata di mano, nelle prossime settimane e mesi. Sarà da qui, che si riparte: e non da “AI” (le trimestrali delle prossime due settimane ve lo dimostreranno), e non dalla Groenlandia, e non dal Bitcoin.

Noi invitiamo i lettori di Recce’d a dedicare tempo ed attenzione a questo ultimo contributo, e poi ad andare ad approfondirne gli spunti.

Dall’articolo, non si ricava immediatamente una indicazione pratica, se il dollaro USA scende o sale, oppure se le Borse salgono o crollano: ma per investire bene e con successo, per proteggere il risparmio e anche ottenere un buon rendimento, è necessaria una disciplinata strategia da mettere in pratica con il metodo più efficace. E al di sopra, è necessaria una visione del Mondo coerente ed aggiornata.

Se investite il vostro risparmio senza disporre di questi elementi in anticipo, state buttando il vostro risparmio con gli occhi chiusi. E, probabilmente, finirete ghiacciati … come la Groenlandia.

L’accelerazionismo di Land che porta all’autoritarismo

Alberto Forchielli15 Gennaio 20261

Molte delle azioni e pulsioni di Trump (nonché della corte dei miracoli che gli ruota attorno) sfuggono alla logica se non ci si munisce di una mappa meta-politica. Le radici del trumpismo riconducono a Nick Land.

Ai più il nome dirà poco, ma si tratta del vate di una bizzarra corrente di pensiero nota come Accelerazionismo che coniuga, in estrema sintesi, autoritarismo e progresso tecnologico.

Già nel 1992, Land (partito da posizioni marxiste deleuziane, per poi virare di 180 gradi) sosteneva che il capitalismo non è un sistema controllabile. E’ un processo che si auto alimenta, e, se lo si lascia dispiegare i suoi effetti senza vincoli, produce la massima efficienza sfruttando appieno gli avanzamenti della scienza.

Lo slogan accelerazionista “il capitale rivoluziona sé stesso più radicalmente di quanto qualsiasi ‘rivoluzione’ estrinseca potrebbe mai fare” esprime una sorta di fiducia messianica nel progresso scientifico e nelle sue applicazioni pratiche. Accelerare, secondo Land, significa imprimere un impulso all’innovazione, rimuovendo pesi e contrappesi tipici delle democrazie, per approdare al Brave New World della Singolarità, variamente definita come fusione uomo-macchina o superamento dei limiti biologici dell’uomo. L’idea di fondo è che l’intreccio tra capitalismo e tecnologia ottimizza le potenzialità umane, mentre la politica introduce indebiti “freni antropocentrici” per soddisfare bisogni collettivi e sentimenti umanitari. La democrazia non è “il culmine della civiltà”, ma la sua degenerazione, levatrice di caos, inefficienza e “tirannia soft” a vantaggio dei deboli.

In sintesi, Land avversa la democrazia liberale e propugna l’avvento di un autoritarismo 2.0. Queste teorie si sono intersecate con quelle di Curtis Yarvin, il quale descrive i sistemi democratici e le loro istituzioni come “software obsoleti” o “codici legacy”. Per questo vanno sostituiti con un nuovo assetto (un software nuovo) al cui vertice è assiso un sovrano assoluto razionale che ottimizzi il funzionamento dell’economia come un Ceo. Yarvin propone di frammentare lo Stato nazionale in piccole entità chiamate patchwork, focalizzate sull’innovazione e gestite come aziende che rispondono al monarca.

Sia Land che Yarvin considerano l’uguaglianza e la sovranità popolare di cui il suffragio universale è estrinsecazione, come “miti distruttivi” generati dall’Illuminismo. Invece lo Stato patchwork, evitando di impantanarsi in mediazioni, compromessi, diatribe e scontri sociali, aprirebbe una nuova era di progresso per l’umanità.

La Cina (dove Land si era trasferito del Regno Unito) o Singapore sarebbero modelli realizzati di questa “tecnocrazia autoritaria”. Non è un caso che Yervin sia stato un ospite d’onore all’inaugurazione di Trump un anno fa. Yarvin nel 2012 aveva proposto di smantellare la burocrazia governativa attraverso un piano denominato Rage (Retire All Government Employees, Pensionare tutti i dipendenti pubblici).

Se vi evoca qualcosa di familiare è perché dal Rage di Yervin è emerso il Doge di Elon Musk attraverso il Progetto 2025 della Heritage Foundation, che prevede il licenziamento di 50omila impiegati federali e lo smantellamento di intere agenzie.

Ma l’anello di congiunzione tra accelerazionismo e trumpismo non è tanto Musk (al momento caduto in disgrazia) quanto Peter Thiel, finanziatore della startup di Yarvin e mentore del Vice Presidente JD Vance, a sua volta adepto di Yarvin. E in quella Silicon Valley, considerata fino a un anno fa inespugnabile bastione liberal, non sono pochi i pezzi da 9o folgorati da queste farneticazioni.

Un preclaro esempio è Marc Andreessen (ex munifico finanziatore del Partito Democratico e tenace sostenitore di Hillary Clinton e Joe Biden) che cita Land nelle note finali del suo “Manifesto tecno-ottimista”. Lui afferma di non disprezzare la gente comune e i bisogni dei vari segmenti sociali, ma è evidente che il suo disegno di società ipertecnologica collima con quello di Yervin e Land.

E se tutto ciò non appare abbastanza inquietante, c’è un’ulteriore mania diffusa a Silicon Valley: il perseguimento dell’immortalità, suprema chimera della scienza, grazie alla criogenesi o ad analoghi vaneggiamenti. Il profeta è Bryan Johnson, multimilionario leader del movimento “Don’t Die”.

Insomma, questo è l’humus teorico sinistro che genera le raffiche di ordini esecutivi emanati da Trump, il disprezzo per il sistema giudiziario, l’aggiramento del Parlamento e la creazione di una gigantesca milizia alle sue dirette dipendenze.

Il nuovo articolo scritto a 4 mani con Fabio Scacciavillani e pubblicato su Il Sole 24 Ore, 15 gennaio 2025


Valter Buffo