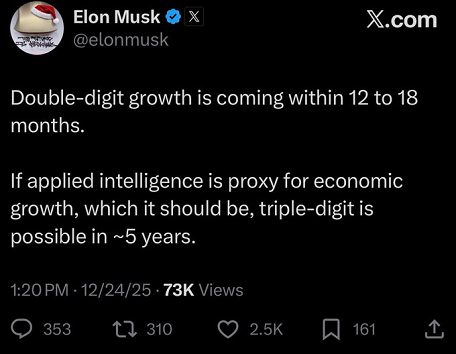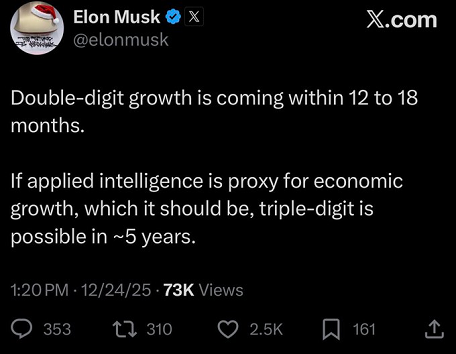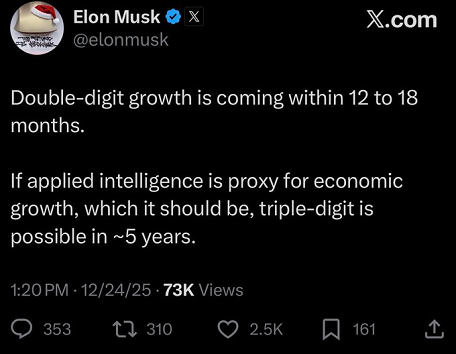
Detox. Quando tutto è fermo significa che tutto sta cambiando
 

A volte, sembra di avere già scritto e detto tutto ciò che era importante dire e scrivere.

A chi, come noi, segnalava queste cose già nel 2023.

A chi come noi, apriva questa fortunatissima serie di Post, che abbiamo chiamato Detox, nel marzo del 2025. Dieci mesi fa

Oggi, a tutti risulta chiaro ed evidente che ogni domanda che di ogni investitore, su qualsiasi scelta di investimento (dall’oro alla Borsa di Milano, dai BTp ai Bund, da “AI” al Bitcoin), deve essere riportata ad un’unica domanda.

Ovvero: come deve essere gestito (protetto e fatto rendere) il proprio risparmio nella Repubblica delle Banane?

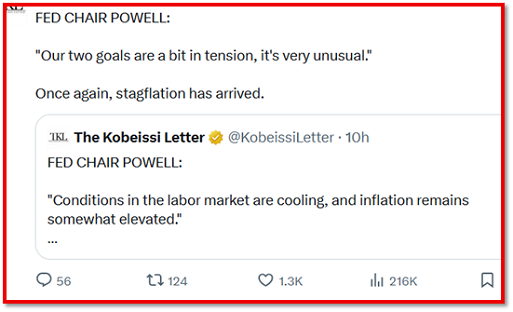
Come tutto il Mondo ha letto, in queste dichiarazioni per noi investitori (tutti) molto gravi e molto preoccupanti.
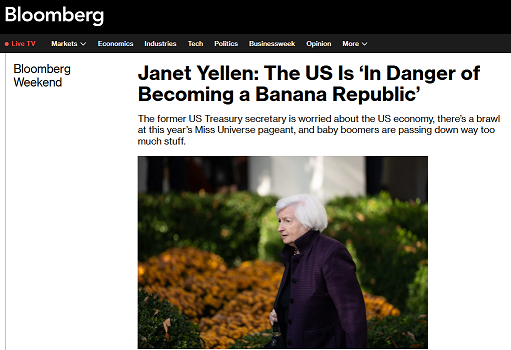
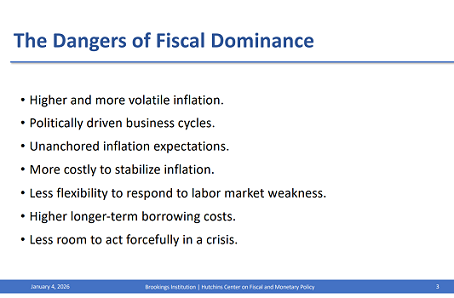
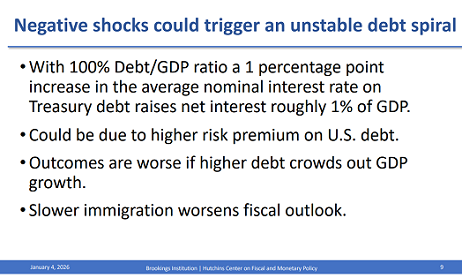
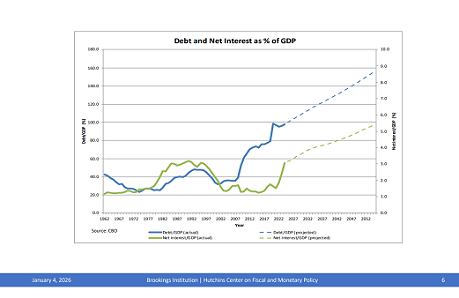
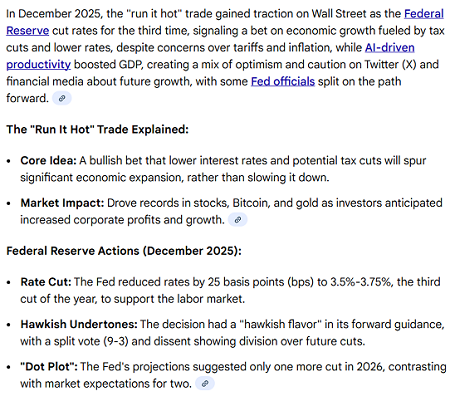
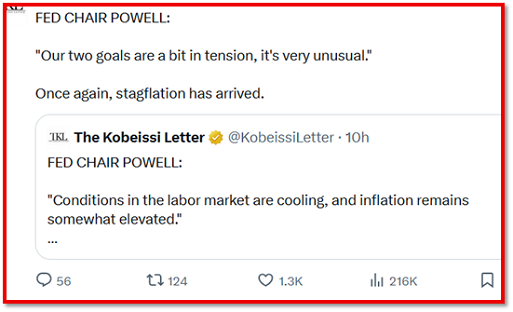
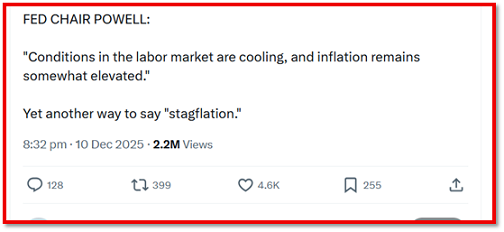
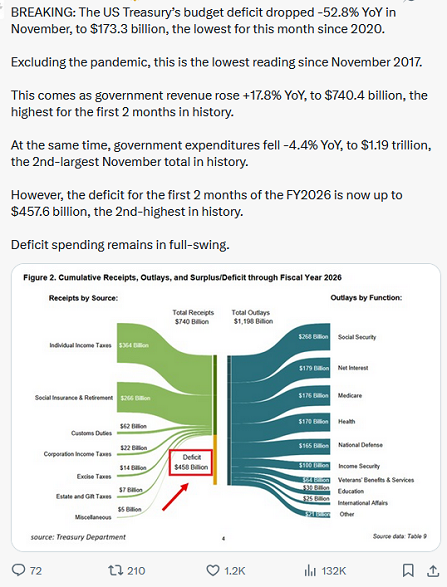
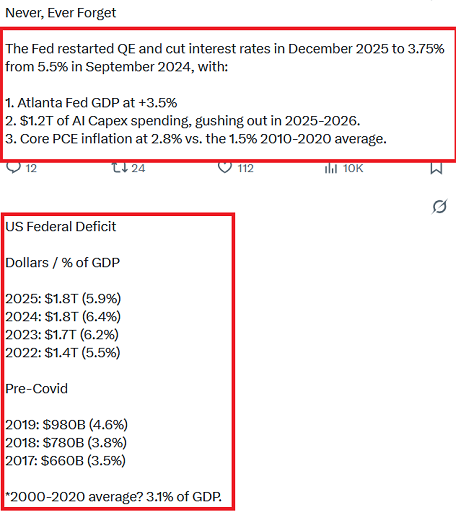
In estrema sintesi, la grave e preoccupante dichiarazione di Janet Yellen (ex Ministro del Tesoro ed ex Chairman della Federal Reserve americana) che leggete sopra nel titolo è molto ben spiegata da quattro slides che per voi Recce’d ha estratto dalla presentazione che la stessa Janet Yellen ha fatto il 5 gennaio scorso alla Brookings Institution.

Come riconoscete immediatamente, si tratta di fatti ed osservazioni che voi, lettori di recce’d, avete già incontrato, decine di volte, nella serie di Post per il nostro Blog che abbiamo chiamato Detox.

E che forse avremmo dovuto chiamare, invece, Banana Republic.

Ecco le quattro slides estratte dalla presentazione di Yellen.
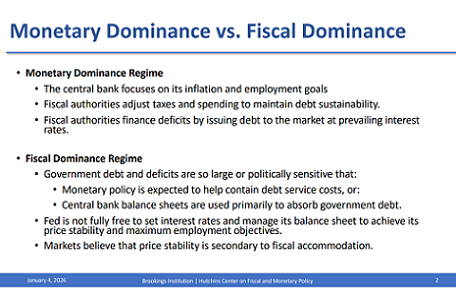
Rileggendo queste quattro slides, a noi di Recce’d sembra, come dicevamo, di avere già detto e scritto tutto.

E tuttavia, è proprio la realtà ad offrirci sempre nuovi spunti, e nuove occasioni di intervento.

Perché fare chiarezza, e guardare la realtà negli occhi, è sempre utile.

Perché la realtà, per tutti noi investitori, rimane il solo riferimento affidabile, il solo riferimento possibile.

Ma il “rally di Natale”? Ma il “rally di Fine Anno”? Ma il “rally di gennaio”?

Ma che cosa vi avevano raccontato? Quali favole vi hanno raccontato prima di dormire?

E poi, “AI”? Ma “AI” dove diavolo è finita? Che fine ha fatto “AI” a metà gennaio 2026? E proprio con la stagione delle trimestrali che è in corso? Chi viene oggi a parlarci di “AI”?
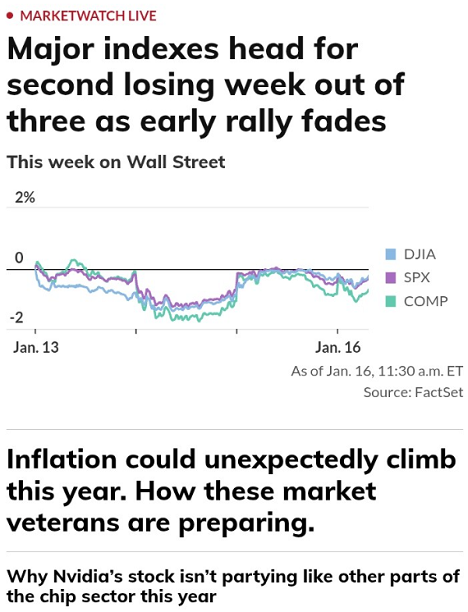
Il “rally di Natale”, dicevamo.

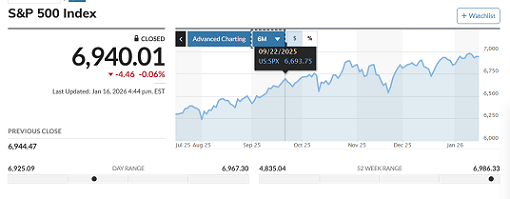
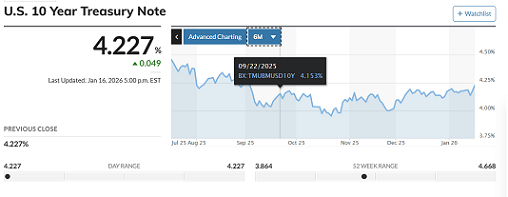
Ve lo hanno raccontato, che la Borsa di New York ieri sera ha chiuso sostanzialmente al medesimo livello del 22 settembre 2025? Dopo tre tagli del costo ufficiale del denaro, dopo che ogni giorno tutti siamo stati investiti da un diluvio di pressioni sul tema “AI”, dopo che tutte quante le banche di investimento (e quindi tutte le Reti di promotori finanziari”) hanno garantito per il 2026 un anno “ancora positivo”?

Dopo il vertice in Alaska, il vertice in Ucraina, la conquista del Venezuela, la conquista della Groenlandia?

Lo vedete, nel grafico, che nessuno ha comperato?

Neppure un dollaro messo in Borsa?

E perché?
Voi lettori lo sapete che oggi il Titolo di Stato americano a 10 anni rende PIU’ di quanto rendeva il 22 settembre?

Ovvero: il prezzo è sceso. Hanno venduto, i Titoli di Stato.

Anche in Germania, nel Regno Unito, in Italia, in Giappone.

Lo sapete, il perché?

Lo avete capito che cosa sta succedendo?
Se ancora non lo avete capito, allora siete davvero molto in ritardo.

E ve lo dimostriamo, ve lo documentiamo proponendovi in lettura un articolo del Financial Times del 19 agosto 2025, articolo nel quale si anticipavano le riflessioni poi sviluppate nel gennaio 2026 sulla Repubblica delle Banane.

Ripetiamo: questo si leggeva, il 19 agosto dell’anno scorso.

Gli investitori hanno avvertito che le grandi economie stanno entrando in un nuovo periodo di "dominanza fiscale", in cui le banche centrali sono sottoposte a crescenti pressioni per mantenere i tassi di interesse artificialmente bassi per compensare il costo record dei prestiti governativi.

Il caso più eclatante sono gli Stati Uniti, dove il presidente Donald Trump ha esortato la Federal Reserve a tagliare i tassi per risparmiare miliardi di dollari in oneri per il servizio del debito.

Ma il peso del debito pubblico e l'aumento dei costi di indebitamento in paesi come il Regno Unito e il Giappone stanno anche mettendo sotto pressione le banche centrali affinché allentino la politica monetaria, affermano economisti e investitori, anche attraverso altri mezzi, come il rallentamento dei piani di riduzione delle dimensioni dei loro bilanci.

La combinazione di debito pubblico e aumento dei costi stava "creando enormi incentivi politici per i governi di tutto il mondo a fare pressione sulle banche centrali affinché abbassassero i tassi", ha affermato Kenneth Rogoff, professore ad Harvard ed ex capo economista del Fondo Monetario Internazionale.

Mentre gli Stati Uniti si distinguono per l'esplicito confronto tra l'amministrazione e la Fed, l'impennata globale dei costi di indebitamento a lungo termine, alimentata dalla spesa pubblica, ha messo le altre banche centrali sotto pressione del mercato affinché adeguassero la politica monetaria per contenere l'aumento dei rendimenti.

"Siamo entrati in una nuova era di predominio fiscale", ha affermato Rogoff.

Negli Stati Uniti, gli analisti affermano che l'attuale disparità tra i tassi a breve termine – che sono in gran parte determinati dalla politica delle banche centrali – e i costi di indebitamento a lungo termine, più influenzati dal mercato, riflette in parte la preoccupazione che la politica monetaria venga mantenuta più accomodante di quanto sarebbe necessario per contenere i prezzi al consumo.

Il divario tra i rendimenti dei titoli del Tesoro a due e trent'anni è pressoché il più ampio dall'inizio del 2022, poiché i rendimenti a breve termine diminuiscono in previsione di tagli dei tassi.

Nel Regno Unito, i costi di finanziamento a lungo termine sono particolarmente elevati, con il rendimento dei titoli di Stato trentennali al 5,6%, prossimo al livello più alto in oltre un quarto di secolo, rispetto al 4,9% circa dei titoli del Tesoro trentennali.

Gli analisti di Capital Economics Ltd. hanno evidenziato le conseguenze dei dati sull'inflazione statunitense della scorsa settimana, in seguito ai quali Trump ha rinnovato il suo attacco al presidente della Fed Jay Powell. Mentre i rendimenti dei titoli del Tesoro statunitensi a due anni sono scesi di 0,02 punti percentuali nella giornata, mentre gli investitori consolidavano le loro scommesse sui tagli dei tassi, i rendimenti a 30 anni sono aumentati di 0,04 punti percentuali.

"Si tratta di una risposta insolita a una pubblicazione di dati relativamente poco significativa", hanno osservato gli analisti di Capital Economics, affermando che suggeriva "cosa accadrebbe se Powell venisse effettivamente rimosso o... la Casa Bianca adottasse altre misure per esercitare un maggiore controllo sulla politica monetaria, in particolare nominando un nuovo presidente della Fed visto come un burattino del presidente".

La nomina temporanea nel consiglio dei governatori della Fed di Stephen Miran, un insider della Casa Bianca che dovrebbe spingere per i tagli dei tassi, dimostra che "il rischio di un predominio fiscale degli Stati Uniti sta crescendo", ha affermato Trevor Greetham, responsabile degli investimenti multi-asset di Royal London Asset Management Ltd.

Thierry Wizman, stratega dei tassi globali di Macquarie Group Ltd., ha affermato che ci sono segnali di un "fiscal capture trade", indicando che i mercati dei futures stanno scontando cinque tagli dei tassi di un quarto di punto entro la fine del prossimo anno, nonostante le grandi banche di Wall Street abbiano migliorato le loro previsioni economiche negli ultimi mesi.

"[Cinque tagli] sembrano eccessivi se non si sconta una recessione", ha affermato Wizman. "Deve essere perché alcuni pensano che avremo un presidente della Fed strutturalmente accomodante e un FOMC strutturalmente accomodante", ha aggiunto, riferendosi al Federal Open Market Committee, che stabilisce i tassi di interesse.

Molti altri paesi condividono molte delle dinamiche del debito degli Stati Uniti, anche se altrove la retorica è meno tesa.

L'Organizzazione per la Cooperazione e lo Sviluppo Economico ha affermato di prevedere che l'indebitamento sovrano tra i paesi ad alto reddito raggiungerà il record di 17.000 miliardi di dollari quest'anno, rispetto ai 16.000 miliardi di dollari del 2024 e ai 14.000 miliardi di dollari del 2023.

Le banche centrali dei mercati sviluppati stanno ancora riportando le loro politiche monetarie e i loro bilanci a un livello più "normale" dopo anni di quantitative easing, i massicci acquisti di obbligazioni intesi ad aiutare le loro economie a riprendersi dalla crisi finanziaria e dalla pandemia di COVID-19.

Ma gli sforzi per ridurre i bilanci rivendendo tali obbligazioni possono anche far salire i rendimenti e aumentare i costi del servizio del debito pubblico.

Gli investitori stanno monitorando attentamente la Banca d'Inghilterra per vedere se ridurrà significativamente il suo programma di vendita di obbligazioni – il cosiddetto quantitative tightening – in una decisione prevista per il mese prossimo.

"Il dilemma che si trovano ad affrontare è che, se le condizioni finanziarie si restringono a causa delle misure di politica fiscale adottate dal governo, la banca non può essere considerata accomodante nei confronti di tale politica", ha affermato Mahmood Pradhan, responsabile macroeconomico globale di Amundi Asset Management, riferendosi ai piani di debito e spesa del governo laburista. "Penso che la banca resisterà con forza alle pressioni del predominio fiscale".

Ma anche in Germania, nota da tempo per i suoi bilanci in pareggio, i bilanci trentennali I costi di indebitamento sono saliti a oltre il 3% – il livello più alto dal 2011 – in gran parte a causa dei piani del nuovo governo di Berlino di aumentare i prestiti per rilanciare le infrastrutture del Paese e incrementare la spesa per la difesa.

Alcuni economisti temono che tali tendenze incoraggeranno i governi a passare dal debito a lungo termine a quello a breve termine, rendendo i Paesi più esposti alle oscillazioni dei tassi di interesse.

"La volatilità rende più difficile detenere titoli a lungo termine, e quindi emetterli", ha affermato Matthew Morgan, responsabile del reddito fisso di Jupiter Asset Management PLC.

I Paesi con il debito più elevato in percentuale del prodotto interno lordo potrebbero essere i più esposti. Il veterano investitore macroeconomico Ray Dalio ha messo in guardia da una "spirale mortale del debito" in uno scenario estremo in cui i governi sono costretti a indebitarsi di più per far fronte all'aumento dei costi degli interessi.

Se i rendimenti obbligazionari "diventano troppo alti, le banche centrali dovranno intervenire di nuovo, stampare moneta e acquistare [obbligazioni] per cercare di mantenere bassi i tassi, il che ridurrà il valore del denaro", ha affermato.

Dalio ha aggiunto che tali preoccupazioni potrebbero ridurre il valore delle "principali valute di riserva" – come il dollaro e l'euro – rispetto all'oro, che quest'anno ha raggiunto un livello record.

Dal 19 agosto 2025 veniamo ad oggi.

Oggi, emettere sentenze e lanciare allarmi sul grave squilibrio che pesa sulle finanze pubbliche in tutto il Mondo, ed invocare la Repubblica delle Banane, è molto facile. Troppo facile davvero.

A noi di Recce’d questa sembra soltanto “falsa coscienza”: esattamente allo stesso modo in cui a nostro giudizio è soltanto “falsa coscienza” scrivere oggi di allarmi per la “bolla di AI”.

A noi la Repubblica delle Banane risultava evidente fin dal mese di agosto del 2020: ed allora, sarà bene ricordare che proprio quell’anno Janet Yellen era Ministro del Tesoro degli Stati Uniti. Poltrona a cui era arrivata dopo essere stata per anni il Chairman della Federal Reserve.

Amici lettori, questa è una grandissima lezione di investimento: i fatti di oggi, le dichiarazioni di oggi, le promesse di oggi vanno tutte lette ed interpretate … con questo paio di occhiali.

Chi oggi a voi spiega che “questa è la scelta migliore del Mondo” tra pochi mesi è prontissimo a spiegarvi che “questo è un disastro”: le scelte che loro stessi hanno fatto nel passato ora vengono etichettate come “un disastro”. Lo ha fatto Yellen, lo sta per fare Trump. E l’Europa.

Il tutto senza assumersi alcuna responsabilità. Proteggete, difendete il vostro risparmio da tutto questo: e se ne siete capaci, guadagnateci!

Ovviamente, lo stesso Financial Times dall’agosto 2025 ad oggi ha scritto in più occasioni dell’argomento in questione: e lo stesso ha fatto tutta la stampa internazionale.

Come avete fatto, amici lettori, a rimanere all’oscuro di tutto?

Leggiamo che cosa ha scritto pochi giorni fa il Financial Times.

Buongiorno. Ieri è stata una giornata opposta per il mercato azionario statunitense. Le cose che generalmente hanno funzionato nell'ultimo anno o giù di lì non hanno funzionato (tecnologia, finanza) e quelle che ultimamente sono rimaste indietro hanno avuto successo (energia, beni di prima necessità, immobiliare).

Ultimamente si sono verificate un paio di queste inversioni dell'ordine normale. È in arrivo un cambio di regime?

Dopo che l'amministrazione Trump ha aperto un'indagine penale sulla Federal Reserve, mi sono chiesto perché i mercati non sembrassero preoccuparsi della minaccia all'indipendenza della banca centrale. Una delle risposte più gettonate è stata che l'indipendenza della Fed è un'astrazione accademica, o forse una pia fantasia, in un momento in cui i deficit statunitensi sono così ampi e il debito così elevato che una qualche forma di monetizzazione del debito da parte della banca centrale è inevitabile.

Perché i mercati dovrebbero preoccuparsi di qualcosa che, di fatto, non esiste?

Questo tira e molla ha suscitato alcune e-mail da parte di lettori intelligenti.

Un corrispondente abituale, un gestore di titoli a reddito fisso piuttosto irascibile, ha obiettato all'idea che l'incontinenza fiscale del governo fosse responsabile della subordinazione della Fed e di altre banche centrali.

A suo avviso, le banche centrali hanno fatto questo a se stesse (e a noi).

Siamo arrivati ​​a questo punto a causa delle azioni estreme e sperimentali [delle banche centrali] per cercare di spostare l'ago dell'inflazione da circa l'1,7% al 2% [dopo la grande crisi finanziaria], con una giustificazione teorica ed empirica tutt'altro che dubbia. a causa della loro incapacità di accettare qualsiasi calo delle azioni o dell'economia (Schumpeter sia dannato), a causa della loro calorosa adesione a questo sistema di "eccesso/ampie riserve" con tutte le sue conseguenze in termini di leva finanziaria. e a causa del loro totale disprezzo per l'azzardo morale (Bagehot si sta rivoltando nella tomba), per la determinazione dei prezzi del libero mercato, per la determinazione dei prezzi e per le conseguenze indesiderate dei loro persistenti e ingenui interventi.

I governi di oggi non hanno alcuna disciplina perché le banche centrali di ieri hanno permesso loro di imparare lezioni terribili e dannose.

Ora siamo tutti intrappolati. In altre parole: poiché le banche centrali hanno protetto i mercati dalle conseguenze di una spesa pubblica sconsiderata e di una conseguente elevata leva finanziaria nel sistema finanziario, la spesa pubblica e la leva finanziaria sono ulteriormente aumentate. Il sistema è ora così precario, e le conseguenze di un crollo così gravi, che la Fed non ha altra scelta che intervenire ogni volta che i mercati iniziano a sussultare. L'azzardo morale non fa che peggiorare: questa è la trappola.

Questa visione è particolarmente rilevante nel contesto dei mercati dei prestiti overnight. Il regime di "ampie riserve" a cui si fa riferimento sopra è la quantità di liquidità del sistema finanziario che consente alla Fed di controllare i tassi overnight nonostante la pressione al rialzo su tali tassi derivante dall'enorme leva finanziaria del sistema. Ma a volte è difficile distinguere il controllo dei tassi di interesse a breve termine, che è la politica monetaria, dalla soppressione della volatilità immettendo liquidità nel sistema, perché altrimenti l'intera mostruosità sovraindebitata potrebbe esplodere, il che è solo un tentativo di ripulire il proprio pasticcio. L'aspetto perverso di tutto questo, sostiene il mio corrispondente, è che l'obiettivo della politica monetaria doveva essere l'economia reale. Ora l'obiettivo è e deve essere il sistema finanziario.

Tutto questo pompaggio di liquidità causerà inflazione, dice il mio corrispondente.

Perché il mercato obbligazionario non registra questo fatto? Perché non sarà un'inflazione dei prezzi al consumo. Sarà un'inflazione delle attività finanziarie. Il denaro immesso dalle banche centrali nel sistema finanziario non fuoriesce. Questo potrebbe non sembrare poi così male: un'inflazione dei prezzi delle attività migliore di un'inflazione del costo della vita. Ma le conseguenze distributive sono spiacevoli.

Consideriamo cosa è successo ai prezzi al consumo, ai prezzi delle case, alle azioni e ai salari dall'inizio del quantitative easing alla fine del 2008: i lavoratori dipendenti si sono arricchiti rispetto ai prezzi della maggior parte dei beni e servizi. Ma si sono impoveriti rispetto ai prezzi delle case – le case sono ovviamente ormai asset finanziari. Nel frattempo, gli azionisti, in quanto partecipanti diretti al sistema finanziario, hanno quintuplicato il loro denaro e si chiedono di cosa si lamentino tutti gli altri. Sarei curioso di sapere cosa pensano i lettori di questo quadro piuttosto desolante.

Ma per dare un'idea della gamma di opinioni su questi argomenti, un altro lettore ha scritto per sostenere che il motivo per cui il mercato obbligazionario non sta rispondendo a una minaccia di svalutazione o di "dominanza fiscale" è che non c'è alcuna minaccia a cui rispondere. L'aumento sincrono dei rendimenti dei titoli di Stato a lungo termine negli ultimi anni non è dovuto all'imminente monetizzazione del debito o a una crisi di insostenibilità del debito. Si tratta di una crescita reale un po’ più rapida e di un’inflazione più elevata: non trovo davvero convincente l’argomento della “dominanza fiscale”.

La spiegazione più ovvia dell'aumento dei rendimenti dal 2020 è che i rendimenti erano stranamente bassi e da allora si sono normalizzati con il miglioramento dell'economia. All'epoca, gli anni 2010 erano considerati un periodo di crescita del PIL nominale anormalmente lenta e di conseguenza di bassi rendimenti sul reddito fisso, cosa che all'epoca non piaceva a nessuno.

Se fossimo usciti da quel mondo, è logico che i rendimenti sarebbero più alti. È una storia che riguarda l'inflazione e le aspettative di crescita piuttosto che i deficit e le dinamiche del debito. Klein mi ha anche fatto notare che l'idea che il debito stia diventando insostenibile è più difficile da sostenere se si considera il contesto più ampio. Ciò che è accaduto non è tanto un massiccio accumulo di debito quanto un trasferimento di debito dalle famiglie al governo.

Quali sono le mie opinioni? Cosa ha causato il predominio fiscale? Esiste davvero? Non ne sono più sicuro. Mi gira la testa perché ci ho pensato troppo negli ultimi giorni.

L’articolo che avete appena letto solleva una serie di dubbi, e di domande. Poproprio per questo è utilissimo, per ognuno di voi lettori. Come è possibile anche solo pensare di investire un solo euro oppure un solo dollaro, senza avere una risposta per tutte le domande ed i dubbi che avete appena letto.

Noi, in Recce’d, queste risposte le abbiamo, tutte, e non da oggi ma da tempo. E sono diverse (profondamente) da ciò che avete appena letto nell’articolo.

Noi siamo disponibili ed interessati a metterle a disposizione di voi lettori: scriveteci usando il FORM che trovate alla pagina CONTATTI nel nostro sito. per proteggere il risparmio ed al tempo stesso ricavarne un rendimento.

Chiudiamo il nostro lavoro di oggi con alcune considerazioni appena pubblicate dal nostro amico Mohamed El Erian, che con questo intervento ci aiuta a riportare l’attenzione sui mercati finanziari del gennaio 2026: dove ci viene spiegato perché non si muovono più, per quale ragione le spinte del 2025 si sono esaurite, e ciò che potrebbe arrivare dopo la pausa.

Il tutto, ovviamente, determinato dal passaggio, che è già avvenuto, alla Repubblica delle Banane.

Leggete, con attenzione, e poi … datevi da fare, non aspettate che ve lo scrivano in prima pagina sul vostro quotidiano. Perché sarà tardi.

.

Jan 12, 2026

È improbabile che la narrazione rialzista sull'IA che ha dominato nel 2025 continui a mettere in ombra altre incertezze persistenti, molte delle quali riflettono cambiamenti strutturali più profondi. I fattori tradizionali alla base dell'attività economica saranno sempre più messi in secondo piano da preoccupazioni per la sicurezza nazionale, dalla geopolitica e dalle macchinazioni politiche interne.

NEW YORK – Per i mercati globali, il 2025 è stato definito tanto da ciò che non è accaduto quanto da ciò che è accaduto. L'anno ha offerto una lezione magistrale sul potere di una singola narrazione, con scommesse massicce e concentrate sull'IA che mascheravano vari altri interrogativi senza risposta. Eppure, man mano che ci addentriamo nel 2026, è improbabile che la narrazione sull'IA si dimostri abbastanza forte da continuare a mettere in ombra altre incertezze persistenti, molte delle quali riflettono cambiamenti strutturali più profondi. Per investitori, banche centrali e governi, la situazione richiede un adattamento.

Molti sviluppi economici del 2025 hanno rappresentato una chiara critica al buon senso. Nonostante i terribili avvertimenti di una guerra commerciale "perdente-perdente-perdente", i dazi statunitensi non hanno innescato una spirale stagflazionistica né provocato le ritorsioni che molti si aspettavano. Ancora più sorprendente è stata l'adattabilità del motore delle esportazioni cinesi. Dirottando gli scambi commerciali attraverso partner non statunitensi, soprattutto in Europa e Asia, la Cina ha raggiunto un surplus commerciale record di oltre 1.000 miliardi di dollari. Negli Stati Uniti, i consumatori si sono dimostrati straordinariamente resilienti, soprattutto le famiglie a basso reddito, che hanno continuato a spendere nonostante i prezzi elevati, il crescente debito e le crescenti preoccupazioni per il lavoro e il reddito.

Se combinata con la disponibilità degli investitori a investire in "qualsiasi cosa basata sull'intelligenza artificiale" e a continuare a finanziare ingenti deficit negli Stati Uniti e in altre economie avanzate, questa resilienza ha alimentato una robusta espansione economica statunitense e generato ricadute positive per l'economia globale.

Con una crescita del terzo trimestre in accelerazione al 4,3%, l'economia statunitense ha superato le aspettative. Sotto la superficie, tuttavia, hanno iniziato a emergere tendenze strutturali inquietanti nell'economia più influente del mondo. Stiamo assistendo a un disaccoppiamento tra la crescita del PIL statunitense e la creazione di posti di lavoro, persino in queste primissime fasi di adozione su larga scala di intelligenza artificiale, robotica e tecnologie correlate. Inoltre, una divergenza sempre più ampia a "K" (con le fasce economiche più ricche che ottengono risultati molto migliori delle altre) sta trasformando l'accessibilità economica in un instabile punto critico politico e sociale. L'influenza sempre più importante sulle implicazioni politiche si riflette nella recente attenzione dell'amministrazione Trump all'edilizia abitativa e all'energia.

A livello globale, è difficile immaginare come altre grandi economie, in particolare l'Europa, possano continuare ad accettare gli ingenti volumi di esportazioni cinesi che sono stati dirottati verso di loro. Il ripetuto fallimento del coordinamento politico internazionale – vividamente illustrato dal boicottaggio statunitense del G20 in Sudafrica – conferma che l'era "multilaterale" è ormai un lontano ricordo, almeno per ora. È stata sostituita da un panorama più frammentato in cui predominano gli aspetti geoeconomici. Non importa che un coordinamento più stretto sia più che mai necessario per affrontare un'ampia gamma di sfide comuni, sia di vecchia data che nuove.

Ovunque si guardi, è probabile che i fattori tradizionali alla base dell'attività economica e commerciale vengano sempre più messi in secondo piano da preoccupazioni di sicurezza nazionale, geopolitica e macchinazioni politiche interne, in particolare negli Stati Uniti in vista delle elezioni di medio termine di quest'anno. Se nel 2025 si è cercato di ignorare le ricadute di mercato della politica interna e internazionale, nel 2026 si dovrà gestire la situazione.

L'intervento degli Stati Uniti in Venezuela ha ulteriormente complicato questa dimensione geopolitica. Uno sviluppo così improvviso e in gran parte inaspettato avrà probabilmente "effetti dimostrativi" multiformi. Non solo scoraggerà potenze minori come Colombia, Iran e Cuba dallo sfidare gli Stati Uniti, ma potrebbe anche incoraggiare potenze più grandi come Cina e Russia a consolidare le proprie sfere di influenza sulla base del principio del "più forte fa il giusto".

In queste nuove circostanze, la narrazione del predominio dell'IA sembra destinata a perdere un po' di rilevanza. Gli spiriti animali che hanno guidato finanziamenti indiscriminati e massicci lo scorso anno saranno sempre più domati dai timori di una bolla speculativa che costringeranno gli investitori a essere più selettivi. Il fascino per chi lavora sull'intelligenza artificiale – costruendo nuovi modelli straordinari – sarà attenuato dalla consapevolezza che l'Occidente sta rimanendo indietro rispetto alla Cina e ad alcune parti del Medio Oriente nell'utilizzo dell'intelligenza artificiale. Soprattutto ora, che siamo alle porte di una rivoluzione robotica, un'adozione diffusa sarà fondamentale. Questo divario di integrazione determinerà chi dominerà la prossima fase di crescita della produttività globale, ma non ha ancora attirato sufficiente attenzione politica negli Stati Uniti e in Europa.

Per gli investitori, la strategia standard dovrà cambiare. Cavalcare un'onda strutturale di ampia portata non è più una strategia così ovvia e redditizia. Le prospettive per il 2026 richiederanno probabilmente un approccio più tattico e dal basso.

Il successo richiederà l'identificazione di opportunità di "completamento del mercato", dove infrastrutture e nuovi strumenti consentano di applicazioni tecnologiche, e una maggiore attenzione alle attività tangibili rispetto alla crescita speculativa.

Da parte loro, governi e banche centrali devono riconoscere che non saranno più salvati dall'innovazione del settore privato e dai miracoli finanziari.

L'entusiasmo per l'intelligenza artificiale e gli ampi finanziamenti non offriranno più una protezione contro i fallimenti delle politiche. La transizione sarà particolarmente impegnativa per la Federal Reserve statunitense. La banca centrale più potente del mondo deve andare oltre l'approccio eccessivamente rigido e "dipendente dai dati" che l'ha trasformata più in un amplificatore di volatilità che in una fonte di stabilità. A meno che la Fed non proceda con le riforme a lungo necessarie per contrastare le forze che ne erodono la credibilità e l'efficacia, la sua indipendenza politica rimarrà a rischio.

Nelle economie avanzate, i cambiamenti nelle banche centrali dovranno essere accompagnati da strategie di crescita globali.

Disavanzi elevati e debito in aumento si dimostreranno molto meno perdonabili in un mondo in cui la narrazione dell'intelligenza artificiale non è più abbastanza forte da soffocare le politiche in ritardo.

Una crescita contenuta al di fuori degli Stati Uniti, soprattutto in Europa, la cui modernizzazione (come auspicato nel Rapporto Draghi) procede a passo di lumaca, contribuirà ulteriormente alla potenziale instabilità globale. In ogni caso, il 2026 non porterà con sé la stessa situazione. Dovrebbe essere un anno di ricalibrazione, sia per gli investitori che per i policymaker.
Valter Buffo
Detox. Tutti vogliono Detox: da destra e da sinistra
 

Tutti i nostri lettori lo avranno già notato: nonostante uno sforzo senza limiti, e con ogni mezzo, e concertato tra più parti, per dare agli ultimi giorni del del 2025 ed agli ultimi primi giorni del 2026 una connotazione euforica, sia intorno sia dentro ai mercati finanziari internazionali, nulla di tutto questo è successo:

  • i prezzi dei Titoli di Stato sono quelli di 12 mesi fa: nessuno li compera, nonostante ogni giorno, e più volte al giorno, ci sia qualcuno ad insistere che sono l’affare d’oro da non lasciarsi sfuggire

  • le Borse di tutto il Mondo, e prima fra tutte quella americana, hanno messo a segno rialzi così piccoli da risultare senza significato: un indice di Borsa, come tutti sanno, può mettere a segno in una sola giornata movimenti del 3-4-5% ed è per questo che i rialzi degli ultimi tre mesi sono, molto semplicemente, nulla; un nulla che contrasta in modo forte con i titoli dei quotidiani, con ciò che tutti leggiamo sui social, ma soprattutto con le previsioni che tutti voi avete letto per il 2026 ed il “pompaggio” disperato di “AI”; in particolare, ciò che oggi colpisce è che tutte le banche internazionali di investimento a fine anno 2025 hanno spinto (come sempre fanno, ma persino di più) sui rialzi delle Borse nel 2026, però nessuno ci è cascato e nessuno è corso a comperare; se è così sicuro e tranquillo, allora perché non comperare oggi? Forse, tra gli investitori di massa, è ancora vivo il -20% nel mese di aprile 2025, ovvero solo nove mesi fa.

  • il petrolio, poi: il petrolio è clamoroso! Siamo arrivati al punto di invadere il Venezuela, e rapire un Capo di Stato, pur di muoverlo dai 60$: ma non si è mosso, neppure di 3$; zero: il mercato ha risposto “non ci interessa”; il che ci lascia, ovviamente, con la domanda a cui trovare una risposta: che cosa muove il petrolio, oggi?

  • una sola cosa si è mossa, nell’ultimo trimestre: ed è l’oro, insieme all’argento: Recce’d ha dedicato due Post della serie Detox proprio a questo tema (in settembre ed in dicembre) spiegando al lettore che il segnale è forte, il messaggio è significativo … ma NON per ciò che riguarda il prezzo di oro ed argento; bensì, per tutti gli altri asset finanziari.

Che cosa ha fermato i mercati finanziari? Il panico.

Come Recce’d ha spiegato al lettore sin dal 2023, il Mondo è entrato in una Nuova Era, e lo stesso vale (ovviamente) per i mercati finanziari. In fasi come questa, che è corretto definire “storiche”, diventa cruciale la protezione del proprio risparmio, e la ricerca del rendimento deve essere fatta andando in direzione contraria rispetto alle masse, e pensando in modo nuovo.

Tutto questo lo abbiamo già scritto, trattato ed analizzato nella serie Detox, ed in modo particolare nei Post pubblicati in novembre ed in dicembre. Nel primo Post dell’anno nuovo, poi, abbiamo dato a tutti gli investitori un concreto suggerimento: per le vostre scelte di investimento, di oggi e di domani, partite sempre, ed unicamente, dalla realtà delle economie: proteggete i vostri risparmi dalla distorsione dei media, dalle favole inventate dai venditori, dalle strategia di vendita delle Reti di promotori finanziari, financial advisor e private banker, strategie che a loro volta vengono mutuate dallo zelate e quotidiano lavoro delle banche internazionali di investimento.

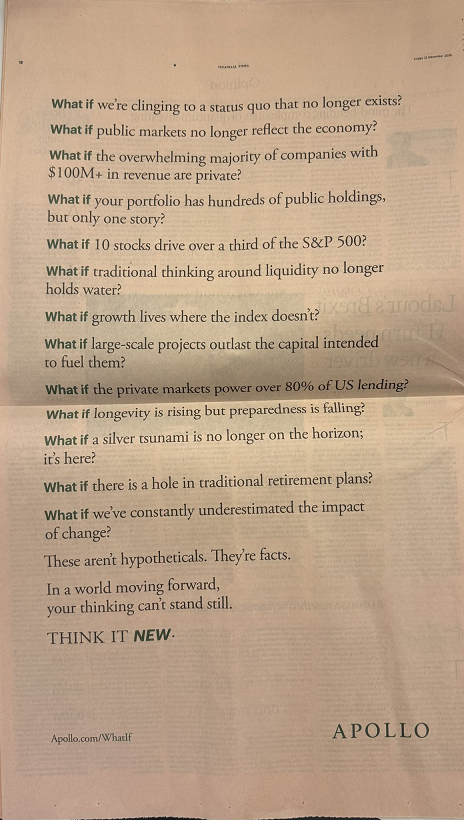
Come Recce’d ha suggerito, e suggerisce ogni giorno dalla propria Home Page, la chiave del vostro successo di investitori è sintetizzata dal claim “THINK NEW” che non è nostro ma di Apollo Management, uno dei più importanti asset manager non convenzionali al Mondo.

Quando Recce’d nel 2023 ne scrisse, noi eravamo i soli ad anticipare la Nuova Era che ogni mattina leggete sul vostro quotidiano, ascoltate al GR, oppure al TG, e di cui scrivete sul vostro social di fiducia. La cosa esisteva soltanto per noi, e pochi altri: oltre che ovviamente per tutti i nostri lettori.

Ci colpisce quindi di leggere, in questo inizio del 2026, della nuova Era e delle sue ricadute sui mercati finanziari e sui risparmiatori sui mezzi di informazione di massa. Prima, nel mondo anglosassone, ed adesso anche sui mezzi di informazione di massa italiani.

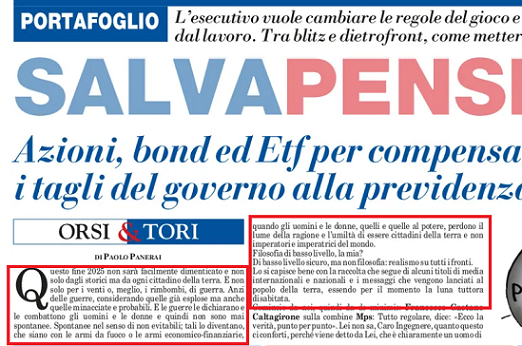
Per il nuovo Post, abbiamo selezionato due esempi: e per non fare discriminazioni, abbiamo scelto due quotidiani ad ampia diffusione e di orientamento politico opposto. Si tratta del Fatto Quotidiano, che è molto vicino ad una delle forze politiche che stanno all’oppisizione in questo Parlamento, e poi del quotidiano Il Giornale, molto vicino alle forze politiche attualmente al Governo.

Abbiamo già chiarito che il lavoro di Recce’d è concentrato sulla performance degli investimenti finanziari e la protezione del risparmio: non c’è alcuna intenzione oppure inclinazione politica e non c’è alcuna intenzione diversa dall’ottimizzare la gestione dei propri investimenti finanziari. Non facciamo il tifo per questo né per quello: noi facciamo il tifo, però, per la stabilità finanziaria, per il rendimento degli investimenti, per l’allocazione ottimale delle risorse. Indipendentemente dalla parte politica.

I nostri nemici quindi sono le scommesse azzardate, le “narrative” create per manipolare le masse, i prodotti finanziari che nascondono rischi all’investitore, le truffe e gli inganni attraverso i social ed il web, le politiche finanziarie azzardate e mal calcolate di Stati e Banche Centrali , le Aziende gestite in modo spericolato e dannoso per chi ci investe, le previsioni non sostenibili e campate per aria allo scopo di impressionare, i toni esasperati.

E siamo nemici di tutto ciò che mette a rischio la stabilità del sistema finanziario, e quindi dei mercati finanziari, e quindi dei portafogli titoli dei nostri Clienti.

Proprio di questo, come dicevamo, oggi si discute persino sui social e sui mezzi di comunicazione di massa, che sono sempre gli ultimi ad arrivare sulle cose.

Si tratta di un segnale? Di un segnale importante? Lasciamo la risposta al lettore.

Lo scopo del nostro Post è quello di mostrare al lettore come, in quale modo e con quali toni, se ne parla oggi ed alle masse.

Recce’d ne scrive e ne parla in modo decisamente diverso, con attenzione quotidiana e qualità dell’analisi.

Ma è bene che il nostro lettore sia informato anche di ciò che si dice in giro, e che il lettore possa a quel punto fare i propri confronti.

Iniziamo quindi a leggere insieme un articolo da Il Fatto Quotidiano, che prende lo spunto dai recenti fatti del Venezuela.

Dietro l’intervento muscolare degli Stati Uniti c’è un Paese alle prese con un debito fuori controllo, un dollaro indebolito e una finanza che regge solo grazie a continue iniezioni di fiducia.

È in questo spazio di fragilità che diventa centrale il Venezuela: non tanto per la sua economia — che secondo molti analisti avrà per ora un impatto globale irrilevante sul prezzo del petrolio — quanto come leva finanziaria e geopolitica. Elon Musk si è già mosso e così hanno fatto i mercati: le major petrolifere americane hanno registrato rialzi netti. “Una valanga di soldi di cui gli Stati Uniti hanno un disperato bisogno”, ragiona Alessandro Volpi, docente di Storia contemporanea all’Università di Pisa e autore di La guerra della finanza. Trump e la fine del capitalismo globale (Laterza, 2025). Che al Fatto spiega il filo che lega la mossa in Venezuela al circolo vizioso tra bolla finanziaria, grandi fondi d’investimento e debito pubblico statunitense.

Professor Volpi, in Venezuela Trump sta mostrando i muscoli, ma lei parla di una dimostrazione di debolezza. Perché?
Le condizioni oggettive dell’economia americana oggi sono tutt’altro che solide: il gigantesco debito federale sfiora i 38 mila miliardi di dollari, gli interessi costano quasi 1.200 miliardi di dollari l’anno, il dollaro è debole e l’inflazione non consente di ridurre i tassi. A queste condizioni, la reindustrializzazione promessa da Trump appare estremamente complicata. Si aggiunga un disavanzo commerciale che non si riesce a ridurre in modo significativo. Né con i dazi, né con la spinta dell’intelligenza artificiale. Anzi, in questo quadro il timore di una bolla finanziaria è piuttosto fondato se consideriamo che oggi il gigante dell’hardware per l’IA, l’americana Nvidia, vale 5.000 miliardi di dollari. E’ di fronte a una situazione così complessa che gli Stati Uniti imboccano ora una strategia che è anche pericolosa.

Vista così sembra più una mossa disperata.
La strategia di Trump in Venezuela non è un’opzione di potenza, ma una scelta quasi obbligata per acquisire risorse attraverso l’unico strumento che gli resta: la forza militare. Disperato è il bisogno di soldi perché il resto del mondo, a parte gli europei, non è più disposto a trasferire capitali verso Washington o a finanziare il debito Usa: i cinesi hanno smesso da tempo di acquistarlo e le petromonarchie sono ormai riluttanti. Con un dollaro così debole non possono più semplicemente stampare moneta e devono trovare il modo di alimentare una gigantesca bolla finanziaria che non possono permettersi di lasciar esplodere.

Che c’entra il Venezuela?
Intanto per reindustrializzarsi hanno bisogno di materie prime a basso costo e terre rare, ma soprattutto del monopolio dell’energia fossile, l’unico settore dove pesano ancora a livello globale: gli Stati Uniti sono tra i principali esportatori di gas naturale liquefatto e dominano il comparto dello shale oil e dello shale gas. Impossessarsi delle zone energetiche è fondamentale per loro. Da qui l’interesse per aree strategiche come la Groenlandia o il Venezuela, che ha le maggiori riserve mondiali di petrolio.

Ma l’industria petrolifera venezuelana è a pezzi e ci vorranno anni di investimenti tecnici e infrastrutturali prima di vedere un solo barile extra.
E’ proprio questo il punto. Per valorizzare i giacimenti serviranno anni, ma dal punto di vista finanziario l’effetto è immediato. Trump sa perfettamente che basta dare il segnale di aver “preso possesso” del Venezuela per far salire i titoli delle grandi major petrolifere. E così è stato all’apertura delle borse: le azioni Chevron, ExxonMobil, ConocoPhillips, ma anche quelle legate alla ricostruzione degli impianti estrattivi e alla loro sicurezza, come Halliburton e Baker Hughes, sono cresciute perché la finanza cresce in base alle aspettative. In altre parole, Trump sta già vendendo l’idea del petrolio venezuelano e la sta finanziarizzando.

Sta dicendo che l’obiettivo primario è creare una sorta di bolla venezuelana?
Penso che anche l’attacco all’Iran fosse funzionale a trasmettere un messaggio agli operatori finanziari: “Cari investitori, sappiate che posso garantire la sicurezza dello Stretto di Hormuz”. Lo stesso vale per le rotte del Mar Rosso e lo Yemen, altri teatri di interventi militari americani. Annunciare, minacciare, segnalare il controllo dell’area serve ad attirare capitali verso Wall Street. Capitali che altrimenti potrebbero andare altrove, magari verso il riarmo europeo che per Trump è tutto fuorché opportuno.

Invece?
Invece operazioni come quella a Caracas si traducono subito in capitalizzazioni e dividendi gonfiati per le società del comparto energetico. Che, guarda caso, sono dei grandi gestori del risparmio statunitensi. Colossi come BlackRock, Vanguard, State Street. Insomma, la grande finanza, l’unica a comprare ora il debito americano che non compra più nessuno. Non solo: sono gli stessi che amministrano i fondi pensione americani e i prestiti agli studenti: Trump punta molto su una ricaduta diffusa dell’intervento in Venezuela, capace di attrarre consenso attorno alla sua politica, e credo che su questo avrà ragione.

Avrà ragione anche Musk che offre ai venezuelani un mese di internet gratis con la sua Starlink?
La prospettiva di un ruolo centrale nel Venezuela di domani conferisce a Starlink un immediato aumento di valore, quindi la mossa è perfettamente coerente. Ma c’è dell’altro. Insieme a figure come Peter Thiel con la sua Palantir, Musk rappresenta quella “finanza alternativa” che Trump sta usando per ricompattare il capitalismo finanziario americano. Il Venezuela è un’occasione anche in questo senso: da un lato ci sono i colossi tradizionali legati al petrolio, dall’altro i Big Tech legati alle commesse militari e satellitari del Pentagono. Tutti beneficiano di questa strategia aggressiva, che serve a gonfiare la bolla finanziaria, attirare risparmi dal resto del mondo e, in ultima istanza, sostenere l’enorme debito federale.

Cosa può andare storto?
Il grande tema è quanto la Cina possa tollerare questa strategia. I cinesi hanno i loro interessi, basta pensare all’hub che hanno costruito in Perù per il rifornimento di gas e petrolio dall’America Latina, alla centralità di Panama per i loro scambi commerciali, o alle forniture di cereali e altri prodotti che hanno sostituito quelli americani sul mercato cinese. Per ora la Cina osserva attentamente, ma la domanda resta: fino a quando?


Come leggete, il taglio scelto da Il Fatto Quotidiano si concentra sulla Amministrazione Trump e le sue scelte politiche. Anche Recce’d lo ha fatto, e più di una volta negli ultimi mesi.

La nostra scelta è spiegata unicamente dalla ampia influenza dell’economia e dei mercati finanziari americani su tutti i mercati finanziari del Mondo. Da parte nostra, non ‘è alcun pregiudizio negativo verso l’attuale Amministrazione USA, verso la quale al tempo stesso non soffriamo di timore reverenziale, esattamente come (nell’interesse del nostro Cliente) abbiamo criticato le scelte della Federal Reserve, delle Amministrazioni precedenti, della BCE, di Mario Draghi, degli altri Primi Ministri italiani, della Banca del Giappone e così via.

Come detto noi siamo avversari di tutti quelli che amano raccontare le favole, di chi propone semplificazioni ingenue o peggio stupide, di chi ha la chiara intenzione di manipolare i mercati ed i risparmiatori, o intenzioni ancora peggiori di queste per noi investitori.

Se l’articolo del Fatto Quotidiano che avete letto tradisce un certo pregiudizio verso Trump, dall’articolo de Il Giornale che segue ovviamente ricaviamo una diversa inclinazione politica: ciò che qui interessa, noi ed i nostri lettori, è che le implicazioni per ciò che riguarda i mercati finanziari ed il risparmio sono però molto simili. A destra ed a sinistra. E di questo, davvero, vale la pena di prendere nota, il 10 gennaio del 2025.

Non tutte le rotture della storia arrivano con il rumore delle bombe a grappolo o il crollo immediato dei listini. Alcune si manifestano in sordina, come una variazione poco percettibile della pressione atmosferica, e solo dopo si capisce che l'aria è cambiata.

Il blitz venezuelano appartiene a questa categoria. Non è un incidente. Non è un eccesso. È una frattura strutturale dell'ordine globale. Una di quelle che non producono subito terremoti visibili, ma che spostano le fondamenta su cui poggiano politica, finanza e mercati.

Con l'azione rivendicata dagli Stati Uniti contro un capo di Stato straniero, Washington ha attraversato una soglia che per anni era rimasta implicita. La forza c'era sempre stata, ma veniva schermata dal linguaggio del multilateralismo, dalle procedure, dalle risoluzioni, dal rito diplomatico; in passato persino dalle infiltrazioni destabilizzanti delle agenzie e dai conflitti per procura. Oggi quella liturgia è caduta. E quando cade una finzione, i mercati sono sempre i primi ad accorgersene.

Un presidente americano in carica rivendica un intervento diretto, cinetico, fuori da una guerra formalmente dichiarata, senza mandato internazionale, con un obiettivo politico esplicito: la rimozione di un regime. Che quel regime meritasse di cadere è quasi secondario. È la modalità con la quale è stato abbattuto che cambia tutto. Perché non siamo di fronte a una semplice novità diplomatica, ma a un precedente sistemico. E i precedenti, in finanza come in geopolitica, contano più delle rassicurazioni.

In altre parole, non si riscrive soltanto il dossier Venezuela. Secondo l'economista Gianclaudio Torlizzi, si riscrive il manuale del rischio globale. Ciò che ieri era ritenuto improbabile oggi diventa possibile. E ciò che diventa possibile, inevitabilmente, deve essere prezzato. Il messaggio è netto, quasi brutale: quando l'interesse strategico lo richiede, gli Stati Uniti agiscono da egemone sovrano. Le istituzioni diventano opzionali, il diritto internazionale elastico, la deterrenza immediata. Non più sanzioni diluite nel tempo, non più negoziati infiniti. Azioni rapide, chirurgiche, definitive. Il ritorno della decisione concentrata, senza mediazioni.

Per Iran, Russia, Corea del Nord e per l'intero universo BRICS che da anni coltiva l'idea di un mondo post-dollaro, il segnale è chiarissimo. La distanza geografica non è più una protezione. L'ambiguità strategica americana è finita. E quando finisce l'ambiguità, aumenta la volatilità. Non solo militare, ma finanziaria, valutaria, politica.

In America Latina l'effetto sarà profondo. Ogni governo dovrà ricalcolare le proprie certezze: sicurezza, stabilità politica, esposizione finanziaria, dipendenza dal dollaro. L'autoritarismo non è più uno scudo. Diventa un moltiplicatore di rischio. E il rischio, nei mercati, ha sempre un prezzo. Prima o poi.

Le Borse lo sanno. E infatti non temono tanto l'evento in sé, quanto il precedente che introduce. Energia, valute emergenti, debito sovrano entrano in una fase di riprezzamento che non sarà lineare né indolore. Il Venezuela smette di essere un'anomalia esotica e diventa una variabile geopolitica attiva, replicabile. In questo contesto il tema monetario torna centrale. La contrapposizione tra petrodollaro e petroyuan esce finalmente dal dibattito accademico e si confronta con la realtà del potere. Perché una valuta non vive di sola fiducia, ma dell'ombrello geopolitico che la protegge. E quando quell'ombrello si muove, anche le certezze monetarie iniziano a scricchiolare.

Nel sottosuolo dei mercati cresce una domanda silenziosa, ma decisiva: se una sovranità può essere rimossa unilateralmente, cosa è davvero risk free? Oro, asset reali, strumenti non sovrani non reagiscono sempre subito nei prezzi, ma accumulano significato prima ancora che valore. È lì che si prepara il prossimo ciclo.

Il vero cambiamento, tuttavia, non è solo politico o finanziario. È temporale. Il rischio si comprime. I mercati non devono più prezzare solo gli scenari, ma la velocità delle decisioni americane; e probabilmente di quelle cinesi domani. Il tempo diventa la variabile critica. Chi decide prima, vince. Chi aspetta conferme, perde.

Non siamo di fronte a un'escalation. Siamo di fronte a un cambio di fase. La storia accelera. E chi continuerà a leggerla con le categorie di ieri rischia di pagarne il costo domani. Non nei libri, ma direttamente sui mercati.


In modo involontario, Osvaldo de Paolini (che ringraziamo per questa profonda riflessione finale) qui sta facendo pubblicità: non a Mediolanum, non a Fideuram, non a Fineco, non a Generali oppure Allianz oppure una delle tante altre, bensì proprio a noi, a noi di Recce’d.

Perché quella dei “mercati che recuperano sempre” è solo una frase vuota di senso, uno slogan pubblicitario di bassa qualità.

E perché noi, in Recce’d, siamo già pronti: e da anni. Citiamo de Paolini: Il tempo diventa la variabile critica. Chi decide prima, vince. Chi aspetta conferme, perde.

Ed ora vi lasciamo a riflettere, sulla domanda proposta da de Paolini: che cosa è davvero risk-free? La risposta, sta nelle strategie di investimento, nella asset allocation e nella gestione dei portafogli modello di Recce’d.

Oggi, per voi, disponibile: è sufficiente una e-mail, ed il contatto è immediato.

Valter Buffo
Primo Detox del 2026. Non è la “bolla di AI”: è un “futuro” che non esiste. Proteggetevi (e guadagnateci)

La parola d’ordine per tutti gli investitori nel 2026 sarà: “proteggere”.

In secondo luogo, e quindi dopo avere protetto, ci sarà “guadagnare”.

Nel 2026 è in arrivo una serie di ondate di cambiamento: oggi qualcuno, con poco coraggio e molta ipocrisia, lo definisce “un più che probabile aumento della volatilità”.

In realtà, si tratta di un castello di carte che crolla.

E non stiamo riferendoci, questo è certo (e lo avevamo già chiarito) alla “bolla di AI”.

Il tema della “bolla di AI”, se si guarda alla asset allocation, alla gestione del portafoglio titoli, ed alla futura strategia di investimento, è uno specchietto per le allodole. Qualcosa che è stato tirato fuori a novembre 2025 dai media come “copertura”, un modo per distrarre.

Per i nostri investimenti ed il nostro rispamio, il focus dell’attenzione deve spostarsi subito su un tema diverso: il futuro che non esiste.

Tutto intero il mercato internazionale, così come lo leggiamo ai prezzi della sera del venerdì 2 gennaio 2025, risulta fondato su aspettative deliranti e previsioni folli: nessun ancoraggio con la realtà. Solo fantasie malate ed allucinazioni prodotte chimicamente.

Proteggete i vostri risparmi dalle allucinazioni, e dagli esaltati. Ma pure dalla “insalata di parole”.

Partiamo dalla “insalata di parole”. Leggiamo insieme qualcosa … che non significa nulla!

Le principali banche e istituzioni finanziarie stanno acquisendo previsioni per il 2026, e se cercate previsioni audaci, non le troverete qui.

Il consenso è su una "crescita moderata" con un contorno di "incertezza" – la versione degli economisti istituzionali dell'insalata di parole.

C'è una buona ragione per la loro cautela e il loro conservatorismo, ovviamente. Le istituzioni favoriscono il business as usual; non si arriva al vertice facendo affermazioni audaci che potrebbero poi rivelarsi completamente sbagliate. Dati i loro incentivi, è più saggio per gli esperti in queste posizioni coprire ogni affermazione e sottolineare i rischi al ribasso senza impegnarsi in alcuna visione specifica.

Inoltre, è proprio vero che nessuno conosce il futuro – cosa che i veri esperti, in ogni campo, saranno i primi a dirvi.

Detto questo, vale comunque la pena ascoltare direttamente gli esperti. Ecco cosa dicono i principali attori della finanza e del settore bancario sul 2026, seppur in modo poco impegnativo.


L'economia a forma di K continuerà a prevalere

Il colosso della contabilità Ernst & Young prevede che la crescita degli Stati Uniti rallenterà leggermente il prossimo anno, con i consumatori benestanti e gli investimenti legati all'intelligenza artificiale a trainare la crescita, nonostante l'aumento dei prezzi e dei costi di finanziamento pesi sulle famiglie a basso reddito, fattori che hanno già fatto notizia nel 2025.

In un recente rapporto, la società ha avvertito che "la spesa dei consumatori probabilmente rimarrà disomogenea: le famiglie ad alto reddito continueranno a guidare le spese, mentre le famiglie a basso reddito rimarranno sotto pressione a causa dell'aumento dei prezzi, del rallentamento della crescita di salari e posti di lavoro e dell'aumento dei costi di finanziamento".

Crescita del PIL e tassi di interesse

Bank of America Global Research prevede che l'economia statunitense crescerà a un ritmo di circa il 2% entro la fine del 2026. La previsione "rialzista" si basa sulle modifiche al codice fiscale volte a stimolare gli investimenti, oltre che sulla continua solidità della spesa dei consumatori e della spesa delle imprese legata all'intelligenza artificiale.

Anche la ricerca di Goldman Sachs prevede che gli Stati Uniti supereranno la maggior parte delle altre grandi economie, sebbene l'adozione dell'intelligenza artificiale potrebbe pesare sulla crescita dell'occupazione. L'azienda prevede una crescita del PIL globale di circa il 2,8% nel 2026, leggermente superiore alle previsioni più ampie, e osserva che la fine della chiusura delle attività governative probabilmente creerà un effetto rimbalzo all'inizio dell'anno.

Non sorprende che i tassi di interesse siano un altro tema centrale nelle previsioni. S&P Global prevede due tagli dei tassi di 25 punti base nella seconda metà del 2026. Tassi più bassi probabilmente fornirebbero un certo sostegno all'indebitamento e agli investimenti, sebbene la maggior parte degli analisti rimanga cauta sulla rapidità con cui le condizioni finanziarie (leggi: elevati costi di indebitamento) potrebbero allentarsi.

35% di probabilità di recessione

Non tutte le prospettive sono uniformemente ottimistiche. JPMorgan Global Research stima la probabilità di una recessione negli Stati Uniti e a livello globale nel 2026 a circa il 35%, citando "inflazione vischiosa" e il rallentamento del mercato del lavoro.

Quindi, anche nel suo scenario di base, la banca vede un rischio significativo di recessione, con una probabilità di fatto di una su tre.

Altre banche adottano un tono più agnostico. Morgan Stanley descrive le prospettive come di "crescita moderata con un'ampia gamma di possibilità", ovvero nessuna contrazione e nessun boom. È una formulazione che copre essenzialmente tutti i possibili esiti e, a dire il vero, una formulazione che compare in qualche modo nella maggior parte delle previsioni per il 2026.

In effetti, "crescita moderata" potrebbe essere la definizione più vicina a una visione consensuale. La maggior parte degli esperti prevede un'espansione dell'economia nel 2026 e quasi tutti sottolineano l'"incertezza", esortando aziende e investitori a pianificare scenari multipli, come se la pianificazione aziendale richiedesse altro.

La morale della favola? "Crescita moderata" significa ben poco.

Il problema non è che il 2026 sia difficile da prevedere, ma che le previsioni istituzionali sono progettate per non sbagliarsi in modo da rimanere impresse nella memoria.

Per investitori e aziende, ciò significa considerare queste previsioni meno come spunti di riflessione e più come un modo per verificare cosa le grandi istituzioni sono disposte a dichiarare pubblicamente. E per il 2026? La risposta è: non molto.


L’articolo che avete appena letto si commenta da sé, e non aggiungeremo nulla.

Il nostro obbiettivo, come sempre, è anche oggi quello di renderci utili per i nostri lettori per le loro scelte di investimento, per la rettifica della loro asset allocation, per la definizione di una strategia di investimento che sia analitica e fondata, e per questo intelligente, e dunque vincente sia in termini di risultati, sia in termini di controllo dei rischi di investimento.

Per ottenere questo risultato, è indispensabile proteggere il proprio risparmio dalla “insalata di parole”: la sola certezza che esiste in Finanza è che ci va dietro a questa “insalata di parole” non guadagnerà mai nulla. Proprio zero. E molti, tra i nostri lettori, lo hanno sperimentato proprio sul proprio portafoglio titoli.

Ma non è sufficiente. Messa da parte l’insalata di parole (ovvero: il nulla), tutti noi investitori siamo costretti a chiederci che cosa orienterà i mercati finanziari e definirà i guadagni e le perdite. Che cosa separerà nel 2026 i vincitori dagli sconfitti?

la nostra risposta: oggi, nella situazione che affrontiamo il 3 gennaio 2026, il fattore chiave, la ricetta del successo, di ogni successo negli investimenti, sta nella capacità di proteggersi dai deliri e dalle allucinazioni.

Per questa ragione, da mesi noi di Recce’d mettiamo in guardia tutti i lettori, consigliandoli di non prestare attenzione alla “bolla di AI” che viene propagandata dai social e dai media. Non è quello, il problema, nel gennaio 2026: non è la “bolla di AI”.

Il problema che tutti voi investitori oggi, nel gennaio del 2026, dovete affrontare con urgenza è quello del “futuro che non esiste”.

Di che cosa si tratta, è facilissimo da spiegare.

Avete appena letto la “insalata di parole”: ora chiedetevi come si passa da quella “insalata di parole”, dal tono moscio, impaurito, dubitante, cauto ed in estrema sintesi deprimente, alla vera e propria isteria euforica che avete visto negli ultimi tre anni su molti mercati finanziari.

Fatevi subito una domanda: nel contesto che è stato descritto dalla “insalata di parole”, da dove dovrebbe scendere il 15% di crescita degli utili aziendali? Da dove arriva? Dal cielo, insieme ad oro, argento e mirra, con i tre Re Magi? Da dove li tirano fuori quei soldi, le Aziende quotate, da dove vengono quegli enormi benefici che a voi sono stati anticipati?

Rispondetevi: noi nel frattempo continuiamo nella nostra analisi. Parlando con voi del “futuro che non esiste”.

Lo stato alterato di euforia di alcuni dei mercati finanziari nel gennaio 2026 è il prodotto di una azione di manipolazione messa in atto da diversi soggetti: all’inizio, furono le Banche Centrali (dal 2012), poi sono arrivati anche i Governi (con il COVID del 2020): il tutto con la collaborazione dei Volenterosi, che in questo specifico caso sono le banche internazionali di investimento e le Reti che vendono le polizze, le GPM ed i Fondi Comuni.

Si è diffusa così l’impressione, totalmente falsa e molto dannosa, che la manipolazione verso l’alto dei mercati finanziari “fa felici tutti e non costa nulla”.

Una sciocchezza capitale, questo è ovvio. ma che nel brevissimo termine può fare comodo. Ed è per questo che viene sfruttata.

Ma è proprio da qui, partendo da questo punto, che i nostri guadagni arriveranno, e abbondanti, anche nel 2026.

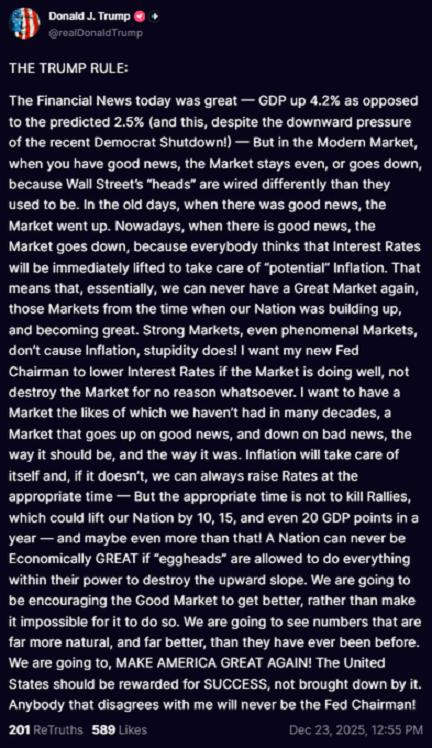
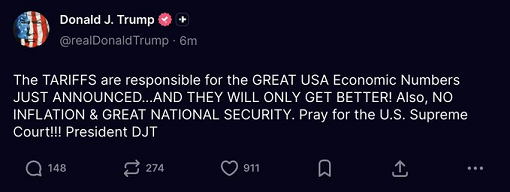
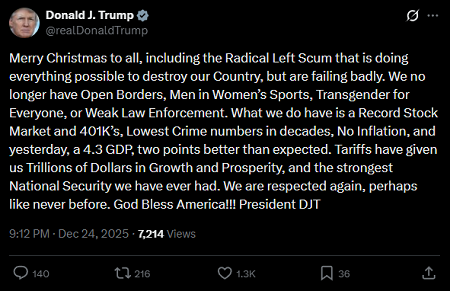
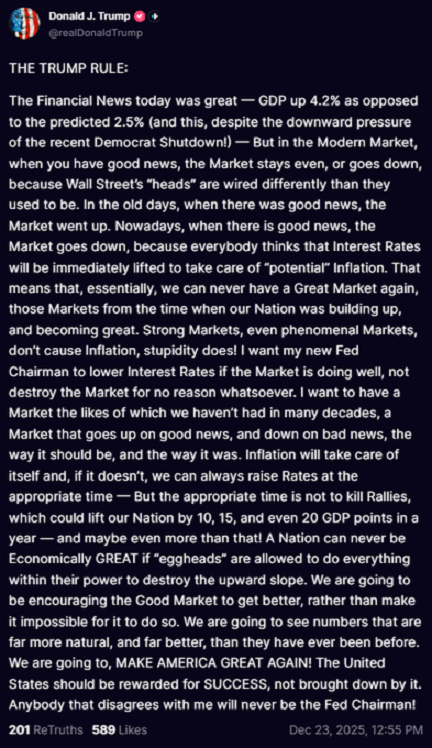
Le cose oggi stanno così: sfruttando soprattutto i social, ma pure i media, si fa in modo di diffondere aspettative non soltanto incredibili, ma pure del tutto slegate dalla realtà del gennaio 2026: come viene fatto nel Post qui sopra, dove si scrive di “una crescita dell’economia del 10%, 15% oppure 20% in un solo anno”.

Si tratta ovviamente di baggianate, di quelle che vengono ripetute da chi si fa illudere dalle sue stesse parole.

Ma sono baggianate che diventano “spendibili” proprio grazie al concerto delle Reti di promotori finanziari e financial advisor, e delle banche internazionali di investimento, e dei media, ma soprattutto dei famigerati “social”, lo strumento per eccellenza di chi si serve di “armi di distrazione di massa”.

E chi, più di Elon Musk, è capace di sfruttare, per i propri interessi privati, i famigerati “social”?

Si tratta di una propaganda del tutto simile alla propaganda bellica, analizzata e studiata per decenni da Accademici e politici, quella resa celebre durante la Prima ed ancora di più la Seconda Guerra Mondiale.

Si tratta della medesima cosa, oggi impiegata per una altra guerra, una guerra diversa: la guerra per impossessarsi delle vostre risorse e del vostro risparmio. Amici lettori: si prendono il vostri risparmio, invece di aumentare le tasse e colpire il reddito. E’ davvero molto semplice.

Musk poi è stato capacissimo di farlo per due decenni (attraverso le sovvenzioni statali, delle quali lui, Elon Musk, ha beneficiato più di ogni altro essere umano sulla Terra, parola di Donald J. Trump; sovvenzioni pagate mettendo nei vostri portafogli i Titoli di Stato; siete stati voi a pagare a lui le sovvenzioni, anche in Italia).

Stiamo quindi parlandovi di una ben precisa strategia, che oggi viene messa in pratica convincendo una massa isterica ed ansiosa che ci attende tutti un futuro che … non esiste e mai esisterà.

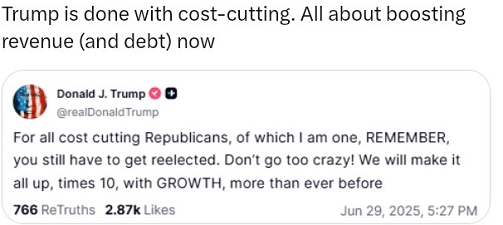
Per il 2026 è stata preparata una “storia” che racconta di crescita economica sempre e comunque positiva, inflazione in calo e tassi in calo. Poi, qualcuno (abbiamo già fatto evidenti qui sopra gli esempi di Trump e Musk) ci aggiunge i propri vaneggiamenti di “crescita del PIL a due cifre”. E scatta la trappola.

La trappola ha lo scopo di impadronirsi del vostro risparmio, alla fine facendo perdere a voi i soldi.

Vi ricordiamo che noi di Recce’d il 6 luglio scorso, ne abbiamo scritto alla pagina TWIT - TWOO del nostro sito, anticipando questa scelta strategica: inventare una “storia” in cui la crescita eccezionale delle economie risolve ogni problema.

In quel giorno di luglio, noi di Recce’d avevamo spiegato al lettore che si tratta in sostanza, di una scelta del tipo “giochiamoci tutto”, ovvero della scelta “o la va, o la spacca, e tutto salta per aria”. Se non funzionasse, si accetta fin da subito di andare al disastro.

Siete consapevoli?

Accettate di proseguire lungo questa strada?

Volete giocare anche voi a “Chi la spara più grossa”?

Con i vostri risparmi?

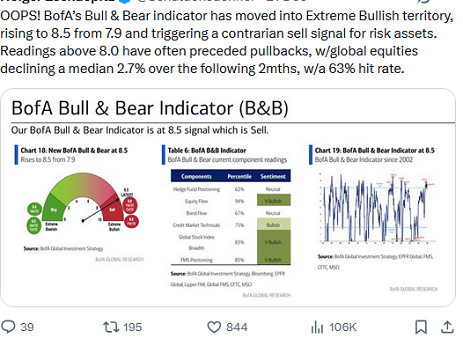
E arriviamo ai mercati finanziari. Sui mercati finanziari, l’azione concertata delle banche di investimento e dei financial advisors punta, nel gennaio 2026, a convincere i risparmiatori meno informati e meno attenti, i più facili da raggirare, a seguire una strategia di investimento che punta proprio sulla strategia “o la va, oppure salta tutto”. E come? In che modo? Lo spieghiamo con l’immagine che leggete qui sotto.

Non è difficile, anzi è facilissimo, smontare tutto questo “castello di sogni sulle nuvole”, e noi per aiutarvi lo facciamo proprio in questo Post.

In primo luogo, per ciò che riguarda le economie: e quindi smontare la “crescita del PIL a due cifre”.

In secondo luogo, per ciò che riguarda i mercati finanziari: e quindi indirizzare la gestione del portafoglio titoli e del risparmio in modo alternativo.

Iniziamo quindi dalle economie, e dalla “crescita del PIL a due cifre”, leggendo insieme il contributo che segue qui sotto, che risolve ogni questione.

L'economia globale ha dovuto affrontare numerosi ostacoli nel 2025. Il governo degli Stati Uniti ha stravolto la saggezza economica di lunga data in un modo che molti economisti temevano avrebbe danneggiato sia l'economia americana che quella di altri paesi. Le istituzioni internazionali sono state messe da parte, i dazi sono stati imposti, l'indipendenza della Federal Reserve è stata messa in discussione, il tutto mentre il debito continuava a crescere.

Se a tutto ciò si aggiungono le crisi geopolitiche in tutto il mondo e la disinvoltura con cui i mercati dei capitali hanno finanziato l'intelligenza artificiale, si sono presentate numerose opportunità per fallimenti del mercato e recessioni. Eppure, l'economia americana e globale hanno registrato una forte crescita e i mercati azionari sono saliti alle stelle.

Non è affatto garantito che saremo altrettanto fortunati nel 2026. Per continuare la nostra serie di successi economici e finanziari, è necessario che siano apportati aggiustamenti sia al settore pubblico che a quello privato. Entrambi devono fare scelte più oculate, concentrandosi sulle riforme strutturali, piuttosto che limitarsi a investire denaro per risolvere i problemi e imporre dazi ai partner commerciali.

Nonostante l'amministrazione Trump abbia boicottato il vertice del G20, imposto dazi doganali in tutto il mondo e smantellato il consenso di Washington sulla liberalizzazione e il libero mercato, che i governi statunitensi avevano ripetutamente sostenuto, l'economia americana è riuscita ad accelerare la crescita del PIL reale al 4,3% nel terzo trimestre, evitando importanti ritorsioni commerciali da parte della maggior parte dei paesi. L'economia globale è cresciuta a un rispettabile 3%; l'economia cinese ha dimostrato una notevole agilità contro le misure protezionistiche americane, compensando il calo di circa il 30% delle esportazioni verso gli Stati Uniti con maggiori spedizioni verso l'Europa e il Sud-est asiatico. Il surplus commerciale della Cina, per la prima volta, ha superato i mille miliardi di dollari: un'impresa sbalorditiva.

Poi ci sono stati i leader dell'intelligenza artificiale e i mercati dei capitali che li hanno resi possibili. Le valutazioni sono salite alle stelle, determinando un guadagno del 21% nel Nasdaq e del 17% negli indici azionari S&P 500. Nvidia è diventata la prima azienda al mondo a valere 5mila miliardi di dollari. OpenAI ha annunciato un accordo da 1 miliardo di dollari con Disney. Spesso sembrava che il finanziamento non avesse limiti per le aziende di intelligenza artificiale, anche quelle con ricavi e modelli di business poco solidi e, peggio ancora, quelle che si limitavano ad appiccicare un'etichetta di intelligenza artificiale alle attività esistenti. Abbiamo anche assistito alla rinascita dell'autofinanziamento, anche quando Nvidia ha sostanzialmente dato a OpenAI denaro per acquistare i suoi prodotti.

Gli stessi mercati dei capitali hanno continuato a finanziare enormi debiti e deficit nel mondo avanzato. Eppure, il tanto atteso aumento generale dei costi di indebitamento non si è materializzato. Anzi, i tassi di interesse hanno chiuso l'anno in ribasso. E sebbene ci fossero nervosismi per alcuni paesi fiscalmente più deboli come Francia e Gran Bretagna, questi erano limitati e alla fine hanno avuto scarsi effetti, poiché entrambi i governi hanno agito per calmare i mercati, almeno nel breve termine.

Questi risultati sono stati tutti impressionanti. Ma si tratta essenzialmente di vittorie al primo turno. Il nuovo anno porterà con sé, molto probabilmente, rischi per il benessere economico e finanziario. Non si può certo contare sui successi passati, soprattutto perché i segnali di allarme per la stabilità si stanno già intensificando.

Non si può contare sulla resilienza dei consumatori a basso reddito. Le ritorsioni commerciali potrebbero aumentare. Le politiche fiscali e monetarie si stanno allentando. Il mercato del lavoro si sta raffreddando, ampliando il disaccoppiamento tra occupazione e crescita economica. Il riorientamento degli scambi commerciali da parte della Cina potrebbe causare ritorsioni da parte di altri paesi. Se a ciò si aggiunge una crescente divergenza nelle performance tra le economie, emerge il quadro di un fragile ordine globale. Nel frattempo, alcune delle aziende di intelligenza artificiale, con obiettivi molto ristretti, probabilmente faranno fatica ad aumentare significativamente i ricavi, non riuscendo a tenere il passo con gli ingenti investimenti effettuati.

Per arrivare al 2026 in una posizione di forza, i governi devono attuare miglioramenti sostenibili della produttività, piuttosto che stimolare l'economia attraverso la spesa pubblica e tassi di interesse più bassi. Abbiamo bisogno di un'intelligenza artificiale coerente. Politiche di adozione – che mirano a massimizzare i guadagni di produzione limitando al contempo gli shock del mercato del lavoro – progettate e attuate in collaborazione con aziende leader. E gli investitori devono fare meno scelte avventate se vogliamo evitare l'instabilità del mercato. Investire indiscriminatamente nell'intelligenza artificiale dovrebbe lasciare il posto al sostegno di un gruppo più ristretto di vincitori in modo più disciplinato.
Le politiche americane in materia di commercio estero e investimenti devono diventare più strategiche. Gli Stati Uniti devono collaborare con i partner per evitare una frammentazione dell'ordine globale che minaccia il dollaro e rischia di innescare una spirale in cui il pensiero a somma zero spinge i paesi ad agire gli uni contro gli altri, peggiorando in definitiva la situazione di tutti. La Cina, dal canto suo, deve accelerare la sua ristrutturazione economica che scateni i consumi interni anziché reindirizzare le esportazioni in tutto il mondo; altrimenti, rischia di diventare un catalizzatore del protezionismo non solo da parte dell'America, ma anche di quella europea e di altri paesi asiatici.

È probabile che le pressioni politiche e sociali sull'accessibilità economica aumentino in un anno di elezioni statunitensi. I decisori politici devono affrontare la cosiddetta economia a forma di K, in cui i ricchi vedono crescere i propri redditi e beni, mentre i meno fortunati sono duramente colpiti da prezzi elevati, pesanti debiti e un potere d'acquisto in calo.

La storia è costellata di persone che hanno festeggiato troppo presto: nello sport, in guerra, nell'economia e nella finanza. Nel 2025, l'economia americana e globale, guidata dall'intelligenza artificiale e dai mercati dei capitali, ha superato una serie di ostacoli. Ma il prossimo round è appena iniziato. Nessun numero di successi nell'ultimo round garantirà il successo nel prossimo.


Come già nel caso precedente, anche in questo caso il contributo che abbiamo selezionato e tradotto per voi contiene già i commenti che sono necessari, e noi non aggiungeremo altro: siamo certi che, per tutti i nostri lettori, ogni dubbio in merito al “boom economico che sta per arrivare“ è già stato risolto. Ed ogni aspettativa di boom eliminata e rimossa.

Fatto questo, non ci rimane che scrivere dei mercati finanziari, che poi sono l’attività specifica, il “core business”, di Recce’d: i mercati finanziari, ma soprattutto le ricadute sulla gestione del risparmio, sulla strategia di investimento e sulla attuale asset allocation.

Tre temi molto specifici, sui quali tre come tutti sapete … Recce’d raramente si sbaglia.

Veniamo dunque alla gestione del portafoglio titoli: è ovvio che noi, come ogni altro gestore del portafoglio titoli, purtroppo non possiamo limitarci ai commenti del contributo che avete appena letto. In quanto gestori di portafogli modello, noi di Recce’d non abbiamo la possibilità di rifugiarci in “potrebbe accadere questo … oppure quello … oppure anche quell’altro”. Come ogni gestore di portafoglio, noi abbiamo il dovere professionale di scegliere. Oggi.

Ed è una scelta anche … quando non si sceglie, ovvero in quei giorni nei quali si rimane fermi e non si modifica la asset allocation.

Come gestori di portafoglio, noi di Recce’d dobbiamo valutare più di uno scenario, mettendoli tutti a confronto, e trovare poi un solo scenario di sintesi, che è lo scenario sul quale viene modellata la asset allocation dei nostri portafogli modello, ed è anche lo scenario nel quale noi andiamo a sviluppare la nostra strategia del portafoglio, la strategia di gestione.

Ovviamente, noi questo lavoro per il 2026 lo abbiamo già fatto, e da tempo. Ovviamente, lo abbiamo dettagliato a tutti i nostri Clienti, attraverso in particolare i nostri contatti diretti, ed il bollettino quotidiano che si chiama The Morning Brief.

Noi qui, per aprire il Nuovo Anno con i nostri lettori nel modo più utile e pratico, offriamo una sintesi estrema dello scenario sul quale è fondata oggi la asset allocation dei nostri portafogli modello, che è ovviamente anche lo scenario sul quale svilupperemo sui portafogli modello le nostre strategie di gestione nel 2026, e quindi fin da lunedì 4 gennaio..

I soldi, sono i vostri. Proteggeteli, nel 2026. E se chiedete anche di guadagnare, contattateci e vi spiegheremo come. Alla pagina CONTATTI del nostro sito trovate il FORM da compilare, e sarete richiamati in 24 ore.

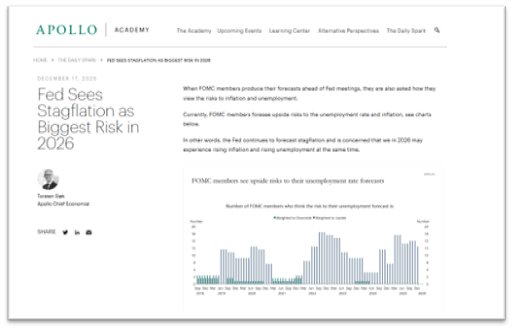
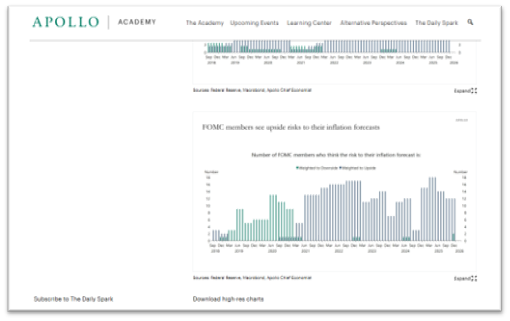
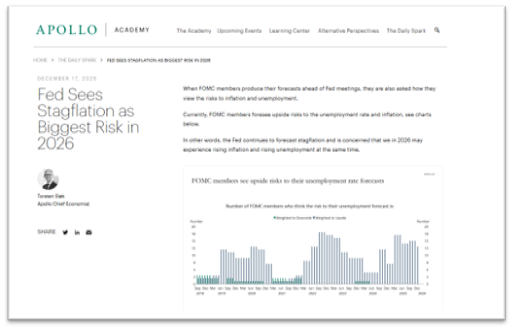
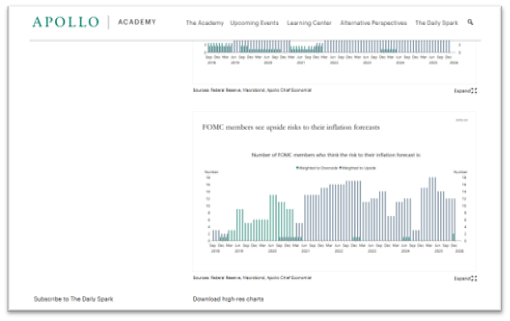
GIACARTA – Il rischio di stagflazione potrebbe diventare un ostacolo importante al rally del mercato azionario globale il prossimo anno, in un contesto di incertezza sulla direzione della politica dei tassi di interesse della banca centrale statunitense.

Torsten Slok, Partner e Chief Economist di Apollo Global Management, ha affermato che la questione rimane una delle maggiori sfide per la Federal Reserve, nonostante i recenti dati sull'inflazione statunitense abbiano mostrato segnali di allentamento.

Secondo Slok, i mercati sono attualmente troppo ottimisti sulle prospettive di ulteriori tagli dei tassi di interesse, che sono stati un fattore chiave per i guadagni azionari. Le pressioni inflazionistiche potrebbero, tuttavia, aumentare di nuovo contemporaneamente al rallentamento della crescita economica.

"Considero ancora la stagflazione un rischio reale, soprattutto se la crescita rallenta e l'inflazione riprende a salire nei prossimi sei mesi", ha affermato Slok.

Ha aggiunto che tali condizioni potrebbero limitare il margine di manovra della Fed per tagliare i tassi di interesse.

La stagflazione descrive un contesto economico difficile in cui la crescita si indebolisce mentre l'inflazione rimane elevata. In tali circostanze, la politica monetaria diventa un dilemma, poiché tagliare i tassi per sostenere la crescita rischia di esacerbare l'inflazione.

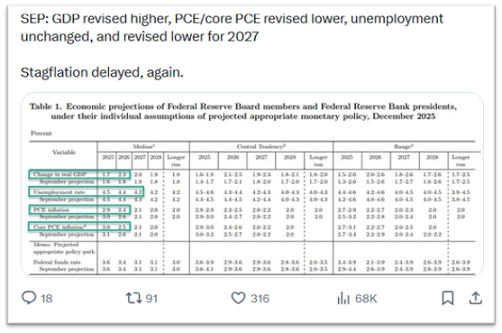
Dal punto di vista dei dati, l'economia statunitense appare relativamente solida. Si stima che il prodotto interno lordo (PIL) del terzo trimestre sia cresciuto del 3,5%, mentre l'inflazione annua basata sull'indice dei prezzi al consumo (IPC) si è attestata al 2,7% a novembre. Slok, tuttavia, ritiene che questi dati non riflettano appieno i rischi futuri.

Ha evidenziato il potenziale rallentamento degli investimenti nell'intelligenza artificiale (IA). Se gli ingenti investimenti delle aziende tecnologiche nell'IA non riuscissero a produrre i rendimenti attesi, la crescita economica potrebbe subire pressioni, mentre persistono le pressioni sui prezzi.

Inoltre, gli indicatori di inflazione prospettici continuano a giustificare cautela. L'indice ISM dei prezzi dei servizi si è attestato al 65,4% a novembre, indicando che le pressioni sui prezzi nel settore dei servizi rimangono relativamente forti.

Come riportato da businessinsider.com sabato (20/12), queste preoccupazioni si riflettono anche tra i decisori politici. Slok ha osservato che un numero maggiore di membri del Federal Open Market Committee (FOMC) ritiene che i rischi di un'inflazione più elevata e di un aumento della disoccupazione siano in aumento, anziché in diminuzione.

"La Fed sembra prevedere la possibilità che inflazione e disoccupazione aumentino contemporaneamente nei prossimi anni", ha affermato Slok.

Nei mercati finanziari, le prospettive di tagli dei tassi di interesse sono diventate sempre più incerte.

Sebbene le aspettative di tagli dei tassi siano aumentate brevemente dopo la pubblicazione dei dati sull'indice dei prezzi al consumo di novembre, gli investitori si aspettano generalmente che la Fed mantenga i tassi invariati nella prossima riunione, con una probabilità relativamente limitata di un taglio a marzo.

Se i rischi di stagflazione dovessero concretizzarsi, Slok ritiene che uno dei principali motori del rally del mercato azionario – le aspettative di allentamento monetario – potrebbe perdere slancio nel 2025.

Valter Buffo
Detox del dopo-Natale. Per un 2026 d'oro, ascoltate quello che vi dice l'oro (e non Capitan America)
 

Il fatto del 2026? Per gli investitori e per i mercati finanziari, senza dubbio l’oro. Lo dicono i dati. Leggete i dati: fate attenzione ai dati, alla realtà. I dati vi parlano, vi stanno parlando proprio ora, in questo momento.

La realtà non è un fumetto: non è Capitan America.

Al secondo posto? I rendimenti dei Titoli di Stato.

Al terzo posto? Lo yen giapponese.

E allora, le Borse dove stanno? Non stanno in classifica: le Borse sono totalmente irrilevanti.

E allora “AI”?

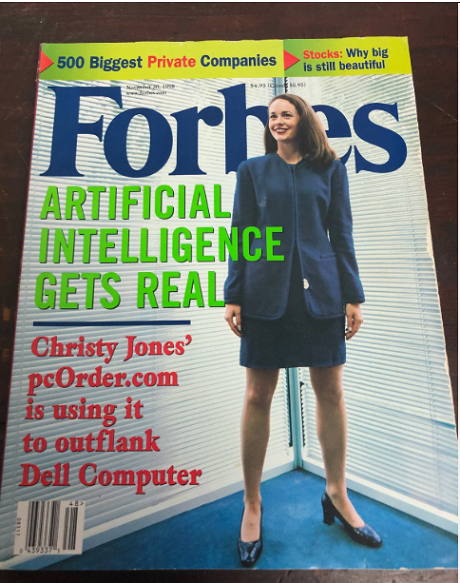
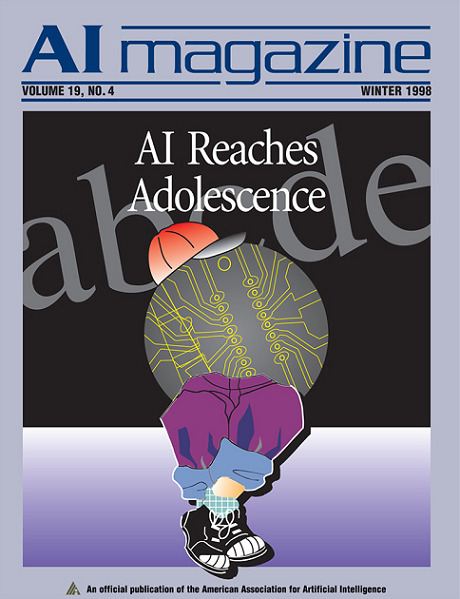
Leggiamo da due copertine di fine 1998: ed è tutto ciò che c’è da sapere su AI.

Per i mercati finanziari, ed anche per le economie, tutto intero il discorso “AI” oggi conta tanto quanto contava nel novembre del 1998. Siamo già stati qui, amici lettori: non è un fatto nuovo, e non è un fatto rilevante per i vostri rendimenti e per i vostri rischi. Dovete occupare la vostra mente di investitori con altre cose. Dovete fare Detox: vi conviene.

Lasciate perdere quelli che vi portano a spasso con “la bolla di AI” come si fa con il barboncino al parco: vi fanno soltanto perdere del tempo. Occupatevi di cose di maggiore sostanza.

Oggi la Borsa non determina, non conta, non cambia le cose: non incide, né sui futuri rendimenti, né sui futuri rischi dei vostri investimenti.

I botti, di Fine Anno e dell’inizio 2026, arriveranno, e belli forti: ma arriveranno da altre parti.


Occupiamoci, quindi, di cose di maggiore sostanza.: e tra queste, dell’oro.

Ne avevamo scritto, come ricorderete, quattro mesi fa proprio qui, in pubblico, nel Blog. E quel messaggio, di inizio settembre, è valido anche oggi.

La nostra posizione in oro, nei portafogli modello, era lì, e rimane lì, in bella evidenza, per tutti i nostri Clienti. Insieme con le altre nelle materie prime. e da alcuni anni.

Ma oggi, noi di Recce’d scegliamo di non aumentarla: e se leggete con attenzione il nostro Post di oggi, con grandissima facilità vedrete che lo spazio di guadagno, oggi, su altri asset finanziari, eguaglia e supera il rialzo del prezzo dell’oro nel 2025.

Ciò che avete visto succedere all’oro, nel 2026, si ripeterà: ma questa volta non sull’oro. Succederà ad altri asset, di avere oscillazioni di prezzo così enormi.

Altri asset ed altre categorie di asset. Anche più ampie, rispetto a quella dell’oro 2025.

E non tutte verso l’alto.

Ed in ogni caso, le potete cogliere, proprio tutte: vi sarà sufficiente andare alla pagina CONTATTI e compilare il FORM: in 24 ore verrete contattati, e vi diremo tutto. Il bello, deve ancora venire: e sta per venire, infatti.


Una cosa è certa, una certezza assoluta: per i mercati finanziari, così come per le economie, il momento è STORICO.

Una seconda cosa è altrettanto certa: la massa degli investitori fino a questo momento non lo ha ancora capito.

Una terza certezza è che la massa dei financial advisors, l’esercito dei venditori porta-a-porta di Fondi Comuni e polizze, loro hanno un interesse privato e personale a nascondere la cosa alla massa degli investitori. Loro hanno l’obbligo di tenervi fermi sulle solite posizioni: loro guadagnano direttamente dalle commissioni che voi pagate su GPM, sui Fondi Comuni e sulle polizze assicurative. Quindi voi dovete stare fermi, se no loro come lo pagano il mutuo?

Se loro, l’esercito dei “consulenti pagati con le retrocessioni sui prodotti” fossero costretti a spiegare al Cliente che il momento è storico. Ve lo sta dicendo proprio l’oro, proprio adesso. Il messaggio è molto forte, molto evidente e molto chiaro.

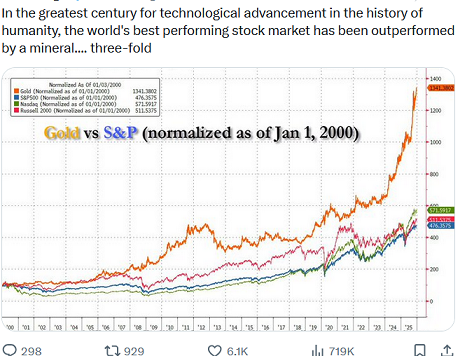
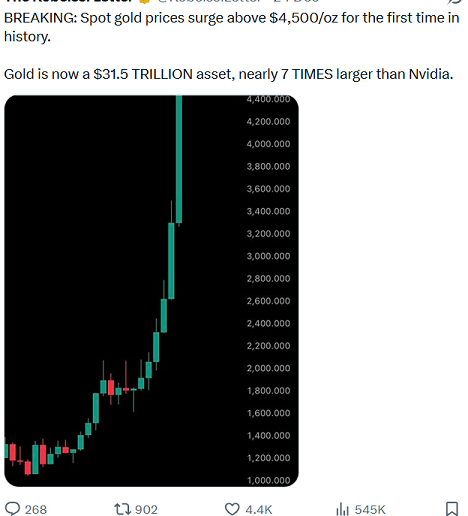
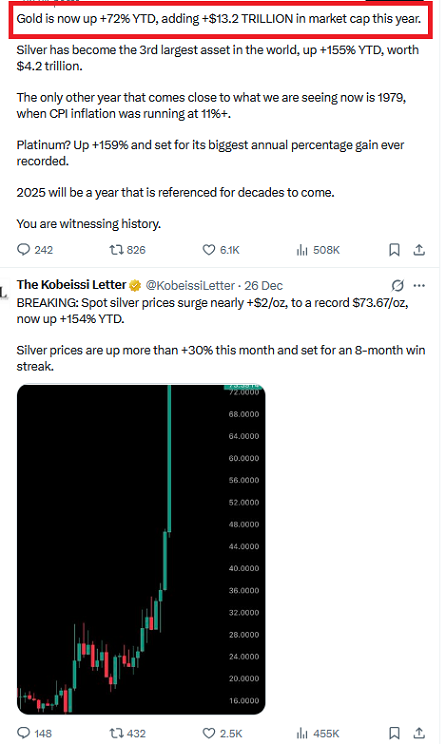
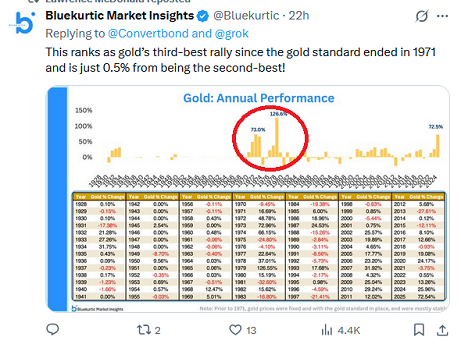
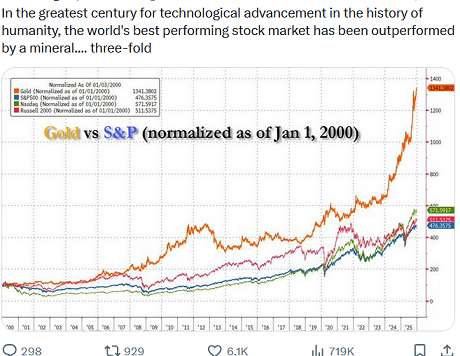
Osservate bene questo grafico. Leggete bene gli anni.

Come vedete dal grafico l’oro vi sta dicendo, che il momento è storico, che il Mondo è già cambiato, e che per questa ragione ogni investitore che tiene al proprio risparmio deve stravolgere e rivoluzionare

  1. metodi e modi di informazione

  2. metodi e modi di analisi dei dati e delle informazioni

  3. metodi e modi di valutazione degli asset

  4. metodi e modi di costruzione della asset allocation

  5. metodi e modi di gestione del proprio risparmio

  6. e strategia di investimento

Il “consulente pagato con le retrocessioni”, ovvero il promotore finanziario, vi dovrebbe dire di buttare via tutto il vecchio armamentario sul quale hanno costruito le loro fortune Fineco e Fideuram, Generali ed Allianz, Mediolanum e Banca Sella Patrimoni, e tutte le altre Reti di vendita, tutte uguali, che non stiamo ad elencare oggi.

Ma lui, il promotore finanziario, non lo può dire questo: ha le rate della macchina, che premono.

Lui non lo può dire: noi di Recce’d lo diciamo, e lo facciamo, ogni giorno, ed anche domani nel nuovo The Morning Brief che come ogni mattina verrà inviato ai nostri Clienti. Lo facciamo da oltre dieci anni, con successo, un successo tanto più evidente proprio in un momento storico, come è quello attuale.

Fermatevi a riflettere. Che cosa vi aveva detto, a proposito dell’oro, il vostro wealth manager, quando stava a 2000$ l’oncia? E cosa vi aveva detto il private banker? E cosa vi dice oggi, con l’oro a 4500$ l’oncia, il vostro financial advisor? Il vostro promotore finanziario?

Goldman Sachs, ad esempio, nel dicembre del 2025 dice di comperare oro a mani basse. A 4500$ l’oncia. Che cosa scriveva,. Goldman Sachs, dell’oro a 2000$? E Morgan Stanley? E JP Morgan, che cosa diceva, nel 2021? E nel 2022? E nel 2023? Perché non vi divertite un po’, e fate una ricerca con Google?

In sostanza: state parlando con la gente giusta? Oppure vi stanno, semplicemente, facendo perdere tempo e soldi? perdete il vostro tempo con gente improvvisata? Con venditori di magici unguenti per fare crescere i capelli? Oppure di filtri per trovare l’amore?

E a proposito dei toni utilizzati dai propagandisti di piazza, ecco alcuni esempi degli ultimi giorni.


Amici lettori di Recce’d: voi lo avete compreso il perché il Presidente degli Stati Uniti, la più grande economia del Pianeta, urla e strilla in questo modo scomposto ed affannato? Quale ansia lo stravolge fino a questo punto? Quale paura gli contorce le budella (e la mente)? Che cosa sa lui, che la massa ancora non sa?

Se non lo avete ancora capito, allora purtroppo siete già … fregati. Siete nei guai, e guai seri.

Il Presidente degli Stati Uniti ha ulteriormente alzato il tono delle sue grida quotidiane, proprio nei giorni precedenti il Natale 2025, come leggete qui sopra.

Alcune delle cose che scrive in questi Post sono false: a partire dai numeri per le tariffe, che NON hanno generato migliaia di miliardi di incassi per lo Stato americano, e NON li genereranno neppure nel 2026, nel 2027, nel 2028, e seguenti.

Lo si può verificare attraverso le statistiche ufficiali, disponibili in Rete.

E non parliamo poi di quel 4,2% di crescita del PIL, trimestrale annualizzata da luglio a settembre 2025, che assolutamente NON dice quello che Trump ha scritto qui, per il presente ma soprattutto per il futuro della crescita dell’economia degli Stati Uniti e del Mondo.

Ma lui, Donald J. Trump, se ne frega: lui pensa che almeno il 50% del pubblico non ci va, a vedere le statistiche, e neppure conosce i numeri. Crede a ciò che lui dice, e tanto basta.

Lui parla e scrive come si parla e scrive in tempo di guerra: vantando vittorie che non esistono. Proprio come si faceva sfruttando Capitan America, nell’immagine che apriva il nostro Post di oggi.

Ecco perché Trump si espone fino a toccare il ridicolo, scrivendo di una futura “crescita del PIl del 10%, del 15% ed anche del 20%””: perché si tratta di parole senza importanza, di parole che hanno solo uno scopo, ovvero quello di “creare un effetto psicologico”, ed “alimentare l’euforia” .

L’euforia è del tutto assente, nel primo anno della seconda Presidenza Trump (con l’eccezione dell’isteria delle Borse, naturalmente: le più facili da manipolare, con l’aiuto delle banche di investimento e dei promotori finanziari, financial advisor, private banker).

La realtà? Per Donald J. Trump la realtà non conta. “Se si bevono il Vertice con Putin, allora possono bersi anche il +20% del PIL”, pensa Donald.

Trump con ogni mezzo legale e non legale vuole vincere la sua guerra: e voi, amici lettori, vi siete resi conto finalmente di essere gli strumenti di una guerra di altri?

A differenza di Donald J. Trump, per tutti noi investitori e per i nostri risparmi, la realtà è la sola cosa che conta.

Perché quando sarà ora di fare i conti, quando arrivano gli impegni e le scadenze, quando si tireranno le somme, quando si conteranno i vincitori ed i vinti della guerra in atto, potete essere certi che Donald J. Trump non verrà da voi, con fare premuroso, per aiutarvi a rimettere le cose a posto.

Sarete lasciati soli, come ogni volta, a cercare di comprendere perché è saltato tutto per aria, all’improvviso, come ad esempio nell’aprile del 2025.

C’è una sola persona al Mondo che condivide questa “visione messianica”, questa “retorica da propaganda di guerra” di Donald J Trump è Elon Musk.

Vi ricordate di Elon Musk, vero? E’ quella persona che fu definita dal Presidente Trump:

“l’uomo che più di ogni altro uomo al Mondo ha beneficiato dei sussidi dello Stato”.

Sussidi dello Stato: i soldi che voi pagate con le vostre tasse, e che poi qualche politico decide di regalare a qualche Azienda di sua scelta, si sua simpatia, di sua personale amicizia.

Nessuno, al Mondo, si è impossessato di così tanti soldi delle tasse, quanto Elon Musk con la sua Tesla.

Con Trump, Elon Musk era amicissimo, per alcuni mesi. Poi nemicissimo, per alcuni mesi, e adesso amicissimo, da alcuni mesi.

Succede, tra persone coinvolte in modo pesante nell’uso di psicofarmaci e droghe ricreative.

Ma ve lo ricordate, vero, Elon Musk? Vi ricordate del completo fallimento che si chiama DOGE?

Ecco, e vi ricordate di DOGE, immediatamente capirete quanto Elon Musk si intenda di economia, spesa pubblica, tassi di interesse e politica monetaria, e quindi anche della crescita del PIL.

Immediatamente, capirete quanto siano affidabili quelle sue previsioni sulla crescita futura del PIL.

Purtroppo nessuno vi aiuta a ricordare DOGE: è arrivato l’ordine dall’alto, di rimuovere del tutto dalla comunicazione media e social questo argomento e tutti gli argomenti collegati. Rimozione totale, come si fa in tempo di guerra e quindi di propaganda.

Pensate che persino il Corriere della Sera, dove Federico Rampini scrive di Stati Uniti un giorno sì e quello dopo pure, persino lui si è totalmente dimenticato di DOGE da aprile in avanti. Nulla, neppure una riga.

Da gennaio 2025 ad aprile 2025, ci presentavano DOGE come la cosa che avrebbe cambiato il destino del Mondo. da aprile ad oggi, il silenzio assoluto.

Seri professionisti, non c’è che dire.

Ma noi di Recce’d siamo qui anche per questo: per aiutare concretamente i nostri lettori a non perdersi nelle trappole della comunicazione: in questo Blog lo abbiamo fatto in numerose occasioni, negli ultimi mesi (e da ultimo, solo sette giorni fa) perché la macchina della propaganda sta lavorando a pieno regime.

E la macchina della propaganda, come ci insegna la storia dell’umanità, è costruita allo scopo di fare perdere soldi ai risparmiatori, prendendo i loro soldi non a prestito ma in via definitiva. Rubando i soldi, insomma.

Ed ecco perché, nel 2026, Recce’d vi suggerisce: mettete al primo posto, davanti a tutto, proprio DOGE, anche se … oggi DOGE non esiste più.

Il nostro Post di oggi si completa proprio riportando DOGE alla memoria dei nostri lettori. Perché DOGE conterà più nei prossimi 12 mesi che negli ultimi 12.

Perché DOGE conta, e conta moltissimo, per l’oro: e per voi se capite questo fatto ci potrà essere un 2026 d’oro.

Sembra già storia antica, ma prima di chiudere il libro sul 2025, fermiamoci a ricordare l'ascesa e la caduta, da Icaro, del Dipartimento per l'Efficienza Governativa di Elon Musk.

Fin dall'inizio, DOGE è stata tra le iniziative governative più insolite della storia moderna. Sebbene abbia avuto un ruolo marginale nella campagna presidenziale del 2024, l'esercito di giovani tagliatori di bilancio di Musk è rapidamente diventato il fulcro della nuova amministrazione di Donald Trump.

L'ufficio della Casa Bianca è nato da quello che sembrava un commento disinvolto fatto da Musk a Trump durante un'intervista a X tre mesi prima delle elezioni: una "commissione per l'efficienza" per garantire che i fondi federali fossero "spesi bene". Sotto la frenetica leadership di Musk, ha rapidamente conquistato tutta Washington.

Musk è apparso presto sul palco della Conservative Political Action Conference brandendo una motosega e promettendo di tagliare 1.000 miliardi di dollari – poi diventati 2.000 miliardi – al governo. Trump, che apprezza l'esibizionismo più della maggior parte dei presidenti, inizialmente lo sostenne.

Per un certo periodo Musk fu l'onnipresente compagno del presidente, alloggiando nella camera da letto di Lincoln, presentandosi alle riunioni di gabinetto e gironzolando per Mar-a-Lago. A febbraio, proclamava pubblicamente il suo amore per Trump "tanto quanto un uomo eterosessuale può amare un altro uomo".

Musk e Trump sul portico sud della Casa Bianca a marzo. Fotografo: Mandel Ngan/AFP/Getty Images

Ma riorganizzare radicalmente il governo si rivelò più difficile del previsto. Nonostante i suoi successi imprenditoriali e la sua spavalderia, Musk non aveva mai lavorato a Washington né si era preso il tempo di comprendere il governo federale. La maggior parte dei suoi collaboratori del DOGE aveva poca o nessuna esperienza in questo ambito. Musk si rivolse alla forza lavoro federale come se appartenesse a una delle sue aziende private, inviando la sua famigerata email "Fork in the Road" – la stessa frase che aveva usato quando aveva smantellato lo staff di Twitter – a oltre 2 milioni di persone per incoraggiarle a dimettersi. Prese il controllo di intere agenzie, arrivando persino a escludere il personale del Consumer Financial Protection Bureau. Stava calpestando le norme politiche, le preoccupazioni del Congresso e, a volte, la legge stessa.

Di conseguenza, i tribunali bloccarono o annullarono molti dei suoi licenziamenti, sebbene Musk ottenesse occasionali successi. L'Agenzia statunitense per lo sviluppo internazionale fu di fatto chiusa e le continue interruzioni di Musk resero la vita così difficile ai dipendenti federali che migliaia di persone alla fine si dimisero spontaneamente. Uno studio del Cato Institute stima che 271.000 dipendenti federali abbiano lasciato il lavoro nel 2025, ma la maggior parte delle dimissioni è stata volontaria. Secondo NPR, la forza lavoro federale registra un turnover del 6-8% in un anno tipico, ma quest'anno si è avvicinata al 12,5%. (Nel frattempo, le agenzie a corto di personale hanno ripreso i dipendenti.)

Ciò nonostante, tagliare la spesa si è rivelato molto più complicato di quanto Musk immaginasse, soprattutto perché sembrava credere a diverse teorie del complotto che semplicemente non erano vere.

L'affermazione di Musk secondo cui 20 milioni di persone ricevevano i sussidi della previdenza sociale dopo i 100 anni, ad esempio – quella che lui stesso ha definito "la più grande frode della storia" – si basava su un malinteso fondamentale sul funzionamento del database. I critici lo hanno anche criticato per essersi tenuto alla larga dai principali motori della spesa federale, come la difesa, che i riformatori volevano da tempo affrontare. "Non puoi essere serio se parli di sprechi, frodi e abusi", ha detto Steve Bannon, un nemico di Musk, "a meno che tu non sia al Pentagono".

Imperterrito, Musk ha continuato a sostenere che DOGE stava facendo risparmiare ai contribuenti centinaia di miliardi di dollari. Ma i fact-checker indipendenti hanno trovato numerosi errori ed esagerazioni.

A metà anno, persino Musk sapeva che non si sarebbe avvicinato ai 2.000 miliardi di dollari di tagli: il totale di DOGE alla fine ha raggiunto quota 214 miliardi di dollari, e anche questa era un'esagerazione. Secondo il Congressional Budget Office, la spesa federale totale nell'anno fiscale 2024 è stata di 6,7 trilioni di dollari. Nell'anno fiscale 2025, sotto la supervisione di DOGE, è addirittura salita a 7 trilioni di dollari. Musk aveva promesso di essere una "motosega per la burocrazia", ​​ma alla fine si è limitato a fare un gran chiasso.

La maggior parte delle persone a Washington, compresi molti repubblicani, non si è mai innamorata di Musk. Il suo stile tagliente ha causato scontri con diversi senatori e membri del governo repubblicano; a un certo punto, ha riportato il Washington Post, è quasi arrivato a una rissa con il Segretario al Tesoro Scott Bessent. Alla fine, Musk ha litigato con l'unico repubblicano che non poteva permettersi di alienare: Trump. Una volta che il presidente ha deciso che Musk non valeva più i grattacapi e i brutti titoli, il suo mandato a Washington è rapidamente giunto al termine.

Musk non se n'è andato in silenzio. A maggio, ha criticato il disegno di legge di Trump su tasse e spese per l'aumento del deficit di bilancio, affermando che "mina il lavoro svolto dal team DOGE". Poche settimane dopo, lo ha definito un "abominio disgustoso" e ha accusato Trump e i repubblicani di "ingratitudine" dopo aver speso 300 milioni di dollari a sostegno delle loro campagne. Trump ha risposto minacciando di chiudere ne i contratti federali con le aziende di Musk. "Il modo più semplice per risparmiare sul nostro bilancio, miliardi e miliardi di dollari", ha scritto Trump in un post sui social media, "è porre fine ai sussidi e ai contratti governativi di Elon". Il prezzo delle azioni di Tesla è sceso del 14%. Musk ha lasciato Washington per sempre.

DOGE ha continuato a esistere per qualche altro mese. Ma con il suo sostenitore esiliato dalla cerchia ristretta di Trump, la sua influenza si è ridotta a zero ed è stato ufficialmente sciolto a novembre, con otto mesi di anticipo rispetto al previsto.

Musk non è mai stato uno che fa mea culpa. Ma nelle ultime settimane, nelle sue apparizioni, ha riflettuto pubblicamente sulla sua esperienza con DOGE con insolita contrizione e rammarico. "Sai, ho scoperto che in genere quando mi occupo di politica, finisce male", ha detto in un podcast condotto dall'investitore Nikhil Kamath.

Ha anche fatto pace con Trump, almeno in una certa misura, e ha partecipato alla cena alla Casa Bianca del 19 novembre, organizzata dal presidente per il principe ereditario saudita Mohammed bin Salman.

Ma Musk non sembra uno che non vede l'ora di tornare a Washington e riprovarci. "La politica è uno sport sanguinario", ha detto a Kamath. "È come se, quando entri in politica, ti prendessero alla giugulare. Meglio evitare la politica il più possibile."

Valter Buffo
Detox. La realtà, la (mala) informazione e le cattive previsioni
 

Partiremo oggi dalle Borse (anche se il Post che state leggendo va da tutta un’altra parte): a proposito di Borse, in estrema sintesi, dobbiamo evidenziare che

  • si è chiusa un’altra settimana di Borsa senza movimenti (variazione dell’indice S&P 500 questa settimana da lunedì a venerdì: 0,1%)

  • dopo il più recente taglio dei tassi ufficiali USA, tutti gli indici di Borsa americana sono scesi, mentre il “consenso” ci anticipava che sarebbero saliti

  • non c’è traccia del “rally di Natale e neppure del “rally di Fine Anno” (… ora non resta che sperare … nel “rally della Befana” …)

Nonostante questa prolungata fase di stallo delle Borse, che domina la scena (e da almeno due mesi) noi abbiamo una serie di cose di grande interesse da mettere alla attenzione dei nostri lettori: in questo Post lo faremo, partendo dalla ricapitolazione sintetica dei fatti della settimana scorsa.

Vi invitiamo a leggere il brano che segue.

Venerdì Wall Street ha ampiamente registrato guadagni settimanali, con l'indice di riferimento S&P 500 (SP500) che ha chiuso in leggero rialzo.

Il sentiment è migliorato grazie ai dati economici ritardati che hanno rafforzato le aspettative di ulteriori tagli dei tassi da parte della Federal Reserve. Nel frattempo, il petrolio è stato al centro dell'attenzione dopo l'escalation delle tensioni tra Stati Uniti e Venezuela.

Martedì, gli operatori hanno ricevuto il rapporto di novembre sulle buste paga non agricole, che conteneva anche informazioni per ottobre. Il rapporto sull'occupazione è stato ritardato a causa del più lungo shutdown governativo degli Stati Uniti nella storia. In apparenza, la crescita dell'occupazione a novembre è stata superiore alle aspettative. Approfondendo, ottobre ha visto un forte crollo. Il rapporto indicava un raffreddamento del mercato del lavoro.

Giovedì, sono stati pubblicati i dati ritardati sull'indice dei prezzi al consumo per novembre. L'inflazione al consumo è risultata molto più debole del previsto. Tuttavia, gli esperti hanno notato problemi con la raccolta dei dati, con un economista che ha definito il rapporto "bizzarro".

Questa settimana, ad attirare l'attenzione sono stati anche i prezzi del petrolio (CL1:COM). Il presidente Donald Trump ha ordinato il blocco di tutte le petroliere sanzionate in entrata e in uscita dal Venezuela, definendo il regime di Maduro un'organizzazione terroristica straniera.


Osservate che, in questa sintesi della settimana non viene citato, neppure una volta, “AI”. Forse la moda è già passata?

Noi crediamo di no: le mode durano sempre almeno qualche mese, anche in Borsa.

E tuttavia, vale la pena di evidenziare che, in questo sintetico riassunto, si mettono in evidenza soltanto tre temi, tre temi che a Recce’d sono molto cari. Ovvero l’occupazione, l’inflazione ed il prezzo del petrolio. Voi vedere che sono tutti più importanti di “AI”, per tutti noi investitori? Vuoi vedere che, per fare scelte che siano azzeccate, e produttive di risultati, l’investitore ha bisogno di chiarezza e di dati aggiornati sulla disoccupazione, sull’inflazione e sul prezzo del petrolio, fra gli altri?

Questo Post si occupa proprio di questo: e se tra di voi lettori ci fosse qualcuno che è confuso, e magari agitato, e magari in ansia, per la nebbia che avvolge lo stato delle economie (di tutte le economie), qui nel Post troverà un punto di riferimento, un solido appiglio, un attracco nel mare in tempesta dei dubbi e delle emozioni.

Recce’d, in questo Post, dimostrerà a ognuno dei propri lettori che ciò che leggete abitualmente sul vostro quotidiano, ciò che ascoltate ogni giorno al GR, ciò che leggete sui vostri social di riferimento, non sempre è utile, perché non sempre chiarisce le vostre idee. Spesso, al contrario, vi confonde le idee.

Vediamo come.

Proprio come a volte noi di Recce’d facciamo per i nostri lettori, anche il Corriere della Sera nella persona di Federico Rampini prende a prestito i contenuti di un articolo del Wall Street Journal, e li utilizza per formulare una serie di commenti.

In questo specifico ambito, la differenza, tra noi ed il Corriere della Sera , sta nel fatto che noi utilizziamo sì articoli e brani di fonti esterne, ma unicamente allo scopo di mettere in evidenza le differenze tra il nostro modo di analizzare la realtà e le “presentazioni” che vengono confezionate dai media. Noi di Recce’d non abbiamo l’ambizione di fare “informazione” primaria, ed è ovvio ed evidente; per noi i contributi presi dall’esterno sono unicamente funzionali alla analisi ed alla valutazione dei mercati finanziari e dei portafogli titoli (composizione, gestione, strategia). Noi non ci mettiamo alla pari dei mezzi di informazione: noi non facciamo e non rubiamo informazione, bensì facciamo analisi e valutazioni. Quella di Recce’d è unicamente informazione “di terzo livello”: noi non puntiamo a “dare la notizia”. Il valore del nostro lavoro sta nella selezione e prioritizzazione delle informazioni, poi nell’analisi di quello che i canali di comunicazione scelgono di raccontare e di omettere, allo scopo di proteggere i nostri lettori da distorsioni e falsificazioni, prima di effettuare qualsiasi scelta di investimento.

A questo scopo, noi oggi prendiamo spunto, come detto, da un articolo di Federico Rampini per il Corriere della Sera, un articolo che riprende, con alcuni commenti ed elaborazioni, un articolo del Wall Street Journal di pochi giorni fa.

Il più importante quotidiano economico americano, The Wall Street Journal (appartenente al gruppo Murdoch, ma con un’indipendenza editoriale comprovata), non ha mai fatto sconti a Donald Trump sui due punti decisivi della sua politica economica: i dazi e l’immigrazione. Il WSJ rimane fedele a un’altra tradizione del partito repubblicano, il liberismo del presidente Ronald Reagan negli anni Ottanta (che però fece vistose eccezioni alzando barriere contro il Giappone); sull’immigrazione il quotidiano è in sintonia con gli interessi del capitalismo americano che l’ha sempre considerata una risorsa.

In questo contesto è degna di nota l’autocritica in prima pagina con cui il giornale si avvia alla chiusura del 2025: un elenco di previsioni che aveva fatto, e che si sono rivelate errate. 

La categoria che ne esce più intaccata nella sua credibilità è quella degli economisti. Ci sono pure delle previsioni sbagliate da parte di Trump. Il bilancio è imparziale da tutti i punti di vista, non risparmia nessuno. Il bilancio è interessante perché lascia intuire che il 2025 si chiuderà con un’economia americana in buona salute, a differenza della sua principale rivale: è la Cina che sta frenando, anche per un calo dei suoi investimenti. 

La revisione autocritica sulle previsioni sbagliate da parte del WSJ ha un interesse specifico per l’Italia, in quanto il made in Italy non ha subito la temuta débacle, l’anno si chiuderà con risultati soddisfacenti anche grazie alla tenuta dell’export verso gli Usa, che si confermano (post-dazi) il principale mercato di sbocco per le nostre merci dopo l’Unione europea. Ecco alcuni estratti significativi dal Wall Street Journal.

«Nei giorni successivi al Liberation Day (l’annuncio della prima ondata di dazi, ndr), il contrasto tra l’ottimismo di Trump e le previsioni ben più cupe di esperti di commercio ed economisti è apparso evidente. Mentre imprese e consumatori cercavano di orientarsi tra messaggi contraddittori, il presidente ha rilanciato con forza le promesse fatte durante la campagna presidenziale del 2024. “I mercati esploderanno, la Borsa esploderà”, ha dichiarato il 3 aprile. Economisti e leader d’impresa, invece, hanno intensificato gli allarmi. Larry Fink, amministratore delegato di BlackRock, ha affermato: “La maggior parte degli amministratori delegati con cui parlo direbbe che probabilmente siamo già in recessione”. JPMorgan Chase ha sostenuto che una recessione globale era probabile. 

Un collasso economico non si è materializzato. Ma non si è vista neppure una rinascita economica. L’economia statunitense ha retto. Le probabilità di una recessione nel prossimo anno sono scese sotto il 25 per cento. La promessa di Trump sul gettito dei suoi dazi si è in parte avverata. Altre si sono rivelate infondate. Negli Stati Uniti si sono visti pochi segnali di un rimpatrio su larga scala delle produzioni. Il costo del lavoro più basso all’estero continua a dare un vantaggio ai produttori stranieri, mentre l’incertezza interna sui dazi ha frenato molti investimenti rilevanti e il ritorno delle attività manifatturiere in patria… A settembre gli Stati Uniti hanno creato 119.000 posti di lavoro, molti più di quanto si aspettassero gli economisti. Ma il dato rappresenta un’eccezione rispetto ai mesi precedenti, in cui la crescita occupazionale era stata debole. A settembre il tasso di disoccupazione è salito al 4,4 per cento, il livello più alto degli ultimi quattro anni. Gli economisti ora non escludono che i dazi possano portare a più assunzioni in futuro…

Le paure peggiori sull’inflazione non si sono avverate. Da mesi l’inflazione si aggira intorno al 3 per cento, sopra l’obiettivo del 2 per cento fissato dalla Federal Reserve, ma comunque inferiore a quanto molti economisti temevano. I dazi incidono su una fascia relativamente ristretta di prezzi al consumo; il costo delle abitazioni e della benzina ha contribuito a mantenere sotto controllo l’inflazione complessiva. Un altro fattore è rappresentato dai continui cambi di rotta di Trump sulla politica tariffaria. Molte aziende hanno dichiarato di voler attendere di capire quale sarà l’assetto finale dei dazi prima di introdurre aumenti di prezzo. Il ricorso ancora pendente alla Corte Suprema sull’autorità di Trump di imporre dazi fornisce un ulteriore motivo per aspettare. Se non verranno annunciati nuovi dazi, la Fed stima che quelli attuali impiegheranno nove mesi per propagarsi pienamente nell’economia. Ciò potrebbe far scendere l’inflazione dei beni nella seconda metà del 2026. Ma, come ha ammesso il presidente della Fed Jerome Powell, “non siamo stati in grado di prevederlo con precisione. Nessuno lo è”...

Gettito dei dazi per il Tesoro Usa

Su questo punto l’Amministrazione può rivendicare un successo: i dazi hanno effettivamente prodotto entrate significative. Tra aprile e settembre le casse federali hanno ricevuto in media 25 miliardi di dollari al mese in dazi doganali. Nel 2024, la media mensile era stata di 6,6 miliardi di dollari. Trump si è però dimostrato meno lungimirante su un’altra previsione ambiziosa. “Potrebbero sostituire l’imposta sul reddito”, ha detto ad aprile. Nell’anno fiscale 2025 il totale dei diritti doganali raccolti ha raggiunto circa 195 miliardi di dollari, più del doppio dei 77 miliardi dell’anno precedente. Nel 2024, le imposte sul reddito delle persone fisiche hanno invece generato 2.400 miliardi di dollari, circa la metà delle entrate federali complessive.

Crescita economica: i dazi non hanno affossato l’economia. Anzi, nel secondo trimestre il Pil ha registrato la crescita trimestrale più forte degli ultimi due anni, con un tasso annualizzato del 3,8 per cento corretto per l’inflazione e la stagionalità. Il terzo trimestre è sulla stessa traiettoria, intorno al 3,5 per cento. All’inizio del 2025 pochi economisti hanno previsto che il boom degli investimenti nell’intelligenza artificiale avrebbe spinto l’economia oltre qualsiasi effetto negativo dei dazi. Il conseguente rialzo dei mercati azionari ha a sua volta sostenuto la spesa dei consumatori, un motore fondamentale dell’economia.

Gli importatori statunitensi stanno pagando meno del dazio dichiarato su molti prodotti, poiché hanno sostituito beni soggetti a dazi più elevati con altri meno tassati, talvolta cambiando paese di approvvigionamento. Il tasso effettivo è aumentato solo all’11,2 per cento. Nel 2024 il tasso effettivo era intorno al 2,5 per cento. …

Il deficit commerciale americano è aumentato bruscamente a marzo, quando le imprese si sono affrettate a fare scorte prima dell’entrata in vigore dei dazi del “Liberation Day”. È poi crollato ad aprile, dopo l’introduzione del dazio globale di base del 10 per cento. A settembre il deficit dei beni si è ridotto a 79 miliardi di dollari, in calo rispetto agli 86,1 miliardi di agosto. È stato il livello più basso da circa cinque anni...

Vi risparmiamo una analisi di dettaglio di questo articolo (analisi che potrete fare voi stessi andando punto per punto a verificare come stanno le cose in realtà): se lo fate, vedrete che si tratta di un esercizio utile, per tutti gli investitori.

Nel Post noi invece ci concentreremo sul significato più generale di questo articolo pubblicato dal Corriere della Sera. Come avete appena letto, in questo articolo Rampini mette sotto accusa una categoria (quella degli “economisti”) allo scopo di sostenere una sua personale tesi, e precisamente che:

le previsioni degli economisti a proposito dell’economia americana erano distorte, perché condizionate da un pregiudizio negativo verso il Presidente Trump; e invece a distanza di 12 mesi possiamo affermare che nell’economia americana tutto va benissimo e non si vedono problemi all’orizzonte.

Le singole osservazioni che Rampini presenta nell’articolo sono vere: non sono falsificate. Rampini non falsifica la realtà: ma al tempo stesso la distorce, attraverso una selezione dei dati che vengono presentati, ed un posizionamento degli stessi dati in modo da arrivare a sostenere la sua tesi.

Quindi, un investitore avvertito ed attento deve domandarsi due cose:

  • che cosa manca?

  • in che modo viene data priorità ad alcuni aspetti rispetto ad altri?

Nel caso in cui, a voi lettori, sia necessario comprendere il perché, la motivazione che giustifica questo sforzo che Recce’d vi propone, ovvero se vi serve di capire prima di tutto perché ci stiamo occupando proprio di questo articolo di Rampini, Recce’d vi fornisce immediatamente la risposta. La risposta è semplicissima: perché tra voi lettori la grande maggior parte oggi non è consapevole. Manca, nella grande maggiori parte degli investitori, oggi, la consapevolezza: hanno investito i propri risparmi in Fondi Comuni, in GPM, in polizze assicurative, in BTp, in azioni, in obbligazioni, in oro, in Bitcoin, e non hanno la più piccola idea di come oggi stanno le cose nella realtà.

Facciamo un esempio. Moltissimi leggono oggi, 21 dicembre, del forte scontro tra i partiti italiani della coalizione al Governo, e non riescono proprio a capire il perché di uno scontro così accesso sulle pensioni, visto che … tutto va benissimo.

Una grande maggioranza degli investitori, ed immaginiamo anche dei nostri lettori, a tutto oggi fatica a comprendere che siamo già, da almeno un triennio, in una Nuova Era dei mercati finanziari e delle economie reali. Non lo vede, non lo percepisce: e ne viene tenuto del tutto all’oscuro dai media, dai TG, dai GR, e soprattutto dai social.

Così che, quando legge le parole che vengono pubblicate dal settimana Milano Finanza sabato 20 dicembre 2025, prova un senso di spiazzamento e disagio … ma poi non sa che cosa fare.

Ha scritto Paolo Panerai il 20 dicembre 2025:

Questo fine 2025 non sarà facilmente dimenticato e non solo dagli storici ma da ogni cittadino della terra. E non solo per i venti o, meglio, i rimbombi, di guerra. Anzi delle guerre, considerando quelle già esplose ma anche quelle minacciate e probabili. E le guerre le dichiarano e le combattono gli uomini e le donne e quindi non sono mai spontanee. Spontanee nel senso di non evitabili; tali lo diventano, che siano con le armi da fuoco o le armi economico finanziarie, quando gli uomini e le donne, quelli e quelle al potere, perdono il lume della ragione e l’umiltà di essere cittadini della terra e non imperatori e imperatrici del mondo.

Filosofia di basso livello, la mia?

Di basso livello sicuro, ma non filosofia: realismo su tutti i fronti.

Noi di Recce’d, in via del tutto gratuita, abbiamo già aiutato tutti i nostri lettori ad acquisire questa consapevolezza, che manca ancora oggi, attraverso una serie di Post, e poi le pagine del sito come TWIT - TWOO, e MERCATI, e SCELTE DI PORTAFOGLIO.

Sempre in modo concreto, ed andando dritti sull’obbiettivo.

Ed a proposito di esempi concreti, oggi siamo partiti dall’articolo di Rampini per il Corriere della Sera. Articolo che (lo scrive lo stesso Rampini) riprende e commenta un altro articolo, del Wall Street Journal.

Noi ve lo abbiamo fatto leggere, aggiungendo alcuni (sintetici) commenti. Che ora riprendiamo. perché (sorpresa!!!) ora noi vi facciamo leggere, qui di seguito e tradotto da noi, proprio quell’articolo del Wall Street Journal. Che (attenzione!!!) dice cos diverse da quelle che ci ha scritto rampini (altra sorpresa!!! … o forse no?).

Perché tutti hanno sbagliato sui dazi di Trump. Le previsioni sull'impatto dei dazi sull'economia erano ottimistiche o pessimistiche. Ecco la realtà.

Drew An-Pham 14 dicembre 2025, 21:00 ET

Nei giorni successivi al "Liberation Day", il contrasto tra l'ottimismo di Trump e le previsioni più pessimistiche di esperti di commercio ed economisti era netto.

Mentre aziende e consumatori cercavano di dare un senso ai messaggi contrastanti, il presidente ha ribadito le promesse fatte durante la sua campagna presidenziale del 2024. "I mercati prospereranno, il mercato azionario prospererà, il Paese prospererà", ha dichiarato il 3 aprile.

Economisti e leader aziendali hanno intensificato le previsioni di ricadute. Larry Fink di BlackRock ha affermato che "la maggior parte degli amministratori delegati con cui parlo direbbe che probabilmente siamo in recessione in questo momento". JPMorgan Chase ha addirittura affermato che una recessione globale era probabile. Un crollo economico non si è materializzato. Né una ripresa economica.

Molti dati federali sono in ritardo, ma i numeri finora mostrano che l'economia statunitense ha retto. Le probabilità di una recessione nel prossimo anno sono scese sotto il 25%.

Sebbene la promessa di Trump sui dazi doganali si sia in parte avverata, la maggior parte delle altre è rimasta delusa. Gli Stati Uniti hanno visto pochi segnali di un reshoring su larga scala. La manodopera più economica all'estero continua a dare un vantaggio ai produttori stranieri, mentre l'incertezza interna sui dazi ha impedito a molte aziende di effettuare investimenti importanti o di riportare la produzione in patria.

Esaminiamo sei previsioni audaci fatte da Trump, dalla Casa Bianca, da economisti e leader aziendali sull'economia, su cosa è successo e su cosa potrebbe succedere in futuro.

A otto mesi dall'entrata in vigore del regime tariffario, le politiche di Trump non hanno fatto molto per stimolare l'occupazione. Anzi, una serie di annunci di licenziamenti di massa e altri dati preoccupanti sul lavoro segnalano tempi difficili per i lavoratori. Gli Stati Uniti hanno creato 119.000 posti di lavoro a settembre, molto più di quanto previsto dagli economisti. Tuttavia, il dato rappresenta un'anomalia rispetto ai mesi precedenti, in cui la crescita dell'occupazione era stata inferiore. A settembre, il tasso di disoccupazione ha raggiunto il 4,4%, il livello più alto degli ultimi quattro anni.

Gli economisti non escludono che i dazi possano portare a maggiori assunzioni in futuro, ma il quadro è complesso.

Molti produttori devono ancora importare materiali dall'estero, molti dei quali ora sono più costosi. Il settore ha tagliato circa 54.000 posti di lavoro da quando Trump è entrato in carica, sebbene sia difficile distinguere quali perdite potrebbero essere dovute ai dazi.

Arnold Kamler, proprietario di Kent International, importatore e produttore di biciclette, afferma che gli elevati dazi sui componenti per biciclette di fabbricazione cinese hanno portato alla chiusura della sua fabbrica in South Carolina e, con essa, alla perdita di 64 posti di lavoro. La sua attività continua a importare biciclette intere dalla Cina e da altre parti dell'Asia, ma i milioni di dollari di dazi che Kamler ha dovuto pagare quest'anno per telai e componenti importati hanno reso impossibile l'assemblaggio delle biciclette negli Stati Uniti.

"È stata una sfida", ha detto. "Dopo i dazi reciproci di aprile, eravamo a posto".

Trump e gli economisti hanno ampiamente mancato il bersaglio sull'inflazione.

I dazi hanno rapidamente colpito i portafogli degli americani, poiché i principali rivenditori al dettaglio, da Macy's a Best Buy, hanno aumentato i prezzi in risposta ai dazi.

"L'entità e la velocità con cui questi prezzi ci stanno arrivando sono in qualche modo senza precedenti nella storia", ha dichiarato al Wall Street Journal a maggio il direttore finanziario di Walmart, John David Rainey.

Ma i peggiori timori inflazionistici non si sono avverati. L'inflazione si è attestata per mesi intorno al 3%, superiore all'obiettivo del 2% della Federal Reserve, sebbene comunque inferiore alle aspettative di molti economisti.

I dazi toccano una ristretta fascia dei prezzi al consumo; l'edilizia abitativa e la benzina hanno contribuito a tenere sotto controllo l'inflazione complessiva. Un altro fattore in gioco: i ripetuti cambi di politica tariffaria da parte di Trump.

Molte aziende hanno affermato di voler vedere dove si stabilizzeranno i dazi prima di introdurre ulteriori variazioni di prezzo. La sentenza della Corte Suprema, ancora in sospeso, sull'autorità di Trump di imporre dazi offre loro un ulteriore motivo per aspettare ancora un po'.

Gli economisti prevedono prezzi più alti man mano che le aziende attingeranno alle loro scorte pre-tariffarie e rinegozieranno i contratti con rivenditori e distributori.

Se non verranno annunciati nuovi dazi, la Fed stima che quelli attuali impiegheranno nove mesi per farsi sentire nell'economia. Ciò potrebbe far scendere l'inflazione dei beni nella seconda metà del 2026. Ma "non siamo stati in grado di prevederlo con precisione", ha affermato il presidente della Fed Jerome Powell. "Nessuno lo è".

L'amministrazione segna punti su questo punto: i dazi hanno generato entrate significative.

Le casse federali hanno registrato in media 25 miliardi di dollari al mese in dazi doganali tra aprile e settembre, quando Trump stava rapidamente aumentando i dazi, secondo i dati del Dipartimento del Tesoro. Nel 2024, sono stati riscossi in media 6,6 miliardi di dollari di dazi doganali al mese.

Ma Trump si è dimostrato meno lungimirante riguardo alla sua altra audace previsione sulle entrate. "Potrebbe sostituire l'imposta sul reddito", ha dichiarato a Fox Noticias ad aprile.

Le entrate tariffarie non si avvicinano nemmeno ai livelli necessari per questo.

I dazi totali riscossi nell'anno fiscale 2025, che include sia i nuovi dazi di Trump che quelli esistenti, hanno raggiunto circa 195 miliardi di dollari. più del doppio dei 77 miliardi di dollari riscossi l'anno precedente. Nel 2024, le imposte sul reddito delle persone fisiche ammontavano a 2,4 trilioni di dollari, ovvero circa la metà delle entrate federali totali.

Le future riscossioni dipendono dalla decisione della Corte Suprema sull'autorità di Trump di imporre i dazi, prevista per i prossimi giorni.

Se la Corte annullasse i dazi imposti ai sensi dell'International Emergency Economic Powers Act, le entrate mensili riscosse si ridurrebbero di oltre la metà. Potrebbero inoltre essere rimborsati oltre 100 miliardi di dollari già riscossi.

Trump probabilmente cercherebbe di recuperare le entrate perse aumentando i dazi tramite altre leggi.

Crescita economica

I dazi non hanno affondato l'economia. Anzi, nel secondo trimestre il PIL ha raggiunto la sua crescita trimestrale più forte in quasi due anni: un tasso annuo destagionalizzato e corretto per l'inflazione del 3,8%. Il terzo trimestre segue a ruota, attestandosi intorno al 3,5%. All'inizio del 2025, pochi economisti avrebbero potuto prevedere fino a che punto il boom degli investimenti nell'intelligenza artificiale avrebbe sostenuto l'economia, superando gli effetti negativi dei dazi. Barclays stima che la spesa legata all'intelligenza artificiale nella prima metà dell'anno abbia aumentato il PIL dello 0,8% annualizzato, circa la metà della crescita del periodo.

Il conseguente rally del mercato azionario ha, a sua volta, contribuito ad alimentare la continua spesa dei consumatori, un fattore economico chiave.

Anche Trump ha fatto marcia indietro e ha rinviato molti dei dazi minacciati. Ad esempio, ad aprile il presidente ha aumentato i dazi sulla Cina al 145%. Questa percentuale è stata ridotta al 30% poche settimane dopo e, a ottobre, a coronamento di una serie di accordi commerciali, l'amministrazione ha raggiunto un accordo in cui ha ulteriormente ridotto i dazi al 20%.

Gli importatori statunitensi stanno pagando meno dell'aliquota tariffaria dichiarata su molti prodotti, poiché hanno sostituito articoli con dazi più elevati con articoli a tariffe più basse, talvolta approvvigionandosi da altri paesi. La Tax Foundation stima che, mentre l'aliquota tariffaria ponderata applicata a tutte le importazioni è salita al 15,8%, l'aliquota effettiva è salita solo all'11,2%. Nel 2024, l'aliquota tariffaria effettiva era di circa il 2,5%.

Verso il 2026, gli economisti prevedono che i continui investimenti nell'intelligenza artificiale e i tagli fiscali sosterranno la crescita economica.

Industria manifatturiera

La strategia tariffaria di Trump potrebbe contrastare i suoi stessi obiettivi in ​​materia di industria manifatturiera.

L'attività manifatturiera statunitense si è contratta per nove mesi consecutivi, con l'indice dei responsabili degli acquisti per l'industria manifatturiera dell'Institute for Supply Management a 48,2 a novembre, al di sotto della soglia di 50 che separa l'espansione dalla contrazione.

Molti produttori hanno sottolineato il continuo cambiamento del panorama tariffario, che a loro dire rende impossibile pianificare in anticipo o procedere con importanti decisioni di investimento.

La Casa Bianca sottolinea gli annunci di una serie di aziende che intendono investire miliardi per rafforzare l'industria manifatturiera statunitense, tra cui Apple, Toyota, Nvidia e TSMC. Alcuni di questi piani potrebbero essere andati avanti nonostante i dazi. I grandi progetti richiederanno probabilmente anni per concretizzarsi, se mai si concretizzeranno, poiché le politiche governative potrebbero cambiare di nuovo in quel periodo.

Affinché i dazi riportino in auge la produzione delocalizzata all'estero nel corso di decenni, i dazi dovrebbero essere sufficientemente elevati da rendere competitiva la produzione statunitense di quei prodotti. Ma dazi così elevati potrebbero anche danneggiare il settore nel breve termine, poiché molte forniture e altri input produttivi attualmente necessari negli Stati Uniti possono essere reperiti solo all'estero.

Bilancia commerciale

I dazi hanno indubbiamente messo in difficoltà il commercio statunitense quest'anno. Il deficit di merci del Paese è aumentato a marzo, quando le aziende si sono affrettate a fare scorta prima dell'entrata in vigore dei dazi del "Giorno della Liberazione". È poi crollato ad aprile, dopo l'entrata in vigore del dazio globale di base del 10%.

A settembre, il deficit di merci si è ridotto a 79 miliardi di dollari, rispetto agli 86,1 miliardi di dollari di agosto. Si è trattato del livello più basso degli ultimi cinque anni, in gran parte dovuto alle contrattazioni a breve termine sull'oro. Da inizio anno, il deficit delle merci è ancora superiore a quello dello stesso periodo dell'anno scorso, secondo i dati del Dipartimento del Commercio.

Trump definisce il deficit commerciale come intrinsecamente dannoso e presenta il suo programma tariffario come la soluzione. Molti economisti sostengono che la sua premessa sia errata. Un deficit non è automaticamente un campanello d'allarme per l'economia, anzi, può essere positivo.

Quando gli americani spendono più di quanto risparmiano, il deficit risultante fornisce dollari agli investitori stranieri, che spesso vengono reinvestiti in attività statunitensi. Questo costante afflusso di capitali ha a lungo sostenuto la forza economica degli Stati Uniti, sostengono gli economisti.

Al contrario, il deficit si è tipicamente ridotto durante le recessioni, con il calo della spesa e della domanda di importazioni.

Finché Trump continuerà a sorprendere il mercato con i dazi, il commercio rimarrà volatile.

Scrivete a Chao Deng all'indirizzo chao.deng@wsj.com e a Drew An-Pham all'indirizzo drew.an-pham@wsj.com

Copyright ©2025 Dow Jones & Company, Inc. Tutti i diritti riservati. 87990cbe856818d5eddac44c7b1cdeb8

Apparso nell'edizione cartacea del 16 dicembre 2025 con il titolo "Perché tutti hanno capito male i dazi di Trump".

Avete certamente notato, leggendo l’articolo originale del Wall Street Journal, che sia l’impostazione sia il tono sono diametralmente opposti al tono enfatico di Rampini sul Corriere della Sera.

In questo articolo del Wall Street Journal NON si afferma che tutti gli economisti hanno sbagliato tutte le previsioni perché ce l’hanno su con Trump (cosa che, ovviamente, non è vera ma è falsa). Non è scritto, non c’è: Rampini ha inventato, ha costruito una sua storia, una storia che vede solo lui.

L’obbiettivo dell’articolo del quotidiano americano, come avete appena letto, sono le tariffe di Trump , sulle quali erano state fatte previsioni catastrofiche al momento dell’annuncio. Previsioni catastrofiche che NON si sono realizzate, su questo non ci sono dubbi: ma questo è successo per una sola ragione, ed è che a distanza di soli sette giorni dall’annuncio (Liberation day) Trump se le è rimangiate, spaventatissimo dalla reazione delle Borse.

Tornando quindi a ciò che abbiamo scritto poco più in alto: Rampini ha disposto le cose in modo tale da creare una “narrativa” che sembrasse sostenibile: ma che non corrisponde alla realtà. L’investitore che legge quell’articolo di Rampini ne esce con l’impressione che “va tutto benissimo e ci sono zero problemi all’orizzonte”. Leggendo poi l’articolo originale, se ne ricava una conclusione ben diversa. Accade lo stesso con il Presidente Trump: illuso dalle sue stesse parole, in discorsi pubblici spesso elenca dati … che non esistono.

Resta quindi da chiarire, nell’interesse degli investitori che leggono il nostro Blog, a che punto siamo: come sta davvero, oggi, l’economia degli Stato Uniti? Quali dati, di evidente importanza, non troviamo nella esposizione di Rampini? L’attacco di rampini alla categoria degli “economisti” regola suoi vecchi conti personali del passato, ma a noi investitori ciò che importa è di analizzare, valutare ed utilizzare le informazioni sull’oggi per comprendere ciò che accadrà nei prossimi 3, 6, 9 mesi alle Borse, ai Titoli di Stato, all’oro, al petrolio, al dollaro USA.

Come sempre, trovate in Recce’d un affidabile e credibile e puntuale punto di riferimento.

Noi oggi, attraverso questo Post, offriamo al lettore un quadro coerente e credibile per i prossimi mesi dell’economia più grande ed importante del Mondo. Precisando che:

  1. non è necessariamente il nostro scenario, come abbiamo spiegato ogni mattina nel The Morning Brief

  2. qui si parla unicamente di Stati Uniti, mentre noi facciamo per il Cliente un analogo lavoro sulle economie dell’Europa e dell’Asia

  3. anche in questo terzo contributo, che chiude il nostro Post, mancano alcuni degli elementi determinanti dello scenario: ai quali noi abbiamo già accennato, alla pagina TWIT - TWOO ed alla pagina MERCATI del nostro sito.

L’autore sceglie di fare riferimento, nelle prime righe di questo contributo, alla “distribuzione multimodale di possibilità”, un concetto della statistica: non fatevi spaventare, il resto dell’articolo è facilmente comprensibile anche da chi non ha mai frequentato la disciplina della statistica.

Si può investire senza sapere di statistica? Sì, questo è certo. Ma come spieghiamo bene alla pagina MERCATI di questo sito, anche credere che si possa investire con successo leggendo il quotidiano oppure il tablet mentre si è in bagno è decisamente ingenuo e da semplicioni.

Alla pagina MERCATI abbiamo chiarito, qualche che settimana fa, che in Recce’d trovate proprio quelli del calcolo integrale, piuttosto che quelli del sorriso compiacente, della stretta di mano un po’ appiccicosa, delle frasi rassicuranti e dell’atteggiamento paternalistico, non trovate esperti di tecniche di vendita e di marketing, bensì esperti di integrali, di distribuzioni multimodali, di numeri, di dati, di informazioni.

Trovate gente competente e professionale, piuttosto che false “amicizie”. Trovate gente che sa di investimenti e gestione del portafoglio, e non gli imbonitori delle feste di piazza con le pomate miracolose.

E questo vi conviene. Molto.

17 dicembre 2025

In termini statistici, il prossimo anno offrirà una distribuzione multimodale di possibilità: un plausibile percorso di crescita robusta, trainata dall'intelligenza artificiale, si colloca al centro, affiancato da un miracolo della produttività da un lato e da un ribasso rischioso, trainato dal mercato obbligazionario, dall'altro. Investitori e policymaker devono prepararsi a tutti questi risultati.

NEW YORK – Prevedere uno scenario centrale per l'economia statunitense nel 2026 sembra un esercizio semplice. Ma la probabilità che questa previsione di base si concretizzi probabilmente non supera il 50%: la "normale" distribuzione a campana è stata sostituita da una con "code spesse" insolitamente pronunciate: la probabilità di risultati più estremi, sia virtuosi che viziosi, è significativa e ugualmente possibile. L'economia statunitense non segue un'unica traiettoria, ma è bloccata in un teso tiro alla fune tra tre scenari futuri distinti: una base di riferimento centrale "Riccioli d'oro light", uno scenario al rialzo alimentato dalla produttività e uno scenario al ribasso volatile.

Lo scenario centrale prevede un'economia relativamente forte, che continua a sfidare le previsioni di una recessione ciclica e che gradualmente rafforza la propria solidità secolare, grazie principalmente a solidi investimenti nell'intelligenza artificiale. Entro il prossimo anno, gli Stati Uniti usciranno dalla fase infrastrutturale attualmente dominante della rivoluzione dell'intelligenza artificiale – la frenetica costruzione di data center e hardware – e includeranno una maggiore integrazione. La spesa in conto capitale rimarrà storicamente elevata, guidata dal duplice imperativo di lavorare "su" e "con" l'intelligenza artificiale. A completare questo dinamismo aziendale c'è una base di consumatori ancora resiliente, supportata da politiche fiscali e monetarie accomodanti. La famiglia americana si è dimostrata un motore di crescita duraturo, sebbene in fase di indebolimento. Con i rubinetti fiscali aperti e la Federal Reserve pronta a ridurre i tassi di interesse, la situazione potrebbe rimanere tale, nonostante i prezzi elevati che colpiscono particolarmente duramente le famiglie a basso reddito. Ma l'inflazione vischiosa rimarrà una realtà. Sebbene gli aumenti dei prezzi potrebbero non essere abbastanza gravi da disancorare le aspettative, probabilmente rimarranno al di sopra dell'obiettivo della Fed, precludendo un ritorno ai tassi di interesse ultra bassi degli anni 2010. Questo scenario include anche la cristallizzazione di un fenomeno inquietante: il disaccoppiamento tra occupazione e PIL. Storicamente, una robusta crescita economica è stata indissolubilmente legata a una forte creazione di posti di lavoro. Ma questa relazione sembra essere sotto pressione, il che significa che la crescita nel 2026 potrebbe essere accompagnata da un mercato del lavoro relativamente stagnante. Una tale crescita senza occupazione esacerberebbe la natura a forma di K dell'andamento dell'economia. Pertanto, l'accessibilità economica rimarrà un punto critico sociale e politico, mantenendo la disuguaglianza in primo piano nel dibattito nazionale.

Questo è uno scenario centrale che include molta "dispersione", e non solo a livello nazionale. A livello internazionale, gli Stati Uniti ottengono risultati significativamente migliori rispetto alle altre principali economie. Ostacolati da rigidità strutturali, l'Eurozona e il Regno Unito rimangono intrappolati in un equilibrio di bassa crescita e bassi investimenti. Con gli sforzi della Cina per migliorare il proprio modello di crescita che procedono lentamente, gli Stati Uniti fungeranno di gran lunga da motore principale dell'economia globale, una concentrazione che crea una serie di rischi.

Per quanto riguarda gli scenari "a coda grassa", le loro probabilità sono pressoché equivalenti, offrendo motivi sia di speranza che di ansia. Sul lato destro, si trova una visione allettante di un'economia che non si limita a crescere, ma accelera, espandendo anche la capacità produttiva futura. In questo scenario, l'adozione dell'intelligenza artificiale più rapida del previsto, combinata con la robotica, si traduce in tangibili guadagni di produttività a livello economico, consentendo agli Stati Uniti di superare ulteriormente le altre principali economie.

Se questa "promessa di produttività" si materializzasse abbastanza rapidamente, gli Stati Uniti potrebbero sperimentare un boom non inflazionistico. Poiché il lato dell'offerta si espande abbastanza rapidamente da soddisfare la crescente domanda, l'inflazione rimane sotto controllo. Questo è uno scenario da Riccioli d'Oro potenziato: un'espansione guidata dalla tecnologia che amplia i margini aziendali e aumenta le entrate fiscali, alleviando potenzialmente le pressioni fiscali e consentendo alla Fed di tagliare i tassi in modo più aggressivo.

Ma altrettanto probabile è lo scenario negativo: non una recessione standard dovuta all'esaurimento della domanda, ma un'impennata della volatilità, derivante dall'instabilità finanziaria, dagli errori politici, dalle politiche elettorali e dagli sviluppi geoeconomici. Un rischio importante risiede nel mercato obbligazionario. Con i deficit statunitensi ancora elevati, i costi del servizio del debito in aumento e gli investimenti legati all'intelligenza artificiale che richiedono ulteriori finanziamenti, i vigilantes obbligazionari potrebbero tornare in auge.

Un'improvvisa impennata dei rendimenti potrebbe destabilizzare il sistema finanziario, minando l'attività economica ben oltre i confini americani. Ciò che accade nel mercato dei titoli del Tesoro statunitensi raramente rimane lì. Questa fragilità finanziaria è aggravata dal potenziale di errori politici – che si tratti di un errore fiscale o di un passo falso nelle misure monetarie – in un momento in cui il margine di manovra dei decisori politici è delicato.

Con le elezioni di medio termine alle porte questo è un rischio che avrebbe conseguenze anche per un'economia globale fortemente dipendente dal motore statunitense. Se combinato con le tensioni geopolitiche – guerre commerciali, militarizzazione della catena di approvvigionamento o conflitti diretti – la prospettiva di uno shock stagflazionistico diventa saliente.

Con l'inizio del 2026, non dobbiamo permettere che una confortante previsione centrale alimenti l'autocompiacimento. In termini statistici, non stiamo osservando una distribuzione normale, ma una multimodale: un plausibile percorso di crescita robusta, guidata dall'intelligenza artificiale, si colloca al centro, affiancato da un miracolo della produttività da un lato e da un ribasso gravato da rischi dall'altro. Investitori e responsabili politici devono tenere conto di tutti questi risultati, e della marcata dispersione tra paesi, settori e famiglie che li unisce.


Valter Buffo