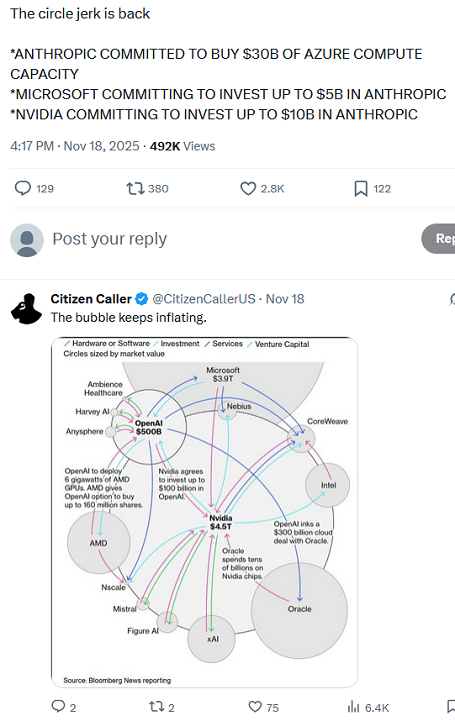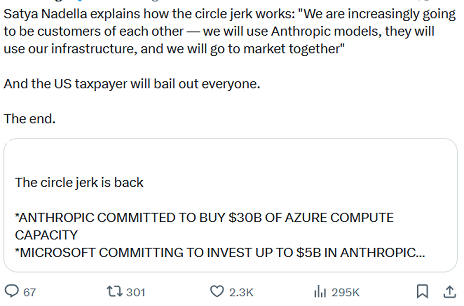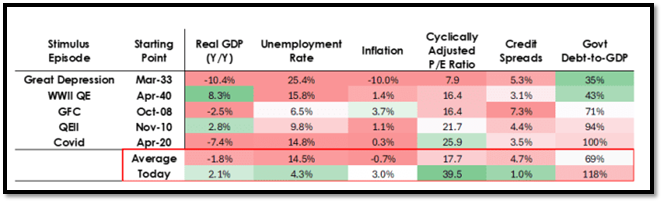
Detox. La strategia 2026 è “think it NEW”.


Recce’d proprio questa mattina ha dedicato un Post alla (curiosa, stramba, inattesa) reazione dei mercati finanziari internazionali alla decisione della Federal Reserve di tagliare (per la terza volta nel 2025) il costo ufficiale del denaro negli Stati Uniti.

Tra le osservazioni più immediate che vengono alla mente, c’è quella che ci dice che, per la parte che riguarda il costo ufficiale del denaro (ma soltanto per quella) i tagli dei tassi ufficiali oggi non contano più. hanno importanza pari a zero.

Quello che conta, oggi, per tutti i mercati finanziari del Mondo, è solo più la parte politica. Lasciate perdere i tassi ufficiali: sono fuori dai giochi.

E, per essere chiari fino in fondo: a Trump importa nulla, dei tassi ufficiali di interesse, anche perché lui, Donald Trump, dei tassi capisce poco, e lo annoiano molto. Lui ha un solo obbiettivo, ed è l’impatto politico sulla massa.

E, come tutti sappiamo, lui, Donald, può capovolgere le sue idee in una sola settimana. Sulle tariffe, come pure sui tassi ufficiali di interesse.

E quindi, noi investitori, adesso come facciamo?
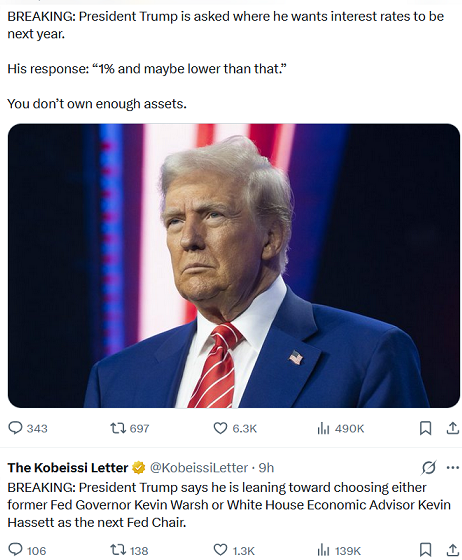
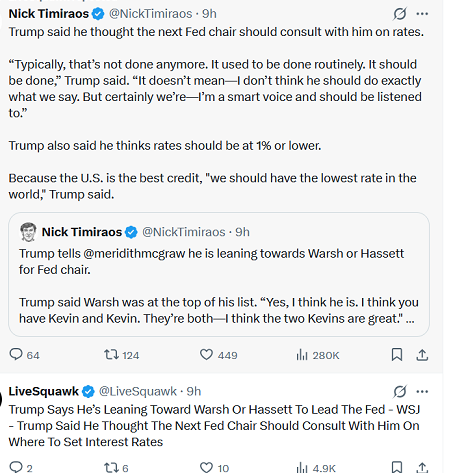
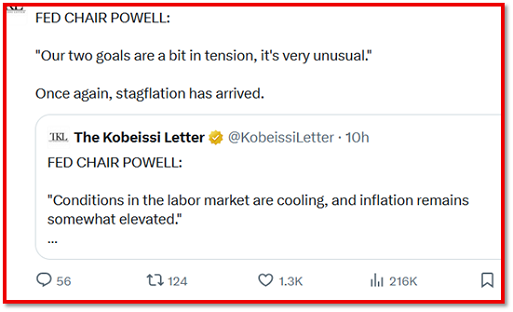
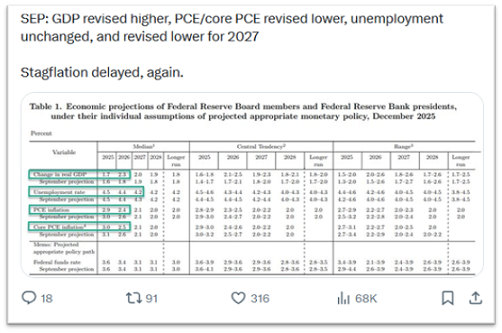
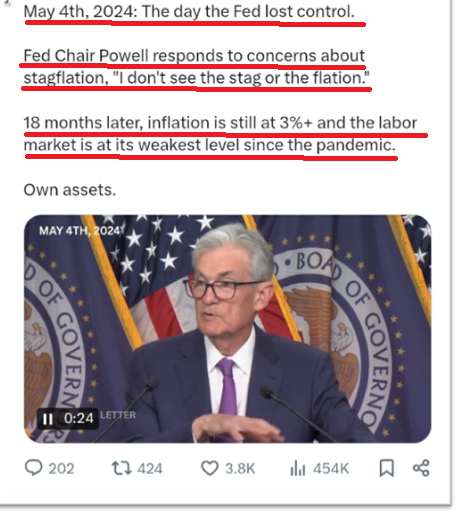
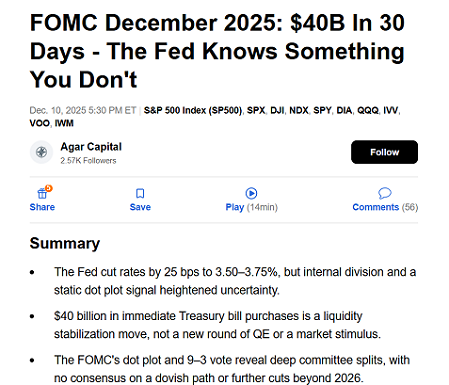
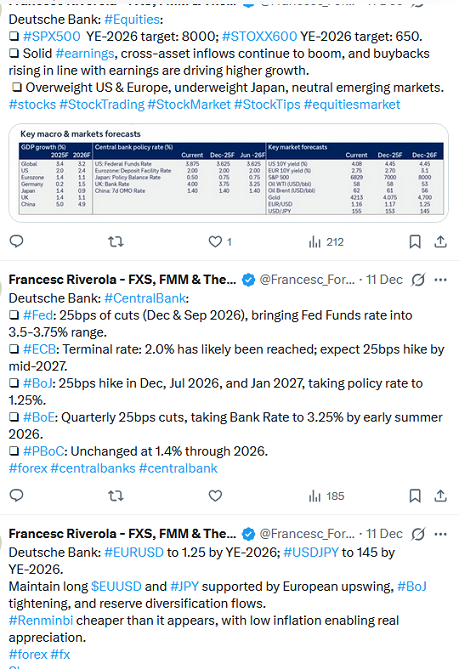
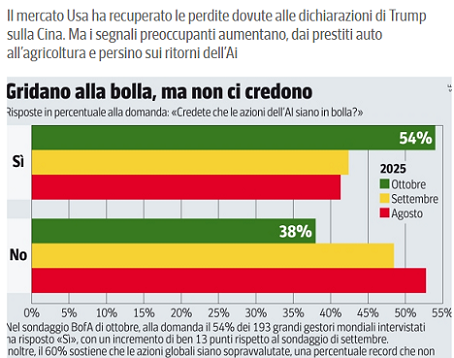
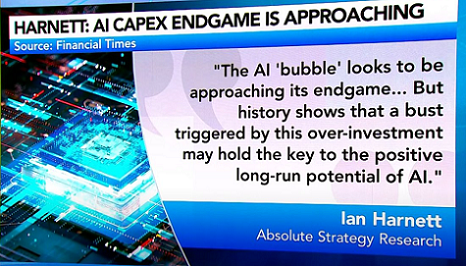
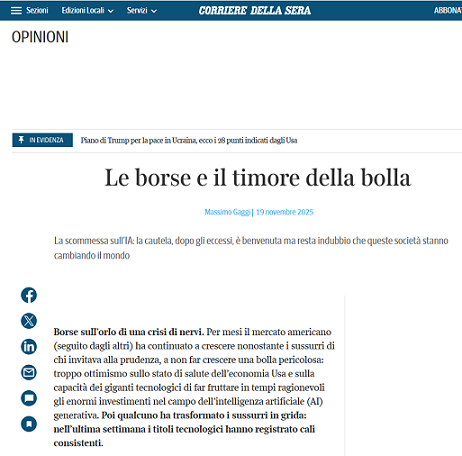
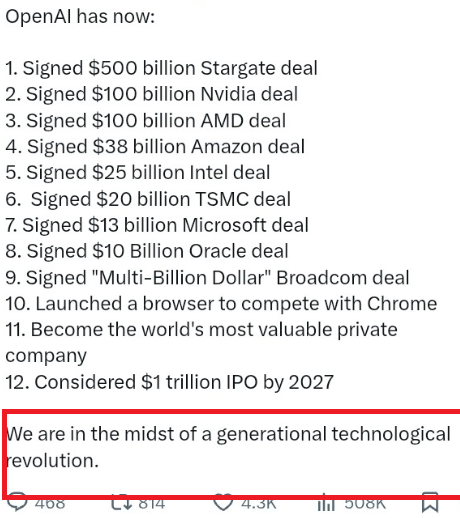
Tutto ciò che avete appena visto, dopo la riunione della Federal Reserve di dicembre, così come tutto ciò che avete letto nelle tre immagini qui sopra, a noi investitori è molto utile perché ci conferma che siamo in una Nuova Era e già da alcuni anni. Come Recce’d aveva anticipato, anche qui nel Blog e quindi pubblicamente e senza alcuna paura. Ma soprattutto con i suoi movimenti sui portafogli modello per i Clienti di Recce’d.

Ogni giorno, ci arriva una nuova conferma. dai fatti. E non dalle promesse dei politici, e non da chi vuole portarci tutti su Marte. No. parliamo dei fatti, dei dati, della realtà di oggi. Della realtà dove tutti viviamo ed operiamo. Ve lo testimoniano le tre immagini qui sopra.

In questa realtà, la nostra realtà di investitori 2025, oggi possono accadere cose del tutto impensabili solo pochi anni fa: lo avete appena letto nelle tre immagini qui sopra.

Siamo in una Nuova Era. Investiamo i nostri risparmi in una Nuova Era. Come avere successo, nella Nuova Era dei mercati finanziari? A partire da subito, ovvero dal 2026?

Recce’d ha scritto dello scenario 2026, e quindi anche della strategia da seguire nel 2026, per cogliere alcune occasioni che ogni giorno diventano più grandi, al proprio Cliente nel proprio bollettino quotidiano, che si chiama The Morning Brief. Alla Sezione dedicata alla Operatività.

Il Bollettino quotidiano è uno strumento molto apprezzato, perché molto flessibile, molto facile da fruire, molto tempestivo e molto utile.

Anche voi, amici lettori, fareste bene a domandarvi ogni giorno che cosa sta succedendo al vostro risparmio, che cosa sta cambiando, e come vanno riviste e rettificate quelle previsioni, che voi avete fatto oppure che vi sono state raccontate, e che sono la base delle vostre scelte di investimento, scelte che voi avete fatto oppure verso le quali siete stati accompagnati, indirizzati e spesso anche spinti e forzati.

Nel nostro Blog, e nelle altre pagine di questo sito, di recente noi di Recce’d abbiamo offerto gratuitamente al pubblico una serie di schegge e di estratti del lavoro che Recce’d ha fatto per costruire un coerente scenario 2026 a favore dei Clienti.

Nel Blog e sul sito lo abbiamo fatto in modo sintetico, ovviamente: aggiungendo utili spunti operativi, che al Cliente sono stati esposti in modo più ampio e dettagliato, insieme con il dettaglio delle ragioni che ci hanno portato a costruire il portafoglio modello dei Clienti nel modo nel quale i Clienti lo vedono oggi, e poi ad impostare quella strategia di investimento 2026 che li porterà a beneficiare delle grandi opportunità che oggi abbiamo davanti a noi.

Come i nostri lettori sanno da tempo, lo scenario di riferimento della strategia di investimento per i nostri portafogli modello si chiama

stagflazione.
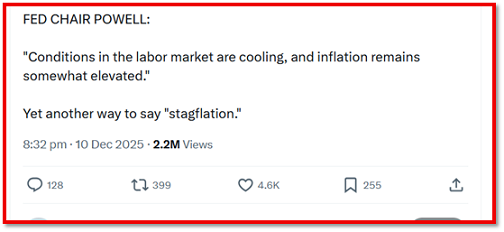
La realtà del 2025 ha offerto, in questo senso, una grande serie di conferme: conferme reali, nei fatti e nei dati. Non di social, di titoli dei giornali di dichiarazioni e promesse di un futuro “fantastico”. Fatti, non favole.

E’ uno scenario al quale più lentamente si stanno avvicinando sia la Federal Reserve (vedi le tre immagini qui che trovate qui sopra) sia le grandi banche internazionali (che temono questo scenario, perché metterà in crisi tutta la loro strategia commerciale). Leggiamo di seguito che cosa dice una delle banche internazionali oggi.

Lo scenario peggiore per l'economia statunitense potrebbe essere una realtà imminente nel 2026.

RBC ha segnalato la probabilità di una stagflazione nel 2026, poiché l'economia sembra destinata a registrare una crescita inferiore al trend, mentre l'inflazione è "scomodamente" elevata.

"Avvicinandoci al 2026, vediamo un'economia statunitense sempre più orientata verso uno scenario di stagflazione leggera", hanno scritto gli economisti della banca in una nota ai clienti mercoledì. "È una confluenza di fattori che creerà un contesto sfavorevole in cui prevediamo che l'inflazione di fondo rimarrà ostinatamente al di sopra del 3% annuo per gran parte dell'anno", hanno aggiunto.

La stagflazione, anche in una versione "leggera", è una previsione preoccupante per l'economia statunitense. La situazione è spesso più difficile da risolvere per la Fed rispetto a una tipica recessione, poiché un'inflazione più elevata impedisce alla banca centrale di tagliare i tassi di interesse per stimolare l'economia.

Ecco i motivi per cui la banca ritiene che questo scenario stia diventando più probabile:

1. Elevati costi degli alloggi

Gli elevati costi degli alloggi sono una pressione chiave che ha sostenuto l'inflazione dei servizi di base, hanno affermato gli economisti della RBC.

Questa misura dell'inflazione, che esclude beni e i prezzi volatili di cibo ed energia, si attesta intorno al 3,5% su base annua, il che suggerisce che la crescita dei prezzi nell'economia abbia maggiore slancio.

I prezzi delle case hanno iniziato a salire più lentamente, ma hanno registrato un'impennata considerevole negli ultimi cinque anni e continuano a crescere. Il valore delle case è aumentato dell'1,3% su base annua a settembre, secondo l'indice S&P 500 Case-Shiller US National Home Price Index.

Anche l'affitto equivalente percepito dai proprietari di abitazioni in una città media degli Stati Uniti, un altro indicatore dei costi degli alloggi, è aumentato del 3,7% su base annua a settembre, secondo i dati del Bureau of Labor Statistics.

"Tenendo presente cosa rappresenta [l'affitto equivalente dei proprietari] – una misura ipotetica di ciò che i proprietari di casa pagherebbero per affittare la propria casa – questo significa che è sulla buona strada per aumentare la pressione al rialzo sull'IPC di base", ha affermato RBC. "Semplicemente non ci aspettiamo che l'OER fornisca molto aiuto nel riportare l'inflazione verso l'obiettivo del 2% della Federal Reserve nel 2026."

2. Crescita salariale rigida

Anche l'inflazione salariale rigida sta mantenendo alta l'inflazione, ha affermato RBC. La retribuzione oraria media di tutti i dipendenti del settore privato è cresciuta del 3,8% su base annua a settembre, secondo il BLS.

La banca ha sottolineato che l'inflazione dei servizi di base, al netto dei costi abitativi, non è diventata negativa negli ultimi quarant'anni. Ciò è dovuto in gran parte alla pressione al rialzo dei salari, hanno suggerito gli economisti.

"In parole povere, non ci aspettiamo pressioni deflazionistiche da questo settore e, cosa ancora più importante, ci aspettiamo una disinflazione limitata", hanno affermato. "Non vediamo un percorso per i salari e, di conseguenza, per i servizi di base, escluso l'edilizia abitativa, verso una diminuzione significativa."

3. Dazi

Anche i prezzi dei beni probabilmente non si muoveranno nella giusta direzione. L'inflazione dei beni è aumentata costantemente nell'ultimo anno e ha registrato un tasso annualizzato dell'1,8% a settembre, secondo il BLS.

RBC ha affermato di prevedere già un aumento dei prezzi dei beni negli anni successivi alla pandemia, dopo che le catene di approvvigionamento e la domanda nell'economia si erano normalizzate.

In seguito, il presidente Donald Trump ha presentato la sua serie di dazi reciproci, che dovrebbero continuare ad alimentare l'inflazione dei beni.

"Sono passati quasi otto mesi dal Giorno della Liberazione (7 aprile) e continuiamo a ritenere che i dazi peseranno sul mercato del lavoro e metteranno pressione al rialzo sull'inflazione", hanno scritto gli economisti.

"La nostra preoccupazione rimane quella di non aver ancora visto la piena trasmissione dei dazi ai prezzi dei beni di consumo, che prevediamo raggiungeranno il picco nel secondo trimestre del 2026", hanno aggiunto in seguito.

4. Spesa pubblica elevata

La spesa pubblica elevata è un fattore che potrebbe frenare la crescita economica il prossimo anno, ha affermato RBC.

Si ritiene spesso che la spesa pubblica stimoli l'economia. Tuttavia, potrebbe anche ostacolare la crescita a medio termine, hanno affermato gli economisti, poiché una maggiore spesa nel settore pubblico è spesso associata a una minore produttività.

Il PIL ha subito una leggera contrazione nel primo trimestre, ma da allora l'economia si è ripresa e si è espansa a un ritmo sostenuto. Secondo l'ultima stima degli economisti della Fed di Atlanta, la crescita annua del PIL per il terzo trimestre dovrebbe attestarsi a un robusto 3,9%.

Anche il debito pubblico è intrinsecamente inflazionistico, il che si aggiunge alle pressioni stagflazionistiche. Secondo una proiezione pubblicata dal Congressional Budget Office all'inizio del 2025, gli Stati Uniti sono sulla buona strada per registrare un deficit di 21,1 trilioni di dollari nel prossimo decennio.

Il nostro suggerimento operativo ai lettori che investono è il seguente: prendete come vostro scenario di riferimento la stagflazione, di cui avete appena letto, e poi dedicatevi al seguente esercizio: date una vostra risposta alle domande che seguono. Le domande sono tutte formulate nel formato “E se …”, e la vostra risposta vi aiuterà ad affrontare eventi, imprevisti ed ostacoli che si presenteranno nel 2026.

Rispondete a voi stessi. Vi sarà di grande aiuto: perché vi renderà evidente che, nel 2026 come è stato già nel 2025, la chiave per il successo negli investimento finanziari è soltanto una, e precisamente:

“pensalo in un modo nuovo”.

Venerdì 12 dicembre 2025

E se ci aggrappassimo a uno status quo che non esiste più?

E se i mercati pubblici non riflettessero più l'economia?

E se la stragrande maggioranza delle aziende con oltre 100 milioni di dollari di fatturato fosse privata?

E se il tuo portafoglio avesse centinaia di partecipazioni pubbliche, ma una sola storia?

E se 10 titoli guidassero oltre un terzo dell'S&P 500?

E se il pensiero tradizionale sulla liquidità non reggesse più?

E se la crescita vive dove l'indice non vive?

E se i progetti su larga scala durassero più del capitale destinato ad alimentarli?

E se i mercati privati ​​alimentassero oltre l'80% dei prestiti statunitensi?

E se la longevità fosse in aumento ma la preparazione a questo fatto in calo?

E se uno tsunami d'argento non fosse più all'orizzonte; è già qui?

E se ci fosse un buco nei piani pensionistici tradizionali?
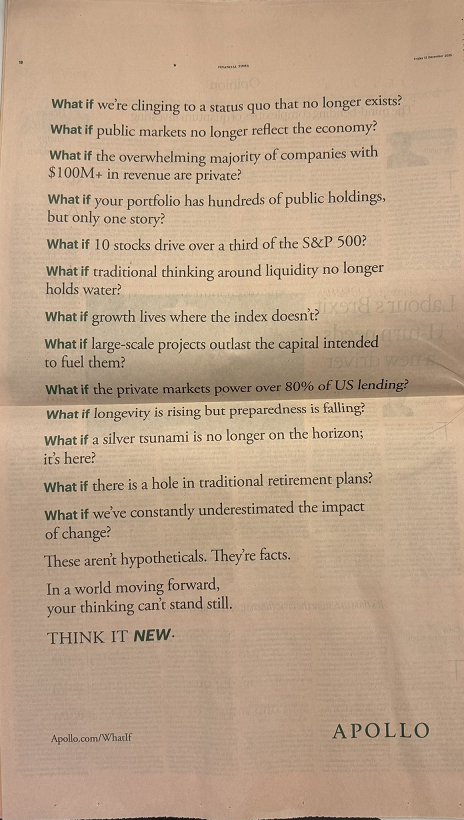
E se avessimo costantemente sottovalutato l'impatto del cambiamento?

Queste non sono ipotesi. Sono fatti

In un mondo che avanza, il tuo pensiero non può fermarsi.

PENSALO IN MODO NUOVO.

Valter Buffo
Detox. 2026: lo scenario di comodo e lo scenario di Recce'd

Abbiamo deciso di aprire questo Post, che arriva a tre giorni dal terzo taglio del costo ufficiale del denaro da parte della Federal Reserve, con un brano di un articolo del sito di CNBC. Quello che state per leggere è un commento proprio al taglio dei tassi, che CNBC ha pubblicato giovedì mattina, 11 dicembre 2025. Ovvero, 48 ore fa.

Alla fine si è rivelato un "taglio aggressivo (hawkish)", come previsto. Ciononostante, gli investitori sono riusciti a trovare qualche regalo nascosto tra i mucchi di carbone.

Sebbene la Federal Reserve statunitense abbia abbassato i tassi di interesse mercoledì negli Stati Uniti, due presidenti di banche regionali – Jeffrey Schmid di Kansas City e Austan Goolsbee di Chicago – volevano che i tassi rimanessero invariati.

Il loro monito è stato ripreso dal "dot plot" della Fed sulle proiezioni dei tassi, che mostrava i funzionari prevedere un solo taglio nel 2026 e un altro per il 2027.

Anche la dichiarazione sui tassi della Fed è stata riproposta dalla riunione di dicembre 2024, che ha inaugurato un periodo di nove mesi senza tagli fino a settembre di quest'anno.

Perché, allora, i mercati statunitensi sono saliti dopo la riunione?

La sorpresa più grande è stata l'annuncio della Fed che avrebbe iniziato ad acquistare 40 miliardi di dollari in buoni del Tesoro a partire da venerdì. Questa mossa aumenta l'offerta di moneta nell'economia. In altre parole, è un modo furtivo per allentare la tensione, contribuendo a sostenere i mercati finanziari.

In seguito, il Presidente Jerome Powell ha respinto le speculazioni su futuri rialzi.

"Non credo che un rialzo dei tassi... sia lo scenario di base per nessuno a questo punto", ha detto Powell. "Non ne sento parlare".

Anche i funzionari della Fed ritengono che l'economia statunitense rimanga resiliente. Nel complesso, hanno aumentato le loro previsioni di espansione economica nel 2026 al 2,3%, rispetto a una precedente stima dell'1,8% di settembre.

"Abbiamo un'economia straordinaria", ha detto Powell.

E i mercati potrebbero prepararsi per una conclusione d'anno straordinaria.

"L'ultima decisione sui tassi d'interesse del 2025 ha sostanzialmente aperto la strada a un rally da Babbo Natale per concludere l'anno, e l'S&P 500 è pronto a superare la soglia dei 7.000 punti nelle prossime settimane", ha affermato José Torres, economista senior di Interactive Brokers.

Per gli investitori, questa sarebbe una gradita sorpresa natalizia.


Un commento eccitato ed euforico, come leggete. Non è una sorpresa: la maggior parte dei commenti che leggiamo e leggete sui siti specializzati, negli ultimi tre anni, adottano un atteggiamento di sfrenato ottimismo, ed il tono è sempre euforico come questo.

Confuso, confusissimo, ma euforico.

Perché allora, questa mattina, sabato 13 dicembre 2025, leggiamo che la Borsa di New York ha chiuso la settimana in negativo (al di sotto della chiusura del venerdì precedente)? Proprio dopo il taglio dei tassi?

E per quale ragione il livello della Borsa di New York al 12 dicembre è lo stesso di due mesi prima? Era 6750 punti il giorno 8 ottobre 2025.

Per quale ragione, dopo il taglio del costo ufficiale del denaro, e dopo avere letto questo commento di CNBC, e di tutti gli altri siti Web specializzati e non, ci sono state più vendite che acquisti alla Borsa di New York e sulle altre Borse?

Chi ha venduto, è un fesso? Oppure è pazzo?

O forse, chi ha venduto capisce qualche cosa che invece CNBC ed i social NON hanno capito?

Per rispondere a questa domanda, dobbiamo ritornare all’elenco di 10 punti, che abbiamo ampiamente commentato nel Post di una settimana fa, e che potete rileggere qui sotto.


Questi 10 punti dell’elenco sono la sintesi perfetta della “versione di comodo”: la versione di comodo è, appunto, la più comoda, quella che, attraverso i media ed i social, viene distribuita a piene mani, per poi essere sfruttata dai venditori di Fineco, Mediolanum, Fideuram, Generali e tutte le altre che non stiamo ad elencare. Tutte uguali, che fanno il loro bilancio vendendo al pubblico dei risparmiatori la stessa roba.

La versione di comodo: la versione del “tutto va bene”, la versione del “non esiste un solo motivo di preoccupazione”, la versione del “viviamo nel migliore mondo possibile per investire”., la versione che poi è banalmente una serie di slogan commerciali per dire al Cliente investitore di “comperare ancora altri Fondi Comuni, e polizze vita, e GPM, e prodotti opachi e senza un prezzo come i finanziamenti diretti, il private credit, il venture capital, il private equity.

Il lavoro di Recce’d, come sapete, serve all’investitore anche per proteggere il risparmio da tutte queste “trappole commerciali”.

Attraverso il Blog, poi, noi di Recce’d regaliamo al nostro lettore una parte del lavoro di informazione ed analisi fatto per i nostri Clienti: e non mancano mai, in ognuno dei nostri post, i suggerimenti e le indicazioni pratiche: ovviamente, in una versione sintetica, rispetto a ciò che noi facciamo per i portafogli modello dei nostri Clienti.

Come abbiamo detto, una parte importante del nostro lavoro è proprio quella di smascherare le finalità (puramente commerciali) della “versione di comodo” che prevale sui media e nei social: e che poi, regolarmente, non trova riscontro nei fatti, come è stato proprio ieri e l’altro ieri.

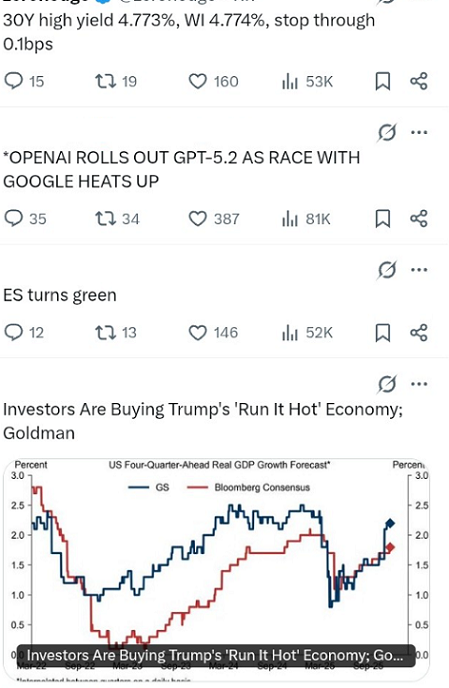
Ad esempio: prendiamo stamattina Goldman Sachs: con la solita grande tempestività, Goldman Sachs è venuta ad dirci che “gli investitori comperano la narrativa di Trump per un’economia americana spinta al massimo del suo potenziale. Lo leggete sotto nell’immagine, nella quale leggete anche dell’indice S&P 500 in rialzo (il simbolo ES), e poi di “OpenAI”. Però, poi, nell’immagine leggete anche dei rendimenti dei Titoli di Stato..

Perché?

Arriveremo ai Titoli di Stato poco più in basso: ora restiamo ancora un attimo con Goldman Sachs.

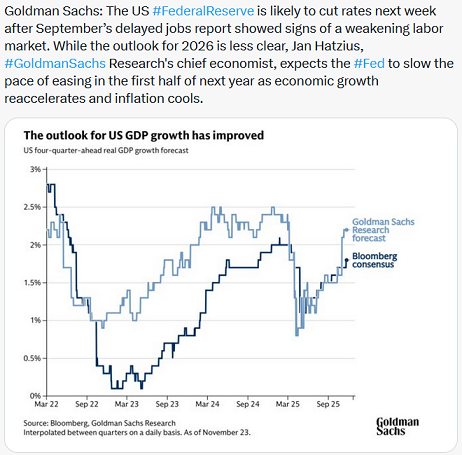
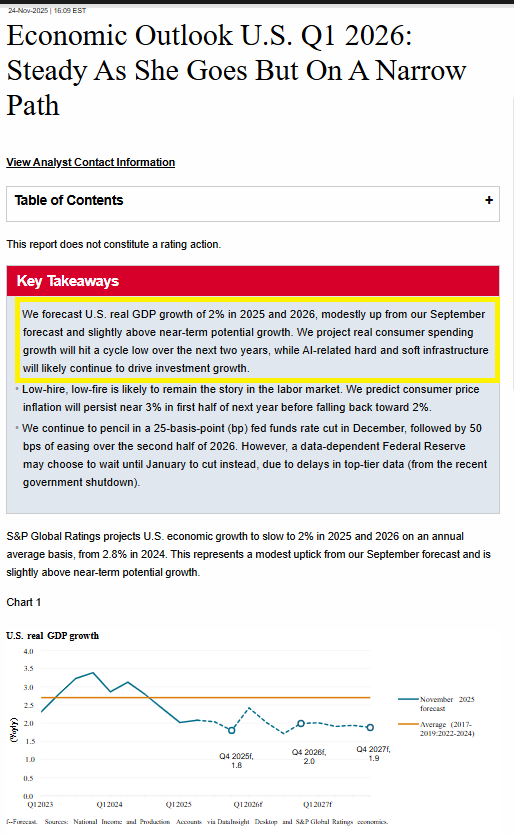
Goldman Sachs che ci annuncia di avere rivisto al rialzo le proprie stime per la crescita del PIL americano, come leggete nel grafico che segue.

E qui, inizia a vedersi qualche difficoltà.

Vi suggeriamo di leggere con grande attenzione i numeri del grafico: prestate attenzione, e più avanti noi ritorneremo a commentare questo grafico più sotto.

Tenete a mente questi dati: ne parliamo ancora, più avanti.

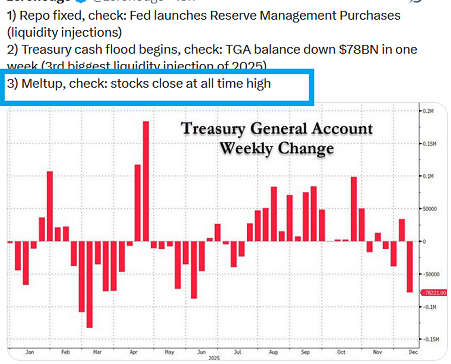
Per ora, ritorniamo alla “versione di comodo”. I social ed i media fanno ogni giorno ed ogni ora il massimo sforzo per validare la “versione di comodo”: un esempio lo leggete qui sotto, dove viene spiegato che, dopo che la Federal Reserve ha deciso di ritornare ad aumentare la liquidità in circolazione sui mercati, “il rialzo delle Borse diventa inevitabile”.

Giovedì 11 e venerdì 12 dicembre, invece, le Borse sono andate nella direzione opposta. perché il pubblico non ha comperato? Perché la massa non ha abboccato?

Niente “meltup”.

Forse, una possibile spiegazione è che quella nuova liquidità era già stata “spesa” prima di essere immessa nel sistema?

Forse, è possibile che quella nuova liquidità sia andata a … tappare qualche buco?

Mah … chissà chi lo sa.

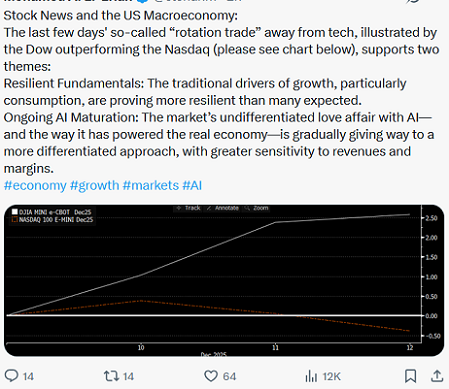
Ovvio che la “versione di comodo” è completa soltanto se parliamo anche di “rotazione settoriale”, alla Borsa americana: in questo modo è possibile spiegare per quale ragione da qualche settimana si vende il tema “AI”. La spiegazione sarebbe (sarebbe) che gli altri settori di Borsa vanno alla grande, grazie ad un’economia forte in particolare nel comparto dei consumi.

E qui, torna a galla un secondo problema: se l’economia americana va bene, anzi benissimo, che bisogno c’è di urlare ai quattro venti ogni giorno che “è assolutamente necessario tagliare il costo del denaro”? Che cosa giustifica questa ansia e questo affanno?

C’è poi anche un terzo problema: constatata questa grade forza dell’economia, e dei conumatori in particolare, perché sia Trump, sia la stampa quotidiana, ogni giorno ci parlano di un nuovo tema che si chiama “affordability”.

Che cosa è “affordability”? Perché oggi è un problema? E perché se ne parlerà ogni giorno anche nel 2026? la risposta, negli ultimi 15 giorno, noi la abbiamo offerta ai nostri Clienti nella Sezione analisi del nostro The Morning Brief.

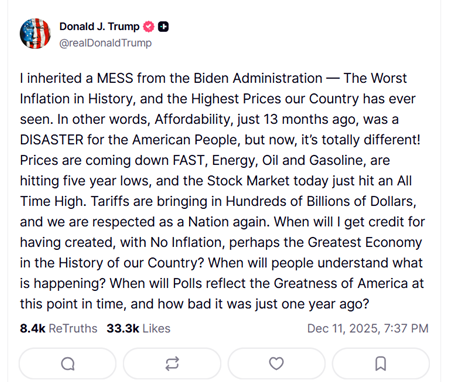
Lo stesso Presidente americano Trump riconosce in pubblico questo problema, e lo ha scritto nuovamente in pubblico, con un Post, proprio ieri.

Lui vede l’economia americana oggi come “la migliore di sempre” (nell’immagine qui sotto).

E poi si arrabbia, molto: perché lui ha questa visione, ma tutti gli altri non hanno la medesima visione delle cose. E lui si arrabbia, e strilla sui social: “perché non dicono tutti che l’economia è la migliore di sempre? perché non sono tutti contenti?. Non potendo (almeno per ora) imporre per Legge la felicità e l’ottimismo, lui si sente in dovere come minimo di fare sapere che lui NON vede le cose come le vedono gli altri.

Il suo problema, a questo proposito, è che tra dieci mesi si terranno le Elezioni. E la sua popolarità, ci dicono tutti i sondaggi, è in calo costante.

Il nostro problema, invece, qual’è? Beh, si fa presto a spiegare. Facciamoci aiutare da Goldman Sachs.

Ritornate al grafico che avete visto più in alto. Che Goldman ci presenta come “una forte ragione di ottimismo”.

E fatevi una domanda. Fatevi la domanda che preferite, utilizzando i dati del grafico. Dove si dice che la crescita del PIL americano sarà di circa il 2% per i prossimi due anni. Ce lo dice Goldman Sachs.

Ma come? Con “AI” che procede a tutta forza?

Ma come? Con tutto quel deficit che stimola l’economia?

Ma come? Con la Federal Reserve che taglia e taglierà il costo del denaro?

Ma come? Trump dice e scrive e prevede che è “la migliore economia americana di sempre”. Ma come è possibile?

Quello della popolarità è il problema di Trump: non è il problema di Recce’d.

Noi non puntiamo a “renderci popolari”, come invece fanno i cantanti, i personaggi dei reality, ed i promotori finanziari delle Reti di vendita come Allianz, Generali, Fineco e Fideuram, e tutte le altre che vi abbiamo già segnalato, più volte.. Noi puntiamo al risultato: al risultato dei nostri Clienti, ottenuto attraverso i nostri portafogli modello.

Per questa ragione, nella gestione dei nostri portafogli modello, ci teniamo il più possibile distanti dall’euforia della massa degli investitori: perché noi sappiamo e ricordiamo che l’euforia di massa scompare all’improvviso, e senza una specifica ragione. Sparisce e basta, come una bolla di sapone.

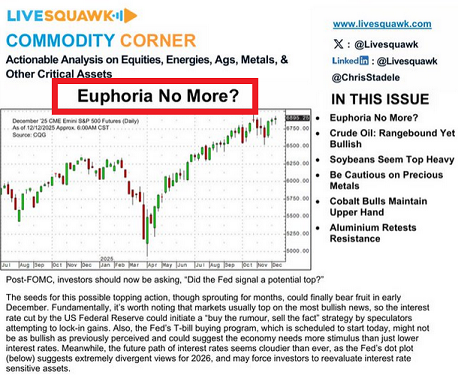
Ad esempio: oggi, sui mercati, gira voce che l’euforia sta svanendo.

Nelle ultime 48 ore, l’euforia di cui avete letto nel brano di CNBC che apriva questo nostro Post, dopo il taglio della Fed, è già svanita.

Come tutti i nostri lettori sanno, per i nostri portafogli modello noi di Recce’d adottiamo una strategia che è insieme difensiva ed aggressiva. E’ difensiva del risparmio, perché protegge dai rischi e protegge dall’euforia collettiva e da altre isterie. ma è aggressiva per ottenere il giusto rendimento, e va ad attaccare i mercati proprio là dove sono visibili i maggiori squilibri.

Proprio dal riordino inevitabile, che metterà questi squilibri al loro posto, derivano infatti le maggiori opportunità per noi investitori. Le opportunità di una vita, come noi abbiamo già detto e scritto anche qui nel Blog.

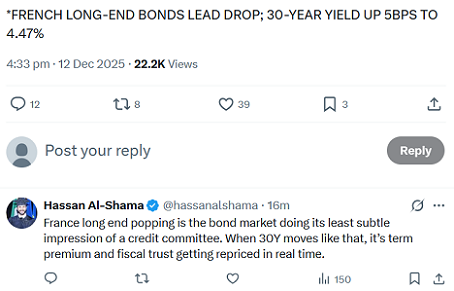
Ieri ad esempio, subito dopo il taglio dei tassi ufficiali di interesse negli Stati Uniti, succedeva quello che leggete sotto. E questo, che è un fatto, a voi indica anche una grande opportunità, per fare fruttare il vostro risparmio.

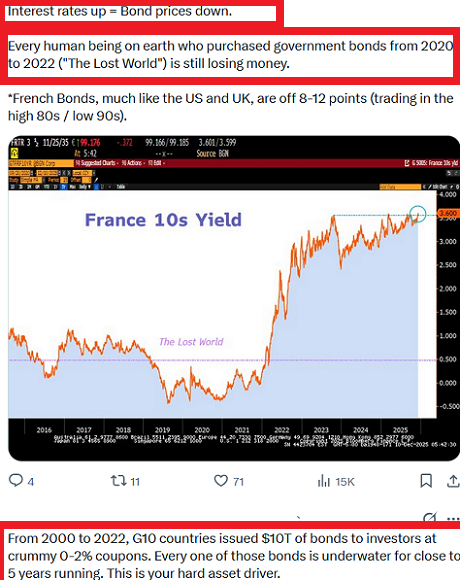
L’immagine sopra a voi parla dei Titoli di Stato francesi, come anche l’immagine qui sotto. Ma l’opportunità dalla quale voi potete fare notevoli guadagni non riguarda unicamente i Titoli di Stato francesi.

Lo spiega l’immagine qui sotto, che vi dice che “ogni essere umano sulla Terra che abbia acquistato Titoli di Stato dal 2020 al 2022 ancora oggi sta perdendo soldi”. E qui vi stanno parlando degli Stati Uniti, del reno Unito, ma anche dei vostri BTp e dei vostri Bund.

Recce’d vi anticipa che non solo quelle perdite non verranno mai recuperate: no, quelle perdite restano, e vanno ad aumentare nei prossimi mesi.

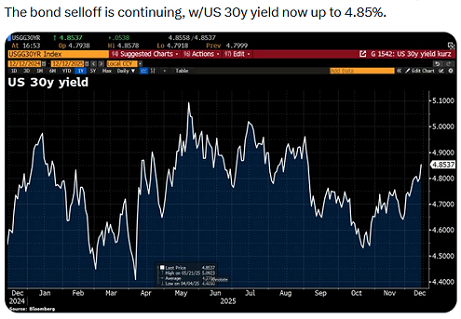
Ve lo ripetiamo, che le perdite colpiscono anche i Titoli di Stato americani: ed anche ieri, venerdì 12 dicembre, dopo che la Federal Reserve ha tagliato il costo ufficiale del denaro.

Voi lo capite?

Voi lo sapete, il perché?

Vi hanno informato?

E che cosa pensate di farci?

Noi, con tutti i nostri Clienti, ne abbiamo parlato, e ne parliamo ogni mattina, attraverso il nostro bollettino quotidiano. Ed i guadagni per i nostri portafogli modello crescono ogni giorno.

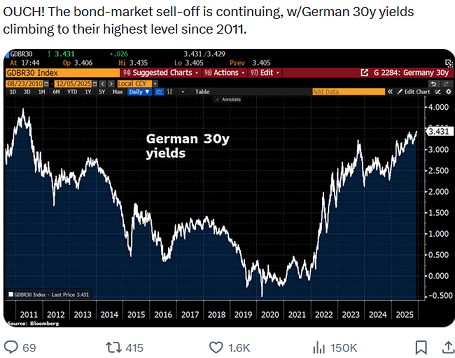
perché stanno vendendo le obbligazioni? vendono persino i Bund tedeschi.

Ovvio che noi abbiamo preso una posizione anche sui Bund: e questo non da oggi, e non da ieri, ma da alcuni anni. Fatevi un po’ di conti leggendo i dati del grafico che segue.

Come si fa a guadagnare, sfruttando questo che è un cambiamento epocale di prospettiva? Il segno di una Nuova Era dei mercati finanziari?

Semplice: dati selezionati, una analisi tempestiva e quotidiana, e un modello di valutazione adeguato ed aggiornato agli sviluppi più recenti della ricerca in Finanza.

Questa è la ricetta vincente, nella Nuova Era. la sola ricetta possibile, per proteggere e guadagnare senza andare a rincorrere le sciocchezze dei venditori da fiera di piazza.

Da che cosa partire? Sempre dalla realtà: dal sapere leggere i dati, e lasciare invece da parte i falsi segnali, le tante menzogne e le fantasiose visioni del futuro.

Informatevi sul presente, ed analizzatelo: lasciate stare i razzi che vanno su Marte, e concentrate la vostra attenzione su ciò che succede proprio intorno a voi, ed al vostro risparmio, giorno dopo giorno.

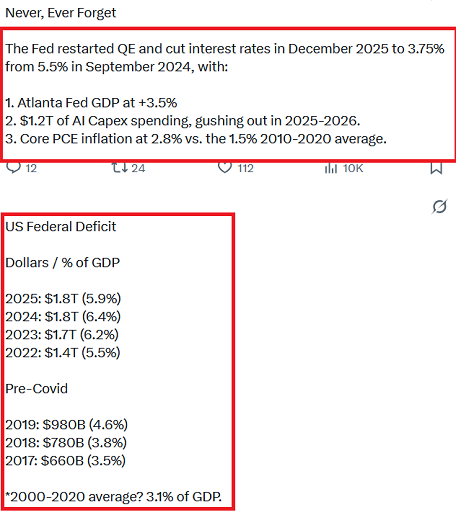
Suggerimento: partite sempre dai fatti, ed in particolare dai fatti dell’immagine che trovate qui sotto. Tutto il resto segue come conseguenza.

Fatti come la riunione della Federal Reserve di tre giorni fa li dovete leggere (nel vostro interesse) alla luce dei dati che vi abbiamo appena presentato, e li dovete interpretare utilizzando la vostra memoria, per poterli collocare al meglio,.

Ad esempio, li dovete leggere ricordando sempre che la vera svolta, alla Federal Reserve, arrivo nel maggio dello scorso anno, ovvero 18 mesi fa.

Leggete con attenzione il testo dell’immagine che segue.

Soltanto in questo modo, potete arrivare a comprendere la riunione della Federal Reserve della settimana scorsa, e quindi

  • comprendere la reazione successiva dei mercati finanziari, giovedì e venerdì

  • capire quale delle decisioni prese della Fed mercoledì scorso è davvero importante per i vostri risparmi ed investimenti

  • capire che cosa sanno alla Fed che tutti noi investitori non sappiamo (ma che noi in Recce’d possiamo intuire).

Una volta raggiunto questo risultato, allora sarete in grado di comprendere anche la “versione di comodo” della quale vi abbiamo scritto in precedenza.

Potrete capire come è costruita la “versione di comodo”, per quali finalità, seguendo quale metodo.

Ma soprattutto, nel vostro interesse, potrete capire per quale ragione la “versione di comodo (qui sotto rappresentata dallo “outlook 2026” di una delle tante banche internazionali di investimento, è nulla di più che una somma di slogan di vendita. E quindi, dal punto di vista delle scelte di gestione del risparmio, niente di più che una somma di inutili sciocchezze, spesso per voi dannose e pericolose.

Lo potete capire molto facilmente, se fate attenzione a “che cosa c’è e che cosa manca”. Ovvero: quali sono i temi e gli argomenti che la “versione di comodo” evita accuratamente di affrontare?

perché non ci sono? perché non saprebbero come spiegare, perché manderebbe in aria “tutta la “versione di comodo”. ma soprattutto, perché loro, le banche di investimento e i promotori finanziari (che si fanno chiamare “financial advisor” oppure “consulenti”) hanno tanta tanta tanta paura, oggi.

Una paura … fottuta, come dicono in Francia.

Per tutte le ultime due settimane, noi di Recce’d abbiamo dettagliato ai nostri Clienti, alla Sezione Operatività del nostro quotidiano bollettino, la nostra strategia per il 2026.

Spiegando la gestione del portafoglio modello nel 2026: quali opportunità andremo a cogliere, la asset allocation iniziale, la strategia di gestione durante l’anno. Il nostro “outlook 2026”, che non ha proprio nulla in comune con quello che avete letto nell’immagine precedente.

Non verrà dettagliata nel nostro Blog: ma come sempre vi forniamo una serie di pratici spunti per riflettere, per valutare e poi decidere.

A differenza di tutte le Reti italiane di vendita (da Mediolanum a Fineco a Fideuram a tutte le altre che conoscete) non non ci nascondiamo dietro a una “visione di comodo” e non utilizziamo mai le solite frasi come “potrebbe succedere questo, ma anche quello, oppure forse quell’altro”. Le nostre scelte sono sempre nette, forti e precise, come tutti i nostri lettori sanno.

Alcune indicazioni, pratiche ed operative le trovate proprio in questo Post. E molte, le avete lette più in alto. Chiudiamo il Post fornendovene ancora qualcuna, con il brano che segue, che Recce’d ha selezionato e raccolto per voi.

Volete mettere a punto la vostra strategia di investimento 2026? Recce’d vi consiglia di procedere nel modo che segue:

  1. buttate nel cestino la “versione di comodo” propagandata dal vostro “consulente che è pagato con le retrocessioni sui prodotti che vi vende (oppure buttatela … nel water)

  2. ragionate con la vostra testa, in particolare sui temi che Recce’d vi ha segnalato in questo Post

  3. leggete l’articolo che segue: in poche righe, trovate tutto

  4. e dopo … inizia il lavoro: utilizzate questi spunti

    • per cercare informazioni,

    • per ordinarle, e dare priorità a quelle che contano

    • per fare le vostre valutazioni (con modelli di valutazione adeguati)

    • e poi, per scegliere, ma facendo le scelte che davvero sono nell’interesse vostro e dei vostri risparmi

      • scegliete nuovi asset,

      • definite nuove percentuali,

      • datevi una nuova strategia 2026,

      • ed anche una nuova asset allocation per l’immediato

Recce’d come sempre si fa trovare pronta, a confrontarsi ed a collaborare: contattarci è molto facile, sicuro, e produce risultati concreti.

New York — 12 dicembre 2025

Wall Street ha ottenuto il taglio dei tassi che desiderava. Ma con la Federal Reserve pronta ad adottare un approccio più cauto nel taglio dei tassi di interesse nel 2026, gli investitori si trovano ora a confrontarsi con altre preoccupazioni che erano state messe in secondo piano mentre i tagli dei tassi della Fed erano al centro dell'attenzione.

I tre tagli consecutivi della Fed a settembre, ottobre e dicembre hanno aiutato i mercati a salire e a superare i timori sull'intelligenza artificiale e l'incertezza sui dazi.

Con il presidente della Fed Jerome Powell che ha annunciato che i tagli dei tassi potrebbero essere sospesi per un po', l'attenzione di Wall Street si sta spostando altrove. E l'incertezza che covava sotto la superficie diventa più difficile da ignorare quando non c'è ottimismo sul taglio dei tassi della Fed a contribuire al rialzo delle azioni.

Le persistenti preoccupazioni sull'intelligenza artificiale stanno riemergendo, mentre i recenti movimenti sul mercato obbligazionario stanno facendo riflettere alcuni investitori.

Una preoccupazione: sebbene l'IA potrebbe non trovarsi in una bolla destinata a scoppiare, c'è una reale incertezza su quanto sarà redditizia ogni azienda con enormi aspirazioni e se la spesa in corso sarà giustificata.

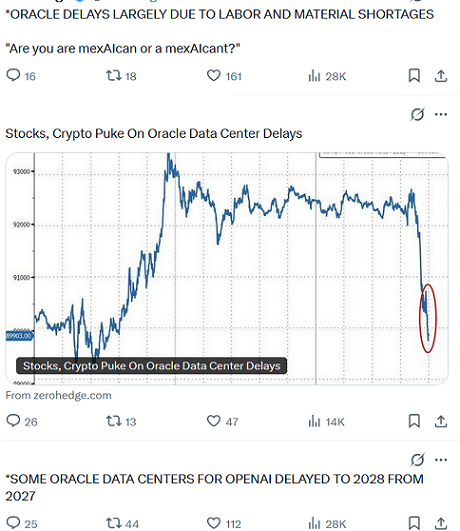
Wall Street sta esaminando con maggiore attenzione i risultati finanziari delle aziende di IA. Giovedì, le azioni di Oracle (ORCL) sono crollate del 10,83% dopo che l'azienda ha pubblicato risultati del terzo trimestre che hanno di poco deluso le aspettative di Wall Street.

Le azioni di Oracle sono in calo del 39% da quando hanno raggiunto un massimo storico a settembre.

"Oracle sta entrando nella fase più impegnativa dello sviluppo della sua infrastruttura di intelligenza artificiale e [il terzo trimestre] ha evidenziato la discrepanza temporale tra la spesa per lo sviluppo e la conversione dei ricavi", hanno affermato gli analisti di Bank of America in una nota.

I titoli del settore IA e tecnologico hanno contribuito a far salire il mercato negli ultimi anni. Pertanto, quando gli investitori vendono azioni, ciò può pesare sul mercato più ampio.

Quando i titoli del settore tech e IA scendono, ciò può pesare sul mercato più ampio.

Gli investitori si sono spostati verso altri settori, spingendo il Dow Jones in rialzo di 646 punti, ovvero dell'1,34%, chiudendo a un massimo storico. L'indice S&P 500 ha guadagnato lo 0,21% e ha chiuso a un massimo storico.

"Non siamo sorpresi di vedere un ottimismo a breve termine nei mercati, dato che la Fed continua a tagliare i tassi nonostante la crescita economica", ha dichiarato Chris Zaccarelli, CIO di Northlight Asset Management, in un'e-mail.

"Tuttavia, riteniamo che gli occhiali rosa potrebbero scomparire quando gli investitori si renderanno conto che il percorso verso tassi di interesse più bassi potrebbe richiedere più tempo – o potrebbe non materializzarsi affatto – nella misura in cui oggi sono certi che accadrà", ha affermato Zaccarelli.

Le obbligazioni segnalano difficoltà

L'accessibilità economica – e il costo della vita – sono al centro delle discussioni sull'economia. Il presidente Donald Trump continua a criticare duramente la Fed per non aver abbassato i tassi con la rapidità che avrebbe voluto.

Il tasso di interesse di riferimento della Fed influenza i costi di finanziamento, come i tassi delle carte di credito. Ma sono i rendimenti obbligazionari a lungo termine, come quelli dei titoli del Tesoro decennali, a influenzare i costi di finanziamento, come i tassi dei mutui.

Quando la Fed taglia i tassi, le obbligazioni tendono a salire, spingendo al ribasso i rendimenti e con conseguente riduzione dei costi di finanziamento.

Ma di recente è accaduto il contrario: il rendimento a 10 anni ha appena raggiunto il livello più alto degli ultimi tre mesi, prima di scendere mercoledì.

Molti tassi di interesse sui prodotti di prestito al consumo e sugli strumenti di risparmio non sono scesi tanto quanto il tasso di interesse chiave della Federal Reserve da settembre 2024. La Fed ha appena tagliato i tassi di interesse per la sesta volta. Ed ecco spiegato il perché non notate grandi differenze nei vostri prestiti

È un segnale che gli investitori potrebbero essere preoccupati per il fatto che l'inflazione potrebbe essere un problema più persistente. (Quindi richiedono un rendimento più elevato per compensare la potenziale inflazione che intacca il loro rendimento).

Ed è anche un duro promemoria del fatto che, sebbene Trump voglia tassi più bassi, il mercato obbligazionario avrà l'ultima parola nel determinare i costi di finanziamento chiave.

Altri temi che preoccupano gli investitori obbligazionari:

  • Le preoccupazioni relative al peso del debito pubblico non sono scomparse. I rendimenti obbligazionari sono in aumento in Giappone, segnalando una tendenza all'aumento dei costi di finanziamento in tutto il mondo.

  • Alcuni investitori nutrono riserve sulla possibilità che il Direttore del Consiglio Economico Nazionale, Kevin Hassett, diventi il ​​prossimo presidente della Fed.

  • C'è ancora incertezza sulla prevista sentenza della Corte Suprema su un'ampia gamma di dazi di Trump.

"Gli investitori obbligazionari non stanno seguendo il piano di allentamento della Fed", ha affermato Ed Yardeni, presidente di Yardeni Research, in una nota. "Restano preoccupati per gli ampi deficit di bilancio federali degli Stati Uniti e per l'aumento del debito pubblico. Vedono che l'inflazione rimane al di sopra dell'obiettivo del 2,0% della Fed. Sono anche o assistere a rendimenti obbligazionari in forte aumento in Giappone."

Il rendimento dei titoli del Tesoro a 10 anni influenza i principali costi di finanziamento, come i tassi ipotecari.

Perché è importante?

Per Matt Maley, responsabile della strategia di mercato di Miller Tabak + Co, l'intelligenza artificiale e i rendimenti obbligazionari rappresentano due potenziali "venti contrari" per i mercati, in vista del 2026 per gli investitori.

"Dato che diventa sempre più evidente (ovvio) che il settore dell'intelligenza artificiale non sarà così ampiamente redditizio... o così rapidamente... come il mercato sta scontando, a nostro avviso ciò creerà seri ostacoli", ha affermato Maley.

Nel frattempo, "altrettanto importante" per i mercati è la prospettiva che i rendimenti obbligazionari continuino a salire, ha affermato Maley.

Rendimenti obbligazionari più elevati corrispondono in generale a maggiori costi di finanziamento, il che può limitare la spesa e l'attività aziendale, che possono contribuire a stimolare le azioni. Nel frattempo, rendimenti obbligazionari più elevati possono anche allontanare gli investitori dalle azioni.

"Questo schema di aumento dei tassi di interesse a lungo termine è molto insolito se si considera la reazione storica durante i cicli di tagli della Fed", ha affermato Torsten Slok, capo economista di Apollo, in una nota. "Il punto è che... gli investitori di tutte le classi di attività devono riflettere sul perché" questo sta accadendo.

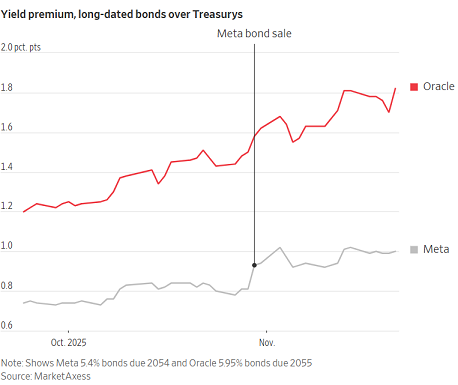
E sta accadendo in un momento in cui le aziende tecnologiche, come Oracle, stanno accumulando debito per finanziare la loro aspirazione a costruire infrastrutture a supporto del boom dell'intelligenza artificiale. Questi costi di indebitamento potrebbero aumentare se i rendimenti obbligazionari aumentano.

"Riteniamo che il 2026 affronterà alcuni problemi reali", ha affermato Maley.

Valter Buffo
Detox. Perché si chiama Detox?
 

Le ultime due settimane hanno visto i mercati mettersi “in pausa”, dopo le turbolenze anche violente di novembre.

La verità, però, è un’altra: è sufficiente alzare un po’ lo sguardo.

I numeri non mentono mai.

Sulla Borsa di New York, da due mesi, non entra e non esce un centesimo: la Borsa di New York si è fermata a fine settembre scorso.

Come certamente tutti sapete, sulle Borse europee non si muove nulla da ben nove mesi: non esce un centesimo, ma non entra un centesimo.

E le obbligazioni? A voi raccontano che “i tassi di interesse scendono”, ma chi ve lo dice sta mentendo: e lo conferma il fatto che NESSUNO ha comperato obbligazioni, nel 2025.

Per quale ragione? Nonostante i tagli dei tassi ufficiali di interesse?

Anzi: nel 2025, come vedete bene qui, sul Bund tedesco (la famosa … “ancora di salvezza” per tanti investitori, poco aggiornati e poco informati) nel 2025 sono state più le vendite che gli acquisti.

Non ve lo avevano detto?

La fase di autentica paralisi su tutti i mercati è presto spiegata: nessuno (professionisti, fai-da-te, commentatori) sa che cosa pensare. Vince la paura. E si aspetta (finalmente!) il Detox. Tutti sono in attesa di Detox: perché non sanno da dove arriverà.

I venditori a domicilio (financial advisors, private bankers, e “consulenti pagati a retrocessioni sui prodotti) loro invece sanno che cosa dire: ma non perché capiscono la situazione, bensì perché ripetono gli slogan di vendita. Un disco rotto. Sempre le medesime storie zuccherose. Sempre tenendo occhi chiusi, orecchie tappate, e cervello spento.

Da questo punto di vista, l’importanza di queste ultime due settimane, però, è stata grande: due settimane utilissime, sia per noi gestori sia per tutti gli investitori, perché siamo tutti ritornati a leggere i dati economici per l’economia degli Stati Uniti, l’economia che influenza tutte le altre economie cosiddette Sviluppate.

La nostra analisi di questi dati è stata dettagliata ed accurata: ogni mattina, ne abbiamo scritto ai Clienti di Recce’d, allo scopo di mettere a punto lo scenario per il 2026, e le mosse di portafoglio per cogliere tutte le nuove opportunità.

In questo Post NON leggerete nulla di questo ampio lavoro di analisi. Se interessati, potete andare alla pagina CONTATTI. Contattarci è molto semplice, ed utilissimo in fasi di mercato come è questa.

In questo Post, però, prenderemo spunto dal lavoro che noi abbiamo fatto sui dati più recenti, per confrontarci con i lettori sul tema del momento, ovvero lo “scenario 2026”, che molti chiamano “outlook 2026”.

Lo faremo in un modo ovviamente sintetico, e naturalmente molto semplice, facile da comprendere.

Anche perché il messaggio che vogliamo darvi è molto semplice: nel 2025, il solo tema di mercato è stato Detox: vi sarà sufficiente vedere come hanno chiuso ieri i BTp, ed i Bund, ed i Treasuries degli Stati Uniti.

Tutto il resto? E’ solo contorno, luci abbagliati, cortina fumogena. Il contorno (incluso AI) per tutti voi investitori conta nulla. Ha contato nulla già per tutto il 2025.

Il nuovo messaggio, che vi porta questo nuovo Post, è:

sarà così anche per tutto il 2026. Almeno per tutto il 2026. Poi vedremo, per il 2027. Solo Detox conta, per investire: ed è tutto qui lo “outlook 2026”.

E ve lo dimostriamo subito.

Partiamo da una ricapitolazione della settimana che si è appena conclusa.


L'indice di riferimento S&P 500 (SP500) si sta nuovamente avvicinando al territorio record, dopo un lento ma costante rialzo nelle ultime due settimane. Tra gli sviluppi positivi figurano la probabilità di un altro taglio dei tassi da parte della banca centrale a dicembre e una nuova guida della Federal Reserve. Dopo diverse tornate di colloqui, è probabile che il Direttore Economico Nazionale Kevin Hassett sostituisca Jerome Powell il prossimo anno, spingendo la banca verso tagli aggressivi dei tassi di interesse.

A migliorare la situazione: i dati economici emersi dopo il blackout dovuto allo shutdown governativo non sono stati particolarmente significativi. L'aumento della disoccupazione è stato osservato in concomitanza con dati preoccupanti provenienti dal settore privato, mentre il settore manifatturiero ha subito una contrazione per il nono mese e la fiducia dei consumatori è calata a causa delle preoccupazioni relative all'inflazione, all'occupazione e all'economia. Oggi gli investitori riceveranno anche nuovi dati sull'inflazione, in concomitanza con la pubblicazione dell'indice dei prezzi alla spesa per consumi personali, con il tasso core che dovrebbe rimanere stabile, anche se ancora elevato.

Ciò ha rafforzato la necessità di ulteriori tagli dei tassi, portando a un'ampia crescita e a un rally con solidità. Il rialzo ha coinvolto la maggior parte dei titoli dell'S&P 500, così come i titoli a piccola capitalizzazione, come il recente record di chiusura dell'indice Russell 2000 (RTY). È interessante notare che il settore tecnologico è rimasto in gran parte escluso dal recente rimbalzo, a causa di una rotazione settoriale e delle preoccupazioni sulla concentrazione del mercato e sulle valutazioni.

"Nonostante tutto il recente clamore sull'economia negli Stati Uniti e le inquietudini geopolitiche che si sentono in tutto il mondo, sono ottimista riguardo al mercato azionario", scrive Damon Judd, leader di SA Investing Group, nel suo Market Outlook For 2026. "Dopotutto, siamo solo a circa 3 anni dall'inizio dell'ultimo mercato rialzista e i venti favorevoli della Quarta Rivoluzione Industriale, o 4IR (chiamata anche Industria 4.0), stanno appena iniziando a spingere l'S&P 500 verso nuovi massimi nel 2025, che credo continueranno per almeno un altro anno o due."

In questo Post che state per leggere, vi chiariremo:

  • perché ciò che viene detto nel brano precedente ci vede in disaccordo totale

  • perché questa serie di Post, che Recce’d ha avviato nel mese di marzo 2025, si chiama e si chiamerà ancora Detox

Partiamo dal brano precedente, là dove ci viene spiegato che “una nuova Rivoluzione Industriale è appena iniziata. Il tono, è enfatico. Le promesse si concentrano tutte su un futuro che ancora non ha una data: nel presente, invece, c’è nulla di tangibile. Ancora una volta, a voi dicono che bisogna investire su una speranza.

Ancora una volta, Recce’d invece insiste su una diversa indicazione, ovvero:

Hope is not a strategy. La speranza non è una strategia.

Investire il proprio denaro … sulla speranza è un enorme errore, per qualsiasi investitore (individuale, professionale, Istituzionale).

Chiedete ai vostri amici che fanno gli imprenditori, se ne avete: ha senso scommettere su una “speranza”?

Ora, nel Post, Recce’d vi spiegherà perché dovete difendere i vostri risparmi da questa deriva, da questa forma di isteria di massa.

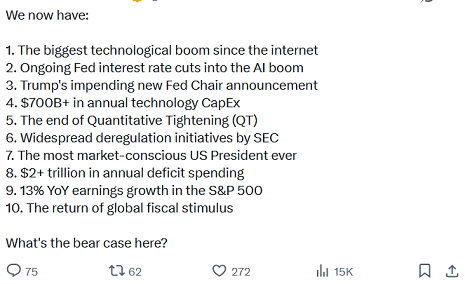
Lo faremo prendendo a riferimento iniziale l’elenco dell’immagine che segue. L’autore di questo elenco ha l’intenzione di riassumere in pochi punti tutte le ragioni per cui è obbligatorio essere ottimisti ed investire i vostri rispami su una speranza.

Si tratta di argomenti molto diffusi: si tratta di argomenti utilizzati ogni giorno, allo scopo di gonfiare e rigonfiare la “bolla di tutto”. Che, come abbiamo già spiegato in dettaglio nella serie Detox, non è “la bolla di AI”, e non è la bolla del 2007-2009, e non è la bolla del 2009-2003. E’ invece una cosa più grande e più complessa, le cui ricadute saranno decisamente più ampie, rispetto a ciò che noi tutti abbiamo visto nei due episodi appena citati.

Ma torniamo adesso alla tabella, che si conclude con la domanda “che cosa potrebbe andare male?”, ovvero con la domanda “come si fa a non essere euforici?” Ovvero con la domanda “per quale ragione adesso si dovrebbe essere SHORT?” ovvero con la domanda “non avete paura di rimanerne fuori”?

In pochi minuti, ora Recce’d vi darà la risposta a tutte queste domande. Che certamente non è la risposta che l’autore di questo elenco vorrebbe sentire.

Ma è la verità, i fatti, la realtà nella quale viviamo ed operiamo.

Seguiteci: è tutto molto facile, rapido, efficace..

L’autore di questo elenco, con un raffinato lavoro di sintesi, ci vuole dimostrare che essere euforici oggi è obbligatorio, per tutti i gestori è tutti gli investitori. Forse questo è il momento migliore di tutti, per mettere i soldi in Borsa. Ottimismo, entusiasmo, euforia.

Come abbiamo detto, si tratta di un’ottima sintesi: si sintetizza, in 10 soli punti, l’argomento che viene utilizzato per “pompare” nella mente degli investitori quell’euforia che è necessaria per sostenere questa gigantesca “bolla di tutto”. Usato dai media, dalle banche internazionali, dai promotori finanziari che vengono pagati che le retrocessioni delle commissioni che voi, investitori, pagate ogni giorno sui Fondi Comuni, sulle GPM, e sulle polizze assicurative che questi signori vi vendono.

Vi raccontano che tutto sale, e tutto continuerà a salire, perché tutto va bene, anzi benissimo. Non potrebbe, letteralmente,, andare meglio: e questo per la semplice ragione che nulla può andare male. Nulla può mettersi di traverso, e nulla può frenare questa Nuova Rivoluzione Industriale.

E quindi … buttatevi dentro, amici investitori, con tutto ciò che avete. E magari, fate anche debiti, per acquistare azioni, obbligazioni, private credit, finanziamenti diretti, private equity, venture capita. Insomma, tutto. Investiti al 100%, oppure al 120%, e perché no al 140%?

Questo tipo di euforia pervade oggi la maggior parte dei mercati finanziari, ed anche a prima vista dovrebbe preoccuparvi moltissimo, amici lettori.

In questo Post, vi spieghiamo le ragioni per le quali tutto questo … semplicemente non sta in piedi. E lo facciamo in pochi passaggi.

Cominciamo da questo.


Il tasso di crescita degli utili delle Società quotate a New York, alla luce dei dati pubblicati nelle trimestrali più recenti, è stato del 13% anno-su-anno. Un dato fantastico, non c’è dubbio. Così tanto “fantastico” da risultare … fantasioso, ed allora siamo obbligati a farci qualche domanda.

Eccone alcune.

Voi avete fatto caso che negli ultimi tre anni, gli utili sono cresciuti ad un ritmo a due cifre, mentre nel suo insieme, l’economia degli Stati Uniti è cresciuta ad un ritmo del 2% l’anno?

No?

Fate adesso un calcolo veloce: se l’economia cresce del 2%, mentre gli utili crescono del 13% … da dove escono questi grandi utili aziendali?

Aggiungete poi, nella vostra mente, un secondo dato: se escludiamo dal calcolo quelle sette Aziende che chiamano Magnifici Sette, la crescita degli utili sarebbe … quanto? Non lo sapete? Ve lo dice Recce’d: sarebbe zero.

Certamente, qui c’è qualche cosa che non torna. Che insospettisce. che inquieta qualsiasi investitore.

Ma che razza di modello di sviluppo sarebbe questo? Che razza di Rivoluzione industriale?

Per rispondere, dobbiamo esaminare gli altri punti del nostro elenco.

Ve ne abbiamo già parlato. Ne hanno parlato tutti, come vi abbiamo mostrato proprio nel Blog e soltanto quindici giorni fa. La storia degli “renormi investimenti in AI” da tempo domina sui media e sui social. Voi, amici lettori, ne avete capito qualche cosa? Se lo avete fatto, certamente non è leggendo sui social e sui media, sui quotidiani e sul web, oppure ascoltando TG e GR. Forse, se avete capito qualche cosa, è grazie a ciò che Recce’d ha scritto qui nel nostro Blog.

La domanda è molto semplice: davvero molto semplice: 700 miliardi di dollari investiti in “AI” sono per noi investitori finali una buona notizia? Un’ottima notizia” Oppure no?

Voi amici lettori che opinione avete in proposito? Il vostro “consulente pagato con le retrocessioni sulle polizze e le GPM ed i Fondi Comuni”, lui che cosa ne pensa? Ed il vostro social, la vostra chat, che cosa vi dicono?

Se volete sapere che cosa ne pensiamo noi di Recce’d, la cosa più semplice è contattarci. In alternativa, rileggete i Post di ottobre e novembre 2025.

Una cosa è certa: non c’è certezza, che 700 miliardi di dollari investiti in “AI” generino un flusso adeguato di utili: è già successo in passato, in molti momenti dell’economia e dei mercati, che una “corsa all’investimento” si sia poi rivelata per ciò che era sin d’all’inizio, ovvero la ricorsa di un miraggio.

L’argomento dei “grandi investimenti” non può tenere in piedi questo “tema di investimento” che chiameremo “ottimismo euforico”. Andiamo quindi a leggere anche gli altri punti.

Al punto numero 1 del nostro elenco, si dice che siamo di fronte al “più grande boom della tecnologia dai tempi di Internet”.

Qui non servono troppe parole: erano esattamente questi gli “slogan di vendita” negli episodi precedenti:

  • nel 2000, ci dicevano che “dot.com” era "“la inarrestabile rivoluzione della tecnologia”; poi ci vollero ben 16 anni, per ritornare a quei livelli di mercato. Ben 16 anni: una intera generazione di investitori

  • nel 2007, ci raccontavano che “i prezzi del mercato immobiliare non scenderanno mai perché non sono mai scesi”; ve lo ricordate, non è vero?

Il punto numero 1 dell’elenco che stiamo esaminando è quindi, semplicemente, una delle solite sciocchezze che periodicamente vengono vendute alle masse.

Andiamo ad esaminare cose più serie.

La politica monetaria è chiaramente orientata in modo espansivo, ci dicono i punti numero 2 e 5 dell’elenco.

Per noi investitori, questa deve essere considerata una buona notizia? Il “supporto della poilitica monetaria” significa che “abbiamo le Banche Centrali alle nostre spalle”?

Proprio come nel 2021?

Ieri, 5 dicembre 2025, i dati (finalmente!) pubblicati per il mese di settembre 2025 ci hanno detto che il tasso di inflazione sta al 2,8%. In cinque anni, il 15%.

Lo avete letto ieri? Ve lo hanno detto? Che cosa ne pensate?
E’ quello che a noi investitori serve, una politica monetaria espansiva? Fa bene, al nostro risparmio? Ne siete certi?

Tanto quanto ne eravate certi solo quattro anni fa, ovvero nel dicembre del 2021? Poi invece nel 2022 dove eravate, voi con i vostri risparmi? Che cosa avete fatto, nel 2022? Che cosa pensavate voi, tre anni fa nel 2022, dei vostri risparmi?

Il suggerimento di Recce’d è di ripensarci, a tutta questa faccenda. Di rivalutare bene tutta la questione.

Magari chiedendo aiuto, a chi di queste cose ne capisce. Noi di Recce’d, ad esempio.

Informatevi: il taglio dei tassi USA, la settimana prossima, sarà una buona notizia per i mercati finanziari?

L’autore dell’elenco, invece, sembra capirne proprio poco, di come funzionano le cose quando ci si occupa di politica monetaria, tassi ufficiali di interesse, inflazione e crescita economica. E sembra anche essere di memoria corta

Insomma, fino a qui proprio non ci siamo: l’elenco non raggiunge i suoi obbiettivi, la storia dello “ottimismo euforico” proprio non sta in piedi. Ma proseguiamo nell’esame dell’elenco.

Al punto numero 3, leggiamo che Trump sta per annunciare il nuovo candidato a sostituire Powell alla Federal Reserve (che si chiama Hassett, e di cui Recce’d poi scriverà, ma in una altro nuovo Post)..

Anche in questo caso, noi che abbiamo a cuore il nostro risparmio, ed il risparmio dei Clienti di Recce’d, siamo costretti a domandarci: ma questa, è una buona notizia?

Noi in Recce’d non abbiamo certo dimenticato il Liberation Day dello scorso aprile (le tariffe), la reazione dei mercati finanziari del Mondo intero, e la totale marcia indietro di sette giorni dopo.

Anche questo argomento, come i precedenti che abbiamo appena esaminato, non sostiene la visione euforica ed entusiasta del futuro dei mercati finanziari, come era nelle intenzioni di chi ha redatto questo elenco.

Cerchiamo quindi negli altri punti: vediamo se nel suo insieme questo “ottimismo euforico” regge alla prova dei fatti.

Come leggete nell’immagine sopra, dei 10 punti di questo elenco ben 3 fanno esplicito riferimento all’attività del Presidente Trump: definito il Presidente più “pro-mercato” di sempre.

Forse chi ha redatto questo elenco è influenzato dalle sue personali simpatie politiche. A noi di Recce’d interessano unicamente i fatti: nel nostro mestiere non esistono “simpatie politiche”, abbiamo simpatia unicamente per i risultati.

Il Presidente Trump, nel primo anno della sua seconda Presidenza, si è contraddistinto per una attiva e profonda interferenza nella vita delle Aziende americane, e non soltanto imponendo pesanti tariffe: per decisione del Presidente Trump lo Stato americano ha investito denaro pubblico in Aziende di alcuni settori, ma non in altri settori; IL Presidente Trump è intervenuto direttamente sulla dislocazione degli impianti industriali, sul prezzo di beni e servizi (dall’energia ai farmaceutici), persino sulle pubblicità di alcune aziende. Per non parlare poi del settore delle crypto valute. Decisamente, i fatti ci dicono che Trump è un Presidente anti-mercato, portatore di atteggiamenti di dirigismo economico ben più vicini alla tradizione dei Paesi a economia centralizzata che ai Paesi fedeli alla dottrina del libero mercato.

Come vedete, fino a qui proprio non ci siamo: questo elenco di dieci punti non regge in piedi l’edificio che voleva costruire.

Ma andiamo avanti: e vediamo il punto decisivo.

Fate massima attenzione. perché tutto, ma proprio tutto, ruota intorno agli ultimi due punti.

Se avete seguito la serie Detox di Recce’d, ci siete già arrivati da soli.

Ai punti 8 e 10, si scrive di un deficit dello Stato americano di 2000 miliardi di dollari l’anno, e poi del ritorno degli stimoli all’economia anche in altri Paesi attraverso la spesa in deficit degli Stati. Tutto questo, ovviamente, va ad aumentare il debito.

Lasciamo questa volta al lettore di fare i ragionamenti conclusivi: proponendo per chiudere alcune domande che riguardano proprio i punti dell’elenco:

  • se davvero siamo in un boom tecnologico come dice il punto 1, che necessità c’è di stimoli economici con nuovo debito (punti 8 e 10)?

  • se davvero siamo in un boom economico come ci dice il punto 1, per quale ragione si taglia il costo del denaro come ci dice il punto 2?

  • se davvero siamo in un boom economico come ci dice il punto 1, per quale ragione Trump è così tanto infuriato con l’attuale Chairman della Banca Centrale? di che cosa ha paura Trump? (al punto 3)

  • se davvero gli “enormi investimenti” in strutture per “AI” sono necessari ed urgenti come ci viene spiegato, per quale ragione non ci viene spiegato come verranno generati quegli utili che sono necessari per rimborsare un “enorme debito” come questo?

  • per quale ragione questi “enormi investimenti” sono effettuati da un numero ristretto di Aziende (i Magnifici Sette), e sono diretti verso questo stesso ristretto numero di Aziende? Si tratta di un “giro dei soldi” che … somiglia ad un “giro del fumo”?

  • per quale ragione la Banca Centrale americana oggi interrompe la politiche di riduzione del suo attivo (QT), dopo che solo pochi anni fa a noi investitori era stato spiegato che gli acquisti di titoli (QE) erano misure “temporanee e transitorie” a cui sarebbe “certamente” seguito un ritorno rapido alla situazione precedente?

  • ed infine: da dove viene quel 13% di utili che crescono in un’economia che cresce molto lentamente? Quanto resterebbe di quel 13% se lo Stato azzerasse il deficit annuale, rispetto ai 2000 miliardi di dollari di oggi? E che cosa resterebbe della crescita dell’intera economia?

Provate voi, amici lettori, a dare una risposta a queste domande. E subito dopo, andate a rivedere in che modo avete investito, oggi, il vostro risparmio.

Se avete dei dubbi, chiamateci: Recce’d vi presenterà nel dettaglio una proposta alternativa alla vostra attuale gestione del risparmio.

Una proposta trasparente, efficiente e redditizia. Facile da comprendere, e facile da realizzare. Senza polizze, senza Fondi Comuni, e senza GPM: fuori tutta quella roba.

Ovvero: ciò che vi serve, nel dicembre 2025, prima che arrivi quella grande onda che ormai anche voi vedete all’orizzonte.

Valter Buffo
Detox. L'economia reale: parliamone con l'Intelligenza (ma NON Artificiale: quella Reale)
 

Immaginiamo che tra i nostri lettori ce ne siano parecchi che si sono stancati di leggere frasi come questa:

Ma nessuno di noi, anche quando siamo recalcitranti, può negare che il nostro futuro sarà sempre più segnato dall’intelligenza delle macchine. Nessuno, anche in caso di crollo dei mercati, parlerà di fine di un’era tecnologica.

Ed immaginiamo anche che tra i nostri lettori siano molti quelli che si sono annoiati, ed irritati, di leggere frasi come questa:

Non è questione di essere contro l'intelligenza artificiale. Nessuno nega l'enorme potenziale trasformativo della tecnologia che sta riscrivendo il modo in cui lavoriamo, produciamo, organizziamo la conoscenza

Mentre, ci pare di capire, sono molti quelli che sono più interessati ad approfondire frasi come la seguente.

Ma, oggi non si capisce se la crescita economica possa accelerare o ridursi nei prossimi mesi, se l’inflazione scenderà sotto il 3% (quella core è ora al 3,1%), se aumenterà la disoccupazione, se i colossali investimenti delle società Ai daranno i frutti sperati. Neppure si riesce a stimare l’effetto dei dazi, che dovrebbe farsi sentire nei prossimi mesi e, con lo shutdown americano, nemmeno abbiamo i numeri per capire come siano andate le cose nell’ultimo mese. I pochi e parziali dati che sono usciti lascerebbero intendere un lieve rallentamento della crescita, un modesto rialzo dei prezzi, meno occupati e una fiducia in leggero calo. Ma, ancora una volta, gli utili trimestrali si stanno rivelando migliori delle attese, quantomeno quelle del mese precedente.

A tutti questi lettori, è dedicato il nostro lavoro di oggi.

Tutte e tre le frasi che avete appena letto le abbiamo estratti dagli articoli della stampa nazionale che per voi abbiamo selezionato e commentato nel Post della settimana scorsa.

La risposta di Recce’d, agli argomenti che venivano trattati in quegli articoli della stampa nazionale, è chiara: con riferimento alla gestione del proprio risparmio e degli investimenti finanziari, è doveroso domandarsi

  1. ma chi è, che lo dice?

  2. che cosa me ne importa?

Come molti di voi, anche noi in Recce’d oi siamo annoiati, stanchi ed irritati di leggere di “lontano futuro, rivoluzione tecnologica, enorme potenziale trasformativo”: ma chi è, che ce lo dice? Ce lo dicono forse quelli che, a tutti noi, vogliono vendere AI?

Per il venditore di immobili, come tutti sappiamo, ogni appartamento di 70 mq è la Reggia di Versailles. Conosciamo tutti questo gioco.

Il tema, l’unico, che davvero importa a noi di Recce’d, per la gestione dei nostri portafogli modello, è un altro. Ed è quello che leggete nella terza frase che abbiamo riportato qui sopra.

Aggiungiamo poi una quarta frase.

Se ne parla meno perché si tratta di tecnologie destinate non ai consumatori, ma al mondo della produzione o alle funzioni di governo. Ma, proprio per questo, si tratta di tecnologie che già trovano impieghi redditizi.

Ecco, bene: partiamo da qui: ci fate sapere di questi impieghi redditizi? Nelle recenti comunicazioni al pubblico (le trimestrali del mese di ottobre) noi ne abbiamo contati … zero. ma c’è, evidentemente, chi è più attento di noi, e ne sa più di noi.

Ma se stiamo parlando semplicemente di Sam Altman che conta a centinaia di milioni i futuri abbonati a ChatGPT, allora no: non ci siamo capiti, non ci stiamo proprio capendo.

Diteci: quali sono le applicazioni redditizie di AI? Oggi? Fra un anno? Facciamo due anni?

Oppure, come le scimmie dello zoo, dobbiamo forse stare qui seduti ad attendere un futuro sempre più segnato dall’Intelligenza Artificiale? Ma dove? ma quando?

Espressioni come queste che vi facciamo leggere, valutazioni come queste, prese di posizione come queste hanno forse a che vedere con il giornalismo e con i social: hanno però nulla a che vedere con l’investimento del proprio risparmio: nulla, zero, zilch.

Anche noi di Recce’d parliamo ed abbiamo parlato spesso di AI, questo è vero. Ma ne parliamo (anche ogni giorno, coi Clienti, e poi qui nel Blog) in modo radicalmente diverso da come se ne parla sui social, sui giornali, ai TG e da come ne parlano con gli investitori le Reti di “consulenti venditori pagati con le retrocessioni sulle polizze ed i Fondi Comuni”.

A noi di Recce’d non piacciono espressioni come “la futura rivoluzione di AI”. Noi di Recce’d siamo sempre più concreti, e noi amiamo le cose che si vedono, che si toccano e che si possono misurare, mentre non ci piace chi vive sulle nuvole, non amiamo i sognatori ed i sogni ad occhi aperti, e non amiamo che ci vengano raccontate le favole. In modo particolare, quando si tratta di investimenti finanziari: quando si tratta di scegliere dove collocare il proprio risparmio, quando si tratta di decidere di chi e di che cosa avere fiducia.

Subito un esempio concreto, come sempre. Durante la settimana appena conclusa, sono stati pubblicati i primi dati aggiornati per l’economia degli Stati Uniti dopo i due mesi dello lo shutdown. Recce’d per i propri Clienti li ha seguiti ad uno ad uno, e li ha analizzati, e poi li ha utilizzati per aggiornare tutte le nostre valutazioni di tutti gli asset finanziari che noi abbiamo scelto per il nostro universo investibile (che esclude, tra i nomi a voi più noti, sia il Bitcoin sia le altre crypto, sia Tesla sia Nvidia, ed altri nomi molto famosi, nomi che lasciamo ai social ed alla stampa quotidiana).

per riassumere tutto questo nostro lavoro della scorsa settimana in una estrema sintesi, per voi lettori del Blog, diremo che un forte contrasto è stato messo in evidenza proprio da questi dati della settimana scorsa (PPI, vendite al dettaglio, Università del Michigan, fiducia dei consumatori, occupazione ADP, ed altri di grande rilievo): è il contrasto tra quelle espressioni roboanti ed eccitate, e la realtà. Lo stato delle economie, oggi, è proprio per nulla eccitante.

Le Borse stanno da una parte. L’economia reale sta da tutta un’altra parte. Questa è la sola verità, oggi. E voi, che state leggendo questo Post non sapete spiegarvi il perché. E neppure sapete dire se è un bene oppure un male. Recce’d vi aiuta oggi a comprendere meglio, con il nuovo Post.


Come negli anni precedenti, anche in questo 2025 chi compera azioni in Borsa non le compera perché “l’economia migliora ed i profitti delle Aziende andranno a crescere nel futuro”: compera azioni unicamente perché pensa che “le azioni aumenteranno ancora in futuro, e io le venderò prima che crollino”.

Le azioni, viste come se avessero una loro vita autonoma, ed indipendente dal contesto, e dall’economia in modo particolare.

In questo senso, noi investitori siamo tutti costretti a fare i conti, oggi, con la più grande allucinazione collettiva della storia dei mercati finanziari. Un fatto epocale, fatto che ci porta, tutti, dentro la Nuova Era, come Recce’d ha già spiegato in questa serie di Post che si chiama Detox.

In questo Post non si parla quindi di Bitcoin, indici delle Borse, e previsioni per il 2026: in questo Post non trattiamo delle manifestazioni della isteria collettiva che ci colpisce. In questo Post, Recce’d vi parla di realtà. Più precisamente di ciò che accade, oggi, in queste settimane, in questi giorni, in queste ore, nella realtà dell’economia: anche l’economia che tutti voi ogni giorno affrontate (in Azienda, in auto, prendendo treni e mezzi pubblici, in famiglia persino).

Qualcosa di cui vogliono mantenervi disinformati. Qualcosa da cui vogliono mantenervi scollegati: impegnandovi con la partita di calcio, con la finale del concorso per cantanti in TV, con le sciocchezze che si leggono sui social, con le sparatorie di Trump a questo e quello, e quant’altro ancora.

Come tutti sanno però troppi stimolanti, una volta passato l’effetto immediato, provocano intorpidimento e sonnolenza, e successivamente poi danno più gravi. Lo stesso accade a tutte le economie dell’Occidente, investite negli anni 2021, 2022, 2023 da un eccesso di stimolanti, indiscriminato, mal calcolato e spregiudicato. Tra tutte le esperienze di politica economica, quella del triennio 2020-2022 verrà ricordata come la più dannosa in assoluto: e questo anche per voi come per tutti diventerà evidente nei prossimi mesi.

L’Intelligenza artificiale, in particolare con ChatGPT, quando entra i gioco? Nel 2023, allo scopo di garantire una “prosecuzione della bolla di tutto” che non poteva più essere garantita dalla spesa degli Stati. E’ stata inventata, a tavolino, la “Nuova Narrativa” per le masse. E per le Reti di promotori finanziari.

Nell’autunno del 2025, poi, qualcuno ha (finalmente) iniziato a farsi delle domande.

Yasin Ebrahim

Sab, 22 novembre 2025 alle 11:30 GMT+1 3 minuti di lettura

Il boom dell'intelligenza artificiale ha indubbiamente lasciato il segno sul mercato azionario, ma questa tecnologia rivoluzionaria sta davvero dando la spinta economica che molti sperano? Non ancora, secondo Capital Economics, poiché l'aumento della produttività è ancora strettamente limitato al settore tecnologico e c'è ancora molta strada da fare prima che le affermazioni di un miracolo della produttività decennale siano giustificate.

"Il boom dell'intelligenza artificiale che ha guidato il mercato azionario per diversi anni è ora chiaramente evidente anche nell'attività economica", hanno affermato gli analisti di Capital Economics in una recente nota, con i settori ICT, in particolare hardware, software ed elaborazione dati, che hanno contribuito per quasi lo 0,9% alla crescita del PIL statunitense nella prima metà del 2025, quasi il doppio della media dell'ultimo decennio.

Gli analisti attribuiscono questa accelerazione principalmente all'innovazione e agli investimenti legati all'intelligenza artificiale, soprattutto perché i tassi di crescita annui degli investimenti in hardware e data center hanno raggiunto circa il 40% su base annua. "Gli investimenti in software hanno contribuito in media allo 0,5% alla crescita annualizzata del PIL nella prima metà di quest'anno, un contributo leggermente superiore a quello degli investimenti in hardware", hanno aggiunto gli economisti.

Tuttavia, la crescita dell'intelligenza artificiale non è ancora diffusa. Al di fuori del core business dell'ICT, i segnali di un'impennata della produttività guidata dall'intelligenza artificiale rimangono elusivi. La produttività del lavoro è aumentata nei settori ICT, a fronte di un aumento della produzione e di un calo dell'occupazione, ma simili guadagni non si sono estesi a settori come sanità, finanza, immobiliare o istruzione.

Il previsto effetto a cascata sugli altri principali settori dei servizi non è ancora visibile, avverte Capital Economics, osservando che le indagini sulle aziende mostrano che l'adozione è in aumento, ma rimane ben al di sotto del 15% nei settori non ICT. Il boom dell'ICT in sé non è stato un grande motore di creazione di posti di lavoro e i tagli stanno superando i guadagni: "Anche i settori dell'ICT hanno licenziato personale, il che indica una marcata accelerazione della crescita della produttività".

L'aumento della produzione, nonostante la riduzione della forza lavoro nel settore tecnologico, con la crescita complessiva degli stipendi al di sotto delle 50.000 unità al mese, "suggerisce che i settori dei servizi ICT stanno attualmente vivendo un boom di produttività legato all'intelligenza artificiale", ha aggiunto.

Il calo dei prezzi di beni e servizi tecnologici, nel frattempo, ha sottratto un insolitamente elevato 0,5% al ​​deflatore del PIL dall'inizio dell'anno, sottolineando ulteriormente il ruolo della deflazione guidata dalla tecnologia. Ma al di fuori di questo ambito, l'andamento dei prezzi nell'economia dei servizi in generale rimane invariato, suggerendo che l'effetto dell'IA non è ancora sistemico.

In una posizione di cautela, Capital Economics ritiene che gran parte dei recenti guadagni di produttività negli Stati Uniti potrebbe essere "una risposta ciclica alla tensione del mercato del lavoro post-Covid", piuttosto che una trasformazione strutturale alimentata dall'IA.

Il vero banco di prova per la promessa economica dell'IA, secondo gli economisti, "sarà se l'adozione si espanderà in settori più ampi e meno incentrati sulla tecnologia, che rappresentano quasi il 40% del PIL statunitense".

Nonostante le elevate valutazioni del mercato azionario e l'impennata degli investimenti tecnologici, Capital Economics vede gli Stati Uniti ancora nelle "fasi iniziali del boom dell'IA". Avvertono, tuttavia, che le previsioni di un miracolo della produttività decennale sono premature, poiché "sostenere un boom per due trimestri è molto diverso dal sostenerlo per un intero decennio".

Per ora, il ruolo dell'IA nel sostenere la crescita statunitense rimane iniziale, ciclico e ancora per lo più limitato all'ICT e al cloud, e i benefici economici più ampi devono ancora concretizzarsi.

Noi di Recce’d NON pretendiamo di saperne più degli altri, quelli che si fanno chiamare “esperti”.

Ma una cosa, la abbiamo per certa: la sola gestione di portafoglio efficiente e produttiva di risultati è quella che coltiva il dubbio, è quella che mette a confronto molteplici scenari, e quella che si effettua con una elevata attenzione ai rischi, è quella che non rincorre la massa, anzi è quella che si muove nella direzione OPPOSTA alla massa.

In questo caso, del dicembre 2025, è quella che si domanda: ma chi è, che garantisce il “futuro radioso e vincente” di AI? Soltanto quelli che vendono AI.

Oggi noi, al nostro lettori, proponiamo invece di dare un’occhiata ai fatti: ai dati.

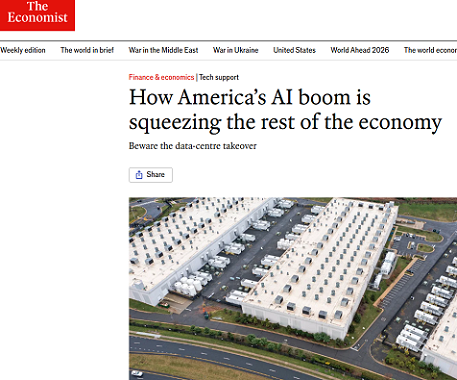
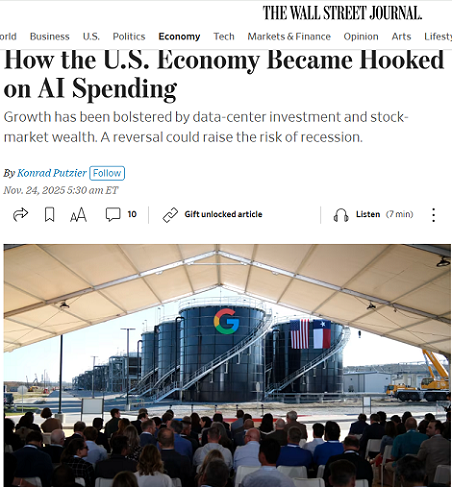
Le turbolenze che hanno colpito i titoli azionari legati all'intelligenza artificiale in novembre evidenziano un rischio più ampio per l'economia. La crescita è diventata così dipendente dagli investimenti e dalla ricchezza legati all'intelligenza artificiale che, se il boom si trasformasse in una crisi, potrebbe trascinare con sé l'economia in generale.

Gli investimenti delle imprese nell'intelligenza artificiale potrebbero aver rappresentato fino alla metà della crescita del prodotto interno lordo, al netto dell'inflazione, nei primi sei mesi dell'anno. L'aumento dei titoli azionari legati all'intelligenza artificiale sta anche incrementando la ricchezza delle famiglie, portando a una maggiore spesa al consumo, soprattutto negli ultimi mesi.

"È certamente plausibile che l'economia sarebbe già in recessione" senza il boom dell'intelligenza artificiale, ha affermato Peter Berezin, responsabile della strategia globale di BCA Research.

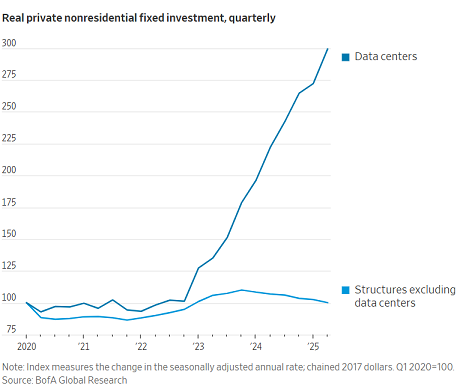
Se si esclude la spesa per l'intelligenza artificiale, l'economia appare in condizioni peggiori. Sebbene la crescita dell'occupazione sia stata superiore alle aspettative a settembre, la creazione di posti di lavoro ha comunque rallentato quest'anno e il tasso di disoccupazione sta aumentando gradualmente. Secondo Deutsche Bank, gli investimenti delle imprese private, escludendo le categorie legate all'intelligenza artificiale, sono rimasti per lo più invariati dal 2019. Al di fuori dei data center, altre costruzioni commerciali, come centri commerciali o edifici per uffici, sono in calo.

Questo rende l'economia più dipendente dall'intelligenza artificiale. "È l'unica fonte di investimento al momento", ha affermato Stephen Juneau, economista di Bank of America.

Bank of America stima che solo quattro aziende – Microsoft, Amazon.com, Alphabet e Meta Platforms – investiranno 344 miliardi di dollari in spese in conto capitale quest'anno (equivalenti a circa l'1,1% del PIL), in aumento rispetto ai 228 miliardi di dollari dell'anno scorso.

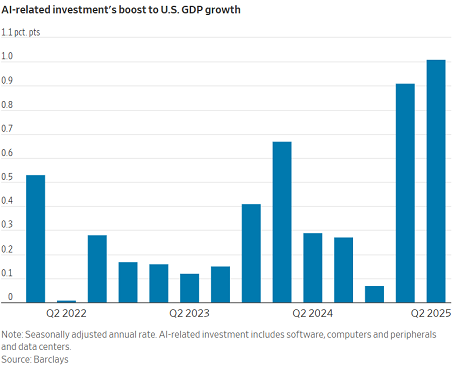
Barclays stima che gli investimenti in software, apparecchiature informatiche e data center abbiano incrementato la crescita del PIL di circa 1 punto percentuale annualizzato nella prima metà del 2025. L'intelligenza artificiale ha spiegato gran parte di questo, anche se non tutto.

Chip come quelli venduti da Nvidia costituiscono la maggior parte della spesa per l'intelligenza artificiale, ma la maggior parte viene importata e deve essere sottratta dall'investimento totale per calcolare l'impatto sulla produzione nazionale. Tenendo conto di ciò, la spesa per l'intelligenza artificiale ha comunque aumentato la produzione di uno 0,8% annualizzato nella prima metà dell'anno, secondo le stime di Barclays. Il PIL è cresciuto dell'1,6% annualizzato durante il periodo. In altre parole, in assenza di una crescita della spesa per l'intelligenza artificiale, la crescita sarebbe stata di un debole 0,8%.

Sebbene una parte degli investimenti sia probabilmente dovuta alle aziende che hanno accelerato gli acquisti in vista dei dazi, gli analisti prevedono che la spesa continuerà a crescere il prossimo anno, anche se più lentamente. Mercoledì Nvidia ha dichiarato di prevedere un fatturato di 65 miliardi di dollari nel quarto trimestre di quest'anno, superiore alle previsioni degli analisti, e Bank of America prevede che Microsoft, Amazon, Alphabet e Meta realizzeranno altri 404 miliardi di dollari in spese in conto capitale il prossimo anno.

A lungo termine, si spera anche che l'intelligenza artificiale stimoli la crescita rendendo i lavoratori più produttivi, ma finora l'impatto è stato limitato.

L'aumento delle azioni sostiene anche l'economia attraverso l'effetto ricchezza, ovvero la tendenza delle famiglie a spendere una parte di ogni dollaro di ricchezza in più per qualsiasi cosa, dagli yacht ai biglietti del cinema. JPMorgan Chase calcola che l'aumento dei prezzi delle azioni legate all'intelligenza artificiale abbia da solo incrementato la spesa dei consumatori dello 0,9%, ovvero 180 miliardi di dollari, nell'ultimo anno. Sebbene una piccola parte della crescita del 5,6% della spesa dei consumatori nei 12 mesi conclusi ad agosto, al netto dell'inflazione, sia comunque significativa perché i consumi rappresentano circa i due terzi della produzione annua.

L'intelligenza artificiale ha avuto un impatto molto minore sul mercato del lavoro. I data center completati impiegano poche persone e l'occupazione complessiva nel settore tecnologico è in calo dal 2022, a differenza della bolla di Internet della fine degli anni '90, quando esplose. Tuttavia, in alcuni settori, il boom dell'intelligenza artificiale sta incrementando l'occupazione. Ad esempio, i data center rappresentano un'ottima opportunità per l'occupazione nel settore edile, che è stata ostacolata dagli alti tassi di interesse, dalla debolezza del mercato immobiliare e dalla stretta federale sull'immigrazione.

Per costruire un data center sono necessarie dalle 100 alle 5.000 persone, ha affermato Ben Kaplan, amministratore delegato del gruppo tecnologie avanzate di Turner Construction, un'impresa edile. I data center rappresentano ora circa il 35% del portafoglio ordini di Turner negli Stati Uniti, in aumento rispetto al 13% circa di cinque anni fa. La carenza di manodopera qualificata e materiali rappresenta una sfida. I tempi di consegna per generatori elettrici, quadri elettrici e altre apparecchiature sono in alcuni casi aumentati di mesi. "Ogni elemento della catena di fornitura è attualmente sotto stress", ha affermato Kaplan.

La dipendenza dell'economia dall'intelligenza artificiale comporta dei rischi. Il rapporto prezzo/utile delle azioni è prossimo ai massimi storici. Se le previsioni di profitto elevate si rivelassero errate, i prezzi delle azioni potrebbero crollare e gli investimenti potrebbero rallentare.

Il calo delle azioni potrebbe innescare un effetto ricchezza inverso: gli americani consumerebbero meno, il che tenderebbe a deprimere vendite, profitti e, potenzialmente, l'occupazione. I verbali della riunione di politica monetaria della Federal Reserve di ottobre mostrano alcuni funzionari preoccupati per un calo dei prezzi delle azioni, "soprattutto nel caso di una brusca rivalutazione delle potenzialità della tecnologia legata all'intelligenza artificiale". Jonathan Millar, economista statunitense senior di Barclays, stima che un calo del mercato azionario dal 20% al 30% potrebbe ridurre la crescita del PIL di 1-1,5 punti percentuali nell'arco di circa un anno.

Se gli investimenti in intelligenza artificiale smettessero di crescere, ciò potrebbe ridurre la crescita di altri 0,5 punti percentuali, stima Millar. Se si azzerassero, ciò ridurrebbe di un intero punto percentuale.

Un'economia già indebolita aumenta le probabilità di una recessione in caso di crollo delle azioni e della spesa per l'intelligenza artificiale, ha affermato Berezin di BCA. "Se si prende un mercato del lavoro fragile e lo si colpisce con un crollo delle spese in conto capitale, probabilmente si otterrà una recessione".

Un altro rischio è legato alla crescente portata dei prestiti legati all'intelligenza artificiale. Il debito di Oracle ha recentemente superato i 100 miliardi di dollari dopo che l'azienda ha venduto 18 miliardi di dollari in obbligazioni, parte delle quali potrebbero essere utilizzate per finanziare l'infrastruttura di intelligenza artificiale. Aziende come CoreWeave, che affittano data center e affittano server alle aziende tecnologiche, hanno contratto ingenti prestiti per finanziare la loro espansione.

Se i ricavi necessari per ripagare tale debito non si materializzano, gli istituti di credito potrebbero subire un duro colpo, riversandosi sui mercati del debito, ha affermato Berezin.

Non c'è abbastanza debito correlato all'intelligenza artificiale da causare direttamente una crisi finanziaria, ha affermato Berezin, ma i mercati finanziari sono complessi e le difficoltà in un settore potrebbero danneggiarne indirettamente un altro.

Scrivi a Konrad Putzier all'indirizzo konrad.putzier@wsj.com


Questi numeri e questi fatti non vengono ripresi dal vostri sito Web e dal vostro social di riferimento, e non ne scrivono il Sole 24 Ore oppure la Repubblica oppure il Corsera: il Bitcoin “acchiappa” di più, i “record di Borsa” guadagnao click, gli “annunci” di Trump occupano le prime pagine (insieme a tante foto). I numeri invece annoiano, ragionare chiede fatica, e la gente “ha voglia di distrarsi”, e la domenica c’è il Campionato di calcio. Perchè mai ragionare?

In Recce’d, ragioniamo per mestiere: selezioniamo, analizziamo, valutiamo, e poii decidiamo. Ogni giorno. E in esclusiva per i nostri Clienti.

Contattate Recce’d: risolveremo molti dei tanti dubbi che avete anche oggi, sul vostro risparmio ed i vostri investimenti finanziari. Potete ancora scappare, dalla trappola dove siete stati richiusi.

Lydia DePillis, The New York Times

Non è ormai un segreto che l'ottimismo sui guadagni inaspettati che l'intelligenza artificiale potrebbe generare stia alimentando il mercato azionario.

Ma negli ultimi mesi è diventato chiaro che la spesa per l'intelligenza artificiale sta sostenendo anche l'economia reale.

Non è dovuto al modo in cui le aziende stanno utilizzando la tecnologia, almeno non ancora. Piuttosto, l'enorme quantità di investimenti – in data center, fabbriche di semiconduttori e sistemi di alimentazione – necessari per sviluppare la potenza di calcolo richiesta dall'intelligenza artificiale sta creando un'attività sufficiente a migliorare i dati dell'intera economia nazionale.

Le aziende spenderanno 375 miliardi di dollari a livello globale nel 2025 in infrastrutture di intelligenza artificiale, secondo le stime della banca d'investimento UBS. Si prevede che questa cifra salirà a 500 miliardi di dollari l'anno prossimo. Gli investimenti in software e apparecchiature informatiche, senza contare gli edifici dei data center, hanno rappresentato un quarto della crescita economica complessiva dell'ultimo trimestre, secondo i dati del Dipartimento del Commercio.

Le grandi aziende tecnologiche sono i principali finanziatori di questa frenesia, ma anche le società di private equity hanno riversato capitali. Brookfield Asset Management, che gestisce un vasto portafoglio immobiliare, stima che le infrastrutture di intelligenza artificiale assorbiranno 7.000 miliardi di dollari nei prossimi 10 anni.

Questo fiume di denaro arriva mentre gli effetti dei sussidi infrastrutturali dell'era Biden svaniscono, le tariffe irregolari congelano il processo decisionale aziendale e gli elevati costi di finanziamento scoraggiano progetti immobiliari meno redditizi come abitazioni e magazzini. Nel 2025, la spesa per la costruzione di data center – escluso il costo di tutta la tecnologia che ospitano – supererà gli investimenti in edifici per uffici tradizionali, secondo il Dodge Construction Network.

"Le aspettative di rendimenti molto elevati in questo settore stanno superando gli elevati tassi di interesse che stiamo affrontando oggi", ha affermato Eugenio Alemán, capo economista della società di servizi finanziari Raymond James.

Le aziende promettono ancora più investimenti, ma la loro capacità di mantenere le promesse, ha osservato, dipenderà dal fatto che le loro aspettative vengano soddisfatte. La maggior parte degli strumenti di intelligenza artificiale non è redditizia e dovranno generare enormi flussi di cassa nel tempo affinché le aziende tecnologiche possano recuperare i propri investimenti.

"C'è sempre il rischio che ben poco di ciò che promettono si realizzi", ha affermato Alemán. "Quindi, ogni volta che si renderanno conto che non è come si aspettavano, ci sarà una correzione significativa".

Per ora, tutti vogliono una quota di spesa.

Per comprendere l'entusiasmo per il boom dell'intelligenza artificiale, è utile dare un'occhiata alle conference call trimestrali sugli utili aziendali. Imprese edili quotate in borsa, fornitori di energia elettrica e produttori di elettronica stanno annunciando con entusiasmo agli investitori che possono partecipare:

— Duos Technologies, che fornisce analisi e imaging per ferrovie e altre infrastrutture, si è recentemente espansa nella costruzione di piccoli data center. "La nostra attività è in una posizione ottimale, sia dal punto di vista commerciale che finanziario, per sfruttare la domanda estremamente elevata derivante dalla corsa all'oro del data center computing", ha affermato Charles Ferry, CEO dell'azienda.

— "I gestori di data center e i grandi fornitori di intelligenza artificiale hanno un bisogno insaziabile di energia e di accumulo di energia", ha affermato Dennis Calvert, CEO di BioLargo, un'azienda di servizi ambientali che vende un sistema di batterie su larga scala.

— "Con la crescita dei data center e le esigenze climatiche che accelerano la domanda di energia di base pulita e affidabile, l'opportunità per il nucleare avanzato non è mai stata così forte", ha affermato James Walker, CEO di NANO Nuclear Energy, azienda produttrice di piccoli reattori.

I data center sono interessanti anche per le imprese edili tradizionali, che vedono l'opportunità di passare dai loro tipici progetti di sviluppo immobiliare a una nuova classe di attività con un ampio capitale a disposizione. Skanska, una grande impresa di appalto, prevede che la costruzione di data center crescerà in media del 13,2% all'anno fino al 2029, un tasso molto più rapido rispetto a qualsiasi altro settore monitorato. L'American Cement Association, un'associazione di categoria, ha stimato che il settore richiederà 1 milione di tonnellate di cemento nei prossimi anni.

Uno dei maggiori fornitori di materiali da costruzione del Nord America, Amrize, ha sviluppato con Meta una miscela di calcestruzzo "ottimizzata dall'intelligenza artificiale" che riduce le emissioni di carbonio. Amrize ha affermato che la costruzione di data center è stata un "punto di forza" nel secondo trimestre, altrimenti debole.

Il boom ha avuto effetti positivi anche per elettricisti, ingegneri e operatori di macchinari pesanti. Sebbene i data center operativi impieghino in genere solo un numero limitato di persone, la fase di costruzione può impiegarne migliaia. Questo è uno dei motivi per cui l'occupazione nel settore edile negli Stati Uniti è rimasta stabile, nonostante il calo dei progetti di edilizia residenziale, uffici e magazzini.

Quanto durerà la spesa?

L'intensità dell'ondata di investimenti nell'intelligenza artificiale ha sollevato sgradevoli Un parallelo con l'ultima volta che l'industria tecnologica ha investito miliardi di dollari in infrastrutture per supportare una nuova tecnologia con elevate aspettative di profitti futuri.

Nel 2001, dopo il crollo del mercato azionario causato dal collasso delle società speculative dot-com, anche il settore delle telecomunicazioni è crollato: le aziende che si erano indebitate per costruire reti in fibra ottica sono fallite, creando un'implosione che ha avuto ripercussioni sull'economia globale.

Ci sono già alcuni segnali di cautela. Il CEO di OpenAI, Sam Altman, ha fatto storcere il naso questo mese affermando che il settore è "sovraeccitato" e che alcuni operatori perderanno molti soldi. UBS, pur essendo generalmente positiva sul settore, ha scritto in una nota ai clienti che potrebbe esserci una certa "indigestione" per le spese in conto capitale in corso.

Al momento, gli investitori si stanno rassicurando sul fatto che un ritiro non sarebbe catastrofico. Innanzitutto, i data center sono finanziati da un gruppo eterogeneo di istituti di credito, riducendo l'esposizione di qualsiasi parte del sistema bancario. I contratti di locazione hanno generalmente termini lunghi, con clausole difficili da risolvere, che potrebbero proteggere i proprietari anche se i loro inquilini più facoltosi dovessero andarsene.

Inoltre, anche se l'uso dell'intelligenza artificiale non fosse all'altezza delle aspettative, Internet si sta espandendo rapidamente. È probabile che l'enorme quantità di capacità dei data center in fase di sviluppo venga assorbita, anche se più lentamente di quanto non avvenga ora. Il tasso di sfitto nei data center in leasing, ovvero quelli che non sono di proprietà degli utenti, è prossimo allo zero. Secondo JLL, società di servizi professionali immobiliari, gli sviluppi futuri vengono solitamente anticipati.

"Se pensiamo solo alla creazione e all'archiviazione dei dati in generale, questo fenomeno è cresciuto a un ritmo rapido per decenni e continuerà a crescere", ha affermato Andrew Batson, responsabile della ricerca sui data center di JLL per le Americhe. "A un certo punto si verificherà un rallentamento naturale della domanda, ma non rientra nelle nostre previsioni a breve termine". Si prevede che il settore continuerà a crescere di circa il 20% annuo almeno fino al 2030.

Nei prossimi anni, il principale ostacolo alla crescita dei data center sarà probabilmente l'offerta: energia, acqua, manodopera e attrezzature tecniche necessarie per costruirli e gestirli stanno diventando sempre più costosi. Allo stesso tempo, le comunità locali, un tempo desiderose di attrarre data center, hanno occasionalmente perso interesse. Nell'ultimo esempio, il Consiglio Comunale di St. Charles, Missouri, ha imposto una moratoria di un anno sulla costruzione di nuove strutture a causa delle preoccupazioni relative alla contaminazione dell'acqua potabile.

"Ci sono un sacco di soldi investiti, ma a un certo punto i costi si faranno sentire", ha affermato Eric Gaus, capo economista di Dodge Construction Network, che segue da vicino i nuovi sviluppi. "La gente del posto dice: 'Se vuoi costruire qualcosa qui, devi fare di più che costruirlo e andartene'".

Questo articolo è stato originariamente pubblicato su nytimes.com.

Anche oggi, domenica 30 novembre, ed i vista delle operazioni che farete a fine 2025 ed inizio 2026, vogliamo regalare a tutti i lettori alcune indicazioni pratiche e concrete per la gestione dei loro investimenti, del loro risparmio e del loro portafoglio titoli. Ritornate per un attimo alla terza riga di questo Post: alla terza riga, trovate qualcuno che scrive di “crollo dei mercati”.

Ecco, amici lettori: occupiamoci di quello, oggi.

Del “meraviglioso futuro di AI”, semmai, ce ne occuperemo quando sarà qualcosa in più di dichiarazioni roboanti, chiacchiere da caffé e slogan di vendita.

Noi, il quadro, ve lo abbiamo appena chiarito in modo molto chiaro e concreto: non vi rimane che fare le scelte giuste.

Per aiutarvi a fare queste scelte, vi riassumiamo qui sotto i criteri essenziali di scelta per un investitore: quelli che non dovete mai dimenticare, neppure per un minuto.

In particolare là dove vi si dice: “attenti, perché è soprattutto colpa VOSTRA”. Che è ciò che tutti vi diranno, tra qualche settimana oppure mese.

Se siete interessati ad approfondire, ci troverete disponibili, per un contatto immediato, attraverso la nostra pagina CONTATTI di questo sito.

Durante le fasi di boom economico e di mercato di fine ciclo, le illusioni non mancano mai. Gli investitori si lanciano sulle ultime mode, desiderosi di stare al passo con la massa. I vantaggi possono essere inebrianti. Anche quando i fattori trainanti sembrano troppo belli per essere veri, pochi sono disposti a porsi domande difficili sulla sostenibilità, la legittimità o le conseguenze di essere ingannati.

Oggi non sembra diverso. Con i mercati azionari a massimi storici e le valutazioni di nuovo in territorio da bolla, crediamo di trovarci in un altro periodo di negazione da parte degli investitori. Ci sono molti segnali che qualcosa non va, ma finché i prezzi delle azioni continuano a salire, la maggior parte degli investitori preferirebbe non saperlo.

Ci sono molti esempi di tentativi da parte di aziende, governi e altri beneficiari dell'inflazione degli asset di mantenere in vita il ciclo. Ad esempio, le aziende continuano a perseguire i vantaggi di una crescita perpetua degli utili, ma a differenza dell'ingegneria finanziaria di GE, il metodo più diffuso in questo ciclo è quello di utilizzare l'EBTIDA rettificato non-GAAP e l'utile per azione (EPS).

Il numero di rettifiche ed esclusioni agli utili dichiarati continua ad aumentare, rendendo più facile per le aziende superare costantemente le aspettative di utile. Quando il management può escludere una serie pressoché infinita di spese a propria discrezione, raggiungere o superare le stime è diventata una routine. Gli investitori hanno imparato ad accettare, e persino a partecipare, al gioco delle aspettative di utile, purché le loro azioni reagiscano positivamente.

 Anche i bilanci durante i periodi di boom sono pieni di soggettività e di reporting selettivo. Si consideri il valore dei prestiti immobiliari commerciali (CRE) nei bilanci bancari, dove le garanzie sottostanti sono spesso iscritte a livelli gonfiati. In alcuni casi, le banche hanno addebitato oneri significativi dopo la vendita degli immobili, rivelando che le precedenti valutazioni non erano basate sulla realtà del mercato. La pratica delle banche di "estendere e fingere" appare accettabile agli azionisti che preferiscono vedere guadagni sugli investimenti piuttosto che valutazioni accurate degli asset e svalutazioni del valore contabile.

 Le aziende non sono le uniche a nutrire illusioni. La Federal Reserve ha convinto gli investitori di poter sostenere l'attuale ciclo a tempo indeterminato. La sua fissazione per la stabilità finanziaria ha legato la sua credibilità all'impennata dei prezzi delle attività. Nonostante le crescenti prove suggeriscano il contrario insiste nel sostenere che non sta sostenendo i mercati, monetizzando il debito o alimentando la disuguaglianza di ricchezza e il costo inaccessibile degli alloggi. La realtà racconta una storia diversa, poiché la Fed ha supervisionato migliaia di miliardi di dollari di espansione del bilancio, anni di tassi di interesse reali negativi e un'inflazione impennata sia sui prezzi delle attività che sui prezzi al consumo. Nel frattempo, continua a rassicurarci che il suo impegno per la stabilità dei prezzi rimane intatto, anche se taglia i tassi con un'inflazione superiore all'obiettivo e i prezzi delle attività che raggiungono nuovi massimi. Gli investitori possono scegliere di prendere la Fed sulla parola, oppure possono esaminarne le azioni e le conseguenze nel mondo reale.

 E cosa sarebbe un post di un blog su investitori che vogliono credere senza menzionare il private equity! Molti investitori istituzionali, come i fondi pensione, sembrano contenti di non conoscere il vero valore dei loro investimenti in private equity e credito. Per non parlare di quanto sarebbe difficile liquidare questi investimenti e del taglio che dovrebbero subire. Quando si tratta di valutazioni e liquidità, il silenzio è spesso la strategia preferita: gli investitori in private equity e credito preferiscono non sapere.

Infine, c'è il boom degli investimenti nell'intelligenza artificiale (IA), dove gli investitori stanno attualmente ottenendo enormi guadagni. Tuttavia, permangono seri interrogativi sui rendimenti delle centinaia di miliardi, o addirittura migliaia di miliardi, investiti nelle infrastrutture di IA. Gli investitori vogliono davvero sapere in cosa si stanno cacciando, o il rischio di saperlo e di rimanere indietro è semplicemente troppo grande? Per molti, non importa, purché il loro patrimonio netto continui a crescere.

Che si tratti di estrapolare una crescita insostenibile degli utili, di confidare che la Fed verrà sempre in soccorso o di rifiutarsi di allineare i prezzi delle attività al mercato, gli investitori nelle fasi di boom di fine ciclo tendono a credere all'incredibile. A nostro avviso, ci troviamo in un altro periodo simile, con i partecipanti che cavalcano con entusiasmo l'onda del denaro facile e dei guadagni apparentemente illimitati. Come hanno dimostrato i passati periodi di eccessiva avidità ed estrapolazione, crediamo che questo ciclo finirà. E quando ciò accadrà, si punterà il dito e si cercherà la verità. Gli investitori cercheranno di dare la colpa a Wall Street, ai decisori politici e ai politici, dimenticando opportunamente quanto fossero disposti a partecipare e a credere, finché i prezzi delle attività continuavano a salire.


Valter Buffo
Detox. Operazione PLM: “Preparare Le Masse”
 

Ieri 21 novembre 2025, l’indice di Borsa a New York che si chiama S&P 500 ha chiuso a 6600 punti. Il suo massimo questo indice lo ha toccato a fine ottobre, a 6900 punti. La differenza (fate attenzione) è il 4% circa. Ieri sera il decennale Treasury (Titolo di Stato) rendeva il 4,09%,il bund tedesco decennale rende il 2,80%, il dollaro USA pagava 1,1500 circa per un euro, ed il petrolio trattava 58$ al barile. E così via.

Nulla da segnalare. Assolutamente zero.

Perché allora tutto questo baccano?

C’è qualche cosa che proprio non funziona, in questo appassionarsi dei media e dei social alla “bolla di AI” (ovviamente, indirizzati dalle Goldman Sachs e dalle Morgan Stanley di questo mondo).

E’ come se si stesse preparando il terreno … ma per qualche cosa d’altro. E’ come se la “bolla di AI” fosse diventata il “male necessario”.

Ma necessario per chi, esattamente?

Vediamo di capirlo oggi.

Noi di Recce’d vi abbiamo già illuminato questo angolo di visuale, questo aspetto della situazione dei mercati finanziari in questo mese di novembre 2025.

Lo avevamo già scritto, una settimana fa e due settimane fa, in questo Blog: c’è qualcosa proprio a noi non torna.

C’è uno strano odore di truffa, come vi abbiamo appunto scritto la settimana scorsa, nel Post precedente a questo.

Alla prima scossa, alla prima pausa, alla primissima incertezza, saltano subito fuori i piedi di argilla, le false coscienze, gli altarini che si scoprono.

Brrrr, quanta paura: hanno tutti loro.

La settimana scorsa, nel Post che precede questo, ci eravamo domandati quanto fa 2000 + 2008. La risposta, la daremo ai lettori del sito in un nuovo e secondo Post con questo titolo (e forse magari anche in un terzo?), che pubblicheremo a breve.

Oggi invece concentriamo il nostro sforzo su di altro tema, forse non altrettanto rilevante nell’immediato (per le vostre scelte che dovete fare a breve e la vostre strategia di investimento di medio termine) ma di cui è utile parlare ora: quando il ferro è caldo, è allora che bisogna batterlo, per cambiarne la forma.

Ecco perché oggi, in questo nuovo Post, ritorniamo sul tema che è stato già evidenziato da Recce’d: il tema di “come i media ci presentano la “bolla di AI”, e per quale ragione viene presentata in questo modo.

Oggi con voi parleremo soprattutto di media (quotidiani, settimanali, TV come TG e GR, e poi CNBC a Bloomberg) ed anche di social. Perché tutti questi media e questi social ci raccontano una storia UGUALE IDENTICA. E ve lo dimostriamo subito.

Partiremo con il Corriere della Sera: perché in Italia è il quotidiano più diffuso, ed anche perché in Recce’d lo valutiamo come il quotidiano di maggiore qualità, equilibrio, compostezza ed oggettività.

Nella giornata di mercoledì 19 novembre, il Corriere della Sera pubblicava una breve nota, a forma del ex-Direttore Ferruccio De Bortoli.

La sera di quel giorno, poi, Nvidia ha pubblicato la sua trimestrale, come voi avete letto alla pagina TWIT - TWOO del nostro sito.

In attesa, alla chiusura dei mercati, di conoscere i dati trimestrali di Nvidia, la sensazione generale è quella di vivere sul ciglio di un burrone dopo aver ammirato, forse troppo a lungo, l’immensità dell’universo dell’Intelligenza artificiale. Ora si guarda giù. E lo fa una generazione di imprenditori e operatori dell’alta tecnologia abituata a non conoscere limiti ai propri traguardi. Onusta di gloria, soprattutto finanziaria, e poco attrezzata a gestire le transizioni, anche selettive e dunque dolorose, della storia economica. Lo scoppio della bolla delle dot.com nel 2001 ha molto da insegnare. Le rivoluzioni hanno momenti di rallentamento, di riflessione e selettività, ma non significa che non vadano avanti, come è avvenuto per Internet. 

Già tempo fa in questa piccola rubrica quotidiana avevamo segnalato l’eccesso di intreccio finanziario tra i grandi protagonisti dell’Ai, con al centro proprio Nvidia, i quali hanno investito l’uno sull’altro circa 380 miliardi gonfiando di conseguenza le quotazioni. Le prospettive di guadagni di produttività rimangono affascinanti - come segnala Franco Bernabé in una bella intervista al Quotidiano del Trentino e Alto Adige - ma cariche di rischi sistemici che stiamo forse sottovalutando. Vittorio Carlini sul Sole 24 Ore di oggi dà conto di come gli algoritmi, che governano di fatto i mercati, siano alimentati da sistemi di intelligenza artificiale sulla finalità dei quali il mistero è fitto. Anche e soprattutto per le autorità di controllo. 

Possono essere degli stabilizzatori, dunque ridurre la volatilità (misurata dall’indice Vix attualmente sotto pressione) oppure ampliarla per sfruttare spazi di guadagni speculativi, magari attraverso dati manipolati o persino falsi. Gli algotrader saranno così intelligenti da evitare un’eventuale bolla dell’Ai o così spregiudicati da alimentarla?

Ovviamente si tratta di una breve nota, e non di una analisi approfondita. Ed ovviamente prevale la necessità di sintesi. La lettura è però utile, perché si può notare quali argomenti De Bortoli sceglie di evidenziare ai lettori del Corriere della Sera:

  • Nvidia

  • rivoluzione

  • produttività

  • rischi sistemici

  • algoritmi

Esposizione chiara, lineare: il discorso, però, non viene chiuso. Il giornalista, in questo caso, propone una sua ricostruzione dello stato delle cose, e lì si ferma.

Come tutti i nostri lettori, anche noi di Recce’d dobbiamo, siamo costretti, ad arrivare ad una decisione.

Proprio in momenti di mercato come quello attuale, sarà utile ricordarvi che NON agire è una decisione di investimento: spesso, la più importante. A volte, anche la più produttiva (dipende da come voi siete piazzati prima del fatto).

Essendo obbligati a decidere, ogni giorno, in merito alla allocazione del proprio risparmio e alla strategia da seguire negli investimenti, noi e voi dopo aver letto la breve nota di De Bortoli siamo costretti a cercare altro.

Il Corriere della Sera ci aiuterà in tal senso? ,Qualche settimana fa, ci offriva un articolo di Walter Riolfi, che riportiamo qui di seguito. Il nostro commento lo leggerete subito dopo.


La solita sparata di Donald Trump sui dazi alla Cina e Wall Street è caduta dieci giorni fa del 3-4%: un crollo più che sufficiente a indurre il presidente americano alla consueta retromarcia. E così, lunedì scorso, la borsa s’è ripresa, recuperando gran parte delle perdite. Il «buy the dip» (compera sul ribasso) è la regola vincente, specie dal 2009 a oggi: e quest’anno, secondo i calcoli di D.J. Market Data, ad ogni caduta del 2% dell’indice S&P è seguito un rimbalzo del 2,3% nella settimana successiva.

Come per tutte le regole, c’è sempre un’eccezione, perché questa volta Wall Street è parsa un poco zoppicare. In effetti, qualche segnale di preoccupazione s’è avvertito. Su una rivista online di tecnologia è apparso un articolo in cui si sosteneva che il noleggio di server con i chip di Nvidia lanciato da Oracle produrrebbe ritorni economici inferiori alle attese, gettando qualche ombra sulla futura reddittività degli enormi investimenti nell’Ai. E, qualche giorno fa, il Wall Street Journal ha messo in dubbio il successo dell’accordo tra Broadcom e OpenAI: non si capisce come OpenAI, una società che fattura 13 miliardi e che non farà profitti per altri quattro anni, possa «spendere centinaia di miliardi» in pochi anni. Inoltre, il progetto implicherebbe la produzione di una quantità di energia elettrica «pari a quella che consuma la città di New York nei giorni di punta».

Anche sul mercato del credito è suonato un campanello d’allarme con il fallimento di Tricolor (broker di auto usate) e First Brands (produttore di componenti per auto). E, in estate, già s’era vista la bancarotta di Marelli. Così il 16 ottobre sono crollate Zions (-10%), Western Alliance (-9%) e l’Etf Kre (-6%), con il rischio contagio che ha toccato anche Jefferies (-9%). Ma cosa più grave è che i crediti (subprime) di queste aziende sono stati cartolarizzati e impacchettati e collocati sul mercato, soprattutto nei fondi di private equity (Apollo, KKR, Blackstone): una pratica che ricorda parecchio quella dei mutui subprime, 20 anni orsono. Ancora non è chiaro a quanto ammontino le potenziali perdite, perché questi crediti sono stati ipotecati cinque volte. E, mentre gli ottimisti riducono gli eventi a episodi isolati, Jamie Dimon, numero uno di JPMorgan, ha commentato: «Quando vedi in giro uno scarafaggio è segno probabile che ce ne siano degli altri». Forse è già una certezza, perché i ritardi nei pagamenti sui prestiti auto subprime (oltre 60 giorni) sono volati al 6,5%, secondo Fitch, oltre il doppio di 20 anni fa. E il tasso di fallimenti nel comparto del «private credit», un mercato valutato quasi duemila miliardi, è ben sopra il 9% (era all’1% nel 2019). E si può aggiungere la crisi agricola, la peggiore degli ultimi 50 anni secondo gli agricoltori dell’Arkansas, dove i fallimenti (anche a causa dei dazi) sono stimati tra il 25 e il 40%. In generale è l’intero mercato dei bond ad alto rendimento a destare preoccupazione, con gli spread sui Treasury crollati a quasi il 2,5%, lo stesso livello che s’era visto nel 2007, un anno prima della «grande recessione». E negli ultimi anni ne sono stati emessi davvero tanti, per migliaia di miliardi, grazie a tassi d’interesse prossimi allo zero. Quei bond, alla scadenza, dovranno essere rinegoziati a interessi ben più elevati.

Di questi segnali Wall Street s’è preoccupata assai poco e per nulla dello shutdown, la paralisi amministrativa in attesa che venga approvato un nuovo tetto al debito pubblico. Lo shutdown non ha mai rappresentato un problema, nemmeno nel dicembre 2018, quando durò un massimo di 34 giorni, guarda caso ancora con Trump, e che potrebbe costare circa 15 miliardi, un’inezia dello 0,05% del pil. 

Ma i dubbi sui fantastici ritorni dei progettati investimenti delle aziende legate all’Ai per migliaia di miliardi dovrebbero richiedere prudenza. Tanto più che l’America non ha il monopolio del settore. E invece tutti i titoli che in qualche modo sono riconducibili all’Ai hanno proseguito il loro volo dopo due sedute di risibili limature.

Tutta colpa dell’euforia nell’esercito della clientela retail (piccoli investitori), sostengono i grandi gestori. In effetti, quell’esercito s’ingrossa sempre più. Ormai conta quasi un terzo del mercato. Nella prima metà dell’anno aveva comprato titoli ed Etf per oltre 155 miliardi (dati Vanda R.), il 22% più del primo semestre 2024, e nel solo ultimo mese l’ammontare record di 100 miliardi, secondo Morgan Stanley.  I piccoli investitori comprano di tutto, specie quella spazzatura che apparentemente costa poco, perché non fa utili e nemmeno ricavi. Oklo, per esempio, azienda nata da poco e votata alla produzione di energia elettrica prodotta col nucleare, è cresciuta del 730% da inizio anno e capitalizza 26 miliardi di dollari con zero ricavi, zero utili e senza prospettiva di vedere un soldo nei prossimi quattro anni. Ora vale un quarto di Enel e più della metà della tedesca E.On che fattura 82 miliardi di euro. Roundhill ha persino lanciato un Etf dedicato ai «meme stocks», azioni di società non redditizie, che prendono il volo solo perché se ne parla nei social media. Un’analisi di JPMorgan spiega perché questi diventano sempre più numerosi, specie tra i giovani: il 37% di costoro (dati 2024), anziché acquistare una casa accendendo un mutuo, preferisce usare il denaro per investire nei meme stocks o le criptovalute, nella convinzione che così si diventa ricchi. Ora quella percentuale è stimata oltre il 40%. E i grandi gestori cosa fanno? Gridano alla bolla speculativa, specie dei titoli Ai (54% rispetto all’41% di settembre, secondo il sondaggio BofA), ma continuano a comprare di tutto.


Come vedete, quando Walter Riolfi scriveva queste righe, c’era ancora il tema “euforia”, ed il tema “buy-the-dip”, ed anche il tema “euforia per i titoli spazzatura ed i meme stocks”, della “euforia degli investitori retail”, e persino (figuratevi!) il tema “euforia delle crypto-valute”. A distanza di soli quindici giorni, questi temi non si trovano più, nelle pagine economiche dei quotidiani, e neppure, nei TG, e neppure dei GR, e neppure sui social.

Finito.

Ma la rilettura di questo articolo vi è stata comunque utile: spieghiamo il perché. Prima di tutto: non è ancora “la bolla”. e poi, osservate nella parte iniziale gli accenni al debito accumulato dalle Aziende che investono su “AI”, ed anche l’accenno ai fallimenti nel settore del credito non bancario. Che vi piaccia, o non vi piaccia, sono due temi ai quali nel prossimo futuro sarete costretti a fare grande attenzione. E l’articolo ve li anticipava. Bene, utile.

Torniamo però alla nostra necessità di decidere, alla nostra esigenza in quanto gestori, ed anche semplicemente di investitori. Come De Bortoli prima, anche Riolfi qui sopra tocca un grande numero di temi: una utile ed ordinata esposizione di argomenti,. ma non ci è utile per decidere.

Vediamo allora se lo stesso Riolfi, in tempi più recenti (pochi giorni fa), ci può aiutare a decidere. Leggiamo qui di seguito: il nostro commento viene subito dopo.

Se diamo ascolto al britannico The Economist, l’America sarebbe prossima a una nuova bolla speculativa, «peggiore di quella che scoppiò nel 2000 con le dotcom», poiché potrebbe mandare in fumo 35 mila miliardi di ricchezza. La previsione è condivisa da un altro analista inglese, Julien Garran di MacroStrategy, secondo il quale la bolla sui titoli dell’intelligenza artificiale (Ai) sarebbe 17 volte più grande di quella di 25 anni fa e quattro volte più distruttiva di quella dei mutui subprime del 2008. Pur evitando toni apocalittici, le analisi della BoE e del Fmi concordano sul fatto che i titoli dell’Ai siano in bolla o quasi. 

Ma quando questa bolla sia prossima a scoppiare è questione senza risposta. Irrazionalmente alte le valutazioni possono restare a lungo, come hanno dimostrato le borse alla fine del secolo scorso. Più empirico è l’approccio degli economisti delle grandi banche d’investimento e delle società di gestione. Non siamo ancora in bolla, dice Goldman Sachs; oppure, le borse hanno ancora strada da fare, sintetizza Ubs. 

Quanto lunga sia questa strada non è dato sapere, ma, seguendo il ragionamento, potremmo dire che Wall Street finirà in bolla quando le valutazioni cresceranno in maniera esorbitante, rispetto agli utili societari realizzati o semplicemente previsti. Prendiamo lo studio di Goldman dell’8 ottobre. Il paragone più appropriato resta la bolla delle dotcom. Il rapporto tra prezzo e azioni è alto dice Goldman, ma a 27 (quello dei Magnifici 7) è la metà di quanto esprimevano i sette titoli più in vista nel 2000 (52). Il cash flow è oggi nettamente superiore, come pure i margini reddituali, e molto più basso è l’indebitamento, cosicché il p/e rispetto al tasso di crescita degli utili è almeno doppio. Probabilmente siamo nelle fasi iniziali di una bolla, sostiene Goldman, ma, par di capire, il vero pericolo lo sperimenteremo solo se il Nasdaq dovesse raddoppiare in pochi mesi. Come avvenne tra agosto 1999 e marzo 2000. La svizzera Sarasin preferisce ragionare sull’indice S&P 500, poiché il p/e del Nasdaq nel 2000 (oltre 70 contro il 34 attuale) era gonfiato da una miriade di società poco redditizie. Ora l’S&P è valutato 23 volte gli utili dei prossimi 12 mesi, «non lontano dal multiplo di 25 registrato al tempo delle dotcom». A quel tempo l’economia era in condizioni decisamente migliori con il pil che cresceva oltre il 4%, contro il 2% attuale, ma il premio per il rischio azionario (Erp, ossia il rapporto tra il rendimento degli utili futuri e quello del Treasury a 10 anni) era finito parecchio sotto zero. Anche adesso è tornato a zero e lascia supporre un ritorno azionario «di appena il 4% annuo nel prossimo decennio». «Il mercato si sta muovendo verso una bolla, ma non significa che scoppierà immediatamente», conclude Sarasin. Sulla stessa linea, ma con una bella dose di ottimismo, si muove anche la svizzera Pictet. «Per portare l’indice S&P 500 a livelli di bolla speculativa sarebbe necessario un ulteriore aumento del multiplo prezzo/utili a 12 mesi oltre quota 27», sostiene. Proviamo a fare due conti. Immaginando che l’S&P cresca del 30%, a 8710, nei prossimi 9-12 mesi (ipotesi non assurda, visto che ha guadagnato il 35% negli ultimi sei mesi) e che i previsti utili dell’indice aumentino del 14% nei prossimi due anni, come suggeriscono le stime di Lseg, avremmo un p/e prospettico di 25,3, contro il 22 di oggi. Saremmo vicini alla bolla. Ma, siccome gli utili previsti a un anno di distanza si sono sempre rivelati superiori di almeno quattro punti rispetto a quelli poi realizzati (per il 2025 sono oggi stimati in crescita del 10,9 contro il 15% dell’ottobre 2024), immaginiamo invece che migliorino solo del 10%. Fra un anno ci ritroveremmo con un p/e prospettico di 27, esattamente come nella bolla del 2000. Il limite di questi ragionamenti sta evidentemente nei troppi «se».

Ma, oggi non si capisce se la crescita economica possa accelerare o ridursi nei prossimi mesi, se l’inflazione scenderà sotto il 3% (quella core è ora al 3,1%), se aumenterà la disoccupazione, se i colossali investimenti delle società Ai daranno i frutti sperati. Neppure si riesce a stimare l’effetto dei dazi, che dovrebbe farsi sentire nei prossimi mesi e, con lo shutdown americano, nemmeno abbiamo i numeri per capire come siano andate le cose nell’ultimo mese. I pochi e parziali dati che sono usciti lascerebbero intendere un lieve rallentamento della crescita, un modesto rialzo dei prezzi, meno occupati e una fiducia in leggero calo. Ma, ancora una volta, gli utili trimestrali si stanno rivelando migliori delle attese, quantomeno quelle del mese precedente.

Il Wall Street Journal nota come «l’esuberanza della borsa si fondi sull’idea che tagli alle tasse e tassi d’interesse in calo ridiano vigore all’economia». È l’idea del presidente Trump che pare esser stata calorosamente abbracciata dai piccoli investitori e in parte pure dai grandi. Ed è proprio quella che tanto preoccupa i gestori di Robeco, poiché l’ampiezza delle misure fiscali e monetarie, combinata con gli effetti negativi dei dazi (e con la turbolenza che già si nota sul mercato del credito, potremmo aggiungere) stanno creando «una pentola a pressione economica senza valvole di sfogo». Si concluderà con uno «scoppio, anche se non possiamo dire se sarà nel 2025, nel 2026 o più tardi».

Nel dubbio è meglio restare investiti e cavalcare l’onda, ragiona la gran parte degli investitori: uscire troppo presto dal mercato significa rinunciare ai futuri guadagni. Vero, ma solo se c’è la presunzione di capire se la bolla sia davvero scoppiata ed essere in grado di vendere in tempo.


La scelta di Riolfi in questo caso è di parlare in modo esplicito di “bolla”: la “bolla di AI”, appunto.

Riolfi tocca anche altri argomenti, e precisamente

  • i parametri di valutazione delle azioni e degli strumenti azionari (in modo diffuso ed articolato)

  • la crescita economica degli Stati Uniti

  • le politiche economiche di Donald Trump

  • le tempistiche per lo scoppio della bolla

Utile. E del tutto tutto condivisibile, ciò che scrive Riolfi sul Corriere della Sera in questo secondo articolo.

Ma quello che invece NON scrive?

Chi segue Recce’d, e soprattutto chi ha seguito la nostra serie Detox, avrà però già notato che il quadro non è completo: vengono trascurati aspetti importanti della realtà, al novembre 2025. Aspetti che ritroverete, sia descritti, sia analizzati in chiave operativa, nei Post precedenti della nostra serie Detox. Aspetti della realtà attuale che influenzeranno, in modo decisivo, i risultati di tutti i vostri attuali investimenti di portafoglio.

Una domanda però a questo punto risulta inevitabile, dopo avere letto i tre pezzi del Corriere della Sera. La domanda è: perché oggi?

Quali parametri di valutazione sono cambiati, tra quelli citati da Riolfi, tra oggi e … giugno? Luglio? Agosto? Settembre? Quali politiche di Trump sono state radicalmente modificate? Quali dubbi sugli investimenti in AI sono venuti fuori solo adesso? Quali altri elementi del quadro che l’articolo ci presenta sono cambiati drasticamente negli ultimi mesi? Perché si sceglie di evidenziare questi eccessi proprio oggi ne mese di novembre 2025?

Chi, come noi e come voi deve scegliere ogni mattina se comperare oppure vendere i BTp, la Borsa di Milano, il dollaro e l’oro non può eludere, trascurare o ignorare questa domanda, ed altre domande. perché tutti oggi ne parlano, e tre mesi fa invece nessuno?

A parte Recce’d e pochi altri, naturalmente: che a qualcuno piaceva dire etichettare come “i gufi”, ma solo fino a poche settimane fa.

Proviamo allora a cambiare quotidiano, e vediamo se troviamo la spiegazione: non è difficile, tutti i media si esaltano con la “bolla di AI”, di questi tempo. Ed anche il quotidiano il Giornale ha detto la sua, affidando l’articolo ad Osvaldo De Paolini, un nome noto a chi si occupa di Borse e giornali dagli anni Ottanta del secolo scorso.

C'è un momento, nei cicli economici, in cui il rumore di fondo l'entusiasmo, i proclami visionari, l'euforia degli investitori non riesce più a coprire il cigolio delle travi portanti. Oggi quel momento sembra essere arrivato.

E non lo dice un pensionato della finanza o un profeta di sventure.

Lo dice Sundar Pichai, il capo di Alphabet-Google, l'azienda simbolo della rivoluzione digitale: se scoppia la bolla dell'intelligenza artificiale a Wall Street, avverte, nessuno sarà risparmiato, nemmeno Google. Quando anche i colossi cominciano a parlare di irrazionalità, forse un dubbio dovrebbe sorgere: non sarà che ci siamo spinti troppo avanti, troppo in fretta?

Negli ultimi mesi abbiamo assistito a una corsa sfrenata agli investimenti in intelligenza artificiale. Solo per il 2025, le imprese americane hanno messo sul piatto quasi 500 miliardi di dollari in nuovi data center. Una cifra che non ha precedenti nemmeno ai tempi della bolla dot-com. A questi numeri vertiginosi va aggiunto l'allarme energetico: la domanda di potenza richiesta dall'IA crescerà in modo spropositato entro il 2030, quasi quanto l'attuale capacità installata nel Regno Unito: Citigroup stima che ciò comporterà 2,8 trilioni di dollari di spesa incrementale. Una voragine. E qui torna un vecchio insegnamento: i cicli del capitale non mentono mai. Quando gli investimenti crescono a dismisura, quando nessuno sembra più interrogarsi sul ritorno effettivo, quando perfino i costi energetici o gli obiettivi climatici vengono sacrificati alla corsa all'oro digitale, allora l'eccesso è vicino. E l'eccesso, in economia, presenta sempre il conto.

Non è questione di essere contro l'intelligenza artificiale. Nessuno nega l'enorme potenziale trasformativo della tecnologia che sta riscrivendo il modo in cui lavoriamo, produciamo, organizziamo la conoscenza. Ma tra il potenziale e i ricavi effettivi passa una distanza che oggi in Borsa sembra ignorata. Per giustificare gli attuali multipli di prezzo in alcuni casi ormai sospesi nel vuoto servirebbero ricavi dieci volte superiori a quelli generati oggi dall'IA. E servirebbero in tempi rapidissimi, perché il ciclo di ammortamento di data center e chip è brevissimo: tre, forse cinque anni.

Qui sorgono alcune domande: e se la rivoluzione dell'IA, sebbene reale e straordinaria, stesse correndo più veloce della capacità delle aziende di monetizzarla? Se i flussi di cassa generati non riuscissero più a tenere il passo degli investimenti? Cosa resterebbe dei valori stellari delle società più esposte? E soprattutto: quanto a lungo potrà reggere un mercato che incorpora già oggi i profitti di un futuro che potrebbe arrivare solo tra dieci o venti anni? Non serve attendere il diluvio per capire che le prime gocce stanno cadendo.

Ed ecco la domanda cruciale: siamo forse nel 2000, quando esplose la bolla Internet? No, non siamo nel 2000. E non siamo nemmeno nel 2008. La differenza è sostanziale.

Le imprese dell'economia reale sono decisamente più sane, molto meno indebitate. Non presentano squilibri strutturali profondi, e il loro ciclo di investimenti è più prudente. Le banche europee non tutte, ma la maggior parte entrano in questa fase con livelli di capitalizzazione che negli anni delle bolle precedenti erano impensabili. Sono vigilate, patrimonializzate, costrette a reggere scenari avversi. Quelle americane sono è vero più esposte ma, salvo qualche eccezione, lontane dalla fragilità pre-Lehman.

Ciò significa che il crollo, quando arriverà, potrebbe essere violento nei prezzi, ma non devastante nei fondamentali del sistema. L'onda d'urto colpirà le valutazioni, non necessariamente l'economia reale; o quantomeno, non con le stesse devastanti modalità.

E qui entra in gioco il suggerimento di un grande saggio, Ennio Doris, spesso ripetuto ma oggi più valido che mai: nei grandi eccessi, la via d'uscita è osservare ciò che resta solido mentre tutti corrono nell'altra direzione.

In breve, è il trionfo del posizionamento obliquo del portafoglio, quello che non rincorre la moda ma intercetta le sue conseguenze, come i facilitatori dell'IA, le situazioni particolari, l'energia nucleare, destinata a rispondere all'immensa fame di elettricità dei data center. Perfino i titoli tecnologici cinesi, oggi scambiati a multipli che ricordano più la prudenza europea che l'euforia americana.

Sì, il diluvio potrebbe essere vicino. Ma non porterà via tutto. Come spesso accade, spazzerà via gli eccessi e lascerà terreno fertile per una ripartenza meno irrazionale.

La rivoluzione dell'IA non si fermerà: forse semplicemente rifiaterà. E quando lo farà, chi avrà investito con disciplina - non inseguendo i multipli, ma guardando soprattutto ai fondamentali - potrà raccogliere i frutti.

De Paolini ci piace, in questa occasione: prima di tutto, perché (come vedete) sceglie di replicare una frase che era già presente in tutti i nostri Post più recenti, e che sintetizza la nostra visione dello stato delle cose al mese di novembre 2025. La frase dice che:

non siamo nel 2000 e non siamo nel 2008.

E non c’è nulla di più vero, di più efficace e di più sostanziale, oggi.

De Paolini in questa occasione ci piace anche per la ragione che adotta un taglio più concreto, più pratico e più vicino alla operatività dei portafogli (che è la nostra attività tipica, come sapete: assistenza nella gestione del portafoglio titoli, attraverso i nostri portafogli modello) rispetto ai precedenti esempi da noi selezionati.

De Paolini offre alcune risposte (a grandissime linee) ai suoi lettori che si domandano: “e quindi, noi che cosa facciamo adesso?”. De Paolini ci piace, in questo caso, perché invece di limitarsi a “descrivere la situazione”, prova anche a trarne alcune conseguenze per i suoi lettori che sono anche investitori. Accetta la sfida.

De Paolini poi fornisce alcune indicazioni di carattere operativo: e qui, nella maggior parte dei casi, Recce’d non è d’accordo con De Paolini: ma è normalissimo, ed è facile da spiegare. Ovviamente De Paolini fa un mestiere, e Recce’d fa un mestiere completamente diverso. Noi, tra un mese, sei mesi, ed un anno saremo qui, a rispondere ai nostri Clienti delle indicazioni operative da noi fornite oggi, con i portafogli modello.

Per questa semplicissima ragione, Recce’d oggi ai propri Clienti NON dice:

  1. che oggi la situazione fondamentale è migliore rispetto agli anni 2000 e 2008 (è vero esattamente l’opposto)

  2. che le economie NON saranno toccate (Recce’d dice esattamente l’opposto)

  3. che le scelte migliori oggi sono quelle che Paolini elenca: … i facilitatori dell'IA, le situazioni particolari, l'energia nucleare, destinata a rispondere all'immensa fame di elettricità dei data center. Perfino i titoli tecnologici cinesi… (le nostre scelte di oggi sono totalmente diverse da queste; domani, oppure dopodomani, poi valuteremo, in funzione di ciò che accade)

Vogliamo però anche evidenziare che siamo in piena sintonia con le indicazioni operative di Paolini in questo articolo, quando mette in evidenza all’investitore tre concetti:

  1. … il posizionamento obliquo del portafoglio, quello che non rincorre la moda ma intercetta le sue conseguenze,

  2. … spazzerà via gli eccessi e lascerà terreno fertile per una ripartenza meno irrazionale.

  3. … quando lo farà, chi avrà investito con disciplina - non inseguendo i multipli, ma guardando soprattutto ai fondamentali - potrà raccogliere i frutti.

Queste sono le due cose che Recce’d ha già fatto, sta facendo, e farà per tutti i propri Clienti.

Insieme ad una terza cosa: a noi, gestori di portafoglio, non passa neppure per l’anticamera di dire ai nostri Clienti che “sì, il diluvio potrebbe essere vicino, ma passerà, come sempre”.

Per un gestore, per ogni gestore, ma in particolare per gestori NON a benchmark come Recce’d, questo eventuale “diluvio” sarebbe al contrario quella “occasione di una vita” di cui abbiamo scritto, poco tempo fa, anche qui nel Blog.

Per noi, gestori di portafoglio a rendimento assoluto (e NON a benchmark) il “diluvio” è parte del lavoro, e non è una fatalità da accettare passivamente: per il nostro Cliente, lo dobbiamo non solo evitare ma pure anticipare e soprattutto sfruttare.

Con questo lungo Post, che è dedicato al modo nel quale i media ed i social abusano del concetto di “bolla di AI”, Recce’d vuole segnalare a tutti i lettori un fatto: le ragioni per le quali si è acceso improvvisamente l’interesse (fino a 60 giorni fa totalmente assente) di banche di investimento, e poi social, e poi media (da TV a quotidiani) per la “bolla di AI” ad oggi non sono chiare, e suscitano numerose domande e numerose ragioni di inquietudine (che non hanno a che vedere con AI).

Suscitano attenzione, dubbi ed allarme in ogni investitore consapevole. Che deve stare molto attento. Estremamente attento: e non ad “AI”, ma alle ragioni dell’improvviso interesse, quando invece gli eccessi di Borsa erano gli stessi, erano già presenti e visibili, e da anni.

Voi, amici lettori, siete proprio certi di avere colto il messaggio nel modo giusto?

E per completare questo lungo Post, ritorniamo al Corriere della Sera, con un quarto contributo che Recce’d prende dal quotidiano milanese.

L’articolo che segue, firmato da Massimo Gaggi, il quale offre le sue considerazioni sul futuro di AI, garantendo che la rivoluzione di AI non si fermerà, che sta già cambiando il Mondo, e che ci sono già applicazioni redditizie (anche de Paolini più sopra si era esposto in questo senso). Si tratta di affermazioni un po’ enfatiche, un po’ azzardare, ed anche un po’ rischiose (quella sulle applicazioni redditizie).

Ma il nostro punto, prima che il nostro lettore si addentri nell’articolo di Gaggi, sta altrove: per noi, gestori di portafoglio, può essere vero o non vero, che la rivoluzione continuerà; e può essere vero o falso che sta cambiando il Mondo, e può essere giusto oppure sbagliato affermare che ci sono già applicazioni redditizie (ma ci piacerebbe, certo, sapere quali sono e dove sono).

A noi di Recce’d, tutto questo proprio non interessa.

A noi, di Recce’d, di tutto questo argomento, e del momento dei mercati finanziari, interessano invece tre altre cose, e precisamente:

  1. negli anni tra il 2000 ed il 2003 l’indice Nasdaq perse lo 80% del suo valore

  2. lo stesso indice Nasdaq ritornò ai valori del 2000 solo nel 2016, ben 16 anni dopo, e solo grazie al QE

  3. fatti ed esperienze come queste non devono intaccare il risparmio di chi è Cliente di Recce’d, ed anzi devono diventare un guadagno, dove è possibile e nella misura che è possibile.

Questo è lavoro: ciò che noi sappiamo fare. E questo è ciò che facciamo, e che vorremmo fare per tutti i lettori di questo Blog. Ed è per questa ragione, che anche oggi invitiamo il lettore a contattarci.

Recce’d è proprio quella alternativa che voi state cercando: nel metodo di lavoro, nella gestione del risparmio, nelle modalità di relazione, e quindi anche nei risultati.

Giovedì 20 novembre 2025

Le borse e il timore della bolla

di Massimo Gaggi

Borse sull’orlo di una crisi di nervi. Per mesi il mercato americano (seguito dagli altri) ha continuato a crescere nonostante i sussurri di chi invitava alla prudenza, a non far crescere una bolla pericolosa: troppo ottimismo sullo stato di salute dell’economia Usa e sulla capacità dei giganti tecnologici di far fruttare in tempi ragionevoli gli enormi investimenti nel campo dell’intelligenza artificiale (AI) generativa. Poi qualcuno ha trasformato i sussurri in grida: nell’ultima settimana i titoli tecnologici hanno registrato cali consistenti.

Come in un fenomeno carsico, lo spettro della bolla delle dot-com che scoppiò 25 anni fa, emerso ad aprile e poi di nuovo in estate e ogni volta esorcizzato da operatori che hanno continuato a scommettere sulle Magnifiche Sette delle tecnologie intelligenti, si è riaffacciato in modo più prepotente. I dati di ieri e di oggi — i risultati economici di Nvidia, dei giganti del commercio Walmart e Target e quelli sul mercato del lavoro fermi da due mesi per lo shutdown del governo più lungo della storia Usa — dovrebbero dare una direzione più chiara a mercati: ieri gli analisti si preparavano a un calo o un’impennata comunque forte, del 7-8%, di Nvidia, a seconda dei risultati. I numeri sono stati ottimi e il titolo, quindi, è salito ma senza grandi strappi (3-4%).

La cautela, anche se tardiva, è benvenuta. Ma senza mai dimenticare che le società dell’AI, certo sopravvalutate, stanno cambiando il mondo: il loro non è certo un fuoco di paglia.

Non c’è dubbio che alcuni degli attori principali si stanno esponendo moltissimo: in modo eccessivo, forse temerario. Nel solo ultimo trimestre, cinque big — Microsoft, Meta-Facebook, Alphabet-Google, Amazon e Oracle — hanno investito ben 107 miliardi di dollari in AI. Non tutti nella stessa misura e non tutti nello stesso modo. Google, che continua a incassare molto in pubblicità e dalla platea degli utenti, ha mantenuto un certo equilibrio, rispecchiato anche dalle quotazioni. Invece Oracle, che si è esposta, in proporzione, di più e deve indebitarsi per finanziare i suoi investimenti non disponendo di vasti flussi di cassa dall’attività consumer, ha perso in pochi giorni quasi un quarto del suo valore (ma prima era salita alle stelle).

Può essere anche lecito fare richiami alla bolla del 2000 a patto di ricordare bene quello che accadde allora sui mercati e nella struttura industriale. Alla fine del Novecento c’era stata una corsa all’oro digitale: si investiva con euforia in start up a volte promettenti, più spesso incapaci di costruire un modello di business sostenibile. Bastava aggiungere «.com» al nome della propria impresa e il valore cresceva come per incanto. Inevitabile la resa dei conti: il Nasdaq, il mercato dei titoli tecnologici, prima quintuplicò il suo valore poi, nel 2002, perse l’80%.

Ma non fu un disastro per tutti: le imprese con scarsa consistenza svanirono nel nulla, ma dalle rovine riemersero quelle che, ripulite dalle scorie, oggi dominano il mercato.

Parliamo di Google che aveva da poco introdotto il suo motore di ricerca che ci ha cambiato la vita, di Amazon che, nonostante la delusione degli azionisti per i continui cali, continuò a investire nella logistica e nei servizi web. Ma anche di Microsoft, Apple e altri ancora. Anni di investimenti eccessivi, non remunerativi, hanno comunque lasciato, oltre alle macerie finanziarie, infrastrutture industriali di rete (fibre ottiche, banda larga) sovradimensionate, ma che si sono rivelate preziose per una nuova era di crescita. Certo, con attori in parte diversi: aziende come Netscape, AOL (America OnLine) e Yahoo! hanno perso terreno, mentre di quegli investimenti hanno beneficiato nuove società come Netflix.

Allora ci fu chi parlò di «fine dell’era digitale», liquidata come un’illusione. Quanto accaduto successivamente ha dimostrato che c’era stato solo un eccesso di speculazione finanziaria: si era dato credito anche ad inventori-sognatori.

Oggi il quadro è diverso: si sta investendo troppo, è vero, nella gara a chi sviluppa i large language model (LLM) più potenti nel tentativo di arrivare per primi al sacro Graal dell’AGI, un’intelligenza artificiale generale superiore a quella umana. Qualcuno potrà scottarsi, certo (e qui consideriamo solo le implicazioni finanziarie e industriali, non le enormi incognite etiche di questa evoluzione). Ma nessuno di noi, anche quando siamo recalcitranti, può negare che il nostro futuro sarà sempre più segnato dall’intelligenza delle macchine. Nessuno, anche in caso di crollo dei mercati, parlerà di fine di un’era tecnologica.

Anche perché tutti i riflettori sono puntati sull’AI generativa, quella che dal lancio, tre anni fa, di ChatGPT, ci tocca direttamente come consumatori e sulla quale vengono fatti gli investimenti maggiori. Ma questo è solo uno dei segmenti del mondo dell’intelligenza artificiale. Ci sono almeno altre tre intelligenze che stanno crescendo anche senza bisogno di investimenti giganteschi come quelli per addestrare i modelli linguistici: quella percettiva (ad esempio il riconoscimento facciale), quella agentica (basata su agenti digitali autonomi che diventano assistenti capaci, oltre che di fornire dati, di proporre anche soluzioni a problemi che hanno individuato da soli) e quella in rapporto diretto con l’attività fisica (l’evoluzione della robotica).

Se ne parla meno perché si tratta di tecnologie destinate non ai consumatori, ma al mondo della produzione o alle funzioni di governo. Ma, proprio per questo, si tratta di tecnologie che già trovano impieghi redditizi.

Peter Thiel fa notizia perché vende all’improvviso tutte le sue azioni di Nvidia per un valore di oltre 5 miliardi di dollari. Forse dovrebbe fare più notizia perché la sua «misteriosa» Palantir, scesa dai massimi di inizio novembre (207 dollari) agli attuali 165, vale comunque il triplo rispetto a un anno fa. E qui, più che sulla tenuta finanziaria, bisognerebbe interrogarsi sull’onnipotenza di un gigante poco noto che fornisce tecnologie di Rete e di analisi dei dati al Pentagono, alla Cia e alle forze militari e ai servizi segreti di mezzo mondo.

Valter Buffo