Coronavirus ed altri virus (parte 2)
 
2020_week_01_feb_001bis.png

Come abbiamo fatto già sette giorni fa, anche oggi ci dichiariamo incapaci di affrontare nel modo che è appropriato il tema coronavirus. Tema serissimo, che va giustamente lasciato a chi di queste cose ne capisce.

Noi in Recce’d “ne capiamo”, ma di altre materie.

Ad esempio, ci è chiarissimo quale è il motivo della reazione (ampia, e significativa) dei mercati di Borsa alle notizie sull’epidemia.

Da almeno cinque mesi, sui mercati si è diffuso un altro virus: il virus diffuso dalle banche globali di investimento e generato nei laboratori segretissimi della Federal Reserve.

Si tratta di un virus che genera allucinazioni nel pubblico degli investitori, che si fa convinto (chissà perché, poi? non ci sarebbe ragione) che ormai gli uomini delle Banche Centrali dispongono di un potere assoluto, e non scalfibile, sui destini dei mercati finanziari.

Cosa che ovviamente è del tutto falsa, come dimostrano in modo concreto gli ultimi 20 anni di storia dei mercati.

Ma il virus si diffonde, con le banche globali di investimento come agenti che governano la diffusione, e le Reti di promotori finanziari come distributori del contagio.

Come detto si tratta di allucinazioni: allucinazioni dannose, in quanto portano il grande pubblico degli investitori a fare le scelte più sbagliate all’interno del loro portafogli.

Poi che cosa accade? Perché questa piacevole illusione non dura per sempre?

Presto detto: accade che la realtà dei fatti ricorda a tutti che ci sono situazioni che non possono essere risolte con “immissioni di nuova liquidità nel sistema bancario”, e tanto meno con il QE.

2020_week_01_feb_002.png

Accade anche che la realtà dei fatti ricorda a tutti che non sempre si possono “dirigere” le Borse pubblicando dei Tweet: ed infatti, come tutti avrete notato, certi Tweet da una decina di giorni sono del tutto scomparsi.

A quel punto, ognuno dovrà valutare se le scelte fatte sono le migliori, nel proprio interesse.

2020_week_01_feb_001sexies.png
Mercati oggiValter Buffo
Una farsa alle battute finali
 
2020_week_01_feb_003bis.png

Si scrive qui sopra a commento dell’immagine “la divergenza tra redimenti obbligazionari ed indici delle Borse nel mese di gennaio è stata una farsa”.

Noi aggiungiamo: non soltanto nel mese di gennaio.

I mercati finanziari sono stati trasformati, da tempo ma in modo molto evidente negli ultimi 12 mesi, in una farsa che sarebbe anche comica … se non fosse tragica.

Una farsa che non potrà durare a lungo. Una farsa che già oggi è alle sue battute finali.

Ma andiamo sul concreto. Volete sapere … come si fanno i soldi, in questo 2020? E poi anche nel 2021, e 2022, e anni seguenti?

Mettetevi al lavoro, utilizzate il grafico che segue, aggiungete alcuni dei grafici che abbiamo pubblicato la settimana scorsa, e fate due conti sul retro della prima busta che avete a porta di mano.

Sta tutto scritto lì, e non vi serve una laurea in finanza (ed ancora meno in matematica).

2020_week_01_feb_003.png
Mercati oggiValter Buffo
Possibile che non se ne sia accorto nessuno?
 

Vi invitiamo a non fare l’errore di credere che, siccome nei TG si parla unicamente di coronavirus, tutto il resto del Mondo si ferma.

Il Mondo va avanti, accadono fatti molto importanti, e vengono pubblicati dati importantissimi.

La settimana scorsa, ad esempio, ne sono stati pubblicati a decine, ed ognuno meriterebbe un Post di approfondimento.

Noi per voi abbiamo scelto il dato pubblicato giovedì 30 gennaio 2020, per il PIL degli Stati Uniti nel trimestre ottobre-dicembre.

2020_week_01_feb_004sexies.png

Se non arriva il Tweet di Trump, le televisioni come CNBC e i quotidiani non mettono il dato in prima pagina: eppure, questo dato ci ha detto cose molto importanti. Che riassumiamo qui.

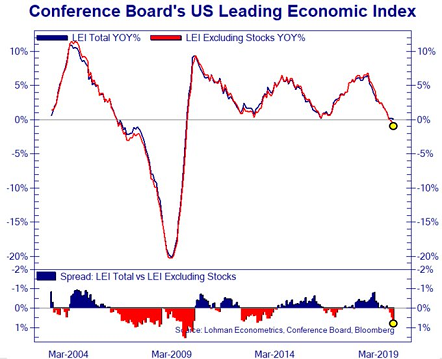
La crescita, annualizzata, del PIL degli Stati Uniti nell’ultimo trimestre del 2029 è stata del 2,1%. Di questo 2,1%, lo 1,42% deriva da una sola componente, che è la bilancia commerciale.

In sostanza: il calo delle importazioni, che vedete sopra nel primo grafico, ha determinato una crescita del PIL degli USA dello 1,42%, mentre tutte le altre componenti insieme hanno determinato una crescita che, se riportata su base annua, è pari allo 0,7%.

Ma Trump non ha mandato il suo Tweet, e quindi nessuno ha ritenuto importante scrivere che questo dato anticipa una crescita vicina allo zero, nel primo trimestre 2020, che è il trimestre in corso.

Poi, il giorno dopo, è stato pubblicato anche il dato che vedete sotto.

2020_week_01_feb_014.png

Il dato dell’immagine qui sopra, e quello dell’immagine che segue, meriterebbero un’analisi di dettaglio che non svilupperemo in questa sede: ma seppure ad un semplice sguardo, lanciano un messaggio che dovrebbe risultare piuttosto chiaro.

2020_week_01_feb_004bis.png

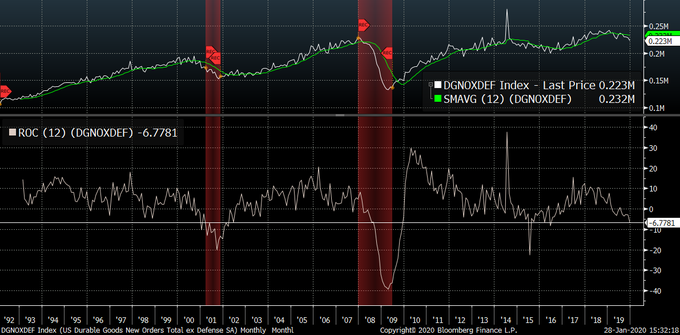
Se poi aggiungete il dato di martedì scorso, 28 gennaio, per i beni durevoli, che ci ha detto che la spesa per investimenti delle Società negli Stati Uniti (esclusi gli aerei e la difesa) ha subito un CALO del 7% negli ultimi 12 mesi, allora il quadro è completo, e non ci vuole un economista per capire. Lo vedete nel grafico in basso.

Ma non arriva il Tweet, ed allora nessuno ne scrive e nessuno ne parla in TV, per ora. Ma vedrete che se ne parlerà, e molto presto.

2020_week_01_feb_004.png
Mercati oggiValter Buffo
Mania e panico
 

Non abbiamo idea di ciò che potrebbe succedere lunedì 3 febbraio, al momento della riapertura dei mercati finanziari in Cina (ma … riapriranno?).

Siamo certi che le Autorità cinesi hanno attivato, con largo anticipo, una serie di meccanismi di protezione, inclusa una ampia opera di persuasione rivolta agli operatori nazionali, il cui scopo è quello di limitare la caduta degli indici nazionali, che come si legge nell’immagine qui sotto potrebbe essere molto ampia.

2020_week_01_feb_015bis.png

Siamo sicuri che questi interventi avranno almeno in parte successo, limitando le oscillazioni dei prezzi: ma quanto a lungo potranno durare, questi interventi a supporto?

Ad esempio: quale impatto avranno, le misure interne di espansione monetaria cinese, sul cambio dello yuan cinese, che proprio venerdì scorso era tornato sulla soglia di 7 nel cambio contro dollaro USA?

2020_week_01_feb_015sexies.png

Come scritto sopra, non non abbiamo idea di che cosa possa succedere: ma vogliamo sottolineare il fatto che chi gioca con gli eccessi deve poi accettare rialzi e ribassi.

Come tutti sanno, la MANIA di mercato che spinge gli indici verso “nuovi record assoluti”, scollegandoli dai supporti offerti dalla realtà del Mondo circostante, potrebbe facilmente dare origine ad episodi di PANICO.

Sono le regole del gioco, di questo nuovo gioco messo in piedi da Banche Centrali e grandi banche di investimento. Regole che vanno accettate “nella buona e nella cattiva sorte”, e che vanno affrontate con una strategia di gestione del portafoglio adeguata a questo nuovo contesto di mercato.

Mercati oggiValter Buffo
Mercati Emergenti: quota 24000
 

Quattro mesi fa, quando l’indice della Borsa di Milano era tornato ad avvicinarsi a quota 24000, abbiamo letto articoli di stampa, abbiamo ascoltato servizi delle TV specializzate, ed abbiamo registrato i commenti degli analisti, che tutti dicevano che stava per succedere qualcosa di importante. Più di 100 giorni fa.

Ai Clienti noi quattro mesi fa dicemmo: non sta succedendo un bel nulla. E suggerimmo di non cadere nella “suggestione dei numeri tondi”, e di dedicare al contrario la loro attenzione alla realtà, ed ai dati in uscita, incluso quello che vedete qui sotto che è dell’altro ieri.

2020_week_01_feb_008.png

Il comportamento della Borsa di Milano, nell’ultima settimana di gennaio 2020, è la conferma tangibile non soltanto del fatto che non stava succedendo proprio nulla a quota 24000, ma pure del fatto che (come scriviamo da anni) Milano è una piazza che ormai va collocata … tra i Mercati Emergenti.

Le notizie sulle banche, in arrivo dalla BCE, martedì 29 gennaio (notizie rilanciate in prima pagina dai maggiori quotidiani in Italia) avevano spinto di nuovo il listino sopra i 24000 punti.

Anche se si trattava delle solite, vecchie notizie sui giudizi della BCE sui bilanci e il capitale a garanzia, e soprattutto in attesa di vedere “il rimbalzo di Wall Street”.

In curiosa contrapposizione, poche ore dopo, si leggevano poi le notizie sulla Popolare di Bari che leggete nell’immagine qui sotto.

Popolare di Bari che naturalmente era un “caso isolato”, che naturalmente non aveva rapporti con le grandi banche del sistema italiano, e che naturalmente non aveva suscitato alcuna attenzione alla BCE oppure in Banca d’Italia, dove però si “danno i voti” al Credem ed a Unicredit, e a Intesa, e così via, utilizzando il medesimo metodo di lavoro.

Ve lo ripetiamo anche oggi: se pure l’indice della Borsa di Milano domani risalisse sopra i 24000 punti, si tratterebbe di nuovo di un bel nulla. Di nulla. Sono gli alti e bassi di una Borsa Emergente.

2020_week_01_feb_005.png
Valter Buffo