

Consulenza finanziaria nel 2016 (parte 6): il capitale umano

Qualche giorno fa, nel Post precedente della medesima serie, abbiamo segnalato come le cose stiamo procedendo in modo non più arrestabile, ma con velocità differente da una parte e dall'altra dell'Oceano Atlantico. Molto più incisivi gli americani (come sempre), molto più lenti e rallentati dalle piccole convenienze "di condomino" gli europei. Affidarsi alle riforme della normativa, in Italia, è tradizionalmente una scelta poco efficace: al tempo stesso, però, rimanere fermi e passivi è una scelta perdente. Il Cliente investitore può fare, e può fare molto. 

E può cominciare diventando più attento ed esigente: e pretendendo standard di servizio più elevati. E' arrivato il tempo di farla finita con analisi pasticciate, ricette "tradizionali della nonna", coi consigli "dell'amico dell'amico": la consulenza è una professione complessa quanto quella del medico, dell'avvocato oppure dell'ingegnere, non la può fare chiunque e non si può fare "ad orecchio" oppure perché la si fa "da tanti anni". Non si riesce davvero a comprendere perché, in questo settore, si accettino consigli da tutti, anche da chi fino a ieri faceva un altro mestiere, oppure da chi mette i numeri dentro una macchinetta e ne tira fuori un portafoglio.

Tocca quindi ai Clienti esigere di più: il consulente va incalzato giorno per giorno, sulle singole scelte e sugli elementi che le supportano; va messo a confronto sui risultati (non quelli tra 5 anni: quelli del 2015 e del 2016). E fa una grandissima differenza, dal punto di vista del Cliente, sapere se il proprio portafoglio ha guadagnato perché "i mercati hanno rimbalzato", oppure perché il consulente ha fatto alcune scelte, esplicite,  a favore di questo oppure quell'investimento. Fa tutta la differenza: e lo vedete ogni volta che gli indici di mercato crollano. I nostri portafogli, che sono stati costruiti in modo tale da risultare coerenti con quanto prescritto dalla normativa UCITS III per la gestione dei Fondi, creano valore per il Cliente perché la strategia con cui li gestiamo è in grado di generare rendimento assoluto con un rischio controllato: oggi tutti scrivono di "rendimento assoluto" e di "flessibilità", ma non saprebbero neppure spiegare il loro processo di investimento. Chiedete e verificate.

Come molte altre volte è successo, in Italia la riforma dovrà partire dal basso: dal Cliente investitore, che dovrà cominciare ad esigere un supporto più qualificato, non di vendita ma di scelta, quotidiano, analitico. Che dovrà esigere che il background e le esperienze del suo consulente non siano quelle di un venditore o di un divulgatore, ma siano invece quelle di chi si fa chiamare "gestore" perché conosce il significato del "gestire un portafoglio", conosce le tecniche, le valutazioni e le strategie. Chi manca di questi requisiti, chi viene da altre professioni, semplicemente non è un consulente: vi sta vendendo un "pacchetto" preconfezionato, e nei momenti di stress non saprà come reagire, e non si farà trovare da voi.

Per questo, la nuova App di Recce'd, disponibile dal giorno 11 marzo nella versione per iPad,  farà la differenza: ogni giorno, ogni ora, il Cliente potrà verificare che gli standard di servizio elevati che Recce'd si è data sono sempre rispettati, e sono sempre a disposizione del Cliente. Ci troverete sempre, ci troverete dovunque vi troviate, e quando ne avrete necessità.

Mercati oggiValter Buffo
Dieci anni di indici negativi (parte 8): ma se è appena successo!

Ci sono molti investitori che restano scettici, quando leggono che per dieci anni, e forse più, i maggiori indici di mercato potrebbero avere rendimenti nulli o peggio ancora negativi. Molti pensano che sia impossibile: e si sbagliano di grosso, perché è già successo molte volte, e perché è appena successo, in tempi recentissimi. Lasciamo da parte i casi più celebri, la Borsa di Tokyo e quella di Milano: e guardiamo invece agli Stati Uniti col grafico qui sotto. L'indice in blu è l'indice dei Fondi Comuni che investono in obbligazioni a basso rating, le cosiddette high yield: come vedete, negli ultimi 10 anni, la performance risulta negativa del 20% nonostante il fatto che queste obbligazioni abbiamo cedole del 6-8% l'anno. Notate poi che la linea bianca è il risultato del migliore, tra i Fondi Comuni che appartengono a questa categoria: in dieci anni, ZERO. E questi sono dati oggettivi, e non opinioni.

Essendo che, in Italia ed in Eurozona, negli ultimi 10 anni le Reti di private banking e le Reti di promotori hanno "riempito" i portafogli dei Clienti con questi titoli, spingendo sulla "cedola alta" (senza spiegare che i rendimento alla fine sarà dato dal prezzo e non dalla cedola) può essere utile per molti chiedersi se la medesima cosa che è successa negli USA nell'ultimo decennio non potrebbe ripetersi, nei prossimi anni, proprio in Eurozona. Visto che, lo avete capito tutti, Draghi più di così ormai non potrà più fare.

Mercati oggiValter Buffo
Verso il nocciolo della questione (3): le Banche Centrali ed i mercati finanziari

Tra i pochi aspetti positivi che possiamo mettere in evidenza, di questo inizio del 2016, uno (molto importante) è una nuova consapevolezza. persino Draghi, nella conferenza stampa del 10 marzo, ha messo da parte toni aggressivi e dichiarazioni roboanti ("faremo tutto il necessario", quelle sulle quali per anni hanno campato le Reti di vendita di Fondi Comuni e le Reti dei private bankers. Non c'è nessuna ripresa all'orizzonte, e per l'inflazione ci vorranno anni: e lui non farà "di tutto", ad esempio coi tassi abbiamo chiuso qui ed oggi.

Va precisato: non è un'idea del signor Draghi. Alla più recente riunione del G20, c'è stata una convergenza internazionale sul fatto che "le politiche monetarie non sono sufficienti" e che "le misure non-convenzionali sono inefficaci o dannose". Quando noi di Recce'd lo scrivevamo due o tre anni fa, venivamo accusati di fare i "gufi", di un eccesso di "pessimismo". 

Guardiamo però avanti: e guardiamo all'interesse degli investitori. Il punto oggi è il seguente: le Banche Centrali hanno già fatto più di un passo indietro (sono un passo indietro anche le ultime mosse di Draghi: anche se sui quotidiani si legge l'opposto, perché naturalmente anche questa volta Draghi è stato frainteso, come sempre), ma nessuno prenderà il loro posto. I mercati finanziari? Si arrangino. Ed è così che (come avevamo previsto) ora gli investitori sono lasciati al loro destino.

L'investitore farà bene a leggere con doppia e tripla attenzione, quindi, le analisi e le valutazioni su ciò che ci aspetta: ad esempio, le previsioni di Draghi giovedì scorso, ma soprattutto le parole (che pesano molto, ma molto di più) della Federal Reserve.

Fed Vice Chairman Stanley Fischer, 72, with an illustrious career in public service and academia, is among the world’s most respected economists. Speaking of six years of Fed efforts to stimulate the economy through quantitative easing or asset purchases, Fischer conceded that it is not yet possible to fully evaluate the effects. Similarly he said that in the current economic environment it is not possible to know the equilibrium level of interest rates.

Warsh, 45, was a Fed governor from 2006 to 2011 and is now a visiting scholar at Stanford’s Hoover Institution. He addressed the same group a day later and strongly  A close associate of then-Fed chairman Ben Bernanke during the financial crisis, Warsh supported quantitative easing in 2008 but believes it went on too long. To be effective, Warsh said, unorthodox monetary stimulus has to be “timely, temporary, and targeted.” Multiple episodes of bond purchases keeping interest rates barely above zero punished savers and drove up asset prices. “The increase in household wealth,” he said, “is impressive for those who already possessed financial assets. But about half of American households have no accumulated balance sheet wealth. They are living on stagnant incomes.” These people, said Warsh, are still awaiting the trickle down benefit of QE. Warsh believes the Fed was too slow in raising interest rates. And he believes Fed policy deserves some blame for the persistent sluggishness of the recovery.

Listening to these erudite policy makers, it is apparent that seven years after the crisis the U.S. and world economies are still sailing in uncharted waters. Unprecedented monetary stimulus hasn’t resulted in sustained growth. The financial system is flush with cash but banks are slow to lend, consumers slow to borrow, and business slow to invest. It’s a conundrum that eludes solution.

Leggete con attenzione queste parole: e se hanno ragione loro, come noi di Recce'd crediamo, preparatevi a gestire con grande energia tutte le vostre posizioni in titoli.

Mercati oggiValter Buffo
Crisi dei fondi hedge (parte 5): la nuova sfida (che Recce'd raccoglie)

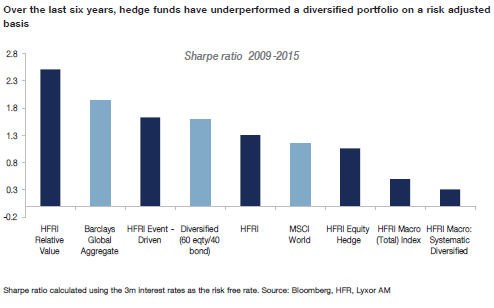
Nei precedenti quattro Post di questa serie, via abbiamo fornito informazioni ed elementi oggettivi di giudizio per supportare la nostra tesi che è la seguente: la crisi della categoria di Fondi HEDGE è profonda e probabilmente non reversibile, ma questo non significa che sia in crisi la domanda di strategie di investimento "alternative". Al contrario, la crisi dei Fondi HEDGE è arrivata proprio quando il pubblico dei risparmiatori ha realizzato che questa categoria di Fondi non è "alternativa" quanto si dice. E' facilissimo riasumere il tutto con il grafico che vedete qui sotto: se si rapportano i rendimenti alla volatilità realizzata (la volatilità ex-post) la performance dell'indice dei Fondi HEDGE HFRI negli ultimi anni è risultata inferiore a quella di un tradizionale portafoglio bilanciato (60/40). Che poi questo sia il prodotto di condizioni di mercato distorte e non ripetibili in futuro, quello è un dato certo: ma nel frattempo, la categoria dei Fondi HEDGE ha dimostrato di non essere in grado di garantire un extra-rendimento in tutte le condizioni di mercato. E da qui la crisi: forse, anzi con ogni probabilità, quello dei Fondi HEDGE non è il veicolo, non è il contenitore adatto per risolvere i problemi degli investitori che cercano strategie alternative e un rendimento assoluto.

E qui parte ovviamente una nuova sfida, alla quale anche Recce'd partecipa. La sfida può essere descritta in modo molto semplice, partendo dalle parole che leggiamo stamattina sul Wall Street Journal:

The most important lesson [of the 36 years running the newsletter] is just how difficult it is to beat the market. If we get together in 30 years and compare how we did starting then until 30 years hence, we’ll find that almost all of you would do better if you put all your money in Vanguard’s Index 500 Fund and did nothing else for the next 30 years. Hardly anyone has beaten the market over that period of time, and it’s not just true of newsletters; it’s true of hedge funds, it’s true of mutual funds, money managers and so forth. It’s even more depressing than that, because even if you took the very select group that has beaten the market and looked at them alone going forward, you would find that most of them fail to beat the market [in the future].”

Si tratta delle parole di un veterano di Wall Street, e quindi di parole dettate dall'esperienza. Allo stesso tempo, si tratta di parole che riflettono una teoria molto nota, e molto vecchia: la teoria che ripete che è impossibile "battere il mercato".

Se guardiamo al problema da questa angolazione, noi di Recce'd siamo d'accordo con il veterano di Wall Street. Ma non è questa l'angolazione giusta.

Partiamo da un punto, molto semplice: "mercato", d'accordo, ma quale mercato? La Borsa di New York? I Treasuries? La Borsa di Tokyo? Di Milano? Metà e metà? Già così il discorso cambia, e di molto. Passiamo poi all'arco di tempo: gli ultimi 30 anni, dice il nostro amico: ma se prendiamo un intervallo di altri 30 anni? Ad esempio, i 30 anni che iniziavano nel 1978? Il nostro amico, dopo quel trentennio, non avrebbe potuto ripetere la medesima affermazione che leggiamo oggi.

Ma soprattutto: noi di Recced' siamo certi che il problema dell'investitore non è MAI quello di investire e poi aspettare 30 anni. Gli investitori guardano al proprio patrimonio (giustamente) ogni giorno. Ed allora, è proprio il problema da risolvere che cambia.

Per gli investitori, privati ma anche Istituzionali, il problema è diverso: è ottenere ogni anno un rendimento decente e dignitoso, con una volatilità sotto controllo. Senza incorrere in situazioni come il 2000, oppure il 2008 (oppure forse il 2016? o magari il 2017?) in cui il 50% del patrimonio è andato in fumo. Certo: poi le Borse hanno recuperato, dopo anni, ma chi avrebbe potuto garantirlo allora? Nessuno al mondo (neppure il nostro amico di Wall Street): si poteva solo pregare.

Questo è il valore in un servizio: proteggere e fare crescere i patrimoni. Indovinare dove sarà la Borsa tra 30 anni (oppure 10 anni, oppure anche solo 5 anni) invece non è un servizio, è solo una scommessa, e non ha alcun valore per chi si affida al consulente, alla Società, al Fondo. Provate ad immaginare una Società qualsiasi, che produca biscotti, oppure automobili, oppure software, che lancia un prodotto sul mercato e poi dice "ora stiamo fermi, e vedremo tra 5 anni come sarà andata". Sarebbe un suicidio imprenditoriale.

Noi di Recce'd abbiamo studiato, testato ed applicato alcune soluzioni per questo problema, che funzionano ogni giorno. Sulla nostra App per iPad, gli utenti registrati possono seguire le nostre performances e rendersene conto.

Mercati oggiValter Buffo
Problemi strutturali e soluzioni congiunturali (parte 1)

Detto che la nostra strategia di portafoglio resta incardinata sulle valutazioni fatte a fine 2015, rispetto alle quali non ci siamo spostati (dettagliata in una serie di Post iniziata il 26 dicembre 2015); e detto che i mercati finanziari in questo 2016 resteranno sempre volatili, nervosi e contraddittori, sarà bene fare chiarezza e distinguere i problemi di tipo strutturale da quelli congiunturali.

Come già scritto più volte, anche in questo Blog fino dallo scorso settembre (in una serie di Post), il problema maggiore per i mercati nel 2016 sarà, inevitabilmente, la liquidità, o meglio la mancanza di liquidità, problema che non viene risolto dall'aumento di QE deciso ieri dalla BCE perché la liquidità addizionale della Banche Centrali (Giappone docet) distrugge la liquidità fornita dal settore privato, specie nel comparto obbligazionario. Il secondo maggiore problema del 2016 sarà la crescita economica, come ci hanno confermato solo due giorni fa, i dati dall'Asia. Il terzo problema strutturale sono le banche, la cui crisi è internazionale e si allarga ogni giorno.

Tutte cose che abbiamo già detto e scritto. Qui ci sembra utile sottolineare che tutte le cose già dette, sui mercati finanziari, "non macinano più": ed è per questo che noi di Recce'd, nella gestione del portafoglio, insistiamo sulla flessibilità, sempre e comunque, e sullo stare sul portafoglio ogni giorno. I problemi strutturali che abbiamo elencato sopra esistono, sono grandi e condizioneranno i mercati per anni. Detto questo, ci saranno fasi di ribasso e poi fasi di rialzo: ed è solo da lì, dal sapere leggere questa alternanza, che deriva una performance positiva in anni come questi.

Questo molti investitori non lo condividono. Vorrebbero sapere da noi "su che cosa investire oggi per guadagnare a fine anno e non pensarci più". Non abbiamo una risposta per questa domanda: semplicemente perchè quella risposta non esiste. Non c'è mai stata, neppure in passato: ma in un anno come il 2016 è ridicolo pensare di potere dire oggi come finiranno a dicembre gli indici di mercato. E' necessario invece stare sul mercato tutti i giorni, e restare flessibili sempre.

La performance si costuisce così: il più grande errore sarebbe quello di irrigidirsi e di pensare che, siccome la visione del mondo non è cambiata, il portafoglio deve sempre rimanere orientato nella medesima direzione. Fare performance è una cosa del tutto diversa dallo "avere ragione".

Mercati oggiValter Buffo