Capire perché Draghi se l'è cavata al meglio che era possibile (parte 1)

Molti, anzi tutti parlano di Draghi: pochi comprendono il senso delle sue parole e dei suoi gesti. E' quello che si ricava guardando ai mercati: un anno fa, in quanti tra i "tifosi" della BCE avevano capito le implicazioni delle decisioni rpese allora? A giudicare dai mercati, nessuno o quasi. E oggi? Ovviamente è presto per dirlo, a 12 ore dalla riunione della BCE, ma di certo la reazione dei mercati ieri, giovedì 10 marzo, è stata molto emotiva e poco ragionata.

Il parere di Recce'd è che le mosse annunciate ieri sono andate in scia alle mosse precedenti: e che altro poteva fare, Draghi, dopo 12 mesi di QE? Innestare una affannosa e confusa marcia indietro? Sarebbe stato impossibile, e controproducente. Le mosse annunciate ieri saranno efficaci né più e né meno delle precedenti: cioè molto poco, vicino allo zero.

E tuttavia: ci sono altre cose da sottolineare, della giornata di ieri:

  • prima fra tutte, il fatto che Draghi non è solo, non è sconfitto, non è senza strumenti; il segnale politico c'è, ed è forte;
  • un secondo segnale è la decisione di rivedere al ribasso le stime per la crescita e le previsioni per l'inflazione: un segnale forte, di minore "bullismo", di rinuncia allo "ottimismo forzato";
  • ed infine, lo scetticismo degli operatori di mercato, almeno nei minuti e nelle ore che hanno seguito la conferenza stampa: anche questo è un segnale forte.

Dire oggi che le misure annunciate ieri sono addirittura peggiorative sarebbe un assurdo: è chiaro che una fase di mercato è finita (già nel 2015), è chiaro che la BCE non guida i mercati finanziari (anche quello era chiaro già nel 2015) ma sarà bene non scivolare nell'eccesso opposto.

Mercati oggiValter Buffo
Nel giorno di Draghi spiegate le ragioni del QE

Proprio nel giorno in cui si riunisce il Board della BCE, 10 marzo 2016, il principale quotidiano italiano decide di svelare al suo vastissimo pubblico le ragioni autentiche per le quali fu avviata la operazione chiamata QE da parte di Draghi. Noi di Recce'd ne scrivemmo già due anni fa: il QE in Eurozona (ma pure negli Stati Uniti) aveva ed ha tuttora un solo obiettivo concreto. Che non è l'inflazione, non è la crescita del Prodotto Nazionale, non è il benessere collettivo: il QE serve solo per evitare alle banche commerciali, ed alle grandi banche in particolare (tutte sottocapitalizzate), di confrontarsi con i mercati finanziari per raccogliere capitale.

L'articolo è molto significativo, a partire dal titolo molto esplicito: "Addio ai guadagni grazie ai Btp, per le banche si apre una nuova era. Nel 2012 un quarto dei ricavi dai titoli di Stato. La triangolazione fra prestiti dalla BCE  e prestiti al Tesoro quest’anno frutterà alle banche meno di mezzo miliardo".  

Con le operazioni di QE, si è permesso alle banche commerciali di aggirare il mercato ed evitare gli aumenti di capitale, garantendo alle banche medesime guadagno del tutto scollegati dal loro business tipico e del tutto scollegati dalla creazione di valore a favore dei loro Clienti. Come? Lo spiega benissimo questo estratto dell'articolo del Corriere:

"Ai nuovi dati pubblicati ieri, a gennaio di quest’anno le banche italiane detenevano titoli di Stato per 389 miliardi: circa un quarto del debito del Tesoro presente sui mercati finanziari. È un grande aiuto allo Stato, ma anche alle banche stesse. Stime caute indicano che solo nel 2012 per loro il guadagno in cedole sui titoli pubblici è di 14 miliardi, prima delle tasse e al netto dei (piccoli) interessi pagati alla Bce. Quell’anno quasi un quarto dei ricavi delle banche italiane viene costruito così, finanziato dai contribuenti attraverso gli interessi versati dal Tesoro. Non che sia un meccanismo anomalo, in tempi di crisi: si prende denaro in prestito da Francoforte a scadenza di tre anni e lo si presta allo Stato in media a scadenze simili. Nel 2013 questo ingranaggio prosegue ma i rendimenti da cedole scendono a poco più di 9 miliardi, perché nel frattempo la tempesta finanziaria si placa e si restringe lo spread fra titoli tedeschi e italiani. L’effetto positivo però declinante continua nel 2014, quando le banche guadagnano poco meno di sei miliardi in cedole del Tesoro e anche l’anno scorso, quando ne guadagnano circa due e mezzo (come mostra il grafico)".

Recce'd ravvede in questi dati in esempio di utilizzo della politica monetaria a fini privatistici. Si aggiunga poi ciò che non viene detto qui, ma è stato invece detto in altre sedi dal Fondo Monetario, dalla Banca dei Regolamenti Internazionali e a autorevoli commentatori, ovvero che che queste politiche spregiudicate, da molti chiamate "non convenzionali" ma che al contrario sono convenzionali come ogni altro aiuto di Stato, comportano gravi rischi di stabilità per l'intero sistema economico. Se questi rischi domani si materializzassero, chi pagherebbe il prezzo non sono quelle banche che sono state ricapitalizzate attraverso i BTP, ma saremmo tutti noi, investitori e consumatori.

Mercati oggiValter Buffo
Oltre il rimbalzo

Lo scorso 10 febbraio, in questo Blog, ci chiedevamo nel Post "Strategia di investimento 2016: cosa c'è dopo il rimbalzo?", ci chiedevamo quali sono i temi che avrebbero dominato, sui mercati azionari, una volta che si fossero raggiunti determinati livelli tecnici. Ad un mese di distanza, con lo S&P 500 che fa il suo test della quota psicologica di 2000 punti, il tema resta di grande attualità.

E vi chiariamo che da un lato, ovvero per il medio termine, le nostre valutazioni restano le medesime di inizio anno, quelle che avete letto con dettaglio anche in questo Blog e che potete ritrovare con estrema facilità anche leggendo il grafico qui in basso.

Nel breve però la nostra valutazione è più complicata, come sanno bene in nostri Clienti che vendo i movimenti fatti sui nostri portafogli: chi ci segue, sul Blog, oppure nel The Morning Brief, ovvero nel The Portfolio Edge, oppure anche su Soldi On Line, conosce già alcuni elementi di valutazione, che elenchiamo qui di seguito:

  1. il dato più forte è la prudenza emersa tra gli operatori in Febbraio: circolano molte opinioni negative, specie tra le banche globali: diciamolo in questo modo, il pessimismo adesso è "di moda", e questo per gli indici è un segnale positivo e non negativo
  2. il secondo dato forte è che i dati fondamentali, i dati macroeconomici, sono meno peggio del previsto: specie quelli degli Stati Uniti; per il momento, l'Europa non è (ancora) in crisi, e la sola vera area critica oggi, ovvero nel breve termine, è l'Asia
  3. il petrolio, fattore di disturbo per l'intero 2015, ha smesso di scendere: e come tutti ormai sapete a nostro parere è più probabile un ulteriore recupero, della discesa sui 20$ che molti vedevano solo due mesi fa (che ha poi provocato l'attuale short squeeze)

Per queste, ed altre ragioni ancora, siamo molto attenti e molto flessibili nella gestione del rischio equity nei portafogli: monitoriamo ogni giorno utili, crescita, tassi, valutazioni ed ogni altro dato, ma allo stesso tempo riteniamo che sarebbe del tutto sbagliato ignorare la psicologia degli investitori, dopo due mesi di così esasperata turbolenza.


Dieci anni di indici negativi (parte 7): contro Warren Buffett

Chiariamo subito: non si tratta di Recce'd. Non siamo noi ad andare contro Warren Buffett, che è così tanto distante da noi in tutti i sensi da rendere assurdo anche solo il pensiero.

Se citiamo questo grandissimi gestore di portafoglio, probabilmente il più noto ed anche quello più di successo del XX secolo, è perché il tema dello "investire per il lungo termine" torna quasi ogni giorno, riproposto senza soluzione di continuità dai media e sopratutto dai venditori. Ai venditori delle Reti, quella ricetta fa comodo (in una versione ultra-semplificata) perché nessuna scelta è mai sbagliata "definitivamente", c'è sempre un lungo termine in cui tutto recupera, i risultati non contano perché contano solo quelli di lungo termine, e chi nel breve  e medio termine modifica i portafogli è vittima dell'emotività, ed è quindi destinato a perdere soldi.

Perché allora perdere tempo ad informarsi, a raccogliere notizie, a fare valutazioni, perché mai seguire ogni giorno i mercati, se tanto "conta solo il lungo termine": ed infatti le Reti di vendita incontrano il Cliente solo "ogni qualche mese", perché tanto "non succede mai nulla di importante".

I Clienti di queste Reti di vendita hanno avuto brutte sorprese nel 2015, e ne avranno purtroppo per loro di peggiori nel 2016, che sarà senza dubbio un anno di alta volatilità e numerose sorprese: tutto andrà bene tranne il "consenso" e lo stare "fermi ad aspettare la marea".

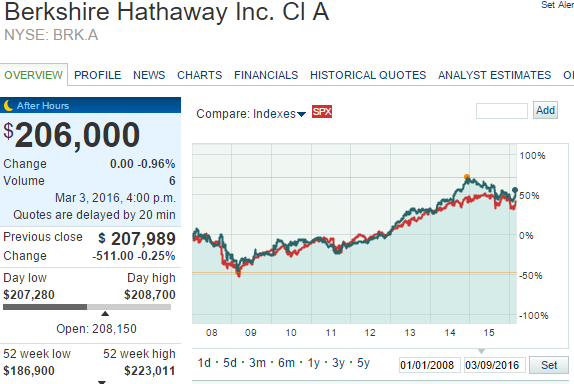
Ma torniamo a Warren Buffet: un grande investitore, che ha saputo interpretare al meglio le condizioni economiche e finanziarie degli anni in cui ha operato. Il suo grandissimo successo deve essere collocato, inevitabilmente, nel contesto degli Anni dai Cinquanta del secolo scorso al Duemila. Tutti sanno, ad esempio, che dal 2008 ad oggi, ovvero in otto anni, la performance di Buffett è identica a quella dell'indice S&P 500, indice che il Grande Maestro riuscì regolarmente a battere per decenni. Lo potete vedere anche nel grafico che accompagna questo Post.

Non siamo noi che andiamo contro Warren Buffett: nel mondo, e da anni, sono moltissimi a mettere in dubbio la validità di strategie "per il lungo termine". Ad esempio, uno studio recentissimo della Università di Yale, recentemente pubblicato, e che fa parte di una più ampia letteratura dedicata proprio alle strategie di gestione dei portafogli in titoli, dimostra con la statistica che la strategia buy-and-hold  è perdente, se messa a confronto con una strategia (meccanica anche in questo caso: e quindi diversa dalle nostre strategie) che entra ed esce dal mercato in funzione dei livelli di volatilità. Chi fosse interessato, ne può ricevere da noi una copia in formato PDF scrivendoci.

In questo studio c'è una grande lezione, ovvero che nessuna ricetta è buona per tutte le stagioni: i mercati sono cambiati, in modo drammatico, dopo il Duemila, ed è chiaro a tutti (anche allo stesso Buffett, a nostro parere) che sono necessarie tecniche nuove e strategie innovative per navigare i nuovi mercati. Replicare oggi le strategie di Buffett di cinquanta anni fa avrebbe le medesime probabilità di successo che attraversare l'Atlantico con le Caravelle solo perché con le Caravelle Cristoforo Colombo arrivò in America.

In conclusione: quando Buffett tanti anni fa diceva di investire sempre con un orizzonte minimo di cinque anni, si riferiva ad un mondo, e ad un mercato, che non esistono più. Recce'd è un gestore di portafoglio, e non un day trader: le nostre operazioni sui nostri portafogli modello sono impostate con orizzonti di verifica di mesi, e trimestri, e semestri, ma non di giorni. Ma se vi affidate a strategie con orizzonti pluriennali, state affidando il vostro denaro alle Caravelle di legno vecchio, in un mare in forte tempesta.

Verso il nocciolo della questione (parte 2): i modi ed i tempi

Ci sono commentatori che sanno spiegare, in modo molto più efficace di quanto facciamo noi di Recce'd, ciò che accade sui mercati finanziari. Uno di questi è certamente Mohamed El Erian, notissimo ex-capo di PIMCO a fianco di Bill Gross.

In un articolo di questa mattina, 7 marzo, sul Financial Times, spiega in poche frasi tutto ciò che sta accadendo oggi sui mercati finanziari.

Noi ora ve ne riproponiamo un estratto, utilizzando le parole originali. Anticipiamo però un commento: questi, a nostro parere, erano i problemi di un anno fa. E noi abbiamo provato anche a segnalarli, in questo Blog ed in tutte le altre nostre pubblicazioni. I problemi di oggi invece sono altri: siamo già andati oltre. Alcune delle cose che El Erian mette in elenco sono in realtà già successe (oppure almeno avviate): e per la gestione del mio, del nostro, del vostro portafoglio anche i tempi contano, e non soltanto i modi.

Torniamo a El Erian: i suoi punti forti sono i seguenti

1.     le politiche monetarie "non convenzionali" avranno implicazioni indesiderate Continued overreliance on monetary policy is likely to deliver even less in sustainable growth while increasing the threat of damaging collateral damage and unintended consequences. As such, it also puts at risk asset prices that, having already been bolstered by significant injections of public and private sector liquidity, are decoupled from fundamentals.

2.  prima implicazione non desiderata: nelle attuali condizioni, il rischio di mercato più grande non sta nei prezzi ma nella liquidità On more than a couple of occasions in the past few years, including the May 2013 “taper tantrum” and the more recent concerns with China’s economic wellbeing, the availability of market liquidity has proven insufficient to allow orderly portfolio repositioning. And this has accentuated a more general increase in realized volatility in many market segments. These days, even small changes to market paradigms cause outsized price moves, contagion, and unsettling correlations among asset classes

3.  seconda implicazione non desiderata: zero passi avanti nella regolamentazione del settore bancario e finanziario dal 2007 ad oggi The threat of such market instability also assumes another regulatory dimension now that important components of risk-taking have morphed and migrated outside the banking sector. As such, it could well encourage additional regulatory interest in non-banks and much greater disclosure requirements, be they asset managers, hedge funds or the rapidly growing “fintech” sector.

4.  le ricadute di questo stato delle cose sull'economia reale potrebbero essere di ampie dimensioni  Without better economic and corporate fundamentals validating existing market prices and providing them with a stronger anchor, the global economy will find itself at much greater risk of contamination from more volatile and occasionally malfunctioning financial markets. The result would be the increased threat of an even deeper downturn in growth that would fuel inequality, add to popular dissatisfaction with the political process and render a sustainable recovery even harder to deliver.

5.   conclusioni: è a rischio la stabilità finanziaria ma anche politica There is more at stake for markets than enhancing the value of stocks as the global economy fails to achieve lift-off, and governments struggle in transitioning away from over dependence on central banks. The availability of liquidity to support the well-functioning of markets, together with the appropriate balance between regulation and efficiency, are also in play. All of which renders the outlook for markets an important component of the overall prospects for economic growth, jobs, inequality and financial stability; and this at a time when popular disillusionment has fuelled the emergence of anti-establishment movements on both side of the Atlantic.