
Ma chi è che li fa, gli utili? Il miraggio della crescita e i nostri risparmi: come proteggerli (terza parte di tre parti).
Davvero volete che i vostri risparmi facciano la fine di Zelenski? Leggete il nostro Post, insieme con i due precedenti della serie, e poi agite di conseguenza.
Questo Post è un po’ più lungo, ed un po’ più complicato, del solito: ma il momento è molto complicato, ed è quindi un’esigenza (dal punto di vista della gestione del risparmio e della strategia di portafoglio) mettere tante cose insieme.
Se vi raccontano che il momento NON è complicato, ma semplice da capire, allora vi stanno mentendo. E se vi stanno mentendo, allora cercano di fregarvi.
Lo spunto inziale di oggi è quello della nostra immagine di apertura. Come tutti i nostri lettori sanno bene, da martedì 12 inizierà ufficialmente la nuova stagione delle trimestrali. Fin da quando decidemmo di pubblicare questa serie di Post, noi di Recce’d avevamo nella mente di approdare, in chiusura, proprio sul tema degli utili. E ve lo dimostra il titolo di questa serie di tre Post. Ci arriveremo, come detto, in chiusura di serie, e quindi di questo Post: quello è il nostro obbiettivo, ed il nostro approdo finale.
E tuttavia, il lettore dovrà seguirci lungo un percorso piuttosto lungo, che da noi fu iniziato il 20 settembre e proseguito il 26 settembre. Seguendoci, il nostro lettore potrà comprendere in che modo le trimestrali si collegano in modo diretto con il tema del debito che oggi domina tutti il flusso globale dell’informazione finanziaria, ovvero “il debito”.
Soltanto collegando il debito alle trimestrali, l’investitore oggi può comprendere, diventare consapevole di ciò che accade intorno a lui, e poi decidere sui propri investimenti. Spiegheremo quindi, nel nuovo Post, ultimo di una serie di tre, come e perché oggi le trimestrali hanno (per le vostre decisioni, per il vostro risparmio, per la vostra asset allocation, e per le vostre future decisioni di investimento) un peso dieci volte superiore, nel determinare sia i vostri futuri rendimenti sia i vostri futuri rischi (ed eventuali perdite), rispetto al tema del “debito”, dei tassi, dei Titoli di Stato.
Chiariremo oggi al lettore perché quella che sta vedendo (anche nel proprio rendiconto trimestrale) NON è una crisi del debito: e perché deve smettere, subito, di leggere di Titoli di Stato, di tassi ufficiali di interesse, di Fed, di BCE, di whatever it takes. Oggi, nel mese di ottobre 2026, quelle sono tutte cose di poca rilevanza, sono “sideshow”, e chi ne scrive o ne parla spesso ripete, ricicla, sfrutta per click e like, e alla fine dice e scrive baggianate.
Questo nostro Post parte, proprio, dalle baggianate che circolano, sui quotidiani, al TG, al GR, sui social, su Youtube.
Facciamo quindi per iniziare un passo indietro, al nostro più recente Post del 4 ottobre (fuori da questa serie di tre): dove noi di Recce’d abbiamo evidenziato che non tutto ciò che leggete, non tutto ciò che ascoltate, non tutti i video che vedete sui social oppure su Youtube hanno un senso, un significato: molto spesso si tratta unicamente di parole alla rinfusa, di bla bla: chiunque può parlare di football, e trinciare giudizio senza capirne nulla; allo stesso modo, oggi chiunque può parlare di investimenti. Anche gli improvvisati, anche gli scappati di casa, anche ci rincorre semplicemente i click ed i like.
Sapete difendervi da questa valanga di trash? Siete in grado di come proteggere il vostro risparmio? Noi vi ripetiamo ancora che in questo ottobre 2026, diventa un fattore cruciale di successo il sapere dividere il trash da ciò che è utile per investire in modo consapevole.
Ne va del vostro benessere finanziario (come già vi avevamo anticipato nell’agosto di sei anni fa e poi ribadito successivamente in più occasioni, tra le quali il mese di novembre 2024).
Il vostro benessere finanziario oggi viene attaccato: il vostro risparmio oggi è sotto attacco, come scrivemmo già il 5 settembre 2026..
Proprio per questo, noi ripetiamo qui il nostro suggerimento: prestate grande attenzione al fatto che non tutto quello che ascoltate ha un senso, e che molto di ciò che leggete ed ascoltate è, semplicemente, trash. Così come esistono i programmi TV trash (Grande Fratello e tanti altri), esistono anche i trash della Finanza, e sono davvero moltissimi, una valanga come scritto qui nel Blog sette giorni fa. Contenuti social, TV e quotidiani fingono di occuparsi di “debito” ed invece semplicemente riciclano, diluiscono, spalmano cose già note e già dette. Parlando di materie che proprio non conoscono e non sanno maneggiare, aumentano la vostra confusione, i vostri dubbi, le vostre incertezze e la vostra ansia.
Come ve lo dimostriamo? Come ve ne potete rendere conto voi stessi?
E’ semplicissimo: se, arrivate alla fine dell’articolo oppure del video su Youtube oppure del Post social, e vi domandate “ok, ma io tutto questo come lo uso? che me ne faccio, di questo?”, allora siete certi che il vostro tempo lo avete speso molto male. E Recce’d vi suggerisce di utilizzare il vostro tempo in modo molto più produttivo.
Recce’d fa la differenza anche per questo (non solo): perché ciò che leggete e ascoltate da Recce’d è sempre legato a specifici portafogli, a specifiche scelte di investimento, ad una una concreta idea di investimento, ad una concreta strategia di gestione, applicata a concreti portafogli di investimento: i portafogli modello di Recce’d.
Niente bla-bla, dalle nostre parti.
Per questa ragione, quando completate la lettura di un lavoro di Recce’d, è sempre chiaro ciò che noi stano indicando al lettore. Ovvio che maggiori dettagli e pratiche indicazioni sui portafogli modello sono poi riservate ai nostri Clienti. Avete comunque la possibilità di confrontarvi anche prima, ed con noi in modo diretto: semplicemente utilizzando la pagina del siti che si chiama CONTATTI.
Torniamo al trash, alla confusione ed alla manipolazione dei media, di Youtube, dei social, dei TG, dei talk show di Finanza. Anche oggi, forniremo ancora un esempio ulteriore della manipolazione che è attualmente in corso: ma questa volta, Recce’d ha operato una netta sterzata: noi non parliamo più di debito.
Recce’d lo ha fatto, e per anni, quando all’investitore poteva essere utile, nel concreto delle scelte di investimento. Lo potete verificare voi stessi, scorrendo all’indietro in questo Blog. Potrà esservi molto utile rileggere la nostra serie di Post, quella che si chiama Detox e che parla esattamente di questi temi (insieme ad altri) con 18 mesi di anticipo sui media tradizionali ed i social media. Una serie decisamente qualificante, importante, significativa. Sui quotidiani, al GR, ed al TG, oggi 11 ottobre 2026 si parla e si scrive di un tema che fu affrontato, da Recce’d, proprio qui nel Blog, con una serie di Post (chiamata Detox), tra il marzo 2025 ed il gennaio 2026.E poi in tutti i Post che Recce’d ha regolarmente pubblicato, settimana dopo settimana, in agosto e settembre del 2026, nel nostro Blog. grazie al lavoro di un team di analisti, operatori di mercato ed esperti di geopolitica che Recce’d ha costruito nel tempo e che non ha eguali in Italia (e non soltanto in Italia)
Oggi, che BTP e Treasury USA rendono il 5%, a che serve tutto quel bla-bla sul debito che trovate su Youtube, e sul Corriere della Sera, sul Sole 24 Ore, su Repubblica, ed al TG, e sui social? Serve forse ad avvisarvi che “… attento, che ieri sono saliti i rendimenti!”? Ovvero, serve forse a raccontarvi, con i soliti grafici colorati, cose che sono già accadute, e rispetto alle quali voi investitori non potete fare più nulla? Assurdo, ma vero: le cose oggi stanno così, su quotidiani, sui social, su Youtube. Ed ovviamente per tutti i private banker, i personal banker, i family banker, i financial advisor. Perdete i vostri soldi, e loro dopo vi avvisano.
Di questo, noi di Recce’d abbiamo fornito numerosi esempi, nel Post che avete letto sette giorni fa. Ma oggi ci pare necessario farne ancora uno, di esempio: che ci aiuterà a documentare ulteriormente le manipolazioni delle informazioni, ma che allo stesso tempo indirizza quella che poche righe sopra abbia definiti “la nostra sterzata”.
Noi di Recce’d, oggi, andiamo “via dal debito”: e vi segnaliamo invece un tema che, da qui in avanti, avrà una importanza ben superiore al tema “debito”, sul quale oggi tutti sbrodolano mettendo in fila parole di poco significato e zero utilità pratica.
La nostra “sterzata” noi la introduciamo con un articolo del giornalista Federico Rampini, che abbiamo già introdotto e commentato in alcuni Post precedenti, e che pubblica quotidianamente articoli sul Corriere della Sera, ovvero il maggiore quotidiano in Italia.
Lui è un altro dei tantissimi che hanno trovato l’oro buttandosi, ma soltanto dal mese di settembre 2026, sul tema del “debito”. Soltanto dopo a cose già avvenute, Rampini ha scritto del debito, e lo ha fatto però soltanto dopo, soltanto quando era impossibile farne a meno. E lo ha fatto offrendo ai lettori del Corriere della Sera una ricostruzione zoppicante ed incompleta, ed una visione distorta del problema: lo abbiamo documentato sette giorni fa.
Ma Rampini, ad un certo punto ha deciso di interrompere la sua litania di scritti del debito, e si è buttato anche su di un altro tema: allo scopo di dichiarato di “rassicurare” il lettore, Rampini si è spinto a scrivere di economia, una materia che, come vedrete oggi, per lui è orecchiata, e non conosciuta a fondo. Non è soltanto ignoranza della materia, oppure ingenuità: quando gli errori puntano tutti in un’unica direzione, è impossibile non vedere un disegno, un’obbiettivo, una strategia. Che vi mostreremo.
Ci sarebbe poi anche da rispondere alla domanda: a chi fa comodo, che Rampini occupi tutto questo spazio, quotidianamente, sulla prima pagina del maggiore quotidiano nazionale? Questo tema, però, non lo affronteremo oggi.
Leggiamo quindi insieme questo articolo del Corriere della Sera, ricordandovi una cosa: questo è il soggetto che scrisse solo 12 mesi fa della “leggenda del debito americano”. Quindi, trattate l’articolo come “haz mat”, materiale pericoloso.
Da mesi la domanda è stata: quando arriva la recessione americana? Ora bisogna rovesciarla: perché non arriva? L’economia degli Stati Uniti sta attraversando una serie di shock che, presi uno alla volta, avrebbero potuto provocare una frenata seria. Tassi d’interesse elevati, nuovi dazi, una stretta sull’immigrazione che riduce l’offerta di manodopera, guerra in Medio Oriente e rincari energetici. A questi fattori si aggiunge una Borsa che molti considerano sopravvalutata, soprattutto nei titoli legati all’intelligenza artificiale. Eppure la crescita non si arrende. Anzi, gli ultimi dati costringono a rivedere al rialzo il quadro.
Il 30 settembre il Bureau of Economic Analysis, l’istituto del Dipartimento del Commercio che misura il Pil, ha riscritto la storia della prima metà del 2026. La crescita annualizzata del primo trimestre viene portata dal 2,1% al 2,5%; quella del secondo trimestre dall’1,5% al 2,2%.
È una correzione notevole. Soprattutto cambia la fotografia dell’economia: quella che sembrava una frenata marcata fra inverno e primavera ora appare come un’espansione abbastanza regolare. Nel secondo trimestre la crescita è sostenuta dai consumi, dagli investimenti e dalle esportazioni.
Ancora più interessante è ciò che accade sotto la superficie del Pil. Le “vendite finali reali agli acquirenti privati domestici”, un indicatore che somma consumi e investimenti fissi privati, sono cresciute a un ritmo annualizzato del 4,6%. È difficile conciliare un dato del genere con l’immagine di un’economia sull’orlo della recessione.
In parziale controtendenza c'è il dato di ieri sull'occupazione. Nel mese di settembre la creazione di occupazione è stata di soli 29.000 posti di lavoro aggiuntivi (nuove assunzioni al netto dei licenziamenti), inferiore alle aspettative. Tuttavia l'indice di disoccupazione rimane ai minimi storici (4,2%) e il tasso di partecipazione della forza lavoro è perfino risalito. Siamo infatti in una nuova era: la forte riduzione dei flussi migratori in entrata rende meno necessarie le assunzioni di massa, per mantenere una situazione di quasi pieno impiego. Il nuovo equilibrio è segnato dalla massima low hire low fire: si assume meno di una volta, si licenzia meno. Gli investitori hanno preso il dato di ieri sull'occupazione dal lato buono: un mercato del lavoro non troppo surriscaldato dà alla Federal Reserve un maggiore margine di manovra per non rialzare troppo velocemente i tassi.
La prima spiegazione della resilienza americana viene dal consumatore. Da anni si annuncia il suo esaurimento. L’inflazione ha eroso il potere d’acquisto, i tassi hanno rincarato mutui e credito, la benzina è tornata a pesare sui bilanci familiari. Eppure gli americani continuano a spendere. In agosto i consumi sono aumentati dello 0,9% in un solo mese, mentre il reddito personale è salito appena dello 0,2%. Al netto dell’inflazione, la spesa è cresciuta dello 0,6%.
Qui però compare una prima fragilità. Se i consumi corrono molto più dei redditi, una parte della spinta viene dal risparmio o dall’aumento della ricchezza finanziaria. Il tasso di risparmio personale è sceso al 4,1%. La Borsa svolge un ruolo importante: milioni di famiglie americane possiedono azioni attraverso fondi pensione, altro risparmio previdenziale nei contenitori chiamati 401(k), fondi comuni. Il rialzo dei mercati crea un “effetto ricchezza”: chi vede crescere il proprio patrimonio si sente più sicuro e spende di più. È uno dei meccanismi che distinguono gli Stati Uniti dall’Europa, dove una quota inferiore della popolazione partecipa in modo diretto alla crescita dei mercati finanziari.
La seconda spiegazione è l’investimento. Qui entra in scena l’intelligenza artificiale. L’AI non è più soltanto una storia di Borsa, fatta di valutazioni spettacolari per Nvidia e altri giganti tecnologici. Sta diventando economia fisica: data center, centrali elettriche, reti, chip, server, sistemi di raffreddamento, immobili industriali. Nella revisione del Pil, gli investimenti delle imprese risultano molto più forti di quanto si pensasse. Il boom delle infrastrutture digitali sta acquistando dimensioni macroeconomiche.
Questo aiuta anche a interpretare un dato che altrimenti sembrerebbe negativo. Nel secondo trimestre le importazioni hanno sottratto crescita al calcolo del Pil. Ma una parte importante di quelle importazioni è costituita da semiconduttori, macchinari e attrezzature destinate alla costruzione dell’infrastruttura dell’AI.
Importare beni capitali per costruire data center negli Stati Uniti non è un sintomo di debolezza industriale americana. Può essere il contrario: significa che è in corso un gigantesco ciclo d’investimenti.
Il fenomeno continua nel terzo trimestre. Il modello GDPNow della Federal Reserve di Atlanta stimava il 25 settembre una crescita annualizzata del 5%; l’aggiornamento del 30 settembre l’ha ridotta al 3,7%. Sono stime provvisorie, destinate a cambiare, e non vanno confuse con il dato ufficiale. Ma anche il 3,7% descrive un’economia che corre a una velocità sorprendente per una fase di tassi così alti.
C’è poi il mercato del lavoro. Anche qui il quadro è più complesso di quanto suggeriscano le due narrazioni opposte, quella del boom e quella della crisi. L’America non vive più la febbre occupazionale del dopo-Covid. Le assunzioni hanno rallentato. In agosto però sono stati creati 162.000 posti di lavoro e la disoccupazione è rimasta al 4,1%. Le offerte di lavoro erano ancora 7,1 milioni. Licenziamenti e dimissioni volontarie risultano stabili. È un mercato del lavoro che la Federal Reserve descrive in alcune aree come “low hire, low fire”: si assume meno, ma si licenzia poco.
Anche l’AI produce effetti contraddittori. Il Beige Book della Federal Reserve segnala una forte domanda di ingegneri specializzati nell’intelligenza artificiale e, allo stesso tempo, minore richiesta per alcune mansioni amministrative e per lavori tecnologici d’ingresso. Nell’industria avanzata, nell’aerospazio, nei semiconduttori e nelle costruzioni continuano invece a mancare lavoratori qualificati.
Questa resilienza ha un prezzo: l’inflazione non è stata sconfitta. L’indice dei prezzi PCE, la misura preferita dalla Federal Reserve, in agosto cresce ancora del 3,4% rispetto a un anno prima. Siamo lontani dall’obiettivo del 2%. I nuovi dazi aumentano il costo di alcuni beni importati; la guerra in Medio Oriente ha aggiunto pressioni sull’energia; lo stesso boom degli investimenti nell’AI crea domanda di elettricità, materiali, costruzioni e manodopera specializzata.
Qui sta uno dei paradossi più interessanti della fase attuale. L’economia americana è troppo resistente per consentire una discesa dei tassi. La forza dei consumi e degli investimenti sostiene la crescita ma può mantenere l’inflazione sopra il bersaglio della Fed. Anche il rialzo dei rendimenti dei Treasury può essere letto sotto questa luce. Di solito l’aumento dei tassi a lunga scadenza viene interpretato come un segnale d’allarme: troppo debito pubblico, rischio inflazione, necessità del Tesoro di offrire rendimenti più generosi per trovare compratori. Ma c’è un’altra spiegazione, meno inquietante. Un’economia che investe molto crea una forte domanda di capitale e può spingere verso l’alto il suo prezzo, cioè il tasso d’interesse.
Questo non elimina il problema del debito federale. Significa però che non tutti gli aumenti dei rendimenti raccontano la stessa storia. Un Treasury decennale sopra il 5% può riflettere sia il timore per i deficit pubblici sia la concorrenza esercitata da un settore privato che vuole finanziare data center, fabbriche di semiconduttori, impianti energetici e altre infrastrutture.
C’è infine il grande divario fra economia misurata ed economia percepita. Gli indicatori dicono crescita, disoccupazione bassa, Borsa forte, profitti robusti. Molti americani invece continuano a dire che l’economia va male. Le due cose possono essere vere insieme. L’inflazione è una variazione; il costo della vita è un livello. Anche quando l’inflazione rallenta, i prezzi raggiunti negli anni precedenti non tornano indietro. Case, affitti, assicurazioni, alimentari, energia rimangono molto più costosi rispetto all’inizio del decennio. Chi non possiede una casa o un portafoglio azionario beneficia poco dell’effetto ricchezza che sostiene i consumi delle fasce più agiate.
È qui che economia e politica si incontrano in vista delle elezioni di mid-term di novembre. I dati più recenti complicano una campagna del partito democratico costruita soltanto sull’idea di un’America economicamente in difficoltà, ma non cancellano il tema del costo della vita. Crescita del Pil e percezione del benessere non coincidono, e l’esperienza elettorale americana lo ha dimostrato più volte. Il peso politico di questi dati dipenderà anche da chi beneficia della crescita e da quali prezzi le famiglie incontrano ogni settimana.
Per ora il dato più importante è un altro. Gli Stati Uniti stanno offrendo una nuova dimostrazione di quella che rimane una delle caratteristiche strutturali della loro economia: la capacità di assorbire shock e riallocare capitale a grande velocità. Dopo la pandemia arrivano l’inflazione, la stretta monetaria, i dazi, le guerre, il rincaro energetico. Ogni volta viene annunciata una recessione. Finora non arriva.
L’ultima trasformazione è forse la più importante. La rivoluzione dell’intelligenza artificiale sta passando dalla finanza all’economia reale. Il boom tecnologico genera investimenti, costruzioni, importazioni di beni capitali, domanda di energia e nuove infrastrutture. Può creare bolle e sprechi; può distruggere alcuni lavori; può alimentare l’inflazione e tenere alti i tassi. Ma nel breve periodo sta fornendo alla crescita americana un nuovo motore.
Il paradosso dell’America del 2026 è tutto qui. I suoi problemi non sono immaginari: debito pubblico, costo della vita, inflazione sopra il bersaglio, diseguaglianze patrimoniali, tensioni commerciali. Ma chi aspettava che la somma di questi problemi producesse una recessione deve fare i conti con una realtà diversa. L’economia americana non si limita a resistere agli shock. In questa fase sembra capace di trasformarne alcuni in una nuova ondata di investimenti.
Per quale ragione, questo giornalista scrive con questo tono enfatico? Per quale ragione il maggiore quotidiano nazionale scrive che il passaggio dal 2,1% al 2,5% del PIL è un fatto che cambia la fotografia e le prospettive degli Stati Uniti?
Non lo sappiamo: ma sappiamo che (come vedremo sotto) come sempre Rampini è molto abile nel mettere in ordine cose diverse (dati, notizie, voci di corridoio e sue opinioni personali) in modo tale da fare apparire ciò che scrive come una descrizione della realtà attuale. Ma invece, non lo è: non è una descrizione, è soltanto una ricostruzione, un artificio, fatto per supportare una certa sua tesi, condivisa da pochi e non supportata dai fatti.
Come ve lo dimostriamo? Oggi ci faremo aiutare addirittura da una notissima banca di Investimento internazionale, che si chiama Goldman Sachs. Goldman Sachs è un po’ l’equivalente di Giorgio Mastrota per il mercato dei materassi. E’ il Giorgio Mastrota dei mercati finanziari.
Giorgio Mastrota è un professionista, molto bravo nelle televendite: ed in generale è bravissimo nel suo ruolo, che è quello di venditore. ma per questo è un esperto di materassi e poltrone.
Allo stesso modo, Goldman Sachs è il migliore venditore: è esperta nell’organizzare gli argomenti in modo da fare credere in ciò che a Goldman Sachs interessa.
Lo scopo di Goldman Sachs e delle altre banche di investimento, va ripetuto, è quello di fare utili per Goldman Sachs e per le altre banche di investimento, piazzando la loro merce. Il loro obbiettivo, è ovvio, NON è quello di fare guadagnare l’investitore finale, il Cliente finale. Non è quello di fare rendere i nostri ed i vostri investimenti, non è quello di fare rendere il vostro portafoglio. Il migliore trombettiere del Re: questo è Goldman Sachs. E non il migliore “consulente”, come invece ci viene presentato dai social, dai media, dai quotidiani, dai TG.
Perché stiamo parlando di Goldman Sachs adesso? Perché neppure il migliore venditore dei mercati finanziari si spinge fino al punto a cui si è spinto qui sopra Rampini sul Corriere della Sera! Leggete che cosa ha scritto pochi giorni fa dell’economia USA proprio Goldman Sachs, a proposito dei medesimi dati che Rampini ha menzionato sul Corriere. Noi siamo certi che l’articolo di Rampini non è altro che una lettura distorta proprio di questo documento, distorta allo scopo di avvalorare una tesi: la tesi che “tutto va alla grande”.
Nel suo ultimo rapporto settimanale sui mercati, Goldman Sachs ha confermato la previsione di crescita del PIL statunitense per il 2026 al 2,2%, una riduzione di appena 0,3 punti percentuali rispetto alle stime precedenti. La società sostiene che i mercati stiano sovrastimando gli effetti frenanti derivanti dai tassi di interesse più elevati e dai prezzi del petrolio. Le condizioni finanziarie sono rimaste sostanzialmente invariate, poiché i rialzi azionari, la contrazione degli spread creditizi e l'indebolimento del dollaro hanno compensato gran parte dell'impatto negativo. L'analista Abhay Duggirala prevede una crescita del 3,4% nel terzo trimestre, con una crescita annua complessiva vicina al potenziale. Si stima che gli shock dei prezzi del petrolio ridurranno la crescita trainata dai consumi di 0,3 punti percentuali. Gli investimenti nel settore energetico, inizialmente fiacchi a causa dell'incertezza legata al conflitto con l'Iran, stanno mostrando segnali di ripresa nel terzo e quarto trimestre.
Goldman Sachs ha mantenuto la previsione di crescita del PIL USA per il 2026 al 2,2%, un valore inferiore di appena 0,3 punti percentuali rispetto alla stima iniziale dell'anno.
Nel suo "U.S. Economic Diary" pubblicato il 28 settembre 2026, Goldman Sachs ha osservato che i mercati hanno sovrastimato l'impatto negativo sull'economia statunitense derivante dai tassi di interesse più alti e dall'aumento dei prezzi del petrolio. La variazione netta delle condizioni finanziarie è stata minima: il rialzo dei prezzi azionari, la riduzione degli spread creditizi e l'indebolimento del dollaro hanno quasi completamente compensato l'effetto dei tassi più elevati, portando a un impatto netto sul PIL di appena 0,1 punti percentuali per il 2026.
L'analista di Goldman Sachs, Abhay Duggirala, ha rilevato che la crescita economica del terzo trimestre è prevista al 3,4%, con una crescita annua del 2,2%, avvicinandosi al tasso di crescita potenziale del 2,3%. Lo shock dei prezzi del petrolio ha frenato la crescita di 0,3 punti percentuali, principalmente attraverso i consumi, poiché l'aumento dei costi energetici erode il potere d'acquisto reale. I produttori di energia statunitensi avevano inizialmente esitato a incrementare la spesa in conto capitale a causa dell'incertezza sul conflitto con l'Iran e sulle prospettive dei prezzi del petrolio; tuttavia, negli ultimi mesi il numero di impianti di perforazione è aumentato, segnalando una ripresa degli investimenti energetici nel terzo e quarto trimestre.
Le condizioni finanziarie hanno subito variazioni minime. L'indice delle condizioni finanziarie di Goldman Sachs mostra che le condizioni finanziarie complessive sono variate di poco da gennaio. Sebbene i tassi di interesse siano aumentati in modo significativo, tale incremento è stato compensato da tre fattori: il rialzo dei prezzi azionari, la riduzione degli spread creditizi e l'indebolimento del dollaro. Goldman Sachs stima che l'impatto delle condizioni finanziarie sulla crescita del PIL nel quarto trimestre del 2026 sarà di appena 0,1 punti percentuali.
L'impatto dell'aumento dei tassi di interesse varia a seconda dei diversi settori dell'economia. Utilizzando il modello macroeconomico della Federal Reserve (FRB/US), Goldman Sachs stima che tassi più elevati frenino significativamente gli investimenti residenziali, stimolando al contempo leggermente i consumi e gli investimenti delle imprese, compensando così in parte l'effetto frenante. Gli investimenti residenziali sono più sensibili ai tassi di interesse; di conseguenza, l'impatto dei tassi più alti si concentra proprio in questo ambito.
Goldman Sachs stima che gli investimenti residenziali riducano il PIL di circa 2,6 punti percentuali, mentre i consumi e gli investimenti delle imprese contribuiscono ciascuno ad aumentare il PIL di circa 0,1-0,2 punti percentuali, portando a un impatto netto sul PIL di circa 0,1 punti percentuali.
I prezzi del petrolio hanno esercitato una pressione al ribasso di 0,3 punti percentuali.
L'effetto frenante sul PIL derivante dagli shock dei prezzi del petrolio si manifesta principalmente attraverso il canale dei consumi. Una regola empirica di Goldman Sachs indica che un aumento duraturo di 10 dollari del prezzo del petrolio riduce la crescita del PIL di poco più di 0,1 punti percentuali tramite i consumi. Applicando tale criterio all'andamento dei prezzi del petrolio di quest'anno, agli spread di raffinazione (*crack spread*) insolitamente elevati e alle previsioni degli analisti sulle materie prime per la fine dell'anno, si stima che i prezzi del petrolio stiano frenando la crescita del PIL di 0,4 punti percentuali.
La ripresa degli investimenti in conto capitale nel settore energetico ha parzialmente compensato l'effetto frenante derivante dai consumi. Goldman Sachs stima che l'impatto netto, risultante dalla frenata dei consumi e dal sostegno degli investimenti in conto capitale, sia pari a 0,3 punti percentuali. Le simulazioni basate sul modello FRB/US e i modelli di shock esogeni sui prezzi del petrolio forniscono stime analoghe. Goldman Sachs osserva che la media dei due approcci alternativi è in linea con la regola empirica, suggerendo che gli shock dei prezzi del petrolio comportano una frenata netta di circa 0,3 punti percentuali sulla crescita annuale del PIL.
I consumi hanno registrato un andamento migliore rispetto alle previsioni del modello. Sulla base delle effettive variazioni dei prezzi di mercato e delle materie prime, il modello di Goldman Sachs sullo shock petrolifero ha stimato un freno ai consumi pari a 0,6 punti percentuali, compensato da una spinta di 0,2 punti percentuali derivante dall'effetto ricchezza legato al rialzo dei prezzi azionari; ne è risultato un impatto negativo netto di 0,4 punti percentuali, corrispondente a una crescita dei consumi del 2,0%. I dati effettivi hanno mostrato una crescita dei consumi del 2,2%, superando le stime del modello di 0,2 punti percentuali.
La resilienza deriva da consumi più sostenuti del previsto.
Il superamento delle aspettative sui consumi rappresenta la principale fonte di resilienza economica. Goldman Sachs ha rilevato una crescita dei consumi del 2,2%, un dato superiore di 0,2 punti percentuali rispetto alle previsioni del modello. Condizioni finanziarie più restrittive e prezzi del petrolio più elevati hanno complessivamente frenato la crescita di circa 0,4 punti percentuali; GoldmaLa revisione al ribasso di Goldman Sachs per le previsioni di crescita annuale è stata leggermente inferiore, con il modesto rialzo derivante principalmente dalla spesa dei consumatori.
Goldman Sachs ritiene che la resilienza economica non sia così enigmatica come appare. I recenti dati, migliori del previsto, derivano principalmente da una spesa dei consumatori inaspettatamente robusta. Sebbene gli investimenti residenziali siano stati penalizzati dagli alti tassi di interesse, la resilienza dei consumi e degli investimenti delle imprese ha compensato questo effetto negativo. Goldman Sachs mantiene la sua previsione di crescita annuale al 2,2%, solo 0,3 punti percentuali in meno rispetto alla previsione di inizio anno, una revisione sostanzialmente in linea con l'impatto negativo netto delle condizioni finanziarie e degli shock dei prezzi del petrolio.
Le raccomandazioni di Goldman Sachs in materia di allocazione economica si concentrano su due direzioni. Le condizioni finanziarie nette sono cambiate poco, poiché l'aumento dei tassi di interesse è stato compensato da prezzi azionari più elevati, spread creditizi più ristretti e un dollaro più forte, con un impatto netto limitato sul PIL. I prezzi del petrolio hanno pesato sui consumi, ma la ripresa degli investimenti in energia ha parzialmente compensato questo effetto, determinando un impatto negativo netto di 0,3 punti percentuali. I consumi superiori alle aspettative sono stati la principale fonte di resilienza economica.
Non trovate nulla, neppure una parola, che rieccheggi quel tono enfatico scelto da Rampini: Goldman Sachs effettivamente ha citato qui sopra “dati superiori alle attese”, ma NON parla di “boom degli investimenti” e in generale non si esalta alcun “boom”.
Più semplicemente Goldman Sachs ha scritto che le cose “non vanno poi così male”, almeno in questo momento. Non si sbilancia a parlare di prospettive e futuro, ma analizza i dati oggi disponibili commentando che “sarebbe potuta andare peggio”.
A noi investitori, però, la prospettiva è esattamente ciò che serve, per fare scelte di investimento consapevoli. A noi investitori serve di guardare avanti. A noi investitori serve di alzare la testa e guardare all’orizzonte. Oltre l’attualità. E senza assumere atteggiamenti da tifoso del football.
Infatti noi qui non stiamo parlando di una partita di football, e quindi dovrebbe avere poco senso ragionare e prendere posizione come fanno i giornalisti in TV la sera, nei dibattiti sulle squadre di calcio, dove chi alza di più la voce pensa di avere la ragion. Per nostra fortuna, poi di calcio si occupano altri: non quelli dei talk show sportivi in tv. Se noi qui ce ne occupiamo, è proprio perché non stiamo occupandoci di football, bensì di temi un poco più seri e un poco più gravi.
Ed allora, ecco che diventa un rischio per tutti, se la massa degli investitori si lascia mettere nella testa un approccio da tifoso ai temi di investimento, perché questo poi determina scelte sbagliate, che a loro volta determinano conseguenze serie e gravi per tutti quanti (e non soltanto per i giornalisti tifosi. Ed allora, diventa utile per tutti i nostri lettori e per tutti gli investitori, capire la ragione per la quale Rampini arriva a scrivere ciò che scrive.
Cancellando, nella sua ricostruzione, (di Rampini e di quegli altri di Youtube, del Corriere, del Sole 24 Ore, del TG e del GR) dati come quello che leggete nel testo che segue.
A settembre, la fiducia dei consumatori è scesa al livello più basso dal 2014: i cittadini, ormai esausti per l'inflazione, hanno espresso un giudizio più negativo sul mercato del lavoro e sull'impatto dell'aumento dei prezzi sulle proprie finanze, secondo quanto riferito martedì dal Conference Board.
L'indice di fiducia dei consumatori (Consumer Confidence Index) dell'ente è crollato a 81,9 punti, registrando un calo di 6,7 punti e attestandosi ben al di sotto della previsione di consenso del Dow Jones, che era di 89 punti.
Gli intervistati hanno citato preoccupazioni legate all'inflazione e alle prospettive occupazionali. Per la prima volta nei quattro anni di storia di questa specifica domanda del sondaggio, il numero di partecipanti che ha giudicato negativamente la propria situazione finanziaria personale ha superato quello di chi l'ha valutata positivamente.
"La valutazione dei consumatori sulle attuali condizioni economiche è diventata negativa per la prima volta dal settembre 2024", ha dichiarato Dana Peterson, capo economista del Conference Board.
"A settembre, le risposte libere dei consumatori sui fattori che influenzano l'economia sono state prevalentemente pessimistiche", ha aggiunto. "I riferimenti ai prezzi – in particolare all'elevato costo di beni e servizi e ai prezzi di petrolio e carburanti – hanno raggiunto nuovi massimi, riflettendo l'impennata dei costi del carburante registrata nel mese".
Altri indicatori hanno mostrato un analogo deterioramento: l'indice della situazione attuale (Present Situation Index) è sceso di 7,9 punti a 109,3, mentre l'indice delle aspettative (Expectations Index), che guarda ai successivi sei mesi, è calato di 5,9 punti a 63,6.
Sul fronte del lavoro, il differenziale tra chi ritiene che i posti di lavoro siano "abbondanti" e chi li considera "difficili da trovare" – un parametro attentamente monitorato per valutare la salute del mercato del lavoro – si è ulteriormente ridotto, scendendo di 2,5 punti percentuali fino ad appena l'1,7%.
Tali risultati si inseriscono in un contesto di crescenti aspettative inflazionistiche, alimentate dalla persistente incertezza legata al conflitto in Iran; una situazione che si è riflessa sui mercati finanziari attraverso l'impennata dei rendimenti dei titoli del Tesoro e dei tassi sui mutui.
In media, gli intervistati prevedono un tasso di inflazione del 6,1%, con un aumento di 0,3 punti percentuali rispetto ad agosto. Anche la mediana delle aspettative è salita di 0,3 punti, attestandosi al 5,1%.
La rilevazione del Conference Board è in linea con altri sondaggi analoghi. L'indagine sui consumatori dell'Università del Michigan ha mostrato un calo della fiducia del 7% a settembre, toccando il secondo livello più basso mai registrato. Tra le altre notizie economiche di martedì, il Bureau of Labor Statistics ha reso noto che ad agosto le posizioni lavorative aperte sono scese leggermente a 7,08 milioni – un calo di 256.000 unità nel mese – a causa di forti flessioni nei settori dei servizi professionali e alle imprese e in quello sanitario. Il consenso degli analisti di Wall Street prevedeva 7,2 milioni di posizioni aperte.
Le assunzioni sono aumentate lievemente nel corso del mese, mentre il numero di dimissioni è rimasto pressoché invariato e i licenziamenti sono leggermente diminuiti.
Rampini, evidentemente, questo non lo sapeva, lo ignorava. E la velina di Goldman Sachs, in questo caso, Rampini non la ha letta.
Ancora più evidente, c’è poi un secondo esempio che vogliamo portarvi: c’è un secondo dato che a Rampini è “sfuggito”, così come è “sfuggito” a Goldman Sachs quando mette in evidenza che “l’economia regge per la forza del consumatore”.
Proprio questo è un eccellente esempio delle baggianate che abbiamo menzionato più sopra: perché la “forza del consumatore americano” è solo questo, una baggianata colossale. Lo dicono i dati, quelli che Rampini ignora e Goldman Sachs preferisce non menzionare nel suo quadro dell’economia USA.
La capacità delle famiglie statunitensi di far fronte regolarmente ai propri debiti è peggiorata negli ultimi tre anni, raggiungendo livelli che non si vedevano dall'indomani della crisi finanziaria globale; è quanto ha riferito venerdì la Federal Reserve.
Nell'ambito del *Survey of Consumer Finances* (Indagine sulle finanze dei consumatori) della banca centrale, i ricercatori hanno rilevato che, sebbene le disparità di ricchezza si siano leggermente ridotte, la capacità di onorare i pagamenti dei debiti è peggiorata in modo significativo.
"Le famiglie risultavano più spesso in ritardo con i propri obblighi finanziari rispetto a qualsiasi altro momento rilevato dall'indagine del 2010", si legge nel rapporto, un documento ricco di dati che la Fed pubblica ogni tre anni per monitorare la salute finanziaria del Paese.
Nel 2010, il Paese stava appena uscendo da quella che è passata alla storia come la "Grande Recessione", un periodo compreso tra il dicembre 2007 e il giugno 2009. Il crollo del mercato dei mutui *subprime* aveva innescato un effetto contagio tra le maggiori istituzioni finanziarie statunitensi e mondiali, portando il tasso di disoccupazione a toccare, in un determinato momento, il 10%.
Secondo i nuovi dati, la quota di famiglie in ritardo con il pagamento dei prestiti alla fine del 2025 è salita vertiginosamente, passando da circa il 12% della precedente rilevazione a quasi il 20%, con un incremento di circa il 67%. È aumentata considerevolmente anche la percentuale di famiglie in ritardo di due o più mensilità, salendo oltre l'8% rispetto al 5% registrato nel 2022.
Sebbene il rapporto copra il periodo fino al 2025, le preoccupazioni degli americani per la propria situazione finanziaria persistono. Un sondaggio della Fed di New York pubblicato all'inizio della settimana ha mostrato come le famiglie abbiano segnalato un peggioramento della propria condizione finanziaria rispetto all'anno precedente, prevedendo un ulteriore indebolimento per l'anno a venire.
Il rapporto della Fed di venerdì ha evidenziato anche un forte aumento del rapporto tra debito e reddito. La quota di famiglie con un rapporto tra pagamenti e reddito superiore al 40% è salita all'8,6% (rispetto al 6,5% del 2022), raggiungendo il livello più alto dal 2013.
Parallelamente, il patrimonio netto delle fasce di reddito più elevate è cresciuto notevolmente: per il gruppo a reddito più alto, il patrimonio netto mediano ha registrato un incremento del 31%. Il rapporto prende in esame un periodo caratterizzato da una continua crescita economica, ma accompagnata da tassi di inflazione che non si registravano dai primi anni '80.
In questo contesto, la Fed ha rilevato che il reddito familiare mediano (ovvero il valore centrale della distribuzione) è aumentato del 7%, mentre il reddito medio è calato del 6%.
"Le famiglie situate nelle fasce più basse delle distribuzioni di reddito e patrimonio netto hanno registrato modesti incrementi sia del reddito mediano che di quello medio, mentre per le famiglie nelle fasce più alte si sono osservati dei cali", si legge nel rapporto. "Tali dinamiche indicano una lieve riduzione della disuguaglianza di reddito tra le due rilevazioni".
Il documento evidenzia come gli incrementi di reddito siano stati particolarmente marcati tra le famiglie con capofamiglia di età pari o superiore a 75 anni, mentre sono crollati del 25% nella fascia d'età tra i 35 e i 44 anni; la Fed ha attribuito tale flessione alla riduzione dei redditi derivanti da plusvalenze per questo gruppo.
"Le eccezioni alla tendenza generale di crescita del reddito mediano hanno riguardato le famiglie nere non ispaniche, le famiglie asiatiche e quelle collocate ai vertici delle consuete distribuzioni di reddito e patrimonio netto", afferma il rapporto. "Per queste famiglie, sia il reddito mediano che quello medio sono diminuiti".
Chiarito il punto relativo alle distorsioni, alle omissioni, agli inganni, ed alle superficialità dell’informazione di massa, ora noi di Recce’d in questo nuovo Post andiamo oltre. Passiamo alla pratica della gestione del risparmio.
Se leggendo il nostro Post fino a questo punto, la nostra esposizione vi è apparsa un po’ troppo … accademica noi vi facciamo subito cambiare idea.
Vi dimostriamo che invece tutto ciò che avete appena letto, fino a questo punto, vi serve. Ed ha proprio nulla di accademico: tocca invece direttamente le vostre tasche, la vostra gestione del risparmio, la vostra asset allocation che trovate sul rendiconto trimestrale (e NON capite bene) , e la vostra futura strategia di gestione: le vostre scelte, ed i vostri soldi risparmiati.
Come si passa da ciò che avete appena letto al vostro risparmio, quel risparmio che avete investito o in Titoli di Stato, Fondi Comuni, polizze viat, GPM, e certificati?
La cosa è super-semplice: basta un unica immagine. Questa che segue.
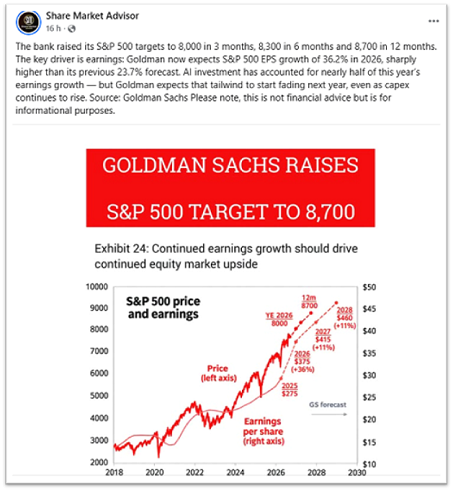
Vi spiegheremo il perché il vostro intero portafoglio di titoli e Fondi e GPM e polizze, ma in particolare tutte le azioni che avete acquistato, tutti i Fondi Comuni e le GPM che voi oggi avete nel portafoglio, ed ogni investimento che avete in mente di effettuare in futuro, e quindi tutto, nel mese di ottobre del 2026, dipende da questa semplice immagine.
Che cosa ci dicono i dati del grafico? Raccontano che su che cosa poggiamo, ad oggi 11 ottobre 2026, i prezzi che tutti vedete in Borsa. Come spiega anche il testo che segue (prodotto da AI).
Nel suo aggiornamento di settembre 2026, Goldman Sachs ha rivisto al rialzo le stime sulla crescita degli utili per azione (EPS) dell'S&P 500 per l'anno 2026:
Crescita EPS S&P 500 2026: Proiettata al 36% (o 34%–36,2% a seconda dell'aggiornamento specifico della nota di metà settembre di Ben Snider, con un livello di EPS a circa $375 o $340 per azione).
Fattore principale: La spesa in infrastrutture e intelligenza artificiale (IA) guida circa la metà della crescita complessiva degli utili del 2026.
Previsioni per gli anni successivi: Goldman Sachs prevede una normalizzazione della crescita degli utili al 11% sia per il 2027 (EPS a $415) sia per il 2028 (EPS a $460).
Target di mercato: L'indice S&P 500 è visto a 8.000 entro la fine del 2026 e a 8.700 su un orizzonte di 12 mesi.
Il testo di AI che avete appena letto è, ovviamente, una sintesi. Ora, con un secondo contributo esterno, vediamo di facilitarne la comprensione per il nostro lettore.
Di Bill Peters
Con l'avvio della stagione degli utili del terzo trimestre questa settimana, un numero record di aziende ha espresso ottimismo riguardo ai propri risultati economici.
Secondo un rapporto di FactSet pubblicato venerdì 2 ottobre, un numero record di società dell'indice S&P 500 ha fornito previsioni sugli utili del terzo trimestre migliori delle attese di Wall Street. Ciò è risultato particolarmente evidente nel settore tecnologico, dove il boom dell'intelligenza artificiale ha generato guadagni enormi.
Complessivamente, 116 società dell'S&P 500 hanno diffuso stime sull'utile per azione (EPS) per il terzo trimestre; di queste, 72 hanno presentato previsioni superiori alle stime degli analisti. Si tratta del dato più alto da quando FactSet ha iniziato a monitorare questa statistica, circa 20 anni fa. Il record precedente era di 65 aziende, registrato nel secondo trimestre del 2021.
Gran parte dell'attuale ottimismo proviene dal settore informatico (IT) monitorato da FactSet: 44 aziende hanno infatti diffuso previsioni ottimistiche sugli utili del terzo trimestre, superando le stime degli analisti. Tale cifra eguaglia il record di aziende del settore IT che hanno fornito previsioni positive sull'EPS, stabilito nel secondo trimestre di quest'anno, ha riferito FactSet.
Il settore tecnologico annovera due dei principali protagonisti dell'S&P 500: Nvidia (NVDA) e Micron Technology (MU). Queste aziende, insieme ad altre del comparto, hanno beneficiato della forte domanda di chip necessari per sostenere l'imponente e costosa espansione dell'intelligenza artificiale. Molte aziende di semiconduttori legate all'IA non dispongono di un'offerta sufficiente a soddisfare l'intera domanda e hanno potuto aumentare i prezzi, migliorando così i propri risultati economici.
Leggi anche: Nvidia lancia un segnale forte annunciando un riacquisto di azioni proprie (buyback) record da 150 miliardi di dollari.
Il settore IT comprende anche Super Micro Computer (SMCI), fornitore di infrastrutture di rete, la cui previsione sull'EPS per il trimestre conclusosi il 30 settembre ha superato le stime. Durante la conference call sui risultati di agosto di Super Micro Computer, l'amministratore delegato Charles Liang ha dichiarato che la domanda per i prodotti dell'azienda legati all'IA e all'IT è più forte che mai e che la società è diventata un punto di riferimento unico ("one-stop shop") per i clienti che desiderano realizzare i propri data center o "AI factory" in modo più rapido ed efficiente.
Analogamente, Teradyne (TER) — produttore di apparecchiature per il collaudo di dispositivi elettronici e sviluppatore di soluzioni robotiche, sempre più focalizzato sull'IA — ha fornito una previsione sull'utile per azione (EPS) per il terzo trimestre superiore alle attese di Wall Street. La recente crescita ha evidenziato una "domanda legata all'IA in tutti i segmenti dell'attività", ha affermato l'amministratore delegato di Teradyne, Greg Smith, durante la conference call sui risultati di luglio.
Complessivamente, secondo FactSet, le aziende dell'indice S&P 500 dovrebbero registrare un incremento degli utili pari al 29,5%.
Bill Peters
Questi sono i dati che verranno poi messi a confronto con i dati pubblicati nella nuova stagione delle trimestrali, che si apre dopodomani e che abbiamo citato proprio in apertura del nostro Post di oggi.
Come leggete, si tratta di dati clamorosi. Di previsioni eclatanti, enormi.
E per questo vale la pena di farsi (almeno) qualche domanda. Quali domande noi investitori dobbiamo farci oggi? Una serie di domande. sì, proprio oggi: mentre impazza sui media il diluvio di sciocchezze assortite sul debito (un tema al quale si sarebbe dovuto dare la massima attenzione nel 2023, nel 2024 e nel 2025 … e ahi ahi ahi, se non lo avete fatto: ora c’è il prezzo da pagare), tutti noi investitori dovremmo orientare altrove l’attenzione. Ee farlo subito: non attendere fino a che non sta scritto sul giornale, un’altra volta, come voi avete fatto per il debito.
La prima domanda che dobbiamo tutti farci oggi, 11 ottobre 2026 è: ma chi li farà, tutti questi utili? Chi sarà capace di sostenere aspettative così tanto elevate da risultare eccezionali?
Gli utili che stanno nel grafico più in alto, e che sono scritti qui sopra nei due estratti, da dove arriveranno? Scenderanno forse dalla Luna? Ma dalla Luna non scendono i soldi (… la Luna NON è fatta di formaggio, come credono i bambini)
Gli utili come tutti sapete li fanno le Aziende. le Aziende che fanno utili, vendono prodotti a prezzi che sono più elevati dei costi. Ma qualcuno deve presentarsi, con i soldi in tasca da spendere, per acquistare tutti quei prodotti.
Se l’economia però è quasi ferma (crescere del 2% l’anno in termini reali) dalle tasche di chi usciranno tutti quei soldi e quindi tutti quegli utili? Chi spenderà tutti questi soldi? Chi pagherà, per gli utili?
Da dove arriveranno gli utili? Forse si tratterà di un calo dei costi, un taglio delle spese delle Aziende costi? E quindi, minore capacità di spesa e minore domanda finale? E quindi, anche minori volumi, minori vendite e minori utili?
Oppure? Forse, gli utili deriveranno da nuove spese finanziate attraverso nuovo debito?
Ma allora, in quel caso … attenzione, amici lettori di Recce’d, perché quelli NON SONO UTILI: sarebbe troppo facile. Sono tutti capaci così. perché se quegli utili poi, un giorno, lo dovrai restituire, allora sono utili falsi. E’ moneta falsa. E’ … un pacco. Stanno illudendo, creando miraggi, alla dine imbrogliando la massa degli investitori. Sono scene già viste, e già pagate carissime da molti investitori
Oppure, una terza alternativa: gli utili del grafico sono tutta e solo inflazione? Ovvero, un 2% è effettivamente crescita della ricchezza, ed il 22% invece è semplice crescita dei prezzi?
Beh, ma allora, questa strada è una strada che renderà, a breve, tutti più POVERI e non più ricchi.
Veniamo al dunque, al nocciolo della questione di cui si occupa il nostro terzo Post della serie: chi li farà quegli utili? Che futuro ci attende, attende i nostri risparmi? Quale sarà, a breve il futuro delle nostre economie?
Si arriva così a capire che la domanda che per tutti noi investitori conta davvero, oggi 11 ottobre 2026, è’ una sola: e noi facciamo rispondere qui sotto l’amico Michael Howell.
Chi invece fosse interessato alle nostre risposte, può facilmente mettersi in contatto con noi, e ne potremo discutere, approfondendo sia questo sia ogni altro tema della gestione del portafoglio nell’ottobre del 2026.
Perché Recce’d, ve lo ricordiamo, non è quella del bla-bla: Recce’d offre un aiuto concreto per le vostre scelte di investimento, ogni mattina. E l’intelligenza (quella reale: NON quella artificiale) è da sempre il migliore tra tutti gli investimenti del Mondo.
Volete sapere in quale modo noi di Recce’d affrontiamo questo stato delle cose? In che modo noi utilizziamo le informazioni? In quale modo noi decidiamo sui movimenti nei portafogli modello?
Sicuramente, noi NON lo facciamo applicando il bla-bla (dei social, di Youtube, dei quotidiani, dei GR, alle nostre scelte. Ma soprattutto, in Recce’d non utilizziamo quelle solite filastrocche che vengono raccontate dai financial advisor, dai family bankers e dai wealth managers.
Noi utilizziamo, invece strumenti e metodi del tutto distinti, e distanti, da quelli appena citati.
Noi lavoriamo in modo diverso, e grazia e questo metodo otteniamo risultati diversi. Ed in momenti come questi, in cui i mercati sono in tensione, nessun dubbio e nessuno buco nero si forma nella mente dei nostri Clienti. IL Cliente di Recce’d oggi dorme serenamente ogni notte, ed al massimo fa qualche calcolo, ma sui guadagni e non sulle perdite.
Vi interessa conoscere i nostri metodi, di valutazione gestione del portafoglio? Intanto, qui sotto, garanzie ad un contributo esterno, ve ne formiamo una descrizione sintetica. Le conclusioni, in termini dei gestione del portafoglio titoli, che trovate in chiusura di questo contributo esterno NON SONO ciò che Recce’d sta facendo sui portafogli modello in queste settimane. Il metodo è molto affine a quello di Recce’d, ma le implicazioni operative sono diverse.
Per conoscere ciò che noi stiamo facendo, nel concreto, vi invitiamo a contattarci, alla pagina CONTATTI del nostro sito: ci troverete sempre presenti, aperti e più che disponibili al confronto con voi investitori.
Il 2027 sarà un anno di recessione?
Il conto alla rovescia dell'Investment Clock è iniziato
Michael Howell
18 ore fa
I mercati si muovono per cicli, ma agiscono anche come meccanismi di anticipazione del futuro. Gli investitori guardano solitamente a un orizzonte temporale compreso tra i sei e i dodici mesi. La questione cruciale, quindi, non è quale sia lo stato attuale dell'economia mondiale, ma quale scenario sia probabile nella seconda metà del 2027.
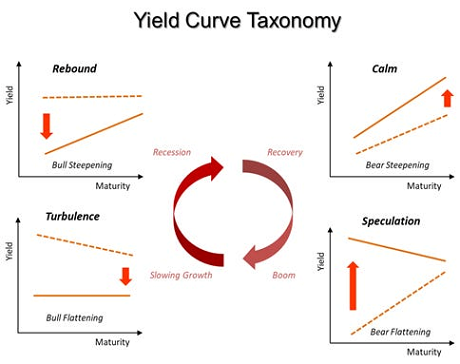
Osservando la situazione attraverso la lente dell'Investment Clock (Orologio degli Investimenti), ci troviamo ancora in un ciclo del reddito fisso relativamente standard. Il movimento di *bull steepening* (irripidimento della curva dei rendimenti in fase rialzista) tipico dell'inizio del ciclo – che ha caratterizzato la fase di "Rimbalzo" – ha lasciato il posto al *bear flattening* (appiattimento della curva in fase ribassista) associato alla fase di "Speculazione" (fine ciclo). Se il ciclo continuerà a evolversi in modo sequenziale, come previsto, la fase successiva dovrebbe essere caratterizzata da un *bull flattening* (appiattimento della curva con calo dei rendimenti a lungo termine), man mano che l'orologio avanza verso la fase di "Turbolenza".
Questi regimi di investimento corrispondono strettamente alle quattro fasi del Ciclo della Liquidità Globale (ciclo economico) che vedete sopra nell’immagine: Rimbalzo (Recessione economica), Calma (Ripresa), Speculazione (Boom) e Turbolenza (Rallentamento). L'attuale combinazione di solida crescita economica, pressioni inflazionistiche sostenute e comportamenti speculativi sui mercati è perfettamente coerente con l'appiattimento della curva dei rendimenti di tipo *bear-flattening* che ha dominato il 2026. Sebbene nelle ultime settimane si sia verificato un temporaneo *bear steepening* (irripidimento della curva), riteniamo che si tratti di un'interruzione a breve termine piuttosto che di un'inversione di tendenza.
Punti chiave
Il 2026 è stato trainato da una forte accelerazione della crescita del PIL nominale mondiale, fattore che spiega sia i rendimenti obbligazionari più elevati sia la crescita degli utili aziendali. L'aumento dei rendimenti ha riflesso una crescita più robusta piuttosto che preoccupazioni di natura fiscale.
L'Investment Clock sembra muoversi dalla fase di fine ciclo "Speculazione" verso quella di "Turbolenza". L'attuale contesto di *bear-flattening* è tipico di una fase di boom, ma la tappa successiva dovrebbe essere caratterizzata da un rallentamento della crescita e da un *bull flattening* della curva dei rendimenti.
Le principali minacce alla prosecuzione dell'espansione economica sono rappresentate dall'aumento della volatilità obbligazionaria (indice MOVE) e dal rincaro dell'energia. Entrambi gli indicatori hanno registrato un significativo deterioramento e, storicamente, hanno preceduto rallentamenti economici, in quanto portano a un inasprimento delle condizioni finanziarie e a una compressione dei margini di profitto.
Gli elementi disponibili indicano un rallentamento piuttosto che una vera e propria recessione. I prezzi del petrolio e la volatilità del mercato obbligazionario segnalano un possibile rallentamento della crescita futura, ma nessuno dei due ha ancora raggiunto i livelli estremi tipicamente associati a condizioni di recessione.
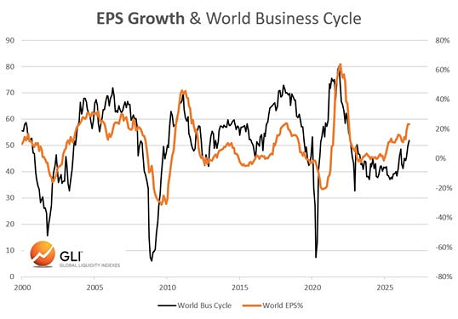
Economie forti spesso si accompagnano a mercati finanziari deboli
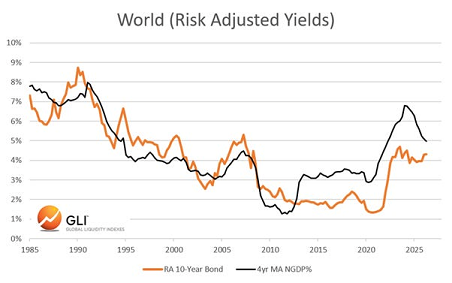
Di fatto, il 2026 è stato caratterizzato principalmente da un'accelerazione della crescita nominale. I mercati obbligazionari hanno incontrato difficoltà non a causa dei deficit fiscali, ma perché una crescita più sostenuta del PIL nominale (NGDP) ha richiesto tassi di interesse più elevati. Le preoccupazioni di natura fiscale sono rilevanti, ma sono passate in secondo piano rispetto alla forte ripresa ciclica del dinamismo economico.
Tale relazione è evidente nel grafico sottostante, che confronta la media mobile a quattro anni della crescita del PIL nominale globale con i rendimenti obbligazionari corretti per il premio per la scadenza (*term premium*). Questi rendimenti corretti riflettono efficacemente le aspettative del mercato sui tassi di riferimento medi lungo l'intera durata del titolo.
Attualmente, la crescita del PIL nominale globale si attesta circa due punti percentuali al di sopra dei livelli registrati nei primi anni 2000. Questo solo cambiamento è in grado di spiegare gran parte dell'aumento dei rendimenti obbligazionari verso la soglia del 4%. Inoltre, il PIL nominale globale sta crescendo al ritmo più sostenuto dai primi anni '90, periodo in cui i rendimenti obbligazionari oscillavano mediamente tra il 6% e il 7%. Tuttavia, l'entità assoluta dello stock di debito è oggi molte volte superiore, il che implica che l'onere degli interessi peserà in modo significativo sull'economia.
Le conseguenze di tale scenario sono state evidenti sui mercati. Una crescita nominale più robusta ha alimentato la ripresa degli utili aziendali e ha dato slancio ai mercati delle materie prime. Mentre l'aumento dei rendimenti obbligazionari ha frenato le valutazioni azionarie, le materie prime hanno tratto netto vantaggio dal contesto reflattivo. Evitare le obbligazioni si è rivelata la scelta strategica corretta, e l'esposizione alle materie prime ha generato rendimenti persino superiori rispetto agli investimenti azionari. Ne è prova la correlazione tra i prezzi globali delle materie prime (indice CRB) e il ciclo economico, illustrata di seguito:
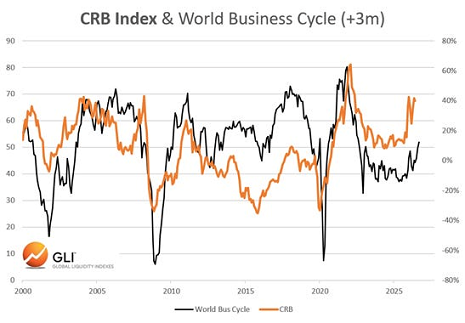
Rischi legati al ciclo economico
La domanda fondamentale ora è: cosa ci riserva il futuro?
Le fasi di espansione economica raramente si concludono per "vecchiaia"; solitamente vengono interrotte dall'inasprimento delle condizioni finanziarie e dall'aumento dei costi degli input. Piuttosto che concentrarci sull'inflazione in sé, preferiamo monitorare due indicatori anticipatori: la volatilità del mercato obbligazionario e i prezzi dell'energia.
La volatilità obbligazionaria, misurata dall'indice MOVE, funge da barometro dello stress finanziario. Aspetto ancora più importante, essa influenza la creazione di liquidità all'interno dell'intero sistema finanziario. Un livello più elevato dell'indice MOVE riduce la propensione degli intermediari ad assumersi rischi, abbassa la velocità di circolazione delle garanzie e indebolisce il meccanismo di trasmissione della liquidità che sostiene la crescita e i prezzi degli asset.
I prezzi dell'energia agiscono attraverso un canale diverso. L'aumento dei prezzi del petrolio comprime i margini di profitto delle imprese ed erode il potere d'acquisto delle famiglie, per poi finire col riflettersi sull'inflazione.
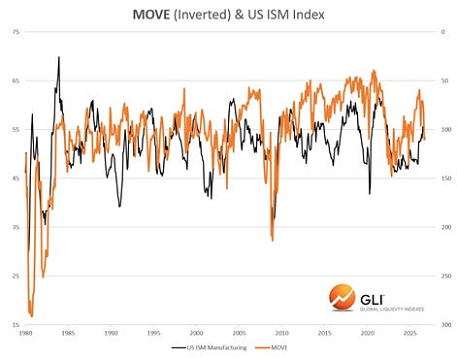
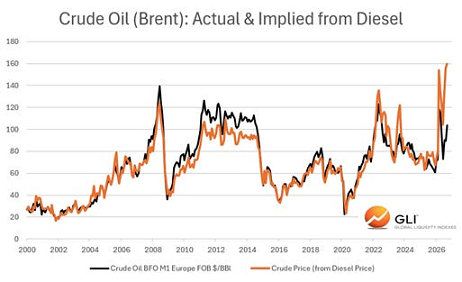
I grafici seguenti mostrano le relazioni storiche tra l'indice MOVE e l'economia statunitense....attività economica, misurata dall'indagine ISM, insieme ai prezzi impliciti del petrolio derivanti dal recente impennata dei mercati del diesel.
Storicamente, forti aumenti dei prezzi del petrolio sono stati associati a bruschi rallentamenti economici e, talvolta, a vere e proprie recessioni. Gli attuali prezzi del diesel implicano un prezzo equivalente del greggio superiore a 160 dollari al barile. Sebbene tale livello possa non essere ancora sufficiente a innescare una recessione, è certamente coerente con una significativa decelerazione della crescita economica reale.
Anche l'indice MOVE trasmette un messaggio analogo. Le recenti rilevazioni hanno superato decisamente la soglia di 100, segnalando una crescente tensione sui mercati finanziari. Storicamente, tuttavia, le recessioni tendono a verificarsi solo quando l'indice MOVE supera circa quota 135.
Per contestualizzare meglio il quadro, va notato che la Federal Reserve statunitense (così come altre banche centrali) sta attuando una politica restrittiva. Il grafico seguente mostra il nostro indice di liquidità delle banche centrali mondiali e il ciclo economico globale, quest'ultimo invertito e anticipato di 12 mesi. In altre parole, una forte crescita odierna implica una liquidità più ridotta nei prossimi 12 mesi a causa delle politiche restrittive.
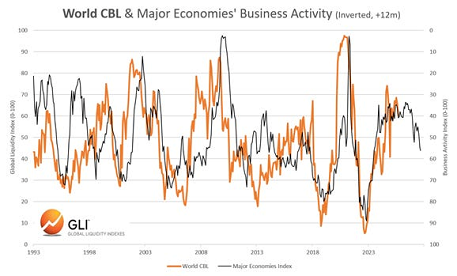
Va precisato che è improbabile che il ritmo della stretta monetaria, almeno negli Stati Uniti, eguagli la drastica restrizione attuata sotto la gestione Powell. Abbiamo già sostenuto in passato che, in un mondo caratterizzato da "guerre dei capitali" e tensioni geopolitiche, i responsabili delle politiche economiche sono più propensi a tollerare l'inflazione e meno disposti a rischiare di innescare recessioni. A conferma di ciò, il grafico seguente riporta i dati giornalieri dello spread tra i Treasury USA a 2 anni e il tasso SOFR per il periodo attuale, confrontandoli con la stretta monetaria del 2021-2022. Sembra che la Fed (sotto la guida di Warsh) stia attuando una stretta, ma a un ritmo dimezzato.
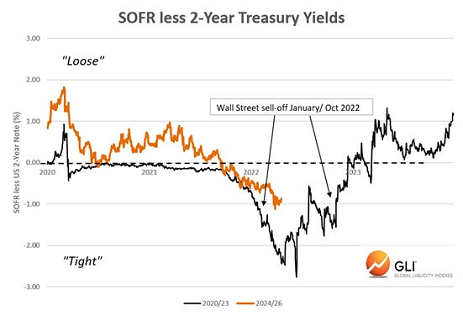
Nel loro insieme, questi indicatori – uniti alla spinta continua derivante dai deficit federali persistentemente elevati – suggeriscono che la recessione non sia ancora lo scenario più probabile. Lo scenario più verosimile è un significativo rallentamento della crescita del PIL nominale globale nei prossimi sei-dodici mesi. In sintesi, potremmo passare da un'economia a forma di "K" a una con un andamento a "J" rovesciata.
Conclusioni per gli investitori
Per gli investitori, questa distinzione è importante. I mercati non hanno bisogno di una recessione per prezzare nuovi scenari. Una transizione dalla fase di boom a quella di rallentamento sarebbe sufficiente a far entrare l'Orologio degli Investimenti nella fase di Turbolenza, innescando un rally dei titoli di Stato, una moderazione della performance delle materie prime e uno spostamento della leadership di mercato dai settori che hanno dominato il 2026.
Rientrare nei mercati obbligazionari
La principale implicazione per gli investimenti è probabilmente un'inversione del ciclo obbligazionario. Aumentare l'esposizione alla duration e prepararsi a un significativo rally obbligazionario nei prossimi 6-12 mesi.
I mercati obbligazionari hanno già assorbito gran parte dell'accelerazione del PIL nominale.
Se la crescita rallenta fino al 2027, le aspettative sui tassi di interesse dovrebbero diminuire.
Le curve dei rendimenti dovrebbero appiattirsi in modo rialzista, poiché gli investitori scontano una crescita più debole.
Ridurre l'esposizione alle materie prime
La forza delle materie prime è stata una delle migliori espressioni del boom del 2026. Tuttavia, se il ciclo entra nella fase di Turbolenza, la performance delle materie prime dovrebbe moderarsi. Realizzare i profitti sulle materie prime e passare da una posizione sovrappesata a una neutrale.
Forte crescita del PIL nominale (crescita + inflazione).
Utili solidi.
Mercati fisici in tensione.
Diventare più selettivi nel mercato azionario
Un rallentamento economico non è necessariamente ribassista per le azioni, ma la leadership cambierà. Ridurre l'esposizione ai settori altamente ciclici e orientarsi verso settori difensivi che beneficiano di rendimenti più bassi e di una crescita economica più lenta.
I settori ciclici tendono a perdere slancio.
Il supporto delle valutazioni migliora quando i rendimenti obbligazionari raggiungono il picco.
I settori più difensivi e di crescita di qualità generalmente sovraperformano.
Aspettarsi un calo del Beta di Liquidità
Il messaggio di fondo è che un indice MOVE in aumento non è semplicemente indice di volatilità obbligazionaria, ma un ulteriore segnale di allarme sulla contrazione della liquidità globale. Pertanto, privilegiare gli asset con una migliore visibilità dei flussi di cassa e una minore dipendenza da fattori di liquidità a breve termine.
Un MOVE più elevato riduce la velocità di circolazione delle garanzie.
Una minore velocità di circolazione delle garanzie limita la creazione di liquidità.
Una crescita più lenta della liquidità pesa in definitiva sui rendimenti degli asset. Di tutti gli asset finanziari