La valanga si è staccata: chi colpirà?
Tutto come previsto: tutto normale. O meglio: tende verso il normale, ma ancora non ci siamo.
Tutto come previsto: previsto da noi di Recce’d, ovviamente.
In Italia, da nessun antro. Nessuno. Ancora 60 giorni fa, nessuno ne scriveva o ne parlava. Il tema per il pubblico in Italia non esisteva: o meglio, era sto del tuto rimosso: dai social, dai media, dal TG, dal GR, e dalle Reti di promotori finanziari tra le quali citiamo ad esempio BNP Paribas, UBS, Banca Generali, Fideuram, Fineco, Mediolanum, ed Allianz. Ma tutte quante fanno esattamente lo stesso mestiere allo stesso modo, e quindi citare l’una oppur el’altra nei fatti cambia nulla.
Per nessuno ancora fine luglio, il tema esisteva. Zero. Tutti zitti.
Poi … è arrivato agosto 2026. E tutti giù a parlare e a scrivere. Mai prima: solo dopo.
Questa, si chiama mistificazione: si chiama distorsione intenzionale della realtà.
Non si tratta di semplice ignoranza, di semplice non conoscenza dei mercati. NO: qui si tratta di un esempio lampante di come si voglia, solo e sempre, “tenere la gente tranquilla”. A che scopo? Beh, ma è ovvio: di guadagnare alle spalle dei risparmiatori, costringendoli all’ignoranza.
Ora, d’improvviso, si parla però solo di quello: del debito.
Ma come, perché ora: i numeri del debito,60 giorni fa, nel Mondo ed in Italia, erano esattamente gli stessi numeri. I fatti, erano esattamente i medesimi. Non è cambiato proprio nulla, tra il 31 luglio ed il 4 ottobre. Perché vi hanno mentito? E continuano oggi ancora a mentirvi?
Noi di Recce’d con i nostri lettori ne scrivemmo, con dettaglio, dati, informazioni ed analisi di alta qualità (sopportata dalla nostra vasta rete di esperti della materia) tra il mese di marzo del 2025 e l’inizio del febbraio 2026.
Potrà esservi molto utile rileggere la nostra serie di Post, quella che si chiama Detox e che parla esattamente di questi temi (insieme ad altri) con 18 mesi di anticipo sui media tradizionali ed i social media.
Una serie decisamente qualificante, importante, significativa. Sui quotidiani, al GR, ed al TG, oggi 4 ottobre 2026 si parla e si scrive di un tema che fu affrontato, da Recce’d, proprio qui nel Blog, con una serie di Post (chiamata Detox), tra il marzo 2025 ed il gennaio 2026.E poi in tutti i Post che Recce’d ha regolarmente pubblicato, settimana dopo settimana, in agosto e settembre del 2026, nel nostro Blog. grazie al lavoro di un team di analisti, operatori di mercato ed esperti di geopolitica che Recce’d ha costruito nel tempo e che non ha eguali in Italia (e non soltanto in Italia).
Da allora, Recce’d ha detto al suo lettore. attenzione che Detox ormai è già successo: per i vostri risparmi, per la vostra asset allocation, per le scelte di gestione, per la futura strategia di investimenti, dovete urgentemente occuparvi di ciò che verrà dopo.
Qualcuno ci seguì su questa strada, ed il suo portafoglio titoli oggi ne beneficia. Altri hanno scelto di dormirci sopra. ma oggi hanno perso il sonno, e vedono il risultato di questa pigrizia mentale nel rendiconto al 30 settembre.
Nei mesi di agosto e di settembre, poi, un certo numero di Post è stato ancora dedicato al debito, ma in una chiave diversa, che guarda non a ciò che è già successo bensì anche al domani. Temi ai quali l’investitore oggi deve assolutamente guardare con attenzione, se ha a cuore il destino del proprio risparmio, le performances dei propri titoli, Gondi, GPM, polizze e BTp o Bund. ma lo deve fare oggi: anzi, oggi è già tardi.
Temi dei quali abbiamo molto da dire, ma non lo faremo oggi in questo Post per due valide ragioni:
la prima ragione è che abbiamo poco tempo in questi giorni, perché dato il fragile equilibrio dei mercati in tutto il Mondo dobbiamo lavorare sui portafogli modello dei Clienti;
e poi la seconda ragione è che l’attualità, ed il rispetto che dobbiamo dedicare al nostro lettore, ci costringono ad occuparci invece del trash.
La valanga del trash infatti è già partita, e si è staccata subito: è stata la prima a scivolare verso valle. Dopo mesi ed anni passati ad ignorare del tutto il debito, il deficit ed i tassi, senza MAI mettere gli investitori sull’avviso di un problema più che visibile, la valanga dei media adesso si è messa a correre, sommergendo gli investitori con una massa di trash.
Tutti oggi si sono scaldati, eccitati, allarmati ed elettrizzati, alla ricerca affannosa di spazio e di click, e di allocchi ovviamente: ed il fatto che tutti questi “esperti” si siano mossi solo ad agosto 2026 e poi a settembre 2026 è la dimostrazione migliore che … questi non ne capiscono assolutamente nulla.
Noi invece vogliamo proteggere il lettore di Recce’d: ed anzi, noi vorremmo spingerlo a ribellarsi. A smetterla di ascoltare questa gente, almeno, quando si tratta dei soldi investiti sui mercati finanziari: perché questa gente, dai social ai TG, dai quotidiani ai GR, agisce per il vostro danno, fa gli interessi di ALTRI, che non siete voi, e non siamo noi, investitori finali.
Loro invece devono (ed in molti ce lo hanno ripetuto in più occasioni) “fare sistema”, Agire come sistema, proteggere il sistema, mentire per “fare sistema”: perché loro stanno in piedi soltanto se “il sistema” li regge in piedi.
Noi di Recce’d, invece, al “sistema” non dobbiamo nulla: e se per caso, questo “sistema” fosse incrinato, e subentrasse un nuovo “sistema”, la nostra occupazione non sarà mai e poi mai quella di “fare sistema”, ma unicamente quella di fare rendere al meglio gli investimento dei nostri Clienti, attraverso i portafogli modello, proteggendo allo stesso tempo i risparmi dei Clienti dalle valanghe, e dalla valanga del trash in primo luogo.
Ecco spiegata la scelta di Reecce’d di dedicare questo nuovo Post proprio alla valanga del tarsh che si è scatenata tra agosto e settembre 2026 sul tema del debito e dei tassi.
Come ogni altra volta, noi presentiamo attraverso il Post che state leggendo un qualificato lavoro di analisi, basato però unicamente sui fatti: noi non ci affidiamo a congetture, noi (a differenza degli altri) non vendiamo miraggi e fantasie, noi di Recce’d non vi anticipiamo la “vita su Marte”, noi più banalmente ci affidiamo ai fatti.
Noi di Recce’d, a differenza degli altri, i fatti li conosciamo, e da anni. Li abbiamo raccolti con ordine, poi abbiamo definito le priorità, poi abbiamo anche scelto un modello aggiornato di valutazione per i fatti e per i dati, e poi abbiamo valutato bene i dati in modo da aggiornare le valutazioni, ed infine sulla base di valutazioni aggiornate abbiamo fatto le nostre scelte per i portafogli modello.
Questo, è il nostro mestiere: il lavoro di ogni giorno. Ed è per questo che siamo unici. Ed è per questo che i nostri risultati (i risultati, la performance dei nostri portafogli modello) sono soldi e migliori della media. Solo per questo.
Le Reti di promotori finanziari, da Mediolanum a BNP Paribas, a Banca Generali ed UBS fino Fideuram, NON fanno questo lavoro: non lo saprebbero fare, ma soprattutto non è nel loro interesse farlo.
Il loro solo interesse, la loro ragione di vita, è vendere a voi investitori i Fondi Comuni, i Certificati, le GPM, le polizze assicurative, che poi a loro retrocedono le commissioni che voi, amici lettori, pagate senza esserne informati. A loro, se poi voi guadagnate oppure perdete con il vostro portafoglio di Fondi Comuni di Investimento, interessa nulla, non è nei loro “budget di vendita”: voi amici lettori dovete pagare le commissioni, perché loro devono pagare il leasing e l’affitto mensile e le vacanze esotiche.
Voi, amici lettori, siete nel recinto, e dovete essere munti regolarmente. In momenti come questoi, tutti se ne rendono conto: perché siete stati prima ingannati e poi abbandonati a voi stessi. Lo dimostriamo anche con questo Post.
I social, i GR, i quotidiani, i TG, ed in generale i media, loro “fanno sistema”, e sostengono SEMPRE, anche di fronte all’evidenza contraria, il “sistema”: ad esempio negando anche di fronte all’evidenza, l’esistena di un “problema debito” fino al 31 luglio 2026. Data in cui, notatelo di nuovo, i numeri del debito erano esattamente gli stessi di oggi.
Ed ecco spiegato, grazie ai fatti degli ultimi 60 giorni, che cosa è INVESTIRE.
Perché investire è proprio questo; ovvero vedere prima della massa l’esistenza di un problema, e posizionare il proprio portafoglio di conseguenza, prima che si muovano le masse.
Questo è il SOLO modo di investire con successo, controllando allo stesso tempo i rischi di portafoglio.
Ed è esattamente per questo che voi, amici lettori, siete chiamatia DIFENDERVI ed a PROTEGGERE il vostro rispamio dalla valanga del trash: che punta invece a farvi agire IN RITARDO e a confondere ulteriormente le vostre idee. Come non vi aiutavano certo a capire, nel mese di lugio, e giugno, e maggio, ed aprile, e così via) di certo non vi aiuteranno oggi.
Lo documentiamo, come sempre facciamo, in questo nostro nuovo Post, con esempi concreti, e molto significativi.
Partiamo subito con un video, dal Corriere della Sera, che vi chiediamo di vedere ed ascoltare. Lo potete fare cliccando sull’immagine che trovate qui a lato.
Che cosa ci trovate di notevole, in questo video? Che dopo molti anni, il principale, e più qualificato, quotidiano italiano ha fatto una scoperta importante: è possibile, e può succedere, di PERDERE sui Titoli di Stato.
Un fatto storico: epocale. Un media nazionale, e qualificato ed importante, costretto a fare marcia indietro pubblicamente. Costretto dalla realtà, ovvio. Non è stata una loro scelta: non si poteva evitare.
Questo solo titolo vi conferma che tutti siamo in una Nuova Era, che Recce’d vi aveva anticipato fin dal 2023.
Subito sotto, proseguiamo con un articolo pubblicato la settimana scorsa a Il Giornale, che offre sia un condensato riassunto della situazione attuale, sia alcuni brevi commenti, che vale la pena di leggere e poi commentare.
Sui mercati è arrivata la tempesta che colpisce prima di tutto i bond, i titoli obbligazionari, a partire da quelli di Stato.
Due numeri: in Usa il rendimento del Treasury decennale ha toccato il 5,3% e il trentennale il 5,7%, ai massimi da 24 anni. In Europa il Bund 10 anni ha superato il 3,6%, massimo dal 2008, l’Oat francese a 10 anni è a un passo dal 5%, il nostro Btp a 10 anni è arrivato al 4,7%. Per chi non fosse allenato sul funzionamento dei bond, ricordiamo che tra prezzo e rendimento, quando la cedola è fissa (quindi non indicizzata), esiste una correlazione inversa: se un Btp vale 100 euro e ha una cedola annuale di 2 euro, significa che rende il 2%; ma se i rendimenti di mercato aumentano, per ipotesi raddoppiano al 4%, dal momento che la cedola resta di 2 euro, per adeguarsi al mercato il prezzo dovrà anch’esso dimezzarsi e il nostro Btp crollerà a 50 euro (2 euro su 50 è un rendimento del 4%). Ecco quello che sta accadendo sui mercati. E i motivi sono presto detti:
La guerra con l’Iran e petrolio a 100 dollari non è finita in pochi mesi ed è lo scenario peggiore per i prezzi dell’energia. Questi stanno spingendo l’inflazione ovunque. Nell’Eurozona i prezzi dell’energia ad agosto erano del 14,3% più alti di un anno prima, e l’inflazione complessiva è salita al 3,3% dal 2,9% di luglio, ben sopra l’obiettivo del 2% della Bce. Negli Usa pesa un’inflazione di fondo che non scende. Le banche centrali sono quindi tornate ad alzare i tassi a breve dopo due anni. Negli ultimi tre mesi hanno alzato i tassi le banche centrali di Australia, Eurozona, Giappone, Norvegia e Stati Uniti. La Fed ha già portato il tasso al 4%, e il mercato sconta pienamente un altro rialzo di 25 punti base entro l’anno. In Europa le attese di ulteriori strette Bce si estendono fino al 2027. C’è poi il tema dei debiti pubblici, saliti a dismisura soprattutto negli Usa. Sul mercato dei Treasury pesano il peggioramento delle finanze pubbliche, il debito in crescita e riacquisti di titoli da parte del Tesoro più deboli del previsto. Per assorbire nuovi titoli, il mercato chiede rendimenti più alti: una recente asta del 5 anni Usa è risultata la seconda peggiore per un indicatore della domanda dal 2018.
Di fronte a un tale quadro non bisogna però disperarsi. Una pace in Iran aiuterebbe a raffreddare prezzi e inflazione. Ma soprattutto bisogna pensare che i rendimenti nominali al 5% cominciano a essere una buona occasione per investire nel lungo periodo. Serve anche vedere il bicchiere mezzo pieno. L’unica cosa di cui dobbiamo aver paura, diceva un presidente Usa quale Franklin D. Roosevelt, è la paura stessa.
Nell’ultimo paragrafo qui sopra, potete rileggere frasi che avrete già letto migliaia di volte.
Queste invocazioni all’ottimismo, un ottimismo cieco, ottuso, stupido, sono state proprio il tratto caratterizzante dell’epoca appena finita: un irresponsabile e ottuso illudersi che siamo arrivati alla “fine della Storia”, ovvero alla “fine del tempo”, ovvero alla “fine di tutte le recessioni”, ovvero alla “fine di ogni problema”: grazie alla Mano Santa che, dall’alto, vuole i bene di tutti e di ognuno, e che lo fa in modo del tutto disinteressato.
Facendo diventare tutti istantaneamente più ricchi: e soltando spingendo su un bottone! A costo zero!
La politica, in tutto il Mondo Occidentale, è immediatamente aderito con grande entusiasmo a questa visione delle cose, propugnata da Draghi e Bernanke, e poi da Yellen e Lagarde.
La “fine di ogni problema in economia” e la “ricchezza per tutti a gratis”: noi investitori iniziamo oggi a vederla in modo diverso, ed a temere che si sia trattato di un “fine vita”.
Ancora oggi, però, è concesso di circolare a chi, nonostante la grave lezione impartita dai mercati finanziari, propugna la strada del fare sempre più debito e spingere sempre di più sulla “crescita” (quella che sarebbe dovuta arrivare già nel 2014, ricordate?): un grido disperato, di chi non trova altre vie né altre soluzioni che sprofondare sempre di più lungo la medesima strada. E si badi bene che non è soltanto Trump ad inseguire questa illusione folle: c’è anche Draghi, ad insistere.
Proprio come se anche lui (anzi soprattutto lui) non realizza e non si rende conto: che in gioco c’è la stabilità del sistema stesso, e che il rischio è che gli Stati non siano più in grado di pagare le pensioni.
Come dite? A voi questa sembra la trama di un film apocalittico?
Anche il Treasury al 5%, solo tre anni fa, a voi dicevano fosse soltanto “una leggenda, messa in giro da chi semina pessimismo e paura: dai gufi di mestiere, i profeti di sventura”. Adesso quelle medesime persone devono tutte rimangiarsi ciò che dicevano anche soltanto 12 mesi fa.
Purtroppo, dobbiamo segnare a chi ci legge che neppure questa dolorosa esperienza sui Titoli di Stato ha fatto mettere giudizio ai propagandisti del debito: e non ci riferiamo unicamente ai social-chiacchieroni, e neppure soltanto ai quotidiani ed ai TG, ma neppure ai venditori di “prodotti finanziari” porta-a-porta. Purtroppo, anche tra i decisori ci sono molti, moltissimi, che proprio non hanno ancora capito. Quelli che proprio non hanno mai capito: neppure quando erano loro, a decidere: purtroppo per noi investitori, che oggi paghiamo il prezzo di quelle decisioni sconsiderate e irresponsabili.
Un esempio concreto lo trovate qui sotto: parole e musica di Mario Draghi, 1 ottobre del 2026. Articolo di La Repubblica.
Draghi: “L’Europa metta al centro la crescita. No a tassi troppo alti”
Mario Draghi
L’ex presidente della Bce avverte: “Per la sostenibilità dei debiti non sarà sufficiente la disciplina fiscale, serve lo sviluppo”. Un messaggio ai politici europei: “Avanti con l’agenda comune”. E uno a Francoforte: “Stabilizzare l’inflazione non indebolisca l’economia”
ROMA – L’Europa deve mettere al centro delle sue politiche la crescita. Lo devono fare in maniera “esplicita e condivisa” i “legislatori europei e nazionali”, spiega Mario Draghi, portando avanti un’agenda di riforme – quella del suo rapporto – che completi la costruzione dello spazio economico comune. E lo deve fare, pur restando fedele al suo mandato di guardiano dell’inflazione, anche la Banca centrale europea, assicurandosi che i tassi “non siano più alti del necessario”. Un avvertimento attualissimo, nel momento in cui la Bce è nel mezzo di una stretta monetaria con cui sta cercando di arginare gli effetti sui prezzi dello shock energetico scatenato dalla guerra in Medio Oriente: due rialzi da 25 punti già decisi, con i mercati che se ne aspettano altri quattro tra la fine di quest’anno e il prossimo.
Come spesso succede, l’intervento di Draghi plana nell’attualità partendo da un tema molto alto e – almeno in apparenza - teorico. In questo caso sono le riflessioni sul rapporto tra politiche monetarie e politiche fiscali di Karl Brunner, economista svizzera e padre della teoria dei prezzi a cui è dedicata la lettura che l’ex governatore della Bce è chiamato a dare all’Eth di Zurigo. Per Draghi la grande intuizione di Brunner, incarnata nell’architettura dell’eurozona, resta valida: una banca centrale può mantenere la stabilità monetaria solo se i governi tengono i loro debito sotto controllo. La differenza è che, spiega, oggi sono cambiate le condizioni: il solo rispetto delle regole fiscali non può bastare a gestire l’indebitamento. I fatti di queste settimane mostrano infatti che il livello dei tassi pagati dai governi – ai massimi da 15 anni – risente ormai di dinamiche globali che esulano dalla disciplina di bilancio dei governi. Per non veder finire l’indebitamento fuori controllo (la “r” più alta della della “g”, come da gergo degli economisti) all’Europa serve più crescita.
L’impresa non è impossibile. Se è vero che l’Europa ha “margini d’errore molto stretti”, visto che la sua crescita potenziale è poco sopra l’1%, ci sono le leve per rilanciarla. L’adozione dell’IA, spiega Draghi, può aggiungere circa mezzo punto di produttività e altrettanto il completamento del mercato unico. Il primo messaggio, il ritornello di Draghi in questi due anni, è quindi di nuovo per governi e autorità europee. “La crescita deve diventare un obiettivo esplicito condiviso da tutti i governi”, portando avanti le riforme sovranazionali delineate nel suo rapporto e poi diventate una roadmap europea: completamento del mercato unico, unione dei mercati dei capitali, produttività.
Ma il secondo messaggio, che per certi aspetti suona più inedito, è rivolto alla Bce. Dice Draghi, sulle orme di Brunner, che il compito di una Banca centrale non è sostenere la crescita. La sua priorità deve essere “controllare l’inflazione”. Ma facendo questo deve evitare di rendere la crescita più debole del necessario, “far sì che la traiettoria dei tassi non sia più alta di quello che richiede stabilizzare l’inflazione nel medio termine”. Il messaggio parla direttamente alle complesse scelte che la Bce guidata da Christine Lagarde (ma per quanto?) ha di fronte. E anche al modo di comunicarle, al momento fermo al mantra delle decisioni prese volta per volta sulla base dei dati: “Quando gli shock sono frequenti e complessi garantire il percorso ideale dei tassi è soprattutto un problema di comunicazione: i mercati devono capire come la Banca centrale reagirà in ogni diverso scenario. La qualità più importante è l’abilità di spiegare”. Se non è un pungolo a Lagarde, rischia di sembrarlo.
Queste le idee messe sul tavolo da chi, oggi, pensa soprattutto a mantenere in piedi il “sistema”, un “sistema” che fa il gioco e la convenienza della sua persona e della stretta cerchia dei suoi “beneficiati”: certamente non quella di noi che abbiamo investito ed investiamo sui mercati finanziari. Quei mercati finanziari che Draghi, insieme a Bernanke, Yellen, Lagarde e Powell hanno usato come straccio da pavimenti, da utilizzare per ripulire, e poi da gettare via se non serve più.
Ma il mercato, che non è uno straccio per le pulizie, prima di soffocare, prima di essere eliminato, si è ribellato. ha reagito.
Con quali conseguenze?
Nessuno può dirlo, oggi: la slavina si è messa in movimento, e travolgerà … il primo che le capita sotto. Questo, oggi non si può più scegliere.
Ma non travolgerà tutti: chi si è mosso per tempo, chi si è attrezzato, chi ha capito la pericolosità della slavina con anticipo, chi ha già fatto le mosse giuste, può persino salvarsi, e stare decisamente meglio dopo che la slavina sarà passata.
ma per il momento (come abbiamo scritto sopra) nel Post che state leggendo noi di Recce’d abbiamo scelto di fare focus sulla slavina stessa. La slavina delle opinioni distorte, delle falsità, e delle nuove illusioni che sono precipitate in questi due ultimi mesi su tutti noi investitori: propagandate dai venditori porta a porta di Fineco, Mediolanum, banca Generali, Allianz, e tutta la compagnia cantante delle Reti di vendita; e poi dai social, dai quotidiani, dai Tg e dai GR.
Noi ora prendiamo in esame un articolo del Corriere della Sera.
Se la scelta nostra scelta cade sul Corriere della Sera, è perché il Corriere della Sera a tutto oggi rimane il media più autorevole ed affidabile in Italia.
Detto questo, rimane un media, con tutti i limiti e le debolezze del mondo dei media nel nuovo millennio. Sommersi, tutti dai debiti, e foraggiati (alcuni in modo diretto, altri in modo indiretto ma sempre sostanziale) dal denaro pubblico, ovvero dalle tasse di noi cittadini, i media hanno da decenni perso ogni indipendenza, e ci dicono e scrivono … quello che … si deve scrivere e dire, per compiacere. I media come fabbrica del consenso. L’obbiettivo dell’informazione, ormai, è stato abbandonato, e da molto tempo.
Per ciò che riguarda poi i social media, l’obbiettivo dell’informazione ovviamente non è mai esistito: la distorsione e la mistificazione sono i soli obbiettivi perseguiti attraverso i social, e questo fin dal primissimo giorno. Distorcere, illudere, ingannare, creare miraggi e falsi miti. Questo è ciò che ha fatti ricchi i social media, e quindi i Big Tech.
Anche di questo, oggi abbiamo già iniziato pagare un prezzo (persino di vite umane): ed anche questo, però, oggi è entrato in una Nuova Era, testimoniata dalle recenti condanne civili (pagamento di enormi sanzioni). Alle quali ci auguriamo che segnano, presto anche condanne penali.
Fatta questa premessa, l’articolo del Corriere della Sera noi lo abbiamo selezionato perché firmato da due autorevoli e competenti giornalisti: proprio per questo merita la vostra attenzione: non solo la lettura, ma soprattutto una analisi di come è stato scritto e costruito, e di quali messaggi intende mandare a voi, proprio a voi investitori.
E la prima segnalazione, che questo articolo merita, riguarda proprio il sottotitolo: attraverso il quale de Bortoli e Manca informano i lettori che “c’è una grande quantità di debito in giro”
Agli amici de Bortoli e Manca, che ovviamente hanno tutto il nostro rispetto, noi di Recce’d oggi chiediamo quanto segue: per il rispetto che è dovuto ai lettori del Corriere, questa frase non andava forse scritta nel mese di luglio del 2026? Magari, ad aprile del 2026? Magari a dicembre del 2025? O forse nel gennaio del 2025? Noi di Recce’d lo abbiamo fatto.
Non sarebbe forse risultata, anni fa, davvero utile per le difficilissime scelte che i lettori del Corriere della Sera? Per quale ragione non avete scritto queste parole 24 mesi fa? Forse, amici de Bortoli e Manca, vi siete fatti vincere dalle paure. La paura di essere chiamati “gufi”? La paura di essere accusati di essere “profeti di sventura”, forse?
Perché, carissimi de Bortoli e Manca, i numeri del debito erano esattamente i medesimi, nel mese di luglio del 2026, ad aprile del 2026, a dicembre del 2025, e anche nel gennaio del 2025, e prima. E voi, entrambi voi, lo sapevate benissimo.
E per fare informazione (quella vera) serve coraggio.
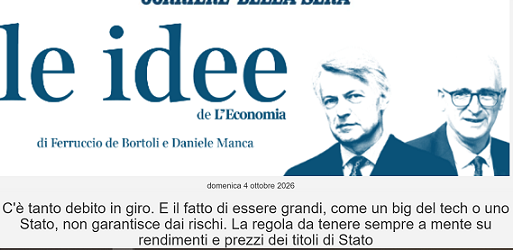
Di debito ce n'è tanto in giro. Indebitati sono gli Stati, emettono obbligazioni i grandi del tech. Ma le dimensioni, che si tratti dell'America o dei colossi dell'intelligenza artificiale, non garantiscono dai rischi. Nell'edizione di questa settimana ci occupiamo di questo e di spread e concorrenza. Perché lo spread e i tassi sono figli dell'inflazione provocata dalle mosse del Trump II, dai dazi alla guerra in Iran. E oltre al rialzo dei tassi la concorrenza è una delle poche armi efficaci per frenare la corsa dei prezzi.
Se voleste comprare un titolo di Stato adesso qual è la regola da tenere sempre a mente?
Due fotografie scattate alla Casa Bianca — sempre più un palcoscenico e sempre meno un’istituzione — sono emblematiche del nostro tempo. La prima è recente. Vede il presidente degli Stati Uniti circondato da tutti i grandi protagonisti della corsa all’Intelligenza artificiale (Ai): da Huang (Nvidia) ad Altman (OpenAi), da Amodei (Anthropic) a Zuckerberg (Meta) e via di seguito. Non è la prima volta che ciò accade. Ma lo scatto ha fornito l’occasione all’economista francese Gabriel Zucman, autore della proposta di tassazione dei grandi capitali (che pare ispirare anche il campo largo italiano), di stimare su «X» gli imponibili fiscali di tutti i presenti. La massima concentrazione di Paperoni di tutti i tempi (compreso Trump che, pur povero al confronto con i suoi ospiti, non se la passa malissimo). Un gettito fiscale complessivo ipotetico e stellare.
La seconda immagine è del febbraio dello scorso anno e vede riuniti nell’ufficio ovale, intorno al padrone di casa, i principali esponenti delle confessioni religiose americane. Sono assorti, quasi in trance, in una preghiera officiata da Paula White-Cain, imprenditrice della «fede del denaro». La massima concentrazione di pastori d’anime. Sono due mondi distanti ma fino a un certo punto. Il settore high tech appare, non raramente, preda di una visione fideistica dell’economia e della finanza.
I suoi protagonisti, onusti di fama e denaro, si comportano non raramente come se fossero investiti da una specie di missione evangelica della tecnologia. Le varie chiese o sette sfruttano abilmente gli strumenti digitali e la stessa Intelligenza artificiale per fare proseliti.
Addirittura, sostenendo l’esistenza di una «teologia della prosperità». Chi è ricco lo è perché merita di esserlo. Due fenomeni ormai caratteristici. Tutto si polarizza. Le posizioni moderate, in politica, hanno minore presa. Convincono di meno perché realisticamente promettono poco. Non fanno sognare, ma non illudono.
In parallelo, sul versante dell’innovazione, c’è spazio, attenzione, risorse, quasi solo per le avventure più estreme. E, nello stesso tempo, più affascinanti, anche se qualche volta distopiche. Certo, siamo sulla frontiera inesplorata del progresso, dunque tutto è benvenuto. La fiducia, o meglio la fede, nelle gesta dei protagonisti più affermati, è però assoluta. E forse un filo pericolosa.
In questi giorni si è sviluppato un dibattito, che speriamo non rimanga confinato a un ambito accademico, sui pericoli della concentrazione. In perfetta controtendenza rispetto alla necessità, sentita con particolare affanno soprattutto dagli europei, di creare soggetti, nell’economia e nella finanza, con masse critiche sempre più rilevanti.
In un articolo su Il Sole 24 Ore, Donato Masciandaro e Gianmarco Ottaviano, si domandano se Nvidia non svolga un ruolo sistemico simile a quello della Federal Reserve, cioè della più grande banca centrale del mondo. Una similitudine che entrambi tendono a respingere ma che non è così improponibile. La Fed fornisce liquidità monetaria. Nvidia determina l’offerta di «liquidità di calcolo». Paragone suggestivo. «La prima può accelerare o frenare, la seconda può solo accelerare». In questa esagerata sintesi vi è tutta la pericolosità del momento che stiamo vivendo.
Chi accelera ha bisogno di una grande leva finanziaria. Il «collaterale» cioè la garanzia, è una tecnologia, quella dei microprocessori di cui è rapida sia l’evoluzione sia l’obsolescenza. Forse è anche questa una delle ragioni che spiegano perché molti dei partecipanti alla prima «foto segnaletica», chiedano alla politica di «frenare» l’Intelligenza artificiale. Preoccupati più della sostenibilità dei loro bilanci che dei destini del resto dell’umanità.
Un altro importante contributo, sempre sul tema della concentrazione (geografica, settoriale, proprietaria, dimensionale), è apparso su Economia e Management di questo mese. E lo ha scritto Maurizio Dallocchio.
La prima criticità riguarda il debito mondiale. Prima di tutto statale. Il Fondo monetario prevede per il 2031 un debito lordo vicino al 142% del Pil per gli Stati Uniti e al 127% per la Cina. «Una quota crescente di domanda mondiale dei capitali — scrive Dallocchio — proviene da pochi emittenti sovrani enormi». Ciò spinge all’insù i rendimenti e il costo del denaro, fa tremare il mercato obbligazionario. Quello che è accaduto in questi giorni sui titoli di Stato di molti Paesi europei. Ma ci sono anche i privati. Sono fortemente indebitati anche loro. Con una «piccola» differenza. Chi è grande, soprattutto nell’high tech, raccoglie capitali più facilmente, a tassi più bassi di alcuni stati. Altri settori meno attraenti, ma non privi di importanza economica con ritorni non disprezzabili, soffrono una rarefazione del credito.
L’ultimo rapporto Mediobanca mette in chiaro le difficoltà di finanziamento bancario di molte imprese europee, spesso di quelle che si vorrebbe far crescere e aggregare. «A settembre 2026 — nota ancora Dallocchio — le prime otto società mondiali si avvicinavano complessivamente a un valore di circa 30 mila miliardi di dollari; circa dodici volte il corrispettivo delle prime otto nel 2005». Secondo la Fed — come ha riportato Vittorio Carlini su Il Sole 24 Ore — nel secondo trimestre del 2026 lo 0,1 per cento dei superricchi è arrivato a possedere, tra corporate equity e mutual fund share, ben 16 mila e 154 miliardi di dollari contro i 12 mila 360 miliardi di un anno prima.
Qual è il problema, allora? «La dimensione viene confusa con l’assenza di rischio». C’è anche una concentrazione proprietaria. E siamo sempre alla foto di cui sopra. Secondo i dati Ocse, cinque grandi azionisti detengono il 35% circa delle prime dieci società per capitalizzazione, circa diecimila miliardi di valore. «Per anni ci siamo preoccupati — conclude Dallocchio — soprattutto dei soggetti troppo grandi per fallire. Oggi dovremmo preoccuparci anche dei sistemi troppo concentrati per assorbire un errore». E magari, aggiungiamo noi, anche in grado di vedere — grazie soprattutto all’Ai — l’errore prima di doverlo assorbire. Ma in una platea di semidei o di nuovi messia è assai difficile.
Ovviamente, questo è un articolo di giornale: a differenza di noi di Recce’d, chi scrive qui non assume la prospettiva visuale dell’investitore oppure del gestore.
Il commentatore qui assume una prospettiva più ampia, diciamo del “benessere collettivo”. Qui si citano, ed in modo appropriato, innovazione, filosofia e politica, si scrive qui di società e di costume. Si tratta di un inquadramento generale, molto utile, che anche noi di Recce’d qui nel Post abbiamo tentato di offrire, in alcuni Post dei mesi di agosto e di settembre 2026. Ovviamente, questa impostazione è appropriata e giustificata, trattandosi di un quotidiano nazionale e generalista.
Però, c’è un però: e lo leggete proprio nella premessa all’articolo, firmata anche quella da de Bortoli e Manca: “Se voleste comprare un titolo di Stato adesso qual è la regola da tenere sempre a mente?”.
Qui i due articolisti entrano, a piè pari, nel nostro terreno, che è la gestione del risparmio, la performance dell’investimento, il risultato della gestione del portafoglio titoli.
E questo ci costringe (lo facciamo nell’interesse di chi ci legge, per evitare le distorsioni, ed evitare di ingannarli) a sottolineare che nell’articolo che avete appena letto manca qualcosa, e manca qualche cosa di fondamentale, centrale se si vuole comprendere non solo ciò che sta succedendo oggi, ma pure ciò che accadrà domani, dopodomani e nei prossimi dieci anni. L’articolo è scritto in modo eccellente, e tutti i dati sono precisi. Ma dobbiamo sottolineare una omissione..
Manca del tutto la logica del gestore.
Le perdite sui portafogli dei privati investitori e delle Istituzioni.
Il fatto che i rendimenti salgono non è neutrale: significa che i prezzi, il valore di questi asset scende. Significa perdite.
Eppure, oggi, sui media, l’ordine arrivate dall’alto è il seguente: “non parlate del passato, e non occupatevi di chi ha già perso. Guardate solo avanti, e raccontate che i Titoli di Stato adesso sono diventati un’opportunità. E chi ci perde? Ma chissenefrega”.
Non è questa, la logica del gestore e della gestione di portafoglio. Non dovrebbe esser neppure la logica dei politici, dei banchieri centrali e dei quotidiani: purtroppo, però, questi soggetti pensano che la scelta migliore sia “fare finta di non vedere, non sapere e non sentire”.
Ma chi sono, i responsabili di queste grandissime perdite? E quali conseguenze avranno, queste enormi perdite, sul benessere collettivo?
C’è un costo da pagare, e chi paga adesso?
L’omissione andava segnalata, ai lettori di Recce’d, perché questo tipo di storture crea un problema, ai lettori del Corriere della Sera ed al pubblico in generale: il problema è quello di ricavare da letture come queste una visione incompleta, se non distorta, di una realtà che oggi risulta estremamente complessa, e quindi estremamente difficile da gestire senza fare danni, da parte dei lettori che sono investitori.
Questo è il problema, per noi investitori: non essere travolti dalla valanga che sta già scendendo a valle, e che è fatta di materiale di qualità come il testo che avete appena letto, ma pure di tanto, tantissimo trash: ovvero materiale che nasce e viene messo in circolazione con il preciso scopo di distorcere la realtà, orientare il lettore verso miraggi e illusioni, confondere come minimo le idee, per poi manipolare le scelte degli individui.
Un esempio concreto lo troviamo nuovamente sul Corriere della Sera, e ve lo facciamo leggere qui di seguito: l’autore si chiama Federico Rampini, non altrettanto “competente ed autorevole” di Manca e de Bortoli, e sicuramente più oscuro e torbido in merito alla finalità, allo scopo ultimo delle sue scritture.
Il perché Federico Rampini occupi così tanto spazio sul Corriere della Sera per noi di Recce’d rimane un mistero. Così come risulta misterioso il testardo insistere del Rampini su una materia (la finanza) che evidentemente non padroneggia e sulla qual (è evidente) scrive per sentito dire. Un po’ meno misterioso, almeno per noi, è il motivo per il quale quotidianamente insiste nel presentare ai lettori del Corriere una prospettiva distorta e lontana della realtà. Si può immaginare quali interessi Rampini voglia compiacere.
Rampini ha una grande abilità: mette in fila le cose che lui sceglie di mettere in fila in modo tale da fare apparire la sua “narrazione” come una realtà coerente: anche se non è la realtà, e manca la coerenza. Nel caso dell’articolo che leggete qui sotto, la cosa risulta evidente, e noi spieghiamo al nostro lettore dove sta l’inganno.
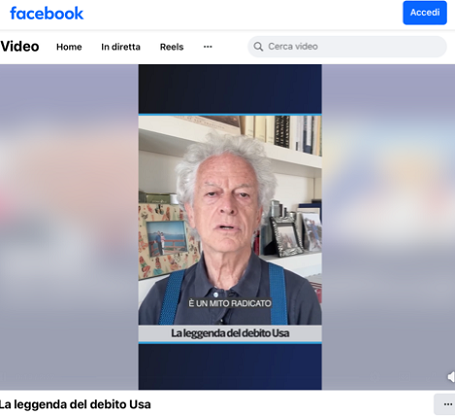
Rampini con questo articolo compie una totale marcia indietro, una rivoluzione di 180 gradi rispetto alla linea che lo stesso Rampini ha seguito fino a ieri (e che documentiamo con alcune immagini): per anni, Rampini è sostenuto che “il problema del debito NON ESISTE” (lo ha definito “una leggenda”), e proprio sul quotidiano Corriere della Sera.
Di questo, ovviamente, Rampini non parla: lui, si è già dimenticato, mentre invece chi ha investito sui Titoli di Stato non può concedersi questo lusso, non può semplicemente “dimenticare e parlare d’altro”. Deve necessariamente leggere quei numeri, dove ci sono le sue minusvalenze.
Oggi, costretto di fatti e dalle evidenze, Rampini imposta la sua ritirata su alcuni punti, che noi mettiamo in evidenza qui sotto.
Primo fra tutti, il debito delle Compagnie Tecnologiche, dovuto ad “AI”, che è ovviamente una “buona notizia”. Proprio come per Rampini era una “buona notizia” il gigantesco debito pubblico, solo un anno fa.
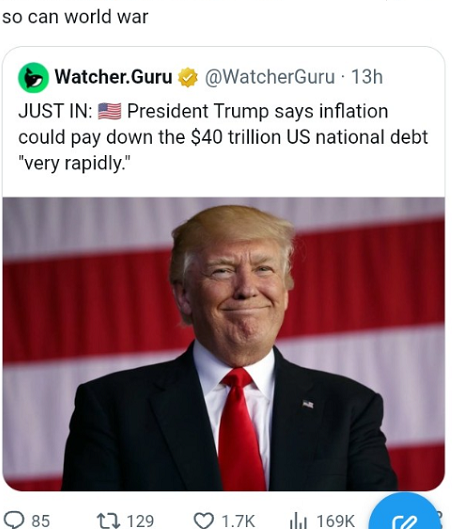
Poi Rampini si dilunga sul Giappone e sulla Francia. Neppure una riga sugli Stati Uniti e la Amministrazione Trump-. persino Trump stesso, maestro della bugia, è più chiaro ed esplicito di Rampini su questa materia (immagine sotto).
Poi Rampini costruisce la sua “via di fuga” (efficace? mah …) anche sulla “psicologia dei mercati”, e naturalmente su “inflazione e petrolio”.
Tutto si risolve (se si segue Rampini) in una “crisi che in realtà non è una crisi ma è una rivoluzione”. Tutto positivo, dunque, per Rampini.
Noi di Recce’d vi suggeriamo di leggere con attenzione l’articolo, che riportiamo qui sotto dal Corriere della Sera, perché la lettura può essere molto utile: nei mesi, ma pure negli anni a venire, leggere moltissimi articoli, ed ascolterete numerosissimi “consulenti” (gente che viene pagata a percentuale su ciò che vi vende) che si arrampicheranno sugli specchi per “incartare” le tante cose che succederanno, per “zuccherare” le notizie negative, per negare l’esistenza dei problemi che voi, amici investitori, sicuramente avrete da risolvere, e per tentare di farvi “pensare ad altro” piuttosto che alle perdite che voi avete subito, e che leggete nei rendiconti al 30 settembre. E che saranno più ampie nei rendiconti di fine anno.
Come abbiamo scritto in apertura di Post, dovete, nel vostro interesse, imparare a difendervi dalle distorsioni, dalle manipolazioni e dal trash di media e social. E dovete proteggere il vostro risparmio.
Attivandovi, rimettendo in moto il cervello, e anche ribellandovi, rifiutando di essere imbrogliati, rifiutando di respirare i fumogeni dell’informazione distorta, “chiamando” i bluff di chi (Rampini è soltanto un esempio tra mille) vi racconta di una realtà che non esiste, manipolandola per farla sembrare vera, allo scopo di servire interessi che non sono i vostri. Non sono quelli di voi, e noi, investitori: sono opposti ai vostri.
Leggete questo articolo: e successivamente, più sotto, leggete poi le nostre conclusioni.
C’è una tempesta sui mercati obbligazionari mondiali. I rendimenti dei titoli di Stato americani a dieci anni hanno toccato il 5,34%, il massimo dal 2002. Nel terzo trimestre il loro aumento è stato il più forte dal 1994. La Francia paga ormai quasi il 5% sul suo debito decennale. Anche Italia, Gran Bretagna e Giappone hanno subito forti rialzi. È un fenomeno globale. Ma le cause non sono identiche dappertutto e soprattutto non si possono ridurre alla guerra in Iran. Il petrolio è stato solo l’innesco. Sotto c’era già molta legna secca.
La prima spiegazione della tempesta è l’energia, il cui rincaro genera inflazione, che a sua volta spinge al rialzo i tassi d’interesse: perché in periodi d’inflazione chi ha capitali da prestare vuol essere tutelato dalla perdita di valore dei suoi soldi. Ma il ritorno delle petroliere nello Stretto di Hormuz (80% dei livelli prebellici) avrebbe dovuto far scendere il prezzo del greggio. È accaduto solo in parte. Il barile di petrolio Brent è tornato sopra i 100 dollari, anche se oggi ha ripiegato sotto quella soglia dopo le notizie su un possibile nuovo utilizzo delle riserve strategiche.
Il problema più grave si è spostato dal petrolio greggio ai prodotti raffinati. Diesel, benzina, carburante per aerei restano costosi. La guerra ha danneggiato la capacità di raffinazione in Medio Oriente; gli attacchi ucraini hanno colpito raffinerie russe; Mosca ha limitato le esportazioni di diesel; la Cina ha sospeso quelle di prodotti petroliferi per proteggere il proprio mercato interno.
Il diesel merita un’attenzione particolare perché è una sorta di tassa occulta che si diffonde in tutta l’economia. Muove camion, macchine agricole, cantieri, una parte dell’industria. Se aumenta il suo prezzo, rincarano trasporti, alimentari, costruzioni. L’inflazione energetica non resta confinata alla pompa di benzina. È questa propagazione che preoccupa le banche centrali. Anche la Banca centrale europea ha segnalato il rischio che il rincaro del diesel si trasmetta all’inflazione generale.
Qui entra in scena il mercato dei bond. Quando un investitore teme più inflazione, pretende un rendimento maggiore per prestare denaro per dieci o trent’anni. Se pensa che la Federal Reserve dovrà alzare ancora i tassi, o mantenerli elevati più a lungo, compra un Treasury soltanto a prezzi più bassi. Prezzi dei bond e rendimenti si muovono in direzioni opposte: quando tutti vendono, il rendimento sale.
Ma il petrolio non basta a spiegare quello che sta accadendo. Se fosse l’unica causa, i titoli di Stato dei paesi avanzati dovrebbero soffrire tutti in misura simile. Non è così. Francia e Italia hanno registrato nel terzo trimestre aumenti dei rendimenti superiori a quello americano. Altri paesi hanno resistito meglio. La differenza porta al secondo protagonista di questa storia: il debito pubblico.
Per molti anni i governi occidentali si sono abituati all’idea che il debito costasse poco. La grande crisi del 2008, poi il Covid, hanno inaugurato una lunga stagione nella quale le banche centrali compravano titoli di Stato e tenevano bassi i tassi. I governi potevano indebitarsi a costi irrisori. Quell’epoca è finita. Negli Stati Uniti il Congressional Budget Office prevede per il 2026 un deficit federale pari al 5,8% del Pil. Il debito detenuto dal pubblico supera il 100% del Pil e, sulla traiettoria attuale, continuerebbe a crescere per tutto il prossimo decennio. Una quota crescente della spesa federale serve ormai a pagare interessi.
Il cambiamento più interessante avviene nella psicologia degli investitori. Per molto tempo hanno osservato questi numeri senza spaventarsi. Ora chiedono un premio maggiore per immobilizzare il proprio denaro nei titoli a lunga scadenza. È il cosiddetto term premium: il compenso richiesto per assumersi il rischio che inflazione, tassi e condizioni economiche cambino nel corso della vita di un bond. Non è osservabile in modo diretto, ma viene stimato dai modelli delle banche centrali. Questo aiuta a capire perché la tempesta non scompare appena arriva una buona notizia sul petrolio. Il mercato sta rivalutando il prezzo del rischio a lungo termine.
La Francia è diventata il caso più spettacolare. Il suo problema non è solo un debito elevato. È l’incrocio fra debito, deficit, crescita debole e paralisi politica. Il governo ha presentato una manovra per il 2027 che tenta di ridurre il deficit con tagli alla spesa e aumenti delle entrate. Ma deve farla approvare da un Parlamento frammentato alla vigilia delle presidenziali. Il premio che Parigi paga rispetto alla Germania è tornato verso livelli che ricordano la crisi dell’euro. Moody’s mantiene un giudizio negativo sulle prospettive del debito francese proprio per i dubbi sulla capacità politica di realizzare il risanamento.
È una lezione che riguarda anche l’Italia. I mercati non scoprono oggi che alcuni Stati hanno molto debito. Ciò che cambia è il prezzo che pretendono per finanziarlo. Un paese fortemente indebitato può convivere a lungo con quella condizione se convince gli investitori che la traiettoria è sotto controllo. Diventa vulnerabile quando si sommano inflazione, deficit elevati, crescita insufficiente e dubbi sulla volontà politica di correggere i conti.
Il Giappone offre un utile controesempio. Il suo debito supera di gran lunga quello degli altri paesi ricchi, eppure il rialzo recente dei rendimenti a Tokyo è stato meno violento. Una parte della spiegazione sta nella struttura particolare del debito giapponese, nella massa di attività finanziarie detenute dallo Stato, nel forte risparmio interno e in un deficit corrente più contenuto. Il livello assoluto del debito conta, ma non è l’unica variabile.
C’è poi una terza causa della tempesta che rischia di essere trascurata perché, a differenza delle guerre e dei deficit, è una buona notizia. Nel mondo c’è una gigantesca domanda di capitale. L’intelligenza artificiale richiede data center, semiconduttori, centrali elettriche, reti di trasmissione, sistemi di raffreddamento. A questa corsa si aggiungono il riarmo occidentale, la modernizzazione delle infrastrutture, la transizione energetica. Le grandi aziende tecnologiche americane stanno aumentando il ricorso al mercato obbligazionario per finanziare questi investimenti. Secondo stime citate da Reuters, nel 2027 i grandi gruppi tecnologici potrebbero emettere circa 420 miliardi di dollari di debito, con un aumento del 60% rispetto a quest’anno. Gli investitori hanno già cominciato a chiedere rendimenti superiori alle emissioni più legate all’AI.
È un paradosso importante. I tassi salgono perché c’è troppo debito pubblico, ma anche perché l’economia privata vuole investire molto. Il capitale torna ad avere un prezzo perché molti lo vogliono.
Questo distingue la situazione attuale dal 2008. Allora il crollo dei bond legati ai mutui segnalava insolvenze, banche fragili e un’economia che precipitava verso la recessione. Oggi una parte della pressione sui tassi nasce dal fenomeno opposto: l’economia americana continua a crescere, gli investimenti restano forti e la rivoluzione dell’AI assorbe quantità enormi di risparmio.
Anche il lato positivo può trasformarsi in un problema. Il Treasury americano compete per il capitale con Nvidia, Microsoft, Meta e con migliaia di imprese. L’Europa deve finanziare contemporaneamente Welfare, difesa, energia e infrastrutture. La Germania ha abbandonato una parte della sua tradizionale austerità per investire. L’offerta di nuovi bond aumenta proprio mentre le banche centrali non sono più compratori automatici. L’Europa si prepara a emissioni pubbliche record.
Le conseguenze cominciano a uscire dalle sale operative di Wall Street. Negli Stati Uniti i mutui immobiliari hanno superato di nuovo il 7%. Fra il 2027 e il 2031 scadranno 4.300 miliardi di dollari di debiti delle aziende americane non finanziarie: molti erano stati contratti quando il denaro costava molto meno. Rifinanziarli ai tassi attuali significherà comprimere utili, investimenti e in alcuni casi occupazione.
Anche i governi entrano in un circolo scomodo. Più salgono i rendimenti, più aumenta la spesa per interessi. Più aumenta la spesa per interessi, più è difficile ridurre il deficit. Più il deficit rimane alto, maggiore è il rendimento che gli investitori possono chiedere.
Non siamo però davanti a una crisi finanziaria fuori controllo. Il Fondo monetario internazionale sottolinea che, nonostante la violenza dei movimenti, i mercati obbligazionari continuano a funzionare in modo ordinato. Non c’è una paralisi della liquidità paragonabile alle grandi crisi del passato.
La tempesta manda un messaggio diverso. Il mondo sta riscoprendo il costo del capitale. Per quindici anni ci eravamo abituati a considerare il denaro quasi gratuito. Governi, imprese e famiglie avevano organizzato le proprie decisioni attorno a quell’anomalia storica. Oggi il risparmio torna scarso rispetto alla quantità di soggetti che lo reclamano.
La guerra in Iran può finire. Il petrolio può scendere. Le banche centrali possono riuscire a domare la nuova fiammata inflazionistica. In quel caso una parte dell’impennata dei rendimenti rientrerà. Ma non è detto che torneremo al mondo precedente.
La vera domanda sollevata dalla tempesta dei bond non è quanto durerà il petrolio a cento dollari. È quale tasso d’interesse sia necessario, nel nuovo mondo, per convincere qualcuno a finanziare Stati molto indebitati, una rivoluzione tecnologica costosissima, il riarmo e una gigantesca trasformazione delle infrastrutture. La risposta dei mercati, per ora, è semplice: molto più di quanto ci eravamo abituati a pagare
2 ottobre 2026, 17:04 - modifica il 2 ottobre 2026 | 17:05
Ciò che Rampini qui cerca di vendere ai lettori del Corriere della Sera è questo tipo di storia: “C’è un costo da pagare, per inseguire obbiettivi più alti”.
Rampini, ovviamente, è in contatto diretto con Dio: noi di Recce’d, che siamo normali esseri umani, non sappiamo se questi obbiettivi più alti saranno raggiunti, e neppure sappiamo se esistono. Noi di Recce’d come (quasi) tutti, ci domandiamo se questo enorme flusso di investimenti verso “AI” risulterà essere una storia di successo oppure un disastro, come furono il settore “dot.com” nel 2000 ed il settore dei mutui immobiliari nel 2007.
Nella gestione dei nostri portafogli modello, noi ci mettiamo anche queste considerazioni, noi gestiamo l’incertezza, e noi gestiamo il non sapere: ed è soltanto da lì, dalla gestione dell’incertezza, che nascono i risultati nella gestione del risparmio. Dove non c’è incertezza non c’è rendimento.
Rampini, va poi sottolineato, sceglie di ignorare del tutto le perdite subite dagli investitori privati e dalle Istituzioni.
In questa folle corsa a quelli che Rampini definisce “investimenti privati” non c’è il tempo di misurare il decremento del valore dei capitali investiti in obbligazioni. Non c’è tempo per i tanti Rampini che corrono verso “obbiettivi più alti”. Il tempo lo dovrà invece necessariamente trovare una grande massa di investitori, Istituzioni incluse.