Ma chi è che li fa, gli utili? Il miraggio della crescita e i nostri risparmi: come proteggerli (seconda parte di tre parti).
Che cosa è la gestione del portafoglio?
Il secondo Post di questa seri di tre è focalizzato su questa domanda: che a prima vista è una domanda semplice, ma che al contrario è una domanda che viene del tutto fraintesa dalla grande maggioranza degli investitori.
Una parte della massa degli investitori si fa convincere che tutto sia concentrato negli ultimi cinque-dicei giorni: la comunicazione dei social e dei media tradizionali, i podcast ed i video su Youtube, portano questa parte della massa a concentrarsi soltanto sul cosiddetto “fatte del giorno”. Oggi, 26 settembre, il fatto del giorno sono i tassi ed il debito, ma solo 60 giorni fa nessuno, letteralmente nessuno, nel mondo dei social e dei media tradizionali dedicava a questo argomento la minima attenzione. Come se proprio non fosse importante.
Mentre invece, fino a 60 giorni fa, sembrava che anche il più infimo ed il più stupido dettaglio, che arrivasse dal mondo “AI” e dintorni, fosse decisivo per il destino dei mercati finanziari e per il futuro dei rendimenti di noi investitori.
Una grandissima balla, ovviamente: a fine settembre del 2026, la massa degli investitori se ne è resa conto: perché sui social e sui media tradizionli, semplicemente, non se ne parla più. Se non per dare in pasto alla massa quella storia del “pericolo di estinzione dell’umanità”. Il vento, ci dicono questi segnali, è cambiato.
Chiedetevi: “perché non me ne hanno mai parlato, prima?”
C’è quindi una parte grande, della massa degli investitori, che si lascia portare a spasso legati al guinzaglio: oggi si parla solo di questo, e domani invece soltanto di quello, e poi dopo qualche settimana si passa poi a quell’altro argomento.
Non è così che si fa la gestione. Non è questo il modo di gestire il risparmio. Così, la sola certezza è che si va a sbattere.
Detto di quelli che si fanno intontire dai fatti degli ultimi dieci giorni, poi , c’è una seconda e grande parte della massa degli investitori che fa esattamente l’opposto.
E sono i tantissimi che invece seguono le Reti di promotori finanziari, di financial advisors, di private banker, di family banker, di personal banker, di wealth manager.
Una categoria professionale che NON è professionale: noi in Recce’d li chiamiamo “i miracolati” perché ad oggi sopravvivono grazie alle scelte della politica, la quale politica decise dopo il 2009 che “i mercati finanziari non possono più scendere. Tutti i mercati finanziari sono stati definiti “too big to fail”, come certe grandi banche del 2009. Da salvare, da tenere in piedi, sempre e comunque (anche se … fanno schifo).
Senza questo passaggio, tutto politico e per nulla economico (e meno che mai efficiente) l’intera categoria dei promotori finanziari oggi sarebbe estinta, come i dinosauri.
Per nostra fortuna (di investitori finali) i mercati alla fine prevalgono sempre: il “too big to fail” regge … fino a che può reggere, e poi crolla improvvisamente. La Storia dei mercati finanziari lo insegna. E per fortuna di tutti noi investitori si torna alla realtà.
Per questa ragione, ciò che noi oggi stiamo vedendo è normale, molto normale, anzi normalissimo.
Semplicemente si corregge una (enorme ed ingiustificata) distorsione, una distorsione dei mercati che ci fu presentata quindi anni fa come “nell’interesse di tutti, della stabilità, del regolare funzionamento” e che invece ha operato all’opposto: ha beneficiato alcuni e penalizzato tanti, ha reso tutti il sistema fragile ed instabile, ed ha compromesso il regolare funzionamento dei mercati ma pure delle economie.
A quest’ultimo punto (il regolare funzionamento delle economie reali) abbiamo scelto di dedicare questa serie di tre Post. E lo abbiamo deciso perché oggi NESSUNO ne parla e ne scrive agli investitori.
Mentre invece, per noi investitori, per i rendimenti che noi tentiamo di cogliere, e per i rischi che noi dobbiamo affrontare con i nostri investimenti, oggi a fine settembre 2026 questa è la sola cosa che conta.
Tenetelo sempre a mente.
Dicevamo della seconda grande massa di investitori, quelli che si affidano alle reti di promotori finanziari: ne citeremo alcune allo scopo di farci capire, allo scopo di fornire alcuni esempi (la lista è molto lunga): Fideuram, Fineco, Mediolanum, Allianz, Generali, BNP paribas, e poi tante altre. Sono tutte esattamente ugiali, nel (povero) servizio che offrono al Cliente investitore, che sia privato oppure Istituzionale.
Questa parte della massa degli investitori viene illusa che … sui mercati non succede mai nulla. Che non c’è bisogno di informarsi. Che non c’è bisogno di rivedere le ipotesi alla base della costruzione del portafoglio. Che non c’è motivo di reagire alle notizie e di analizzare i dati.
Stare sempre fermi, questa è la soluzione: “tanto, i mercati finanziari recuperano sempre”, come ripete quel famoso Amministratore delegato di una Rete che è sempre in TV.
Forse per incompetenza, forse per interesse e profitto personale, con questa affermazione si illude l’investitore, e gli si dice una menzogna. Si crea una illusione, allo scopo di manipolare il Cliente investitore. A volte, i mercati finanziari recuperano. In altre situazioni, i mercati non recuperano. Neppure se le Banche Centrali fanno QE. E ancor meno se le Banche Centrali non possono più fare QE.
Oggi, del QE come strumento salvifico, che salva tutto e tutti senza produrre alcuna conseguenza, a costo zero, nessuno ve ne scrive e ve ne parla più: e per quale ragione?
Risposta molto semplice: perché le conseguenze ci sono, perché i costi ci sono e sono alti, perché alcuni (molti) sono penalizzati mentre molti altri si sono messi i (vostri) soldi in tasca.
E chi si è messo i soldi in tasca, i vostri soldi, negli ultimi dieci anni?
Proprio loro: le Reti di vendita di Fondi Comuni di Investimento, le GPM, le polizze assicurative ed i certificati. I financial advisor, i private banker, i wealth manager. Quindi: tutti i promotori finanziari.
Non è così, che si fa la gestione del risparmio.
L’attività di tutte le Reti di promotori è quello di garantirsi di prendere, dalle vostre tasche, i soldi delle commissioni (i soldi retrocessi dai Fondi Comuni, dalle polizze vita, e dalle GPM) senza fare per voi investitori assolutamente nulla: dicendovi invece che la cosa migliore è sempre quella di costruire un portafoglio statico di “strumenti finanziari”, un tanto di obbligazioni ed un tanto di azioni m(più qualche marginale dettaglio a colori) e poi stare sempre fermi.
Stare fermi persino quando il mondo cambia rapidamente. Stare fermi anche quando la realtà dei fatti ci sta dicendo che siamo tutti entrati in una Nuova Era. Restare lì, a guardare inebetiti, e pagare le commissioni a Fineco, Mediolanum e le altre. Stare fermi senza mai capire nulla: soprattutto, senza mai capire il perché. perché in quel momento bisognerebbe mantenere sempre quel portafoglio di azioni ed obbligazioni. Sempre quello stesso portafoglio titoli che hanno venduto a tutti.
Non è così che si fa la gestione del proprio risparmio e dei propri titoli.
Così, l’investitore si “suicida”.
Noi con grande anticipo sulla massa abbiamo informato i nostri lettori a proposito di quello che oggi è diventato il “tema del giorno” già nel 2020, e poi in ogni anno successivo, fino al 2025. Poi, abbiamo spostato l’attenzione delle nostre gestioni, ma pure dei nostri lettori, ad altri argomenti, argomenti che oggi hanno maggiore rilevanza per il futuro dei rendimenti dei titoli e per i futuri rischi che i nostri portafogli dovranno affrontare in futuro.
E lo abbiamo fatto, in particolare, tra i marzo del 2025 ed il gennaio 2026: fu in quei mesi, che Recce’d suggerì ai suoi lettori di concentrare tutta l’attenzione sulla “crisi del debito” che stava arrivando. E di modificare la propria gestione del risparmio, la propria asset allocation, e la gestione delle varie posizioni nel portafoglio titoli, proprio a partire dalla crisi del debito.
Potrà esservi molto utile rileggere quella nostra serie di Post, quella che si chiama Detox e che parla esattamente di questi temi (insieme ad altri) con 18 mesi di anticipo sui media tradizionali ed i social media.
Una serie decisamente qualificante, importante, significativa. Sui quotidiani, al GR, ed al TG, oggi 26 settembre 2026 si parla e si scrive di un tema che fu affrontato, da Recce’d, proprio qui nel Blog, con una serie di Post (chiamata Detox), tra il marzo 2025 ed il gennaio 2026.E poi in tutti i Post che Recce’d ha regolarmente pubblicato, settimana dopo settimana, in agosto e settembre del 2026, nel nostro Blog. grazie al lavoro di un team di analisti, operatori di mercato ed esperti di geopolitica che Recce’d ha costruito nel tempo e che non ha eguali in Italia (e non soltanto in Italia).
Noi lo abbiamo fatto con un unico scopo: quello di consentire al nostro lettore di ANTICIPARE gli eventi di mercato e dunque di essere CONSAPEVOLI di ciò che fanno del loro risparmi.
Perché è proprio così, che si fa la gestione del risparmio.
Non si fa con il bla-bla sul “tema del giorno” tipico dei giornali, dei podcast, e dei social in generale, inclusi i video su YouTube.
E neppure si fa con il tipico “nel lungo termine tutto recupera” con cui vengono narcotizzati i Clienti delle reti di promotori finanziari, wealth managers e private banker.
Entrambe, sono logiche perdenti. Entrambe vi portano a perdere denaro, e non ad investire.
Proprio allo scopo di renderci utili all’investitore, noi di Recce’d oggi riprendiamo il tema già trattato una settimana fa: mettendo da parte il bla bla caotico sui tassi, sul debito, il deficit che viene (biecamente) sfruttato dai social, da YouTube, dai podcast e dai media per AUMENTARE la vostra confusione, sfruttato da soggetti che, molto banalmente, non ci capiscono proprio nulla.
Spieghiamo prima di tutto perché oggi il tema del debito e del default per noi investitori ha poca rilevanza: nella gestione del portafoglio, voi come noi investite il vostro denaro sul FUTURO. Il passato, per i prezzi degli asset non conta più. Il passato è come l’acqua passata, che non fa girare la ruota del mulino, e non macina il grano, non macina più nulla.
Il debito, c’è. la crisi, c’è. E’ una situazione sfuggita di mano: ai politici ed ai banchieri centrali, per la ragione che non ci capiscono nulla 8e non possono più farci nulla, adesso) e alle banche di investimento ed alle Reti di promotori finanziari invece perché a loro conveniva così. A loro, conveniva lasciare correre il debito, perché loro si sono messi i (vostri) soldi nelle loro tasche.
Il debito c’è: non è più un argomento di discussione, e vi suggeriamo quindi di non perdere altro tempo a seguire i video su YouTube ed i social su questo argomento. Prendete atto dei numeri, e poi fatevi qualche domanda.
Torniamo quindi ad una notizia di 48 ore fa, del tutto ignorata in Italia dai social e dai media. Chiediamo a AI di riassumere per noi i nuovi dati.
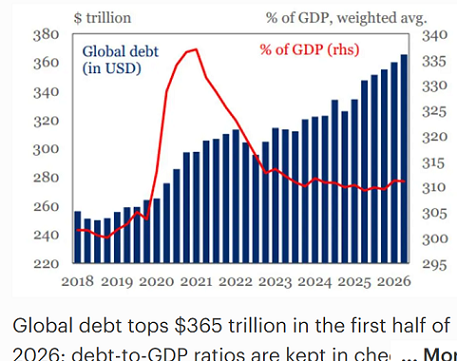
Nel primo semestre del 2026, il debito globale ha superato la cifra record di 365 mila miliardi di dollari ($365 trillion), registrando un incremento di ben 10 mila miliardi nei primi sei mesi dell'anno. I dati ufficiali arrivano dall'ultimo report Global Debt Monitor pubblicato dall'Institute of International Finance (IIF).
📊 I Dati Chiave del Debito Globale
Rapporto Debito/PIL: La massa di debito accumulata equivale a circa il 310% del PIL mondiale. Sebbene la percentuale sia inferiore al picco del 2021, l'IIF sottolinea che questo calo è dovuto unicamente all'impatto dell'inflazione, che ha gonfiato nominalmente il PIL e non a una reale riduzione dei debiti.
I Driver della Crescita: A guidare questa nuova ondata di indebitamento sono soprattutto i mercati emergenti, guidati dalla Cina, il cui debito complessivo ha superato i 110 mila miliardi di dollari. Nei mercati avanzati (come Stati Uniti, Giappone, Francia e Regno Unito), il ritmo di crescita del debito ha invece subito un forte rallentamento a causa dell'aumento dei tassi d'interesse. [1]
La Spesa per Interessi: I governi delle economie avanzate si trovano intrappolati in un "circolo vizioso": la spesa annuale per il solo pagamento degli interessi sui titoli di Stato ha superato i 3.300 miliardi di dollari. Per dare una proporzione, questa cifra è superiore a quanto l'intero pianeta spende annualmente in Intelligenza Artificiale (2.600 miliardi), Difesa (3.100 miliardi) o Energie Rinnovabili (2.300 miliardi).
⚠️ I Rischi Evidenziati dagli Economisti
Il Fondo Monetario Internazionale (FMI), tramite la direttrice Kristalina Georgieva, ha espresso forte preoccupazione parlando di livelli di debito che crescono "come una scala che non porta in paradiso", sollecitando i governi a intraprendere riforme di consolidamento fiscale. Secondo gli analisti, l'attuale accumulo non è legato a shock improvvisi (come la pandemia o la crisi del 2008), ma è una componente strutturale dovuta a pesanti investimenti di lungo periodo in tecnologia/AI, sicurezza nazionale e invecchiamento della popolazione.
Rimanendo su questi dati, leggiamo ora il commento di Forbes pubblicato ieri.
Il debito globale è cresciuto di oltre 10.000 miliardi di dollari nella prima metà del 2026, superando i 365.000 miliardi; i mercati emergenti hanno rappresentato la quota maggiore di tale incremento. Secondo i dati contenuti nel rapporto dell'Institute of International Finance (IIF) intitolato "A Debt-intensive Future—and Growing Risks for Global Markets" (Un futuro ad alta intensità di debito e rischi crescenti per i mercati globali), tale aumento "è inferiore alla metà dei 21.000 miliardi di dollari registrati nello stesso periodo dell'anno precedente, riflettendo le pressioni derivanti dall'aumento dei tassi di interesse, dai maggiori costi di servizio del debito, dall'impennata dei prezzi dell'energia e dall'impatto del conflitto con l'Iran sul sentiment degli emittenti. Il rallentamento è stato più evidente tra le istituzioni finanziarie e le famiglie – i settori più sensibili ai tassi di interesse – sebbene la crescita complessiva del debito sia rimasta al di sopra della media quinquennale. I governi e le imprese non finanziarie hanno contribuito alla maggior parte dell'aumento, con entrambi i settori che hanno raggiunto nuovi massimi storici".
Fattori strategici alla base dell'aumento del debito
Il debito globale supera i 365.000 miliardi di dollari nella prima metà del 2026; i rapporti debito/PIL sono contenuti dall'inflazione. A differenza dei cicli precedenti, trainati esclusivamente dalla ripresa post-pandemica o dai bassi tassi di interesse, il recente accumulo di debito è alimentato da "supercicli" di investimenti strategici in conto capitale:
Infrastrutture tecnologiche e di IA: una "corsa agli armamenti tecnologici" tra le imprese non finanziarie nel campo dell'intelligenza artificiale e delle infrastrutture per data center ha fatto aumentare significativamente i rapporti di indebitamento aziendale.
Spesa per la difesa e la sicurezza: si prevede che i crescenti impegni in materia di difesa – in particolare negli Stati membri dell'Unione Europea – aggiungeranno fino a 18 punti percentuali ai rapporti debito pubblico/PIL dell'UE nel prossimo decennio. Superciclo della spesa: la spesa per sanità, energia, IA/IT e difesa dovrebbe raggiungere i 25.000 miliardi di dollari nel 2026
L'indebitamento sovrano rappresenta la maggior parte della nuova accumulazione di debito globale. Tre grandi aree — Stati Uniti, Cina ed Eurozona — sono responsabili di circa tre quarti dell'aumento netto del debito globale. Il rapporto debito pubblico/PIL degli Stati Uniti continua a salire (superando il 122% del PIL), mentre anche la leva finanziaria complessiva (pubblica e aziendale) della Cina ha toccato nuovi record.
I dati dell'IIF mostrano che i costi medi di indebitamento pubblico nei paesi del G7 sono ai massimi livelli dalla metà del 2008, mentre la spesa annua per interessi è aumentata di quasi l'85%. "Nell'ultimo anno, le economie avanzate hanno pagato oltre 3.500 miliardi di dollari di interessi sui soli titoli di stato scambiati a livello internazionale: una cifra superiore alla spesa globale stimata per IA (2.600 miliardi), difesa (3.100 miliardi) o energia (3.400 miliardi)".
Divergenza tra mercati emergenti e maturi
Il debito totale e i rapporti debito/PIL nei mercati emergenti hanno raggiunto livelli record (oltre il 235% del PIL), trainati dall'elevato indebitamento di nazioni come Sudafrica, Argentina ed Egitto. Sebbene i volumi di debito rimangano ingenti, nelle economie mature i rapporti debito/PIL hanno registrato una leggera stabilizzazione o una moderata diluizione grazie alla crescita economica nominale di fondo.
I mercati finanziari globali si trovano ad affrontare una mole senza precedenti di debiti in scadenza.
I soli mercati emergenti devono far fronte a rimborsi per oltre 9.000 miliardi di dollari, mentre i mercati sviluppati devono rifinanziare più di 20.000 miliardi di dollari in obbligazioni e prestiti in scadenza. S&P Global Ratings stima che il totale delle scadenze aziendali con rating, nel periodo compreso tra il 2025 e il 2029, ammonti a circa 12.400 miliardi di dollari, suddivisi tra 9.000 miliardi di debito *investment-grade* e 3.400 miliardi di titoli di categoria speculativa, molto più esposti a qualsiasi aumento dei costi di finanziamento. I calcoli sono impietosi per gli emittenti che avevano fissato tassi estremamente bassi durante la pandemia: un'azienda che nel 2020 ha contratto un prestito al 2,5% può ora trovarsi ad affrontare costi di rifinanziamento complessivi tra il 5% e il 7%; un balzo che, per i debitori fortemente indebitati, risulta strutturale anziché temporaneo. Finora, questo ostacolo è stato superato senza evidenti segnali di tensione: gli spread degli strumenti *investment-grade* si sono mantenuti vicini ai minimi degli ultimi vent'anni e la domanda costante da parte delle compagnie assicurative ...fondi pensione e acquirenti esteri ha assorbito emissioni record, ma tale calma ha un prezzo. Gran parte del nuovo indebitamento è trainato da un ristretto gruppo di hyperscaler che finanziano la costruzione di data center per l'IA, concentrando il rischio di rifinanziamento in una fetta limitata del mercato, priva di precedenti storici che indichino come reagirebbe in condizioni di stress. L'amministratore delegato di JPMorgan, Jamie Dimon, ha espresso questa preoccupazione all'inizio dell'anno, avvertendo che "ci sarà una qualche forma di crisi obbligazionaria".
Il rapporto dell'IIF evidenzia un cambiamento nel comportamento degli investitori e nell'allocazione degli asset: si registra un allontanamento dai titoli di stato USA a favore del debito pubblico europeo e giapponese, sulla scia delle preoccupazioni per i deficit fiscali. I disavanzi di bilancio rimangono elevati nelle principali economie e i massicci piani di stimolo fiscale previsti per il 2026 in Giappone, Stati Uniti, Germania e Cina preannunciano un ulteriore aumento dell'indebitamento pubblico e della spesa per interessi.
Una sentenza imminente della Corte Suprema USA sui dazi imposti ai sensi dell'International Emergency Economic Powers Act aggiunge un ulteriore elemento di incertezza: se la Corte dovesse annullare tale potere, le pressioni fiscali sugli Stati Uniti potrebbero aggravarsi notevolmente, a meno che l'amministrazione non individui una base giuridica alternativa per i dazi, con ripercussioni sulla politica commerciale e sul sentiment degli emittenti. Per i mercati emergenti, l'onere del rifinanziamento è aggravato dalla persistente dipendenza da finanziamenti in valuta forte; la scadenza di debiti per 9.000 miliardi di dollari espone i debitori al rischio di deprezzamento valutario e a eventuali ritirate dal *carry trade* che, finora, ha contribuito ad assorbire l'offerta.
Mercati dei capitali e stabilità finanziaria
Nonostante l'elevato volume di emissioni, le condizioni monetarie accomodanti e la forte propensione al rischio per le obbligazioni *high-yield* e i prestiti sindacati hanno temporaneamente contenuto lo stress sistemico. Tuttavia, la stabilità finanziaria a lungo termine resta legata alla capacità della crescita globale di tenere il passo con l'aumento dei costi di indebitamento e con la forte dipendenza dagli *interest rate swap* per la gestione del rischio a breve termine. Tale calma è sostenuta, in parte, dai legami sempre più stretti tra banche e istituzioni finanziarie non bancarie, come fondi di credito privato, *private equity*, compagnie di assicurazione sulla vita e *hedge fund*. I prestiti bancari statunitensi agli intermediari finanziari non bancari (NBFI) rappresentano ormai circa il 15% dei portafogli creditizi delle banche, in aumento rispetto all'11% del 2021; si tratta di un legame che trasmette le tensioni tra il sistema bancario regolamentato e il settore meno trasparente dello *shadow banking* in modo più diretto rispetto ai cicli passati. Gli spread degli strumenti *investment-grade*, vicini ai 78 punti base (tra i livelli più contenuti degli ultimi vent'anni), indicano che i mercati scontano una probabilità minima di difficoltà, il che costituisce di per sé un rischio: valutazioni così compresse lasciano margini di manovra ridotti qualora la crescita dovesse deludere, l'inflazione si rivelasse persistente o uno shock geopolitico portasse a un brusco riprezzamento del credito. Il ricorso diffuso agli *interest rate swap* per gestire la *duration* e i disallineamenti di finanziamento aggiunge un ulteriore livello di interconnessione, poiché una variazione repentina dei tassi potrebbe innescare richieste simultanee di garanzie collaterali (*margin call*) presso istituzioni che si affidano a strategie di copertura simili.
Considerazioni conclusive
Con il debito globale ormai superiore al 305% del PIL mondiale, il messaggio di fondo dell'IIF è che l'attuale stabilità è condizionata: dipende dalla tenuta della crescita, dalla capacità delle banche centrali di allentare le politiche monetarie senza alimentare nuovamente l'inflazione e dalla disponibilità degli investitori a guardare oltre l'offerta record di titoli; fattori che potrebbero tutti andare in crisi.
Nel loro insieme, la scadenza massiccia di debiti da rifinanziare e la dipendenza del mercato da condizioni favorevoli per assorbirla implicano che uno shock in qualsiasi ambito del sistema — una vendita disordinata di titoli del Tesoro, difficoltà tra i debitori legati all'intelligenza artificiale o un improvviso riprezzamento del rischio sovrano — potrebbe propagarsi rapidamente tra banche, NBFI e debitori, mettendo alla prova un sistema finanziario che non ha mai affrontato una situazione caratterizzata da livelli di indebitamento di tale entità.
Le Istituzioni Internazionali anche questa volta come in ogni altra occasione precedente, per “non disturbare il guidatore” portano in evidenza i problemi quando ormai sono ingovernabili. Fanno i notai, e non fanno invece i guardiani. Leggiamo adesso (in una sintesi di AI) che cosa ha detto proprio questa settimana lo OCSE:
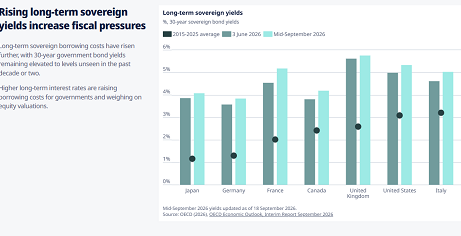
Nelle sue previsioni economiche intermedie del 23 settembre 2026, l'Organizzazione per la cooperazione e lo sviluppo economico (OCSE) ha lanciato un chiaro avvertimento: la rapida crescita dei rendimenti dei titoli di Stato comporta rischi significativi per le finanze pubbliche e per l'economia globale. L'organizzazione ha esortato le autorità di bilancio a contenere e riallocare con decisione la spesa pubblica, al fine di ripristinare la fiducia dei mercati ed evitare una crisi del debito fuori controllo.
L'OCSE ha evidenziato diverse pressioni e tendenze chiave relative al debito globale:
⚠️ Aumento dei costi di servizio del debito
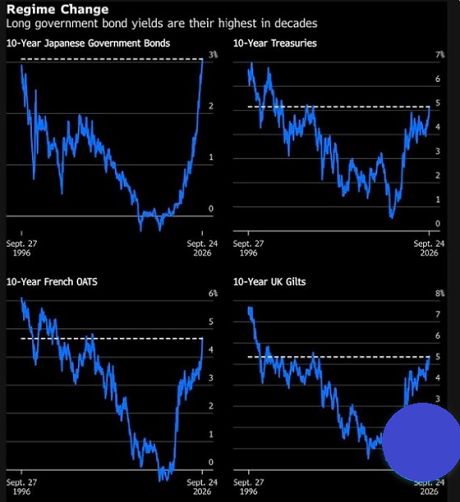
Con i costi di indebitamento pubblico di riferimento che hanno raggiunto i livelli più alti dal 2007 negli Stati Uniti e nel Regno Unito (e il massimo degli ultimi 30 anni in Giappone), una quota crescente della spesa pubblica viene assorbita dagli interessi sul debito. L'OCSE ha osservato che i rapporti debito/PIL rimangono su livelli molto elevati a livello globale; ciò significa che ulteriori aumenti dei rendimenti dei titoli di Stato a lungo termine metteranno a dura prova le finanze pubbliche e faranno lievitare i costi di finanziamento per l'intera economia.
📈 Pressioni strutturali sul mercato
L'organizzazione ha inoltre segnalato l'evoluzione delle dinamiche di mercato che sta amplificando tali rischi:
Il boom dei finanziamenti per l'IA: le aziende tecnologiche stanno ricorrendo massicciamente a finanziamenti esterni per sostenere l'espansione dell'intelligenza artificiale — settore ad alta intensità di capitale — diventando così presenze stabili e rilevanti sui mercati del debito.
Base di investitori vulnerabile: i mercati del debito dipendono sempre più da investitori fortemente indebitati e sensibili alle variazioni di prezzo, rendendo il mercato molto più esposto a improvvisi shock economici.
💡 Le raccomandazioni principali dell'OCSE
Secondo esponenti dell'OCSE, come il Segretario generale Mathias Cormann, i governi non possono più permettersi di rimandare riforme fiscali strutturali. L'organizzazione raccomanda ai paesi di:
Attuare politiche di bilancio solide per rafforzare la sostenibilità del debito a lungo termine.
Definire piani trasparenti e a lungo termine per ridurre attivamente i livelli complessivi di debito e deficit.
Concentrarsi sulle prospettive di crescita a medio termine
e sull'innovazione, per migliorare in modo organico i fondamentali economici a sostegno di tale carico debitorio. [1, 2]
Questa non è fantasia, non sono supposizioni, congetture, fantasie come le migliaia di sciocchezze che avete letto su “AI” negli ultimi 24 mesi: questa è la realtà. In queste parole, c’è la vostra vita, la vostra economia quotidiana. E soprattutto, c’è scritto quale è il futuro dei vostri investimenti.
Ed è così, che si fa la gestione del portafoglio: aprendo gli occhi sulla realtà di oggi, e poi proiettandola sul futuro, correggendo le proprie aspettative di rendimento, ri-valutando e correggendo le proprie stime sui rischi, e modificando il portafoglio di conseguenza.
Ogni quanto tempo? Tre mesi? Sei mesi?
Evitiamo di dire queste sciocchezze! Lo si fa ogni volta che i fatti, la realtà, ce lo impongono. A volte, dopo tre anni. A volte, dopo tre settimane. E persino ogni tre giorni. Non è e non sarà mai il gestore, a deciderlo. NO: è il mercato, è la realtà, che lo decide. Per questo voi, tutti voi, avete assoluta necessità di un dialogo quotidiano con chi gestisce i vostri risparmi.
Ma non il bla bla. Non le solite, banali, convenzionali, chiacchiere a casaccio che trovate sui social, su YouTube, e che subite dal vostro venditore di Fondi e polizze. Voi avete necessità di qualità, di analisi, e di capacità di decisione.
Contattate Recce’d: alla pagina CONTATTI del sito vi spieghiamo come fare, ed è semplicissimo.
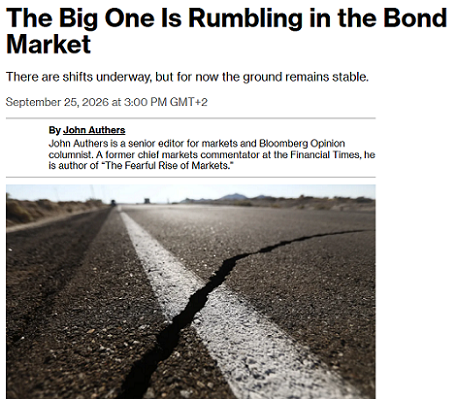
Per questa ragione, nella serie di tre Post successivi iniziata la settimana scorsa, e che completeremo durante la prossima settimana, noi aiutiamno il nostro lettore a guardare ciò che conta per il futuro del suo risparmio: rendimenti e rischi di tutte le categorie di asset finanziari, alla luce dei fatti di oggi e di domani.
Molti, tra i semplicioni che si improvvisano, YouTuber, tra i venditori di Fondi e polizze, tra i giornalisti di TG e quotidiani, e tra gli “eroi da social”, risponderanno a queste osservazioni dicendovi quanto segue:
“io non pretendo di fare il guru, e diffido di quelli che dicono di saperla lunga”.
Recce’d vi suggerisce di rispondere: “ma allora, tu a che cosa mi servi? perché dovrei perdere il mio tempo, ed i miei soldi, sui tuoi grafici che mi raccontano il passato (per giustificare il fatto che non ci capisci piùnulla)? Per quali decisioni tu potresti essermi davvero utile?”
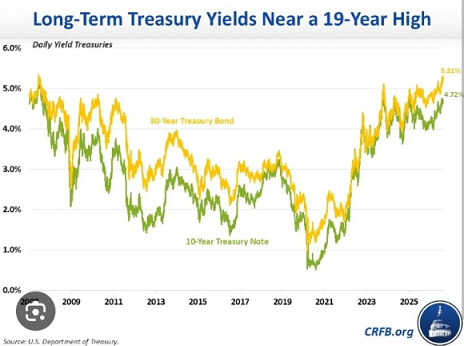
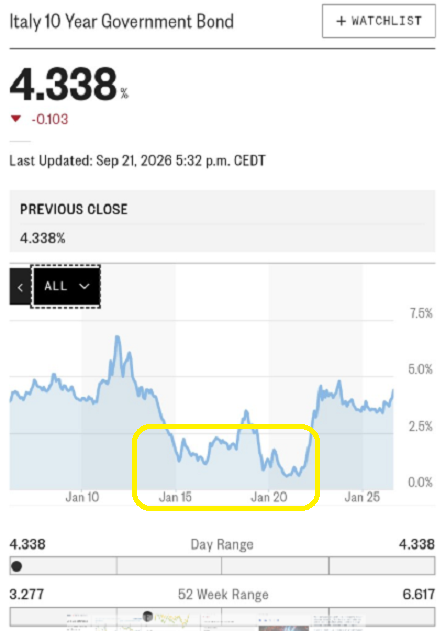
Osservate bene il grafico qui sotto: se il vostro “consulente” fosse davvero un consulente, un vero professionista, che cosa avrebbe dovuto “consigliarvi” nel periodo che abbiamo evidenziato in giallo? Ricordate che cosa a voi diceva di fare, invece? Ve lo ricordate?
Almeno, pensateci: che cosa dovrebbe invece dirvi, oggi? E non vi dice?.
Noi oggi, per chiudere questa seconda parte di tre, vi facciamo vedere nel concreto che cosa a voi serve davvero:
vi serve di leggere dal marzo dello scorso anno (2025) la serie Detox in questo Blog, e poi operare di conseguenza sui vostri risparmi, prima che tutto succeda
vi serve di leggere nel dicembre dello scorso anno l’articolo che noi adesso vi facciamo leggere qui sotto (strettamente collegato a quello che avete letto sette giorni fa) e rifare i vostri conti su quello che potrebbero rendere, e quello che potrebbero perdere, gli asset che avete messo nel vostro portafoglio titoli.
L’articolo che segue, comunque, è utile ancora oggi, a tutti gli investitori. Ripetiamo, per essere molto concreti e pratici: il debito c’è, ed è già fuori controllo, Governi e Banche Centrali faranno molti tentativi, per “contenere” la crisi: ma ormai è iniziata. Voi, amici di Recce’d, concentrate la vostra attenzione non su questa crisi, bensì su quelle che verranno dopo, e che potete (in estrema sintesi) leggere in questo articolo del dicembre 2025.
Così si fa, la gestione del portafoglio: ragionando, nove mesi fa, in anticipo sugli altri, su questo articolo, e sui Post di Recce’d.
Leggete con attenzione l’articolo che segue, e domandatevi: ma io, di questo argomento, che cosa ne so? Che cosa ho capito?
E allora, perché in questo momento nel mio portafoglio continuo a tenerci quei BTp? Quei Fondi Comuni? Quei Certificati che non ho mai capito bene? Quella GPM che neppure so che cosa c’è dentro?
Perché li tengo lì? E chi me li ha suggeriti? E perché li ha suggeriti? E lui, da quei miei soldi, che cosa ci guadagna? E in che modo?
Leggete l’articolo: e benvenuti nella Nuova Era! Investite di conseguenza.
18-dic-2025
Attenzione alle previsioni economiche generali per il 2026 - Di Mohamed A. El-Erian
NEW YORK — Prevedere uno scenario generale per l'economia statunitense nel 2026 sembra un'operazione semplice. Tuttavia, la probabilità che questa previsione di base si concretizzi probabilmente non supera il 50%: la distribuzione a campana "normale" è stata sostituita da una con code insolitamente "pesanti": la probabilità di risultati più estremi, sia positivi che negativi, è significativa e altrettanto plausibile. L'economia statunitense non si trova tanto su un'unica traiettoria, quanto piuttosto è bloccata in un teso braccio di ferro tra tre futuri distinti: uno scenario di base "ideale", uno scenario di crescita trainato dalla produttività e uno scenario di recessione volatile.
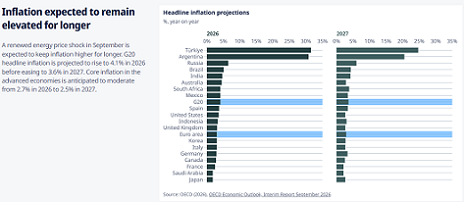
Lo scenario centrale prevede un'economia relativamente forte, che continua a smentire le previsioni di una recessione ciclica e che gradualmente acquisisce solidità strutturale, principalmente grazie a robusti investimenti nel settore dell'intelligenza artificiale. Entro il prossimo anno, gli Stati Uniti supereranno l'attuale fase dominante della rivoluzione dell'IA, caratterizzata dalla frenetica espansione di data center e hardware, per concentrarsi su una maggiore integrazione. La spesa in conto capitale rimarrà storicamente elevata, spinta dal duplice imperativo di lavorare "sull'IA" e "con" l'IA.
A complemento di questo dinamismo aziendale, vi è una base di consumatori ancora resiliente, supportata da politiche fiscali e monetarie accomodanti. Le famiglie americane si sono dimostrate un motore di crescita duraturo, seppur in fase di indebolimento. Con la politica monetaria orientata al risparmio e la Federal Reserve pronta a ridurre i tassi di interesse, è probabile che tale ruolo rimanga, nonostante l'aumento dei prezzi che colpisce in modo particolare le famiglie a basso reddito. Tuttavia, un'inflazione persistente resterà una realtà. Sebbene gli aumenti dei prezzi potrebbero non essere abbastanza consistenti da disancorare le aspettative, è probabile che rimangano al di sopra dell'obiettivo della Fed, impedendo un ritorno ai tassi di interesse ultra-bassi degli anni 2010.
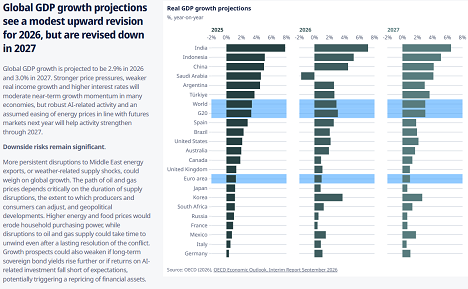
Questo scenario prevede anche la concretizzazione di un fenomeno preoccupante: il disaccoppiamento tra occupazione e PIL. Storicamente, una solida crescita economica è stata indissolubilmente legata a una forte creazione di posti di lavoro. Ma questa relazione sembra essere sotto pressione, il che significa che la crescita nel 2026 potrebbe essere accompagnata da un mercato del lavoro relativamente stagnante. Una crescita senza creazione di posti di lavoro di questo tipo esacerberebbe la natura a K della performance economica. Pertanto, l'accessibilità economica rimarrà un punto critico a livello sociale e politico, mantenendo la disuguaglianza al centro del dibattito nazionale.
Questo è uno scenario centrale che include una notevole "dispersione", e non solo a livello nazionale. A livello internazionale, gli Stati Uniti registrano performance significativamente migliori rispetto alle altre principali economie. Ostacolate da rigidità strutturali, l'eurozona e il Regno Unito rimangono intrappolati in un equilibrio di bassa crescita e bassi investimenti. Con gli sforzi della Cina per modernizzare il proprio modello di crescita che procedono a rilento, gli Stati Uniti saranno di gran lunga il principale motore dell'economia globale, una concentrazione che crea una serie di rischi.
Per quanto riguarda gli scenari "a coda pesante", le loro probabilità sono pressoché equivalenti, offrendo motivi sia di speranza che di preoccupazione. Sul lato destro, si trova una visione allettante di un'economia che non solo cresce, ma accelera, espandendo al contempo la capacità produttiva futura. In questo scenario, un'adozione dell'intelligenza artificiale più rapida del previsto, combinata con la robotica, si traduce in tangibili aumenti di produttività a livello dell'intera economia, consentendo agli Stati Uniti di superare ulteriormente le altre principali economie.
Se questa "promessa di produttività" si concretizzasse abbastanza rapidamente, gli Stati Uniti potrebbero sperimentare un boom non inflazionistico. Poiché l'offerta si espande abbastanza rapidamente da soddisfare la crescente domanda, l'inflazione rimane sotto controllo. Si tratta di uno scenario ideale, ma amplificato: un'espansione trainata dalla tecnologia che aumenta i margini di profitto delle imprese e le entrate fiscali, potenzialmente alleviando le pressioni fiscali e consentendo alla Fed di tagliare i tassi in modo più aggressivo.
Ma altrettanto probabile è lo scenario negativo: non una recessione standard dovuta all'esaurimento della domanda, bensì un'impennata della volatilità, derivante da instabilità finanziaria, errori di politica economica, dinamiche politiche legate all'anno elettorale e sviluppi geoeconomici. Un rischio importante risiede nel mercato obbligazionario.
Con i deficit statunitensi ancora elevati, i costi del servizio del debito in aumento e gli investimenti legati all'intelligenza artificiale che richiedono ulteriori finanziamenti, i speculatori obbligazionari potrebbero tornare alla ribalta. Un'improvvisa impennata dei rendimenti potrebbe destabilizzare il sistema finanziario, compromettendo l'attività economica ben oltre i confini americani. Ciò che accade nel mercato dei titoli del Tesoro statunitense raramente vi rimane confinato.
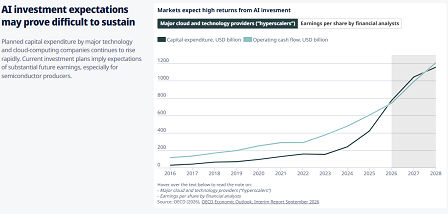
Questa fragilità finanziaria è aggravata dalla possibilità di errori di politica economica, siano essi di natura fiscale o di natura monetaria, in un momento in cui il margine di manovra dei responsabili politici è esiguo. Con le elezioni di medio termine alle porte, questo è un rischio che avrebbe conseguenze anche per un'economia globale fortemente dipendente dal motore statunitense. Se combinato con le tensioni geopolitiche – guerre commerciali, militarizzazione delle catene di approvvigionamento o conflitto diretto, la prospettiva di una stagflazione ...lo shock diventa rilevante.
All'inizio del 2026, non dobbiamo permettere che una rassicurante previsione di scenario centrale alimenti un eccesso di compiacimento. In termini statistici, non ci troviamo di fronte a una distribuzione normale, bensì a una distribuzione multimodale: al centro si colloca un percorso plausibile di crescita robusta trainata dall'intelligenza artificiale, affiancato da un lato da un "miracolo della produttività" e dall'altro da uno scenario di ribasso denso di rischi. Investitori e decisori politici devono tenere conto di tutti questi possibili esiti, nonché della marcata dispersione – tra paesi, settori e famiglie – che li accomuna.
Mohamed A. El-Erian, già presidente del Queens’ College