Il QE che non c'è
Neppure Donald J. Trump.
Neppure lui, oggi, chiede a gran voce tassi più bassi. Nessuno: nel Mondo non c’è una sola voce ad invocare un taglio dei tassi ufficiali di interesse, ovvero del costo del denaro.
Del tutto assente, poi, la richiesta di AI: fatta eccezione per alcuni disperati fan di Draghi sui quotidiani in Italia..
La cosa non vi colpisce? A noi di Recce’d colpisce, e molto. Ma noi l’avevamo anticipata ai nostri lettori, questa situazione. Esattamente questa.
In pubblico, qui nel Blog ed in generale sul sito: in particolare, nella serie Detox.
Potrà esservi molto utile rileggere la nostra serie di Post, quella che si chiama Detox e che parla esattamente di questi temi (insieme ad altri) con 18 mesi di anticipo sui media tradizionali ed i social media. Una serie decisamente qualificante, importante, significativa. Sui quotidiani, al GR, ed al TG, oggi 18 ottobre 2026 si parla e si scrive di un tema che fu affrontato, da Recce’d, proprio qui nel Blog, con una serie di Post (chiamata Detox), tra il marzo 2025 ed il gennaio 2026.E poi in tutti i Post che Recce’d ha regolarmente pubblicato, settimana dopo settimana, in agosto e settembre del 2026, nel nostro Blog. grazie al lavoro di un team di analisti, operatori di mercato ed esperti di geopolitica che Recce’d ha costruito nel tempo e che non ha eguali in Italia (e non soltanto in Italia).
La cosa resta però degna di nota: non si leggono né si ascoltano richieste di tagli dei tassi su YouTube. Non la trovate sui social. Non c’è un solo fondo, un articolo di commento, sui quotidiani (Sole 24 Ore, La Repubblica, il Corriere della Sera). Nulla
E non trovate neppure un promotore finanziario, neppure un family banker, neppure un wealth manager che al proprio Cliente racconti che “sta arrivando il QE”, oppure che dica “stai tranquillo, che poi le Banche Centrali arrivano e salvano tutti”.
Nulla. Tutti zitti: al Cliente invece oggi si dice “beccati le perdite, sui prodotti che io ti ho spinto a comperare, e porta a casa: rassegnati e stai in silenzio”.
Figuriamoci che cosa succederà tra qualche mese …
Ma che cosa sta accadendo?
Noi di Recce’d ve lo avevamo anticipato: questa è proprio la Nuova Era dei mercati e degli investitori.
Ripetiamolo: non è una crisi del debito: è la fine di un’Era. Siamo in una Nuova Era. Ciò che vedete è la fine dell’epoca dello stimolo permanente. Ora l’economia dei Paesi cosiddetti Sviluppati deve e dovrà procedere con le proprie gambe, anche a costo di zoppicare. E vedremo poi, se procede e quanto procede: ma lo sapremo soltanto dopo.
In questo Post spieghiamo, in modo sintetico, ciò che ogni giorno vedete accadere sotto i vostri occhi.
Come tutti sapete, per la comunicazione di massa nell’ottobre del 2026 c’è un solo tema, sui mercati finanziari: il “debito”, sul quale si dilungano Youtuber e quotidiani, social e TG, GR e promotori finanziari.
Soltanto 90 giorni fa, niente “debito”: la comunicazione di massa allora spiegava invece a tutti voi investitori che “c’è un solo tema che conta, ed è AI”, mentre invece il debito era “un tema irrilevante”. Per qualcuno, ancora peggio: “il debito è una leggenda” si scriveva sul Corriere della Sera. Ed i BTp sono una scelta sicura, per tutti gli investitori.
Un buon investitore, consapevole ed informato, oggi si chiede dunque: quale sarà il tema dominante nella comunicazione di massa, tra 30 giorni? E tra 60 giorni? E tra 90 giorni? Che cosa mi tireranno fuori, a sorpresa?
Recce’d vi ripete ancora che il tema dominante, guardando un poco al di là del proprio naso, non è il “debito”: il debito, come abbiamo già scritto, è solo uno “sideshow”. Il “debito” degli Youtuber, dei social, dei quotidiani, dei Tg e dei GR oggi è solo avanspettacolo: lo spettacolo vero è quello che viene dopo.
Nel panorama attuale dei mercati finanziari, il vero tema dominante (quello che deciderà sia le vostre performances sia i rischi che vi siete presi con il vostro attuale portafoglio) è quello a cui accenna oggi il nostro titolo. Il tema dominante, già dal 2023 e con una netta accelerazione dopo che è stato eletto Donald J. Trump alla Presidenza degli Stati Uniti, è quello della crescita delle economie.
Per comprendere questa nostra affermazione, chiediamo al nostro lettore di fare un passo indietro, di un paio di anni. Quando la comunicazione di massa fui investita dalla valanga di notizie sugli “investimenti nelle infrastrutture per AI”.
Vi spiegheremo che non si è trattato di una “naturale e spontanea” evoluzione dell’economia degli Stati Uniti: quella, è soltanto la favola che si vuole fare credere alla massa degli investitori. Nello scoppio di questa ondata di scritti e video sugli “investimenti nelle infrastrutture per in AI” non c’è nulla di “naturale” e non è stata fatta alcuna “nuova scoperta scientifica”. Sono stati invece riciclati slogan e prodotti che erano già disponibili da tempo, ed è stata montata su di essi una enorme campagna di marketing: di dimensioni mai viste prima nella storia delle economie e dei mercati.
Abbiamo chiesto proprio ad AI di elencare i passaggi più significativi, i momenti più importanti di questa colossale campagna di marketing.
Nel corso del 2024 e del 2025, gli investimenti dei colossi tecnologici (Big Tech) e del settore privato nelle infrastrutture per l'intelligenza artificiale (IA) hanno subito un'accelerazione drastica, passando dall'entusiasmo iniziale per software e modelli a un imponente piano di sviluppo di hardware e data center, per un valore di centinaia di miliardi di dollari.
2024: L'escalation delle spese in conto capitale (Capex)
• Fine 2023 – Inizio 2024: La spesa aziendale in IA supera i livelli precedenti; gli investimenti privati globali nel settore raggiungono i 252,3 miliardi di dollari nel 2024 (un incremento del 26% su base annua, con 33,9 miliardi di dollari destinati specificamente all'IA generativa).
• Aprile 2024: L'AI Index Report della Stanford University evidenzia che gli investimenti nell'IA generativa sono aumentati di oltre 8,5 volte rispetto ai livelli del 2022.
• 31 ottobre 2024: I resoconti sugli utili del terzo trimestre mostrano come Microsoft, Meta e Alphabet abbiano intensificato i massicci investimenti trimestrali in conto capitale (capex) per la costruzione di data center dedicati all'IA. A Wall Street inizia a crescere la preoccupazione circa la possibilità che tali esborsi multimiliardari possano generare ritorni finanziari a breve termine.
• Fine 2024: La spesa complessiva in conto capitale dei colossi tecnologici si avvicina ai 380 miliardi di dollari, concentrandosi in gran parte su GPU NVIDIA (come i cluster H100/H200) e su infrastrutture dedicate all'alimentazione e al raffreddamento dei data center.
2025: Mega-progetti e traiettorie su scala da mille miliardi di dollari
• 21 gennaio 2025: Viene ufficialmente presentato alla Casa Bianca il progetto "Stargate". Sostenuta da SoftBank (partner finanziario principale), OpenAI (partner operativo principale), Oracle e MGX (Abu Dhabi), la joint venture annuncia un impegno di 500 miliardi di dollari nell'arco di quattro anni, con un obiettivo di investimento immediato pari a 100 miliardi di dollari destinati alla costruzione di data center per l'IA negli Stati Uniti (a partire dal polo principale di Abilene, in Texas). • Febbraio 2025: Le proiezioni per l'intero anno indicano che la spesa in conto capitale complessiva di Meta, Microsoft, Amazon e Alphabet nel 2025 salirà a circa 325 miliardi di dollari (un incremento di circa il 46% rispetto al 2024), trainata da Amazon con oltre 100 miliardi di dollari, Microsoft con 80 miliardi e Alphabet con 75 miliardi.
• 16 maggio 2025: I risultati del primo trimestre confermano che i colossi tecnologici non intendono rallentare gli investimenti nell'intelligenza artificiale, nonostante l'incertezza macroeconomica; la stima di una spesa complessiva tra i 320 e i 330 miliardi di dollari per il 2025 rimane dunque confermata.
• 16 maggio – 22 maggio 2025: Si concretizzano le espansioni internazionali del progetto "Stargate", con l'annuncio di un'iniziativa negli Emirati Arabi Uniti in collaborazione con Nvidia, Cisco e G42.
• 22 luglio 2025: OpenAI e Oracle annunciano un'imponente espansione di Stargate, aggiungendo 4,5 gigawatt di nuova capacità nei data center statunitensi, destinata a supportare oltre 2 milioni di chip.
• 23 settembre 2025: Stargate si amplia ulteriormente con l'annuncio di cinque nuovi siti per data center negli Stati Uniti (in Texas, Nuovo Messico, Ohio e Wisconsin), portando l'investimento totale previsto oltre i 400 miliardi di dollari, per una capacità complessiva di quasi 7 gigawatt.
• Ottobre 2025: Gli investimenti in conto capitale dei colossi tecnologici e dei loro partner spingono la spesa per le infrastrutture legate all'intelligenza artificiale a circa il 2% del PIL statunitense; la spesa annuale complessiva del settore si avvia verso un ritmo di 1 trilione di dollari, mentre le aziende consolidano catene di approvvigionamento pluriennali per energia, chip e memorie.
Questi i passaggi di maggiore evidenza e significato della vicenda di cui noi trattiamo oggi (almeno secondo AI).
A noi di Recce’d, in questa sede, non importa proprio di fornirvi una ricostruzione più dettagliata, perché sarebbe in ogni caso fondata soltanto sulla pubblica informazione, mentre al contrario i fatti di maggiore rilevanza si sono senza dubbio sviluppati di nascosto, rispetto alla pubblica informazione.
Molte delle informazioni appena lette le conoscete anche voi: vi sono state fornite dai social, dagli Youtuber, dal TG e dal quotidiano, oppure dal wealth manager, dal private banker, dal financial advisor. Insomma, dal promotore finanziario che vi vende Fondi Comuni di Investimento, e GPM, e polizze, e certificati. In questo specifico caso, lui, il promotore, non ha colpe specifiche: gli è stato importo, di fare così: perché lui, alla fine della giornata, a voi deve vendere: e questo gli è stato detto di vendere.
Quello che a voi, investitori finali (privati ed istituzioni) manca del tutto è una chiave di lettura: ovvero, un modo per mettere insieme tutti i pezzi di questo enorme puzzle e poi, davanti ad un quadro coerente, essere in grado di prendere le decisioni migliori nel vostro interesse.
Tra i tanti tasselli che vi mancano, tra le tante cose che non siete stati messi in condizione di comprendere, la prima è ovviamente il perché.
E voi, travolti dal flusso torrenziale di notizie, neppure ve lo siete mai chiesto.
Perché? Per quale ragione, accade proprio adesso? Che cosa ha spinto tutte queste Aziende, che ci raccontano di essere stabili, profittevoli, felici ed appagate, a buttarsi in una forsennata e disperata rincorsa? Che obbliga Aziende che vantano profitti elevatissimi a fare tanti, tantissimi, enormi debiti (un dato certo, certissimo), a fronte di prospettive di nuovi utili nel futuro(un dato incerto, possibile ma non certo)? E perché adesso? E perché tutta questa furia, che rasenta la disperazione? Che mai avevamo visto prima sui mercati finanziari? Se non in alcuni precedenti episodi di “illusione collettiva”, dai tulipani, alle ferrovie, al dot.com?
Si è trattato di un fenomeno spontaneo di allucinazione di massa?
Oppure, si è trattato di un fenomeno amplificato ed ingigantito per alcune specifiche finalità? Ed avete preso in considerazione l’eventualità che tali finalità siano in contrasto, vadano nella direzione opposta a quella di voi investitori?
Recce’d ha speso tempo e risorse, investendo sull’analisi e la valutazione, per poi presentare ai propri Clienti un stato delle cose aderente alla realtà: evitando ai nostri Clienti di essere indotti all’errore dalla massiccia campagna di manipolazione attraverso i social ed i media.
ma ne abbiamo scritto anche in pubblico: ad esempio proprio qui, nel Blog, dove già alla fine di luglio ed all’inizio di agosto no avevamo messo proprio questo tema all’attenzione dei lettori: ad esempio pubblicando il grafico qui sotto in un Post di tre mesi fa, e poi analizzando i dati in modo accurato e professionale (e non … ad orecchio).
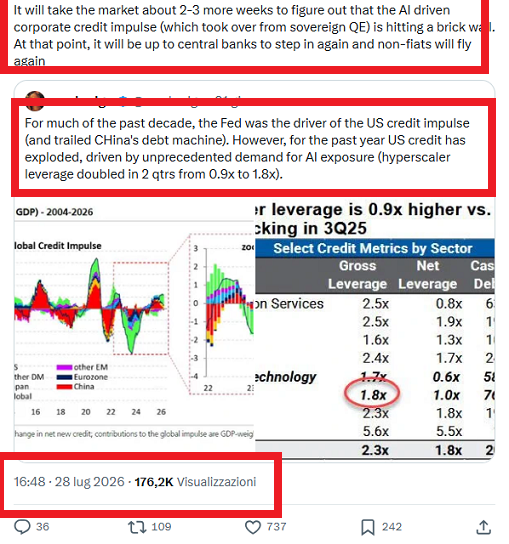
Se oggi riprendiamo proprio questa immagine, è per una ragione specifica: ciò che leggevate a fine luglio, in questa immagine e poi nei nostri Post, oggi è diventato conoscenza diffusa, conoscenza collettiva. Insomma, lo sanno tutti.
Ce lo conferma, ancora una volta, proprio AI, al quale noi abbiamo fatto un paio di interrogazioni, che riproduciamo qui di seguito. Iniziamo dalla prima.
L'enorme incremento della spesa finanziata tramite debito da parte degli "hyperscaler" tecnologici (i grandi fornitori di servizi cloud e infrastrutture digitali) sta fungendo, di fatto, da sostituto del settore privato al *Quantitative Easing* (QE). Tale dinamica immette centinaia di miliardi di dollari direttamente nell'economia reale, stimolando la crescita del PIL e sostenendo lo slancio dei mercati, proprio mentre le banche centrali tentano di ridurre la liquidità. Tuttavia, questo "QE privato" aggira i meccanismi di controllo tradizionali delle banche centrali, basandosi su un indebitamento aziendale senza precedenti anziché sui bilanci degli istituti centrali.
🌐 Il meccanismo del "QE privato": come la spesa per l'IA simula un'iniezione di liquidità
Tradizionalmente, il *Quantitative Easing* (QE) consiste nell'emissione di moneta da parte delle banche centrali per l'acquisto di titoli di Stato; ciò riduce i tassi di interesse e spinge i capitali verso attività più rischiose, stimolando così l'economia. Il boom dell'indebitamento legato all'IA replica questo effetto attraverso il settore privato:
Massiccia iniezione di liquidità: Guidati da colossi tecnologici come Microsoft, Alphabet, Amazon, Meta e Oracle, gli investimenti in conto capitale (*capex*) destinati all'IA dovrebbero raggiungere una cifra compresa tra gli 800 e i 940 miliardi di dollari. Questo capitale confluisce direttamente in infrastrutture fisiche — data center, semiconduttori progettati su misura (come il programma di chip personalizzati di OpenAI) e reti energetiche — agendo come un potente stimolo economico. [1, 2, 3]
Motore di crescita economica: In Paesi come il Regno Unito, la spesa legata all'IA ha rappresentato fino a un terzo della crescita complessiva del PIL, fungendo da ancora di salvezza in una fase di stagnazione economica. [1]
Inflazione dei prezzi degli asset: Proprio come il QE ha gonfiato artificialmente le valutazioni azionarie, la prospettiva di rendimenti esponenziali derivanti dall'IA ha sostenuto i guadagni sui mercati azionari globali, mantenendo i mercati finanziari vivaci nonostante i tassi di interesse elevati. [1, 2]
⚠️ La differenza sostanziale: elevato debito aziendale contro intervento delle banche centrali
Mentre il QE comporta un'espansione del bilancio di una banca centrale, il boom dell'IA sta rapidamente accrescendo l'esposizione debitoria delle imprese. Gli *hyperscaler* hanno infranto il loro "patto tacito" — che prevedeva di fare affidamento esclusivamente sui flussi di cassa generati internamente (*free cash flow*) — e stanno ora ricorrendo in modo aggressivo ai mercati obbligazionari. [1, 2, 3]
Caratteristica | Quantitative Easing (QE) tradizionale | Spesa in debito guidata dall'IA
Fonte di capitale | Creazione di moneta da parte della banca centrale ("stampare moneta") | Mercati del credito aziendale e privato
Canale di trasmissione | Acquisto di debito sovrano per ridurre i tassi di interesse | Spesa diretta in infrastrutture (chip, data center, energia)
Impatto sul bilancio | Espande il bilancio della Federal Reserve / Banca Centrale | Appesantisce i bilanci del settore tecnologico e del credito privato
Rischio sistemico | Svalutazione della valuta sovrana e inflazione pubblica | Bolla del credito aziendale, finanziamenti circolari ed esposizione bancaria
⚡ Minacce strutturali macroeconomiche emergenti
Poiché questa liquidità è generata dal debito anziché essere emessa da una banca centrale, il Fondo Monetario Internazionale (FMI) e le banche centrali hanno segnalato vulnerabilità strutturali di vasta portata:
Spostamento del debito sovrano (Crowding Out): Solo cinque aziende tecnologiche (Alphabet, Amazon, Meta, Microsoft e Oracle) rappresentano quasi il 10% di tutte le nuove emissioni di obbligazioni societarie *investment-grade* a livello globale, una quota in forte crescita rispetto allo 0,5% del 2024. Queste società assorbono enormi quantità di capitale a lungo termine, entrando in diretta concorrenza con i titoli del Tesoro USA e spingendo al rialzo i costi di indebitamento dei governi.
Finanziamento ombra (Shadow Financing) e leva finanziaria occulta: Oltre alle obbligazioni pubbliche, il boom è sostenuto da 3.500 miliardi di dollari di "finanziamenti ombra", che includono complessi veicoli societari fuori bilancio, impegni di leasing a termine e circuiti di finanziamento circolare (in cui i colossi tecnologici finanziano start-up che, a loro volta, utilizzano immediatamente tale liquidità per prendere in leasing i servizi cloud offerti dagli stessi colossi).
Il rischio di inversione (lo shock "anti-QE"): Se la monetizzazione dell'IA dovesse subire una battuta d'arresto — come suggerito dai primi segnali di ricavi inferiori alle previsioni — una brusca correzione delle valutazioni nel settore tecnologico potrebbe paralizzare il mercato delle obbligazioni societarie. Data l'elevata esposizione delle banche commerciali e dei fondi pensione verso questo debito tecnologico, lo scoppio di una bolla legata all'IA innescherebbe una profonda contrazione del credito, traducendosi di fatto in una forma incontrollata e severa di *Quantitative Tightening* (QT).
Data la complessità, la delicatezza, e l’importanza per la gestione del risparmio di questo specifico argomento, abbiamo ritenuto giustificato effettuare una seconda interrogazione ad AI: per essere certi che AI non avesse frainteso, o sbagliato, nel produrre la sua risposta (AI fa spesso molti errori, anche importanti).
Ed eccovi il risultato della seconda interrogazione.
Il ricorso al debito per finanziare l'intelligenza artificiale funge, per il settore privato, da sostituto del Quantitative Easing (QE), immettendo enormi quantità di liquidità e capitale direttamente nell'economia reale. Mentre le banche centrali mantengono politiche monetarie restrittive e tassi di interesse elevati per contrastare l'inflazione, gli hyperscaler tecnologici e l'ecosistema dell'IA nel suo complesso sono intervenuti per autofinanziare un ciclo di investimenti in conto capitale (capex) senza precedenti, sfruttando i mercati del credito.
Questo aggressivo ricorso al debito aziendale replica, di fatto, lo stimolo macroeconomico tipico del QE tradizionale. Invece di una Federal Reserve che espande il proprio bilancio per acquistare titoli di Stato, è il settore tecnologico a emettere centinaia di miliardi di debito societario per finanziare data center, reti elettriche e ...hardware. Questo ingente esborso di capitale circola nell'economia, sostenendo la crescita del PIL nonostante le rigide restrizioni monetarie.
Le dinamiche del "QE privato"
Emissione massiccia di debito: oltre 500 miliardi di dollari nel solo 2026.
Afflusso diretto in spese in conto capitale (Capex): finanziamento di imponenti infrastrutture fisiche e cicli di costruzione.
Motore di crescita del PIL: genera circa il 3%-5% del PIL statunitense.
Alternativa di liquidità: aggiramento delle restrizioni delle banche centrali tramite i mercati del debito commerciale.
Differenze macroeconomiche: debito legato all'IA vs. QE tradizionale
Caratteristica | QE delle banche centrali | Spesa in debito per l'IA ("QE privato")
Fonte del capitale | Creazione di moneta da parte della banca centrale | Obbligazioni pubbliche e credito privato
Principali beneficiari | Istituzioni finanziarie e debito sovrano | Settore tecnologico, energia e filiere dell'hardware
Impatto sui rendimenti | Riduce i rendimenti delle obbligazioni a lungo termine | Spinge al rialzo i costi di finanziamento globali
Soggetto che sostiene il rischio | Contribuenti / Bilancio della banca centrale | Bilanci aziendali e investitori obbligazionari
Rischi strutturali per il sistema finanziario
Effetto di spiazzamento (Crowding out): l'elevato volume di emissioni nel settore tecnologico fa aumentare i costi di finanziamento complessivi. [1]
Vulnerabilità legate alla concentrazione: il debito connesso all'IA domina gli indici del credito "investment-grade".
Trappole di finanziamento circolare: le interdipendenze all'interno dell'ecosistema creano bilanci fragili e interconnessi.
Ritardo nella monetizzazione: rischio di gravi correzioni creditizie qualora i ricavi generati dall'IA dovessero deludere le aspettative.
Come vedete, persino AI ha ben compreso la situazione: e voi, amici lettori, adesso ci siete arrivati? Vi siete chiarite quale erano le intenzioni dietro a quel diluvio di notizie a mezzo social ed a mezzo stampa dell’investimento in “infrastrutture di AI”?
Anche voi vi eravate convinti che quell’immenso impiego del denaro fosse stato organizzato nell’interesse del “benessere collettivo”? Per fare “crescere l’economia”? Le cose non stavano così, ve lo spiega AI.
Se la Banche Centrali oggi non hanno i mezzi per “salvare tutto e tutti”, e se gli Stati hanno le finanze dissestate, sull’orlo del crash finanziario, allora chi ci salva? Negli Stati Uniti, la Amministrazione Trump ha avuto questa idea: se non lo può fare la Federal Reserve e se non lo può fare lo Stato, allora facciamolo fare alle Aziende Big Tech, sfruttando la capacità dello Stato Centrale di persuadere e ricattare. Lo fanno in Russia, lo fanno in Cina, perché non in anche America?
Questo è esattamente ciò che è stato deciso.
Ecco spiegato, in pochissime parole, il motivo per il quale il voto del Midterm ha messo tutti i mercati finanziari (non solo quello degli USA) in uno stato di massima agitazione, e mette nei gestori nella posizione di dovere rivalutare e forse cambiare tutto quanto il portafoglio titoli da qui ad un paio di settimane.
Se al lettore sembrasse che alcuni di questi spunti che avete appena letto sono urgenti da approfondire, alla luce dello stato attuale dei suoi investimenti, della sua attuale asset allocation, allora Recce’d si rende immediatamente disponibile.
Noi siamo disponibili (attraverso la pagina CONTATTI del nostro sito) a affrontare ed approfondire ognuno di questi spunti con voi, contattandovi direttamente, e (come dicono nelle pubblicità in TV) ovviamente “senza impegno”, per il piacere di confrontarci con i nostri lettori.
Già in questo Post, però, noi abbiamo il dovere di completare quando scritto qui sopra: noi di Recce’d non ci limitiamo a svelare ai nostri lettori le manipolazioni ai danni del pubblico degli investitori (cosa, peraltro, importantissima) ma proseguiamo poi fornendo gratuitamente al lettore gli elementi di analisi e valutazione che lo aiuteranno, sulla base del nostro lavoro, a fare le scelte migliori nel suo personale interesse, per il proprio risparmio ed i propri investimenti.
Passiamo dunque, da qui in oltre, da ciò che è già successo a ciò che sta per accadere, a ciò che leggerete presto sui social, sul vostro quotidiano, e nei titoli dei TG. A ciò che presto sarà costretto a venirvi a raccontare il financial advisor, il private banker, ed il famili banker, isomma il promotore di prodotti finanziari, che guadagna della commissioni nascoste che voi pagate da anni.
Per rendere il nostro lettore pienamente consapevole, noi adesso vi chiediamo di leggere un articolo … di 5 anni fa. Noi in Recce’d abbiamo gestito, da sempre un archivio dati ed informazioni estremamente efficiente ed ordinato: non una di quelle cose che confondono el idee mischiando tutto e tutti, e che trovate sui social su Youtbe e sui quotidiani.
Grazie al nostro archivio, noi abbiamo recuperato un utilissimo articolo, utile proprio in questo momento dei mercati: un articolo del Wall Street Journal del 2021, che riproponiamo proprio qui sotto. L’articolo vi spiega da un lato per quelli ragioni di (disperata) urgenza è stato montato tutto lo spettacolo di “massicci investimenti in infrastrutture per AI”, sia quali sono le variabili, i fattori, i fatti a cui oggi ogni investitore deve guardare, se vuole anticipare in modo corretto sia gli i rendimenti futuri sia i rischi che i nostri ed i vostri portafogli devono affrontare (è inevitabile) nelle prossime settimane e mesi.
Di seguito all’articolo trovate alcune nostre brevi osservazioni conclusive..
Quando Jack Lew, l’ultimo Segretario al Tesoro dell’amministrazione Obama, ha sostenuto – in modo alquanto singolare – che la ripresa economica sotto Obama sia fallita perché Washington «ha smesso [di spendere] troppo presto, e il rigore fiscale attuato dopo il 2010 ha rallentato la ripresa», la sua è parsa l’ennesima tesi estrema a favore di ulteriori stimoli. Tuttavia, dato che il presidente eletto Joe Biden ha chiarito che il recente pacchetto di stimoli da 900 miliardi di dollari rappresenta «nella migliore delle ipotesi solo un acconto» e che la spesa complessiva per gli stimoli – arrivata ormai a 3,3 trilioni di dollari – «è solo l’inizio», sembra proprio che l’America si stia incamminando verso un programma di stimoli permanenti.
La ripresa dell’era Obama si è forse atrofizzata a causa di una contrazione della spesa dopo il 2010? Contrazione rispetto a cosa? Tra l’inizio della crisi dei mutui subprime e la fine della recessione, a metà 2009, furono varati nuovi stanziamenti netti per 1,6 trilioni di dollari. Nel 2009, la spesa federale in rapporto al prodotto interno lordo è balzata di 4,2 punti percentuali – un incremento senza precedenti – raggiungendo il 24,4%, il livello più alto dalla Seconda guerra mondiale. Nel 2010, la spesa si è attestata al 23,3% del PIL. Nell’intero secondo dopoguerra, fino al 2008, la spesa federale è stata in media pari al 18,9% del PIL. Per fare un confronto, si pensi che durante la guerra di Corea la spesa federale arrivò appena al 19,9%, nonostante la spesa per la difesa rappresentasse il 13,8% dell’economia.
Ma cosa è successo dopo il 2010? Nel 2011, la spesa federale in rapporto al PIL ha raggiunto il 23,4%, il secondo valore più elevato dal secondo conflitto mondiale: quasi un quarto in più rispetto alla media del dopoguerra registrata prima dell’era Obama. Eppure, secondo Lew, è proprio in quest’anno che la spesa federale avrebbe iniziato a crollare. Nel 2012, la spesa federale si è attestata al 22% del PIL: un dato inferiore a quello degli anni caratterizzati dagli stimoli, ma comunque il quarto valore più alto registrato nel dopoguerra fino a quel momento. E tutto ciò accadeva tre anni e mezzo dopo la fine della recessione. Quando, a circa sei mesi dall'inizio dell'amministrazione Obama, prese avvio la ripresa, l'Office of Management and Budget (Ufficio per la gestione e il bilancio) e il Congressional Budget Office (Ufficio di bilancio del Congresso) previdero con sicurezza un boom economico, con una crescita del PIL reale pari, in media, al 3,6% nel periodo 2010-2013. Parallelamente, la Federal Reserve stimò una crescita del 3,4% per il biennio 2010-2011. Tali previsioni rientravano pienamente nella norma storica delle riprese postbelliche ed erano sostenute dal più imponente pacchetto di stimoli nella storia degli Stati Uniti: un piano superiore alla somma di tutti i precedenti programmi di stimolo del dopoguerra. Dato che tale impennata della spesa fu interamente finanziata attraverso il debito, l'effetto dello stimolo avrebbe dovuto essere massimo, grazie ai benefici effetti del moltiplicatore keynesiano.
Per fornire ulteriore sostegno all'economia, la Fed avviò una massiccia politica di allentamento monetario. La Federal Reserve acquistò – direttamente o compensando l'acquisto di altri titoli – oltre il 55% dell'intero debito federale emesso tra il 2010 e il 2013; una quota nettamente superiore al 10% del debito pubblico rilevato dalla Fed durante l'intero corso della Seconda guerra mondiale.
Eppure, nemmeno il più ingente degli stimoli, i deficit più elevati e la massima espansione monetaria riuscirono a contrastare gli effetti negativi del programma di Obama, basato su un mix di tassazione, spesa pubblica e controllo statale. Nel periodo 2010-2013, la crescita economica si è attestata in media al di sotto del 2,1%: la metà del tasso medio di crescita (4,2%) registrato nei quadrienni successivi alle dieci recessioni del dopoguerra. La ripresa sotto l'amministrazione Obama non ha segnato il passo per mancanza di stimoli adeguati, bensì perché è stata fin da subito frenata dal suo programma economico.
La tesi secondo cui la spesa sarebbe stata ridotta troppo presto dopo l'ultima recessione presuppone, implicitamente, che essa non debba mai scendere al di sotto dei livelli raggiunti durante la fase di stimolo. Quando il Congresso ha reagito – con notevole ritardo – all'esplosione del debito federale, che in quattro anni è arrivato a raddoppiare il debito nazionale, il taglio automatico (sequester) di 111 miliardi di dollari, scattato nel marzo 2013, è intervenuto solo a metà dell'anno fiscale: quattro anni dopo la fine della recessione e tre mesi dopo il massiccio aumento delle imposte voluto da Obama. E poiché, in materia di spesa pubblica, si forma quasi sempre una maggioranza bipartisan, il breve impegno a contenere la crescita della spesa discrezionale è svanito rapidamente. L'idea che una spesa inferiore ai livelli previsti da un piano di stimolo sia economicamente dannosa equivale, di fatto, a invocare una nuova era di stimoli permanenti. È proprio questo che sembrano proporre Biden, Lew e la futura Segretaria al Tesoro, Janet Yellen.
Dato che il programma proposto da Biden non è altro che l'agenda di Obama — basata su tasse, spesa pubblica e regolamentazione — portata all'estremo, e dato che le figure da lui nominate sono, in sostanza, riproposizioni di esponenti già visti nell'amministrazione Obama, è fin troppo ottimistico credere che questo piano di stimolo possa portare all'economia benefici maggiori di quelli ottenuti sotto Obama.
In realtà, la spesa per stimoli economici non ha nulla a che fare con risultati economici positivi a lungo termine; il suo scopo è puramente politico. Cos'è il socialismo, se non uno stimolo permanente? Quando gli investimenti privati crollano sotto il peso di una tassazione confiscatoria e la produttività vacilla a causa del declino dell'innovazione privata, il socialismo ricorre a stimoli incessanti, sostituendo gli "investimenti" pubblici a quelli privati, e l'iniziativa pubblica a quella privata nel finanziamento della ricerca e dello sviluppo. Il documento di "unità" redatto da Biden e Bernie Sanders costituisce un vero e proprio manuale per l'attuazione di questo programma.
La giustificazione per un ulteriore piano di stimolo appare di natura esclusivamente politica. Le stime più recenti del Dipartimento del Commercio... Per il terzo trimestre del 2020, il PIL reale ha registrato un incremento su base annua del 33,1%, compensando in larga misura il calo record del secondo trimestre. La Federal Reserve di Atlanta stima che l'economia sia cresciuta del 10,4% nel quarto trimestre, un dato superiore alla previsione iniziale del 2,2%. Il reddito delle famiglie è oggi superiore ai livelli pre-pandemia; le vendite al dettaglio, nel periodo compreso tra il 1° novembre e Natale, hanno segnato un aumento del 2,4% rispetto all'anno precedente; il risparmio complessivo delle famiglie si attesta su livelli vicini al record; l'impatto economico dell'ultima ondata di contagi è decisamente inferiore a quello delle ondate precedenti; infine, stando a tutti gli indicatori economici, i consumi sono destinati a un balzo significativo non appena la domanda repressa potrà liberarsi, man mano che il vaccino ridurrà il tasso di trasmissione del virus. Ulteriori misure di stimolo, unite a una campagna vaccinale che accelera, potrebbero, di fatto, portare a un surriscaldamento dell'economia.
Che vi siano o meno stimoli permanenti, se dovessero tornare politiche basate su un aumento della pressione fiscale, della spesa pubblica e di un maggiore controllo statale, l'economia non manterrà la sua solidità. E qualora, sotto un simile programma, gli investimenti privati e l'iniziativa individuale dovessero indebolirsi, si finirà per invocare stimoli permanenti. Come andrà a finire? Con un debito pubblico che si avvia a raggiungere il 108% del PIL e un volume di attività detenute dalla Federal Reserve – necessarie a finanziare tale debito – già pari a 7,8 volte il livello precedente la crisi del 2008, la questione non è se il governo finirà per esaurire le risorse altrui, ma quando ciò accadrà.
Gramm è un ex presidente della Commissione bancaria del Senato. Solon è socio della società U.S. Policy Metrics.
La lettura di questo articolo può aiutare il nostro lettore a capire dove guardare, che cosa approfondire, e dove dirigere la propria attenzione, per rivalutare gli asset finanziari che oggi ha nel proprio portafoglio, e per decidere le mosse future.
Sapete come agire, a fronte di cambiamenti così profondi nel contesto nel quale investite il vostro risparmio?
Siete in grado di proteggere il vostro risparmio?
Ne va del vostro benessere finanziario (come già vi avevamo anticipato nell’agosto di sei anni fa e poi ribadito successivamente in più occasioni, tra le quali il mese di novembre 2024).
Il vostro benessere finanziario oggi viene attaccato: il vostro risparmio oggi è sotto attacco, come scrivemmo già il 5 settembre 2026..
Come già detto, noi di Recce’d siamo a disposizione del lettore, se volesse rivedere alla luce dei fatti qui elencati che cosa sta per cambiare per un ampio spettro di attività finanziarie, che Recce’d monitore ora per ora per i propri Clienti, tra le quali possiamo includere (l’elenco è parziale):
i Titoli di Stato degli Stati Uniti
i Titoli di Stato della Germania
i Titoli di Stato del Giappone
i Titoli di Stato dell’Italia
il cambio tra dollaro USA ed Euro
il cambio della sterlina GBP contro euro
il cambio dello yen giapponese contro euro
il prezzo del petrolio
il prezzo dell’oro
il prezzo dell’argento
il livello della Borsa di New York
il livello della Borsa di Shanghai
i livelli degli indici in Europa
il livello degli indici dei cosiddetti Mercati Emergenti.