Trump 2.0 e Vittorio Sgarbi
 

Anche la Finanza ha i suoi opinionisti.

Voi lettori, tutti, seguendo la TV nelle ultime settimane avete visto sfilare tutti i più noti “opinionisti” della TV italiana, personaggi che si sono ritagliati uno spazio andando a riempire i vuoti di notizie nelle fase nelle quali, in televisione, è necessario reggere per ore ed ore aspettando la notizia.

Tra questi opinionisti, un personaggio tra i più celebri è Vittorio Sgarbi, che ha scelto di caratterizzarsi come urlatore dal linguaggio forte, che non ha paura di usare le cosiddette parolacce, che attacca, che a volte aggredisce, che non sta ad ascoltare, e che quando gli garba si alza e se ne va. Ci furono anche episodi con schiaffoni, nel passato.

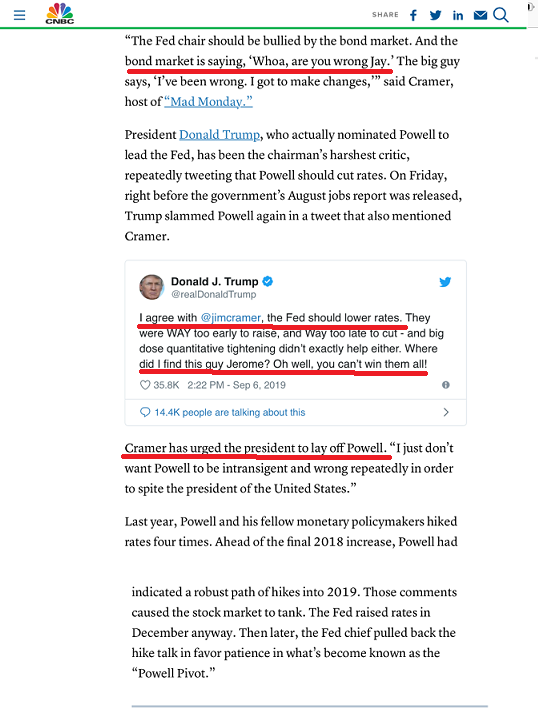
Ci sono numerosi punti si somiglianza tra Sgarbi e Jim Cramer, che alla televisione specializzata CNBC (USA) è diventato un personaggio famoso. Giornalista, si è poi buttato in una serie di iniziative (Fondi Comuni e simili) tutte di nessun successo, per cui oggi si concentra su quello che sa fare bene: intrattenere.

Anche lui è un urlatore, un amante delle iperbole: non insulta, e a differenza di Sgarbi non dice le parolacce, ma è chiaro che è diventato così riconoscibile proprio per la sua veemenza, per i toni di voce elevati, per lo stile … diciamo anticonformista. Potremmo dire che … rompe la noia dei soliti ospiti di CNBC (USA). E quanti giornalisti di Finaza, in Italia, aspirano a diventare un urlatore famoso proprio come Jim Cramer!.

Tutta questa fama però non trasforma necessariamente il nostro Jim in un buon analista, è chiaro: non fa di lui neppure un analista, se vogliamo dirla tutta. Però fa di lui un … ascoltato, un uomo che fa rating di ascolti, e quindi un uomo popolare.

Ne abbiamo già scritto di recente, e ne scriviamo di nuovo oggi. Oggi, la ragione è diversa: il Presidente degli Stati Uniti ha scelto proprio Jim Cramer come opinionista da indicare a supporto delle proprie idee sulla Federal Reserve. Lo leggete sotto nell’immagine.

Il che, a nostro avviso, merita attenzione: perché ci fa capire chi ascolta Trump, come ragionano i consiglieri di Trump, e forse anche come andranno a finire le cose per Trump.
week_02_Sep_2019_031.png
Mercati oggiValter Buffo
Tra common sense e nonsense la differenza è sottile
week_02_Sep_2019_029.png

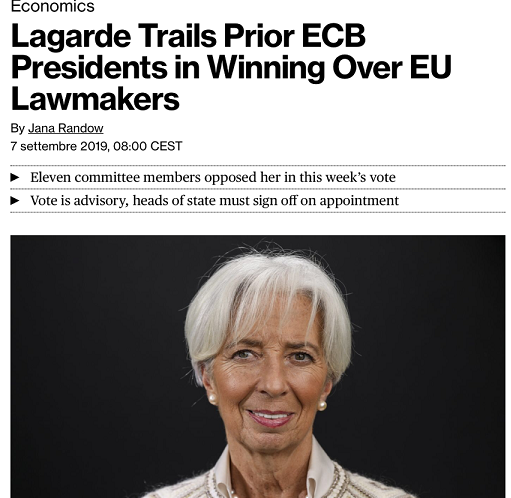
The nominee to succeed Mario Draghi as head of the European Central Bank has defended the bank’s record low interest rates and extraordinary stimulus measures deployed in the wake of the Great Recession and eurozone debt crisis.

Christine Lagarde said during a hearing Wednesday in the European parliament in Brussels that she agrees “a highly accommodative policy is required for an extended period of time.” She also defended the bank’s new tools such as bond purchases and negative interest rates, saying they had helped create 11 million new jobs since 2013 and that without them “the crisis would have been a lot worse.”

Capita sempre più spesso di leggere sciocchezze: ma tre sciocchezze così grandi in una sola frase, è difficile metterle insieme.

Non c’è alcun dubbio che la nomina di Lagarde sia stata una scelta precisa: mettendo un politico alla guida di un Organismo che (almeno fino a 10 anni fa) si presumeva “tecnico” ed “autonomo”, si è voluto recidere alla base qualsiasi contrasto tra la volontà dei tecnici e quella dei politici. hanno vinto i secondi.

L’Europa ha realizzato, in questo modo, il sogno di Trump: una Autorità monetaria subordinata all’indirizzo della forza politica che è stata eletta più di recente.

Purtroppo, questo è il futuro verso cui marcia il Pianeta, un futuro che in Europa è già realizzato.

Quanto alle tre sciocchezze, non è difficile notare che:

  1. è contradditorio affermare che c’è bisogno di politiche ultra-espansive per un prolungato periodo di tempo visto che sono già in atto da un periodo di tempo molto prolungato e non si capisce perché prolungarle ancora

  2. è privo di senso affermare che le politiche monetarie hanno creato 11 milioni di posti di lavoro: è fuori dalla realtà, molto semplicemente, stabilire questo rapporto causa-effetto; neppure un bambino ci crederebbe

  3. è privo di senso affermare che “la crisi sarebbe stata molto peggiore”: non c’è ovviamente la prova contraria, ma soprattutto la crisi è qui, oggi, con la Germania in recessione, e quindi … dove è che si vede il miglioramento

Non ci ha stupito di leggere, in settimana, che Lagarde è stata accolta in modo freddo, al Parlamento europeo. Lagarde è una scelta che esprime la volontà di politicizzare la figura del Presidente della BCE, e lo scopo è solo uno: fare ancora più debito. Sulla stampa italiana il coro è già partito, infatti: “la Germania deve fare più debito”, e poi “L’Italia va a Bruxelles e chiede di fare più debito”.

Debito, debito, nuovo debito.

E infatti: è sufficiente aprire la finestra, e guardare un attimo fuori: e vedete subito quanta gioia, felicità e sviluppo ha generato tutto il debito che abbiamo fatto sino ad oggi. Una ricetta di sicuro successo.

E saremo costretti, come investitori, a difenderci con tutte le forse da questa nuova ondata di sciocchezze, che avranno come conseguenza una imponente DISTRUZIONE di ricchezza.

Mercati oggiValter Buffo
Ma figurati se succede! (parte 2)
 

Una delle hit dell’estate, una delle canzonette più in voga in questo settembre del 2019, sui mercati finanziari, dice più o meno così: “ma figurati se Trump andrà alle Elezioni nel 2020 con l’economia in recessione!!!”.

C’è poi una seconda hit dell’estate, che ha per titoli “le Banche Centrali abbasseranno i tassi di interesse, e l’economia ricomincerà a correre”.

Un terzo hit dell’estate, quello composto e interpretato da Jay Powell, ha per titolo “non c’è la recessione all’orizzonte”. Ne parla anche il titolo qui sotto.

week_02_Sep_2019_027bis.png

Questo a noi ricorda una canzonetta di 11 anni fa, scritta ed interpretata da un certo Ben Bernanke, che fu un grandissimo successo globale, purtroppo soltanto per poche settimane, e poi fu travolta dall’oblio, come capita a certe “meteore” della cultura pop.

Noi oggi vogliamo ricordarla, con l’immagine che segue e chiude il Post. Intonando anche noi, ovviamente, il sucecsso di quest’estate: “ma figurati se succede!”.

week_02_Sep_2019_027.png
Mercati oggiValter Buffo
Falsi segnali e buoni consigli
 

Ha provocato molta emozione, ed è stato ripreso da numerosi titoli di giornale e di TG, il rialzo per due settimane consecutive (due settimane! wow) dell’indice della Borsa di New York. C’è chi afferma che sono tornati i “bei tempi”, chi mette in evidenza “quota 3000” (emozionante!), chi si strappa i capelli.

Abbiamo già scritto, a tutti i nostri Clienti, che non è successo niente. Ed abbiamo anche spiegato il perché.

I grossisiti del mercato, aspettando un intervento salvifico delle Banche Centrali (del quale scriviamo anche in un altro Post di oggi) hanno semplicemente posizionato l’indice vicino a quota 3000 dell’indice S&P 500. Tutto normale: è il loro lavoro. La lavoro legittimo, ma che per un investitore significa esattamente ciò che abbiamo detto: nulla.

week_02_Sep_2019_022.png

I mercati hanno reagito? Si, vero, ma si tratta di reazioni senza significato: come facilmente si capisce dal fatto che il livello attuale dell’indice s&P 500 è il medesimo di 20 mesi fa (20 mesi senza la capacità di superare questo livello, con in mezzo un vero e proprio bear market). lo si capisce anche dal fatto che i rendimenti delle obbligazioni sono saliti, ma (come vedete sopra nel grafico) restano sotto allo 1,60% sulla scadenza a 10 anni USA.

Le notizie? E quella qui sotto sarebbe, secondo voi, una notizia?

week_02_Sep_2019_037.png

Se si tratta di una notizia, è necessario dire che la abbiamo già letta quante altre volte? Diciamo cento?

Ma soprattutto: se un quotidiano, che ha decine di milioni di lettori, scrive lo stesso giorno (sotto) che la notizia non esiste, ci sarà ragione di riflettere?

week_02_Sep_2019_036bis.png

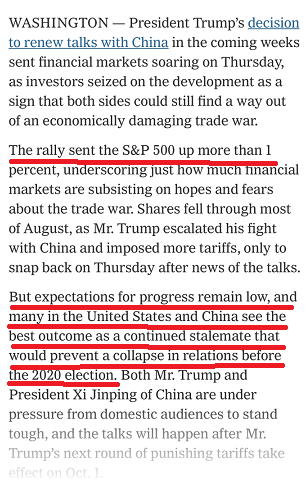
Se vogliamo proprio dare una lettura di quel titolo, che abbia però relazione con la realtà dei fatti, il buon senso ci porta a concludere che (come scrive sotto il New York Times) le due parti hanno entrambe interesse ad arrivare al novembre 2020 trattando ma senza un accordo, il che significherebbe però senza una rottura esplicita delle trattative.

week_02_Sep_2019_036.png

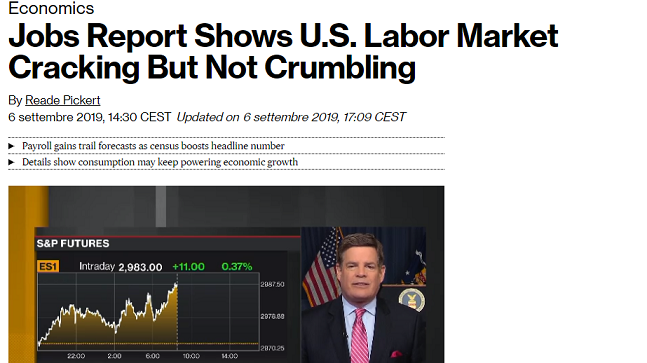
Forse qualcuno tra i nostri lettori avrà letto o ascoltato pareri di chi spiega il rialzo settimanale di Wall Street con i dati economici. Anche in questo caso, però, è di tutta evidenza che nei numeri visto la settimana scorsa NON esiste alcuna ragione di euforia, come spiega bene il titolo di Bloomberg qui sotto.

week_02_Sep_2019_025.png

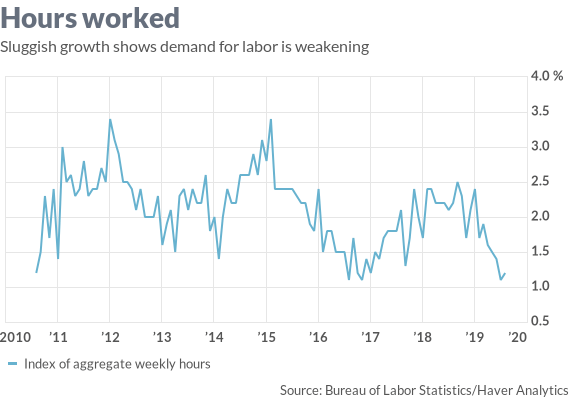
I dati macroeconomici visti la settimana scorsa NON risolvono i dubbi dei mercati sulla eventualità di una recessione, come vedete bene sotto nel grafico e come illustreremo con analisi dettagliate da domani a venerdì prossimo, nel nostro quotidiano The Morning Brief.

Il nostro consiglio a chi ci legge è di non cadere in queste trappole emotive: per sapere in quale direzione si muoveranno i mercati verso la fine del 2019, guardate altrove.

week_02_Sep_2019_024.png
Mercati oggiValter Buffo
Dorian e Alabama
 

Settimane come le ultime sei riservano, a noi che svolgiamo professionalmente il mestiere di gestori di portafoglio, numerosi momenti di tensione, ed alla fine una grande stanchezza.

Il nostro lavoro è fatto del monitoraggio di migliaia di dati, della selezione di migliaia di fonti, dell’elaborazione di valutazioni basate su stime e modelli di simulazione, e del dialogo con centinaia di corrispondenti in tutto il Mondo. Come potete immaginare, si tratta di un quotidiano, e prolungato, sforzo di concentrazione, che richiede lucidità ed autocontrollo di fronte al bombardamento di notizie minuto dopo minuto.

Tra queste, va riconosciuto, ce ne sono però anche di divertenti. E se di certo non è divertente leggere delle tragiche conseguenze dell’uragano Dorian, è stato molto divertente leggere della diatriba tra il Presidente Trump e la stampa degli Stati Uniti, che si è prolungata per tutta la settimana, a proposito delle conseguenze dall’uragano Dorian ed in particolare delle aree che sono state colpite dall’uragano stesso.

L’immagine qui sotto è un commento a questa vicenda.

week_02_Sep_2019_023.png

In sintesi, allo scopo di giustificare uno dei suoi tantissimi Tweet in tema uragano, Trump si è presentato alla stampa con una mappa delle zone interessate, mappa nella quale con un tratto di pennarello nero era stata ampliata ed allargata l’area dove l’uragano Dorian avrebbe colpito.

Ai nostri lettori noi diamo un suggerimento: nell’immagine in basso, leggete prima il titolo dell’immagine a destra e dopo il titolo che sta a sinistra.

Non è difficile ricavarne una indicazione utile, su ciò che c’è da fare con il proprio portafoglio titoli, andando verso la fine del 2019.

week_02_Sep_2019_013.png
Mercati oggiValter Buffo