H2O e i Quant: il perché di una moda
 
week_02_July_2019_055.png

Visto il notevole riscontro ai tre Post che Recce’d ha pubblicato sette giorni fa, a proposito della crisi che ha colpito Fondi Comuni dai nomi altisonanti e molto conosciuti come GAM, Woodford e H2O, abbiamo deciso di proseguire questa settimana con una serie di sei nuovi Post.

L’interesse è generale: va al di là dei tre nomi citati sopra, e tocca direttamente gli interessi di tutti gli investitori che investono in Fondi di Fondi, GPM in Fondi, oppure direttamente in Fondi Comuni di Investimento a loro suggeriti dalla Rete di promotori finanziari.

Legato a filo doppio al tema della crisi dei Fondi Comuni c’è pure il tema della diffusione dei Quant nel mondo dei Fondi Comuni. E da qui ripartiremo in questo Post.

Abbiamo già scritto che negli ultimi anni, con chiara intenzione di marketing, l’industria dei Fondi Comuni di Investimento e la associata Rete che vende ai Clienti i Fondi Comuni hanno, insieme, spinto molto sul tema Quant.

week_02_July_2019_056.png

La grande maggior parte dei soggetti che si sono impegnati a spingere i “prodotti Quant” conoscono poco o nulla la Finanza Quantitativa. Non ha senso pensare che queste persone abbiamo approfondito, nei dettagli, le teorie e gli strumenti di applicazione della Finanza Quant: non ha senso, quindi pensare che la scelta a monte sia stata fatta avendo in mente gli interessi dei Clienti finali.

Va spiegato, allora, il perché di questa moda. E noi ci facciamo aiutare da una rivista autorevole, di settore, molto conosciuta nell’ambiente internazionale degli operatori finanziari, sia sulla sell-side sia soprattutto sulla buy-side, ovvero il lato del mercato finanziario dove stanno i gestori di portafoglio. Si tratta di Institutional Investor.

La prima immagine in alto ci aiuta e risolve subito il mistero. Il più grande gestore del Pianeta, Blackrock, preoccupato dal deflusso dei Clienti che escono dai loro Fondi come da tutti i Fondi Comuni, ha reagito tentando di rilanciarsi proprio con l’etichetta Quant. Nella seconda immagine, sempre da Institutional Investor, vengono forniti alcuni dettagli sulle scelte di Blackrock, che ha puntato sui modelli “a fattori” di cui oggi abbiamo scritto in un altro Post.

Ecco quindi, in estrema sintesi, spiegata la moda dei Quant: i Clienti se ne vanno, i Fondi Comuni si riducono, gli ETF crescono, ed il Marketing ha trovato un nuovo “tema di vendita”, ed una nuova “etichetta” da mettere sopra la “merce”. Molto semplice: lo dice anche in modo esplicito l’ultima frase che leggete nell’immagine qui sotto, sempre da Institutional Investor.

week_02_July_2019_054.png
H2O, i quant e la crisi
 

Tra i Quant, oggi, ci sono alcune persone serie ed altre persone, molte, poco serie.

Nella foto qui sotto, potete vedere uno dei più seri.

Questo signore è serissimo: ha pubblicato una tonnellata di pagine di ricerca, su riviste semi-scientifiche come il Journal of Portfolio Management ed altre simili.

Non esattamente riviste accademiche: diciamo riviste riservate a praticoni (come noi di Recce’d) ma di buon livello.

Oggi vi scriviamo di Cliff Asness, che tra i gestori Quant è il più noto, uno dei primi, ed uno di quelli che hanno avuto maggiore successo. Parliamo di Asness perché lui ha detto pochi giorni fa a Institutional Investor: “Ve lo avevo detto, che la crisi sarebbe arrivata”. E se lo dice lui …

week_02_July_2019_052.png

Asness si riferisce proprio al “factor investing”, l’investimento sui “fattori” che si ispira ai lavori di Fama, French ed altri studiosi di Finanza.

Che oggi è “odiato”, come dice Asness, perché non funziona.

Noi non ci addentriamo, in questo Post, sui dati e sui risultati: ne potete leggere, senza difficoltà, cercando sul Web. Ciò che è importante è che oggi, in un Paese che è di provincia, è partita una massiccia campagna di vendita dei Quant, dalla quale grazie a noi adesso siete in grado di proteggervi meglio.

week_02_July_2019_063.png
H2O, i Quant e gli algoritmi: quello che non vi hanno spiegato
 
week_02_July_2019_049.png

Algoritmo è un termine di moda: in molti, pur non sapendo esattamente di che sa si tratta, e pur non sapendo neppure come si formula un algoritmo, ne parlano coi Clienti spiegando che gli algoritmi garantiscono risultati migliori perché isolano dall’emotività umana.

Premesso che l’emotività umana è una parte, importante, dei mercati finanziari, ciò che a noi sembra ancora più importante dire al lettore, è che gli algoritmi nella gestione di portafoglio non funzionano.

week_02_July_2019_050.png

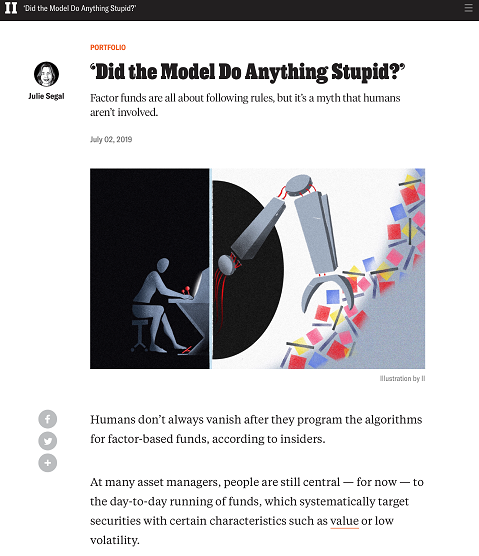
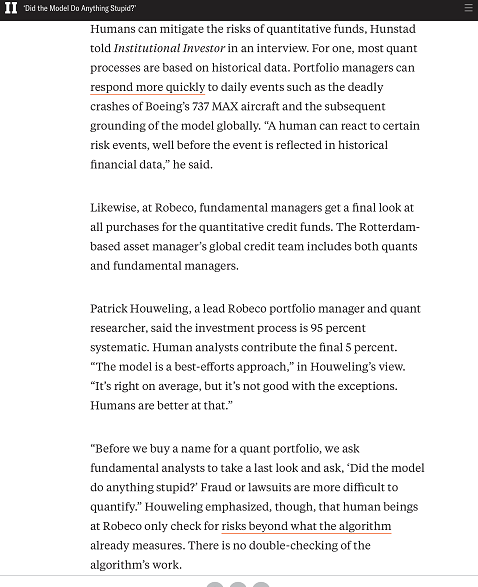
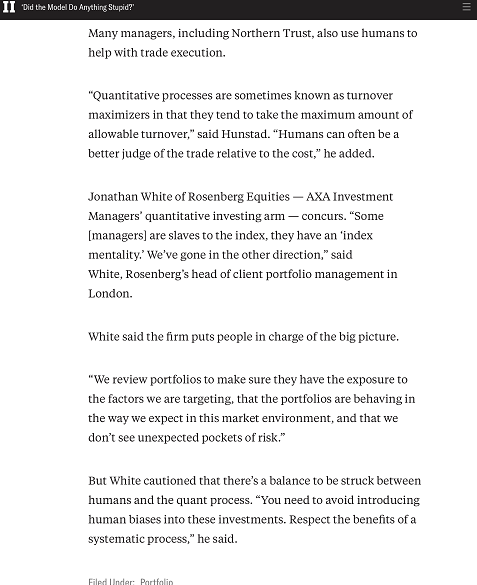
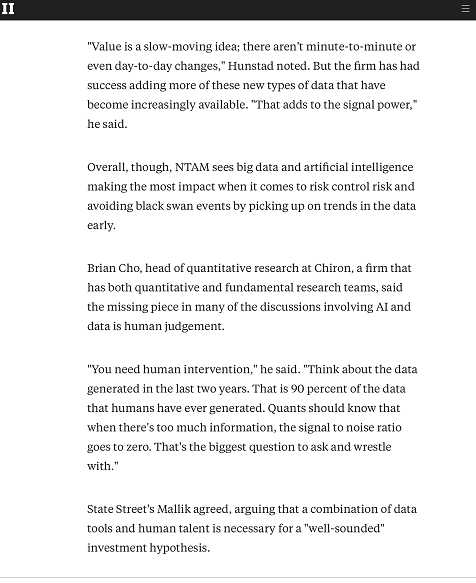
Chi lo dice? lo dicono gli stessi che li utilizzano. Facciamo anche in questo Post riferimento ad un recente articolo di Institutional Investor, per documentarvi che le stesse Case di gestione che utilizzano gli algoritmi poi … ci mettono dentro le mani, e vanno a correggere, in modo del tutto arbitrario, e quindi umano, e quindi emotivo, quello che l’algoritmo dice di fare. Abbiamo scelto di selezionare per voi una serie di estratti, in modo da documentare senza commentare. Noi però non possiamo trattenerci dal suggerire al lettore alcune domande:

week_02_July_2019_051.png
  1. se il gestore giudica utile una “correzione”, chi stabilisce la percentuale della correzione? Il 5%? e allora, perché non il 15%?

  2. quando, in che momento, con che frequenza, vanno apportate le correzioni?

  3. e chi stabilisce percentuale e frequenza? magari, potrebbe farlo … un secondo algoritmo! Ma poi, dovremmo correggere anche quello?

  4. e poi, come ci dice la terza immagine che riportiamo in questa pagina, dobbiamo forse correggere l’algoritmo anche al momento dell’esecuzione degli ordini, e non soltanto al momento della decisione?

Siamo certi di trovare tutti i lettori d’accordo con noi: l’algoritmo, o è oppure non è. Pasticciare con le percentuali aggiunge, e non toglie, rischio, dal processo di investimento.

Processo che, in ogni caso, da ciò che si legge in questo articolo che vi abbiamo riportato sembra ancora più confuso in casa di chi si affida agli algoritmi piuttosto che nelle Case di Fondi tradizionali. Dove già la confusione era tantissima.

Insomma, invece di risolvere un problema, sembra che gli algoritmi ne abbiano aperti altri di nuovi.

week_02_July_2019_057.png
H2O: le domande che mancano, le risposte che non arrivano
 

Visto il notevole riscontro ai tre Post che Recce’d ha pubblicato sette giorni fa, a proposito della crisi che ha colpito Fondi Comuni dai nomi altisonanti e molto conosciuti come GAM, Woodford e H2O, abbiamo deciso di proseguire questa settimana con una serie di sei nuovi Post.

L’interesse è generale: va al di là dei tre nomi citati sopra, e tocca direttamente gli interessi di tutti gli investitori che investono in Fondi di Fondi, GPM in Fondi, oppure direttamente in Fondi Comuni di Investimento a loro suggeriti dalla Rete di promotori finanziari.

Riportiamo qui sotto un estratto dell’intervista rilasciata al Sole 24 Ore dal Responsabile dei Fondi Comuni H20 a commento dei gravi fatti emersi di recente e già commentati da Recce’d.

Non se ne avrà a male nessuno se diciamo che più che un’intervista sembra un documento aziendale preparato per un evento di marketing. Ma capiamo bene le esigenze di H2O e Natixis in un momento di gravissima difficoltà.

Una volta che avrete letto l’estratto dell’intervista, vi scriveremo quali sono a nostro giudizio le domande mancanti, quelle di maggiore interesse per noi investitori finali.

«I fondi H2O sono stati messi sulla graticola per i titoli illiquidi all’interno dei loro portafogli. Ma il clamore è stato sproporzionato: al massimo siamo arrivati ad avere questo tipo di titoli per 1,4 miliardi di euro, su un totale di 34 miliardi di attivi in gestione. A fronte di questi, però, il 95% del portafoglio è sempre stato liquidissimo. Ora il 98%. E adesso che il polverone si sta calmando, posso dirle che abbiamo superato lo stress test: le nostre performance sono ancora positive, i riscatti ormai sono pochi e stanno tornando le sottoscrizioni sui nostri fondi».

Bruno Crastes, co-fondatore e Ceo di H2O AM, società finita la settimana scorsa nel polverone, si mostra sicuro. Camicia bianca senza giacca, nel caldo milanese, accetta di rispondere alle domande de Il Sole 24 Ore su tutti gli aspetti più controversi della vicenda che ha sconvolto i fondi detenuti al 50,01% dalla francese Natixis IM. Fondi dai quali settimana scorsa sono fuggiti quasi 6 miliardi di euro a causa dei riscatti. Ma Crastes ritiene questa fuga irrazionale.

Partiamo dal primo problema: il fatto che i vostri fondi avessero molti titoli illiquidi, cioè difficilmente rivendibili. Che titoli erano?

Erano principalmente obbligazioni di piccole aziende, senza rating, con elevati rendimenti. Si trattava spesso di società in situazioni di turnaround, dunque in fase di rilancio e ristrutturazione.

Per calmare il mercato ne avete venduti per circa 300 milioni in un giorno: come avete fatto visto che sono illiquidi? Chi li ha comprati?

FONDI NELLA BUFERA

Non posso dirle chi li ha acquistati, è confidenziale. Ma le confermo che ne abbiamo venduti per circa 300 milioni. Così ora, dopo aver svalutato i rimanenti, ne abbiamo per meno del 2% dell’intero portafoglio.

Vediamo di capire bene:

  1. la persona che parla è la medesima persona che solo due mesi fa affermava che “tutti” i titoli in portafoglio erano “liquidissimi”; quindi?

  2. i titoli di “piccole società senza rating” per quale ragione erano stati selezionati ed inseriti in portafoglio?

  3. l’ufficio di risk mangement era tutto in vacanza in quel periodo?

  4. e successivamente, come è stato possibile valorizzare il Fondo Comune sulla base di prezzi falsi per quei titoli?

  5. ma soprattutto, che significa “ad alto rendimento”? forse vuole dire che sarebbero state ad alto rendimento se i prezzi fossero stati veri, ma purtroppo erano falsi?

  6. ed infine: “per riservatezza” non si può dire chi ha comperato quei titoli: ma … e se li avessero acquistati altri Fondi Comuni?

A noi non sembra che questa intervista abbia risolto qualcosa: al contrario, lascia tutto esattamente com’era, ed aumenta i dubbi degli investitori, e non soltanto su H2O.

week_01_July_2019_005.png

Noi di Recce’d abbiamo segnato con grande forza, la settimana scorsa, che il Governatore della Banca di Inghilterra Carney ha dichiarato in pubblico che molti Fondi Comuni sono “costruiti su una bugia”. Identico messaggio, negli ultimi giorni, è stato poi lanciato dal suo Vice, come leggete più in basso nel brano che chiude il nostro Post.

Forse, a nostro giudizio, lui potrebbe anche agire e non soltanto dichiarare.

Ad esempio, potrebbe dire anche a noi quali sono. Non vi pare?

The Bank of England issued a new warning about funds investing in illiquid assets, saying the problem could pose a bigger threat to the financial system if it spreads.

The comments from Deputy Governor Jon Cunliffe come a week after Mark Carney, the BOE’s governor, said that funds with such investments and unlimited withdrawals are “built on a lie.” Cunliffe warned of a risk of “contagian” if the problems become more widespread.

 The backdrop includes a panic at H2O Asset Management, where clients began to pull money last month over concerns about illiquid holdings. That added to growing concern about funds holding hard-to-sell assets while allowing clients to pull their money on a daily basis. Star stock picker Neil Woodford was forced to freeze withdrawals from his flagship fund earlier in June.

In a speech in Lisbon Wednesday, Cunliffe noted recent “idiosyncratic” examples of liquidity risk, saying they “have not given rise to financial stability risks.” He didn’t mention any funds by name.

“But if we saw this happen on a wider front, if for example investors lost confidence in a less liquid asset class, there is a risk of redemption pressures that could not easily be met and consequently contagion and firesales that could damage the financial system,” he said. “These are international markets so we need to work internationally to assess these risks and any structural remedies that might be warranted.

H2O e l'Italia: siamo sempre Campioni del Mondo
 

La crisi dei Fondi H2O a cui Recce’d ha dedicato una serie di Post già otto giorni fa merita, a nostro giudizio, la vostra attenzione per una serie di ragioni, che cercheremo di mettere tutte in evidenza.

Ad esempio, una domanda che il lettore dovrebbe farsi è la seguente: per quale ragione la diffusione di questi Fondi Comuni era “particolarmente alta” proprio in Italia, nei Fondi di Fondi e nelle Gestioni patrimoniali in Fondi, come leggete nel brano del Sole 24 Ore che segue:

La preoccupazione è alta, soprattutto in Italia, dove i fondi di H2o Asset Management sono stati super-gettonati negli ultimi anni sulla scia delle positive e accattivanti performance evidenziate soprattutto nel 2018, quando la quasi totalità dei fondi ha chiuso l’anno in negativo. Una parte consistente dei 30 miliardi di euro gestiti dalla società affiliata al gruppo Natixis Global Am proviene infatti dagli accordi di distribuzione che la società di gestione ha in essere con oltre 30 intermediari italiani: Azimut, Banca Generali , Bper, Bnl Bnp Paribas, Fineco, IWBank, Mediolanum e Widiba solo per citare le realtà più grandi.

Non vi colpisce l’espressione “super gettonati”? E non vi colpisce che si parli di “una parte consistente” proprio in Italia?

Siamo fortemente convinti che la maggior parte dei risparmiatori in Italia non abbia ancora capito come funzionano le cose nel settore del risparmio: altrimenti, farebbero scelte molto diverse.

Amico lettore, se proprio non hai idea di come “gira il fumo”, nel settore del risparmio, fatti come minimo due domande.

Domanda 1: i soldi come si fanno? Chi genera i ricavi ed in che modo? Ed in quali tasche vanno a finire?

Domanda 2: questi ricavi sono soldi miei: sono consapevole del PERCHE’ li spendo? per pagare CHE COSA? il lavoro di CHI?

Il brano che accompagna il titolo più sotto, poi, ci aiuta a riportare all’attenzione dei nostri lettori un secondo tema, da noi già più volte messo in evidenza: il Sole 24 Ore parla di performances “accattivanti”, ma oggi noi poi sappiamo che erano accattivanti ma FALSE.

Il nostro lettore pone attenzione alla solidità, alla QUALITA’ dei dati che gli vengono messi di fronte, quando riceve la propria posizione in quote di Fondi Comuni? Il nostro amico lettore è in grado di sapere COME le quote di quei Fondi Comuni vengono calcolate, e da chi?

week_02_July_2019_044.png