Panico a Wall Street: piovono mazze da golf!

Se il Gruppo LVMH, il leader mondiale del fashion, acquista un marchio italiano di biciclette, quello di Miguel Indurain per intendersi, e di tanti altri Campioni,  vuol dire che è proprio finita un'epoca.

Per decenni, nell'industria della Finanza e del risparmio, si era puntato sul golf: si sono regalati tornei ed abbonamenti, equipaggiamento e mazze. Era un modo per imbonire, per addolcire, per confondere: poi, ai risultati, ci ci pensa più? Ed alle commissioni sui Fondi Comuni? Quelle neppure si chiedono.

Da almeno un decennio, il golf però è finito ... fuori moda. Ha preso il sopravvento la bicicletta. Tutti lo sanno: perché anche sulla stampa generalista si celebrano le imprese ciclistiche di questo e di quello, impegnati in Granfondo e Giri del Mondo. Chi gioca più a golf?

Il problema per i Private Bankers è che il golf è più comodo: si cammina un po', e poi si mangia. Ce la fanno tutti: mentre la bici non è per tutti.

Ed è subito disperazione, panico: a chi le regaliamo, quelle palline e quelle mazze? Chi ci portiamo al prossimo torneo?

Noi che al contrario amiamo la bicicletta, siamo contenti di questo successo, ma pure un po' preoccupati: ora il prezzo delle già carissime Pinarello salirà ancora, e si allontana quindi nel tempo la realizzazione del nostro sogno privato.

Tornando per un istante seri: noi di Recce'd su questi benefit delle case di Private Banking abbiamo un'idea molto chiara. Daremo sempre al Cliente risultati migliori, e con quei risultati potrà poi iscriversi al Circolo di Golf che preferisce, spendendo del suo. Oppure, acquistare una Pinarello.

Mercati oggiValter Buffo
Il valore è nei risultati del Cliente

Confrontare i nostri risultati con quelli dell'industria dei Fondi Comuni è inutile per chi ci legge: tutti sanno che l'industria dei Fondi Comuni è legata agli indici di mercato, di suo produce nulla (lo dicono i dati a 5-10-20 anni), e quindi il risultato del confronto è ovvio. Non perdiamo tempo con un'industria in disarmo.

Non è possibile confrontare i nostri risultati neppure con quelli degli ETF, o almeno con gli ETF ad indice: gli ETF (a differenza dei Fondi Comuni tradizionali) dichiarano in anticipo di avere un obiettivo limitato, che è quello di replicare un indice. Solo con gli ETF, l'investitore ci fa un bel nulla. Tutto sta poi nel combinarli. Nelle scelte iniziali e poi strategia di investimento. Anche qui, il confronto è inutile.

E' utile invece confrontare il nostro lavoro con quelli che si dichiarano pronti ad accettare la sfida del rendimento assoluto, del rendimento slegato dagli indici: con quelli che, almeno nelle intenzioni (è già qualche cosa) dichiarano di volere creare valore per chi paga le commissioni, accettando (almeno a parole) la sfida del rendimento.

Nel grafico in alto, vedete i risultati a novembre 2016 dei Fondi Hedge: qui il confronto è utile, e sulle ragioni di questi risultati deludenti della categoria Hedge noi abbiamo già scritto, anche in questo Blog, negli anni passati.

Il settore del risparmio ha bisogno (disperato e urgente) di strategie nuove, idee nuove, operatori nuovi, e modalità di relazione con il Cliente del tutto nuove. Lo dicono i numeri.

Mercati oggiValter Buffo
Everything Was Forever Until It Was No More

Abbiamo preso a prestito il titolo di uno stimolante testo pubblicato di recente, da un professore della University of California Berkeley, per tornare a parlare del mercato italiano del risparmio.

Ci sono molti investitori che, ancora oggi nel 2016, credono che tutti resterà così come è oggi per sempre:

  1. le grandi banche resteranno grandi, e sempre le stesse
  2. i Fondi Comuni esisteranno per sempre
  3. le GPM esisteranno per sempre, come le SGR e le SIM, e i Comitati di Investimento e le Associazioni di questi e di quelli
  4. le "imbeccate" le daranno sempre le grandi banche americane

Questa è la ragione per la quale ancora oggi sono numerosi i Clienti investitori che non sanno neppure quanto pagano: che non si rendono conto che il costo dei Fondi Comuni che hanno in portafoglio va dal 2% al 5% l'anno. E sono molti i Clienti che a tutto oggi sono ancora investiti in prodotti con l'etichetta "Selection" oppure "Select" o altre simili, prodotti grazie ai quali una Casa di Fondi li costringe ad investire ancora in altre Case di Fondi, così che le commissioni di gestione raddoppiano e arrivano oltre il 5% l'anno. Ma il Cliente ancora non lo sa, perché la Normativa di settore consente questi conflitti di interesse e consente di nascondere le commissioni, caricandole direttamente nel valore della quota dei vari Fondi Comuni, e chi li vende non ha l'obbligo di dichiararle.

Così si spiega il fatto che, da 24 mesi a questa parte, i vostri soldi investiti in GPM e in Fondi Comuni rendono zero. Grafici come quello qui sopra, che coprono un arco di ben 18 mesi, devono fare riflettere: sulla mancanza di professionalità di molti "gestori" (in Italia si diventa gestori ... in vari modi), e sulla mancanza di attenzione critica di molti Clienti. Pensate che questo è esattamente quello che molti investitori italiani hanno in mano oggi: un rendimento pari a zero, con uno spazio di ribasso del 15% in due mesi. Una follia. Qualcosa che, ovviamente, non potrà durare ancora a lungo.

Torniamo però al titolo di questo Post: molti investitori, ed anche numerosi professionisti che operano in questo settore (i private bankers ed i promotori) sono davvero convinti che tutto durerà per sempre, ed andrà avanti per sempre allo stesso modo. Atteggiamento che si ritrova poi anche nella sfera sociale e politica, dove produce però anche grandi sorprese (Brexit, Trump, Referendum del 4 dicembre ne sono l'esempio).

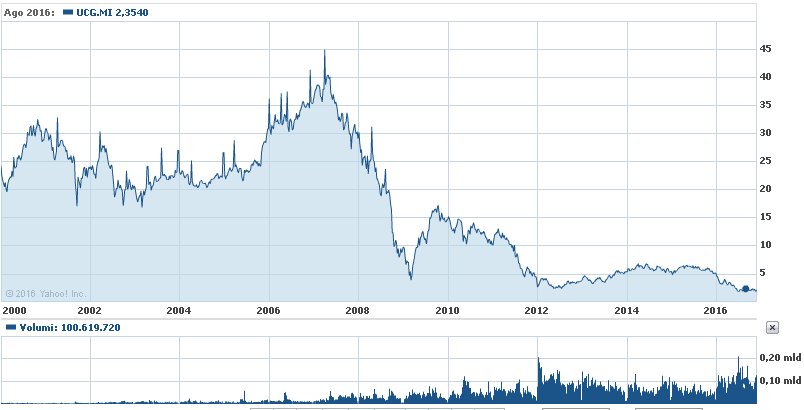
Torniamo al titolo del nostro Post: ai professionisti ed agli investitori farà bene tenere sempre a mente che l'epoca nella quale investiamo, e viviamo, è un'epoca di trasformazioni radicali, epoca nella quale i ruoli, le Istituzioni, e tanto più i prezzi di mercato sono e saranno sottoposti a fortissime discontinuità. Il grafico sopra, che racconta di come il prezzo di Unicredit Group sia passato da 45 euro ai 2 euro attuali, è solo uno dei mille esempi possibili. Esempi del passato: il futuro, poi, ci fornirà nuovi e più clamorosi esempi, anche a breve. 

Ma torniamo al titolo: il migliore suggerimenti che ci sembra di poter dare, oggi, a chi ci legge, a chi investe, e anche a chi opera professionalmente in questo settore, è quello di non addormentarsi: e lo spunto ci è offerto oggi, come detto, da un libro pubblicato di recente, del quale potete leggere qui sotto. L'argomento trattato dal libro è la politica: ma è semplicissimo trovare il parallelo con il settore del risparmio e della finanza, in Italia e nel Mondo.

Alexei Yurchak, an anthropologist at the University of California, Berkeley, decribes the event in a book whose title speaks for itself: Everything Was Forever Until It Was No More. Yurchak was fascinated by the fact that, while nobody predicted the fall, when it happened, many people realised that they had, in their hearts, expected it all along.

During the era of perestroika, under Gorbachev, many people experienced a sudden “break in consciousness”, as realisation dawned that the fall was imminent. But until then most people behaved, spoke and even thought as if the Soviet system was permanent. And despite their cynicism about its brutality, they went on parades, participated in meetings and performed the rituals demanded by the state.

Since Trump’s victory in November 2016, it has become possible to believe a similar collapse will happen in the west, to globalisation and liberal values.

The parallels are obvious. We too have lived for 30 years under an economic system that proclaimed its own permanence. Globalisation was an unstoppable natural process; free-market economics simply the natural state of things.

But when the country that designed globalisation, imposed it and benefited from it most votes against it, you have to consider the possibility that it is going to end, and suddenly. If so, you also have to consider a possibility that – if you are a liberal, humanist democrat – may be even more shocking: that oligarchic nationalism is the default form of failing economies.

Mercati oggiValter Buffo
Promotori e private bankers: una lettera aperta

Caro promotore, caro private banker,

Recce'd oggi ti scrive per rispondere in forma scritta alle numerosissime richieste ricevute nel corso degli ultimi due anni, alle quali abbiamo risposto sempre con una massima apertura, ma purtroppo nella maggior parte dei casi (non tutti) senza riuscire a trovare il modo di collaborare.

Recce'd nasce, anni fa, come idea di servizio per il Cliente finale: quello che voi (non noi) chiamate "cliente retail" o se va bene "cliente Private". Per noi queste categorie non esistono, l'investitore finale, grande come piccolo, privato come Istituzionale, riceve sempre il medesimo livello di attenzione. Recce'd non fa segmentazione: semplicemente, noi non ne abbiamo bisogno.

Nel corso degli anni, però, molti contatti con il mondo dei professionisti ci hanno convinto della necessità di predisporre una nuova modalità di servizio dedicata proprio ai professionisti. Cosa che faremo nella prima metà del 2017.

Non sarà un "servizio per tutti": sarà mirato, e rivolto a quei professionisti (e sono moltissimi,da ciò che noi vediamo) che hanno sviluppato una maggiore consapevolezza del loro ruolo. I nostri incontri, di persona oppure al telefono, ci raccontano di una realtà in rapida evoluzione e capace di mettere in discussione la propria posizione all'interno del settore del risparmio.

Siamo in grado di proporre un servizio a questi professionisti perché il nostro mestiere ed il loro sono del tutto diversi: alcuni ritengono di "fare lo stesso nostro mestiere", ma è un errore. C'è una distanza incolmabile, tra un servizio che si basa sulle retrocessioni dai prodotti gestiti (Fondi Comuni ed Assicurativi) e un servizio che viene retribuito in quanto tale, e la differenza è economica. Lo si capisce subito, analizzando come si formano i ricavi nelle due situazioni: da qui deriva, necessariamente, una differenza anche negli obbiettivi, e nel rapporto con il Cliente. I soldi non mentono: è facile fare la prova, provate a lavorare senza retrocessioni e capirete subito.

Molti sono indotti all'errore di cui sopra perchè la loro Rete di vendita mantiene una impostazione tradizionale: il promotore/private banker viene lasciato libero di "fare il piccolo chimico" (non siamo noi ad avere inventato questa espressione), di presentarsi come gestore di portafoglio al Cliente. In questo caso, le Autorità di Vigilanza sono consapevoli della presenza di conflitti di interesse, a volte gravi, ma fino ad oggi hanno sempre scelto di fare finta di non sapere.

L'attività del "piccolo chimico" non fa del professionista un gestore: gestire un portafoglio è una cosa totalmente diversa dal mettere insieme un po' di Fondi Comuni, magari inventandosi una classifica di "efficienza", dai significati spesso poco solidi, e magari leggere qualche articolo qua e là, oppure ascoltare la tv CNBC. Non basta.

Un gestore deve possedere quegli strumenti di informazione, di analisi e di costruzione della strategia di investimento che sono richesti dalle complessità dei mercati. Non lo diciamo noi di Recce'd: lo dicono proprio i risultati dei Clienti. E la cosa sarà tanto più evidente nei prossimi anni, quando (come sta scritto ormai dovunque) dagli indici di mercato non arriveranno più contributi alla performance. Non si potrà più fare risultato semplicemente stando seduti ad aspettare, quella festa è finita: vi sentite pronti a questa nuova sfida, oppure ritenete di non avere più nulla da imparare?

In Recce'd riteniamo che dire che "lo faccio da una vita" non funzionerà più, visto che il contesto si è radicalmente modificato.

Ed è proprio a questo punto che Recce'd entra in gioco: come anche altri, anche noi siamo in grado di offrire un punto di riferimento. Rispetto agli altri però, Recce'd offre un punto di riferimento innovativo, che ha caratteristiche ben definite, uniche nel panorama nazionale, che quelli che ci seguono hanno già conosciuto. Non vogliamo (né potremmo) insegnare il mestiere, a professionisti esperti: ma qui Recce'd vi sta parlando di un altro mestiere, del tutto diverso, e lo si vede prima di tutto nei risultati di Clienti.

Questo punto di riferimento a che cosa potrebbe servire? E' molto semplice: come ha detto in settimana uno dei leader del settore del risparmio, al vertice di una delle più grandi Reti italiane di promotori, ad un quotidiano nazionale, la sola cosa che importa al Cliente è che "il suo capitale passi da 100 a 102". Può sembrare una ovvietà, ed invece non lo è: ce ne accorgiamo ogni giorno, quando il professionsita si dice interessato "solo a qualche analisi sui principali fatti del mercato, e qualche segnale operativo".

Sottinteso in quella frase a noi pare ci sia un "al resto poi ci penso io". E allora noi, con grande chiarezza, vogliamo dirti, amico promotore ed amico private banker, che il resto ... non esiste.

Quelle "analisi dei principali fatti del mercato" sono tutta la sostanza di questa professione: tutto il valore sta lì. Il resto è contorno, fumo, non esiste, non crea valore per il Cliente, e quindi non deve essere remunerato, e non lo sarà più. Lo è stato in passato, per più di venti anni, sulla base di una Normativa protezionistica, a protezione degli interessi dell'industria, che però sta per finire nel cestino dei rifiuti, finalmente. Una fase si chiude, si è già chiusa.

La differenza, amico promotore, la potrai fare solo con una scelta degli strumenti più critica (basta con quegli strani Fondi esteri che nessuno conosce davvero, basta con le GPM macedonia che ci mettono dentro di tutto, e basta con quei prodotti "assicurativi": i Clienti non ne possono più), e anche un timing più accurato delle operazioni, una strategia di investimento innovativa e non schiacciata sulla asset allocation, una serie di valutazioni ed analisi di qualità più alta e più tempestive. Se la tua SGR oppure SIM oppure banca non ti supporta in modo adeguato su questi punti, è il momento di riflettere, valutare, e poi cambiare rapidamente il modo di servire gli interessi del Clienti, prima che lo facciano tutti gli altri.

Noi di Recce'd siamo già molto avanti su quella strada, disponiamo di strumenti e supporti di avanguardia (non solo per il contesto nazionale) e vogliamo fare ogni sforzo per aiutarti. Contattaci con la mente libera, non sarai deluso.

Ti salutiamo con grande simpatia e disponibilità al dialogo.

Lo staff di Recce'd.

Mercati oggiValter Buffo
X files (parte2)

Tre brevi a completare il Post precedente:

  1. forse è inutile precisare che stiamo parlando di realtà che dispongono, tutte, della "autorizzazione Banca d'Italia" e della "autorizzazione CONSOB"; ma visto che ieri sera si è chiusa la storia del programma in tv REPORT condotto da Milena Gabanelli, possiamo stare tranquilli: nessuno ne parlerà mai più ("noi mica siamo il New York Times")
  2. pensate che c'è gente in giro, e sono molti, che spende tempo, risorse e pubblicità per vendervi, anche a caro prezzo, le "classifiche dei migliori Fondi Comuni", proprio la "merce all'ingrosso" di cui si sta parlando in quella intervista. Fare le classifiche di efficienza è l'equivalente di quello che gli americani definiscono, con una frase spiritosa, "mettere il rossetto al maiale"
  3. pensate che sarà per sempre così? che durerà ancora molto? che questo soggetti, queste realtà, domineranno per sempre il mercato del risparmio, dei servizi per l'investimento? Noi di Recce'd non la vediamo così: la rivoluzione è già partita. E neppure John Bogle la pensa così, come avete letto in due post di ieri e domenica. Siamo almeno in due.
Mercati oggiValter Buffo