Primi segnali di cambiamento (parte 5)

Come vedete qui sopra, venerdì 9 settembre l'indice di Borsa più importante del Pianeta ha rotto la sua media a 50 giorni (la line di colore blu) ed a quel punto il flusso di vendite è aumentato e si è ingigantito.

Un segnale forte, da non trascurare: allo stesso tempo, un segnale che non ci preoccupa. C'è chi, autorevolmente, "chiama" la correzione dell'equity USA e globale dal mese di maggio. Almeno fino ad oggi, abbiamo avuto ragione noi. Vedremo per il futuro: sulla base delle nostre valutazioni ad oggi, 11 settembre 2016, ci sentiamo di ripetervi che oggi il vostro problema non è l'equity, come Recce'd vi dice ormai da più di un anno.

Sono ormai anni che Recce'd ha introdotto sui mercato un approccio diverso alla gestione del rischio: centrato sul fatto che il rischio riguarda il sottostante, e non lo strumento finanziario. la volatilità STORICA di azioni ed obbligazioni non ci interessa, perché non serve. Ci interessa la volatilità futura: e non è detto che chi in passato fu più volatile lo sia anche in futuro.

Quindi: chi oggi ha ancora un portafoglio titoli, e Fondi, ed ETF, o altro, costruito sulla base di quei vecchi criteri, farà bene a farsi, rapidamente, molte domande. Il suggerimento di Recce'd è di adattare, subito, criteri di valutazione, e quindi anche strategie di gestione, al Nuovo Mondo in cui tutti noi oggi operiamo ed investiamo.

Prima però che lo scrivano anche i giornali: anche perché adesso c'è da chiedersi, a proposito di molti Fondi e della maggior parte delle GPM, "come faranno ad uscirne?".

E chiudiamo con un dato: ve lo hanno spiegato (il vostro giornale o settimana, oppure il vostro consulente) perché nella giornata di venerdì 9 settembre il prezzo di un Titolo di Stato USA a 30 anni (la linea di colore verde)è sceso, in percentuale, più di quanto ha perso, nella medesima seduta, l'indice di Borsa S&P 500 (la linea di colore rosso)? Lo potete vedere nel grafico in basso.

Mercati oggiValter Buffo
L'Italia che aiuta i suoi nemici

Sulle prime pagine dei quotidiani in Italia oggi si riportano le dichiarazioni stizzite di molti uomini politici, in Germania, in merito al vertice mediterraneo in Grecia a cui hanno partecipato ieri sia la Francia sia l'Italia. Su molti quotidiani (ad esempi, La Stampa a pagina 3) vediamo foto del nostro Presidente del Consiglio amichevolmente abbracciato a Tsipras.

La "svolta" era arrivata già in gennaio, e noi di Recce'd ci abbiamo insistito: l'Italia si mise allora a capo di una iniziativa per una "nuova politica economica" in Eurozona. Ne parlammo con dettaglio, e torneremo a farlo a breve, con una documento di analisi dedicato ai nostri Clienti.

Qui ci pare però urgente chiarire il nostro punti di vista: sono mosse che rasentano il suicidio economico: come se dal Referendum Brexit non si fosse ricavata alcuna lezione di politica. Attaccando Merkel in pubblico, e rendendola più debole in casa sua, si accentuano le tensioni in Germania. Insistendo sulla linea della "flessibilità", del maggiore deficit pubblico, si aumenta la già diffusa percezione di un'Eurozona che sta in piedi soltanto spendendo i soldi del pubblico (quelli di oggi oppure quelli di domani: fa lo stesso).

L'Eurozona sta antipatica a molti: non solo nel Regno Unito. Ed è antipatica proprio per queste ragioni. Rispondere, come oggi fa qualcuno, che "Merkel dovrebbe guardare ai falchi di casa sua che stanno affossando l'Unione Europea" è una assurdità, perché chi fino ad oggi ha gestito la politica economica dell'Unione non sono certo i falchi. E i risultati sono questi che oggi vediamo. Cambiare strada non solo è di buon senso: è anche indispensabile.

Tutto ciò detto, vi segnaliamo che l'Italia in questo modo si fa del male da sola: Renzi ha dichiarato ieri che c'è che non presta la giusta attenzione a "iniziative politiche interessanti", ma è del tutto fuori strada. la politica qui non c'entra: non sappiamo proprio che farcene. Il problema qui è che oggi l'intera Eurozona si regge sulle garanzie che solo la Germania può offrire. I BTp a 10 anni rendono lo 1,50% solo grazie a Merkel, Draghi c'entra nulla perché senza Merkel Draghi non esisterebbe. Basterebbe una frase, una sola frase, ed i BTp tornerebbero a rendere il 5% a 10 anni: che poi è il loro valore di mercato, ovvero il valore della credibilità di chi in Italia governa le finanze pubbliche e non è capace, da 20 anni,a tenere sotto controllo la spesa dei soldi incassati con le tasse che paghiamo.

Mercati oggiValter Buffo
Primi segnali di cambiamento (parte 4)

Ieri venerdì 9 settembre le Borse di tutto il mondo hanno conosciuto i più ampi ribassi dal venerdì post-Brexit. Che cosa dicono a noi di Recce'd 400 punti in meno di Dow Jones?

Come sanno perfettamente i nostri Clienti, ed anche i molti che ci seguono con continuità sul sito, su Soldi On Line e nelle nostre altre comunicazioni al pubblico, noi di Recce'd da tempo scriviamo e diciamo una cosa: il vostro, ed il nostro, problema non è l'equity.

In molti scrivono delle "Borse sopravvalutate". Molti nelle ultime settimana hanno segnalato il calo dei profitti aziendali negli Stati Uniti. La bassa volatilità. Persino c'è chi ha insistito sul "cambio di stagione", il mese di settembre, le foglie che cadono e le foglie di the nella tazza. Magari alcune di queste sono cose vere: ma hanno un peso, in questo momento, pari a poco più di zero.

I nostri portafogli modello sono già impostati "a favore di vento": non c'è alcun timore, in Recce'd, per le mareggiate di settembre. Ieri c'è chi ha pensato che, avendo sullo S&P 500 un guadagno dello 8% da inizio 2016, e molto più ampio per chi come noi lo ha comperato a febbraio e marzo sui portafogli modello per i Clienti, fosse arrivato al momento di "mettere al sicuro" una parte di quei guadagni.

Noi crediamo sia un errore di gestione del portafoglio.

Mercati oggiValter Buffo
Primi segnali di cambiamento (parte 3)

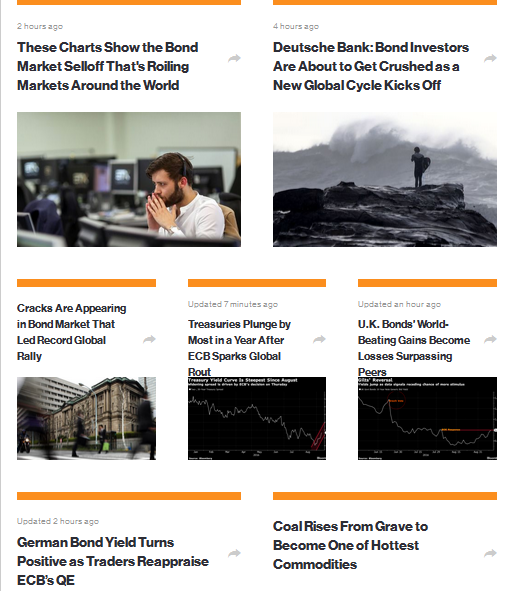
Quella che vedete qui sopra è la prima pagina del sito specializzato Bloomberg alle 19 di venerdì 9 settembre 2016: notate qualcosa? Beh ... noi vediamo che su sette titoli, sei sono sul medesimo argomento! Quando succede questo, è sicuramente in corso qualcosa di significativo.

Qualcuno obbietterà: "ma è in inglese!": a questi carissimi lettori di Recce'd, noi facciamo osservare che questa mattina sulla prima pagina di La Repubblica, il secondo quotidiano nazionale, in un titolo, campeggiavano le parole "quantitative easing".

Temo quindi che, volenti o nolenti, qualche parolina di inglese, come "bond", la dobbiamo considerare "nel linguaggio comune". Almeno degli investitori.

Mercati oggiValter Buffo
Primi segnali di cambiamento (parte 2)

Il 4 settembre scorso, abbiamo pubblicato il primo Post di questa serie, che tenta di anticipare i temi di mercato delle prossime settimane.

Il passaggio dall'estate all'autunno è stato spesso (non sempre) traumatico per i mercati finanziari: nelle ultime due settimane, gli appassionati di "ricorrenze stagionali" hanno riempito le pagine di curiose statistiche, spiegando che settembre è un mese nero per la Borsa americana.

Per fortuna i mercati non sono così meccanici e semplici: e non ci sono ricorrenze come "la Festa del Santo Patrono" dove sparare i mortaretti.

Va invece utilizzata al massimo la proprio capacità analitica, per individuare i segnali più forti e più anticipatori. Recce'd il 4 settembre scorso scriveva della reazione dei mercati al dato di venerdì 2 per gli occupati negli USA. Oggi, a sette giorni di distanza da quel dato, siamo ancora del medesimo parere: ovvero che la Borsa USA, ma pure tutte le Borse del mondo, devono augurarsi che la Fed a settembre ALZI il costo del denaro.

I molti lettori attenti e preparati che seguono Recce'd ricorderanno perfettamente che solo un anno fa, quando la Fed decise di NON alzare i tassi ufficiali, ci fu una reazione negativa di tutti i mercati: la decisione della Fed fu interpretata come un "voto di sfiducia" nell'economia USA, e quindi globale.

Oggi, ad un anno di distanza, il problema si ripresenterebbe in modo ancora più evidente, marcato e forte: lo ha spiegato benissimo oggi un Governatore della Federal Reserve, Barry Rosengren, dicendo:

“A failure to continue on the path of gradual removal of accommodation could shorten, rather than lengthen, the duration of this recovery,” 

“Modest increases in wages and salaries seem to me consistent with tightness in labor markets beginning to appear more strongly in the wage data,”

“Monetary policy has not been a precise tool, capable of gently guiding the economy back to full employment in periods when we have exceeded sustainable, full employment,”

Non possiamo certo sostenere che Rosengren sia il solo a decidere sui tassi: ma ci pare, allo stesso tempo, che il tono del suo discorso anticipi argomenti che all'interno della Fed sono ampiamente condivisi. E sui quali abbiamo poco da aggiungere.

Mercati oggiValter Buffo