

Il punto 2016 (parte 9): la bolla finanziaria

Ci sono temi che vengono a noia, perché trattati con troppa frequenza e con scarsa competenza. Uno di questi è il tema della bolla finanziaria: siamo in bolla? Non siamo in bolla? Noi di Recce'd vi proponiamo di mettere da parte l'argomento: prima di tutto perché nessuno ha chiaro che cosa sia una bolla finanziaria, come di recente ha scritto anche John Cochrane sul suo Blog; e poi perché definizioni così ampie rischiano di comprendere tutto, e quindi niente. Non è importante sia siamo, oppure non siamo, in una bolla: piuttosto che del generico, preferiamo occuparci dello specifico, di ciò che è attuale, di quello che potrà accadere di qui a tre-sei mesi. Questo ci serve per operare sui portafogli modello, e su questo rimaniamo concentrati.

E tuttavia, almeno a livello di commento, non possiamo rinunciare del tutto: visto che il tema della bolla finanziaria compare dovunque. Non solo sulla stampa specializzata, bensì anche sui media generalisti, e da ultimo anche al cinema: noi di Recce'd abbiamo già visto, qualche settimana fa, un film che uscirà nelle sale italiane solo tra qualche giorno (il 6 gennaio) e che in originale si intitolava The Big Short. Il film è sceneggiato sulla base del libro di Michael Lewis che ricostruisce alcune vicende intorno al fenomeno dei mutui subprime negli Stati Uniti negli anni tra il 2003 ed il 2008.

Raccogliamo questo spunto, per chiarire alcune cose, che potrebbero essere molto utili anche per interpretare i prossimi mesi dei mercati finanziari:

  1. è un errore attribuire la responsabilità della Grande Crisi degli anni 2007-2009 per intero ai mutui subprime ed agli strumenti derivati: quello fu certamente l'innesco, la miccia, ma il materiale esplosivo era disseminato in tutti i comparti del mercati finanziario globale; questa è la ragione per la quale la chiamiamo la "Grande Crisi", a differenza di ciò che accadde ad esempio negli anni Ottanta con la crisi delle Svings & Loans Associations negli USA (che pure aveva la medesima natura)
  2. il film, come il libro, ci ricordano che la stampa era piena zeppa di articoli e riferimenti alla "bolla finanziaria" già nel 2005: attenzione quindi al fatto che non è sufficiente che se ne parli attraverso i media e nelle riunioni delle Banche Centrali, per anticipare l'esplosione di una crisi finanziaria; proprio l'esperienza di quegli anni ci insegna che saperlo prima non basta. Non è detto che le Autorità dispongano di strumenti adeguati per disinnescare una crisi che sta per esplodere
  3. infine, c'è una frase del film sulla quale è utile fermarsi a riflettere: i protagonisti, dopo avere constatato che tutte le grandi banche USA erano coinvolte nei mutui subprime, si dicono uno con l'alto che "non è possibile che non se ne rendano conto; non è possibile che siano tutti stupidi". Ed invece, è proprio così: i meccanismo di competizione, in un settore dominato da un cartello (come è quello bancario), innescano processi di imitazione, un "effetto gregge" che può tranquillamente portare tutto il gregge verso il burrone. Come disse il numero uno di Morgan Stanley, nel 2008, "finché c'è la musica continueremo a ballare": e mai immagine fu più efficace di quella.
  4. ed accade di nuovo, anche oggi, ed anche in Italia: anche a voi sarà capitato di ascoltare qualcuno che spiega che "il promotore finanziario, finché il mercato sale, guadagna, ma invece quando scende non guadagna più". Si può concepire che l'intera industria del risparmio, in Italia, sia basata su criteri come questo? E' un criterio sano per la produzione di servizi al risparmiatore? E' più che sufficiente citare, a questo proposito, il Comunicato CONSOB del 15 luglio scorso, che recitava così: Richiamo di attenzione della Consob nei confronti degli intermediari distributori di fondi esteri ed estero-vestiti, che rappresentano il 70% circa del patrimonio dei fondi collocati in Italia: la selezione dei prodotti da offrire o consigliare alla clientela non può fondarsi su valutazioni di mero vantaggio economico per l'intermediario, ma deve essere rivolta prioritariamente a soddisfare gli interessi dei clienti serviti. E' questo il senso di una Comunicazione (n. 0055927/2015) approvata da Consob sulla base della normativa Mifid, la direttiva europea che disciplina la prestazione dei servizi di investimento. L'iniziativa, che non introduce nuove regole, intende richiamare gli intermediari al pieno rispetto delle norme Mifid già in vigore.

Detto tutto ciò, è utile per ogni investitore tenere conto che questo è un tema di cui si è parlato e si continuerà a parlare: anche se non è detto che i mercati reagiscano come hanno reagito in passato di fronte ad una crisi. Anzi, noi di Recce'd siamo convinti che questa volta molte cose sarebbero diverse: le condizioni non sono le medesime del 2007. Facciamo alcuni esempi: le Banche Centrali hanno già, di fatto, esaurito i propri arsenali di monetary easing ed una fase, quella dei QE, si è chiusa in modo definitivo; oggi un salvataggio delle grandi banche secondo le modalità seguite nel 2008-2009 sarebbe impossibile; le condizioni in cui operano i mercati finanziari (liquidità, eccetera) sono nel frattempo peggiorate; l'economia reale oggi è più fragile di quella del 2007, e non solo per quello che riguarda gli Emergenti; ed anche lo scenario geopolitico internazionale si è molto complicato, e sono cresciute le tensioni. Se ci fosse di nuovo una crisi globale (cosa che noi di Recce'd vediamo come molto più vicina, ora che una fase storica si è chiusa) sarà una crisi del tutto diversa nelle sue modalità di sviluppo.

E per finire: da questa eventuale crisi uscirà un paesaggio finanziaria non solo trasformato, ma piuttosto stravolto. Per ragioni a cui abbiamo già dedicato numerosi Post, molti degli attuali big players verranno ridimensionati o spariranno del tutto, ed emergeranno non solo nuove categorie di servizi, di prodotti e di Istituzioni finanziarie, specie nel settore del risparmio gestito e dei servizi al risparmiatore. 
Mercati oggiValter Buffo
Il punto 2016 (parte 8): la crescita economica globale

Cogliamo lo spunto di un articolo pubblicato ieri dal noto professore di Stanford Micheal J. Boskin sul sito Project Syndicate per fare il punto della crescita economica globale ad inizio 2016. Naturalmente, si tratta di un quadro di estrema sintesi, ed altri nostri Post su questo tema seguiranno nelle prossime settimane, offrendo maggiore dettaglio.

Come abbiamo scritto più e più volte, sui mercati e nelle ricerche delle banche globali si è riaffacciata la parola con la "R", in aperto ed evidente contrasto con quel "voto di fiducia" che la Federal Reserve avrebbe espresso sull'economia USA alzando i tassi ufficiali (via abbiamo già illustrato con dettaglio il nostro parere: quel rialzo dei Fed Funds c'entra nulla, con un "voto di fiducia", ed è invece probabilmente spiegato proprio dalla ragione opposta).

Il 2016 quindi potrebbe essere un anno dominato da riaffacciarsi del timore di una recessione: vediamo però qualche dettaglio sulle singole aree economiche, partendo proprio dalla Eurozona con le parole di Boskin:

In 2016, Europe’s leaders must stop expecting monetary policy to solve their problems, and instead pursue faster, firmer resolutions to the myriad crises they face, from the intertwined growth, banking, currency, and governance crises to the escalating refugee crisis, which is threatening free movement across internal borders. They must pursue supply-side fiscal, structural, labor-market, and regulatory reforms, with common-sense solutions for the struggling periphery economies’ fiscal crises and the stronger economies’ medium-term debt woes topping the agenda.

Boskin dice quindi: basta con la politica monetaria della BCE, che non funziona, e fate finalmente quelle famose riforme. Noi che conosciamo più da vicino la situazione possiamo già anticiparvi che le riforme di sicuro non partiranno nel 2016: non sono state fatte negli anni "facili" come il 2012, il 2013, il 2014, e di sicuro non le faranno in un ano "difficile" come sarà il 2016. Ognuno andrà per la sua strada.

Passiamo poi al Sud America: qui la situazione è dominata dalla politica, con forte instabilità in Brasile e maggiori speranze di miglioramento in Argentina e in Messico. Sulla Regione peseranno comunque due fattori globali: i Mercati Emergenti, e le materie prime.

Dal Sud America all'Asia: e qui la scena è dominata da Cina e Giappone. Per ciò che riguarda la Cina, non è possibile escludere del tutto il rischio a breve termine di uno hard landing. Boskin la vede così:

In Asia, all eyes are on China, the epicenter of a growth slowdown that has reverberated throughout the region (and beyond). The remarkable growth spurt of the last three decades has degraded the natural environment considerably, produced vast excess capacity in basic industries like cement and steel, and left the banking system saddled with bad loans. China’s government has committed to reform, but its efforts are lagging. The rebalancing of its economy from exports to domestic demand remains a major challenge, not least because its consumers are slow to cooperate. And the government maintains significant control over major companies, even some that are listed on public stock markets.

Quanto al Giappone, secondo noi di Recce'd qui sta il rischio maggiore per i mercati internazionali. Boskin lascia parlare i fatti:

Japan, for its part, has sunk back into recession, despite Prime Minister Shinzo Abe’s large and costly economic-revitalization strategy. 

E si chiude, naturalmente con gli USA, dei quali Bosking mette in evidenza il ruolo di locomotiva internazionale:

But perhaps America’s most important New Year’s resolution should be to return to global leadership — a role that has gradually eroded over the last decade, with devastating consequences. That erosion, rooted in deep political fissures that are evident in the current presidential election campaign, is disturbing global economic, financial, and security arrangements that depend on American leadership.

Ed è proprio da qui che, a nostro parere, potrebbe arrivare la sorpresa più grande: e non positiva. Non crediamo sia possibile per gli USA riprendere il ruolo di leadership politica proprio in un anno elettorale, mentre per ciò che riguarda la leadership economica la Federal Reserve ha fatto capire, nel modo più chiaro possibile, di volere meno responsabilità e meno esposizione. Dobbiamo, tutti noi investitori, abituarci ad un mondo con più leader economici, e quindi con maggiore incertezza e volatilità: augurandoci di non precipitare, proprio nel 2016, in una "guerra delle valute".

Mercati oggiValter Buffo
Il punto 2016 (parte 7): le materie prime

I nostri portafogli entrano nel 2016 con una posizione LONG di materie prime, proprio mentre sia sui quotidiani sia sulla stampa specializzata si settore si riporta una pioggia di opinioni negative sul comparto delle commodities, e sul petrolio in particolare. Spieghiamo rapidamente la nostra posizione: a differenza di ogni altro tipo di asset, le materie prime hanno anche un valore d'uso immediato. Servono a qualcosa, e non solo a trasferire nel tempo potere d'acquisto. Sono quindi una protezione, uno HEDGE, nelle fasi nelle quali si registra inflazione (aumento dei prezzi delle merci) ma pure deflazione (dei prezzi degli asset finanziari).

Noi di Recce'd riteniamo che nel 2016 ci sia una buona probabilità di vedere un po' della prima (l'inflazione) e parecchio della seconda (deflazione degli asset), e sulla base di questa probabilità che abbiamo utilizzato per le simulazioni, e delle misure di rischio di ribasso (downside risk) per la specifica classe di asset che viene chiamata "commodities", abbiamo preso posizione da tempo, ed abbiamo intenzione di aumentarla nel 2016 se non interverranno stravolgimenti delle economie reali. La nostra visione delle cose si può riassumere con queste parole:

"We had the big party from 2005-2011, and now we are suffering the big hangover. The so-called supercycle was a real anomaly in history, so the upward trend was an anomaly, and the downward trend is also an anomaly."

La "festa è finita" già da anni, per le materie prime, mentre deve ancora finire per le altre classi di asset, e questo genera profili di rendimento e rischio attesi del tutto opposti.

Mercati oggiValter Buffo
Il punto 2016 (parte 6): non arrendetevi!!!

Tutti vi diranno la stessa cosa: "state fermi". Le grandi Reti, e prima di loro le grandi banche globali, sono terrorizzati dallo scenario per cui per anni gli indici di mercati non saliranno più: come tenere, a quel punto, i risparmiatori fermi sui Fondi Comuni di investimento, le cui commissioni tengono in piedi l'intero edificio dell'industria del risparmio?

Per fortuna, a noi investitori di questo edificio non importa proprio nulla: non è la nostra casa. Ha protetto, per decenni, solo gli interessi dei gestori e delle Reti, come molti dati hanno dimostrato (e li abbiamo pubblicati nel Blog). Noi investitori dobbiamo sempre tenere a mente, con grandissima evidenza, che non è la performance degli indici di mercato a fare il risultato dei nostri portafogli. I nostri risultati sono determinati da QUANDO comperiamo e vendiamo, da COSA (quale strumento) utilizziamo per investire, da CHI ci consiglia sugli strumenti, da COME effettuiamo le operazioni di investimento, e dal DOVE teniamo il nostro portafoglio.

Per fortuna, quindi, se una banca globale scrive: “Investor expectations for both equities and bonds have been elevated by recent history. This year is a wake-up call to think about lower returns for the next several years.”, noi possiamo, semplicemente, rispondere che non andrà così: molti investitori avranno migliori rendimenti proprio in una fase in cui gli indici non salgono.

Mercati oggiValter Buffo
Il punto 2016 (parte 5): la asset allocation 30/70 e i Fondi Multi Asset

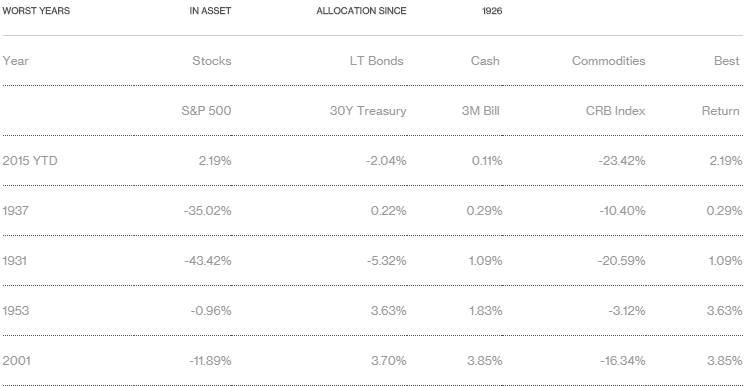
Se c'è una cosa che, sopra ogni altra, emerge come evidenza, come dati di fatto, da questo 2015, è che le strategie di asset allocation tradizionali hanno fallito. Hanno fallito non solo in questo 2015, hanno fallito in modo definitivo: non sono in grado di produrre rendimenti adeguati ai rischi in un contesto di mercato come quello che si è creato dal 1995 in avanti negli ultimi 20 anni. Proprio oggi 28 dicembre Bloomberg pubblica un articolo dal titolo "The year that nothing worked" che spiega che per le strategie di asset allocation è stato l'anno peggiore degli ultimi 80, documentando il tutto con la tabella che vedete in basso. Un dato di fatto che non può essere ignorato.

E non fatevi ingannare dai dati per le Borse di Eurozona, perché sarà sufficiente allungare anche al 2014 il vostro periodo di osservazione, e vedrete che i risultati prodotti sono modesti NONOSTANTE due iniziative di politica monetaria (QE) che non hanno alcun precedente nella storia. Se pensate che si tratti solo di una anomalia, vi sbagliate e di grosso: lo sostiene Rece'd da almeno due anni, e lo avete letto più di una volta nel Blog, ma adesso devono arrendersi all'evidenza anche le grandi banche di investimento, una delle quali scrive oggi che la situazione per i prossimi anni non potrà che andare verso il peggio (per queste strategie):

“The Fed stimulus lifted all boats, and then the Fed withdrawing the stimulus is holding the boats down. If the argument is right that the economy is going into 2016 weak and earnings are negative, those conditions will continue and therefore on the asset allocation level, I don’t expect anything to break out just yet.”

Il nostro consiglio, sul piano operativo, lo conoscete bene: bisogna affidare il proprio portafoglio titoli a strategie che non siano alternative soltanto nel nome (come accade per tanti Fondi Hedge) ma che siano nella sostanza alternative alla classica distribuzione del portafoglio "30 in azioni, e il resto in obbligazioni (e poi si aspetta la marea)". Strategie che non siano fondate su vecchissimi schemi come media e varianza, schemi che furono elaborati oltre sessanta anni fa e che mai hanno funzionato. E' questo il momento di iniziare ad investire sui mercati in modo del tutto diverso.

Inoltre, fate attenzione bene alle etichette: il Fondi Comuni Flessibili, e i nuovi Fondi Comuni Multi Asset, in realtà ripropongono ancora una volta la vecchia allocazione di portafoglio, con una spruzzata di novità (le commodities, oppure le infrastrutture) che lascia però inalterata la sostanza. Ve lo abbiamo dimostrato, noi di Recce'd, con le analisi delle performances che pubblicammo nello scorso mese di settembre proprio sui Fondi Multi Asset.

Mercati oggiValter Buffo