Come fare guadagni investendo (ovvero: perché non basta azzeccarla)

Ogni mese, la banca globale Merrill Lynch del gruppo Bank of America conduce un sondaggio tra i gestori di Fondi Comuni. Naturalmente, non è un sondaggio scientifico: non è detto che i gestori (che sanno di essere poi letti da altri gestori come loro) dicano la verità. Nonostante questo, ci pare utile sottoporvi il grafico qui sotto, che ci serve per illustrare un punto: ovvero che per garantire ai propri investimenti una performance positiva, è necessario tenere conto anche di quello che fanno gli altri sui mercati, e non basta semplicemente "averla vista giusta". Il grafico qui sotto a noi di Recce'd è sembrato una rappresentazione accettabile di come è posizionato il mondo dei Fondi Comuni oggi: nella parte alta (le barre blu) le posizioni che oggi hanno in portafoglio un peso superiore alla loro media storica; nella parte bassa (barre colore ocra) le posizioni che oggi hanno un peso inferiore, rispetto alla loro media storica.

Come fare soldi qui? Partendo da una semplice osservazione: qui c'è qualche cosa che non va. Il mercato oggi è lungo di rischio (Eurozona, Giappone, beni di consumo discrezionali, banche, tecnologia) ma al tempo stesso è coro di energia, di materie prime, di Emergenti. C'è qualcosa che non va: se vado lungo di rischio ho una visione positiva, ed allora energia ed Emergenti come possono essere sottopesati? Oppure: sono cauto su Emergenti ed energia, ma allora come posso mettermi lungo di tecnologia e banche ed Eurozona? I prezzi di oggi, alla prova dei fatti, non potranno in alcun modo reggere, perché le posizioni che ne derivano non corrispondono ad alcuno scenario realistico, ma sono il risultato delle distorsioni che più volte noi abbiamo messo in evidenza: e proprio da qui noi investitori, con i nostri portafogli modello, potremmo portare a casa risultati, anche molto grandi se guardiamo ai dati di questo grafico.

Mercati oggiValter Buffo
Un primo sguardo al 2016: cinque domande a cui rispondere subito (parte 3)

Da oggi, sotto il titolo che già conoscete, Recce'd affronta il 2016 seguendo la logica che abbiamo illustrato nei precedenti due interventi. Ovvero: prendendo in considerazione, una ad una, le cinque domande che potete leggere nel precedente Post di questa serie.

Oggi iniziamo dalla prima delle cinque domande, che è la seguente: come avete investito fino ad oggi, seguendo quale logica? La domanda è fondamentale, perché proprio quella logica, proprio le premesse della vostra strategia, sono la sola spiegazione dei risultati, positivi o negativi, che avete ottenuto fino a qui.

Nella gran parte dei casi, la logica di investimento, la strategia che è stata proposta (o forzata?) dalle Reti di vendita, le Reti di private bankers oppure di promotori, funziona più o meno così: noi quest'anno vediamo la crescita economica così, l'inflazione, così, le Banche Centrali così; e da qui facciamo scendere una asset allocation con un X di azioni, un Y di obbligazioni, e magari qualche elemento "di contorno".

Questa logica noi di Recce'd la giudichiamo del tutto inadeguata al nuovo contesto dei prossimi anni, se mai fosse stata adeguata nel passato: la giudichiamo, per questa ragione, del tutto sbagliata, e potenzialmente dannosa. Tutte le chiacchiere che verranno spese, a dicembre e gennaio, per descrivervi "come sarà il 2016" sono leggere come l'aria, e lo sono sempre state anche negli anni passati. Anche nel 2015, se ci fate caso. Per questo nel nostro sito, e nelle nostre newsletter, non leggerete mai che "nel 2016 la Borsa salirà" oppure che "nel 2016 i tassi scenderanno", perché le giudichiamo frasi senza alcuna utilità pratica.

Non è questo che vi serve: non è una "visione del 2016" che vi aiuterà a fare rendere i vostri investimenti. E noi vi suggeriamo: non state a perderci tempo, almeno per questa volta, ed occupatevi invece di rivedere la vostra strategia ed i vostri criteri di investimento. Noi di Recce'd non sappiamo come sarà il 2016 (neppure gli altri lo sanno), ma sappiamo che si è chiusa nel 2015 una fase e che nel 2016 se ne aprirà una del tutto nuova. Quello che vi serve non è di sapere oggi cosa faranno le Borse nel 2016, ma è piuttosto di scegliere una strategia, un modo di lavorare, un metodo di valutare gli assets, che vi permetterà di reagire al meglio a ciò che capiterà, e che non possiamo sapere con certezza. Quello che vi serve davvero, è di affidarvi ad una strategia che non vi lasci lì imbambolati, in balia dei mercati, se e quando la Cina svaluterà ancora lo yuan, oppure se l'economia globale rallenterà ancora, oppure se ci sarà un crollo dei prezzi delle obbligazioni come avete visto quest'anno a marzo ed aprile. Noi di Recce'd abbiamo una risposta per queste vostre esigenze.

Mercati oggiValter Buffo
I mercati voltano le spalle a Draghi

Come vedete nel primo grafico qui sotto, gli ultimi annunci di Draghi dall'Isola di Malta (20 ottobre) non hanno scaldato le Borse, anzi al contrario quella di Milano è in calo (la linea blu; in rosso New York, in azzurro Francoforte che però partiva da più in basso per l'effetto VW). Sorprende forse ancora di più il fatto che non si registrano miglioramenti neppure sul fronte dei rendimenti obbligazionari (secondo grafico), anche se il forte peggioramento delle prospettive macro lo giustificherebbe: siamo probabilmente arrivati a fine corsa.  

Questo fenomeno, in chiave 2016, conterà moltissimo: il 2015 come tutti ricordate si aprì proprio nel segno di Draghi, che avrebbe dovuto spingere verso una soluzione son solo i problemi dell'Eurozona, ma anche quelli dell'intero pianeta. Abbiamo visto tutti che non è stato così, Draghi ha semplicemente "congelato" la situazione, "comperato altro tempo", oppure come dicono gli americani partecipato anche lui allo sport dei Banchieri Centrali in questi anni, "to kick the can down the road". Nel 2016 la carta Draghi non potrà più essere spesa in questo modo: nelle presentazioni che circoleranno a gennaio, quel tono euforico non potrà più esserci, e le banche di investimento si troveranno costrette a cercare altri temi.

Mercati oggiValter Buffo
Un primo sguardo al 2016: cinque domande a cui rispondere subito (parte 2)

Lo scorso 23 settembre scrivevamo, con un certo anticipo, il primo dei Post di questa serie: una serie che si svilupperà da qui a fine anno, per aiutarvi ad impostare da subito i vostri portafogli in modo tale da partire a gennaio 2016 con il piede giusto, e puntare ad un 8%-10% di rendimento nel prossimo anno, senza essere costretti a subire i danni di un eventuale rialzo dei tassi, oppure di un eventuale calo delle Borse.

Mentre molti sui mercati sono ancora rimasti fermi ai temi di gennaio, e guardano in modo ossessivo alle due riunione di dicembre della BCE e della Fed, noi a Recce'd lavoriamo già su quello che potrà succedere sui mercati nel 2016 (le due riunioni, ormai, sono entrambe nei prezzi di mercato: non perdeteci troppo tempo).

Abbiamo scritto, il 23 settembre scorso, che

"ormai è chiaro, c'è stato un "punto di svolta pluriennale" (un major inflection point come avevamo scritto lo scorso 18 giugno) e le indicazioni operative di Recce'd le abbiamo chiarite con largo anticipo: il 20 giugno per "il grande imbroglio" dell'equity di Eurozona (di cui abbiamo scritto di nuovo ieri), e poi 4 e 5 luglio per le posizioni dell'intero portafoglio, e infine ancora il 24 e 29 agosto . Potete ritrovare facilmente il tutto utilizzando Google o un altro motore di ricerca."  

Per aggiungere poi che:  

"il suggerimento di Recce'd è invece quello di guardare già al 2016, e porsi da subito, da oggi stesso, cinque domande fondamentali:

  1. come ho investito fino ad oggi? seguendo quale logica?
  2. con quali strumenti finanziari ho investito fino ad oggi? scelti con quale criterio?
  3. come ho gestito in anticipo i rischi, fino ad oggi? guardando a quali parametri?
  4. con chi ho investito fino ad oggi? seguendo quali consigli?
  5. ed infine: che obiettivi mi sono posto fino ad oggi? che cosa voglio fare veramente dei miei investimenti?

Proviamo a dare insieme una risposta, o quanto meno ad individuare le risposte più comuni, e per questo importanti.

  1. alla prima domanda, molti investitori in Italia risponderanno "non ci ho capito mai molto, ho letto sui giornali e poi mi sono fidato della mia Banca"
  2. alla seconda domanda, molti investitori risponderanno di avere "comperato prodotti" dalle caratteristiche non sempre chiarissime, che si chiamino Fondi o GPM, al cui interno c'è un po' di tutto, e di cui è chiaro solo il fatto che "salgono se i mercati salgono; se scendono, scendono anche loro"
  3. la gestione dei rischi purtroppo viene spesso fatta in modo semplificato, ovvero del tutto intuitivo, e sempre ottimistico: "vedrai, andrà tutto bene, non ci sono rischi"
  4. alla quarta domanda,  molti risponderebbero: "ci siamo affidati": il che vuole dire, passando alla pratica, essersi fatti costruire un portafoglio "di asset allocation" da questo o quel venditore, commerciale, private banker o altri
  5. ed alla ultima domanda, molti sarebbero costretti a rispondere che non si sono mai dati obiettivi precisi: si sono limitati a sperare di "averci azzeccato"

Le differenze, servendovi dei servizi di Recce'd, possiamo riassumerle come segue:

  1. tutti i servizi di Recce'd hanno come primo obiettivo quello di rendere l'investitore pienamente consapevole: non si tratta solo di realizzare una performance, noi vogliamo anche spiegarvi PRIMA da che cosa nascerà quella performance
  2. Recce'd utilizza solo prodotti finanziari PRIMARI, ovvero senza commissioni di gestione, commissioni che in Italia pesano, ed hanno sempre pesato molto, sul risultati finale, come dimostrano a puro titolo di esempio i dati pubblicati da Milano Finanza lo scorso 21 marzo 2015 (vedi tabella sotto)
  3. la gestione dei rischio, per i portafogli modello di Recce'd, viene sempre fatta in modo attivo: siamo convinti che, per l'investitore, l'unico rischio che conta davvero è quello che ancora sui mercati non si è visto; parlarne dopo, a cose fatte, in termini di performance non conta nulla
  4. Recce'd si propone sul mercato proprio puntando alla trasparenza massima nei consigli e negli indirizzi di investimento, e spinge perché questa trasparenza sia accettata anche dagli altri operatori come criterio di qualità 
  5. ed infine Recce'd comunica ai Clienti espliciti obiettivi, sia di rendimento sia di rischio, obiettivi sulla base dei quali il Cliente potrà misurare la bontà del lavoro svolto

In sostanza: Recce'd vi dimostra che, per ottenere una buona performance (positiva) senza correre rischi elevati di ribasso non c'è alcuna necessità di rivolgervi ai Fondi e pagare commissioni del 3% oppure del 4%. Ciò che è importante è fare un certo numero di scelte azzeccate (non troppe, non troppo poche), con un timing giusto, e utilizzando prodotti molto liquidi e poco costosi.

Queste sono le basi da cui partire, nel 2016, per affrontare un anno che sarà il primo di una nuova fase, carico di incognite come mai dal 2008 ad oggi. Questi sono i criteri sui quali Recce'd vi suggerisce di basare le vostre scelte di investimento: scelte di cui parleremo nei prossimi Post di questa stessa serie.

Mercati oggiValter Buffo
L'investitore in trappola

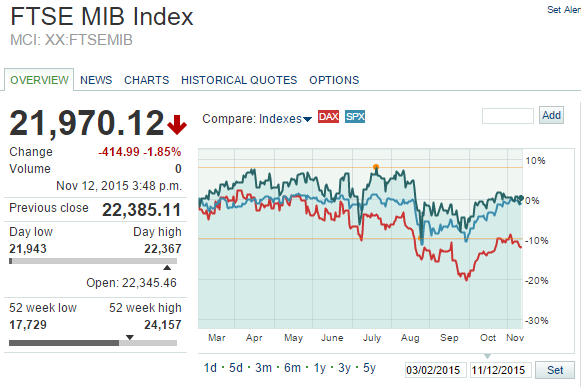
Siamo in una situazione che è molto scomoda per un grande numero di investitori: si era partiti, ad inizio anno, con grandi sparate ottimistiche sulla crescita e sulla ripresa dell'inflazione, e siamo arrivati a fine anno senza l'una e senza l'altra. I più coraggiosi si spingono a dire che "si è vero, ma poi nel 2016 ...", ma questo giochino ormai è consumato e poco persuasivo: prevale invece la consapevolezza, tra gli investitori, che molte cose non sono come vengono dipinte. A questo si aggiunge poi il fatto che, nonostante a tutto oggi i dati per l'economia USA risultino contraddittori, la Federal Reserve ha deciso di procedere ad un primo rialzo dei tassi, perché la scelta politica è da tempo quella di abbandonare le "politiche non convenzionali". L'investitore si ritrova schiacciato: capisce i pericoli che gli stanno di fronte, vorrebbe uscire dalla sua asset allocation e fare qualche cosa d'altro, ma non sa dove andare, le obbligazioni a breve rendono zero e il suo advisor o private banker continua a ripetere di stare calmi che non è successo nulla, Abenomics funzionerà poi, Draghi funzionerà poi, la crescita è "moderata", l'inflazione è a zero, le politiche monetarie sono tutte benevole e a supporto, insomma va tutto bene. O come minimo ci piace di crederlo: e a questi investitori, a cui a gennaio erano stati promessi importanti guadagni, ora viene detto più o meno che di guadagnare non se ne parla più, ma al tempo stesso non ci sono alternative. Il grafico in basso, con gli ultimi nove mesi di mercato per la Borsa di Francoforte (in rosso) di New York (in azzurro) e di Milano (in blu scuro) racconta tutto. Questa situazione di stallo, accentuata da venerdì 6 novembre (quando uscì il dato USA per gli occupati), si riflette sugli indici di mercato, che restano immobili aspettando che dall'esterno arrivi un segnale, un catalista: come è stato prima per il petrolio, poi per il franco svizzero, poi per lo yuan cinese. Recce'd ha da tempo scelto di guardare oltre questa fase, di riconoscere che una fase di mercato si è chiusa e di impostare i portafogli modello in modo radicalmente diverso dalla tradizionale asset allocation, perché le pressioni che derivano dal rafforzamento del dollaro, dalla crescita del debito globale, e dalla prossima fine delle politiche "non convenzionali" hanno compresso e quindi caricato una molla. In sintesi, noi pensiamo al contrario di molti che non è vero che "non è successo nulla": al contrario, è già successo tutto, e solo per una serie di casi fortuiti sui prezzi questa nuova realtà non si è ancora manifestata. Quando lo farà, sarà come sempre un movimento molto rapido: e qui per alcuni ci sarà un'occasione di guadagno, mentre per molti ci sarà una nuova fase di sofferenza.

Mercati oggiValter Buffo