Posts in Mercati oggi
Mi' ... fa caldo!

Fa caldissimo sui mercati stamattina, 24 giugno, dopo che al Referendum hanno vinto i Brexit: noi non lo avevamo previsto, e quindi il colpo è forte. Ma non ci getta nel panico e non scuote alcuni punti fermi: in particolare, ci sembra del tutto inutile a poche ore dal fatto ricavare conclusioni con tono definitivo, come fanno alcuni che dicono "avevamo ragione a predicare cautela". Vedremo da qui a qualche giorno.

Un ristoratore in Grecia l'ha presa molto sul serio ...

Un ristoratore in Grecia l'ha presa molto sul serio ...

Detto questo, invece di chiacchiere inutili su chi aveva torto o ragione vi proponiamo alcune concrete indicazioni, che si possono ricavare anche a caldo: 

  • La prima indicazione è sintetizzata nel grafico che Recce'd ha pubblicato nel Post che precede questo, Post quanto mai azzeccato anche oggi; perché quello che vedete nel grafico è la storia di un processo che durerà anni, e che come vedete potrebbe anche concludersi con il Regno Unito che RIMANE
  • La seconda indicazione è che l'impatto sui mercati non dipenderà dalle maratone televisive, dai commenti dei quotidiani e neppure dei salesman delle banche di investimento che puntano a fare muovere, il più possibile, i portafogli dei Fondi Comuni; l'impatto sui mercati sarà determinato SOLO dall'impatto sulle economie: e allora torniamo alla domanda "quanto soffrirebbe l'economia del Regno Unito nel caso di un'uscita da Brexit"?
  • La terza indicazione è che nelle prime ore tutti hanno guardato solo al ribasso, al rischio, al downside: ma come sempre nella vita c'è anche un upside, e bisognerebbe guardare meglio anche quello; vogliamo riconoscere con franchezza che l'Unione Europea ha rotto le scatole un po' a tutti (nella sua forma attuale) e che se domani il Referendum si tenesse in Francia oppure in Italia l'esito sarebbe lo stesso? e allora viene la domanda, se questa non è la scossa elettrica, lo elettroshock che rimette in moto energie positive
  • La quarta ed ultima indicazione è che vediamo stamattina vendite massicce sulle banche europee, e ci viene subito da pensare che quelle vendite con Brexit c'entrano poco: si vendono le banche perché sono investimento di bassa qualità, ed allora ogni momento di stress è buono per vendere soprattutto loro; il che, dopo tre anni di QE fa sorridere (ma anche piangere)

La nostra conclusione, a poche ore dal'evento? A noi pare una di quelle situazioni in cui si finisce per dire che "tutto cambia perché nulla cambi".

Brexit: dopo tante paure, ci sta una risata

Dopo giorni di grande emozione, e per alcuni di autentica paura, per sdrammatizzare può essere utile il grafico qui sotto, che abbiamo ricavato da un documento di Credit Suisse: nel grafico si spiega quale complesso processo si metterebbe in moto dopodomani se BREXIT vincesse il Referendum. Un processo lungo e complicato che potrebbe portare, alla fine ... alla vittoria del REMAIN.

Pensare diverso: QUESTO è quello che vi serve (parte 2)

Pochi giorni fa, in un altro Post, vi abbiamo segnalto che il problema che oggi vi ripresentiamo è un problema ben noto non soltanto agli specialisti, ma pure a gran parte del pubblico, e vi abbiamo invitati a non rimanere indietro.

Nel primo Post di questa serie scrivevamo invece:

Metti più rischio e avrai più rendimento "a lungo termine": una sciocchezza assoluta, una semplificazione pericolosa delle teorie di Markowitz-Tobin-Sharpe, che già sono teorie di sessanta anni fa, come mettere una formula di fisica quantistica nelle mani dei bambini delle elementari. Ma così ragiona l'industria di massa: sia verso gli Istituzionali (come i Fondi Pensione), sia verso gli Individuali, cioè i privati, cioè voi. 

Ritroviamo questo tema nelle parole pubblicate da William Buiter stamattina: Buiter è un economista di fama mondiale, che di recente è entrato a far parte dello staff della banca globale Citigroup: nonostante questo, mantiene fino ad oggi la capacità di pensare e scrivere in modo indipendente e stimolante.

Scrive dunque Buiter:

"There is no painless solution to the problems created by the decline in the neutral real interest rate and the associated decline in risk-adjusted expected rates of return. Someone will be worse off than expected, hoped for or promised. A portfolio with a 4.5 percent target rate of return carries with it the same risk for an asset manager in Europe or Japan as a portfolio with a target eight percent return did before the financial crisis. With low rates eating into portfolios, retirees are left with few options to maintain their expected standards of life after ending work. They can invest in riskier assets (a potentially unpalatable decision given the need to preserve capital in one's later years), resume employment (ugh), accept a lower standard of living (aaarghh) or find a sucker to fund the shortfall. That sucker is increasingly the younger generation under pressure to fund the excesses of its predecessors while arguably lacking the benefits that they once enjoyed. Moreover, they are up against a demographic block which vastly eclipses them in terms of sheer electoral power. Increasingly the old are 'outvoting' the young. Austerity aimed at maintaining or restoring government solvency in the euro area has disproportionally hit the young," 

Anche chi ha qualche difficoltà nel leggere l'inglese avrà intuito che qui si parla dei tassi di interesse a zero, e dell'impatto negativo (potenzialmente devastante) di questo stato di cose sugli investimenti a scopo previdenziale (Pensioni), impatto che creerà un forte conflitto inter-generazionale.

A noi interessa sottolineare (ancora una volta) che la sola via di uscita, per un investitore di oggi, è proprio quella di NON pensare in modo tradizionale (e superato). La sola via di uscita è quella di NON rassegnarsi al fatto che è inevitabile aumentare la quota di asset rischiosi in portafoglio ( "invest in riskier assets (a potentially unpalatable decision given the need to preserve capital in one's later years)").

Quello sarebbe un errore, una scelta che PEGGIORA la vostra situazione. La nostra alternativa, che è efficiente e che funziona, è una gestione dinamica. Chi lo dice che dovete decidere oggi e poi stare fermi per vent'anni? E perché lo dice? Lo dice nel suo, oppure nel vostro interesse? Pensate che davvero esista qualcuno, di questo mondo, che è capace di dirvi quanto renderanno i vostri investimenti tra dieci oppure venti anni? Via, siamo seri ...

Finding the greater fool: il gioco dell'estate

Nel Post che precede questo, ieri abbiamo scritto a proposito della "mossa della disperazione" che:

Partecipare oggi a quella specie di "rincorsa ai rendimenti" che porta molti gestori di GPM e di Fondi Comuni a acquistare carta di qualità sempre più bassa è come partecipare al "gioco della sedia", che quando la musica finisce poi lascia uno o più giocatori con il sedere a terra.

Questo sarà a nostro parere il tema dei mercati finanziari nel secondo semestre 2016: come gestire i disastri della "yield repression". Ci torniamo oggi per chiarire qualche cosa che è sicuramente ovvio per la maggior parte dei lettori, ma che allo stesso tempo (almeno a vedere il comportamento dei prezzi sui mercati) non è sufficiente a bloccare i comportamenti da "gregge che procede verso il burrone".

Siamo certi che la maggior parte dei nostri lettori ha chiaro il fatto che "i rendimenti a scadenza delle obbligazioni non te li metti intasca": confondere il "rendimento" con la vostra performance è gravissimo e pericolosissimo.

Il fatto che oggi un'obbligazione renda, a scadenza, il 3% non significa che vi metterete in tasca quel 3%: i prezzi delle obbligazioni oscillano, ed oscilleranno, in misura molto superiore al 3%, e un calo del 3% del prezzo si "mangia" per intero il rendimento al 3%, e vi lascia quindi con i medesimo soldi che avevate prima. Se va bene.

Il problema è che un calo di prezzo del 3% può venire non in un anno, ma anche solo in un mese o due settimane: i prezzi delle obbligazioni possono scendere, BCE o non BCE (in questo momento, la capacità della BCE di "indirizzare" i mercati finanziari è pari a zero, come tutti hanno visto).

Vogliamo aiutare il lettore con due grafici, nel primo dei due, che segue, vedete il prezzo di un ETF quotato alla Borsa di Milano che investe solo in obbligazioni "ad alto rendimento" in euro, negli ultimi cinque anni.

Notate tre cose:

  1. in cinque anni, il rendimento è zero: tutto quel preteso "alto rendimento" se lo è mangiato il calo dei prezzi, BCE o non BCE (in questo grafico, per dire tutta la verità, la BCE proprio non esiste, e il bazooka è di plastica)
  2. chi è entrato cinque anni fa, dopo pochi mesi perdeva più del 10% (già tenendo conto di quel "alto rendimento", se no avrebbe perso di più): poi ha recuperato, ma NESSUNO può garantirvi che recupererebbe anche in futuro
  3. in due recentissime occasioni (agosto 2015 e poi febbraio 2016) lo ETF ha perso prima il 10% e poi lo 8%.

Farebbe sorridere (se non fosse gravissimo) il fatto che oggi le Reti presentano esattamente questa alternativa come una alternativa "ad alto rendimento" per i loro Clienti.

Il secondo grafico racconta quello che è successo, alla medesima categoria di obbligazioni "ad alto rendimento", negli Stati Uniti.

Come potete vedere, anche qui si è guadagnato ZERO in cinque anni (altro che ... "ad alto rendimento") ma chi è entrato nel 2015 oggi perde su questo investimento un 15% che difficilmente rivedrà.

Vi state chiedendo perché la vostra GPM perde il 5% da inizio anno? E più del 10% in 12 mesi? Vi chiedete come fa un Fondo Bilanciato ad essere in negativo da gennaio? E magari sotto del 5% a 12 mesi? Ecco la spiegazione: investimenti sbagliati, rischi mal calcolati, scelte fatte a spanne, gestori che non sono gestori e non capiscono, né conoscono, i mercati finanziari, gestori che ne sanno meno di voi che investite. E ce ne sarà ancora dell'altro.

La posizione operativa di Recce'd è chiara da tempo: ai lettori che non sono nostri Clienti, il nostro suggerimento è di osservare con attenzione i due grafici, e poi decidere molto rapidamente in merito.

Il mercato delle obbligazioni si è rotto (parte 2)

Il nostro Post di ieri, primo di questa serie, ha attirato grande attenzione ed interesse: molti lo hanno apprezzato, alcuni lo hanno giudicato allarmista e qualcuno ci ha chiesto "possibile che ve ne siate accorti soltanto voi?".

Rispondiamo rapidamente e in modo facile, citando Bloomberg di questa mattina:

To make money in today’s bond market, keep finding the greater fool. 

Bloomberg prosegue aggiungendo:

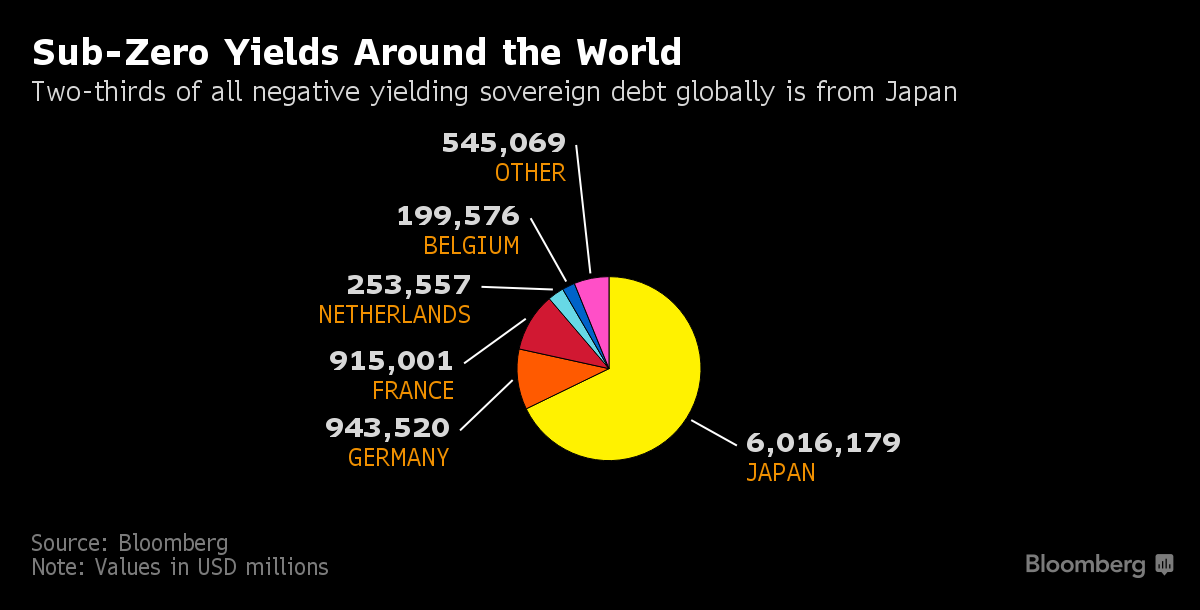
That’s the strategy driving traders to bid up global sovereign debt even as yields fall to record lows and as over $8 trillion of government securities yield less than zero. Investors who buy bonds with negative yields aren’t just willing to lose money as they seek safe havens -- they’re hoping there will always be another trader ready to buy at a higher price. “The rally in rates is like a game of musical chairs -- it only works until the music stops. If yields ever increase sharply, investors will take enormous losses because they don’t have buffers. So, they’re playing with fire.”

Lo scrive Bloomberg, che è una delle principali agenzie di notizie finanziarie del pianeta: il gioco oggi è "trovare un fesso più grande di mé". Non troviamo una espressione più efficace.

Partecipare oggi a quella specie di "rincorsa ai rendimenti" che porta molti gestori di GPM e di Fondi Comuni a acquistare carta di qualità sempre più bassa è come partecipare al "gioco della sedia", che quando la musica finisce poi lascia uno o più giocatori con il sedere a terra.

Ci sorprende però la assoluta mancanza di attenzione, il disinteresse che viene espresso negli ultimi mesi da parte dell Autorità monetarie per questa evidente fragilità, per questo rischio sistemico implicito nei mercati delle obbligazioni. La compiacenza con cui si lascia che il gregge degli investitori sia continui a camminare verso il burrone.

Una compiacenza che sorprende perché già nel novembre 2015, sempre su Bloomberg, veniva pubblicato un articolo dal titolo:

"Debt market distortions go global as nothing makes sense anymore".

E' veramente scritto su tutti i muri, in tutto il mondo.