

Posts in Mercati oggi
Tutti presi in contropiede? (parte 1)

Tra i tanti, Clienti ma pure professionisti del settore, che ancora oggi si affidano alle indicazioni delle grandi banche globali (da Goldman Sachs ad UBS, da JP Morgan a Credit Suisse, da BNP Paribas a Barclays, e tutte le altre), nonostante le notizie riportare ogni giorno dalla stampa quotidiana, e nonostante quello che tutti hanno visto nel triennio 2007-2009, ci sono sicuramente alcuni soggetti in buona fede, che credono davvero che queste Istituzioni, soltanto per il fatto di essere grandi, "ne sappiano qualche cosa di più".

Ci sono così tante evidenze che dicono il contrario, che la loro buona fede è difficile da credere: possibile che non abbiano ancora capito come si generano le commissioni nel mercato del risparmio, da venti anni a questa parte? Possibile che non si accorgano che questo "dominio globale" è un fenomeno che ha solo 20 anni di storia, che ha avuto un inizio, e che presto avrà anche una fine?

Noi in Recce'd pensiamo che alcuni di questi siano in buona fede, ma che a tanti faccia comodo liberarsi della responsabilità affidandosi ad un "marchio conosciuto".

A giorni, comunque, avremo un nuovo ed importante test della "infallibilità" di questi Grandi Nomi della finanza internazionale:  tra pochi giorni (curiosamente, proprio il primo giorno di aprile) gli Stati Uniti pubblicheranno il loro dato per la disoccupazione, che ha le implicazioni che tutti sanno per le aspettative sui tassi ufficiali. Si tratta di un dato che ha un impatto ampio come quello di nessun altro, sui mercati finanziari.

Noi non abbiamo una nostra previsione: ci affidiamo al mercato che stima 200 mila nuovi posti di lavoro. Ma ci pare importante segnalare che, se il dato fosse appena superiore alle aspettative, andrebbe a sommarsi ad una serie di dati usciti tra febbraio e marzo che hanno sorpreso in positivo. Non solo negli USA: anche in Eurozona.

Si tratta di un cambiamento: non di uno stravolgimento di scenario, ma di un sensibile cambiamento rispetto a quando, in gennaio tra gli operatori di mercato si discuteva di recessione. Oggi, non lo fa più nessuno. Il contrasto è molto evidente con le previsioni e le cosiddette "ricerche" delle banche globali, che dopo il crollo di gennaio sono diventate tutte (tutte!) prudenti e anche negative. Ed è forte il contrasto anche con le lettere e i documenti prodotti dalle Case di Fondi (da Blackrock a Schroeders a Carmignac) che oggi dicono di "alleggerire": un anno fa, tutti uniti nel consigliare di aumentare l'equity, tutti uniti nel promettere crescita economica e guadagni da favola, tutti uniti nel sostenere il QE. Dov'è quella crescita economica? Dove sono i guadagni? Su quali basi furono fatte quelle promesse, e con quali scopi?

Ai fans delle banche globali il nostro suggerimento è di riflettere su questi "movimenti in gregge" (herd behaviour ), sulle ragioni economiche (commissioni) per le quali Case di Fondi e Banche Globali si muovono tutte insieme nella medesima direzione, che poi spesso per il Cliente è la direzione sbagliata. Proprio questi "movimenti in gregge" delle Grandi Istituzioni finanziarie furono alla base della Grande Crisi del 2007-2009, come tutti ricordano benissimo.

I fatti della prossima settimana potrebbero forse confermare quanto abbiamo scritto in un Post di pochi giorni fa: sono sicuramente di successo, ma sono condannati a rimanere perdenti.
Mercati oggiValter Buffo
Perché una app cambierà il modo di investire

Recce'd ha investito, in modo massiccio, sulla realizzazione di una app, che abbiamo chiamato 20QUOT e che è disponibile attraverso App Store per il supporto iPad. Nel prossimo futuro, metteremo sul mercato anche le versioni per smartphone e per il mondo Android.

Vogliamo chiarire che la nostra app costituisce, nel processo di servizio di Recce'd, una parte integrante: è parte del contenuto. Proprio attraverso questa app, Recce'd introduce sul mercato italiano un modo del tutto diverso di supportare le esigenze dell'investitore finale, sia esso un privato oppure un Istituzionale.

Da tempo risulta evidente (... persino per chi elabora i Regolamenti di settore) che la vendita di prodotti ha nulla (zero) a che vedere con la consulenza finanziaria; che la consulenza deve mettere in primo piano le esigenze dell'investitore finale (rendimento, controllo del rischio, riduzione dei costi). In questo modo, l'evoluzione dei Regolamenti di settore ha decretato la fine del modello di business che ha fatto la fortuna delle Reti di vendita, ed anche di una certa "vecchia" consulenza finanzaria. Per fortuna di tutti.

Il Cliente investitore oggi si è reso conto che non c'è alcun bisogno, alcuna necessità di detenere "prodotti finanziari" in portafoglio per generare una performance positiva (anzi, spesso è proprio il contrario). Il Cliente si è reso conto che non c'è alcuna necessità di pagare costi per la pura distribuzione, per la parte commerciale, costi che non hanno come corrispettivo la creazione di alcun valore aggiunto per il Cliente. Il Cliente si è reso conto che i costi debbono essere in qualche modo proporzionali al valore che riceve, e quindi al risultato ponderato per il rischio sopportato. Il Cliente ha capito che chiunque, anche il classico "uomo della strada" può azzeccarci una volta, ad esempio sul petrolio, sull'oro, sul dollaro USA o sul titolo Apple: ma questo non fa dell'uomo della strada un professionista affidabile, e proprio per questo oggi il Cliente non si accontenta più di indicazioni poco fondate e basate semplicemente sull'esperienza oppure peggio sulle intuizioni, chiede che alle spalle ci sia un lavoro serio, metodico ed approfondito, ed alla base competenze da gestore e non da commerciale.

Grazie alla app 20QUOT noi oggi siamo in grado di fornirvi un servizio di avanguardia: unici in Italia, mettiamo a disposizione del Cliente un supporto in tempo reale che va nel dettaglio dei portafogli modello, motiva le scelte, mette a disposizione in piena trasparenza il lavoro di analisi sottostante, consente al Cliente di dialogare con chi gestisce i portafogli modello. Ora, non a fine trimestre oppure a fine anno: oggi, quando al Cliente serve per decidere.

Scaricando da App Store la app 20QUOT, avete accesso all'ambiente GUEST: vi renderete conto da subito di essere entrati in un mondo nuovo. Poi, dopo avere effettuato una velocissima registrazione gratuita, potrete accedere dall'ambiente HOLDER a contenuti esclusivi, verificare quotidianamente la performance dei nostri portafogli, ed accedere all'archivio del nostro The Morning Brief.

Per i nostri Clienti, ovviamente, la app si trasforma poi in un supporto operativo in tempo reale: e qui il vantaggio, rispetto agli altri investitori, è ancora più ampio ed evidente.

Vi aspettiamo tutti su App Store.

Mercati oggiValter Buffo
Un rendimento coi tassi a zero: stabile, positivo e controllato (parte 1)

La politica dei tassi ufficiali negativi ha creato, come tutti noi sappiamo, una situazione senza precedenti, ovvero che un terzo di tutte le obbligazioni in euro in circolazione rende a scadenza un tasso negativo. Il che, tradotto in pratica, significa che l'investitore paga, invece di essere remunerato, per effettuare un prestito.

Abbiamo già scritto e spiegato in precedenza che si tratta di una grave distorsione del mercato. Che si tratta di un assurdo per un investitore finale. Che si tratta di qualche cosa che può accadere solo e soltanto perché esistono categorie di investitori (Istituzionali) che sono costretti ad acquistare obbligazioni. Che le Banche Centrali sfruttano a loro favore questa situazione. E che così facendo creano una grave distorsione ai mercati finanziari, distorsione che eserciterà una influenza negativa per i prossimi cinque-dieci anni.

Tutto questo lo avevamo già detto: e tuttavia, ci sembra non de tutto inutile tornare sul tema, perché molti amici e Clienti ci ripropongono questo problema. Come garantire al portafoglio un rendimento dignitoso e stabile? A questa domanda noi offriamo sempre la medesima risposta, che si può riassumere così:

  1. le obbligazioni erano da sempre parte di un portafoglio titoli con una loro quota di rischio: il rischio non è mai stato pari a zero, in nessun momento del passato (e non è necessario richimare in causa le Parmalat per dimostrarlo: ci sono mille esempi)
  2. è quindi del tutto sbagliato affermare che con le obbligazioni si "stabilizzava" il rendimento del portafoglio in un modo tale da "non pensarci più": la stabilità dipende dalla probabilità di rimborso, e quella varia nel tempo e va quindi seguita ed aggiornata sempre (anche nel caso dei BTp, come tutti sanno)
  3. negli ultimi anni, proprio a causa delle ampie distorsioni dei mercati, le obbligazioni hanno perso del tutto il loro ruolo di "rifugio", ed oggi sono titoli come qualsiasi altro strumento finanziario
  4. affermare che, nei prossimi mesi ed anni, le obbligazioni presenteranno un profilo rischio/rendimento più protettivo, più conservativo, rispetto ad azioni, valute e materie prime è qualcosa che noi in Recce'd non condividiamo: ci sembra una valutazione superficiale e grossolana
  5. noi stimiamo al contrario che nei prossimi anni sia proprio il mondo delle obbligazioni ad essere esposto al rischio di sconvolgimenti profondi

In ragione di tutto questo, riteniamo utile ripetere che la sola strada, il solo metodo, la sola via per arrivare ad un rendimento stabile, controllato e positivo è quella di affidarsi NON ad uno strumento, NON ad un "prodotto finanziario", bensì ad una strategia di investimento evoluto. Una strategia di investimento a rendimento assoluto.

Una strategia di investimento che non si limiti a guardare quello che fanno i maggiori indici di mercato e subirne gli alti e bassi (come accade con la asset allocation su cui continuano ad insistere le Reti di private banking e le Reti di vendita di "prodotti finanziari").

Detto in parole ancora più semplici: il mercato, con i suoi alti e bassi, seleziona i gestori e i consulenti più capaci da quelli meno competenti. dagli improvvisati e dagli "orecchianti". Gli anni in cui tutto saliva sono per fortuna finiti per sempre. Selezionate bene, quindi, le mani in cui vi mettete. Non esiste un prodotto finanziario, una merce, una commodity, una scatola chiusa, che risolve questo problema: non esiste nella finanza una scelta fatta "una volta per tutte, e non ci penso più".

Esistono solo opportunità che variano nel tempo, e uomini più o meno competenti, e scelte più o meno vincenti, e analisi più o meno superficiali.

Ed è così che si fa la differenza: ed è così che Recce'd oggi fa la differenza. Dopo avere studiato, progettato, testato e realizzato, lungo l'arco di dieci anni.

Chi cerca e propone ai Clienti soluzioni "da supermercato", come chi pensa di potere "mettere in piedi una risposta in tre mesi", o è ingenuo oppure sta cercando di ingannarvi. 

Mercati oggiValter Buffo
Quegli squarci nelle Reti

I molti amici che Recce'd conta tra gli operatori del settore (private bankers e promotori finanziari) ci raccontano con frequenza crescente dei problemi e delle tensioni che pesano su chi oggi si trova a lavorare per una Rete di vendita, e deve sopportare pressioni crescenti per piazzare prodotti ad alto margine (ad esempio, i prodotti assicurativi) e/o aumentare la raccolta (a prescindere dalla qualità dei servizi offerti al Cliente), in un contesto competitivo molto meno ricco e molto più complesso di qualche anno fa. Molti tra questi professionisti poi ritenevano di avere "messo da parte" un tesoretto, perché "si può sempre vendere il portafoglio Clienti", ma oggi si rendono conto che i Clienti non sono "di proprietà del promotore", perché si muovono, cambiano, scelgono, criticano, valutano.

Per fortuna, diciamo noi: i Clienti adesso ragionano, non sono più un gregge di pecore da spostare a destra e a sinistra. E sappiamo che molti professionisti sono come noi convinti che il cambiamento in atto era dovuto da tempo, e li libererà da una situazione che si sta facendo ogni mese più imbarazzante (nei confronti dei Clienti investitori).

Recce'd è un'esperienza che è stata progettata e realizzata, in un arco di 10 anni, proprio per risolvere questi problemi: problemi derivanti dall'esaurimento di una esperienza, dalla crisi di un modello industriale, di un modello di business. Quello della Rete.

Sono numerosi i nostri interventi su questo argomento, nell'ultimo anno, e visto il grande numero di sollecitazioni che riceviamo ci sembra utile offrire una sintesi ai Clienti ed anche ai professionisti. Vogliamo mettere in evidenza una serie di luoghi comuni, che sono oggi anche i punti di debolezza delle Reti di private bankers e promotori:

  1. non esistono i "prodotti finanziari": questa professione non è una professione di vendita di prodotti, come succede per gli aspirapolvere: i "prodotti finanziari" non esistono, ve lo hanno solo fatto credere; questa è una professione di servizio, e l'illusione che esistano i "mattoncini con cui costruire il portafoglio" si è manifestata per ciò che è, ovvero una sciocchezza, ogni volta che vi siete resi conto che vi avevano presentato un Fondo Comune in un certo modo, e poi è andato tutto all'opposto, in una direzione diversa (e spesso chi ve lo ha proposto vi confesserà di "non averlo capito bene" o che "è cambiato il gestore" ovvero che "è cambiata la strategia");
  2. o si è gestori, oppure non si è gestori: non esistono le "figure intermedie"; per private bankers e promotori, è stato un gioco facile, per vent'anni, dare consigli senza prendersi la responsabilità. Il gioco funzionava così: se le cose vanno male, non è colpa mia e si "cambia prodotto finanziario" (dopo avere perso i soldi); se le cose vanno bene "il merito è mio che te lo ho consigliato". Si è andati avanti così per anni: le Case di Fondi producevano due o tre paginette di "presentazione del prodotto", ed un aggiornamento ogni tanto, e su quelle basi il consulente si trasformava in gestore di portafoglio, spostando i Clienti da un "prodotto" all'altro sulla base di informazioni "di massima", aggiornamenti trimestrali,  e senza neppure avere mai visto il gestore. La responsabilità, ovviamente, non è del singolo professionista ma di una regolamentazione inadeguata a proteggere l'interesse dell'investitore finale. Oggi la situazione è cambiata, il Cliente va da solo sul web a cercare le informazioni e le notizie, e non si accontenta più di suggerimenti dati "ad orecchio"; e per il consulente non è più sufficiente leggere i titoli del Sole 24 Ore e buttare là qualche frase su Telecom Italia, così come non è più sufficiente passare da Blackrock a Templeton e poi a Carmignac e infine a Pictet, per vendere alla fine sempre la stessa roba. Gestire il portafoglio del Cliente è una attività professionale, che richiede competenze di base, disciplina e metodo di lavoro; chi non svolge ogni giorno un lavoro sistematico sui mercati, sui dati, sulle valutazioni e sui rischi non è un gestore. Quindi non deve dare consigli di gestione, e questo i Clienti lo hanno capito benissimo: è sbagliato affidarsi alle pozioni miracolose, ed è sempre meglio rivolgersi al medico
  3. "faccio questo mestiere da trent'anni": e allora? molti Clienti hanno capito che "i bei tempi andati" oggi non ci sono più, i mercati sono cambiati, le sfide sono cambiate: avere fatto per venti o trenta anni il private banker oppure il promotore finanziario nel nuovo contesto di mercato potrebbe addirittura essere uno svantaggio, per quelli che non hanno la capacità di rimettersi in discussione e modificare il proprio approccio alla consulenza in tempi brevissimi;
  4. "sempre ottime performances ... tranne che nel 2015 (e nel 2016)": sono molti i professionisti che sono caduti, più o meno consapevolmente, nella trappola che è stata costruita dopo il 2009: la trappola è quella di illudersi che esista qualcuno che, dall'alto, fa salire i mercati, fa ricchi i Clienti, e rende ogni consulente un fenomeno senza fare fatica; la maggior parte di questi professionisti, nel 2015, ha già pagato dazio, e pagherà anche più caro nel 2016 e nel 2017, quando i mercati finanziari, tornati alla loro naturale volatilità, premieranno solo chi sa fare scelte di gestione tempestive e coraggiose; per molti (non per noi di Recce'd) è stato bello quando si poteva fare performance restando fermi e facendosi portare su dalla marea: purtroppo per questi signori, quella fase è finita (per sempre). Volete proprio aspettare che arrivi un'altro momento di mercato come gennaio 2016 per decidervi a cambiare?
  5. "me lo ha detto Morgan Stanley": sono molti i professionisti che credono ancora che se si va dietro ai consigli di qualche grosso nome non si sbaglia mai: peccato però che negli ultimi 18 mesi, chi ha agito in questo modo ha preso solo sberle, e perso molti soldi. E a quelli innamorati dei grandi nomi il nostro suggerimento è di riflettere sulle multe miliardarie, sulle inchieste internazionali, sui dipendenti finiti in carcere, sui licenziamenti di massa: non sarà per caso che c'è maggiore sicurezza, e maggiore trasparenza, nelle piccole realtà con un nome e cognome, piuttosto che nelle grandi strutture che (è evidente negli atti dei tribunali) sfuggono ai controlli dei loro stessi vertici?
  6. "mi paga la Banca e quindi mi dà sicurezza": molti private bankers e promotori finanziari sono ancora persuasi che quella "grande banca" alle spalle della Rete dia maggiori garanzie di "solvibilità". Ma oggi non è più così:  oggi più che mai è chiaro che chi paga il consulente è il Cliente, non la Banca, e la Banca non è in grado di garantire nuovi Clienti; la sola garanzia, in questo settore, è proprio il Cliente, la sua soddisfazione e la qualità del lavoro che si produce per lui

Come detto, l'idea originale di Recce'd, dieci anni fa, fu proprio quella di trovare risposte a questa crisi del settore: crisi che oggi è evidente (lo era meno dieci anni fa) e che impone risposte innovative. Noi ne abbiamo molte, che mettiamo a disposizione sia dei Clienti, sia dei professionisti che vogliono evolversi e sviluppare la propria esperienza su basi più solide.

Mercati oggiValter Buffo
Il momento da cogliere: sfruttate il rimbalzo

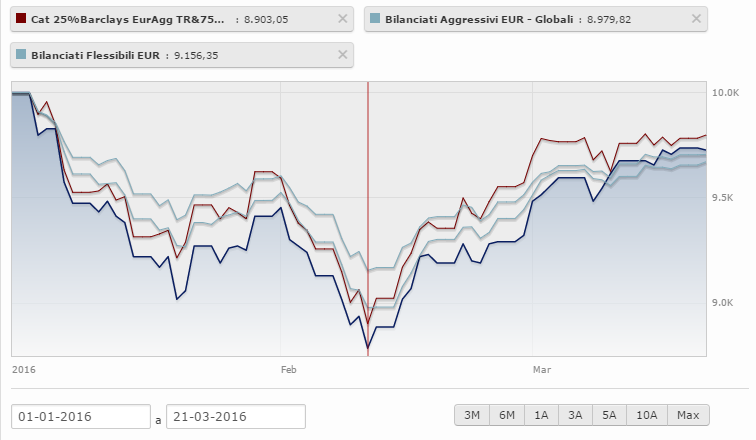
Uno degli indici Fideuram per la categoria dei Fondi Bilanciati, e precisamente il Bilanciati Aggressivi EUR, era arrivato a perdere più del 10% dopo soli 40 giorni di calendario nel 2016. Il 10% in 40 giorni: per un portafoglio bilanciato, si tratta di un risultato inaccettabile.

Inaccettabile perché significa che il gestore ha messo il denaro degli investitori al vento: quei portafogli sono esposti ai venti dei mercati, e fuori dal controllo di chi li gestisce. Anche la categoria Fideuram Bilanciati Flessibili ci offre un buon esempio, a questo proposito, con una perdita del 8,5% in soli 40 giorni di calendario, come vedete nel grafico qui sotto.

C'è ancora qualcuno che vuole spiegarci che prodotti di questo tipo "creano valore" per il Cliente investitore? Diteci: vi ascolteremo e pubblicheremo.

Nel frattempo, noi ci occupiamo di cose più serie: parliamo dell'interesse dell'investitore. Visto che i mercati hanno regalato a questi prodotti gestiti un recupero che li porta a perdere "soltanto" il 3-4% in meno di tre mesi, il Cliente che ci ha investito deve fare la cosa più logica: scappare il più lontano possibile.

Come abbiamo scritto più di una volta, esporre il Cliente investitore ai rischi di mercato non è gestione: è puro azzardo. Lasciare il denaro dei Clienti in balia dei venti, e poi giustificarsi dicendo "è il mercato che è sceso, non è colpa mia (ma sono io che ho guadagnato, non il mercato)" è un trucco da vecchio mestierante, da illusionista Anni Sessanta, che ormai però non inganna più nessuno. La storia dello "investire per il lungo termine", alla luce di questi dati, rivela la sua vera natura: che è quella di una bugia consolatoria, il tentativo di nascondere a chi investe che non si è in grado di interpretare la realtà dei mercati finanziari giorno per giorno.

Non esiste gestione di portafoglio senza gestione dei rischi, e non esiste performance positiva senza gestione dei rischi: non esiste gestione di portafoglio attiva o flessibile che possa farti perdere il 10% in un mese su un portafoglio bilanciato. E' un nonsenso. L'investitore deve dare massima attenzione e priorità a questi dati, e ricavarne subito elementi di decisione utili. L'investitore non può accontentarsi di frasi consolatore, del tipo "abbiamo perso meno di altri", deve avere la forza di decidere e di scegliere. Deve domandarsi: ma che mestiere fanno, in realtà, questi signori?

Come dicevamo, questi strumenti o prodotti finanziari adesso (23 marzo) hanno recuperato in parte: un regalo del mercato e del destino, non una scelta consapevole del gestore. Nessuno dei gestori di questi prodotti sarebbe stato in grado, al 10 febbraio scorso, di garantire oppure anche solo spiegare le ragioni per le quali il Cliente investitore poteva contare su un parziale recupero. Erano tutti, molto semplicemente, sbalorditi ed alla finestra: "è una esagerazione, vedremo quello che succederà, speriamo". Daremo spazio a tutte le smentite che (se ne) arriveranno.

Questi prodotti finanziari nelle prossime settimane e mesi potrebbero recuperare ancora? Certo: ma di sicuro, se questo accadesse, non sarebbe per merito delle scelte dei gestori, ma solo per merito "dei mercati", del destino. Chiediamo agli investitori: riuscite a vedere la cruciale differenza?

Non è quella la domanda giusta: non ha importanza se possono recuperare. La domanda che l'investitore deve farsi, subito, è se è nel suo interesse mettersi al vento, affidarsi al destino. Se a fronte di un nuovo episodio simile a quello di gennaio è disposto a perdere altri soldi, e magari questa volta più del 10%. Forse il 30% in tre mesi?

Per chi non lo avesse capito, siamo alla fine di un'epoca. A molti, toccherà di tirare giù il tendone e chiudere lo spettacolo. E' finita, si cambia: lo dice il grafico qui sotto.

PS: va sottolineata la grande attenzione dedicata dai media nazionali a problemi di questo tipo: non si può negare, sono tutti schierati a tutela dell'interesse dei risparmiatori ...

Mercati oggiValter Buffo