


I fatti delle ultime settimane sono noti a tutti: il crollo dei prezzi alla Borsa di Shanghai ha messo in forte difficoltà la Banca Centrale cinese, che aveva favorito il rialzo di Borsa inseguendo una sorta di "effetto ricchezza" per rilanciare i consumi interni. La volatilità intraday in Cina nelle ultime sedute è stata folle, con movimenti in rialzo ed in ribasso del 5% quasi ogni giorno. Ora però c'è da fare i conti con la ricaduta di questi movimenti sull'economia reale: ed in particolare sulla stabilità finanziaria degli operatori di Borsa, da un lato, e sull'atteggiamento delle famiglie verso la spesa, dal'altro. Ci sono due elementi su cui noi investitori potremo lavorare nel secondo semestre: il primo elemento è una aumento di volatilità simile a quello visto in Cina sui mercati azionari di Occidente oppure in Giappone, un fatto che oggi non è possibile escludere visto che, alla base del rialzo della Cina ci sono le medesime motivazioni (la liquidità della Banca Centrale) che hanno spinto al rialzo le Borse in Eurozona e in Giappone; il secondo elemento sui cui sarà possibile lavorare è una ricaduta del probabile ed ulteriore rallentamento dell'economia cinese sull'Asia e più in generale sulla crescita globale. Entrambe le cose offriranno, all'investitore attento, ampie opportunità di guadagno sul proprio portafoglio, e noi di Recce'd ci offriamo per indicarvele ed anche per assistervi nella fase operativa del movimento dei vostri portafogli.
Il primo semestre 2015 verrà ricordato come il primo periodo (dopo la Grande Crisi) in cui i mercati hanno reagito in modo negativo alle mosse delle Banche Centrali, e di quella europea in particolare. I rendimenti delle obbligazioni in Eurozona sono nettamente più alti che a gennaio, nonostante acquisti mensili di 60 miliardi, e lo erano già ben prima che la Grecia aprisse la crisi politica della Unione Europea. Ma non basta, la stessa crisi europea ha messo in mostra la debolezza dell'azione della BCE, che non ha potuto evitare la crisi più profonda della storia dell'euro nonostante uno sforzo senza precedenti della propria politica monetaria. E che dire della Cina? La politica monetaria accomodante si è trasformata in un boomerang, con la Borsa di Shanghai ormai del tutto al di fuori del controllo della PBOC. In sintesi: le Banche Centrali possono fare "whatever it takes" ma poi i mercati vanno dove meglio credono. Questa è una grande opportunità operativa, perché una larga fetta del mercato è tuttora investita su scommesse del tipo "non andare contro le Banche Centrali": e qui noi potremo guadagnare molto, e senza correre i rischi peggiori per l'investitore, che sono quelli di mettersi "in scia al gregge". Contattateci per i dettagli operativi.
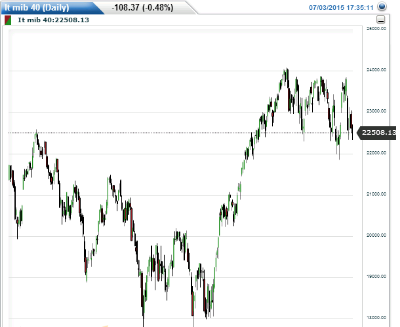
La Borsa di Milano ha chiuso, venerdì 3 luglio, al medesimo livello di 13 mesi prima (con in mezzo un livello di rischio pazzesco): non solo non si vede "il trend" a cui molti si ostinano ad aggrapparsi, ma lascia senza parole l'insistenza di molti operatori (commerciali, certo: ma anche Case di Fondi) sui destini della Borsa milanese, che è "dead money" da 13 mesi, oltre che da 5 anni. Nella prima parte del 2015 la novità era il QE della BCE, ma purtroppo si è trattato di una spinta di breve periodo: ora l'investitore ha la necessità di rivalutare questo investimento, e di capire più a fondo quali sono le motivazioni di chi continua a spingere sull'equity in Italia. Alcuni insistono sul fatto che le valutazioni sarebbero più basse di quelle negli USA, ma a noi risulta un po' difficile capire come un argomento simile possa reggere: la differente valutazione potrebbe essere spiegata dal differente sottostante; oppure: l'equity USA potrebbe semplicemente essere troppo caro. A questo punto entrano in scena quelli che dicono che l'economia è in ripresa: e qui abbiamo il vantaggio di vivere in Italia, e quindi di potere semplicemente aprire la finestra e misurare ogni giorno quanto è forte la ripresa. Chi dice che c'è la ripresa, Governo a parte? Alla fine, si ricade sempre lì: si torna a Draghi e al "supporto del QE ai mercati". Una scommessa al buio, una scommessa azzardata, una scommessa che noi di Recce'd non facciamo e non consigliamo di fare: come argomento a favore, è troppo rischioso, troppo debole per resistere alle pressioni di un mercato ed un'economia internazionali che sono molto, ma molto, più complessi di così. Lo abbiamo visto appena 12 mesi fa, nel 2014, e grazie a quello il nostro portafoglio RNI ha battuto la concorrenza. A chi vi consiglia l'equity Italia, chiedete almeno di chiarire bene quali sono le sue motivazioni.
Molti dei nostri lettori sono stati colti di sorpresa dagli ultimi fatti in Eurozona: prima un vero e proprio crollo, con situazioni di sostanziale illiquidità in alcuni comparti, per i mercati obbligazionari, e subito dopo la più profonda crisi dell'euro dalle sue origini. E il tutto a soli tre mesi dall'avvio del QE, operazione che era stata presentata dai media e dall'industria come "la fine di tutte le incertezze". Era falso, evidentemente: il QE non risolve, a meno che non siate banche, oppure che non abbiate problemi da "risanare" in un portafoglio titoli troppo sbilanciato verso il rischio. Il QE non risolve nulla, e lo dimostra prima di tutto il Giappone: che da due anni va avanti con una politica che ha ridotto del 50% il valore dello yen contro euro ma che ha ottenuto zero sul fronte del'economia. E siccome molti hanno l'abitudine di creare confusione usando i dati, ve li riportiamo qui sotto nei due grafici. Nel primo grafico vedete che in Giappone il tasso di inflazione, alla più recente rilevazione, è pari allo 0,1% sui 12 mesi nella sua versione "core" (ovvero depurata di componenti più volatili). Notate che i dati tra il 2% ed il 3% dei mesi precedenti sono spiegati unicamente dall'aumento dell'IVA nel 2014, e non dalla politica di Kuroda. Nel secondo grafico vedete che il tasso di crescita a 12 mesi è negativo da quattro trimestri: va precisato che nell'ultimo trimestre il GDP è cresciuto dello 1% rispetto al trimestre precedente, ma sullo steso trimestre del 2014 la variazione resta negativa dello 0,9%. E notate come i dati peggiorano nel secondo anno di Abenomics. In poche parole: un disastro, di cui vi abbiamo fornito analisi dettagliate la settimana scorsa, ogni mattina, nel nostro Morning Brief. Un disastro su cui noi investitori dobbiamo riflettere con attenzione: a quelli che ci dicono di "non andare contro le Banche Centrali" rispondiamo con questi dati, in cui è la realtà economica che va contro al QE in modo clamoroso. Proprio da qui nasce una delle grandi opportunità per operare, e guadagnare, nel secondo semestre 2015. In che modo? Contattateci per gli aspetti legati all'operatività


Scriviamo questo appunto sabato 4 luglio, prima che si tenga il Referendum
Tutti quelli (e sono la maggioranza) che sei mesi fa si sbagliavano, scommettendo tutto sui tassi bassi per effetto del QE di Draghi, sul dollaro debole per effetto del QE di Draghi, e sulla ripresa delle economie per effetto del QE globale, adesso sono in trappola. I tassi sono saliti, e non scesi, e il dollaro al culmine della crisi greca, ovvero ieri 3 luglio, valeva 1,1200 contro euro. Della ripresa economica non parliamone proprio, la puntuale revisione annuale al ribasso di metà anno ormai fa solo sorridere. A questi signori tocca di spiegare, di giustificarsi: ma come fare quando anche il Bund, il "bene rifugio" rendeva lo 0,90% solo ieri mattina, a poche ore dal Referendum? A questi soggetti con le spalle al muro rimane una sola via di uscita, che è fare finta di non vedere: ed ecco perché scrivono, tutti in coro e in modo prevedibile, che non è cambiato nulla e che "è tutta colpa della Grecia". E' persino troppo ovvio che questa affermazione non regge (ve la immaginate, vi sembra credibile, una partita Grecia contro Resto del Mondo con la Grecia che tiene sempre l'iniziativa?): dire che "è tutta colpa della Grecia" è una semplificazione, e forse una sciocchezza. La realtà, se vogliamo aprire gli occhi, è che il primo semestre 2015 non è andato come il "consenso" avrebbe voluto lo scorso gennaio, e la Grecia c'entra poco o nulla. Sul piano operativo fareste bene a prepararvi, perché nei prossimi sei mesi le cose si svilupperanno in una direzione del tutto diversa dal "non è cambiato nulla". Tutte le grandi opportunità operative dei prossimi sei mesi (e sono tante) derivano infatti dal riallineamento dei mercati finanziari alla realtà dei fatti, e potrebbe essere velocissimo. Nei prossimi Post vi elencheremo queste grandi opportunità una per una, e siamo a disposizione di ogni lettore per spiegare come, sul piano operativo, fare grandi guadagni giocando proprio contro le "illusioni collettive", contro lo "effetto gregge", contro il "consenso ottimista" che vi abbiamo già descritto in alcuni Post precedenti. E tutto questo prendendo molti rischi in meno, rispetto a chi ancora oggi resta "lungo Eurozona", "lungo high yield e ibridi e subordinati" (categorie oggi di fatto illiquide) e "lungo dollaro USA". In questo Post ci limiteremo a fornire solo un piccolo esempio, con riferimento alla Grecia che vota domani. Qualsiasi sarà l'esito del Referendum, Tsipras avrà comunque vinto e la cosa continuerà a svilupparsi per mesi, con implicazioni imprevedibili. Perché? E' semplice: provate ad immaginare lo scenario più ottimistico di tutti, ovvero la sconfitta di Tsipras, un nuovo Governo ed un rapido accordo con EU e BCE, che naturalmente non potrebbe essere per nulla punitivo verso le finanze del Governo appena insediato. Sarebbe un grande argomento proprio a favore di Tsipras, che sostiene che la Grecia in queste settimane è stata sottoposta a sofferenze inutili, che erano finalizzate unicamente a fare cadere il Governo Tsipras. Ed al di là di questo aspetto politico, guardiamo alla realtà dei fatti: il FMI ha spiegato che alla Grecia servono 60 miliardi di euro, e credete forse possibile che il Bundestag tedesco approvi una simile quantità di nuovi finanziamenti? La situazione greca, nei suoi dati essenziali, resterà la stessa per decine di anni, con inevitabili crisi ricorrenti. E naturalmente in Spagna, in Portogallo ed in Italia, si sono già messi in moto meccanismi politici che non sarà possibile fare tornare indietro, proprio perché sul piano politico Tsipras ha portato a casa grandi risultati. Chi a fronte di tutto questo sostiene che "non è cambiato nulla" non fa gli interessi dei suoi Clienti, è molto miope e guarda unicamente al brevissimo termine, oppure ha un profilo di interessi proprio che è del tutto disgiunto da quello del Cliente.