Sorpresa nell'uovo di Pasqua (parte 1)
 

Oggi giorno della Pasqua 2021 Recce’d pubblica cinque nuovi Post. Come sapete siamo preparando un nuovo Longform’d dedicato al tema dei tassi di interesse, dei rendimenti delle obbligazioni, e della Federal Reserve: vsarà questo il tema centrale del secondo semestre 2021 Non sentiamo l’urgenza di scriverne oggi per ila ragione che ne scrivemmo già quattrodici giorni fa, e che ne abbiamo scritto anticipando i fatti di queste settimane fino dallo scorso mese di agosto 2020.. Per questo siamo tranquilli: i nostri lettori hanno già oggi le idee chiarissime su ciò che sta per accedere. Ai nostri lettori, insieme con i nostri Clienti, rivolgiamo un Augurio per le Festività della Pasqua e per tutto il resto del 2021.


La sorpresa dell’uovo di Pasqua 2021 si chiama FDR.

FDR, come molti di voi sanno, sta per Franklin Delano Roosvelt.

A questo Presidente degli Stati Uniti viene associata una politica economica fatta di forti interventi dello Stato in tutti gli ambiti dell’economia e della finanza.

Ciò a cui tutti voi state assistendo oggi è una svolta, epocale, nella gestione della politica economica (sia monetaria sia fiscale) che ambisce a ripetere quell’esperienza, almeno nella filosofia, e (nelle speranze di chi la mette in pratica) nei risultati.

Noi non abbiamo la possibilità di rivedere per i lettori del Blog l’intera esperienza di FDR: le sue premesse, i suoi metodi, e soprattutto i suoi risultati.

Lo faremo, in una sede diversa, per i nostri Clienti in esclusiva.

In questo Post, tuttavia, vi forniamo alcuni spunti, così che poi siate voi lettori ad approfondire, nel vostro interesse e nel modo che preferite.

Tra le cose da approfondire, c’è sicuramente il tema delle tasse. Nessuno dei nostri lettori, neppure i meno attenti, i meno affermati ed i meno acuti, può immaginare che tutto il denaro che è stato promesso, ed in qualche caso, fornito, dagli Stati ai consumatori ed alle imprese negli ultimi 12 mesi discenda dal cielo, oppure arrivi portato dai re Magi.

Per questo, anche se non trovate il tema “tasse” sulla prima pagina del vostro quotidiano, in quanto investitori siete costretti già oggi (ed anzi, da ieri) ad occuparvi di tasse.

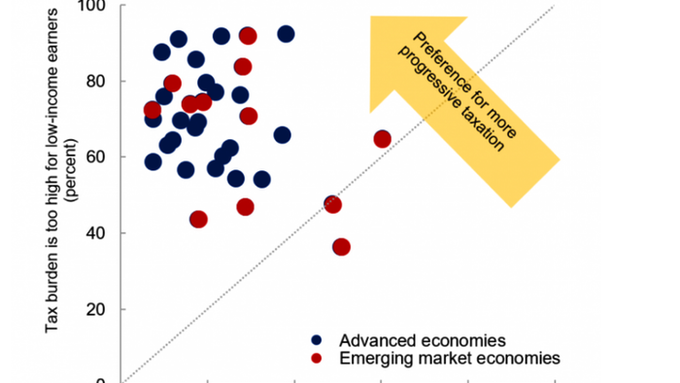
Se ne è occupato, la settimana scorsa, anche il Fondo Monetario Internazionale, con un dibattito ed un documento, documento dalla lettura del quale Recce’d ha ricavato questo grafico che trovate qui sotto.
2021_Jan_639.png

Dice il FMI che nella quasi totalità dei paesi la maggioranza delle opinioni è favorevole ad un incremento del prelievo fiscale.

Voi e noi, tutti sappiamo come funziona questa cosa. tutti sono favorevoli ad un aumento delle tasse, specie nel caso in cui non si viene toccati direttamente. Quando l’aumento delle tasse ci tocca direttamente, noi non siamo più favorevoli, ed al tempo stesso nessuno lo è più.

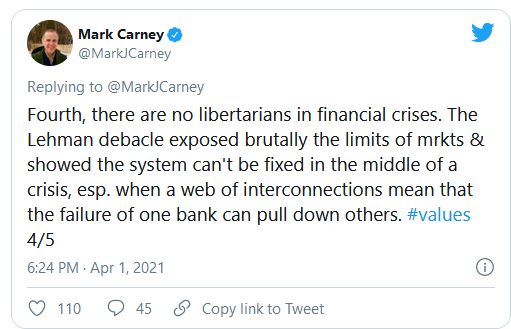
La cosa va in netto contrasto con ciò che Mark Carney, ex governatore della Banca di Inghilterra (elegantissimo e celebratissimo, più di Draghi e Powell negli ambienti finanziari globali) scrive nel suo tweet della settimana scorsa che leggete qui sotto.

Dice Carney: “nessuno è libertario, quando c’è una crisi finanziaria”.

Carney ha ragione: fino al giorno prima, tutto il mondo (ed il suo cane) è per il libero commercio, il libero movimento delle persone e dei capitali, la libertà dallo Stato e la libertà di fare tutto ciò che mi pare.

Dal giorno in cui scoppia una crisi, tutto il Mondo (ed il suo cane) è a favore di un maggiore intervento dello Stato.
2021_Jan_645.png

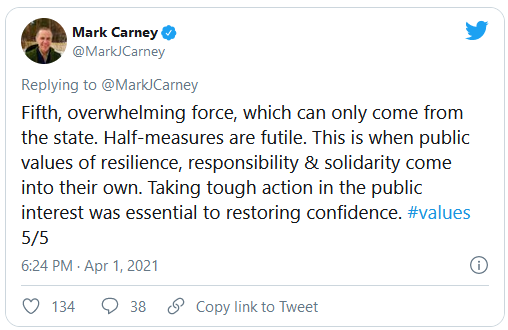
Proprio esattamente da qui, è derivata la stranissima, anzi mai vista, convergenza di sinistra, centro e destra, in ogni paese del Mondo, a “fare di più e fare grosso”, nel 2020. Nessun freno è stato posto, da nessuno. “Fare molto e fare subito”: tutti erano d’accorso. Come scrive ancora Carney: “Soltanto lo Stato può fare grosso”.
2021_Jan_646.png

Ed eccoci al Piano Biden 1, al Piano Biden 2, ed al Recovery Plan. Nessuna opposizione, perchè “non esiste alternativa” e “bisogna fare grosso”.

Per conseguenza, “tutto è giustificato”. Non esiste filtro critico, della stampa, dell’opposzione, e meno che meno del mondo delle Aziende. Figurarsi se fanno filtro critico poi le banche globali, quelle ci guadagnano e i loro dirigenti festeggiano ogni volta che c’è una crisi finanziaria, come dei pazzi! Insieme con le Reti di promotori finanziari.

L’Università? Serve solo per fare i cori a cappella.
2021_Jan_651.png

Tutte cose già viste nella storia economica del Mondo, come abbiamo scritto sopra. La stessa strada fu percorsa, appunto, negli Stati Uniti dal Presidente del welfare state, Franklin Delano Roosvelto. Il nostro FDR.

Noi non abbiamo la possibilità di rivedere, ricostruire ed analizzare per i lettori del Blog l’intera esperienza di FDR: le sue premesse, i suoi metodi, e soprattutto i suoi risultati.

Ciò che ci limitiamo a segnalarvi, e quindi a suggerirvi di approfondire, è che esiste una differenza ENORME tra le condizioni iniziali (fiscali, finanziarie e sociali) nelle quali FDR avviò la propria politica, e le attuali condizioni di ambiente (economico e sociale, ed anche internazionale).

Insomma: il parallelo tra FDR e i giorni nostri deve essere maneggiato con molta, molta, molta cura, ed anche con un prudente scetticismo.

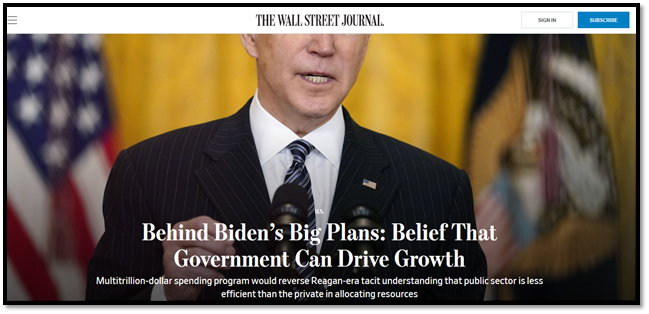
Vi lasciamo alla lettura di un estratto di un articolo, davvero eccellente, del Wall Street Journal della settimana scorsa, articolo che qualche giorno fa avevamo presentato nel The Morning Brief ai nostri Clienti, con il nostro commento.

Il paragrafo finale, che abbiamo evidenziato in grassetto, in poche righe riasume tutto ciò su cui noi, investitori, siamo COSTRETTI a prendere già oggi una posizione, attraverso il nostro portafoglio di investimenti.

Consapevoli, come sempre.

Consapevoli del fatto che dare per scontato l’esito positivo di questo tentativo sarebbe il più grande errore che oggi un investitore può fare.

Noi vi forniamo questo avviso del tutto gratuitamente, anche oggi come sempre: come una sorpresa trovata nell’uovo di Pasqua.

WASHINGTON—President Biden envisions long-term federal spending claiming its biggest share of the American economy in decades. He wants to pay for that program in part by charging the highest-earning Americans the biggest tax rates they’ve faced in years. The Biden economic team’s ambitions go beyond size to scope.

The centerpiece of their program—a multitrillion-dollar proposal to be rolled out starting Wednesday, less than a month after a $1.9 trillion stimulus—seeks to give Washington a new commercial role in matters ranging from charging stations for electric vehicles to child care, and more responsibility for underwriting education, incomes and higher-paying jobs.

The administration has also laid the groundwork for regulations aimed at empowering labor unions, restricting big businesses from dominating their markets and prodding banks to lend more to minorities and less for fossil-fuel projects. All while federal debt is currently at a level not seen since World War II. It all marks a major turning point for economic policy.

The gamble underlying the agenda is a belief that government can be a primary driver for growth. It’s an attempt to recalibrate assumptions that have shaped economic policy of both parties since the 1980s: that the public sector is inherently less efficient than the private, and bureaucrats should generally defer to markets.

The administration’s sweeping plans reflect a calculation that “the risk of doing too little outweighs the risk of doing too much,” said White House National Economic Council Director Brian Deese. “We’re going to be unapologetic about that,” he said. “Government must be a powerful force for good in the lives of Americans.”
Sorpresa nell'uovo di Pasqua (parte 2)
 

Oggi giorno della Pasqua 2021 Recce’d pubblica cinque nuovi Post. Come sapete siamo preparando un nuovo Longform’d dedicato al tema dei tassi di interesse, dei rendimenti delle obbligazioni, e della Federal Reserve: vsarà questo il tema centrale del secondo semestre 2021 Non sentiamo l’urgenza di scriverne oggi per ila ragione che ne scrivemmo già quattrodici giorni fa, e che ne abbiamo scritto anticipando i fatti di queste settimane fino dallo scorso mese di agosto 2020.. Per questo siamo tranquilli: i nostri lettori hanno già oggi le idee chiarissime su ciò che sta per accedere. Ai nostri lettori, insieme con i nostri Clienti, rivolgiamo un Augurio per le Festività della Pasqua e per tutto il resto del 2021.


Nell’uovo di Pasqua 2021 la sorpresa si chiama Deliveroo

2021_Jan_632.png

Questo Post si rivolge in particolare a tutti quei lettori del Blog che negli ultimi 12 mesi si sono sentiti proporre una operazione di IPO, ovvero un nuovo collocamento di Società in Borsa.

Sicuramente vi sarà stato spiegato, ed illustrato con vari grafici, che partecipando ad un nuovo collocamento (IPO in inglese) si possono guadagnare cifre favolose. Anche il 100% in pochi mesi.

Cosa che è vera. Ma non è garantita, da nessuno. e tanto meno dal vostro private banker, dal vostro wealth manager, dal vostro promotore finanziario.

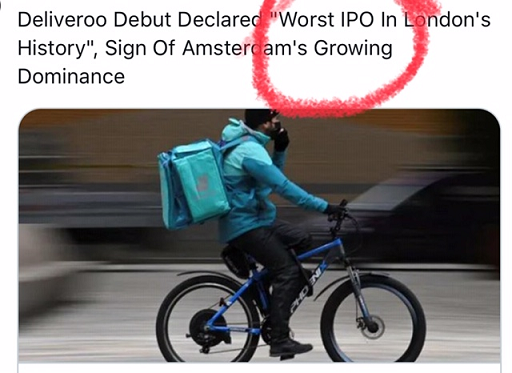
Che dovrebbe a questo punto informarvi anche del fatto che proprio la settimana scorsa il collocamento di un Società ben nota anche in Italia, per effetto di una martellante pubblicità televisiva, Società che si chiama Deliveroo, ha prodotto una perdita del 30% ed oltre.

Non in pochi mesi, ma nel primo giorno di collocamento.

Forse è soltanto un episodio. Forse è stato sbagliato qualche cosa nei calcoli. Forse non si ripeterà mai più nulla di simile.

Ma è utile che voi ricordiate che è possibile. Noi di Recce’d lo sapevamo già.

E allora, forse, questo degli IPO non è il gioco al quale voi, investitore, avete intenzione di partecipare.

Un gioco fatto sulla vostra pelle. Anzi sui vostri soldi.

Mentre investire NON è un gioco per bambini mai cresciuti. Che ancora si aspettano di trovare una sorpresa milionaria nell’uovo di Pasqua.

Sorpresa nell'uovo di Pasqua (parte 3)
 

Oggi giorno della Pasqua 2021 Recce’d pubblica cinque nuovi Post. Come sapete siamo preparando un nuovo Longform’d dedicato al tema dei tassi di interesse, dei rendimenti delle obbligazioni, e della Federal Reserve: vsarà questo il tema centrale del secondo semestre 2021 Non sentiamo l’urgenza di scriverne oggi per ila ragione che ne scrivemmo già quattrodici giorni fa, e che ne abbiamo scritto anticipando i fatti di queste settimane fino dallo scorso mese di agosto 2020.. Per questo siamo tranquilli: i nostri lettori hanno già oggi le idee chiarissime su ciò che sta per accedere. Ai nostri lettori, insieme con i nostri Clienti, rivolgiamo un Augurio per le Festività della Pasqua e per tutto il resto del 2021.


La sorpresa nell’uovo di pasqua 2021 si chiama Archegos.

2021_Jan_652.png

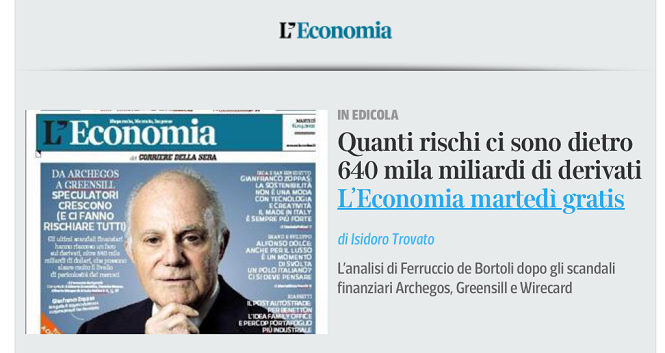
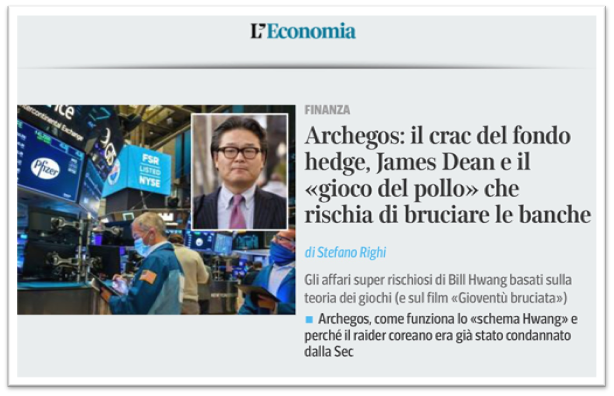
Recce’d non sa che cosa significa Archegos, né ci interessa. Ne scriviamo nel Blog perché ne ha scritto la stampa nazionale, a partire dal Corriere della Sera. ne ha sicuramente scritto anche PLUS del Sole 24 ore ieri, sabato 3 aprile, ma noi non abbiamo fatto in tempo a leggere PLUS. Ne scriverà comunque di nuovo il Corriere della Sera, nel supplemento Economia, dopodomani martedì 6 aprile, e potrebbe esservi utile leggere che cosa ci sarà scritto.

2021_Jan_653.png

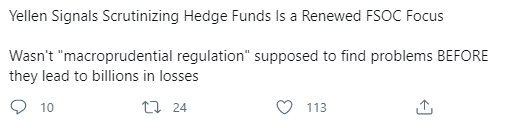
Se per caso poi non ci capite nulla, non preoccupatevi: non ci capiscono nulla neppure i giornalisti, almeno se stiamo al titolo del Corriere della Sera letto nella prima immagine del nostro Post.

Detto questo, sarebbe invece importante, per voi lettori del Blog, capirne qualche cosa: la vicenda Archegos non è, per dire la verità, nulla di nuovo, ed al contrario fa pure un po’ di tristezza rileggere sempre le medesime cose. Al tempo stesso però, è una vicenda utile, per trasformare in fatti e dati concreti i numerosi avvertimenti ed ammonimenti che avete letto, in numerose sedi (ed anche qui in Recce’d) negli ultimi 12 mesi.

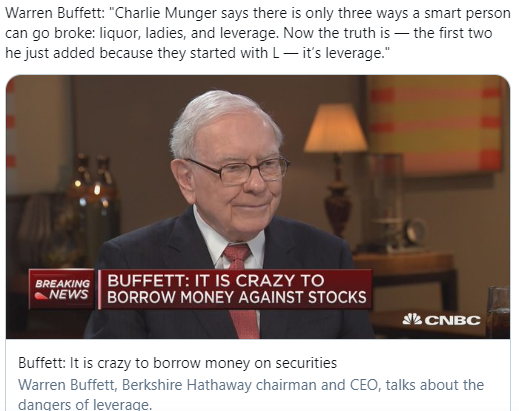
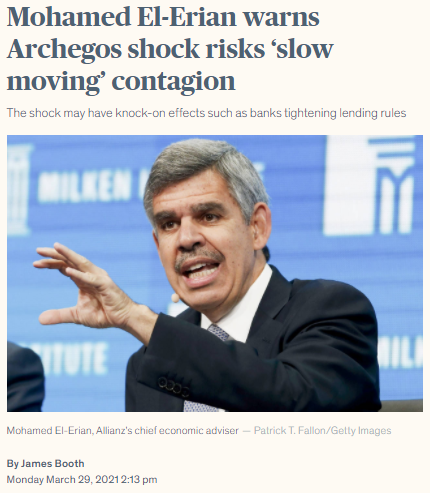
Tra questi avvertimenti, eccone qui di seguito uno recentissimo, che arriva da una persona che … di mercati qualche cosa conosce e qualche cosa capisce.

2021_Jan_638.png

Come dicevamo poche righe sopra, è un poco triste e un poco malinconico leggere e rileggere sempre delle medesime situazioni, a distanza di ormai 21 anni dall’anno 2000 e di 14 anni dall’anno 2007.

Mette tristezza anche rileggere le medesime frasi dalle solite Autorità, quelle che dopo il 2000 ed il 2007 avevano giurato sulla Bibbia che situazioni come queste non avrebbero potuto ripetersi. mai più.

2021_Jan_641.png

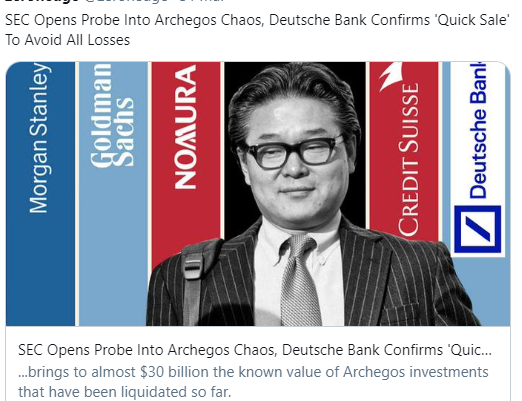
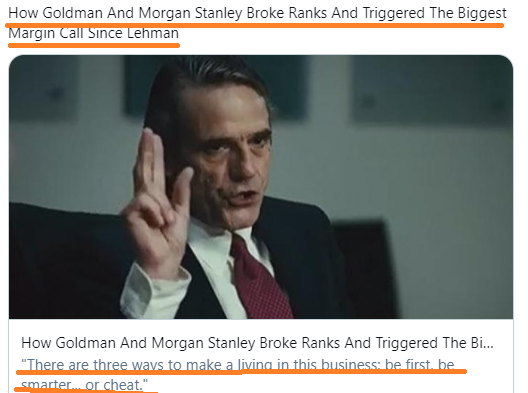
Ovviamente tutte le grandi ed “autorevoli” banche globali di investimento (quelle che “ci dicono in anticipo” dove sarà la S&P 500 a fine 2021) erano tutte presenti. tutte davano soldi a questo qui. Non solo Morgan Stanley e Goldman Sachs, ma pure Credit Suisse e Deutsche Bank.

Fatevi una domanda: che bisogno hanno Credit Suisse, oppure Goldman Sachs, di fare affari con questi tizio? Seconda domanda: non sarete per caso Clienti, direttamente oppure indirettamente, di queste cosiddette “grandi banche internazionali”?

2021_Jan_643.png

La vicenda Archegos non è di grandissime dimensioni, e potrebbe essere messa da parte come “un fatto di folklore”, un elemento marginale del quadro.

Se non fosse che mette direttamente in discussione il ruolo delle Autorità: quelle che, ogni giorno, utilizzano i mezzi di informazione per ripetere al pubblico degli investitori retail che “tutto va bene, tutto va nel migliore dei modi, e sui mercati tutto si svolge nel modo più regolare e tranquillo”.

2021_Jan_644.png

Alcuni commentatori, noti ed autorevoli, hanno segnalato, ancora una volta, che c’è il rischio di una pandemia finanziaria: che fino ad oggi si è mossa in modo lento, come il COVID 19 nella parte finale del 2019.

2021_Jan_623.png

Non avendo noi né il tempo né l’intenzione di trattare in questo Blog, in modo approfondito, la vicenda Archegos (cosa che viene riservata ai nostri Clienti) vogliamo comunque fornire ai lettori, come sempre facciamo, un supporto gratuito, nella forma di un articolo che abbiamo selezionato per voi dal Financial Times, dal a nostro giudizio si possono ricavare numerosi, ed importanti, spunti per approfondire questo argomento. A partire dal parallelo tra Archegos e LTCM nel 1998.

Il tutto è gratis, naturalmente. Come una sorpresa trovata nell’uovo di Pasqua.

2021_Jan_622.png

It is still unclear exactly where Archegos Capital fits into the annals of spectacular hedge fund blow-ups. But the early signs are that it will probably prove the biggest since Long-Term Capital Management’s collapse in 1998. The saga erupted into the open last Friday, when Goldman Sachs and Morgan Stanley broke cover and started dumping multibillion-dollar positions in US and Chinese stocks. They did it on behalf of an unnamed investment fund that had failed a “margin call” — essentially a demand to put up more collateral against its trades. That sparked an epic whodunnit across markets, with Archegos — an obscure investment group run by Bill Hwang, a former Tiger Management hedge fund manager with a chequered past, quickly identified as the primary party involved. By Monday, Credit Suisse and Nomura were admitting that they would probably lose billions of dollars in the fallout. At this early stage, there are still far more questions than answers. Here are some of the more pressing ones.

First and foremost: What on earth were some of the world’s biggest investment banks thinking when they enabled an opaque family office whose founder had a history of regulatory issues to rack up multibillion dollars worth of leverage? Hwang paid $44m in fines to settle US illegal trading charges in 2012, and in 2014 he was banned from trading in Hong Kong. True, Archegos’ status as a family office means that it was exempt from a lot of the standard regulatory disclosures demanded of hedge funds.

But banks’ prime brokerage desks — which service hedge funds with research, trade structuring and leverage — appear to have failed basic “know your customer” processes. AEach bank may have felt comfortable with their exposure to Archegos, assuming they could always ditch its positions to cover themselves. But they failed to appreciate that if everyone has to dump tens of billions of dollars worth of equities, the collateral they may have embedded in their contracts is going to be wholly inadequate. In LTCM’s infamous blow-up in 1998, the fund adeptly took advantage of Wall Street’s hunger for fees to play banks up against each other and get access to hefty leverage from each of them — with each often unaware of their rivals’ true exposure.

But at least LTCM was at the time the biggest hedge fund in the world, founded by storied Salomon Brothers traders and advised by Nobel laureates. Aside from the under-appreciated size of Archegos — and the fat fees it probably paid to prime brokers — the fund and Hwang were essentially non-entities on Wall Street. Which leads us to another question: What is Archegos Capital exactly? The size and leverage of its positions would be extreme even for one of the more aggressive members of the hedge fund industry, let alone a family office.

In truth, it seems more like a Reddit day trader got access to a Goldman Sachs credit card and went bananas. Prime brokers have estimated that it managed about $10bn of capital before this debacle erupted, which is a lot for the family office which was hardly a hedge fund titan. Historically, family offices have not had to register with the Securities and Exchange Commission because of an exemption for firms with 15 clients or fewer. The Dodd-Frank Act that tightened regulations in the wake of the 2008 financial crisis removed this exemption to shed more light on the hedge fund industry.

However, the SEC has let family offices decide for themselves whether they should be registered and file regular reports. A search for Archegos on the SEC’s “Edgar” reporting system yields pretty much nothing — itself eye-catching. Its use of financial derivatives known as swaps to build positions might have allowed it to circumvent reporting requirements on big stakes. Finally, but most importantly: Can the Archegos blow-up trigger a wider financial conflagration, as LTCM did two decades ago? Luckily, the answer is probably no — with some caveats. LTCM was far bigger, more woven into the fabric of several systemically important markets.

The Archegos losses will be humiliating to many banks, and in some cases ruin their financial year, but they are much better capitalised since 2008. That said, there is a danger that a debacle of this magnitude encourages the entire investment banking industry to scale back how much leverage they offer their hedge fund clients. If so, then the forced liquidation of an isolated, gung-ho investment group could become a snowball that triggers a broader hedge fund deleveraging. For now, markets are taking the debacle in their stride, but that could still change.

Sorpresa nell'uovo di Pasqua (parte 4)
 

Oggi giorno della Pasqua 2021 Recce’d pubblica cinque nuovi Post. Come sapete siamo preparando un nuovo Longform’d dedicato al tema dei tassi di interesse, dei rendimenti delle obbligazioni, e della Federal Reserve: vsarà questo il tema centrale del secondo semestre 2021 Non sentiamo l’urgenza di scriverne oggi per ila ragione che ne scrivemmo già quattrodici giorni fa, e che ne abbiamo scritto anticipando i fatti di queste settimane fino dallo scorso mese di agosto 2020.. Per questo siamo tranquilli: i nostri lettori hanno già oggi le idee chiarissime su ciò che sta per accedere. Ai nostri lettori, insieme con i nostri Clienti, rivolgiamo un Augurio per le Festività della Pasqua e per tutto il resto del 2021.


Nell’uovo di Pasqua quest’anno la sorpresa è la magia dei numeri rotondi

2021_Jan_649.png

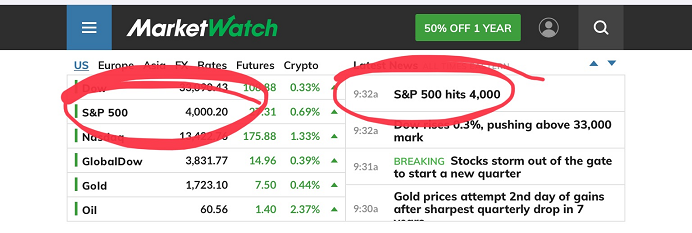
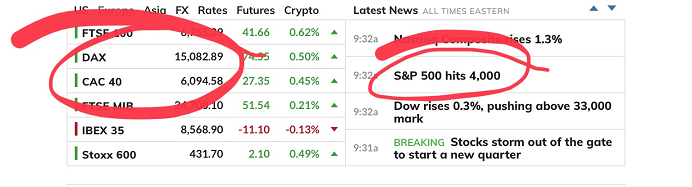
Pensate che fortunatissima combinazione: proprio esattamente prima del weekend di Pasqua, uno dei più lunghi dell’intero calendario, per i paesi Occidentali, la Borsa degli Stati Uniti ha superato una barriera psicologica importante, un numero “tondo” come i 4000 punti dell’indice S&P 500.

Ma non basta. nella medesima seduta, anche l’altro indice di New York, l’indice Dow Jones Industrial , si è riportato sopra i 33000 punti. Appena poco poco sopra.

Ma non basta

2021_Jan_650.png

Ma non basta il 4000. Anche in Europa, e proprio prima di una chiusura delle Borse per quattro giorni consecutivi, come mai in alcun altro periodo dell’anno, gli indici di Germania e Francia sono saliti, rispettivamente, sopra i 15000 punti e sopra i 6000 punti.

La magia dei numeri tondi. Numeri magici, che ispirano.

Ispirano i giornalisti, per i loro titoli sui giornali. Ispirano i venditori di Fondi Comuni, che hanno qualche cosa da raccontare al Cliente, finalmente. Ispirano i servizi dei TG Economia.

Peccato che i numeri tondi non significano assolutamente nulla.

Sono significativi quanto le “visite a sorpresa” di certi programmi che si vedono in televisione, programmi come l’Isola dei Famosi oppure la Casa del Grande Fratello.

Sono significativi quanto le sorprese che in TV ci propongono in programmi come Carramba che Sorpresa!, oppure quelli di Barbara d’Urso.

Tutte mosse abilmente confezionate ed impacchettate da uno staff di smaliziati sceneggiatori per un pubblico che evidentemente si emoziona con poco.

Anche sui mercati finanziari, quando si è in attesa che succeda qualche cosa di autentico, ragazzini annoiati nelle sale di trading si divertono a fare salire gli indici fino a quel punto, nel quale gli indici “fanno parlare”. Ragazzini senza esperienza e senza responsabilità, che agiscono sfruttando un clima, artificiale e artefatto, creato da chi dovrebbe invece esercitare l’Autorità in materia di politica economica e di regolamentazione dei mercati finanziari.

Si creano per questo situazioni come quelle che leggete nelle due immagni che avete visto sopra: neppure il più ingenuo e disinformato degli osservatori potrebbe credere che si tratti di una “fortunata combinazione”.

Si tratta al contrario di un accordo, accordo che non ha bisogno di parole. A tutti gli intermediari di mercato fa comodo così: ed il pubblico degli investitori, anche in questa occasione come in centinaia di occasioni precedenti, viene considerato come una massa di ingenui sempliciotti che si fanno affascinare dai numeri tondi.

Purtroppo, la cosa fino ad oggi ha funzionato.

E domani? Potrebbe cambiare?

Recce’d ha la certezza che cambierà, rapidamente e violentemente. Anche se la cosa viene ogni giorno negata dalle Reti di vendita di prodotti finanziari

A differenza di Recce’d infatti molti “cosiddetti consulenti” fanno la scelta di “cavalcare l’onda” e di trattare i loro Clienti, o anche solo i lettori delle loro pubblicazioni, come ingenui, stupidi, superficiali.

Un esempio lo potete leggere qui sotto, in una pubblicazione distribuita via e-mail dalla Società USA di consulenza all’investitore retail che si chiama Zacks. Si tratta di una scelta del tutto casuale e priva di intenzione: come questo, avremmo potuto portarvi altri cento o mille esempi, molti dei quali italiani.

E’ estremamente divertente, ed utile leggere nelle immagini che chiudono il nostro Post il tentativo (disperato) di spiegare che la Borsa salirà ancora e ancora e ancora, grazie al fatto che “l’economia cresce a ritmi elevati”, facendo finta di dimenticare che la crescita economica di questi mesi è spiegata per intero dal più grande piano di spesa pubblica della Storia e dalla più grande immissione dei liquidità sui mercati finanziari della Storia.

Come scritto sopra, si tratta di un tentativo disperato: ragionare di titoli dell’Energia, e di titoli della Tecnologia, come se intorno tutto fosse normale, come se ancora la Borsa si trovasse nel medesimo contesto di dieci, venti, trenta anni fa.

E poi, suggerire al lettore/Cliente di “stick to fundamentals”, affidarsi ai fondamentali. Qui, la presa in giro dell’investitore retail è esplicita. Dice Zacks: “Non tentate neppure di proteggervi da un evento negativo per i mercati 8come fu il COVID-19): state semplicemente fermi come siete”. Arriverà sempre qualcuno dal cielo con 4000 miliardi da gettare sui mercati e altri 3000 miliardi da versare sui conti dei cittadini. Ridicolo? Tragico?

Come strategia di investimento, questa è sia ridicola sia tragica. Una Società che si fa chiamare “consulente” ed agisce in questo modo si prende deliberatamente gioco dei suoi lettori e/o Clienti.

Ma naturalmente, questa presa in giro sta benissimo sia alla Federal Reserve ed alla BCE, sia alla Amministrazione Biden ed alla Commissione UE, sia alle grandi reti di promotori finanziari.

Come sempre, poi, come ogni altra volta, il gioco verrà svelato in un tempo brevissimo ed in modo improvviso: e si scoprirà l’inganno ai danni degli investitori.

Per molti dei quali, però quel momento arriverà … troppo tardi.

Proprio come fu, se guardiamo all’Italia, per Parmalat, e poi per il Monte dei Paschi di Siena, e poi, e poi, e poi …

E poi tutti giù a piangere. Come fanno i bambini se nell’uovo di Pasqua non trovano la sorpresa.

2021_Jan_627.png
2021_Jan_628.png
Valter Buffo
Un portafoglio "evoluto" per una consulenza "evoluta"
 

Oggi Recce’d pubblica quattro nuovi Post. Siamo preparando un nuovo Longform’d dedicato al tema dei tassi di interesse, dei rendimenti delle obbligazioni, e della Federal Reserve: verrà pubblicato … quando sarà stato completato. Non sentiamo l’urgenza di scriverne oggi (anche se si tratta del tema intorno al quale ruotano, e ruoteranno tutti i mercati finanziari di tutto il Mondo per tutto l’anno (ed oltre) per ila ragione che ne scrivemmo già quattrodici giorni fa, e che ne abbiamo scritto anticipando i fatti di queste settimane fino dallo scorso mese di agosto 2020.. Per questo siamo tranquilli: i nostri lettori hanno già oggi le idee chiarissime su ciò che sta per accedere. Ai nostri Clienti, durante questo weekend, abbiamo spedito una nuova Lettera, all’interno della quale (insieme con la analisi delle performances ottenute) spieghiamo anche le cause autentiche delle tensioni senza precedenti nel mondo delle obbligazioni nel primo trimestre 2021.

2021_Jan_496.png

L’ultimo trick, l’ultimo trucco, del marketing delle Reti italiane di promotori finanziari è la scelta del termine “evoluto”.

L’etichetta di “evoluto” viene sempre più spesso appiccicata alla “consulenza a parcella”, che per queste Reti significa un rapporto commerciale regolato da una parcella calcolata sulla percentuale degli asset investiti, piuttosto che sulle retrocessioni che i Fondi Comuni garantiscono a quel venditore (promotore finanziario o private banker o weaalth manager) che le piazza ai propri Clienti.

E quindi: il Cliente paga un fisso (diciamo il 2%, a volte il 3%) ma poi si vedere restituire dalla Rete dei promotori finanziari le retrocessioni ricevute dai Fondi Comuni.

Nel senso che la Rete le retrocessioni le prende comunque. Poi dopo un po’ le ritorna al Cliente,. Forse, e forse tutte. Il Cliente non ha gli strumenti per verificare.

Nel frattempo (è ovvio, e lo sanno tutti) la Fideuram, FINECO, Mediolanum e Allianz di turno si è già da anni accordata con la Casa dei Fondi Comuni per ricevere solo una parte delle retrocessioni nella forma tradizionale. Da anni esistono poi le cosiddette “soft commission”: la Rete dei promotori riceve soldi in altre forme, nel senso che è la Società dei Fondi Comuni a pagare direttamente una parte dei costi della Rete di promotori oppure private bankers.

Il Cliente non lo sa, e quindi quei soldi non li vede più: ma li hanno presi dai suoi soldi, dalla sua quota del Fondo.

Ma il punto che Recce’d vuole illustrare, a proposito della consulenza “evoluta” è un altro: il punto sta nel fatto che il Cliente riceve esattamente lo stesso servizio, e alla fine paga più o meno al medesima cifra.

Il punto, a giudizio di Recce’d, sta proprio nel servizio. La solita, vecchissima ed inefficace ed inefficiente, asset allocation strategica, con i ribilanciamenti periodici, fatta di Fondi Comuni. Il solito insieme di cose da rigattiere, da mercatino di piazza dell’usato. la solita roba vecchia che non funziona più. Quella che tentano di propinarvi anche attraverso gli spot televisivi.

Quella che i più ambiziosi chiamano wealth advisory. Quella che i più incapaci affidano al robot (quando la può fare benissimo un ragazzino della terza media). Quella che per ingannarvi vi dicono che è affidata “ad un algoritmo”, ma è sempre esattamente la medesima cosa da trenta, quaranta, cinquanta anni.

Abbiamo usato la parola inganno, e con intenzione: vogliamo svelarvi, con l’aiuto di alcuni dati, dove sta l’inganno della “asset allocation strategica con diversificazione geografica e ribilanciamenti periodici”

2021_Jan_609.png

Quello che vedete rappresentato nel grafico qui sopra è, almeno per il 95% di voi, il vostro portafoglio e la vostra performance.

Tutti voi avete la medesima cosa, il medesimo portafoglio: la metà, più o meno, di obbligazioni che non rendono nulla, poi le azioni, magari un 10% di “stranezze assortite” delle quali voi stessi non avete capito assolutamente nulla.

Il Cliente che investe con la stragrande maggioranza di tutti i Clienti delle Reti di promozione finanziaria, che possono chiamarsi FINECO, Fideuram, oppure Mediolanum oppure Banca Generali, oppure Azimut (il prodotto venduto è esattamente lo stesso in tutti questi casi) si ritrova ad avere in portafoglio un mix di cosse poco trasparenti, e molto costose.

Dove sta l’inganno? Sta nel fatto che, banalmente e semplicemente, hanno gettato il bussolotto e poi vi hanno lasciati lì, esposti ai venti dei mercati.

Se i mercati salgono, loro guadagnano e voi guadagnate. Se i mercati scendono, loro guadagnano come prima, ma voi perdete.

Lo capite, o non ancora? Loro NON FANNO NULLA. Se voi guadagnate, è perché “i mercati sono saliti”. Punto.

Il grafico che avete visto più in alto ve lo racconta.

Voi ed il vostro portafoglio, oggi, avete accumulato un guadagno in tre anni di alcuni punti percentuali. Diciamo 10 punti percentuali (ad essere generosi). Il problema quale è? Il problema sta qui: che con i dati vi viene detto che questo portafoglio ha una “possibilità di perdita” pari al 30%. E’ scritto nei dati e lo vedete nel grafico.

Abbiamo commentato il medesimo grafico nella nostra Lettera al Cliente di oggi.

Voi non ve ne rendete conto, e nessuno ve lo spiega: ma se vi fermaste un secondo a riflettere vi rendereste conto che avete deciso di investire su una cosa che quando tutto tutto tutto va bene vi fa guadagnare in tre anni e mezzo il 10%, ma che vi espone a una perdita del 30%.

Fermatevi un attimo e riflettete: soltanto un pazzo potrebbe investire in una proposta del genere.

Guardate il grafico che trovate più in basso: 12 mesi fa, eravate SOTTO i vostri valori del 2016: cinque anni fa..

Fermatevi a riflettere: è proprio questo, che volete fare dei vostri risparmi?

Non sarebbe ora di cercare una soluzione diversa?

2021_Jan_479.png

Chiudiamo rivolgendoci ancora una volta ai promotori finanziari, ai private bankers, ai welath managers: amici, lo sapete perfettamente che tutti i vostri Clienti oggi sono esposti ad un rischio di ribasso MAGGIORE di quello visto nel 2020. Voi al Cliente non lo dite, per paura di perderlo. ma lo perderete comunque, quando arriverà quell’onda alta che non è questione di SE ma di QUANDO.

Al piccolo soldato, mancava solo più questa: essere mandato all’attacco come paracadutista, ma senza il paracadute. Prima di precipitare nel vuoto, dopo essere stati spinti alle spalle dai dirigenti che vi chiamano “piccolo chimico”, mettetevi in contatto con noi.

Lavorando con Recce’d, non c’è bisogno del paracadute: noi non buttiamo il cliente dal quanto piano.

2021_Jan_608.png
Mercati oggiValter Buffo