Sherlock Holmes e lo strano caso della cravatta che non c’è più
 

Oggi Recce’d pubblica sei nuovi Post. Il lancio della nuova impostazione di questo Blog (a temi, e con un nuovo layout) è stato rinviato al secondo trimestre 2021 in ragione della rapidissima evoluzione della situazione dei mercati finanziari nel mese di gennaio. Per noi di Recce’d, sono sempre i mercati a dettare i tempi. In aggiunta, oggi le occasioni per gli investitori sono le più grandi di una generazione. e noi di certo non vogliamo perderle di vista.

2021_Jan_360.png

Il caso della cravatta: tra i nostri amici c’è una famiglia titolare di un noto cravattificio, che senza dubbio è stata colpita in modo negativo dalla diffusione dello smart working. Ci dicono questi amici che il calo dell’attività nel 2020 è stato molto marcato.

Al tempo stesso, da competenti e coscienziosi imprenditori quali sono, non si nascondono dietro ad un dito: riconoscono che già da un decennio il calo della domanda, nel loro comparto è stato sensibile. L’obbligo della cravatta, negli ambienti di lavoro, nel XXI secolo è sentito in misura inferiore, rispetto alla seconda metà del XX secolo.

Per questo loro, competenti e svegli imprenditori, avevano già da molto tempo diversificato la loro produzione.

Ci piace portare questo esempio, per accompagnare l’immagine che apre questo Post: immagine nella quale McKinsey, la più nota Società di consulenza aziendale al Mondo, scrive che “il COVID-19 ha accelerato alcuni processi di cambiamento nel mondo del lavoro e nella organizzazione aziendale”.

Il termine cruciale qui è “accelerato”.

McKinsey comprende che quei processi erano già in corso.

Recce’d da un anno scrive cose analoghe guardando ai mercati finanziari, alle loro valutazioni, alla politica monetaria delle Banche Centrali ed alla politica fiscale dei Governi.

A quanti ci dicevano “chi lo poteva prevedere, lo scoppio di una cosa simile” noi dal primo giorno ripetiamo che :

“nessuno poteva prevederlo, come non è possibile prevedere un terremoto; al tempo stesso, è sempre consigliabile non costruire abitazioni sopra una frana, o immediatamente sotto un vulcano in attività, oppure su una scogliera erosa dal mare”.

Se guardiamo ai mercati finanziari, alla politica monetaria delle Banche Centrali ed alla politica fiscale dei Governi, noi non vediamo alcuna discontinuità, prima e dopo il febbraio del 2020: semplicemente, alcuni processi erano già in atto, e sono semplicemente stati accelerati.

Leggete con attenzione il titolo, ed anche la data, dell’immagine che segue.

2021_Jan_380.png

Ciò che giudichiamo inaccettabile (perché spregiudicato, ed anche non professionale) dell’atteggiamento delle banche globali di investimento, e quindi anche delle nostre Reti di Vendita per i Fondi Comuni di Investimento, è la “vendita dell’ottimismo”:

non ci sarà alcun intoppo, da qui in avanti, e “tra dodici mesi sarà tutto come prima, ed anzi, meglio di prima”.

Non si tratta certo di un atteggiamento nuovo: le banche globali di investimento, e con loro le Reti di Vendita (promotori finanziari, private bankers, wealth managers, family bankers e “consulenti”) hanno passato tre anni, dal 2017 al 2019, a spiegare al Mondo che sarebbe arrivata la “crescita al 4%” ovvero la “crescita globale sincronizzata”.

Una invenzione, per vendere. un miraggio, spacciato per realtà al povero investitore finale. Una balla.

Ciò che però oggi è diverso, rispetto ad allora, è che ci si poteva augurare che la durissima esperienza che ci ha colpiti tutti portasse un po’ di giudizio, maturità e senso di responsabilità.

Ma evidentemente queste sono doti che, se non le possiedi, non si possono acquistare al mercato.

2021_Jan_379.png

Un esempio? Già a aprile 20’20, si diceva ai Clienti di queste strutture che si era ormai “oltre il picco del COVID-19”. Lo vedete sopra, nell’immagine.

Poi il 9 novembre è arrivato “il vaccino”, ed a quel punto tutti, da tutte le parti, sono corsi a spiegare al Cliente che “la guerra è finita, si può festeggiare” . Anche queste sono balle: povere bugie da raccontare ai bambini per farli addormentare.

Nei mesi di novembre, dicembre e gennaio tutta questa armata di venditori affamati di commissioni si è spesa fino all’ossessione per convincere gli investitori finali di ciò che segue:

“… SE i vaccini debelleranno l’epidemia, e SE le misure di politica fiscale avranno successo, e SE le misure di politica monetaria produrranno l’esisto sperato, e SE il pubblico reagirà a questi interventi nel modo che noi prevediamo, e SE gli effetti indesiderati di questi interventi saranno pari a ZERO, bene, allora tutto sarà MEGLIO DI PRIMA”.

Domandatevi per quale scopo: perché questa insistenza, questa vera e propria ossessione a convincere il pubblico dei risparmiatori che SENZA DUBBIO si realizzerà uno scenario che, a guardare in modo più attento, avrà si e e no il 5% di probabilità di realizzarsi?
2021_Jan_357.png

Perché convincere il pubblico del fatto che sicuramente ci sarà una nevicata a Ferragosto? Potrebbe succedere (a Courmayeur oppure a Cortina d’Ampezzo), ma vi pare sensato investirci del denaro?

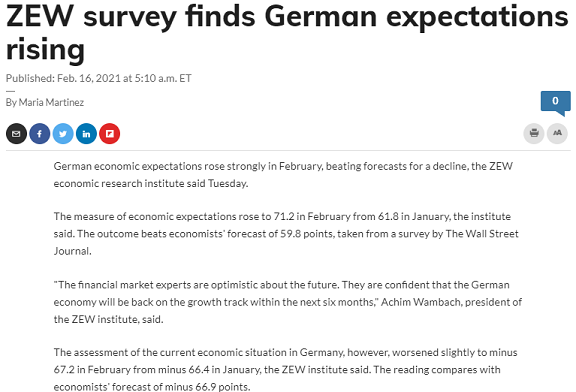
I più astuti vi risponderanno che è per influenzare “le aspettative” (immagine sopra): si punta sulle aspettative perché “se tutti sono ottimisti, l’economia crescerà poi dopo più rapidamente”.

Peccato che, tre anni fa, tutto il Mondo (e anche il suo cane) erano ottimisti: ma poi … non è successo nulla. Come testimonia la BCE ed anche la Federal Reserve (vedi il titolo più in alto del Wall Street Journal). Chi lavora la campagna vi spiegherà che essere semplicemente ottimisti non aiuta il raccolto.

Ed infatti, l’obbiettivo reale ed autentico di questi “ottimisti a pagamento” è un’altro: queste intense campagne di comunicazione, basate sul negare anche l’evidenza (immagine che segue, del 19 febbraio 2021) e sulle fake news, sono indispensabili per isolare i mercati finanziari dalla realtà dei fatti.

2021_Jan_388.png

Se vi siete affidati ad un buon gestore dei vostri risparmi, vi avrà già spiegato che in questo febbraio 2021 la scelta decisiva sta nel fare attenzione al momento nel quale cominceranno ad affiorare i primi dubbi, e quindi le prime crepe nella corazza di cemento armato costruita tra novembre e gennaio per isolare dalla realtà dei fatti i mercati finanziari.

Quando è che i promotori finanziari, i private bankers, e le banche globali di investimento inizieranno a “tirare indietro la mano”, dopo avervi lanciato il sasso, quel sasso che voi investitori avete inseguito?

Da questo, dipende buona parte del vostro risultato, ovvero della performance di portafoglio che otterrete nel 2021 (e negli anni che seguono).

Fate subito, ora, un test: leggete ciò che scriveva la banca globale JPMorgan pochi giorni fa (immagine sotto) e chiedetevi: “ma non è che questi hanno già iniziato a tirare indietro la mano?”.

2021_Jan_366.png

Se ciò che avete letto in questo nostro Post però non vi convince, e se proprio siete certi che le Banche Centrali non sbagliano mai un colpo, che Goldman Sachs UBS e Paribas non sbagliano mai un colpo, e che il vostro promotore finanziario ovvero private banker ovvero wealth manager quando vi da un consiglio lo fa nel vostro esclusivo interesse, allora nel vostro esclusivo interesse fate almeno questo piccolo sforzo: ritornate con la memoria a fine giugno 2016, quanto tutti questi signori vi suggerivano di vendere tutto ciò che avevate (ed anche ciò che non avevate) in portafoglio in sterline GBP, perché con Brexit “il crollo sarà inevitabile”.

Oggi Brexit c’è, è finalmente arrivata, e nel grafico sotto c’è scritto a quanto scambia oggi la sterlina GBP contro dollaro USA.

Lo sapete quanto quotava, la sterlina GBP, conto dollaro USA a fine giugno 2016? No? Ahi ahi ahi. Chiedete almeno al vostro private banker, quello che vi aveva consigliato di venderla!

2021_Jan_384.png
Mercati oggiValter Buffo
Effetto Draghi 2021
 

Oggi Recce’d pubblica sei nuovi Post. Il lancio della nuova impostazione di questo Blog (a temi, e con un nuovo layout) è stato rinviato al secondo trimestre 2021 in ragione della rapidissima evoluzione della situazione dei mercati finanziari nel mese di gennaio. Per noi di Recce’d, sono sempre i mercati a dettare i tempi. In aggiunta, oggi le occasioni per gli investitori sono le più grandi di una generazione. e noi di certo non vogliamo perderle di vista.

2021_Jan_244.png

In questo breve Post, due sole immagini: quella che sta qui sopra (è il Corriere della Sera del 3 febbraio 2021), e quella che trovate qui sotto (il rendimento, e quindi anche il prezzo, dei BTp decennali, aggiornato al 19 febbraio 2021).

Noi non abbiamo nulla da aggiungere: se qualcuno ci volesse aiutare a capire quello che sta succedendo, non ha che da scriverci, e noi lo ringrazieremo.

2021_Jan_370.png
Mercati oggiValter Buffo
Tra Keynes e Wicksell
 

Oggi Recce’d pubblica sei nuovi Post. Il lancio della nuova impostazione di questo Blog (a temi, e con un nuovo layout) è stato rinviato al secondo trimestre 2021 in ragione della rapidissima evoluzione della situazione dei mercati finanziari nel mese di gennaio. Per noi di Recce’d, sono sempre i mercati a dettare i tempi. In aggiunta, oggi le occasioni per gli investitori sono le più grandi di una generazione. e noi di certo non vogliamo perderle di vista.

2021_Jan_378.png

Dietro ad ogni nostro atto, si nasconde sempre una teoria.

Anche se non ce ne rendiamo conto, facciamo sempre riferimento ad una teoria, ad uno schema logico, ad una elaborazione della mente, prima di compire ogni piccolo gesto.

Perchè ci è necessario immaginare le conseguenze del nostro gesto: ed in quel momento, ci diventa necessario generalizzare, passare dal particolare del nostro atto al generale di una teorizzazione.

Tutto questo è tanto più vero nell’ambito della finanza e degli investimenti: ed anche se moltissimi (la grandissima parte) degli investitori non se ne rende conto, ciò che accade ogni giorno sui mercati finanziari va (solo per una parte, ma non piccola) attribuito alle teorie di Smith, di Fisher, di Ricardo, di Sharpe, di Tobin, di Fama, e degli altri studiosi che in questo Blog sono stati richiamati alla vostra attenzione centinaia di occasioni.

Dell’ultimo anno, non si può non sottolineare il ritorno di Keynes, economista britannico degli Anni Trenta del secolo scorso.

Non ci proponiamo in questo Post di approfondire sul pensiero economico di Keynes. ci saranno altre sedi ed altre occasioni. Il lettore interessato ci può contattare con le modalità già note.

Ci limiteremo qui a toccare l’argomento Keynes con riferimento alla strettissima attualità: il Recovery Fund europeo, ed il Piano Biden degli Stati Uniti.

Come abbiamo scritto, in modo più dettagliato, nel nostro The Morning Brief per le ultime due settimane, tutto il Mondo si è “italianizzato”.

Quelli che per decenni sono stati gli indicatori del “problema Italia” (elevato deficit e debito pubblico, cronica disoccupazione, ritmi di crescita vicini allo zero) negli ultimi 12 mesi sono stati “sdoganati” nel senso che … non sono più un problema.

Nel Mondo, si riconcorrono gli appelli agli Stati: “spendete di più”. E questa volta, sui mercati finanziari, tutti o quasi fanno festa.

Dietro c’è per l’appunto la teoria di Keynes, alla quale si attribuisce la fuoriuscita dalla profonda depressione economica degli anni Venti e Trenta del secolo scorso.

Senza avere la pretesa di smentire Keynes e criticare la sua teoria, ci sentiamo però di affermare che la crisi del nuovo Millennio ha poco in comune con quella del 1929 ed anni seguenti, E che se le cause sono diverse, anche i rimedi probabilmente dovrebbero essere differenti.

La sola similitudine fondata, a nostro giudizio, è quella che si rifà alla Germania di Weimar.

Per il resto, si tratta di situazioni del tutto differenti, e questo dovrebbe risultarvi ovvio anche soltanto se pensate al fatto che sono trascorsi 100 anni di storia.

Allo scopo di aiutarvi a ricostruire ciò che è successo, e ciò che è cambiato, negli ultimi 100 anni, a proposito delle politiche economiche (monetarie e fiscali) per combattere le crisi, dei loro successi e dei loro insuccessi, abbiamo trovato un utilissimo articolo del Financial Times, che vi proponiamo qui in lettura.

Lettura dalla quale risulta evidente una certa “ciclicità” che interessa le teorie economiche dominanti. In ragione della quale, noi ci sentiamo di ripetere che anche se oggi è “di moda” Keynes, per noi investitori guardando al futuro è più utile rileggere Wicksell.

I temi affrontati da Keynes, oggi, risultano più “spendibili” nel contesto politico rispetto a quelli di Wicksell: fanno contenti tutto, o quasi.

Ma per i nostri portafogli di investimento è necessario guardare OGGI alle conseguenze che si vedranno DOMANI.

Recce’d ogni giorno approfondisce questi temi in The Morning Brief. data la particolare importanza di questi temi, li riprenderemo anche nel Blog. E ovviamente per approfondire ci potete anche contattare.

2021_Jan_359.png


The other week I caught sight of a headline declaring that the IMF was warning against cuts in public spending and borrowing. The report stopped me in my tracks. After half a century or so as keeper of the sacred flame of fiscal prudence, the IMF was telling policymakers in rich industrial nations they should not fret overmuch about huge build-ups of public debt during the Covid-19 crisis. John Maynard Keynes had been disinterred, and the world turned upside down.

To be clear, there is nothing irresponsible about the IMF’s advice that policymakers in advanced economies should prioritise a restoration of growth after the deflationary shock of the pandemic. The fund prefaced a shift last year, and most people would say it was common sense to allow economic recovery to take hold. Nations such as Britain might have learned that lesson from the damage inflicted by the ill-judged austerity programme imposed by David Cameron’s government after the 2008 financial crash.

And yet. This was the IMF speaking — the hallowed (for some, hated) institution that, as many Brits will recall, formally read the rites over Keynesianism when in 1976 it forced James Callaghan’s Labour government to impose politically calamitous cuts in spending and borrowing. This is the organisation that in the intervening years had a few simple answers to any economic problem you care to think of: fiscal retrenchment, a smaller state and/or market liberalisation. The advice was heralded as the Washington consensus because of the IMF’s location.

My first job after joining the Financial Times during the early 1980s was to learn the language of the new economic orthodoxy. Kindly officials at the UK Treasury explained to me that the technique of using fiscal policy to manage demand, put to rest in 1976, had been replaced by a new theory. Monetarism decreed that as long as the authorities kept control of the money supply, and thus inflation, everything would be fine. The snag was that every time the Treasury alighted on a particular measure of the money supply to target — sterling M3, PSL2, and M0 come in mind — it ceased to be a reliable guide to price changes. Goodhart’s law, this was called, after the eponymous economist Charles.

By the end of the 1980s, monetarism had been ditched, and targeting the exchange rate had become the holy grail. If sterling’s rate was fixed against the Deutschmark, the UK would import stability from Germany. It was about this time that a senior aide to the chancellor took me to one side to explain that one of the great skills of the Treasury was to perform perfect U-turns while persuading the world it had deviated not a jot from previous policy. This proved its worth again when the exchange rate policy was blown up by sterling’s ejection from the European exchange rate mechanism in 1992. The currency was quickly replaced by an inflation target as an infallible lodestar of policy. The eternal truths amid the missteps and swerves were that public spending and borrowing were bad, tax cuts were good, and market liberalisation was the route to sunlit uplands.

The pound’s ERM debacle was followed by a ferocious budgetary squeeze, and, across the channel, the eurozone was designed to fit a fiscal straitjacket. Financial market deregulation, we were told, oiled the wheels of globalisation. If madcap profits and bonuses at big financial institutions prompted unease, the answer was that markets would self-correct. Britain’s Labour government backed “light-touch” regulation in the 2000s. The Bank of England reduced its oversight of systemic financial stability. The abiding sin threaded through it all was that of certitude. Perfectly plausible but untested theories, whether about the money supply, fiscal balances and debt levels, or market risk, were elevated to the level of irrefutable facts.

Economics, essentially a faith-based discipline, represented itself as a hard science. The real world was reduced by the 1990s to a set of complex mathematical equations that no one, least of all democratically elected politicians, dared challenge. Thus detached from reality, economic policy swept away the postwar balance between the interests of society and markets. Arid econometrics replaced a measured understanding of political economy. It scarcely mattered that the gains of globalisation were scooped up by the super-rich, that markets became casinos and that fiscal fundamentalism was widening social divisions. Nothing counted above the equations.

And now? After Donald Trump, Brexit and Covid-19, it seems we are back at the beginning. Time to dust off Keynes’s general theory.

Mercati oggiValter Buffo
2021: l'anno che risolve (parte 2)
 

Oggi Recce’d pubblica sei nuovi Post. Il lancio della nuova impostazione di questo Blog (a temi, e con un nuovo layout) è stato rinviato al secondo trimestre 2021 in ragione della rapidissima evoluzione della situazione dei mercati finanziari nel mese di gennaio. Per noi di Recce’d, sono sempre i mercati a dettare i tempi. In aggiunta, oggi le occasioni per gli investitori sono le più grandi di una generazione. e noi di certo non vogliamo perderle di vista.

2021_Jan_376.png
2021_Jan_375.png

In questo Post, vi parliamo di un atteggiamento (linea politica) che non arriverà alla fine del 2021. Neppure alla metà del 2021, secondo la nostra opinione.

Per questo, vale la pena di prenderne nota: perché sarà come un reperto del nostro passato.

L’uomo che del quale si parla nelle due immagini qui sopra e nell’immagine che segue è un esponente, di altissimo livello, della Banca Centrale USA: uno dei più ascoltati sui mercati finanziari.

I mercati hanno fiducia in ciò che dice Jim Bullard, da anni.

Recce’d è qui a dirvi questo: gli operatori di mercato hanno fiducia in lui, ma non per le ragioni che si potrebbero immaginare: E soprattutto, non nell’interesse vostro, di voi lettori ed investitori finali, che siate individuali oppure Istituzionali.

2021_Jan_372.png

Ve lo dimostriamo subito.

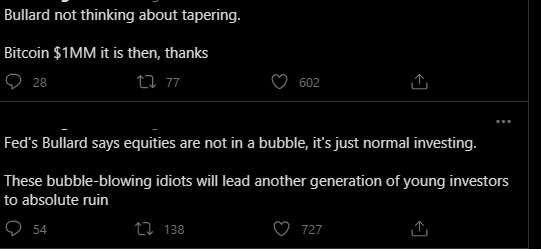
Alla tv CNBC, qui sopra Bullard dichiara: “Non vedo bolle finanziarie, da nessuna parte. E’ soltanto normale attività di investimento”.

Come fidarsi di quest’uomo, che sceglie, non a caso, il termine “normale” se nel medesimo istante si può leggere quello che leggete nelle due immagini qui sotto?

Immagini dove si elencano “all-time highs” (massimi di ogni tempo) ed anche “all-time lows”. Tutto normale, di fronte di questi dati, davvero non si può sentire.

Messaggio personale per Jim: e dai, Jim, già che te la stai ridendo, almeno non ci prendere in giro!

2021_Jan_373.png
2021_Jan_374.png
Mercati oggiValter Buffo
Tra Wicksell ed Ackerlof
 

Oggi Recce’d pubblica sei nuovi Post. Il lancio della nuova impostazione di questo Blog (a temi, e con un nuovo layout) è stato rinviato al secondo trimestre 2021 in ragione della rapidissima evoluzione della situazione dei mercati finanziari nel mese di gennaio. Per noi di Recce’d, sono sempre i mercati a dettare i tempi. In aggiunta, oggi le occasioni per gli investitori sono le più grandi di una generazione. e noi di certo non vogliamo perderle di vista.

2021_Jan_365.png

La vicenda Gamestop Robinhood Citadel, come già abbiamo scritto, non è finita, né si concluderà a breve.

La Audizione al Congresso di Washington, qualche giorno fa, ce lo ha detto in modo chiaro. Cinque ore di Audizione non sono state sufficienti neppure per AVVICINARE il cuore di questo problema.

2021_Jan_362.png

L’Audizione di fatto si è risolta in uno scrutinio, in qualche caso appuntito, del modo di operare di Robinhood. Da qui, a comprendere come la vicenda Gamestop si è sviluppata, c’è molta strada da percorrere.

Moltissima strada, poi, se si intendesse arrivare a comprendere quali sono i meccanismi del mercato di Borsa che oggi rendono possibile una vicenda come questa, e ne renderanno possibili altre nei prossimi mesi.

L’Audizione al Congresso, quindi, ha lasciato le cose come erano prima. Di concreto, noi ne ricaviamo che:

  1. la vicenda si prolungherà, e probabilmente si allargherà, nei prossimi mesi; e che

  2. la vicenda è complessa ed il pubblico (così come il Congresso) la ha capita soltanto per una piccola parte.

2021_Jan_364.png

La nostra “missione”, fin dal giorno nel quale l’iniziativa chiamata Recce’d è nata, è in primo luogo quello di aiutare a capire. Se non si è capito, non si possono evitare gli errori.

Per capire qualche cosa di più, vi sarà utile leggere, con grande attenzione, un articolo che (lo anticipiamo) è “difficile” sia nella forma sia nella sostanza”.

Ma è indispensabile, affrontare questa “difficoltà”: la vicenda Gamestop Robinhood Citadel non è facile, è difficile, ma se non la capite, nella sua sostanza, allora non capire che cosa succede intorno a voi, e sui mercati finanziari, in questo 2021.

L’articolo fa riferimento alle teorie del professor Akerlof, che è sia Nobel per l’Economia sia marito della Ministra del Tesoro USA (ex Federal Reserve) Janet Yellen.

Wicksell, che oggi chiamiamo in causa in un altro Post, ha lavorato sul tema dei tassi di interesse e del mercato che li determina, Akerlof invece si concentra proprio sul funzionamento di questo mercato:: ci aiuta a capire il comportamento dei vari attori, delle varie parti che compongono quella entità dai contorni indefiniti che tutti chiamiamo “mercato finanziario”.

As Treasury Secretary Janet Yellen puzzles through the GameStop drama, she will likely see insights at every turn from a crucial source: her Nobel-prize-winning husband, George Akerlof.

His discovery was that both sides of a trade know that one side is more informed. This “asymmetric information” drives buyers and sellers apart, completely silencing the market for used cars in his famous example. The translation to securities markets is that asymmetric information drives bids and asks apart, to allow market makers to recoup from uninformed trades what they lose to the informed trades picking them off. This subsidy from uninformed trades pervades the interaction of retail traders with securities markets, whether they know it or not, and it set the stage for the recent show. We can expect it to figure in whatever policy response comes next.

Many if not most people have no view on the pricing of any one stock. To this population, paying a bid-ask spread is getting nothing for something, paying for the mistaken impression that they might know where a stock is going next. They can punt this problem by investing in actively managed funds, though now they have to trust that the managers beat not only the spreads, but also their own expense ratios. Alternatively, they can avoid the problem altogether by indexing. Doing so lowers costs on both fronts: lower expense ratios because investing mechanically is cheap, and lower spreads because index funds step around Akerlof’s trap by signaling the lack of an informational advantage about individual stocks more clearly than individuals can do on their own.

They do this by trading in big, predetermined baskets, such as the entire S&P 500 or Russell 2000. These cost savings have attracted trillions of dollars to passive management, and indexing is now the typical retirement plan for a work-force entrant. But where retail investors trading individual stocks are likely getting nothing for something, those who index instead are hoping to get something for nothing. It is this hope that has dimmed a little in recent weeks.

What indexers want for nothing is the alignment of prices with prospects for future cash flows and value. Those sending a slice of their month-end paychecks to a Russell 2000 index fund hope that others find it in their own interest to keep those 2000 prices in line with the companies’ prospects. And while this hope can withstand buying GameStop for $4.34 at the end of June, $10.20 at the end of September, and then $18.84 at the end of December, it can’t withstand many more episodes like buying GameStop for $325 at the end of January.

How could self-interested capital let this extreme price happen? It appears that many active investors did find it in their interest to bet against the stock as it rose in 2020 by supplying more shares with short sales, but then were squeezed until they took back that supply by covering. That’s when the price went nuts.

So, if squeezes are a problem, can indexers freeload in peace if regulators try to prevent squeezes? Maybe, but attempts to prevent squeezes could endanger the price discovery that indexers and others depend on. Traders disagree, and society discovers prices when it lets this disagreement play out. If traders disagree strongly then some will short aggressively and others will buy long perhaps on margin. Now and then the shorts will run out of cash, so it’s a short squeeze.

Other times, the longs run out of cash, and it’s a bear raid. The traders short of cash can try to raise more, and investors will provide it if warranted and possible. But at what point does the law step in and yell stop? When the price crosses a line? Who decides that GameStop at $100 is OK, but not $101? There may have been bad actors in the GameStop episode, and there are long paper trails to follow before we understand who really did what. But the risk of squeezes and raids may be too bound up in the resolution of honest disagreement to remove without harming price discovery.

Secretary Yellen will see Professor Akerlof’s insight at work not just in the indexing by retail investors, but in their stock trading as well. The customers of Robinhood figure prominently in the GameStop narrative, and much has been made of the zero commissions they pay, and the role of Citadel’s payment for order flow in this “freebie.”

The arrangement might seem sneaky, but at its core it simply monetizes the randomness of Robinhood customers’ trades with respect to what happens next, and hands some of that value back to them. Through Akerlof’s logic we can see the profit from charging a portion of the prevailing spread for uninformed trades. This profit is apparently big enough to eliminate the commission.

The lower cost undoubtedly boosts the democracy of retail participation in the markets, including in squeezes, and this could tempt regulators to protect markets from crowdsourced enthusiasms and retail investors from themselves by raising the cost or limiting access or participation. But markets have always gathered and incorporated information from the diverse experiences of retail and other investors. The consequences for price efficiency can benefit society even if the average retail trade is uninformed and some retail investors make bad bets.

For many investors, reasonable prices are all they want from the markets, and $325 for GameStop was probably not reasonable. So it may seem obvious to some that society should make sure this never happens again. But while reasonable prices might sound like a reasonable expectation, it is not necessarily reasonable to expect something for nothing. The people doing the hard and costly, yet critical work of price discovery have clashed many times before. They will clash again. The resulting sparks might easily be a reasonable price to pay.

Christopher Geczy is an adjunct professor of finance and academic director of the Jacobs Levy Equity Management Center for Quantitative Financial Research at the Wharton School.

David Musto is the Ronald O. Perelman professor in finance and faculty director of the Stevens Center for Innovation in Finance.

Mercati oggiValter Buffo