Mosse disperate: la Federal Reserve
week_04_Oct_2019_021.png

Parleremo ancora della crisi dei repos sul mercato interbancario USA, e delle mosse fatte dalla Federal Reserve, perché la situazione è in piena evoluzione. Con maggiore dettaglio, ci lavoreremo poi per i nostri Clienti in The Morning Brief.

Vediamo di mettere in evidenza, qui, le cose più urgenti.

Ci sono due informazioni, per voi lettori, nell’immagine qui sopra:

  1. Il massimo consigliere economico del Presidente Trump, Larry Kudlow, è tornato a chiedere alla Federal Reserve di agire in modo più aggressivo: e questo accade dopo che la Federal Reserve ha già tagliato i tassi di interesse ufficiali due volte, e dopo che la Fed ha anche avviato la (ormai notissima) operazione di finanziamento del mercato dei repos, ovvero di immissione di nuova liquidità sul mercato interbancario

  2. il grafico invece racconta che anche questa settimana, ovvero dopo che la Fed ha annunciato di avere avviato operazioni di immissione PERMANENTE (nell’immagine di chiusura del Post, la parte bassa) e non transitoria, di liquidità, le banche hanno richiesto la medesima quantità di liquidità TRANSITORIA che chiedevano a settembre, quando i tassi sui pronti-contro-termine toccarono il 10%

Vi sembrano argomenti complicati? Non lo sono. Vi sembrano argomenti lontani da voi e da noi? non lo sono, assolutamente.

I fatti che vi documentiamo qui sopra ci toccano, come investitori ed anche come semplici operatori dell’economia, in modo diretto e significativo.

La crisi di settembre, che è stata una crisi di liquidità seria e profonda, NON è stata risolta dagli interventi della Banca Centrale USA. Le banche americane chiedono ancora, a tutto oggi, un supporto extra, un intervento eccezionale e quotidiano, alla Banca Centrale USA. Le banche, il sistema delle banche, negli Stati Uniti, è sotto stress. C’è una crisi, e non va via.

C’è una crisi nella liquidità tra banche. Dopo tutti gli interventi che abbiamo citato, e dopo due tagli ai tassi ufficiali di interesse. Il consigliere del Presidente Trump va in pubblico a dire che non basta.

Tutti questi dati di fatto impongono a tutti noi investitori di farci almeno due domande:

  1. dove sta la crisi? dove è localizzata? in quale comparto del mercato?

  2. se la crisi non rientra, neppure dopo tutti gli interventi che abbiamo citato (nell’immagine di chiusura del Post, il primo dei due grafici), ciò significa che la Federal Reserve di fatto ha perso il controllo del mercato?

Noi daremo, nei prossimi giorni, adeguate risposte a queste domande ai nostri Clienti, in The Morning Brief, ripartendo proprio dalle posizioni che noi abbiamo fatto nei portafogli modello molti mesi fa.

Una conclusione però la vogliamo anticipare qui: quelle che vedete qui sono mosse disperate, la Federal Reserve sta inseguendo una situazione che continua a sfuggirle, e il segnale che arriva a noi investitori è che è necessario orientare i propri investimenti in un modo diversa da quello che ci viene indicato dalle stesse Banche Centrali.

In chiusura di Post, ci sembra utilissimo anche fare un riferimento all’attualità: martedì scorso, 15 ottobre, c’è stato un rialzo degli indici di Borsa che ha riportato l’indice S&P 500 in “zona 3000”, e questo ha ovviamente catturato l’attenzione dei mezzi di informazione e di qualche commentatore.

I meno attenti hanno collegato quel movimento al rialzo con i risultati trimestrali delle banche USA: ed in effetti, il 15 ottobre, c’è stato … un sospiro di sollievo che ha fatto recuperare (ad esempio) il 3% a JP Morgan. Una banca che è pesantemente coinvolta nella crisi dei tassi interbancari. Il respiro di sollievo è spiegato dal fatto che non c’è stata la (temutissima) notizia negativa.

Molti hanno letto, in questo episodio del 15 ottobre, quello che non c’è, non ci poteva essere e non c’è mai stato.

Il 15 ottobre stati chiusi alcuni SHORT sui titoli bancari USA, che erano stati aperti in settembre proprio in conseguenza della crisi dei repos. Sarebbe ingenuo, per non dire “da polli”, lasciarsi ingannare da quel movimento, lasciarsi coinvolgere emotivamente, e cadere nella trappola.

Non c’è stata alcuna “svolta” martedì 15 ottobre, come poi i fatti hanno fatto vedere a tutti.

I fatti, che sono la sola cosa che conta, restano quelli che erano prima del 15 ottobre. Se vi occupate dei vostri investimenti, sarà utile fare attenzione alle cose reali, e non perdersi dietro a cose senza importanza.

week_04_Oct_2019_029.png
Valter Buffo
Previsioni meteo: catastrofe in arrivo?
week_04_Oct_2019_025.png

Non ci appassiona molto il dibattito sui “catastrofisti”: anzi, per dirla tutta non ci appassiona per nulla.

Non ci sentiamo coinvolti: il nostro mestiere è quello di analizzare giorno dopo giorno, i fatti, le notizie e anche le false notizie o fake news, per costruire giorno dopo giorno i risultati dei nostri Clienti.

In queste settimane, però, ci capita di legge un numero crescente di previsioni catastrofiche sul futuro, anche prossimo, dei mercati finanziari, ed è per questo che oggi (con uno sforzo e con poco entusiamo) ritorniamo sul tema.

week_04_Oct_2019_026.png

Abbiamo già chiarito in passato, e lo ripetiamo oggi, che non ci riguarda la distinzione fra

  • catastrofisti, ovvero quelli che vanno alla ricerca della frase ad effetto, e del clamore; e

  • ottimisti a pagamento, quei personaggi che, per conto delle Reti di promotori finanziari e delle grandi banche di investimento puntano soltanto a “tranquillizzare gli investitori” nel senso che puntano a tenerli per sempre investititi come sono oggi, ovvero sui lucrosi Fondi Comuni di investimento.

I primi puntano soltanto ad attirate l’attenzione, i secondo puntano soltanto a prendere dalle tasche degli investitori le commissioni dei Fondi Comuni di Investimento

week_04_Oct_2019_027.png

Tra catastrofisti e ottimisti a pagamento, Recce’d ha scelto la terza strada: né catastrofisti, né ottimisti, semplicemente realisti.

La nostra posizione è chiara: i risultati degli investimenti e dei portafogli sono sempre stati, e sempre saranno, determinati dalla realtà dei fatti. La nostra strategia di investimento, che abbiamo tradotto nei portafogli modello, non punta sulla catastrofe e non ha alcun bisogno di una catastrofe per centrare i propri target. Il nostro lavoro si concentra invece su un ri-avvicinamento della realtà delle economie con i numeri, a volte davvero astrusi, che si vedono sui mercati finanziari.

E come potete leggere qui sotto, la nostra visione strategica si sta diffondendo anche presso il pubblico: nell’ultima settimana, persino attraverso il New York Times!

week_04_Oct_2019_023.png

Ritorniamo al tema del Post, per chiudere. Ci sembra un grave errore giocare con le catastrofi, ma è forse un errore anche più grave preoccuparsi di una catastrofe soltanto dopo che è avvenuta. Fingere di non vedere, fingere di non sapere, come certe pubblicità martellanti che ogni giorno ci parlano di Supereroi e di scudi.

Proprio come se i loro Clienti fossero dei bambini, a cui raccontare che “no, non viene l’Uomo Nero”.

La medesima cosa accade spesso, purtroppo, in Italia: quando c’è un evento tragico (un terremoto, ad esempio, un’alluvione) e si accelera sulle misure di prevenzione. Purtroppo, soltanto per un breve periodo, i primi tre o sei mesi. E purtroppo, quando ormai non serve più a chi ha già sofferto gravi perdite.

week_04_Oct_2019_028.png
Valter Buffo
Mosse disperate: la Manovra Finanziaria
week_03_Oct_2019_017.png

Chi segue con attenzione il Blog, ma pure la nostra pagina riassuntiva settimanale, lo ricorderà: abbiamo suggerito a tutti i lettori di NON dare per scontata l’approvazione della Manovra Finanziaria in Italia.

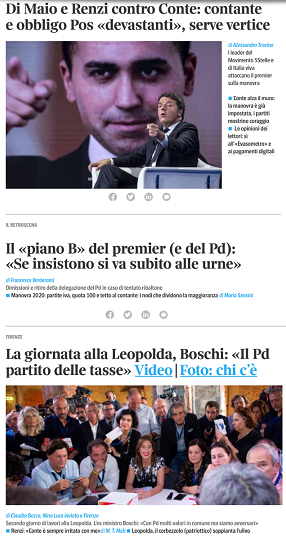
Il dibattito di questi giorni documenta che la stessa stabilità di Governo è già stata messa sul tavolo come arma di offesa, nel corso del dibattito sulla Manovra (immagine in basso).

Non sappiamo fino a che punto ci sia spazio di mediazione. Non sappiamo dire se alla fine si troverà il solito accordo sul “tirare a campare”, un tipo di accordo a cui l’Italia è ricorsa in passato, ed in molte occasioni.

Non sappiamo se di questa fragilità del Governo qualcuno tenterà di approfittare.

Ci sentiamo però di suggerire ai lettori di NON dare per scontata una soluzione di compromesso: e di tornare, con la mente, ai primi giorni di agosto: quanti autorevoli commentatori, allora, attribuivano una probabilità elevata ad un Governo M5S - PD?

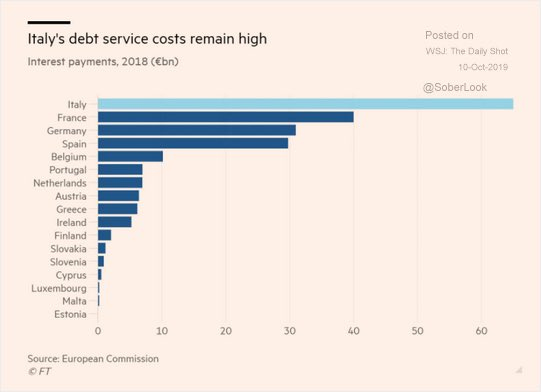
Per questo, ai nostri lettori ci sentiamo di suggerire di non dare per scontato nulla: né sui BTp, né sulla Borsa di Milano. Lasciate perdere i grafici dell’analisi tecnica, ed anche le promesse di Draghi: utilizzate la vostra intelligenza per ragionare sulle questioni di sostanza (immagine in apertura di questo Post).

week_04_Oct_2019_020.png
Valter Buffo
Lezioni di investimento
 

Come molti sapranno, ottobre 2019 è stato proclamato “Mese dell’Educazione Finanziaria”. Recce’d lo ha celebrato inaugurando un Corso di Finanza e Mercati su SoldiOnline.it che si completerà entro la fine del 2019.

Detto della nostra iniziativa, vediamo anche che cosa stanno facendo gli altri, allo scopo di promuovere l’educazione finanziaria.

week_03_Oct_2019_015.png

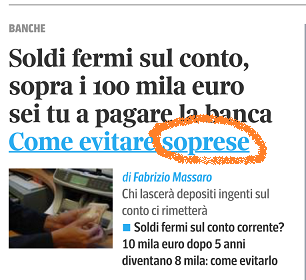
L’immagine qui sopra ci serve per sottolineare che … non siamo gli unici ad incorrere in alcuni errori di battitura, o refusi, typos se volete chiamarli all’inglese. Noi facciamo tutto il possibile per intercettarli, ma qualche volta a noi sfuggono. E non soltanto a noi.

Ma questo è soltanto un problema di forma: andiamo invece a vedere la sostanza.

week_03_Oct_2019_019.png

In più di una occasione, abbiamo portato al lettore evidenza di come la stampa nazionale adotti, quando si tratta di informazione finanziaria, un atteggiamento partigiano. In buona oppure in cattiva fede, non tocca a noi di dirlo.

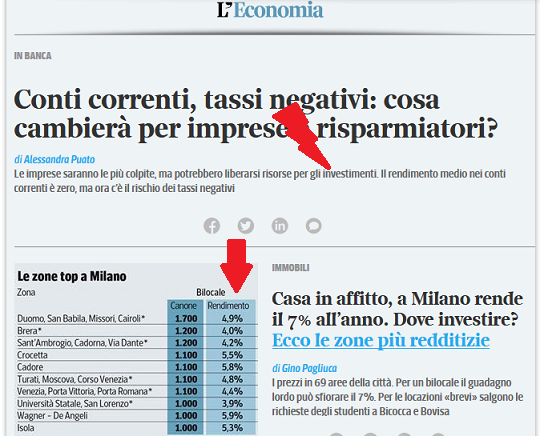
Ci ha colpito, nell’immagine sopra, il tentativo palese di fare vedere al lettore che esiste anche un altro lato, un lato buono, dei tassi negativi di interesse. Tentativo riuscito? A noi pare di no, come scriviamo anche in un altro Post di oggi.

Vi chiediamo poi di notare la attività “promozionale” a favore del settore immobiliare: e qui parliamo degli affitti a Milano, che avrebbero un “rendimento” del 7%. Detto che, come è ovvio, il “rendimento” di questo investimento deve essere misurato tenendo conto anche del valore del sottostante (l’immobile) che può salire, ma pure scendere, e poi deve tenere conto di leggi, regolamenti, periodi di non utilizzo, e altro, c’è poi da notare che il 7% strillato nel titolo non lo si trova poi nella tabella a fianco.

Un altro refuso?

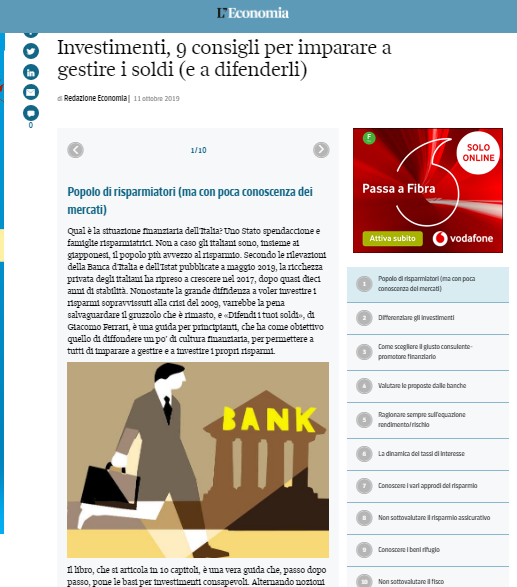
Forse l’educazione finanziaria potrebbe essere utile anche in alcune redazioni dei quotidiani? Occupiamci allora proprio delle guide che i quotidiani stessi pubblicano. Nell’immagine che segue, quella apparsa qualche giorno fa sul Corriere della Sera.

week_03_Oct_2019_020.png

Nel testo di apertura, che potete leggere sopra, si parla nuovamente della “grande diffidenza a voler investire”, che già in passato noi abbiamo raccontato, e motivato facendo riferimento alla qualità (scarsa) dei servizi che l’industria del risparmio oggi mette a disposizione dei risparmiatori in Italia.

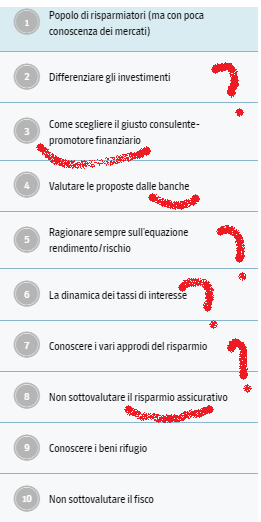
Ma oggi richiamiamo invece la vostra attenzione sulla scelta degli argomenti, che abbiamo ripreso anche nell’immagine qui sotto.

week_03_Oct_2019_020bis.png

Come vedete qui sopra, la scelta degli argomenti è poco lineare, poco ordinata, ma di sicuro non è casuale: si propone al lettore una scelta limitata a tre categorie di operatori (i promotori finanziari, le banche e le assicurazioni) e poi si scelgono tre tra i possibili tremila concetti, e precisamente il rischio/rendimento, la diversificazione e la dinamica dei tassi di interesse, proprio per allinearsi alle pratiche commerciali vigenti oggi nell’industria del risparmio.

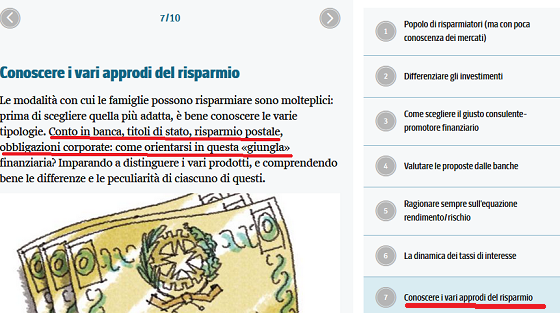
La sola curiosità che ci è nata riguarda gli “approdi del risparmio”: a che cosa si riferisce questa definizione? Andiamo a leggere nell’immagine sotto.

Attenzione, amici lettori: conto in banca, titoli di Stato, risparmio postale, obbligazioni corporate NON sono i vostri “approdi del risparmio”: sono soltanto un piccolo sotto-insieme di un mondo dell’investimento che per fortuna è molto più ampio ed offre decine e centinaia di altri “approdi”, molto più interessanti e convenienti per voi.

Guide di questo tipo non fanno un buon servizio al “mese dell’Educazione Finanziaria”-

week_03_Oct_2019_020ter.png
Mercati oggiValter Buffo
La resa dei conti (parte 1)
week_03_Oct_2019_040.png

Da tempo mettiamo in nostri Clienti sull’avviso. Da tempo ripetiamo, anche attraverso il Blog, che ci stiamo avvicinando ad un punto di svolta, e non per questo 2019: siamo vicini ad un punto di svolta epocale.

Tutti i nostri Clienti, sia per gli strumenti utilizzati, sia per l’impostazione della strategia, sia per la selezione delle informazioni utilizzate, hanno a disposizione una strategia che li mette dalle conseguenze indesiderate, da eventuali episodi di turbolenza (anche violenta) che i mercati dovessero affrontare. E non basta: sono posizionati in modo tale, che questo momento di svolta sarà per loro anche una opportunità per fare performance con i propri investimenti finanziari.

Alla base di queste nostre scelte, c’è come tutti sapete una accurata analisi dei dati e delle notizie, che noi abbiamo proposto quotidianamente ai nostri Clienti, ed anche con una diversa frequenza ai lettori di questo Blog. Sono valutazioni pubbliche, che sono ancora disponibili a distanza di anni.

E in questo, lo ricordiamo, noi siamo UNICI nell’intero panorama italiano dei servizi agli investitori.

Questo Post ci serve per segnalare a tutti i lettori che le analisi fatte da Recce’d negli ultimi anni stanno trovano, in modo progressivo, riscontri sempre più ampi anche presso le cosiddette “fonti ufficiali”.

Una Istituzione autorevole come la Banca dei Regolamenti Internazionali, Istituzione che fa da Banca Centrale alle Banche Centrali, e che quindi fa “parte del sistema” in tutto e per tutto, ha pubblicato qualche giorno fa due documenti molto articolati e dettagliati, documenti dedicati agli effetti delle politiche monetarie ultra-espansive delle Banche Centrali.

Chi ne volesse ricevere copia, non ha che da scrivere alla nostra casella di posta.

Nei due documenti, troverete argomenti e valutazioni critiche che Recce’d propone da anni, anche in una sede pubblica come il Blog.

Proprio su analisi e valutazioni come queste Recce’d ha posizionato i portafogli modello. I nostri Clienti, con un supporto del genere, non possono che essere ancora più tranquilli.

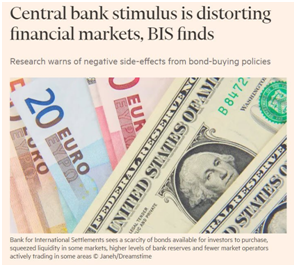
Riportiamo qui sotto una sintesi estrema, pubblicata in settimana dal Financial Times, e scritta da due esponenti della stessa Banca dei Regolamenti Internazionali.

Philip Lowe, Jacqueline Loh. October 7 2019

The global financial crisis presented central banks with unprecedented challenges, and their response was to take extraordinary actions. A decade on, we can say that these measures succeeded in saving the global economy from deflation, but also introduced some distortions in a few areas of the capital markets. Many central banks introduced unconventional monetary policy tools following the crisis. They embarked on large-scale asset purchases and expanded lending programmes, increasing their balance sheets to historic levels. Interest rates were cut below zero in several countries. Two committees at the Bank for International Settlements released complementary reports today assessing the effectiveness of unconventional monetary policy instruments and analysing the impact of large central bank balance sheets on market functioning.

Unconventional policy tools emerged out of necessity. In the countries hardest hit by the economic crisis, the financial sector stalled and stopped doing its job, hamstrung by losses and drained of liquidity. The subsequent recession sent unemployment soaring. With inflation and interest rates at low levels, the limited room for conventional policy manoeuvre was quickly exhausted. On balance, central bankers say that the results of unconventional policies have been positive. Interventions helped smooth investor and consumer expectations and jump-start markets. Research by bankers and academics points to a positive response of economic activity to the extra stimulus provided by unconventional tools. The risk of a deflationary spiral was largely avoided, though inflation still undershot central bank objectives.

Balance sheet-expanding policies aimed at improving market functioning delivered on this front. Balance sheet policies aiming primarily to provide monetary stimulus had some side-effects on market functioning The path has been neither smooth nor straight, and some policies have been more successful than others. The reports conclude that corrections to the initial plans were necessary in view of the experience gathered in the course of implementation. Balance sheet policies aiming primarily to provide monetary stimulus had some side-effects on market functioning — especially in terms of reducing the availability of bonds in the market — which were addressed by central bank countermeasures. In addition, the style of central bank communication about policy intentions and use of these tools had to be adjusted to changing circumstances and fine-tuned to the interpretations that market participants gave to policy messages.

Monetary policy is a powerful but not very precise tool and prolonged easing can have side-effects. In part, it works by stimulating aggregate expenditure in a slump by encouraging investors and consumers, who have become overly cautious, to take more risk. Unconventional tools work the same way and, as the reports discuss, protracted use may also encourage imprudent behaviour by market participants. In a world with open financial borders, it also has spillovers. Investors obtaining cheap funding at home can seek returns abroad, and recipient economies need to manage capital flows in a way that is consistent with their own priorities and needs.

The central banks that used unconventional policies report that these tools have earned a place in their policymakers’ toolbox. They can provide additional policy space and flexibility, allowing a central bank to achieve its mandate when conventional tools have reached their limits. In a world of low inflation and structurally low real rates, they may become increasingly important. Another lesson is that the tools need to be complemented with measures that reduce side-effects. Such measures could include securities lending facilities that mitigate the scarcity effects from central bank asset purchases, and policies that reduce the impact of negative rates on banks funded by retail deposits. Money markets must maintain sufficient capacity to function after the extraordinary liquidity is withdrawn, and central banks must preserve operational flexibility to address unexpected changes.

Central banks also need to strike the right balance between providing guidance that reduces uncertainty and unduly narrowing down central bankers’ options to respond to changing circumstances in the future. The reports suggest that unconventional tools’ effectiveness can be strengthened if central banks communicate that they are willing and able to use them. This is best done in a way consistent with each bank’s legal mandate and institutional framework. Central bank credibility is a major determinant of the effectiveness of monetary policy and this applies as well in the use of unconventional tools. At the same time, their use is best seen as one component of an overall public policy framework that encompasses fiscal and prudential policy responses. Policymakers should avoid placing a disproportionate burden on monetary policy.

Philip Lowe is governor of the Reserve Bank of Australia and chair of the Committee on the Global Financial System at the BIS. Jacqueline Loh is chair of the BIS Markets Committee and a deputy managing director at the Monetary Authority of Singapore

Mercati oggiValter Buffo