Strategia di portafoglio per il secondo semestre: come investire (parte 5)

Come reagiranno i mercati (Fondi Comuni, ETF e retain investors)  agli utili di Netflix, di Facebook, ma pure di Intel, e ai ricavi in calo di Amazon?

Ci ha molto colpito, un mese fa, il fatto che Morgan Stanley prima di questa stagione delle trimestrali avesse deciso di "tagliare" i Tecnologici USA. E la cosa non colpì soltanto noi di Recce'd.

Even Morgan Stanley, a bastion of Wall Street "business as usual", has uncharacteristically issued a twin pair of reports warning investors to get out the markets generally and the FAANG stocks in particular. 

Calling the escalating trade disputes between the US and rest of the world a 'vicious cycle' that will put downward pressure on risk markets (i.e. stocks and bonds), MS predicts the Tech equity sector will be the one most affected:

"...we do think that 2Q earnings season will bring an inevitable acknowledgement from companies that trade tensions increase the risk to forward earnings estimates, even if managements don’t formally lower the bar. Throw in the fact that these stocks have rarely, if ever, been so over-loved and over-owned, and the risk of a proper rain storm in this zip code increases significantly."

(Source)

When a white-shoe sell-side firm like Morgan Stanley (i.e., "Must ... always ... keep ... clients ... fully ... invested ...") is admitting that these stocks are "over-loved and over-owned", you know the party is truly over.

Come sempre, sui mercati finanziari, le cose anche questa volta procederanno come già abbiamo visto in passato: ci sono centinaia, migliaia, decine di migliaia di avvisi e segnali che vengono ignorati perché la psicologia di massa IMPONE di non dare importanza a tutto ciò che non è "allineato". E poi, di punto in bianco, accade: e tutti si svegliano, in un solo momento, dall'ipnosi collettiva.

Vi ricordiamo che senza i titoli Big Tech, l'indice di Borsa USA nel 2018 sarebbe, ad oggi, decisamente sotto zero. Sotto i dati di Goldman Sachs al 30 giugno scorso.

Tutti sono carichi. Tutti sono "pieni". Tutti sono esposti. Molti sono "a leva". A loro, adesso, tocca di decidere: che fare?

wk1_aug_2018_010.png
Strategia di portafoglio per il secondo semestre 2018: come investire (parte 4)
wk1_aug_2018_009.png

In questo weekend di fine luglio, per noi è sorprendete NON leggere pagine e pagine di commenti carichi di entusiasmo sul dato per il GDP USA (4,1%) oppure sugli utili trimestrali.

Non riceviamo. Non arrivano. Non ci dicono "correte a comperare la Borsa!!!".

Sorpresa è dire poco. Tutto era stato "preparato" ad arte. Invece, silenzio.

Saranno già tutti in vacanza?

Riserveremo ai Clienti, sia in The Morning Brief sia in pubblicazioni dedicate, le indispensabili analisi di dettaglio su questa stagione delle trimestrali, che è per molti aspetti un punto di svolta epocale, come vedete sopra nel grafico.

In questo Post, visto che la Federal Reserve si riunisce dopodomani, e visto che alla recente Audizione al Congresso il Chairman Powell ha testualmente dichiarato che loro "non vedono spie rosse accese sui mercati finanziari", noi umilmente utilizziamo questo spazio per raccontare ai nostri lettori che una spia rossa c'è, è accesa, e lampeggia sempre di più. E non dovrebbe essere difficile da vedere, neppure per persone così tanto impegnate come i Vertici della Fed.

Ai prezzi di venerdì 27, il rapporto tra gli utili appena comunicati e i prezzi dei titoli è alto quanto lo era ai massimi della bolla dot.com dell'Anno Duemila. Questo rapporto, che ci dice quanto sono care le azioni USA, oggi è molto, molto, molto più alto di quanto lo fosse nel 2008. Un livello che può solo anticipare un disastro.

wk1_aug_2018_007.png

Come si spiega, allora, che negli Stati Uniti tra gli investitori non c'è preoccupazione? Le ragioni sono due:

  1. l'efficienza della catena che va dai media alle Reti di distribuzione di prodotti finanziari passando attraverso le grandi banche internazionali ("dovete sempre, sempre,sempre rimanere investiti")
  2. l'utilizzo, spregiudicato e a volte non consapevole, degli "utili attesi", ovevro del "P/E forward"

Occupiamoci del secondo punto: se invece degli utili di oggi, per calcolare il P/E utilizziamo gli utili dei prossimi 12 mesi, allora il mercato diventa meno caro. Sempre caro, ma non caro alla follia.

wk1_aug_2018_008.png

Il problema, così è risolto: basterà dire al cliente al dettaglio, al cliente retail, che le azioni sono care "perché i tassi sono bassi". Problema risolto: siete fregati. I prezzi oggi NON SONO interessanti, ma visto che ci attende un futuro semplicemente fantastico ...

Il rischio? Quale rischio? Non ci sono più, i rischi, in Borsa.

Invece Facebook, Intel, Exxon ci hanno appena detto che i rischi esistono. Ed esistono anche al di là dei singoli casi aziendali.

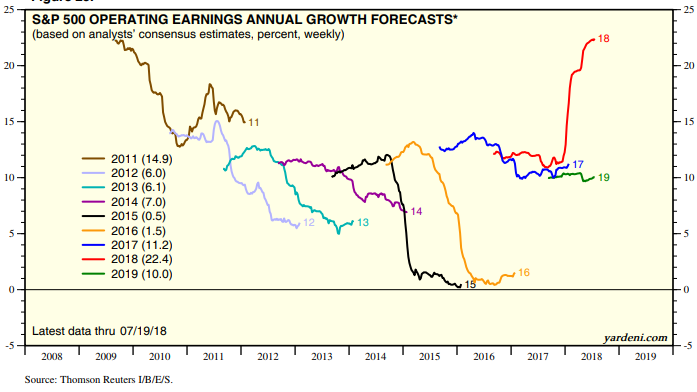
Nel grafico qui sotto, vedete bene che i tassi di crescita degli utili, in anni recentissimi, sono scesi dal 10% a zero in pochi mesi. Gli utili attesi, sono un numero stimato, incerto, non garantito: le prospettive cambiano. Come cambieranno nel prossimo semestre?

wk1_aug_2018_006.png
Strategia di portafoglio per il secondo semestre 2018: come investire (parte 3)

Abbiamo più e più volte preso posizione contro la parte lunga del mercato delle obbligazioni, anticipando che un rialzo dei rendimenti avrebbe fatto scendere i prezzi delle stesse obbligazioni, e quindi perdere soldi agli investitori.

Questo rialzo però non arriva mai: e per conseguenza, succede che le curve dei rendimenti in tutto il Mondo si appiattiscono.

La spiegazione è semplice: gli investitori, invece di guardare alle prossime settimane come in Borsa (leggi il Post precedente) alzano un po' lo sguardo, e vedono l'economia che rallenta (e questo, nel migliore dei casi).

Lo ha scritto in settimana anche il FMI.

wk3_jul_2018_011.png

Delle tante domande che questo tema porta alla mente, la più importante per noi investitori è: perché sei mesi fa tutti scrivevano di "crescita globale sincronizzata"? Per spingerci a fare cosa?

E perché ancora oggi, in un grafico come quello qui sotto, si scrive che le tariffe mettono a rischio il "global upswing" dei tassi di crescita? Uno, almeno uno tra i nostri lettori, è così bravo da trovare, nello stesso grafico, il "global upswing"? Dove è? Dove sta? Se lo individuate, per cortesia scriveteci.

wk4_jul_2018_001.png

I tassi a medio-lungo termine restano quindi bassi. Il problema, per noi investitori, qual'è? Ce ne sono molti, anzi moltissimi. Il primo è che le politiche monetarie in tutto il Mondo (inclusi gli Stati Uniti, attenzione: analizzate il grafico qui sotto) rimangono a tutto oggi ESPANSIVE.

wk4_jul_2018_004.png

Se le politiche sono espansive, allora dobbiamo farci due domande: 1) che cosa si potrà fare, nel caso in cui le economie rallentassero più del previsto? E 2) che cosa sarebbero costretti a fare, alla Fed ed alla BCE, se l'inflazione salisse sopra il 3%? Oggi sta al 2,9% negli Stati Uniti, al 2,2% in Eurozona, e i tassi ufficiali sono al 2% negli USA ed al MENO 0,40% in Eurozona. Ha un senso, secondo voi?

E poi, attenzione a ciò che succede sui mercati finanziari. Un esempio nel grafico in basso. I titoli obbligazionari High Yield, negli anni scorsi, per effetto delle scelte di Draghi, sono arrivati a rendere in media il 2,50% in meno, rispetto a quelli USA. Oggi però il rendimento è salito (il prezzo è sceso) fino al punto che le obbligazioni High Yield europee rendono più di quelle USA.

Cosa c'è che non va? Beh ... nel frattempo la Federal Reserve ha aumentato i tassi sette volte, mentre la BCE è rimasta ferma. Giudicate voi.

wk4_jul_2018_006.png
Strategia di portafoglio per il secondo semestre 2018: come investire (parte 2)

Sulla stagione delle trimestrali in corso negli Stati Uniti è stato montato un baccano mediatico senza precedenti. Poi: è arrivata la prima settimana, con nomi importanti (da JP Morgan a Goldman Sachs, da Netflix a Microsoft) e ... non è successo NULLA, con l'indice S&P 500 che chiude la settimana allo stesso livello dello scorso 13 luglio dopo avere oscillato in un intervallo infimo (1% tra il massimo ed il minimo). Nulla di nulla di nulla.

wk4_jul_2018_008.png

Quelli (e sono tanti) che stanno lavorando intensamente e senza risparmio di mezzi per "montare l'evento" scrivono e dicono che sarà il trimestre con il maggiore incremento degli utili dal 2011. Naturalmente, trascurano di dire che non sono gli utili a essere aumentati, ma le tasse a diminuire. E non è il problema più grave.

Il problema più grave è che anche uno studente delle superiori sa che, per le azioni, gli utili DI OGGI contano zero. Chi investe in azioni si compera gli utili FUTURI. Anche questo, però, i profeti del "rally di Borsa" si dimenticano di spiegarlo.

In molti, tra i commentatori più autorevoli, si domandano se la stagione delle trimestrali di luglio potrebbe finire, come fu tre mesi fa, in un "non evento", in un nulla di fatto. Noi vi proponiamo una visione alternativa.

E se poi finisse come sei mesi fa, invece che tre? E se finisse come a gennaio?

Analizzate il grafico qui sotto, quello dell'indice VIX.

wk4_jul_2018_003BIS.png

E notate poi che questo "crollo della volatilità" ha toccato, in misura davvero inquietante, anche il mercato delle obbligazioni.

wk4_jul_2018_002.png

Ed infine, vi facciamo vedere anche una misura della volatilità per il mercato dei cambi. Tre dati che giustificano la nostra domanda: e se poi tutto sfociasse in fatti analoghi a quelli di gennaio?

wk4_jul_2018_003.png
Un commento a caldo (parte 2)

L'impazienza del Presidente Trump sta raggiungendo livelli che mai avevamo visto in precedenza, negli ultimi 18 mesi.

Così, un uomo che senza dubbio è molto attento, molto scaltro, e molto furbo, un uomo che per 18 mesi ha saputo mascherare benissimo i propri eccessi di temperamento, incorre nei primi errri gravi.

Sette giorni fa, eravamo qui a commentare la conferenza stampa congiunta con Putin. Oggi vi segnaliamo le parole dette ieri sulla Federal Reserve.

Sia Putin, sia la Fed, sono cose che lasceranno un segno profondo.

E ci domandiamo: e se fosse poi proprio The Donald a darci un aiuto decisivo?

wk4_jul_2018_009.png